

昨天晚上听了@Jiayi Li 加一姐和@KITE AI 中文 项目方的直播,最让我印象深刻的不是某项技术参数,而是CEO张弛提到的一个现实判断:“Agent经济的发展,不代表所有支付都必须使用加密货币。 ”
这句话听起来不激进,但它其实修正了一个常见叙事。过去讨论AI支付,很容易默认“Agent来了,支付就该上链”。可真实商业世界未必如此。
张弛分享了参加Money20/20的观察:相比过去,这次银行和商户对Agent带来的交易需求明显更积极。大家关心的已经不只是“AI能不能接入服务”,而是当越来越多消费者通过AI购物、订票、调用服务时,金融机构如何接住这些需求,同时控制风险。
这让我重新思考Kite的定位。
传统AI擅长理解需求、执行任务;传统支付体系则经过多年发展,建立了成熟的支付体验和消费者保护机制。日常订酒店、买东西,信用卡等传统方式已经足够方便,也有争议处理和售后保障。强行把这些场景全部搬到链上,未必能带来更好的体验,反而可能牺牲掉原本成熟的保护机制。
但另一类需求确实不同:“Agent之间调用API、购买数字服务,以及链上小额、高频、程序化结算。”这些场景对自动化、低成本和可编程执行有更直接的需求,加密支付可能更有优势。
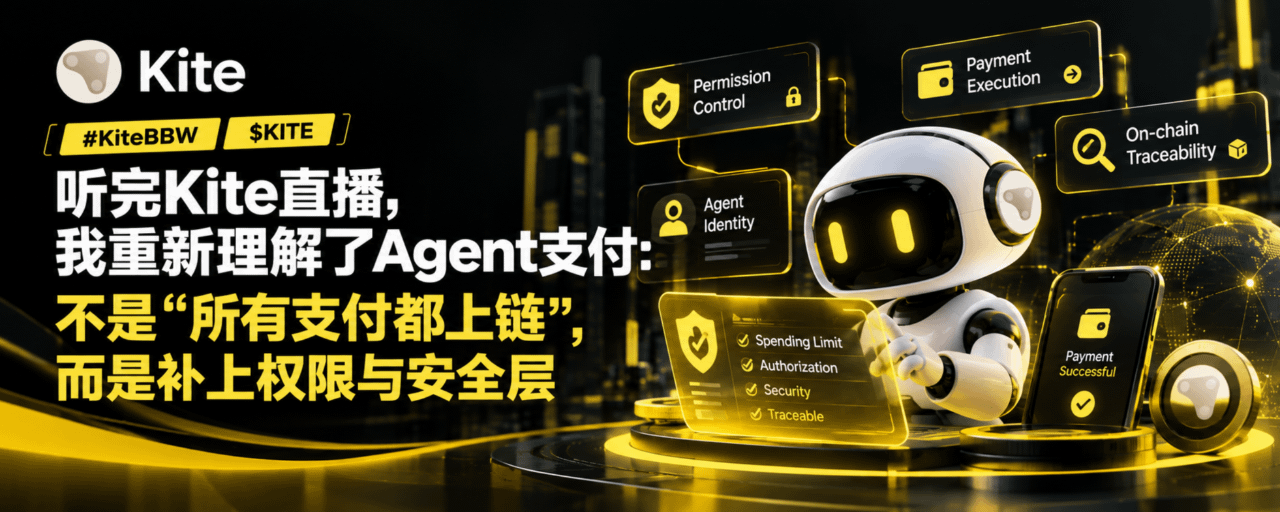
所以更合理的判断不是“加密支付取代传统支付”,而是“支付场景分层”:传统支付继续服务成熟消费场景,加密支付补位机器间、程序化和高频小额交易。Kite如果只讲“让AI能付款”,价值并不新鲜;它真正值得研究的地方,是尝试解决**AI付款时的权限边界和交易安全问题”。
直播中提到,可以通过智能合约限制Agent的活动范围。例如,只授权Agent完成一笔限定金额的消费,而不是直接交出不受限制的资金权限。结合链上交易记录,这种设计有机会让授权边界和交易过程更容易核验。
我认为,这才是Kite更清晰的定位:它不只是支付通道,而是在尝试做Agent支付的“授权层、约束层和可核验层”。Agent支付的核心问题,可能不是“能不能付”,而是“在什么边界内付、付了之后能不能查、出了问题能不能追”。
当然,方向有价值不代表商业成功已经得到证明。张弛也提到,团队下一阶段的重要工作,是把商户端乃至银行已经出现的需求真正接入Kite的服务。需求能否转化为持续使用,才是接下来最需要观察的重点。对Kite来说,真正的验证指标不是直播讲得多清楚,而是有多少商户接入、多少交易持续发生、多少授权边界被真实使用。
如果Agent经济真的到来,我认为最重要的基础设施未必是“更方便的支付”。相比让人少点一次确认,“限制权限、记录授权、追溯交易的安全机制”可能更关键。因为Agent犯错的代价和被攻击的风险,往往比人类多一步确认更高。
所以我的判断是:Agent支付的第一性问题,不是支付速度,而是“可信授权”。更方便的支付是体验问题,可限制、可追溯、可审计的安全机制才是基础设施问题。
这是我听完这场直播后最想继续研究的问题