📰 تُطلق Circle في الولايات المتحدة USDC، وتتحكم Coinbase بالمستخدمين—فمن سيكون له الكلمة عندما يحين وقت اقتسام الأرباح؟ في شهر أغسطس من هذا العام، جُددت اتفاقيات تقاسم الأرباح لدى الشركتين وفق البنود الأصلية حتى عام 2029. حصلت Circle على الترخيص أيضًا، لكنها لم تتمكن في هذه المرة من تعديل الترتيبات الأصلية ضمن التجديد.
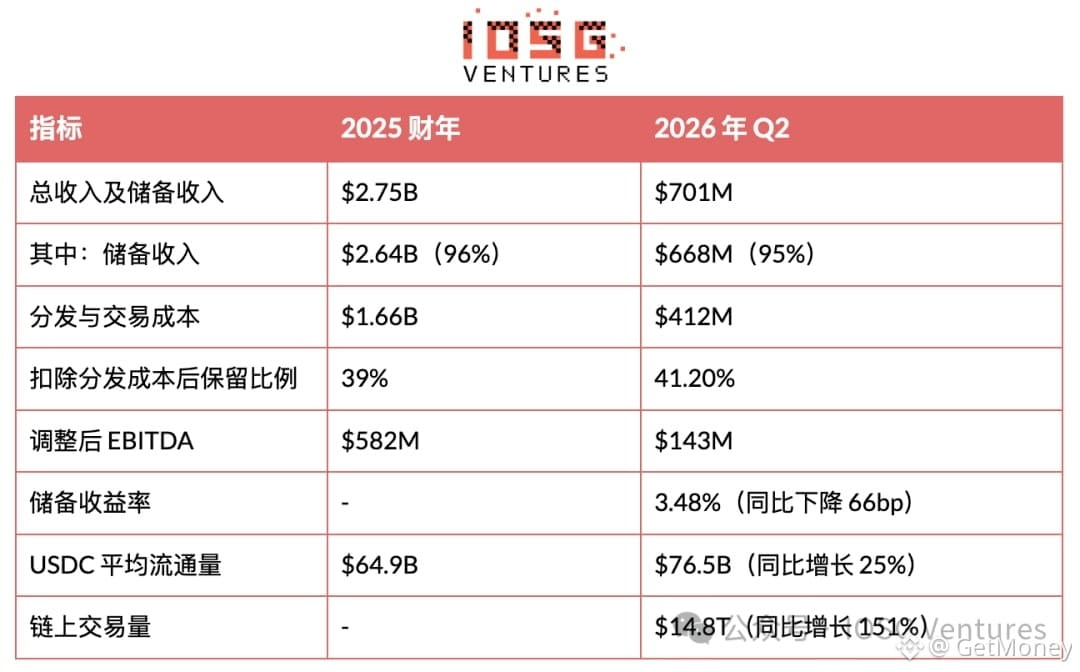
🔥 الأرقام أكثر وضوحًا: في الربع الثاني من عام 2026، دفعت Circle إلى Coinbase 324.6 مليون دولار كتكاليف مرتبطة بالتوزيعات. وفي الفترة نفسها، بلغ متوسط رصيد USDC في منتجات Coinbase 20 مليار دولار، أي ما يزيد عن 30% من إجمالي تداول USDC بنهاية الربع. المستخدمون والأرصدة كلاهما موجود على المنصة؛ ولأن المُصدِر يرغب في الالتفاف على القناة، فليس الأمر بهذه السهولة.
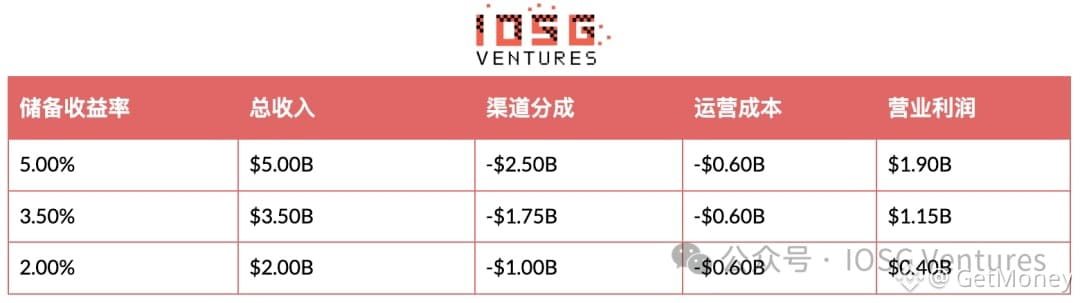
بصراحة، استخدام USDC بشكل متكرر لا يعني تلقائيًا أن Circle ستحقق ربحًا إضافيًا بنفس القدر. في ذلك الربع، نمت أحجام التداول على سلسلة USDC بنسبة 151%، كما زاد متوسط التداول بنسبة 25%، لكن إيرادات الاحتياط زادت فقط 5%. انخفض عائد الاحتياط بمقدار 66 نقطة أساس، وتم ابتلاع الزيادة في الإيرادات الناتجة عن نمو الرصيد إلى حد كبير.
💡 جعلتني هذه القصة أعيد النظر في رواية المدفوعات باستخدام العملات المستقرة: كلما تحركت الأموال بشكل أسرع، فقد لا تحتاج بالضرورة إلى المزيد من USDC طوال الوقت وهو مستلقٍ في الحساب ويجلب فائدة. لدى Circle أن تنظر إلى معدلات الفائدة، وأن تتعامل أيضًا مع موضوع تقاسم الأرباح مع القنوات التي تملك المستخدمين؛ فكون حجم التداول نشطًا لا يعني أن المُصدِر يمكنه الاحتفاظ بكل العائد.
🤔 عند الحديث عن التجديد مرة أخرى في 2029، برأيك ما الذي تحتاج Circle إلى تغييره أكثر: الاعتماد على تفويضات Coinbase، أم الاعتماد على فوائد الاحتياط؟
#USDC #Circle #Coinbase #عملة مستقرة