رفعت الفدرالية 25 نقطة أساس إلى 3.75-4%. أول زيادة منذ 2023. لم تكن النسبة هي القصة مطلقًا.
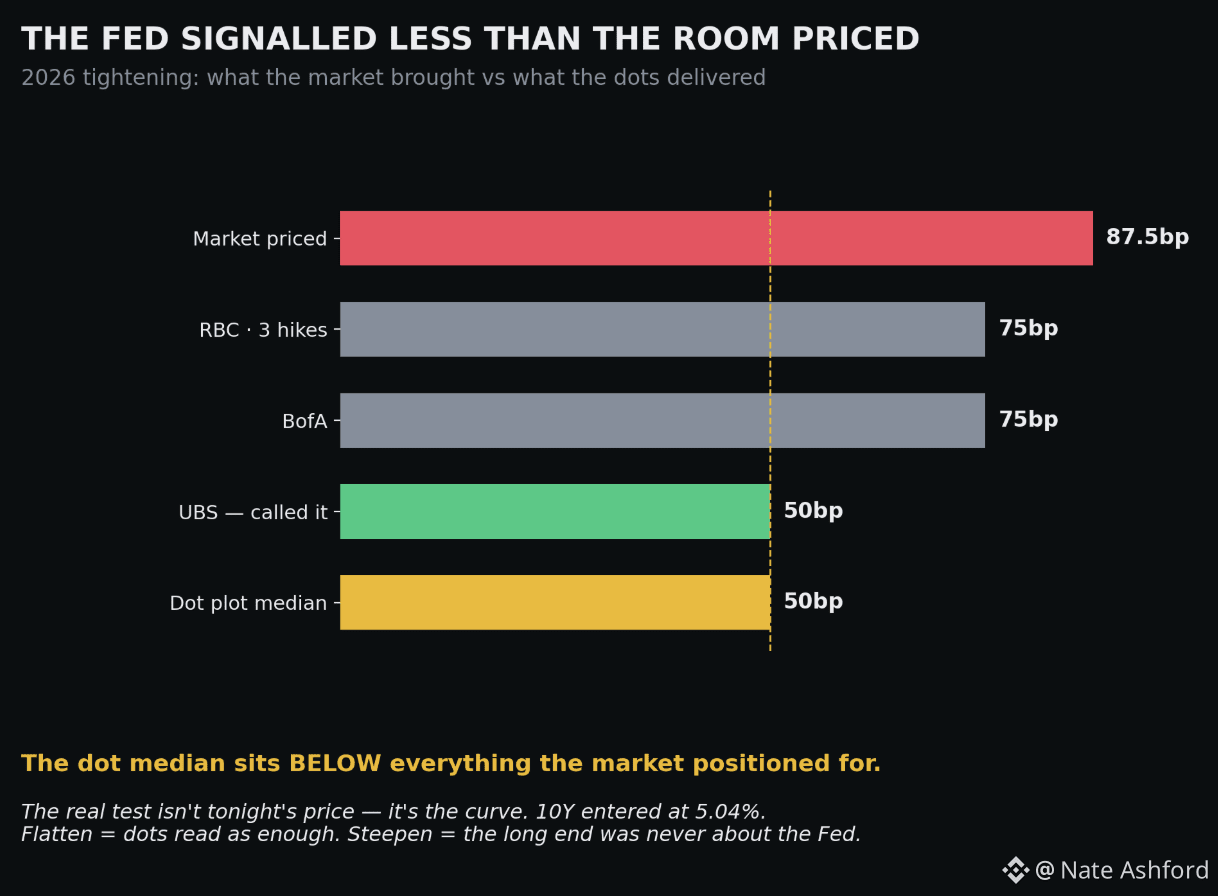
كانت مخططات النقاط هي القصة. تشير النقاط المتوسطة إلى زيادة واحدة إضافية فقط هذا العام — إجمالي 50 نقطة أساس. والآن قارن ذلك بما أتى به السوق إلى الغرفة: بنك أوف أميركا عند 75، وRBC بثلاث زيادات، والتحوطات على المنحنى عند نحو 87.5 نقطة أساس. لقد أشارت الفدرالية إلى أقل من الجميع الذي تمركزوا له.
على هذا البث طوال الأسبوع: ومع تسعير زيادة بنسبة 94%، كانت المفاجأة الوحيدة القابلة للتداول موجودة في النقاط. جاءت أقل تشددًا. حل وارش مشكلته بنفسه — فقد أنهى التوجيه المستقبلي في جاكسون هول، ثم استخدم مخطط النقاط للتراجع عن التسعير المبالغ فيه دون أن يقدّم أي “توجيه” قطعيًا. أسلوب غير شخصي، قابل للتنصل، وفعّال.
لكن هذا هو الاختبار الحقيقي، وليس رد فعل السعر الليلة. بل اختبار المنحنى. دخلت عائدات السندات لأجل 10 سنوات عند 5.04%. إذا كانت الفدرالية أقل تشددًا FFLATTENS المنحنى، فسيقرأ السوق النقاط على أنها كافية. وإذا كان المنحنى STEEPENS — أي ارتفاع العوائد الطويلة حتى مع صعود سعر الفائدة القصير — فذلك يعني أن مستثمري السندات يطالبون بعلاوة مخاطر لا تستطيع الفدرالية التحكم بها، وأن قصة الـ5% لم تكن أصلًا عن الفدرالية.
راقب الفرق بين عائد 10 سنوات وعائد سنتين الليلة. هذا الفارق، وليس العنوان، هو ما يخبرك بمن فاز. #Fed #rates
كانت مخططات النقاط هي القصة. تشير النقاط المتوسطة إلى زيادة واحدة إضافية فقط هذا العام — إجمالي 50 نقطة أساس. والآن قارن ذلك بما أتى به السوق إلى الغرفة: بنك أوف أميركا عند 75، وRBC بثلاث زيادات، والتحوطات على المنحنى عند نحو 87.5 نقطة أساس. لقد أشارت الفدرالية إلى أقل من الجميع الذي تمركزوا له.
على هذا البث طوال الأسبوع: ومع تسعير زيادة بنسبة 94%، كانت المفاجأة الوحيدة القابلة للتداول موجودة في النقاط. جاءت أقل تشددًا. حل وارش مشكلته بنفسه — فقد أنهى التوجيه المستقبلي في جاكسون هول، ثم استخدم مخطط النقاط للتراجع عن التسعير المبالغ فيه دون أن يقدّم أي “توجيه” قطعيًا. أسلوب غير شخصي، قابل للتنصل، وفعّال.
لكن هذا هو الاختبار الحقيقي، وليس رد فعل السعر الليلة. بل اختبار المنحنى. دخلت عائدات السندات لأجل 10 سنوات عند 5.04%. إذا كانت الفدرالية أقل تشددًا FFLATTENS المنحنى، فسيقرأ السوق النقاط على أنها كافية. وإذا كان المنحنى STEEPENS — أي ارتفاع العوائد الطويلة حتى مع صعود سعر الفائدة القصير — فذلك يعني أن مستثمري السندات يطالبون بعلاوة مخاطر لا تستطيع الفدرالية التحكم بها، وأن قصة الـ5% لم تكن أصلًا عن الفدرالية.
راقب الفرق بين عائد 10 سنوات وعائد سنتين الليلة. هذا الفارق، وليس العنوان، هو ما يخبرك بمن فاز. #Fed #rates