
橙子Joyce
373 منشورات
橙子Joyce
 تحقُّق Binance Square الإضافي
价值投资者:以十年为单位投资美股及BTC.ETH.BNB.SOL.推特X:@Joyce88ai
مُتداول مُتكرر
8.7 سنوات
798 تتابع
34.7K+ المتابعون
42.9K+ إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
Live
PINNED
SPCXUS-3.02%
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
橙子Joyce
·
--
صاعدهل سيقوم بنك الاحتياطي الفيدرالي برفع الفائدة كما هو متوقع هذا الأسبوع؟ وول ستريت تناقش: هل سينهي ذلك سوق الأسهم الصاعد في الولايات المتحدة؟
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
بعد صدور تقرير مؤشر أسعار المستهلك الأمريكي (CPI) يوم الجمعة الماضية بما يفوق التوقعات، يتوقع المتداولون بشكل عام أن يبدأ الاحتياطي الفيدرالي دورة رفع الفائدة خلال اجتماع هذا الأسبوع، وهي أول زيادة للفائدة منذ أكثر من ثلاث سنوات.
تاريخيًا، وفّرت العديد من دورات رفع الفائدة السابقة مرجعًا للأسواق الحالية. ومن واقع الخبرة التاريخية (مع التنبيه إلى أن التاريخ لا يضمن المستقبل)، قد تنخفض أسهم الشركات الأمريكية (الأسهم الأمريكية) أولًا، ثم تعود إلى الارتفاع.
خلال ست دورات رفع للفائدة منذ عام 1994، حقق مؤشر S&P 500 متوسط عائد سلبي خلال الأربعة أشهر الأولى بعد بدء دورة رفع الفائدة. وهذا يعني أنه بمجرد أن يستقر «حذاء» رفع الفائدة من قبل الاحتياطي الفيدرالي، ستظهر أسواق الأسهم الأمريكية حالة ضعف حتى بداية العام المقبل.
وحتى إغلاق يوم الجمعة الماضي، بلغ إجمالي مكاسب مؤشر S&P 500، وهو مؤشر الأسهم الأمريكية القياسي، نحو 12% منذ بداية العام. فقد وفّرت أرباح الشركات القوية، إلى جانب الاقتصاد الذي يُظهر قدرًا كبيرًا من المرونة، دعمًا قويًا للاتجاه الصعودي لدى المستثمرين في الأسهم.
وعند إطالة أفق التقييم الزمني، يبدو أداء مؤشر S&P 500 أنه سيتحسن تدريجيًا: بعد بدء دورة رفع الفائدة، بلغ متوسط معدل العائد خلال 12 شهرًا نحو 7%، بينما بلغ متوسط/وسيط العائد حوالي 11%. (باستخدام الإحصاء بالوسيط يمكن استبعاد التشويش الناتج عن قيمة متطرفة؛ إذ ارتفع المؤشر بأكثر من 40% بعد بدء دورة رفع الفائدة في مارس 1997.)
إذا نفّذ الاحتياطي الفيدرالي زيادة هذا الأسبوع الأربعاء، فستكون هذه أول زيادة منذ يوليو 2023—حين رفع البنك الفائدة إلى نطاق 5.25% إلى 5.50%.
حاليًا، تتواجد أسعار الفائدة على الأموال الفيدرالية الأمريكية ضمن نطاق 3.50% إلى 3.75%. ووفقًا لأداة FedWatch التابعة لبورصة شيكاغو للسلع (CME Group)، يعتقد متداولو العقود الآجلة حاليًا أن احتمال رفع الفائدة بمقدار 25 نقطة أساس خلال هذا الأسبوع مرتفع للغاية ويصل إلى 86%.
ومن العوامل الإيجابية في السوق أن عمالقة خدمات الحوسبة السحابية فائقة الحجم يواصلون إنفاقًا كبيرًا في مجال الذكاء الاصطناعي، ما لا يزال يدفع نمو الأرباح بما يتجاوز التوقعات. وتتوقع سوق S&P 500 أن يصل نمو أرباح مكونات المؤشر لعام 2027 إلى رقمين. وإذا ظلت آفاق الإنفاق على الذكاء الاصطناعي دون تغيير، فسيكون ذلك كافيًا لتعويض أي فتور في التفاؤل ناجم عن رفع الفائدة.
ومن عوامل الجاذبية الأخرى أيضًا أن التضخم، رغم استمرار «لزوجته»، يبدو أنه يتباطأ. فقد انخفض معدل التضخم من ذروته في مايو عند 4.2%. وهذا من شأنه أن يسمح للاحتياطي الفيدرالي باتخاذ إجراءات أبطأ نسبيًا، وتُظهر البيانات أن وتيرة رفع الفائدة بالذات تؤثر بشكل حاسم على أداء سوق الأسهم؛ إذ أن وتيرة أبطأ تمنح المستثمرين وقتًا إضافيًا لهضم التغيرات في السياسة!
$BZ
$CL
الطاقة
oO小蝦米對抗大鯨魚Oo
·
--
[انتهى] 🎙️ كلمات كريبتو
516 يستمعون
Anna-汤圆
·
--
[إعادة تشغيل] 🎙️ أخيرًا حل يوم الإثنين، هل يمكن لبورصة الولايات المتحدة اليوم أن تتيح لنا قضم قطعة كبيرة من اللحم؟
02 ساعة 15 دقيقة 05 ثانية · 9.3k يستمعون
光明社区-千慧
·
--
صاعدفي هذا العالم،
إذا كان الأمر نورًا وحرارة،
فلا بد أن الشمس هي من تجلبهما.
إذا كان الأمر عاطفةً وحبًا،
فلا بد أن الرجل والمرأة هما من يجلبانهما.
إذا كان الأمر ثروةً وسعادة،
فلا بد أن LUCiC وKAI牌 هما من يجلبانهما.
إذا كان الأمر نورًا وحرارة،
فلا بد أن الشمس هي من تجلبهما.
إذا كان الأمر عاطفةً وحبًا،
فلا بد أن الرجل والمرأة هما من يجلبانهما.
إذا كان الأمر ثروةً وسعادة،
فلا بد أن LUCiC وKAI牌 هما من يجلبانهما.
悠哉独自在
·
--
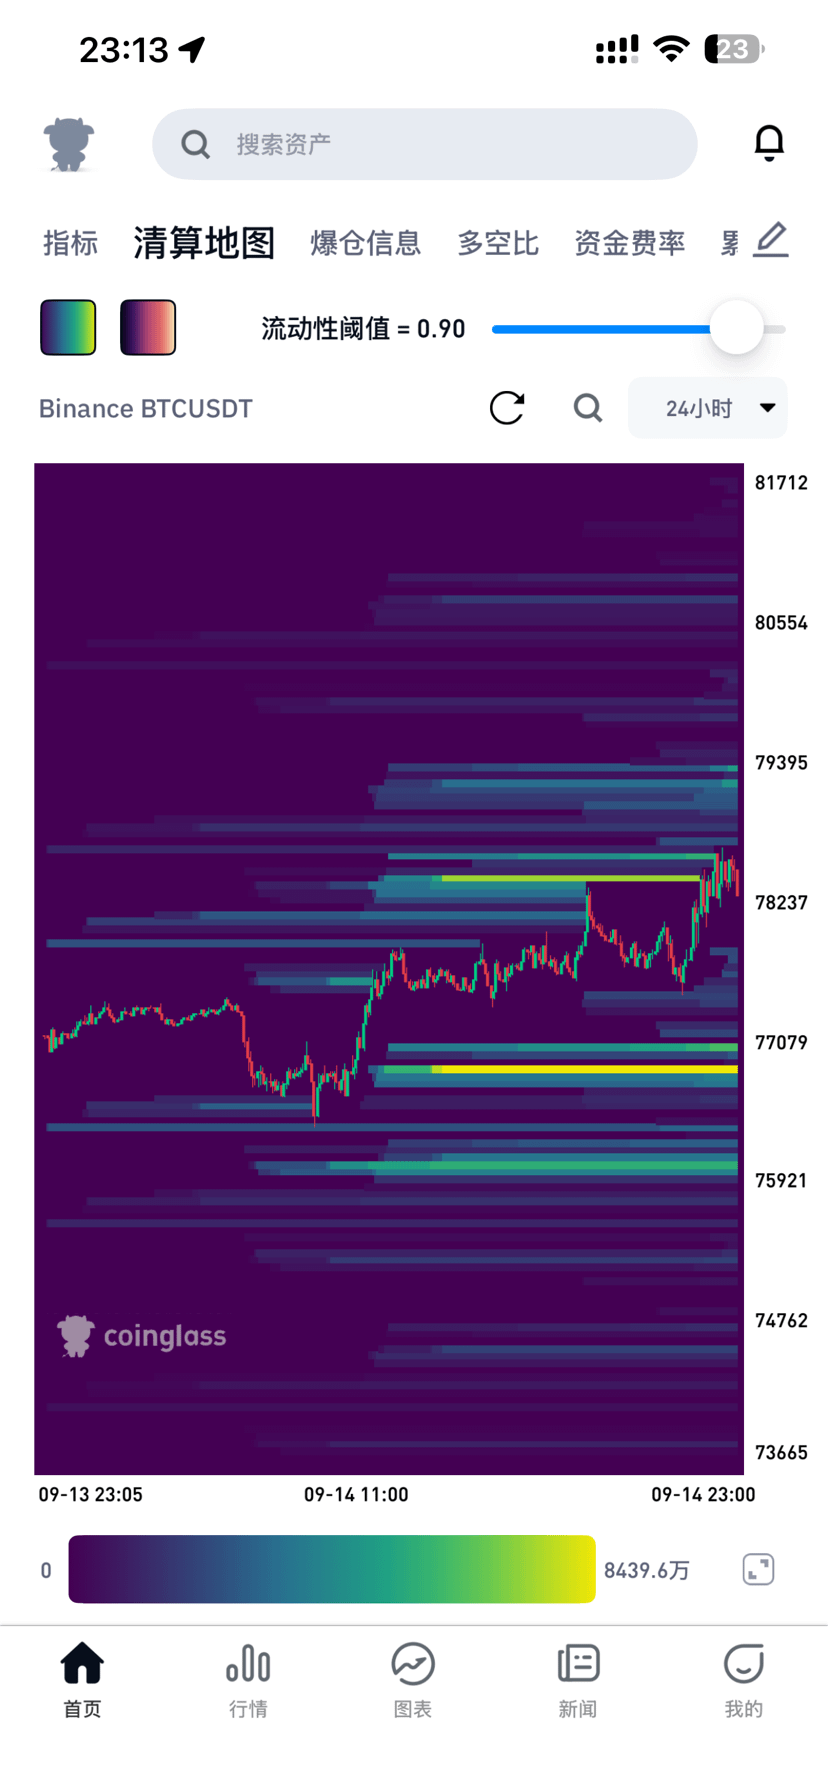
صاعد$BTC منذ أمس، ارتدّ السعر بهدوء من أدنى 76350 وصولًا إلى 78500؛ خلال 24 ساعة ارتفع بنسبة 1.7%. على السطح يبدو كل شيء هادئًا كالبحر الساكن، لكن إذا تجرّأ السعر على اختبار 79000 ولو قليلًا، فسيُجبر المراكز القصيرة (الهبوطية) على الإغلاق القسري لتصبح وقودًا
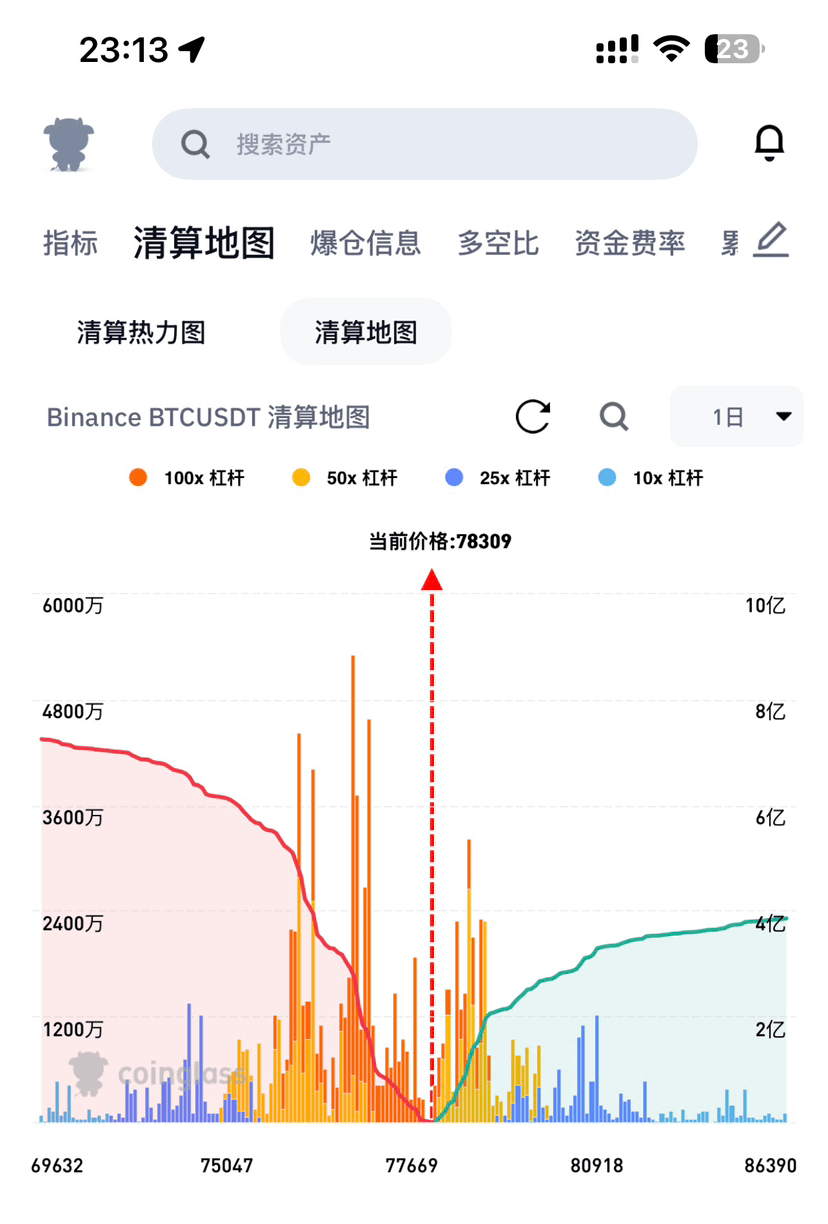
انظر إلى خريطة التصفية: النطاق من 79000 إلى 81000—كأن حصص التصفية للمراكز القصيرة متكدسة كجبل صغير، شريط بعد شريط، أصفر-برتقالي بكثافة. وبالأخص من 79000 إلى 80000: يكفي أن يضغط المشترون (المراكز الطويلة) قليلًا ليتفعّل تسلسل متتالٍ من إغلاق المراكز القصيرة، عندها يصبح من غير المستغرب أن يُدفع السعر فورًا للأعلى. تتحول المراكز القصيرة مباشرةً إلى وقود. أما من الأسفل، عند 77000 وحتى 76000، فهناك أيضًا عدد كبير من أوامر المراكز الطويلة المُكدّسة للتصفية. في الرسم، خط التصفية التراكمي للمراكز القصيرة باللون الأخضر مرتفع جدًا/حادّ المنحدر؛ وإذا ضغطت المراكز القصيرة لتكسر 77000، فإن تدافع المراكز الطويلة سيصبح عنيفًا أيضًا—سيكون كالسقوط الكبير (شلال هبوط)
الآن: المطاردة وراء الشراء الآن ليست مناسبة تمامًا. فالنطاق من 79000 إلى 80000 هو منطقة ضغط فعلية وحادة، وفي المقدمة توجد عروض/مراكز مُعَلّقة كثيرة من الأشخاص الذين تم حبسهم في الخسارة. رغم أن مؤشر 4 ساعات أظهر تقاطعًا ذهبيًا للتو، إلا أن أحجام التداول لم تلتحق بالكامل بعد؛ بغض النظر عن كيفية النظر، يبدو الأمر أشبه بإيهام/اصطياد للمتداولين
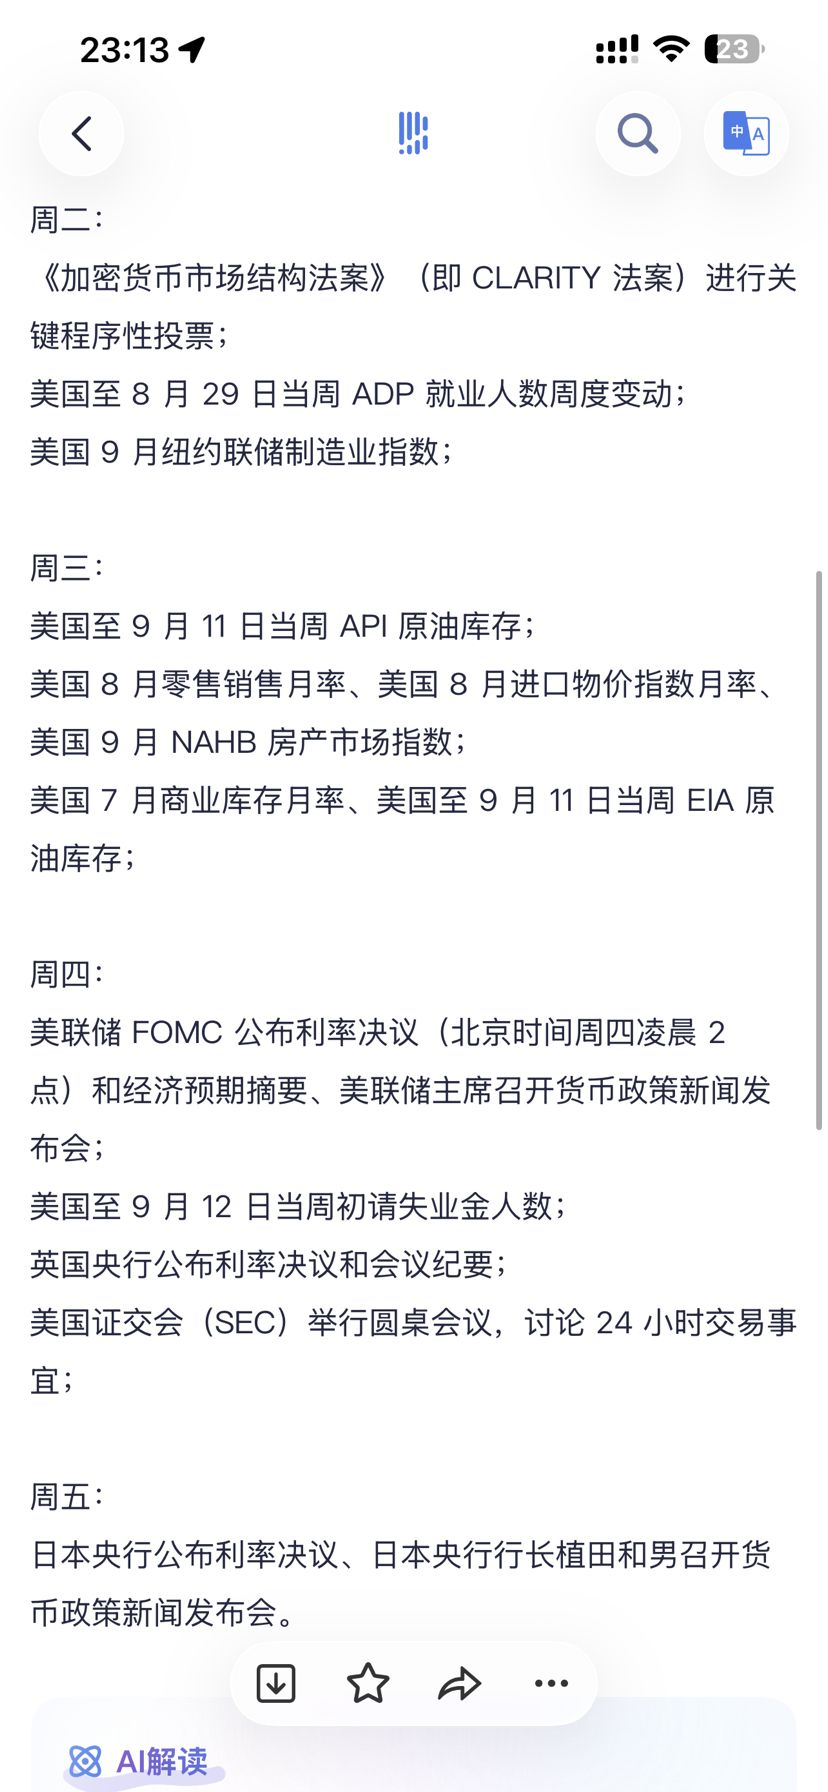
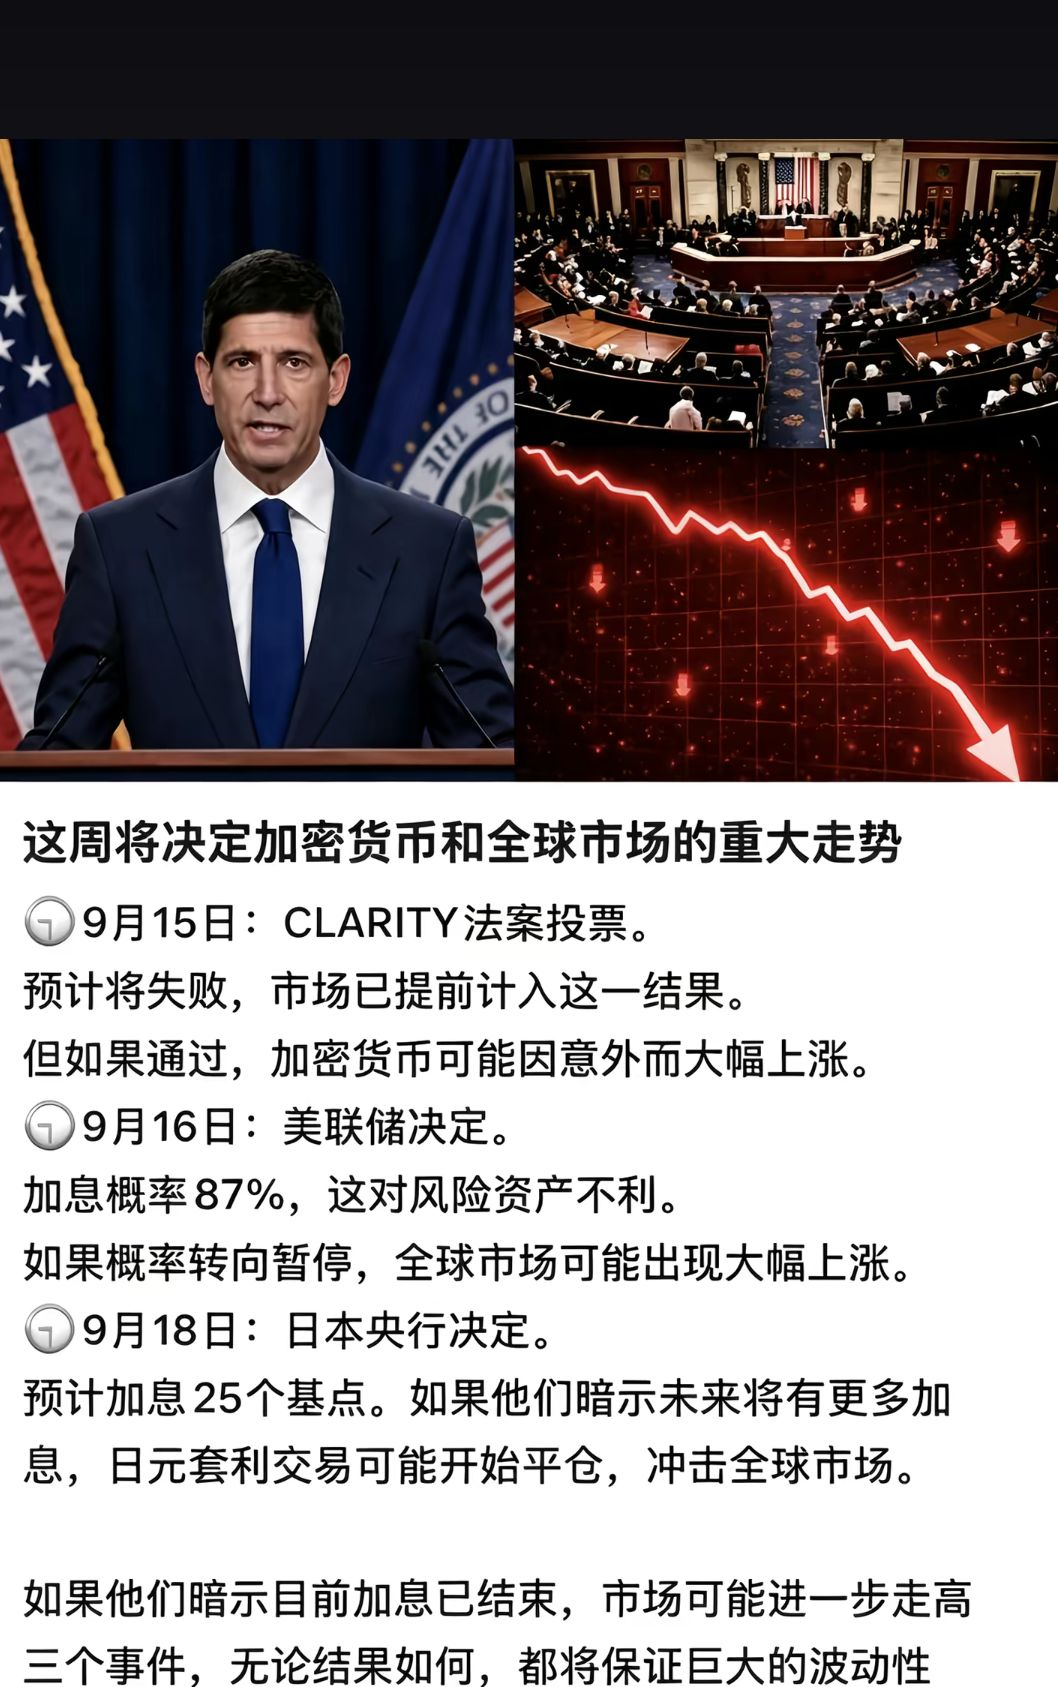
الأهم: راجعت التقويم الاقتصادي لهذا الأسبوع—يوم الثلاثاء تُجرى عملية تصويت على مشروع قانون CLARITY، يوم الخميس فجرًا الساعة 2:00 قرار FOMC لدى الاحتياطي الفيدرالي، ويوم الجمعة البنك المركزي الياباني. كلها قنابل/مخاطر كبيرة. في مثل هذا الأسبوع شديد الحساسية لقرارات البنوك المركزية، أكثر ما يُتقنه الكبار هو إدخال “إبر” ذهابًا وإيابًا، وتفجير الرافعات على الجانبين بالكامل قبل اختيار الاتجاه
فكرتي بسيطة جدًا: لن ألاحق الارتفاع الآن إطلاقًا. انتظر حتى تهبط/تستقر أخبار فجر يوم الخميس، ثم أقرر. وإذا حدث تراجع إلى حوالي 77000 وتمكن من الصمود، عندها سيكون الدخول/العودة إلى الشراء غير متأخر
أنتم ماذا تخططون للعمل هذا الأسبوع؟ هل ستتخذون موقفًا خاليًا من المراكز (الانكشاف صفر) للمحافظة على السلامة، أم ستراهنون على خفض الفائدة؟
#比特币守稳77000美元上方 $BTC
انظر إلى خريطة التصفية: النطاق من 79000 إلى 81000—كأن حصص التصفية للمراكز القصيرة متكدسة كجبل صغير، شريط بعد شريط، أصفر-برتقالي بكثافة. وبالأخص من 79000 إلى 80000: يكفي أن يضغط المشترون (المراكز الطويلة) قليلًا ليتفعّل تسلسل متتالٍ من إغلاق المراكز القصيرة، عندها يصبح من غير المستغرب أن يُدفع السعر فورًا للأعلى. تتحول المراكز القصيرة مباشرةً إلى وقود. أما من الأسفل، عند 77000 وحتى 76000، فهناك أيضًا عدد كبير من أوامر المراكز الطويلة المُكدّسة للتصفية. في الرسم، خط التصفية التراكمي للمراكز القصيرة باللون الأخضر مرتفع جدًا/حادّ المنحدر؛ وإذا ضغطت المراكز القصيرة لتكسر 77000، فإن تدافع المراكز الطويلة سيصبح عنيفًا أيضًا—سيكون كالسقوط الكبير (شلال هبوط)
الآن: المطاردة وراء الشراء الآن ليست مناسبة تمامًا. فالنطاق من 79000 إلى 80000 هو منطقة ضغط فعلية وحادة، وفي المقدمة توجد عروض/مراكز مُعَلّقة كثيرة من الأشخاص الذين تم حبسهم في الخسارة. رغم أن مؤشر 4 ساعات أظهر تقاطعًا ذهبيًا للتو، إلا أن أحجام التداول لم تلتحق بالكامل بعد؛ بغض النظر عن كيفية النظر، يبدو الأمر أشبه بإيهام/اصطياد للمتداولين
الأهم: راجعت التقويم الاقتصادي لهذا الأسبوع—يوم الثلاثاء تُجرى عملية تصويت على مشروع قانون CLARITY، يوم الخميس فجرًا الساعة 2:00 قرار FOMC لدى الاحتياطي الفيدرالي، ويوم الجمعة البنك المركزي الياباني. كلها قنابل/مخاطر كبيرة. في مثل هذا الأسبوع شديد الحساسية لقرارات البنوك المركزية، أكثر ما يُتقنه الكبار هو إدخال “إبر” ذهابًا وإيابًا، وتفجير الرافعات على الجانبين بالكامل قبل اختيار الاتجاه
فكرتي بسيطة جدًا: لن ألاحق الارتفاع الآن إطلاقًا. انتظر حتى تهبط/تستقر أخبار فجر يوم الخميس، ثم أقرر. وإذا حدث تراجع إلى حوالي 77000 وتمكن من الصمود، عندها سيكون الدخول/العودة إلى الشراء غير متأخر
أنتم ماذا تخططون للعمل هذا الأسبوع؟ هل ستتخذون موقفًا خاليًا من المراكز (الانكشاف صفر) للمحافظة على السلامة، أم ستراهنون على خفض الفائدة؟
#比特币守稳77000美元上方 $BTC
ZEHRi 泽日
·
--
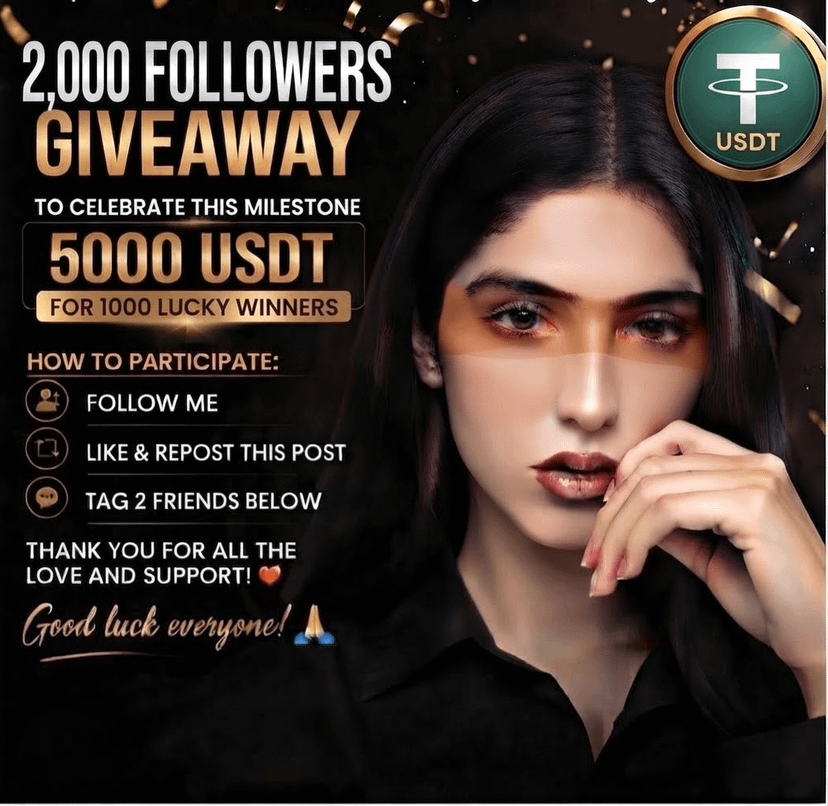
🚀 2,000+ متابع & هبة 5.000 USDT! 🚀
لقد وصلنا رسميًا إلى عتبة 2,000 متابع! للاحتفال والتعبير عن الشكر للجميع على الدعم الرائع، سأقوم بتقديم 5,000 USDT إلى 1,000 فائز محظوظ! 💰✨
إليك طريقة المشاركة:
1️⃣ تابعني @ZEHRI
2️⃣ لايك & أعد نشر هذا المنشور
3️⃣ اذكر 2 من أصدقائك في التعليقات أدناه 👇
.
.
ملاحظة: تم إنشاء هذا التصور البصري باستخدام الذكاء الاصطناعي كطريقة ممتعة وإبداعية لدعم المجتمع والاحتفال بنموّنا! ❤️
حظًا سعيدًا للجميع! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
لقد وصلنا رسميًا إلى عتبة 2,000 متابع! للاحتفال والتعبير عن الشكر للجميع على الدعم الرائع، سأقوم بتقديم 5,000 USDT إلى 1,000 فائز محظوظ! 💰✨
إليك طريقة المشاركة:
1️⃣ تابعني @ZEHRI
2️⃣ لايك & أعد نشر هذا المنشور
3️⃣ اذكر 2 من أصدقائك في التعليقات أدناه 👇
.
.
ملاحظة: تم إنشاء هذا التصور البصري باستخدام الذكاء الاصطناعي كطريقة ممتعة وإبداعية لدعم المجتمع والاحتفال بنموّنا! ❤️
حظًا سعيدًا للجميع! 🙏🏆
#GIVEAWAY #usdtgiveaway #CryptoCommunitys #zehri #MilestoneCelebration $BTC
易琳Ten
·
--
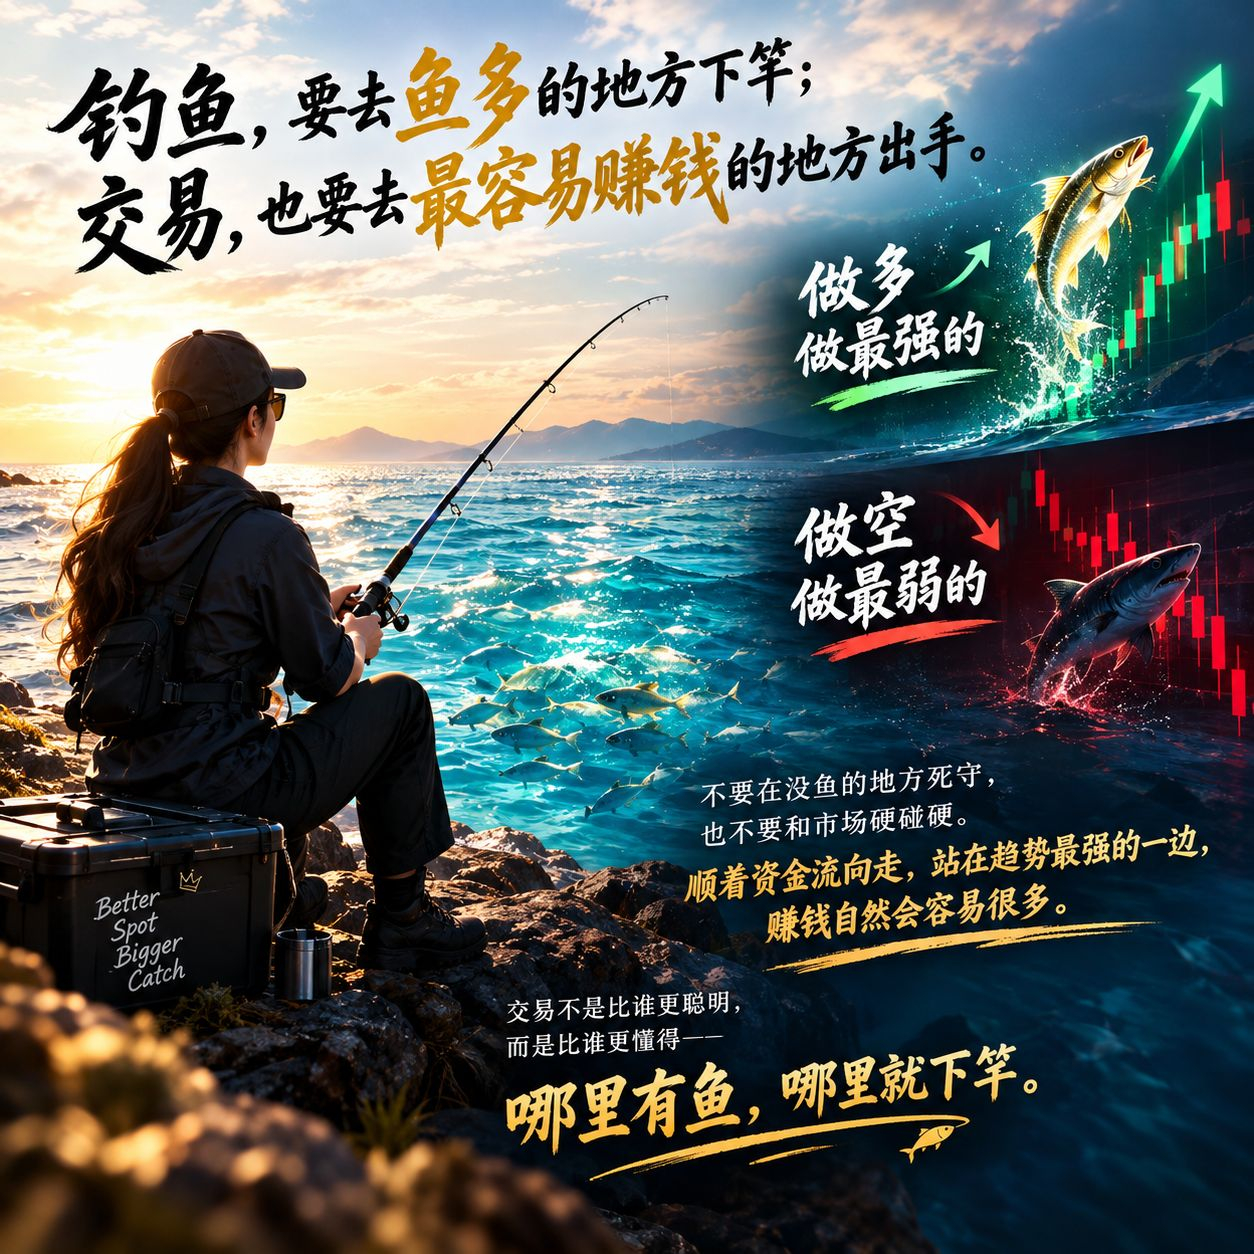
الصيد، يجب أن تذهب إلى الأماكن التي يوجد فيها سمك أكثر لتُنصّب خطّك؛
والتداول، يجب أن تذهب إلى الأماكن التي يسهل فيها تحقيق الأرباح لتُبرم صفقاتك وتخرج منها.
عند الشراء (Long)، افعل مع الأقوى؛
وعند البيع (Short)، افعل مع الأضعف.
لا تُصرّ على الدفاع في مكان لا يوجد فيه سمك، ولا تصطدم بالسوق وجهًا لوجه.
اتبع اتجاه تدفّق السيولة، وكن على الجانب الذي تكون فيه الاتجاهات أقوى، وستصبح عملية تحقيق الأرباح أسهل بكثير.
التداول ليس مقارنةً بمن هو أذكى،
بل مقارنةً بمن يفهم أكثر—حيث يوجد سمك، هناك تُنصّب خطّك. 🎣📈
والتداول، يجب أن تذهب إلى الأماكن التي يسهل فيها تحقيق الأرباح لتُبرم صفقاتك وتخرج منها.
عند الشراء (Long)، افعل مع الأقوى؛
وعند البيع (Short)، افعل مع الأضعف.
لا تُصرّ على الدفاع في مكان لا يوجد فيه سمك، ولا تصطدم بالسوق وجهًا لوجه.
اتبع اتجاه تدفّق السيولة، وكن على الجانب الذي تكون فيه الاتجاهات أقوى، وستصبح عملية تحقيق الأرباح أسهل بكثير.
التداول ليس مقارنةً بمن هو أذكى،
بل مقارنةً بمن يفهم أكثر—حيث يوجد سمك، هناك تُنصّب خطّك. 🎣📈

乘风Sunshine
·
--
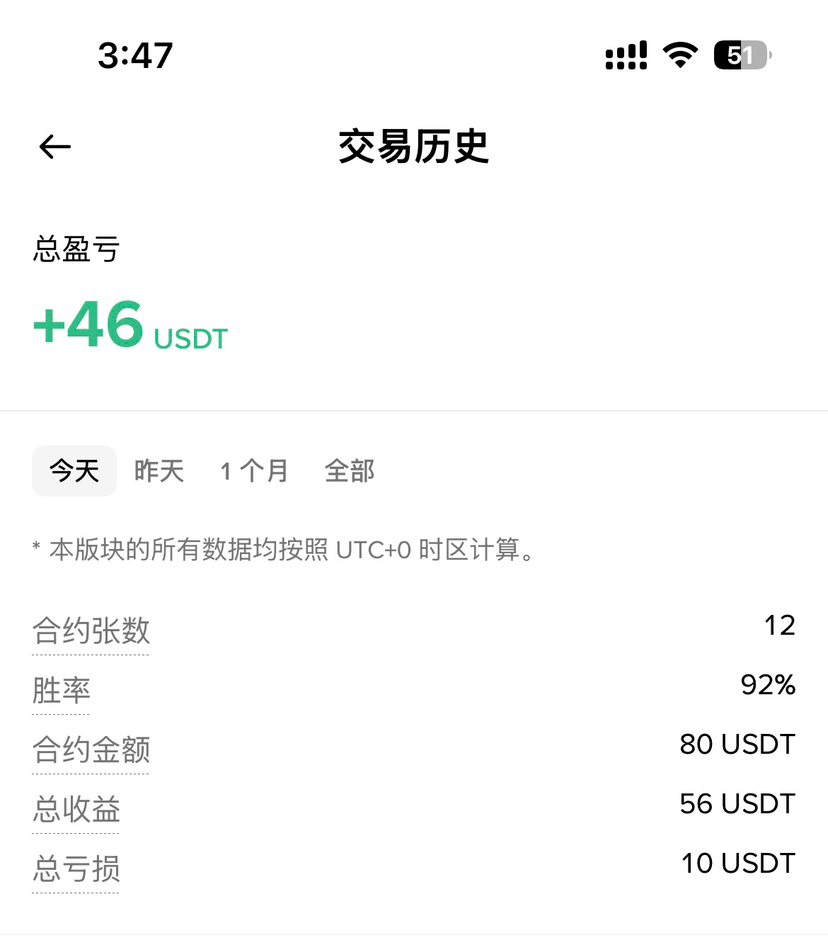
تستمر القوة في التعافي، سآخذ 12 ضد 11 وحدي. انتظروا حتى أستعيد البث! يا إخوتي. (ملاحظة: من المتوقع أن يكون البث في نفس المواعيد المعتادة—الساعة السابعة صباحًا، والثالثة عصرًا لبث عقود الأحداث، والساعة العاشرة مساءً لبث العقود الدائمة)
阿婧1688
·
--
العملات المشفرة
光明社区-阿波罗
·
--
الاندفاع نحو الجبال والبحار، وجمع كل شُعاع من الضوء، ليتفتّح الجمال بشكلٍ طبيعي داخل المشاهد.
اتبع الجبال والسطوح الساحلية، والتقط كل شعاع، واترك الجمال يتجلّى تلقائيًا.
اتبع الجبال والسطوح الساحلية، والتقط كل شعاع، واترك الجمال يتجلّى تلقائيًا.
سجّل الدخول لاستكشاف المزيد من المُحتوى