
تغييرات Google A$GOOGL ضمن صندوق Tiger Global الاستثماري هذه المرة جديرة بالاهتمام. وفقًا لأحدث إفصاحات 13F، لا تزال Tiger Global في الربع الثاني تحتفظ بوزن مرتفع في مراكز النمو التكنولوجي، لكن اتجاه إعادة التوازن لم يكن زيادة شاملة، بل تم تقليص جزء من الكمية المملوكة من بعض الأسهم التكنولوجية الأساسية، كما تم إنشاء مراكز جديدة في Cerebras وAMD وVisa وApplied Digital وغيرها. داخل المحفظة حدث ترتيب واضح لمراكزها.
يواصل حجم المراكز التوسع
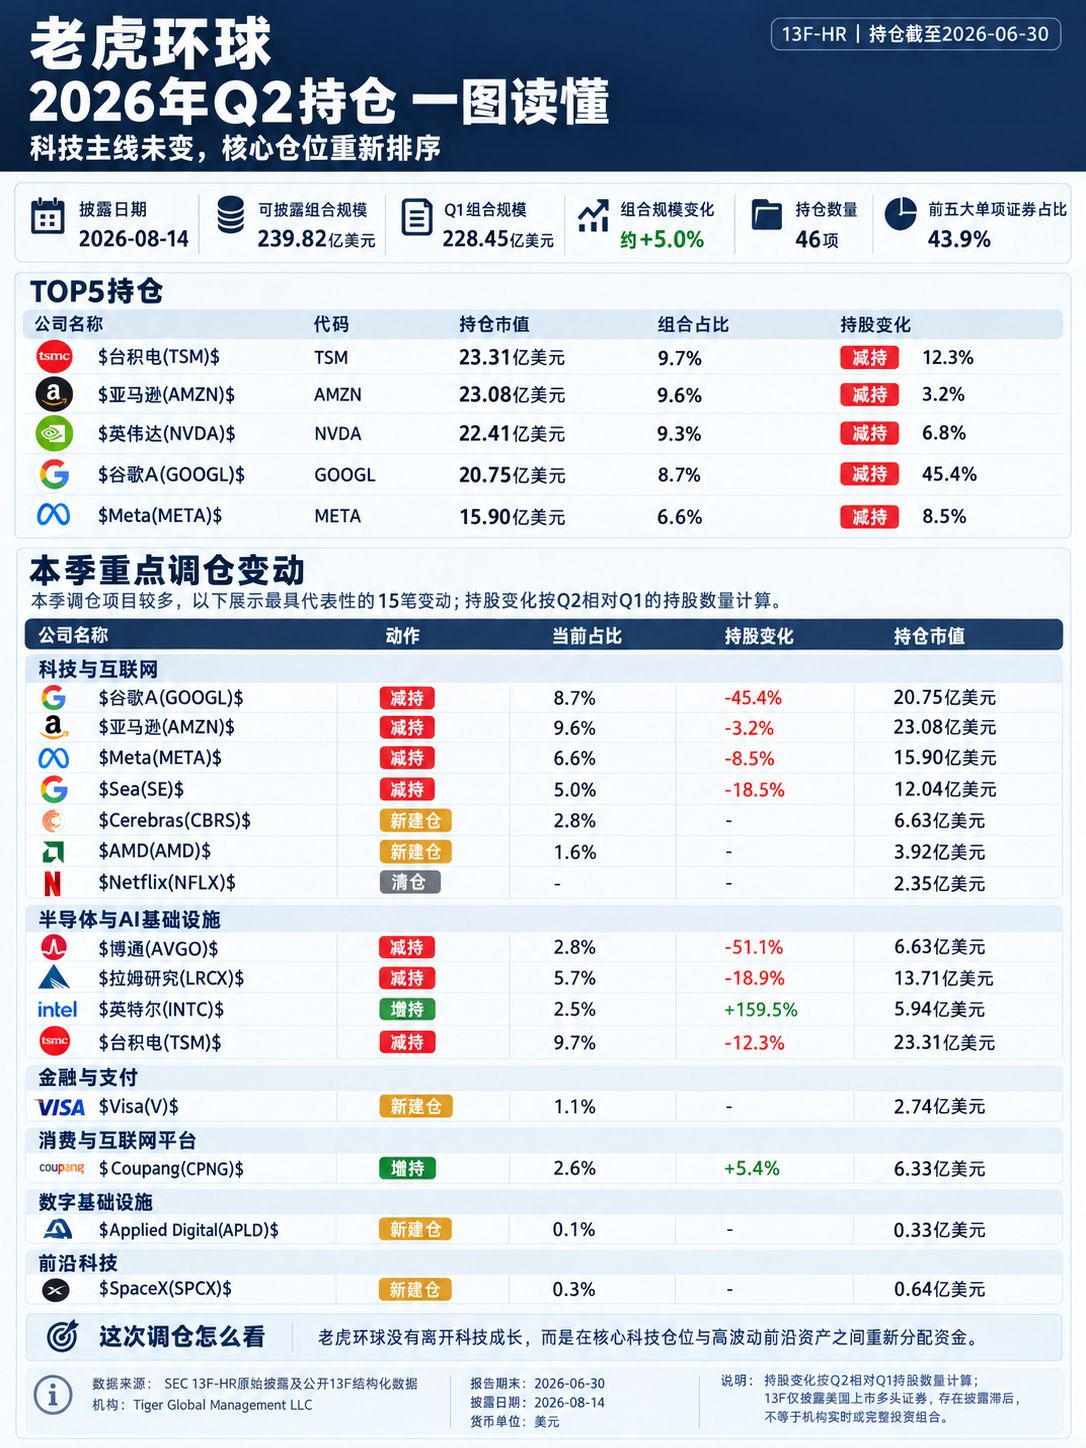
اعتبارًا من 30 يونيو 2026، بلغت قيمة محفظة الأوراق المالية الأمريكية التي كشفت عنها Tiger Global نحو 23.982 مليار دولار، مقارنةً بنحو 22.845 مليار دولار في الربع الأول. وبحسب القيمة السوقية المدرجة في الإفصاح، زاد حجم المحفظة بحوالي 5.0%.
لكن عدد المراكز انخفض من 54 بندًا في الربع الأول (Q1) إلى 46 بندًا. ومع ارتفاع حجم المحفظة وانخفاض عدد المراكز، فهذا يعني أن هذه الجولة أقرب إلى تعديل هيكلي، وليس مجرد زيادة عامة في تعرّض المخاطر.
تتمثل أكبر خمس أوراق مالية منفردة في: TSMC وAmazon وNvidia وGoogle A وMeta، وبمجموع يشكلان حوالي 43.9% من المحفظة. ما تزال هذه الشركات تشكّل مراكز التكنولوجيا الأساسية لدى تيغر جلـوبال، لكن خلال هذا الربع انخفضت أعداد الأسهم في أكبر خمس مراكز بالكامل؛ إذ كان تقليص جوجل A هو الأكثر وضوحًا.
ظهور تقليص في مراكز التكنولوجيا الأساسية
انخفض عدد أسهم Nvidia$NVDA بحوالي 6.8% في Q2، بينما انخفضت TSMC بنحو 12.3%، وMeta بنحو 8.5%، وأما Amazon فانخفضت بنحو 3.2%. ما تزال هذه الشركات ضمن صدارة قائمة المراكز في المحفظة؛ لذلك فإن التفسير الأكثر دقة هو تقليص هامشي للمراكز، وليس الخروج من الخط التقني الرئيسي.
أما Google A فقد انخفضت من حوالي 10.63 مليون سهم في Q1 إلى نحو 5.81 مليون سهم، وبانخفاض في عدد الأسهم يبلغ حوالي 45.4%. ومع ذلك، وبنهاية Q2 لا تزال تمتلك نحو 2.075 مليار دولار، أي ما يمثل 8.7% من المحفظة، وتظل رابع أكبر مركز منفرد.
يشير ذلك إلى أن تيغر جلـوبال قد تكون خفضت جزءًا من تركيزها في بعض أسهم التكنولوجيا الكبيرة، لكنها لم تتخلَّ عن الأصول التكنولوجية ذات الطابع الأساسي/المنصّاتي. وتجدر الإشارة إلى أن نموذج 13F يعكس فقط مراكز نهاية الربع، ولا يمكنه تحديد ما إذا كان التخفيض قد حدث في بداية الربع أو أثناءه أو في نهايته، كما لا يمكن الاستناد إليه لإعادة بناء أسعار التداول الفعلية.
داخل قطاع أشباه الموصلات، ليس هناك انطباع شامل بالهبوط/الجانب السلبي.
تغيّرات مراكز أشباه الموصلات تتميّز بدرجة أعلى. فقد انخفض عدد أسهم شركة برودكوم بحوالي 51.1%، وانخفضت شركة رام للأبحاث بنحو 18.9%، وتراجعت تايوان لصناعة أشباه الموصلات (TSMC) بنحو 12.3%، لكن عدد أسهم إنتل ارتفع من حوالي 1.64 مليون سهم إلى نحو 4.25 مليون سهم، بزيادة تقارب 159.5%.
في الوقت نفسه، ظهرت Cerebras$CBRS وAMD لأول مرة ضمن المحفظة في الربع الثاني (Q2)، وبالتحديد تقابل قيمهما السوقية للمركز بحوالي 663 مليون دولار و392 مليون دولار على التوالي. وعندما ننظر إلى هذه التغيّرات معًا، يتضح أن تيغر جلـوبال لا تقلّل ببساطة مخصصات أشباه الموصلات، بل تعيد اختيار الاتجاه داخل البنية التحتية للرقائق والذكاء الاصطناعي.
قد تعكس تغيّرات المراكز الجديدة والقديمة لدى إنتل وAMD إعادة تقييم للسوق لأدوار مختلفة في سلسلة تصنيع الرقائق والحوسبة العامة ومحركات تسريع الذكاء الاصطناعي. ومع ذلك، هذه مجرد استنتاجات مبنية على تغيّرات المراكز، ولا تعني أن تيغر جلـوبال قدّمت تفسيرًا علنيًا واضحًا لمنطق الاستثمار المحدد.
حدوث بناء المراكز الجديدة والتصفية/الإغلاق في الوقت نفسه
لا يقتصر بناء المراكز الجديدة في هذا الربع على قطاع الرقائق فحسب. فقد ظهرت Visa وApplied Digital وSpaceX لأول مرة ضمن إفصاحات المحفظة. إذ إن لدى Applied Digital حاليًا حوالي 885 ألف سهم، وتبلغ القيمة السوقية للمركز نحو 33.01 مليون دولار؛ بينما تبلغ القيمة السوقية لمركز SpaceX نحو 64.07 مليون دولار.
ومن ناحية أخرى، اختفت في إفصاحات Q2 كل من Netflix وAppLovin وZscaler وProcore Technologies، إضافة إلى بعض مؤشرات البنية التحتية الرقمية؛ ويُعد ذلك إما تصفية (إغلاق) أو عدم إدراجها ضمن الإفصاح. وبما أن نموذج 13F يفصح فقط عن الأوراق المالية الأمريكية المدرجة ضمن نطاق الإيداع، فإن اختفاء المركز لا يثبت أن المؤسسة انسحبت بالكامل من قطاع معيّن، ولا يمكن استبعاد عوامل مثل تغيّر فئة الورقة المالية، أو نقلها إلى كيان استثماري آخر، أو تغير نطاق الإفصاح.
لذلك يمكن اعتبار خطوات التصفية قرائن بحثية، لكنها لا يمكن تفسيرها مباشرة على أنها نفي/رفض لأسس الشركة الأساسية.
الجزء الذي يستحق فعلاً النظر إليه في هذه 13F هو
يمكن تلخيص أبرز التغيّرات في تيغر جلـوبال في الربع الثاني (Q2) في ثلاث نقاط: أولًا، لا تزال أحجام المحفظة في التوسع؛ ثانيًا، تم خفض مراكز أكبر خمس شركات تكنولوجية عمومًا، ما أدى إلى تراجع هامشي في درجة التركّز؛ ثالثًا، توجّهت الأموال نحو أصول مرتبطة بالذكاء الاصطناعي وأشباه الموصلات مثل Cerebras وAMD وIntel، مع إضافة مراكز جديدة مثل Visa وApplied Digital وSpaceX.
يبدو الأمر أقرب إلى إعادة موازنة المخاطر والعائد داخل المسار التقني الرئيسي، وليس التحوّل الكامل إلى نهج دفاعي. والأكثر جدارة بالمتابعة لاحقًا هو ما إذا كانت المراكز الجديدة ستواصل تحقيق زيادات/تعزيز في الربع القادم، وما إذا كان استمرار تقليص المراكز لدى جوجل وإنتل ونفيديا وTSMC وغيرها من المراكز الأساسية سيستمر كذلك.
بجملة واحدة: لا تزال تيغر جلـوبال تراهن على نمو التكنولوجيا في Q2، لكن تركيز إعادة التوازن لم يعد يقتصر على توسيع مراكز التكنولوجيا الأساسية فحسب، بل أصبح إعادة توزيع التمويل بين منصات ناضجة ورقائق ذكاء اصطناعي وأصول متقدمة عالية التقلب.

تابعني، وسأستمر في تتبّع أحدث تغييرات إعادة توزان صفقات المؤسسات المعروفة عالميًا.