#TermMax @TermMax
الحد الأقصى: إقراض DeFi يفكر أكثر مثل سوق السندات
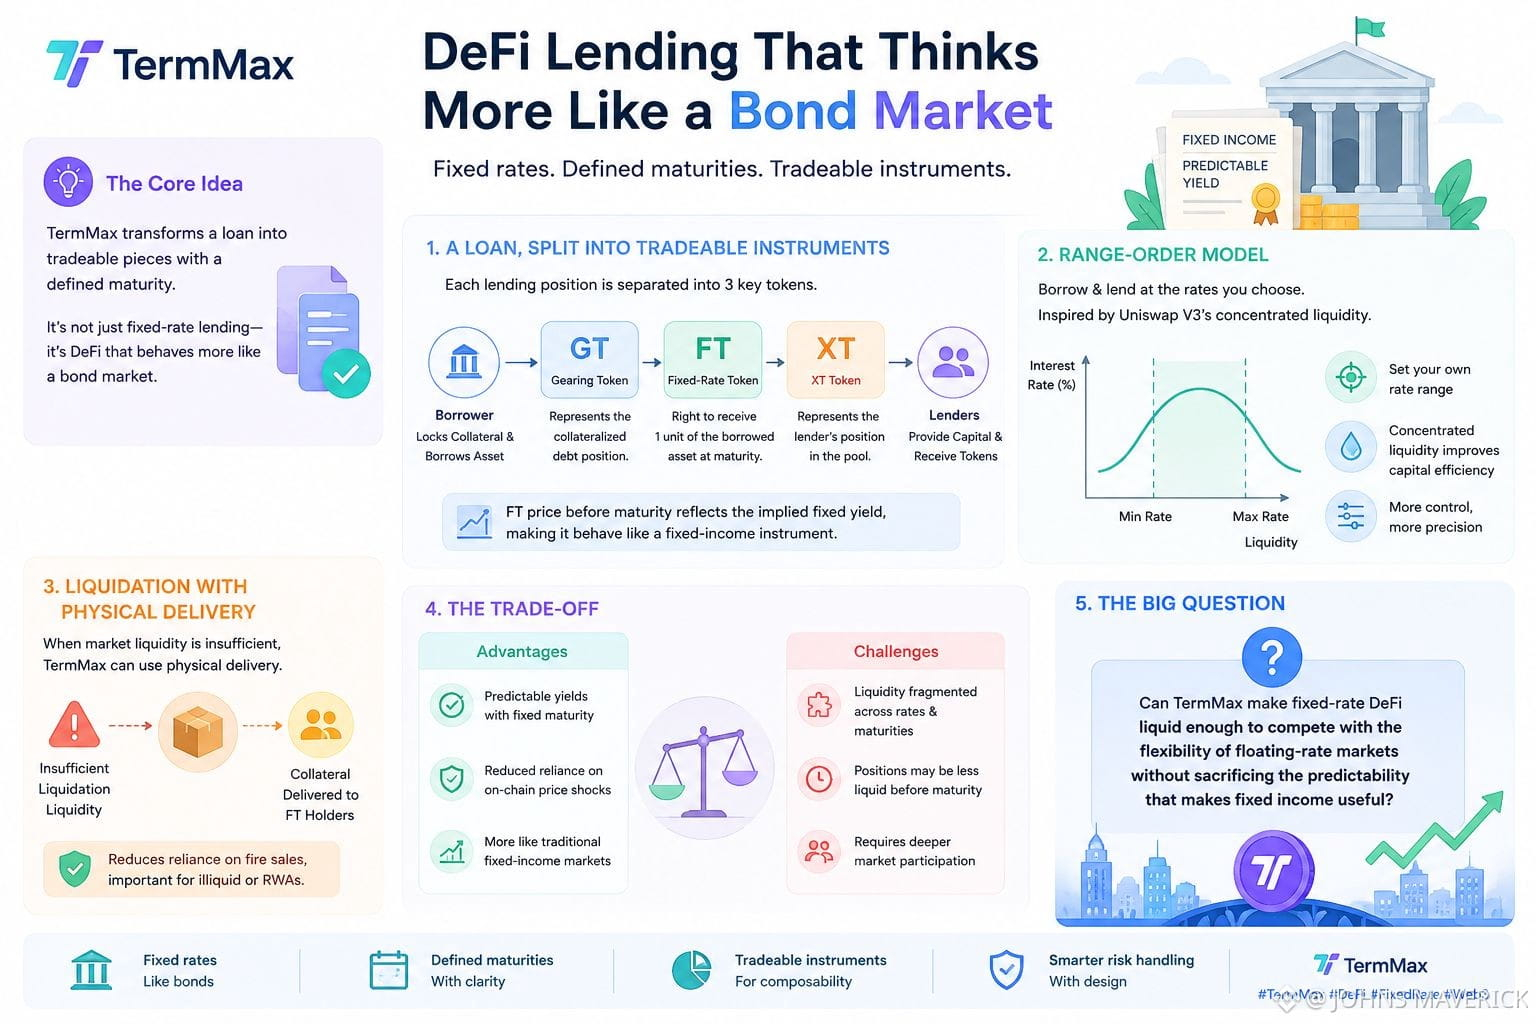
كلما تعمقت في TermMax، أدركت أن الجزء الأكثر إثارة للاهتمام فيه ليس فقط "الإقراض بسعر ثابت". بل الطريقة التي يحول بها البروتوكول القرض إلى أجزاء قابلة للتداول مع أجل استحقاق محدد.
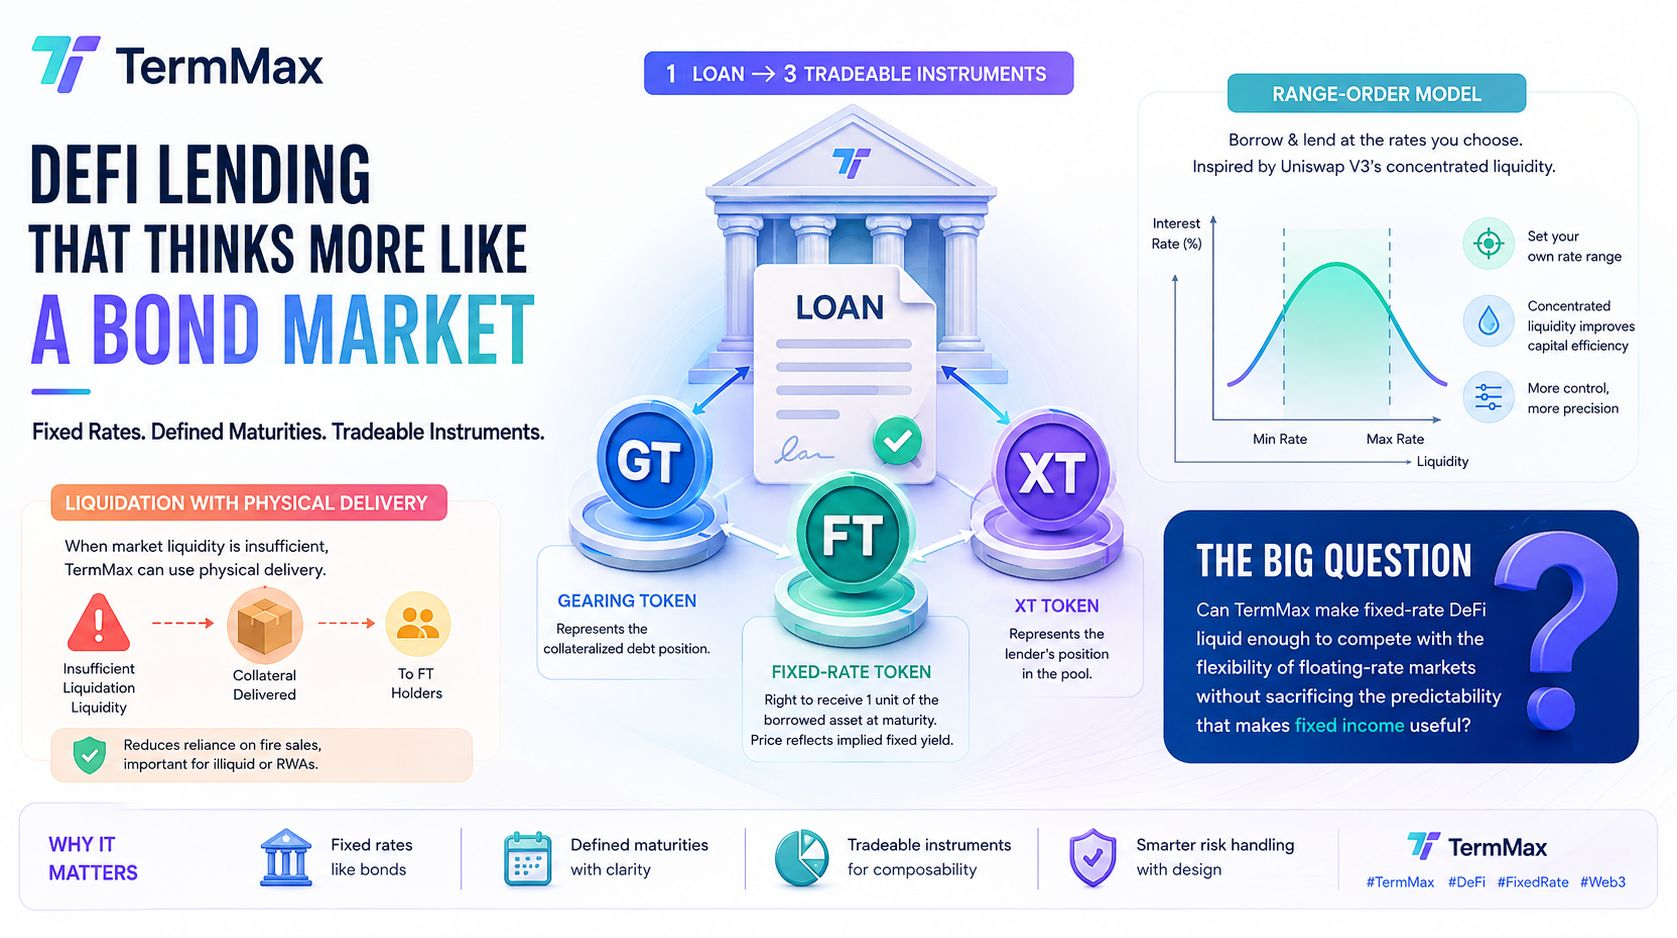
بدلًا من سعر عائم يتغير باستمرار مع الاستفادة، يفصل TermMax المركز إلى أدوات مثل رمز الجِرنج (Gearing Token - GT) ورمز السعر الثابت (Fixed-Rate Token - FT) وXT. يمكن أن يمثل FT الحق في استلام وحدة واحدة من الأصل المقترض عند الاستحقاق، بينما يعكس سعره قبل الاستحقاق العائد الثابت الضمني. وهذا يجعل مركز الإقراض يتصرف أكثر مثل أداة دخل ثابت منه مثل إيداع DeFi تقليدي.
كما وجدت نموذج أوامر النطاق مثيرًا للاهتمام. يستعير TermMax فكرة من سيولة Uniswap V3 المركزة، لكنه يطبقها على أسعار الفائدة: يمكن لمشاركي السوق تحديد نطاقات لأسعار الاقتراض أو الإقراض بدل قبول منحنى واحد جامد.
واستوقفني اختيار تصميم آخر: إذا أصبحت سيولة التصفية غير كافية، يمكن لـ TermMax استخدام التسليم الفعلي، مما يسمح بتسليم الضمانات إلى حاملي FT بدل الاعتماد على البيع في السوق بالكامل. وقد يهم ذلك بالنسبة للأصول التي تكون فيها السيولة الفورية محدودة.
المقايضة واضحة: يحسن أجل الاستحقاق الثابت من إمكانية التنبؤ، لكن السيولة قد تتجزأ عبر معدلات وأجال استحقاق مختلفة.
لذا فالسؤال الذي بقي معي هو: هل يمكن لـ TermMax أن يجعل DeFi بسعر ثابت سائلًا بدرجة كافية للمنافسة مع مرونة أسواق السعر العائم دون التضحية بإمكانية التنبؤ التي تجعل الدخل الثابت مفيدًا؟
#DeFi #FixedRate #Web3
$NVDAB
$SOL
$AT