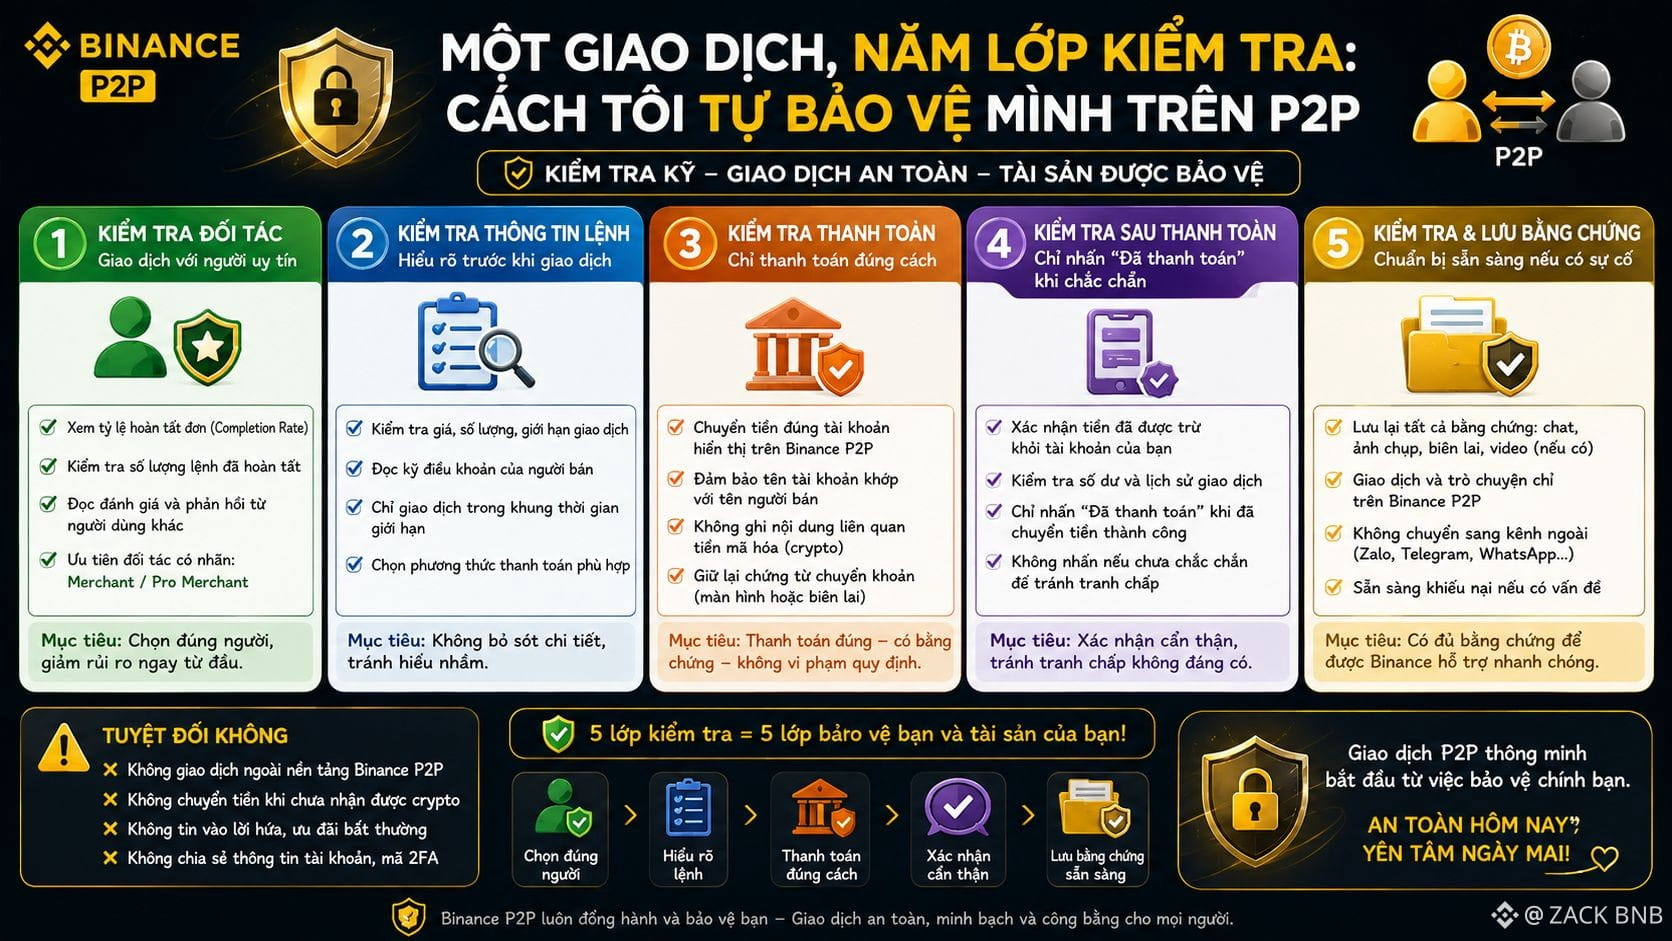
لاحظت بعد một وقت 거래 P2P بشكل متكرر، بدأت تدريجيًا في تشكيل خمس “طبقات” قبل الضغط على أي زر مهم.
الطبقة الأولى هي التدقيق في ملف الشريك: معدل الإنجاز (completion rate)، عمر الحساب، والتغذية الراجعة الحقيقية من صفقات سابقة—وليس النظر إلى سعر جيد ثم التسرع في تنفيذ أمر.
الطبقة الثانية هي مطابقة اسم صاحب الحساب البنكي الذي يتم تحويل الأموال إليه: يجب أن يطابق اسم KYC تمامًا. إذا كان هناك اختلاف في الاسم، أرفض الاستلام، دون أي استثناء.
الطبقة الثالثة هي فتح تطبيق البنك بنفسي للتحقق من الرصيد الذي سيتم استلامه فعليًا، ولا أثق أبدًا بفواتير/إيصالات مصوّرة من الشاشة، حتى لو بدت “حقيقية” جدًا.
الطبقة الرابعة هي الحفاظ على جميع المناقشات داخل إطار الدردشة الخاص بالطلب (order). أرفض أي اقتراح للانتقال إلى قناة تواصل أخرى، حتى لو كانت الأسباب تبدو منطقية.
الطبقة الخامسة هي حفظ Order ID، واللقطات المصوّرة، وسجل الدردشة منذ البداية—تحسبًا للحاجة إلى فتحها عند التقديم على نزاع/شكوى لاحقًا.
وفقًا لطريقتي في النظر، فإن هذه الطبقات الخمس لا تقضي نهائيًا على جميع المخاطر، لكنها تكفي لقطع معظم—إن لم يكن أغلب—الحِيَل الاحتيالية الشائعة التي رأيتها من قبل.
#binancep2pantoan @Binance Vietnam