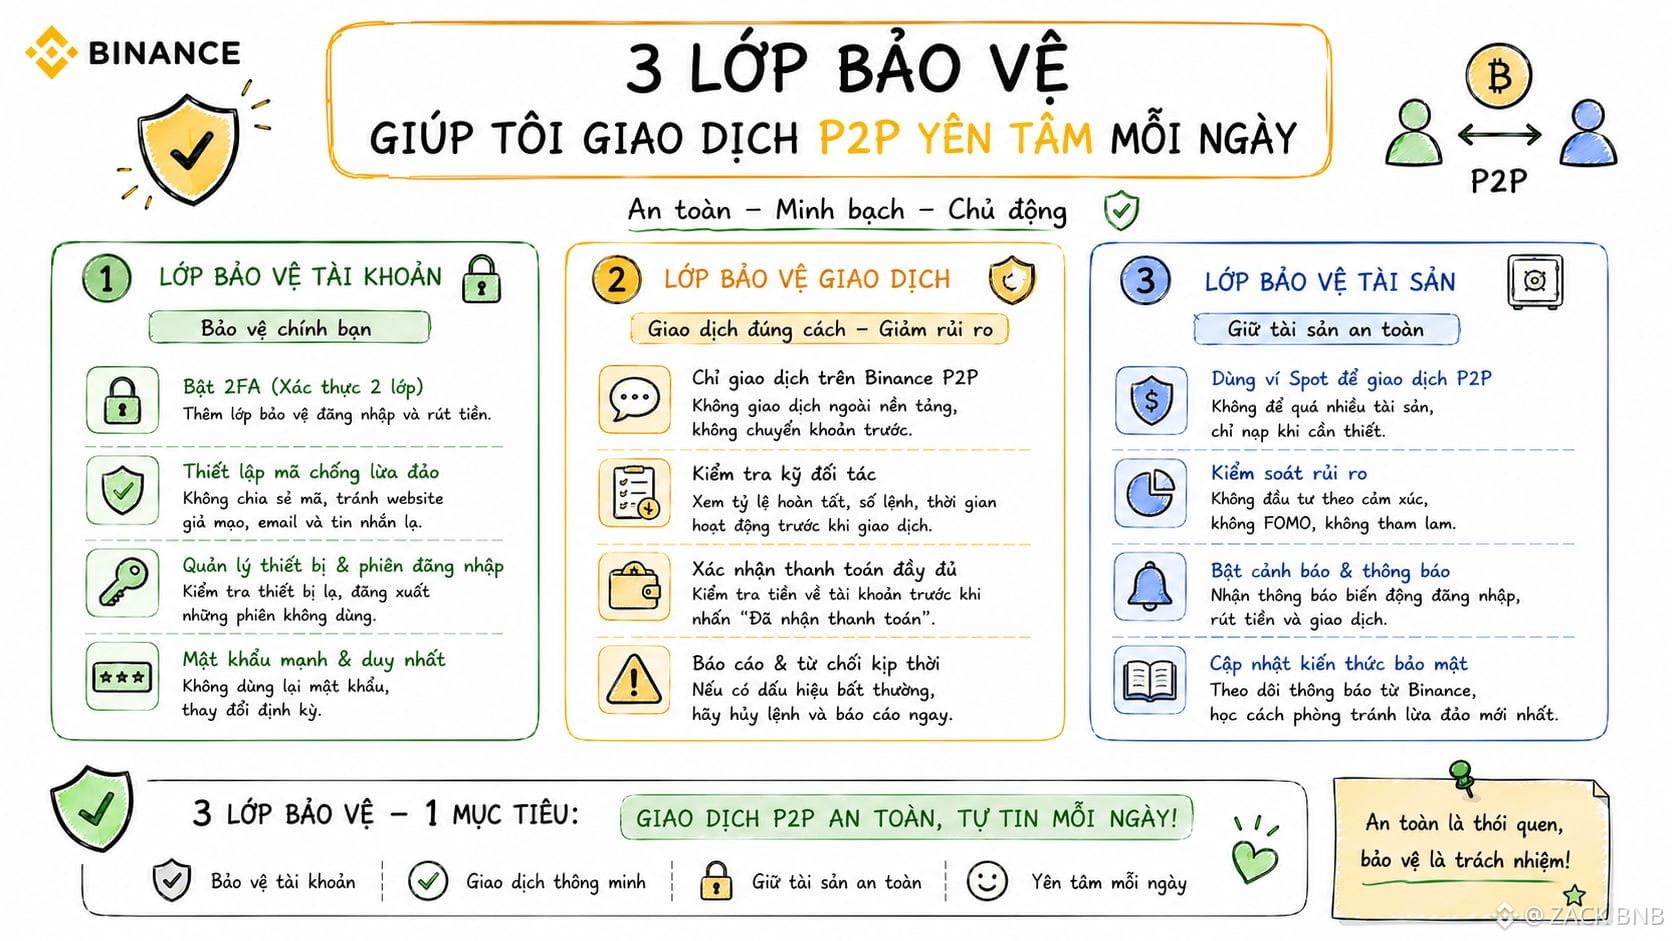
لاحظتُ ثلاث طبقات حماية لنفسي بناءً على كل يوم عند إجراء معاملات P2P، والأمر ليس ميزة منصّة بحد ذاتها، بل عادةٌ بَنَيتُها بنفسي بعد عدة مرات كدتُ أتعرض فيها لسيناريوهات خطرة، خصوصًا عندما علمتُ أن إجمالي حجم USDT الخاص بـ P2P في فيتنام قد وصل إلى 290 مليون دولار، حيث تستحوذ Binance على أكثر من 92,5% من الحصة السوقية—وهو حجم كافٍ ليقع ضمن نطاق اهتمام شبكات الاحتيال.
الطبقة الأولى هي دائمًا تفضيل الشركاء الذين لديهم معدل إتمام (completion rate) يزيد عن 98% وأن تكون أعمار الحسابات قديمة بما يكفي. أقبل بسعر أقل قليلًا مقابل الحصول على مزيد من الأمان.
الطبقة الثانية هي مبدأ «إذا لم ترَ المال في البنك فلن يتم الإفراج»، وتتطلب الالتزام المطلق بتجاهل أي إيصالات أو فواتير على شكل صور شاشة مهما بدت واقعية—لا توجد استثناءات، سواء كان الطرف مألوفًا أم غريبًا.
الطبقة الثالثة هي التواصل فقط ضمن الإطار الصحيح لمحادثة الطلب (order)، ولا أجيب أبدًا عندما تتم الإشارة إلى تحويل القناة إلى مكان آخر.
ومن وجهة نظري، فإن هذه العادات الثلاث أهمّ كلما عرفتُ أن حجم الخسائر الناتجة عن الاحتيال الإلكتروني في كامل منطقة جنوب شرق آسيا قد تجاوز علامة 114 مليار دولار في عام 2025—أي ما يعادل ثلاثة أضعاف ما كانت عليه قبل عامين فقط.
#binancep2pantoan @Binance Vietnam