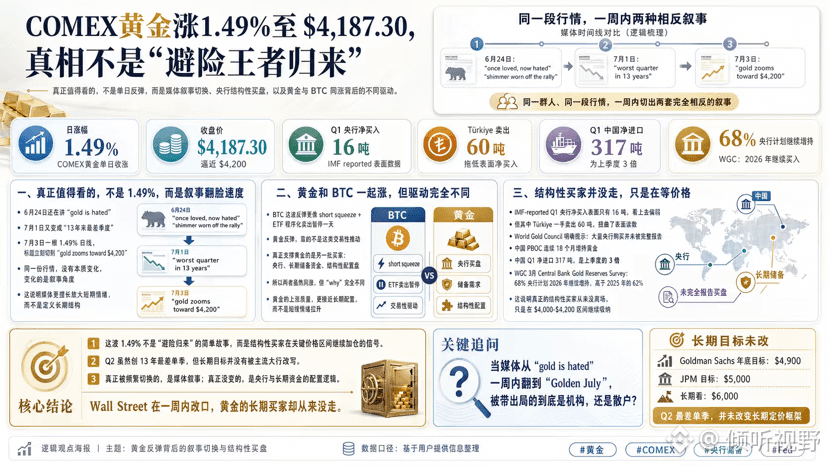

ارتفع COMEX الذهب بنسبة 1.49% ليصل إلى 4,187.30 دولار، ونُقِلَت عناوين الإعلام بسرعة إلى “عودة ملك الملاذات”. لكن لنرَ خط التوقيت الخاص بـ CNBC: في 24 يونيو كان العنوان لا يزال يروج لـ “once loved, now hated” و“shimmer worn off the rally”، وفي 1 يوليو تغيّر إلى “worst quarter in 13 years”، ثم في 3 يوليو ظهر شمعة يومية بنسبة 1.49% ليصبح العنوان “gold zooms toward $4,200”. نفس المجموعة من الناس، ونفس قطاع السوق، سرديتان متعاكستان بالكامل خلال أسبوع.
الجوهر الحقيقي ليس أن الذهب ارتد بنسبة 1.49%، بل أن هذه الموجة ارتفعت مع $BTC —لكن “السبب” مختلف تمامًا. BTC يعتمد على short squeeze مع تعليق بيع برمجي من خلال صناديق ETF ليوم واحد، بينما الذهب يعتمد على شريحة مشترين مختلفة تمامًا. مبيعات/مشتريات صافي البنوك المركزية وفق تقرير IMF في الربع الأول تبدو على السطح ضعيفة (16 طنًا فقط، حيث باعت تركيا 60 طنًا دفعة واحدة)، لكن مجلس الذهب العالمي World Gold Council يصرّح بأن المشتريات الكبيرة كانت غير مُبلّغ عنها. كما أن PBOC التابعة للصين قامت بزيادة حيازاتها على نحو متواصل لمدة 18 شهرًا، وأن صافي الواردات في الربع الأول البالغ 317 طنًا يزيد عن مثليّه مقارنة بالربع السابق. وتأكيد مسح مجلس الذهب العالمي لشهر مارس حول “Central Bank Gold Reserves Survey” جاء واضحًا: 68% من البنوك المركزية عالميًا تخطط لمواصلة زيادة الحيازات في 2026، مقارنةً بـ 62% في 2025.
في الربع الثاني، سجّل الذهب أسوأ أداء ربع سنوي منذ 13 عامًا، والإعلام استمر في الترويج لسردية الهبوط. لكن هل غيّر Goldman Sachs هدفه لنهاية العام عند 4,900 دولار، وJPM هدفه 5,000 دولار (وعند النظرة طويلة الأجل 6,000 دولار) حتى اليوم؟ لا. هذه الـ 1.49% ليست “عودة الملاذات”، بل إشارة إلى أن المشترين الهيكليين كانوا يضيفون مراكزهم ضمن نطاق 4,000 إلى 4,200—هم لم يغادروا أصلًا، فقط كانوا ينتظرون السعر.
خلال أسبوع واحد، قلبت وول ستريت سردية “الذهب مُكروه” إلى “Golden July”. نفس السوق، سرديتان. برأيك، في هذه العملية، من تم إخراجه خارج الصورة عبر وسائل الإعلام: المؤسسات أم الأفراد؟
#黄金 #COMEX #央行储备 #Fed $XAU