


بقلم سوراب ديسباندي
تم تجميعها بواسطة: لوفي، فورسايت نيوز
استحوذت Coinbase على Deribit مقابل 2.9 مليار دولار، وهو أكبر حدث اندماج واستحواذ في تاريخ العملات المشفرة.
والشيء نفسه ينطبق على تاريخ العلوم والتكنولوجيا. استحوذت شركة جوجل على 261 شركة حتى الآن. وقد أدت هذه الاستحواذات إلى ظهور منتجات مثل Google Maps، وGoogle AdSense، وGoogle Analytics. ولعل أبرز هذه التطورات كان استحواذ جوجل على يوتيوب في عام 2020 مقابل 1.65 مليار دولار. في الربع الأول من عام 2025، حقق موقع يوتيوب إيرادات بقيمة 8.9 مليار دولار، وهو ما يمثل 10% من إجمالي إيرادات شركة Alphabet (الشركة الأم لـ Google). على غرار Google، أجرت Meta 101 عملية استحواذ حتى الآن. إن Instagram وWhatsApp وOculus هي أمثلة بارزة. من المتوقع أن يحقق Instagram أكثر من 65 مليار دولار من الإيرادات السنوية في عام 2024، وهو ما يمثل أكثر من 40% من إجمالي إيرادات أعمال Meta.
هل هو شراء جاهز أم بناء من الصفر؟
لم يعد قطاع العملات المشفرة صناعة ناشئة. تُقدّر أعداد مستخدمي العملات المشفرة بـ 659 مليونًا، وتمتلك Coinbase أكثر من 105 ملايين مستخدم، بينما يبلغ عدد مستخدمي الإنترنت عالميًا نحو 5.5 مليار. وبالتالي، وصلت نسبة مستخدمي العملات المشفرة إلى 10% من إجمالي مستخدمي الإنترنت. هذه الأرقام مهمة لأنها تساعدنا على تحديد مصادر النمو في المرحلة التالية.
زيادة عدد المستخدمين هي طريقة نمو واضحة. حاليًا، نملك حالات استخدام للبلوكتشين في المجال المالي فقط. إذا اعتمدت تطبيقات أخرى تقنية البلوك تشين كأساس بنيوي، فإن حجم السوق بأكمله سيتوسع بشكل كبير. الحصول على مستخدمين حاليين، والبيع المتقاطع (cross-selling)، وزيادة الإيراد من كل مستخدم، كلها طرق يمكن من خلالها للشركات القائمة تحقيق نمو.
عندما يتأرجح البندول نحو الاستحواذ
يعالج الاستحواذ ثلاثة مشاكل رئيسية لا يمكن للتمويل وحده حلها. أولًا، في المجالات شديدة التخصص حيث المهندسون ذوو الخبرة نادرون، يساعد الاستحواذ في الحصول على المواهب. ثانيًا، في بيئة تتزايد فيها تكلفة النمو الطبيعي، يساعد الاستحواذ في الحصول على المستخدمين. ثالثًا، يعزز الاستحواذ التكامل التقني بحيث يمكن للبروتوكول أن يتجاوز حالات الاستخدام الأصلية. سنبحث هذه القضايا أكثر لاحقًا بالاقتران مع أمثلة من الصناعة.
نحن على أعتاب موجة جديدة من عمليات الاندماج والاستحواذ في العملات المشفرة. استحوذت Coinbase على Deribit بمبلغ قياسي قدره 2.9 مليار دولار؛ واستحوذت Kraken على منصة NinjaTrader لتداول العقود الآجلة/التجزئة الخاضعة لتنظيم لجنة تداول السلع الآجلة (CFTC) بمبلغ 1.5 مليار دولار؛ واستحوذ Ripple على الوسيط الرئيسي متعدد الأصول Hidden Road مقابل 1.25 مليار دولار. كما عرض شراء Circle لكن تم رفضه.
تعكس هذه الصفقات الأولويات المتغيرة باستمرار في هذا المجال. أرادت Ripple قنوات التوزيع والامتثال؛ وسعت Coinbase إلى أحجام تداول الخيارات (options)؛ وهدفت Kraken إلى سد فجوة المنتجات. تنبع هذه الاستحواذات من اعتبارات استراتيجية والبقاء والتموضع التنافسي.
يمكن للجدول أدناه أن يساعدك على فهم ما تفكر فيه الشركات القائمة عند النظر بين بناء حل من الصفر أو الاستحواذ.
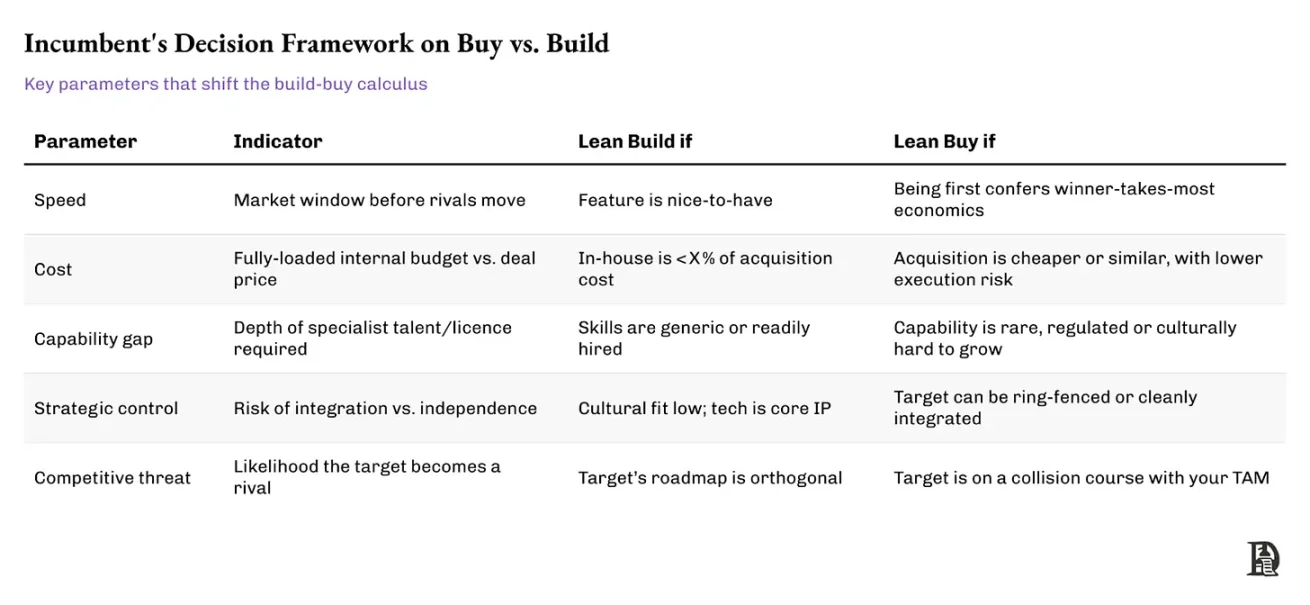
على الرغم من أن الجدول يلخص عوامل المفاضلة الرئيسية بين بناء الشركات من الصفر أو قرار الاستحواذ، فإن الشركات القائمة غالبًا ما تعتمد عند اتخاذ قرار حاسم على إشارات مميزة خاصة. مثال جيد هو أن Stripe استحوذت في 2020 على Paystack في نيجيريا. يعني بناء البنية التحتية ذاتيًا في أفريقيا التعامل مع تفاصيل تنظيمية وتكامل محلي وصعوبات تعلّم حادة مثل تجنيد التجار.
اختارت Stripe الاستحواذ. كانت Paystack قد حلّت مشكلات الامتثال المحلي، وأنشأت قاعدة تجار، وأثبتت قدرتها على التوزيع. تحقق استحواذ Stripe على عدة شروط، مثل السرعة (الحصول على ميزة السبق في سوق متنامٍ باستمرار)، والفجوة في القدرات (خبرة محلية)، والتهديد التنافسي (أن تصبح Paystack منافسًا إقليميًا). وقد أدى ذلك إلى تسريع توسع Stripe عالميًا دون تشتيت انتباهها عن أعمالها الأساسية.
قبل أن نتعمق في أسباب حدوث الصفقات، هناك سؤالان يستحقان التفكير: لماذا يجب على المؤسسين التفكير في أن يتم الاستحواذ عليهم؟ ولماذا تُعد هذه اللحظة الحالية وقتًا مهمًا للنظر في هذا الأمر؟
يمكن أن يكون الاستحواذ بمثابة دفعة مُحفِّزة
لماذا صارت البيئة الكلية الحالية مواتية للاستحواذ؟
بالنسبة للبعض، يتعلق الأمر بسيولة الخروج. وبالنسبة لآخرين، هو الوصول إلى قنوات توزيع أكثر استمرارية لضمان التنمية على المدى الطويل، أو أن تكون جزءًا من منصة قادرة على تضخيم التأثير. وبالنسبة لكثيرين، إنها طريقة لتجنب طريق رأس المال الاستثماري الضيق بشكل متزايد؛ فاليوم أصبح رأس المال الاستثماري أكثر ندرة من أي وقت مضى، وتوقعات المستثمرين أعلى، والوقت أكثر إلحاحًا.
المدّ لا يرفع كل السفن
سوق رأس المال الاستثماري يتأخر عن السوق السائلة بعدة أشهر. عادةً، كلما بلغ سعر البيتكوين ذروته، يحتاج نشاط رأس المال الاستثماري إلى أشهر أو عدة أرباع لتهدأ. انخفض رأس المال الاستثماري في قطاع العملات المشفرة بأكثر من 70% منذ ذروة 2021، وعادت القيمة التقديرية (الوسيط) إلى مستويات 2019-2020. أعتقد أن هذا ليس مجرد تراجع مؤقت.
دعوني أشرح السبب. باختصار: عوائد رأس المال الاستثماري انخفضت، بينما زادت تكلفة رأس المال. وبسبب تكلفة الفرصة الأعلى، يقل عدد رأس المال الاستثماري الذي يلاحق الصفقات. لكن لأسباب خاصة بقطاع العملات المشفرة، تأثرت البنية السوقية بالنمو الكبير في عدد الأصول. كنت أتابع هذا الرسم البياني، ويجب أن يكون لدى معظم أعمال الرموز إدراك لذلك. مجرد أن إصدار الرموز الجديدة سهل ليس سببًا حكيمًا للقيام بذلك. رأس المال على الإنترنت محدود. ومع كل إصدار أصل جديد، تقل السيولة التي تلاحقه، كما يظهر في الرسم البياني أدناه.
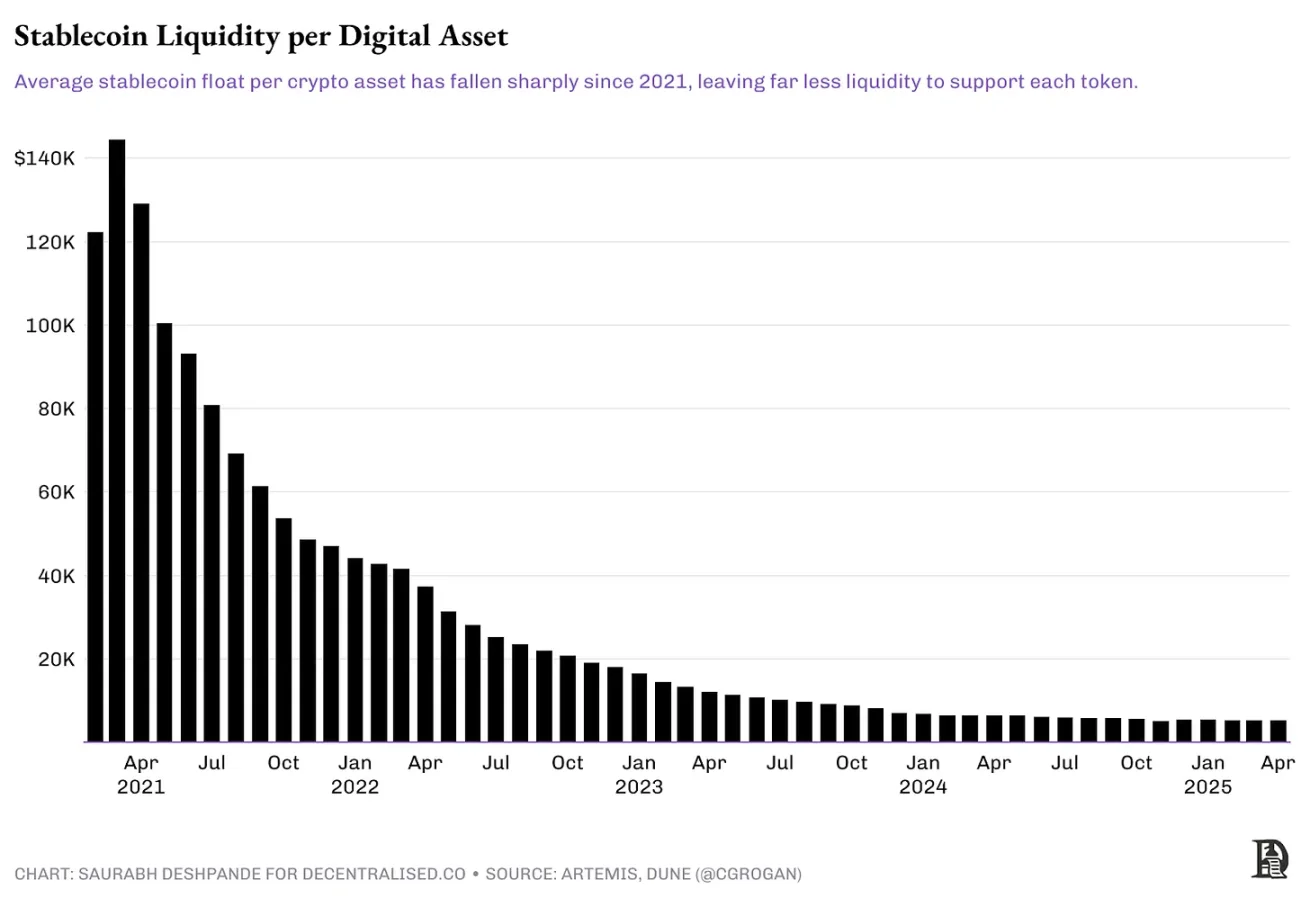
كل رمز يدعمه رأس مال مغامر ويُطلق مع تقييم مرتفع للغاية عند التخفيف الكامل (FDV) يحتاج إلى سيولة كبيرة ليصل إلى قيم سوقية بمئات الملايين، بل وحتى المليارات. على سبيل المثال، تم إطلاق رمز EigenLayer EIGEN بسعر 3.9 دولارات، مع تقييم بالتخفيف الكامل يبلغ 6.5 مليار دولار. كانت نسبة التداول عند الإطلاق نحو 11%، مما يعني قيمة سوقية تقارب 720 مليون دولار. حاليًا، تبلغ نسبة التداول نحو 15%، وتقييم التخفيف الكامل يقارب 1.4 مليار دولار. بعد عدة جولات فتح/إفراج، دخل 4% من العرض إلى التداول منذ أول إصدار. منذ الإطلاق، انخفض سعر الرمز بنحو 80%. للعودة إلى تقييم الإصدار، ومع زيادة كمية العرض، يحتاج السعر إلى الارتفاع بنسبة 400%.
ما لم يكن بإمكان الرمز فعلاً أن يتراكم له قيمة، فلن يكون لدى المشاركين في السوق أي سبب لطلب هذه الرموز، خاصة في سوق لديه خيارات استثمارية كثيرة. من المحتمل أن معظم هذه الرموز لن تصل أبدًا إلى تقييماتها الأصلية مرة أخرى. لقد راجعت إيرادات كل المشاريع على Token Terminal خلال 30 يومًا، ولم يتجاوز الدخل الشهري مليون دولار إلا ثلاثة مشاريع (Tether وTron وCircle). عدد المشاريع التي تجاوز دخلها الشهري 100 ألف دولار لا يتجاوز 14 مشروعًا. ومن بين هذه الـ 14، يمتلك 8 منها رموزًا، أي أنها ذات قيمة استثمارية.
وهذا يعني أن المستثمرين الأفراد إما لا يستطيعون الخروج، أو يتعين عليهم الخروج بخصم معين. وتؤدي نتيجة ضعف أداء السوق الثانوية إلى ضغوط على عوائد شركات رأس المال الاستثماري من استثماراتها. وهذا سيجعل استراتيجيات الاستثمار أكثر حذرًا. لذا يجب أن تجد المنتجات إما نقطة توافق المنتج مع السوق (PMF)، أو أن تكون شيئًا جديدًا لم نجربه بعد، لتمتاز بجذب المستثمرين والحصول على علاوة تقييم. المنتج الذي يملك فقط حدًا أدنى من المنتج القابل للتطبيق (MVP) وبدون مستخدمين يصعب عليه جذب المستثمرين. لذلك، إذا كنت تبني «طبقة توسيع بلوك تشين» أخرى، فمن المحتمل جدًا أن تكون فرصك في نيل اهتمام المستثمرين الممتازين منخفضة.
لقد رأينا حدوث ذلك بالفعل. كما ذكرنا في مقال (تتبع رأس المال الاستثماري)، فإن تدفق رأس المال الاستثماري الشهري إلى مجال العملات المشفرة انخفض من ذروة 230 مليار دولار في 2022 إلى 60 مليار دولار في 2024. كما انخفض عدد جولات التمويل الإجمالي من 941 جولة في الربع الأول من 2022 إلى 182 جولة في الربع الأول من 2025، ما يشير إلى نهج أكثر حذرًا من جانب المستثمرين.
لماذا الآن؟
فما الذي سيحدث بعد ذلك؟ قد يكون الاستحواذ أكثر جدوى من جولة تمويل جديدة تمامًا. ستلاحق الجهات التي لديها بالفعل دخل الأسواق المتخصصة التي يمكنها سد نقاطها العمياء. البيئة الحالية تدفع الفرق نحو المزيد من الاندماج. تجعل أسعار الفائدة المرتفعة رأس المال مكلفًا؛ وتثبت معدلات تبنّي المستخدمين، ما يجعل النمو الطبيعي أكثر صعوبة؛ وتبدو فعالية حوافز الرموز أقل من السابق؛ وفي الوقت نفسه، يجبر التنظيم الفرق على تحقيق الاحتراف بشكل أسرع. كل هذه العوامل تدفع قطاع العملات المشفرة إلى اعتبار الاستحواذ وسيلة للنمو. وهذه المرة، تبدو عمليات الاندماج والاستحواذ في مجال العملات المشفرة أكثر تعقّلًا وتركيزًا من الدورات السابقة. سنناقش الأسباب في الجزء التالي.
دورات الاندماج والاستحواذ
تاريخيًا، شهد القطاع المالي التقليدي خمسًا إلى ست موجات كبيرة من الاندماج والاستحواذ، وقد نتجت هذه الموجات عن عوامل مثل تخفيف التنظيم، والتوسع الاقتصادي، ورأس المال الرخيص، أو التغيير التقني. كانت الموجات المبكرة مدفوعة بالتكامل الرأسي وطموحات الاحتكار؛ بينما ركزت الموجات اللاحقة على التآزر، أو التنويع، أو التأثير العالمي. لا نحتاج إلى دراسة تاريخ الاندماج والاستحواذ الممتد لمئة عام بالتفصيل؛ ببساطة: عندما يتباطأ النمو ويصبح رأس المال وفيرًا، تتسارع عمليات الدمج.
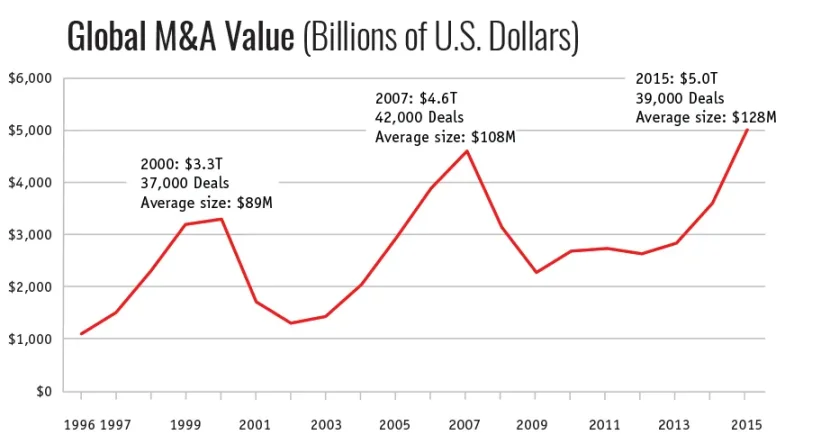
المصدر: منتدى حوكمة الشركات في كلية الحقوق بجامعة هارفارد
كيف نفسر المراحل المختلفة لعمليات الاندماج والاستحواذ في مجال العملات المشفرة؟ الأمر مشابه لما رأيناه في السوق التقليدي على مدى عقود. عادة ما يكون نمو الصناعات الناشئة موجيًّا وليس خطيًا. تعكس كل موجة من موجات الاندماج والاستحواذ احتياجات مختلفة في منحنى نضج الصناعة: من بناء المنتج، إلى إيجاد توافق المنتج مع السوق، ثم إلى جذب المستخدمين، وصولًا إلى تأمين قنوات التوزيع أو الامتثال أو قدرات الدفاع.
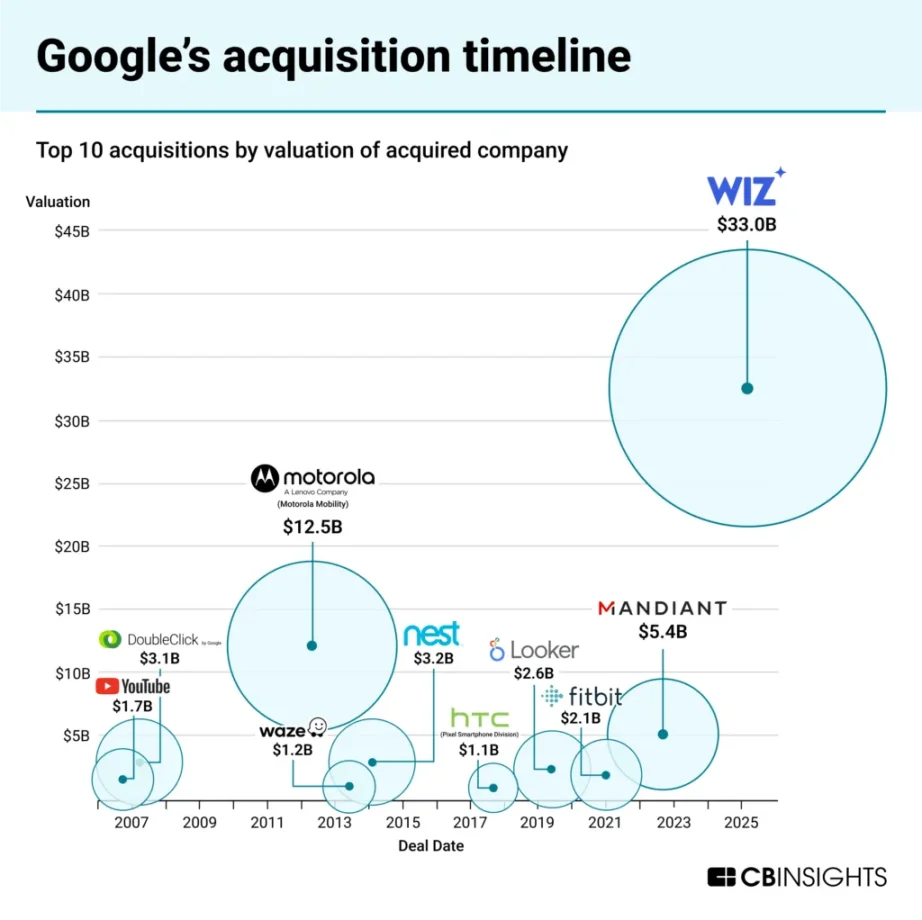
المصدر: CBInsights
لقد رأينا هذا في عصر الإنترنت المبكر وكذلك في عصر الإنترنت عبر الهاتف المحمول. تذكّر في منتصف 2005: استحوذت Google على نظام Android. كانت هذه رهانًا استراتيجيًا بأن الأجهزة المحمولة ستصبح المنصة الحاسوبية المهيمنة. ووفقًا لما ورد في كتاب (Androids: The Team That Built Android) لمهندس أقدم في Android موظف Google Chet Haase:
في عام 2004، بلغ شحن أجهزة الكمبيوتر الشخصية في العالم 178 مليون جهاز. وفي نفس الفترة، بلغ شحن الهواتف الذكية 675 مليون جهاز، أي ما يقارب أربعة أضعاف أجهزة الكمبيوتر الشخصية، لكن أداء المعالجات والذاكرة كان قريبًا من أجهزة الكمبيوتر الشخصية لعام 1998.
كان سوق أنظمة التشغيل للهواتف المحمولة مشتتًا ومقيّدًا. كانت Microsoft تفرض رسوم ترخيص على Windows Mobile، وكان نظام Symbian يُستخدم بشكل أساسي على أجهزة Nokia، وكان نظام Blackberry يعمل فقط على أجهزة الشركة نفسها. وقد أوجد ذلك فرصة استراتيجية لتطوير منصة مفتوحة.
اغتنمت Google هذه الفرصة واستحوذت على نظام تشغيل مجاني مفتوح المصدر، يمكن للمصنعين اعتماده دون دفع رسوم ترخيص باهظة، ودون الحاجة إلى بناء نظام تشغيل من الصفر. وقد أدى هذا النهج الديمقراطي إلى تمكين مصنعي الأجهزة من التركيز على نقاط قوتهم، مع الاستفادة من منصة معقدة يمكنها منافسة نظام iOS الذي تسيطر عليه Apple بشكل صارم. كانت Google تستطيع بناء نظام تشغيل من الصفر، لكن الاستحواذ على Android منحها السبق وساعدها في مواجهة الهيمنة المتزايدة لأبل. بعد عشرين عامًا، تأتي 63% من حركة الإنترنت من الأجهزة المحمولة، و70% من حركة الإنترنت على الهاتف المحمول تنتج عبر نظام Android. توقعت Google التحول من أجهزة الكمبيوتر الشخصية إلى الأجهزة المحمولة، وساعدها استحواذ Android في ترسيخ الريادة في البحث عبر الهاتف المحمول.
كانت فترة 2010s هي عصر الصفقات المرتبطة بالبنية التحتية السحابية. ففي 2016، استحوذت Microsoft على LinkedIn مقابل 26 مليار دولار، بهدف دمج بيانات الهوية والبيانات المهنية الخاصة بـ Office وAzure وDynamics. وفي 2015، استحوذت أمازون على Annapurna Labs لبناء رقائقها المخصصة وتوفير قدرات الحوسبة الطرفية لـ AWS، ما يشير إلى أن التكامل الرأسي للبنية التحتية أصبح مهمًا بشكل متزايد.
ظهور هذه الدورات ناتج عن أن كل مرحلة من تطور الصناعة تحمل عوامل تقييد مختلفة. في البداية، كان العامل الحاسم هو سرعة طرح المنتج. لاحقًا، أصبح التركيز على جذب المستخدمين. وفي النهاية، أصبحت الوضوح التنظيمي وقابلية التوسع والاستدامة عناصر حاسمة. يُعدّ الاستحواذ طريقة لضغط الوقت على الفائزين في الصناعة؛ فهم يشترون التراخيص بدلًا من التقديم، ويستحوذون على فريق بدلًا من التوظيف، ويشترون بنية تحتية بدلًا من بنائها من الصفر.
لذا، فإن إيقاع عمليات الاندماج والاستحواذ في مجال العملات المشفرة يعكس ما يحدث في السوق التقليدي. التكنولوجيا مختلفة، لكن البديهيات واحدة.
موجات ثلاث من عمليات الاندماج والاستحواذ في العملات المشفرة
فكّر في الأمر جيدًا: شهد قطاع العملات المشفرة في عمليات الاندماج والاستحواذ ثلاث مراحل مختلفة. كل مرحلة تُمليها متطلبات السوق في ذلك الوقت والحالة التقنية للمنظومة.
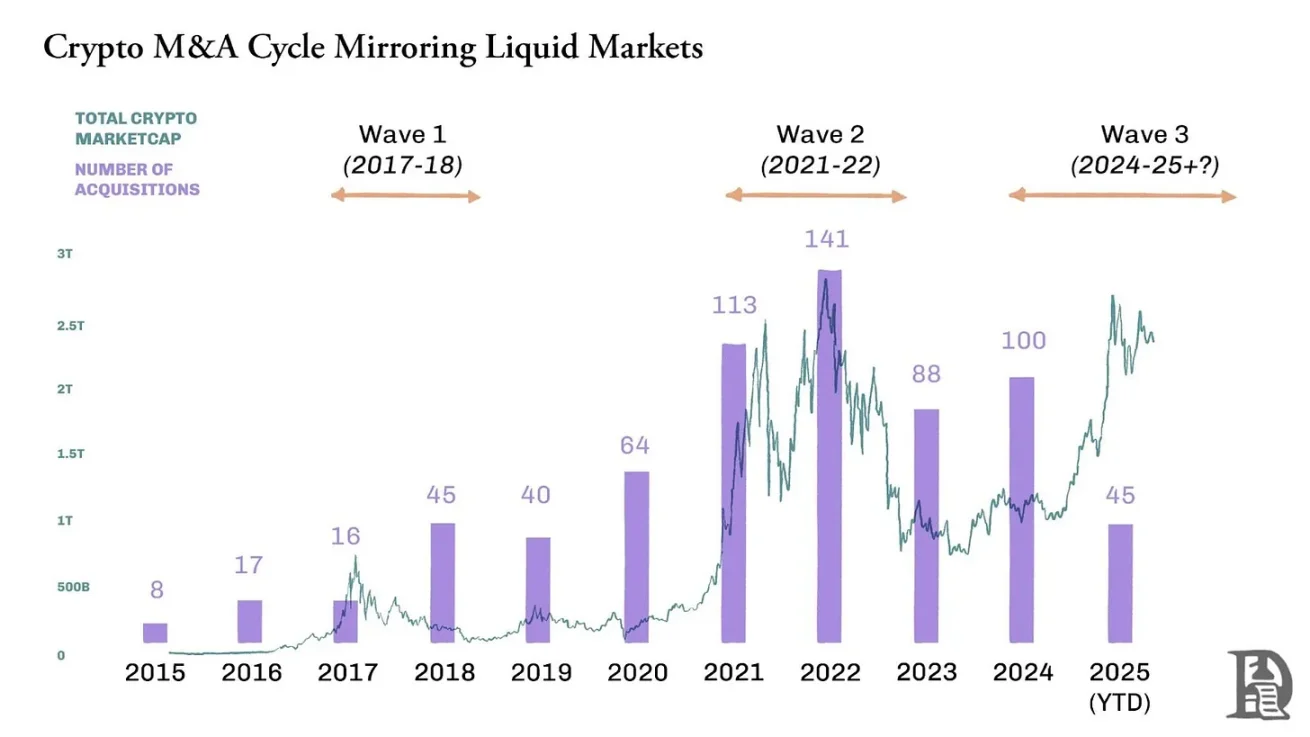
الموجة الأولى (2017-2018) — موجة ICO: كانت منصات العقود الذكية تظهر للتو، ولم تكن التمويل اللامركزي (DeFi) موجودًا بعد. كان الناس يريدون فقط بناء تطبيقات على السلسلة تجذب المستخدمين. قامت البورصات ومحافظ العملات باستحواذات على منصات أمامية أصغر لجذب حاملي رموز جدد. ومن الأمثلة الشهيرة في هذا العصر عمليات استحواذ Binance على Trust Wallet، واستحواذ Coinbase على Earn.com.
الموجة الثانية (2020-2022) — استحواذات مدفوعة بالتمويل: بعض البروتوكولات مثل Uniswap وMatic (الآن Polygon) وYearn Finance، بالإضافة إلى شركات مثل Binance وFTX وCoinbase، وجدت نقاط توافق المنتج مع السوق (PMF). في السوق الصاعدة لعام 2021، ارتفعت قيمتها السوقية بسرعة، وكانت تقييمات الرموز التي تملكها مرتفعة بما يكفي لتوفير الإنفاق. استخدمت المنظمات المستقلة اللامركزية (DAO) في هذه البروتوكولات رموز الحوكمة للاستحواذ على الفرق والتقنيات المرتبطة بها. حدّدت «موسم» عمليات الاندماج والاستحواذ لدى Yearn، واستحواذ OpenSea على Dharma، وعمليات الاستحواذ المحمومة قبل انهيار FTX (مثل الاستحواذ على LedgerX وLiquid) هذه الحقبة. كما قامت Polygon أيضًا بحركات استحواذ طموحة، مستحوذة على فرق مثل Hermez (حل توسيع إثباتات المعرفة الصفرية) وMir (تقنيات المعرفة الصفرية) لترسيخ موقعها الريادي في مجال توسيع المعرفة الصفرية.
الموجة الثالثة (من 2024 وحتى الآن) — مرحلة الامتثال وقابلية التوسع: مع تشديد رأس المال الاستثماري ووضوح التنظيم أكثر، تقوم الشركات التي لديها سيولة كافية بملاحقة فرق يمكنها تقديم أماكن خاضعة للتنظيم، وبنية دفع، ومواهب في تقنيات المعرفة الصفرية، وبدائلات أصلية (primitives) لتجريد الحساب (account abstraction). ومن الأمثلة الحديثة: استحوذت Coinbase على BRD Wallet لتعزيز استراتيجية المحافظ المحمولة وتوجيه المستخدمين، كما استحوذت على FairX لتسريع التوسع نحو مجال المشتقات.
استحوذت Robinhood على Bitstamp بهدف توسيع أعمالها إلى مناطق أخرى. تمتلك Bitstamp أكثر من 50 ترخيصًا ساريًا ومؤهلات تسجيل في جميع أنحاء العالم، ما سيوفر لـ Robinhood عملاء من الاتحاد الأوروبي والمملكة المتحدة والولايات المتحدة وآسيا. واستحوذت Stripe على OpenNode لتعميق البنية التحتية لمدفوعات العملات المشفرة.
لماذا يستحوذ المستحوِذ؟
تقوم بعض الشركات الناشئة بالاستحواذ عليها بدافع استراتيجي. عندما يطلق المستحوِذ صفقة، فإن هدفه غالبًا يتمثل في تسريع مسار تطويره، أو إزالة تهديد المنافسة، أو التوسع إلى مجموعات مستخدمين جديدة أو مجالات تقنية أو مناطق جغرافية جديدة.
بالنسبة للمؤسسين، لا يعني أن تصبحوا هدفًا للاستحواذ مجرد الحصول على عائد؛ الأهم هو تحقيق التوسع وتحافظ الأعمال على استمراريتها. يمكن لعملية استحواذ مُخططة جيدًا أن توفر للفريق قنوات توزيع أكبر، ودعمًا طويل الأمد للموارد، والقدرة على دمج منتجاتهم داخل نظام بيئي أوسع تحاول الشركة المستحوِذة تحسينه. بدلًا من السعي لجولة تمويل تالية أو إجراء تحول في الأعمال لالتقاط موجة جديدة، فإن أن تصبحوا هدفًا للاستحواذ قد يكون الطريقة الأكثر فاعلية لتحقيق رسالة شركتكم الناشئة الأصلية.
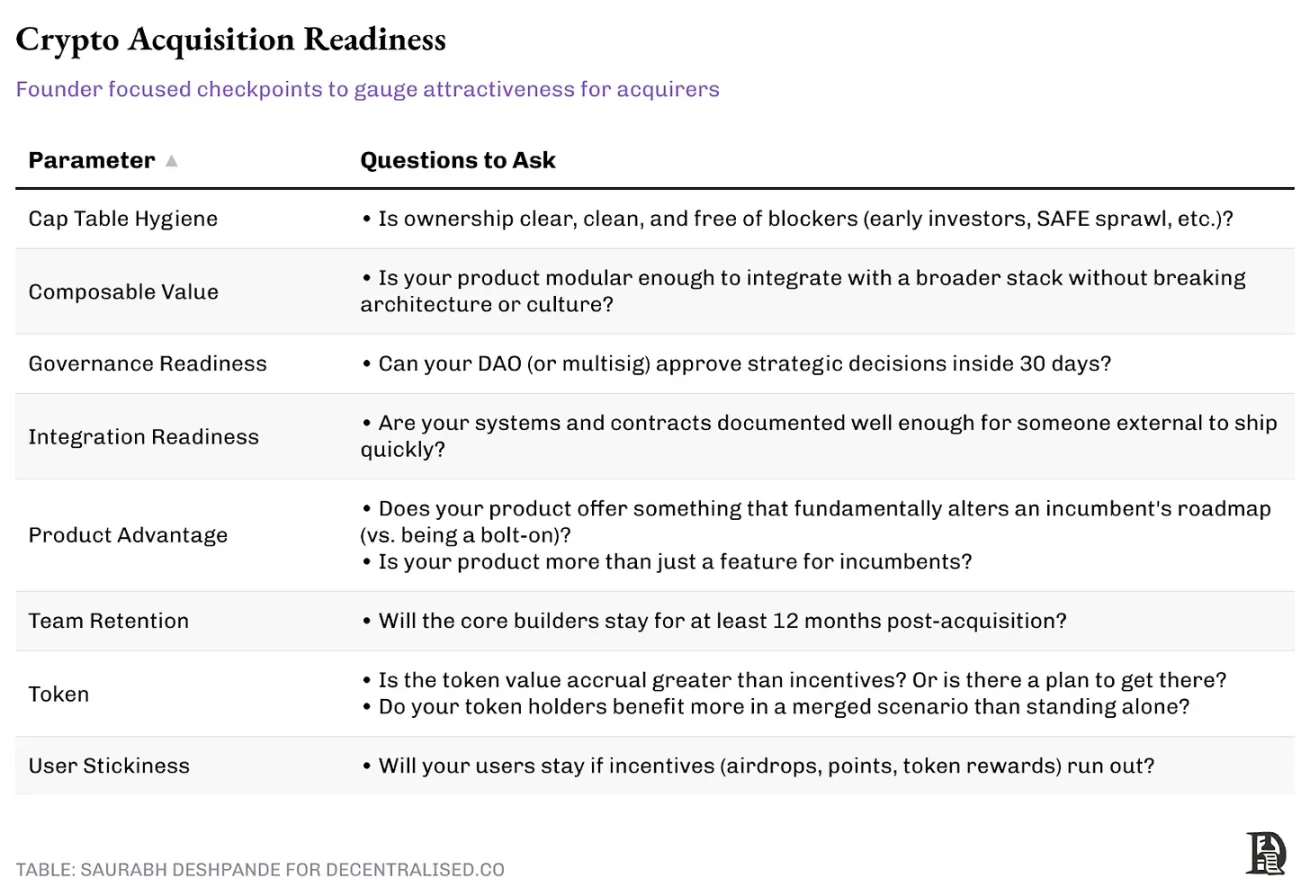
يوجد إطار عمل هنا يمكن أن يساعدك في تقييم مدى قرب شركتك الناشئة من أن تصبح «هدف استحواذ مناسب». سواء كنت تفكر بنشاط في مسار الاستحواذ، أو كنت تضع في الحسبان احتمال أن يتم الاستحواذ عليك أثناء بناء الأعمال، فإن الأداء المتميز في هذه المعايير سيزيد بشكل كبير من احتمالية ملاحظتك من قِبل الجهات المستحوِذة المناسبة.
أربع أنماط لاستحواذات العملات المشفرة
عند دراسة الصفقات الكبيرة خلال السنوات القليلة الماضية، وجدنا أن هذه الاستحواذات تظهر بعض الأنماط الواضحة في البنية والتنفيذ. تمثل كل نمط تركيزًا استراتيجيًا مختلفًا:
1. استحواذ المواهب
ظهر «برمجة الأجواء» (vibe coding)، لكن الفريق يحتاج إلى مبرمجين ماهرين قادرين على بناء منتجات دون الاعتماد على الذكاء الاصطناعي. نحن لم نصل بعد إلى مرحلة يمكن فيها للذكاء الاصطناعي أن يكتب كودًا وتكون هناك ثقة في استخدام ملايين الدولارات من التمويل. لذلك، قبل أن تصبح الشركات الناشئة الصغيرة تهديدًا، فإن الاستحواذ عليها للحصول على المواهب يعد سببًا معقولًا ومباشرًا لقيام الشركات القائمة بالاستحواذ على الشركات الناشئة.
لكن من منظور اقتصادي، لماذا يعتبر استحواذ المواهب منطقيًا؟ أولًا، غالبًا ما تحصل جهة الاستحواذ على حقوق ملكية فكرية ذات صلة، وخطوط منتجات مستمرة، بالإضافة إلى قاعدة مستخدمين وقنوات توزيع قائمة. على سبيل المثال، عندما استحوذت ConsenSys في 2020 على Truffle Suite، لم تكن فقط تستوعب فريق أدوات تطوير، بل حصلت أيضًا على حقوق ملكية فكرية حاسمة مثل مجموعة أدوات Truffle، بما في ذلك Truffle Boxes وGanache وDrizzle.
ثانيًا، يتيح استحواذ المواهب للشركات القائمة أن تُدمج بسرعة فرقًا متخصصة، وغالبًا ما تكون التكاليف أقل من تكلفة بناء فريق من الصفر في سوق مواهب شديد التنافس. وبحسب ما أعرفه، يوجد حوالي 500 مهندس فقط يفهمون بالفعل تقنية المعرفة الصفرية في 2021. ولهذا من المنطقي أن تستحوذ Polygon على Mir Protocol مقابل 400 مليون دولار، وعلى Hermez Network مقابل 250 مليون دولار. إذا افترضنا إمكانية الوصول إلى هؤلاء المواهب، فقد يتطلب التوظيف الفردي لهؤلاء المتخصصين في التشفير ذي المعرفة الصفرية سنواتًا.
على العكس من ذلك، أدخلت هذه الاستحواذات بين عشية وضحاها باحثين ومهندسين بارزين في المعرفة الصفرية إلى فريق Polygon، لتبسيط عملية التوظيف والتأهيل (onboarding) على نطاق واسع. وبالمقارنة مع تكلفة التوظيف والتدريب ووقت نمو الأفراد، فإن التكلفة الإجمالية لمثل هذا الاستحواذ تكون فعالة اقتصاديًا، خاصة عندما يكون الفريق المُستحوذ عليه بالفعل يطلق منتجًا.
عندما استحوذت Coinbase في أواخر 2021 مقابل 40-50 مليون دولار على Agara، كانت هذه الصفقة أكثر من كونها لأتمتة خدمة العملاء؛ بل كانت للحصول على مواهب هندسية. يتمتع فريق Agara في الهند بخبرة عميقة في الذكاء الاصطناعي ومعالجة اللغة الطبيعية. بعد إتمام الصفقة، تم دمج العديد من هؤلاء المهندسين في منتجات Coinbase وفِرق تعلم الآلة لدعم أعمالها الأوسع في مجال الذكاء الاصطناعي.
رغم أن هذه الاستحواذات مُؤطرة من حيث التكنولوجيا، فإن الأصول الحقيقية هي المواهب: المهندسون وعلماء التشفير ومصممو البروتوكولات الذين يحققون رؤية Polygon للمستقبل القائم على المعرفة الصفرية. صحيح أن الوقت اللازم للدمج الكامل وتحويل هذه الفرق إلى منتجات قد استغرق أكثر مما كان متوقعًا، لكن هذه الاستحواذات منحت Polygon مخزونًا عميقًا من المواهب في مجال المعرفة الصفرية، وما تزال هذه الميزة المواردية تُشكل استراتيجيتها التنافسية حتى اليوم.
2. القدرة / توسيع النظام البيئي
يركز بعض الاستحواذات الاستراتيجية على توسيع تغطية النظام البيئي أو القدرات داخل الفريق. غالبًا ما يساعد تحديد موضع الشركة المستحوذة وسمعتها في السوق على تحقيق هذا الهدف.
تُعدّ Coinbase مثالًا ممتازًا على توسيع القدرات عبر الاستحواذ. ففي 2019، استحوذت على Xapo لتوسيع أعمال الحفظ (custody). وقد وضع ذلك الأساس لـ Coinbase Custody، لتوفير حل آمن ومتوافق لتخزين الأصول الرقمية. في 2020، استحوذت على Tagomi، ما دفع Coinbase إلى إطلاق Coinbase Prime، وهي باقة شاملة من خدمات التداول المؤسسي والحفظ. في 2022، استحوذت على FairX، وفي 2025 استحوذت على Deribit، مما ساعد Coinbase على ترسيخ مكانتها في أسواق المشتقات في الولايات المتحدة وعلى مستوى العالم على التوالي.
كمثال على ذلك، استحوذت Jupiter في بداية 2025 على Drip Haus. Jupiter هو مجمّع تداول لامركزي رائد على شبكة Solana، ويهدف إلى التوسع من مجال التمويل اللامركزي (DeFi) إلى مجال الرموز غير القابلة للاستبدال (NFT). من خلال تقديم خدمة مجانية لتوزيع مجموعات NFT للمبدعين على Solana، أنشأت Drip Haus قاعدة جماهيرية كبيرة ونشطة على السلسلة.
نظرًا لارتباط Jupiter الوثيق ببنية Solana التحتية ونظامها البيئي للمطورين، لديها رؤية فريدة حول المنتجات الثقافية التي تحظى بالاهتمام. تنظر إلى Drip Haus على أنها مركز جذب انتباه رئيسي، خصوصًا داخل مجتمع المبدعين.
من خلال الاستحواذ على Drip Haus، حصلت Jupiter على موطئ قدم في مجال توزيع NFT المدفوع باقتصاد المبدعين والمجتمع. مكّنها ذلك من توسيع وظائف الـ NFT إلى جمهور أوسع، وتقديم الـ NFT كحوافز للمتداولين ومقدمي السيولة. الأمر لا يقتصر على المقتنيات فقط؛ بل يتعلق بالسيطرة على قنوات الـ NFT الأصلية على Solana. يمثل هذا التوسع في النظام البيئي دخولًا أوليًا لـ Jupiter إلى مجال الثقافة والمحتوى، بينما لم تكن لديها أعمال في هذا المجال من قبل. ويتشابه ذلك مع الطريقة التي بنت بها Coinbase قدرات الحفظ والوساطة الرئيسية والمشتقات وإدارة الأصول بشكل منهجي عبر الاستحواذ.
المصدر: بلومبرغ
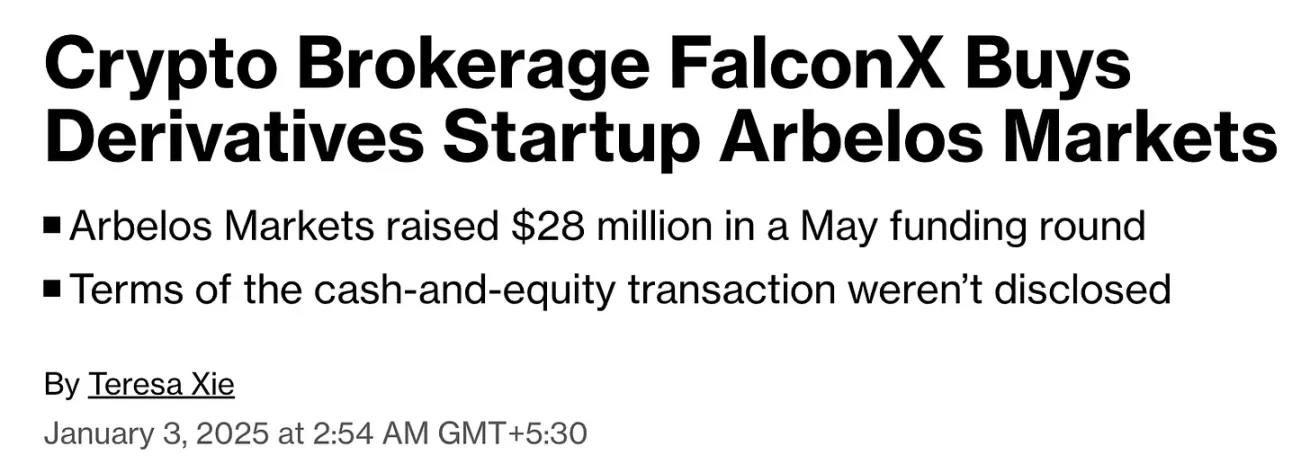
مثال آخر هو أن FalconX استحوذت على Arbelos Markets في أبريل 2025. Arbelos هي شركة تداول متخصصة تشتهر بخبرتها في المشتقات المنظمة (structured derivatives) والتخزين/التسوية المرتبطة بالمخاطر. هذه القدرات حاسمة لخدمة العملاء من المؤسسات. وبوصفها الوسيط الرئيسي لأموال العملات المشفرة لدى المؤسسات، تعرف FalconX أحجام التداول بالمشتقات عبر Arbelos. قد يجعلها ذلك على يقين بأن Arbelos هدف استحواذ عالي القيمة.
من خلال إدخال Arbelos ضمن نطاق عملها، عززت FalconX قدرتها على تسعير أدوات التشفير المعقدة والتحوط وإدارة المخاطر. سيساعد هذا الاستحواذ على ترقية البنية التحتية الأساسية لديها لجذب وتثبيت تدفقات رأس المال المؤسسية الناضجة.
3. التوزيع عبر البنية التحتية
بالإضافة إلى المواهب أو النظام البيئي أو المستخدمين، تدور بعض الاستحواذات حول توزيع البنية التحتية. فهي تُدرج منتجًا داخل مكدس أوسع لتعزيز القدرة الدفاعية وتوسيع تغطية السوق. مثال واضح هو استحواذ ConsenSys في 2021 على MyCrypto. على الرغم من أن MetaMask كان بالفعل محفظة رائدة على شبكة Ethereum، جلبت MyCrypto تجارب مستخدم مختلفة، وأدوات أمان، وفئة مستخدمين مميزة كانت تركز على المستخدمين المتقدمين والأصول الممتدة في «ذيل التوزيع».
لم يكن هذا الاستحواذ بمثابة إعادة تسمية شاملة للعلامة أو دمج كامل؛ استمر الفريقان في التطوير بشكل متوازٍ. في النهاية، قاموا بدمج مجموعة وظائف MyCrypto داخل قاعدة كود MetaMask. عزز ذلك مكانة MetaMask في السوق، وساعدها في مواجهة المنافسة من محافظ أكثر رشاقة عبر استيعاب النتائج الابتكارية مباشرة.
تهدف هذه عمليات الاستحواذ المدفوعة بالبنية التحتية إلى تأمين المستخدمين على نحو أكثر أهمية من خلال تحسين طبقات الأدوات وحماية قنوات التوزيع.
4. استحواذ قاعدة المستخدمين
وأخيرًا، توجد أبسط استراتيجية: شراء المستخدمين. ويظهر ذلك بشكل خاص في منافسة سوق الـ NFT، حيث اشتداد الصراع على جذب هواة/جامعي الأعمال (المقتنين).
استحوذت OpenSea في أبريل 2022 على Gem. في ذلك الوقت، كان لدى Gem حوالي 15000 محفظة نشطة أسبوعيًا. بالنسبة لـ OpenSea، كانت هذه الصفقة إجراءً دفاعيًا استباقيًا: تثبيت مجموعة المستخدمين «المحترفين» عالية القيمة وتسريع تطوير واجهة مُجمِّع متقدمة، والتي تم إطلاقها لاحقًا باسم OpenSea Pro. في سوق تنافسي، تكون عمليات الاستحواذ أكثر كفاءة من حيث التكلفة عندما تكون السرعة عنصرًا حاسمًا. غالبًا ما يبرر متوسط قيمة عمر العميل (LTV) لهؤلاء المستخدمين — وخاصة «المحترفين» في مجال الـ NFT، الذين ينفقون مبالغ ضخمة — تكلفة الاستحواذ.
لا يصبح الاستحواذ ذا معنى إلا عندما يكون منطقيًا اقتصاديًا. وفقًا لمعايير الصناعة، يبلغ متوسط إيراد مستخدم الـ NFT في 2024 حوالي 162 دولارًا. لكن قاعدة المستخدمين الأساسية لدى Gem — «المستخدمون» «المحترفون» — قد تحقق قيمة أعلى بعدة مراتب. إذا افترضنا بشكل محافظ أن القيمة الدفترية لعمر العميل (LTV) لكل مستخدم هي 10000 دولار، فإن قيمة هؤلاء المستخدمين تعادل 150 مليون دولار. إذا اشترت OpenSea Gem مقابل أقل من 150 مليون دولار، فقد تكون الصفقة قد استعادت تكلفتها بالفعل من منظور اقتصاد المستخدمين وحده، ناهيك عن توفير وقت التطوير.
على الرغم من أن عمليات الاستحواذ المتمحورة حول المستخدم ليست بارزة مثل تلك التي تقودها المواهب أو التكنولوجيا، فإنها تظل من أسرع الطرق لتعزيز تأثيرات الشبكة.
ماذا توضح هذه البيانات؟
فيما يلي نظرة شاملة على تطور عمليات استحواذ العملات المشفرة خلال العقد الماضي — حسب حجم الصفقات، والمستحوِذين، وفئات الأهداف.
كما ذُكر سابقًا، فإن عدد الصفقات لا يتزامن تمامًا مع حركة أسعار السوق في الأسواق العامة. ففي دورة 2017، بلغ سعر البيتكوين ذروته في ديسمبر، لكن موجة الاندماج والاستحواذ استمرت في 2018. كما حدث شيء مشابه من حيث التأخر. بلغ البيتكوين ذروته في نوفمبر 2021، لكن عمليات الاندماج والاستحواذ في مجال العملات المشفرة لم تبلغ القمة حتى 2022. استجابة الأسواق الخاصة تكون أبطأ من الأسواق السائلة، وغالبًا ما تؤخر امتصاص اتجاهات السوق.
بعد عام 2020، زادت أنشطة الاندماج والاستحواذ بشكل كبير، وبلغت ذروتها في عام 2022 من حيث العدد والقيمة التراكمية. لكن حجم الصفقات لا يروي القصة كاملة. على الرغم من أن وتيرة الاندماج والاستحواذ تباطأت في 2023، تغيّر حجم الصفقات ونوعيتها. لقد انتهت موجة الاستحواذات الدفاعية الواسعة، وحلّت محلها استثمارات أكثر حذرًا في فئات محددة. ومن المثير للاهتمام أنه رغم انخفاض عدد عمليات الاندماج والاستحواذ بعد 2022، عاد إجمالي قيمة الصفقات في 2025 إلى الارتفاع. وهذا يعني أن السوق لا يتقلص، بل إن المستحوذين الناضجين يقومون بصفقات أقل، لكن أكبر وأكثر استهدافًا. ارتفع متوسط حجم الصفقة من 25 مليون دولار في 2022 إلى 64 مليون دولار في 2025.
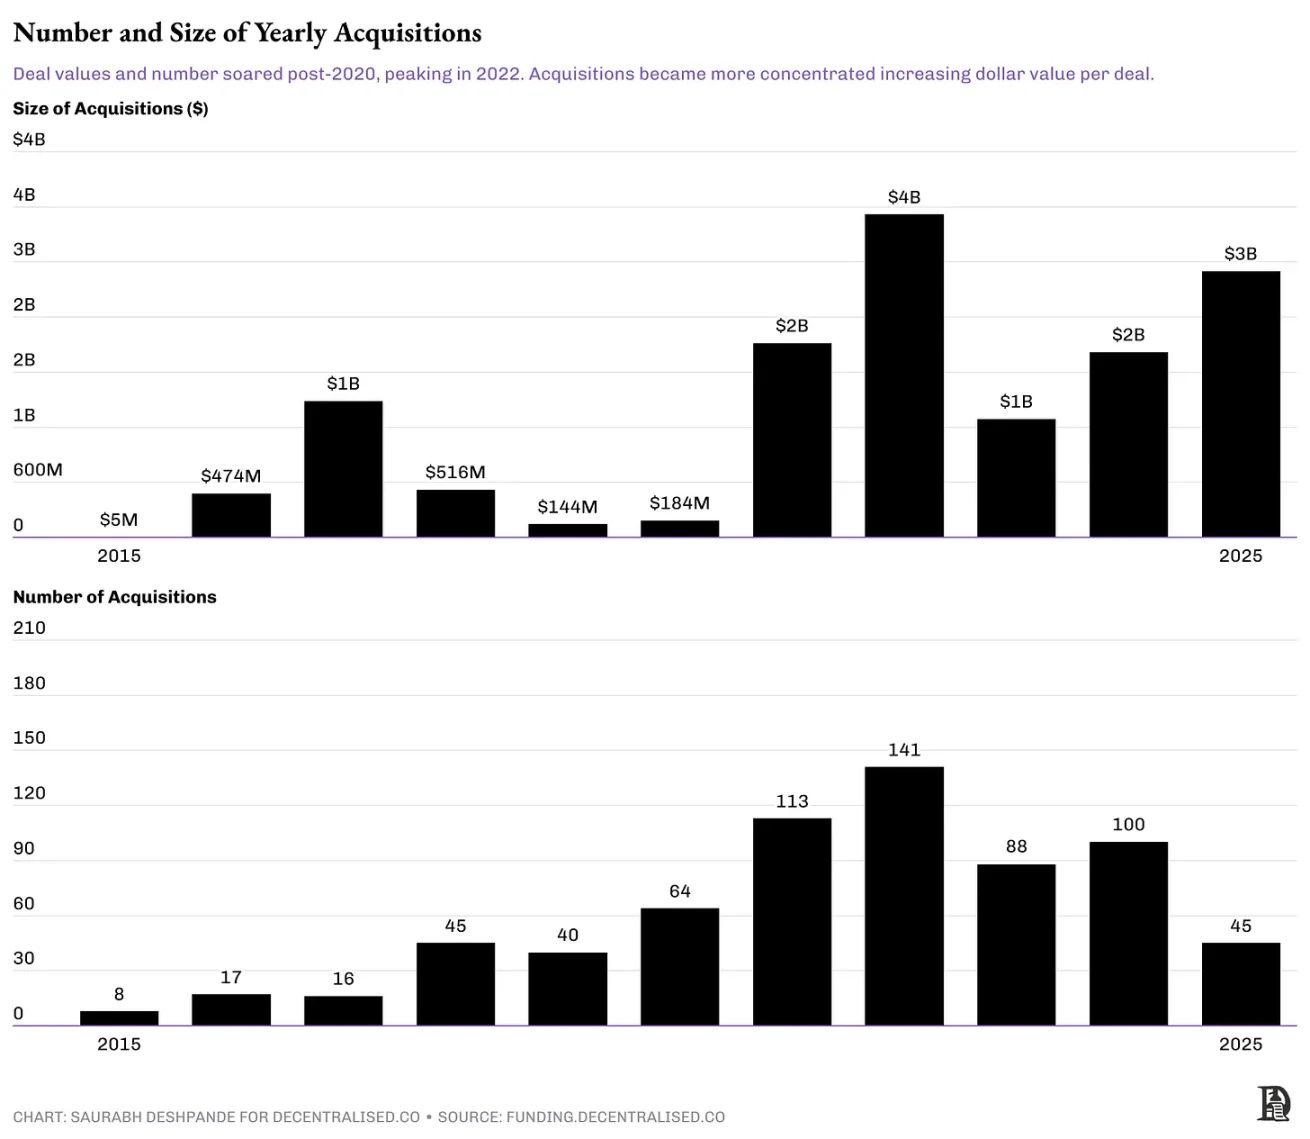
صفقات Coinbase على Deribit لا تُحتسب ضمن هذا الرسم البياني
من زاوية فئات الأهداف، كانت أهداف الاندماج والاستحواذ المبكرة متفرقة نسبيًا. قامت منصات السوق بشراء أصول ألعاب، وبنية تحتية للـ Rollup، وسلسلة من الاستثمارات في أنظمة تغطي المراحل المبكرة من الألعاب، وبنية Layer 2 التحتية، وتكامل المحافظ. لكن مع مرور الوقت، أصبحت فئات الأهداف أكثر تركيزًا. في ذروة 2022، كانت الصفقات مركزة على شراء بنى تحتية للصفقات، مثل محركات المطابقة، وأنظمة الحفظ، والواجهات الأمامية المطلوبة لتحسين منصات التداول. وفي الآونة الأخيرة، أصبح التركيز على المشتقات وقنوات الوساطة الموجهة للمستخدمين.
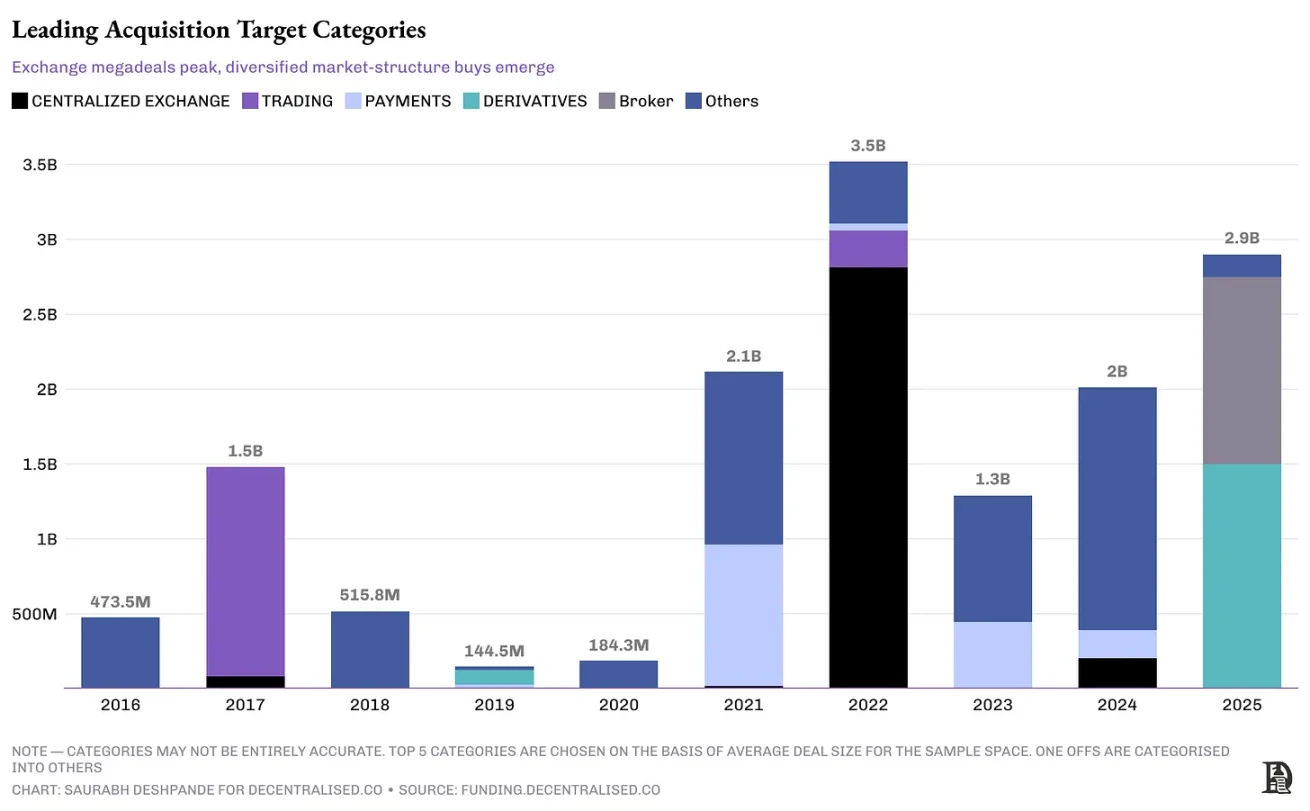
صفقات Coinbase على Deribit لا تُحتسب ضمن هذا الرسم البياني
عند التدقيق في صفقات 2024-2025، تبيّن أن تركيز الاندماج والاستحواذ آخذ في الزيادة. استوعبت منصات تداول المشتقات وقنوات الوساطة ومُصدري العملات المستقرة (stablecoins) أكثر من 75% من قيمة الصفقات المعلنة. أصبحت قواعد لجنة تداول السلع الآجلة الأمريكية (CFTC) بشأن عقود المشتقات للعملات المشفرة أكثر وضوحًا، وقدمت MiCA «تذكرة عبور» للعملات المستقرة، وتُقدّم إرشادات اتفاقية بازل حول الأصول الاحتياطية، ما يقلل مخاطر هذه المجالات. وتتمثل خطة الشركات الكبرى مثل Coinbase في شراء نقاط ارتكاز تنظيمية بدلًا من البناء الذاتي. وفّرت NinjaTrader لـ Kraken التراخيص اللازمة، بالإضافة إلى 2 مليون عميل في الولايات المتحدة. قدمت Bitstamp نطاق تغطية تداول يتوافق مع متطلبات MiCA، بينما قامت OpenNode بتوصيل قنوات العملات المستقرة المقومة بالدولار مباشرةً إلى شبكة تجار Stripe.
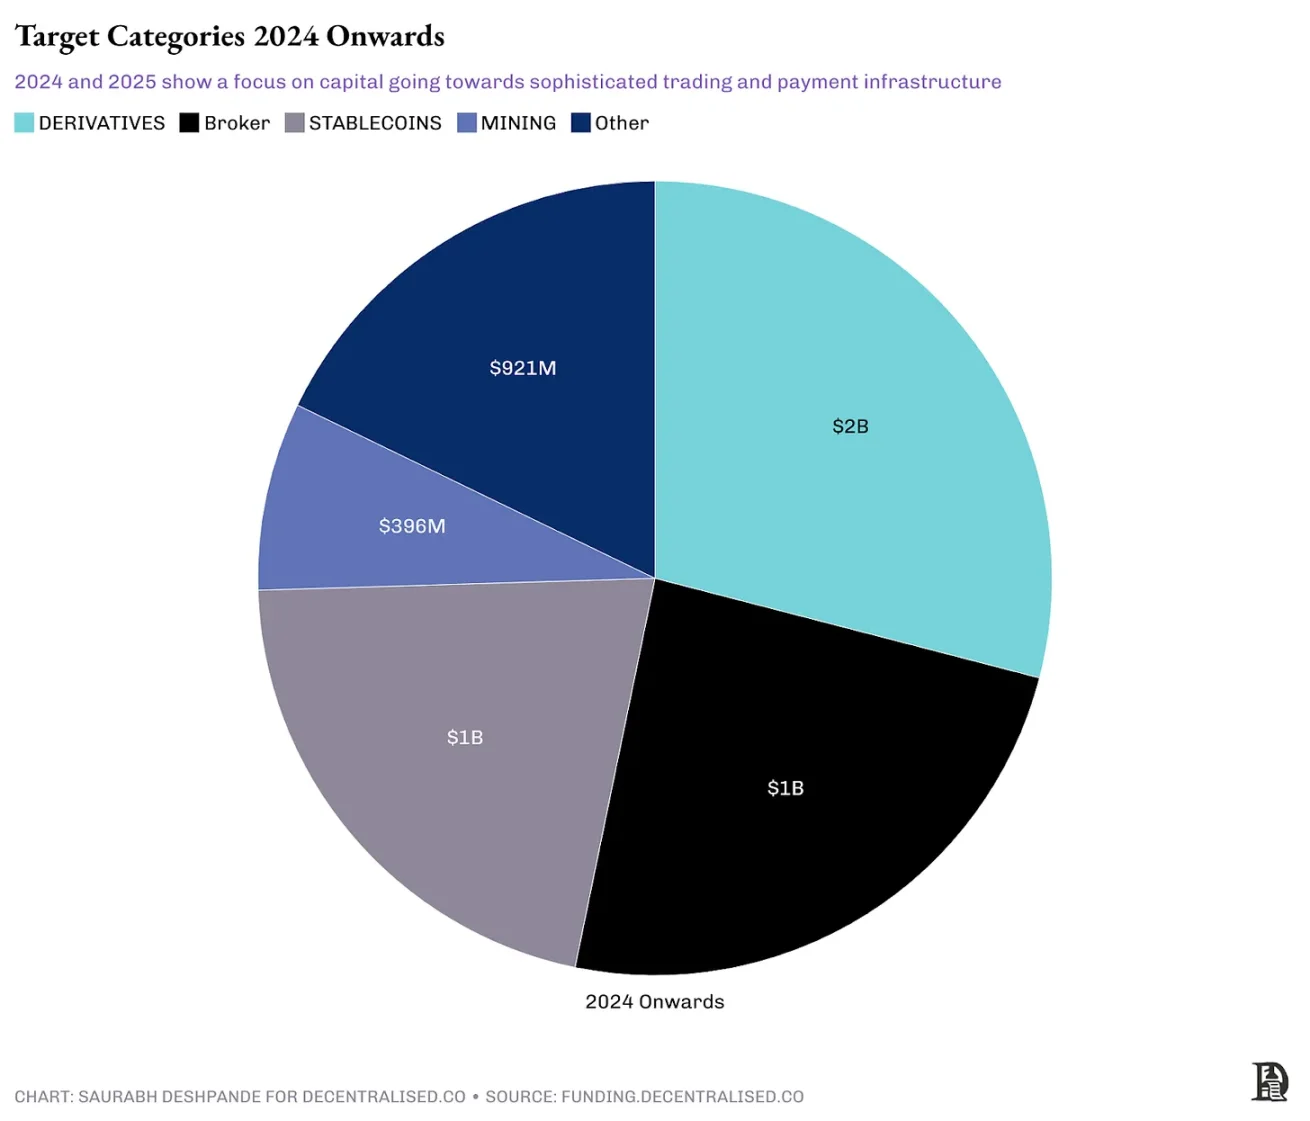
صفقات Coinbase على Deribit لا تُحتسب ضمن هذا الرسم البياني
يتطور المستحوذون أيضًا. في 2021-2022، قامت البورصات بالدفاع عن حصتها في السوق عبر الاستحواذ على البنية التحتية والمحافظ وطبقات السيولة، لتقود موجة الاندماج والاستحواذ. وفي 2023-2024، انتقل «المركز» إلى شركات الدفع ومنصات الأدوات المالية التي تستهدف منتجات أسفل السلسلة مثل قنوات NFT وبوابات الوساطة وبنية تحتية للمنتجات المنظمة. لكن مع تغيّر التنظيم وعدم كفاية خدمة سوق المشتقات، عادت البورصات مثل Coinbase وRobinhood إلى لعب دور المستحوِذين، عبر الاستحواذ على بنى تحتية للمشتقات والوساطة.
السمة المشتركة لهذه الجهات المستحوذة هي وفرة التمويل. بحلول نهاية 2024، تمتلك Coinbase أكثر من 9 مليارات دولار نقدًا وما يعادله. حققت Kraken أرباحًا تشغيلية بلغت 454 مليون دولار في 2024. لدى Stripe أكثر من 2 مليار دولار من التدفق النقدي الحر في 2024. وبالنظر إلى قيمة الصفقات، فإن معظم المستحوذين هم شركات مربحة. يُعد استحواذ Kraken على NinjaTrader مثالًا على الاستحواذ العمودي بهدف السيطرة على كامل سلسلة تداول العقود الآجلة من واجهة المستخدم حتى التسوية، أي التحكم في المزيد من سلسلة القيمة. في المقابل، تهدف عمليات الاستحواذ الأفقية إلى توسيع نطاق السوق في نفس الطبقة؛ واستحواذ Robinhood على Bitstamp لتوسيع التغطية الجغرافية مثال واضح. كما أن استحواذ Stripe على OpenNode يجمع بين التكامل الرأسي والتوسع الأفقي.
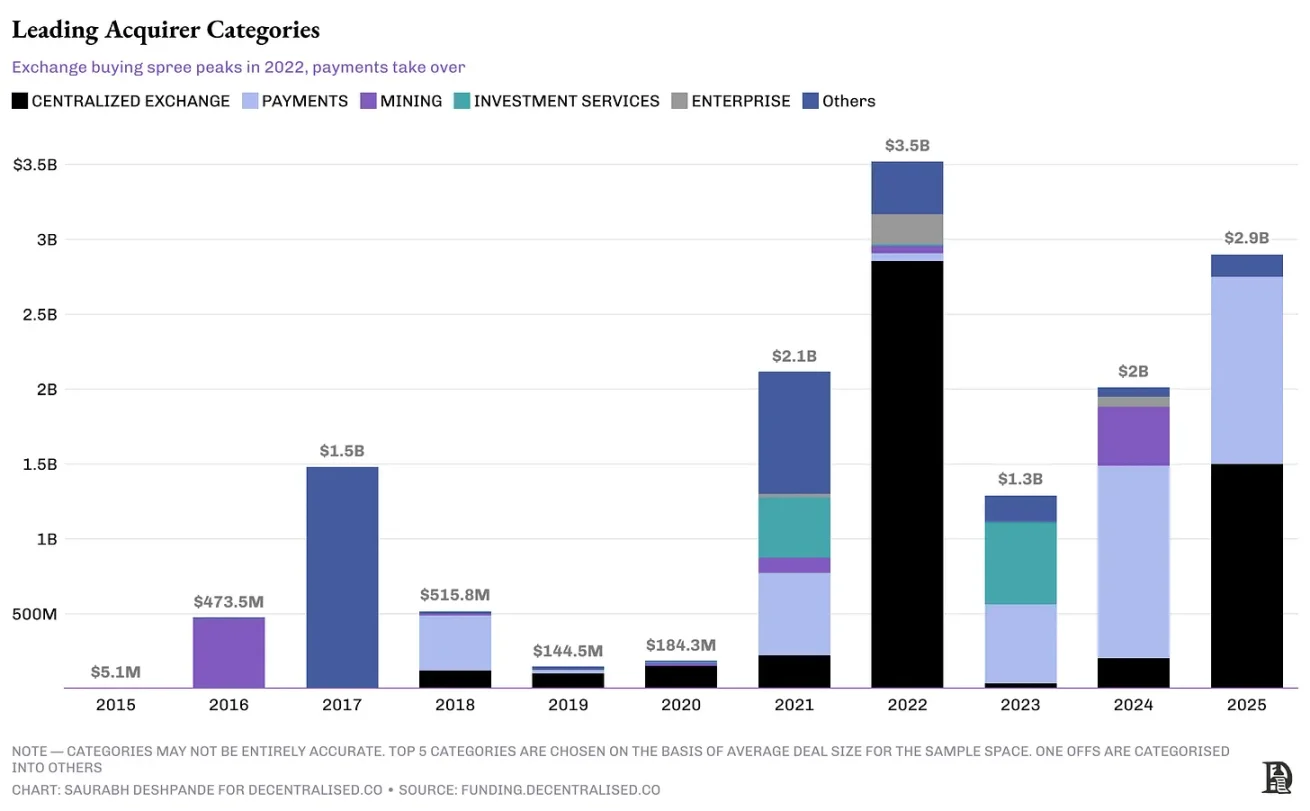
صفقات Coinbase على Deribit لا تُحتسب ضمن هذا الرسم البياني
هل تتذكر قصة قيام Google بالاستحواذ على نظام Android؟ لم تهتم Google بإيرادات المدى القصير، بل أولت الأولوية لأمرين. الأول: أنها سهّلت على مصنعي الأجهزة والمطورين تجربة الهاتف المحمول بأكملها. أولًا، قدمت نظامًا موحدًا يمكن للمصنعين اعتماده. سيقضي ذلك على مشكلة التشتت التي تعاني منها منظومة الهاتف المحمول. ثانيًا، قدمت نموذج برمجة برمجي متسقًا، بحيث يمكن للمطورين إنشاء تطبيقات تعمل على جميع أجهزة Android.
في مجال العملات المشفرة، ترى أنماطًا مشابهة. فالشركات القائمة التي لديها سيولة لا تكتفي بملء فراغ الأعمال، بل تهدف إلى تعزيز مكانتها في السوق. عندما تتعمق في أحدث حالات الاستحواذ، سترى تحولًا استراتيجيًا تدريجيًا في كل من موضوع الاستحواذ والمستحوِذ. المهم أننا نرى علامات على نضج القطاع بأكمله: تقوم البورصات بتعزيز «الخندق» الخاص بها، وتسابق شركات الدفع للسيطرة على القنوات، ويقوي القائمون بالتعدين من أنفسهم قبل أحداث النصف، واختفى القطاع العمودي الذي كان مدفوعًا بالضجة مثل الألعاب بشكل هادئ من سجلات الاندماج والاستحواذ. بدأت الصناعة تفهم أي عمليات تكامل تولد تأثيرات مركبة، وأيها يستهلك رأس المال فقط.
مجال الألعاب مثال جيد. ففي 2021-2022، ضخ المستثمرون ما مجموعه عشرات المليارات من الدولارات لدعم شركات ناشئة مرتبطة بالألعاب. لكن بعد ذلك، تباطأ إيقاع الاستثمار بشكل كبير. كما أشار Arthur في بودكاستنا، لم يعد المستثمرون مهتمين بمجال الألعاب ما لم تكن هناك نقطة توافق واضحة بين المنتج والسوق (PMF).
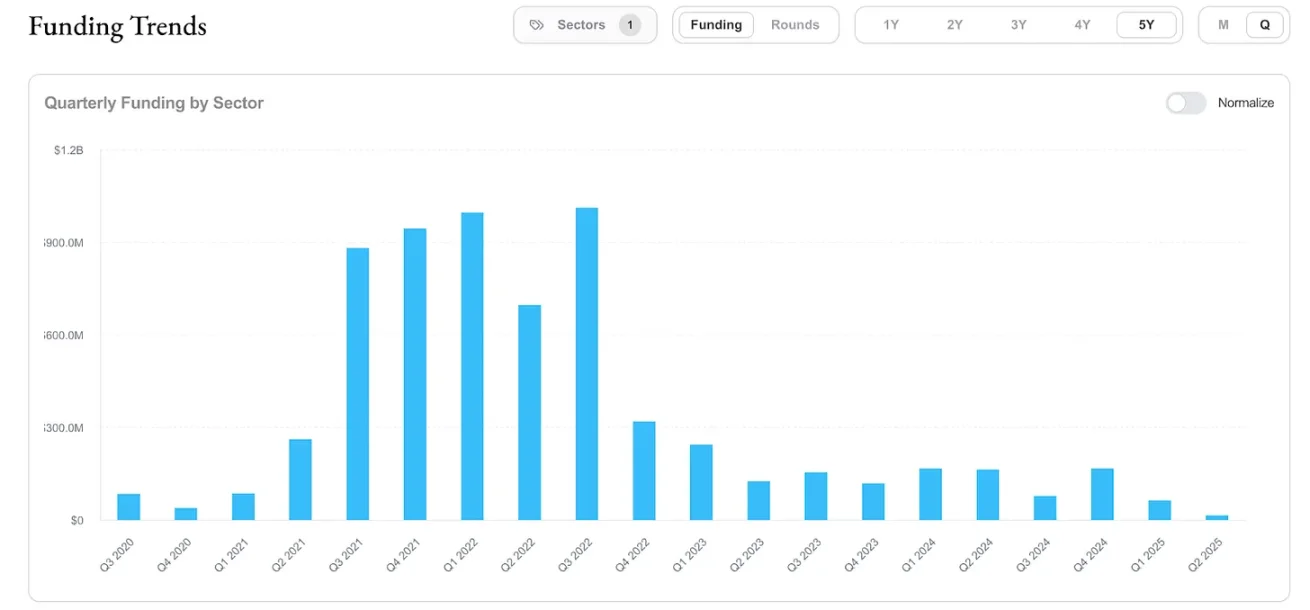
المصدر: funding.decentralised.co
تجعلنا هذه الخلفية نفهم بشكل أفضل لماذا فشلت الكثير من صفقات الاندماج والاستحواذ، رغم النوايا الاستراتيجية. الأمر لا يتعلق فقط بما تم الاستحواذ عليه، بل كذلك بجودة عملية الدمج. صحيح أن العملات المشفرة مختلفة في جوانب كثيرة، لكنها لا تستطيع تجنب هذه المشكلات.
لماذا تفشل عمليات الاندماج والاستحواذ كثيرًا؟
في كتاب (فخاخ فشل الاندماج والاستحواذ)، درس Baruch Lev وFeng Gu 40000 حالة اندماج واستحواذ حول العالم، وخلصوا إلى أن 70% إلى 75% من عمليات الاندماج والاستحواذ تنتهي بالفشل. وأرجعوا أسباب الفشل إلى عوامل مثل أن تكون أحجام الشركات المستهدفة كبيرة جدًا، وأن يكون تقييم الأهداف مرتفعًا جدًا، أو أن يكون الاستحواذ غير مرتبط بالعمل الأساسي، أو أن تكون عمليات تشغيل الشركة المستهدفة ضعيفة، أو أن تكون حوافز الإدارة غير متوافقة.
ظهرت أيضًا بعض حالات الاندماج والاستحواذ الفاشلة في مجال العملات المشفرة، وتنطبق العوامل المذكورة أعلاه هنا أيضًا. خذ مثال استحواذ FTX في 2020 على تطبيق تتبع المحفظة الاستثمارية Blockfolio مقابل 150 مليون دولار. في ذلك الوقت، تم تسويق الصفقة على أنها مبادرة استراتيجية لتحويل 6 ملايين مستثمر/تاجر تجزئة لدى Blockfolio إلى مستخدمي تداول لدى FTX. ورغم أن التطبيق تم تغيير اسمه إلى FTX App وحصل لفترة قصيرة على بعض الاهتمام، فإنه لم يرفع بشكل كبير حجم تداول التجزئة.
والأسوأ من ذلك هو أنه عندما انهارت FTX في أواخر 2022، اختفت العلاقة مع Blockfolio شبه بالكامل. لقد ضاعت الأصول/العلامة التجارية التي تراكمت على مدى سنوات. وهذا يذكرنا بأن الاستحواذ حتى مع وجود قاعدة مستخدمين قوية قد يتحول إلى سراب إذا فشلت المنصة ككل.
تحركت العديد من الشركات بسرعة مفرطة عند الاستحواذ وارتكبت أخطاء. تُظهر الصورة أدناه مدى سرعة استحواذ FTX، وربما كانت هذه السرعة غير ضرورية. حصلت على التراخيص عبر الاستحواذ، وفيما يلي الهيكل التنظيمي للشركات بعد الاستحواذ.
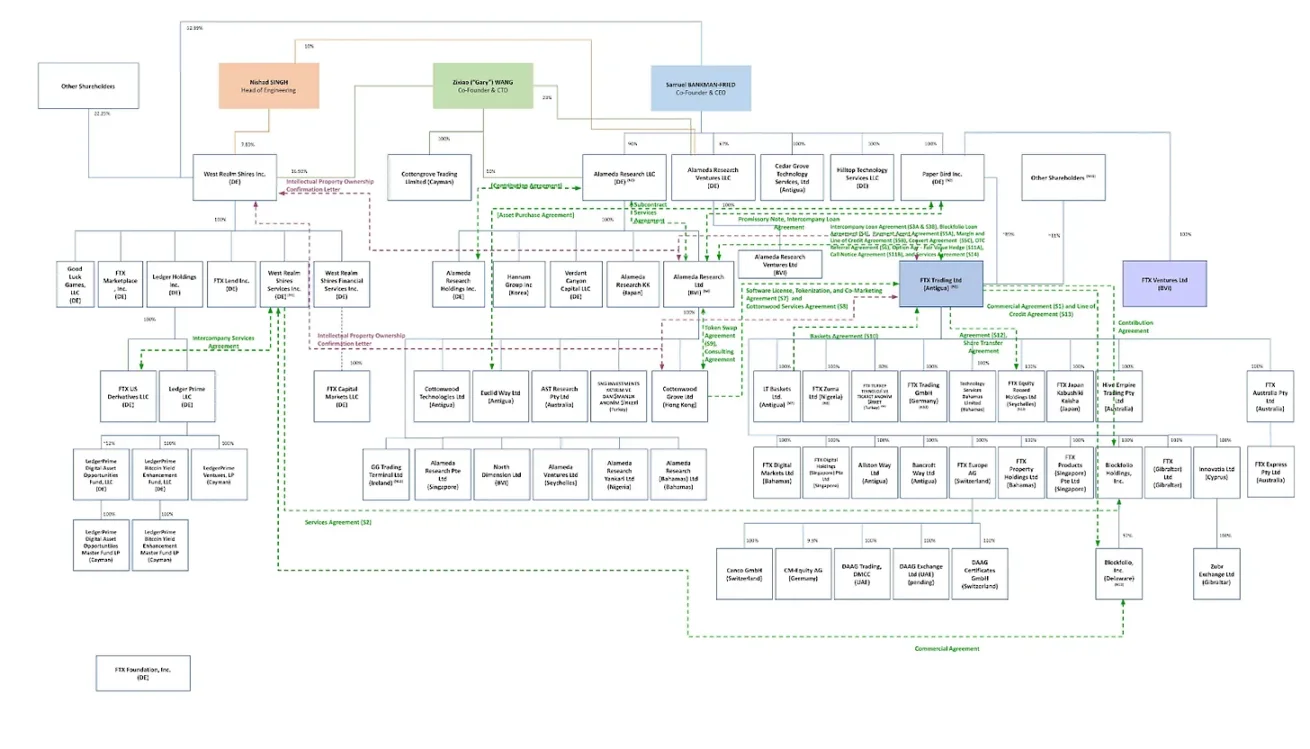
المصدر: (فايننشال تايمز)
يمثل Polygon مثالًا بارزًا على مخاطر استراتيجية الاستحواذ العدوانية. خلال الفترة من 2021 إلى 2022، أنفقت ما يقرب من مليار دولار للاستحواذ على مشاريع مرتبطة بإثباتات المعرفة الصفرية مثل Hermez وMir Protocol. في ذلك الوقت، كانت هذه المبادرات تُشاد على أنها ذات رؤية مستقبلية. لكن بعد مرور سنتين، لم تتحول هذه الاستثمارات إلى تبنٍ ذي معنى للمستخدمين أو إلى موقع قيادي في السوق. أحد المشاريع الرئيسية في إثباتات المعرفة الصفرية، وهو Miden، انقسم في النهاية إلى شركة مستقلة في 2024. انخفض الاهتمام الاستراتيجي بـ Polygon بشكل كبير مقارنةً بالمكانة التي كانت عليها في قلب النقاشات المتعلقة بالعملات المشفرة. بالطبع، هذه الأمور تحتاج إلى وقت، لكن حتى الآن لا توجد أدلة ملموسة تشير إلى أن هذه الاستحواذات حققت عائدًا استثماريًا. توضح موجة استحواذات Polygon أنه حتى مع وفرة التمويل، يمكن أن تفشل عمليات استحواذ تعتمد على المواهب إذا لم يكن التوقيت مناسبًا، أو لم يحدث تكامل فعال، أو لم تكن هناك استخدامات واضحة «لاستخدامات أسفل السلسلة».
توجد أيضًا حالات فشل في عمليات الاستحواذ ضمن مجال DeFi الأصلي على السلسلة. في 2021، أُجريت عملية دمج وتبادل رموز بين Fei Protocol وRari Capital، وتمت تحت حوكمة مشتركة ضمن Tribe DAO جديد. نظريًا، كانت هذه الصفقة تعد بتوفير سيولة أعمق وتكامل الإقراض والتعاون بين الـ DAO. لكن الكيان بعد الدمج سرعان ما وقع في نزاعات حوكمة، وتعرض لثغرة مكلفة في سوق Fuse، وفي النهاية قرر تصويت الـ DAO إعادة الأموال إلى حاملي الرموز.
مع ذلك، تمتلك العملات المشفرة ميزة أكبر من الصناعات التقليدية عندما يتعلق الأمر بالاندماج والاستحواذ الناجح، ولأسباب ثلاثة:
البنية التحتية مفتوحة المصدر تعني أن تكامل التكنولوجيا غالبًا ما يكون أسهل. عندما يكون معظم الكود لديك عامًا، يصبح العناية الواجبة أكثر مباشرة، وتقل مشكلات دمج قواعد الأكواد مقارنةً بدمج نظام مغلق/ملكي بالكامل.
يمكن للعلوم الاقتصادية الخاصة بالرموز أن تخلق آليات مواءمة حوافز لا يمكن للملكية التقليدية أن تضاهيها، ولكن ذلك يتوقف على أن تكون للرمز منفعة حقيقية وقدرة على التقاط القيمة. عندما تكون فرق الطرفين المشاركين في الاستحواذ حاملة لرموز الكيان المدمج، تظل حوافزهم متوافقة لفترة طويلة بعد إتمام الصفقة.
أدخلت حوكمة المجتمع آليات مساءلة نادرة في عمليات الاندماج والاستحواذ التقليدية. عندما تكون التغييرات الجوهرية بحاجة إلى موافقة حاملي الرموز، يصبح من الأصعب دفع الصفقة اعتمادًا على غرور الإدارة فقط.
فإلى أين نذهب من هنا؟
مبني ليتم الاستحواذ عليه
اليوم، تتطلب بيئة التمويل موقفًا أكثر واقعية. إذا كنت مؤسسًا، فإن عرضك ليس فقط «لماذا ينبغي أن يتم تمويلنا»، بل أيضًا «لماذا قد يرغب شخص في استحواذنا». فيما يلي أهم ثلاثة محركات لعمليات الاندماج والاستحواذ في مجال العملات المشفرة حاليًا.
أولًا ، سيصبح الاستثمار الجريء أكثر دقة
بيئة التمويل تغيرت بالفعل. لقد هبط رأس المال الاستثماري بأكثر من 70% منذ ذروة عام 2021. فمثال: جولة A لـ Monad بقيمة 225 مليون دولار وتمويل البذور لـ Babylon بقيمة 70 مليون دولار ليسا دليلًا على ارتداد السوق. معظم شركات رأس المال الاستثماري تركز على الشركات التي لديها زخم نمو ونموذج أعمال واضح. ومع ارتفاع تكلفة رأس المال بسبب رفع أسعار الفائدة، ومع فشل أغلب الرموز في إظهار آليات تراكم قيمة مستدامة، أصبح المستثمرون أكثر انتقائية للغاية. بالنسبة للمؤسسين، فهذا يعني أنه أثناء التفكير في مسارات تمويل أصبحت أكثر صعوبة، يجب عليهم أيضًا أخذ العروض الخاصة بالاستحواذ في الحسبان.
ثانيًا، الرافعة الاستراتيجية
تشتري الشركات القائمة التي لديها سيولة كافية الوقت وقنوات التوزيع وقدرات الدفاع. ومع تحسن وضوح التنظيم، تصبح الكيانات المرخصة أهدافًا واضحة للاستحواذ. لكن هذا الرغبة في الاستحواذ لا تتوقف هنا. شركات مثل Coinbase وRobinhood وKraken وStripe تقوم بالاستحواذ بهدف الدخول إلى السوق بشكل أسرع في مناطق جديدة، والحصول على قاعدة مستخدمين مستقرة، أو اختصار سنوات من بناء البنية التحتية في صفقة واحدة. إذا ما كان ما تبنيه يقلل المخاطر القانونية، أو يسرّع خطوات الامتثال، أو يوفر للمستحوِذ طريقًا أكثر وضوحًا لتحقيق أرباح أو تعزيز السمعة، فأنت بالفعل ضمن نطاق اهتمامات المستحوذين.
ثالثًا، التوزيع والواجهات
النقص في سلسلة البنية التحتية هو الجزء الخاص بإيصال المنتج بسرعة وبموثوقية إلى أيدي المستخدمين. النقطة الأساسية هي الاستحواذ على الأجزاء التي يمكن أن تفتح قنوات التوزيع، وتبسّط التعقيد، وتقصر وقت توافق المنتج مع السوق. استحوذت Stripe على OpenNode لتبسيط مدفوعات العملات المشفرة. واستحوذت Jupiter على DRiP Haus لإضافة وظيفة توزيع الـ NFT إلى كومة السيولة لديها. واستحوذت FalconX على Arbelos لإضافة منتجات منظمة بمستوى مؤسسي، ما قد يجعلها أكثر قدرة على خدمة مجموعات عملاء متنوعة. هذه كلها استراتيجيات بنية تحتية تهدف إلى توسيع نطاق الوصول وتقليل مقاومة التشغيل. إذا ما كان ما تبنيه يساعد شركات أخرى على أن تنمو أسرع وتصل إلى نطاق أوسع أو تخدم عملاء أفضل، فأنت ضمن قائمة المرشحين لدى المستحوِذين.
إنها حقبة خروج استراتيجي. عند بناء شركتك، ضع في اعتبارك أن مستقبلك قد يعتمد على ما إذا كان الآخرون يريدون امتلاك ما أنشأته أنت.