


المؤلف: A Fox in Web3، KOL التشفير
ترجمة: Felix, PANews (تم اختصار المقال)
التمويل اللامركزي (DeFi) غالبًا ما يتم استخدامه للمقارنة مع التمويل التقليدي (TradFi) وقد أصبح مجالًا ضخمًا ينمو بشكل متسارع في Web3. هدف DeFi يتماشى بشكل كبير مع القول الشائع في مجال التشفير "توفير الخدمات المصرفية للأشخاص الذين لا يملكون حسابات مصرفية".
الوعد بتوفير خدمات مالية عالمية بدون بنوك هو هدف نبيل، وسحر Web3 ينبع إلى حد كبير من ذلك. يهدف هذا المقال إلى مراجعة تطور DeFi خلال السنة الماضية من منظور الحاضر.
نظرة عامة

بلغت القيمة الإجمالية المقفلة (TVL) 94.6 مليار دولار: كمية الأموال المحبوسة لدى جميع بروتوكولات DeFi ضخمة. لكن بالنظر إلى أن القيمة السوقية الكلية لقطاع العملات المشفرة حاليًا تقارب 2.8 تريليون دولار، فإنها تمثل فقط نحو 3.3%، ما يعني أن هناك مجالًا كبيرًا للنمو. منذ العام الماضي، نما TVL بنحو 1.5 مرة، أي حوالي 65.4 مليار دولار، لكن كنسبة من إجمالي قطاع العملات المشفرة، ظل ثابتًا نسبيًا لأن النسبة كانت سابقًا 3.5%.
تبدأ مخططات DeFiLlama من يونيو 2018، أي منذ أقل من 7 سنوات، ما يوضح بشكل كافٍ أن DeFi ما زالت في مرحلة مبكرة. ومع ذلك، في نوفمبر 2021، وصل TVL الخاص بـ DeFi إلى أعلى مستوى تاريخي بلغ 1760 مليار دولار. ونتطلع إلى أن يصل TVL مرة أخرى إلى هذه القمة.
بلغت قيمة TVL في Aave وLido 35.6 مليار دولار: حاليًا، أكثر من 37% من TVL الخاص بـ DeFi يتمثل في ETH المرهون داخل Aave وLido. وهذا يشير إلى أن Aave وLido يهيمنان على المشهد. كان Lido متقدمًا في العام الماضي، لكن في وقت لاحق صعد Aave إلى المقدمة. إضافة إلى ذلك، تحدث أغلب DeFi على إيثيريوم، التي ما زالت أهم سلسلة بلوكشين.
بلغت القيمة السوقية للعملات المستقرة 236 مليار دولار: تستحوذ العملات المستقرة على أكثر من 8.3% من حصة سوق العملات المشفرة البالغة 2.8 تريليون دولار، وهو أكثر من ضعف حصة DeFi. وتستمر وتيرة نمو العملات المستقرة في التفوق على نمو TVL الخاص بـ DeFi، ما يشير إلى أنها حققت بالفعل ملاءمة المنتج للسوق.
تحتوي DeFiLlama على بيانات غنية جدًا لدرجة أن الأمر قد يكون مربكًا. فيما يلي سنستكشف بعض هذه الفئات بمزيد من التفصيل ونحلل النقاط الأساسية فيها.
سلاسل بلوكشين رائدة

لا تزال إيثيريوم اللاعب الرئيسي في DeFi حاليًا، إذ تمثل 52% من TVL، لكنها أقل من 58.3% في العام الماضي. وتصبح Solana ثاني أكبر منافس بنسبة 8% من TVL، لكنها ما زالت أصغر من إيثيريوم بأكثر من 6 أضعاف.
استبدلت Solana وBSC Tron لتصبحا ثاني وثالث أكبر سلاسل عامة، ما دفع Tron من المركز الثاني إلى الرابع. كما أن عدد العناوين النشطة في هذه الثلاثة يتجاوز بكثير الإيثيريوم: لدى Solana أكثر من 4.3 مليون عنوان، بينما لدى إيثيريوم 442 ألفًا فقط.
لدى إيثيريوم أكبر عدد من بروتوكولات DeFi؛ إذ يوجد لديها أكثر من 1320 بروتوكولًا، وهو أعلى من أكثر من 960 بروتوكولًا في العام الماضي.
تمتلك شبكة البيتكوين 58 بروتوكولًا مسجلًا لـ DeFi، مقارنةً بـ 12 في العام الماضي. وبالنظر إلى أن البيتكوين لم تُصمم لعقود ذكية، فإنها ما زالت تمتلك أكثر من 4% من إجمالي TVL الخاص بـ DeFi، أي قرابة 3.8 مليارات دولار.
البروتوكولات الرائدة
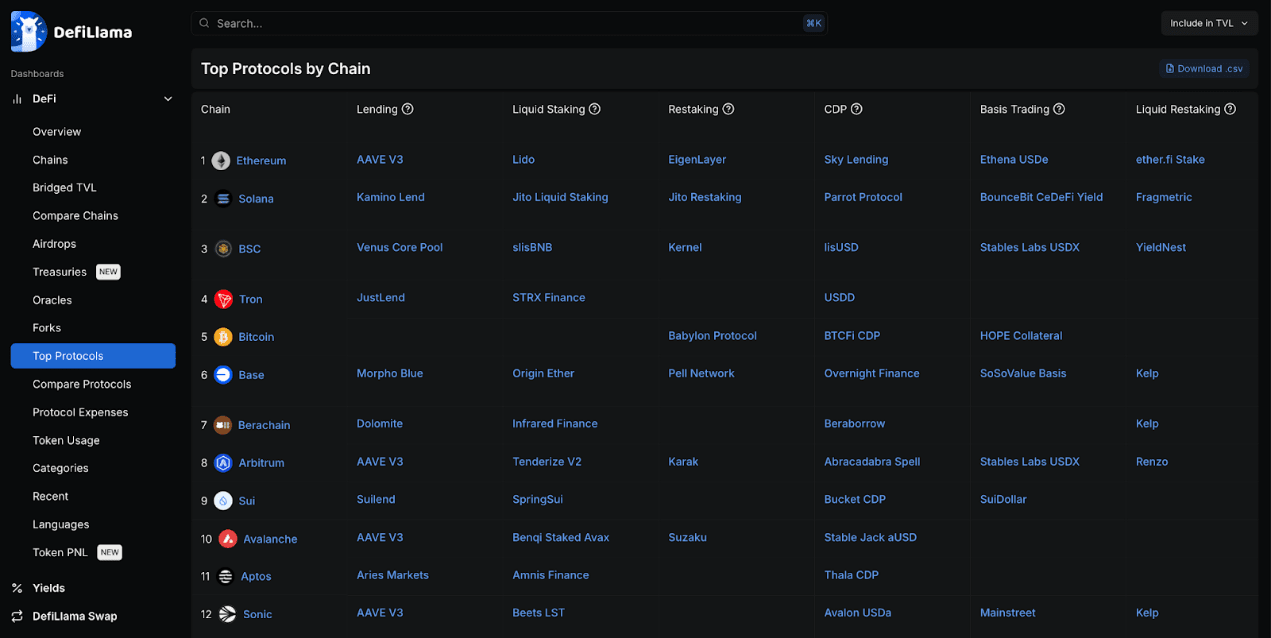
لا شك في أن Aave هو بروتوكول الإقراض الرائد ضمن بعض سلاسل EVM مثل إيثيريوم وSonic وAvalanche وArbitrum، لكن Morpho يتصدر على Base.
تمتلك أغلب سلاسل البلوكشين مشاريعها الخاصة للإقراض وللعملات المستقرة. ومع أن العديد من سلاسل البلوكشين الرئيسية تمتلك بروتوكولاتها الخاصة، فإن إعادة الرهن (re-staking) تتطور أيضًا. وأكبر المشاركين هو Eigen Layer، لكن Pell Network لديه أوسع نطاق تغطية.
يعدّ Stargate هو بروتوكول الربط عبر السلاسل الرئيسي من حيث TVL عبر عدة سلاسل.
تحظى بروتوكولات إيثيريوم بهيمنة في فئة مماثلة بفضل أحجام تداول DeFi الضخمة على إيثيريوم.
فئة البروتوكول

تُعدّ الاقتراض والجسور عبر السلاسل والاستيدينج السائل الأعلى من حيث TVL، والفجوة فيما بينها أصغر نسبيًا، وتراوح بين 42 مليار دولار و37 مليار دولار. في العام الماضي، كان الاستيدينج السائل متقدمًا بفارق كبير، لكن الفجوة تقلصت الآن؛ إذ أصبح الاقتراض والجسور عبر السلاسل الآن يتقدمان/يلحقان بالركب.
يمثل Aave 44% من إجمالي الاقتراض، بينما يمثل Lido 43% من إجمالي الاستيدينج السائل؛ هذان البروتوكولان هما الأعلى من حيث TVL حتى الآن في كامل قطاع DeFi.
إن TVL الخاص بـ DEX أقل بكثير، بنحو 18.0 مليار دولار؛ ومن بين البروتوكولات الرائدة Uniswap وCurve وPancakeSwap، وكل منها يعمل على أكثر من 9 سلاسل EVM. وحتى مع انخفاض TVL، فإن هذه هي أكثر الأجزاء ربحية؛ إذ بلغت رسوم التداول خلال آخر 24 ساعة 5.9 ملايين دولار. وبمثل هذا الأثر الربحي، ليس من المستغرب أن يكون لدى DEX أكثر من 1600 بروتوكول إجمالًا.
تتكون فئة جسور عبر السلاسل بشكل أساسي من نظائر مكافئة للبيتكوين، مثل WBTC وBinance Bitcoin وغيرها.
المؤسسة والوزارة المالية

حجم الخزينة التي تمتلكها مؤسسة إيثيريوم أعلى قليلًا من مستوى نصف قبل عام واحد، كما شهد انخفاضًا كبيرًا. في الوقت نفسه، لدى Mantle خزينة ضخمة، لكن يتم تسعيرها أساسًا بالرموز الخاصة بها.
تستحوذ بعض المشاريع المرتبطة بإيثيريوم أيضًا على الصدارة من حيث إجمالي حجم الخزائن، مثل Aave وENS وLido وSky. ومع ذلك، غالبًا ما تكون معظم حيازاتهم في شكل رموزهم الخاصة.
بدون احتساب الرموز المملوكة (الذاتية)، يتفاوت الترتيب بشكل أكبر. لكن من النادر أن تكون الخزائن مهيمنة فيها العملات المستقرة وحدها؛ لذا تتأثر هذه الخزائن بشكل أساسي بتذبذبات السوق.
العائد
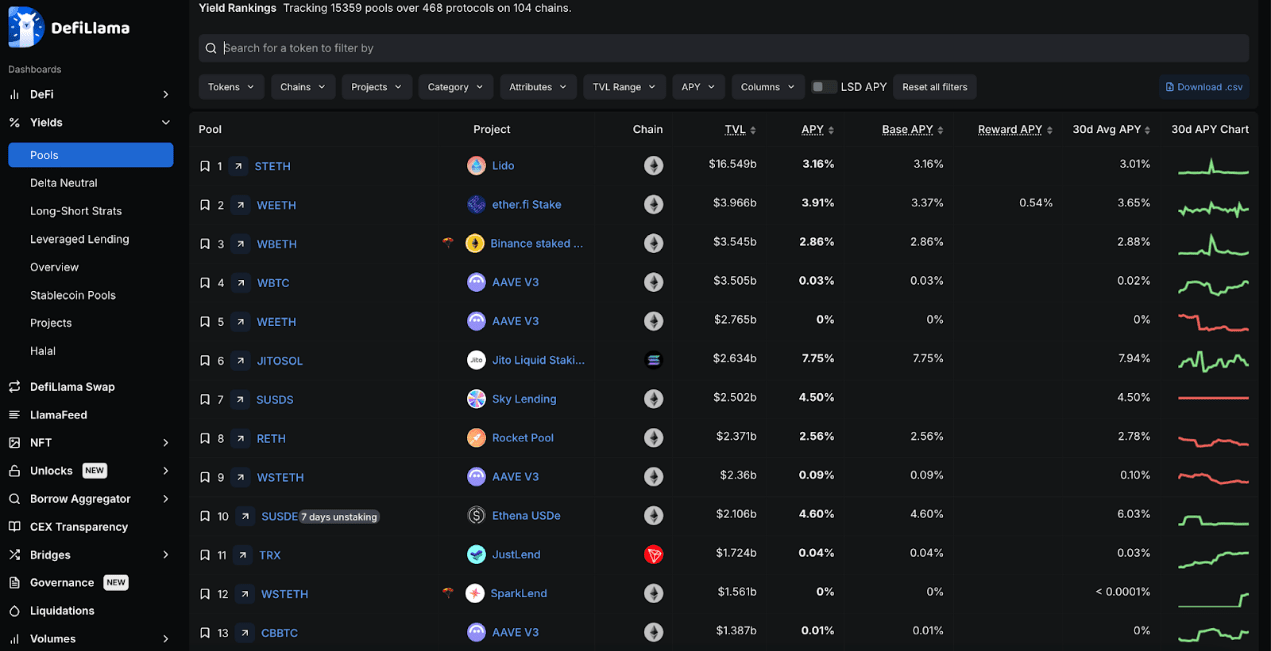
يضع معظم المشاركين أموالهم في Lido للحصول على عوائد، ربما لأن غالبية الناس يثقون في أن ETH أداة تخزين قيمة على المدى الطويل، كما أن Lido يحتل موقعًا مهيمنًا في مجال الاستيدينج السائل. كما تسود بروتوكولات الاستيدينج السائل الأخرى المبنية على ETH، مثل ether.fi.
بلغت عوائد SOL المرهون عبر JitoSOL نسبة 7.75%، متجاوزةً كل منتجات العائدات الرائدة الأخرى. وتبلغ النسبة السنوية لـ SOL في Marinade وJupiter حوالي 9%، وهي أعلى أيضًا.
Sky Lending هو خيار العملات المستقرة منخفضة المخاطر صاحب الترتيب الأول من حيث TVL، إذ إن حيازات عملته المستقرة SUSDS تتجاوز 2.5 مليار دولار، وتبلغ العائدات 4.5%.
تتبع DeFiLlama أكثر من 15000 مجمع سيولة ضمن 468 بروتوكولًا على 104 سلاسل بلوكشين.
الرسوم

العملتان المستقرتان من Tether وCircle هما حتى الآن أكبر أعمال توليد الرسوم في مجال العملات المشفرة. إذ حققت Tether وحدها أكثر من 5.8 مليارات دولار من الإيرادات خلال العام الماضي.
على مدار العام الماضي، بقي Gas على إيثيريوم من بين أكبر طرق إنفاق الرسوم، إذ كانت قيمة الرسوم الإجمالية قريبة جدًا من Circle: 1.3 مليار دولار و1.6 مليار دولار على التوالي. ومع ذلك، تنخفض رسوم إيثيريوم بسرعة؛ ففي آخر 30 يومًا لم تدخل حتى ضمن أفضل 15 ترتيبًا. ومع ذلك، ما زالت البروتوكولات المبنية على إيثيريوم مثل Lido وUniswap تحقق رسومًا مرتفعة.
شهدت منظومة رسوم Solana الأسرع نموًا خلال العام الماضي؛ إذ حققت Jito وRaydium وPump.fun رسومًا ضخمة. ومن المرجح أن يعود ذلك أساسًا إلى الارتفاع الكبير في نشاط عملات الميم (memecoin) على Solana.
منذ العام الماضي، انخفضت رسوم البيتكوين بنحو النصف. ومع صعود العديد من المنافسين الآخرين في سوق الرسوم، هبط ترتيب البيتكوين من المركز الثاني إلى المركز 14.
العملات المستقرة

بلغ إجمالي القيمة السوقية للعملات المستقرة ما يقارب الضعف؛ إذ ارتفع من 136 مليار دولار العام الماضي إلى 235 مليار دولار حاليًا. ومع ذلك، ما تزال USDT وUSDC تحتلان الصدارة، بنسبة 62% و26% على التوالي، وبمجموع 88% من السوق بأكمله.
أكبر زيادة من حيث النسبة كانت لعملة USDe الخاصة بـ Ethena، رغم أنه لم يتم إطلاقها قبل عام واحد، إلا أنها أصبحت الآن العملة المستقرة الثالثة من حيث الحجم، وتشغل 2% من حصّة السوق.
أطلقت Sky رمز USDS، مما كسر هيمنة DAI. ومع ذلك، بعد دمج القيمة السوقية لـ DAI وUSDS، تمتلك Sky 3.5% من حصّة السوق، وما زالت ثالث أكبر مشارك في السوق.
يبلغ إجمالي USDT وUSDC وDAI/USDS وUSDe نحو 93% من سوق العملات المستقرة، مع قيمة سوقية تتجاوز 220 مليار دولار.
يمثل صندوق BUIDL التابع لـ BlackRock دخولًا من الوافدين الجدد، ما يشير إلى أن TradFi يريد أيضًا أن يحصل على نصيبه من هذا السوق.
التمويل

في قطاع DeFi تم جمع أكثر من 113 مليار دولار من التمويل بإجمالي 6129 جولة تمويل. بلغت قيمة التمويل ذروتها بين أواخر 2021 وبداية 2022، لكنها تنمو بسرعة الآن، إذ تجاوزت في الشهر الماضي وحده بالفعل 3.5 مليارات دولار.
تُعدّ FTX وCelsius من أكبر المشاريع من حيث قيمة التمويل في قطاع DeFi؛ إذ جمعت كلٌ منهما 900 مليون دولار و750 مليون دولار على التوالي، كما تُعدّ أيضًا من أكبر مشاريع الفشل في هذا المجال. وبالمثل، فإن حالة EOS كذلك: فتمويلها البالغ 4 مليارات دولار لم يتحقق تقريبًا.
هجمات القراصنة

تعرّض قطاع DeFi لهجمات قراصنة تجاوزت قيمتها 11.2 مليار دولار؛ ويمثل 25% منها الجسور عبر السلاسل، بينما يأتي الباقي من شركات وبروتوكولات DeFi أخرى.
في شهر فبراير من هذا العام، تعرّضت ByBit لهجوم قراصنة؛ وكان أكبر هجوم منفرد في تاريخ العملات المشفرة، مع خسائر تجاوزت 1.4 مليار دولار. أما ثاني أكبر هجوم فوقع في 2022، وكان الهجوم موجّهًا إلى شبكة Ronin وتسبب في خسارة 624 مليون دولار.
تتحمل منظمة Lazarus في كوريا الشمالية مسؤولية هذين الهجومين، لتصبح أكبر مجموعة قرصنة في مجال العملات المشفرة.
تحدث معظم الهجمات الإلكترونية واسعة النطاق داخل النظام البيئي لإيثيريوم، ربما لأن معظم سيولة DeFi تتركز في النظام البيئي لإيثيريوم.
الخلاصة
بشكل عام، ما زالت أحجام تداول DeFi تُسيطر عليها في المقام الأول شبكة إيثيريوم ونظامها البيئي من EVM (الذي يضم العديد من حلول L2)، وها هي DeFi تنشأ وتتوسع من هنا.
حققت Solana نموًا كبيرًا خلال العام الماضي، وتلحَق بالركب الآن، وفي الوقت نفسه بدأ البيتكوين بشكل غير متوقع في تطوير نظامه البيئي الخاص لـ DeFi، رغم أنه لم يكن مصممًا ليكون منصة لعقود ذكية. ويبدو أن منظومة ترون (Tron) قد تأخرت عن غيرها من الأنظمة البيئية، لكن ترون لا يزال محورًا مهمًا لنشاط العملات المستقرة.
مراجع للقراءة: إلغاء مشروع قانون الوسطاء، هجوم على حوكمة CAKE...... 10 أفكار حول DeFi في الفترة الأخيرة