
#stakingyield
stakingyield
5,231 مشاهدات
39 يقومون بالنقاش
رائج
جديد

·
--
لا يزال معظم مستثمري العملات المشفرة ينظرون إلى العائد باعتباره ابتكارًا من عالم التمويل اللامركزي (DeFi). لكن اقتصاديات المُحقِّقين (validators) تُعيد بهدوء تعريف معنى امتلاك أصل من الطبقة الأولى (Layer 1) على المدى الطويل.
$ETH مُحقِّقون (stakers) يجنون عائدًا على مستوى البروتوكول — ليس عبر بروتوكول طرف ثالث يقوم بطباعة رموز، بل من خلال الشبكة نفسها التي يعيد توزيع رسوم المعاملات ويُصدِر ETH جديدًا. بعد الدمج (Merge)، قامت إيثريوم بحرق الرسوم الأساسية عبر EIP-1559، ما يجعل ETH انكماشيًا خلال فترات النشاط المرتفع، بينما يواصل المُحقِّقون كسب رسوم الأولوية. وهذا يجعل الأصل مختلفًا بنيويًا عن ETH قبل الدمج.
$ADA و $DOT يعملان وفق منطق مشابه: يكسب المُحقِّقون والمُفوِّتون (nominators) عائدًا مقابل تأمين الشبكة، مع تضمين صلاحيات الحوكمة. هذا يحوّل “الامتلاك” إلى “المشاركة”. أنت لست تكتفي بالجلوس على أصل — بل أنت تدير بنية تحتية.
ماذا يعني ذلك بالنسبة لقناعة المدى الطويل:
— يخلق عائد التكديس (staking) أرضية سعرية طبيعية: الفاعلون العقلانيون يبيعون أقل عندما يحصلون على عوائد سلبية
— يؤدي سحب المعروض من التداول عبر التكديس إلى ضغط السيولة المتاحة (float)
— تُقوّي مشاركة الحوكمة مواءمة حَمَلة الأجل الطويل مع اتجاه البروتوكول
— تُعزّز المكاسب المتراكمة للتكديس حجم المركز على آفاق تمتد لعدة سنوات
إن التحول من “الامتلاك المضارب” إلى “امتلاك بنية تحتية تولّد عائدًا” هو واحد من أهم التغييرات البنيوية في كريبتو الأقل تقديرًا. المؤسسات التي تُجري نماذج التدفقات النقدية المخصومة (discounted cash flow) على عائد التكديس تصل إلى تقييمات مختلفة تمامًا عن تقييمات متداولي المشاعر فقط.
القناعة طويلة الأجل ليست مجرد تحديد أهداف سعرية. بل هي فهم ما الذي تمتلكه فعليًا.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
لا يزال معظم مستثمري العملات المشفرة ينظرون إلى العائد باعتباره ابتكارًا من عالم التمويل اللامركزي (DeFi). لكن اقتصاديات المُحقِّقين (validators) تُعيد بهدوء تعريف معنى امتلاك أصل من الطبقة الأولى (Layer 1) على المدى الطويل.
$ETH مُحقِّقون (stakers) يجنون عائدًا على مستوى البروتوكول — ليس عبر بروتوكول طرف ثالث يقوم بطباعة رموز، بل من خلال الشبكة نفسها التي يعيد توزيع رسوم المعاملات ويُصدِر ETH جديدًا. بعد الدمج (Merge)، قامت إيثريوم بحرق الرسوم الأساسية عبر EIP-1559، ما يجعل ETH انكماشيًا خلال فترات النشاط المرتفع، بينما يواصل المُحقِّقون كسب رسوم الأولوية. وهذا يجعل الأصل مختلفًا بنيويًا عن ETH قبل الدمج.
$ADA و $DOT يعملان وفق منطق مشابه: يكسب المُحقِّقون والمُفوِّتون (nominators) عائدًا مقابل تأمين الشبكة، مع تضمين صلاحيات الحوكمة. هذا يحوّل “الامتلاك” إلى “المشاركة”. أنت لست تكتفي بالجلوس على أصل — بل أنت تدير بنية تحتية.
ماذا يعني ذلك بالنسبة لقناعة المدى الطويل:
— يخلق عائد التكديس (staking) أرضية سعرية طبيعية: الفاعلون العقلانيون يبيعون أقل عندما يحصلون على عوائد سلبية
— يؤدي سحب المعروض من التداول عبر التكديس إلى ضغط السيولة المتاحة (float)
— تُقوّي مشاركة الحوكمة مواءمة حَمَلة الأجل الطويل مع اتجاه البروتوكول
— تُعزّز المكاسب المتراكمة للتكديس حجم المركز على آفاق تمتد لعدة سنوات
إن التحول من “الامتلاك المضارب” إلى “امتلاك بنية تحتية تولّد عائدًا” هو واحد من أهم التغييرات البنيوية في كريبتو الأقل تقديرًا. المؤسسات التي تُجري نماذج التدفقات النقدية المخصومة (discounted cash flow) على عائد التكديس تصل إلى تقييمات مختلفة تمامًا عن تقييمات متداولي المشاعر فقط.
القناعة طويلة الأجل ليست مجرد تحديد أهداف سعرية. بل هي فهم ما الذي تمتلكه فعليًا.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
$ETH مُحقِّقون (stakers) يجنون عائدًا على مستوى البروتوكول — ليس عبر بروتوكول طرف ثالث يقوم بطباعة رموز، بل من خلال الشبكة نفسها التي يعيد توزيع رسوم المعاملات ويُصدِر ETH جديدًا. بعد الدمج (Merge)، قامت إيثريوم بحرق الرسوم الأساسية عبر EIP-1559، ما يجعل ETH انكماشيًا خلال فترات النشاط المرتفع، بينما يواصل المُحقِّقون كسب رسوم الأولوية. وهذا يجعل الأصل مختلفًا بنيويًا عن ETH قبل الدمج.
$ADA و $DOT يعملان وفق منطق مشابه: يكسب المُحقِّقون والمُفوِّتون (nominators) عائدًا مقابل تأمين الشبكة، مع تضمين صلاحيات الحوكمة. هذا يحوّل “الامتلاك” إلى “المشاركة”. أنت لست تكتفي بالجلوس على أصل — بل أنت تدير بنية تحتية.
ماذا يعني ذلك بالنسبة لقناعة المدى الطويل:
— يخلق عائد التكديس (staking) أرضية سعرية طبيعية: الفاعلون العقلانيون يبيعون أقل عندما يحصلون على عوائد سلبية
— يؤدي سحب المعروض من التداول عبر التكديس إلى ضغط السيولة المتاحة (float)
— تُقوّي مشاركة الحوكمة مواءمة حَمَلة الأجل الطويل مع اتجاه البروتوكول
— تُعزّز المكاسب المتراكمة للتكديس حجم المركز على آفاق تمتد لعدة سنوات
إن التحول من “الامتلاك المضارب” إلى “امتلاك بنية تحتية تولّد عائدًا” هو واحد من أهم التغييرات البنيوية في كريبتو الأقل تقديرًا. المؤسسات التي تُجري نماذج التدفقات النقدية المخصومة (discounted cash flow) على عائد التكديس تصل إلى تقييمات مختلفة تمامًا عن تقييمات متداولي المشاعر فقط.
القناعة طويلة الأجل ليست مجرد تحديد أهداف سعرية. بل هي فهم ما الذي تمتلكه فعليًا.
#CryptoInvesting #StakingYield #ValidatorEconomics #LongTermCrypto #Web3Infrastructure
133
·
--
اقتصاديات الرهن: لماذا APY هو الرقم الخطأ لمتابعته
يقيّم معظم الناس الرهن عبر مقارنة أرقام APY. هذا يغفل عمّا يهم فعلًا.
لعائد الرهن ثلاثة مكونات تحدد القيمة الحقيقية: العائد الممول بالإصدار (تضخم عملات جديدة يخفّض قيمة غير المشاركين)، العائد الممول بالرسوم (إيرادات الشبكة الموزعة على المدققين)، وتعويض الحرق (تدمير جزء من العرض يقلل تكلفة التخفيف الناتجة عن المشاركة).
قد يتركك APY بنسبة 8% ممول بالكامل عبر إصدار الرموز على حالك أو حتى سالبًا من الناحية الواقعية إذا كان نمو المعروض أسرع من الطلب. أما APY بنسبة 4% حيث يأتي معظم العائد من إيرادات رسوم البروتوكول فيمثّل إنتاجية اقتصادية حقيقية — فالشبكة تكسب من نشاط واقعي.
$ETH post-Pectra في وضع قوي هنا. تقلل رسوم الأساس المحروقة صافي الإصدار، بينما تصبح عوائد الرهن أكثر اعتمادًا على الرسوم خلال فترات النشاط المرتفع. $BNB quarterly تعمل عمليات الحرق أيضًا بشكل مماثل — فالتضخم السلبي الناتج عن الانكماش يعوض مكافآت المدققين، ما يجعل ميزانية الأمان الاقتصادي أكثر استدامة مع مرور الوقت.
عند تقييم أي وضع رهن، السؤال الصحيح هو: ما نسبة العائد التي تأتي من الرسوم مقابل الإصدار الجديد من الرموز؟ العائد الممول بالرسوم يتضاعف مع نمو الشبكة. أما العائد الممول بالإصدار فهو إعادة توزيع من الحملة المستقبلين إلى الحملة الحاليين.
هذا الفرق يفصل بين التضاعف الحقيقي و“مسرحية الأرقام” الاسمية. لن تعرض معظم لوحات العائد هذا التقسيم أبدًا — ولهذا السبب تحديدًا يظل ميزة.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
اقتصاديات الرهن: لماذا APY هو الرقم الخطأ لمتابعته
يقيّم معظم الناس الرهن عبر مقارنة أرقام APY. هذا يغفل عمّا يهم فعلًا.
لعائد الرهن ثلاثة مكونات تحدد القيمة الحقيقية: العائد الممول بالإصدار (تضخم عملات جديدة يخفّض قيمة غير المشاركين)، العائد الممول بالرسوم (إيرادات الشبكة الموزعة على المدققين)، وتعويض الحرق (تدمير جزء من العرض يقلل تكلفة التخفيف الناتجة عن المشاركة).
قد يتركك APY بنسبة 8% ممول بالكامل عبر إصدار الرموز على حالك أو حتى سالبًا من الناحية الواقعية إذا كان نمو المعروض أسرع من الطلب. أما APY بنسبة 4% حيث يأتي معظم العائد من إيرادات رسوم البروتوكول فيمثّل إنتاجية اقتصادية حقيقية — فالشبكة تكسب من نشاط واقعي.
$ETH post-Pectra في وضع قوي هنا. تقلل رسوم الأساس المحروقة صافي الإصدار، بينما تصبح عوائد الرهن أكثر اعتمادًا على الرسوم خلال فترات النشاط المرتفع. $BNB quarterly تعمل عمليات الحرق أيضًا بشكل مماثل — فالتضخم السلبي الناتج عن الانكماش يعوض مكافآت المدققين، ما يجعل ميزانية الأمان الاقتصادي أكثر استدامة مع مرور الوقت.
عند تقييم أي وضع رهن، السؤال الصحيح هو: ما نسبة العائد التي تأتي من الرسوم مقابل الإصدار الجديد من الرموز؟ العائد الممول بالرسوم يتضاعف مع نمو الشبكة. أما العائد الممول بالإصدار فهو إعادة توزيع من الحملة المستقبلين إلى الحملة الحاليين.
هذا الفرق يفصل بين التضاعف الحقيقي و“مسرحية الأرقام” الاسمية. لن تعرض معظم لوحات العائد هذا التقسيم أبدًا — ولهذا السبب تحديدًا يظل ميزة.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
يقيّم معظم الناس الرهن عبر مقارنة أرقام APY. هذا يغفل عمّا يهم فعلًا.
لعائد الرهن ثلاثة مكونات تحدد القيمة الحقيقية: العائد الممول بالإصدار (تضخم عملات جديدة يخفّض قيمة غير المشاركين)، العائد الممول بالرسوم (إيرادات الشبكة الموزعة على المدققين)، وتعويض الحرق (تدمير جزء من العرض يقلل تكلفة التخفيف الناتجة عن المشاركة).
قد يتركك APY بنسبة 8% ممول بالكامل عبر إصدار الرموز على حالك أو حتى سالبًا من الناحية الواقعية إذا كان نمو المعروض أسرع من الطلب. أما APY بنسبة 4% حيث يأتي معظم العائد من إيرادات رسوم البروتوكول فيمثّل إنتاجية اقتصادية حقيقية — فالشبكة تكسب من نشاط واقعي.
$ETH post-Pectra في وضع قوي هنا. تقلل رسوم الأساس المحروقة صافي الإصدار، بينما تصبح عوائد الرهن أكثر اعتمادًا على الرسوم خلال فترات النشاط المرتفع. $BNB quarterly تعمل عمليات الحرق أيضًا بشكل مماثل — فالتضخم السلبي الناتج عن الانكماش يعوض مكافآت المدققين، ما يجعل ميزانية الأمان الاقتصادي أكثر استدامة مع مرور الوقت.
عند تقييم أي وضع رهن، السؤال الصحيح هو: ما نسبة العائد التي تأتي من الرسوم مقابل الإصدار الجديد من الرموز؟ العائد الممول بالرسوم يتضاعف مع نمو الشبكة. أما العائد الممول بالإصدار فهو إعادة توزيع من الحملة المستقبلين إلى الحملة الحاليين.
هذا الفرق يفصل بين التضاعف الحقيقي و“مسرحية الأرقام” الاسمية. لن تعرض معظم لوحات العائد هذا التقسيم أبدًا — ولهذا السبب تحديدًا يظل ميزة.
$BTC
#StakingYield #CryptoYield #DeFi #Crypto #BinanceSquare
31

$GSOL يقدم الآن عائدًا نقديًا ربع سنوي — هذا يغير قواعد اللعبة 🔥
قامت Grayscale بتحديث صندوق GSOL لديها لتوزيع مكافآت الستاكينغ كمدفوعات نقدية فعلية كل ربع سنة بدلًا من تجميعها في صافي قيمة الأصول (NAV). يبلغ العائد الإجمالي 6.1% بعد تخفيض الرسوم الأخيرة — هذا دخل حقيقي لحاملي الوحدات.
إنها نفس المحفّز البنيوي الذي دفع الاهتمام بصناديق الستاكينغ التابعة لـ Ethereum. إذا استمر الاتجاه الصاعد لـ Solana، فقد تجذب التدفقات النقدية المؤسسات الباحثة عن عائد دون الحاجة إلى بيع مراكزها.
هل تحتفظ بـ GSOL أم أنك تشتري الأصل الأساسي مباشرةً؟
ليست نصيحة مالية. دائمًا راقب مخاطرك.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
$GSOL يقدم الآن عائدًا نقديًا ربع سنوي — هذا يغير قواعد اللعبة 🔥
قامت Grayscale بتحديث صندوق GSOL لديها لتوزيع مكافآت الستاكينغ كمدفوعات نقدية فعلية كل ربع سنة بدلًا من تجميعها في صافي قيمة الأصول (NAV). يبلغ العائد الإجمالي 6.1% بعد تخفيض الرسوم الأخيرة — هذا دخل حقيقي لحاملي الوحدات.
إنها نفس المحفّز البنيوي الذي دفع الاهتمام بصناديق الستاكينغ التابعة لـ Ethereum. إذا استمر الاتجاه الصاعد لـ Solana، فقد تجذب التدفقات النقدية المؤسسات الباحثة عن عائد دون الحاجة إلى بيع مراكزها.
هل تحتفظ بـ GSOL أم أنك تشتري الأصل الأساسي مباشرةً؟
ليست نصيحة مالية. دائمًا راقب مخاطرك.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
قامت Grayscale بتحديث صندوق GSOL لديها لتوزيع مكافآت الستاكينغ كمدفوعات نقدية فعلية كل ربع سنة بدلًا من تجميعها في صافي قيمة الأصول (NAV). يبلغ العائد الإجمالي 6.1% بعد تخفيض الرسوم الأخيرة — هذا دخل حقيقي لحاملي الوحدات.
إنها نفس المحفّز البنيوي الذي دفع الاهتمام بصناديق الستاكينغ التابعة لـ Ethereum. إذا استمر الاتجاه الصاعد لـ Solana، فقد تجذب التدفقات النقدية المؤسسات الباحثة عن عائد دون الحاجة إلى بيع مراكزها.
هل تحتفظ بـ GSOL أم أنك تشتري الأصل الأساسي مباشرةً؟
ليست نصيحة مالية. دائمًا راقب مخاطرك.
#GSOL #Solana #StakingYield #CryptoIncome
🔥
46
·
--
يلاحق رأس المال المؤسسي عائد الإيداع (Staking)
للعقود الماضية، بُنيت المحافظ المؤسسية على مبدأ محوري واحد: البحث عن عائد موثوق. كانت السندات الحكومية (الخزائن)، وسندات الدرجة الاستثمارية، وأسهم توزيعات الأرباح — مجرد تفرعات مختلفة من البحث نفسه عن دخل يمكن التنبؤ به.
الآن يدخل الإيداع (Staking) في هذا الحوار.
$ETH staking حاليًا يقدّم حوالي 3.5-4% عائدًا سنويًا مُعادلًا، مستمدًا من إيرادات رسوم الشبكة الحقيقية ومكافآت المُدققين (validators). وبالنسبة لصندوق تقاعد يقارن ذلك بسندات الخزينة لأجل 10 سنوات، تبدأ الحسابات المعدلة حسب المخاطر في أن تبدو أكثر جاذبية — خصوصًا عندما يحمل الإيثيريوم أيضًا إمكانية صعود (اختيارية) لن توفرها السندات أبدًا.
$SOL validators تُنتج بعضًا من أعلى أرقام العائد الحقيقي داخل عالم إثبات الحصة (proof-of-stake)، مدعومة بنمو حجم المعاملات ورسوم البروتوكول. هذا عائد مرتبط بنشاط حقيقي في النظام البيئي، وليس لعبة انبعاثات تضخمية.
$BNB يحصل حاملو BNB Chain على الطرح نفسه: مكافآت حقيقية مُشتقة من الرسوم تتضاعف (تتراكم) جنبًا إلى جنب مع واحدة من أكثر بيئات أنظمة العقود الذكية نشاطًا خارج إيثيريوم.
ما يتغير ليس مجرد رقم العائد. بل هو السردية (النقاش). تتجه العملات المشفرة من كونها أصلًا عالي المضاربة فقط إلى فئة أصول منتِجة. يفتح هذا التحول موجة التدفقات المؤسسية التالية — ليس فقط صناديق ETF، بل أيضًا المشاركة المباشرة كمُدققين، ومشتقات الإيداع (staking)، ومنتجات منظمة مُولدة للعائد.
ثورة الدخل في العملات المشفرة بدأت للتو.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
يلاحق رأس المال المؤسسي عائد الإيداع (Staking)
للعقود الماضية، بُنيت المحافظ المؤسسية على مبدأ محوري واحد: البحث عن عائد موثوق. كانت السندات الحكومية (الخزائن)، وسندات الدرجة الاستثمارية، وأسهم توزيعات الأرباح — مجرد تفرعات مختلفة من البحث نفسه عن دخل يمكن التنبؤ به.
الآن يدخل الإيداع (Staking) في هذا الحوار.
$ETH staking حاليًا يقدّم حوالي 3.5-4% عائدًا سنويًا مُعادلًا، مستمدًا من إيرادات رسوم الشبكة الحقيقية ومكافآت المُدققين (validators). وبالنسبة لصندوق تقاعد يقارن ذلك بسندات الخزينة لأجل 10 سنوات، تبدأ الحسابات المعدلة حسب المخاطر في أن تبدو أكثر جاذبية — خصوصًا عندما يحمل الإيثيريوم أيضًا إمكانية صعود (اختيارية) لن توفرها السندات أبدًا.
$SOL validators تُنتج بعضًا من أعلى أرقام العائد الحقيقي داخل عالم إثبات الحصة (proof-of-stake)، مدعومة بنمو حجم المعاملات ورسوم البروتوكول. هذا عائد مرتبط بنشاط حقيقي في النظام البيئي، وليس لعبة انبعاثات تضخمية.
$BNB يحصل حاملو BNB Chain على الطرح نفسه: مكافآت حقيقية مُشتقة من الرسوم تتضاعف (تتراكم) جنبًا إلى جنب مع واحدة من أكثر بيئات أنظمة العقود الذكية نشاطًا خارج إيثيريوم.
ما يتغير ليس مجرد رقم العائد. بل هو السردية (النقاش). تتجه العملات المشفرة من كونها أصلًا عالي المضاربة فقط إلى فئة أصول منتِجة. يفتح هذا التحول موجة التدفقات المؤسسية التالية — ليس فقط صناديق ETF، بل أيضًا المشاركة المباشرة كمُدققين، ومشتقات الإيداع (staking)، ومنتجات منظمة مُولدة للعائد.
ثورة الدخل في العملات المشفرة بدأت للتو.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
للعقود الماضية، بُنيت المحافظ المؤسسية على مبدأ محوري واحد: البحث عن عائد موثوق. كانت السندات الحكومية (الخزائن)، وسندات الدرجة الاستثمارية، وأسهم توزيعات الأرباح — مجرد تفرعات مختلفة من البحث نفسه عن دخل يمكن التنبؤ به.
الآن يدخل الإيداع (Staking) في هذا الحوار.
$ETH staking حاليًا يقدّم حوالي 3.5-4% عائدًا سنويًا مُعادلًا، مستمدًا من إيرادات رسوم الشبكة الحقيقية ومكافآت المُدققين (validators). وبالنسبة لصندوق تقاعد يقارن ذلك بسندات الخزينة لأجل 10 سنوات، تبدأ الحسابات المعدلة حسب المخاطر في أن تبدو أكثر جاذبية — خصوصًا عندما يحمل الإيثيريوم أيضًا إمكانية صعود (اختيارية) لن توفرها السندات أبدًا.
$SOL validators تُنتج بعضًا من أعلى أرقام العائد الحقيقي داخل عالم إثبات الحصة (proof-of-stake)، مدعومة بنمو حجم المعاملات ورسوم البروتوكول. هذا عائد مرتبط بنشاط حقيقي في النظام البيئي، وليس لعبة انبعاثات تضخمية.
$BNB يحصل حاملو BNB Chain على الطرح نفسه: مكافآت حقيقية مُشتقة من الرسوم تتضاعف (تتراكم) جنبًا إلى جنب مع واحدة من أكثر بيئات أنظمة العقود الذكية نشاطًا خارج إيثيريوم.
ما يتغير ليس مجرد رقم العائد. بل هو السردية (النقاش). تتجه العملات المشفرة من كونها أصلًا عالي المضاربة فقط إلى فئة أصول منتِجة. يفتح هذا التحول موجة التدفقات المؤسسية التالية — ليس فقط صناديق ETF، بل أيضًا المشاركة المباشرة كمُدققين، ومشتقات الإيداع (staking)، ومنتجات منظمة مُولدة للعائد.
ثورة الدخل في العملات المشفرة بدأت للتو.
#StakingYield #InstitutionalCrypto #CryptoIncome #BinanceSquare
163
·
--
🚨 وصلت خزينة ETH لدى BitMine إلى 6.02 مليون رمز بعد أصغر عملية شراء لها منذ منتصف أغسطس.
يشير عائد التخزين البالغ 2.63% إلى إيرادات سنوية متوقعة بنحو 363 مليون دولار.
يوحي ذلك بالتراكم رغم التدفقات المتواضعة—فقد تكون الأموال الذكية تتمركز للاستفادة من العائد.
قد تزداد قيمة ETH على المدى الطويل إذا استمر الطلب على التخزين.
هل هذا التراكم الهادئ مقدمة لارتفاع ETH المقبل؟
#عائد_التخزين
$ETH #TradingSignal #تحليل_العملات_المشفرة
🚨 وصلت خزينة ETH لدى BitMine إلى 6.02 مليون رمز بعد أصغر عملية شراء لها منذ منتصف أغسطس.
يشير عائد التخزين البالغ 2.63% إلى إيرادات سنوية متوقعة بنحو 363 مليون دولار.
يوحي ذلك بالتراكم رغم التدفقات المتواضعة—فقد تكون الأموال الذكية تتمركز للاستفادة من العائد.
قد تزداد قيمة ETH على المدى الطويل إذا استمر الطلب على التخزين.
هل هذا التراكم الهادئ مقدمة لارتفاع ETH المقبل؟
#عائد_التخزين
$ETH #TradingSignal #تحليل_العملات_المشفرة
يشير عائد التخزين البالغ 2.63% إلى إيرادات سنوية متوقعة بنحو 363 مليون دولار.
يوحي ذلك بالتراكم رغم التدفقات المتواضعة—فقد تكون الأموال الذكية تتمركز للاستفادة من العائد.
قد تزداد قيمة ETH على المدى الطويل إذا استمر الطلب على التخزين.
هل هذا التراكم الهادئ مقدمة لارتفاع ETH المقبل؟
#عائد_التخزين
$ETH #TradingSignal #تحليل_العملات_المشفرة
17
·
--
#BinanceKatanaSeason5vbETHEarnEvent
يشارك المتداولون في نظام Web3 البيئي بسرعة بعد الإطلاق الرسمي لحدث كسب vbETH في الموسم الخامس من Binance Katana، الذي يقدم فرص عائد هيكلية ممتازة. هذه الحملة المتخصصة تمكن حاملي الأصول المخلصين من تحقيق أقصى كفاءة رقمية من خلال نشر السيولة ضمن أطر حجز العقود الذكية المحسّنة. مع استمرار البحث عن خيارات آمنة وعالية العائد خلال تحركات السوق الجانبية، تعتبر الأحداث الهيكلية في النظام البيئي مثل هذه طرقاً ممتازة لنمو المحفظة العضوي. من الضروري ضمان التوقيت الصحيح وفهم آليات التفويض المحددة لتأمين أعلى مستوى من المكافآت الترويجية المتاحة. هل تشارك بنشاط في موسم الكسب الأخير هذا لتحسين ممتلكاتك؟ 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
{spot}(BNBUSDT)
{future}(BNBUSDT)
#BinanceKatanaSeason5vbETHEarnEvent
يشارك المتداولون في نظام Web3 البيئي بسرعة بعد الإطلاق الرسمي لحدث كسب vbETH في الموسم الخامس من Binance Katana، الذي يقدم فرص عائد هيكلية ممتازة. هذه الحملة المتخصصة تمكن حاملي الأصول المخلصين من تحقيق أقصى كفاءة رقمية من خلال نشر السيولة ضمن أطر حجز العقود الذكية المحسّنة. مع استمرار البحث عن خيارات آمنة وعالية العائد خلال تحركات السوق الجانبية، تعتبر الأحداث الهيكلية في النظام البيئي مثل هذه طرقاً ممتازة لنمو المحفظة العضوي. من الضروري ضمان التوقيت الصحيح وفهم آليات التفويض المحددة لتأمين أعلى مستوى من المكافآت الترويجية المتاحة. هل تشارك بنشاط في موسم الكسب الأخير هذا لتحسين ممتلكاتك؟ 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
يشارك المتداولون في نظام Web3 البيئي بسرعة بعد الإطلاق الرسمي لحدث كسب vbETH في الموسم الخامس من Binance Katana، الذي يقدم فرص عائد هيكلية ممتازة. هذه الحملة المتخصصة تمكن حاملي الأصول المخلصين من تحقيق أقصى كفاءة رقمية من خلال نشر السيولة ضمن أطر حجز العقود الذكية المحسّنة. مع استمرار البحث عن خيارات آمنة وعالية العائد خلال تحركات السوق الجانبية، تعتبر الأحداث الهيكلية في النظام البيئي مثل هذه طرقاً ممتازة لنمو المحفظة العضوي. من الضروري ضمان التوقيت الصحيح وفهم آليات التفويض المحددة لتأمين أعلى مستوى من المكافآت الترويجية المتاحة. هل تشارك بنشاط في موسم الكسب الأخير هذا لتحسين ممتلكاتك؟ 🚀💎 #BinanceKatanaSeason5vbETHEarnEvent #BinanceEarn #StakingYield
36
·
--
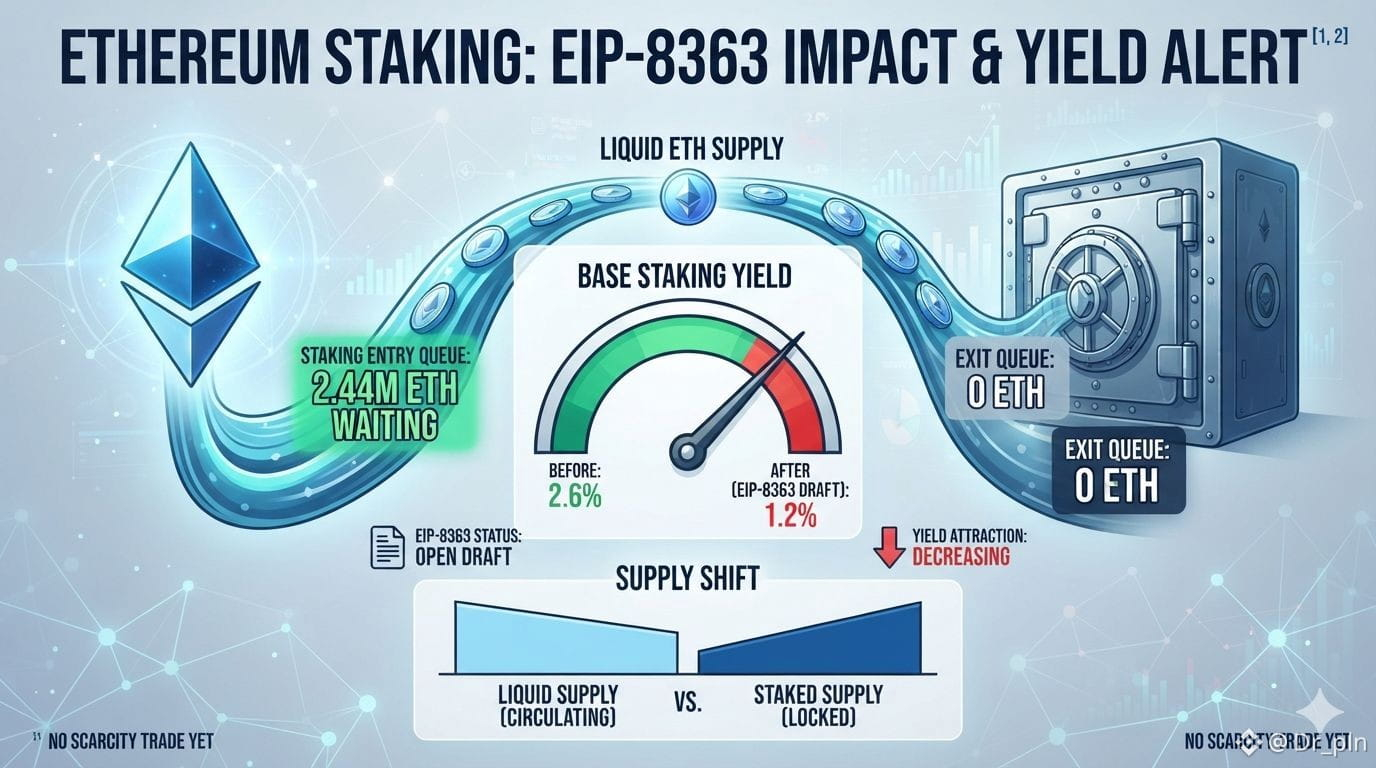
تحليلك دقيق جدًا بشأن ديناميكيات سوق Ethereum حاليًا. ما زالت EIP-8363 في حالة مسودة مفتوحة، ما يعني أن التغييرات الهيكلية في اقتصاد الرمز لن تحدث في الوقت القريب.
ومع وجود 2,44 مليون ETH في قائمة انتظار الدخول إلى الإيداع وقائمة انتظار الخروج فارغة، فإن السيولة تتجه بدلًا من ذلك نحو الأرصدة المقفلة. وقد يؤدي ذلك إلى خفض العائد الأساسي من 2,6% إلى 1,2%، وبالتالي تقليل جاذبية الحوافز في الإيداع التقليدي بشكل كبير. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
تحليلك دقيق جدًا بشأن ديناميكيات سوق Ethereum حاليًا. ما زالت EIP-8363 في حالة مسودة مفتوحة، ما يعني أن التغييرات الهيكلية في اقتصاد الرمز لن تحدث في الوقت القريب.
ومع وجود 2,44 مليون ETH في قائمة انتظار الدخول إلى الإيداع وقائمة انتظار الخروج فارغة، فإن السيولة تتجه بدلًا من ذلك نحو الأرصدة المقفلة. وقد يؤدي ذلك إلى خفض العائد الأساسي من 2,6% إلى 1,2%، وبالتالي تقليل جاذبية الحوافز في الإيداع التقليدي بشكل كبير. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
ومع وجود 2,44 مليون ETH في قائمة انتظار الدخول إلى الإيداع وقائمة انتظار الخروج فارغة، فإن السيولة تتجه بدلًا من ذلك نحو الأرصدة المقفلة. وقد يؤدي ذلك إلى خفض العائد الأساسي من 2,6% إلى 1,2%، وبالتالي تقليل جاذبية الحوافز في الإيداع التقليدي بشكل كبير. [1, 2]
$ETH $BNB $USDC
#ETH #StakingYield #ETHBTC
112
هل يحافظ LUNC على استقراره استعدادًا لارتداد محتمل؟ 🌱 #LUNCWatch
لا يزال السعر ضمن نطاق واضح، بينما يواصل مستوى الدعم الرئيسي جذب الاهتمام. وقد يمهّد الاستقرار قرب هذه المستويات الطريق للتحرك نحو المقاومة القريبة.
{spot}(LUNCUSDT)
تتيح برامج التخزين فرصة تحقيق الأرباح أثناء انتظار إشارات أقوى. ومن شأن اختراق صاعد قوي مصحوب بزيادة في حجم التداول أن يفتح آفاقًا واعدة للمشاركين الصبورين.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
هل يحافظ LUNC على استقراره استعدادًا لارتداد محتمل؟ 🌱 #LUNCWatch
لا يزال السعر ضمن نطاق واضح، بينما يواصل مستوى الدعم الرئيسي جذب الاهتمام. وقد يمهّد الاستقرار قرب هذه المستويات الطريق للتحرك نحو المقاومة القريبة.
تتيح برامج التخزين فرصة تحقيق الأرباح أثناء انتظار إشارات أقوى. ومن شأن اختراق صاعد قوي مصحوب بزيادة في حجم التداول أن يفتح آفاقًا واعدة للمشاركين الصبورين.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
لا يزال السعر ضمن نطاق واضح، بينما يواصل مستوى الدعم الرئيسي جذب الاهتمام. وقد يمهّد الاستقرار قرب هذه المستويات الطريق للتحرك نحو المقاومة القريبة.
تتيح برامج التخزين فرصة تحقيق الأرباح أثناء انتظار إشارات أقوى. ومن شأن اختراق صاعد قوي مصحوب بزيادة في حجم التداول أن يفتح آفاقًا واعدة للمشاركين الصبورين.
$LUNC #CoinVahini #RangePlay #StakingYield #SupportHold
15
·
--
قضت فرق الخزانة المؤسسية عام 2024 في الجدل حول ما إذا كان ينبغي لها الاحتفاظ بـ $BTC. وفي 2025 ومع التقدم إلى 2026، تحوّل النقاش بشكل جذري — إذ صاروا يسألون الآن: إلى أي أصول ينبغي تنويع الاستثمارات؟ وكيف يمكن تحقيق عائد على تلك الحيازات.
هذه تغييرات هيكلية في سلوك المؤسسات.
كانت الخطة الأساسية بسيطة: التعامل مع البيتكوين كذهب رقمي، ووضع 1-5% من الاحتياطيات فيه، ثم المضي قدمًا. لكن بمجرد أن تعمل حيازة BTC، تصبح المسألة المنطقية التالية: ماذا عن الأصول المُنتِجة؟ أصول تُدرّ رسومًا، وتولّد إيرادات بروتوكول، أو تلتقط مكافآت الستيكينغ؟
هنا يدخل $ETH في محادثات الخزانة بشكل مختلف. لم يعد الأمر مجرد مخزن قيمة — بل هو رأس مال عامل داخل نظامه البيئي. عوائد الستيكينغ ~3-4% سنويًا. وبالنسبة لخزانة شركة بمبلغ 500 مليون دولار، فإن تخصيص 10% من الكريبتو بعائد 3% يولّد 1.5 مليون دولار سنويًا — ليس أمرًا بسيطًا.
$BNB يضيف طبقة أخرى: التقاط الرسوم، وآليات الحرق، والمنفعة داخل النظام البيئي عبر أكبر CEX من حيث الحجم. الاحتفاظ به ليس استثمارًا سلبيًا.
المؤسسات التي تتراكم بهدوء الآن ليست مجرد “هولدرز”. بل تبني ميزانيات عمومية مُنتِجة في الكريبتو، تمامًا كما يحتفظون بأسهم توزيعات الأرباح أو سندات بدرجة استثمار.
طبقة العوائد في الكريبتو تنضج. راقب إفصاحات الخزانة خلال الأرباع الأربعة المقبلة.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
قضت فرق الخزانة المؤسسية عام 2024 في الجدل حول ما إذا كان ينبغي لها الاحتفاظ بـ $BTC . وفي 2025 ومع التقدم إلى 2026، تحوّل النقاش بشكل جذري — إذ صاروا يسألون الآن: إلى أي أصول ينبغي تنويع الاستثمارات؟ وكيف يمكن تحقيق عائد على تلك الحيازات.
هذه تغييرات هيكلية في سلوك المؤسسات.
كانت الخطة الأساسية بسيطة: التعامل مع البيتكوين كذهب رقمي، ووضع 1-5% من الاحتياطيات فيه، ثم المضي قدمًا. لكن بمجرد أن تعمل حيازة BTC، تصبح المسألة المنطقية التالية: ماذا عن الأصول المُنتِجة؟ أصول تُدرّ رسومًا، وتولّد إيرادات بروتوكول، أو تلتقط مكافآت الستيكينغ؟
هنا يدخل $ETH في محادثات الخزانة بشكل مختلف. لم يعد الأمر مجرد مخزن قيمة — بل هو رأس مال عامل داخل نظامه البيئي. عوائد الستيكينغ ~3-4% سنويًا. وبالنسبة لخزانة شركة بمبلغ 500 مليون دولار، فإن تخصيص 10% من الكريبتو بعائد 3% يولّد 1.5 مليون دولار سنويًا — ليس أمرًا بسيطًا.
$BNB يضيف طبقة أخرى: التقاط الرسوم، وآليات الحرق، والمنفعة داخل النظام البيئي عبر أكبر CEX من حيث الحجم. الاحتفاظ به ليس استثمارًا سلبيًا.
المؤسسات التي تتراكم بهدوء الآن ليست مجرد “هولدرز”. بل تبني ميزانيات عمومية مُنتِجة في الكريبتو، تمامًا كما يحتفظون بأسهم توزيعات الأرباح أو سندات بدرجة استثمار.
طبقة العوائد في الكريبتو تنضج. راقب إفصاحات الخزانة خلال الأرباع الأربعة المقبلة.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
هذه تغييرات هيكلية في سلوك المؤسسات.
كانت الخطة الأساسية بسيطة: التعامل مع البيتكوين كذهب رقمي، ووضع 1-5% من الاحتياطيات فيه، ثم المضي قدمًا. لكن بمجرد أن تعمل حيازة BTC، تصبح المسألة المنطقية التالية: ماذا عن الأصول المُنتِجة؟ أصول تُدرّ رسومًا، وتولّد إيرادات بروتوكول، أو تلتقط مكافآت الستيكينغ؟
هنا يدخل $ETH في محادثات الخزانة بشكل مختلف. لم يعد الأمر مجرد مخزن قيمة — بل هو رأس مال عامل داخل نظامه البيئي. عوائد الستيكينغ ~3-4% سنويًا. وبالنسبة لخزانة شركة بمبلغ 500 مليون دولار، فإن تخصيص 10% من الكريبتو بعائد 3% يولّد 1.5 مليون دولار سنويًا — ليس أمرًا بسيطًا.
$BNB يضيف طبقة أخرى: التقاط الرسوم، وآليات الحرق، والمنفعة داخل النظام البيئي عبر أكبر CEX من حيث الحجم. الاحتفاظ به ليس استثمارًا سلبيًا.
المؤسسات التي تتراكم بهدوء الآن ليست مجرد “هولدرز”. بل تبني ميزانيات عمومية مُنتِجة في الكريبتو، تمامًا كما يحتفظون بأسهم توزيعات الأرباح أو سندات بدرجة استثمار.
طبقة العوائد في الكريبتو تنضج. راقب إفصاحات الخزانة خلال الأرباع الأربعة المقبلة.
$BTC $ETH $BNB
#CryptoTreasury #InstitutionalCrypto #StakingYield #CryptoAdoption #BinanceSquare
38
·
--
غيّرت صناديق المؤشرات المتداولة الفورية قواعد اللعبة — لكن عائد تخزين ETH قد يكون القصة الأهم
عندما أُطلقت صناديق المؤشرات المتداولة الفورية للبيتكوين، كانت الرواية بسيطة: أصبح لدى رأس المال المؤسسي أخيرًا مدخل واضح وسلس. كان ذلك تحولًا جذريًا. لكن ترقّب ما سيحدث لاحقًا مع نضوج صناديق المؤشرات المتداولة لتخزين إيثيريوم.
تعاني المحافظ الاستثمارية التقليدية من شحّ العوائد. فقد تقلّصت عوائد أدوات الدخل الثابت، بينما تفتقر الاستثمارات البديلة إلى السيولة. يقدّم صندوق ETF يتيح التخزين مثل $ETH شيئًا نادرًا: أصلًا رقميًا منتجًا بعائد أصلي يقارب 4%، ضمن هيكل مألوف. وهذا التصور مهم للغاية لصناديق التقاعد والأوقاف.
تملأ $BTC خانة التخصيص المخصصة لـ«الذهب الرقمي / مخزن القيمة». أما $ETH ، فيتموضع بهدوء ضمن خانة «البنية التحتية الرقمية المُدرّة للعائد» — وهي فئة مختلفة تمامًا. لا يتنافسان، بل يكمل أحدهما الآخر.
تضيف $SOL اقتصاديات تخزين عالية الإنتاجية، يدرسها بهدوء أصحاب التخصيصات المؤسسية. والخلاصة الأساسية هي أن التبني المؤسسي ليس حدثًا واحدًا، بل بناء تدريجي للمحافظ الاستثمارية — يبدأ بالأصل الاحتياطي، ثم طبقة العائد، ثم رهانات البنية التحتية. وقد نكون في مرحلة أبكر من هذه العملية مما يظن معظم الناس.
الصبر والانضباط في التخصيص يتفوقان على الخوف من تفويت الفرصة في كل دورة.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
غيّرت صناديق المؤشرات المتداولة الفورية قواعد اللعبة — لكن عائد تخزين ETH قد يكون القصة الأهم
عندما أُطلقت صناديق المؤشرات المتداولة الفورية للبيتكوين، كانت الرواية بسيطة: أصبح لدى رأس المال المؤسسي أخيرًا مدخل واضح وسلس. كان ذلك تحولًا جذريًا. لكن ترقّب ما سيحدث لاحقًا مع نضوج صناديق المؤشرات المتداولة لتخزين إيثيريوم.
تعاني المحافظ الاستثمارية التقليدية من شحّ العوائد. فقد تقلّصت عوائد أدوات الدخل الثابت، بينما تفتقر الاستثمارات البديلة إلى السيولة. يقدّم صندوق ETF يتيح التخزين مثل $ETH شيئًا نادرًا: أصلًا رقميًا منتجًا بعائد أصلي يقارب 4%، ضمن هيكل مألوف. وهذا التصور مهم للغاية لصناديق التقاعد والأوقاف.
تملأ $BTC خانة التخصيص المخصصة لـ«الذهب الرقمي / مخزن القيمة». أما $ETH ، فيتموضع بهدوء ضمن خانة «البنية التحتية الرقمية المُدرّة للعائد» — وهي فئة مختلفة تمامًا. لا يتنافسان، بل يكمل أحدهما الآخر.
تضيف $SOL اقتصاديات تخزين عالية الإنتاجية، يدرسها بهدوء أصحاب التخصيصات المؤسسية. والخلاصة الأساسية هي أن التبني المؤسسي ليس حدثًا واحدًا، بل بناء تدريجي للمحافظ الاستثمارية — يبدأ بالأصل الاحتياطي، ثم طبقة العائد، ثم رهانات البنية التحتية. وقد نكون في مرحلة أبكر من هذه العملية مما يظن معظم الناس.
الصبر والانضباط في التخصيص يتفوقان على الخوف من تفويت الفرصة في كل دورة.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
عندما أُطلقت صناديق المؤشرات المتداولة الفورية للبيتكوين، كانت الرواية بسيطة: أصبح لدى رأس المال المؤسسي أخيرًا مدخل واضح وسلس. كان ذلك تحولًا جذريًا. لكن ترقّب ما سيحدث لاحقًا مع نضوج صناديق المؤشرات المتداولة لتخزين إيثيريوم.
تعاني المحافظ الاستثمارية التقليدية من شحّ العوائد. فقد تقلّصت عوائد أدوات الدخل الثابت، بينما تفتقر الاستثمارات البديلة إلى السيولة. يقدّم صندوق ETF يتيح التخزين مثل $ETH شيئًا نادرًا: أصلًا رقميًا منتجًا بعائد أصلي يقارب 4%، ضمن هيكل مألوف. وهذا التصور مهم للغاية لصناديق التقاعد والأوقاف.
تملأ $BTC خانة التخصيص المخصصة لـ«الذهب الرقمي / مخزن القيمة». أما $ETH ، فيتموضع بهدوء ضمن خانة «البنية التحتية الرقمية المُدرّة للعائد» — وهي فئة مختلفة تمامًا. لا يتنافسان، بل يكمل أحدهما الآخر.
تضيف $SOL اقتصاديات تخزين عالية الإنتاجية، يدرسها بهدوء أصحاب التخصيصات المؤسسية. والخلاصة الأساسية هي أن التبني المؤسسي ليس حدثًا واحدًا، بل بناء تدريجي للمحافظ الاستثمارية — يبدأ بالأصل الاحتياطي، ثم طبقة العائد، ثم رهانات البنية التحتية. وقد نكون في مرحلة أبكر من هذه العملية مما يظن معظم الناس.
الصبر والانضباط في التخصيص يتفوقان على الخوف من تفويت الفرصة في كل دورة.
#CryptoInvesting #EthereumETF #InstitutionalCrypto #StakingYield #BinanceSquare
1
592
·
--
أصبح إيثريوم ستاكينغ بهدوء أول أداة عائد موثوقة أصلية في عالم العملات المشفرة للمحافظ المؤسسية — والآثار المترتبة على ذلك أقل تقديرًا مما ينبغي.
يوفر الدخل الثابت التقليدي عائدًا مع تضمين مخاطر الائتمان. يوفّر الستاكينغ $ETH عائدًا على مستوى البروتوكول (حوالي 3-4% سنويًا حاليًا) دون مخاطر تعثر الطرف المقابل — إذ يأتي العائد من عمل إجماع المدققين، وليس من الإقراض لمقترض قد لا يعيد لك المال. هذا ملف مخاطر مختلف هيكليًا.
بدأت المؤسسات التي تدير محافظ مطابقة للالتزامات، والمؤسسات الوقفية، ومكاتب العائلات الثرية تلاحظ ذلك. يوفّر مركز ETH المرهون: (1) عائدًا أصليًا مقوّمًا بالأصل نفسه، (2) لا مخاطر مدة بالمعنى التقليدي، (3) تعرضًا قابلًا للبرمجة — إذ تضيف إعادة الرهن طبقة عائد إضافية فوقه.
التحفّظ هنا: مخاطر العقوبة (slashing)، وآليات طوابير السحب، والتصنيف التنظيمي ما تزال تؤثر على لجان التخصيص. لكن مع قيام أمناء الحفظ بتطوير منتجات ستاكينغ متوافقة ونضج معايير المحاسبة، تتقلص هذه نقاط الاحتكاك.
عندما يكون $BTC هو التحوط من التضخم و$ETH هو أداة العائد، تبدأ المحافظ المؤسسية في الظهور بشكل مختلف حقًا عن أي شيء متاح في التمويل التقليدي. تضيف عوائد $BNB الستاكينغ مزيدًا من المرونة ضمن شريحة "الأصل المنتج".
إن الإطار الذي يساوي ETH المرهون بالسندات ليس مبالغة — بل هو تحول هيكلي في الطريقة التي يمكن للمؤسسات أن تفكر بها في تخصيص الأصول الرقمية.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
أصبح إيثريوم ستاكينغ بهدوء أول أداة عائد موثوقة أصلية في عالم العملات المشفرة للمحافظ المؤسسية — والآثار المترتبة على ذلك أقل تقديرًا مما ينبغي.
يوفر الدخل الثابت التقليدي عائدًا مع تضمين مخاطر الائتمان. يوفّر الستاكينغ $ETH عائدًا على مستوى البروتوكول (حوالي 3-4% سنويًا حاليًا) دون مخاطر تعثر الطرف المقابل — إذ يأتي العائد من عمل إجماع المدققين، وليس من الإقراض لمقترض قد لا يعيد لك المال. هذا ملف مخاطر مختلف هيكليًا.
بدأت المؤسسات التي تدير محافظ مطابقة للالتزامات، والمؤسسات الوقفية، ومكاتب العائلات الثرية تلاحظ ذلك. يوفّر مركز ETH المرهون: (1) عائدًا أصليًا مقوّمًا بالأصل نفسه، (2) لا مخاطر مدة بالمعنى التقليدي، (3) تعرضًا قابلًا للبرمجة — إذ تضيف إعادة الرهن طبقة عائد إضافية فوقه.
التحفّظ هنا: مخاطر العقوبة (slashing)، وآليات طوابير السحب، والتصنيف التنظيمي ما تزال تؤثر على لجان التخصيص. لكن مع قيام أمناء الحفظ بتطوير منتجات ستاكينغ متوافقة ونضج معايير المحاسبة، تتقلص هذه نقاط الاحتكاك.
عندما يكون $BTC هو التحوط من التضخم و$ETH هو أداة العائد، تبدأ المحافظ المؤسسية في الظهور بشكل مختلف حقًا عن أي شيء متاح في التمويل التقليدي. تضيف عوائد $BNB الستاكينغ مزيدًا من المرونة ضمن شريحة "الأصل المنتج".
إن الإطار الذي يساوي ETH المرهون بالسندات ليس مبالغة — بل هو تحول هيكلي في الطريقة التي يمكن للمؤسسات أن تفكر بها في تخصيص الأصول الرقمية.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
يوفر الدخل الثابت التقليدي عائدًا مع تضمين مخاطر الائتمان. يوفّر الستاكينغ $ETH عائدًا على مستوى البروتوكول (حوالي 3-4% سنويًا حاليًا) دون مخاطر تعثر الطرف المقابل — إذ يأتي العائد من عمل إجماع المدققين، وليس من الإقراض لمقترض قد لا يعيد لك المال. هذا ملف مخاطر مختلف هيكليًا.
بدأت المؤسسات التي تدير محافظ مطابقة للالتزامات، والمؤسسات الوقفية، ومكاتب العائلات الثرية تلاحظ ذلك. يوفّر مركز ETH المرهون: (1) عائدًا أصليًا مقوّمًا بالأصل نفسه، (2) لا مخاطر مدة بالمعنى التقليدي، (3) تعرضًا قابلًا للبرمجة — إذ تضيف إعادة الرهن طبقة عائد إضافية فوقه.
التحفّظ هنا: مخاطر العقوبة (slashing)، وآليات طوابير السحب، والتصنيف التنظيمي ما تزال تؤثر على لجان التخصيص. لكن مع قيام أمناء الحفظ بتطوير منتجات ستاكينغ متوافقة ونضج معايير المحاسبة، تتقلص هذه نقاط الاحتكاك.
عندما يكون $BTC هو التحوط من التضخم و$ETH هو أداة العائد، تبدأ المحافظ المؤسسية في الظهور بشكل مختلف حقًا عن أي شيء متاح في التمويل التقليدي. تضيف عوائد $BNB الستاكينغ مزيدًا من المرونة ضمن شريحة "الأصل المنتج".
إن الإطار الذي يساوي ETH المرهون بالسندات ليس مبالغة — بل هو تحول هيكلي في الطريقة التي يمكن للمؤسسات أن تفكر بها في تخصيص الأصول الرقمية.
#Ethereum #InstitutionalCrypto #StakingYield #CryptoInvesting #DeFi
59
·
--
اقتصاديات المدققين: التميّز في الطبقة الأولى الذي لا يتم الحديث عنه كثيرًا
تركّز معظم مقارنات الطبقة الأولى على TPS والرسوم وTVL النظام البيئي. لكن اقتصاديات المدققين — هيكل الحوافز طويل الأمد الذي يحافظ على تأمين الشبكات — قد تكون أهم من أيٍّ من هذه المؤشرات.
$BTC تعتمد بالكامل على إيرادات رسوم المعاملات لتمويل الأمن بعد النصف (halving). تراجع مكافآت الكتلة تدريجيًا لتقترب من الصفر بحلول منتصف ثلاثينيات القرن الحادي والعشرين هو سؤال حيّ غير محلول بالنسبة لأكثر شبكة موثوقة في العالم. وحدها إيرادات الرسوم يجب أن تتحمّل العبء.
$ETH قدمت حلًا لهذا الأمر عبر EIP-1559 مع حرق (burn) وعوائد إثبات الحصة (proof-of-stake) القريبة من 3.5–4%. إن التحول من الإنفاق الطاقي إلى حبس رأس المال يغيّر نموذج الأمان بشكل جذري — فعوائد المدققين تتضاعف مقارنةً بسعر ETH، لا مقارنةً بتكلفة الكهرباء.
$BNB تعمل بنظام هجين: عمليات حرق منتظمة للرموز تُقلّص العرض، بينما يتولى مجتمع مدققين أصغر وأكثر سرعة في إتمام التحقق (fast-finality) مهمة الاستمرار، مقابل تنازل عن اللامركزية من أجل قابلية أعلى للتعامل ونفقات تشغيل أقل. كفاءة تكلفة الأمان هي أولوية التصميم.
الخلاصة: هذه ليست مجرد فروقات تقنية — بل تمثّل رهانات طويلة الأمد مختلفة على مصدر عائدات الأمان. ومع نضج الشبكات، ستدفع اقتصاديات المدققين بشكل متزايد قرارات الاستثمار المؤسسي في الإقــراض/الاستيك (staking)، وتقييمات المرونة (resilience)، وأطر تخصيص رأس المال.
يرسّع أغلب المتداولين السردية. المستثمرون الأكثر تطورًا يقيّمون نموذج الأمان.
فهم كيفية دفع الشبكة لمُدقّقيها يعني فهم الأصل.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
اقتصاديات المدققين: التميّز في الطبقة الأولى الذي لا يتم الحديث عنه كثيرًا
تركّز معظم مقارنات الطبقة الأولى على TPS والرسوم وTVL النظام البيئي. لكن اقتصاديات المدققين — هيكل الحوافز طويل الأمد الذي يحافظ على تأمين الشبكات — قد تكون أهم من أيٍّ من هذه المؤشرات.
$BTC تعتمد بالكامل على إيرادات رسوم المعاملات لتمويل الأمن بعد النصف (halving). تراجع مكافآت الكتلة تدريجيًا لتقترب من الصفر بحلول منتصف ثلاثينيات القرن الحادي والعشرين هو سؤال حيّ غير محلول بالنسبة لأكثر شبكة موثوقة في العالم. وحدها إيرادات الرسوم يجب أن تتحمّل العبء.
$ETH قدمت حلًا لهذا الأمر عبر EIP-1559 مع حرق (burn) وعوائد إثبات الحصة (proof-of-stake) القريبة من 3.5–4%. إن التحول من الإنفاق الطاقي إلى حبس رأس المال يغيّر نموذج الأمان بشكل جذري — فعوائد المدققين تتضاعف مقارنةً بسعر ETH، لا مقارنةً بتكلفة الكهرباء.
$BNB تعمل بنظام هجين: عمليات حرق منتظمة للرموز تُقلّص العرض، بينما يتولى مجتمع مدققين أصغر وأكثر سرعة في إتمام التحقق (fast-finality) مهمة الاستمرار، مقابل تنازل عن اللامركزية من أجل قابلية أعلى للتعامل ونفقات تشغيل أقل. كفاءة تكلفة الأمان هي أولوية التصميم.
الخلاصة: هذه ليست مجرد فروقات تقنية — بل تمثّل رهانات طويلة الأمد مختلفة على مصدر عائدات الأمان. ومع نضج الشبكات، ستدفع اقتصاديات المدققين بشكل متزايد قرارات الاستثمار المؤسسي في الإقــراض/الاستيك (staking)، وتقييمات المرونة (resilience)، وأطر تخصيص رأس المال.
يرسّع أغلب المتداولين السردية. المستثمرون الأكثر تطورًا يقيّمون نموذج الأمان.
فهم كيفية دفع الشبكة لمُدقّقيها يعني فهم الأصل.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
تركّز معظم مقارنات الطبقة الأولى على TPS والرسوم وTVL النظام البيئي. لكن اقتصاديات المدققين — هيكل الحوافز طويل الأمد الذي يحافظ على تأمين الشبكات — قد تكون أهم من أيٍّ من هذه المؤشرات.
$BTC تعتمد بالكامل على إيرادات رسوم المعاملات لتمويل الأمن بعد النصف (halving). تراجع مكافآت الكتلة تدريجيًا لتقترب من الصفر بحلول منتصف ثلاثينيات القرن الحادي والعشرين هو سؤال حيّ غير محلول بالنسبة لأكثر شبكة موثوقة في العالم. وحدها إيرادات الرسوم يجب أن تتحمّل العبء.
$ETH قدمت حلًا لهذا الأمر عبر EIP-1559 مع حرق (burn) وعوائد إثبات الحصة (proof-of-stake) القريبة من 3.5–4%. إن التحول من الإنفاق الطاقي إلى حبس رأس المال يغيّر نموذج الأمان بشكل جذري — فعوائد المدققين تتضاعف مقارنةً بسعر ETH، لا مقارنةً بتكلفة الكهرباء.
$BNB تعمل بنظام هجين: عمليات حرق منتظمة للرموز تُقلّص العرض، بينما يتولى مجتمع مدققين أصغر وأكثر سرعة في إتمام التحقق (fast-finality) مهمة الاستمرار، مقابل تنازل عن اللامركزية من أجل قابلية أعلى للتعامل ونفقات تشغيل أقل. كفاءة تكلفة الأمان هي أولوية التصميم.
الخلاصة: هذه ليست مجرد فروقات تقنية — بل تمثّل رهانات طويلة الأمد مختلفة على مصدر عائدات الأمان. ومع نضج الشبكات، ستدفع اقتصاديات المدققين بشكل متزايد قرارات الاستثمار المؤسسي في الإقــراض/الاستيك (staking)، وتقييمات المرونة (resilience)، وأطر تخصيص رأس المال.
يرسّع أغلب المتداولين السردية. المستثمرون الأكثر تطورًا يقيّمون نموذج الأمان.
فهم كيفية دفع الشبكة لمُدقّقيها يعني فهم الأصل.
#Crypto #Layer1 #ValidatorEconomics #StakingYield #Blockchain
42
·
--
TVL لكل مُدقّق: مقياس كفاءة أمان المستوى 1 الذي لا يتحدث عنه أحد
يركّز معظم المقارنات بين طبقات المستوى 1 على إجمالي TVL أو إنتاجية المعاملات أو سعر الرمز. لكن توجد نسبة تمتد أعمق: TVL لكل مُدقّق — مقدار القيمة الاقتصادية المضمونة لكل وحدة من إجماع الشبكة.
إليك لماذا يهم ذلك:
🔐 الأمان لا يكون ذا معنى إلا بالنسبة لما يحميه. سلسلة قيمتها 50 مليار دولار من TVL وبها 500,000 مُدقّق تُوزّع المخاطر بشكل مختلف تمامًا عن سلسلة بنفس قيمة TVL لكن تضم 2,000 مُدقّق. التركز يحدد تكلفة الهجوم.
⚡ يشير ارتفاع TVL لكل مُدقّق إلى كفاءة رأس المال، لكنه قد يدل أيضًا على هشاشة محتملة. انخفاض TVL لكل مُدقّق يعني أحد أمرين: إما أمن غير مستغل بشكل كافٍ (تكلفة مُهدرة) أو نموًّا ناشئًا قادمًا قبل أن تنضج قاعدة أمانه.
📊 عندما تُسقِط $ETH و $SOL و $AVAX على هذا المنظور، تتغير الصورة. السلاسل التي تبدو "أصغر" بحسب TVL ترتّب بشكل مختلف عند تطبيع كفاءة الأمان.
🧠 بالنسبة للمستثمرين على المدى الطويل، تقيس هذه النسبة ما إذا كانت الشبكة تبني عدد مُدقّقيها بشكل زائد (ما يُخفّض عائد المُراهنين) أو إذا كانت تضع أمانًا غير كافٍ لوزنها الاقتصادي (ما يرفع المخاطر النظامية).
أفضل استثمارات المستوى 1 ليست فقط تلك التي لديها أكبر نشاط اليوم — بل تلك التي تمتلك أفضل بنية أمان يمكن الدفاع عنها للرأسمال الذي ستستقطبه غدًا.
المقاييس مهمة. اخترها بعناية.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
TVL لكل مُدقّق: مقياس كفاءة أمان المستوى 1 الذي لا يتحدث عنه أحد
يركّز معظم المقارنات بين طبقات المستوى 1 على إجمالي TVL أو إنتاجية المعاملات أو سعر الرمز. لكن توجد نسبة تمتد أعمق: TVL لكل مُدقّق — مقدار القيمة الاقتصادية المضمونة لكل وحدة من إجماع الشبكة.
إليك لماذا يهم ذلك:
🔐 الأمان لا يكون ذا معنى إلا بالنسبة لما يحميه. سلسلة قيمتها 50 مليار دولار من TVL وبها 500,000 مُدقّق تُوزّع المخاطر بشكل مختلف تمامًا عن سلسلة بنفس قيمة TVL لكن تضم 2,000 مُدقّق. التركز يحدد تكلفة الهجوم.
⚡ يشير ارتفاع TVL لكل مُدقّق إلى كفاءة رأس المال، لكنه قد يدل أيضًا على هشاشة محتملة. انخفاض TVL لكل مُدقّق يعني أحد أمرين: إما أمن غير مستغل بشكل كافٍ (تكلفة مُهدرة) أو نموًّا ناشئًا قادمًا قبل أن تنضج قاعدة أمانه.
📊 عندما تُسقِط $ETH و $SOL و $AVAX على هذا المنظور، تتغير الصورة. السلاسل التي تبدو "أصغر" بحسب TVL ترتّب بشكل مختلف عند تطبيع كفاءة الأمان.
🧠 بالنسبة للمستثمرين على المدى الطويل، تقيس هذه النسبة ما إذا كانت الشبكة تبني عدد مُدقّقيها بشكل زائد (ما يُخفّض عائد المُراهنين) أو إذا كانت تضع أمانًا غير كافٍ لوزنها الاقتصادي (ما يرفع المخاطر النظامية).
أفضل استثمارات المستوى 1 ليست فقط تلك التي لديها أكبر نشاط اليوم — بل تلك التي تمتلك أفضل بنية أمان يمكن الدفاع عنها للرأسمال الذي ستستقطبه غدًا.
المقاييس مهمة. اخترها بعناية.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
يركّز معظم المقارنات بين طبقات المستوى 1 على إجمالي TVL أو إنتاجية المعاملات أو سعر الرمز. لكن توجد نسبة تمتد أعمق: TVL لكل مُدقّق — مقدار القيمة الاقتصادية المضمونة لكل وحدة من إجماع الشبكة.
إليك لماذا يهم ذلك:
🔐 الأمان لا يكون ذا معنى إلا بالنسبة لما يحميه. سلسلة قيمتها 50 مليار دولار من TVL وبها 500,000 مُدقّق تُوزّع المخاطر بشكل مختلف تمامًا عن سلسلة بنفس قيمة TVL لكن تضم 2,000 مُدقّق. التركز يحدد تكلفة الهجوم.
⚡ يشير ارتفاع TVL لكل مُدقّق إلى كفاءة رأس المال، لكنه قد يدل أيضًا على هشاشة محتملة. انخفاض TVL لكل مُدقّق يعني أحد أمرين: إما أمن غير مستغل بشكل كافٍ (تكلفة مُهدرة) أو نموًّا ناشئًا قادمًا قبل أن تنضج قاعدة أمانه.
📊 عندما تُسقِط $ETH و $SOL و $AVAX على هذا المنظور، تتغير الصورة. السلاسل التي تبدو "أصغر" بحسب TVL ترتّب بشكل مختلف عند تطبيع كفاءة الأمان.
🧠 بالنسبة للمستثمرين على المدى الطويل، تقيس هذه النسبة ما إذا كانت الشبكة تبني عدد مُدقّقيها بشكل زائد (ما يُخفّض عائد المُراهنين) أو إذا كانت تضع أمانًا غير كافٍ لوزنها الاقتصادي (ما يرفع المخاطر النظامية).
أفضل استثمارات المستوى 1 ليست فقط تلك التي لديها أكبر نشاط اليوم — بل تلك التي تمتلك أفضل بنية أمان يمكن الدفاع عنها للرأسمال الذي ستستقطبه غدًا.
المقاييس مهمة. اخترها بعناية.
$ETH $SOL $AVAX
#Layer1 #CryptoSecurity #DeFi #StakingYield #CryptoInvesting
84
·
--
مرحبًا أيها المتداولون! 🌅 يتداول إيثريوم حاليًا حول 1,885 دولارًا، مرتفعًا بشكل طفيف، بعد أن تصدّرت هذا الأسبوع أخبارٌ عن خطوة مؤسسية لافتة فعلًا — فقد أعلنت SharpLink، وهي شركة كبرى مخصّصة لخزائن الأصول الرقمية تركز على إيثريوم، عن خطط لنشر 200 مليون دولار من ETH عبر بروتوكول Lido للـ liquid staking بهدف توليد عائد إضافي من ممتلكاتها. وستحصل الشركة على wrapped staked ether (wstETH)، محفوظًا لدى Anchorage Digital، ما يوسّع استراتيجيتها الحالية في الإيداع (staking) وإعادة الإيداع (restaking).
تعكس هذه الخطوة اتجاهًا مؤسسيًا أوسع يتشكل حول إيثريوم تحديدًا — إذ أشارت Fidelity مؤخرًا أيضًا إلى خطط لإضافة staking الخاص بإيثريوم مع توزيعات نقدية ربع سنوية، بما يدل على أن كبار مديري الأصول باتوا يعاملون ETH ليس فقط كأصل مضارب، بل كضمان منتج يولّد عائدًا.
ومع ظهور قراءة ألينـت من PPI اليوم تدفع احتمالات توقف بنك الاحتياطي الفيدرالي عن رفع الفائدة إلى أعلى قليلًا، وبقاء Jackson Hole على الأفق كعامل محفّز رئيسي لاحقًا هذا الشهر، قد توفر قصة الـ institutional staking لإيثريوم دعمًا ثابتًا للطلب بغض النظر عن تذبذب الأسعار قصير الأجل. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
مرحبًا أيها المتداولون! 🌅 يتداول إيثريوم حاليًا حول 1,885 دولارًا، مرتفعًا بشكل طفيف، بعد أن تصدّرت هذا الأسبوع أخبارٌ عن خطوة مؤسسية لافتة فعلًا — فقد أعلنت SharpLink، وهي شركة كبرى مخصّصة لخزائن الأصول الرقمية تركز على إيثريوم، عن خطط لنشر 200 مليون دولار من ETH عبر بروتوكول Lido للـ liquid staking بهدف توليد عائد إضافي من ممتلكاتها. وستحصل الشركة على wrapped staked ether (wstETH)، محفوظًا لدى Anchorage Digital، ما يوسّع استراتيجيتها الحالية في الإيداع (staking) وإعادة الإيداع (restaking).
تعكس هذه الخطوة اتجاهًا مؤسسيًا أوسع يتشكل حول إيثريوم تحديدًا — إذ أشارت Fidelity مؤخرًا أيضًا إلى خطط لإضافة staking الخاص بإيثريوم مع توزيعات نقدية ربع سنوية، بما يدل على أن كبار مديري الأصول باتوا يعاملون ETH ليس فقط كأصل مضارب، بل كضمان منتج يولّد عائدًا.
ومع ظهور قراءة ألينـت من PPI اليوم تدفع احتمالات توقف بنك الاحتياطي الفيدرالي عن رفع الفائدة إلى أعلى قليلًا، وبقاء Jackson Hole على الأفق كعامل محفّز رئيسي لاحقًا هذا الشهر، قد توفر قصة الـ institutional staking لإيثريوم دعمًا ثابتًا للطلب بغض النظر عن تذبذب الأسعار قصير الأجل. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
تعكس هذه الخطوة اتجاهًا مؤسسيًا أوسع يتشكل حول إيثريوم تحديدًا — إذ أشارت Fidelity مؤخرًا أيضًا إلى خطط لإضافة staking الخاص بإيثريوم مع توزيعات نقدية ربع سنوية، بما يدل على أن كبار مديري الأصول باتوا يعاملون ETH ليس فقط كأصل مضارب، بل كضمان منتج يولّد عائدًا.
ومع ظهور قراءة ألينـت من PPI اليوم تدفع احتمالات توقف بنك الاحتياطي الفيدرالي عن رفع الفائدة إلى أعلى قليلًا، وبقاء Jackson Hole على الأفق كعامل محفّز رئيسي لاحقًا هذا الشهر، قد توفر قصة الـ institutional staking لإيثريوم دعمًا ثابتًا للطلب بغض النظر عن تذبذب الأسعار قصير الأجل. 🔍
$ETH #Ethereum #ETH2026 #StakingYield #CryptoNews #Institutional
44
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#USPPIMissMayEaseBTCPressure
36,081 مشاهدات
663 يقومون بالنقاش
2
#BitcoinCoreDisclosesTorTrafficVulnerability
13,799 مشاهدات
331 يقومون بالنقاش
3
#WhatWillDriveCryptoandStocks’NextRebound?
143,488 مشاهدات
1,548 يقومون بالنقاش
4
#BitcoinBreaksBelow200WeekMovingAverage
44,255 مشاهدات
462 يقومون بالنقاش
5
#SpaceXTeslaMergerTalksWouldCombine30220BTC
14,703 مشاهدات
243 يقومون بالنقاش
6
#Anthropic’s6xIPODemandSignalsPotentialRecordRaise
48,724 مشاهدات
690 يقومون بالنقاش
7
#USCryptoETFsLose$1.48BInFiveDays
2,468 مشاهدات
42 يقومون بالنقاش
8
#KoreaDigitalAssetBasicActFinalDraftExpectedEarlyJanuary
3,642 مشاهدات
20 يقومون بالنقاش
9
#RippleRLUSDMarketCapSurpassesPayPalPYUSD
9,614 مشاهدات
131 يقومون بالنقاش
10
#JaneStreetNearlyOctuplesFidelityBitcoinETFHoldings
20,821 مشاهدات
239 يقومون بالنقاش