

#bondmarkets
bondmarkets
1,113 مشاهدات
15 يقومون بالنقاش
رائج
جديد
صحيح جزئيًا
انخفاض إصدارات السندات في منطقة اليورو بنسبة 20% لا يعني بالضرورة ما يظنه المتداولون. رغم تراجع الإصدارات الإجمالية في الربع الثالث إلى 323 مليار يورو، إلا أن الأرقام الصافية تخبرنا بقصة أخرى تماماً.
هذا التناقض بين تراجع الإجمالي وارتفاع صافي الإصدار بنسبة 5% يشير إلى أن الحكومات تدير سيولتها بحذر شديد هذه الفترة. الأسواق غالباً ما تسيء قراءة هذه الفجوة وتتوقع تحركات عكسية في السياسة النقدية. تذكر أن السيولة الصافية هي التي تحرك قرارات كبار اللاعبين في $EUR وليس العناوين العريضة.
لقد لاحظت خلال تقلبات السوق أن تجاهل صافي التدفقات مقابل إجمالي الإصدارات هو الخطأ الأكبر الذي يقع فيه المبتدئون في تحليل الماكرو.
كيف ستنعكس هذه الفجوة التمويلية على شهية المخاطرة في الأسواق المالية خلال الأشهر القادمة؟
#Eurozone #BondMarkets #MacroEconomics #Trading #Finance
55
·
--
مزاد الـ30 عامًا «الفاشل» الذي يهلع الجميع بسببه؟ التاريخ يقول إنه ترتيب مُعد مسبقًا، لا تحذير. 📉
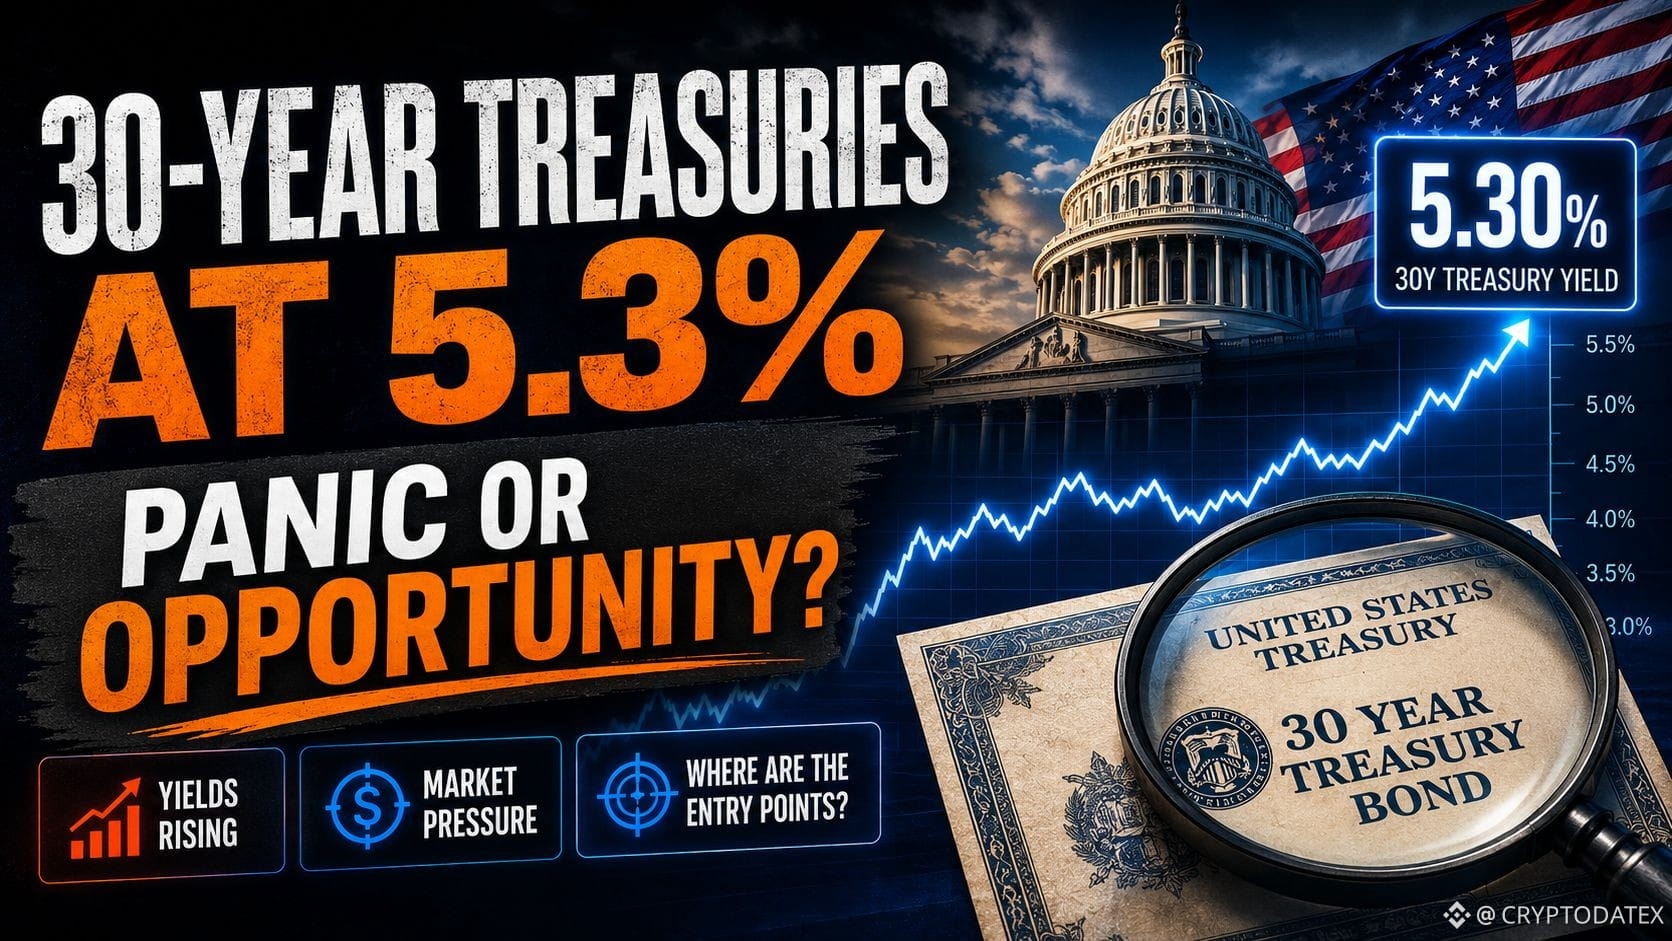
الأسبوع الماضي باعت الولايات المتحدة سندات مدتها 30 عامًا بقيمة 25 مليار دولار عند 5.216% — أعلى مستوى منذ 2001. لنستمع إلى الجوقة المعتادة: الدين غير مستدام، لا أحد يشتري، والعوائد تتجه للأعلى بشكل عمودي.
لننظر وراء العناوين.
نسبة العطاء إلى التغطية: 2.39 مقابل 2.43 متوسط — أضعف قليلًا، لكن ليس مكسورًا. المشترون الأجانب: 66.8% مقابل 67% كالمعتاد — دون تغيير تقريبًا. الهبوط الحقيقي الوحيد كان الطلب المحلي (21.6% مقابل 22.5%)، لذلك امتصّ التجار (الديلرز) 11.6% بدلًا من 10.6%. مزاد ضعيف — وليس إضرابًا من المشترين.
والآن النمط الذي يهم فعلًا 👇
كل مرة تبلغ فيها مخاوف السندات ذروتها، فإنها غالبًا ما تشير إلى القاع — لا بداية الهبوط:
2011: تخفيضات S&P لدرجة الولايات المتحدة، والجميع يتوقع ارتفاع العوائد الطويلة → العوائد انخفضت.
نوفمبر 2023: «أسوأ مزاد منذ سنوات» → الطرف الطويل تعافى/ارتفع بعد يومين.1994: «مذبحة السندات الكبرى»، عوائد الـ10 سنوات إلى 8%، وخسارة ~1 تريليون دولار، إفلاس Orange County → عادت إلى أقل من 6% بحلول نهاية 1995.
استمر «أقصى ألم» في كونه القمة دائمًا.
لماذا؟ لأن منحنى العائد يُسعّر توقعات الاقتصاد — وليس حجم الدين أو حجم ضجيج العناوين. والآن سوق العمل يتشقق، ويبدو أن التضخم تحت السيطرة، وتوقعات خفض الفائدة تحولت من ثلاث زيادات إلى خفض واحد فقط هذا العام. هذا نمط «تباطؤ الاقتصاد» حرفيًّا — حيث تكسب المدة الطويلة. 🎯
فوق 5% على الـ30 عامًا، أنت تثبّت عائدًا حقيقيًا لم تره منذ 15 عامًا (هذا السند دفع 2.5% قبل عقد). إذا انعطف الاحتياطي الفيدرالي، سيؤدي الطرف الطويل أداءً جيدًا. وإذا عاد التضخم للارتفاع، ستجلس على كوبون 5%+ وتنتظر.
إذن السؤال: إذا كانت العوائد قريبة من القمة وتبدأ بالهبوط، ماذا يحدث للأسهم والـكريبتو خلال إعادة تسعير أجواء الائتمان؟
#TreasuriesRising #Macro #BondMarkets #CryptoMacro #FederalReserve
126
·
--
ارتفعت عوائد الخزانة الأمريكية يوم الاثنين، 20 أبريل، بعد عطلة نهاية أسبوع من تصاعد التوترات بين الولايات المتحدة وإيران.
🔹 ارتفعت عائدات الخزانة لمدة 10 سنوات إلى 4.266%، بزيادة أكثر من نقطة أساس واحدة.
🔹 ارتفعت عائدات الخزانة لمدة سنتين بأكثر من نقطتين أساس إلى 3.733%، بينما زادت عائدات الخزانة لمدة 30 سنة بأقل من نقطة أساس واحدة إلى 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
🔹 ارتفعت عائدات الخزانة لمدة 10 سنوات إلى 4.266%، بزيادة أكثر من نقطة أساس واحدة.
🔹 ارتفعت عائدات الخزانة لمدة سنتين بأكثر من نقطتين أساس إلى 3.733%، بينما زادت عائدات الخزانة لمدة 30 سنة بأقل من نقطة أساس واحدة إلى 4.893%.
#TreasuryYields #USEconomyEra #GeopoliticalRisk #IranTensions #BondMarkets
185
#US30YTreasuryYieldTops5.40%
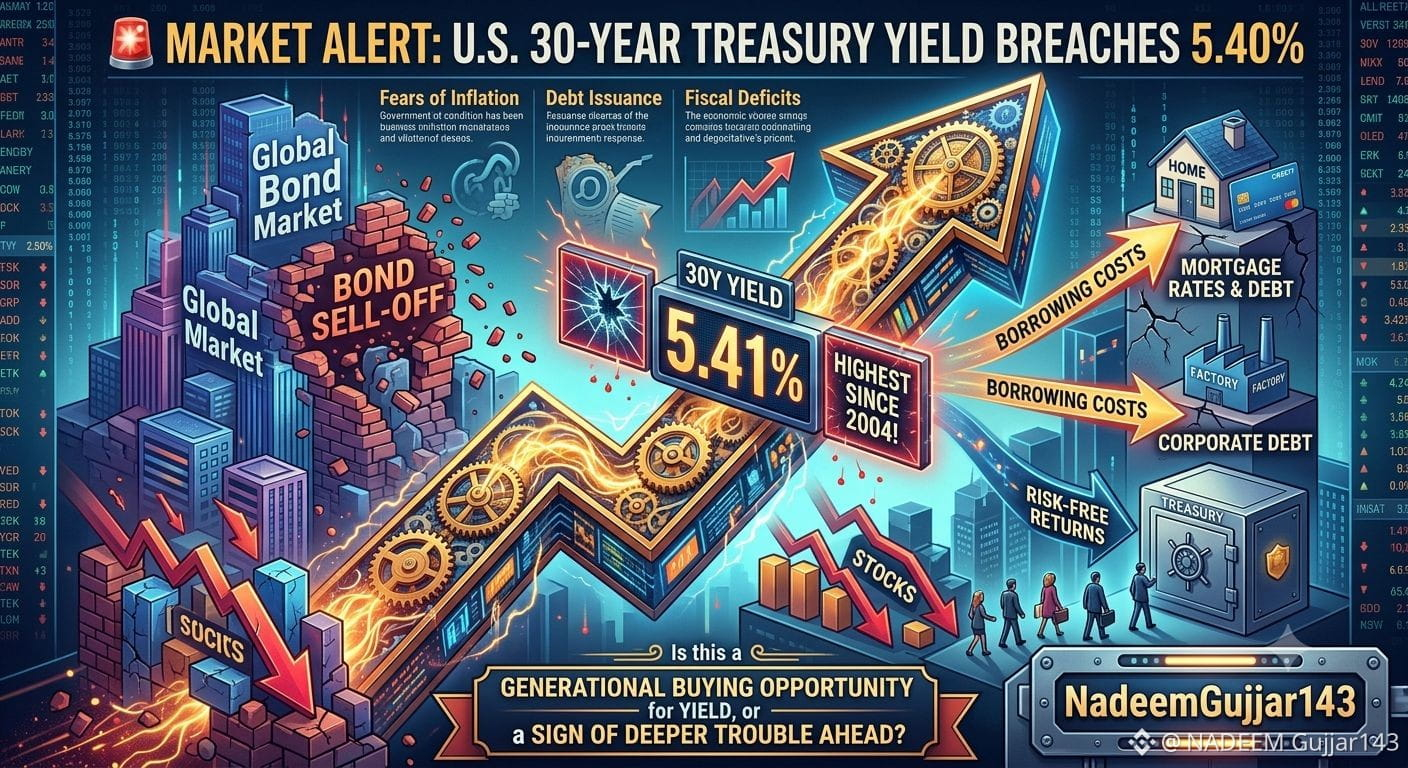
🚨 تنبيه للسوق: عائد سندات الخزانة الأمريكية لأجل 30 عامًا تجاوز للتو 5.40%، ليصل إلى أعلى مستوى له منذ عام 2004! 📈💥
يشهد السوق عمليات بيع ضخمة للسندات عالميًا، حيث تثير المخاوف بشأن استمرار التضخم، والإصدار المتواصل للديون الفيدرالية، وارتفاع العجز المالي ارتفاعًا حادًا في تكاليف الاقتراض.
ومع قفز العوائد طويلة الأجل، تتعرض مباشرةً أسعار الرهون العقارية والديون المؤسسية وتكاليف الاقتراض على مستوى واسع لضربة مباشرة 🏠💳. كما تشعر الأسهم بالضغط، إذ يتجه المستثمرون إلى عوائد الحكومة الخالية من المخاطر 📉.
هل تُعد هذه فرصة شراء جيلية للعائد، أم علامة على مشكلات أعمق قادمة؟ 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
{spot}(BTCUSDT)
$BNB
{spot}(BNBUSDT)
$ETH
{spot}(ETHUSDT)
#US30YTreasuryYieldTops5.40%
🚨 تنبيه للسوق: عائد سندات الخزانة الأمريكية لأجل 30 عامًا تجاوز للتو 5.40%، ليصل إلى أعلى مستوى له منذ عام 2004! 📈💥
يشهد السوق عمليات بيع ضخمة للسندات عالميًا، حيث تثير المخاوف بشأن استمرار التضخم، والإصدار المتواصل للديون الفيدرالية، وارتفاع العجز المالي ارتفاعًا حادًا في تكاليف الاقتراض.
ومع قفز العوائد طويلة الأجل، تتعرض مباشرةً أسعار الرهون العقارية والديون المؤسسية وتكاليف الاقتراض على مستوى واسع لضربة مباشرة 🏠💳. كما تشعر الأسهم بالضغط، إذ يتجه المستثمرون إلى عوائد الحكومة الخالية من المخاطر 📉.
هل تُعد هذه فرصة شراء جيلية للعائد، أم علامة على مشكلات أعمق قادمة؟ 📊🔍 #FinanceNews #BondMarkets #Investing
#Nadeemgujjar143
$BTC
$BNB
$ETH
122
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
88 مشاهدات
12 يقومون بالنقاش
2
#BinanceSAFUFundTransferCompleted7499BTC
44,881 مشاهدات
898 يقومون بالنقاش
3
#BinanceRecovery90% of stolen assets
151,745 مشاهدات
183 يقومون بالنقاش
4
#YiHe:ProofOfReserves:10TokensAt100%Backing
146,555 مشاهدات
805 يقومون بالنقاش
5
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
47,156 مشاهدات
504 يقومون بالنقاش
6
#B14gReportsUnauthorizedTransferOfAbout97MCORE
300 مشاهدات
13 يقومون بالنقاش
7
#USSpotETHETFsPost23StraightDaysOfNetOutflows
139 مشاهدات
15 يقومون بالنقاش
8
#CZSaysCompensationIsinPlaceUsersAreProtected
133,681 مشاهدات
1,425 يقومون بالنقاش
9
#IntelHasItsWorstDaySince1974
51,670 مشاهدات
731 يقومون بالنقاش
10
#TRMCambodianCasinosReceived$1.07BInCrypto
14,465 مشاهدات
75 يقومون بالنقاش