
#personalfinance
personalfinance
88,396 مشاهدات
139 يقومون بالنقاش
رائج
جديد

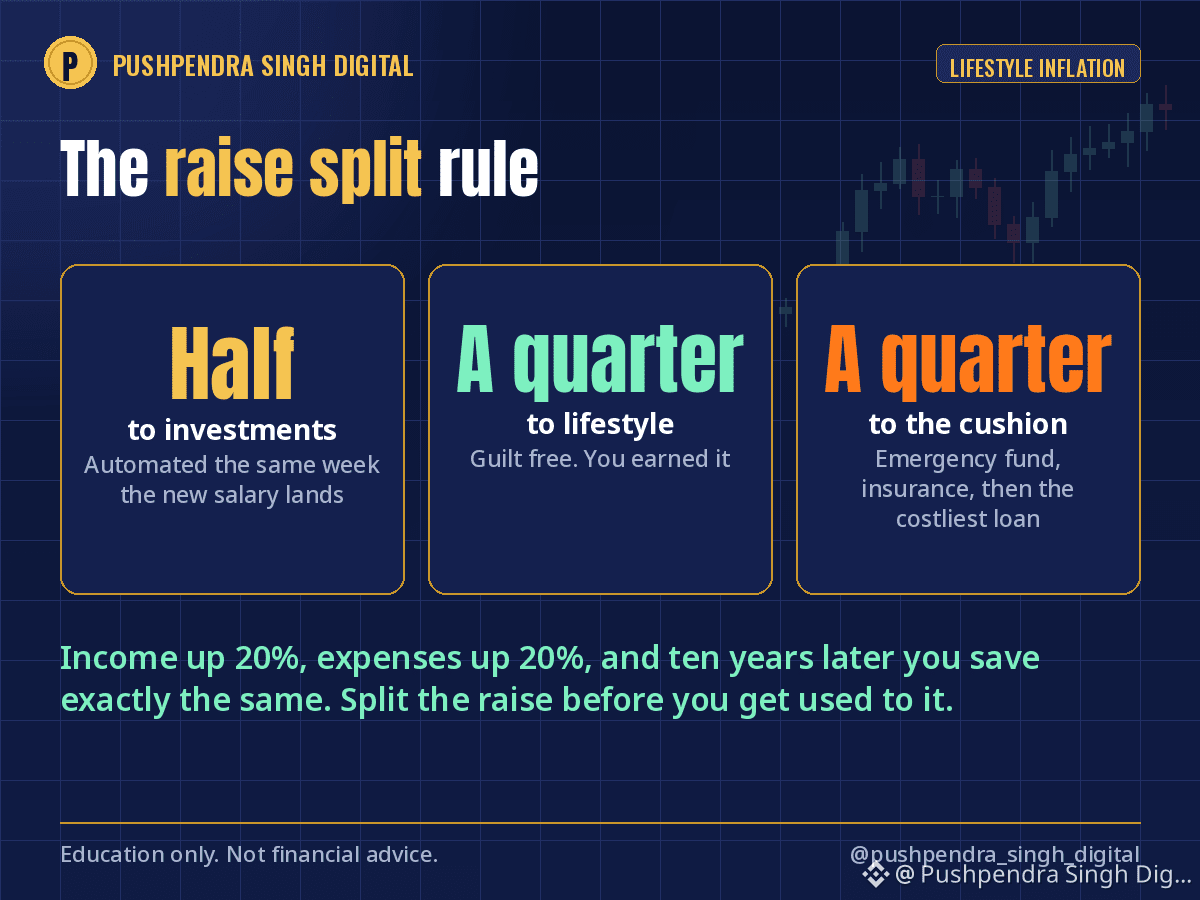
تصل رسائل المكافآت والزيادات هذا الموسم، ومعها أغلى جملة في التمويل الشخصي: «أنا أستحق ذلك».
تضخم نمط الحياة بسيط. يرتفع الدخل بنسبة 20%، وترتفع النفقات بنسبة 20%، وبعد عشر سنوات تكسب ثلاثة أضعاف ما كنت تكسبه، وتدخر المبلغ نفسه تمامًا. فعلت ذلك بين وظيفتي الأولى والثالثة. شقة أكبر، وأقساط سيارة، وهاتف أفضل كل عام. معدل الادخار: لم يتغير.
القاعدة التي أصلحت الأمر، قاعدة تقسيم الزيادة:
يذهب نصف كل زيادة إلى الاستثمارات، ويُحوّل تلقائيًا في الأسبوع نفسه الذي ينزل فيه الراتب الجديد. زيادة استثمار SIP، ومساهمة طوعية في EPF، وشراء شهري للبيتكوين. لا يصل هذا المال أبدًا إلى حساب الإنفاق.
يُخصص ربعها لنمط الحياة، من دون شعور بالذنب. فقد كسبت هذه الزيادة.
ويُخصص ربعها للادخار الوقائي: صندوق للطوارئ حتى يبلغ ما يكفي لتغطية نفقات ستة أشهر، ثم تحسينات على التأمين، ثم سداد مبكر للقرض الأعلى تكلفة.
الحسابات على امتداد الحياة المهنية: من يدخر نصف كل زيادة ينتهي به الأمر إلى معدل ادخار يبلغ 40% أو أكثر بحلول منتصف الثلاثينات، من دون أن يشعر يومًا بأنه حُرم من شيء، لأنه لم يكن يملك هذا المال أصلًا.
زيادتك التالية هي أسهل مال ستستثمره في حياتك. فأنت لم تعتد عليه بعد.
ماذا فعلت بآخر زيادة حصلت عليها؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
تصل رسائل المكافآت والزيادات هذا الموسم، ومعها أغلى جملة في التمويل الشخصي: «أنا أستحق ذلك».
تضخم نمط الحياة بسيط. يرتفع الدخل بنسبة 20%، وترتفع النفقات بنسبة 20%، وبعد عشر سنوات تكسب ثلاثة أضعاف ما كنت تكسبه، وتدخر المبلغ نفسه تمامًا. فعلت ذلك بين وظيفتي الأولى والثالثة. شقة أكبر، وأقساط سيارة، وهاتف أفضل كل عام. معدل الادخار: لم يتغير.
القاعدة التي أصلحت الأمر، قاعدة تقسيم الزيادة:
يذهب نصف كل زيادة إلى الاستثمارات، ويُحوّل تلقائيًا في الأسبوع نفسه الذي ينزل فيه الراتب الجديد. زيادة استثمار SIP، ومساهمة طوعية في EPF، وشراء شهري للبيتكوين. لا يصل هذا المال أبدًا إلى حساب الإنفاق.
يُخصص ربعها لنمط الحياة، من دون شعور بالذنب. فقد كسبت هذه الزيادة.
ويُخصص ربعها للادخار الوقائي: صندوق للطوارئ حتى يبلغ ما يكفي لتغطية نفقات ستة أشهر، ثم تحسينات على التأمين، ثم سداد مبكر للقرض الأعلى تكلفة.
الحسابات على امتداد الحياة المهنية: من يدخر نصف كل زيادة ينتهي به الأمر إلى معدل ادخار يبلغ 40% أو أكثر بحلول منتصف الثلاثينات، من دون أن يشعر يومًا بأنه حُرم من شيء، لأنه لم يكن يملك هذا المال أصلًا.
زيادتك التالية هي أسهل مال ستستثمره في حياتك. فأنت لم تعتد عليه بعد.
ماذا فعلت بآخر زيادة حصلت عليها؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
تضخم نمط الحياة بسيط. يرتفع الدخل بنسبة 20%، وترتفع النفقات بنسبة 20%، وبعد عشر سنوات تكسب ثلاثة أضعاف ما كنت تكسبه، وتدخر المبلغ نفسه تمامًا. فعلت ذلك بين وظيفتي الأولى والثالثة. شقة أكبر، وأقساط سيارة، وهاتف أفضل كل عام. معدل الادخار: لم يتغير.
القاعدة التي أصلحت الأمر، قاعدة تقسيم الزيادة:
يذهب نصف كل زيادة إلى الاستثمارات، ويُحوّل تلقائيًا في الأسبوع نفسه الذي ينزل فيه الراتب الجديد. زيادة استثمار SIP، ومساهمة طوعية في EPF، وشراء شهري للبيتكوين. لا يصل هذا المال أبدًا إلى حساب الإنفاق.
يُخصص ربعها لنمط الحياة، من دون شعور بالذنب. فقد كسبت هذه الزيادة.
ويُخصص ربعها للادخار الوقائي: صندوق للطوارئ حتى يبلغ ما يكفي لتغطية نفقات ستة أشهر، ثم تحسينات على التأمين، ثم سداد مبكر للقرض الأعلى تكلفة.
الحسابات على امتداد الحياة المهنية: من يدخر نصف كل زيادة ينتهي به الأمر إلى معدل ادخار يبلغ 40% أو أكثر بحلول منتصف الثلاثينات، من دون أن يشعر يومًا بأنه حُرم من شيء، لأنه لم يكن يملك هذا المال أصلًا.
زيادتك التالية هي أسهل مال ستستثمره في حياتك. فأنت لم تعتد عليه بعد.
ماذا فعلت بآخر زيادة حصلت عليها؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
Bismillah-Khan-0123:
Agree
1
1
332
أنفقت على المؤشرات والدورات أكثر مما أنفقت على الكتب. وكانت الكتب أنفع. إليك ثلاثة كتب غيّرت طريقة تعاملي مع المال، وكلٌّ منها لسبب مختلف.
1. سيكولوجية المال، مورغان هاوسل. الكتاب الذي شرح لي لماذا يتخذ الأذكياء قرارات مالية حمقاء. العبارة التي علقت في ذهني: «الثروة هي ما لا تراه». غيّر ذلك ما اشتريته بأول ربح كبير حققته، وهو لا شيء.
2. لنتحدث عن المال، مونيكا هالان. أكثر كتاب عملي عن التمويل الشخصي في الهند أعرفه. نظام الحسابات الثلاثة، والتأمين لأجل قبل الاستثمار، ولماذا تُعدّ معظم خطط ULIP صفقة سيئة. إذا كان دخلك بالروبية، فابدأ بهذا الكتاب قبل أي كتاب عن العملات المشفرة.
3. التداول في المنطقة، مارك دوغلاس. لكل من يمارس التداول. فكرة أن كل صفقة هي جزء من سلسلة، وأن نتيجة صفقة واحدة لا تعني شيئًا، عالجت نصف تداولاتي الانتقامية. أما النصف الآخر، فاحتاج إلى دفتر يوميات.
ما لم يعلّمني أيٌّ منها: أي عملة أشتري. وما علّمتني إياه كلها: كيف أتصرف عندما أكون مخطئًا، وهي المهارة الوحيدة التي تتراكم ثمارها.
إحدى القواعد التي أتبعها: مقابل كل دورة أو مؤشر أفكر في شرائه، أقرأ كتابًا أولًا. وغالبًا ما يكون الكتاب كافيًا.
أي كتاب غيّر عاداتك المالية؟ أُعدّ قائمة قراءاتي لعيد ديوالي، لذا اكتب كتابًا واحدًا في التعليقات أدناه.
للتثقيف فقط، وليس نصيحة مالية.
$BTC #Books #PersonalFinance #TradingPsychology
أنفقت على المؤشرات والدورات أكثر مما أنفقت على الكتب. وكانت الكتب أنفع. إليك ثلاثة كتب غيّرت طريقة تعاملي مع المال، وكلٌّ منها لسبب مختلف.
1. سيكولوجية المال، مورغان هاوسل. الكتاب الذي شرح لي لماذا يتخذ الأذكياء قرارات مالية حمقاء. العبارة التي علقت في ذهني: «الثروة هي ما لا تراه». غيّر ذلك ما اشتريته بأول ربح كبير حققته، وهو لا شيء.
2. لنتحدث عن المال، مونيكا هالان. أكثر كتاب عملي عن التمويل الشخصي في الهند أعرفه. نظام الحسابات الثلاثة، والتأمين لأجل قبل الاستثمار، ولماذا تُعدّ معظم خطط ULIP صفقة سيئة. إذا كان دخلك بالروبية، فابدأ بهذا الكتاب قبل أي كتاب عن العملات المشفرة.
3. التداول في المنطقة، مارك دوغلاس. لكل من يمارس التداول. فكرة أن كل صفقة هي جزء من سلسلة، وأن نتيجة صفقة واحدة لا تعني شيئًا، عالجت نصف تداولاتي الانتقامية. أما النصف الآخر، فاحتاج إلى دفتر يوميات.
ما لم يعلّمني أيٌّ منها: أي عملة أشتري. وما علّمتني إياه كلها: كيف أتصرف عندما أكون مخطئًا، وهي المهارة الوحيدة التي تتراكم ثمارها.
إحدى القواعد التي أتبعها: مقابل كل دورة أو مؤشر أفكر في شرائه، أقرأ كتابًا أولًا. وغالبًا ما يكون الكتاب كافيًا.
أي كتاب غيّر عاداتك المالية؟ أُعدّ قائمة قراءاتي لعيد ديوالي، لذا اكتب كتابًا واحدًا في التعليقات أدناه.
للتثقيف فقط، وليس نصيحة مالية.
$BTC #Books #PersonalFinance #TradingPsychology
1. سيكولوجية المال، مورغان هاوسل. الكتاب الذي شرح لي لماذا يتخذ الأذكياء قرارات مالية حمقاء. العبارة التي علقت في ذهني: «الثروة هي ما لا تراه». غيّر ذلك ما اشتريته بأول ربح كبير حققته، وهو لا شيء.
2. لنتحدث عن المال، مونيكا هالان. أكثر كتاب عملي عن التمويل الشخصي في الهند أعرفه. نظام الحسابات الثلاثة، والتأمين لأجل قبل الاستثمار، ولماذا تُعدّ معظم خطط ULIP صفقة سيئة. إذا كان دخلك بالروبية، فابدأ بهذا الكتاب قبل أي كتاب عن العملات المشفرة.
3. التداول في المنطقة، مارك دوغلاس. لكل من يمارس التداول. فكرة أن كل صفقة هي جزء من سلسلة، وأن نتيجة صفقة واحدة لا تعني شيئًا، عالجت نصف تداولاتي الانتقامية. أما النصف الآخر، فاحتاج إلى دفتر يوميات.
ما لم يعلّمني أيٌّ منها: أي عملة أشتري. وما علّمتني إياه كلها: كيف أتصرف عندما أكون مخطئًا، وهي المهارة الوحيدة التي تتراكم ثمارها.
إحدى القواعد التي أتبعها: مقابل كل دورة أو مؤشر أفكر في شرائه، أقرأ كتابًا أولًا. وغالبًا ما يكون الكتاب كافيًا.
أي كتاب غيّر عاداتك المالية؟ أُعدّ قائمة قراءاتي لعيد ديوالي، لذا اكتب كتابًا واحدًا في التعليقات أدناه.
للتثقيف فقط، وليس نصيحة مالية.
$BTC #Books #PersonalFinance #TradingPsychology
1
558
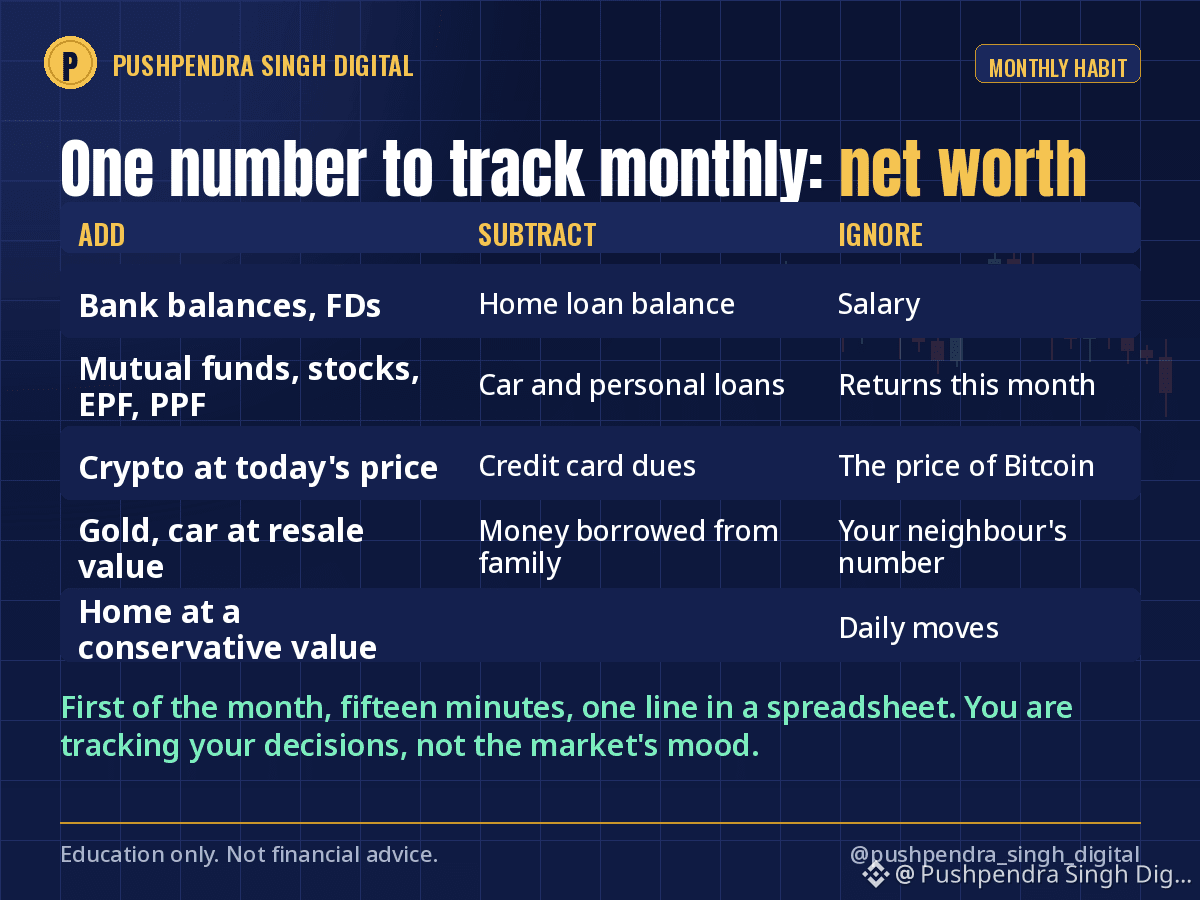
إنه أول الشهر. إذا كنت ستتابع رقمًا واحدًا يتعلق بأموالك، فليكن صافي ثروتك: كل ما تملكه مطروحًا منه كل ما عليك. مرة واحدة في الشهر، في التاريخ نفسه، سطر واحد في جدول بيانات.
ما الذي يُدرج:
الأصول: أرصدة الحسابات المصرفية، والودائع لأجل، والصناديق المشتركة، والأسهم، وصندوقا EPF وPPF، والعملات الرقمية بسعر اليوم، والذهب، والسيارة بقيمتها عند إعادة البيع، والمنزل بقيمة تقديرية متحفظة.
الالتزامات: رصيد قرض المنزل، وقرض السيارة، والقروض الشخصية، والمبالغ المستحقة على بطاقات الائتمان، والأموال التي اقترضتها من العائلة.
ما الذي لا يُدرج: الراتب، والعوائد، وسعر البيتكوين. الدخل ليس ثروة. عائد بنسبة 20% على 5% من أموالك لا يتجاوز خطأً في التقريب.
لماذا شهريًا لا يوميًا؟ لأن المتابعة اليومية مجرد ضجيج. أما الشهرية فتُظهر الاتجاه، وبعد عام سترى ما الذي غيّر الرقم فعلًا. في حالتي، لم تكن صفقةً قط. بل كان معدل الادخار وقرضًا واحدًا سددته مبكرًا.
الجزء الصريح: إدراج العملات الرقمية بسعر اليوم يعني أن الرقم سيتقلب. انخفض رقمي لثلاثة أشهر بعد القمة التي بلغها في أكتوبر الماضي، وواصلت تسجيله. هذا هو المغزى. أنت تتابع قراراتك، لا مزاج السوق.
أول الشهر، خمس عشرة دقيقة، رقم واحد. إنها العادة الأهدأ ذات النتيجة الأوضح. اليوم يوم مناسب للبدء.
هل تعرف صافي ثروتك اليوم، بهامش خطأ لا يتجاوز 10%؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #NetWorth #PersonalFinance #MoneyHabits
إنه أول الشهر. إذا كنت ستتابع رقمًا واحدًا يتعلق بأموالك، فليكن صافي ثروتك: كل ما تملكه مطروحًا منه كل ما عليك. مرة واحدة في الشهر، في التاريخ نفسه، سطر واحد في جدول بيانات.
ما الذي يُدرج:
الأصول: أرصدة الحسابات المصرفية، والودائع لأجل، والصناديق المشتركة، والأسهم، وصندوقا EPF وPPF، والعملات الرقمية بسعر اليوم، والذهب، والسيارة بقيمتها عند إعادة البيع، والمنزل بقيمة تقديرية متحفظة.
الالتزامات: رصيد قرض المنزل، وقرض السيارة، والقروض الشخصية، والمبالغ المستحقة على بطاقات الائتمان، والأموال التي اقترضتها من العائلة.
ما الذي لا يُدرج: الراتب، والعوائد، وسعر البيتكوين. الدخل ليس ثروة. عائد بنسبة 20% على 5% من أموالك لا يتجاوز خطأً في التقريب.
لماذا شهريًا لا يوميًا؟ لأن المتابعة اليومية مجرد ضجيج. أما الشهرية فتُظهر الاتجاه، وبعد عام سترى ما الذي غيّر الرقم فعلًا. في حالتي، لم تكن صفقةً قط. بل كان معدل الادخار وقرضًا واحدًا سددته مبكرًا.
الجزء الصريح: إدراج العملات الرقمية بسعر اليوم يعني أن الرقم سيتقلب. انخفض رقمي لثلاثة أشهر بعد القمة التي بلغها في أكتوبر الماضي، وواصلت تسجيله. هذا هو المغزى. أنت تتابع قراراتك، لا مزاج السوق.
أول الشهر، خمس عشرة دقيقة، رقم واحد. إنها العادة الأهدأ ذات النتيجة الأوضح. اليوم يوم مناسب للبدء.
هل تعرف صافي ثروتك اليوم، بهامش خطأ لا يتجاوز 10%؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #NetWorth #PersonalFinance #MoneyHabits
ما الذي يُدرج:
الأصول: أرصدة الحسابات المصرفية، والودائع لأجل، والصناديق المشتركة، والأسهم، وصندوقا EPF وPPF، والعملات الرقمية بسعر اليوم، والذهب، والسيارة بقيمتها عند إعادة البيع، والمنزل بقيمة تقديرية متحفظة.
الالتزامات: رصيد قرض المنزل، وقرض السيارة، والقروض الشخصية، والمبالغ المستحقة على بطاقات الائتمان، والأموال التي اقترضتها من العائلة.
ما الذي لا يُدرج: الراتب، والعوائد، وسعر البيتكوين. الدخل ليس ثروة. عائد بنسبة 20% على 5% من أموالك لا يتجاوز خطأً في التقريب.
لماذا شهريًا لا يوميًا؟ لأن المتابعة اليومية مجرد ضجيج. أما الشهرية فتُظهر الاتجاه، وبعد عام سترى ما الذي غيّر الرقم فعلًا. في حالتي، لم تكن صفقةً قط. بل كان معدل الادخار وقرضًا واحدًا سددته مبكرًا.
الجزء الصريح: إدراج العملات الرقمية بسعر اليوم يعني أن الرقم سيتقلب. انخفض رقمي لثلاثة أشهر بعد القمة التي بلغها في أكتوبر الماضي، وواصلت تسجيله. هذا هو المغزى. أنت تتابع قراراتك، لا مزاج السوق.
أول الشهر، خمس عشرة دقيقة، رقم واحد. إنها العادة الأهدأ ذات النتيجة الأوضح. اليوم يوم مناسب للبدء.
هل تعرف صافي ثروتك اليوم، بهامش خطأ لا يتجاوز 10%؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #NetWorth #PersonalFinance #MoneyHabits
2
561
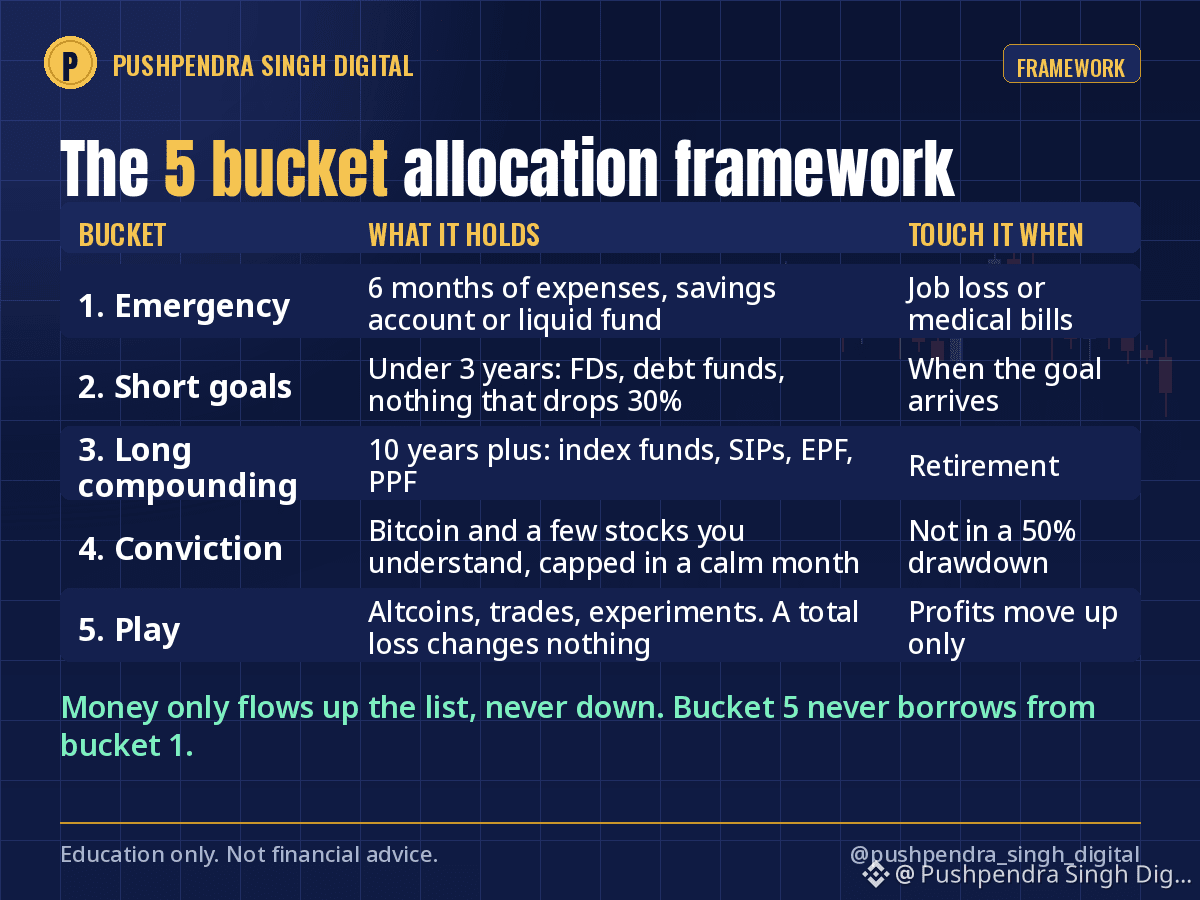
تنشأ معظم المشكلات المالية عندما تؤدي سلة واحدة خمس مهام. إليك إطار السلال الخمس الذي أستخدمه، حسب الأولوية.
السلة 1، الطوارئ: نفقات 6 أشهر. حساب توفير أو صندوق عالي السيولة. لا تُستخدم إلا عند فقدان الوظيفة أو لتغطية الفواتير الطبية. وليس عند انخفاض السوق.
السلة 2، الأهداف قصيرة الأجل (أقل من 3 سنوات): السيارة، وحفل الزفاف، ورحلة ديوالي. ودائع ثابتة وصناديق دين، ولا شيء قد تنخفض قيمته بنسبة 30% في شهر سيئ.
السلة 3، النمو طويل الأجل (10 سنوات فأكثر): صناديق المؤشرات، وخطط الاستثمار المنتظم (SIP)، وصندوق ادخار الموظفين (EPF)، وصندوق الادخار العام (PPF). إنها النواة المملة. تحصل على الحصة الأكبر وأقل قدر من الاهتمام.
السلة 4، قناعاتك الاستثمارية: البيتكوين، وبعض الأسهم التي تفهمها، وأموال يمكنك الاحتفاظ بها رغم تراجع بنسبة 50% من دون بيعها. حدّد لها نسبة قصوى في شهر هادئ، لا أثناء موجة صعود.
السلة 5، المضاربة: العملات البديلة، والصفقات، والتجارب. اجعل حجمها بحيث لا يغيّر فقدانها بالكامل أي شيء في حياتك. إذا نمت، فانقل الأرباح إلى السلة 3 أو 4، وليس العكس.
القاعدة التي تجعل هذا النظام ناجحًا: لا تتحرك الأموال إلا إلى أعلى القائمة، لا إلى أسفلها. لا تقترض السلة 5 أبدًا من السلة 1.
احتفظ بهذا المنشور. أي سلة تؤدي مهامًا أكثر من اللازم في حياتك الآن؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #AssetAllocation #Investing
تنشأ معظم المشكلات المالية عندما تؤدي سلة واحدة خمس مهام. إليك إطار السلال الخمس الذي أستخدمه، حسب الأولوية.
السلة 1، الطوارئ: نفقات 6 أشهر. حساب توفير أو صندوق عالي السيولة. لا تُستخدم إلا عند فقدان الوظيفة أو لتغطية الفواتير الطبية. وليس عند انخفاض السوق.
السلة 2، الأهداف قصيرة الأجل (أقل من 3 سنوات): السيارة، وحفل الزفاف، ورحلة ديوالي. ودائع ثابتة وصناديق دين، ولا شيء قد تنخفض قيمته بنسبة 30% في شهر سيئ.
السلة 3، النمو طويل الأجل (10 سنوات فأكثر): صناديق المؤشرات، وخطط الاستثمار المنتظم (SIP)، وصندوق ادخار الموظفين (EPF)، وصندوق الادخار العام (PPF). إنها النواة المملة. تحصل على الحصة الأكبر وأقل قدر من الاهتمام.
السلة 4، قناعاتك الاستثمارية: البيتكوين، وبعض الأسهم التي تفهمها، وأموال يمكنك الاحتفاظ بها رغم تراجع بنسبة 50% من دون بيعها. حدّد لها نسبة قصوى في شهر هادئ، لا أثناء موجة صعود.
السلة 5، المضاربة: العملات البديلة، والصفقات، والتجارب. اجعل حجمها بحيث لا يغيّر فقدانها بالكامل أي شيء في حياتك. إذا نمت، فانقل الأرباح إلى السلة 3 أو 4، وليس العكس.
القاعدة التي تجعل هذا النظام ناجحًا: لا تتحرك الأموال إلا إلى أعلى القائمة، لا إلى أسفلها. لا تقترض السلة 5 أبدًا من السلة 1.
احتفظ بهذا المنشور. أي سلة تؤدي مهامًا أكثر من اللازم في حياتك الآن؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #AssetAllocation #Investing
السلة 1، الطوارئ: نفقات 6 أشهر. حساب توفير أو صندوق عالي السيولة. لا تُستخدم إلا عند فقدان الوظيفة أو لتغطية الفواتير الطبية. وليس عند انخفاض السوق.
السلة 2، الأهداف قصيرة الأجل (أقل من 3 سنوات): السيارة، وحفل الزفاف، ورحلة ديوالي. ودائع ثابتة وصناديق دين، ولا شيء قد تنخفض قيمته بنسبة 30% في شهر سيئ.
السلة 3، النمو طويل الأجل (10 سنوات فأكثر): صناديق المؤشرات، وخطط الاستثمار المنتظم (SIP)، وصندوق ادخار الموظفين (EPF)، وصندوق الادخار العام (PPF). إنها النواة المملة. تحصل على الحصة الأكبر وأقل قدر من الاهتمام.
السلة 4، قناعاتك الاستثمارية: البيتكوين، وبعض الأسهم التي تفهمها، وأموال يمكنك الاحتفاظ بها رغم تراجع بنسبة 50% من دون بيعها. حدّد لها نسبة قصوى في شهر هادئ، لا أثناء موجة صعود.
السلة 5، المضاربة: العملات البديلة، والصفقات، والتجارب. اجعل حجمها بحيث لا يغيّر فقدانها بالكامل أي شيء في حياتك. إذا نمت، فانقل الأرباح إلى السلة 3 أو 4، وليس العكس.
القاعدة التي تجعل هذا النظام ناجحًا: لا تتحرك الأموال إلا إلى أعلى القائمة، لا إلى أسفلها. لا تقترض السلة 5 أبدًا من السلة 1.
احتفظ بهذا المنشور. أي سلة تؤدي مهامًا أكثر من اللازم في حياتك الآن؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #AssetAllocation #Investing
4
629
كم من المال يكفي؟ هناك صيغة، ومعظم الناس لم يجروا الحسابات في حياتهم الخاصة.
المصروفات السنوية مضروبة في 25.
إذا كانت أسرتك تنفق 6 لكح سنويًا، فالرقم هو 1.5 كرور. 12 لكح سنويًا، 3 كرور. 24 لكح سنويًا، 6 كرور. إذا استُثمر هذا المبلغ في مزيج يتفوق على التضخم، فيمكنه تغطية مصروفاتك من العوائد دون استهلاك رأس المال. في الولايات المتحدة يُسمى ذلك قاعدة 4%.
التعديل الهندي: تضخمنا أعلى، لذلك أستخدم 30 مرة بدلًا من 25 لرقمي الخاص. 6 لكح سنويًا تصبح 1.8 كرور. أكثر تحفظًا، ونوم أفضل.
لماذا يهم الرقم حتى لو كنت بعيدًا عنه جدًا:
يجعل "أريد أن أكون غنيًا" هدفًا مع تاريخ محدد.
يُظهر لك أن المصروفات هي الرافعة، لا العوائد. خفض الإنفاق السنوي بمقدار 1 لكح يزيل 25 إلى 30 لكح من الهدف.
يخبرك متى يمكنك التوقف عن تحمّل مخاطر لا تحتاج إليها. معظم الحسابات المنهارة تخص أشخاصًا كان لديهم ما يكفي بالفعل ولم يعرفوا ذلك.
رقمي الخاص مكتوب في الصفحة الأولى من يومياتي. كل شهر يتحرك سطر صافي الثروة نحوه أو بعيدًا عنه، وهذا هو التقييم الوحيد الذي أتابعه.
عطلة ديوالي وقت جيد لإجراء هذا الحساب مرة واحدة. هل حسبت رقمك من قبل؟ شارك المضاعف الذي تستخدمه، لا المبلغ.
للأغراض التعليمية فقط، وليس نصيحة مالية.
$BTC #FinancialFreedom #PersonalFinance #FIRE
كم من المال يكفي؟ هناك صيغة، ومعظم الناس لم يجروا الحسابات في حياتهم الخاصة.
المصروفات السنوية مضروبة في 25.
إذا كانت أسرتك تنفق 6 لكح سنويًا، فالرقم هو 1.5 كرور. 12 لكح سنويًا، 3 كرور. 24 لكح سنويًا، 6 كرور. إذا استُثمر هذا المبلغ في مزيج يتفوق على التضخم، فيمكنه تغطية مصروفاتك من العوائد دون استهلاك رأس المال. في الولايات المتحدة يُسمى ذلك قاعدة 4%.
التعديل الهندي: تضخمنا أعلى، لذلك أستخدم 30 مرة بدلًا من 25 لرقمي الخاص. 6 لكح سنويًا تصبح 1.8 كرور. أكثر تحفظًا، ونوم أفضل.
لماذا يهم الرقم حتى لو كنت بعيدًا عنه جدًا:
يجعل "أريد أن أكون غنيًا" هدفًا مع تاريخ محدد.
يُظهر لك أن المصروفات هي الرافعة، لا العوائد. خفض الإنفاق السنوي بمقدار 1 لكح يزيل 25 إلى 30 لكح من الهدف.
يخبرك متى يمكنك التوقف عن تحمّل مخاطر لا تحتاج إليها. معظم الحسابات المنهارة تخص أشخاصًا كان لديهم ما يكفي بالفعل ولم يعرفوا ذلك.
رقمي الخاص مكتوب في الصفحة الأولى من يومياتي. كل شهر يتحرك سطر صافي الثروة نحوه أو بعيدًا عنه، وهذا هو التقييم الوحيد الذي أتابعه.
عطلة ديوالي وقت جيد لإجراء هذا الحساب مرة واحدة. هل حسبت رقمك من قبل؟ شارك المضاعف الذي تستخدمه، لا المبلغ.
للأغراض التعليمية فقط، وليس نصيحة مالية.
$BTC #FinancialFreedom #PersonalFinance #FIRE
المصروفات السنوية مضروبة في 25.
إذا كانت أسرتك تنفق 6 لكح سنويًا، فالرقم هو 1.5 كرور. 12 لكح سنويًا، 3 كرور. 24 لكح سنويًا، 6 كرور. إذا استُثمر هذا المبلغ في مزيج يتفوق على التضخم، فيمكنه تغطية مصروفاتك من العوائد دون استهلاك رأس المال. في الولايات المتحدة يُسمى ذلك قاعدة 4%.
التعديل الهندي: تضخمنا أعلى، لذلك أستخدم 30 مرة بدلًا من 25 لرقمي الخاص. 6 لكح سنويًا تصبح 1.8 كرور. أكثر تحفظًا، ونوم أفضل.
لماذا يهم الرقم حتى لو كنت بعيدًا عنه جدًا:
يجعل "أريد أن أكون غنيًا" هدفًا مع تاريخ محدد.
يُظهر لك أن المصروفات هي الرافعة، لا العوائد. خفض الإنفاق السنوي بمقدار 1 لكح يزيل 25 إلى 30 لكح من الهدف.
يخبرك متى يمكنك التوقف عن تحمّل مخاطر لا تحتاج إليها. معظم الحسابات المنهارة تخص أشخاصًا كان لديهم ما يكفي بالفعل ولم يعرفوا ذلك.
رقمي الخاص مكتوب في الصفحة الأولى من يومياتي. كل شهر يتحرك سطر صافي الثروة نحوه أو بعيدًا عنه، وهذا هو التقييم الوحيد الذي أتابعه.
عطلة ديوالي وقت جيد لإجراء هذا الحساب مرة واحدة. هل حسبت رقمك من قبل؟ شارك المضاعف الذي تستخدمه، لا المبلغ.
للأغراض التعليمية فقط، وليس نصيحة مالية.
$BTC #FinancialFreedom #PersonalFinance #FIRE
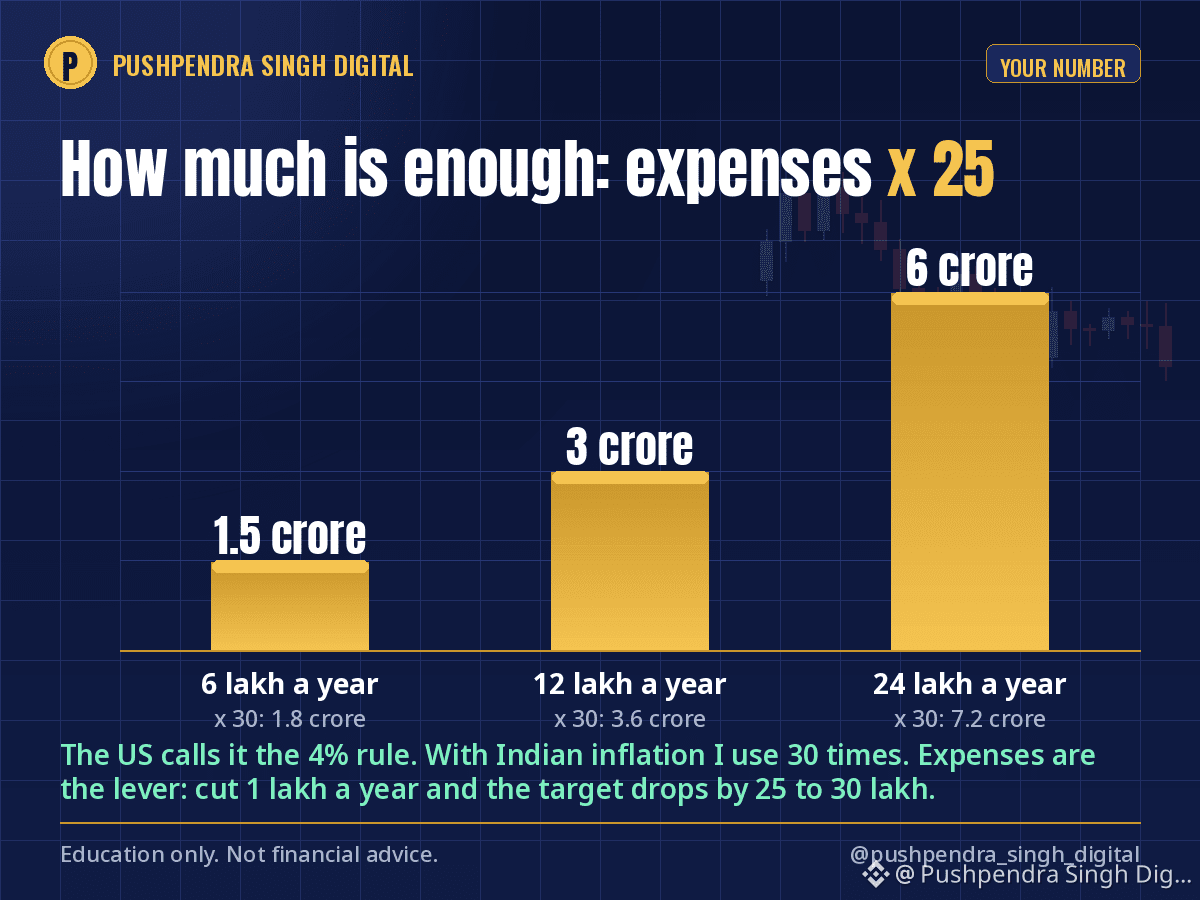
Brook Braddy kQ29:
बड़े भैया इतना पैसा ही नहीं है क्या कर सकते है हम
2
2
575
💰 الأثرياء لا يكتفون بكسب المال — بل يخصصون لكل روبية مهمة!
يعمل معظم الناس من أجل المال. أما المستثمرون الأذكياء، فيتعلمون كيف يجعلون أموالهم تعمل لصالحهم. 📈
إليك عادة مالية بسيطة يمكنها تغيير مستقبلك:
✅ أنفق أقل مما تكسب.
✅ ادّخر قبل أن تنفق.
✅ استثمر فيما تفهمه.
✅ تجنب السعي وراء الأرباح السريعة.
✅ ابنِ ثروتك بالصبر والاستمرارية.
تذكّر: ليس عليك أن تكون ثريًا لتبدأ بإدارة أموالك بحكمة. بل عليك أن تبدأ بإدارة أموالك بحكمة لتبني ثروتك. 🚀
💬 سؤال: إذا حصلت اليوم على 1,000 دولار إضافية، فهل ستدّخرها أم تستثمرها أم تبدأ مشروعًا تجاريًا؟
👇 علّق باختيارك!
#Finance #MoneyDaily Mindset #FinancialWisdom Freedom #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
💰 الأثرياء لا يكتفون بكسب المال — بل يخصصون لكل روبية مهمة!
يعمل معظم الناس من أجل المال. أما المستثمرون الأذكياء، فيتعلمون كيف يجعلون أموالهم تعمل لصالحهم. 📈
إليك عادة مالية بسيطة يمكنها تغيير مستقبلك:
✅ أنفق أقل مما تكسب.
✅ ادّخر قبل أن تنفق.
✅ استثمر فيما تفهمه.
✅ تجنب السعي وراء الأرباح السريعة.
✅ ابنِ ثروتك بالصبر والاستمرارية.
تذكّر: ليس عليك أن تكون ثريًا لتبدأ بإدارة أموالك بحكمة. بل عليك أن تبدأ بإدارة أموالك بحكمة لتبني ثروتك. 🚀
💬 سؤال: إذا حصلت اليوم على 1,000 دولار إضافية، فهل ستدّخرها أم تستثمرها أم تبدأ مشروعًا تجاريًا؟
👇 علّق باختيارك!
#Finance #MoneyDaily Mindset #FinancialWisdom Freedom #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
يعمل معظم الناس من أجل المال. أما المستثمرون الأذكياء، فيتعلمون كيف يجعلون أموالهم تعمل لصالحهم. 📈
إليك عادة مالية بسيطة يمكنها تغيير مستقبلك:
✅ أنفق أقل مما تكسب.
✅ ادّخر قبل أن تنفق.
✅ استثمر فيما تفهمه.
✅ تجنب السعي وراء الأرباح السريعة.
✅ ابنِ ثروتك بالصبر والاستمرارية.
تذكّر: ليس عليك أن تكون ثريًا لتبدأ بإدارة أموالك بحكمة. بل عليك أن تبدأ بإدارة أموالك بحكمة لتبني ثروتك. 🚀
💬 سؤال: إذا حصلت اليوم على 1,000 دولار إضافية، فهل ستدّخرها أم تستثمرها أم تبدأ مشروعًا تجاريًا؟
👇 علّق باختيارك!
#Finance #MoneyDaily Mindset #FinancialWisdom Freedom #Investing" esting #wealthbuilding lthBuilding #PersonalFinance
$AAPLB $GOOGLB $NOKB
184

·
--
مقالة
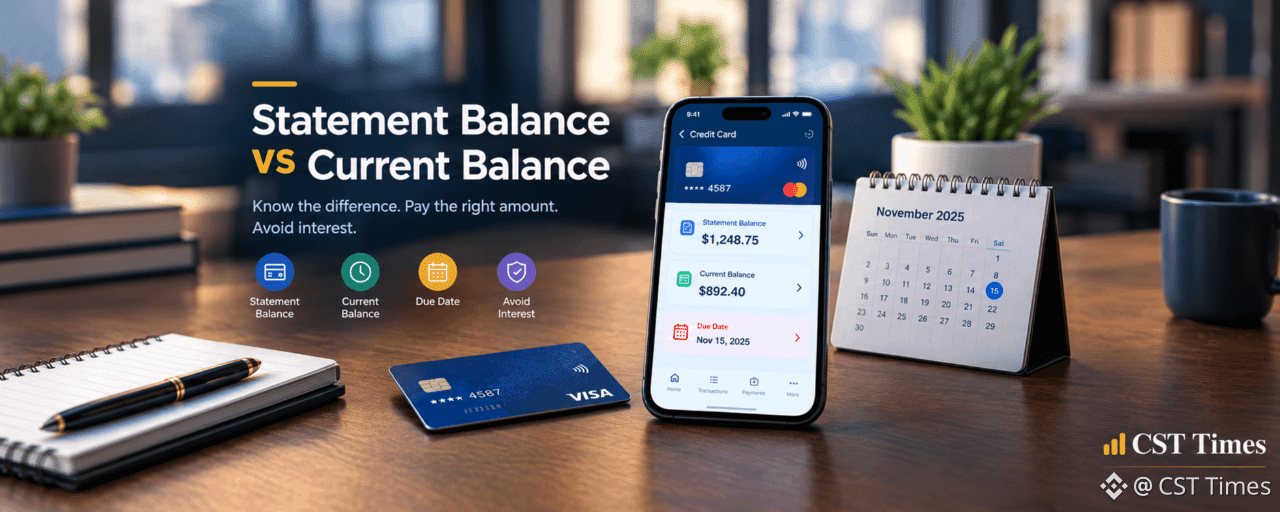
رصيد كشف الحساب مقابل الرصيد الحالي: لماذا تُظهر بطاقتك الائتمانية مبلغين مختلفين؟ملخص سريع:
هل سبق أن فتحت تطبيق بطاقتك الائتمانية ولاحظت اختلاف رصيد كشف الحساب عن رصيدك الحالي؟
قد يكون الأمر محيرًا، خصوصًا عندما تحاول معرفة المبلغ الذي تحتاج إلى سداده فعليًا.
الخبر السار هو أن هذين الرقمين يخدمان غرضين مختلفين.
ما رصيد كشف الحساب؟
رصيد كشف حسابك هو المبلغ المستحق عليك عند انتهاء دورة الفوترة السابقة. وهو يعكس المعاملات المدرجة في كشف الحساب ذلك.
هذا المبلغ مهم لأنه يساعدك على معرفة ما عليك سداده بحلول تاريخ الاستحقاق. وبحسب شروط بطاقتك وما إذا كان لديك رصيد سابق، فإن سداد رصيد كشف الحساب بالكامل وفي الوقت المحدد يساعدك عمومًا على تجنب الفوائد على المشتريات.
رصيد كشف الحساب مقابل الرصيد الحالي: لماذا تُظهر بطاقتك الائتمانية مبلغين مختلفين؟
ملخص سريع:
هل سبق أن فتحت تطبيق بطاقتك الائتمانية ولاحظت اختلاف رصيد كشف الحساب عن رصيدك الحالي؟
قد يكون الأمر محيرًا، خصوصًا عندما تحاول معرفة المبلغ الذي تحتاج إلى سداده فعليًا.
الخبر السار هو أن هذين الرقمين يخدمان غرضين مختلفين.
ما رصيد كشف الحساب؟
رصيد كشف حسابك هو المبلغ المستحق عليك عند انتهاء دورة الفوترة السابقة. وهو يعكس المعاملات المدرجة في كشف الحساب ذلك.
هذا المبلغ مهم لأنه يساعدك على معرفة ما عليك سداده بحلول تاريخ الاستحقاق. وبحسب شروط بطاقتك وما إذا كان لديك رصيد سابق، فإن سداد رصيد كشف الحساب بالكامل وفي الوقت المحدد يساعدك عمومًا على تجنب الفوائد على المشتريات.
هل سبق أن فتحت تطبيق بطاقتك الائتمانية ولاحظت اختلاف رصيد كشف الحساب عن رصيدك الحالي؟
قد يكون الأمر محيرًا، خصوصًا عندما تحاول معرفة المبلغ الذي تحتاج إلى سداده فعليًا.
الخبر السار هو أن هذين الرقمين يخدمان غرضين مختلفين.
ما رصيد كشف الحساب؟
رصيد كشف حسابك هو المبلغ المستحق عليك عند انتهاء دورة الفوترة السابقة. وهو يعكس المعاملات المدرجة في كشف الحساب ذلك.
هذا المبلغ مهم لأنه يساعدك على معرفة ما عليك سداده بحلول تاريخ الاستحقاق. وبحسب شروط بطاقتك وما إذا كان لديك رصيد سابق، فإن سداد رصيد كشف الحساب بالكامل وفي الوقت المحدد يساعدك عمومًا على تجنب الفوائد على المشتريات.
1
94
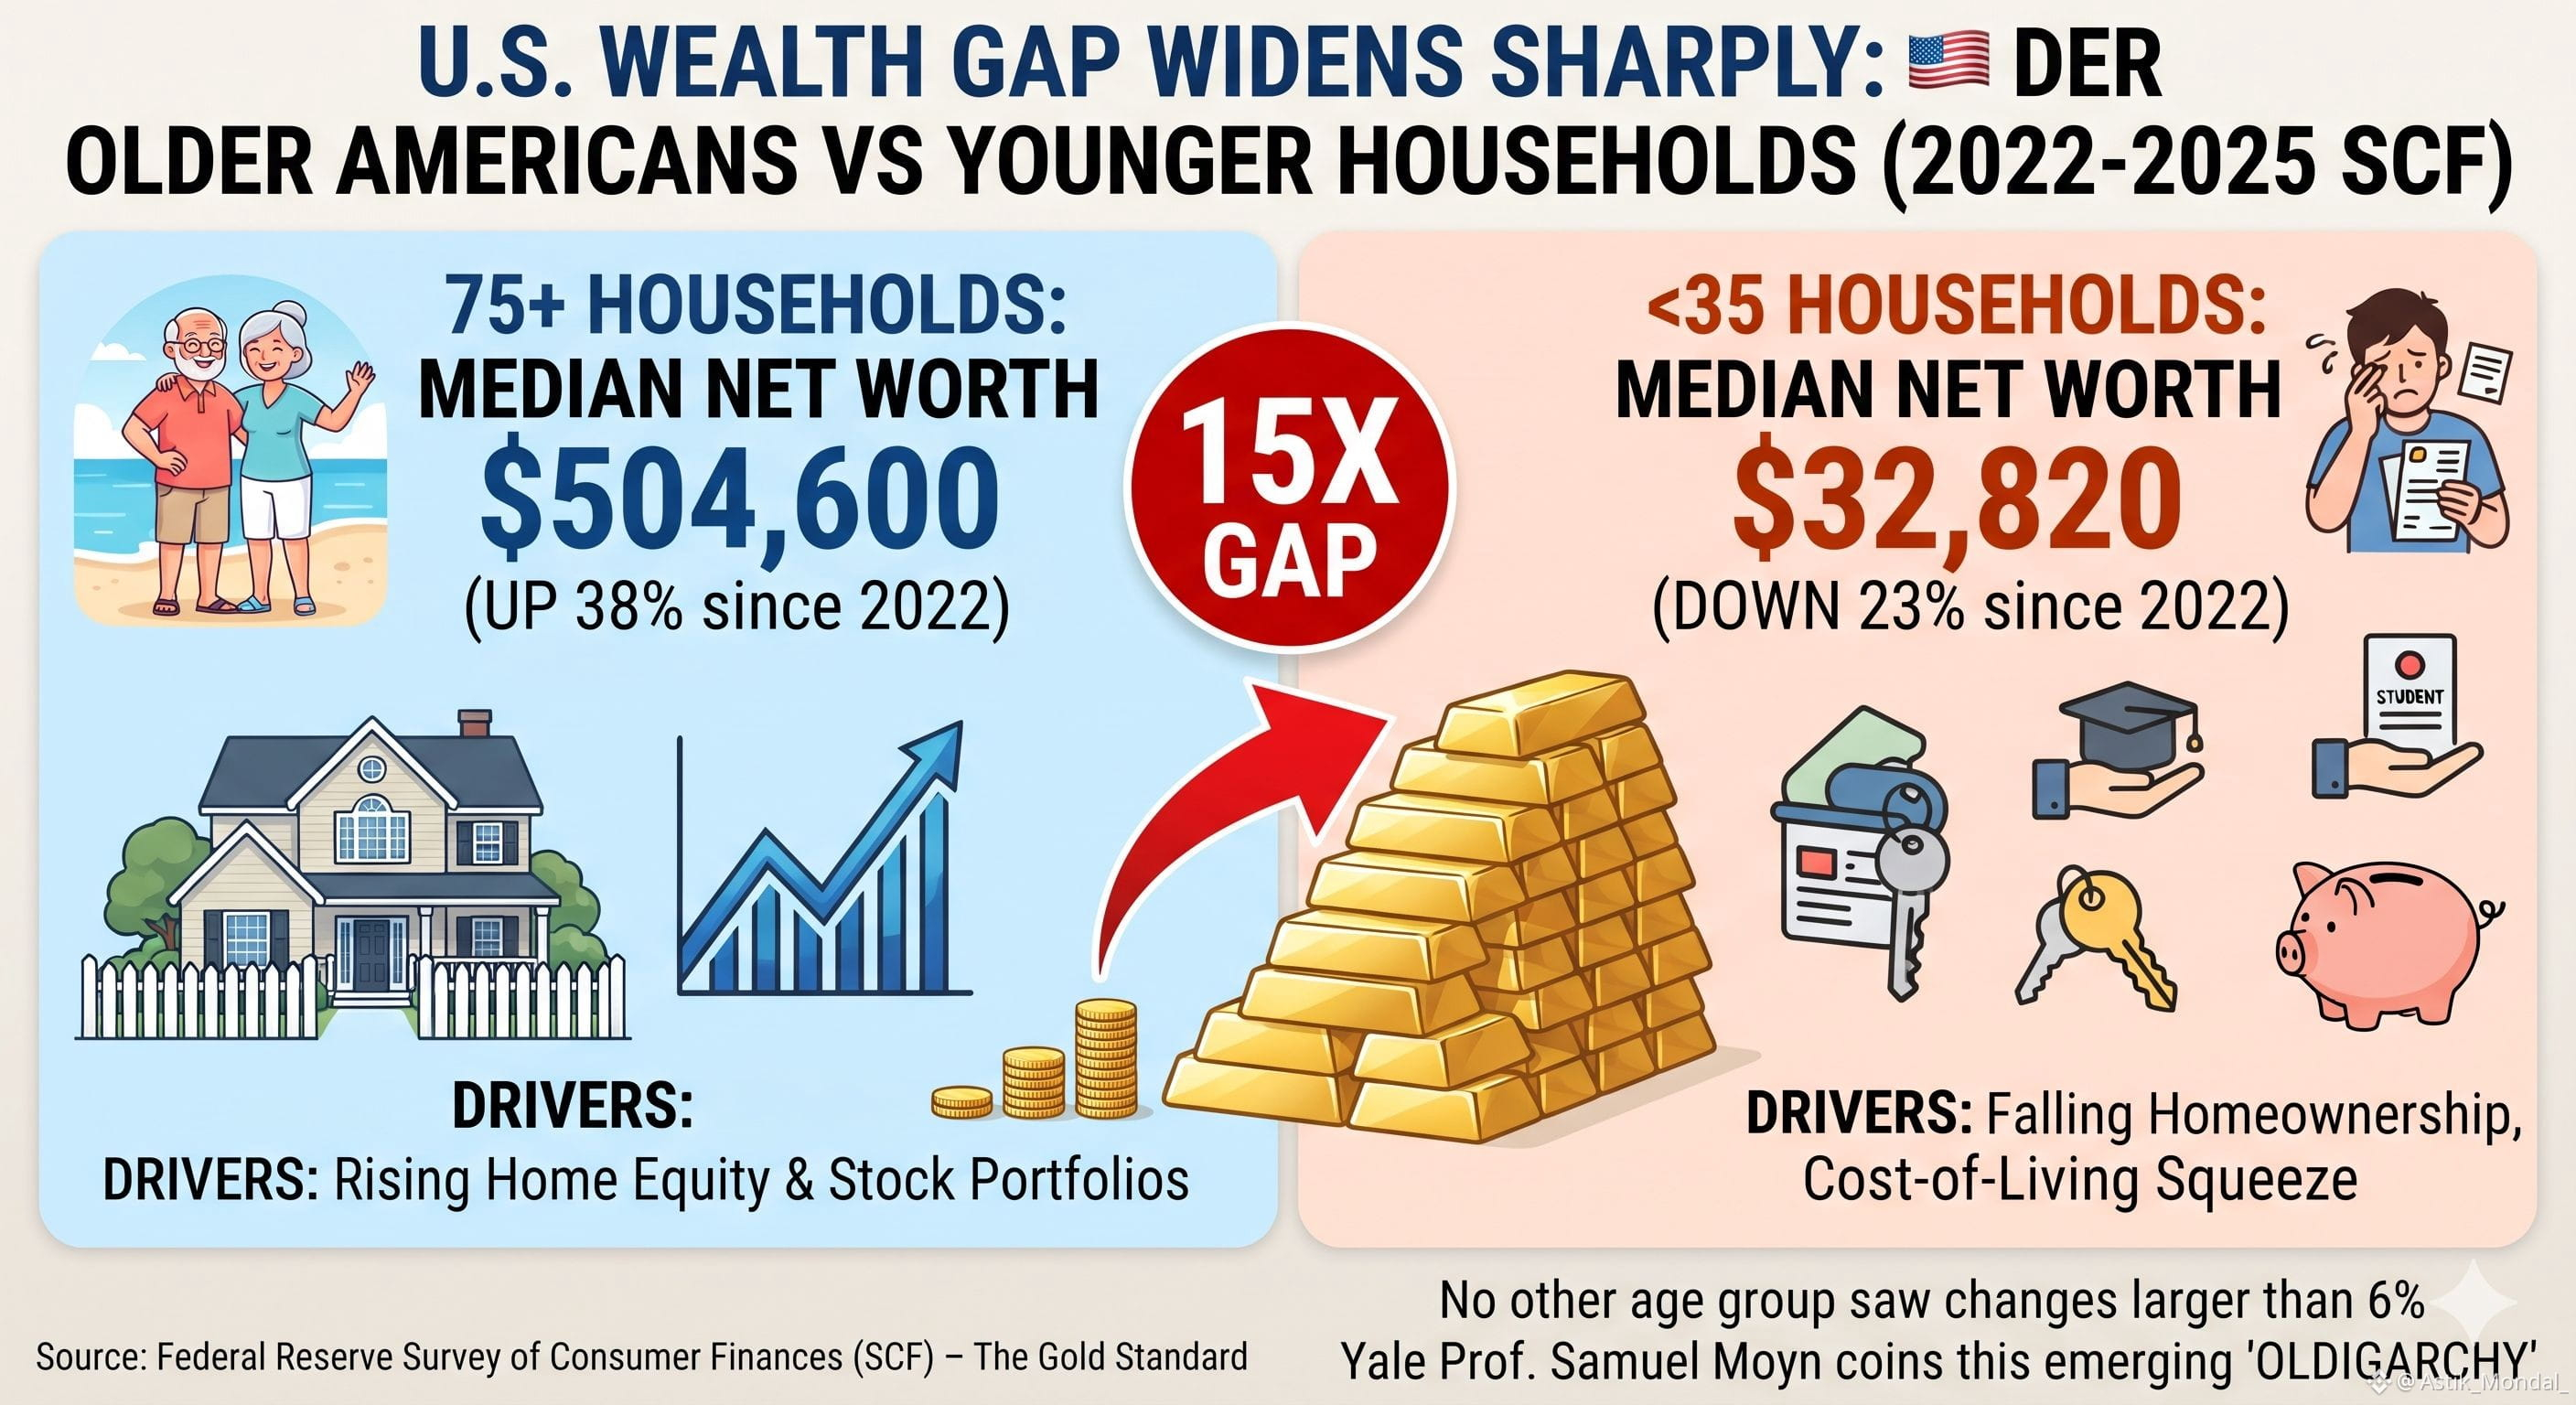
🇺🇸 عاجل: أصبح لدى الأمريكيين الذين تجاوزوا 75 عامًا الآن نحو 15 ضعفًا من متوسط ثروة الأسر التي يقل عمر أفرادها عن 35 عامًا، بعد أن كانت النسبة 9 أضعاف فقط قبل ثلاث سنوات.
يُظهر أحدث مسح للاحتياطي الفيدرالي بشأن الأوضاع المالية للأسر، الذي يُعد المعيار الذهبي لقياس ثروة الأسر ولا يُنشر إلا كل ثلاث سنوات، أن الفجوة اتسعت بشدة بين عامي 2022 و2025. فقد ارتفع صافي الثروة الوسيط للأسر التي يرأسها شخص يبلغ 75 عامًا أو أكثر بنحو 38% بعد احتساب التضخم، ليصل إلى 504,600 دولار. في المقابل، تراجع صافي الثروة الوسيط للأسر التي تقل أعمار أفرادها عن 35 عامًا بنسبة 23%، ليصل إلى 32,820 دولارًا فقط.
ما يجعل الأمر لافتًا هو أن التغير كان أحادي الجانب. ففي كل فئة عمرية أخرى، لم يتجاوز التغير 6% صعودًا أو هبوطًا، ما يعني أن هذا لم يكن تحولًا اقتصاديًا واسع النطاق، بل كان تحديدًا تحرك الأسر الأكبر سنًا والأصغر سنًا في اتجاهين متعاكسين.
يرجع جزء من ذلك ببساطة إلى التقدم في العمر؛ إذ أدى انتقال مواليد طفرة المواليد الأكثر ثراءً إلى فئة من تجاوزوا 75 عامًا إلى رفع متوسط ثروة الفئة الأكبر سنًا. لكن حتى عند تتبع الفئة المولودة نفسها بمرور الوقت، أي من كانوا في سن 72 عامًا أو أكثر في 2022 وأصبحوا ضمن فئة 75 عامًا أو أكثر بحلول 2025، ظل صافي ثروتهم الوسيط يرتفع بنسبة 21%. وكان ارتفاع قيمة العقارات والأسهم عاملًا رئيسيًا في ذلك، بينما تعرضت الأسر الأصغر سنًا، التي تملك أصولًا عقارية وأسهمًا أقل بكثير، وتعتمد أكثر على النقد والديون، لضغوط ناجمة عن تراجع معدلات تملك المنازل وارتفاع تكاليف المعيشة.
وقد أشار أستاذ جامعة ييل صمويل موين إلى هذه البيانات بوصفها دليلًا على ما يسميه «أوليغارشية كبار السن» الأمريكية الناشئة، أي تركز الثروة بين الأجيال، الذي لا يزداد إلا تسارعًا.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
🇺🇸 عاجل: أصبح لدى الأمريكيين الذين تجاوزوا 75 عامًا الآن نحو 15 ضعفًا من متوسط ثروة الأسر التي يقل عمر أفرادها عن 35 عامًا، بعد أن كانت النسبة 9 أضعاف فقط قبل ثلاث سنوات.
يُظهر أحدث مسح للاحتياطي الفيدرالي بشأن الأوضاع المالية للأسر، الذي يُعد المعيار الذهبي لقياس ثروة الأسر ولا يُنشر إلا كل ثلاث سنوات، أن الفجوة اتسعت بشدة بين عامي 2022 و2025. فقد ارتفع صافي الثروة الوسيط للأسر التي يرأسها شخص يبلغ 75 عامًا أو أكثر بنحو 38% بعد احتساب التضخم، ليصل إلى 504,600 دولار. في المقابل، تراجع صافي الثروة الوسيط للأسر التي تقل أعمار أفرادها عن 35 عامًا بنسبة 23%، ليصل إلى 32,820 دولارًا فقط.
ما يجعل الأمر لافتًا هو أن التغير كان أحادي الجانب. ففي كل فئة عمرية أخرى، لم يتجاوز التغير 6% صعودًا أو هبوطًا، ما يعني أن هذا لم يكن تحولًا اقتصاديًا واسع النطاق، بل كان تحديدًا تحرك الأسر الأكبر سنًا والأصغر سنًا في اتجاهين متعاكسين.
يرجع جزء من ذلك ببساطة إلى التقدم في العمر؛ إذ أدى انتقال مواليد طفرة المواليد الأكثر ثراءً إلى فئة من تجاوزوا 75 عامًا إلى رفع متوسط ثروة الفئة الأكبر سنًا. لكن حتى عند تتبع الفئة المولودة نفسها بمرور الوقت، أي من كانوا في سن 72 عامًا أو أكثر في 2022 وأصبحوا ضمن فئة 75 عامًا أو أكثر بحلول 2025، ظل صافي ثروتهم الوسيط يرتفع بنسبة 21%. وكان ارتفاع قيمة العقارات والأسهم عاملًا رئيسيًا في ذلك، بينما تعرضت الأسر الأصغر سنًا، التي تملك أصولًا عقارية وأسهمًا أقل بكثير، وتعتمد أكثر على النقد والديون، لضغوط ناجمة عن تراجع معدلات تملك المنازل وارتفاع تكاليف المعيشة.
وقد أشار أستاذ جامعة ييل صمويل موين إلى هذه البيانات بوصفها دليلًا على ما يسميه «أوليغارشية كبار السن» الأمريكية الناشئة، أي تركز الثروة بين الأجيال، الذي لا يزداد إلا تسارعًا.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
يُظهر أحدث مسح للاحتياطي الفيدرالي بشأن الأوضاع المالية للأسر، الذي يُعد المعيار الذهبي لقياس ثروة الأسر ولا يُنشر إلا كل ثلاث سنوات، أن الفجوة اتسعت بشدة بين عامي 2022 و2025. فقد ارتفع صافي الثروة الوسيط للأسر التي يرأسها شخص يبلغ 75 عامًا أو أكثر بنحو 38% بعد احتساب التضخم، ليصل إلى 504,600 دولار. في المقابل، تراجع صافي الثروة الوسيط للأسر التي تقل أعمار أفرادها عن 35 عامًا بنسبة 23%، ليصل إلى 32,820 دولارًا فقط.
ما يجعل الأمر لافتًا هو أن التغير كان أحادي الجانب. ففي كل فئة عمرية أخرى، لم يتجاوز التغير 6% صعودًا أو هبوطًا، ما يعني أن هذا لم يكن تحولًا اقتصاديًا واسع النطاق، بل كان تحديدًا تحرك الأسر الأكبر سنًا والأصغر سنًا في اتجاهين متعاكسين.
يرجع جزء من ذلك ببساطة إلى التقدم في العمر؛ إذ أدى انتقال مواليد طفرة المواليد الأكثر ثراءً إلى فئة من تجاوزوا 75 عامًا إلى رفع متوسط ثروة الفئة الأكبر سنًا. لكن حتى عند تتبع الفئة المولودة نفسها بمرور الوقت، أي من كانوا في سن 72 عامًا أو أكثر في 2022 وأصبحوا ضمن فئة 75 عامًا أو أكثر بحلول 2025، ظل صافي ثروتهم الوسيط يرتفع بنسبة 21%. وكان ارتفاع قيمة العقارات والأسهم عاملًا رئيسيًا في ذلك، بينما تعرضت الأسر الأصغر سنًا، التي تملك أصولًا عقارية وأسهمًا أقل بكثير، وتعتمد أكثر على النقد والديون، لضغوط ناجمة عن تراجع معدلات تملك المنازل وارتفاع تكاليف المعيشة.
وقد أشار أستاذ جامعة ييل صمويل موين إلى هذه البيانات بوصفها دليلًا على ما يسميه «أوليغارشية كبار السن» الأمريكية الناشئة، أي تركز الثروة بين الأجيال، الذي لا يزداد إلا تسارعًا.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
66
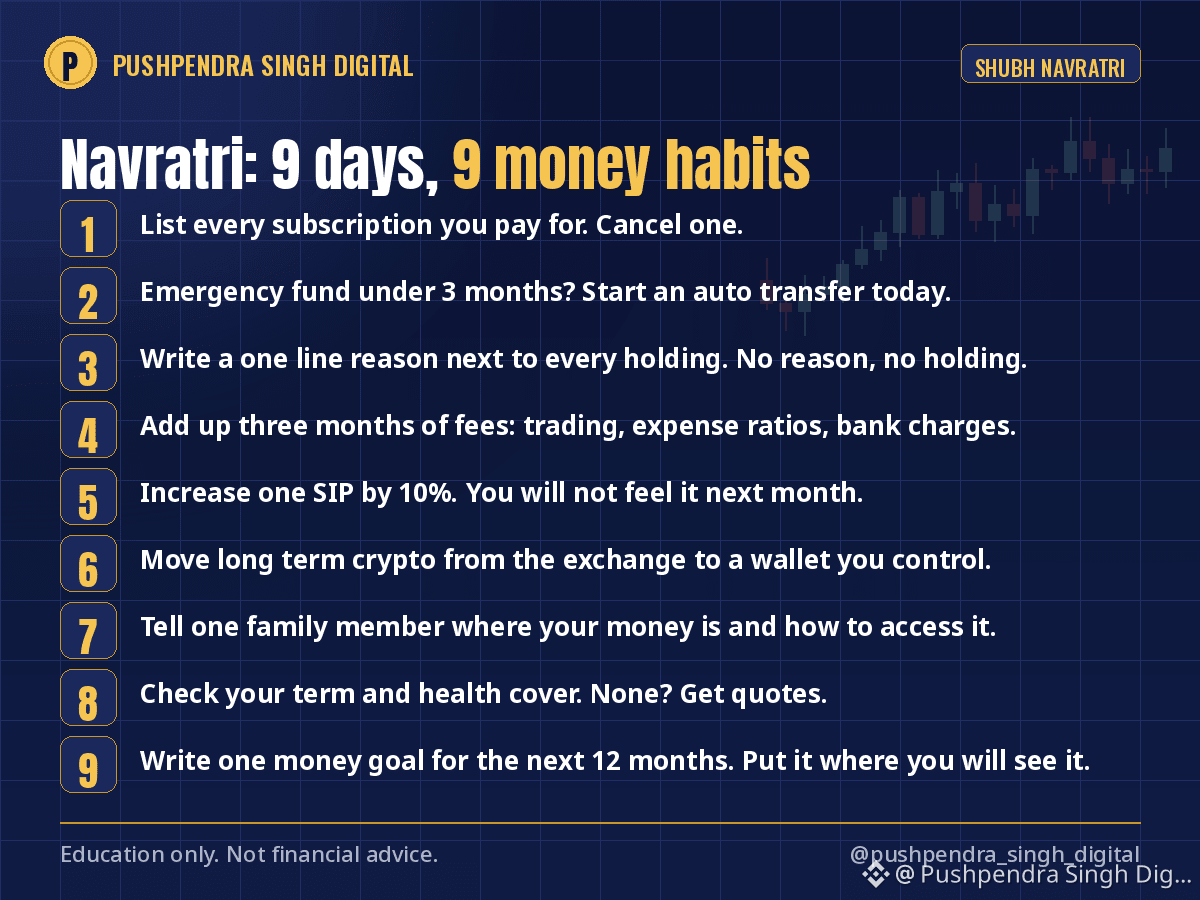
نافاراتري في أيامها الأخيرة، ودوسيرا يوم الثلاثاء. إليك تسع عادات مالية، واحدة لكل يوم من أيام المهرجان. ابدأ باليوم الذي أنت فيه، وأكملها قبل ديوالي. لن تستغرق كل واحدة منها أكثر من عشر دقائق.
اليوم الأول: دوّن كل اشتراك تدفع مقابله. ألغِ أحدها.
اليوم الثاني: تحقّق من صندوق الطوارئ لديك. هل يغطي أقل من نفقات ثلاثة أشهر؟ أعدّ تحويلًا تلقائيًا، ولو بمبلغ صغير.
اليوم الثالث: افتح حساب الديمات أو حساب التداول، واكتب بجانب كل استثمار سببًا من سطر واحد للاحتفاظ به. إن لم يكن هناك سبب، فلا تحتفظ به.
اليوم الرابع: احسب الرسوم التي دفعتها خلال الأشهر الثلاثة الماضية: رسوم التداول، ونسب مصروفات الصناديق، ورسوم البنك.
اليوم الخامس: زد استثمارًا دوريًا واحدًا بنسبة 10%. لن تشعر بالفرق الشهر المقبل.
اليوم السادس: انقل العملات المشفرة التي تنوي الاحتفاظ بها طويلًا من منصة التداول إلى محفظة تتحكم بها.
اليوم السابع: أخبر أحد أفراد أسرتك بمكان استثماراتك وكيفية الوصول إليها.
اليوم الثامن: تحقّق من تغطية التأمين على الحياة والتأمين الصحي. إذا لم يكن لديك أي منهما، فاطلب عروض أسعار.
اليوم التاسع: اكتب على ورقة هدفك المالي الوحيد للأشهر الاثني عشر المقبلة، وضعها في مكان تراه فيه.
إن تخصيص تسعة أيام لهذه الخطوات يفيدك أكثر من قضاء تسعة أشهر في مراقبة الرسوم البيانية.
أي يوم سيكون الأصعب عليك؟ بالنسبة إليّ، إنه دائمًا اليوم الرابع.
نافاراتري سعيدة. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #Navratri #PersonalFinance #MoneyHabits
نافاراتري في أيامها الأخيرة، ودوسيرا يوم الثلاثاء. إليك تسع عادات مالية، واحدة لكل يوم من أيام المهرجان. ابدأ باليوم الذي أنت فيه، وأكملها قبل ديوالي. لن تستغرق كل واحدة منها أكثر من عشر دقائق.
اليوم الأول: دوّن كل اشتراك تدفع مقابله. ألغِ أحدها.
اليوم الثاني: تحقّق من صندوق الطوارئ لديك. هل يغطي أقل من نفقات ثلاثة أشهر؟ أعدّ تحويلًا تلقائيًا، ولو بمبلغ صغير.
اليوم الثالث: افتح حساب الديمات أو حساب التداول، واكتب بجانب كل استثمار سببًا من سطر واحد للاحتفاظ به. إن لم يكن هناك سبب، فلا تحتفظ به.
اليوم الرابع: احسب الرسوم التي دفعتها خلال الأشهر الثلاثة الماضية: رسوم التداول، ونسب مصروفات الصناديق، ورسوم البنك.
اليوم الخامس: زد استثمارًا دوريًا واحدًا بنسبة 10%. لن تشعر بالفرق الشهر المقبل.
اليوم السادس: انقل العملات المشفرة التي تنوي الاحتفاظ بها طويلًا من منصة التداول إلى محفظة تتحكم بها.
اليوم السابع: أخبر أحد أفراد أسرتك بمكان استثماراتك وكيفية الوصول إليها.
اليوم الثامن: تحقّق من تغطية التأمين على الحياة والتأمين الصحي. إذا لم يكن لديك أي منهما، فاطلب عروض أسعار.
اليوم التاسع: اكتب على ورقة هدفك المالي الوحيد للأشهر الاثني عشر المقبلة، وضعها في مكان تراه فيه.
إن تخصيص تسعة أيام لهذه الخطوات يفيدك أكثر من قضاء تسعة أشهر في مراقبة الرسوم البيانية.
أي يوم سيكون الأصعب عليك؟ بالنسبة إليّ، إنه دائمًا اليوم الرابع.
نافاراتري سعيدة. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #Navratri #PersonalFinance #MoneyHabits
اليوم الأول: دوّن كل اشتراك تدفع مقابله. ألغِ أحدها.
اليوم الثاني: تحقّق من صندوق الطوارئ لديك. هل يغطي أقل من نفقات ثلاثة أشهر؟ أعدّ تحويلًا تلقائيًا، ولو بمبلغ صغير.
اليوم الثالث: افتح حساب الديمات أو حساب التداول، واكتب بجانب كل استثمار سببًا من سطر واحد للاحتفاظ به. إن لم يكن هناك سبب، فلا تحتفظ به.
اليوم الرابع: احسب الرسوم التي دفعتها خلال الأشهر الثلاثة الماضية: رسوم التداول، ونسب مصروفات الصناديق، ورسوم البنك.
اليوم الخامس: زد استثمارًا دوريًا واحدًا بنسبة 10%. لن تشعر بالفرق الشهر المقبل.
اليوم السادس: انقل العملات المشفرة التي تنوي الاحتفاظ بها طويلًا من منصة التداول إلى محفظة تتحكم بها.
اليوم السابع: أخبر أحد أفراد أسرتك بمكان استثماراتك وكيفية الوصول إليها.
اليوم الثامن: تحقّق من تغطية التأمين على الحياة والتأمين الصحي. إذا لم يكن لديك أي منهما، فاطلب عروض أسعار.
اليوم التاسع: اكتب على ورقة هدفك المالي الوحيد للأشهر الاثني عشر المقبلة، وضعها في مكان تراه فيه.
إن تخصيص تسعة أيام لهذه الخطوات يفيدك أكثر من قضاء تسعة أشهر في مراقبة الرسوم البيانية.
أي يوم سيكون الأصعب عليك؟ بالنسبة إليّ، إنه دائمًا اليوم الرابع.
نافاراتري سعيدة. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
178
صديقان، الصندوق نفسه، والمبلغ نفسه: 10,000 روبية شهريًا بعائد سنوي قدره 12%.
بدأ راهول الاستثمار في سن 25 وتوقف في سن 35. عشر سنوات من الاستثمارات الشهرية المنتظمة، ثم لا شيء. استثمر إجمالًا 12 لاك.
بدأ أميت في سن 35 واستمر حتى سن 60. خمس وعشرون سنة من الاستثمارات الشهرية المنتظمة. استثمر إجمالًا 30 لاك.
في سن 60:
لدى راهول نحو 4.6 كرور.
ولدى أميت نحو 1.9 كرور.
استثمر راهول أقل من نصف المبلغ، وانتهى به الأمر إلى أكثر من ضعف ما لدى أميت. والفرق الوحيد هو السنوات العشر التي قضت فيها أمواله تنمو بالعائد المركب قبل أن يبدأ أميت حتى.
لا أقول إن عليك التوقف عند سن 35. بل أقول إن أغلى ما في الاستثمار هو السنة التي لم تبدأ فيها. ليس الصندوق الذي اخترته، ولا نسبة المصاريف، ولا سعر الشراء.
تنطبق الحسابات نفسها على العملات المشفرة. فشراء كمية صغيرة من البيتكوين كل شهر، بدءًا من عام 2020، تفوّق على معظم الصفقات الذكية التي أُجريت منذ ذلك الحين.
«سأبدأ عندما يزداد دخلي» هي العبارة الأكثر كلفة. ابدأ بـ500 روبية إن كان هذا ما تملكه. يمكن أن يزداد المبلغ، لكن السنوات الضائعة لا تعود.
في أي عمر بدأت، وماذا كنت ستقول لنفسك الأصغر سنًا؟
العوائد السابقة لا تضمن عوائد مستقبلية. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #SIP #Compounding #PersonalFinance
صديقان، الصندوق نفسه، والمبلغ نفسه: 10,000 روبية شهريًا بعائد سنوي قدره 12%.
بدأ راهول الاستثمار في سن 25 وتوقف في سن 35. عشر سنوات من الاستثمارات الشهرية المنتظمة، ثم لا شيء. استثمر إجمالًا 12 لاك.
بدأ أميت في سن 35 واستمر حتى سن 60. خمس وعشرون سنة من الاستثمارات الشهرية المنتظمة. استثمر إجمالًا 30 لاك.
في سن 60:
لدى راهول نحو 4.6 كرور.
ولدى أميت نحو 1.9 كرور.
استثمر راهول أقل من نصف المبلغ، وانتهى به الأمر إلى أكثر من ضعف ما لدى أميت. والفرق الوحيد هو السنوات العشر التي قضت فيها أمواله تنمو بالعائد المركب قبل أن يبدأ أميت حتى.
لا أقول إن عليك التوقف عند سن 35. بل أقول إن أغلى ما في الاستثمار هو السنة التي لم تبدأ فيها. ليس الصندوق الذي اخترته، ولا نسبة المصاريف، ولا سعر الشراء.
تنطبق الحسابات نفسها على العملات المشفرة. فشراء كمية صغيرة من البيتكوين كل شهر، بدءًا من عام 2020، تفوّق على معظم الصفقات الذكية التي أُجريت منذ ذلك الحين.
«سأبدأ عندما يزداد دخلي» هي العبارة الأكثر كلفة. ابدأ بـ500 روبية إن كان هذا ما تملكه. يمكن أن يزداد المبلغ، لكن السنوات الضائعة لا تعود.
في أي عمر بدأت، وماذا كنت ستقول لنفسك الأصغر سنًا؟
العوائد السابقة لا تضمن عوائد مستقبلية. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #SIP #Compounding #PersonalFinance
بدأ راهول الاستثمار في سن 25 وتوقف في سن 35. عشر سنوات من الاستثمارات الشهرية المنتظمة، ثم لا شيء. استثمر إجمالًا 12 لاك.
بدأ أميت في سن 35 واستمر حتى سن 60. خمس وعشرون سنة من الاستثمارات الشهرية المنتظمة. استثمر إجمالًا 30 لاك.
في سن 60:
لدى راهول نحو 4.6 كرور.
ولدى أميت نحو 1.9 كرور.
استثمر راهول أقل من نصف المبلغ، وانتهى به الأمر إلى أكثر من ضعف ما لدى أميت. والفرق الوحيد هو السنوات العشر التي قضت فيها أمواله تنمو بالعائد المركب قبل أن يبدأ أميت حتى.
لا أقول إن عليك التوقف عند سن 35. بل أقول إن أغلى ما في الاستثمار هو السنة التي لم تبدأ فيها. ليس الصندوق الذي اخترته، ولا نسبة المصاريف، ولا سعر الشراء.
تنطبق الحسابات نفسها على العملات المشفرة. فشراء كمية صغيرة من البيتكوين كل شهر، بدءًا من عام 2020، تفوّق على معظم الصفقات الذكية التي أُجريت منذ ذلك الحين.
«سأبدأ عندما يزداد دخلي» هي العبارة الأكثر كلفة. ابدأ بـ500 روبية إن كان هذا ما تملكه. يمكن أن يزداد المبلغ، لكن السنوات الضائعة لا تعود.
في أي عمر بدأت، وماذا كنت ستقول لنفسك الأصغر سنًا؟
العوائد السابقة لا تضمن عوائد مستقبلية. هذا المحتوى للتثقيف فقط، وليس نصيحة مالية.
$BTC #SIP #Compounding #PersonalFinance
1
134
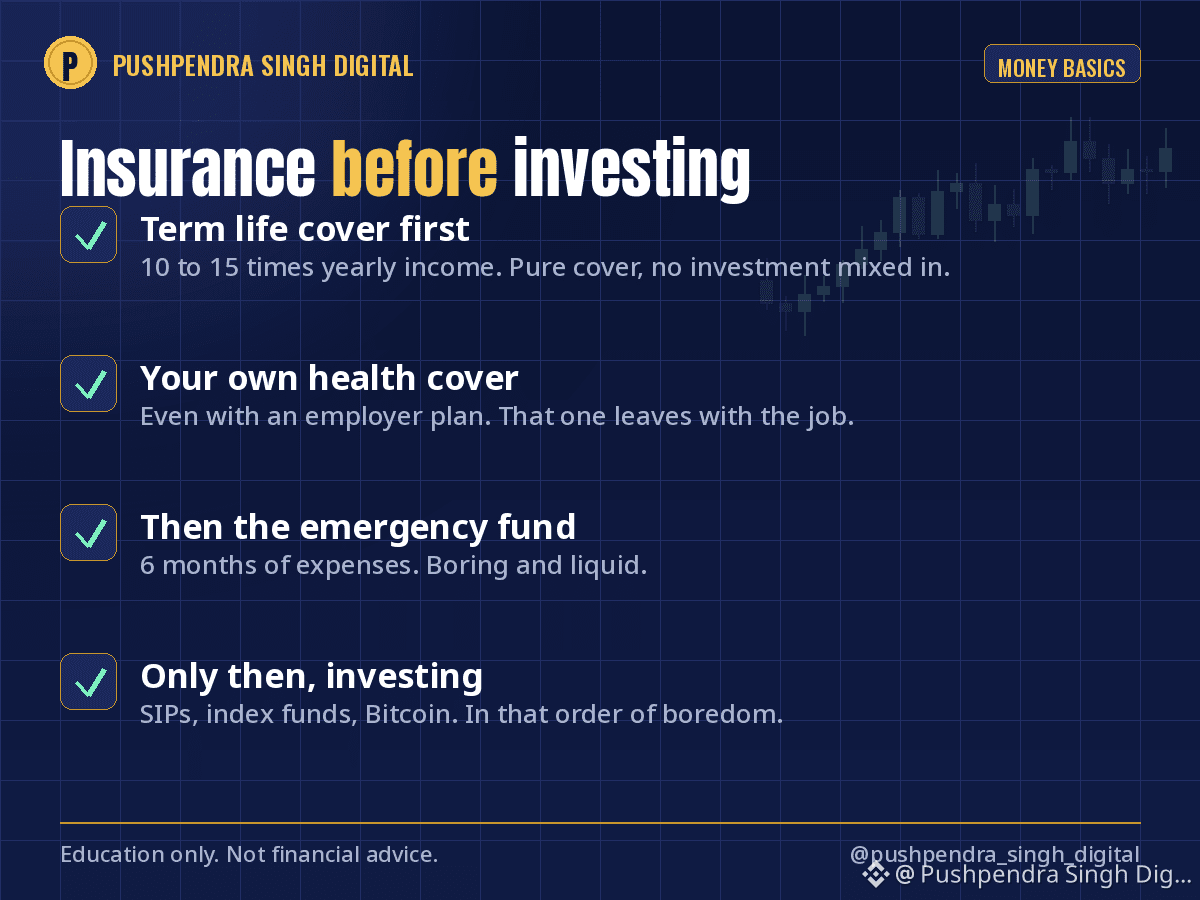
قبل أول استثمار دوري (SIP) لك، وقبل أول بيتكوين تشتريه، هناك أمران يأتيان أولًا. لن يدرّ أيٌّ منهما عليك المال، لكن كليهما يحددان ما إذا كانت استثماراتك ستصمد.
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
قبل أول استثمار دوري (SIP) لك، وقبل أول بيتكوين تشتريه، هناك أمران يأتيان أولًا. لن يدرّ أيٌّ منهما عليك المال، لكن كليهما يحددان ما إذا كانت استثماراتك ستصمد.
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
التأمين على الحياة محدد المدة. تغطية بحتة، من دون أي استثمار معها. قاعدة عامة: تغطية تعادل 10 إلى 15 ضعف دخلك السنوي، وتستمر حتى لا يعود من تعيلهم معتمدين عليك. يستطيع شخص سليم في الثلاثين من عمره عادةً الحصول على تغطية بقيمة كرور واحد (10 ملايين) مقابل تكلفة وجبتي عشاء في مطعم شهريًا تقريبًا.
التأمين الصحي. تأمينك الخاص، حتى لو وفره لك صاحب العمل، لأن هذا التأمين ينتهي بانتهاء الوظيفة. وتُعد التغطية الأساسية بقيمة 10 لاك (مليون)، مع تغطية إضافية، نقطة بداية شائعة للعائلة، وتكلفتها أقل بكثير مما يتوقعه الناس.
لماذا يأتيان أولًا؟ لأن فاتورة مستشفى واحدة من دون تغطية لا تُدفع من حساب مدخراتك، بل من استثماراتك، مهما كان سعر السوق في ذلك اليوم. رأيت أشخاصًا يبيعون البيتكوين عند أدنى مستوياته لتسديد فاتورة المستشفى. التأمين هو ما يمنعك من الاضطرار إلى ذلك.
تجنب الخطط التي تمزج التأمين بالاستثمار. افصل بين المهمتين، وستُنجَز كل منهما على نحو أفضل.
هل لديك تغطية صحية خاصة بك، أم تعتمد فقط على التأمين الذي توفره لك جهة عملك؟
لأغراض التثقيف فقط، وليست نصيحة مالية أو تأمينية.
$BTC #Insurance #PersonalFinance #MoneyBasics
442
كتب مورغان هاوزل أن الثروة هي ما لا تراه: السيارة التي لم تشترها، والترقية التي لم تقم بها، والصفقة التي لم تدخلها.
أفكر في هذه العبارة كلما ارتفعت الأسواق.
في موجة صعود، يستطيع الجميع رؤية منشورات لامبورغيني. لكن لا أحد يرى الشخص الذي باع 20% من استثماراته مع ارتفاع الأسعار، وسدّد قرضًا، وأبقى الباقي في صندوق مؤشر. ذلك الشخص لا ينشر شيئًا. ولا حاجة له إلى ذلك.
أن تكون ثريًا يعني أن يكون دخلك ظاهرًا. أما أن تكون صاحب ثروة، فذلك يعني امتلاك خيارات غير مرئية: أن تستطيع رفض وظيفة أو عميل أو صفقة، لأنك لست بحاجة إلى المال هذا الشهر.
والغريب أن هذا الجانب غير المرئي هو ما يريده معظم الناس فعلًا حين يقولون إنهم يريدون أن يصبحوا أثرياء.
قاعدتي منذ قرأت ذلك الكتاب: أقسّم كل مكسب كبير. أخصّص جزءًا منه لذاتي المستقبلية التي لم تره بعد، ثم أنفق الباقي من دون شعور بالذنب.
ما الشيء الذي اخترت ألّا تشتريه هذا العام، ولا تندم على ذلك؟
$BTC #MorganHousel #PersonalFinance #Wealth
كتب مورغان هاوزل أن الثروة هي ما لا تراه: السيارة التي لم تشترها، والترقية التي لم تقم بها، والصفقة التي لم تدخلها.
أفكر في هذه العبارة كلما ارتفعت الأسواق.
في موجة صعود، يستطيع الجميع رؤية منشورات لامبورغيني. لكن لا أحد يرى الشخص الذي باع 20% من استثماراته مع ارتفاع الأسعار، وسدّد قرضًا، وأبقى الباقي في صندوق مؤشر. ذلك الشخص لا ينشر شيئًا. ولا حاجة له إلى ذلك.
أن تكون ثريًا يعني أن يكون دخلك ظاهرًا. أما أن تكون صاحب ثروة، فذلك يعني امتلاك خيارات غير مرئية: أن تستطيع رفض وظيفة أو عميل أو صفقة، لأنك لست بحاجة إلى المال هذا الشهر.
والغريب أن هذا الجانب غير المرئي هو ما يريده معظم الناس فعلًا حين يقولون إنهم يريدون أن يصبحوا أثرياء.
قاعدتي منذ قرأت ذلك الكتاب: أقسّم كل مكسب كبير. أخصّص جزءًا منه لذاتي المستقبلية التي لم تره بعد، ثم أنفق الباقي من دون شعور بالذنب.
ما الشيء الذي اخترت ألّا تشتريه هذا العام، ولا تندم على ذلك؟
$BTC #MorganHousel #PersonalFinance #Wealth
أفكر في هذه العبارة كلما ارتفعت الأسواق.
في موجة صعود، يستطيع الجميع رؤية منشورات لامبورغيني. لكن لا أحد يرى الشخص الذي باع 20% من استثماراته مع ارتفاع الأسعار، وسدّد قرضًا، وأبقى الباقي في صندوق مؤشر. ذلك الشخص لا ينشر شيئًا. ولا حاجة له إلى ذلك.
أن تكون ثريًا يعني أن يكون دخلك ظاهرًا. أما أن تكون صاحب ثروة، فذلك يعني امتلاك خيارات غير مرئية: أن تستطيع رفض وظيفة أو عميل أو صفقة، لأنك لست بحاجة إلى المال هذا الشهر.
والغريب أن هذا الجانب غير المرئي هو ما يريده معظم الناس فعلًا حين يقولون إنهم يريدون أن يصبحوا أثرياء.
قاعدتي منذ قرأت ذلك الكتاب: أقسّم كل مكسب كبير. أخصّص جزءًا منه لذاتي المستقبلية التي لم تره بعد، ثم أنفق الباقي من دون شعور بالذنب.
ما الشيء الذي اخترت ألّا تشتريه هذا العام، ولا تندم على ذلك؟
$BTC #MorganHousel #PersonalFinance #Wealth
176
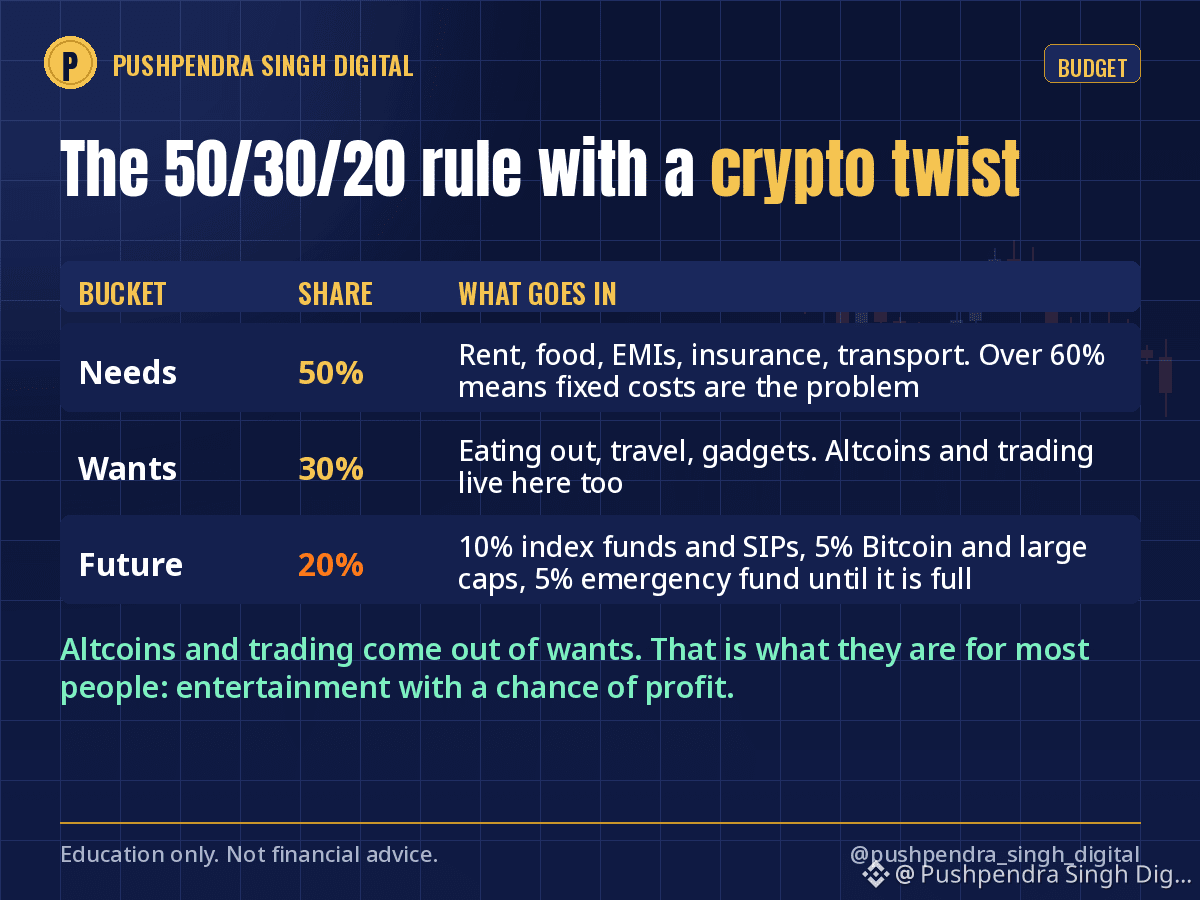
قاعدة 50/30/20 هي أبسط ميزانية أعرفها. إليك كيف أُكيّفها لشخص يمتلك العملات المشفرة أيضًا.
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
قاعدة 50/30/20 هي أبسط ميزانية أعرفها. إليك كيف أُكيّفها لشخص يمتلك العملات المشفرة أيضًا.
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% للاحتياجات: الإيجار، والطعام، وأقساط القروض، والتأمين، والمواصلات. إذا تجاوزت هذه النسبة 60%، فالمشكلة ليست في استثماراتك، بل في تكاليفك الثابتة.
30% للرغبات: تناول الطعام خارج المنزل، والسفر، والأجهزة، والاشتراكات. استمتع بها بلا شعور بالذنب، ما دامت ضمن الحد المخصص لها.
20% للمستقبل: وهنا تأتي الفكرة المختلفة.
أقسّم هذه الـ20% على النحو التالي:
10% للاستثمارات التقليدية التي تنمو بمرور الوقت: صناديق المؤشرات، أو EPF أو PPF، أو خطط الاستثمار المنتظم (SIPs).
5% للبيتكوين والعملات الكبرى، تُشترى شهريًا من دون محاولة توقّع التوقيت المناسب.
5% لصندوق الطوارئ إلى أن يغطي نفقات 6 أشهر، ثم تُوجَّه إلى الفئة الأكثر حاجة إليها.
لا أخصص بندًا في الميزانية للعملات البديلة أو التداول. فمصدر تمويلها هو نسبة الـ30% المخصصة للرغبات، لأنها بالنسبة إلى معظم الناس مجرد ترفيه قد يحقق ربحًا.
قد يبدو ذلك قاسيًا، لكنه يمنع شهرًا سيئًا واحدًا من المساس بالمال الذي يبني حياتك فعلًا.
كيف يبدو تقسيمك الآن، بصراحة؟
للتثقيف فقط، وليس نصيحة مالية.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
243
·
--
الحرية المالية ليست حلمًا—إنها خطةهل تشعر بالانهاك بسبب أمورك المالية؟ حان الوقت للتحوّل من الفوضى إلى الوضوح. بناء مستقبل مالي قوي ليس مسألة حظ؛ بل هو الانضباط واتخاذ قرارات ذكية. نحن هنا لنساعدك في وضع الأساس بثلاثة أساسيات لا بدّ منها لإتقان رحلتك المالية الشخصية.
🚀 الركائز الثلاث للنجاح المالي:
1️⃣ افهم تدفّقك النقدي: لا يمكنك إدارة ما لا تقيسه. ابدأ بتتبّع كل دولار يدخل ويخرج. استخدم تطبيقًا أو جدول بيانات بسيطًا. إن معرفة مصروفاتك الفعلية هي الخطوة الأولى لخلق مساحة للادخار.
الحرية المالية ليست حلمًا—إنها خطة
هل تشعر بالانهاك بسبب أمورك المالية؟ حان الوقت للتحوّل من الفوضى إلى الوضوح. بناء مستقبل مالي قوي ليس مسألة حظ؛ بل هو الانضباط واتخاذ قرارات ذكية. نحن هنا لنساعدك في وضع الأساس بثلاثة أساسيات لا بدّ منها لإتقان رحلتك المالية الشخصية.
🚀 الركائز الثلاث للنجاح المالي:
1️⃣ افهم تدفّقك النقدي: لا يمكنك إدارة ما لا تقيسه. ابدأ بتتبّع كل دولار يدخل ويخرج. استخدم تطبيقًا أو جدول بيانات بسيطًا. إن معرفة مصروفاتك الفعلية هي الخطوة الأولى لخلق مساحة للادخار.
🚀 الركائز الثلاث للنجاح المالي:
1️⃣ افهم تدفّقك النقدي: لا يمكنك إدارة ما لا تقيسه. ابدأ بتتبّع كل دولار يدخل ويخرج. استخدم تطبيقًا أو جدول بيانات بسيطًا. إن معرفة مصروفاتك الفعلية هي الخطوة الأولى لخلق مساحة للادخار.
58
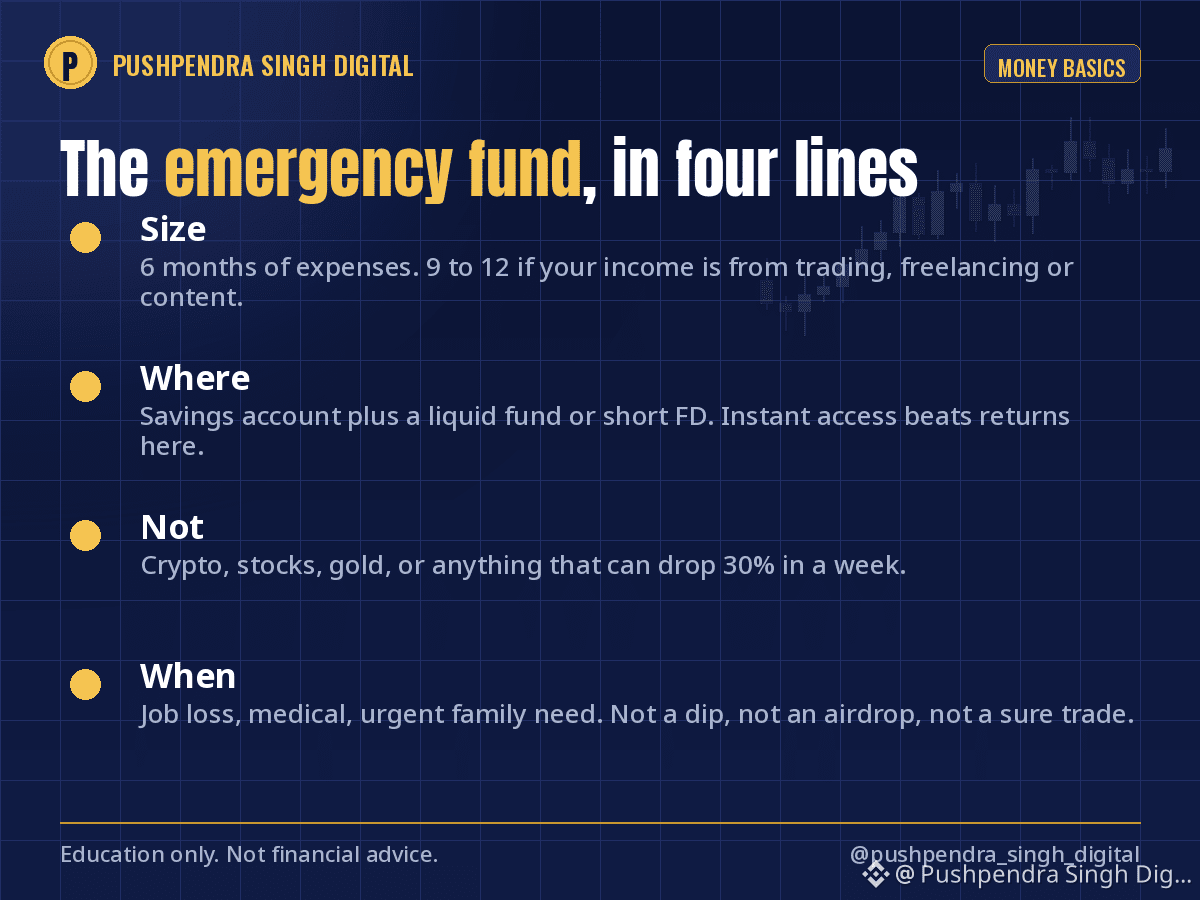
صندوق الطوارئ هو أقل الأشياء إثارة في إدارة المال الشخصي. وهو أيضًا السبب الذي يجعل بعض الناس ينجون من حادثٍ ما، بينما لا ينجو الآخرون.
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
صندوق الطوارئ هو أقل الأشياء إثارة في إدارة المال الشخصي. وهو أيضًا السبب الذي يجعل بعض الناس ينجون من حادثٍ ما، بينما لا ينجو الآخرون.
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
القواعد التي ألتزم بها:
الحجم: 6 أشهر من المصروفات. إذا كان دخلك يأتي من التداول أو العمل الحر أو المحتوى، فاجعله 9 إلى 12 شهرًا.
المكان: تقسيمه بين حساب ادخار وصندوق سيّال أو وديعة قصيرة الأجل (FD). الوصول الفوري أهم من العوائد.
ليس: العملات الرقمية، الأسهم، الذهب، أو أي شيء يمكن أن ينخفض بنسبة 30% خلال أسبوع.
متى تستخدمه: فقدان الوظيفة، مصاريف طبية، أو احتياج عائلي عاجل. ليس من أجل موجة هبوط، وليس إعلان هوية (airdrop)، ولا صفقة "مضمونة".
عندما يكتمل صندوق الطوارئ، تتوقف عن اتخاذ قرارات مبنية على الخوف في السوق. يمكنك تجاوز شهرٍ أحمر لأن الإيجار لا يعتمد عليه.
كم شهرًا من المصروفات لديكِ/لديكِ مُهيّأ اليوم؟ كن صادقًا، دون أحكام.
#EmergencyFund #PersonalFinance #MoneyBasics
1
850
💰 لقد علّمونا كيف نكسب راتبًا…
لكن لا يكاد أحد يعلّمنا ماذا نفعل عندما يصل أول راتب. 😅
“تم استلام الراتب… حسنًا ماذا الآن؟”
قبل التفكير في الاستثمار، يجب على كل مبتدئ أن يتعلم بعض قواعد المال البسيطة 👇
1️⃣ ضع ميزانية أولًا
اعرف كم تكسب وإلى أين يذهب. كثيرون يندهشون عندما يتتبعون إنفاقهم لأول مرة.
2️⃣ أنشئ صندوق طوارئ
المصاريف غير المتوقعة جزء من الحياة. وجود بعض المدخرات للطوارئ يمكن أن يمنع الديون غير الضرورية ويقلل من التوتر المالي.
3️⃣ الادخار ليس مثل الاستثمار
الادخار = أمان واحتياجات قصيرة الأجل 🏦
الاستثمار = نمو ومخاطر أعلى 📈
فهم هذا الفرق مهم جدًا.
4️⃣ لا تحتفظ بكل أموالك في مكان واحد
التنويع يعني توزيع المخاطر عبر أصول مختلفة بدل الاعتماد على استثمار واحد فقط.
5️⃣ افهم مستوى تحملك للمخاطر
قد يكون استثمارٌ عالي المخاطر ومثيرًا لشخص آخر، لكنه قد يكون مرهقًا لك. قراراتك المالية يجب أن تتوافق مع أهدافك ودخلك ومستوى راحتك.
🚀 إذا كنت مهتمًا بالعملات المشفرة، ابدأ بالتعليم أولًا. تقدم Binance Academy مواد تعلم مجانية عن البيتكوين، وسلسلة الكتل (blockchain)، وأسواق العملات المشفرة، وإدارة المخاطر، وDYOR (قم بالبحث بنفسك).
راتبك الأول ليس مجرد مال 💡
إنه أول فرصة لتتعلم كيف يعمل المال بالفعل.
📚 تعلّم أولًا. ابحث بشكل مستقل. اتخذ قرارات بناءً على وضعك أنت—وليس على ضجيج وسائل التواصل الاجتماعي.
⚠️ محتوى تعليمي فقط. ليس نصيحة مالية.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 لقد علّمونا كيف نكسب راتبًا…
لكن لا يكاد أحد يعلّمنا ماذا نفعل عندما يصل أول راتب. 😅
“تم استلام الراتب… حسنًا ماذا الآن؟”
قبل التفكير في الاستثمار، يجب على كل مبتدئ أن يتعلم بعض قواعد المال البسيطة 👇
1️⃣ ضع ميزانية أولًا
اعرف كم تكسب وإلى أين يذهب. كثيرون يندهشون عندما يتتبعون إنفاقهم لأول مرة.
2️⃣ أنشئ صندوق طوارئ
المصاريف غير المتوقعة جزء من الحياة. وجود بعض المدخرات للطوارئ يمكن أن يمنع الديون غير الضرورية ويقلل من التوتر المالي.
3️⃣ الادخار ليس مثل الاستثمار
الادخار = أمان واحتياجات قصيرة الأجل 🏦
الاستثمار = نمو ومخاطر أعلى 📈
فهم هذا الفرق مهم جدًا.
4️⃣ لا تحتفظ بكل أموالك في مكان واحد
التنويع يعني توزيع المخاطر عبر أصول مختلفة بدل الاعتماد على استثمار واحد فقط.
5️⃣ افهم مستوى تحملك للمخاطر
قد يكون استثمارٌ عالي المخاطر ومثيرًا لشخص آخر، لكنه قد يكون مرهقًا لك. قراراتك المالية يجب أن تتوافق مع أهدافك ودخلك ومستوى راحتك.
🚀 إذا كنت مهتمًا بالعملات المشفرة، ابدأ بالتعليم أولًا. تقدم Binance Academy مواد تعلم مجانية عن البيتكوين، وسلسلة الكتل (blockchain)، وأسواق العملات المشفرة، وإدارة المخاطر، وDYOR (قم بالبحث بنفسك).
راتبك الأول ليس مجرد مال 💡
إنه أول فرصة لتتعلم كيف يعمل المال بالفعل.
📚 تعلّم أولًا. ابحث بشكل مستقل. اتخذ قرارات بناءً على وضعك أنت—وليس على ضجيج وسائل التواصل الاجتماعي.
⚠️ محتوى تعليمي فقط. ليس نصيحة مالية.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
لكن لا يكاد أحد يعلّمنا ماذا نفعل عندما يصل أول راتب. 😅
“تم استلام الراتب… حسنًا ماذا الآن؟”
قبل التفكير في الاستثمار، يجب على كل مبتدئ أن يتعلم بعض قواعد المال البسيطة 👇
1️⃣ ضع ميزانية أولًا
اعرف كم تكسب وإلى أين يذهب. كثيرون يندهشون عندما يتتبعون إنفاقهم لأول مرة.
2️⃣ أنشئ صندوق طوارئ
المصاريف غير المتوقعة جزء من الحياة. وجود بعض المدخرات للطوارئ يمكن أن يمنع الديون غير الضرورية ويقلل من التوتر المالي.
3️⃣ الادخار ليس مثل الاستثمار
الادخار = أمان واحتياجات قصيرة الأجل 🏦
الاستثمار = نمو ومخاطر أعلى 📈
فهم هذا الفرق مهم جدًا.
4️⃣ لا تحتفظ بكل أموالك في مكان واحد
التنويع يعني توزيع المخاطر عبر أصول مختلفة بدل الاعتماد على استثمار واحد فقط.
5️⃣ افهم مستوى تحملك للمخاطر
قد يكون استثمارٌ عالي المخاطر ومثيرًا لشخص آخر، لكنه قد يكون مرهقًا لك. قراراتك المالية يجب أن تتوافق مع أهدافك ودخلك ومستوى راحتك.
🚀 إذا كنت مهتمًا بالعملات المشفرة، ابدأ بالتعليم أولًا. تقدم Binance Academy مواد تعلم مجانية عن البيتكوين، وسلسلة الكتل (blockchain)، وأسواق العملات المشفرة، وإدارة المخاطر، وDYOR (قم بالبحث بنفسك).
راتبك الأول ليس مجرد مال 💡
إنه أول فرصة لتتعلم كيف يعمل المال بالفعل.
📚 تعلّم أولًا. ابحث بشكل مستقل. اتخذ قرارات بناءً على وضعك أنت—وليس على ضجيج وسائل التواصل الاجتماعي.
⚠️ محتوى تعليمي فقط. ليس نصيحة مالية.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
411
·
--
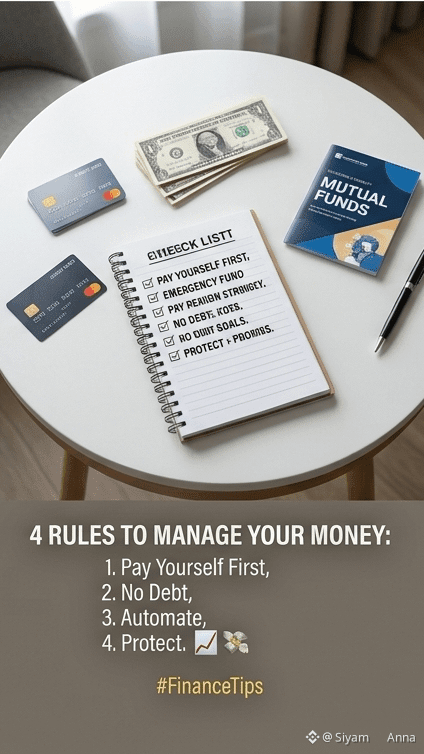
هل تواجه صعوبة في إدارة أموالك؟ ابدأ بهذه القواعد الذهبية الأربع: 📈
• القاعدة 1: ادفع لنفسك أولًا. بمجرد أن تتقاضى راتبك، انقل نسبة مدخراتك بعيدًا عن الأنظار. أنفق ما يتبقى بعد الادخار.
• القاعدة 2: تجنّب تضخم نمط الحياة. لا تَشترِ مشتريات فاخرة عبر بطاقات الائتمان أو أقساط (EMIs) فقط لإبهار الآخرين.
• القاعدة 3: أتمتة استثماراتك. أنشئ خطة استثمار شهرية (SIP) في صناديق الاستثمار المشتركة أو صناديق المؤشرات لتستثمر بشكل منتظم دون إفراط في التفكير.
• القاعدة 4: احمِ جانب المخاطر. تأكد من وجود تأمين صحي وتأمين حياة لأجل كافيين لحماية ثروتك من الطوارئ غير المتوقعة.
لا تُعدّ الثقافة المالية رفاهية؛ بل هي مهارة للبقاء من أجل حياة هادئة. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
هل تواجه صعوبة في إدارة أموالك؟ ابدأ بهذه القواعد الذهبية الأربع: 📈
• القاعدة 1: ادفع لنفسك أولًا. بمجرد أن تتقاضى راتبك، انقل نسبة مدخراتك بعيدًا عن الأنظار. أنفق ما يتبقى بعد الادخار.
• القاعدة 2: تجنّب تضخم نمط الحياة. لا تَشترِ مشتريات فاخرة عبر بطاقات الائتمان أو أقساط (EMIs) فقط لإبهار الآخرين.
• القاعدة 3: أتمتة استثماراتك. أنشئ خطة استثمار شهرية (SIP) في صناديق الاستثمار المشتركة أو صناديق المؤشرات لتستثمر بشكل منتظم دون إفراط في التفكير.
• القاعدة 4: احمِ جانب المخاطر. تأكد من وجود تأمين صحي وتأمين حياة لأجل كافيين لحماية ثروتك من الطوارئ غير المتوقعة.
لا تُعدّ الثقافة المالية رفاهية؛ بل هي مهارة للبقاء من أجل حياة هادئة. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
• القاعدة 1: ادفع لنفسك أولًا. بمجرد أن تتقاضى راتبك، انقل نسبة مدخراتك بعيدًا عن الأنظار. أنفق ما يتبقى بعد الادخار.
• القاعدة 2: تجنّب تضخم نمط الحياة. لا تَشترِ مشتريات فاخرة عبر بطاقات الائتمان أو أقساط (EMIs) فقط لإبهار الآخرين.
• القاعدة 3: أتمتة استثماراتك. أنشئ خطة استثمار شهرية (SIP) في صناديق الاستثمار المشتركة أو صناديق المؤشرات لتستثمر بشكل منتظم دون إفراط في التفكير.
• القاعدة 4: احمِ جانب المخاطر. تأكد من وجود تأمين صحي وتأمين حياة لأجل كافيين لحماية ثروتك من الطوارئ غير المتوقعة.
لا تُعدّ الثقافة المالية رفاهية؛ بل هي مهارة للبقاء من أجل حياة هادئة. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
69
الشخصية,
عبارة "بغض النظر عن مظهرك، المال لا يهتم" تبرز عامل المساواة في المالية الشخصية: الثروة تتراكم من خلال عادات ذكية، تخطيط استراتيجي، وانضباط مالي، بغض النظر عن مظهر الشخص أو خلفيته أو وضعه الاجتماعي
#PerfectTime #PersonalFinance $BTC $BNB
الشخصية,
عبارة "بغض النظر عن مظهرك، المال لا يهتم" تبرز عامل المساواة في المالية الشخصية: الثروة تتراكم من خلال عادات ذكية، تخطيط استراتيجي، وانضباط مالي، بغض النظر عن مظهر الشخص أو خلفيته أو وضعه الاجتماعي
#PerfectTime #PersonalFinance $BTC $BNB
عبارة "بغض النظر عن مظهرك، المال لا يهتم" تبرز عامل المساواة في المالية الشخصية: الثروة تتراكم من خلال عادات ذكية، تخطيط استراتيجي، وانضباط مالي، بغض النظر عن مظهر الشخص أو خلفيته أو وضعه الاجتماعي
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
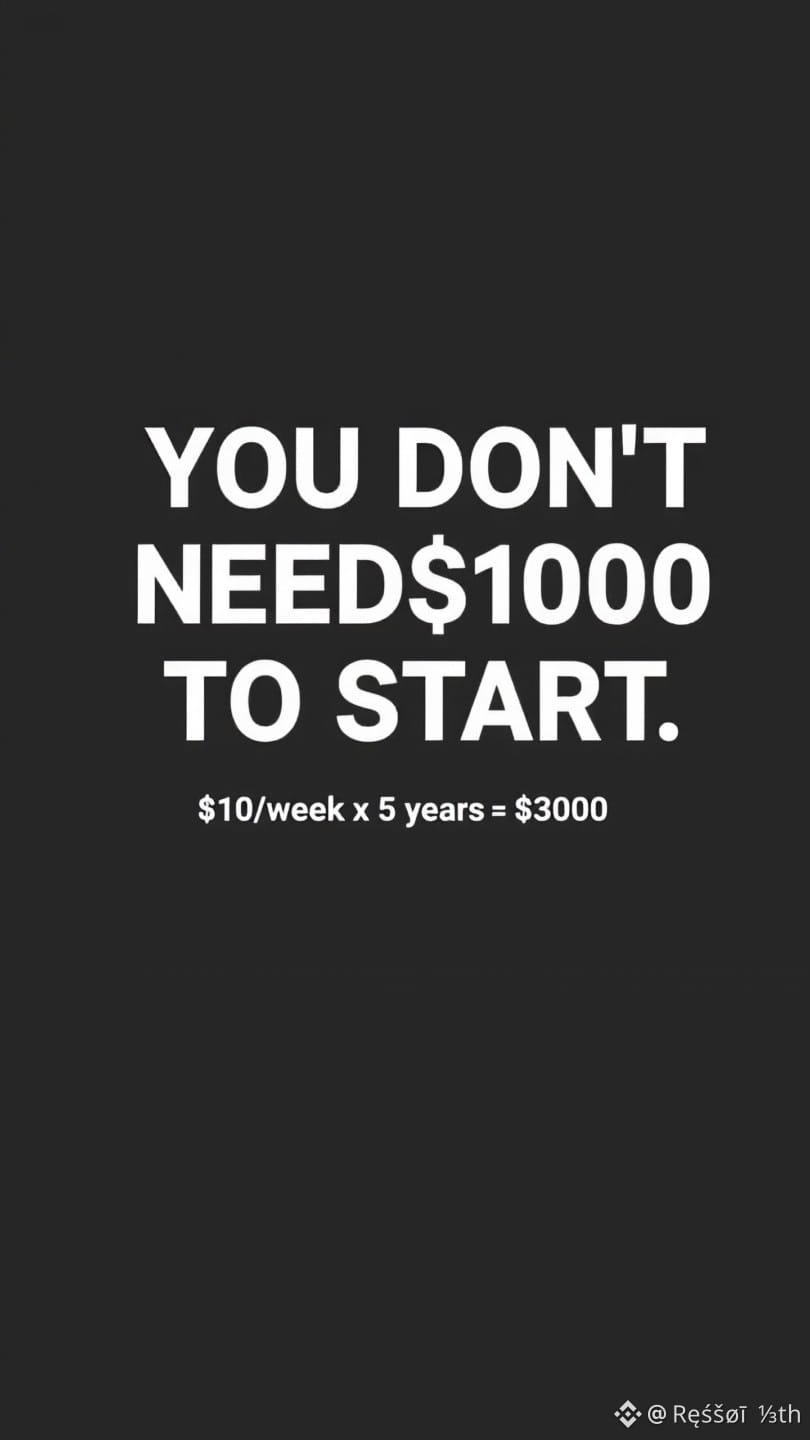
لا تحتاج إلى 1000$ لبدء بناء الثروة.
بدأت بـ 10$ أسبوعيًا.
10$ × 52 أسبوعًا = 520$ سنويًا
520$ × 5 سنوات بعائد 7% = ~3000$
المبلغ لا يهم.
العادة هي التي تهم.
ابدأ بشكل غير جميل. ابدأ صغيرًا.
لكن ابدأ.
كم يمكنك ادخار هذا الأسبوع؟ حتى 5$ محسوبة 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
لا تحتاج إلى 1000$ لبدء بناء الثروة.
بدأت بـ 10$ أسبوعيًا.
10$ × 52 أسبوعًا = 520$ سنويًا
520$ × 5 سنوات بعائد 7% = ~3000$
المبلغ لا يهم.
العادة هي التي تهم.
ابدأ بشكل غير جميل. ابدأ صغيرًا.
لكن ابدأ.
كم يمكنك ادخار هذا الأسبوع؟ حتى 5$ محسوبة 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
بدأت بـ 10$ أسبوعيًا.
10$ × 52 أسبوعًا = 520$ سنويًا
520$ × 5 سنوات بعائد 7% = ~3000$
المبلغ لا يهم.
العادة هي التي تهم.
ابدأ بشكل غير جميل. ابدأ صغيرًا.
لكن ابدأ.
كم يمكنك ادخار هذا الأسبوع؟ حتى 5$ محسوبة 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--

مقالة
💰 راتبك الأول: ماذا يجب أن تفعل به فعليًا؟إن الحصول على راتبك الأول يشعر وكأنه مرحلة مفصلية.
لأول مرة، لديك أموالٌ كسبتها أنت — وفجأة توجد الكثير من الأشياء التي يمكنك فعلها بها.
لكن بدلًا من السؤال «ماذا يجب أن أشتري؟»، قد يكون سؤالٌ أفضل:
“كيف يمكنني بناء عادات مالية أفضل من هنا؟”
1️⃣ ابدأ بميزانية بسيطة
قبل الادخار أو الاستثمار، افهم أين تذهب أموالك.
اكتب نفقاتك الأساسية:
🏠 الإيجار
🍽️ الطعام
🚗 النقل
💡 الفواتير
📱 الاشتراكات
💰 راتبك الأول: ماذا يجب أن تفعل به فعليًا؟
إن الحصول على راتبك الأول يشعر وكأنه مرحلة مفصلية.
لأول مرة، لديك أموالٌ كسبتها أنت — وفجأة توجد الكثير من الأشياء التي يمكنك فعلها بها.
لكن بدلًا من السؤال «ماذا يجب أن أشتري؟»، قد يكون سؤالٌ أفضل:
“كيف يمكنني بناء عادات مالية أفضل من هنا؟”
1️⃣ ابدأ بميزانية بسيطة
قبل الادخار أو الاستثمار، افهم أين تذهب أموالك.
اكتب نفقاتك الأساسية:
🏠 الإيجار
🍽️ الطعام
🚗 النقل
💡 الفواتير
📱 الاشتراكات
لأول مرة، لديك أموالٌ كسبتها أنت — وفجأة توجد الكثير من الأشياء التي يمكنك فعلها بها.
لكن بدلًا من السؤال «ماذا يجب أن أشتري؟»، قد يكون سؤالٌ أفضل:
“كيف يمكنني بناء عادات مالية أفضل من هنا؟”
1️⃣ ابدأ بميزانية بسيطة
قبل الادخار أو الاستثمار، افهم أين تذهب أموالك.
اكتب نفقاتك الأساسية:
🏠 الإيجار
🍽️ الطعام
🚗 النقل
💡 الفواتير
📱 الاشتراكات
7
137
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BinanceIncidentReport
72,261 مشاهدات
730 يقومون بالنقاش
2
#BinanceReopensWithdrawalsForMoreAssets
197,656 مشاهدات
1,882 يقومون بالنقاش
3
#BinanceHourlyDepositsExceedWithdrawals
92,368 مشاهدات
890 يقومون بالنقاش
4
#USMidtermElections
959,373 مشاهدات
4,757 يقومون بالنقاش
5
#AnthropicIPOPricedDownasInvestorsEye$1.5T
5,286 مشاهدات
63 يقومون بالنقاش
6
#USOctoberNFP-AreRateCutsStillPossible
179,687 مشاهدات
1,367 يقومون بالنقاش
7
#AppleReportsMixedResults
79,859 مشاهدات
1,011 يقومون بالنقاش
8
#PalantirSlides3PercentOn$2BRevenue
7,151 مشاهدات
49 يقومون بالنقاش
9
#FrenchAssemblyRejectsTwoCryptoExitTaxProposals
17,068 مشاهدات
203 يقومون بالنقاش
10
#Nasdaq100EntersCorrection
19,726 مشاهدات
214 يقومون بالنقاش