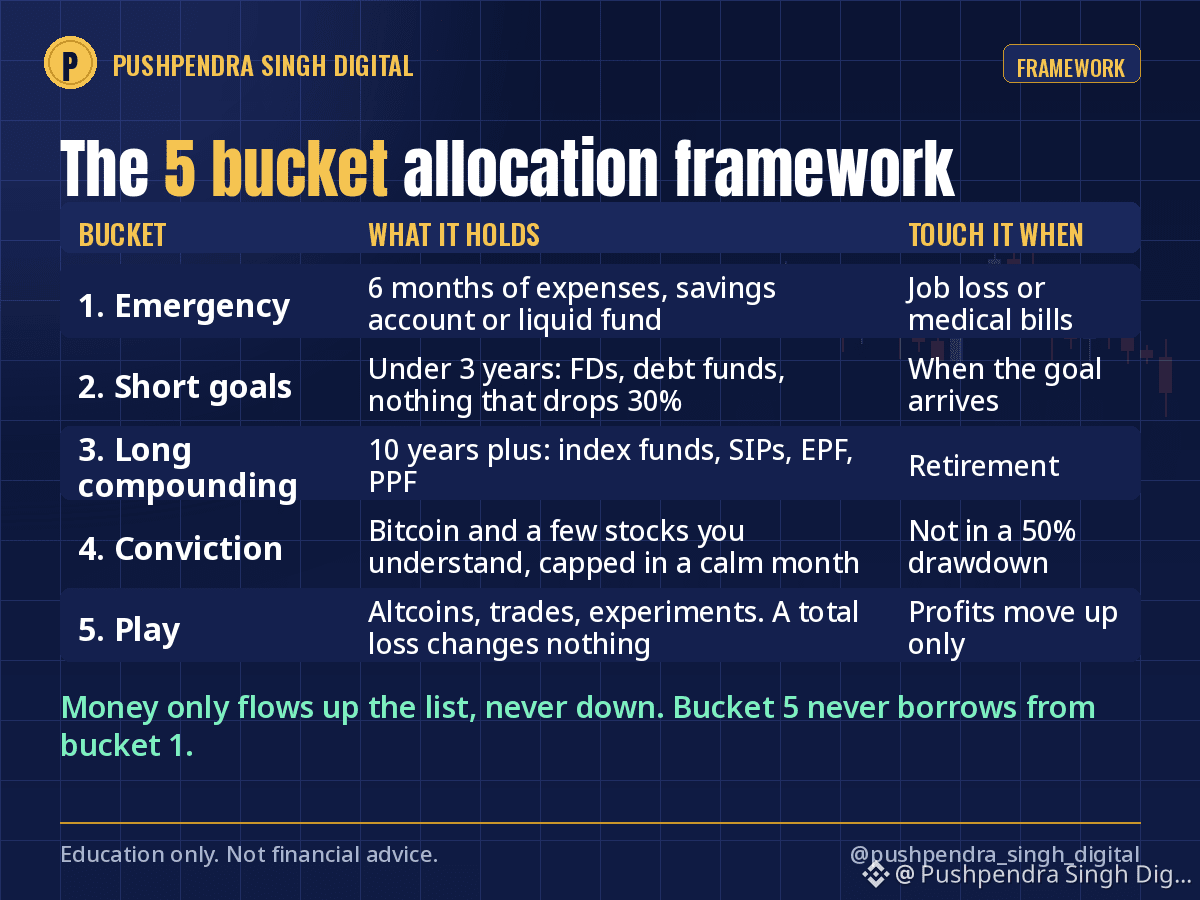

تنشأ معظم المشكلات المالية عندما تؤدي سلة واحدة خمس مهام. إليك إطار السلال الخمس الذي أستخدمه، حسب الأولوية.
السلة 1، الطوارئ: نفقات 6 أشهر. حساب توفير أو صندوق عالي السيولة. لا تُستخدم إلا عند فقدان الوظيفة أو لتغطية الفواتير الطبية. وليس عند انخفاض السوق.
السلة 2، الأهداف قصيرة الأجل (أقل من 3 سنوات): السيارة، وحفل الزفاف، ورحلة ديوالي. ودائع ثابتة وصناديق دين، ولا شيء قد تنخفض قيمته بنسبة 30% في شهر سيئ.
السلة 3، النمو طويل الأجل (10 سنوات فأكثر): صناديق المؤشرات، وخطط الاستثمار المنتظم (SIP)، وصندوق ادخار الموظفين (EPF)، وصندوق الادخار العام (PPF). إنها النواة المملة. تحصل على الحصة الأكبر وأقل قدر من الاهتمام.
السلة 4، قناعاتك الاستثمارية: البيتكوين، وبعض الأسهم التي تفهمها، وأموال يمكنك الاحتفاظ بها رغم تراجع بنسبة 50% من دون بيعها. حدّد لها نسبة قصوى في شهر هادئ، لا أثناء موجة صعود.
السلة 5، المضاربة: العملات البديلة، والصفقات، والتجارب. اجعل حجمها بحيث لا يغيّر فقدانها بالكامل أي شيء في حياتك. إذا نمت، فانقل الأرباح إلى السلة 3 أو 4، وليس العكس.
القاعدة التي تجعل هذا النظام ناجحًا: لا تتحرك الأموال إلا إلى أعلى القائمة، لا إلى أسفلها. لا تقترض السلة 5 أبدًا من السلة 1.
احتفظ بهذا المنشور. أي سلة تؤدي مهامًا أكثر من اللازم في حياتك الآن؟
لأغراض التثقيف فقط، وليست نصيحة مالية.
$BTC #PersonalFinance #AssetAllocation #Investing