

#globalmacro
globalmacro
60,232 مشاهدات
240 يقومون بالنقاش
رائج
جديد

·
--
أكد عمدة موسكو، سيرغي سوبيانين، عبر وسائل التواصل الاجتماعي في 22 أكتوبر، أن منطقة موسكو تعرضت لهجوم واسع النطاق بنحو 630 طائرة مسيّرة، من مساء 21 أكتوبر حتى الساعات الأولى من صباح 22 أكتوبر. واعترضت أنظمة الدفاع الجوي معظم الأهداف على مسافات بعيدة، وأسقطت 163 طائرة مسيّرة لدى اقترابها من المدينة، وأسفر الهجوم عن إصابة شخصين في منطقة موسكو الجديدة. ويُعدّ هذا أحد أوسع الهجمات الجوية المباشرة التي استهدفت العاصمة الروسية في الآونة الأخيرة، ولا تزال فرق الإنقاذ والطوارئ في الموقع لإزالة الحطام.
وباعتباره إشارة مهمة إلى تصاعد الصراع، فإن تعرض قلب العاصمة مباشرة لهجوم جوي واسع النطاق زاد من حدة التوترات الجيوسياسية بشكل ملحوظ. وكانت الأسواق تتوقع على نطاق واسع أن يظل الوضع في حالة جمود، لكن هذا الهجوم المباشر الذي فاق التوقعات من حيث شدته جدّد المخاوف بشأن سلاسل الإمداد العالمية وأمن الطاقة. وقد يُعاد احتساب علاوة المخاطر الجيوسياسية ضمن نماذج تسعير الأصول في الأجل القصير.
بدافع من مشاعر العزوف عن المخاطرة، قد تحظى السلع الأساسية، مثل النفط الخام والذهب، ببعض الدعم الشرائي على المدى القصير. وفي الوقت نفسه، قد تعاود صفة الملاذ الآمن للدولار الظهور، بينما قد تواجه الأصول العالمية المدرجة في الأسواق ضغوط تقلب ناجمة عن جني الأرباح وتحول الاستثمارات نحو مراكز أكثر دفاعية. وغالباً ما تفضّل أموال الملاذات الآمنة التقليدية الترقب حتى تتضح الصورة.
أما في سوق العملات المشفرة، فعادةً ما تتقلص السيولة أولاً عند وقوع تطورات مفاجئة، وقد تختار بعض الأموال ذات الرافعة المالية الانسحاب والترقب لتجنب المخاطر النادرة الحادة. لكن إذا تفاقمت الاضطرابات في الأسواق التقليدية، فسيظل السؤال عما إذا كان $BTC ، بفضل مقاومته للرقابة، سيُنظر إليه مجدداً من جانب بعض المستثمرين باعتباره أصلاً احتياطياً غير سيادي محوراً للتجاذب بين الأطراف، وقد تظل تحركات السوق على المدى القصير واسعة النطاق ومتقلبة.🕊️
#Geopolitics #CryptoMarket #GlobalMacro
49

وفقًا لأحدث البيانات الاقتصادية الكلية التي أعلنها مكتب الإحصاء النيوزيلندي رسميًا اليوم، سجّل مؤشر أسعار المستهلكين (CPI) في نيوزيلندا خلال الربع الثالث تباطؤًا فاق التوقعات. وأظهرت البيانات أن المعدل السنوي للمؤشر بلغ 3.7%، أي أقل بوضوح من توقعات السوق السائدة البالغة 3.8%، كما تراجع بشدة مقارنةً بـ4.10% في الربع السابق. وفي الوقت نفسه، لم يتجاوز المعدل الفصلي للمؤشر 0.7%، دون التوقعات البالغة 0.8%، مسجلًا هبوطًا حادًا جدًا مقارنةً بالقراءة السابقة البالغة 1.50%، ما يشير إلى تسارع انحسار الضغوط التضخمية.
من منظور التحليل الاقتصادي الكلي والكمي، تحمل هذه البيانات التضخمية التي جاءت أقل من التوقعات على نطاق واسع دلالات مهمة جدًا للسياسة النقدية، إذ تؤكد مباشرةً أن تراجع التضخم قد دخل مسارًا هبوطيًا فنيًا راسخًا. ولا يقتصر أثر التسارع في انخفاض مؤشرات الأسعار على تبديد مخاوف السوق بشأن استمرار التضخم فحسب، بل يوسّع أيضًا هامش أسعار الفائدة الحقيقية بدرجة ملحوظة، ويوفر أساسًا متينًا من البيانات وهامشًا للتحرك أمام بنك الاحتياطي النيوزيلندي لتسريع وتيرة خفض الفائدة في اجتماعاته المقبلة والتحول بالكامل إلى سياسة نقدية تيسيرية.
أما على صعيد ترابط الأسواق المالية، فقد أدى التراجع التضخمي الذي فاق التوقعات سريعًا إلى إعادة تشكيل المشهد الفني في أسواق العملات والسندات؛ إذ تراجع الدولار النيوزيلندي على المدى القصير، واختبر مستويات دعم رئيسية أدنى، فيما انخفضت عوائد السندات الحكومية القياسية في عدد من البلدان انخفاضًا فنيًا. وقد أدى تراجع أسعار الفائدة الاسمية وعوائد السندات معًا إلى خفض عوائد الأصول العالمية الخالية من المخاطر مباشرةً، وتحسين أوضاع السيولة في البيئة المالية ككل بدرجة ملحوظة، ما أسهم بفاعلية في تنشيط زخم الشراء في الأصول العالمية عالية المخاطر.
وبالنسبة إلى سوق العملات المشفرة، فإن دخول البنوك المركزية الرئيسية حول العالم في دورة تيسير نقدي يمثل محفزًا رئيسيًا لزيادة الإقبال على المخاطر، كما أن تأكيد بلوغ السيولة الكلية أدنى مستوياتها يوفر دعمًا قويًا للأصول الرقمية. ومع استقرار حيازات الأصول المشفرة، ومنها $BTC ، ضمن نطاقات دعم فنية رئيسية، سيواصل الأثر الناجم عن تدفق السيولة إلى الخارج بفعل انحسار التضخم جذب رؤوس أموال جديدة إلى السوق. ومن المرجح أن يشهد المستوى العام لتقييمات سوق العملات المشفرة موجة جديدة من الاختراق الصعودي، مدعومة بتضافر توقعات التيسير النقدي.
#InflationData #GlobalMacro #CryptoLiquidity
162

علّق وزير الخزانة الأمريكي سكوت بيسنت، يوم الثلاثاء، على الاضطرابات الأخيرة في أسواق الديون السيادية الأوروبية، قائلاً إنه لا يتوقع أن تؤدي التقلبات الحادة في سوق السندات الحكومية الفرنسية إلى تداعيات على الأسواق الأخرى. وقد أدت التطورات الداخلية الأخيرة في فرنسا، وسط تفاقم العجز المالي والاحتجاجات، إلى ارتفاع حاد في عوائد السندات الحكومية الفرنسية، وتصاعدت بسرعة مخاوف الأسواق بشأن استدامة الدين السيادي للبلاد.
وعلى الرغم من أن بيسنت أعرب عن ثقته بقدرة الفريق الاقتصادي الفرنسي على ضبط العجز المالي، فلا يمكن إنكار أن ضغوط الدين السيادي في فرنسا باتت أشد مما هي عليه في اقتصادات أساسية أخرى. وقد أدى تصاعد مخاطر الائتمان السيادي إلى تعميق الانقسامات في مسار التكامل المالي الأوروبي، كاشفاً عن هشاشة الدول ذات العجز المرتفع خلال دورات التشديد.
ومن منظور تدفقات رؤوس الأموال على المستوى الكلي، تسهم أزمة الديون المحلية في أوروبا في تعزيز نزعة تجنب المخاطر، كما أكد بيسنت أن بعض الأموال التي تساورها المخاوف تتجه إلى سندات الخزانة الأمريكية بحثاً عن ملاذ آمن. وقد أدى ازدياد الطلب على سندات الخزانة الأمريكية بوصفها ملاذاً آمناً إلى رفع الطلب على السيولة بالدولار إلى حد ما، فيما تواجه الأصول السيادية العالمية غير المقومة بالدولار والأصول عالية المخاطر ذات التقييمات المرتفعة ضغوطاً.
أما الأصول المشفرة، فكثيراً ما يترافق امتداد مخاطر الديون الأوروبية مع انكماش السيولة لا توسعها. وفي ظل تصاعد عدم اليقين على المستوى الكلي وتعزز جاذبية الدولار كملاذ آمن، تفتقر الأصول عالية المخاطر مثل $BTC إلى دعم من سيولة إضافية على المدى القصير، وينبغي للمستثمرين الحذر من ضغوط البيع القسري التي قد يفرضها انتشار مخاطر الائتمان السيادي على الأصول اللامركزية. 📉
#SovereignDebt #TreasuryYields #GlobalMacro
29
خلال جلسة التداول الأوروبية يوم الاثنين، تعرضت السندات الحكومية الفرنسية لعمليات بيع ملحوظة، متأثرة بالاضطرابات الحادة التي اندلعت خلال عطلة نهاية الأسبوع. ووفقًا لبيانات LSEG، قفز عائد السندات الحكومية الفرنسية لأجل عامين خلال التداول بما يصل إلى 10 نقاط أساس، ما أدى إلى اتساع الفارق مجددًا بين عوائد السندات الحكومية الفرنسية والألمانية. وفي ظل الضغوط المزدوجة الناجمة عن ضعف النمو الاقتصادي وضخامة الدين العام، كشفت هذه الاضطرابات السياسية مجددًا عن هشاشة المالية العامة الفرنسية.
وأشار Jim Reid، رئيس أبحاث الاقتصاد الكلي العالمية في دويتشه بنك، إلى أن الأحداث المفاجئة زادت مخاوف المستثمرين بشأن حجم الدين السيادي الفرنسي. وكان عائد السندات الحكومية الفرنسية لأجل 10 سنوات قد بلغ بالفعل مستوى مرتفعًا عند 4.99% في أوائل أكتوبر، أما الآن، ومع الارتفاع الحاد في حالة عدم اليقين السياسي، فقد تراجعت رغبة رؤوس الأموال الدولية في الاستثمار في السندات الفرنسية بشكل كبير. وتتزايد مخاوف الأسواق من احتمال تحول قفزة العوائد هذه إلى أزمة أوسع نطاقًا للديون السيادية الأوروبية، لا سيما مع تصاعد مخاطر انتقال تداعياتها إلى دول مرتفعة المديونية مثل إيطاليا.
يؤدي ارتفاع عوائد السندات الأوروبية مباشرةً إلى زيادة تكاليف الاقتراض في المنطقة، وإلى تشديد أوضاع السيولة المالية العالمية. ومع تنامي الإقبال على الملاذات الآمنة، تحظى الأصول السائلة مثل الدولار بدعم جديد، في حين تواجه الأصول عالية التقييمات والمحفوفة بالمخاطر ضغوطًا لإعادة تسعيرها. وقد يدفع تضافر المخاطر السياسية والمالية في أوروبا البنك المركزي الأوروبي إلى مواجهة معضلة أكبر عند اتخاذ قراراته بشأن السياسة النقدية، ما قد يحد من شهية المخاطرة في الأسواق العالمية.
وفي ظل الضغوط على توقعات السيولة الكلية، يصعب على سوق العملات المشفرة أن تنأى بنفسها عن هذه التداعيات. فمع تصاعد نزعة المستثمرين إلى تجنب المخاطر، تزداد الحيطة إزاء دخول رؤوس أموال إضافية إلى السوق، وقد تظل الأصول المشفرة الرئيسية مثل $BTC في حالة من التذبذب والتحوط على المدى القصير. وإذا ازدادت الضغوط على سلسلة الديون الأوروبية وأطلقت موجة متتابعة من خفض المديونية، فقد يواجه قطاع الأصول الرقمية عالي التقلبات ضغوطًا مؤقتة على السيولة.
#EuropeanDebt #GlobalMacro #CryptoMarket
80
أعلنت القيادة المركزية الأمريكية (CENTCOM) مؤخراً رسمياً أنه، بسبب الحصار البحري العسكري الشامل الذي تفرضه البحرية الأمريكية، فقدت إيران حالياً تماماً القدرة على إجراء أي تجارة بحرية للصادرات أو الواردات. ويشير هذا الحصار إلى أن المواجهة الجيوسياسية بين الولايات المتحدة وإيران تجاوزت مرحلة العقوبات التقليدية، إذ قطع فعلياً ممرات الخدمات اللوجستية الحيوية التي تربط إيران بالأسواق العالمية. وقد أدى هذا التطور المفاجئ إلى تصاعد حاد في حدة المواجهة العسكرية حول الخليج العربي، لتبلغ مستويات مرتفعة للغاية لم تشهدها المنطقة منذ سنوات.
من منظور الأساسيات الاقتصادية الكلية، يتجاوز قطع الممرات البحرية التجارية للبلاد بالكامل، وبفارق كبير، التوقعات المعتدلة السابقة في أسواق رأس المال، التي رجّحت بقاء الاضطرابات الإقليمية تحت السيطرة. ويُعد مضيق هرمز والمياه المحيطة به ممراً لنسبة بالغة الأهمية من تجارة النفط الخام والتبادل التجاري العالمي، ومن المرجح أن يؤدي الحصار بسهولة إلى ردود انتقامية مماثلة تستهدف السفن المدنية أو الممرات الاستراتيجية. ولا شك في أن ذلك سيرفع بشكل ملحوظ تكاليف التأمين على الشحن البحري وتكاليف الأمن في تجارة الطاقة العالمية، ما يضع تعافي سلاسل الإمداد الهشة أمام اختبار قاسٍ.
على صعيد الأسواق المالية التقليدية، سيؤدي هذا الحدث مباشرة إلى إعادة تقييم علاوة المعروض في أسواق السلع العالمية، كما سيرفع أسعار النفط الخام والمواد الأولية الأساسية الأخرى بشكل ملحوظ. ومن المؤكد أن ارتفاع أسعار الطاقة سيزيد مباشرة من رسوخ عودة التضخم الأساسي إلى الارتفاع في الاقتصادات الكبرى، ما يضيّق بدوره هامش التيسير المتاح أمام البنوك المركزية في سياستها النقدية مستقبلاً. وفي ظل التأثير المزدوج لارتفاع توقعات التضخم وانتشار مشاعر العزوف عن المخاطر، قد تظل عوائد سندات الخزانة الأمريكية ومؤشر الدولار متقلبة عند مستويات مرتفعة، الأمر الذي سيواصل الضغط على تقييمات الأصول العالمية المتداولة في أسواق الأسهم.
أما بالنسبة إلى سوق العملات المشفرة، فعادة ما يصعب على خصائص التحوط التي تثيرها المخاطر الجيوسياسية أن تعوض، على المدى القصير، الضغوط الهبوطية الناجمة عن تشديد السيولة وتراجع الإقبال على المخاطر. وخلال دورات التحوط التي تشهد ارتفاعاً حاداً في عدم اليقين على مستوى الاقتصاد الكلي، تسارع الأموال المخصصة للاستثمار عبر فئات الأصول عادةً إلى الانسحاب من الأصول عالية بيتا والتقلب، حفاظاً على السيولة النقدية. وينبغي للمستثمرين توخي الحذر الشديد من مخاطر التقلبات قصيرة الأجل الناجمة عن فك الرافعة المالية وتراجع التقييمات، التي قد تطال $BTC وسوق الأصول المشفرة ككل مع تصاعد مشاعر العزوف عن المخاطر.
#Geopolitics #EnergyMarket #GlobalMacro
2

أكد محافظ بنك اليابان، كازو أويدا، اليوم أن البنك المركزي سيواصل رفع أسعار الفائدة مع اقتراب التضخم الأساسي من مستهدفه البالغ 2%. وأشار إلى أن الأوضاع المالية العامة في اليابان لا تزال تيسيرية، ما يستدعي مزيدًا من تعديلات السياسة النقدية.
تشير هذه التوجيهات المتشددة بوضوح إلى أن حقبة السياسة النقدية اليابانية شديدة التيسير توشك على الانتهاء نهائيًا. وشدد أويدا على أن التوترات الجيوسياسية في الشرق الأوسط، والطلب المتصاعد المدفوع بالذكاء الاصطناعي، والتقلبات المستمرة في الين، عوامل رئيسية تحدد التوقيت الدقيق لرفع أسعار الفائدة في المرحلة المقبلة.
يهدد ارتفاع قيمة الين وتقلص فروق أسعار الفائدة بتسريع تفكيك صفقات الكاري العالمية القائمة على الين. وعادةً ما تضغط هذه الديناميكية على تقييمات الأسهم العالمية، وتزيد التقلبات في أسواق السندات السيادية والعملات الأجنبية.
أما الأصول الرقمية، فإن تشديد السيولة من جانب أكبر دولة دائنة في العالم غالبًا ما يؤدي إلى سلوك مؤقت يتجنب المخاطر. وفي حين قد يواجه $BTC وسوق العملات المشفرة الأوسع اضطرابات قصيرة الأجل خلال إعادة ضبط صفقات الكاري، فإن الوضوح المستدام على صعيد الاقتصاد الكلي سيعيد الزخم الهيكلي في نهاية المطاف. 🇯🇵
#BOJ #InterestRates #الاقتصاد_الكلي_العالمي
16
وفقًا لأحدث التقارير الصادرة عن وكالات أنباء متعددة، من بينها إنترفاكس وتاس، شنّ الجيش الروسي مؤخرًا هجمات على سفينتي شحن في اتجاه أوديسا الأوكرانية، فيما أكدت وزارة الدفاع الروسية أن قواتها استهدفت ميناء إيزمايل الحيوي في جنوب أوكرانيا. وتمثل هذه العمليات العسكرية تصعيدًا جديدًا للصراع حول البنية التحتية للملاحة على البحر الأسود وعلى امتداد نهر الدانوب.
لطالما شكلت موانئ البحر الأسود والمناطق المحيطة به مراكز محورية لنقل الحبوب والسلع الأساسية عالميًا. ولا تقتصر آثار الضربات المباشرة التي تستهدف سفن الشحن ومرافق الموانئ على تقويض التوازن الهش لأمن الملاحة، بل تزيد أيضًا بدرجة كبيرة من مخاطر تعطل الخدمات اللوجستية في المنطقة. ويبدد هذا التطور مباشرةً توقعات الأسواق بانحسار التوترات الجيوسياسية، فيما تتجدد الضغوط التضخمية على سلاسل الإمداد العالمية.
وأدى تصاعد الأزمة الجيوسياسية سريعًا إلى تعزيز الإقبال على الملاذات الآمنة. وتواجه أسواق السلع الأساسية، ولا سيما النفط الخام والمنتجات الزراعية، علاوة محتملة في الأسعار بفعل مخاطر الإمدادات، فيما يحظى مؤشر الدولار والأصول السيادية الآمنة بدعم من عمليات الشراء على المدى القصير. وعلى العكس، يتعرض الإقبال على المخاطر عبر فئات الأصول المختلفة لضغوط واضحة، وتواجه أسواق الأسهم خطرًا فعليًا يتمثل في خروج الأموال وارتفاع التقلبات.
أما الأصول المشفرة، ومن بينها $BTC ، فغالبًا ما تؤدي خصائصها عالية المخاطر إلى خروج دفاعي للأموال في البداية، في ظل بيئة اقتصادية كلية تجمع بين شح السيولة والمخاطر الجيوسياسية. وإذا استمر تصاعد التوترات الجيوسياسية ودفع توقعات التضخم إلى الارتفاع، فقد تواجه سوق العملات المشفرة اختبارًا أشد للسيولة وفترة تصحيح عميقة. ⚠️
#Geopolitics #GlobalMacro #CryptoMarket
47
أصدر بنك اليابان يوم الثلاثاء مؤشر أسعار السلع للشركات، وأظهر ارتفاع أسعار الجملة في اليابان بنسبة 6.8% على أساس سنوي حتى سبتمبر. وفي الوقت نفسه، قفزت أسعار الواردات المقوّمة بالين بنسبة 24.5%، ما يشير إلى استمرار ضغوط التكاليف في المراحل الأولية نتيجة ضعف العملة.
ورغم أن قراءة 6.8% تباطأت قليلًا مقارنةً بـ7.6% في أغسطس، وجاءت دون التوقعات، فإن استمرار انتقال التكاليف إلى الأسعار يُبقي الضغط على البنك المركزي لتشديد السياسة النقدية. وتسعّر الأسواق بصورة متزايدة احتمال رفع أسعار الفائدة قريبًا، في ظل استمرار التضخم المستورد دون أن يهدأ.
وأثرت هذه التوقعات المتشددة بشدة في أصول المخاطر الإقليمية، إذ دفعت مؤشر كوسبي الكوري الجنوبي إلى التراجع بنسبة 4.00% خلال التداولات اليومية. وعادةً ما يؤدي مسار الين الأقوى إلى تصفية صفقات «الكاري تريد»، ما يقلص السيولة العالمية في الأسهم والسندات السيادية.
وبالنسبة إلى الأصول الرقمية، قد تحد الإشارات النقدية المتشددة من آسيا من زخم الإقبال على المخاطر وترفع التقلبات على المدى القريب. وقد تواجه $BTC والعملات البديلة عمومًا تراجعًا في السيولة إذا واصلت فروق أسعار الفائدة العالمية الانكماش.
#BankOfJapan #Inflation #الاقتصاد_الكلي
117
أعلنت بيانات رسمية صادرة يوم الجمعة عن وزارة الشؤون الداخلية في اليابان أن مؤشر أسعار المستهلكين الأساسي في طوكيو قفز بنسبة 2.7% على أساس سنوي في سبتمبر. وقد تجاوز ذلك بشكل ملحوظ التوقعات البالغة 2.3%، وتسارع من 1.8% في أغسطس، مدفوعاً بانتهاء دعم المرافق وانخفاض/ارتفاع واسع في أسعار الغذاء.
يعزز الارتفاع غير المتوقع في تضخم طوكيو—وهو مقياس رائد على مستوى البلاد—الضغط على بنك اليابان من أجل المزيد من التشديد النقدي. وبعد خفضين/رفعين للأسعار خلال ثلاثة أشهر، يرى صانعو السياسات على نحو متزايد أن ضغوط الأسعار الأساسية تتثبت بشكل مريح فوق هدفهم البالغ 2%.
يدعم هذا التطور الين ويغذي مزيداً من تفكيك صفقة الاقتراض بالين على مستوى العالم. إن ارتفاع العوائد اليابانية إلى جانب سياسة محلية أكثر تشدداً يهددان بضغط سيولة العملات الورقية عبر الحدود في الأسواق التقليدية للأسهم والسندات.
وبالنسبة إلى العملات الرقمية، تظل سيولة عالمية أقل وتقلبات في أسواق الصرف الأجنبي رياحاً معاكسة رئيسية. وقد يؤدي بنك اليابان المتشدد إلى إثارة تجنب المخاطر على المدى القصير وإلى تقليص الرافعة المالية المؤسسية عبر $BTC وأصول رقمية رئيسية أخرى. 📊
#BankOfJapan #Inflation #GlobalMacro
103
في 1 أكتوبر، صرّح الرئيس الروسي فلاديمير بوتين خلال الجلسة العامة للاتحاد/النادي الدولي للمناقشات (نادي فالداي) في دورته الثالثة والعشرين علنًا بأنه، إذا تعرضت جيب كالينينغراد على ساحل بحر البلطيق أو أي أراضٍ روسية أخرى لهجوم، فإن موسكو ستدرس استخدام جميع الأسلحة الموجودة في مخزونها العسكري. وفي الآونة الأخيرة، كثّف حلف شمال الأطلسي تدريباته العسكرية المتكررة في منطقة كالينينغراد. وقد أصدرت روسيا في السابق عدة مرات تحذيرات رسمية شديدة اللهجة بشأن التهديدات المتصلة بالحظر، مهددةً بالتصعيد في مواجهة ذلك.
وتُعد هذه التصريحات علامةً على تصاعد جديد في حدّة المواجهة الجيوسياسية. وباعتبار كالينينغراد نقطة ارتكاز استراتيجية عميقة داخل قلب أوروبا بالنسبة لروسيا، فإن وضعها الأمني يرتبط مباشرةً بخطوط/حدود الردع بين الناتو وروسيا. ومع تداخل التدريبات مع خطاب الردع النووي، فإن احتمالات سوء التقدير الاستراتيجي وتفاقم الاحتكاكات تتضخم بشكل ملحوظ، ما يعرّض سلاسل الإمداد العالمية وممرات الطاقة لمزيد من عدم اليقين.
وفي ظل عودة علاوة مخاطر تصاعد النزاع الجغرافي إلى الارتفاع، غالبًا ما يحظى الاستثمار في الأصول التقليدية الملاذ الآمن بإقبال التمويل. فالسلع الأساسية مثل النفط الخام تتأثر بسهولة بمخاوف الإمداد التي قد تدفع الأسعار للأعلى، كما قد تبرز أكثر خاصية الملاذ الآمن للدولار والذهب. وفي الوقت نفسه، يزداد تقلب عوائد السندات، وسيتعرض هامش التوسع في تقييم الأصول الاستثمارية عالية المخاطر عالميًا لكبح ملموس.
أما بالنسبة لسوق العملات المشفرة، فإن الأحداث الجيوسياسية المتطرفة غالبًا ما تؤدي في المدى القصير إلى تقليص الرافعة المالية الخاصة بالأصول بغرض التحوّط، ما يسبب سحبًا للسيولة من الأصول عالية المخاطر بقيادة $BTC . ومع استمرار تَجَذُّر حالة عدم اليقين على المستوى الكلي، ينبغي على المستثمرين الحفاظ على درجة عالية من الحذر، والتنبه لاحتمال أن يؤدي تدهور الاشتباكات المحلية إلى آثار مترابطة تمتد عبر منظومة العملات المشفرة.⚠️
#Geopolitics #GlobalMacro #CryptoRisk
28
في ظل تزامن الوضع الجيوسياسي الحالي مع ضغوط مالية أوروبية، أدلى الرئيس الروسي فلاديمير بوتين بتصريحات حازمة بشأن منطقة كالينينغراد والبحر الأسود، محذرًا من أنه إذا تعرضت هذه المنطقة لتهديد، فست考虑 روسيا استخدام جميع الأسلحة المتاحة في مخزونها. وفي الوقت نفسه، واصلت القوات الروسية شن ضربات بطائرات مسيّرة على سفن إمداد البحر الأسود، ما جعل مخاطر ذيل الوضع الأمني في أوروبا الشرقية تظهر مجددًا بوضوح.
لقد كسرت هذه التصريحات والعمليات العسكرية بشكل ملحوظ توقعات التوازن النسبي التي كانت قائمة في السابق حول لعبة الجيوسياسة. كان السوق يتعامل مع احتمالية تهدئة جيوسياسية بنوع من التفاؤل، لكن عودة التصريحات المتطرفة أدت مباشرة إلى تدهور شهية المخاطر في عمق أوروبا. ومع تفاقم الانقسامات المالية داخل أوروبا، فإن مخاطر الائتمان السيادي يتم تسعيرها بسرعة متزايدة، ما يلقي بظلاله على البيئة الاقتصادية الكلية الهشة في المنطقة.
أدى ارتفاع مشاعر النفور من المخاطر إلى حدوث تباين واضطراب شديدين في سوق السندات الأوروبية. فقد اتسع فارق عوائد السندات الحكومية لأجل 10 سنوات بين فرنسا وألمانيا بشكل حاد بمقدار 14 نقطة أساس إلى 141 نقطة أساس، كما سجل فارق عوائد السندات لأجل سنتين بين إيطاليا وألمانيا أكبر اتساع له منذ عام 2020. وقد أدى الطلب الملح على الملاذ الآمن إلى دفع صعود الدولار والذهب بشكل ملحوظ، بينما تواجه الأصول الأوروبية ضغطًا مزدوجًا يتمثل في تدفقات خارجة من جهة وارتفاع علاوات المخاطر السيادية من جهة أخرى.
بالنسبة لسوق العملات المشفرة، فإن التعايش بين انكماش السيولة الكلية والبحث عن ملاذ جيوسياسي ليس بيئة إيجابية. ففي ظل تراجع سندات السيادة التقليدية وضَعف شديد لمعنويات النفور من المخاطر، فإن أصولًا محفوفة بالمخاطر مثل $BTC تكون أكثر عرضة لتعرض السيولة لسحبها بدل تلقي طلبات شراء بدافع التحوط. يحتاج المستثمرون في الأجل القصير إلى اليقظة الشديدة إزاء مخاطر تدافع السيولة وتضخّم التقلبات، وتظل الاستراتيجيات الدفاعية الخيار المفضل حاليًا.⚠️
#Geopolitics #EuropeanDebt #GlobalMacro
25
أشار محافظ بنك الاحتياطي الأسترالي فيليب لوو يوم الأربعاء إلى أن أربع زيادات في أسعار الفائدة هذا العام ينبغي أن تكون كافية لكبح التضخم، وذلك بعد رفع الفائدة من 4.35% إلى 4.6%. وقد تكدست بسرعة صناديق كبيرة مثل شروودرز وفرانكلين تمبلتون في سندات أسترالية لأجل يتراوح بين سنتين إلى ثلاث سنوات، راهنة بأن دورة التشديد قد بلغت ذروتها.
تُبرز هذه التحولات تصاعد الرياح الاقتصادية المعاكسة التي تحد من المزيد من التشديد. ومع اقتراب معدل البطالة من أعلى مستوياته في خمس سنوات وتباطؤ سوق الإسكان، فإن تباطؤ الزخم يُجبر صناع السياسة على تبنّي موقف أقل تشددًا.
وشهدت الأسواق الأوسع نطاقًا ارتفاعًا قويًا في السندات الحكومية وانخفاضًا في العوائد. ومع تلاشي توقعات رفع الفائدة، بدأت أسواق الدخل الثابت العالمية في التسعير لاحتمال تيسير السياسة في نهاية المطاف عبر الاقتصادات الكبرى.
وبالنسبة إلى العملات المشفرة، فإن توقع بلوغ أسعار الفائدة العالمية ذروتها يوفر عامل ارتياح على المستوى الكلي. عادةً ما يشجع تعثر عوائد السندات على توسّع السيولة، ما يخلق بيئة أكثر ملاءمة لـ $BTC والأصول ذات المخاطر.
#RBA #InterestRates #GlobalMacro
84
أعلنت وزارة المالية اليابانية اليوم عن إتمام مزاد سندات الدين الحكومية لأجل 40 عاماً، وبلغت نسبة العطاءات في السوق 3.1، وهو أعلى بكثير من 2.82 في المرة السابقة ومتوسط 2.67 خلال الأشهر الـ12 الماضية، ليصل إلى أعلى مستوى للطلب منذ عام 2020. ومع جذب العائد البالغ 4.23%، ارتفعت عقود سَنَدات الخزينة اليابانية فور المزاد. ويشير ذلك إلى أن قوة المشترين في الطرف الطويل ما تزال قوية للغاية في ظل غياب توجيه واضح من محافظ بنك اليابان أوئيهدا كازوُو بشأن رفع الفائدة.
ومن منظور تقني وماكرو، حظيت سندات الأجل الطويل بإقبال شديد، ما يعني أن الأموال المؤسسية تعمل بنشاط على قفل أرباح فائضة. كان السوق قلقاً سابقاً من احتمال تأجيل بنك اليابان لخطوات التشديد، لكن بقاء عوائد السندات طويلة الأجل عند نطاق مرتفع تاريخياً وفر هامش أمان ممتاز. وقد أدى ذلك إلى تخفيف فعّال لهواجس الذعر البيعي في سوق السندات.
وفي الأسواق المالية التقليدية، استقر عائد سندات الأجل الطويل ترافقاً مع ارتفاع العقود الآجلة، ما خفّض مباشرةً مخاطر الذيل النظامية لارتفاع تكاليف الاقتراض العالمية بشكل حاد. وقد تَمّ احتواء صدمة سيولة الين تقنياً، وظل هيكل فروقات العائد بين الدولار والعملات الرئيسية مستقراً، بما يخلق بيئة تداول أكثر اعتدالاً من ناحية السيولة الكلية.
وبالنسبة إلى الأصول ذات المخاطر مثل العملات المشفرة، يبعث هذا بلا شك إشارة إيجابية. فقد زالت مؤقتاً ضغوط الإغلاق العنيف مجدداً لمراكز «كارى تراد» بالين، وتحسنت توقعات السيولة العالمية على الهامش، ما أدى إلى ارتفاع واضح في شهية المخاطر. ومن المتوقع أن تواصل الأصول الأساسية مثل $BTC مسارها الصاعد، وتختبر صعوداً نطاقات المقاومة الرئيسية في ظل دعم السيولة.
#JapanBonds #BankOfJapan #GlobalMacro
66
·
--
رفض الرئيس الأمريكي دون纳德·ترامب مؤخراً أحدث مقترحات من الجانب الإيراني، لكنه في الوقت نفسه لمح إلى أن الطرفين قد يعيدان بدء المفاوضات هذا الأسبوع، ما يجعل الوضع في مضيق هرمز أكثر غموضاً من جديد. شهدت أسعار عقود الغاز الطبيعي الأوروبية القياسية ارتفاعاً طفيفاً يوم الاثنين بعد أن سجلت هبوطاً تجاوز 9% خلال الأسبوع الماضي، بينما يواصل السوق مراقبة تطورات الأوضاع عن كثب.
يؤدي هذا الممر المائي الحيوي دوراً في نقل نحو خمس إمدادات الغاز الطبيعي المسال عالمياً، وفي الوقت الحالي تواجه أوروبا ضغوطاً زمنية لاستكمال مستويات المخزون المنخفض نسبياً قبل موسم التدفئة. وإذا استمر تعطّل عمليات النقل، فمن المؤكد أن المشترين العالميين سيتنافسون بشدة، إذ يتم إعادة تسعير حالة عدم اليقين في سلسلة إمدادات الطاقة.
وعلى المستوى الكلي، تتضافر مخاطر إمدادات الطاقة مع مخاوف التضخم التي لا تزال حادة، ما يدفع عوائد السندات العالمية إلى الارتفاع إلى مستويات هي الأعلى منذ أكثر من عشرين عاماً. وتؤدي المستويات المرتفعة من العوائد إلى كبح واضح لتقييمات الأسواق التقليدية، إذ باتت مكاسب مؤشر ستوكس 600 الأوروبي خلال العام الحالي متخلفة بشكل ملحوظ عن مؤشر ستاندرد آند بورز 500.
أما بالنسبة للسوق المشفرة، فإن مشاعر النفور من المخاطر في السيولة على المستوى الكلي تتفاعل مع القلق المتكرر إزاء التضخم. $BTC وتتحرك الأصول الرئيسية ضمن نطاق تقلبات في الأجل القصير بالتوازي مع السلع وتوقعات السيولة، في انتظار المستثمرين تحديد الاتجاه الناجم عن وضوح المفاوضات.
#Geopolitics #EnergyMarket #GlobalMacro
195

·
--
أعلن وزير خارجية إيران، علي غازي، في 27/9، بشكل حازم أن طهران لن تتنازل للولايات المتحدة بشأن الشروط المحددة. وأكد أن إعادة فتح مضيق هرمز بالكامل تعتمد على ما إذا كانت طلبات إيران ستُلبّى، مشيرًا في الوقت نفسه إلى أنه ينتظر الردّ النهائي من الطرف الوسيط.
يُعد مضيق هرمز بمثابة الممر الطاقي الأهم عالميًا، وهو نقطة عبور تمر عبرها معظم شحنات النفط الخام العالمية. وقد حطّمت هذه التصريحات القوية آمال تهدئة التوتر الدبلوماسي الأخيرة، ووضع سلسلة إمداد النفط في حالة تأهب قصوى.
يمكن أن يؤدي خطر فرض حصار على المضيق إلى دفع أسعار النفط بسرعة إلى مستويات مرتفعة بشكل حاد، ما يفاقم ضغوط التضخم العالمية ويُعيدها للواجهة. ومن المرجح أن يتحول السوق المالي إلى وضع دفاعي، مدفوعًا بتدفق الأموال إلى الملاذات الآمنة مثل الدولار الأمريكي والذهب.
أما بالنسبة لسوق العملات المشفرة، فإن نزعة تجنب المخاطر الناجمة عن العوامل الكلية غالبًا ما تضغط على عمليات البيع على المدى القصير في $BTC وAltcoins. وينبغي للمستثمرين توخي الحذر بشكل خاص من التقلبات الحادة الناتجة عن الأخبار الجيوسياسية خلال الجلسات المقبلة.
#Geopolitics #OilMarket #GlobalMacro
419
في الاجتماع رفيع المستوى الأخير الذي عُقد في نيويورك، عبّر دونالد ترامب عن قلقه لرئيس الوزراء الياباني بشأن استمرار ضعف الين. وبعد ذلك، أكد وزير المالية الياباني كاتسوناكا كاجياما ذلك، مشيرًا إلى أن القيادة قد لاحظت رسميًا وضع الين المقوم بأقل من قيمته، وأنها ستواصل التواصل الوثيق مع وزيرة الخزانة الأمريكية ييلِن بشأن قضايا الصرف. حاليًا، يتداول سعر الدولار مقابل الين (USD/JPY) عند مستويات مرتفعة بالقرب من مستوى 160 النفسي الرئيسي، وذلك بعد انتهاء العطلة الطويلة.
ومن منظور الصراع/التنافس على مستوى الاقتصاد الكلي، تحمل هذه التصريحات دلالة واضحة على إشارات سياسات. يدخل تداول USD/JPY عند مستوى 160، وهو مستوى مقاومة تاريخي، مرحلة شديدة السخونة. فقد أدى الاهتمام المشترك من السياسة في الولايات المتحدة واليابان بشأن الين الضعيف إلى رفع توقعات قيام بنك اليابان ووزارة المالية بتدخلات مشتركة، وحتى اتخاذ خطوات لتشديد السيولة بشكل مبكر. وفي الوقت نفسه، تواجه الصفقات المكتظة التي كانت تراهن بشكل أحادي على تراجع الين نافذة تغيّر في الاتجاه.
بالنسبة إلى سوق العملات الأجنبية والسيولة العالمية، إذا شكّل الدولار مقابل الين كسرًا زائفًا عند 160 ثم انطلق في ارتداد تقني نحو المتوسط، فسوف يؤدي ذلك إلى كبح الزخم الصاعد لمؤشر الدولار (DXY) بفعالية، وبالتالي يخفف ضغوط التقييم على الأصول الرئيسية عالميًا. ومن المتوقع أن تستفيد العملات غير الأمريكية والسلع من تحسن هامشي في السيولة، ما يخلق فرصة للارتداد، كما أن إعادة تسعير تدفقات الأموال عبر الحدود للأصول ذات المخاطر تجري الآن.
أما بالنسبة إلى الأصول الرقمية، وخصوصًا $BTC ، فإن أي تدخل محتمل على مستوى سعر الصرف غالبًا ما يشير إلى بلوغ دورة قوة الدولار ذروتها بشكل مرحلي. وإذا تعرض مؤشر الدولار لضغط هبوطي مع تراجعه ضمن نطاق USD/JPY، فستصل الشهية للمخاطرة عالميًا إلى انتعاش سريع، ما يدفع الأموال الإضافية للعودة إلى القطاعات الأكثر حساسية تجاه السيولة، ويوفر دعمًا قويًا من الناحية التقنية ومن حيث السيولة لاختراق مستويات المقاومة في سوق العملات المشفرة.📊
#Forex #USDJPY #GlobalMacro #Liquidity
144
·
--
في سوق السندات اليابانية، ارتفع عائد سندات الحكومة اليابانية لأجل 10 سنوات مؤخراً بشكل حاد بمقدار 8 نقاط أساس، ليتخطى مباشرة مستوى 3.055%، مسجلاً أعلى مستوى له منذ سبتمبر 1996. وباعتبار اليابان مرجعاً عالمياً لاستمرار السياسة فائقة التيسير وانخفاض الفائدة على المدى الطويل، فإن اختراق عائد السندات القياسي لهذه القمة التاريخية التي لم تُسجَّل منذ نحو ثلاثين عاماً قد أثار فوراً نقاشاً واسعاً بين متداولي الاقتصاد الكلي حول العالم.
وتكمن أهمية هذا الأمر في أن وتيرة تطبيع السياسة النقدية لدى بنك اليابان تؤثر بعمق على تسعير رأس المال على مستوى العالم. وعلى مدى طويل، كانت الين مصدراً رئيسياً لأكبر حجم من أموال صفقات الاقتراض مقابل الفائدة (carry trade) في العالم. ومع استمرار ارتفاع عائد سندات اليابان، تزداد تدريجياً دافعية رأس المال الياباني المتجه سابقاً إلى أصول ذات عوائد أعلى في الخارج للعودة إلى الداخل، وهو ما يصطدم إلى حد ما بتوقعات السوق السابقة بشأن انتقال السيولة بسلاسة.
ومن منظور الأسواق المالية التقليدية، غالباً ما تنتقل التغيرات الملحوظة في عائد سندات اليابان عبر سعر الصرف وفروقات العائد على الديون السيادية، لتنعكس على سندات الولايات المتحدة والأسواق العالمية للعملات الأجنبية. فالتغير في مركز سعر الفائدة الخالية من المخاطر لا يؤثر فقط بشكل مباشر في مسار الدولار والين، بل قد يؤدي أيضاً إلى إعادة معايرة تقييم الأصول عبر الأسواق، كما ترتفع في الوقت نفسه تذبذبات الأصول الملاذ الآمن والسلع الأساسية.
أما بالنسبة لسوق العملات الرقمية، فإن تغيّر ظروف السيولة الكلية يُعد دوماً أحد المتغيرات الحاسمة. فقد يؤثر الضغط المحتمل لإغلاق مراكز صفقات الين على شكل carry trade في درجة تفضيل المخاطرة الإجمالية، لكن في المقابل فإن تذبذب نظام العملات القانونية عالمياً يجعل بعض المستثمرين يواصلون النظر إلى خصائص الأصول اللامركزية كملاذ وتحوط، مثل $BTC . وفي ظل تداخل عوامل صعود وهبوط، تبقى السيولة عموماً في وضع ترقّب، ولا يزال مسار ما بعد ذلك يتطلب مراقبة تطور السيولة الكلية عالمياً.🌊
#JapanYields #GlobalMacro #CryptoLiquidity
64
·
--
صرّحت لجنة مجلس إدارة البنك المركزي الأوروبي كازيمير مؤخرًا بخصوص وضع تضخم منطقة اليورو، مشيرةً إلى أن مخاطر التضخم لا تزال تميل إلى الارتفاع، خصوصًا مع تحوّل أسعار الغاز والكهرباء إلى التهديد الأساسي الكامن. وفي الوقت نفسه، زعمت جماعة الحوثي في اليمن أنها استخدمت عشرات الصواريخ الباليستية والطائرات المسيّرة لمهاجمة قاعدة حميس مشيط (Khamees Mushait) الجوية في المملكة العربية السعودية، مُحَقِّقةً إصابات دقيقة بمنشآت مثل الرادارات ومخازن الذخيرة؛ علاوة على ذلك، ارتفعت عوائد سندات الخزانة البريطانية لأجل 5 سنوات خلال اليوم بمقدار 6 نقاط أساس إلى 4.9709%، مُسجّلةً أعلى مستوى جديد منذ يوليو 2008. تتداخل أخبار من عدة جهات، وباتت البيئة الكلية من الواضح أنها ليست هادئة.
لماذا تستحق هذه الأمور أن تُرى معًا؟ من ناحية، قام البنك المركزي الأوروبي برفع الفائدة للمرة الثانية هذا العام، وكانت الأسواق توازن ما إذا كان سيتم تشديد السياسة أكثر في العام القادم؛ لكن تصريحات كازيمير أعادت إلقاء برودة على توقعات خفض الفائدة، خصوصًا مع استمرار مخاطر تذبذب التضخم على جانبي الغذاء والطاقة. ومن ناحية أخرى، فإن تصعيد التوترات الجيوسياسية في الشرق الأوسط ينعكس مباشرة على أعصاب السلع الأساسية؛ فإذا تعرّضت إمدادات الطاقة أو عمليات نقلها إلى عوائق، فسيؤدي ذلك فورًا إلى زيادة ضغط التضخم المستورد عالميًا، ما يجعل من الصعب على البنوك المركزية التحول إلى التيسير في الأجل القصير.
في الأسواق المالية التقليدية، تظل عوائد السندات في أوروبا والمملكة المتحدة عند مستويات مرتفعة بل وتشهد قممًا جديدة على مدى سنوات عديدة، ما يعكس تعزيز تسعير الأموال لفكرة «ارتفاع الفائدة لفترة أطول (higher for longer)». ومع تصاعد النزاع الجيوسياسي وتزايد لزوجة التضخم، عادةً ما يؤدي ذلك إلى رفع تقلبات الأصول الملاذية مثل الذهب والنفط الخام؛ بينما يؤدي استمرار قوة الدولار والسندات ذات العائد المرتفع إلى كبح توسيع السيولة في الأصول ذات المخاطر عالميًا.
أما بالنسبة لسوق العملات المشفرة، فإن بقاء تكاليف التمويل الكلي مرتفعة يعني أن السيولة الإضافية في السوق من خارج المنظومة ما زالت تميل إلى الحذر؛ وقد تظل $BTC والعديد من العملات البديلة الرئيسية خلال الأجل القصير في حالة شد وجذب بين المزاج الكلي والسرديات الأصلية. قد يحفّز تصاعد النزاع الجيوسياسي بعض الطلب على الملاذات في فترات محددة، لكن الحقيقة الموضوعية بأن ظروف ارتفاع الفائدة تسبب تشددًا إجماليًا في السيولة لا يمكن تجاهلها، ولا يزال مسار الأسعار يحتاج إلى مراقبة متعددة الزوايا. 🤔
#ECB #Geopolitics #GlobalMacro
41
·
--
مصرف رويال بنك كندا (RBC) — كبير الاقتصاديين Francis Donald — قدّم مؤخرًا أحدث توقعاته بشأن مسار السياسة النقدية المقبل لبنك كندا. وتوقّعت الجهة أن البنك المركزي الكندي قد يواصل رفع الفائدة أربع مرات العام المقبل، رغم استمرار حالة عدم اليقين في التجارة بين كندا والولايات المتحدة، ما سيرفع سعر الفائدة القياسي في النهاية إلى 3.25%. وقد أثار هذا التوقع نقاشًا واسعًا في الأسواق الكلية حول ما إذا كانت دورة رفع الفائدة في الاقتصادات المتقدمة قد تعود إلى الواجهة.
وتستحق هذه التوقعات الاهتمام لأن معظم البنوك المركزية الرئيسية عالميًا تكون حاليًا في دورات خفض الفائدة، بينما قدّم RBC توجيهًا استشرافيًا أكثر ميلاً إلى التشدد. ويشير التقرير إلى أنه رغم أن نمو إجمالي الناتج المحلي في كندا خلال العامين الحالي والقادم قد يكون أقل من 2%، إلا أن الأداء الاقتصادي للفرد يتحسن بالفعل بسبب تباطؤ نمو السكان. كما أن استمرار زخم المقاطعات الغربية الغنية بالموارد، إضافة إلى الضغوط التضخمية الناتجة عن ارتفاع أسعار الطاقة، يوفر أساسًا واقعيًا لتشديد السياسة النقدية، بل ولا يستبعد احتمال تقديم أول زيادة في الفائدة إلى نهاية 2026.
وبالنسبة للأسواق المالية التقليدية، ففي حال ظهرت تباينات داخل الاقتصادات المتقدمة في مسارات السياسة النقدية، فقد تواجه التدفقات الرأسمالية العالمية وأسواق الصرف إعادة تسعير. وقد يتلقى الدولار الكندي دعمًا من توقعات الفائدة، بينما قد يؤدي ارتفاع عوائد السندات إلى رفع تكاليف الاقتراض الإجمالية، ما قد يضيف متغيرات جديدة إلى سيولة تدفقات رأس المال في منطقة أمريكا الشمالية.
أما في سوق العملات الرقمية، فيركّز المستثمرون حاليًا في الغالب على توقعات سيولة الاحتياطي الفيدرالي. ومع ذلك، إذا تحوّلت البنوك المركزية الرئيسية في الخارج مبكرًا إلى رفع الفائدة للتعامل مع تضخم الطاقة، فقد يبطؤ إيقاع التيسير العالمي للسيولة، ما قد يجعل الأصول عالية المخاطر تحافظ على حالة من التذبذب في ظل لعبة توقعات السيولة. وخطوة تالية، لا يزال يتعين على السوق متابعة البيانات الاقتصادية الفعلية وأداء التضخم عن كثب. $BTC
#BankOfCanada #InterestRates #GlobalMacro
2
·
--
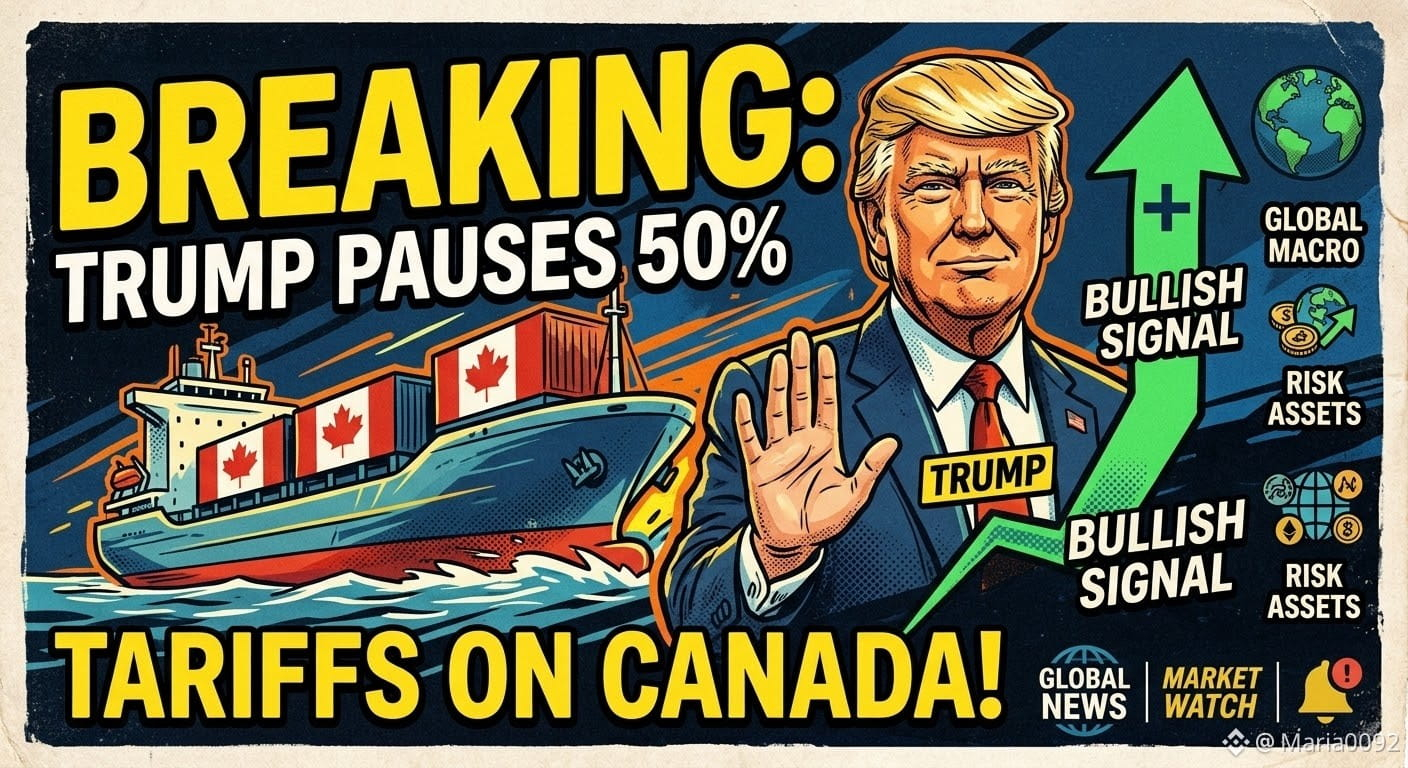
🌍 عاجل: ترامب يوقف 50% من الرسوم الجمركية على كندا! 🇺🇸
🇨🇦قبل ساعات فقط من الموعد النهائي، قامت إدارة ترامب بـإيقاف الرسوم الجمركية المخططة بنسبة 50% على السلع الكندية.
لماذا هذا مهم: تؤدي الحروب التجارية إلى خلق الخوف وعدم اليقين في الأسواق العالمية، وغالبًا ما تسحب أصولًا محفوفة بالمخاطر مثل العملات المشفرة إلى الأسفل.
تعتبر هذه الخطوة المفاجئة في اللحظة الأخيرة إشارة صعودية للاستقرار العالمي، وقد تهدّئ المخاوف من نشوب صراع اقتصادي أعمق كان يمكن أن يؤثر سلبًا على سيولة السوق.
💡 نظرة السوق:
عندما يبرد التوتر الجيوسياسي، غالبًا ما تتنفس الأصول ذات المخاطر (مثل البيتكوين) الصعداء. توقّع ارتدادًا محتملًا على المدى القصير في الأسواق التقليدية قد يرتبط بالعملات المشفرة.
تابع مؤشر S&P 500 المفتوح—إذا كان باللون الأخضر، فمن المرجح أن تسير العملات المشفرة معه.
هل تعتقد أن هذه الأخبار ستدفع السوق إلى الصعود؟👇
👇 تابع للحصول على تحديثات الأسواق العالمية!
#economy #TrumpTarrif #BTC #GlobalMacro #UAESaysItDetectedTwoIranianBallisticMissiles
1
45
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#BinancePick
2.6M مشاهدات
142,481 يقومون بالنقاش
2
#EarningsSeason
5M مشاهدات
24,468 يقومون بالنقاش
3
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
0 مشاهدات
0 يقومون بالنقاش
4
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
3,514 مشاهدات
150 يقومون بالنقاش
5
#StrategyMSTRSurpassesNasdaqInMarketCap
3,270 مشاهدات
120 يقومون بالنقاش
6
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
135 مشاهدات
14 يقومون بالنقاش
7
#ElectrumWalletBugLetRogueServersStealFunds
10,246 مشاهدات
260 يقومون بالنقاش
8
#ArgentineCourtDismissesLIBRACaseAgainstMilei
20,363 مشاهدات
335 يقومون بالنقاش
9
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
3,280 مشاهدات
48 يقومون بالنقاش
10
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
1,749 مشاهدات
41 يقومون بالنقاش