
#cryptoreg
cryptoreg
19,208 مشاهدات
15 يقومون بالنقاش
رائج
جديد

·
--
صاعد
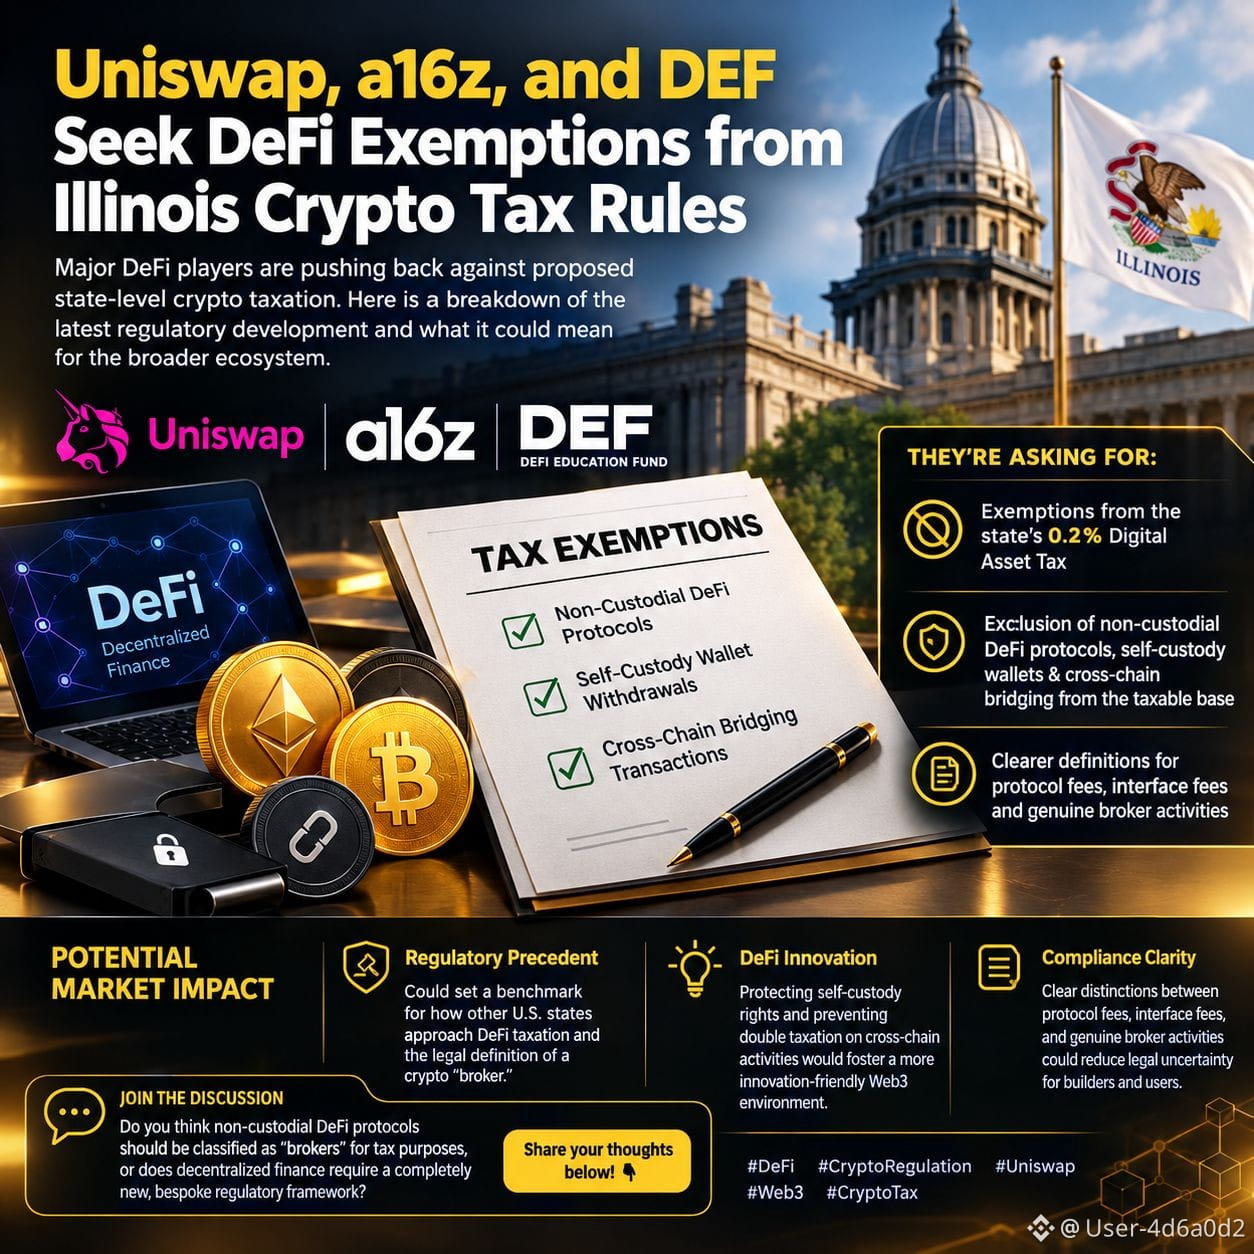
#uniswapa16zseekdefiexemptionfromillinoiscryptotax يونيسواب وa16z وصندوق تعليم التمويل اللامركزي (DEF) يطالبون باستثناءات للتمويل اللامركزي من قواعد ضرائب العملات المشفرة في إلينوي
تتصدى جهات بارزة في مجال التمويل اللامركزي للضرائب المقترحة على العملات المشفرة على مستوى الولايات. إليكم عرضًا لأحدث التطورات التنظيمية وما قد تعنيه للمنظومة الأوسع.
📰 أبرز الأخبار
• قدّمت يونيسواب لابز، وشركة رأس المال الاستثماري a16z، وصندوق تعليم التمويل اللامركزي (DEF) معًا تعليقات رسمية إلى إدارة الإيرادات في إلينوي [[1]].
• يطالبون باستثناءات محددة من ضريبة الأصول الرقمية المقترحة في الولاية، والبالغة 0.2% على معاملات العملات المشفرة [[2]].
• يطلب الائتلاف استثناء بروتوكولات التمويل اللامركزي غير الحاضنة، وعمليات السحب من المحافظ ذات الحفظ الذاتي، ومعاملات الربط بين السلاسل من الوعاء الضريبي [[13]].
• تتمثل حجتهم الأساسية في أن معاملة البرمجيات اللامركزية غير الحاضنة كـ«وسيط» تقليدي تفرض أعباء امتثال غير واقعية على أنظمة لا تتحكم في أصول المستخدمين ولا تمتلك بيانات العملاء التقليدية [[1]].
📊 التأثير في السوق
• سابقة تنظيمية: قد تضع نتيجة هذا الحوار معيارًا مهمًا لكيفية تعامل الولايات الأمريكية الأخرى مع فرض الضرائب على التمويل اللامركزي والتعريف القانوني لـ«وسيط» العملات المشفرة.
• الابتكار في التمويل اللامركزي: من شأن حماية حقوق الحفظ الذاتي ومنع الازدواج الضريبي على الأنشطة العابرة للسلاسل أن يسهما في تهيئة بيئة أكثر استدامة وتشجيعًا للابتكار من أجل تطوير Web3.
• وضوح الامتثال: من شأن وضع فواصل واضحة بين رسوم البروتوكول ورسوم الواجهة وأنشطة الوساطة الفعلية أن يقلل بدرجة كبيرة من الغموض القانوني لمطوري البلوك تشين ومستخدميها على حد سواء.
هل تعتقدون أنه ينبغي تصنيف بروتوكولات التمويل اللامركزي غير الحاضنة على أنها «وسطاء» لأغراض ضريبية، أم أن التمويل اللامركزي يتطلب إطارًا تنظيميًا جديدًا ومصممًا خصيصًا له؟ شاركونا آراءكم أدناه! 👇
#DeFi #CryptoReg التنظيم #Uniswap #Web3 #CryptoTax
$SOPH $BEAMX $SOXSB
{spot}(SOXSBUSDT)
{future}(BEAMXUSDT)
{future}(SOPHUSDT)
#uniswapa16zseekdefiexemptionfromillinoiscryptotax يونيسواب وa16z وصندوق تعليم التمويل اللامركزي (DEF) يطالبون باستثناءات للتمويل اللامركزي من قواعد ضرائب العملات المشفرة في إلينوي
تتصدى جهات بارزة في مجال التمويل اللامركزي للضرائب المقترحة على العملات المشفرة على مستوى الولايات. إليكم عرضًا لأحدث التطورات التنظيمية وما قد تعنيه للمنظومة الأوسع.
📰 أبرز الأخبار
• قدّمت يونيسواب لابز، وشركة رأس المال الاستثماري a16z، وصندوق تعليم التمويل اللامركزي (DEF) معًا تعليقات رسمية إلى إدارة الإيرادات في إلينوي [[1]].
• يطالبون باستثناءات محددة من ضريبة الأصول الرقمية المقترحة في الولاية، والبالغة 0.2% على معاملات العملات المشفرة [[2]].
• يطلب الائتلاف استثناء بروتوكولات التمويل اللامركزي غير الحاضنة، وعمليات السحب من المحافظ ذات الحفظ الذاتي، ومعاملات الربط بين السلاسل من الوعاء الضريبي [[13]].
• تتمثل حجتهم الأساسية في أن معاملة البرمجيات اللامركزية غير الحاضنة كـ«وسيط» تقليدي تفرض أعباء امتثال غير واقعية على أنظمة لا تتحكم في أصول المستخدمين ولا تمتلك بيانات العملاء التقليدية [[1]].
📊 التأثير في السوق
• سابقة تنظيمية: قد تضع نتيجة هذا الحوار معيارًا مهمًا لكيفية تعامل الولايات الأمريكية الأخرى مع فرض الضرائب على التمويل اللامركزي والتعريف القانوني لـ«وسيط» العملات المشفرة.
• الابتكار في التمويل اللامركزي: من شأن حماية حقوق الحفظ الذاتي ومنع الازدواج الضريبي على الأنشطة العابرة للسلاسل أن يسهما في تهيئة بيئة أكثر استدامة وتشجيعًا للابتكار من أجل تطوير Web3.
• وضوح الامتثال: من شأن وضع فواصل واضحة بين رسوم البروتوكول ورسوم الواجهة وأنشطة الوساطة الفعلية أن يقلل بدرجة كبيرة من الغموض القانوني لمطوري البلوك تشين ومستخدميها على حد سواء.
هل تعتقدون أنه ينبغي تصنيف بروتوكولات التمويل اللامركزي غير الحاضنة على أنها «وسطاء» لأغراض ضريبية، أم أن التمويل اللامركزي يتطلب إطارًا تنظيميًا جديدًا ومصممًا خصيصًا له؟ شاركونا آراءكم أدناه! 👇
#DeFi #CryptoReg التنظيم #Uniswap #Web3 #CryptoTax
$SOPH $BEAMX $SOXSB
تتصدى جهات بارزة في مجال التمويل اللامركزي للضرائب المقترحة على العملات المشفرة على مستوى الولايات. إليكم عرضًا لأحدث التطورات التنظيمية وما قد تعنيه للمنظومة الأوسع.
📰 أبرز الأخبار
• قدّمت يونيسواب لابز، وشركة رأس المال الاستثماري a16z، وصندوق تعليم التمويل اللامركزي (DEF) معًا تعليقات رسمية إلى إدارة الإيرادات في إلينوي [[1]].
• يطالبون باستثناءات محددة من ضريبة الأصول الرقمية المقترحة في الولاية، والبالغة 0.2% على معاملات العملات المشفرة [[2]].
• يطلب الائتلاف استثناء بروتوكولات التمويل اللامركزي غير الحاضنة، وعمليات السحب من المحافظ ذات الحفظ الذاتي، ومعاملات الربط بين السلاسل من الوعاء الضريبي [[13]].
• تتمثل حجتهم الأساسية في أن معاملة البرمجيات اللامركزية غير الحاضنة كـ«وسيط» تقليدي تفرض أعباء امتثال غير واقعية على أنظمة لا تتحكم في أصول المستخدمين ولا تمتلك بيانات العملاء التقليدية [[1]].
📊 التأثير في السوق
• سابقة تنظيمية: قد تضع نتيجة هذا الحوار معيارًا مهمًا لكيفية تعامل الولايات الأمريكية الأخرى مع فرض الضرائب على التمويل اللامركزي والتعريف القانوني لـ«وسيط» العملات المشفرة.
• الابتكار في التمويل اللامركزي: من شأن حماية حقوق الحفظ الذاتي ومنع الازدواج الضريبي على الأنشطة العابرة للسلاسل أن يسهما في تهيئة بيئة أكثر استدامة وتشجيعًا للابتكار من أجل تطوير Web3.
• وضوح الامتثال: من شأن وضع فواصل واضحة بين رسوم البروتوكول ورسوم الواجهة وأنشطة الوساطة الفعلية أن يقلل بدرجة كبيرة من الغموض القانوني لمطوري البلوك تشين ومستخدميها على حد سواء.
هل تعتقدون أنه ينبغي تصنيف بروتوكولات التمويل اللامركزي غير الحاضنة على أنها «وسطاء» لأغراض ضريبية، أم أن التمويل اللامركزي يتطلب إطارًا تنظيميًا جديدًا ومصممًا خصيصًا له؟ شاركونا آراءكم أدناه! 👇
#DeFi #CryptoReg التنظيم #Uniswap #Web3 #CryptoTax
$SOPH $BEAMX $SOXSB
1
399
·
--
مقالة
تعثّر “أكبر دفعة” للعملات المشفرة: قانون الوضوح يفشل في تصويت مجلس الشيوخيا أهل الخير، بينما كان بقية العالم منشغلًا بمشاهدة المسلسل “The Last Dance” بنهم، أسقط مجلس الشيوخ قانون الوضوح مثل ميم سيّئ—لم يرده أحد. فشل التصويت الإجرائي الذي كان يمكن أن يضع العملات المشفرة أخيرًا على مسار قانوني واضح، تاركًا الصناعة تشعر وكأنها تلقت “ليس اليوم” من الجهات التنظيمية.
الحِراك الأبرز
كان من المفترض أن يكون قانون الوضوح هو الكأس المقدّسة لتنظيم العملات المشفرة، بوعده بإطار واحد واضح للأصول الرقمية. وفشله يعني عدم وجود وضع قانوني محدد للرموز، ما يترك المشاريع في حالة دائمة من “الانتظار والترقّب”. يمكن أن تؤدي هذه الانتكاسة إلى تأخير كل شيء بدءًا من بروتوكولات التمويل اللامركزي (DeFi) وحتى أسواق تداول الرموز غير القابلة للاستبدال (NFT)، لتبقي القطاع عالقًا في منطقة تنظيمية رمادية مكلفة أصلًا للتنقل داخلها. #CryptoReg #DeFi #التنظيم
تعثّر “أكبر دفعة” للعملات المشفرة: قانون الوضوح يفشل في تصويت مجلس الشيوخ
يا أهل الخير، بينما كان بقية العالم منشغلًا بمشاهدة المسلسل “The Last Dance” بنهم، أسقط مجلس الشيوخ قانون الوضوح مثل ميم سيّئ—لم يرده أحد. فشل التصويت الإجرائي الذي كان يمكن أن يضع العملات المشفرة أخيرًا على مسار قانوني واضح، تاركًا الصناعة تشعر وكأنها تلقت “ليس اليوم” من الجهات التنظيمية.
الحِراك الأبرز
كان من المفترض أن يكون قانون الوضوح هو الكأس المقدّسة لتنظيم العملات المشفرة، بوعده بإطار واحد واضح للأصول الرقمية. وفشله يعني عدم وجود وضع قانوني محدد للرموز، ما يترك المشاريع في حالة دائمة من “الانتظار والترقّب”. يمكن أن تؤدي هذه الانتكاسة إلى تأخير كل شيء بدءًا من بروتوكولات التمويل اللامركزي (DeFi) وحتى أسواق تداول الرموز غير القابلة للاستبدال (NFT)، لتبقي القطاع عالقًا في منطقة تنظيمية رمادية مكلفة أصلًا للتنقل داخلها. #CryptoReg #DeFi #التنظيم
الحِراك الأبرز
كان من المفترض أن يكون قانون الوضوح هو الكأس المقدّسة لتنظيم العملات المشفرة، بوعده بإطار واحد واضح للأصول الرقمية. وفشله يعني عدم وجود وضع قانوني محدد للرموز، ما يترك المشاريع في حالة دائمة من “الانتظار والترقّب”. يمكن أن تؤدي هذه الانتكاسة إلى تأخير كل شيء بدءًا من بروتوكولات التمويل اللامركزي (DeFi) وحتى أسواق تداول الرموز غير القابلة للاستبدال (NFT)، لتبقي القطاع عالقًا في منطقة تنظيمية رمادية مكلفة أصلًا للتنقل داخلها. #CryptoReg #DeFi #التنظيم
85
·
--
يتعرض المشهد التنظيمي في الولايات المتحدة لانتكاسة جديدة. فقد انخفضت احتمالات التوقعات في أسواق المال لموافقة قانون CLARITY Act في مجلس الشيوخ إلى ما دون 20%، مُبتعدًا عن عتبة الـ 60 صوتًا اللازمة، وذلك في ظل غياب ائتلاف ثنائي الحزب متين.
لماذا يهم: تُعد هذه الإطار التنظيمي حاسمًا لتحديد هيكل السوق للأصول الرقمية. إن تعثره المطوّل يطيل حالة عدم اليقين القانوني المؤسسي.
ما الذي ينبغي مراقبته: جلسة التصويت في مجلس الشيوخ، ورد فعل أبرز الأصول في ضوء هذا التأخير التنظيمي. 📊🏛️
#CryptoReg #Bitcoin #Altcoins #BinanceSquare
يتعرض المشهد التنظيمي في الولايات المتحدة لانتكاسة جديدة. فقد انخفضت احتمالات التوقعات في أسواق المال لموافقة قانون CLARITY Act في مجلس الشيوخ إلى ما دون 20%، مُبتعدًا عن عتبة الـ 60 صوتًا اللازمة، وذلك في ظل غياب ائتلاف ثنائي الحزب متين.
لماذا يهم: تُعد هذه الإطار التنظيمي حاسمًا لتحديد هيكل السوق للأصول الرقمية. إن تعثره المطوّل يطيل حالة عدم اليقين القانوني المؤسسي.
ما الذي ينبغي مراقبته: جلسة التصويت في مجلس الشيوخ، ورد فعل أبرز الأصول في ضوء هذا التأخير التنظيمي. 📊🏛️
#CryptoReg #Bitcoin #Altcoins #BinanceSquare
لماذا يهم: تُعد هذه الإطار التنظيمي حاسمًا لتحديد هيكل السوق للأصول الرقمية. إن تعثره المطوّل يطيل حالة عدم اليقين القانوني المؤسسي.
ما الذي ينبغي مراقبته: جلسة التصويت في مجلس الشيوخ، ورد فعل أبرز الأصول في ضوء هذا التأخير التنظيمي. 📊🏛️
#CryptoReg #Bitcoin #Altcoins #BinanceSquare
1
73
·
--
مقالة
تتسابق الجهات التنظيمية لاستبدال قانون Clarity—هل ستصمد القواعد الجديدة؟يركز معظم المتداولين على تقلبات الأسعار، لكن الإشارة الحقيقية تكمن في سرعة قيام الجهات التنظيمية الأمريكية باستبدال قانون Clarity. خلال الـ48 ساعة الماضية، أصدرت هيئة الأوراق المالية والبورصات (SEC) واللجنة المعنية بعقود السلع الآجلة (CFTC) ووزارة الخزانة جميعها مسودات إرشادات تُفلت فعليًا من نية مشروع القانون الأصلي الرامية إلى ترسيخ العملات المشفرة ضمن إطار تنظيمي واحد. المقترحات الجديدة مجزأة: تدفع هيئة الأوراق المالية والبورصات قاعدة «سلامة أسواق الأصول المشفرة»، وتقوم CFTC بصياغة إطار «الإشراف على المشتقات السلعية»، بينما تقترح وزارة الخزانة توجيه «الامتثال الضريبي للأصول الرقمية». #CryptoReg #USRegulation #MarketIntegrity
تتسابق الجهات التنظيمية لاستبدال قانون Clarity—هل ستصمد القواعد الجديدة؟
يركز معظم المتداولين على تقلبات الأسعار، لكن الإشارة الحقيقية تكمن في سرعة قيام الجهات التنظيمية الأمريكية باستبدال قانون Clarity. خلال الـ48 ساعة الماضية، أصدرت هيئة الأوراق المالية والبورصات (SEC) واللجنة المعنية بعقود السلع الآجلة (CFTC) ووزارة الخزانة جميعها مسودات إرشادات تُفلت فعليًا من نية مشروع القانون الأصلي الرامية إلى ترسيخ العملات المشفرة ضمن إطار تنظيمي واحد. المقترحات الجديدة مجزأة: تدفع هيئة الأوراق المالية والبورصات قاعدة «سلامة أسواق الأصول المشفرة»، وتقوم CFTC بصياغة إطار «الإشراف على المشتقات السلعية»، بينما تقترح وزارة الخزانة توجيه «الامتثال الضريبي للأصول الرقمية». #CryptoReg #USRegulation #MarketIntegrity
50
·
--
🚀 BNB ترتفع إلى $670.98 هذا الصباح (+5.3% خلال 24 ساعة) بينما BTC يثبت حول $73,504 (-0.25%). هذه الحركة الصعودية على BNB تحدث في سياق إيجابي: الولايات المتحدة قدمت قانون PARITY، وهو قانون يهدف إلى تحديث الضرائب على الأصول الرقمية وتعزيز حماية المستثمرين. التنظيم يتقدم، والسوق يتفاعل. #BNB #CryptoReg
🚀 BNB ترتفع إلى $670.98 هذا الصباح (+5.3% خلال 24 ساعة) بينما BTC يثبت حول $73,504 (-0.25%). هذه الحركة الصعودية على BNB تحدث في سياق إيجابي: الولايات المتحدة قدمت قانون PARITY، وهو قانون يهدف إلى تحديث الضرائب على الأصول الرقمية وتعزيز حماية المستثمرين. التنظيم يتقدم، والسوق يتفاعل. #BNB #CryptoReg
1
100

·
--
صاعد
#cftcorderskalshitohonormichigantrades
أوامر CFTC تُلزم كالشي بالوفاء بصفقات ميشيغان – انتصار كبير لأسواق التنبؤ!
تحديث تنظيمي مهم – قامت لجنة تداول السلع الآجلة (CFTC) للتو بأمر كالشي باحترام تلك الصفقات في ميشيغان. هذه إشارة قوية للعدالة في منصات التنبؤ ويمكن أن تعزز الثقة عبر مجالات المراهنة اللامركزية والأسواق المرتبطة بالعملات المشفرة.
وضوح القواعد في كثير من الأحيان يعني شك أقل ومساحة أكبر للنمو على المدى الطويل!
إذا كنت من محبي تداول الأحداث أو متابعة هذه التطورات، اضغط لايك، وعلّق برأيك أدناه – هل هذا يصب لصالح القطاع أم ما زال هناك المزيد؟ لنتحدث!
ثق بي في هذه المكالمات في وقتها التي تبقيك متقدمًا. تابع للمزيد من الفرص (alpha)، ابقَ معنا، ولننمِّ هذه الجماعة بقوة. انضم إلى Binance Square لمحادثات حصرية، ومكاسب مشتركة، وبناء فريق متابعيّنا!
من يرى الجانب الإيجابي؟ اكتب 🔥 في الأسفل! 💎🙌 #CFTC #Kalshi #PredictionMarkets #CryptoReg
#cftcorderskalshitohonormichigantrades
أوامر CFTC تُلزم كالشي بالوفاء بصفقات ميشيغان – انتصار كبير لأسواق التنبؤ!
تحديث تنظيمي مهم – قامت لجنة تداول السلع الآجلة (CFTC) للتو بأمر كالشي باحترام تلك الصفقات في ميشيغان. هذه إشارة قوية للعدالة في منصات التنبؤ ويمكن أن تعزز الثقة عبر مجالات المراهنة اللامركزية والأسواق المرتبطة بالعملات المشفرة.
وضوح القواعد في كثير من الأحيان يعني شك أقل ومساحة أكبر للنمو على المدى الطويل!
إذا كنت من محبي تداول الأحداث أو متابعة هذه التطورات، اضغط لايك، وعلّق برأيك أدناه – هل هذا يصب لصالح القطاع أم ما زال هناك المزيد؟ لنتحدث!
ثق بي في هذه المكالمات في وقتها التي تبقيك متقدمًا. تابع للمزيد من الفرص (alpha)، ابقَ معنا، ولننمِّ هذه الجماعة بقوة. انضم إلى Binance Square لمحادثات حصرية، ومكاسب مشتركة، وبناء فريق متابعيّنا!
من يرى الجانب الإيجابي؟ اكتب 🔥 في الأسفل! 💎🙌 #CFTC #Kalshi #PredictionMarkets #CryptoReg
أوامر CFTC تُلزم كالشي بالوفاء بصفقات ميشيغان – انتصار كبير لأسواق التنبؤ!
تحديث تنظيمي مهم – قامت لجنة تداول السلع الآجلة (CFTC) للتو بأمر كالشي باحترام تلك الصفقات في ميشيغان. هذه إشارة قوية للعدالة في منصات التنبؤ ويمكن أن تعزز الثقة عبر مجالات المراهنة اللامركزية والأسواق المرتبطة بالعملات المشفرة.
وضوح القواعد في كثير من الأحيان يعني شك أقل ومساحة أكبر للنمو على المدى الطويل!
إذا كنت من محبي تداول الأحداث أو متابعة هذه التطورات، اضغط لايك، وعلّق برأيك أدناه – هل هذا يصب لصالح القطاع أم ما زال هناك المزيد؟ لنتحدث!
ثق بي في هذه المكالمات في وقتها التي تبقيك متقدمًا. تابع للمزيد من الفرص (alpha)، ابقَ معنا، ولننمِّ هذه الجماعة بقوة. انضم إلى Binance Square لمحادثات حصرية، ومكاسب مشتركة، وبناء فريق متابعيّنا!
من يرى الجانب الإيجابي؟ اكتب 🔥 في الأسفل! 💎🙌 #CFTC #Kalshi #PredictionMarkets #CryptoReg
1
131
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
1
#JobsReportRaisesHikeOdds
193,056 مشاهدات
1,602 يقومون بالنقاش
2
#CPITestsDecemberRateOutlook
2,840 مشاهدات
70 يقومون بالنقاش
3
#BitcoinRebounds$75KAsChipsLead
17,855 مشاهدات
190 يقومون بالنقاش
4
#US Data Center Rules May Constrain AI Expansion
31,865 مشاهدات
140 يقومون بالنقاش
5
#WillAnthropicListOnTime
44,321 مشاهدات
598 يقومون بالنقاش
6
#WillUS-IranTensionsBoostSafe-HavenDemand?
321 مشاهدات
5 يقومون بالنقاش
7
#BitcoinETFsSee$412MNetOutflows
1,057 مشاهدات
35 يقومون بالنقاش
8
#HKSFCPlansToRestrictCryptoAndExchangeTerms
6,418 مشاهدات
148 يقومون بالنقاش
9
#FinCENAndFedWithdraw$250CryptoTransferProposal
5,776 مشاهدات
14 يقومون بالنقاش
10
#TradFiForBeginners
30,642 مشاهدات
496 يقومون بالنقاش