

MO_BSC
745 منشورات
MO_BSC
إبلاغ
حظر المُستخدم
content creator BUIDL binance FAM

Binance Square Angels
فتح تداول

حائز على BNB
مُتداول عرضي
3.6 سنوات
71 تتابع
1.8K+ المتابعون
2.3K+ إعجاب
1 الشارات
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
مقاطع فيديو
·
--
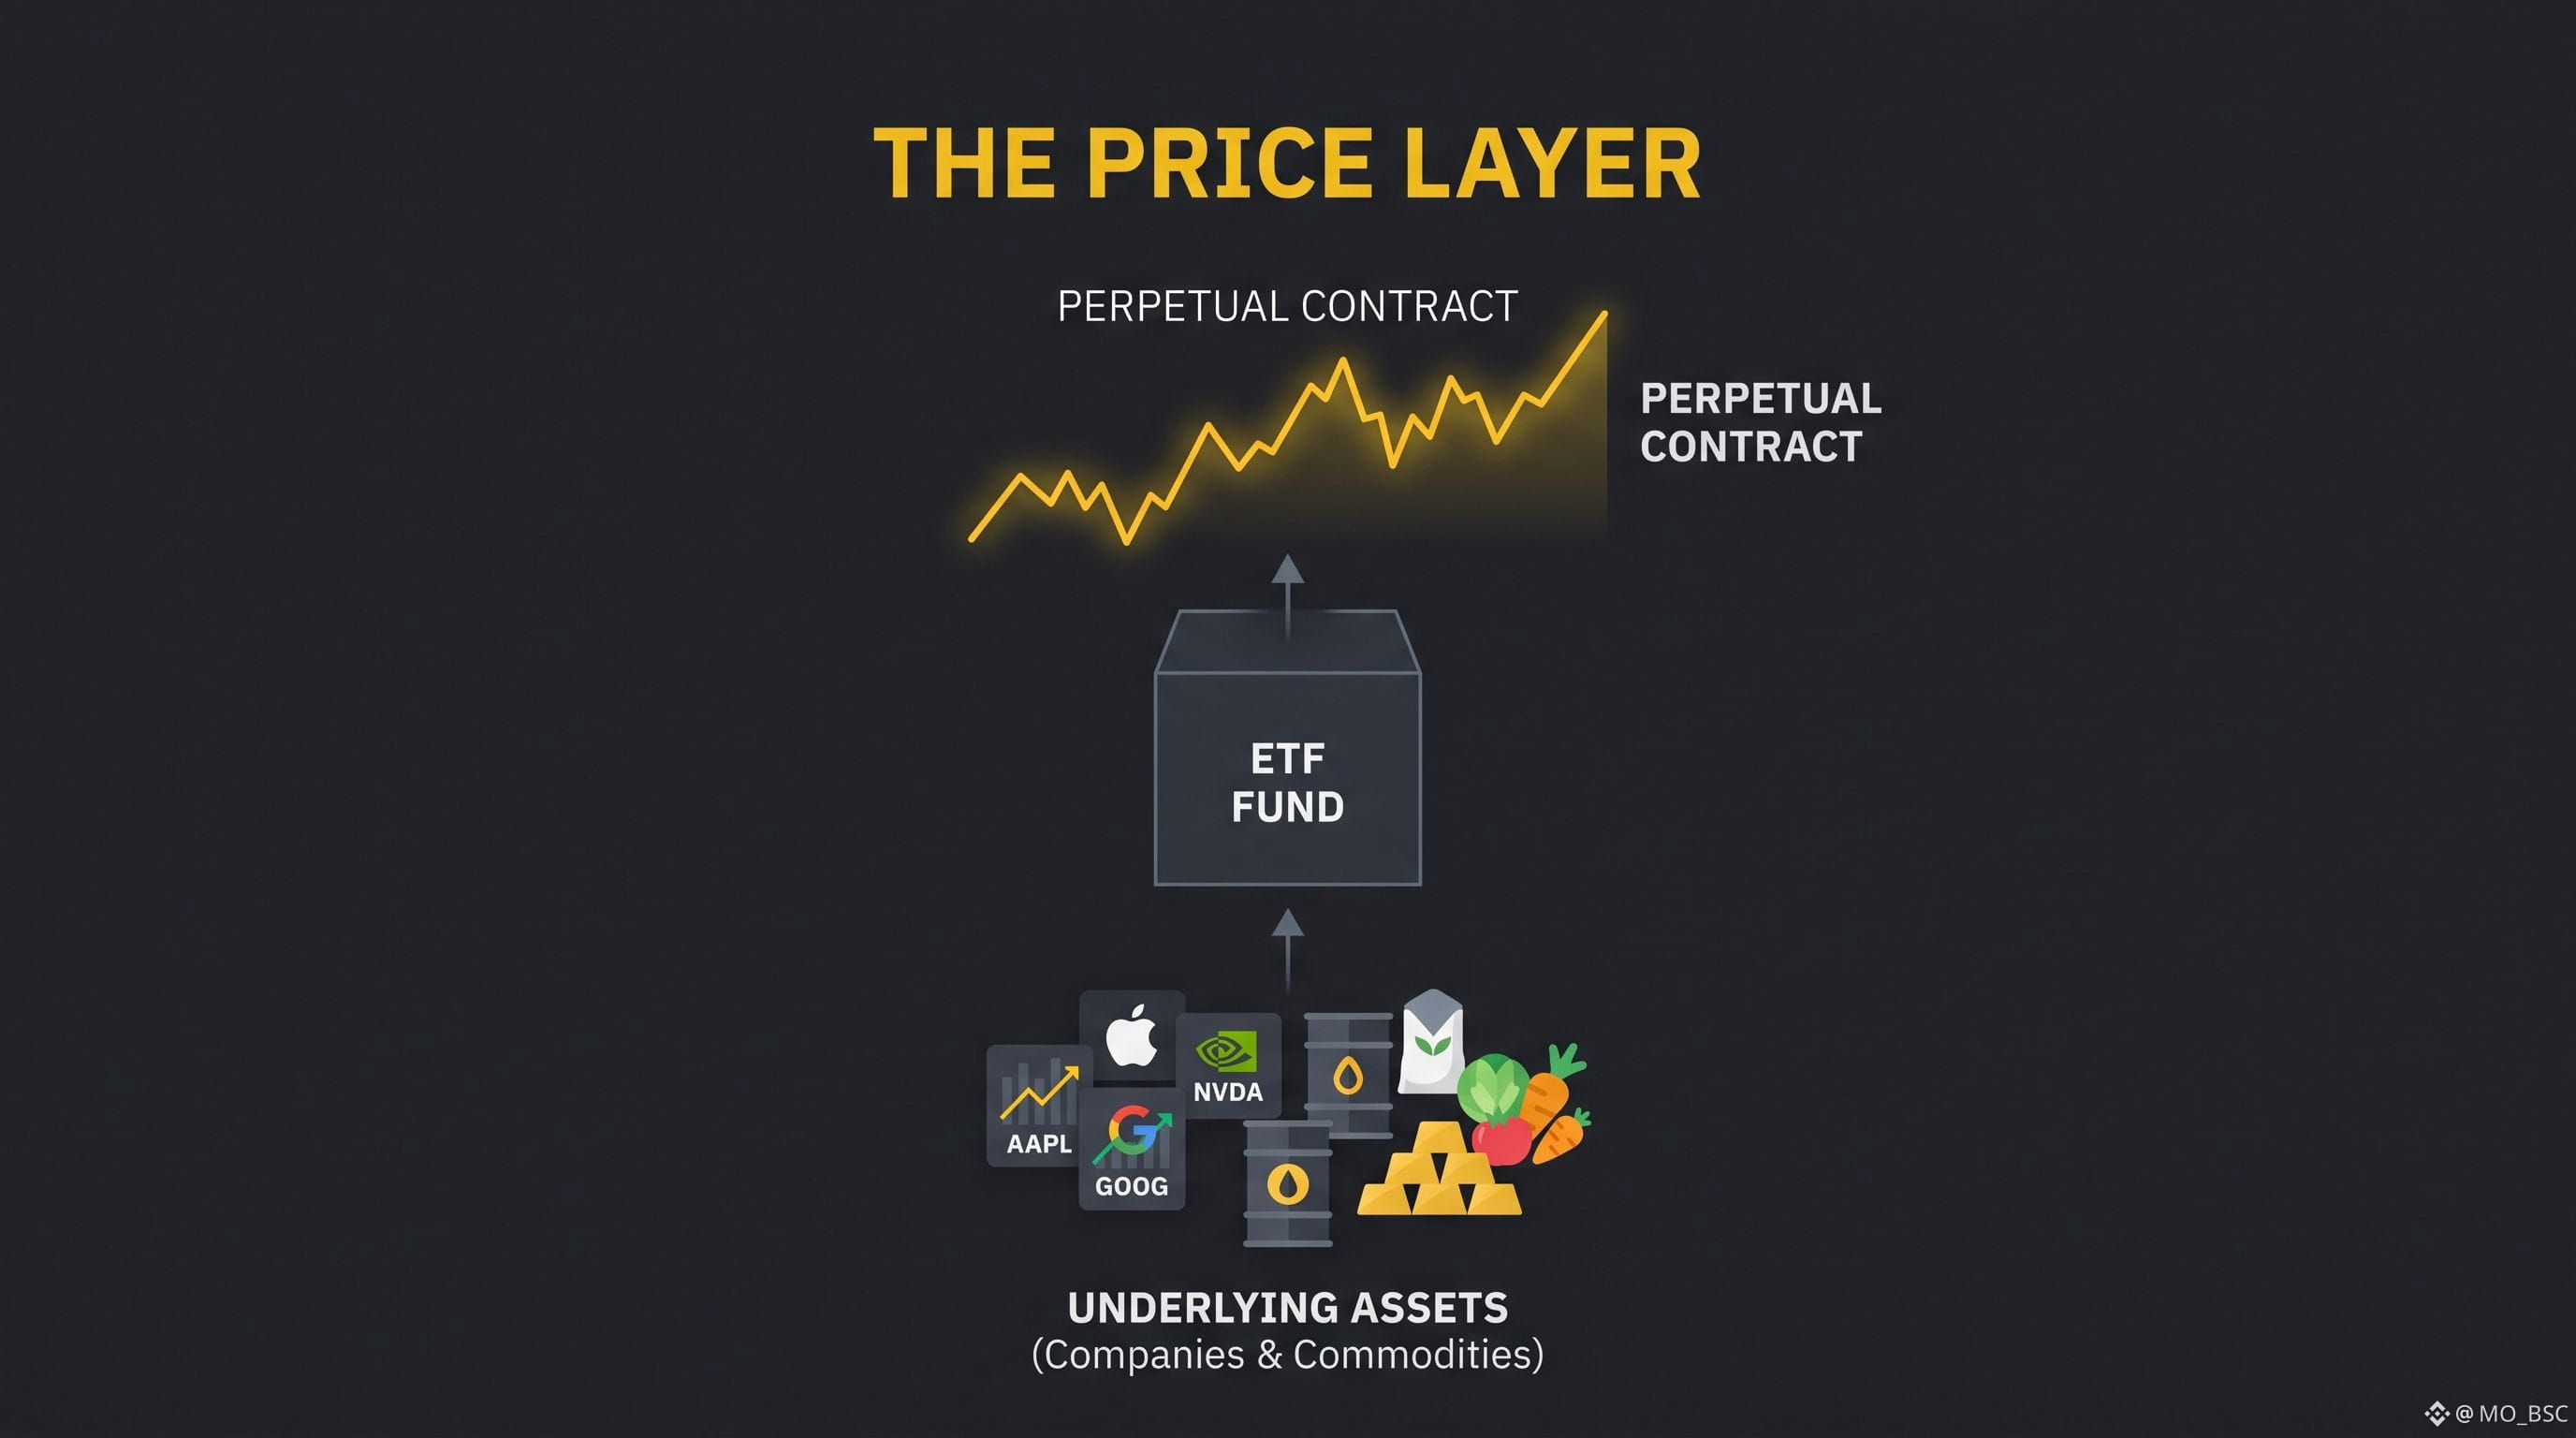
هنا يصبح مجال التمويل التقليدي (TradFi) مثيرًا للاهتمام.
يمكن لصندوق ETF بالفعل أن يحتوي على سلة من الأصول.
على سبيل المثال، يمكن لصندوق ETF المرتبط بمؤشر ما أن يمنحك تعرّضًا لعدة شركات من خلال صندوق واحد.
والآن أضف طبقة أخرى:
العقود الدائمة المرتبطة بصناديق ETF.
لم تعد تشتري صندوق ETF نفسه.
أنت تتداول عقدًا دائمًا مرتبطًا بسعر صندوق ETF.
لذلك تبدو البنية على النحو التالي:
شركات / أصول
↓
ETF
↓
عقد دائم مرتبط بـ ETF
↓
مركزك التداولي
وهذا يعني أن هناك أمرين يجب فهمهما:
1. ماذا يمثّل صندوق ETF.
2. ماذا يمثّل العقد الدائم.
يوفر العقد الدائم تعرّضًا لسعر صندوق ETF.
هذا لا يعني أنك تمتلك صندوق ETF مباشرة.
عقود Binance الدائمة المرتبطة بصناديق ETF مُسَوّاة بالدولار الأمريكي (USDT) ومتاحة على مدار الساعة طوال أيام الأسبوع، مع مراعاة توافر المنتج والقيود المعمول بها.
Binance Academy
سوق واحد أساسي.
طبقات متعددة.
فهم تلك الطبقات هو نوع من الثقافة المالية.
المصدر:
[Binance Academy](https://www.binance.com/en/academy/articles/etf-contracts-you-can-trade-on-binance-futures)
هنا يصبح مجال التمويل التقليدي (TradFi) مثيرًا للاهتمام.
يمكن لصندوق ETF بالفعل أن يحتوي على سلة من الأصول.
على سبيل المثال، يمكن لصندوق ETF المرتبط بمؤشر ما أن يمنحك تعرّضًا لعدة شركات من خلال صندوق واحد.
والآن أضف طبقة أخرى:
العقود الدائمة المرتبطة بصناديق ETF.
لم تعد تشتري صندوق ETF نفسه.
أنت تتداول عقدًا دائمًا مرتبطًا بسعر صندوق ETF.
لذلك تبدو البنية على النحو التالي:
شركات / أصول
↓
ETF
↓
عقد دائم مرتبط بـ ETF
↓
مركزك التداولي
وهذا يعني أن هناك أمرين يجب فهمهما:
1. ماذا يمثّل صندوق ETF.
2. ماذا يمثّل العقد الدائم.
يوفر العقد الدائم تعرّضًا لسعر صندوق ETF.
هذا لا يعني أنك تمتلك صندوق ETF مباشرة.
عقود Binance الدائمة المرتبطة بصناديق ETF مُسَوّاة بالدولار الأمريكي (USDT) ومتاحة على مدار الساعة طوال أيام الأسبوع، مع مراعاة توافر المنتج والقيود المعمول بها.
Binance Academy
سوق واحد أساسي.
طبقات متعددة.
فهم تلك الطبقات هو نوع من الثقافة المالية.
المصدر:
Binance Academy
1
181
·
--
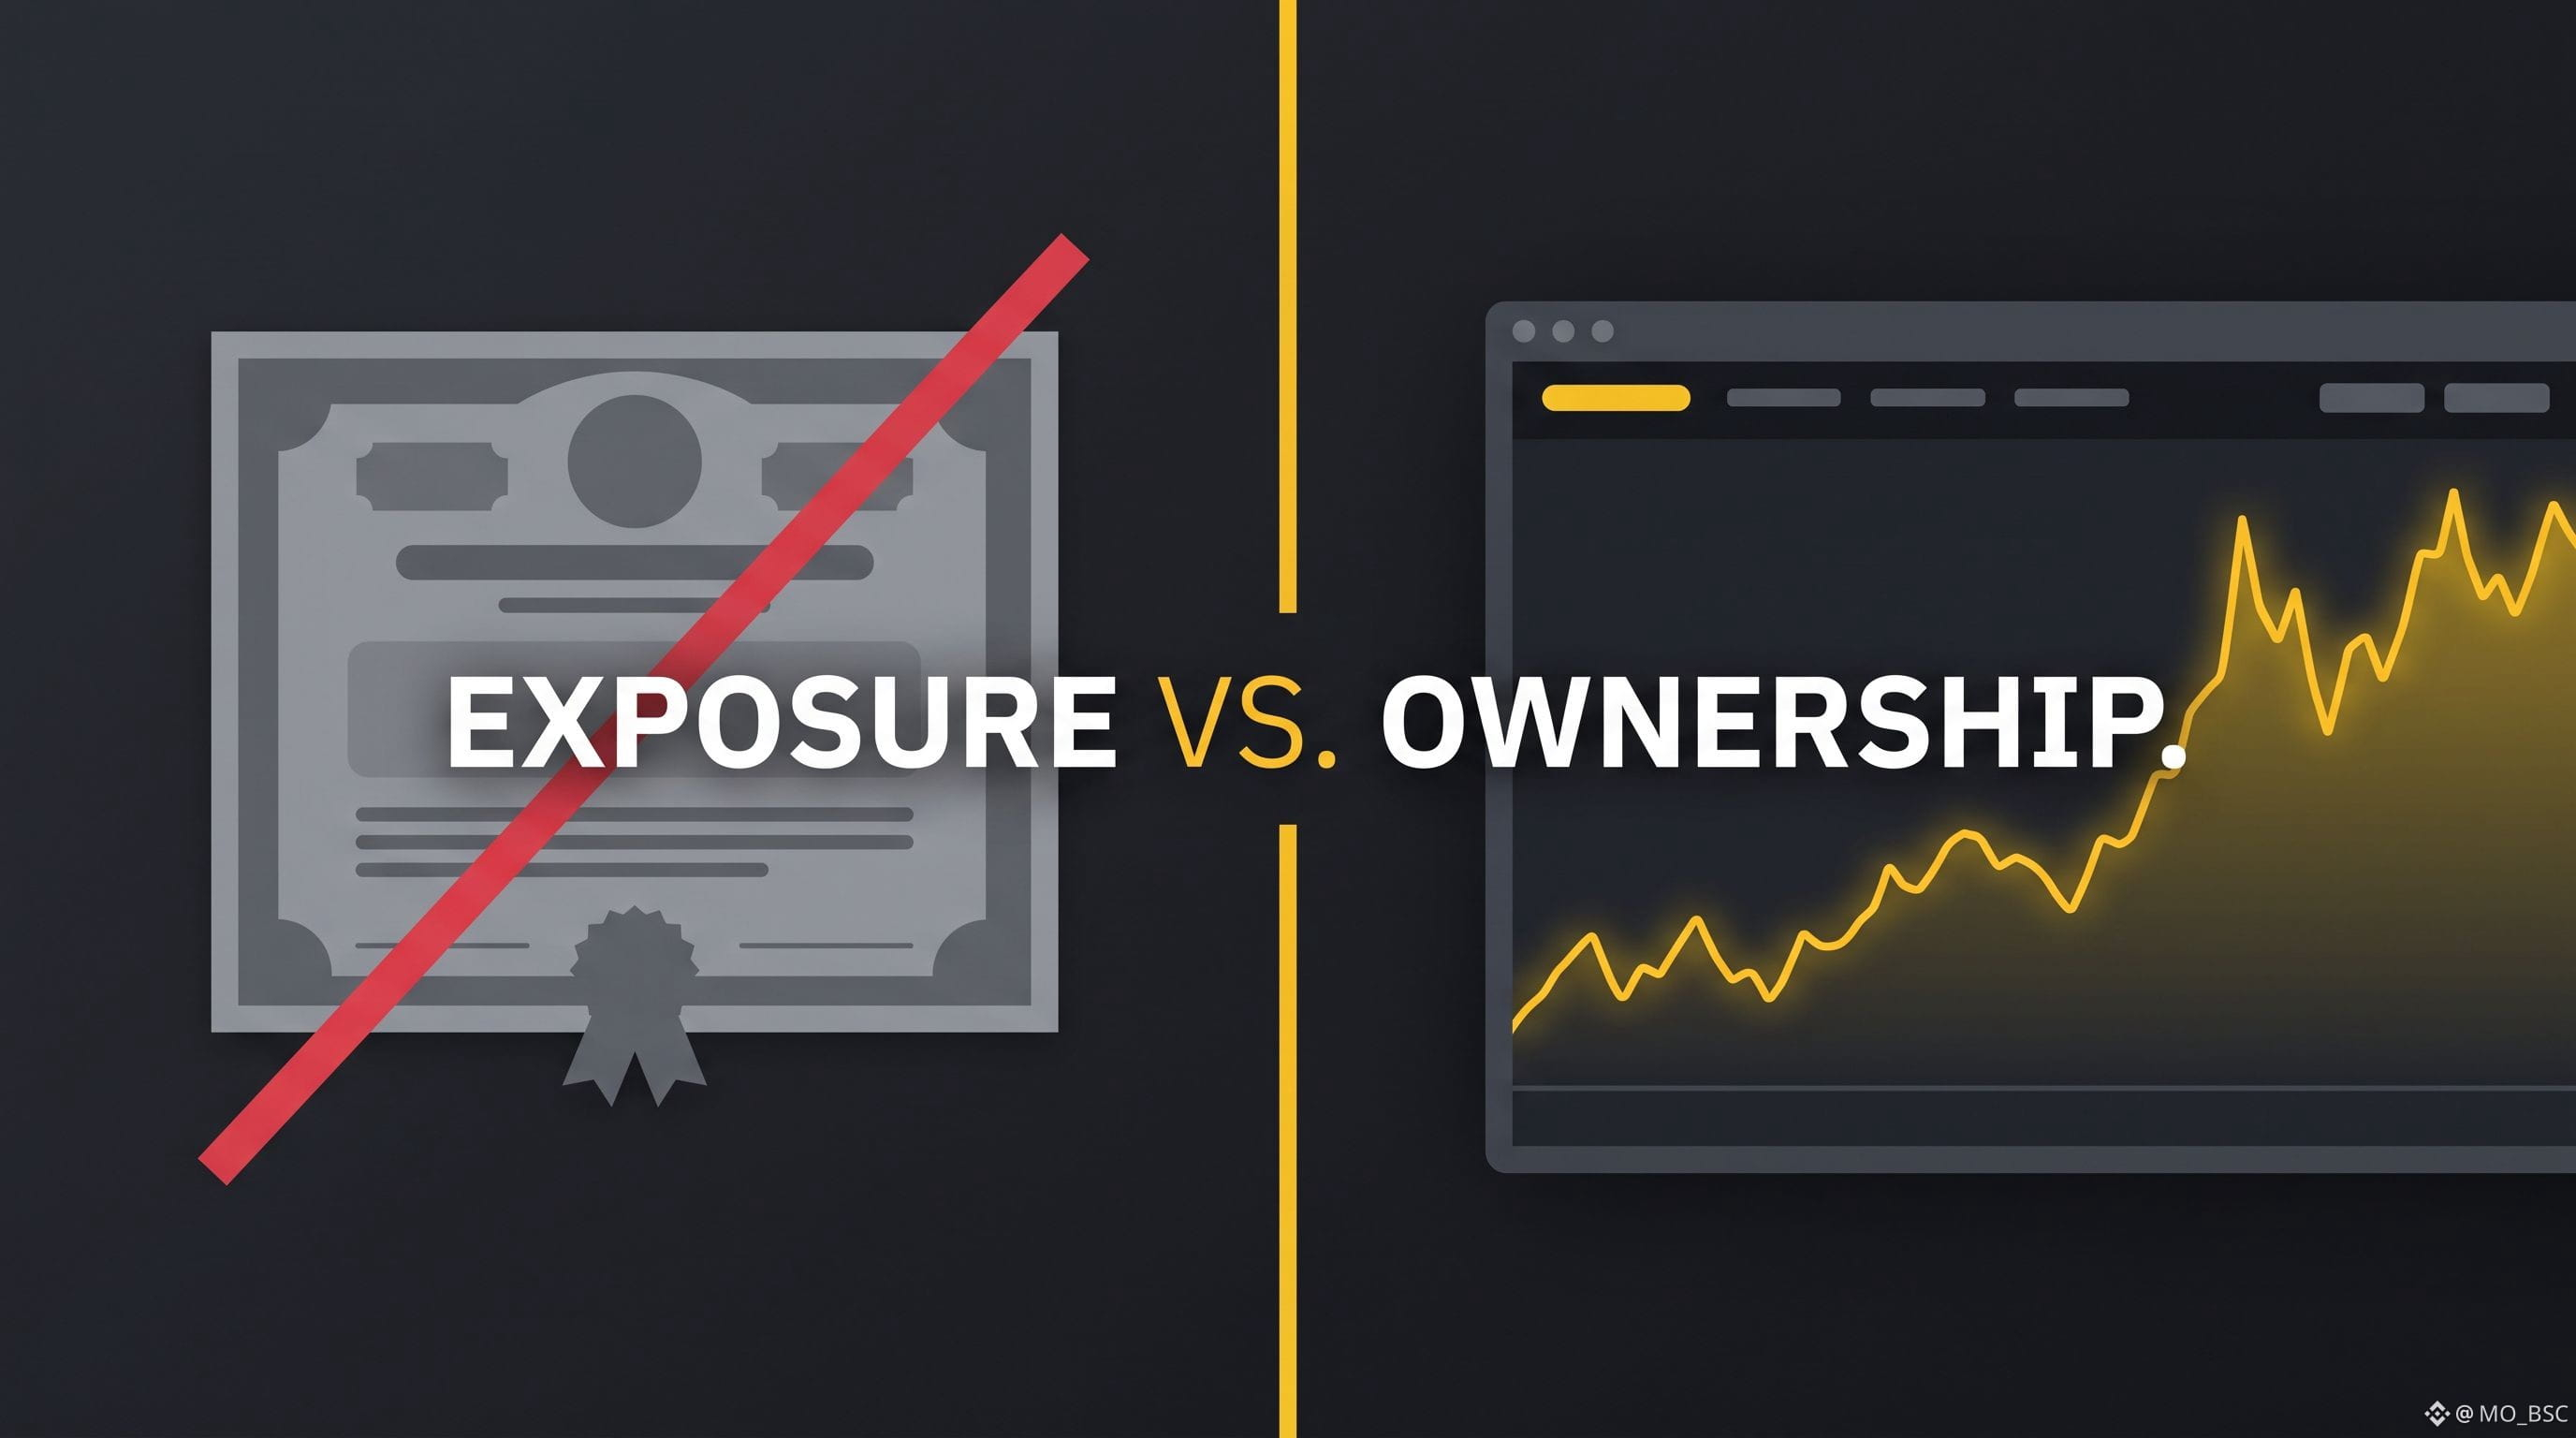
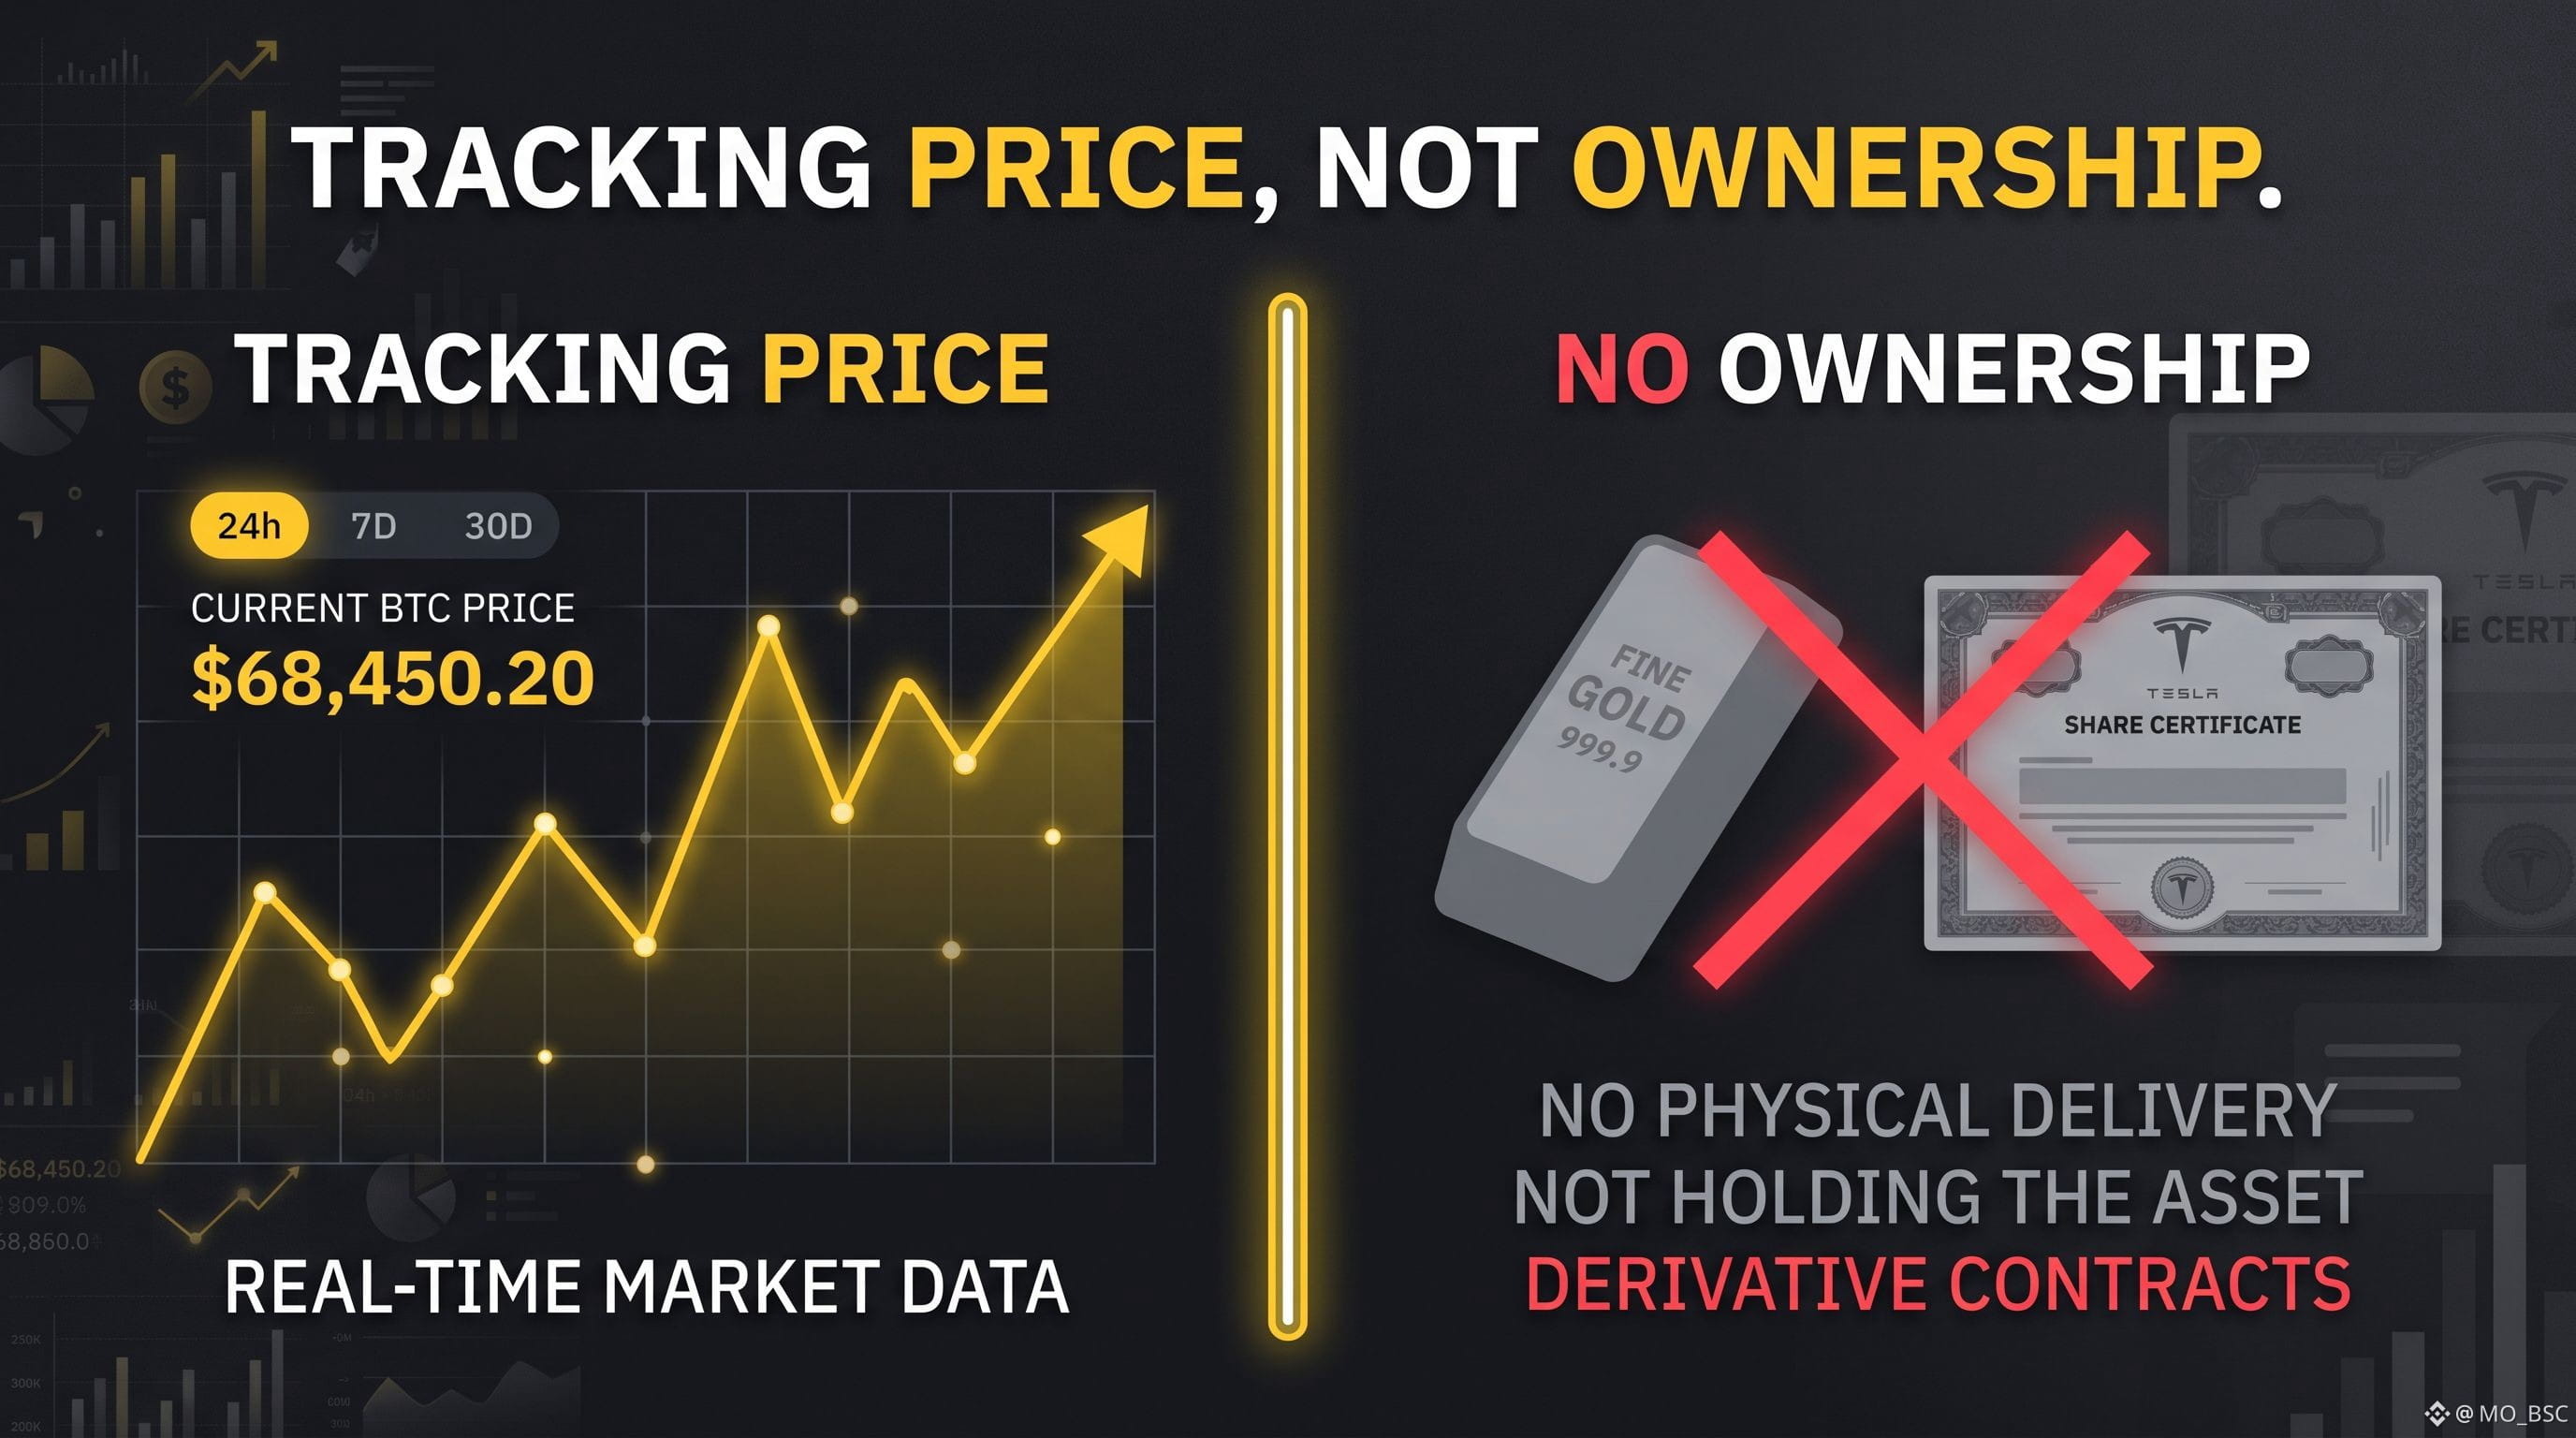
إليك توضيحًا يجب أن يفهمه كل متداول تقليدي في أسواق المال:
تعرض السعر ليس هو نفسه الملكية.
إذا اشتريت سهم شركة ما عبر هيكل الوساطة ذي الصلة، فأنت تحصل على أسهم في تلك الشركة.
أما السهم الدائم (perpetual) فالأمر مختلف.
أنت تتداول مشتقًا مصممًا لمتابعة سعر السهم.
وهذا يعني:
• لا يوجد امتلاك مباشر للأسهم الأساسية.
• لا توجد حقوق مساهمين ناتجة عن امتلاك تلك الأسهم.
• لا حاجة إلى الاحتفاظ بالسهم عبر حساب وساطة تقليدي.
بدلًا من ذلك، أنت تتخذ مركزًا بناءً على حركة سعر السهم الأساسي.
وبما أنه عقد دائم، فقد يصبح الرافعة المالية والتصفية جزءًا من المعادلة.
لذا عندما ترى:
"Tesla perpetual"
لا تقرأه تلقائيًا على أنه:
"Tesla stock."
الاسم يخبرك عن الأصل الأساسي.
والعقد يخبرك بما تتداوله فعليًا.
المصدر:
[Binance Academy](https://www.binance.com/en/academy/articles/how-to-trade-stock-perpetual-contracts-on-binance)
إليك توضيحًا يجب أن يفهمه كل متداول تقليدي في أسواق المال:
تعرض السعر ليس هو نفسه الملكية.
إذا اشتريت سهم شركة ما عبر هيكل الوساطة ذي الصلة، فأنت تحصل على أسهم في تلك الشركة.
أما السهم الدائم (perpetual) فالأمر مختلف.
أنت تتداول مشتقًا مصممًا لمتابعة سعر السهم.
وهذا يعني:
• لا يوجد امتلاك مباشر للأسهم الأساسية.
• لا توجد حقوق مساهمين ناتجة عن امتلاك تلك الأسهم.
• لا حاجة إلى الاحتفاظ بالسهم عبر حساب وساطة تقليدي.
بدلًا من ذلك، أنت تتخذ مركزًا بناءً على حركة سعر السهم الأساسي.
وبما أنه عقد دائم، فقد يصبح الرافعة المالية والتصفية جزءًا من المعادلة.
لذا عندما ترى:
"Tesla perpetual"
لا تقرأه تلقائيًا على أنه:
"Tesla stock."
الاسم يخبرك عن الأصل الأساسي.
والعقد يخبرك بما تتداوله فعليًا.
المصدر:
Binance Academy
2
141
·
--
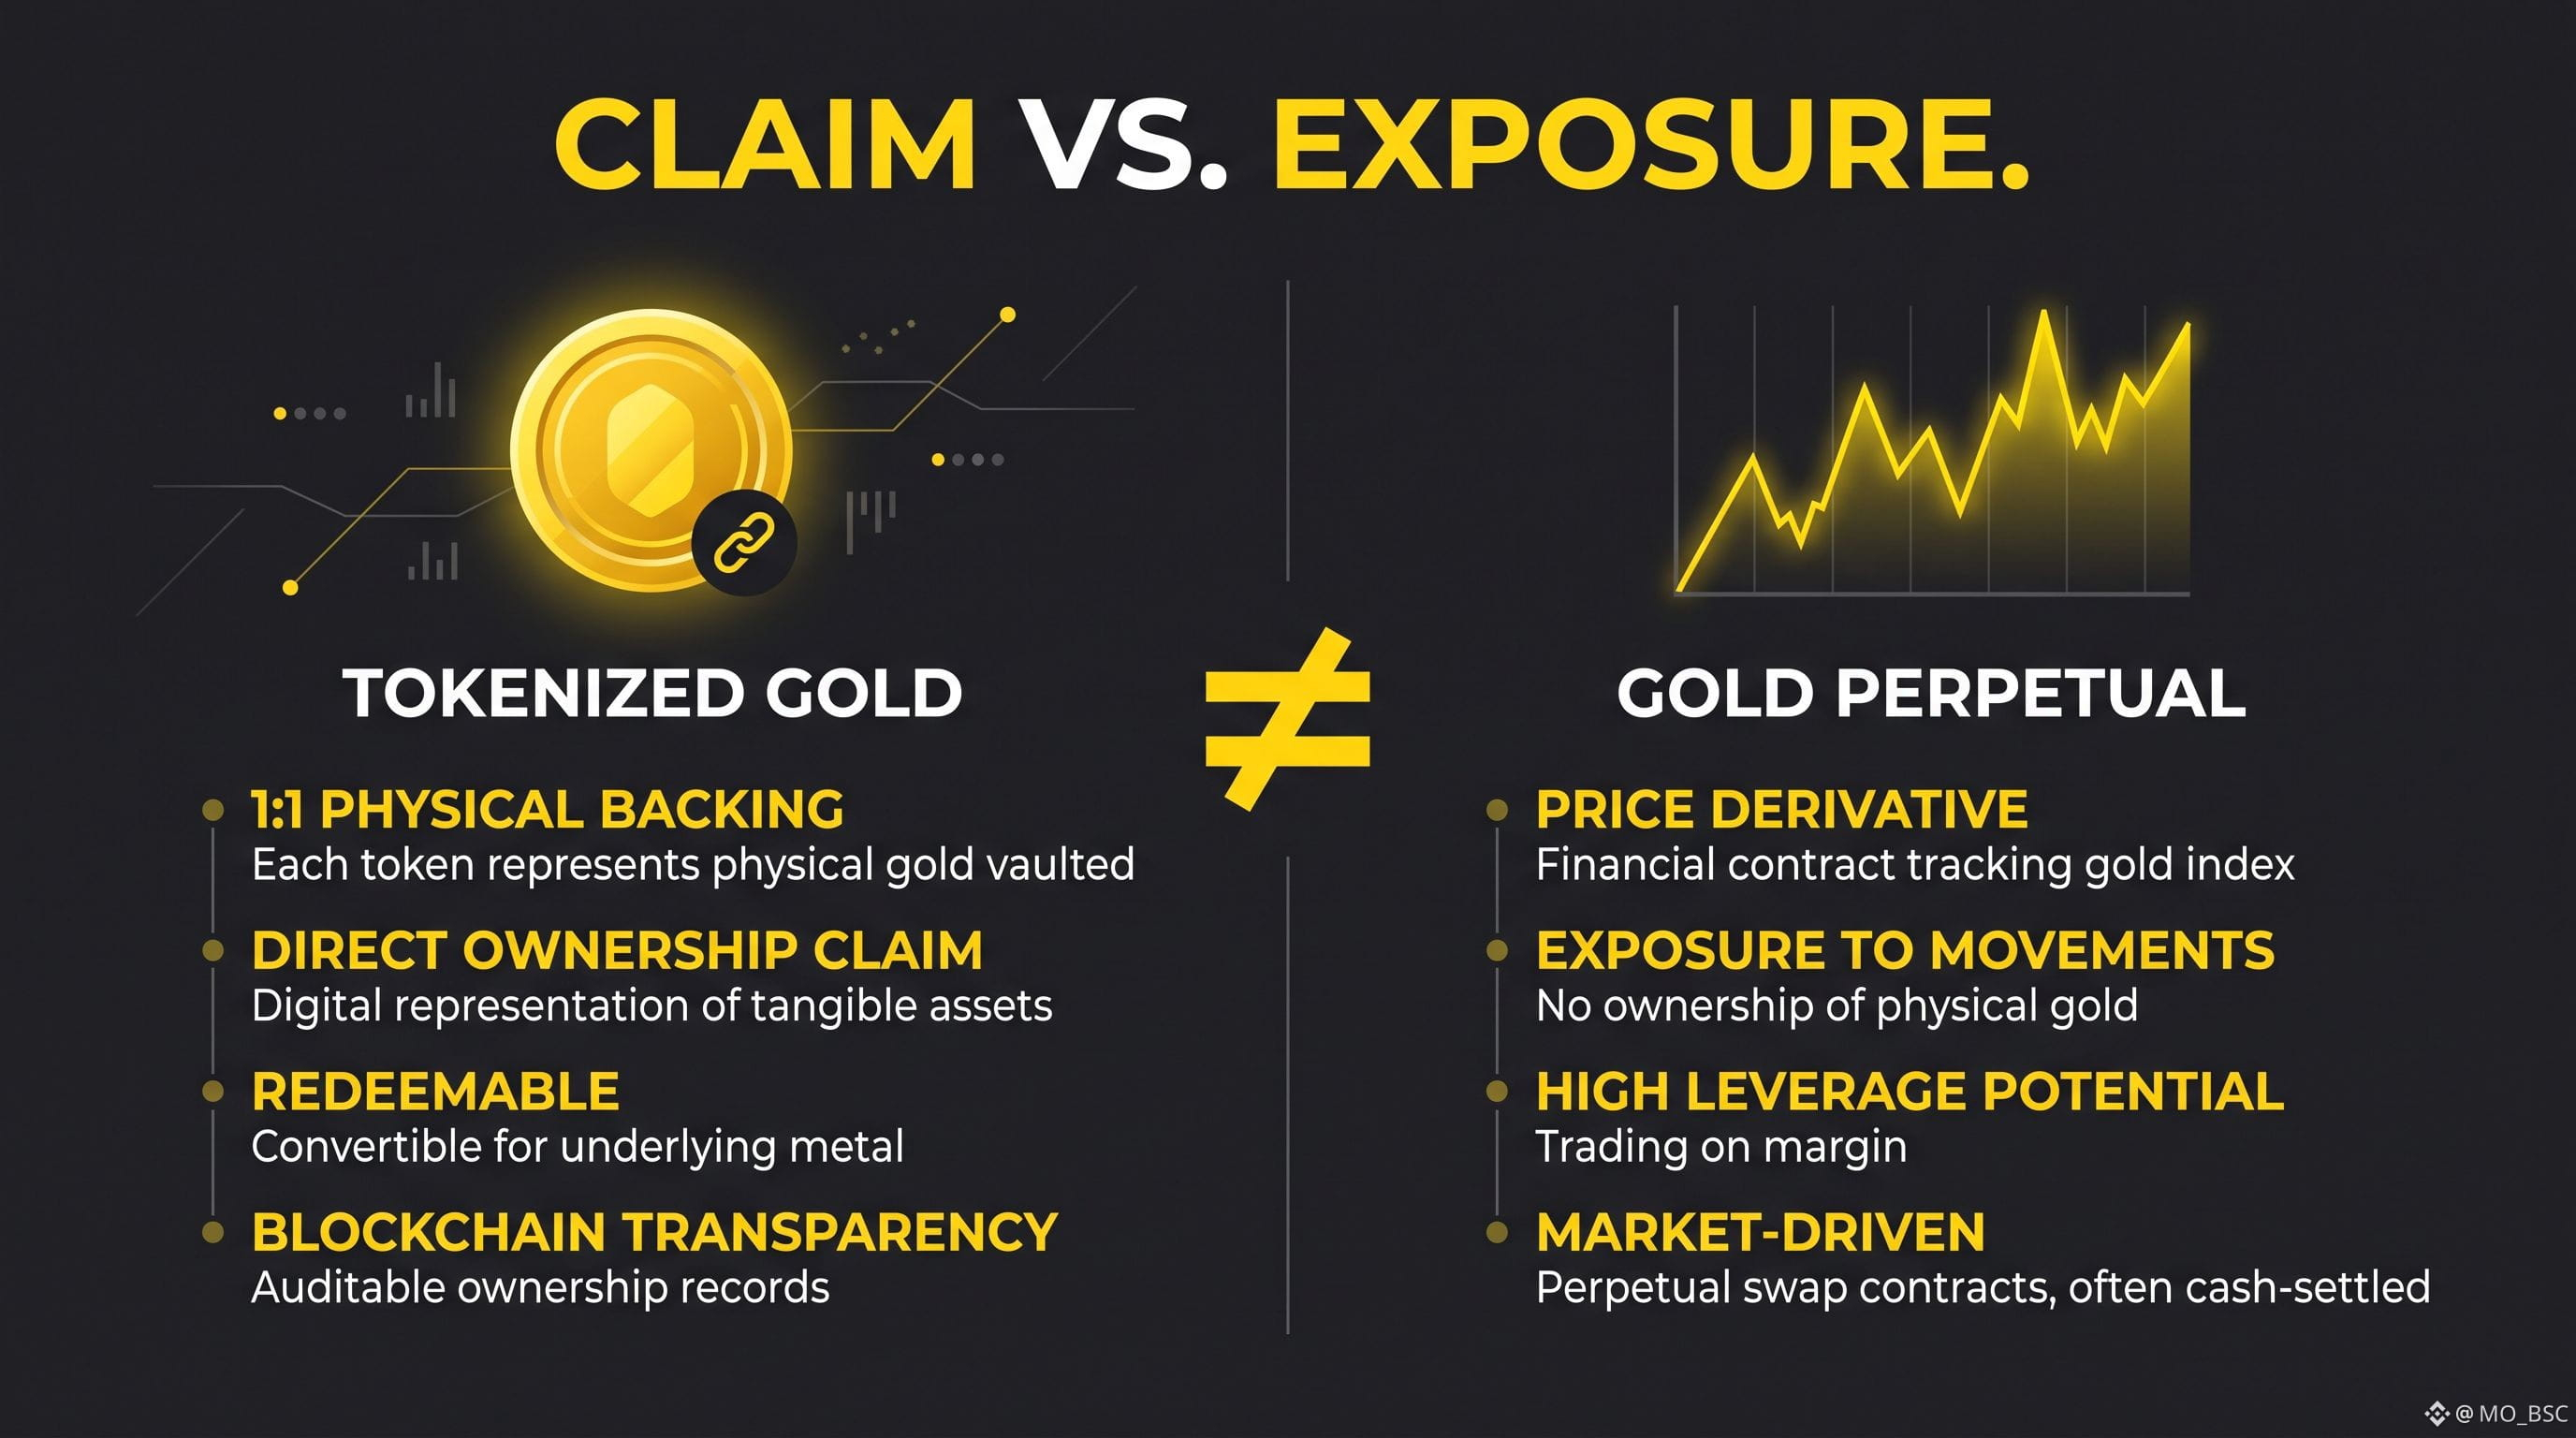
يمكن لمنتجين أن يمنحك كليهما تعرضًا للذهب...
لكن يمكن أن يمثّلا أشياء مختلفة تمامًا.
الذهب المُمَثَّل برموز:
الرمز الرقمي يمثل ملكيةً أو مطالبة مرتبطة بذهب مادي محفوظ لدى أمين حفظ.
وبحسب المنتج، قد تكون الاستردادات متاحة للحصول على الذهب المادي.
الذهب الدائم:
عقد مشتق يتتبع سعر الذهب.
لا تملك المعدن المادي.
لا تقوم بتخزين الذهب.
لا تستلم سبائك ذهب.
أنت تتداول التعرض لسعر الذهب عبر عقد دائم.
إذًا:
الذهب المُرمّز ≠ الذهب الدائم.
أحدهما يمثل مطالبة رقمية مرتبطة بذهب مادي.
والآخر مشتق مصمم لتتبع سعر ذهب.
نفس السلعة الأساسية.
أدوات مالية مختلفة.
وهذا الفرق مهم.
افهم دائمًا ما يمثله المنتج فعليًا قبل استخدامه.
المصدر:
[Binance Academy](https://www.binance.com/en/academy/articles/what-is-tokenized-gold)
يمكن لمنتجين أن يمنحك كليهما تعرضًا للذهب...
لكن يمكن أن يمثّلا أشياء مختلفة تمامًا.
الذهب المُمَثَّل برموز:
الرمز الرقمي يمثل ملكيةً أو مطالبة مرتبطة بذهب مادي محفوظ لدى أمين حفظ.
وبحسب المنتج، قد تكون الاستردادات متاحة للحصول على الذهب المادي.
الذهب الدائم:
عقد مشتق يتتبع سعر الذهب.
لا تملك المعدن المادي.
لا تقوم بتخزين الذهب.
لا تستلم سبائك ذهب.
أنت تتداول التعرض لسعر الذهب عبر عقد دائم.
إذًا:
الذهب المُرمّز ≠ الذهب الدائم.
أحدهما يمثل مطالبة رقمية مرتبطة بذهب مادي.
والآخر مشتق مصمم لتتبع سعر ذهب.
نفس السلعة الأساسية.
أدوات مالية مختلفة.
وهذا الفرق مهم.
افهم دائمًا ما يمثله المنتج فعليًا قبل استخدامه.
المصدر:
Binance Academy
2
317
·
--
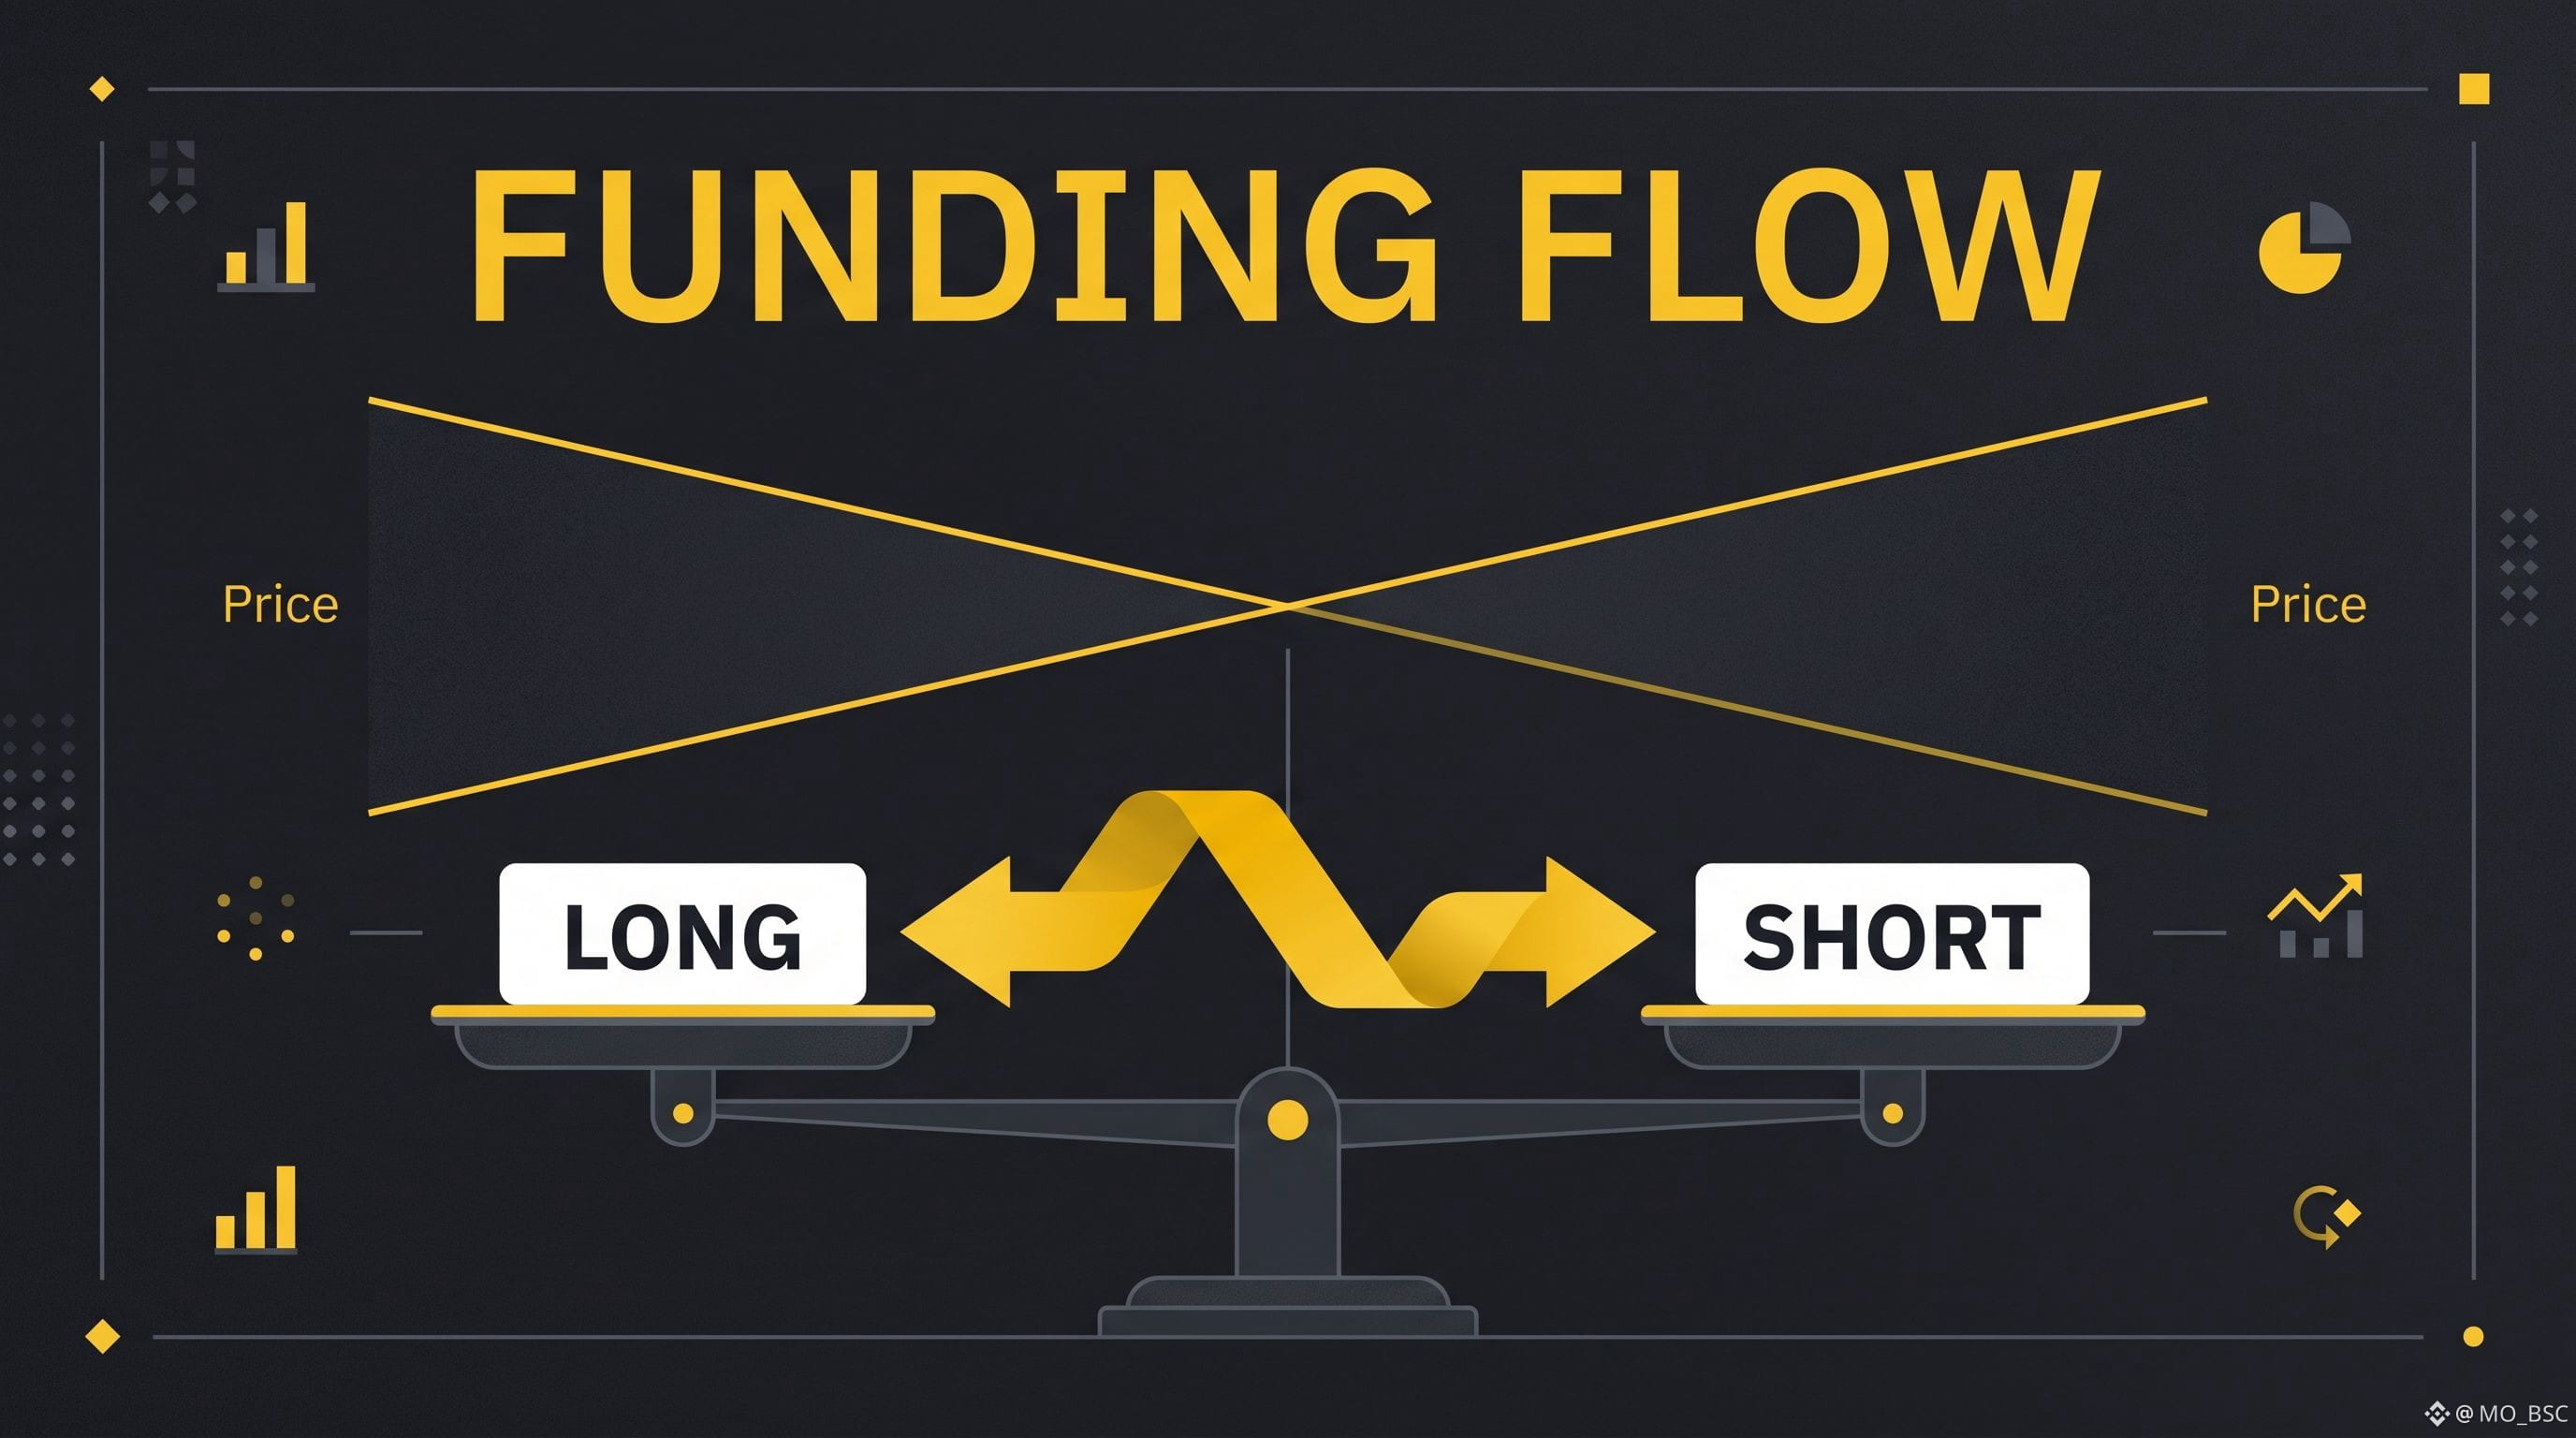
لماذا يحتاج العقد الدائم إلى معدل تمويل؟
لأنه لا يحتوي على تاريخ انتهاء.
فالعقد الآجل التقليدي ينتهي في نهاية المطاف ويتم تسويته.
أما الدائم فلا ينتهي.
لذلك يحتاج إلى آلية أخرى للمساعدة في إبقاء سعره متوافقًا مع الأصل الأساسي.
وهنا يأتي دور التمويل.
عندما يكون معدل التمويل موجبًا:
يدفع أصحاب المراكز الطويلة أصحاب المراكز القصيرة.
وعندما يكون معدل التمويل سالبًا:
يدفع أصحاب المراكز القصيرة أصحاب المراكز الطويلة.
وتحدث هذه المدفوعات بين المتداولين — وليست مجرد رسوم تداول مفروضة من بينانس.
اعتبر التمويل آلية لتحقيق التوازن.
إذا تم تداول العقد الدائم فوق سعر الأصل الأساسي، يمكن للتمويل أن يشجع السوق على التحرك للعودة نحوه.
وإذا تم تداوله تحت السعر، تعمل الآلية في الاتجاه المعاكس.
لذلك عند فتح مركز في عقد دائم، لا تنظر فقط إلى:
"هل سيتحرك السعر للأعلى أم للأسفل؟"
بل افهم أيضًا:
"ماذا يفعل نظام التمويل بمركزي؟"
المصدر:
[Binance Academy](https://www.binance.com/en/academy/articles/what-are-funding-rates-in-crypto-markets)
لماذا يحتاج العقد الدائم إلى معدل تمويل؟
لأنه لا يحتوي على تاريخ انتهاء.
فالعقد الآجل التقليدي ينتهي في نهاية المطاف ويتم تسويته.
أما الدائم فلا ينتهي.
لذلك يحتاج إلى آلية أخرى للمساعدة في إبقاء سعره متوافقًا مع الأصل الأساسي.
وهنا يأتي دور التمويل.
عندما يكون معدل التمويل موجبًا:
يدفع أصحاب المراكز الطويلة أصحاب المراكز القصيرة.
وعندما يكون معدل التمويل سالبًا:
يدفع أصحاب المراكز القصيرة أصحاب المراكز الطويلة.
وتحدث هذه المدفوعات بين المتداولين — وليست مجرد رسوم تداول مفروضة من بينانس.
اعتبر التمويل آلية لتحقيق التوازن.
إذا تم تداول العقد الدائم فوق سعر الأصل الأساسي، يمكن للتمويل أن يشجع السوق على التحرك للعودة نحوه.
وإذا تم تداوله تحت السعر، تعمل الآلية في الاتجاه المعاكس.
لذلك عند فتح مركز في عقد دائم، لا تنظر فقط إلى:
"هل سيتحرك السعر للأعلى أم للأسفل؟"
بل افهم أيضًا:
"ماذا يفعل نظام التمويل بمركزي؟"
المصدر:
Binance Academy
2
38
·
--
يبدو أن عقد الـ(Perpetual) التقليدي (TradFi) معقّدًا.
لكن الفكرة الأساسية بسيطة:
أنت تتداول عقدًا يتتبع سعر أصل مالي تقليدي.
يمكن أن يكون هذا الأصل:
الذهب.
الفضة.
سهمًا.
صندوقًا متداولًا (ETF).
مؤشرًا.
ما الجزء المهم؟
أنت لا تشتري الأصل الأساسي نفسه.
عقد الـ(Perpetual) التقليدي هو مشتق.
لذلك إذا كنت تتداول عقدًا دائمًا لسهم، فأنت تتداول التعرّض لحركة سعر السهم — وليس شراء أسهم الشركة.
وبما أنَّه عقد دائم، فلا يحتوي على تاريخ انتهاء تقليدي.
وهذا يعني أيضًا أنك تحتاج إلى فهم أمور مثل:
• الرافعة المالية
• التمويل
• التصفية
• السعر المرجعي (Mark price)
• التسوية
اسم الأصل يوضح لك ما الذي يتتبعه العقد.
هيكل المنتج يوضح لك ماذا تتداول فعليًا.
افهم الفرق قبل أن تتداول.
المصدر:
[Binance Academy](https://www.binance.com/en/academy/articles/tradfi-assets-you-can-trade-on-binance-futures)
يبدو أن عقد الـ(Perpetual) التقليدي (TradFi) معقّدًا.
لكن الفكرة الأساسية بسيطة:
أنت تتداول عقدًا يتتبع سعر أصل مالي تقليدي.
يمكن أن يكون هذا الأصل:
الذهب.
الفضة.
سهمًا.
صندوقًا متداولًا (ETF).
مؤشرًا.
ما الجزء المهم؟
أنت لا تشتري الأصل الأساسي نفسه.
عقد الـ(Perpetual) التقليدي هو مشتق.
لذلك إذا كنت تتداول عقدًا دائمًا لسهم، فأنت تتداول التعرّض لحركة سعر السهم — وليس شراء أسهم الشركة.
وبما أنَّه عقد دائم، فلا يحتوي على تاريخ انتهاء تقليدي.
وهذا يعني أيضًا أنك تحتاج إلى فهم أمور مثل:
• الرافعة المالية
• التمويل
• التصفية
• السعر المرجعي (Mark price)
• التسوية
اسم الأصل يوضح لك ما الذي يتتبعه العقد.
هيكل المنتج يوضح لك ماذا تتداول فعليًا.
افهم الفرق قبل أن تتداول.
المصدر:
Binance Academy
2
116
·
--
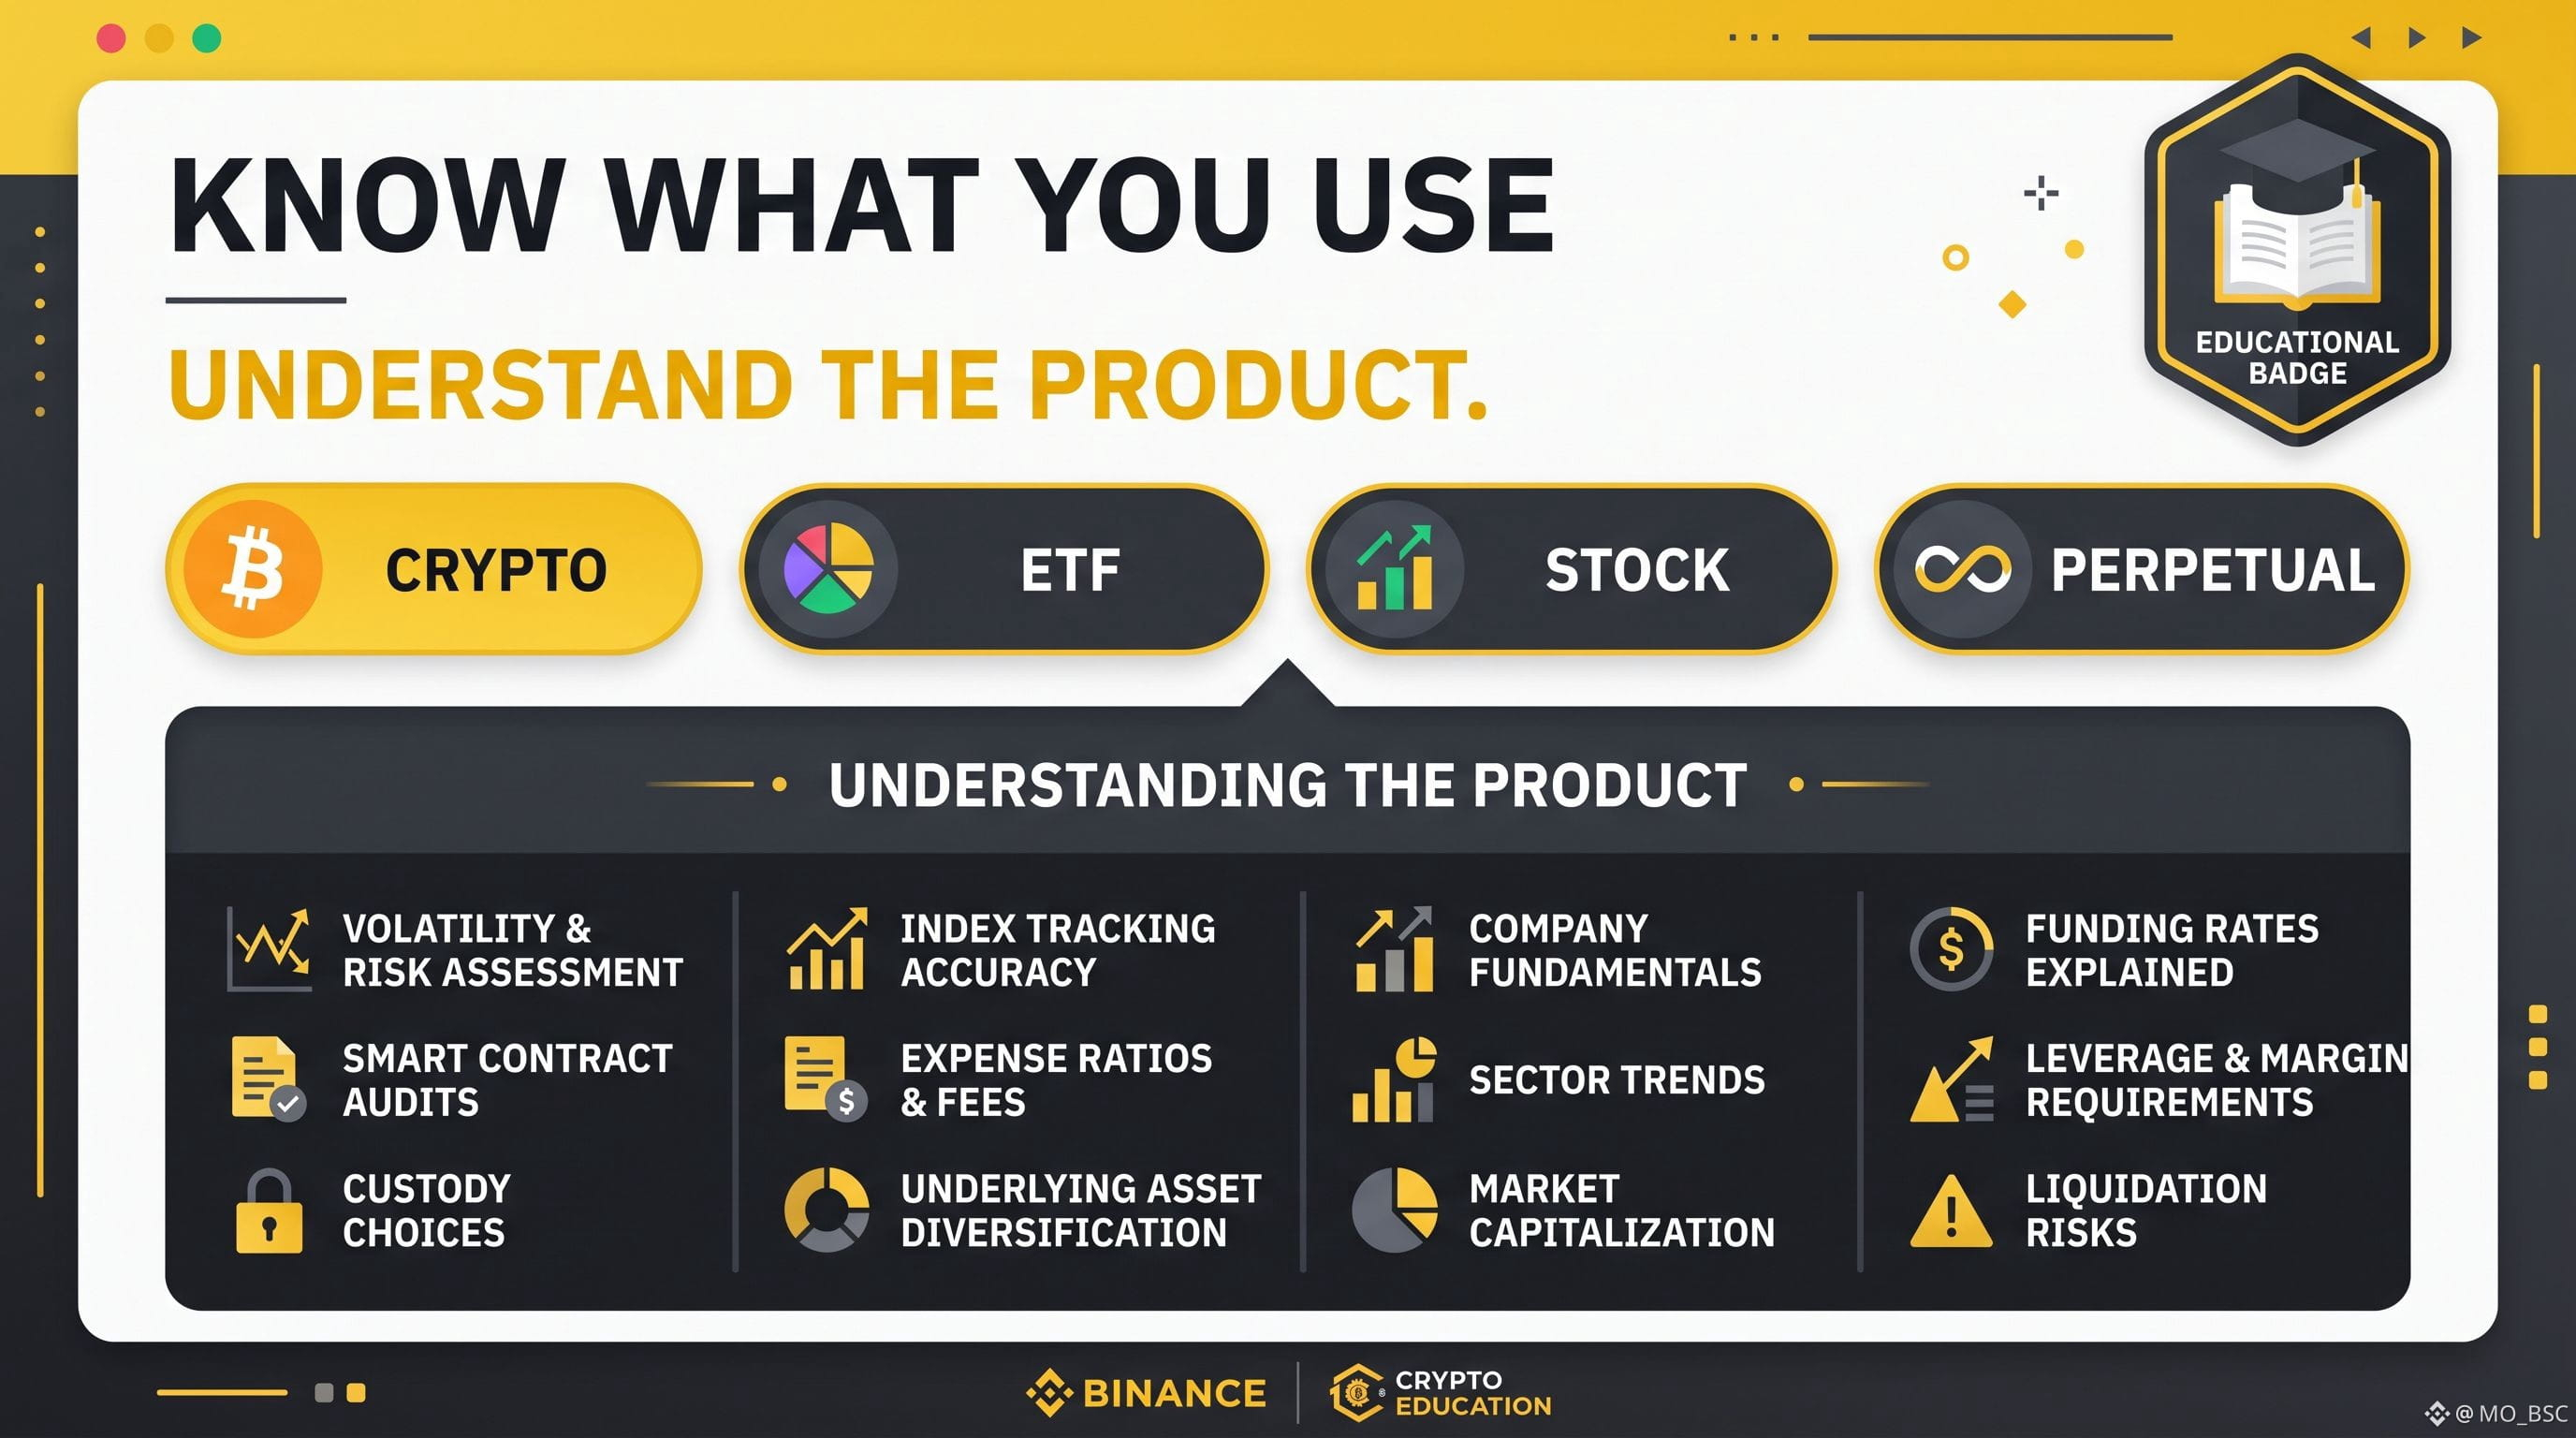
تُصبح المنتجات المالية أسهل في الوصول.
وهذا يجعل مهارة واحدة أكثر أهمية:
فهم ما الذي تستخدمه فعليًا.
أصلٌ تشفيري؟
سهم؟
صندوق متداول (ETF)؟
ورقة مالية مُرمّزة؟
عقد دائم؟
بروتوكول DeFi؟
قد يبدو الواجهة بسيطة.
لكن الآليات الأساسية ليست دائمًا بسيطة.
تُدخل Binance المزيد من الأدوات المالية إلى نظام بيئي واحد، إلا أن التعليم يظل الأساس لاستخدامها بمسؤولية.
لا تُتاجر بالاسم.
افهم المنتج.
DYOR.
تعلّم المزيد عبر Binance Academy.
@Binance_Academy
المحتوى التعليمي فقط. ليست نصيحة مالية.
#BinanceAcademy
تُصبح المنتجات المالية أسهل في الوصول.
وهذا يجعل مهارة واحدة أكثر أهمية:
فهم ما الذي تستخدمه فعليًا.
أصلٌ تشفيري؟
سهم؟
صندوق متداول (ETF)؟
ورقة مالية مُرمّزة؟
عقد دائم؟
بروتوكول DeFi؟
قد يبدو الواجهة بسيطة.
لكن الآليات الأساسية ليست دائمًا بسيطة.
تُدخل Binance المزيد من الأدوات المالية إلى نظام بيئي واحد، إلا أن التعليم يظل الأساس لاستخدامها بمسؤولية.
لا تُتاجر بالاسم.
افهم المنتج.
DYOR.
تعلّم المزيد عبر Binance Academy.
@Binance Academy
المحتوى التعليمي فقط. ليست نصيحة مالية.
#BinanceAcademy
3
55
·
--
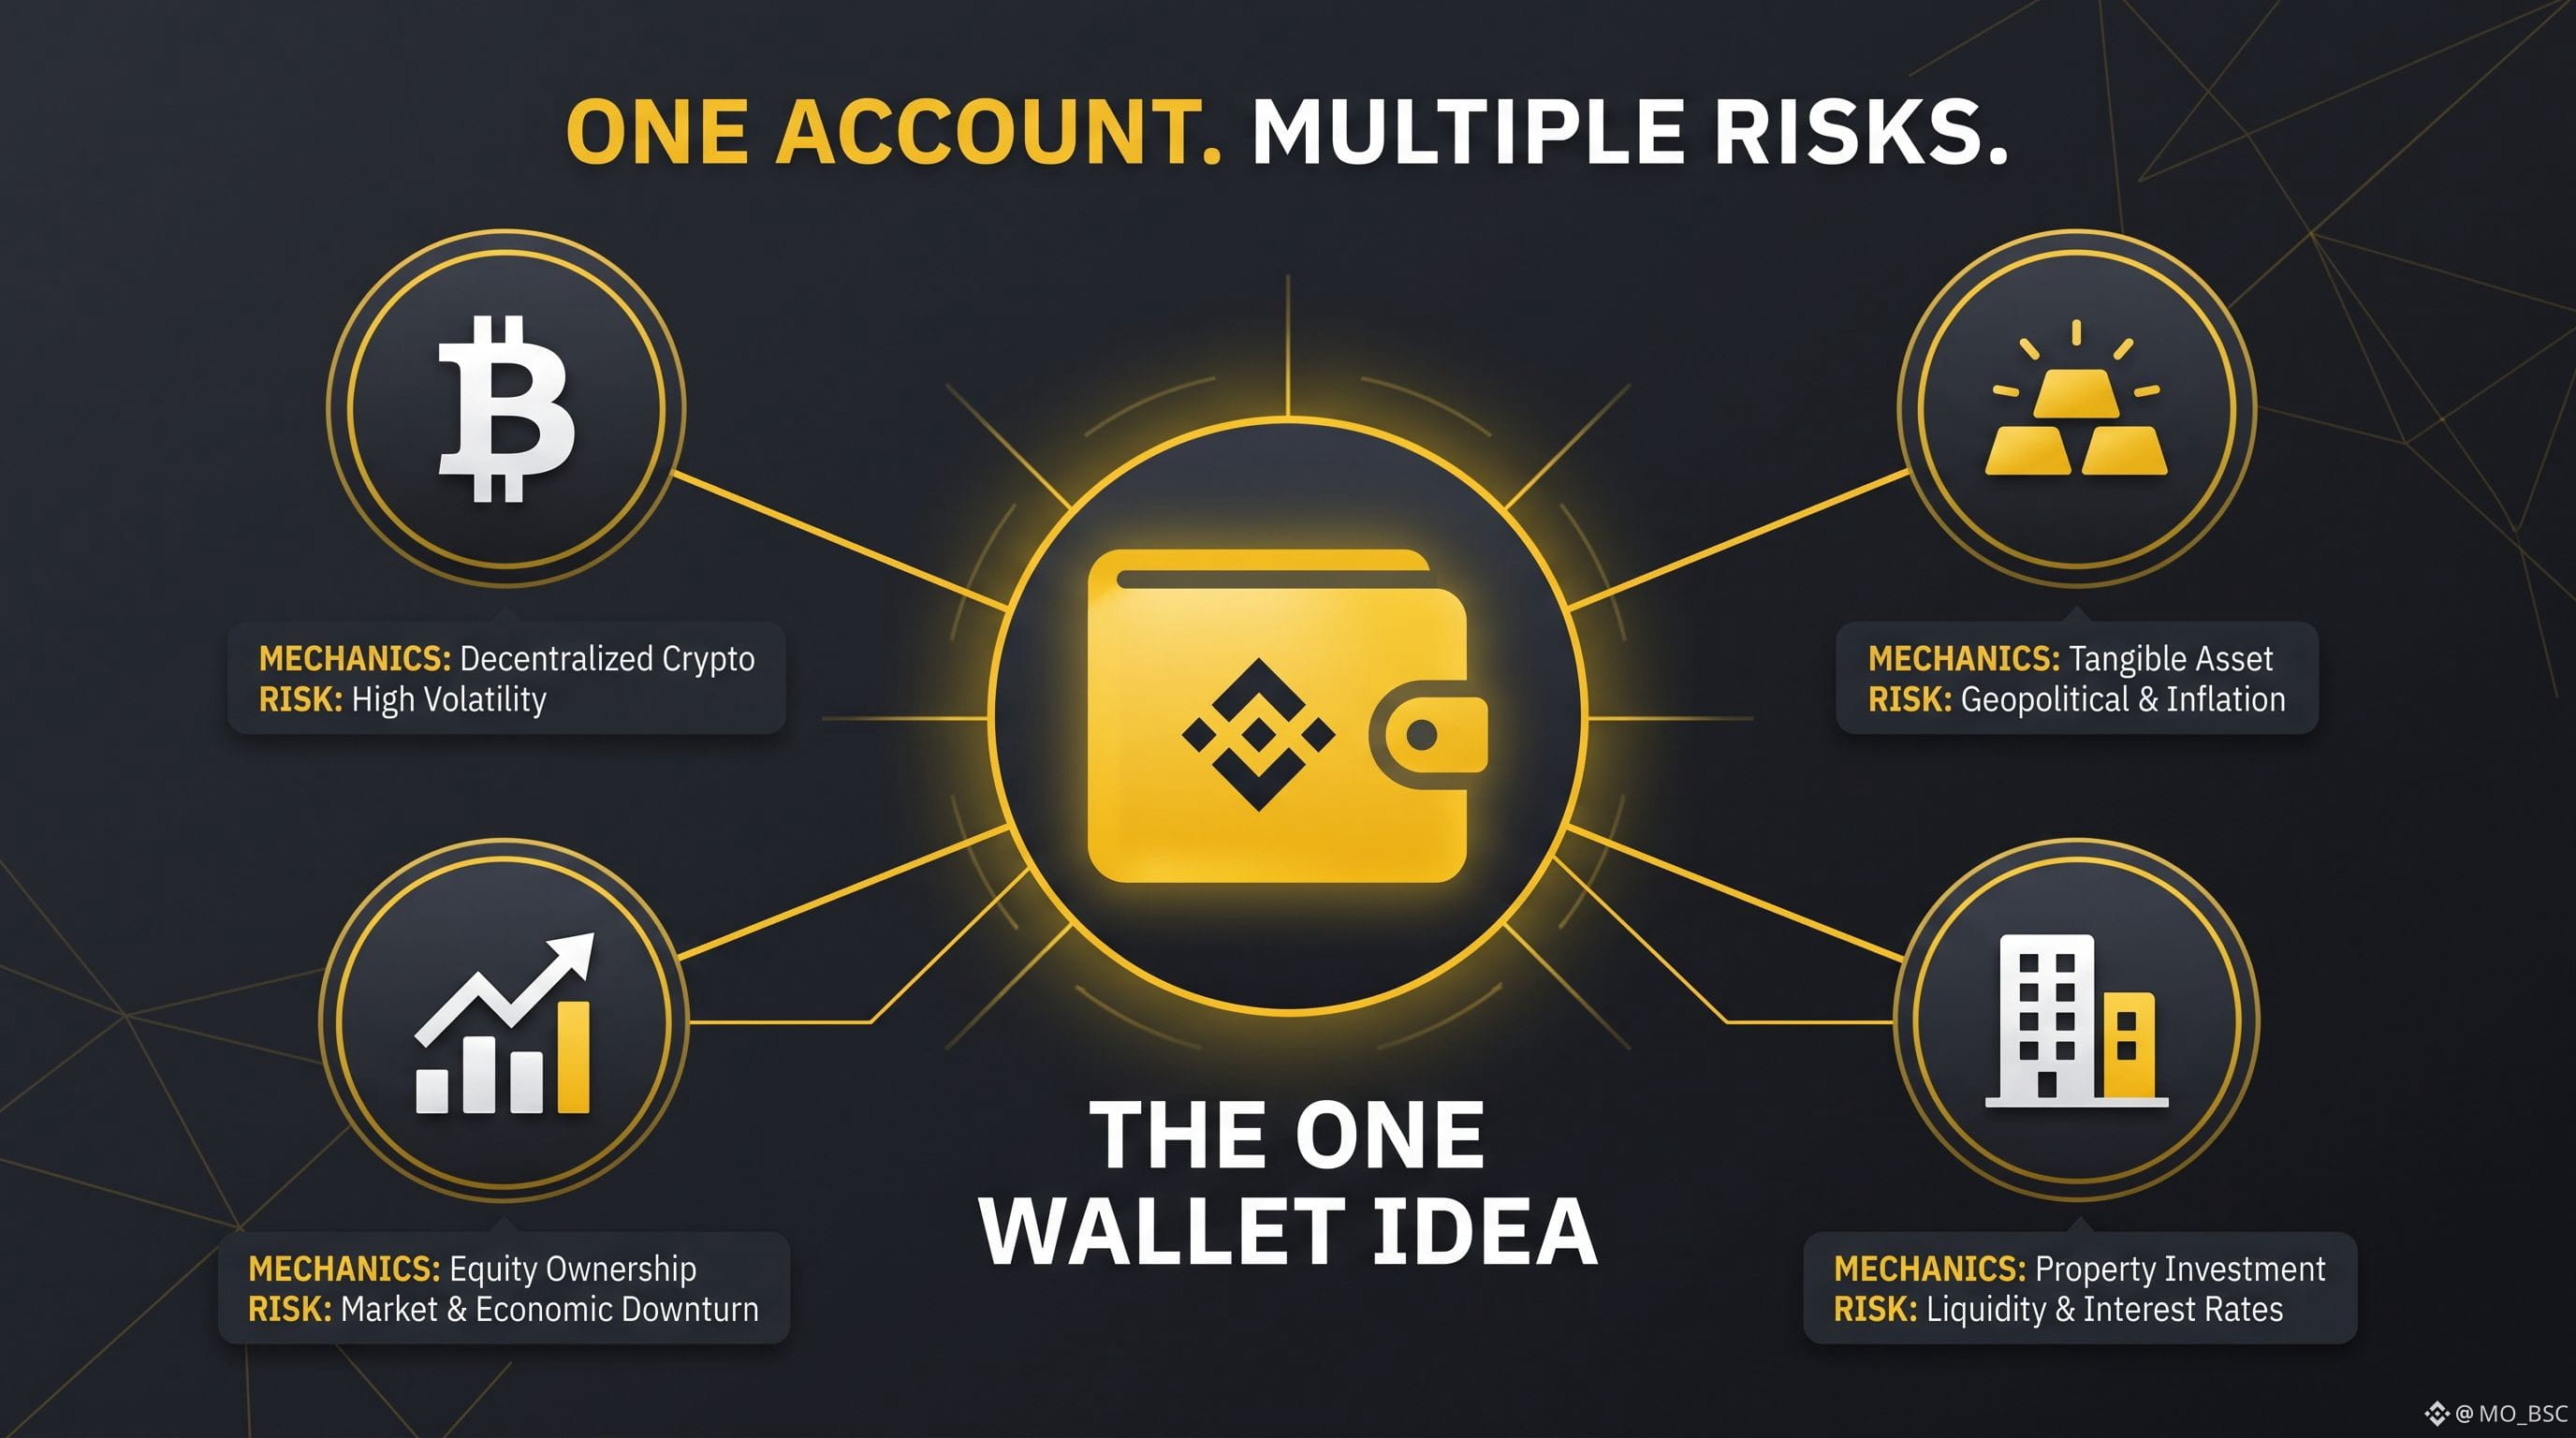
حساب واحد قد يكون مريحًا.
لكن الراحة لا ينبغي أن تُغني عن الفهم.
تتجسد فكرة إدارة العملات المشفرة إلى جانب المنتجات المالية الأخرى ضمن نظام Binance البيئي الواحد بشكل متزايد.
يمكنك أن يكون لديك أسواق وأدوات مختلفة داخل بيئة واحدة.
لكن كل واحدة منها لا تزال تمتلك خصائصها الخاصة:
ملف المخاطر.
آليات التداول.
الأهلية.
الإطار التنظيمي.
حَسْب تسجيل الدخول لا يعني مخاطرة واحدة.
كونك ضمن نظام بيئي واحد لا يعني منتجًا واحدًا.
تعلّم الفرق.
@Binance_Academy
#Binance #Crypto
حساب واحد قد يكون مريحًا.
لكن الراحة لا ينبغي أن تُغني عن الفهم.
تتجسد فكرة إدارة العملات المشفرة إلى جانب المنتجات المالية الأخرى ضمن نظام Binance البيئي الواحد بشكل متزايد.
يمكنك أن يكون لديك أسواق وأدوات مختلفة داخل بيئة واحدة.
لكن كل واحدة منها لا تزال تمتلك خصائصها الخاصة:
ملف المخاطر.
آليات التداول.
الأهلية.
الإطار التنظيمي.
حَسْب تسجيل الدخول لا يعني مخاطرة واحدة.
كونك ضمن نظام بيئي واحد لا يعني منتجًا واحدًا.
تعلّم الفرق.
@Binance Academy
#Binance #Crypto
2
29
·
--
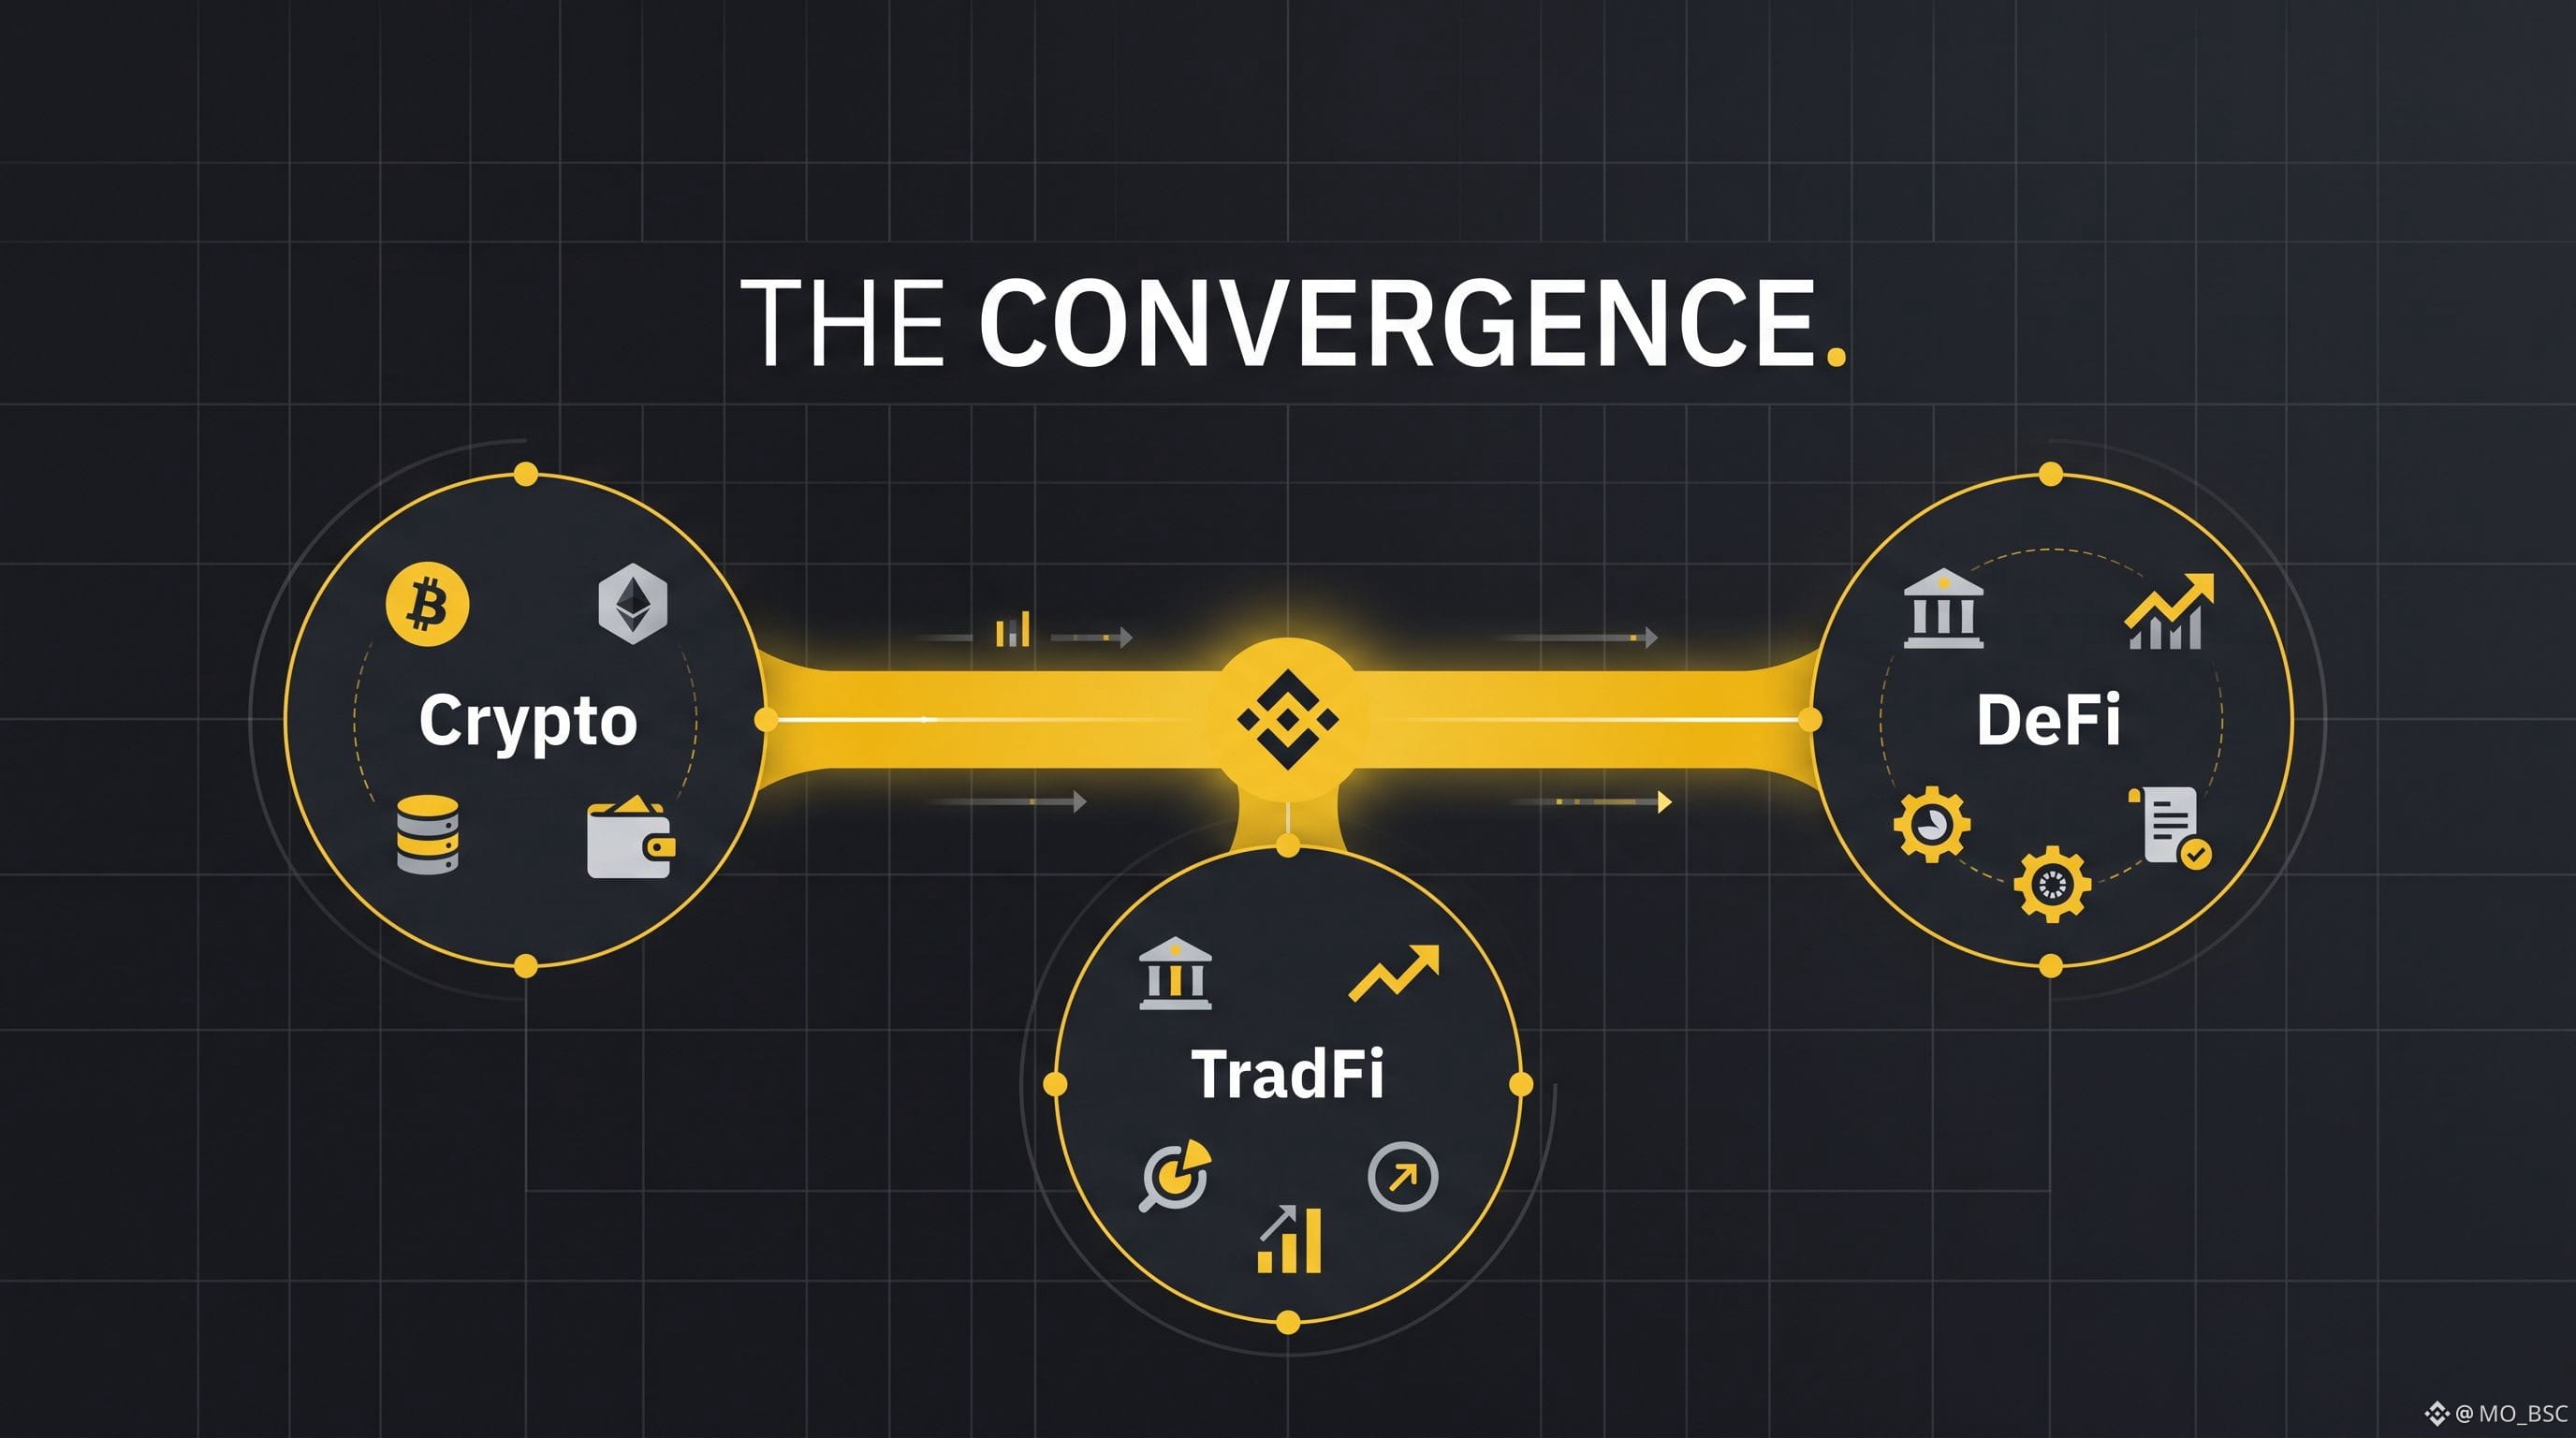
ليست القصة الأكبر مجرد «بينانس أضافت المزيد من المنتجات». !!
بل هي تقارب أسواق المال.
يجلب عالم العملات المشفرة أصولًا أصلية على البلوك تشين.
ويجلب عالم التمويل التقليدي أدوات مالية تقليدية.
ويجلب عالم التمويل اللامركزي تطبيقات مالية قابلة للبرمجة على السلسلة.
إن فكرة وجود نظام مالي أوسع تتمثل في ربط هذه العوالم بدلًا من إجبار المستخدمين على التفكير فيها كأنظمة منفصلة تمامًا.
لكن كل اتصال يضيف منتجات جديدة يتعين فهمها.
المزيد من الإتاحة يتطلب معرفة أكبر.
لهذا السبب تبرز أهمية التعليم.
@Binance_Academy
#Binance #TriFi
ليست القصة الأكبر مجرد «بينانس أضافت المزيد من المنتجات». !!
بل هي تقارب أسواق المال.
يجلب عالم العملات المشفرة أصولًا أصلية على البلوك تشين.
ويجلب عالم التمويل التقليدي أدوات مالية تقليدية.
ويجلب عالم التمويل اللامركزي تطبيقات مالية قابلة للبرمجة على السلسلة.
إن فكرة وجود نظام مالي أوسع تتمثل في ربط هذه العوالم بدلًا من إجبار المستخدمين على التفكير فيها كأنظمة منفصلة تمامًا.
لكن كل اتصال يضيف منتجات جديدة يتعين فهمها.
المزيد من الإتاحة يتطلب معرفة أكبر.
لهذا السبب تبرز أهمية التعليم.
@Binance Academy
#Binance #TriFi
3
27
·
--
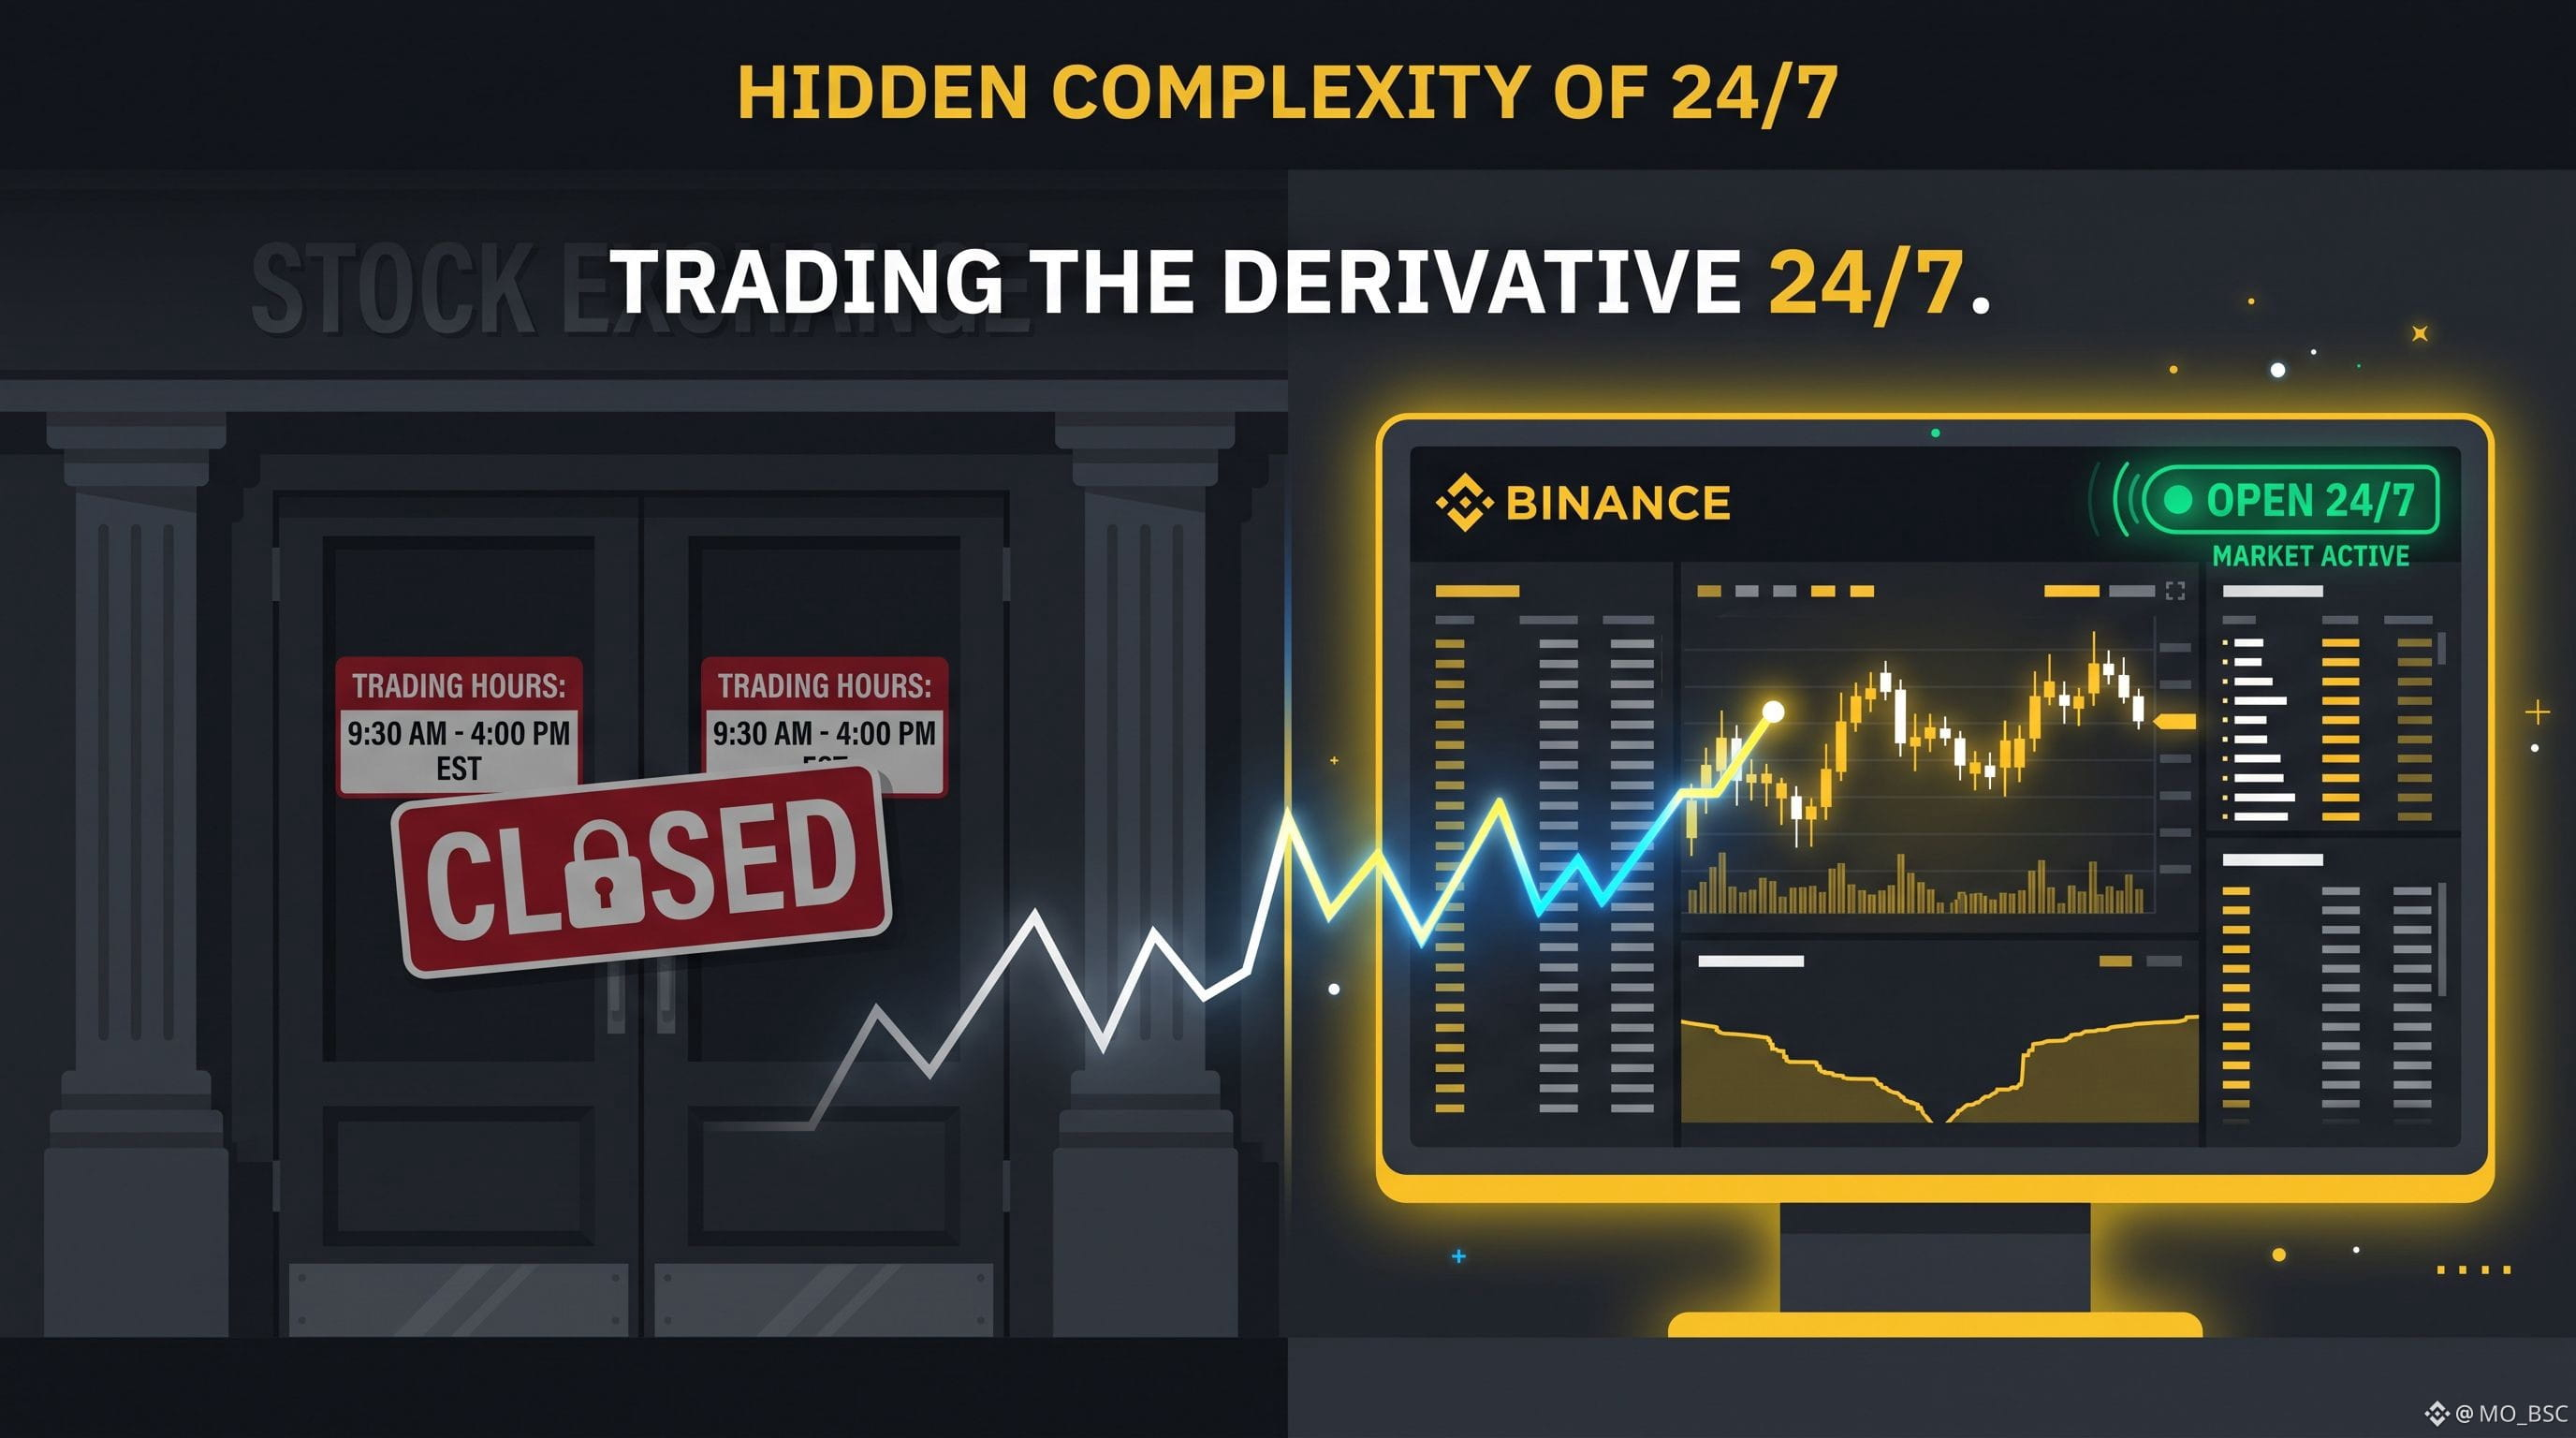
"يبدو "التداول 24/7" بسيطًا.
ولكن توجد وراء ذلك إجابة مهمة:
ماذا يحدث عندما يكون السوق التقليدي الأساسي مغلقًا؟
تستخدم عقود Binance TradFi الدائمة آليات تسعير مصممة للحفاظ على سعر مرجعي خارج ساعات عمل السوق الأساسية المعتادة.
لذلك فإن توفر 24/7 لا يعني أن البورصات التقليدية مفتوحة طوال عطلة نهاية الأسبوع.
بل يعني أن سوق المشتقات يمكنه الاستمرار في العمل وفقًا لآليته الخاصة.
دائمًا افهم كيفية عمل التسعير خارج ساعات السوق العادية.
@Binance_Academy
#BinanceFutures
"يبدو "التداول 24/7" بسيطًا.
ولكن توجد وراء ذلك إجابة مهمة:
ماذا يحدث عندما يكون السوق التقليدي الأساسي مغلقًا؟
تستخدم عقود Binance TradFi الدائمة آليات تسعير مصممة للحفاظ على سعر مرجعي خارج ساعات عمل السوق الأساسية المعتادة.
لذلك فإن توفر 24/7 لا يعني أن البورصات التقليدية مفتوحة طوال عطلة نهاية الأسبوع.
بل يعني أن سوق المشتقات يمكنه الاستمرار في العمل وفقًا لآليته الخاصة.
دائمًا افهم كيفية عمل التسعير خارج ساعات السوق العادية.
@Binance Academy
#BinanceFutures
3
19
·
--
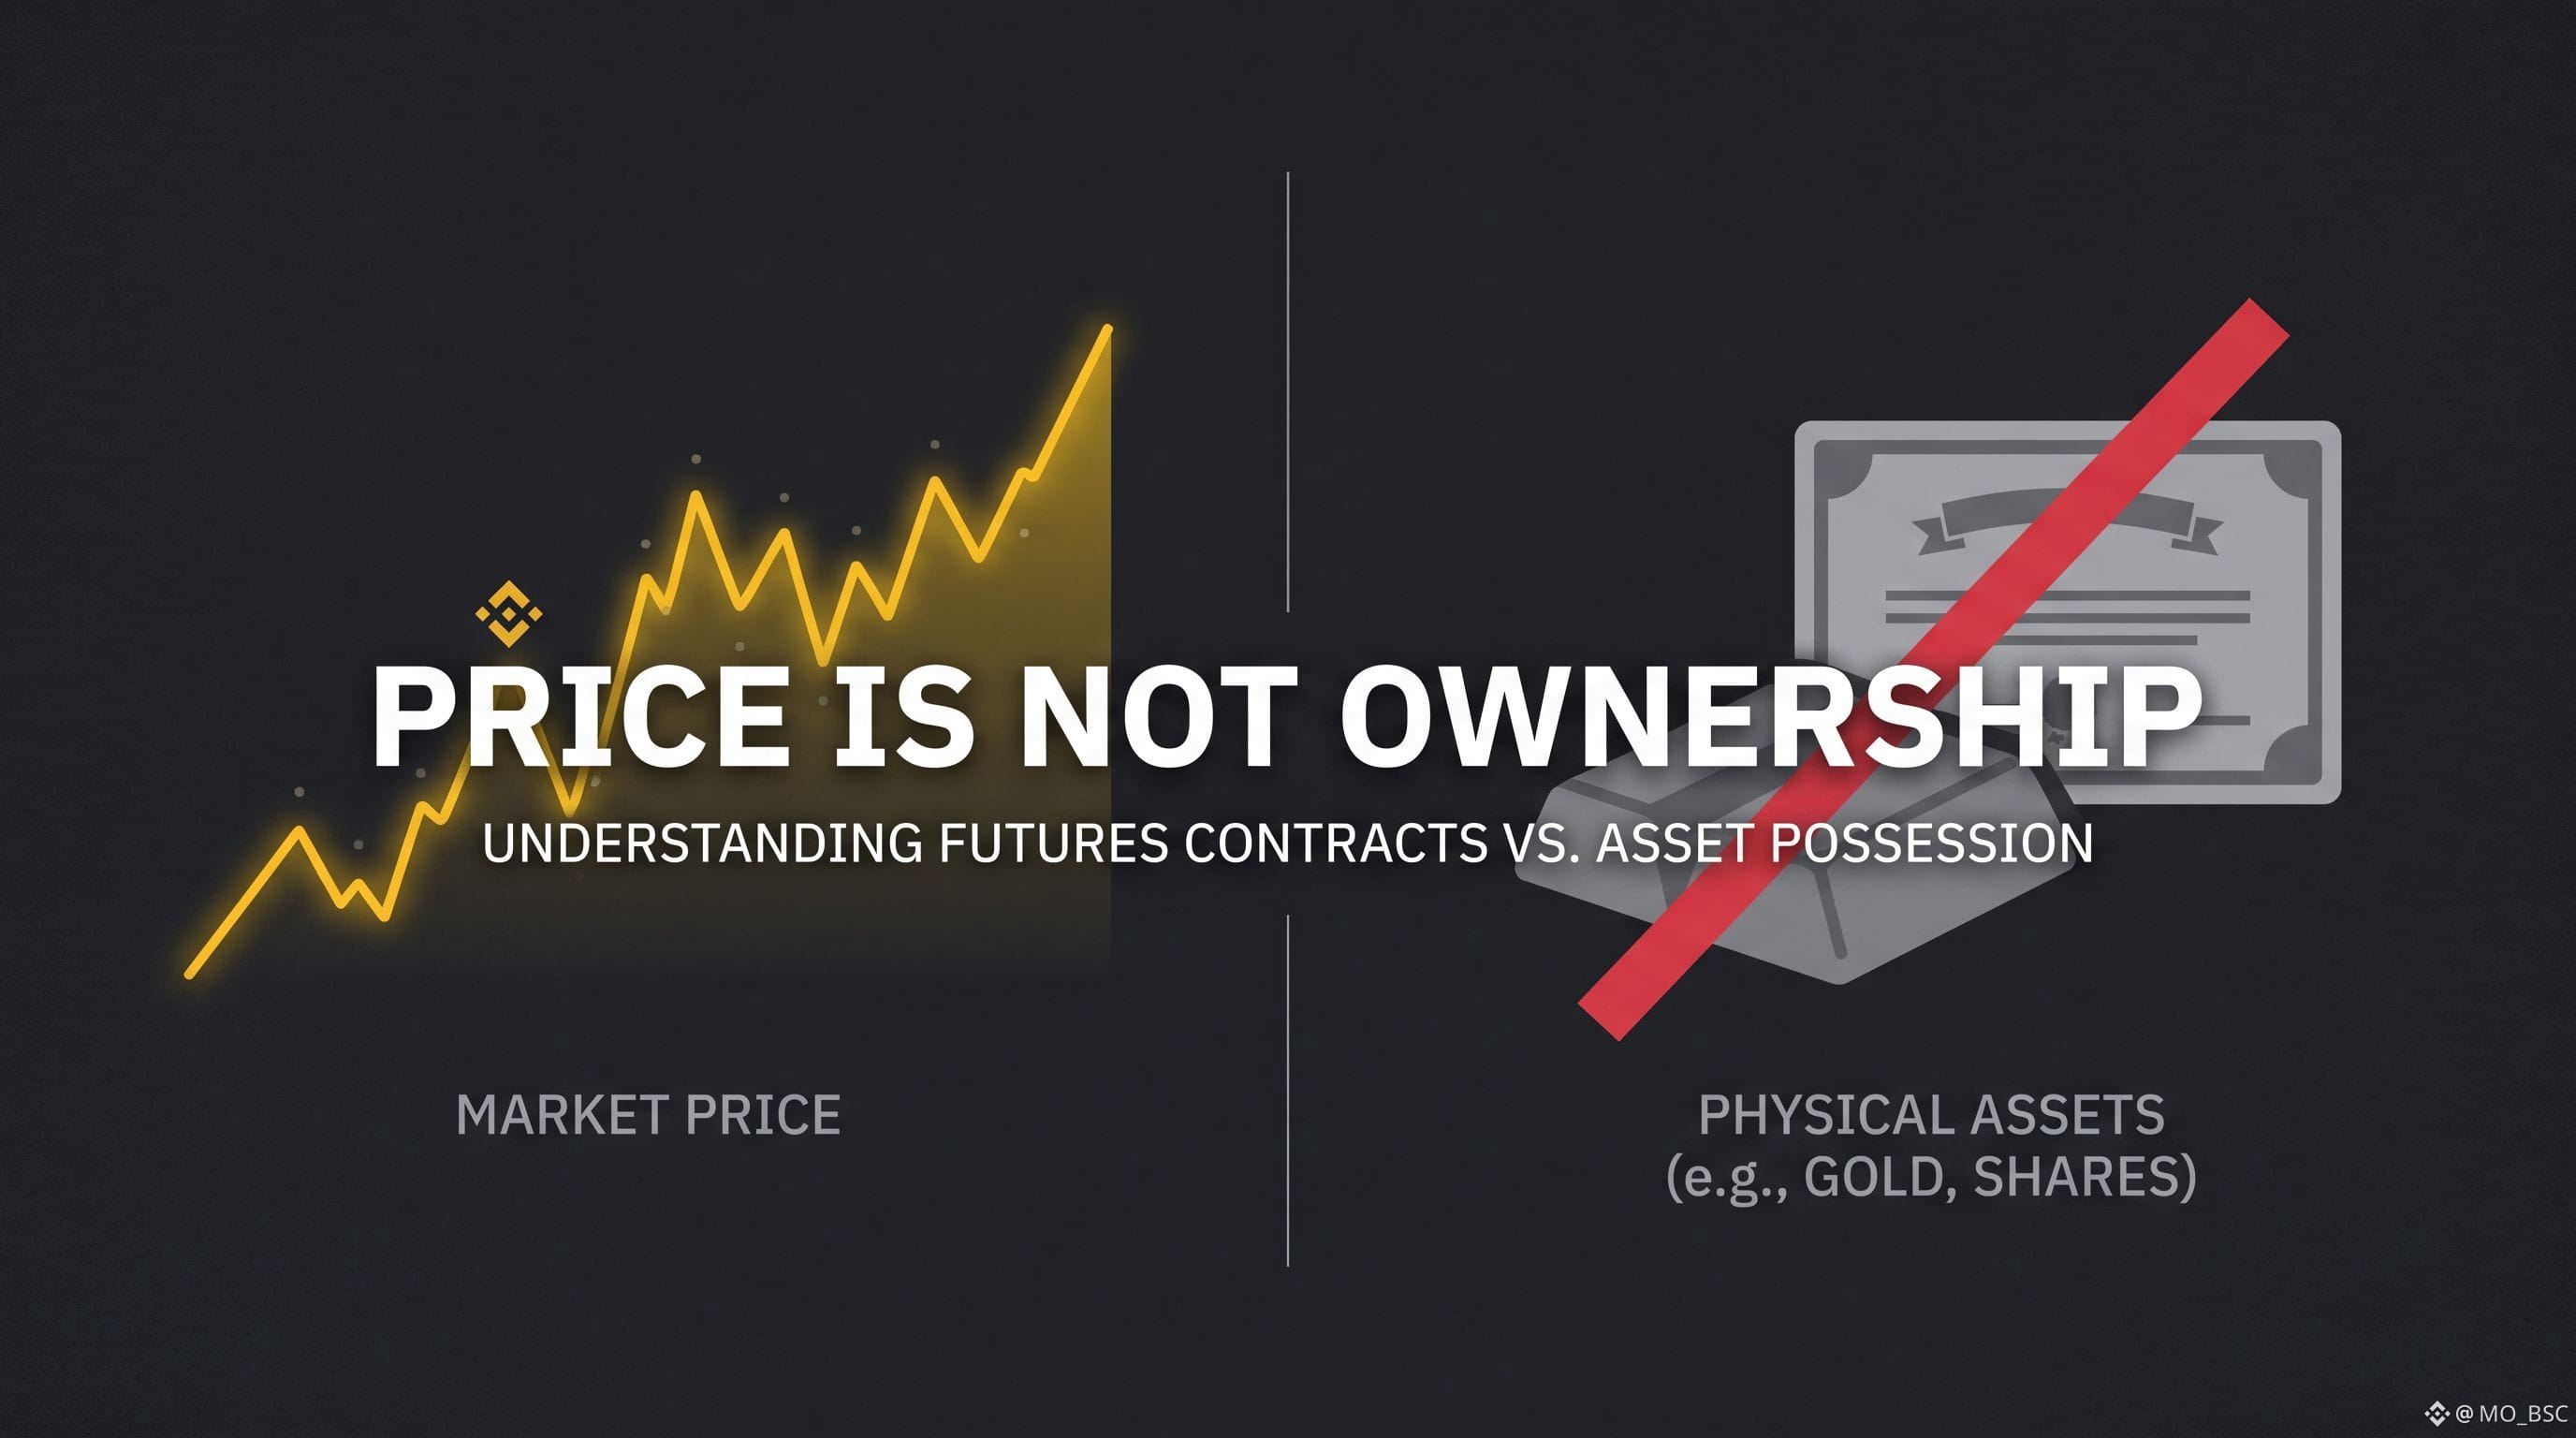
تذكير سريع:
إن مركز العقود الآجلة ليس هو الشيء نفسه بامتلاك الأصل الأساسي.
إذا كنت تتداول عقدًا أبديًا تابعًا للتقليدي مرتبطًا بالذهب:
لن تمتلك الذهب.
إذا كنت تتداول عقدًا أبديًا مرتبطًا بسهم:
لن تمتلك السهم.
تم تصميم العقد لمتابعة تحركات السعر.
يؤثر هذا الفارق على كل شيء بدءًا من حقوق المساهمين وصولاً إلى الأرباح والتسوية.
قبل تداول المشتقات، افهم الأداة—وليس فقط اسم الأصل.
@Binance_Academy
#BinanceFutures
تذكير سريع:
إن مركز العقود الآجلة ليس هو الشيء نفسه بامتلاك الأصل الأساسي.
إذا كنت تتداول عقدًا أبديًا تابعًا للتقليدي مرتبطًا بالذهب:
لن تمتلك الذهب.
إذا كنت تتداول عقدًا أبديًا مرتبطًا بسهم:
لن تمتلك السهم.
تم تصميم العقد لمتابعة تحركات السعر.
يؤثر هذا الفارق على كل شيء بدءًا من حقوق المساهمين وصولاً إلى الأرباح والتسوية.
قبل تداول المشتقات، افهم الأداة—وليس فقط اسم الأصل.
@Binance Academy
#BinanceFutures
3
49
·
--
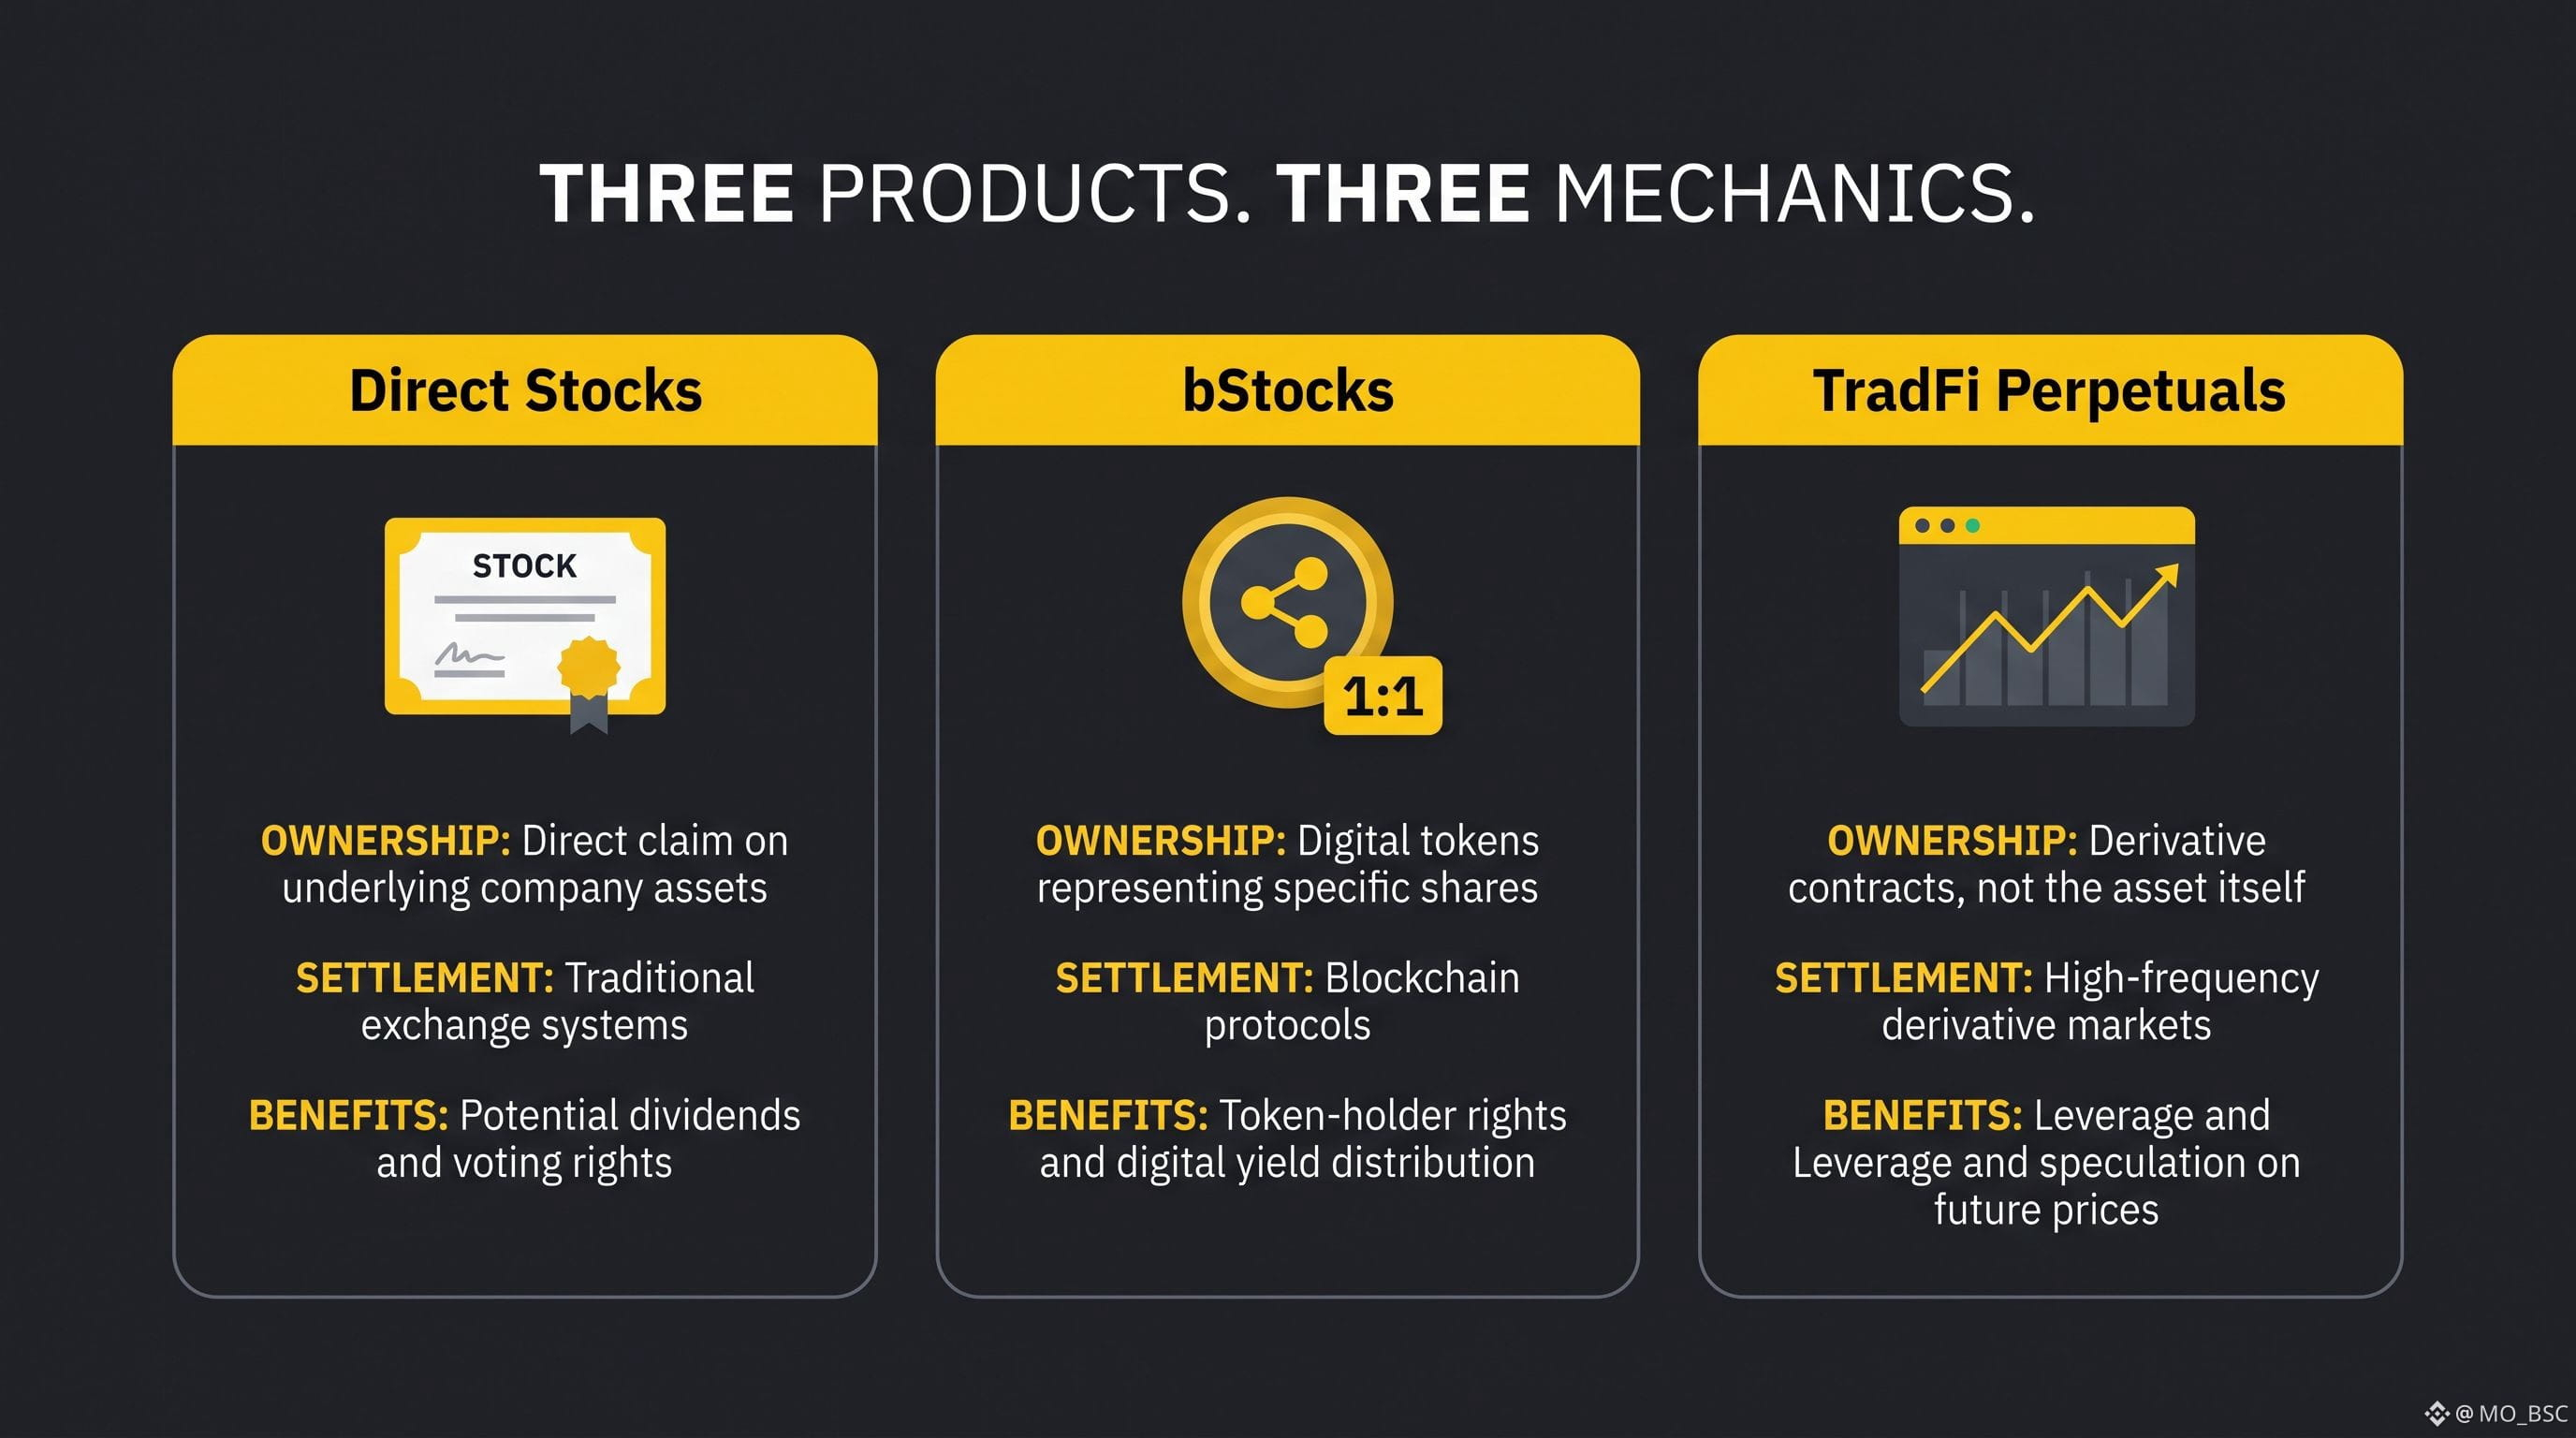
ثلاثة مصطلحات لا ينبغي خلطها معًا:
الأسهم المباشرة.
بStocks.
العقود الدائمة التقليدية.
يمكن لتداول الأسهم المباشرة أن يوفّر ملكية للأسهم الأساسية من خلال البنية ذات الصلة.
بStocks هي أوراق مالية مُرقمنة تمثل مصلحة في الأوراق المالية الأساسية، حيث يدعم كل بStock بنسبة 1:1 بسهمٍ مقابل.
العقود الدائمة التقليدية هي مشتقات تتتبع سعر الأصول التقليدية دون أن تمنحك ملكية مباشرة.
ثلاثة منتجات.
ثلاث بنيات.
ثلاثة أشياء مختلفة لفهمها.
تسمية الملصق مهمة.
الآلية مهمة أكثر.
@Binance_Academy
#Binance #bStocks
ثلاثة مصطلحات لا ينبغي خلطها معًا:
الأسهم المباشرة.
بStocks.
العقود الدائمة التقليدية.
يمكن لتداول الأسهم المباشرة أن يوفّر ملكية للأسهم الأساسية من خلال البنية ذات الصلة.
بStocks هي أوراق مالية مُرقمنة تمثل مصلحة في الأوراق المالية الأساسية، حيث يدعم كل بStock بنسبة 1:1 بسهمٍ مقابل.
العقود الدائمة التقليدية هي مشتقات تتتبع سعر الأصول التقليدية دون أن تمنحك ملكية مباشرة.
ثلاثة منتجات.
ثلاث بنيات.
ثلاثة أشياء مختلفة لفهمها.
تسمية الملصق مهمة.
الآلية مهمة أكثر.
@Binance Academy
#Binance #bStocks
4
21
·
--
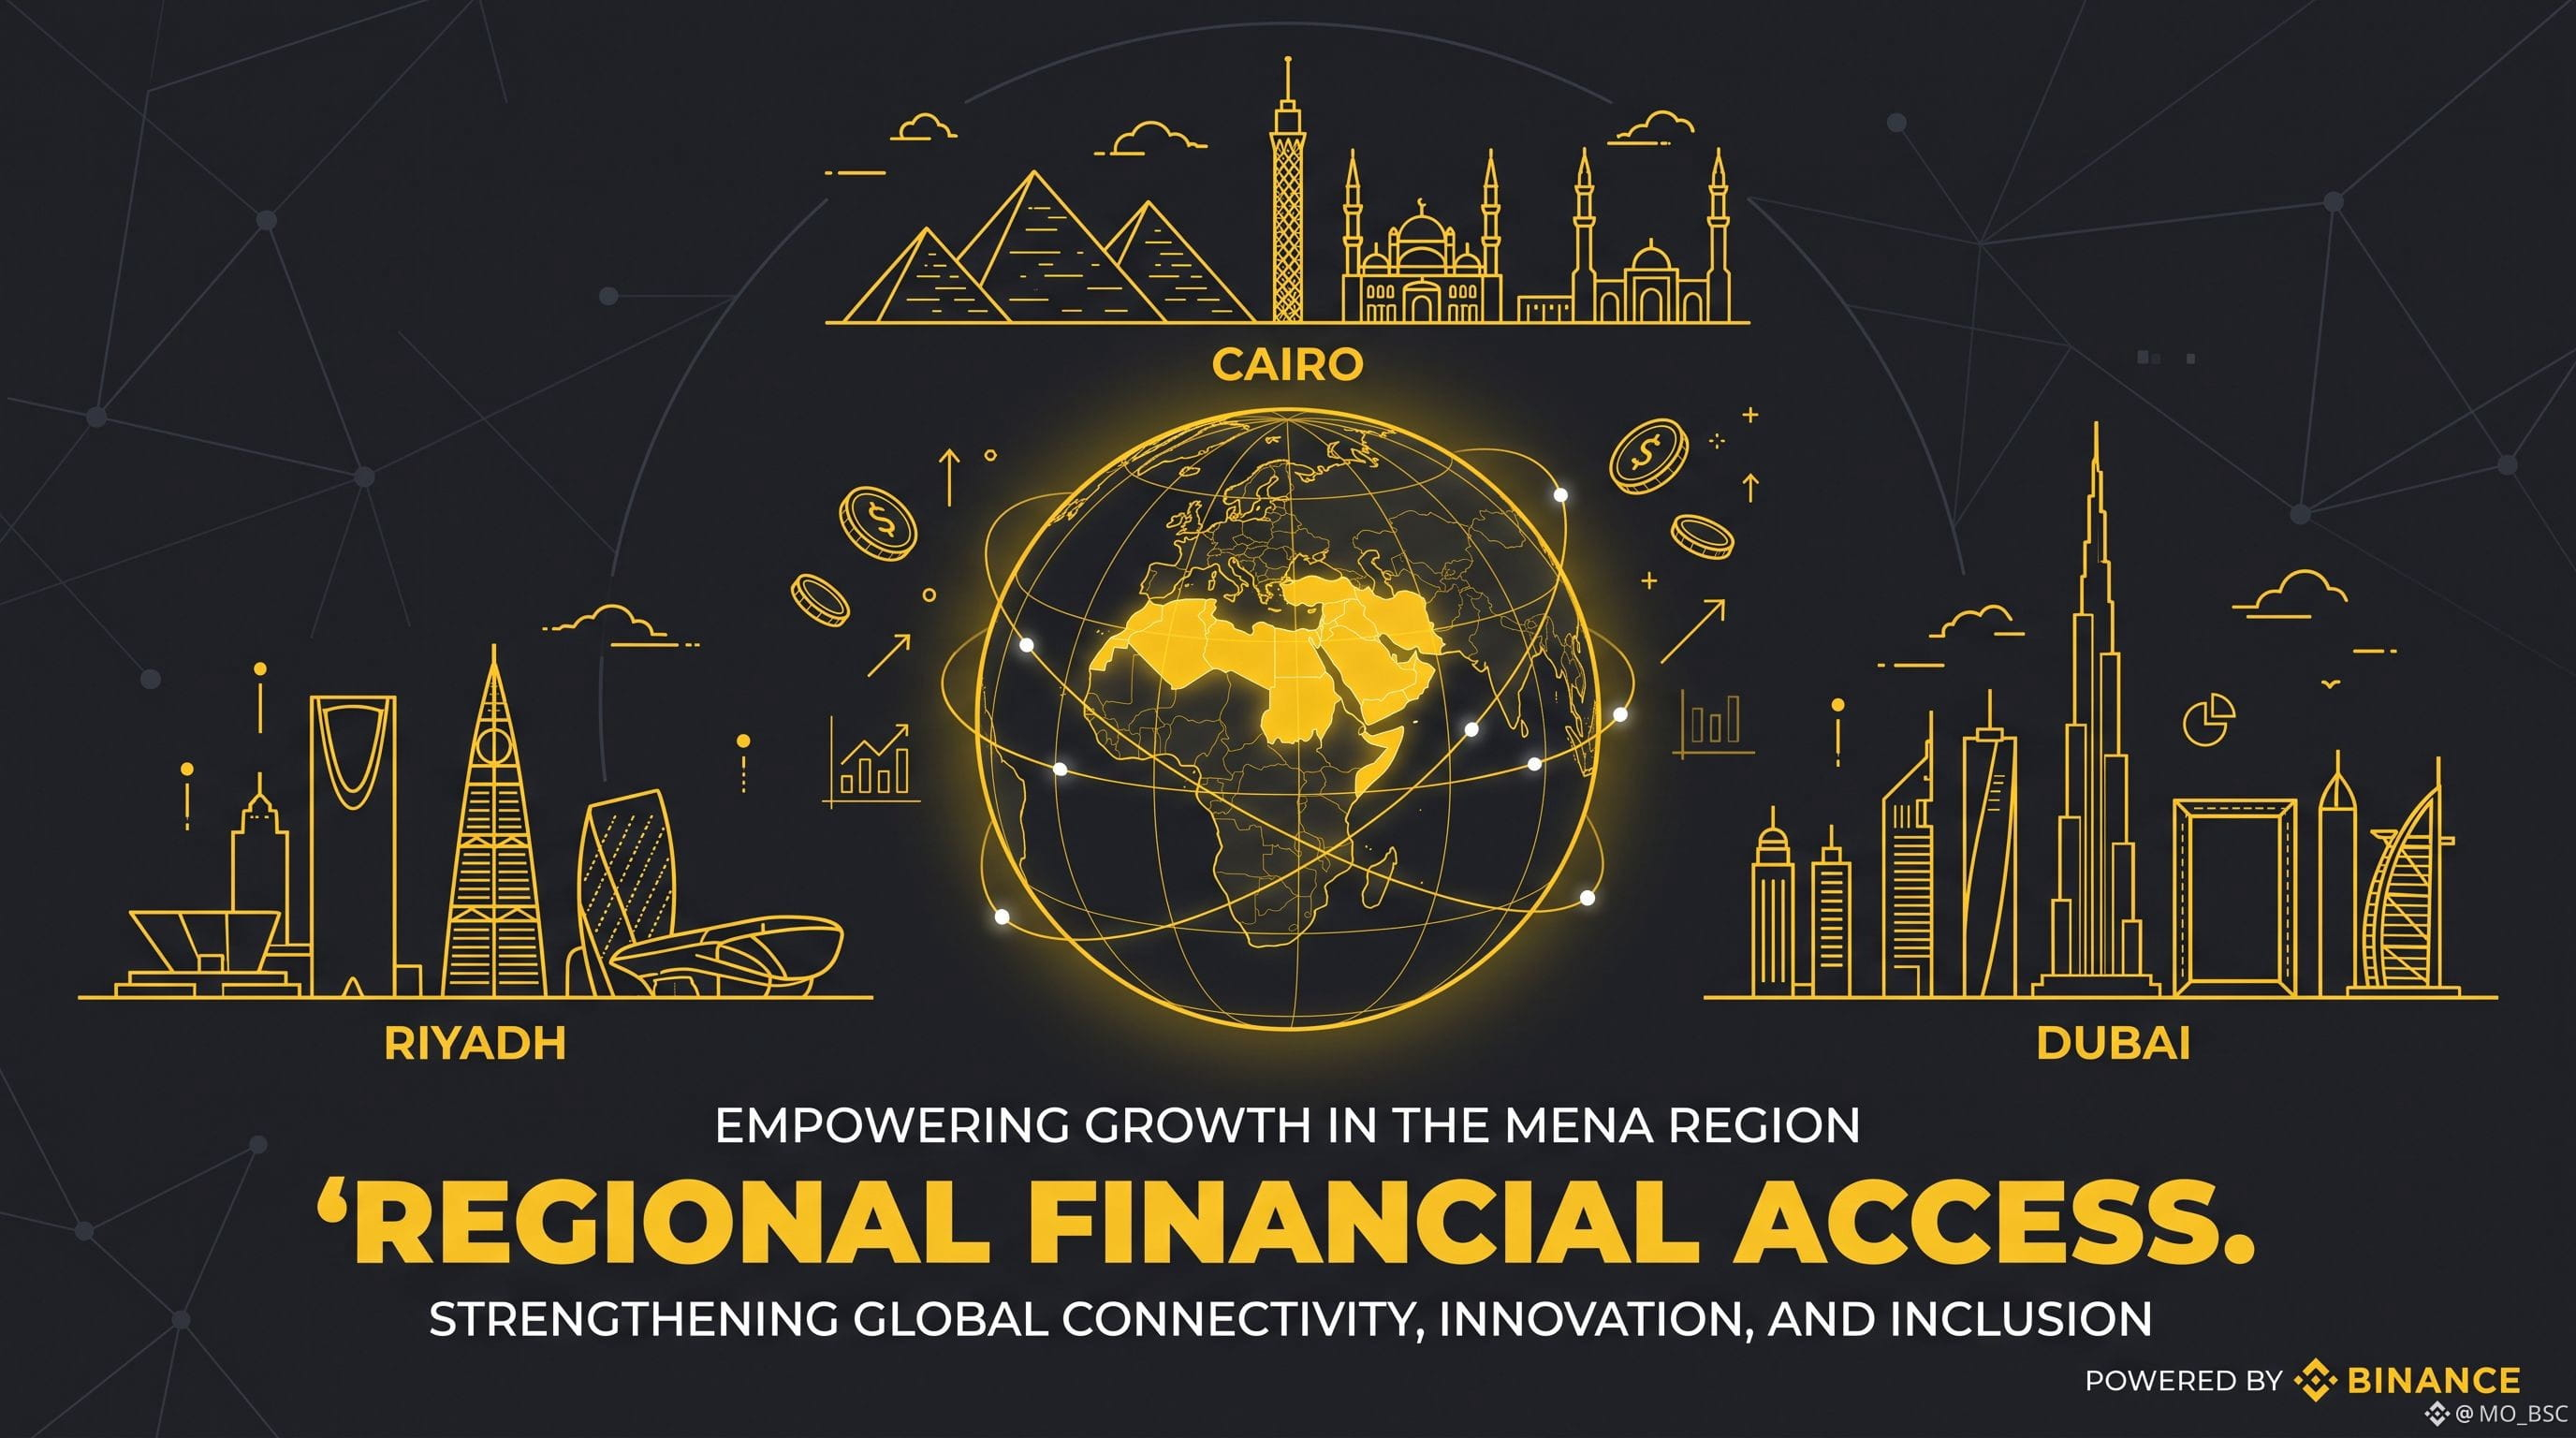
تخيّل أنك في القاهرة أو الرياض أو دبي.
تَرى منتجًا ماليًا متاحًا في سوق أمريكي.
السؤال الواضح هو:
"هل يمكنني الوصول إليه؟"
الإجابة الحقيقية ليست نعم أو لا فقط.
يعتمد ذلك على بلدك، وأهليتك، والإطار التنظيمي، والمنتج المحدد من باينانس.
لهذا تُعدّ الإتاحة الإقليمية جزءًا من القصة.
مستقبل الوصول إلى الخدمات المالية لا يتعلق فقط بإضافة المزيد من المنتجات.
بل يتعلق أيضًا بجعل الوصول متوافقًا وقابلًا للفهم لأسواق مختلفة.
تحقّق دائمًا من التوفر في مكان إقامتك.
@Binance_Academy
#Binance #MENA
تخيّل أنك في القاهرة أو الرياض أو دبي.
تَرى منتجًا ماليًا متاحًا في سوق أمريكي.
السؤال الواضح هو:
"هل يمكنني الوصول إليه؟"
الإجابة الحقيقية ليست نعم أو لا فقط.
يعتمد ذلك على بلدك، وأهليتك، والإطار التنظيمي، والمنتج المحدد من باينانس.
لهذا تُعدّ الإتاحة الإقليمية جزءًا من القصة.
مستقبل الوصول إلى الخدمات المالية لا يتعلق فقط بإضافة المزيد من المنتجات.
بل يتعلق أيضًا بجعل الوصول متوافقًا وقابلًا للفهم لأسواق مختلفة.
تحقّق دائمًا من التوفر في مكان إقامتك.
@Binance Academy
#Binance #MENA
2
20
·
--
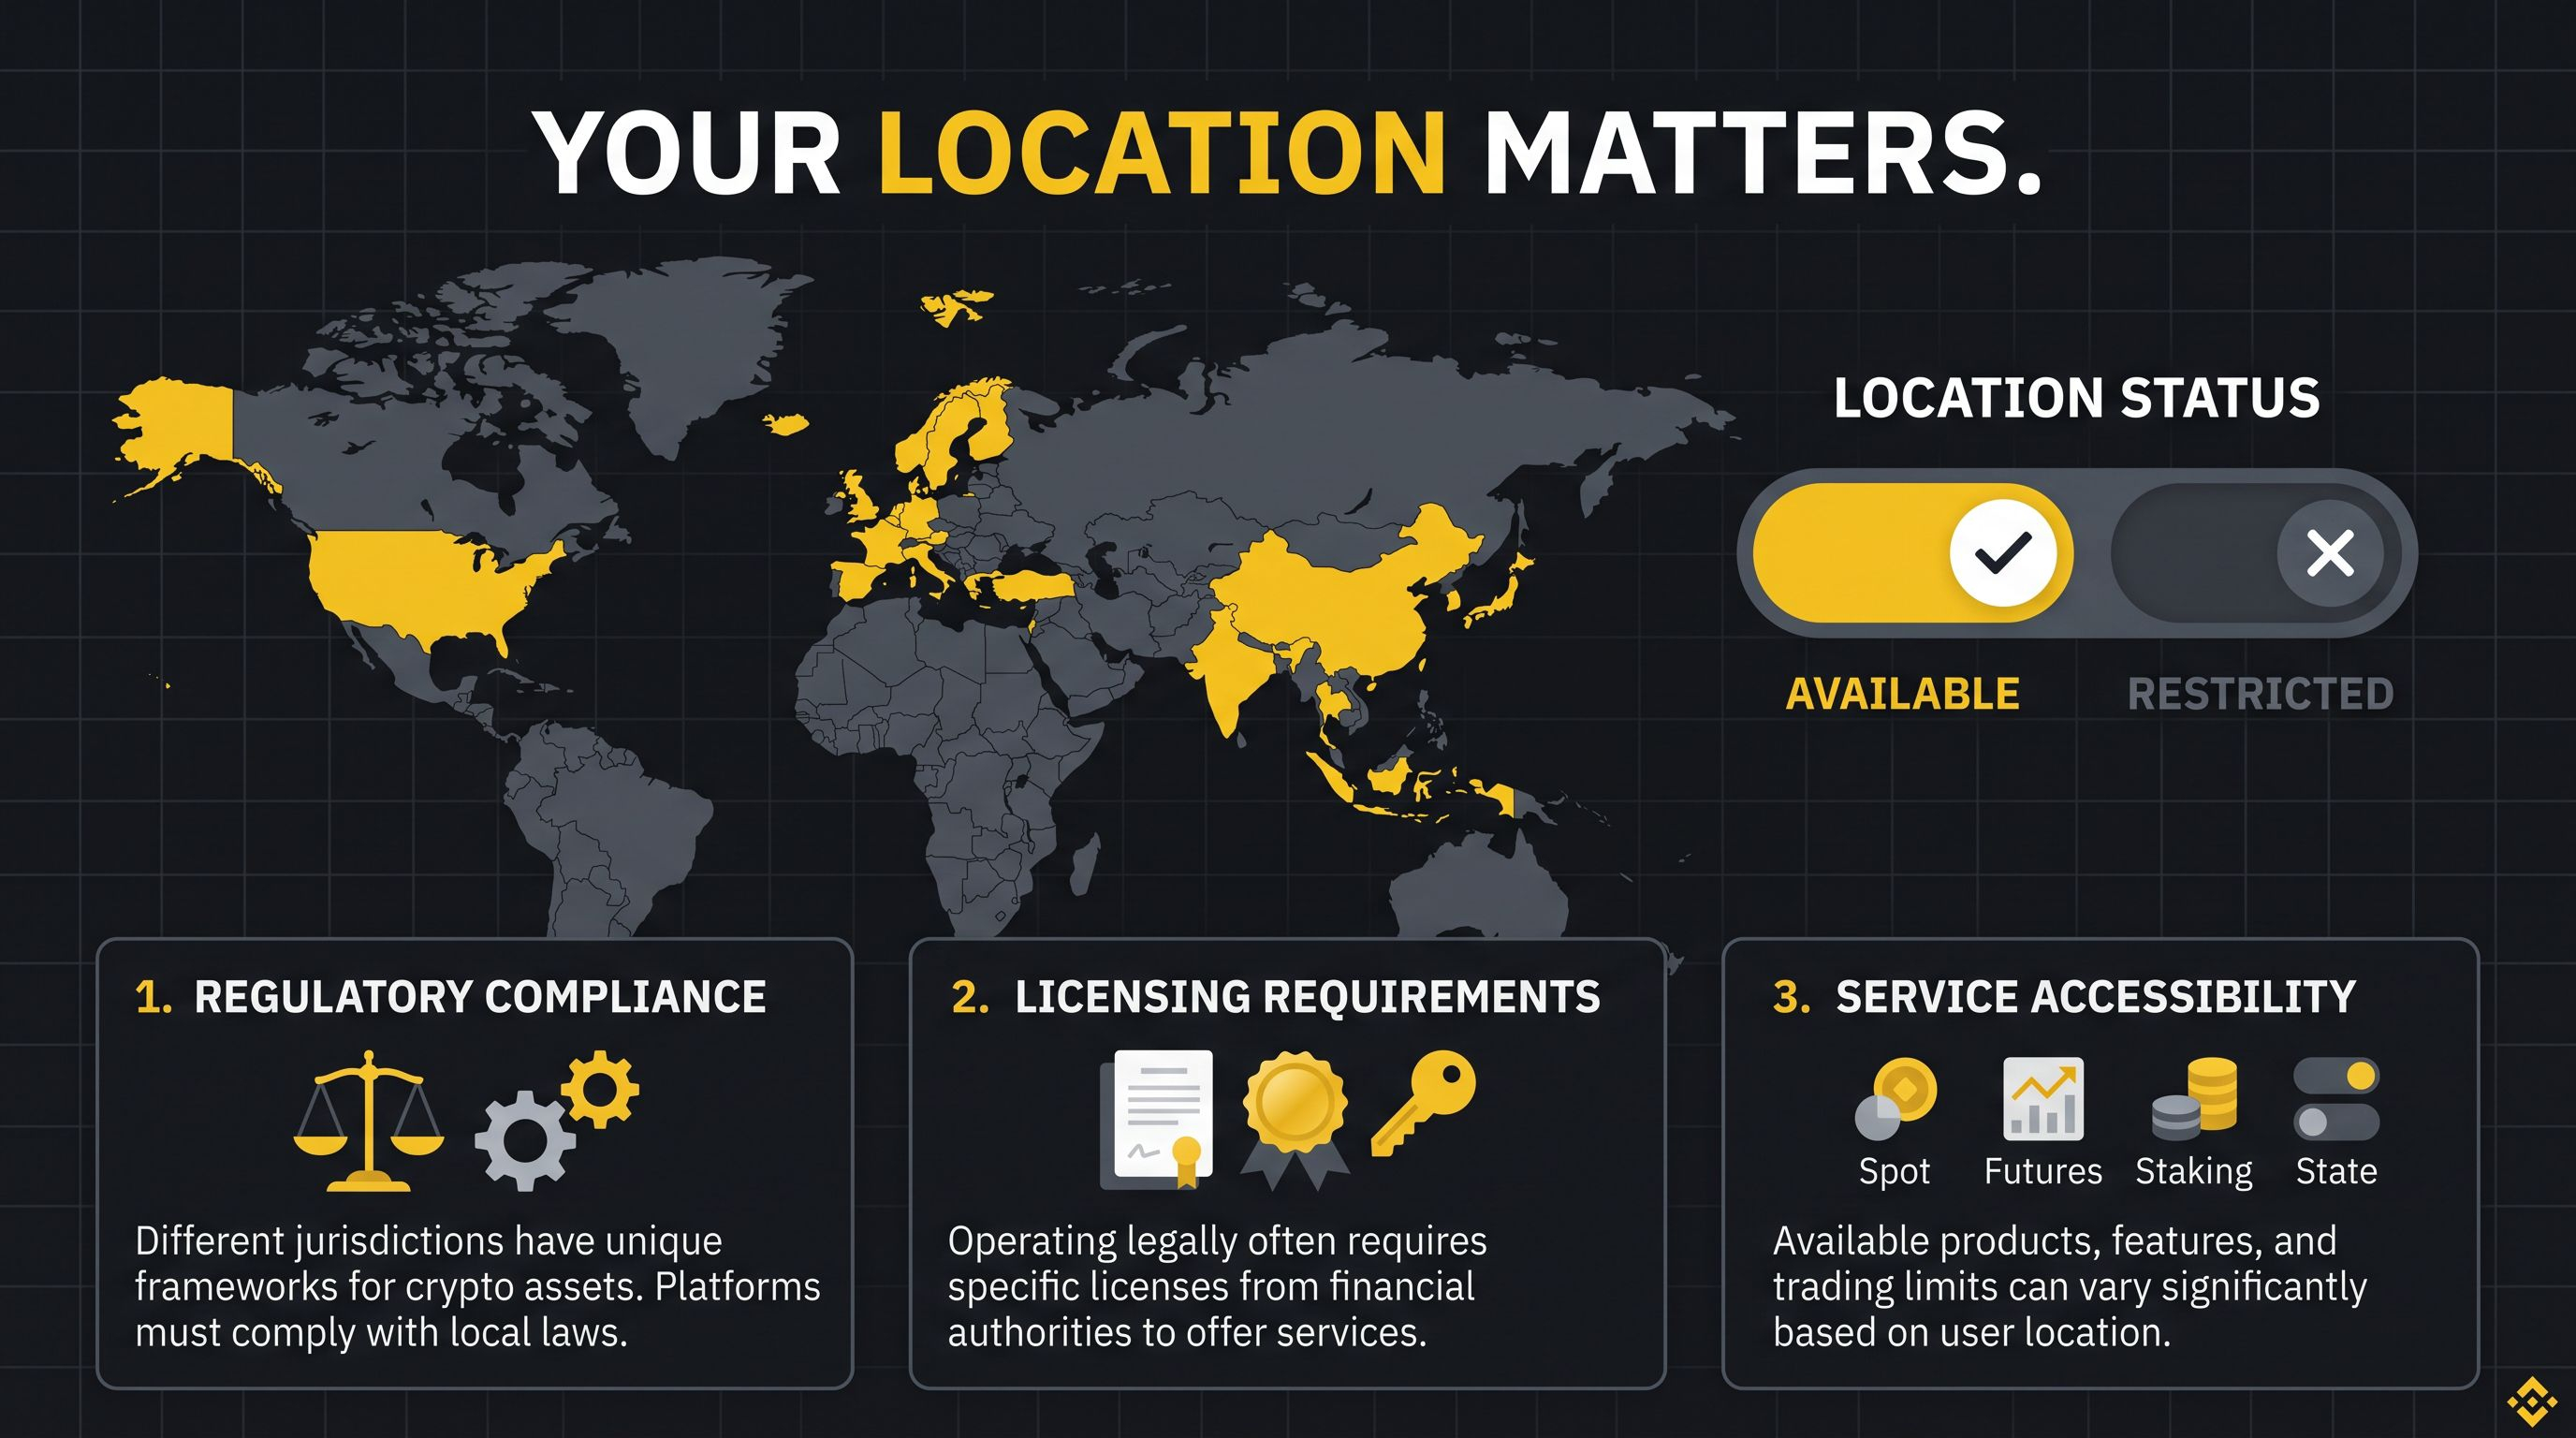
يمكن أن يكون المنتج المالي موجودًا عالميًا دون أن يكون متاحًا عالميًا.
وهذا الأمر مهم بشكل خاص عند الحديث عن منتجات التمويل التقليدي (TradFi).
قد تعتمد الإتاحة على:
• بلد الإقامة
• المتطلبات التنظيمية
• التحقق من الأهلية
• الجهة التابعة لبينانس التي تخدم منطقتك
• المنتج المحدد
لذا قد لا يكون المنتج الذي تراه شخصًا يستخدمه عبر الإنترنت متاحًا لك.
تحقق دائمًا من صفحة منتجات بينانس الرسمية الخاصة بولايتك القضائية قبل افتراض إمكانية الوصول.
موقعك يهم 💛
@Binance_Academy
#Crypto
يمكن أن يكون المنتج المالي موجودًا عالميًا دون أن يكون متاحًا عالميًا.
وهذا الأمر مهم بشكل خاص عند الحديث عن منتجات التمويل التقليدي (TradFi).
قد تعتمد الإتاحة على:
• بلد الإقامة
• المتطلبات التنظيمية
• التحقق من الأهلية
• الجهة التابعة لبينانس التي تخدم منطقتك
• المنتج المحدد
لذا قد لا يكون المنتج الذي تراه شخصًا يستخدمه عبر الإنترنت متاحًا لك.
تحقق دائمًا من صفحة منتجات بينانس الرسمية الخاصة بولايتك القضائية قبل افتراض إمكانية الوصول.
موقعك يهم 💛
@Binance Academy
#Crypto
3
42
·
--
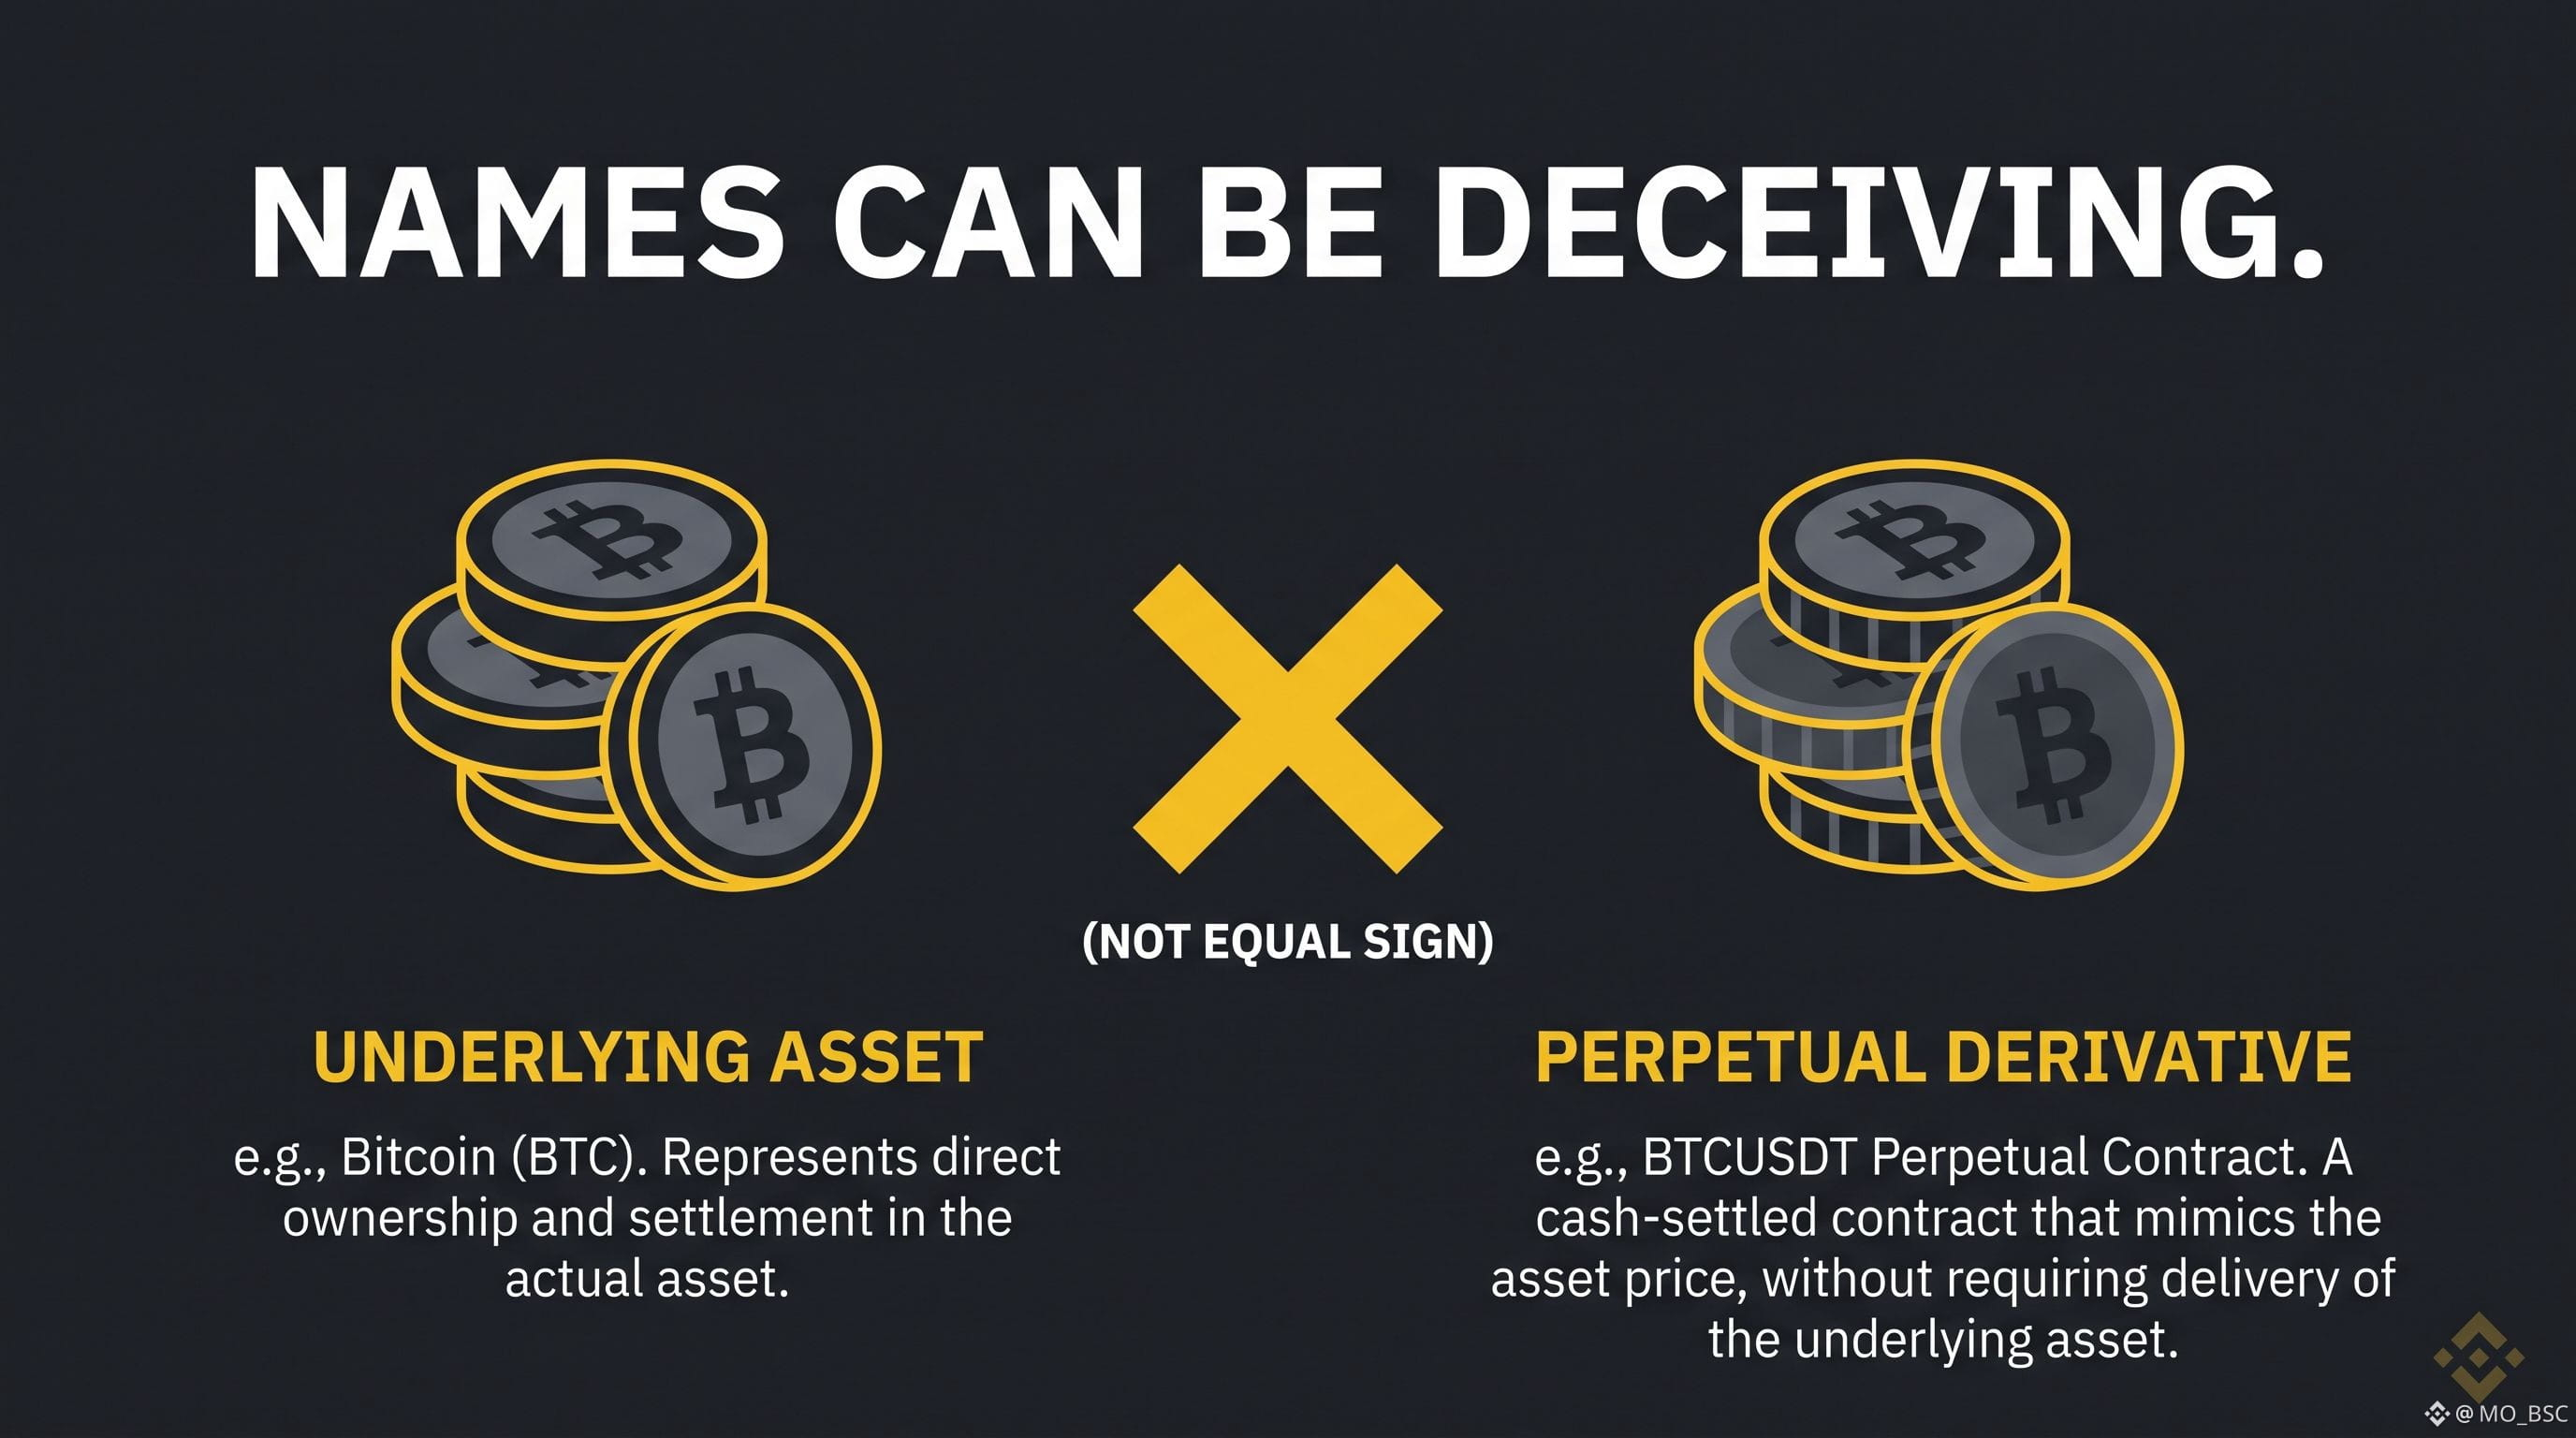
واحدة من أسهل الأخطاء في التمويل؟
افتراض أن منتجين متشابهين لأن اسميهما يبدو متقاربًا.
$BTC ≠ عقود BTC الدائمة.
السهم ≠ عقود السهم الدائمة.
الذهب ≠ عقود الذهب الدائمة.
ETF ≠ عقود دائمة مرتبطة بـ ETF.
قد تكون الأصول الأساسية نفسها، بينما تكون الأداة المالية مختلفة تمامًا.
لهذا السبب تُعد صفحات منتجات Binance وشروحات Binance Academy مهمة.
لا تكتفِ بسؤال:
"ما الذي يمكن أن يتتبّعه هذا؟"
اسأل أيضًا:
"ماذا بالضبط أنا أحتفظ به أو أُتاجر به؟"
DYOR.
@Binance_Academy
#Binance
واحدة من أسهل الأخطاء في التمويل؟
افتراض أن منتجين متشابهين لأن اسميهما يبدو متقاربًا.
$BTC ≠ عقود BTC الدائمة.
السهم ≠ عقود السهم الدائمة.
الذهب ≠ عقود الذهب الدائمة.
ETF ≠ عقود دائمة مرتبطة بـ ETF.
قد تكون الأصول الأساسية نفسها، بينما تكون الأداة المالية مختلفة تمامًا.
لهذا السبب تُعد صفحات منتجات Binance وشروحات Binance Academy مهمة.
لا تكتفِ بسؤال:
"ما الذي يمكن أن يتتبّعه هذا؟"
اسأل أيضًا:
"ماذا بالضبط أنا أحتفظ به أو أُتاجر به؟"
DYOR.
@Binance Academy
#Binance
3
22
·
--
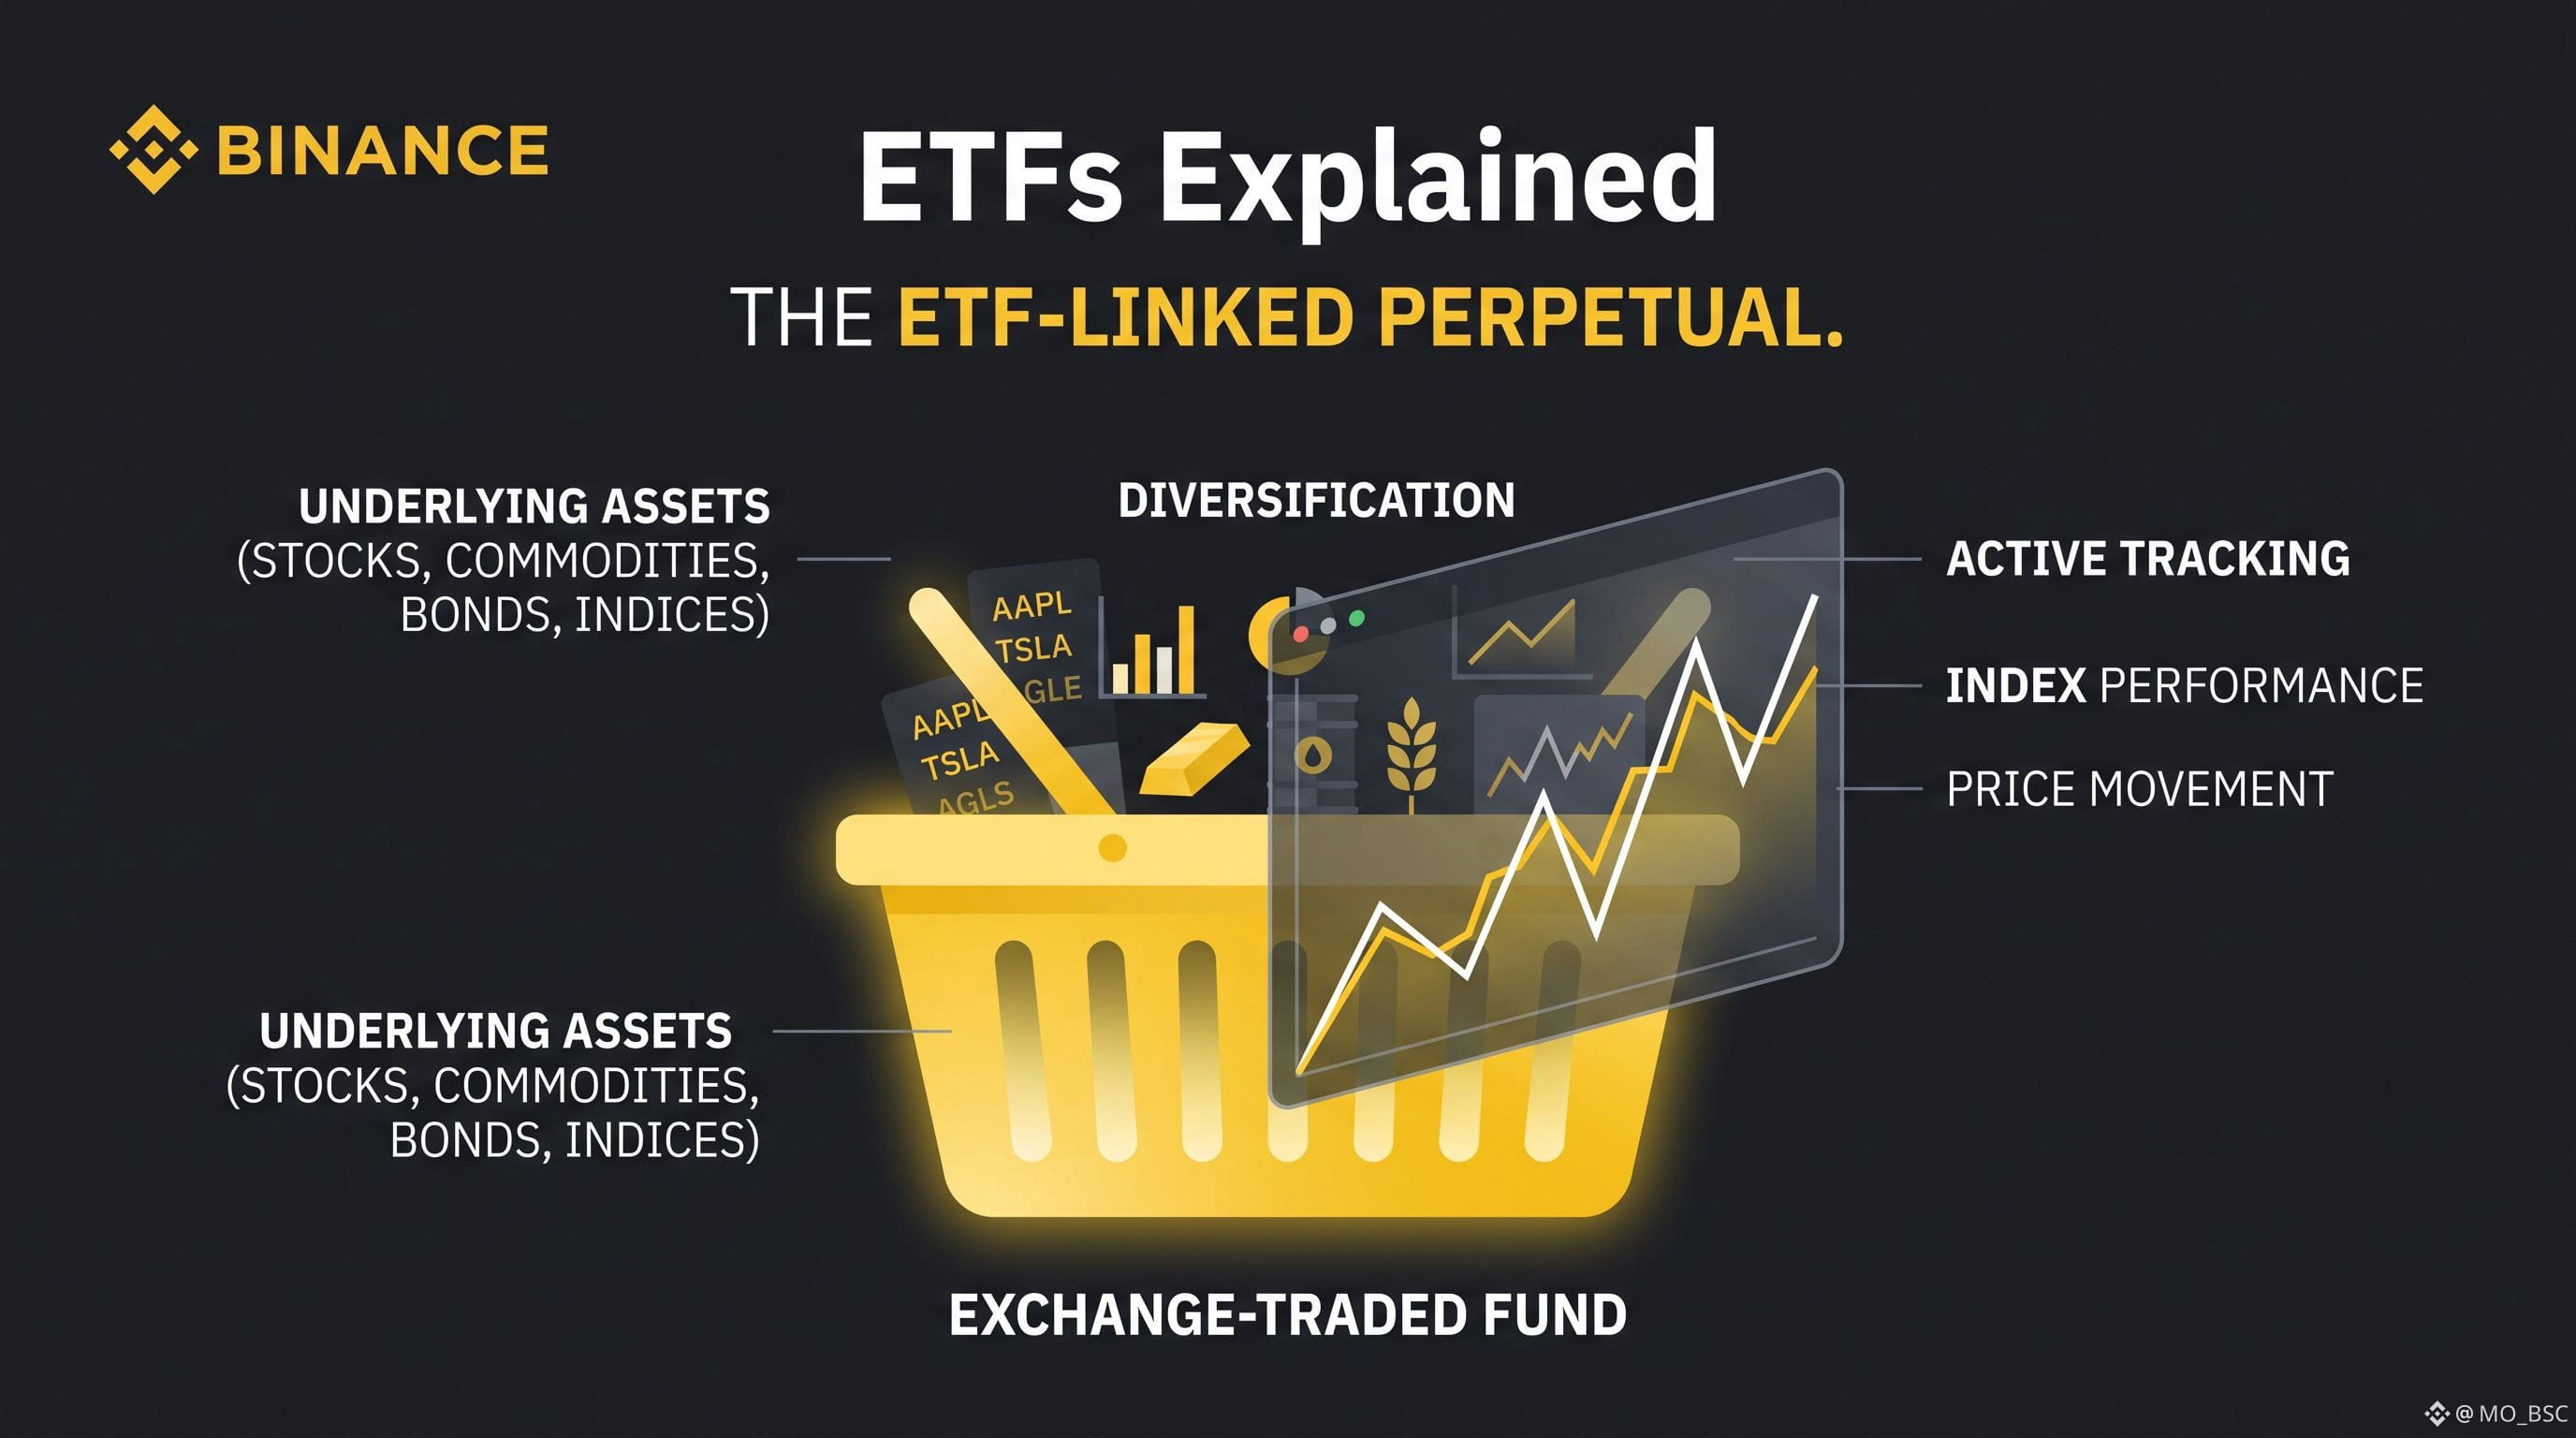
يبدو أن الاستثمار المتداول (ETF) معقّدًا إلى أن تفكّه خطوة بخطوة.
إن الـ ETF هو صندوق يمكنه الاحتفاظ بمجموعة من الأصول، ويتم تداوله في السوق مثل أي ورقة مالية.
على سبيل المثال، يمكن لـ ETF المرتبط بمؤشر أن يتتبّع سلةً من الشركات بدلًا من تمثيل شركة واحدة فقط.
يتضمن عرض TradFi لدى Binance عقودًا دائمة مرتبطة بـ ETF.
تمييز مهم:
إن العقد الدائم المرتبط بـ ETF هو مشتق يتتبّع سعر الـ ETF.
لا يعني ذلك أنك تمتلك الـ ETF مباشرة.
أداة مختلفة.
حقوق مختلفة.
مخاطر مختلفة.
تعلّم البنية قبل التداول بها.
@Binance_Academy
#ETF
يبدو أن الاستثمار المتداول (ETF) معقّدًا إلى أن تفكّه خطوة بخطوة.
إن الـ ETF هو صندوق يمكنه الاحتفاظ بمجموعة من الأصول، ويتم تداوله في السوق مثل أي ورقة مالية.
على سبيل المثال، يمكن لـ ETF المرتبط بمؤشر أن يتتبّع سلةً من الشركات بدلًا من تمثيل شركة واحدة فقط.
يتضمن عرض TradFi لدى Binance عقودًا دائمة مرتبطة بـ ETF.
تمييز مهم:
إن العقد الدائم المرتبط بـ ETF هو مشتق يتتبّع سعر الـ ETF.
لا يعني ذلك أنك تمتلك الـ ETF مباشرة.
أداة مختلفة.
حقوق مختلفة.
مخاطر مختلفة.
تعلّم البنية قبل التداول بها.
@Binance Academy
#ETF
3
430
·
--
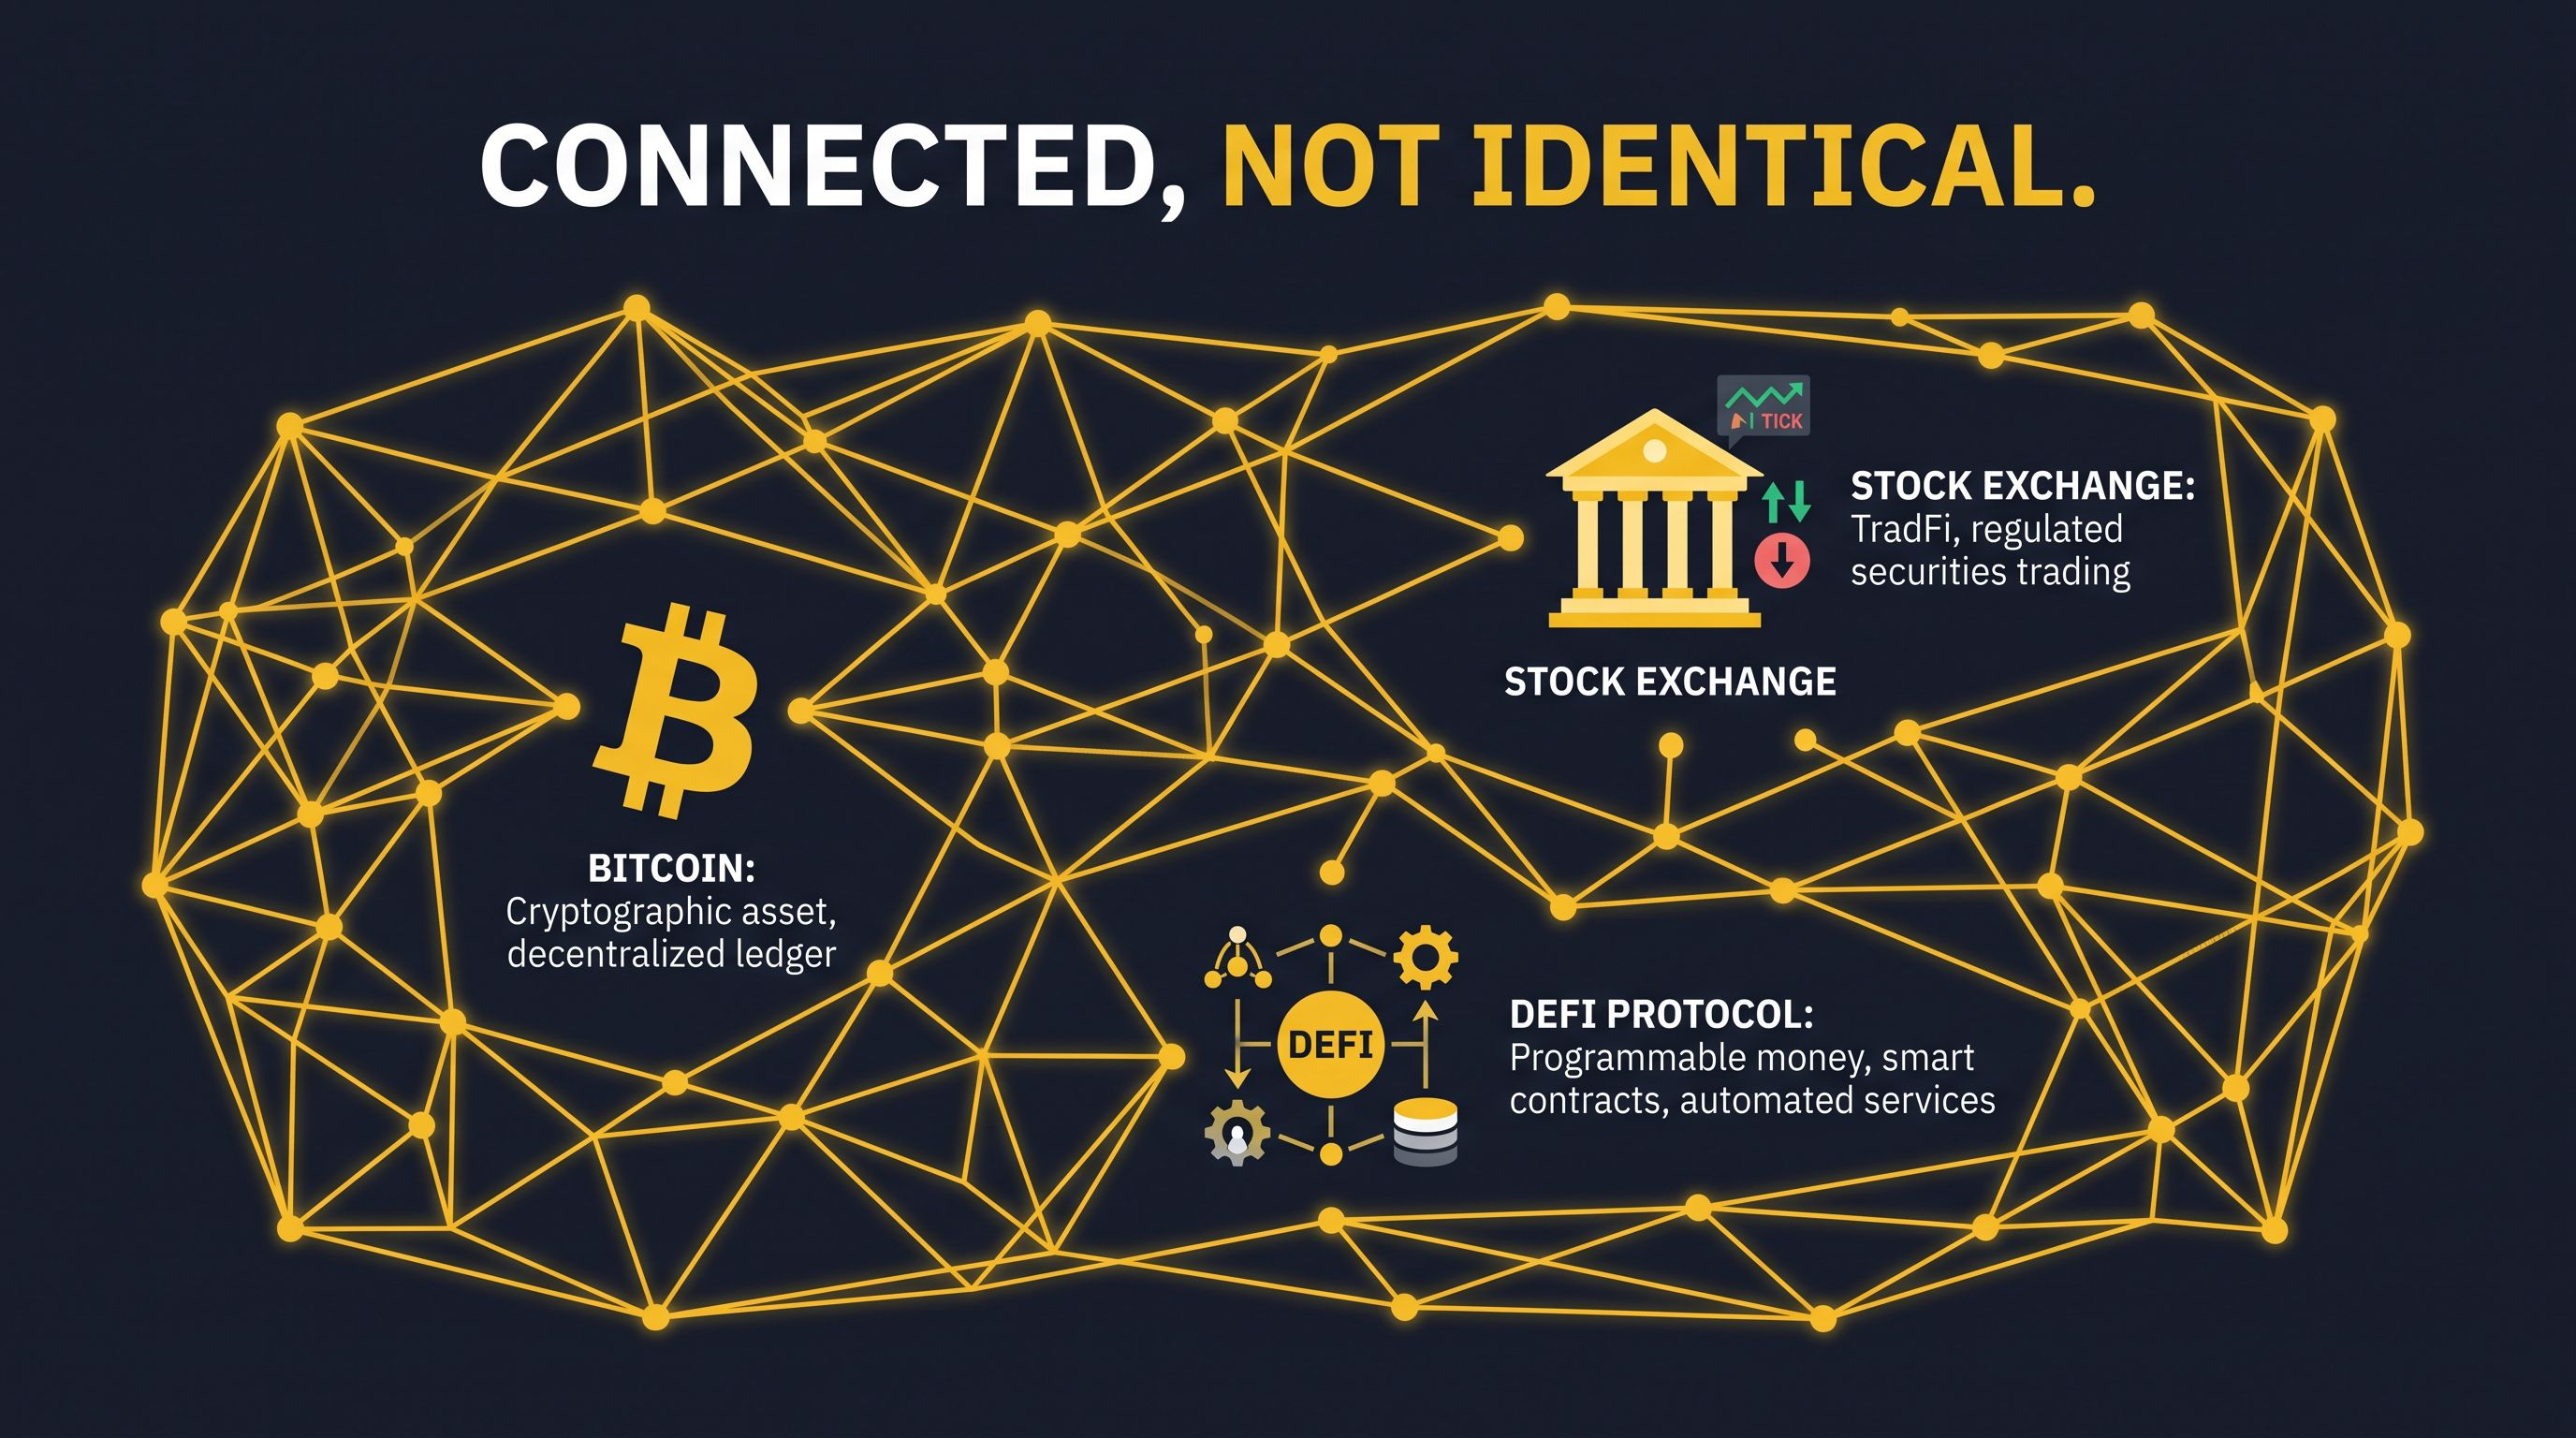
"لا تعني "منظومة واحدة" أن كل شيء يصبح متشابهًا.
يظلّ البيتكوين بيتكوين.
والسهم يظلّ سهمًا.
والعقد الدائم يظلّ مشتقًا.
وتظلّ بروتوكولات التمويل اللامركزي تعمل بشكل مختلف عن المنصات المركزية.
قيمة المنظومة هي الربط بين أدوات مالية مختلفة مع الحفاظ على الفروق بينها بوضوح.
هذه هي الفكرة الحقيقية وراء التحرك نحو:
Crypto
↕
TradFi
↕
DeFi
المترابط لا يعني متطابقًا.
افهم الطبقة التي تستخدمها.
@Binance_Academy
#TriFi #DeFi
"لا تعني "منظومة واحدة" أن كل شيء يصبح متشابهًا.
يظلّ البيتكوين بيتكوين.
والسهم يظلّ سهمًا.
والعقد الدائم يظلّ مشتقًا.
وتظلّ بروتوكولات التمويل اللامركزي تعمل بشكل مختلف عن المنصات المركزية.
قيمة المنظومة هي الربط بين أدوات مالية مختلفة مع الحفاظ على الفروق بينها بوضوح.
هذه هي الفكرة الحقيقية وراء التحرك نحو:
Crypto
↕
TradFi
↕
DeFi
المترابط لا يعني متطابقًا.
افهم الطبقة التي تستخدمها.
@Binance Academy
#TriFi #DeFi
3
31
·
--
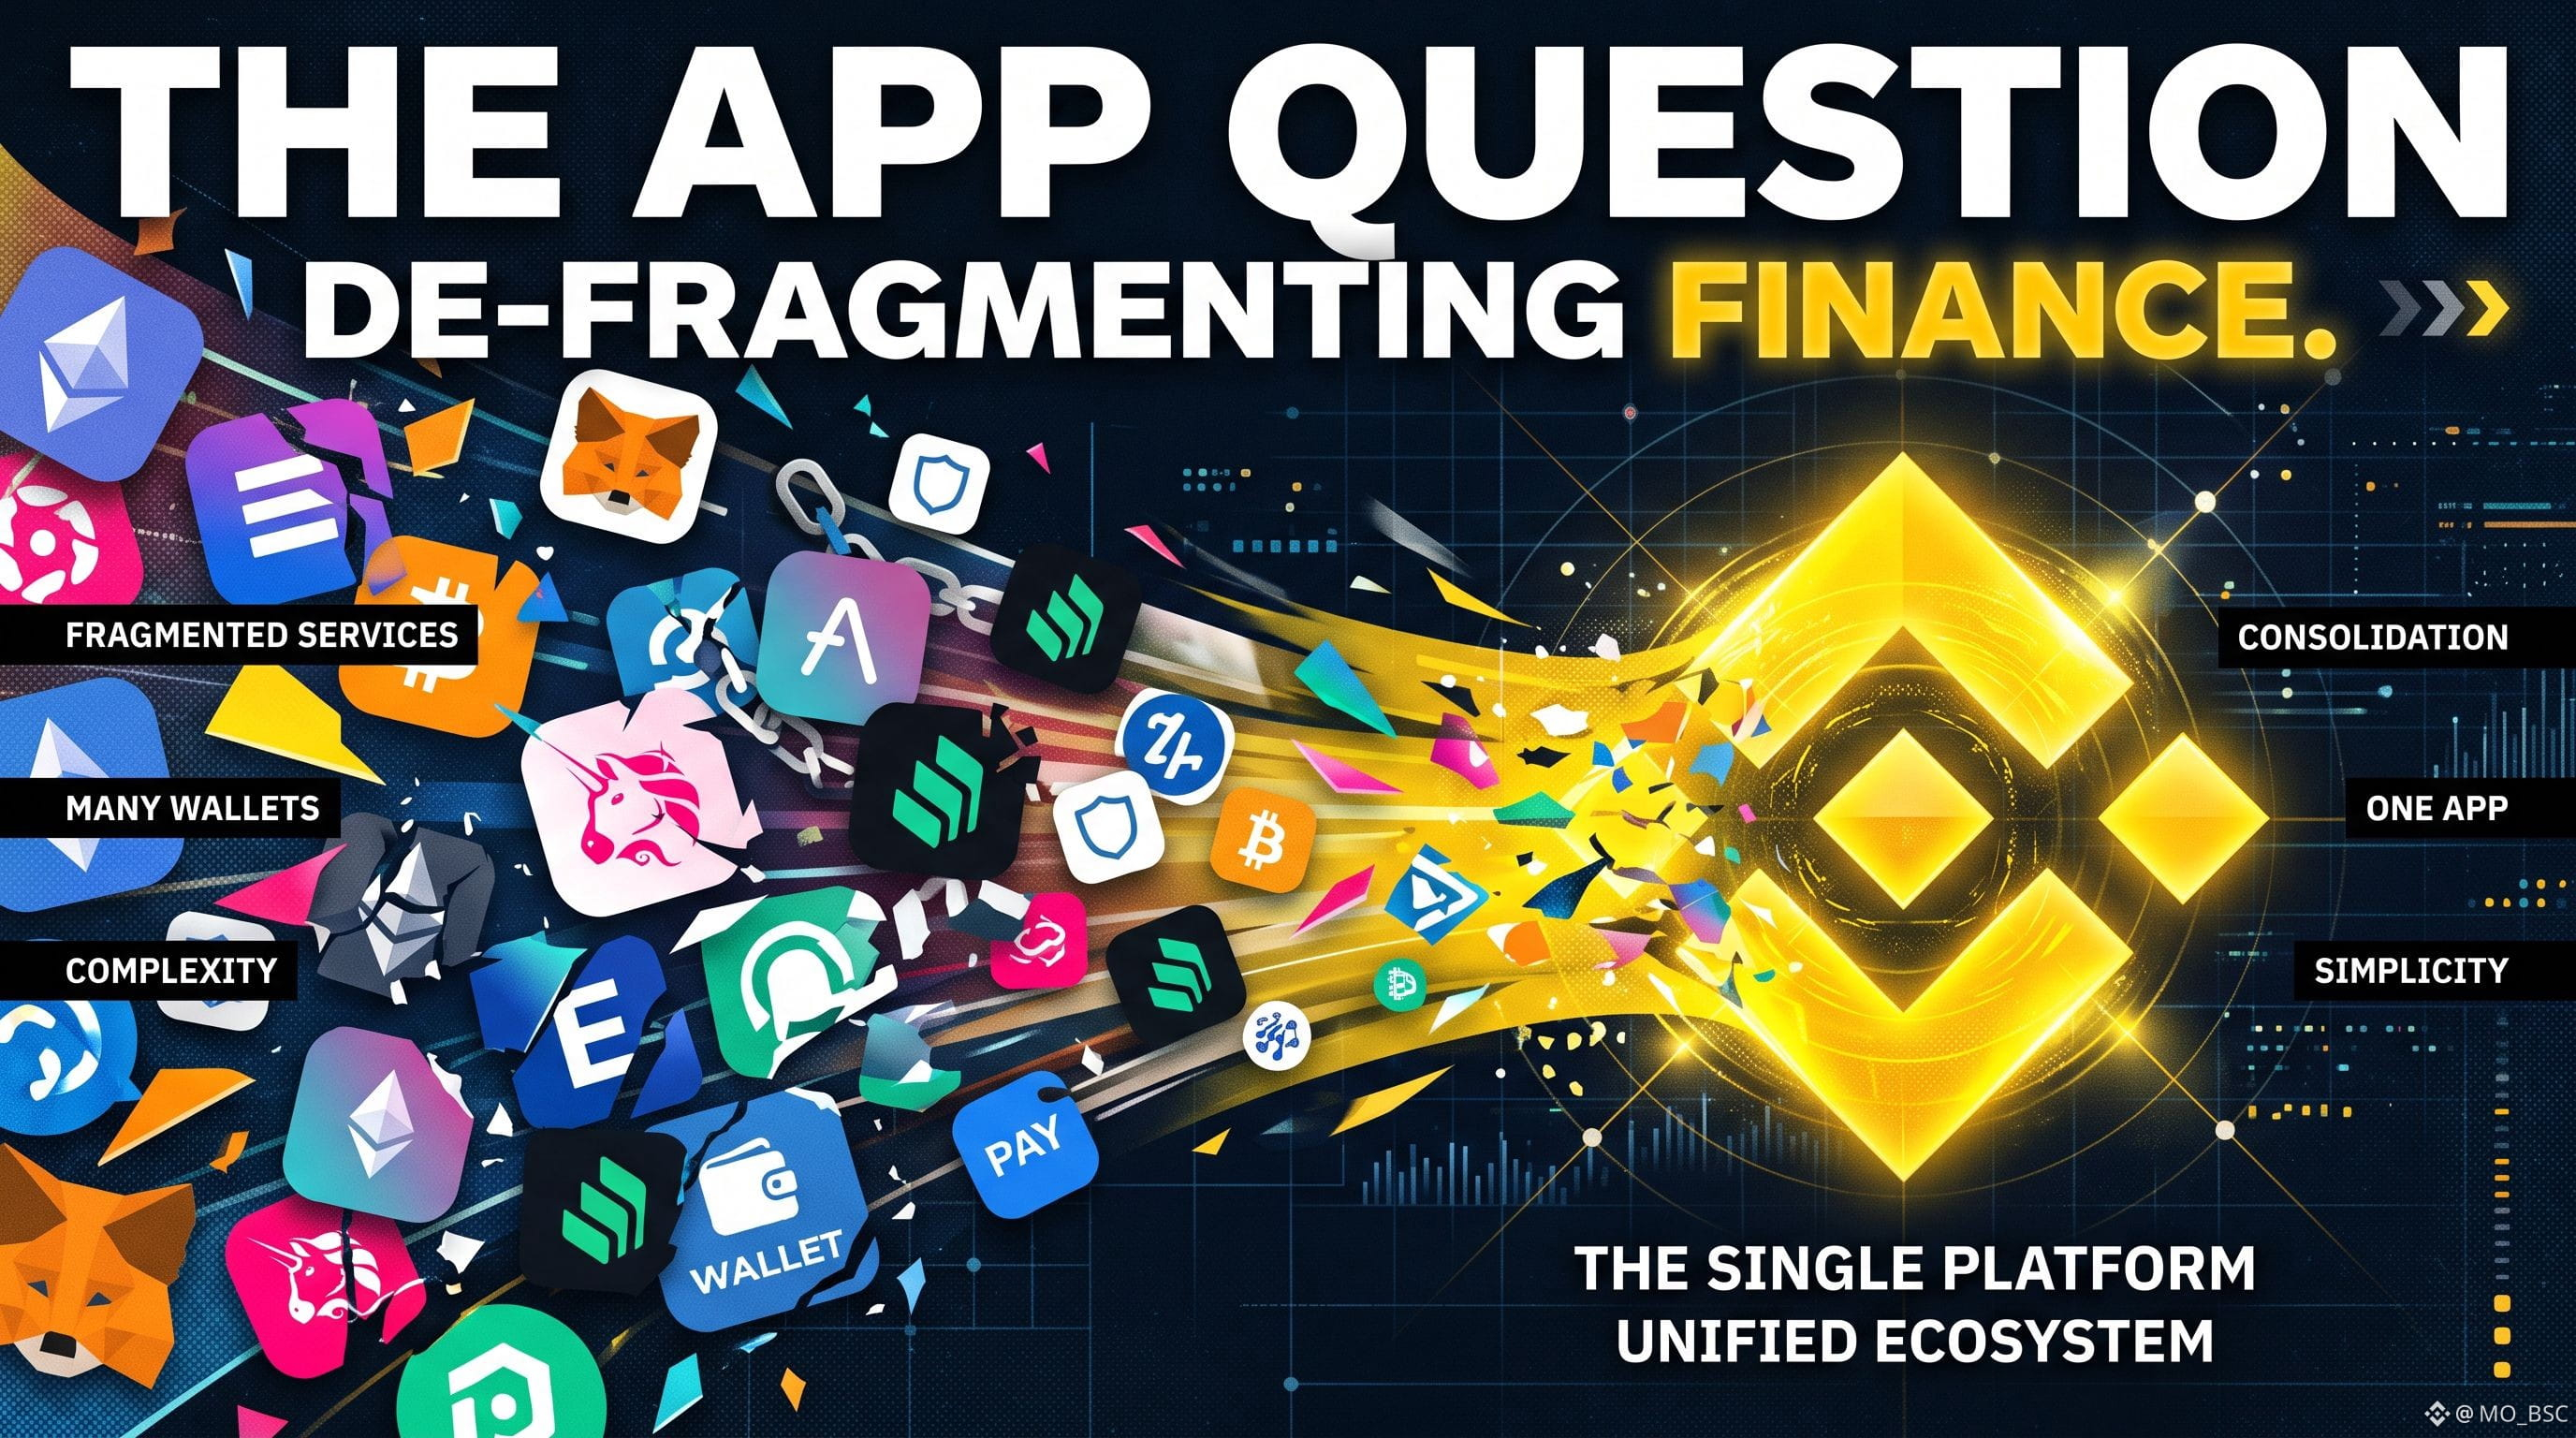
إليك سؤالًا بسيطًا:
كم عدد تطبيقات التمويل التي تستخدمها لأن الأصول المختلفة تعيش في أماكن مختلفة؟
تطبيق كريبتو.
وسيط أسهم.
منصة ذهب.
محفظة ديفاي.
لقد كان عالم التمويل منقسمًا تقليديًا.
تعمل بينانس على التوسع خارج نطاق الكريبتو إلى أسواق وأدوات مالية إضافية، بهدف جمع المزيد من هذه التجارب ضمن نظام بيئي واحد.
لكن "تطبيق واحد" لا يعني "منتجًا واحدًا".
قد يكون لكل منتج آليات ومخاطر وأهلية وتنظيمات مختلفة.
تعدّ الراحة مفيدة.
لكن فهم ما تستخدمه هو الأهم.
@Binance_Academy
#SuperFinancialApp
$BTC $NVDA $XAU
إليك سؤالًا بسيطًا:
كم عدد تطبيقات التمويل التي تستخدمها لأن الأصول المختلفة تعيش في أماكن مختلفة؟
تطبيق كريبتو.
وسيط أسهم.
منصة ذهب.
محفظة ديفاي.
لقد كان عالم التمويل منقسمًا تقليديًا.
تعمل بينانس على التوسع خارج نطاق الكريبتو إلى أسواق وأدوات مالية إضافية، بهدف جمع المزيد من هذه التجارب ضمن نظام بيئي واحد.
لكن "تطبيق واحد" لا يعني "منتجًا واحدًا".
قد يكون لكل منتج آليات ومخاطر وأهلية وتنظيمات مختلفة.
تعدّ الراحة مفيدة.
لكن فهم ما تستخدمه هو الأهم.
@Binance Academy
#SuperFinancialApp
$BTC $NVDA $XAU
3
158
·
--
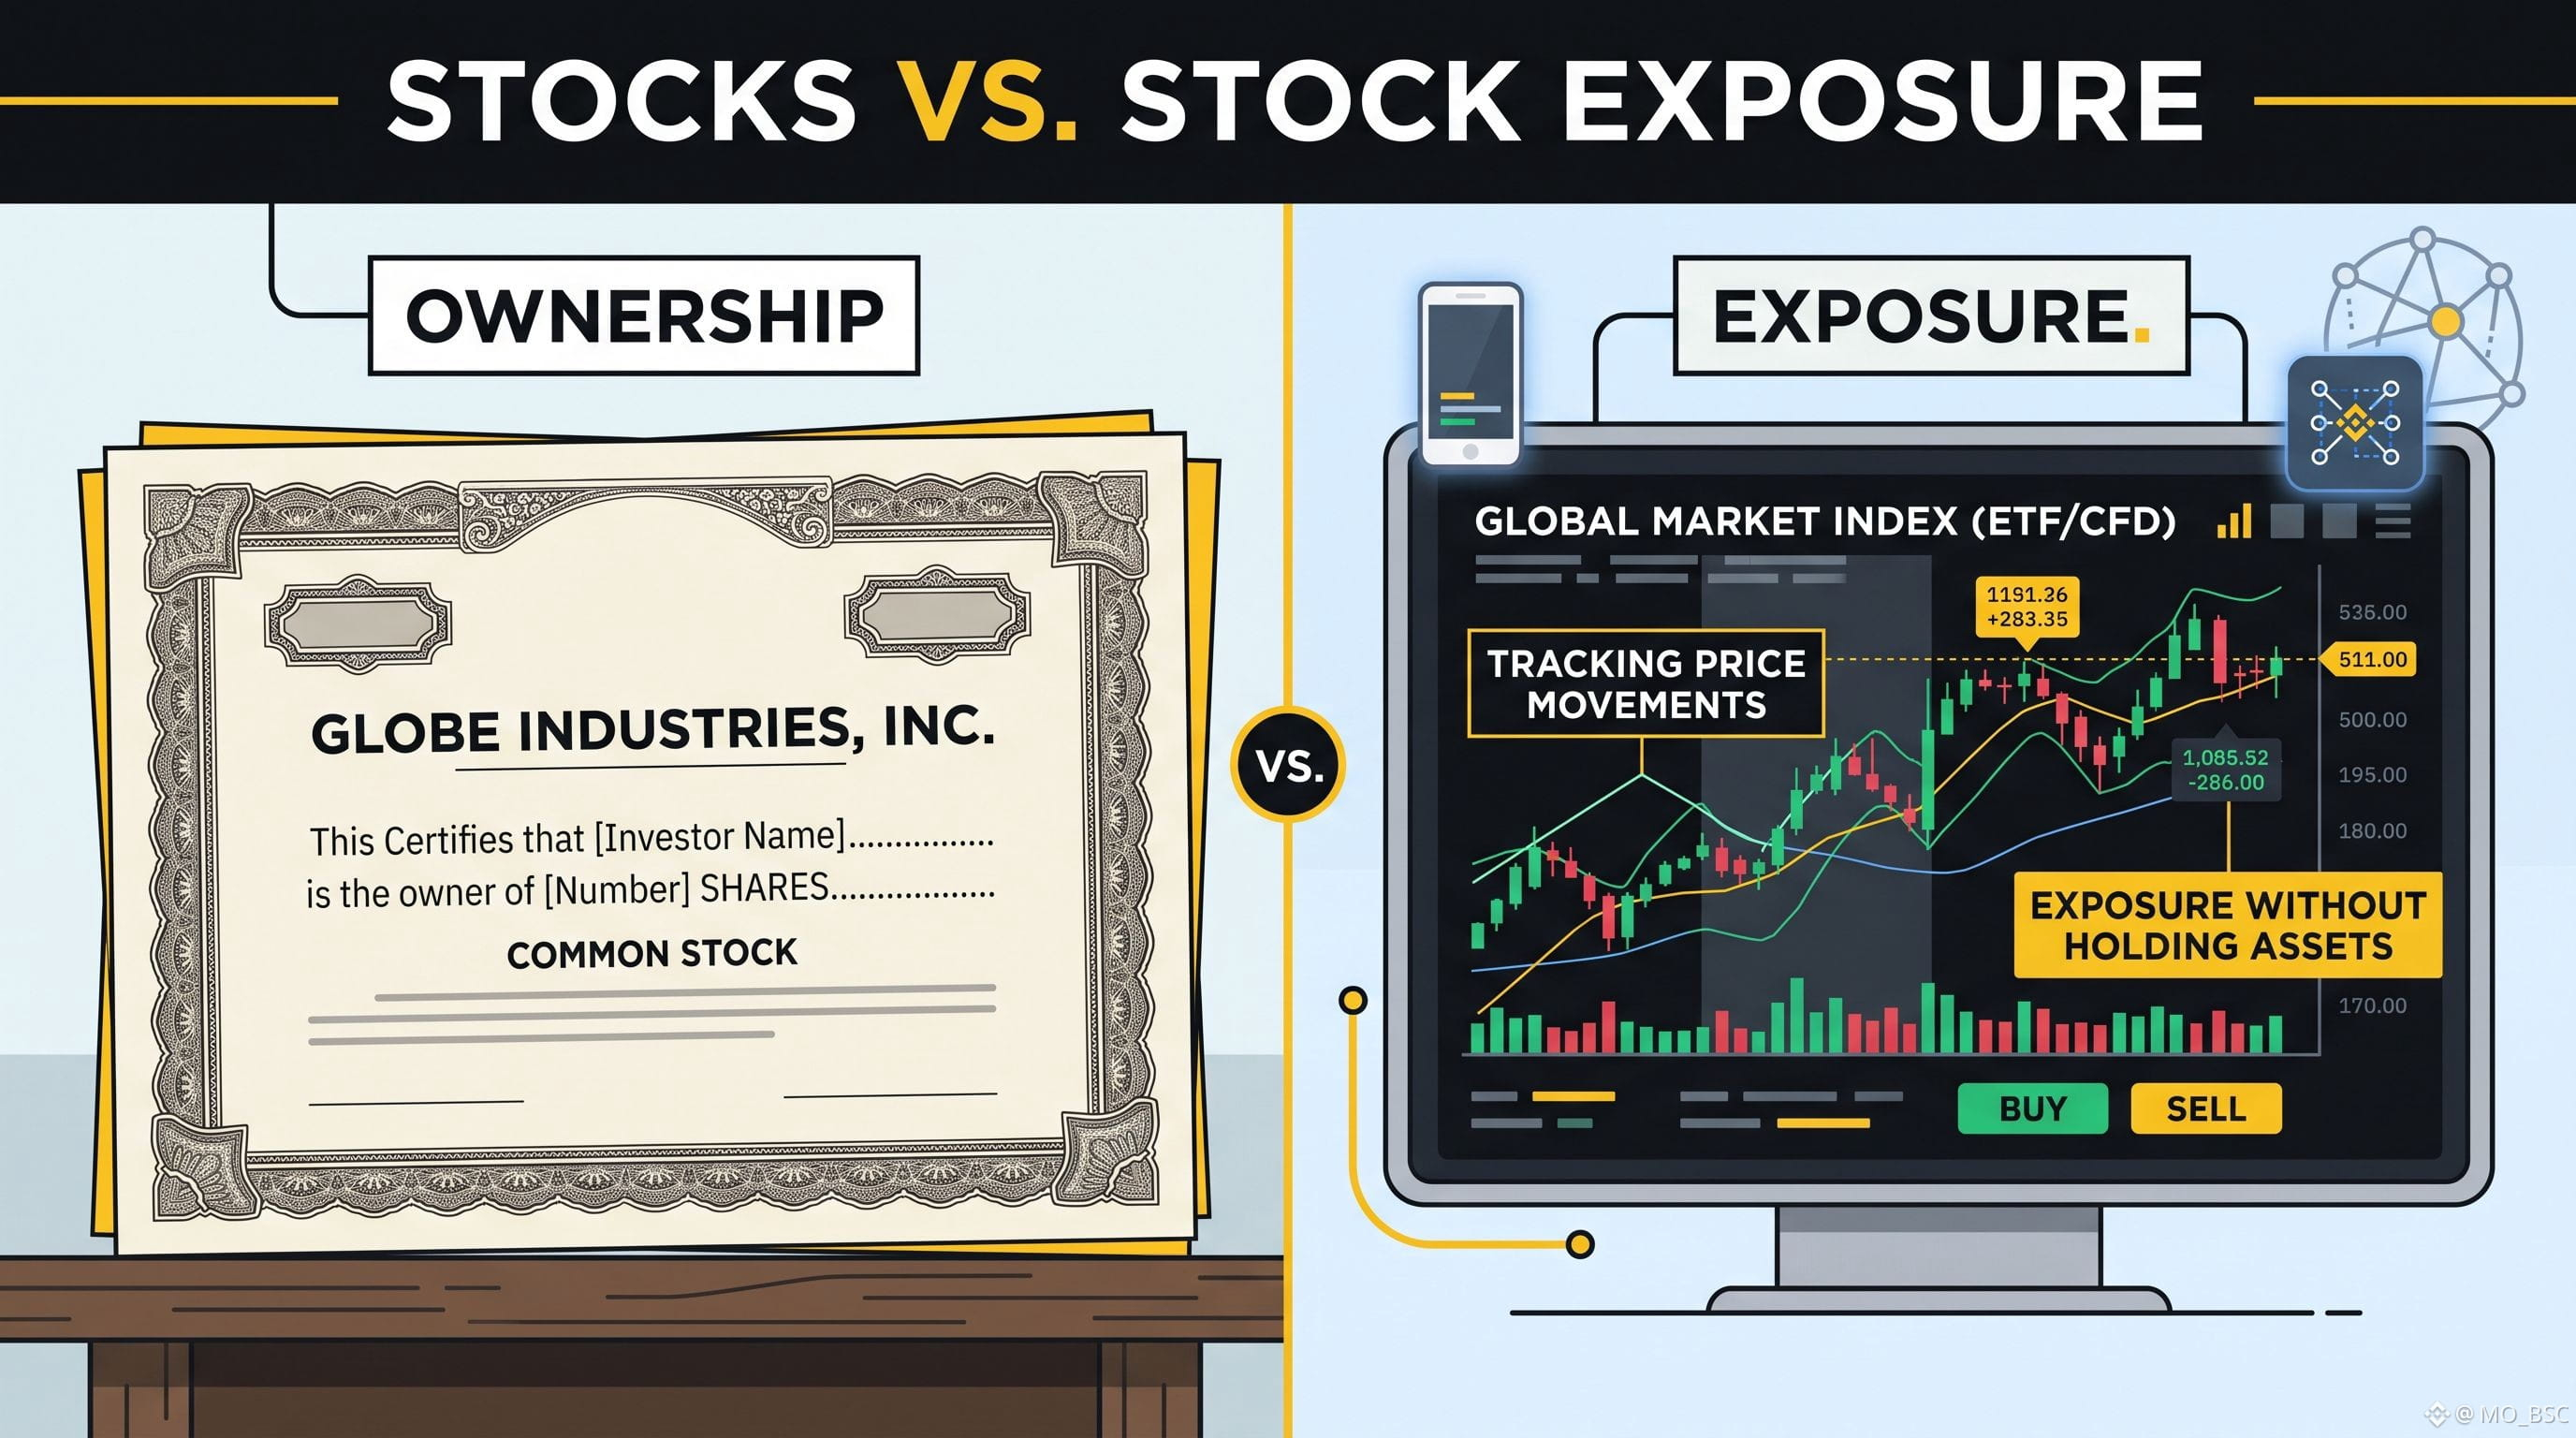
"قد يعني \"التداول في تسلا\" أشياء مختلفة جدًا.
شراء سهم مباشر يعني امتلاك حصة عبر هيكل وسيط/حفظ الأوراق المالية ذي الصلة.
أما تداول عقد دائم تقليدي (TradFi) مرتبط بتسلا فشيء آخر.
أنت تتداول بمشتق يعتمد على سعر تسلا.
لا يوجد امتلاك مباشر.
لا توجد حقوق تصويت للمساهمين.
لا يوجد امتلاك مباشر للأسهم الأساسية.
لهذا السبب تهم قراءة وصف المنتج.
نفس اسم الشركة.
أداة مالية مختلفة.
لا تخلط أبدًا بين التعرض للسعر والملكية.
@Binance_Academy
#Stocks
"قد يعني \"التداول في تسلا\" أشياء مختلفة جدًا.
شراء سهم مباشر يعني امتلاك حصة عبر هيكل وسيط/حفظ الأوراق المالية ذي الصلة.
أما تداول عقد دائم تقليدي (TradFi) مرتبط بتسلا فشيء آخر.
أنت تتداول بمشتق يعتمد على سعر تسلا.
لا يوجد امتلاك مباشر.
لا توجد حقوق تصويت للمساهمين.
لا يوجد امتلاك مباشر للأسهم الأساسية.
لهذا السبب تهم قراءة وصف المنتج.
نفس اسم الشركة.
أداة مالية مختلفة.
لا تخلط أبدًا بين التعرض للسعر والملكية.
@Binance Academy
#Stocks
3
592
·
--
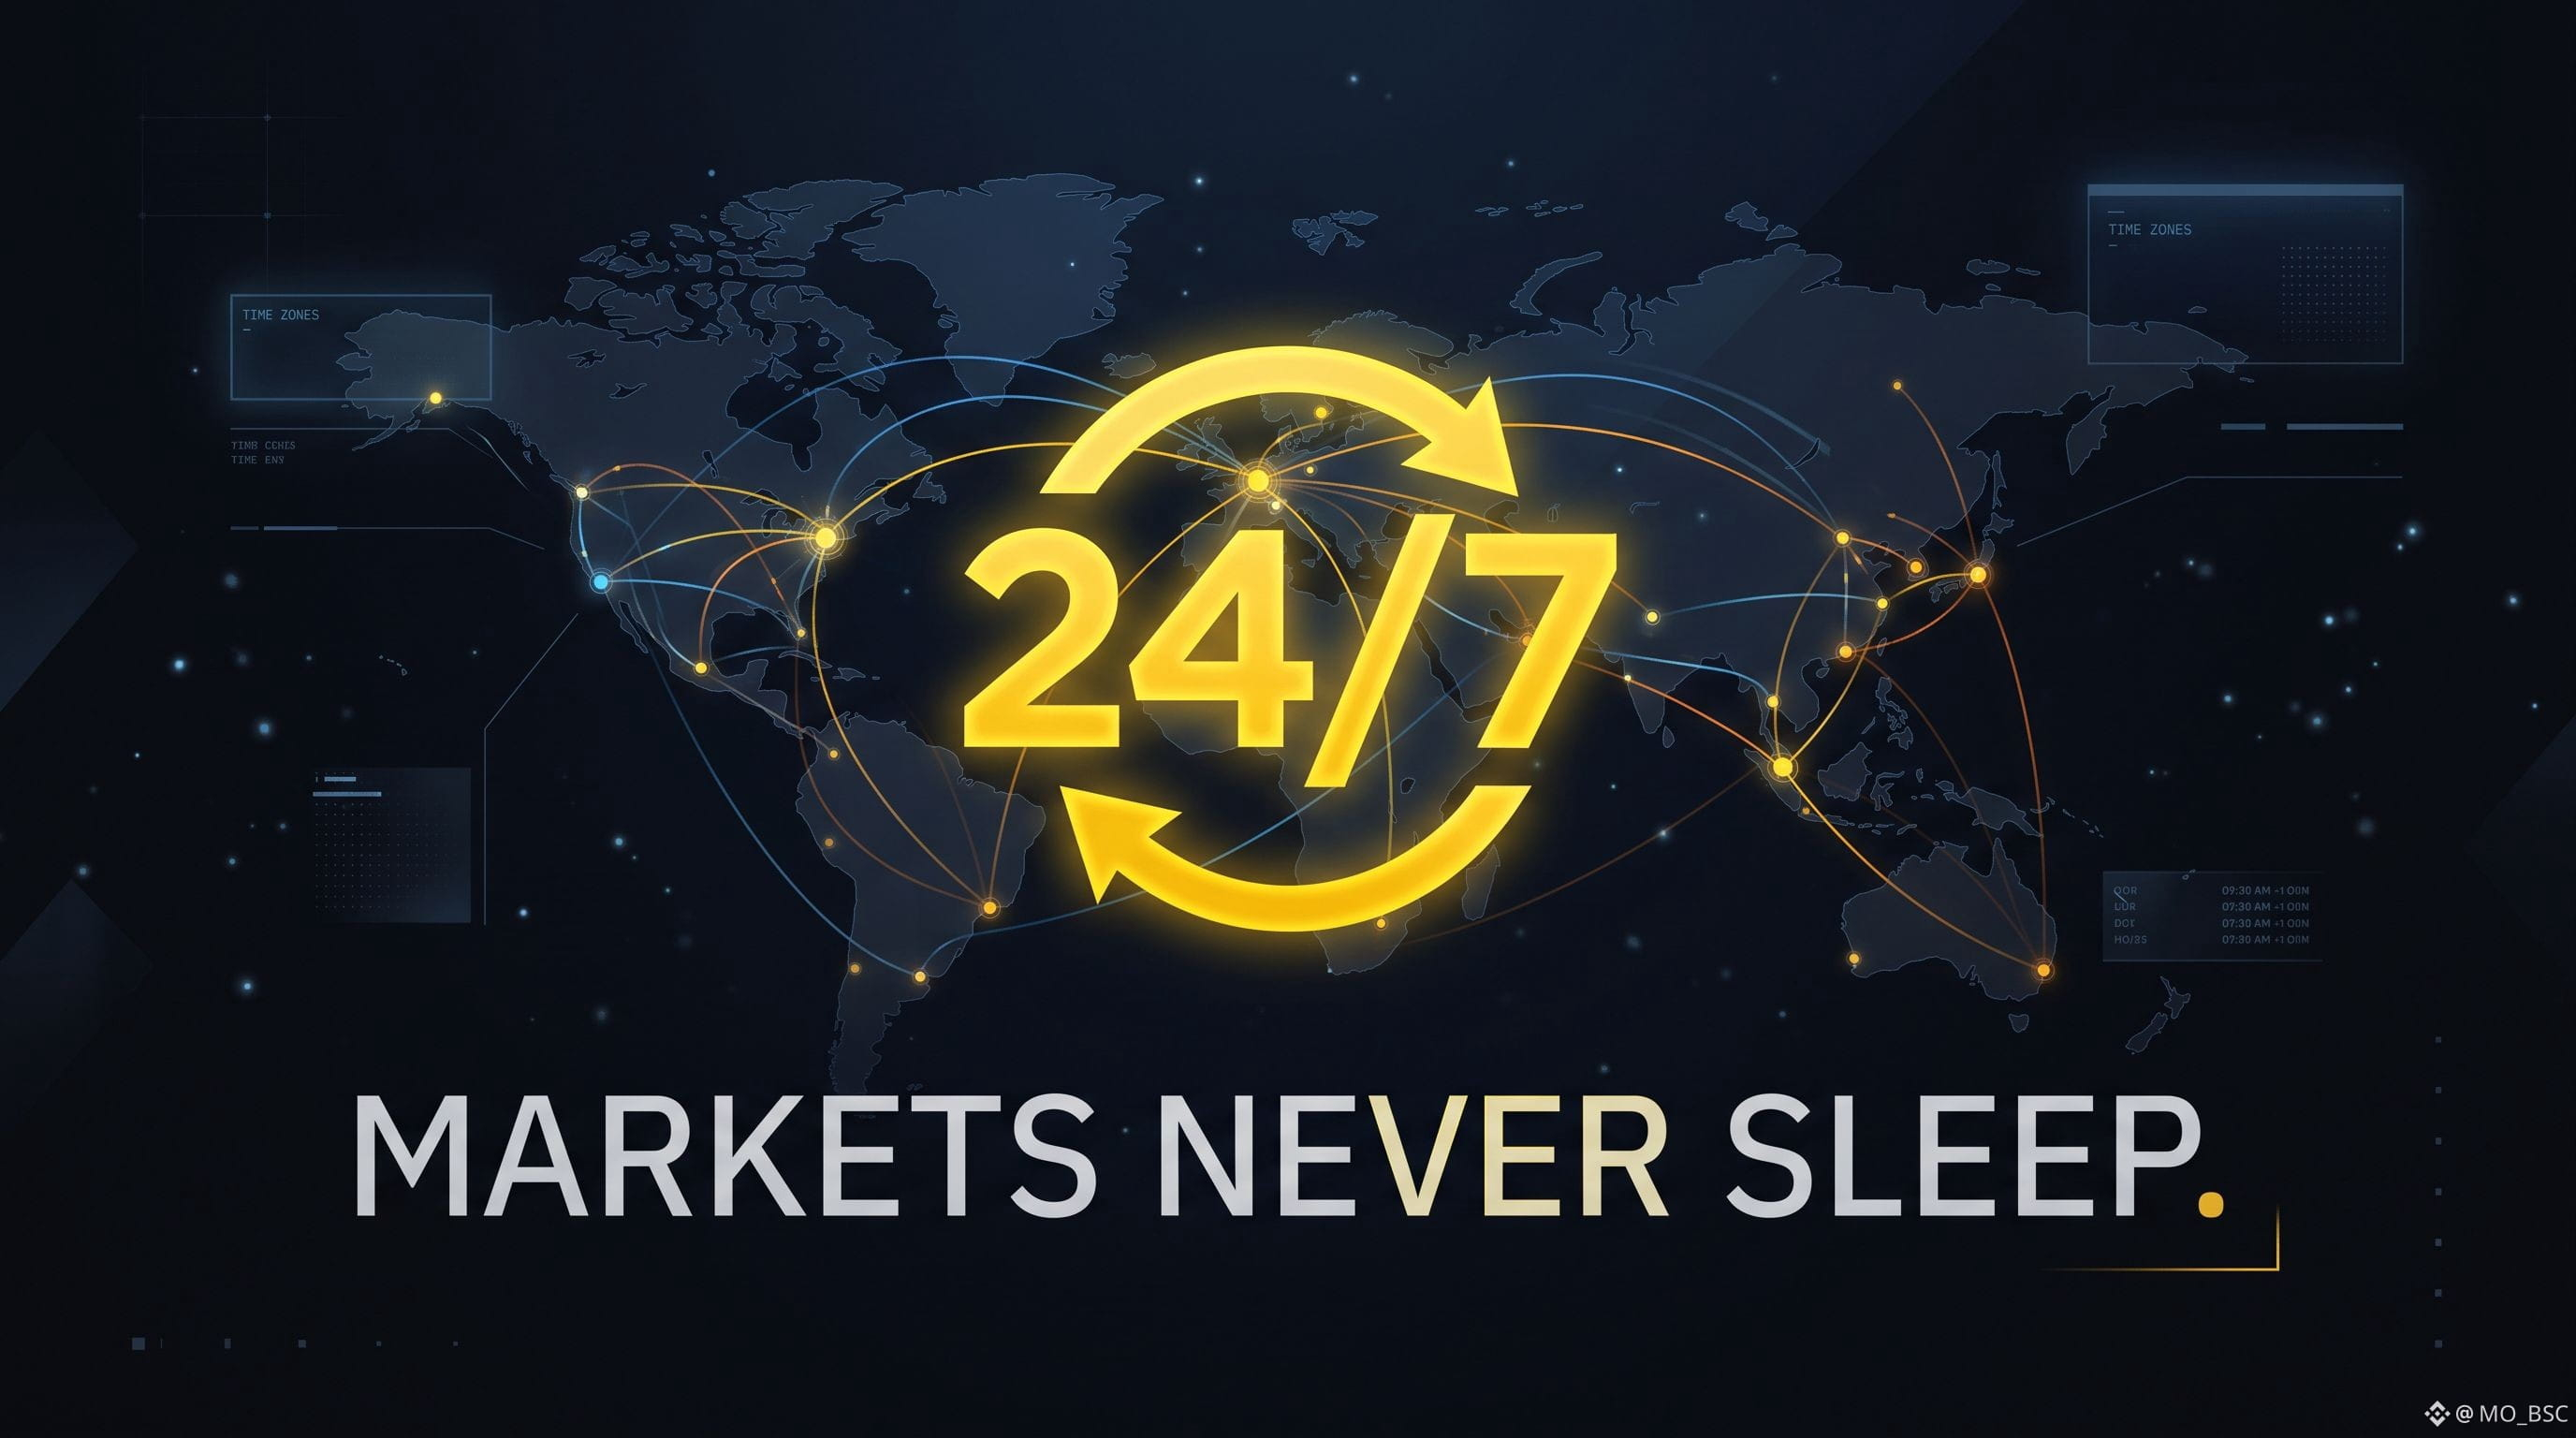
الأسواق التقليدية لديها أجراس افتتاح.
أما العملات المشفرة فلا.
لكن هناك تطورٌ آخر مثير للاهتمام:
تتوفر بعض عقود Binance TradFi الدائمة على مدار 24/7، بما في ذلك خارج ساعات التداول المعتادة للأسواق التقليدية الأساسية.
وهذا لا يعني أن بورصة الأوراق المالية الأساسية تعمل فجأة على مدار 24/7.
بل يعني أن سوق المشتقات لديه جدول تداول وآليات تسعير خاصة به.
وهذا فرقٌ مهم.
اسأل دائمًا:
"ماذا أتداول فعليًا؟"
هل الأصل الأساسي؟
أم مشتق يتتبع سعره؟
تعلّم الفرق قبل أن تتداول.
@Binance_Academy
#Crypto
الأسواق التقليدية لديها أجراس افتتاح.
أما العملات المشفرة فلا.
لكن هناك تطورٌ آخر مثير للاهتمام:
تتوفر بعض عقود Binance TradFi الدائمة على مدار 24/7، بما في ذلك خارج ساعات التداول المعتادة للأسواق التقليدية الأساسية.
وهذا لا يعني أن بورصة الأوراق المالية الأساسية تعمل فجأة على مدار 24/7.
بل يعني أن سوق المشتقات لديه جدول تداول وآليات تسعير خاصة به.
وهذا فرقٌ مهم.
اسأل دائمًا:
"ماذا أتداول فعليًا؟"
هل الأصل الأساسي؟
أم مشتق يتتبع سعره؟
تعلّم الفرق قبل أن تتداول.
@Binance Academy
#Crypto
3
53
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EarningsSeason
201,810 مشاهدات
1,861 يقومون بالنقاش
موسم الأرباح: أرباح ميكرون للربع الرابع — صعودية أم هبوطية؟
Binance Square Official
·324 إعجاب
·613.2k مشاهدات
BitwiseLaunchesFirstSpotNEARETF
7,220 مشاهدات
276 يقومون بالنقاش
USJobOpeningsFallToFiveMonthLow
11,095 مشاهدات
209 يقومون بالنقاش