
Messianh
209 منشورات

Messianh
إبلاغ
حظر المُستخدم
Web3 Community Manager | Content Creator | Crypto Project Ambassador
3 تتابع
80 المتابعون
262 إعجاب
منشورات
الكل
اقتباسات
·
--
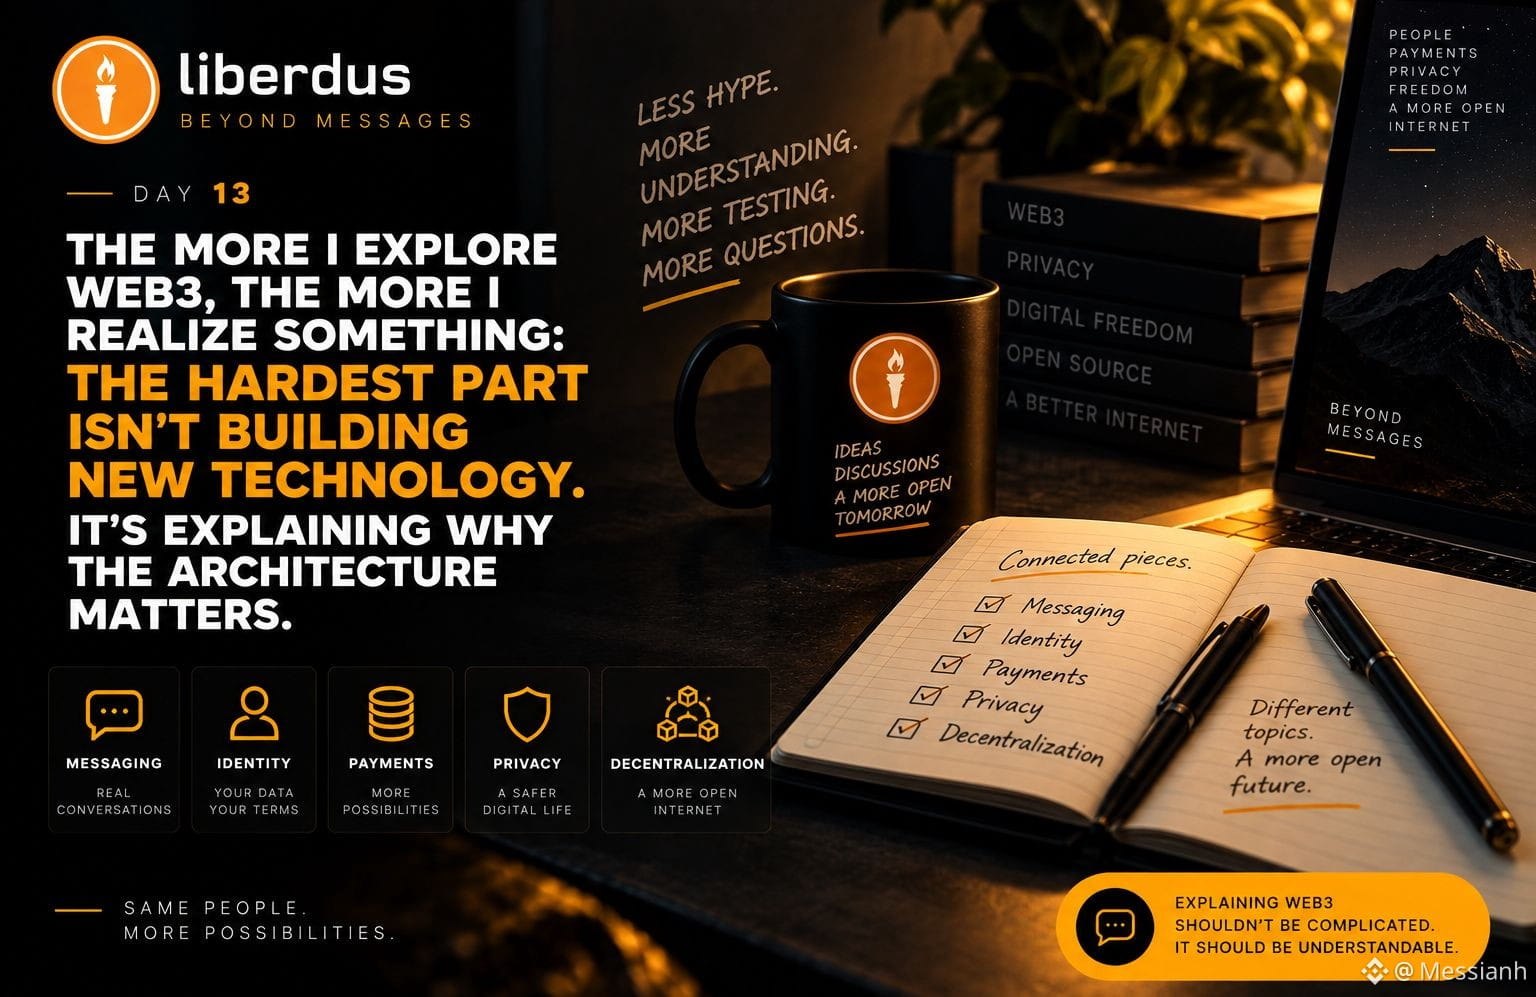
كلما استكشفت Web3 أكثر، أدركت شيئًا: إن أصعب جزء ليس بناء تقنية جديدة. بل هو شرح سبب أهمية بنية النظام.
تتعلق الرسائل والهوية والمدفوعات والخصوصية واللامركزية. قد تبدو هذه موضوعات منفصلة. لكنّها باتت مترابطة أكثر فأكثر. وهذا ما أجده مثيرًا للاهتمام في مشاريع مثل Liberdus.
ليس فقط ما تفعله التطبيقات، بل أيضًا ما الذي يتغير عندما تُصمَّم هذه الأجزاء لتعمل معًا. وهذا النوع من محتوى Web3 هو ما أريد الاستمرار في استكشافه:
أقل ضجيجًا، وفهمٌ أكثر، وتجارب اختبار أكثر، وأسئلة أكثر. لأن شرح Web3 لا ينبغي أن يعني جعله يبدو معقدًا.
يجب أن يعني جعل التعقيد مفهومًا.
#ZetaChainVotesToMigrateZETAToSolana $ZETA
{future}(ZETAUSDT)
كلما استكشفت Web3 أكثر، أدركت شيئًا: إن أصعب جزء ليس بناء تقنية جديدة. بل هو شرح سبب أهمية بنية النظام.
تتعلق الرسائل والهوية والمدفوعات والخصوصية واللامركزية. قد تبدو هذه موضوعات منفصلة. لكنّها باتت مترابطة أكثر فأكثر. وهذا ما أجده مثيرًا للاهتمام في مشاريع مثل Liberdus.
ليس فقط ما تفعله التطبيقات، بل أيضًا ما الذي يتغير عندما تُصمَّم هذه الأجزاء لتعمل معًا. وهذا النوع من محتوى Web3 هو ما أريد الاستمرار في استكشافه:
أقل ضجيجًا، وفهمٌ أكثر، وتجارب اختبار أكثر، وأسئلة أكثر. لأن شرح Web3 لا ينبغي أن يعني جعله يبدو معقدًا.
يجب أن يعني جعل التعقيد مفهومًا.
#ZetaChainVotesToMigrateZETAToSolana $ZETA
تتعلق الرسائل والهوية والمدفوعات والخصوصية واللامركزية. قد تبدو هذه موضوعات منفصلة. لكنّها باتت مترابطة أكثر فأكثر. وهذا ما أجده مثيرًا للاهتمام في مشاريع مثل Liberdus.
ليس فقط ما تفعله التطبيقات، بل أيضًا ما الذي يتغير عندما تُصمَّم هذه الأجزاء لتعمل معًا. وهذا النوع من محتوى Web3 هو ما أريد الاستمرار في استكشافه:
أقل ضجيجًا، وفهمٌ أكثر، وتجارب اختبار أكثر، وأسئلة أكثر. لأن شرح Web3 لا ينبغي أن يعني جعله يبدو معقدًا.
يجب أن يعني جعل التعقيد مفهومًا.
#ZetaChainVotesToMigrateZETAToSolana $ZETA
1
2.1k
·
--
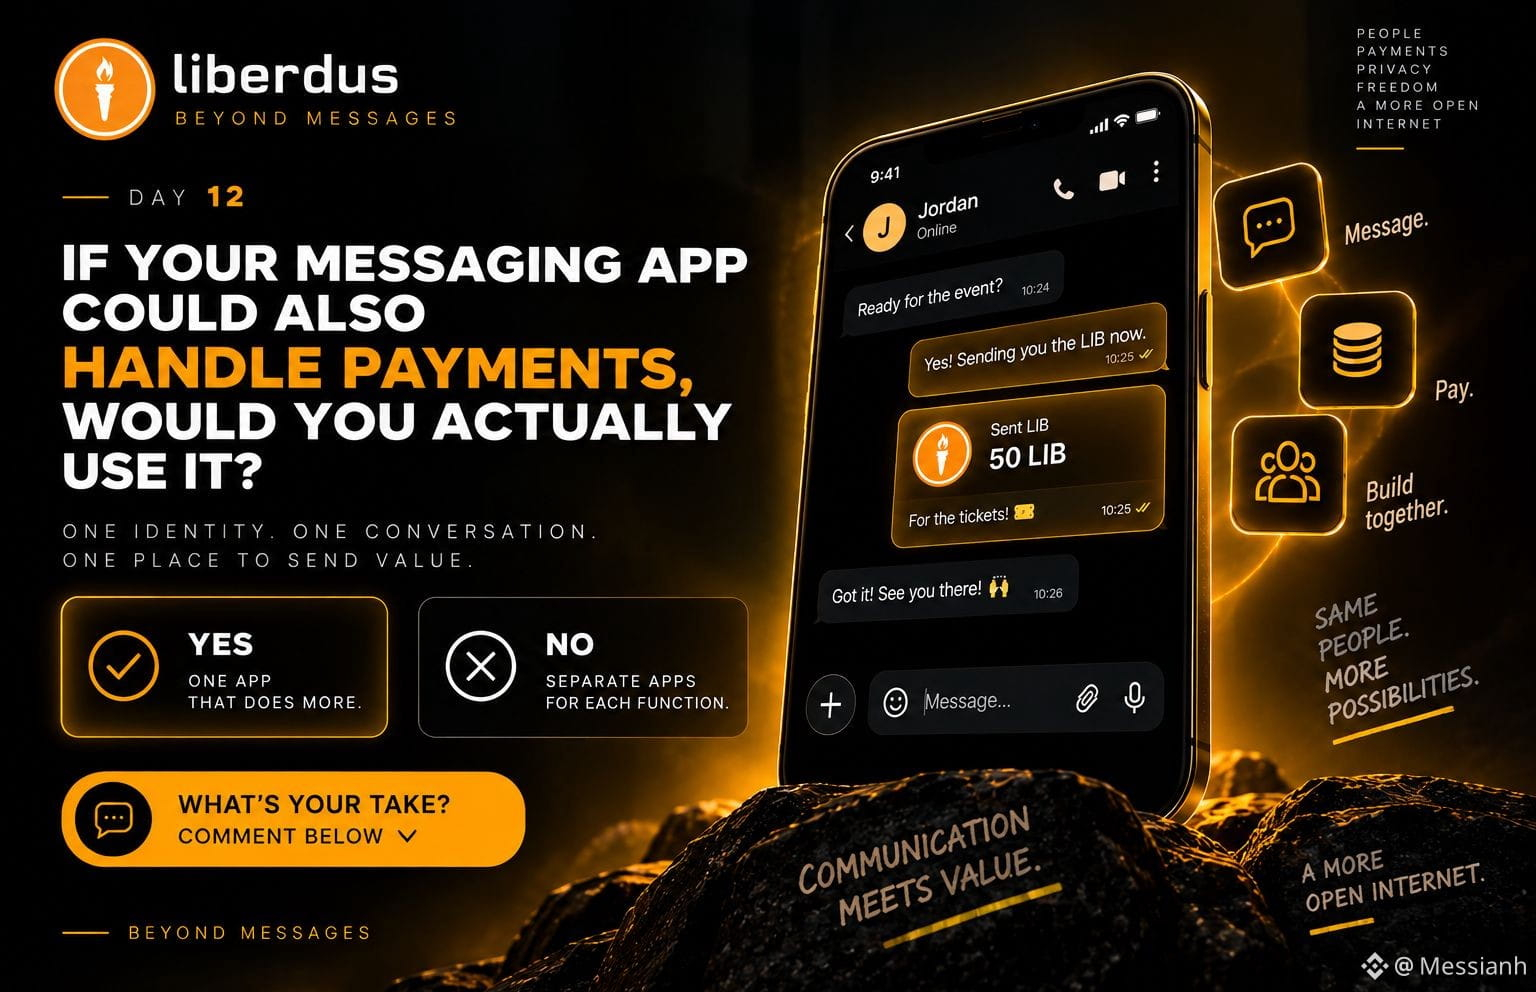
إذا كانت تطبيقات المراسلة لديك قادرة أيضًا على التعامل مع المدفوعات، فهل كنت ستستخدمها بالفعل؟
ليس لأن ذلك من الويب 3. فقط لأنه قد يكون الأمر أبسط. هوية واحدة، ومحادثة واحدة، ومكان واحد لإرسال القيمة.
لكن هناك جانب آخر: المزيد من الوظائف في مكان واحد قد يعني أيضًا المزيد من المسؤولية. خصوصًا عندما تكون هويتك ومحادثاتك ومعاملاتك مترابطة.
لذلك أنا فضولي: هل تفضل تطبيقًا واحدًا يقوم بالمزيد، أم تطبيقات منفصلة لكل وظيفة؟ ولماذا؟
#Liberdus #SaylorHintsStrategyBitcoinBuy $ZEC
{spot}(ZECUSDT)
إذا كانت تطبيقات المراسلة لديك قادرة أيضًا على التعامل مع المدفوعات، فهل كنت ستستخدمها بالفعل؟
ليس لأن ذلك من الويب 3. فقط لأنه قد يكون الأمر أبسط. هوية واحدة، ومحادثة واحدة، ومكان واحد لإرسال القيمة.
لكن هناك جانب آخر: المزيد من الوظائف في مكان واحد قد يعني أيضًا المزيد من المسؤولية. خصوصًا عندما تكون هويتك ومحادثاتك ومعاملاتك مترابطة.
لذلك أنا فضولي: هل تفضل تطبيقًا واحدًا يقوم بالمزيد، أم تطبيقات منفصلة لكل وظيفة؟ ولماذا؟
#Liberdus #SaylorHintsStrategyBitcoinBuy $ZEC
ليس لأن ذلك من الويب 3. فقط لأنه قد يكون الأمر أبسط. هوية واحدة، ومحادثة واحدة، ومكان واحد لإرسال القيمة.
لكن هناك جانب آخر: المزيد من الوظائف في مكان واحد قد يعني أيضًا المزيد من المسؤولية. خصوصًا عندما تكون هويتك ومحادثاتك ومعاملاتك مترابطة.
لذلك أنا فضولي: هل تفضل تطبيقًا واحدًا يقوم بالمزيد، أم تطبيقات منفصلة لكل وظيفة؟ ولماذا؟
#Liberdus #SaylorHintsStrategyBitcoinBuy $ZEC
1
70
·
--
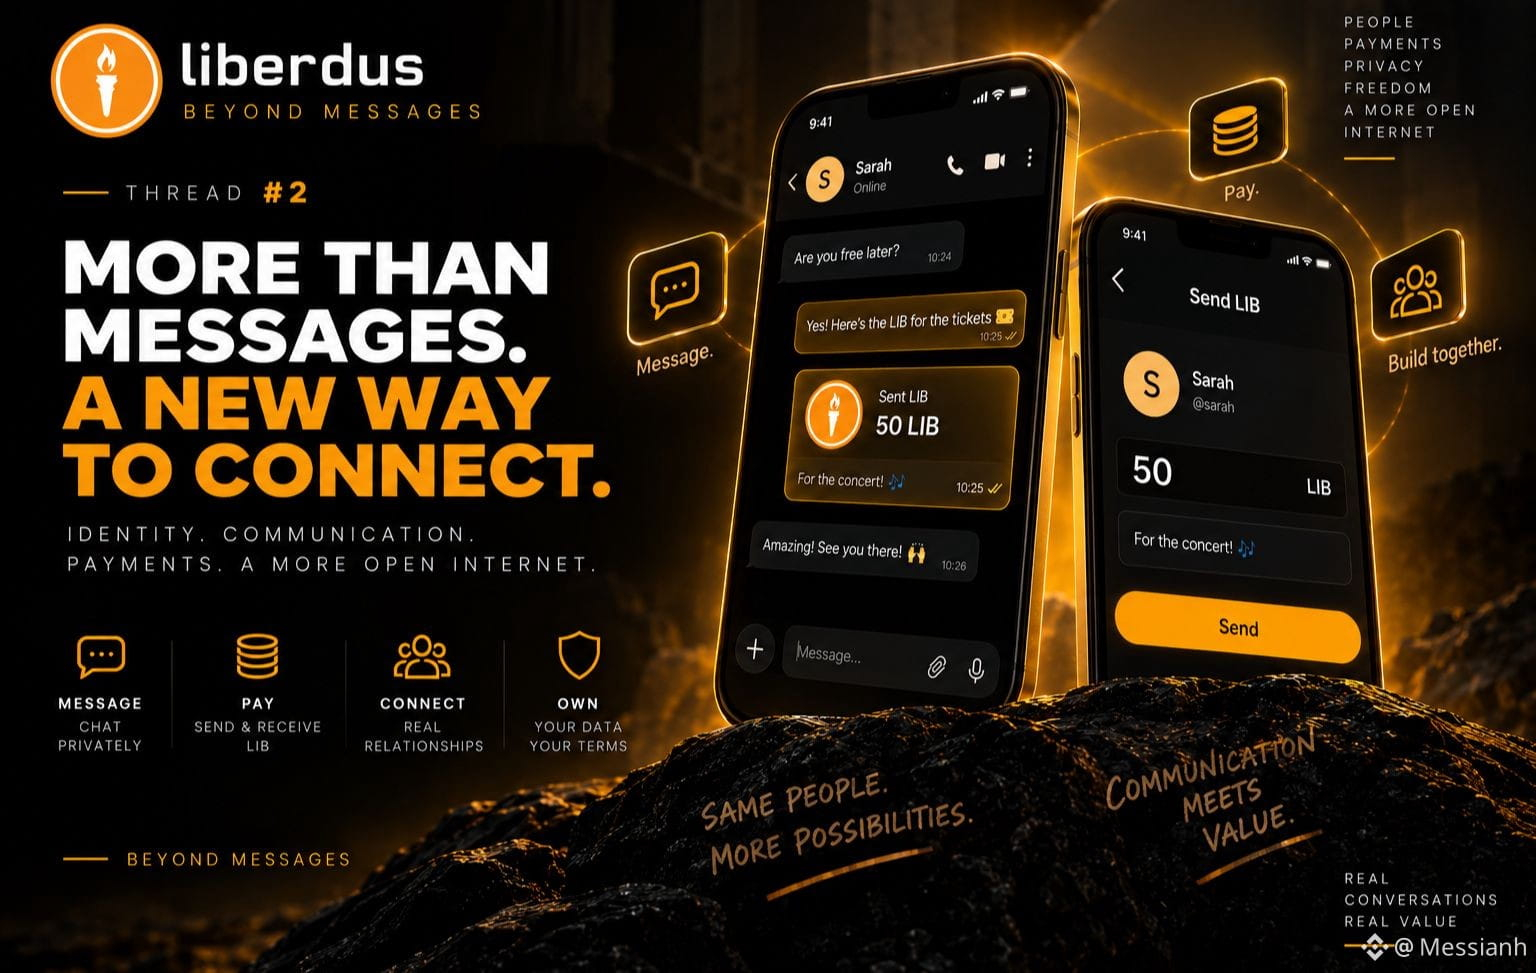
الجزء المثير للاهتمام في مدفوعات العملات المشفرة ليس الدفع نفسه. بل ما يحدث عندما يصبح المال جزءًا من طبقة التواصل.
على مدى سنوات، تعاملنا مع المراسلة والمدفوعات باعتبارهما شيئين مختلفين تمامًا.
تتحدث داخل تطبيق واحد، وتدفع داخل تطبيق آخر، وتدير محفظتك في مكان آخر. لكن Web3 يتيح نموذجًا مختلفًا.
يُدمج Liberdus المراسلة ومدفوعات LIB ضمن النظام البيئي نفسه. يمكنك إرسال LIB مباشرة من محادثة، مع اختيار المستلم مسبقًا من الدردشة. يبدو الأمر بسيطًا، لكن البنية التي تقف خلفه أكثر إثارة للاهتمام.
فكّر في الطبقات:
الهوية → التواصل → القيمة
يمكن استخدام اسم المستخدم نفسه للمراسلة والمدفوعات، مع ربطه بعنوان محفظة Liberdus.
وبالتالي يمكن لطبقة هوية واحدة أن تربط تفاعلات مختلفة.
هذا يغيّر معنى تطبيق المراسلة. لم يعد السؤال فقط: كيف أرسل رسالة؟
بل يصبح: ماذا يمكنني أن أفعل مع شخص أنا متصل به بالفعل؟
رسالة، دفع، استلام قيمة، تفاعل.
لكن هناك مفاضلة مهمة. إن دمج الهوية والتواصل والمدفوعات يعني أيضًا أنك تحتاج إلى فهم المعلومات التي تكشفها كل طبقة. على سبيل المثال، يذكر Liberdus أن معاملات LIB ليست مجهولة وتتضمن بيانات وصفية للمعاملة.
لهذا أعتقد أن الخصوصية تحتاج إلى نقاشات أدق. رقم الهاتف ≠ معاملات مجهولة.
المركزة-الموزعة ≠ غير مرئية.
الحفاظ على الأصول ذاتيًا ≠ دون مسؤولية.
الأسئلة المثيرة للاهتمام تكمن في التفاصيل.
وهنا تصبح Web3 أكثر من مجرد مجموعة من الرموز. تصبح تجربة لإعادة تصميم كيفية
تحديد الهوية → التواصل → تبادل القيمة.
السؤال الذي أعود إليه دائمًا:
هل يجب أن يكون المال طبقة منفصلة عن علاقاتنا الرقمية، أم ينبغي أن تعمل في النهاية معًا؟
#FIRO #BOJRaisesRatesTo31YearHigh $FIRO
الجزء المثير للاهتمام في مدفوعات العملات المشفرة ليس الدفع نفسه. بل ما يحدث عندما يصبح المال جزءًا من طبقة التواصل.
على مدى سنوات، تعاملنا مع المراسلة والمدفوعات باعتبارهما شيئين مختلفين تمامًا.
تتحدث داخل تطبيق واحد، وتدفع داخل تطبيق آخر، وتدير محفظتك في مكان آخر. لكن Web3 يتيح نموذجًا مختلفًا.
يُدمج Liberdus المراسلة ومدفوعات LIB ضمن النظام البيئي نفسه. يمكنك إرسال LIB مباشرة من محادثة، مع اختيار المستلم مسبقًا من الدردشة. يبدو الأمر بسيطًا، لكن البنية التي تقف خلفه أكثر إثارة للاهتمام.
فكّر في الطبقات:
الهوية → التواصل → القيمة
يمكن استخدام اسم المستخدم نفسه للمراسلة والمدفوعات، مع ربطه بعنوان محفظة Liberdus.
وبالتالي يمكن لطبقة هوية واحدة أن تربط تفاعلات مختلفة.
هذا يغيّر معنى تطبيق المراسلة. لم يعد السؤال فقط: كيف أرسل رسالة؟
بل يصبح: ماذا يمكنني أن أفعل مع شخص أنا متصل به بالفعل؟
رسالة، دفع، استلام قيمة، تفاعل.
لكن هناك مفاضلة مهمة. إن دمج الهوية والتواصل والمدفوعات يعني أيضًا أنك تحتاج إلى فهم المعلومات التي تكشفها كل طبقة. على سبيل المثال، يذكر Liberdus أن معاملات LIB ليست مجهولة وتتضمن بيانات وصفية للمعاملة.
لهذا أعتقد أن الخصوصية تحتاج إلى نقاشات أدق. رقم الهاتف ≠ معاملات مجهولة.
المركزة-الموزعة ≠ غير مرئية.
الحفاظ على الأصول ذاتيًا ≠ دون مسؤولية.
الأسئلة المثيرة للاهتمام تكمن في التفاصيل.
وهنا تصبح Web3 أكثر من مجرد مجموعة من الرموز. تصبح تجربة لإعادة تصميم كيفية
تحديد الهوية → التواصل → تبادل القيمة.
السؤال الذي أعود إليه دائمًا:
هل يجب أن يكون المال طبقة منفصلة عن علاقاتنا الرقمية، أم ينبغي أن تعمل في النهاية معًا؟
#FIRO #BOJRaisesRatesTo31YearHigh $FIRO
على مدى سنوات، تعاملنا مع المراسلة والمدفوعات باعتبارهما شيئين مختلفين تمامًا.
تتحدث داخل تطبيق واحد، وتدفع داخل تطبيق آخر، وتدير محفظتك في مكان آخر. لكن Web3 يتيح نموذجًا مختلفًا.
يُدمج Liberdus المراسلة ومدفوعات LIB ضمن النظام البيئي نفسه. يمكنك إرسال LIB مباشرة من محادثة، مع اختيار المستلم مسبقًا من الدردشة. يبدو الأمر بسيطًا، لكن البنية التي تقف خلفه أكثر إثارة للاهتمام.
فكّر في الطبقات:
الهوية → التواصل → القيمة
يمكن استخدام اسم المستخدم نفسه للمراسلة والمدفوعات، مع ربطه بعنوان محفظة Liberdus.
وبالتالي يمكن لطبقة هوية واحدة أن تربط تفاعلات مختلفة.
هذا يغيّر معنى تطبيق المراسلة. لم يعد السؤال فقط: كيف أرسل رسالة؟
بل يصبح: ماذا يمكنني أن أفعل مع شخص أنا متصل به بالفعل؟
رسالة، دفع، استلام قيمة، تفاعل.
لكن هناك مفاضلة مهمة. إن دمج الهوية والتواصل والمدفوعات يعني أيضًا أنك تحتاج إلى فهم المعلومات التي تكشفها كل طبقة. على سبيل المثال، يذكر Liberdus أن معاملات LIB ليست مجهولة وتتضمن بيانات وصفية للمعاملة.
لهذا أعتقد أن الخصوصية تحتاج إلى نقاشات أدق. رقم الهاتف ≠ معاملات مجهولة.
المركزة-الموزعة ≠ غير مرئية.
الحفاظ على الأصول ذاتيًا ≠ دون مسؤولية.
الأسئلة المثيرة للاهتمام تكمن في التفاصيل.
وهنا تصبح Web3 أكثر من مجرد مجموعة من الرموز. تصبح تجربة لإعادة تصميم كيفية
تحديد الهوية → التواصل → تبادل القيمة.
السؤال الذي أعود إليه دائمًا:
هل يجب أن يكون المال طبقة منفصلة عن علاقاتنا الرقمية، أم ينبغي أن تعمل في النهاية معًا؟
#FIRO #BOJRaisesRatesTo31YearHigh $FIRO
1
61
·
--
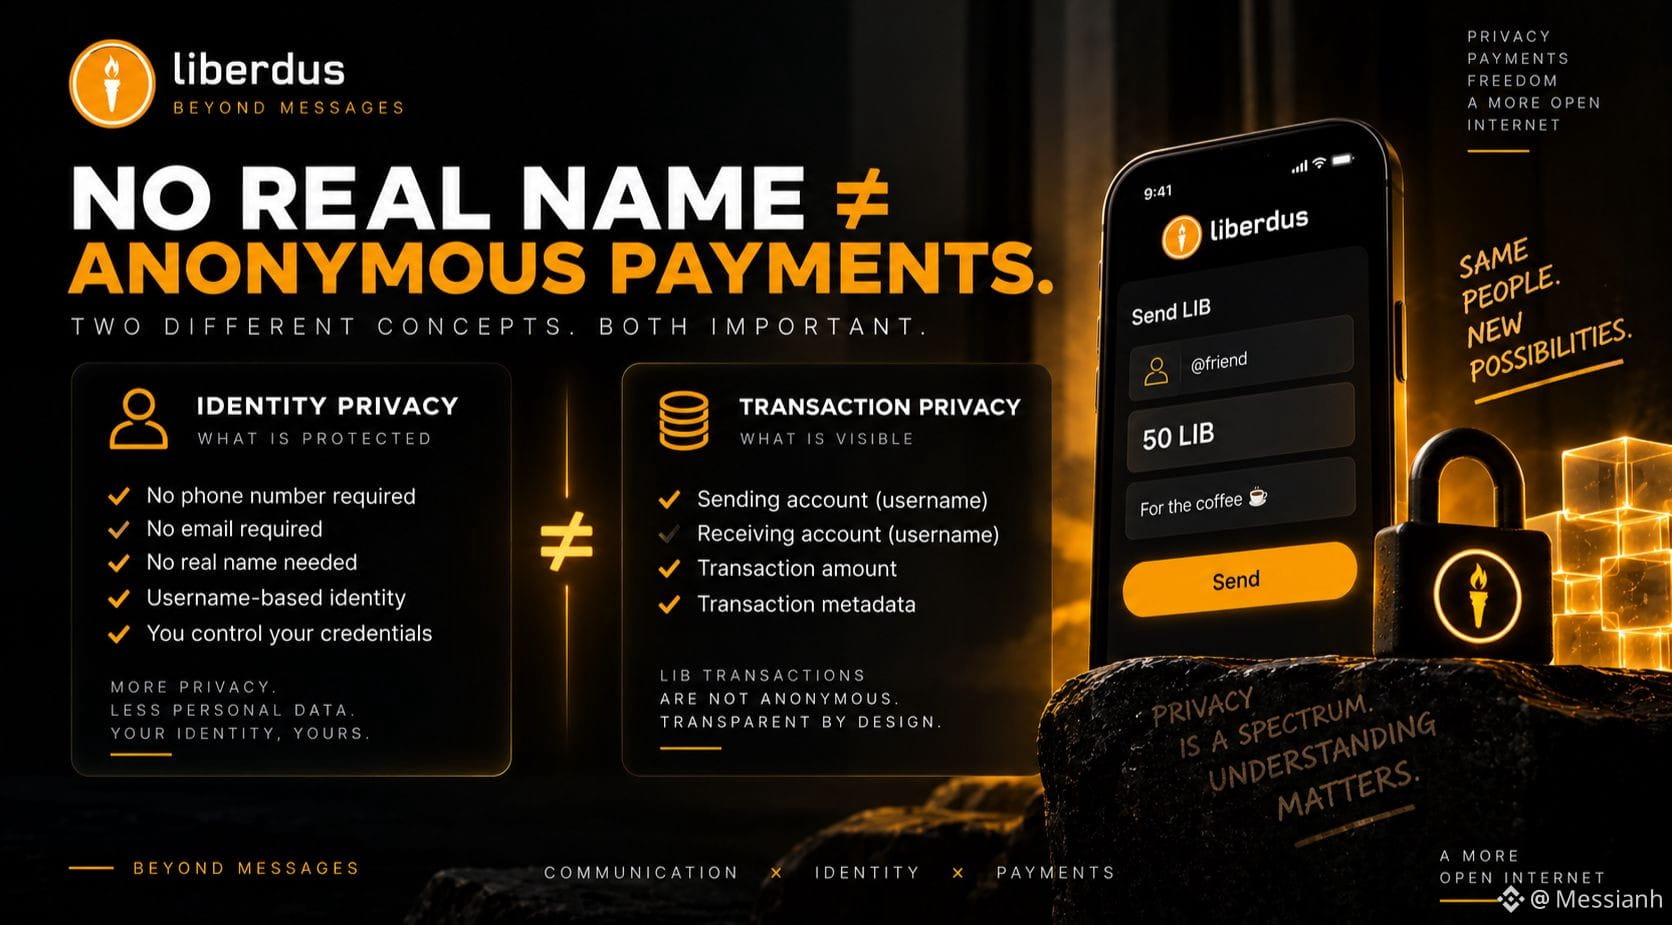
لا يوجد اسم حقيقي ≠ مدفوعات مجهولة.
هذا الفرق مهم.
باستخدام @liberdus، يمكنك إنشاء حساب دون رقم هاتف أو بريد إلكتروني، ويمكن ربط اسم المستخدم الخاص بك بعنوان محفظة.
لكن معاملات LIB ليست مجهولة.
تقول وثائق المشروع الخاصة إن بيانات المعاملة قد تتضمن الحساب المرسل والحساب المستلم والمبلغ.
لذلك توجد مفاهيمان مختلفان،
خصوصية الهوية ≠ خصوصية المعاملة.
وبصراحة، هذا هو نوع التمييز الذي ينبغي أن تجريه المزيد من محادثات Web3. لأن الخصوصية ليست مجرد وضع كلمة «مجهول» في كل مكان. بل هي فهم بالضبط ما الذي يتم حمايته وما الذي لا يتم.
أين ترسم الخط الفاصل بين خصوصية الهوية وخصوصية المعاملة؟
#Liberdus #XRP #BTCBreaks80K $BTC
{spot}(BTCUSDT)
لا يوجد اسم حقيقي ≠ مدفوعات مجهولة.
هذا الفرق مهم.
باستخدام @liberdus، يمكنك إنشاء حساب دون رقم هاتف أو بريد إلكتروني، ويمكن ربط اسم المستخدم الخاص بك بعنوان محفظة.
لكن معاملات LIB ليست مجهولة.
تقول وثائق المشروع الخاصة إن بيانات المعاملة قد تتضمن الحساب المرسل والحساب المستلم والمبلغ.
لذلك توجد مفاهيمان مختلفان،
خصوصية الهوية ≠ خصوصية المعاملة.
وبصراحة، هذا هو نوع التمييز الذي ينبغي أن تجريه المزيد من محادثات Web3. لأن الخصوصية ليست مجرد وضع كلمة «مجهول» في كل مكان. بل هي فهم بالضبط ما الذي يتم حمايته وما الذي لا يتم.
أين ترسم الخط الفاصل بين خصوصية الهوية وخصوصية المعاملة؟
#Liberdus #XRP #BTCBreaks80K $BTC
هذا الفرق مهم.
باستخدام @liberdus، يمكنك إنشاء حساب دون رقم هاتف أو بريد إلكتروني، ويمكن ربط اسم المستخدم الخاص بك بعنوان محفظة.
لكن معاملات LIB ليست مجهولة.
تقول وثائق المشروع الخاصة إن بيانات المعاملة قد تتضمن الحساب المرسل والحساب المستلم والمبلغ.
لذلك توجد مفاهيمان مختلفان،
خصوصية الهوية ≠ خصوصية المعاملة.
وبصراحة، هذا هو نوع التمييز الذي ينبغي أن تجريه المزيد من محادثات Web3. لأن الخصوصية ليست مجرد وضع كلمة «مجهول» في كل مكان. بل هي فهم بالضبط ما الذي يتم حمايته وما الذي لا يتم.
أين ترسم الخط الفاصل بين خصوصية الهوية وخصوصية المعاملة؟
#Liberdus #XRP #BTCBreaks80K $BTC
1
157
·
--
افهم ليبردس
تفصل معظم تطبيقات المراسلة بين المحادثات والمدفوعات. تطبيق للدردشة. وآخر لإرسال الأموال. وثالثة لمحفظة لإدارة العملات المشفرة. يتبع ليبردس نهجًا مختلفًا.
ماذا يحدث عندما توجد المراسلات والمدفوعات ضمن النظام البيئي نفسه؟
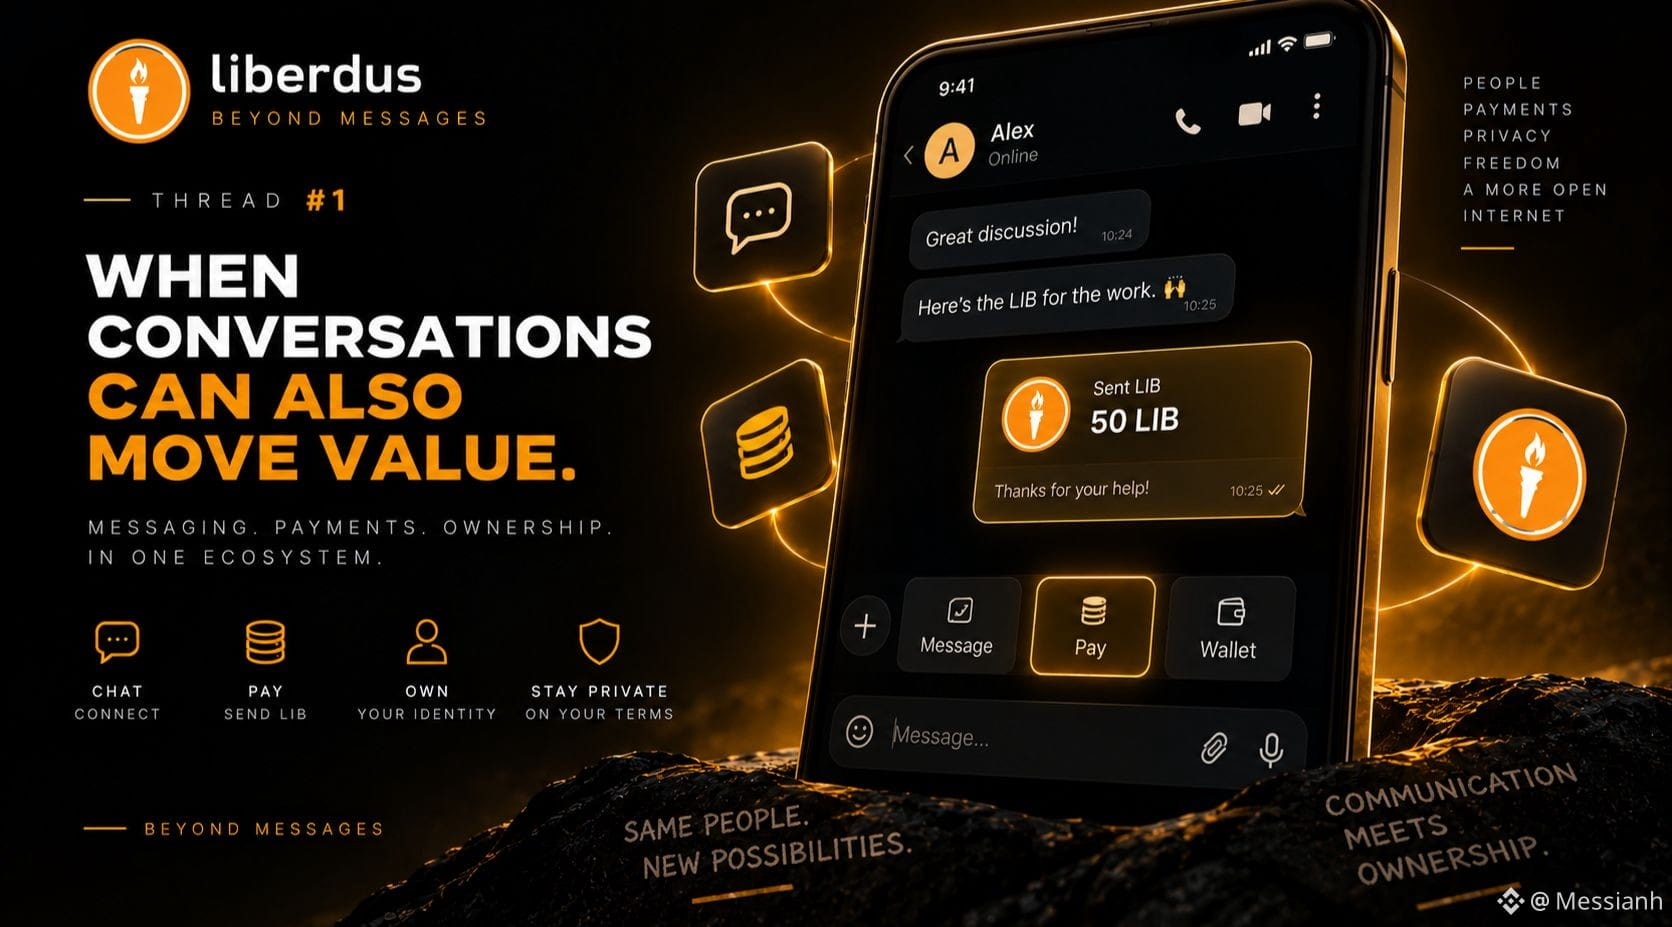
يحتوي ليبردس على محفظة مدمجة تسمح للمستخدمين بإرسال واستقبال LIB مباشرة داخل التطبيق. لذلك لا تُعامل المدفوعات باعتبارها تجربة منفصلة تمامًا. يمكن أن تحدث جنبًا إلى جنب مع التواصل.
على سبيل المثال، عندما تكون بالفعل تدردش مع شخص ما، يمكنك فتح خيار الدفع، وإدخال المبلغ، وإضافة مذكرة اختياريًا، ثم مراجعة العملية وتأكيدها. بعدها تظهر العملية داخل المحادثة.
يمكنك أيضًا إرسال LIB مباشرة من المحفظة. يمكن تحديد المستلم باستخدام:
→ اسم المستخدم الخاص به
→ رمز QR
→ أو عنوان المحفظة
كما يمكن أن تتضمن العملية مذكرة اختيارية.
لماذا يهم ذلك؟
لأن اسم المستخدم يمكن أن يكون أكثر من مجرد طريقة للعثور على شخص ما. يوضح ليبردس أن أسماء المستخدمين يمكن استخدامها لكلٍ من المراسلة والمدفوعات، ويتم ربطها بعناوين المحافظ.
وهذا يخلق نموذجًا مثيرًا للاهتمام،
الهوية → التواصل → الدفع
بدلًا من التعامل مع كل طبقة باعتبارها منفصلة تمامًا. يمكن أن تصبح محادثتك نقطة البداية لتفاعل يتضمن أيضًا تحويل القيمة.
لكن توجد تفاصيل خصوصية مهمة. معاملات LIB ليست مجهولة.
يقول ليبردس إن بيانات المعاملات الوصفية قد تتضمن الحساب المُرسل والحساب المُستلم والمبلغ. لذلك فعدم وجود رقم هاتف لا يعني معاملات مجهولة.
وهذه نقطة فارقة.
وهذا ما يجعل هذه البنية مثيرة للاهتمام بالنسبة لي. الأمر ليس مجرد إضافة محفظة إلى تطبيق مراسلة. بل هو التساؤل: كيف ينبغي أن تكون المراسلة + الهوية + المدفوعات عندما تُصمَّم معًا؟
السؤال الأكبر في عالم Web3: إذا كانت المراسلة والمدفوعات يمكن أن تشتركا في طبقة الهوية نفسها، فهل تصبح المحفظة جزءًا من كيفية تواصلنا عبر الإنترنت؟
هذه محادثة تستحق أن تحدث.
#Liberdus $AVAX #ZcashRises6%
{spot}(AVAXUSDT)
افهم ليبردس
تفصل معظم تطبيقات المراسلة بين المحادثات والمدفوعات. تطبيق للدردشة. وآخر لإرسال الأموال. وثالثة لمحفظة لإدارة العملات المشفرة. يتبع ليبردس نهجًا مختلفًا.
ماذا يحدث عندما توجد المراسلات والمدفوعات ضمن النظام البيئي نفسه؟
يحتوي ليبردس على محفظة مدمجة تسمح للمستخدمين بإرسال واستقبال LIB مباشرة داخل التطبيق. لذلك لا تُعامل المدفوعات باعتبارها تجربة منفصلة تمامًا. يمكن أن تحدث جنبًا إلى جنب مع التواصل.
على سبيل المثال، عندما تكون بالفعل تدردش مع شخص ما، يمكنك فتح خيار الدفع، وإدخال المبلغ، وإضافة مذكرة اختياريًا، ثم مراجعة العملية وتأكيدها. بعدها تظهر العملية داخل المحادثة.
يمكنك أيضًا إرسال LIB مباشرة من المحفظة. يمكن تحديد المستلم باستخدام:
→ اسم المستخدم الخاص به
→ رمز QR
→ أو عنوان المحفظة
كما يمكن أن تتضمن العملية مذكرة اختيارية.
لماذا يهم ذلك؟
لأن اسم المستخدم يمكن أن يكون أكثر من مجرد طريقة للعثور على شخص ما. يوضح ليبردس أن أسماء المستخدمين يمكن استخدامها لكلٍ من المراسلة والمدفوعات، ويتم ربطها بعناوين المحافظ.
وهذا يخلق نموذجًا مثيرًا للاهتمام،
الهوية → التواصل → الدفع
بدلًا من التعامل مع كل طبقة باعتبارها منفصلة تمامًا. يمكن أن تصبح محادثتك نقطة البداية لتفاعل يتضمن أيضًا تحويل القيمة.
لكن توجد تفاصيل خصوصية مهمة. معاملات LIB ليست مجهولة.
يقول ليبردس إن بيانات المعاملات الوصفية قد تتضمن الحساب المُرسل والحساب المُستلم والمبلغ. لذلك فعدم وجود رقم هاتف لا يعني معاملات مجهولة.
وهذه نقطة فارقة.
وهذا ما يجعل هذه البنية مثيرة للاهتمام بالنسبة لي. الأمر ليس مجرد إضافة محفظة إلى تطبيق مراسلة. بل هو التساؤل: كيف ينبغي أن تكون المراسلة + الهوية + المدفوعات عندما تُصمَّم معًا؟
السؤال الأكبر في عالم Web3: إذا كانت المراسلة والمدفوعات يمكن أن تشتركا في طبقة الهوية نفسها، فهل تصبح المحفظة جزءًا من كيفية تواصلنا عبر الإنترنت؟
هذه محادثة تستحق أن تحدث.
#Liberdus $AVAX #ZcashRises6%
تفصل معظم تطبيقات المراسلة بين المحادثات والمدفوعات. تطبيق للدردشة. وآخر لإرسال الأموال. وثالثة لمحفظة لإدارة العملات المشفرة. يتبع ليبردس نهجًا مختلفًا.
ماذا يحدث عندما توجد المراسلات والمدفوعات ضمن النظام البيئي نفسه؟
يحتوي ليبردس على محفظة مدمجة تسمح للمستخدمين بإرسال واستقبال LIB مباشرة داخل التطبيق. لذلك لا تُعامل المدفوعات باعتبارها تجربة منفصلة تمامًا. يمكن أن تحدث جنبًا إلى جنب مع التواصل.
على سبيل المثال، عندما تكون بالفعل تدردش مع شخص ما، يمكنك فتح خيار الدفع، وإدخال المبلغ، وإضافة مذكرة اختياريًا، ثم مراجعة العملية وتأكيدها. بعدها تظهر العملية داخل المحادثة.
يمكنك أيضًا إرسال LIB مباشرة من المحفظة. يمكن تحديد المستلم باستخدام:
→ اسم المستخدم الخاص به
→ رمز QR
→ أو عنوان المحفظة
كما يمكن أن تتضمن العملية مذكرة اختيارية.
لماذا يهم ذلك؟
لأن اسم المستخدم يمكن أن يكون أكثر من مجرد طريقة للعثور على شخص ما. يوضح ليبردس أن أسماء المستخدمين يمكن استخدامها لكلٍ من المراسلة والمدفوعات، ويتم ربطها بعناوين المحافظ.
وهذا يخلق نموذجًا مثيرًا للاهتمام،
الهوية → التواصل → الدفع
بدلًا من التعامل مع كل طبقة باعتبارها منفصلة تمامًا. يمكن أن تصبح محادثتك نقطة البداية لتفاعل يتضمن أيضًا تحويل القيمة.
لكن توجد تفاصيل خصوصية مهمة. معاملات LIB ليست مجهولة.
يقول ليبردس إن بيانات المعاملات الوصفية قد تتضمن الحساب المُرسل والحساب المُستلم والمبلغ. لذلك فعدم وجود رقم هاتف لا يعني معاملات مجهولة.
وهذه نقطة فارقة.
وهذا ما يجعل هذه البنية مثيرة للاهتمام بالنسبة لي. الأمر ليس مجرد إضافة محفظة إلى تطبيق مراسلة. بل هو التساؤل: كيف ينبغي أن تكون المراسلة + الهوية + المدفوعات عندما تُصمَّم معًا؟
السؤال الأكبر في عالم Web3: إذا كانت المراسلة والمدفوعات يمكن أن تشتركا في طبقة الهوية نفسها، فهل تصبح المحفظة جزءًا من كيفية تواصلنا عبر الإنترنت؟
هذه محادثة تستحق أن تحدث.
#Liberdus $AVAX #ZcashRises6%
1
64
·
--
كلما تعمّقت في معرفة الهوية الرقمية، قلّ اعتقادي بأنها يجب أن تكون مجرد مسألة تحديد الشخص.
لقد بنينا الإنترنت حول أسماء المستخدمين والبريد الإلكتروني وأرقام الهاتف والحسابات. لكننا نادرًا ما نتوقف للسؤال: من الذي يتحكم فعليًا بالهوية الكامنة وراء كل ما يحدث؟
تزداد أهمية هذا السؤال مع تطوّر Web3. ربما لا تقتصر الملكية الرقمية على امتلاك الأصول.
ربما تبدأ بالتحكم في كيفية وجودك على الإنترنت.
#Liberdus $BTC #FedRateWatch
{spot}(BTCUSDT)
كلما تعمّقت في معرفة الهوية الرقمية، قلّ اعتقادي بأنها يجب أن تكون مجرد مسألة تحديد الشخص.
لقد بنينا الإنترنت حول أسماء المستخدمين والبريد الإلكتروني وأرقام الهاتف والحسابات. لكننا نادرًا ما نتوقف للسؤال: من الذي يتحكم فعليًا بالهوية الكامنة وراء كل ما يحدث؟
تزداد أهمية هذا السؤال مع تطوّر Web3. ربما لا تقتصر الملكية الرقمية على امتلاك الأصول.
ربما تبدأ بالتحكم في كيفية وجودك على الإنترنت.
#Liberdus $BTC #FedRateWatch
لقد بنينا الإنترنت حول أسماء المستخدمين والبريد الإلكتروني وأرقام الهاتف والحسابات. لكننا نادرًا ما نتوقف للسؤال: من الذي يتحكم فعليًا بالهوية الكامنة وراء كل ما يحدث؟
تزداد أهمية هذا السؤال مع تطوّر Web3. ربما لا تقتصر الملكية الرقمية على امتلاك الأصول.
ربما تبدأ بالتحكم في كيفية وجودك على الإنترنت.
#Liberdus $BTC #FedRateWatch
1
62
·
--
BitMine يشتري المزيد من 27,180 إيثر (Ethereum)، والآن يمتلك أكثر من 5.96M
$ETH
{spot}(ETHUSDT)
#AnthropicCEOCallsForAISlowdown
BitMine يشتري المزيد من 27,180 إيثر (Ethereum)، والآن يمتلك أكثر من 5.96M
$ETH
#AnthropicCEOCallsForAISlowdown
$ETH
#AnthropicCEOCallsForAISlowdown
50
·
--
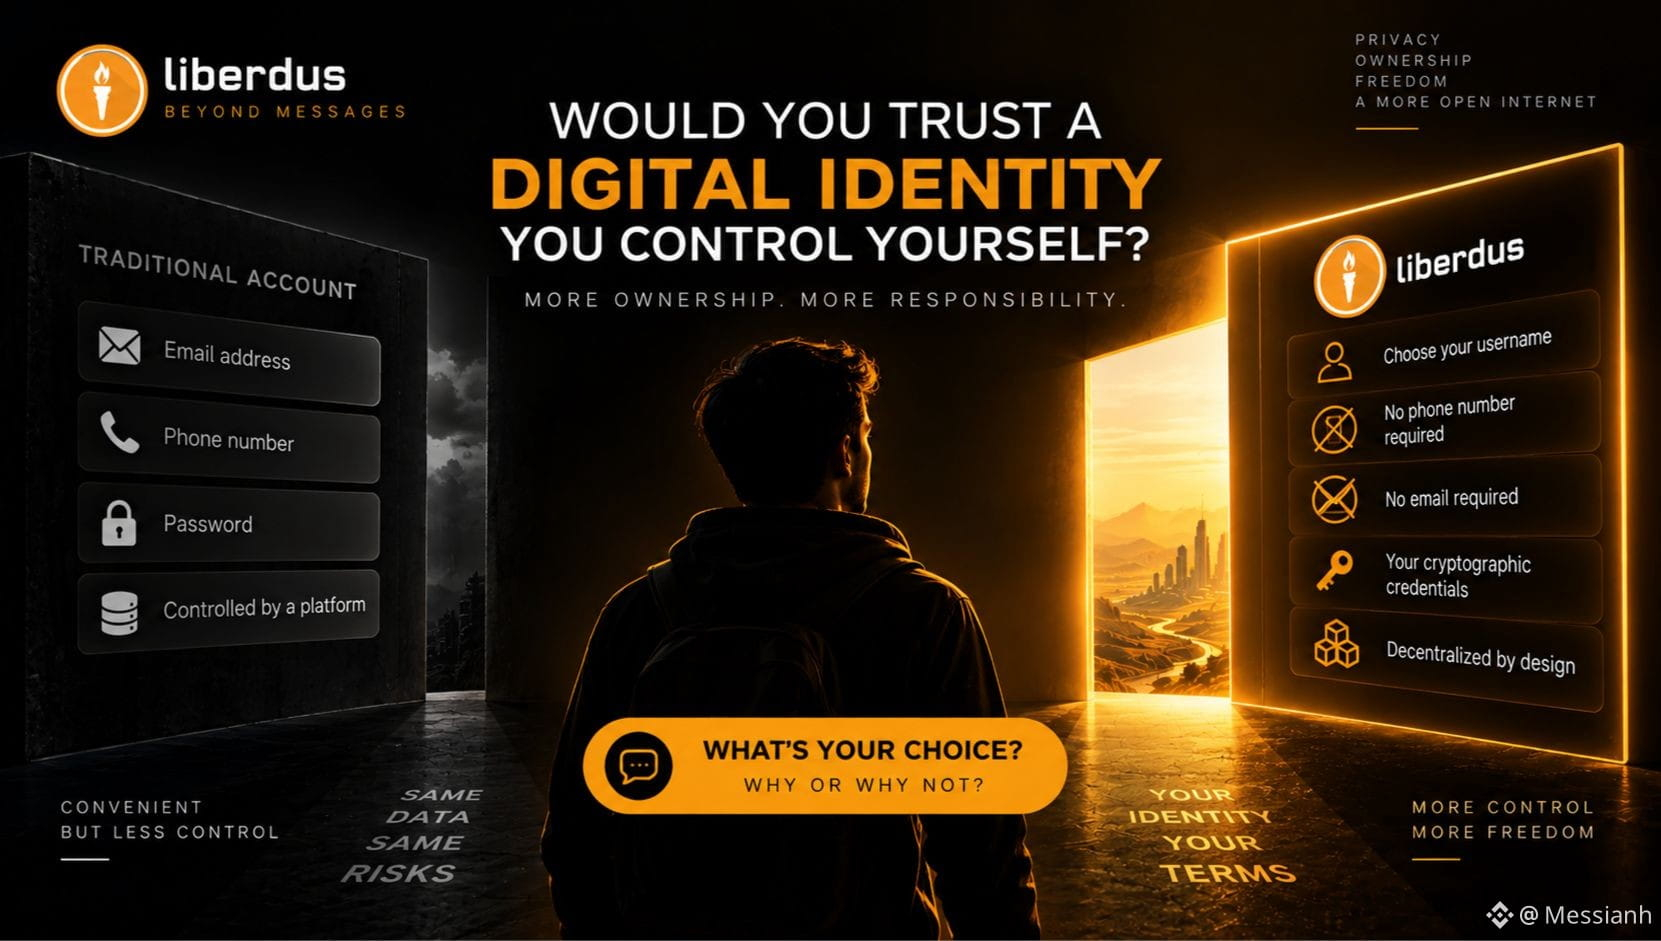
هل ستثق في هوية رقمية تتحكم بها بنفسك؟
لا رقم هاتف، ولا بريد إلكتروني مطلوب، ولا استرداد مركزي للحساب. بدلًا من ذلك، يرتبط حسابك بمؤهلات تشفيرية تتحكم أنت بها.
يبدو امتلاك المزيد رائعًا. لكن هذا يعني أيضًا مسؤولية أكبر. هل ستختار هذا النموذج بدلًا من نظام البريد الإلكتروني + كلمة المرور التقليدي؟
لماذا أو لماذا لا؟
#Liberdus #xrp $XRP #UKSeeksViewsOnTokenizingGold
{spot}(XRPUSDT)
هل ستثق في هوية رقمية تتحكم بها بنفسك؟
لا رقم هاتف، ولا بريد إلكتروني مطلوب، ولا استرداد مركزي للحساب. بدلًا من ذلك، يرتبط حسابك بمؤهلات تشفيرية تتحكم أنت بها.
يبدو امتلاك المزيد رائعًا. لكن هذا يعني أيضًا مسؤولية أكبر. هل ستختار هذا النموذج بدلًا من نظام البريد الإلكتروني + كلمة المرور التقليدي؟
لماذا أو لماذا لا؟
#Liberdus #xrp $XRP #UKSeeksViewsOnTokenizingGold
لا رقم هاتف، ولا بريد إلكتروني مطلوب، ولا استرداد مركزي للحساب. بدلًا من ذلك، يرتبط حسابك بمؤهلات تشفيرية تتحكم أنت بها.
يبدو امتلاك المزيد رائعًا. لكن هذا يعني أيضًا مسؤولية أكبر. هل ستختار هذا النموذج بدلًا من نظام البريد الإلكتروني + كلمة المرور التقليدي؟
لماذا أو لماذا لا؟
#Liberdus #xrp $XRP #UKSeeksViewsOnTokenizingGold
1
70
·
--
كيفية فتح حساب Liberdus على التطبيق.
1/
ماذا لو لم يكن إنشاء حساب مراسلة يتطلب رقم هاتفك أو بريدك الإلكتروني؟
لنلقِ نظرة فعلية على كيفية تعامل Liberdus مع ذلك.
لا نظريات، فقط العملية.
2/
افتح Liberdus،
من الشاشة الرئيسية، اختر:
إنشاء حساب
وهنا تبدأ العملية.
3/
اختر اسم المستخدم. لا تحتاج إلى تقديم رقم هاتف أو بريد إلكتروني أثناء إنشاء الحساب. يصبح اسم المستخدم هو المعرف الذي تستخدمه داخل المنصة.
4/
ثم تأتي الجزء المثير للاهتمام. يقوم Liberdus بإنشاء مفاتيح حسابك. يتم تأمين الحساب بشكل تشفير-مشفّر، وتستخدم المنصة تشفيرًا مقاومًا للهجمات المستقبلية التي قد تأتي من الحوسبة الكمية.
5/
بمجرد إنشاء المفاتيح، يظهر حسابك على لوحة التحكم. لا توجد عملية تسجيل تقليدية مبنية حول:
إدخال رقم هاتفك أو التحقق من بريدك الإلكتروني.
بدلًا من ذلك، يتم إنشاء الحساب اعتمادًا على بيانات اعتماد تشفيرية.
6/
وهناك أيضًا تفصيل مفيد آخر:
يمكنك إنشاء عدة حسابات Liberdus على نفس الجهاز. كل حساب مستقل وله مفتاحه الخاص وعنوان محفظته.
7/
لذلك فليس الجزء المثير للاهتمام مجرد:
Liberdus لا يطلب رقم هاتفك. بل إن الأمر يتعلق بالهندسة التي تقف وراء هذا الاختيار. لا يجب أن يبدأ حسابك بمعرّف من العالم الحقيقي. يمكن أن يبدأ بهوية تشفيرية.
8/
هذا أسلوب مختلف جدًا في التفكير حول الحسابات الرقمية. ويطرح سؤالًا أكبر،
#liberdus $ONDO
{spot}(ONDOUSDT)
كيفية فتح حساب Liberdus على التطبيق.
1/
ماذا لو لم يكن إنشاء حساب مراسلة يتطلب رقم هاتفك أو بريدك الإلكتروني؟
لنلقِ نظرة فعلية على كيفية تعامل Liberdus مع ذلك.
لا نظريات، فقط العملية.
2/
افتح Liberdus،
من الشاشة الرئيسية، اختر:
إنشاء حساب
وهنا تبدأ العملية.
3/
اختر اسم المستخدم. لا تحتاج إلى تقديم رقم هاتف أو بريد إلكتروني أثناء إنشاء الحساب. يصبح اسم المستخدم هو المعرف الذي تستخدمه داخل المنصة.
4/
ثم تأتي الجزء المثير للاهتمام. يقوم Liberdus بإنشاء مفاتيح حسابك. يتم تأمين الحساب بشكل تشفير-مشفّر، وتستخدم المنصة تشفيرًا مقاومًا للهجمات المستقبلية التي قد تأتي من الحوسبة الكمية.
5/
بمجرد إنشاء المفاتيح، يظهر حسابك على لوحة التحكم. لا توجد عملية تسجيل تقليدية مبنية حول:
إدخال رقم هاتفك أو التحقق من بريدك الإلكتروني.
بدلًا من ذلك، يتم إنشاء الحساب اعتمادًا على بيانات اعتماد تشفيرية.
6/
وهناك أيضًا تفصيل مفيد آخر:
يمكنك إنشاء عدة حسابات Liberdus على نفس الجهاز. كل حساب مستقل وله مفتاحه الخاص وعنوان محفظته.
7/
لذلك فليس الجزء المثير للاهتمام مجرد:
Liberdus لا يطلب رقم هاتفك. بل إن الأمر يتعلق بالهندسة التي تقف وراء هذا الاختيار. لا يجب أن يبدأ حسابك بمعرّف من العالم الحقيقي. يمكن أن يبدأ بهوية تشفيرية.
8/
هذا أسلوب مختلف جدًا في التفكير حول الحسابات الرقمية. ويطرح سؤالًا أكبر،
#liberdus $ONDO
1/
ماذا لو لم يكن إنشاء حساب مراسلة يتطلب رقم هاتفك أو بريدك الإلكتروني؟
لنلقِ نظرة فعلية على كيفية تعامل Liberdus مع ذلك.
لا نظريات، فقط العملية.
2/
افتح Liberdus،
من الشاشة الرئيسية، اختر:
إنشاء حساب
وهنا تبدأ العملية.
3/
اختر اسم المستخدم. لا تحتاج إلى تقديم رقم هاتف أو بريد إلكتروني أثناء إنشاء الحساب. يصبح اسم المستخدم هو المعرف الذي تستخدمه داخل المنصة.
4/
ثم تأتي الجزء المثير للاهتمام. يقوم Liberdus بإنشاء مفاتيح حسابك. يتم تأمين الحساب بشكل تشفير-مشفّر، وتستخدم المنصة تشفيرًا مقاومًا للهجمات المستقبلية التي قد تأتي من الحوسبة الكمية.
5/
بمجرد إنشاء المفاتيح، يظهر حسابك على لوحة التحكم. لا توجد عملية تسجيل تقليدية مبنية حول:
إدخال رقم هاتفك أو التحقق من بريدك الإلكتروني.
بدلًا من ذلك، يتم إنشاء الحساب اعتمادًا على بيانات اعتماد تشفيرية.
6/
وهناك أيضًا تفصيل مفيد آخر:
يمكنك إنشاء عدة حسابات Liberdus على نفس الجهاز. كل حساب مستقل وله مفتاحه الخاص وعنوان محفظته.
7/
لذلك فليس الجزء المثير للاهتمام مجرد:
Liberdus لا يطلب رقم هاتفك. بل إن الأمر يتعلق بالهندسة التي تقف وراء هذا الاختيار. لا يجب أن يبدأ حسابك بمعرّف من العالم الحقيقي. يمكن أن يبدأ بهوية تشفيرية.
8/
هذا أسلوب مختلف جدًا في التفكير حول الحسابات الرقمية. ويطرح سؤالًا أكبر،
#liberdus $ONDO


1
116

·
--
افهم أن رقم هاتفك ليس هويتك.
رقم هاتفك ليس هويتك. ومع ذلك، تتعامل معظم الخدمات الرقمية معه كما لو كان كذلك. أنت تزودهم برقم، فيعطونك حسابًا. لكن توجد مسألة أعمق:
من الذي يتحكم فعلًا في تلك الهوية؟
فكّر في ما يحدث عندما تنشئ حسابًا إلكترونيًا عاديًا.
البريد الإلكتروني
رقم الهاتف
كلمة المرور
وأحيانًا حتى بطاقة هوية صادرة عن جهة حكومية
تصير هويتك مرتبطة بمعرّفات يتم التحكم بها خارج المنصة.
هذا مريح، لكن الراحة ليست هي نفسها الملكية. إذا كان حسابك يعتمد على مُعرّف لا تتحكم فيه، فقد تصبح فقدان الوصول إلى ذلك المُعرّف مشكلة.
تتعامل مقاربات Web3 مع الهوية بشكل مختلف.
بدلًا من جعل عنوان بريد إلكتروني أو رقم هاتف أساسًا لحسابك، يمكنك استخدام مفاتيح تشفير وهويات قائمة على المحافظ.
التحول المهم هو: الهوية → شيء يمكنك التحكم به تشفيريًا.
تتبنى Liberdus هذا النهج لحساباتها. وفقًا لوثائقها الحالية، يمكنك إنشاء حساب عبر اختيار اسم مستخدم دون تقديم رقم هاتف أو بريد إلكتروني. يرتبط اسم المستخدم بعنوان محفظتك في Liberdus.
لا يحل ذلك لغز الهوية الرقمية بطريقة سحرية. بل يغيّر البنية فقط.
بدلًا من السؤال:
ما رقم الهاتف الذي يخص هذا المستخدم؟
يمكن للنظام أن يسأل:
ما الحساب التشفيري الذي يتحكم في هذه الهوية؟
إنها نمط مختلف جدًا.
وهنا تصبح الأمور مثيرة للاهتمام.
لأن الهوية الرقمية ليست مجرد تسجيل دخول. بل تتعلق بالتحكم وقابلية النقل والخصوصية والملكية.
السؤال الحقيقي ليس: هل يمكنني إنشاء حساب؟
بل: ما الذي يَعود فعليًا إليّ عند إنشاء حساب؟
#Liberdus #ETH🔥🔥🔥🔥🔥🔥 $ETH #TSMCAugustRevenueUp53.3%YoY
{spot}(ETHUSDT)
افهم أن رقم هاتفك ليس هويتك.
رقم هاتفك ليس هويتك. ومع ذلك، تتعامل معظم الخدمات الرقمية معه كما لو كان كذلك. أنت تزودهم برقم، فيعطونك حسابًا. لكن توجد مسألة أعمق:
من الذي يتحكم فعلًا في تلك الهوية؟
فكّر في ما يحدث عندما تنشئ حسابًا إلكترونيًا عاديًا.
البريد الإلكتروني
رقم الهاتف
كلمة المرور
وأحيانًا حتى بطاقة هوية صادرة عن جهة حكومية
تصير هويتك مرتبطة بمعرّفات يتم التحكم بها خارج المنصة.
هذا مريح، لكن الراحة ليست هي نفسها الملكية. إذا كان حسابك يعتمد على مُعرّف لا تتحكم فيه، فقد تصبح فقدان الوصول إلى ذلك المُعرّف مشكلة.
تتعامل مقاربات Web3 مع الهوية بشكل مختلف.
بدلًا من جعل عنوان بريد إلكتروني أو رقم هاتف أساسًا لحسابك، يمكنك استخدام مفاتيح تشفير وهويات قائمة على المحافظ.
التحول المهم هو: الهوية → شيء يمكنك التحكم به تشفيريًا.
تتبنى Liberdus هذا النهج لحساباتها. وفقًا لوثائقها الحالية، يمكنك إنشاء حساب عبر اختيار اسم مستخدم دون تقديم رقم هاتف أو بريد إلكتروني. يرتبط اسم المستخدم بعنوان محفظتك في Liberdus.
لا يحل ذلك لغز الهوية الرقمية بطريقة سحرية. بل يغيّر البنية فقط.
بدلًا من السؤال:
ما رقم الهاتف الذي يخص هذا المستخدم؟
يمكن للنظام أن يسأل:
ما الحساب التشفيري الذي يتحكم في هذه الهوية؟
إنها نمط مختلف جدًا.
وهنا تصبح الأمور مثيرة للاهتمام.
لأن الهوية الرقمية ليست مجرد تسجيل دخول. بل تتعلق بالتحكم وقابلية النقل والخصوصية والملكية.
السؤال الحقيقي ليس: هل يمكنني إنشاء حساب؟
بل: ما الذي يَعود فعليًا إليّ عند إنشاء حساب؟
#Liberdus #ETH🔥🔥🔥🔥🔥🔥 $ETH #TSMCAugustRevenueUp53.3%YoY
رقم هاتفك ليس هويتك. ومع ذلك، تتعامل معظم الخدمات الرقمية معه كما لو كان كذلك. أنت تزودهم برقم، فيعطونك حسابًا. لكن توجد مسألة أعمق:
من الذي يتحكم فعلًا في تلك الهوية؟
فكّر في ما يحدث عندما تنشئ حسابًا إلكترونيًا عاديًا.
البريد الإلكتروني
رقم الهاتف
كلمة المرور
وأحيانًا حتى بطاقة هوية صادرة عن جهة حكومية
تصير هويتك مرتبطة بمعرّفات يتم التحكم بها خارج المنصة.
هذا مريح، لكن الراحة ليست هي نفسها الملكية. إذا كان حسابك يعتمد على مُعرّف لا تتحكم فيه، فقد تصبح فقدان الوصول إلى ذلك المُعرّف مشكلة.
تتعامل مقاربات Web3 مع الهوية بشكل مختلف.
بدلًا من جعل عنوان بريد إلكتروني أو رقم هاتف أساسًا لحسابك، يمكنك استخدام مفاتيح تشفير وهويات قائمة على المحافظ.
التحول المهم هو: الهوية → شيء يمكنك التحكم به تشفيريًا.
تتبنى Liberdus هذا النهج لحساباتها. وفقًا لوثائقها الحالية، يمكنك إنشاء حساب عبر اختيار اسم مستخدم دون تقديم رقم هاتف أو بريد إلكتروني. يرتبط اسم المستخدم بعنوان محفظتك في Liberdus.
لا يحل ذلك لغز الهوية الرقمية بطريقة سحرية. بل يغيّر البنية فقط.
بدلًا من السؤال:
ما رقم الهاتف الذي يخص هذا المستخدم؟
يمكن للنظام أن يسأل:
ما الحساب التشفيري الذي يتحكم في هذه الهوية؟
إنها نمط مختلف جدًا.
وهنا تصبح الأمور مثيرة للاهتمام.
لأن الهوية الرقمية ليست مجرد تسجيل دخول. بل تتعلق بالتحكم وقابلية النقل والخصوصية والملكية.
السؤال الحقيقي ليس: هل يمكنني إنشاء حساب؟
بل: ما الذي يَعود فعليًا إليّ عند إنشاء حساب؟
#Liberdus #ETH🔥🔥🔥🔥🔥🔥 $ETH #TSMCAugustRevenueUp53.3%YoY
1
56
·
--
تمّ التحقق
ماذا تضيف الأيام الاثنا عشر معًا
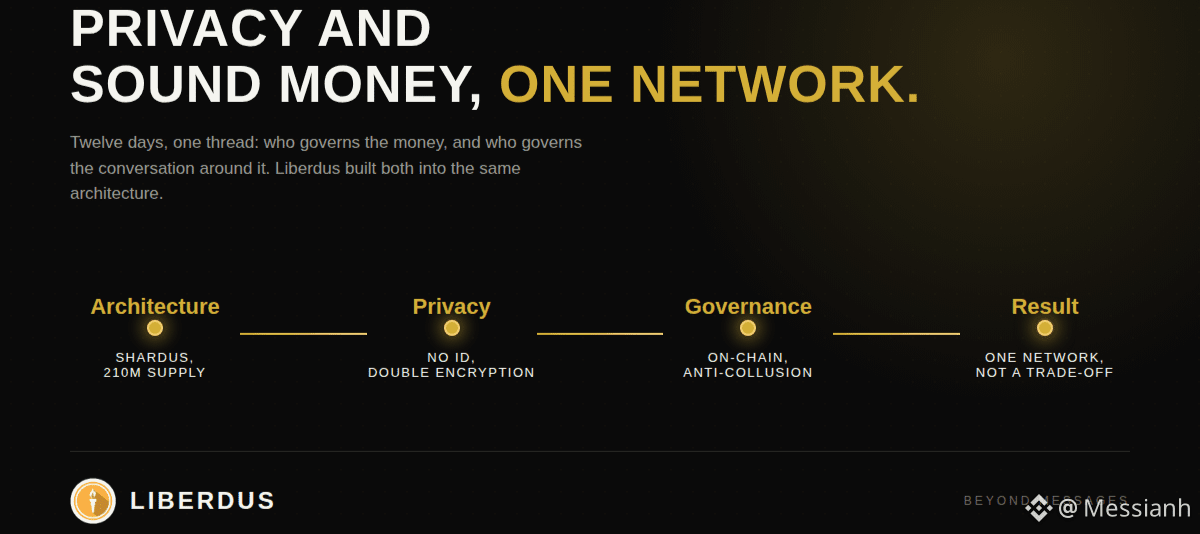
اثنا عشر مقالًا، خيط واحد يمتد عبر جميعها: كل خيار تصميمي في ليبرادس يعود إلى سؤال تأسيسي واحد من اليوم 14: من يحكم المال، ومن يحكم المحادثة حوله.
تعالج البنية النصف الأول. يتيح التشذير في شاردس للشبكة أن تتوسع دون تركيز القوة في عدد أقل من المُتحققين الأكبر حجمًا. ويُحافظ عرض ثابت يبلغ 210 مليون، موزّع فقط على الأشخاص الذين يبنون الشبكة ويحميونها، على أن شقّ "المال السليم" من الاسم يتجاوز كونه مجرد عبارة تسويقية. وتضع الحوكمة على السلسلة، مع هوامش مقترحات تتناسب مع خطر التواطؤ، تغييرات تلك القواعد في يد الشبكة بدلًا من مجلس إدارة شركة.
تجيب طبقة الخصوصية عن النصف الثاني. الحسابات دون رقم هاتف ودون بريد إلكتروني ودون مُعرّف ثابت تزيل الخيط الوحيد الذي يربط معظم الحياة الرقمية باسم حقيقي. تشفير مزدوج—كلاسيكي وما بعد الكمي—يحمي ما يُقال ضد مهاجمي اليوم وضد هجمات الغد. وتحويل نظام الرسوم يجعل البريد المزعج من مشكلة ترشيح إلى مشكلة تسعير، فيفرض تكلفة على المُرسلين غير المعروفين بدلًا من مطالبة المستلمين بتحمّل رسائلهم مجانًا.
لا تعمل أي من هذه الأجزاء بمعزل عن غيرها، وهذه هي الفكرة الفعلية من بنائها معًا. رسول بتشفير قوي لكن بهوية مركزية ما يزال يعرف من يتحدث إلى من. وشبكة دفع ذات اقتصاديات توكنات سليمة لكنها بلا طبقة خصوصية ما تزال تُظهر كل معاملة لنفس منظومة المراقبة التي كان من المفترض أن يفلت منها التشفير. رهان ليبرادس هو أن الخصوصية والمال السليم يحلان المشكلة الكامنة نفسها، لذلك بنَاهما في شبكة واحدة بدلًا من اختيار أحدهما.
هذه هي القصة كاملة، من الجذور اللاتينية للاسم إلى السلاسل التي تتداول عليها LIB الآن. ما سيفعله ليبرادس بعد ذلك ليست شيئًا يمكن لهذه السلسلة تأكيده مسبقًا. ما بُني حتى الآن موثّق على السجل، والآن، بعد اثني عشر يومًا، كذلك هو المنطق وراءه.
#Liberdus #XRP $XRP #AppleDebutsFoldablePhone
{spot}(XRPUSDT)
ماذا تضيف الأيام الاثنا عشر معًا
اثنا عشر مقالًا، خيط واحد يمتد عبر جميعها: كل خيار تصميمي في ليبرادس يعود إلى سؤال تأسيسي واحد من اليوم 14: من يحكم المال، ومن يحكم المحادثة حوله.
تعالج البنية النصف الأول. يتيح التشذير في شاردس للشبكة أن تتوسع دون تركيز القوة في عدد أقل من المُتحققين الأكبر حجمًا. ويُحافظ عرض ثابت يبلغ 210 مليون، موزّع فقط على الأشخاص الذين يبنون الشبكة ويحميونها، على أن شقّ "المال السليم" من الاسم يتجاوز كونه مجرد عبارة تسويقية. وتضع الحوكمة على السلسلة، مع هوامش مقترحات تتناسب مع خطر التواطؤ، تغييرات تلك القواعد في يد الشبكة بدلًا من مجلس إدارة شركة.
تجيب طبقة الخصوصية عن النصف الثاني. الحسابات دون رقم هاتف ودون بريد إلكتروني ودون مُعرّف ثابت تزيل الخيط الوحيد الذي يربط معظم الحياة الرقمية باسم حقيقي. تشفير مزدوج—كلاسيكي وما بعد الكمي—يحمي ما يُقال ضد مهاجمي اليوم وضد هجمات الغد. وتحويل نظام الرسوم يجعل البريد المزعج من مشكلة ترشيح إلى مشكلة تسعير، فيفرض تكلفة على المُرسلين غير المعروفين بدلًا من مطالبة المستلمين بتحمّل رسائلهم مجانًا.
لا تعمل أي من هذه الأجزاء بمعزل عن غيرها، وهذه هي الفكرة الفعلية من بنائها معًا. رسول بتشفير قوي لكن بهوية مركزية ما يزال يعرف من يتحدث إلى من. وشبكة دفع ذات اقتصاديات توكنات سليمة لكنها بلا طبقة خصوصية ما تزال تُظهر كل معاملة لنفس منظومة المراقبة التي كان من المفترض أن يفلت منها التشفير. رهان ليبرادس هو أن الخصوصية والمال السليم يحلان المشكلة الكامنة نفسها، لذلك بنَاهما في شبكة واحدة بدلًا من اختيار أحدهما.
هذه هي القصة كاملة، من الجذور اللاتينية للاسم إلى السلاسل التي تتداول عليها LIB الآن. ما سيفعله ليبرادس بعد ذلك ليست شيئًا يمكن لهذه السلسلة تأكيده مسبقًا. ما بُني حتى الآن موثّق على السجل، والآن، بعد اثني عشر يومًا، كذلك هو المنطق وراءه.
#Liberdus #XRP $XRP #AppleDebutsFoldablePhone
اثنا عشر مقالًا، خيط واحد يمتد عبر جميعها: كل خيار تصميمي في ليبرادس يعود إلى سؤال تأسيسي واحد من اليوم 14: من يحكم المال، ومن يحكم المحادثة حوله.
تعالج البنية النصف الأول. يتيح التشذير في شاردس للشبكة أن تتوسع دون تركيز القوة في عدد أقل من المُتحققين الأكبر حجمًا. ويُحافظ عرض ثابت يبلغ 210 مليون، موزّع فقط على الأشخاص الذين يبنون الشبكة ويحميونها، على أن شقّ "المال السليم" من الاسم يتجاوز كونه مجرد عبارة تسويقية. وتضع الحوكمة على السلسلة، مع هوامش مقترحات تتناسب مع خطر التواطؤ، تغييرات تلك القواعد في يد الشبكة بدلًا من مجلس إدارة شركة.
تجيب طبقة الخصوصية عن النصف الثاني. الحسابات دون رقم هاتف ودون بريد إلكتروني ودون مُعرّف ثابت تزيل الخيط الوحيد الذي يربط معظم الحياة الرقمية باسم حقيقي. تشفير مزدوج—كلاسيكي وما بعد الكمي—يحمي ما يُقال ضد مهاجمي اليوم وضد هجمات الغد. وتحويل نظام الرسوم يجعل البريد المزعج من مشكلة ترشيح إلى مشكلة تسعير، فيفرض تكلفة على المُرسلين غير المعروفين بدلًا من مطالبة المستلمين بتحمّل رسائلهم مجانًا.
لا تعمل أي من هذه الأجزاء بمعزل عن غيرها، وهذه هي الفكرة الفعلية من بنائها معًا. رسول بتشفير قوي لكن بهوية مركزية ما يزال يعرف من يتحدث إلى من. وشبكة دفع ذات اقتصاديات توكنات سليمة لكنها بلا طبقة خصوصية ما تزال تُظهر كل معاملة لنفس منظومة المراقبة التي كان من المفترض أن يفلت منها التشفير. رهان ليبرادس هو أن الخصوصية والمال السليم يحلان المشكلة الكامنة نفسها، لذلك بنَاهما في شبكة واحدة بدلًا من اختيار أحدهما.
هذه هي القصة كاملة، من الجذور اللاتينية للاسم إلى السلاسل التي تتداول عليها LIB الآن. ما سيفعله ليبرادس بعد ذلك ليست شيئًا يمكن لهذه السلسلة تأكيده مسبقًا. ما بُني حتى الآن موثّق على السجل، والآن، بعد اثني عشر يومًا، كذلك هو المنطق وراءه.
#Liberdus #XRP $XRP #AppleDebutsFoldablePhone
1
2
73
·
--
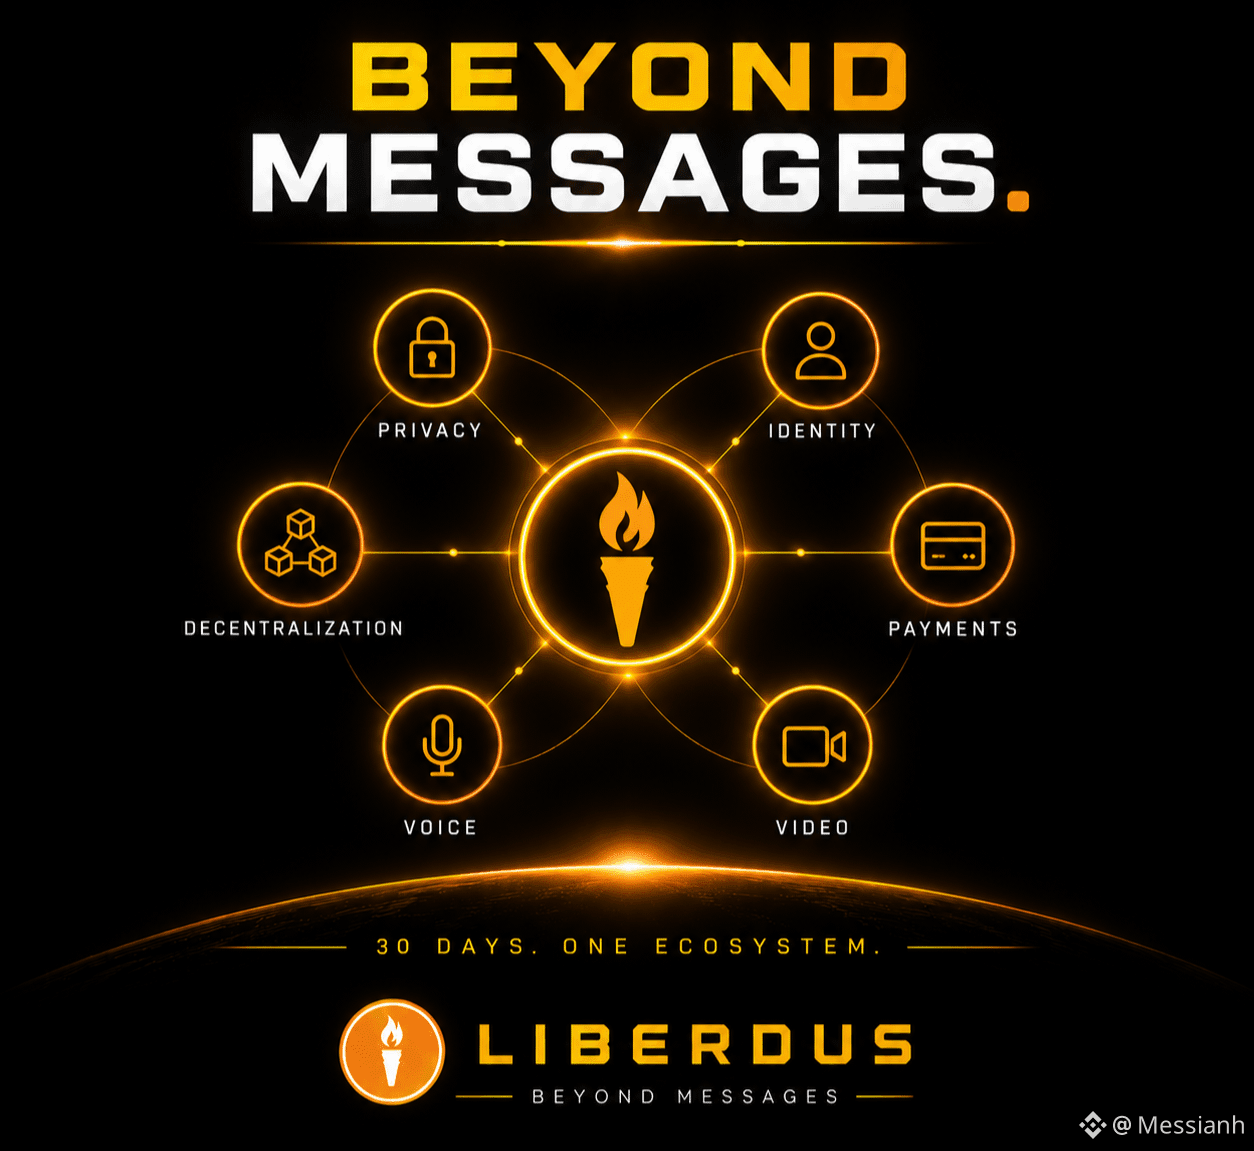
لم يكن Liberdus مجردًا عن المراسلة.
الخصوصية
اللامركزية
المدفوعات
الهوية الرقمية
الصوت والفيديو
المصدر المفتوح
مشاركة المستخدمين
كل ذلك داخل نظام بيئي واحد
هذا هو معنى Beyond Messages. لا ينبغي أن يكون مستقبل التواصل مجرد إرسال رسالة.
بل ينبغي أن يكون الأمر متعلقًا بامتلاك الطريقة التي تتواصل بها.
@liberdus #Liberdus $BNB #BNB金鏟子
{spot}(BNBUSDT)
لم يكن Liberdus مجردًا عن المراسلة.
الخصوصية
اللامركزية
المدفوعات
الهوية الرقمية
الصوت والفيديو
المصدر المفتوح
مشاركة المستخدمين
كل ذلك داخل نظام بيئي واحد
هذا هو معنى Beyond Messages. لا ينبغي أن يكون مستقبل التواصل مجرد إرسال رسالة.
بل ينبغي أن يكون الأمر متعلقًا بامتلاك الطريقة التي تتواصل بها.
@liberdus #Liberdus $BNB #BNB金鏟子
الخصوصية
اللامركزية
المدفوعات
الهوية الرقمية
الصوت والفيديو
المصدر المفتوح
مشاركة المستخدمين
كل ذلك داخل نظام بيئي واحد
هذا هو معنى Beyond Messages. لا ينبغي أن يكون مستقبل التواصل مجرد إرسال رسالة.
بل ينبغي أن يكون الأمر متعلقًا بامتلاك الطريقة التي تتواصل بها.
@liberdus #Liberdus $BNB #BNB金鏟子
1
221
·
--
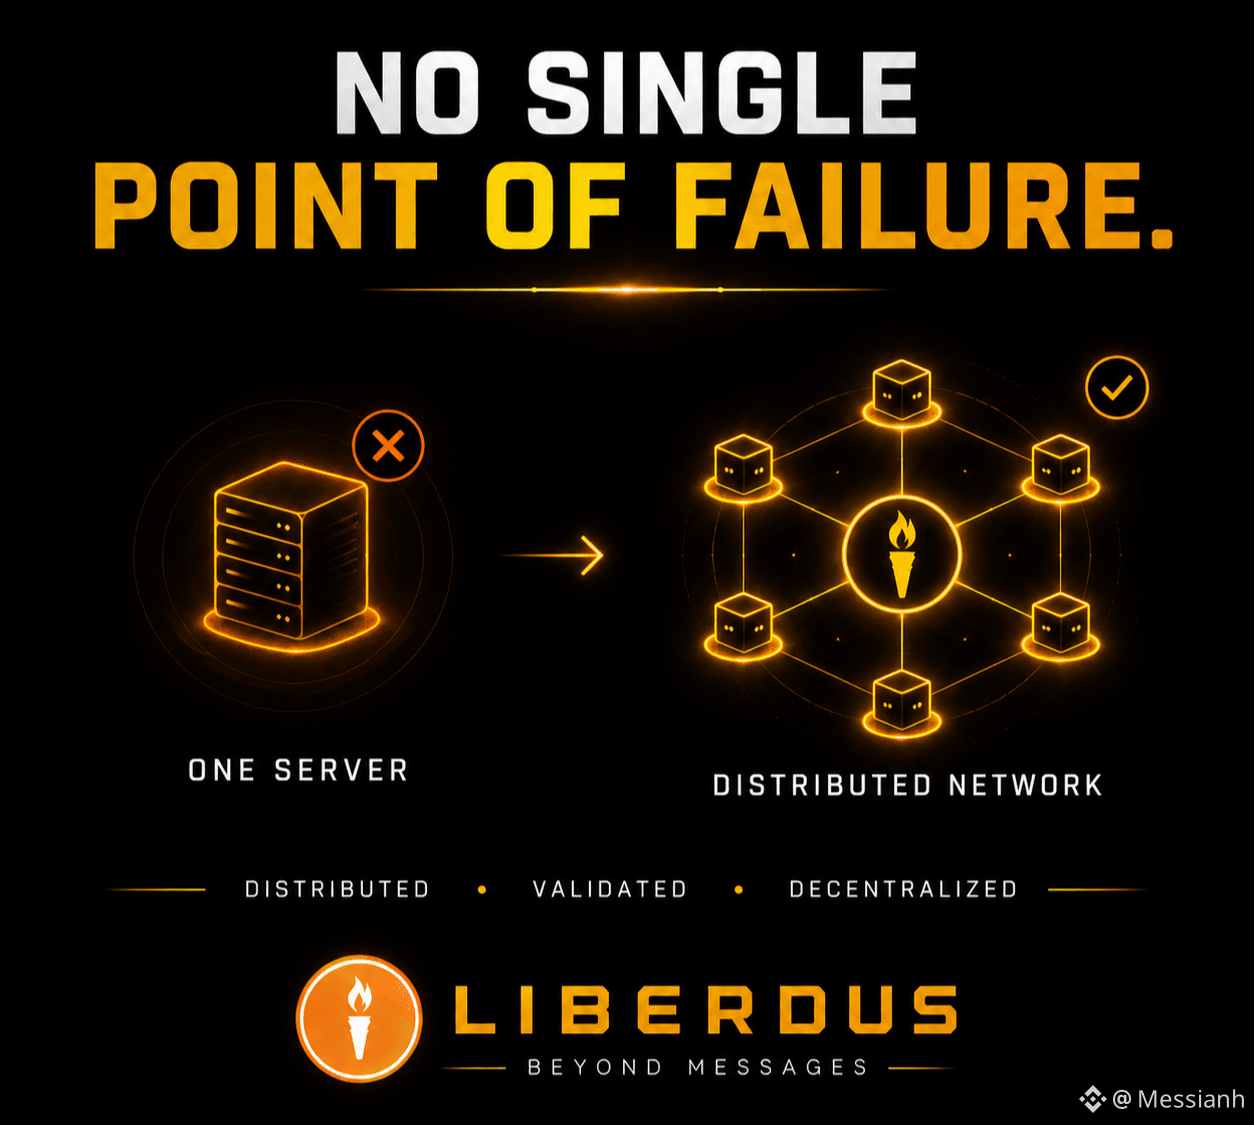
خادم واحد، نقطة فشل واحدة.
تتبع Liberdus نهجًا مختلفًا.
تعمل شبكتها عبر عقد مُتحققين موزعة بدلًا من الاعتماد على خادم مركزي. تحافظ العقد جماعيًا على تشغيل الشبكة وتشارك في التحقق.
لا يوجد خادم واحد في المركز، بل شبكة من المشاركين.
#Liberdus #IranSaysItHit3USShips3Tankers $BTC
{spot}(BTCUSDT)
خادم واحد، نقطة فشل واحدة.
تتبع Liberdus نهجًا مختلفًا.
تعمل شبكتها عبر عقد مُتحققين موزعة بدلًا من الاعتماد على خادم مركزي. تحافظ العقد جماعيًا على تشغيل الشبكة وتشارك في التحقق.
لا يوجد خادم واحد في المركز، بل شبكة من المشاركين.
#Liberdus #IranSaysItHit3USShips3Tankers $BTC
تتبع Liberdus نهجًا مختلفًا.
تعمل شبكتها عبر عقد مُتحققين موزعة بدلًا من الاعتماد على خادم مركزي. تحافظ العقد جماعيًا على تشغيل الشبكة وتشارك في التحقق.
لا يوجد خادم واحد في المركز، بل شبكة من المشاركين.
#Liberdus #IranSaysItHit3USShips3Tankers $BTC
1
93
·
--
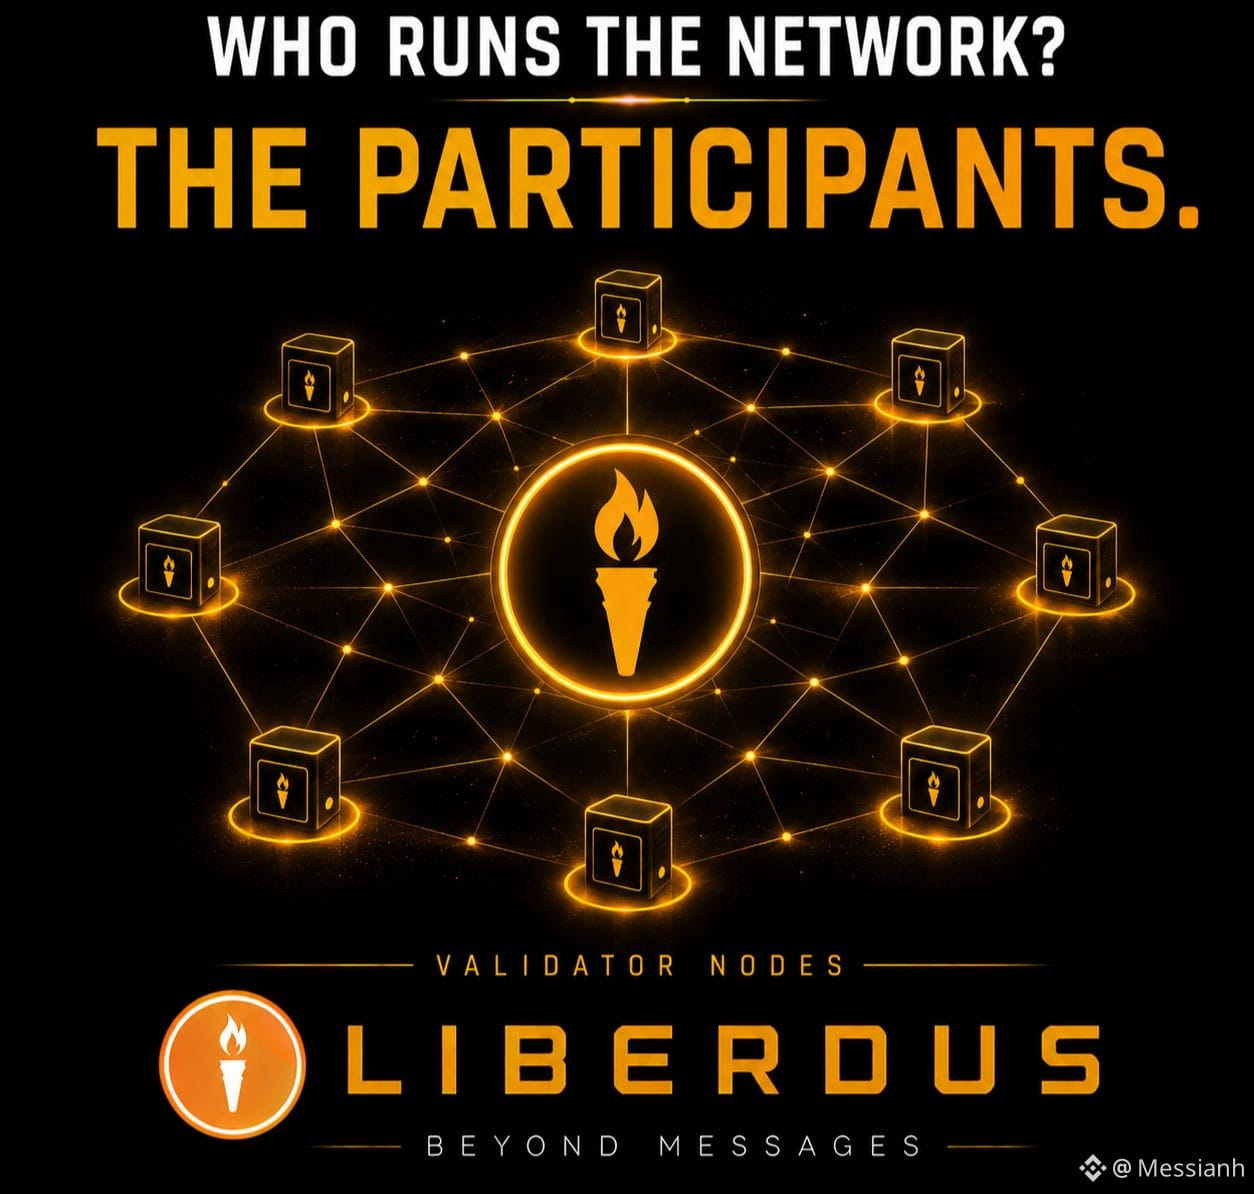
من الذي يُبقي الشبكة اللامركزية حيّة؟
ليس شركة واحدة، وليس خادماً واحداً، بل العُقد.
@liberdus يستخدم شبكةً موزعةً من عُقد التحقق لمعالجة المعاملات والحفاظ على الشبكة.
والمشاركة دون إذن. لستَ بحاجة إلى جهة مركزية للموافقة عليك.
شغّل عقدة، واحتفِظ بـ LIB، وساعد في تأمين الشبكة.
اللامركزية تحتاج إلى مشاركين.
#Liberdus #Privacy #XRP’ $XRP
{spot}(XRPUSDT)
من الذي يُبقي الشبكة اللامركزية حيّة؟
ليس شركة واحدة، وليس خادماً واحداً، بل العُقد.
@liberdus يستخدم شبكةً موزعةً من عُقد التحقق لمعالجة المعاملات والحفاظ على الشبكة.
والمشاركة دون إذن. لستَ بحاجة إلى جهة مركزية للموافقة عليك.
شغّل عقدة، واحتفِظ بـ LIB، وساعد في تأمين الشبكة.
اللامركزية تحتاج إلى مشاركين.
#Liberdus #Privacy #XRP’ $XRP
ليس شركة واحدة، وليس خادماً واحداً، بل العُقد.
@liberdus يستخدم شبكةً موزعةً من عُقد التحقق لمعالجة المعاملات والحفاظ على الشبكة.
والمشاركة دون إذن. لستَ بحاجة إلى جهة مركزية للموافقة عليك.
شغّل عقدة، واحتفِظ بـ LIB، وساعد في تأمين الشبكة.
اللامركزية تحتاج إلى مشاركين.
#Liberdus #Privacy #XRP’ $XRP
129
·
--
ماذا يعني ذلك فعليًا بالنسبة للمجتمع
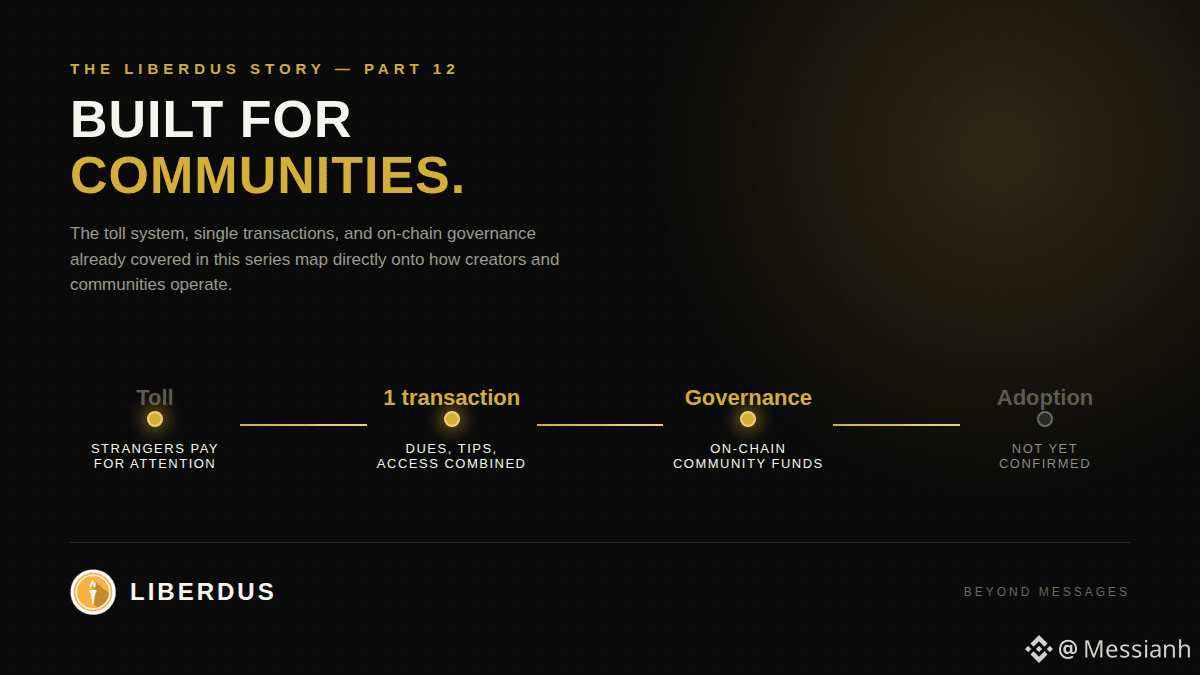
كل ميكانيكية تم تناولها حتى الآن في هذه السلسلة لها موطن طبيعي في المكان نفسه: منشئ أو مجتمع يعمل على الإكراميات والعضويات، مع تواصل مستمر غير مطلوب من الغرباء.
ابدأ بنظام الرسوم من اليوم 18. أي منشئ لديه حضور عام يتعرض لفيض من الرسائل من أشخاص لم يلتقِ بهم من قبل؛ معظمها قليل القيمة، وبعضها الآخر رسائل مزعجة. يؤدي إعداد رسوم للمرسلين غير المعروفين إلى أن هذا التدفق يتوقف، أو يبدأ بدفع أجر للمنشئ مقابل الانتباه الذي يطلبه. هذا رد مباشر على مشكلة لا يزال معظم المنشئين يعالجونها ببساطة عن طريق عدم قراءة رسائلهم المباشرة.
ثم هناك المعاملة الواحدة من مقال أمس. تجمع المجتمع للرسوم، أو قيام راعٍ بإرسال إكرامية، أو قيام عضو بالدفع مقابل الوصول: يتحول كل واحد من ذلك إلى إجراء واحد بدلًا من رسالة بالإضافة إلى تحويل منفصل للأموال. وبالنسبة لأمين صندوق مجتمع يوازن بين دردشة جماعية وأداة دفع، فهذا يعني نظامًا أقل يجب مطابقته.
طبقة حوكمة الـ DAO من اليوم 21 تُطبَّق أيضًا على مستوى المجتمع، على الأقل من الناحية البنيوية. المقترحات على السلسلة مع هوامش تصويت متدرجة هي الآلية نفسها سواء كانت «الشبكة» التي تتم حوكتمها هي Liberdus نفسها أو تجمع مجتمعي مبني فوقها، بشرط أن تختار المجموعة تنظيم تمويلها بهذه الطريقة.
#liberdus #GoldFalls3.24%ThisWeek $ASTER
ماذا يعني ذلك فعليًا بالنسبة للمجتمع
كل ميكانيكية تم تناولها حتى الآن في هذه السلسلة لها موطن طبيعي في المكان نفسه: منشئ أو مجتمع يعمل على الإكراميات والعضويات، مع تواصل مستمر غير مطلوب من الغرباء.
ابدأ بنظام الرسوم من اليوم 18. أي منشئ لديه حضور عام يتعرض لفيض من الرسائل من أشخاص لم يلتقِ بهم من قبل؛ معظمها قليل القيمة، وبعضها الآخر رسائل مزعجة. يؤدي إعداد رسوم للمرسلين غير المعروفين إلى أن هذا التدفق يتوقف، أو يبدأ بدفع أجر للمنشئ مقابل الانتباه الذي يطلبه. هذا رد مباشر على مشكلة لا يزال معظم المنشئين يعالجونها ببساطة عن طريق عدم قراءة رسائلهم المباشرة.
ثم هناك المعاملة الواحدة من مقال أمس. تجمع المجتمع للرسوم، أو قيام راعٍ بإرسال إكرامية، أو قيام عضو بالدفع مقابل الوصول: يتحول كل واحد من ذلك إلى إجراء واحد بدلًا من رسالة بالإضافة إلى تحويل منفصل للأموال. وبالنسبة لأمين صندوق مجتمع يوازن بين دردشة جماعية وأداة دفع، فهذا يعني نظامًا أقل يجب مطابقته.
طبقة حوكمة الـ DAO من اليوم 21 تُطبَّق أيضًا على مستوى المجتمع، على الأقل من الناحية البنيوية. المقترحات على السلسلة مع هوامش تصويت متدرجة هي الآلية نفسها سواء كانت «الشبكة» التي تتم حوكتمها هي Liberdus نفسها أو تجمع مجتمعي مبني فوقها، بشرط أن تختار المجموعة تنظيم تمويلها بهذه الطريقة.
#liberdus #GoldFalls3.24%ThisWeek $ASTER
كل ميكانيكية تم تناولها حتى الآن في هذه السلسلة لها موطن طبيعي في المكان نفسه: منشئ أو مجتمع يعمل على الإكراميات والعضويات، مع تواصل مستمر غير مطلوب من الغرباء.
ابدأ بنظام الرسوم من اليوم 18. أي منشئ لديه حضور عام يتعرض لفيض من الرسائل من أشخاص لم يلتقِ بهم من قبل؛ معظمها قليل القيمة، وبعضها الآخر رسائل مزعجة. يؤدي إعداد رسوم للمرسلين غير المعروفين إلى أن هذا التدفق يتوقف، أو يبدأ بدفع أجر للمنشئ مقابل الانتباه الذي يطلبه. هذا رد مباشر على مشكلة لا يزال معظم المنشئين يعالجونها ببساطة عن طريق عدم قراءة رسائلهم المباشرة.
ثم هناك المعاملة الواحدة من مقال أمس. تجمع المجتمع للرسوم، أو قيام راعٍ بإرسال إكرامية، أو قيام عضو بالدفع مقابل الوصول: يتحول كل واحد من ذلك إلى إجراء واحد بدلًا من رسالة بالإضافة إلى تحويل منفصل للأموال. وبالنسبة لأمين صندوق مجتمع يوازن بين دردشة جماعية وأداة دفع، فهذا يعني نظامًا أقل يجب مطابقته.
طبقة حوكمة الـ DAO من اليوم 21 تُطبَّق أيضًا على مستوى المجتمع، على الأقل من الناحية البنيوية. المقترحات على السلسلة مع هوامش تصويت متدرجة هي الآلية نفسها سواء كانت «الشبكة» التي تتم حوكتمها هي Liberdus نفسها أو تجمع مجتمعي مبني فوقها، بشرط أن تختار المجموعة تنظيم تمويلها بهذه الطريقة.
#liberdus #GoldFalls3.24%ThisWeek $ASTER
1
42
·
--
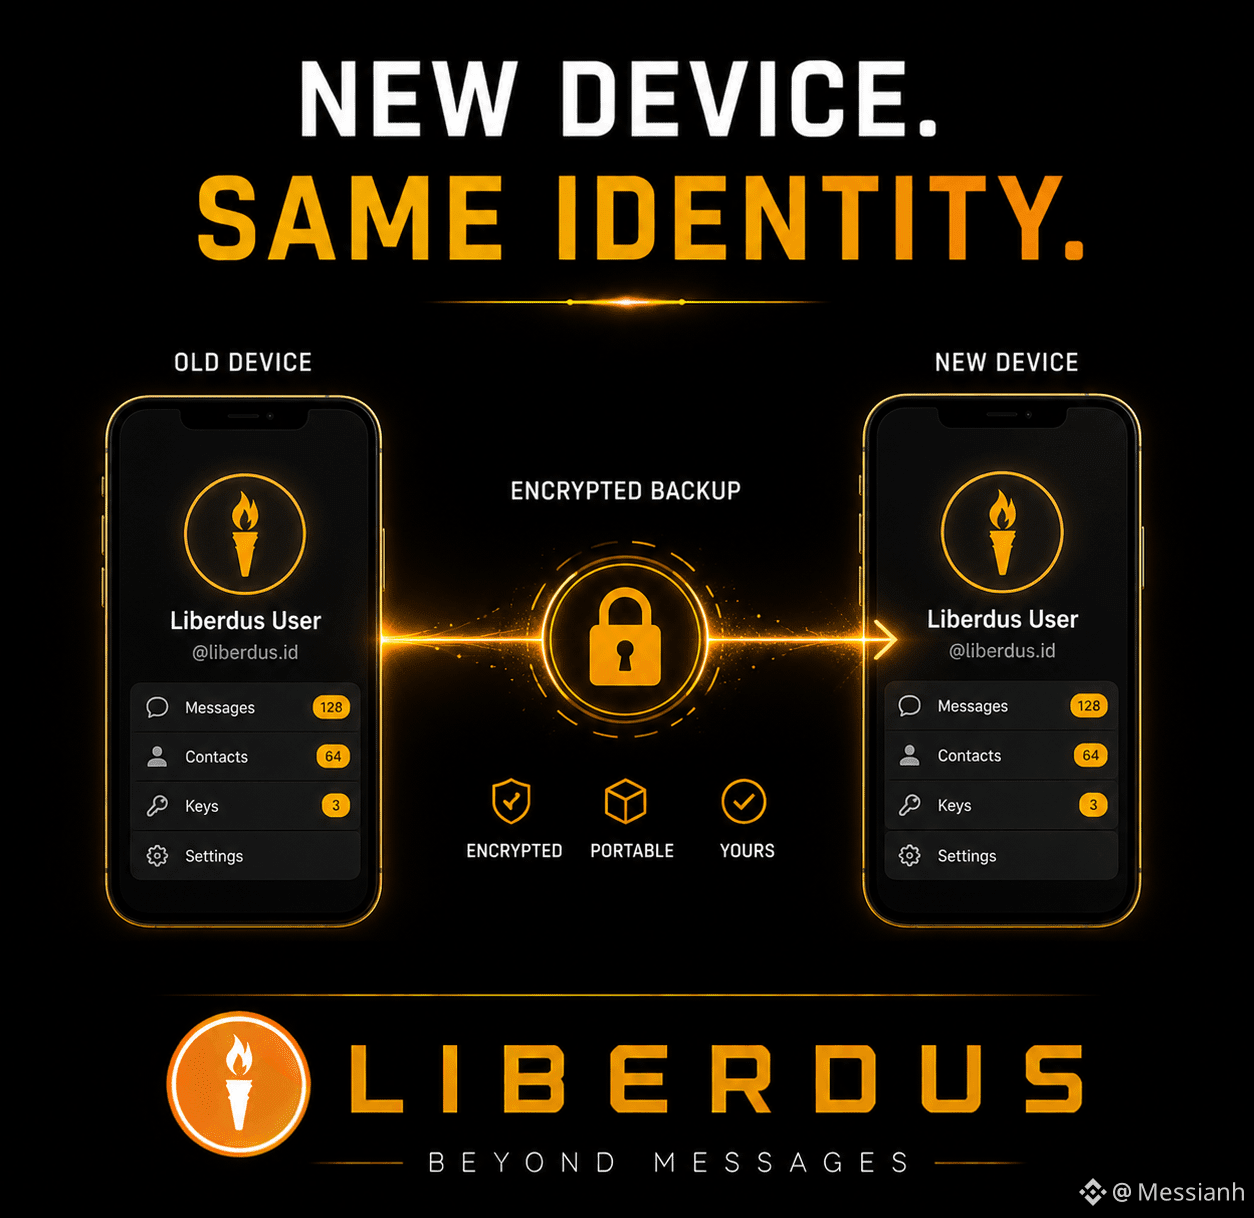
هاتف جديد، هويةٌ نفسها
ماذا يحدث لهويتك الرقمية عند تغيير الأجهزة؟
باستخدام Liberdus، يمكنك تصدير نسخة احتياطية مشفّرة لحسابك واستعادتها على جهاز آخر.
حسابك ليس مرتبطًا ببساطة بالهاتف الذي تمسكه.
قم بنسخه احتياطيًا، انقله، ثم استعده.
هذا ما ينبغي أن يشعر به امتلاكك الرقمي.
@liberdus #liberdus #KoreaSingleStockLeveragedETFTradingFalls
$LINK
{spot}(LINKUSDT)
هاتف جديد، هويةٌ نفسها
ماذا يحدث لهويتك الرقمية عند تغيير الأجهزة؟
باستخدام Liberdus، يمكنك تصدير نسخة احتياطية مشفّرة لحسابك واستعادتها على جهاز آخر.
حسابك ليس مرتبطًا ببساطة بالهاتف الذي تمسكه.
قم بنسخه احتياطيًا، انقله، ثم استعده.
هذا ما ينبغي أن يشعر به امتلاكك الرقمي.
@liberdus #liberdus #KoreaSingleStockLeveragedETFTradingFalls
$LINK
ماذا يحدث لهويتك الرقمية عند تغيير الأجهزة؟
باستخدام Liberdus، يمكنك تصدير نسخة احتياطية مشفّرة لحسابك واستعادتها على جهاز آخر.
حسابك ليس مرتبطًا ببساطة بالهاتف الذي تمسكه.
قم بنسخه احتياطيًا، انقله، ثم استعده.
هذا ما ينبغي أن يشعر به امتلاكك الرقمي.
@liberdus #liberdus #KoreaSingleStockLeveragedETFTradingFalls
$LINK
1
114
·
--
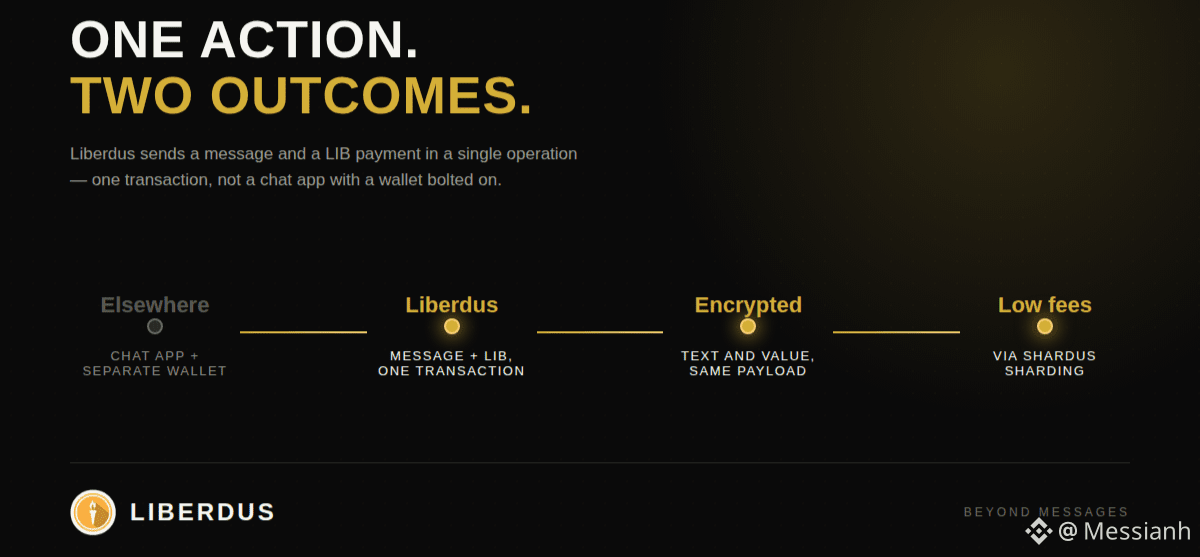
إجراء واحد، نتيجتان
أرسل أموالًا إلى شخص ما على معظم المنصات، وأنت تقوم فعلًا بأمرين منفصلين: فتح تطبيق دردشة لشرح السبب، ثم فتح محفظة أو تطبيق بنكي لتحريك الأموال فعليًا. تطبيقان، تسجيلان دخول، ونظامان لا يعرفان شيئًا عن بعضهما.
يُدمج @Liberdus بين التواصل الآمن والمعاملات بالعملات المشفّرة، ما يتيح للمستخدمين إرسال الرسائل وLـIB tokens في عملية واحدة. ليس تطبيق دردشة مع زر دفع مُثبت عليه. الرسالة والدفع معًا هما معاملة واحدة، تُعالجان معًا على الشبكة نفسها الموصوفة.
هذا التصميم الخاص بالمعاملة الواحدة هو ما كانت المقالات الأقدم في هذه السلسلة تبني عليه بهدوء. يجعل التجزئة (Sharding) في Shardus الرسوم منخفضة بما يكفي ليصبح إقران الدفع بكل رسالة أمرًا عمليًا بدلًا من أن يكون مكلفًا.
تعني الحسابات المجهولة وخالية من رقم الهاتف بدءًا من اليوم 16 أن المعاملة لا تحمل هوية سوى المحفظة نفسها. كما أن التشفير المزدوج من اليوم 17 يحمي النص والقيمة التي تتحرك بجانبه، لأن كليهما جزء من الحمولة المشفّرة نفسها. وآلية الرسوم (toll) من اليوم 18 تعامل بالفعل الدفع باعتباره شيئًا يمكنه التنقل داخل رسالة، لكن بهدف ردع البريد العشوائي بدلًا من تسوية فاتورة.
قد تبدو الرسالة والدفع اللذان يشتركان في معاملة واحدة كتفصيل تقني بسيط. لكن في الواقع يزيل فئة كاملة من الاحتكاك: لا توجد محفظة منفصلة لفتحها، ولا تطبيق منفصل تثق به لسجل مدفوعاتك، ولا توجد فجوة بين قول شيء ما وتدعيمه بقيمة.
#liberdus #bnb $BNB
{spot}(BNBUSDT)
إجراء واحد، نتيجتان
أرسل أموالًا إلى شخص ما على معظم المنصات، وأنت تقوم فعلًا بأمرين منفصلين: فتح تطبيق دردشة لشرح السبب، ثم فتح محفظة أو تطبيق بنكي لتحريك الأموال فعليًا. تطبيقان، تسجيلان دخول، ونظامان لا يعرفان شيئًا عن بعضهما.
يُدمج @Liberdus بين التواصل الآمن والمعاملات بالعملات المشفّرة، ما يتيح للمستخدمين إرسال الرسائل وLـIB tokens في عملية واحدة. ليس تطبيق دردشة مع زر دفع مُثبت عليه. الرسالة والدفع معًا هما معاملة واحدة، تُعالجان معًا على الشبكة نفسها الموصوفة.
هذا التصميم الخاص بالمعاملة الواحدة هو ما كانت المقالات الأقدم في هذه السلسلة تبني عليه بهدوء. يجعل التجزئة (Sharding) في Shardus الرسوم منخفضة بما يكفي ليصبح إقران الدفع بكل رسالة أمرًا عمليًا بدلًا من أن يكون مكلفًا.
تعني الحسابات المجهولة وخالية من رقم الهاتف بدءًا من اليوم 16 أن المعاملة لا تحمل هوية سوى المحفظة نفسها. كما أن التشفير المزدوج من اليوم 17 يحمي النص والقيمة التي تتحرك بجانبه، لأن كليهما جزء من الحمولة المشفّرة نفسها. وآلية الرسوم (toll) من اليوم 18 تعامل بالفعل الدفع باعتباره شيئًا يمكنه التنقل داخل رسالة، لكن بهدف ردع البريد العشوائي بدلًا من تسوية فاتورة.
قد تبدو الرسالة والدفع اللذان يشتركان في معاملة واحدة كتفصيل تقني بسيط. لكن في الواقع يزيل فئة كاملة من الاحتكاك: لا توجد محفظة منفصلة لفتحها، ولا تطبيق منفصل تثق به لسجل مدفوعاتك، ولا توجد فجوة بين قول شيء ما وتدعيمه بقيمة.
#liberdus #bnb $BNB
أرسل أموالًا إلى شخص ما على معظم المنصات، وأنت تقوم فعلًا بأمرين منفصلين: فتح تطبيق دردشة لشرح السبب، ثم فتح محفظة أو تطبيق بنكي لتحريك الأموال فعليًا. تطبيقان، تسجيلان دخول، ونظامان لا يعرفان شيئًا عن بعضهما.
يُدمج @Liberdus بين التواصل الآمن والمعاملات بالعملات المشفّرة، ما يتيح للمستخدمين إرسال الرسائل وLـIB tokens في عملية واحدة. ليس تطبيق دردشة مع زر دفع مُثبت عليه. الرسالة والدفع معًا هما معاملة واحدة، تُعالجان معًا على الشبكة نفسها الموصوفة.
هذا التصميم الخاص بالمعاملة الواحدة هو ما كانت المقالات الأقدم في هذه السلسلة تبني عليه بهدوء. يجعل التجزئة (Sharding) في Shardus الرسوم منخفضة بما يكفي ليصبح إقران الدفع بكل رسالة أمرًا عمليًا بدلًا من أن يكون مكلفًا.
تعني الحسابات المجهولة وخالية من رقم الهاتف بدءًا من اليوم 16 أن المعاملة لا تحمل هوية سوى المحفظة نفسها. كما أن التشفير المزدوج من اليوم 17 يحمي النص والقيمة التي تتحرك بجانبه، لأن كليهما جزء من الحمولة المشفّرة نفسها. وآلية الرسوم (toll) من اليوم 18 تعامل بالفعل الدفع باعتباره شيئًا يمكنه التنقل داخل رسالة، لكن بهدف ردع البريد العشوائي بدلًا من تسوية فاتورة.
قد تبدو الرسالة والدفع اللذان يشتركان في معاملة واحدة كتفصيل تقني بسيط. لكن في الواقع يزيل فئة كاملة من الاحتكاك: لا توجد محفظة منفصلة لفتحها، ولا تطبيق منفصل تثق به لسجل مدفوعاتك، ولا توجد فجوة بين قول شيء ما وتدعيمه بقيمة.
#liberdus #bnb $BNB
1
81
·
--
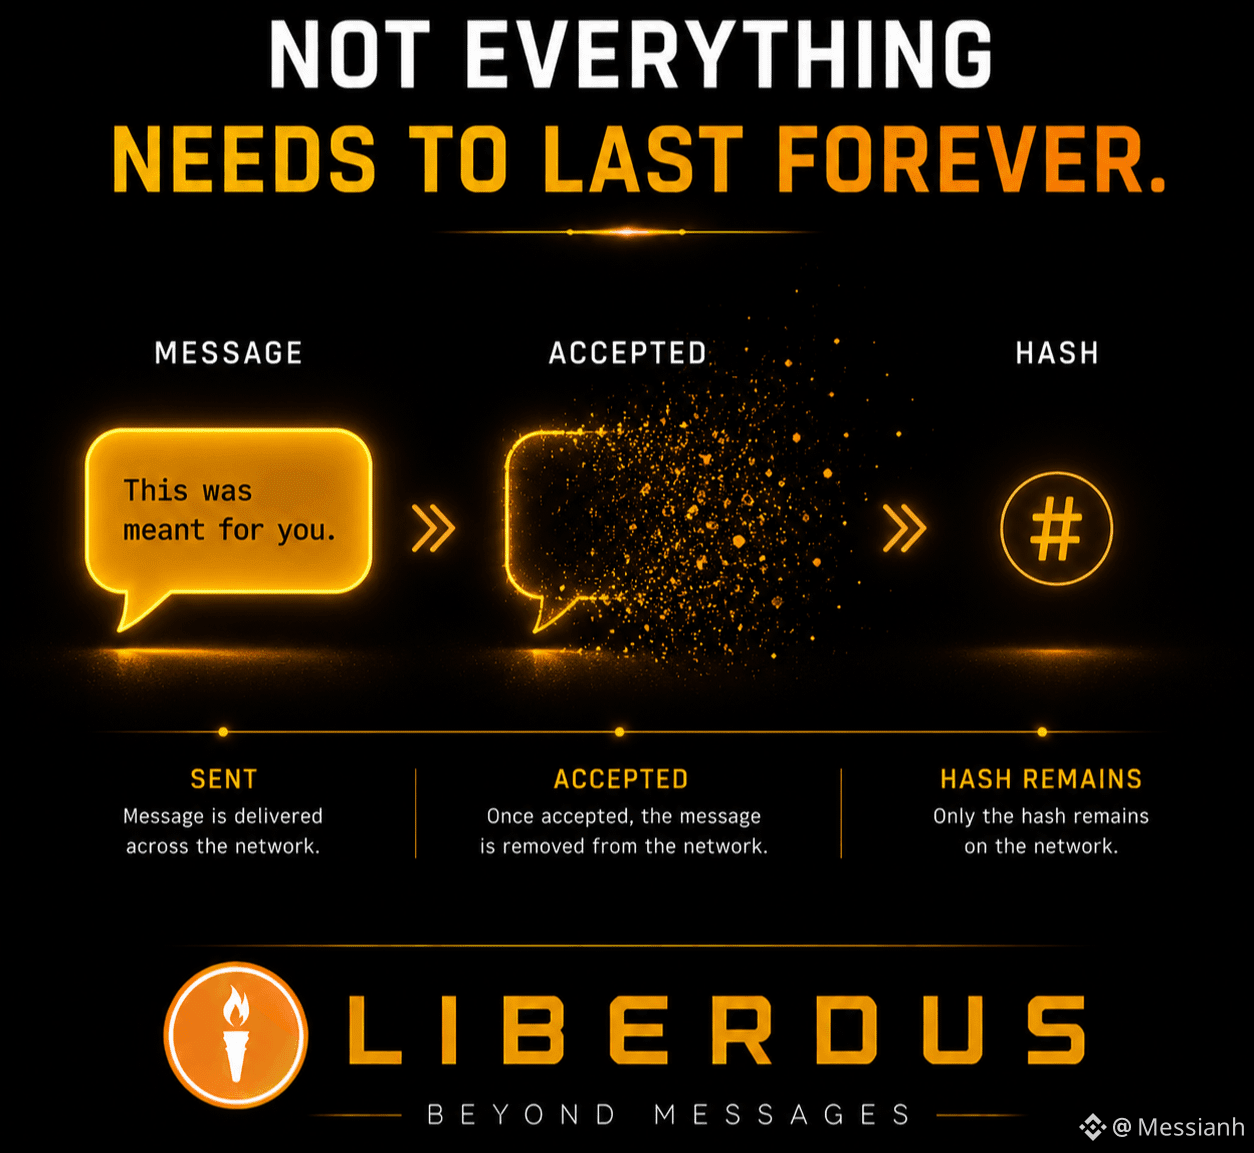
رسائلك لا يجب أن تعيش إلى الأبد.
لا يفكر معظم الناس كثيرًا في ما يحدث للرسالة بعد تسليمها. باستخدام @liberdus، لا تُصمَّم الرسائل لتبقى بشكل دائم على الشبكة.
بمجرد قبول الرسالة، تتم إزالتها من الشبكة.
ما يبقى هو التجزئة (الهاش)، وليس الرسالة نفسها.
بيانات أقل ديمومة، وتعرّض أقل غير ضروري.
هذا نهج مختلف تمامًا في مجال المراسلة.
#Liberdus #BTC $BTC
{spot}(BTCUSDT)
رسائلك لا يجب أن تعيش إلى الأبد.
لا يفكر معظم الناس كثيرًا في ما يحدث للرسالة بعد تسليمها. باستخدام @liberdus، لا تُصمَّم الرسائل لتبقى بشكل دائم على الشبكة.
بمجرد قبول الرسالة، تتم إزالتها من الشبكة.
ما يبقى هو التجزئة (الهاش)، وليس الرسالة نفسها.
بيانات أقل ديمومة، وتعرّض أقل غير ضروري.
هذا نهج مختلف تمامًا في مجال المراسلة.
#Liberdus #BTC $BTC
لا يفكر معظم الناس كثيرًا في ما يحدث للرسالة بعد تسليمها. باستخدام @liberdus، لا تُصمَّم الرسائل لتبقى بشكل دائم على الشبكة.
بمجرد قبول الرسالة، تتم إزالتها من الشبكة.
ما يبقى هو التجزئة (الهاش)، وليس الرسالة نفسها.
بيانات أقل ديمومة، وتعرّض أقل غير ضروري.
هذا نهج مختلف تمامًا في مجال المراسلة.
#Liberdus #BTC $BTC
1
114
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
AIStocksWhatNext
51,620 مشاهدات
292 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: ما فرص الاستثمار الأخرى التي ما زالت قائمة مع استمرار ارتفاع أسهم الذكاء الاصطناعي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #AIStocksWhatNext
شارك ما إذا كنت متفائلًا أم متشائمًا، وانشر مقتنياتك من أسهم الذكاء الاصطناعي أو تداولك — قد يؤدي استخدام أداة التداول إلى تحسين أهليتك.
يمكنك أيضًا تعزيز منشورك بمشاركة بيانات أو مخططات، وتجنب الصور المُولدة بالذكاء الاصطناعي.
✍️أنشئ محتوى بناءً على الزوايا التالية:
- يقول نِفيديا إن مبيعات الرقائق ستتضاعف العام القادم، وتواصل كبرى شركات الذكاء الاصطناعي تحقيق إيرادات قياسية؛ إن إنفاق الحوسبة وراء ذلك مثير للإعجاب بنفس القدر. هل طلب الذكاء الاصطناعي يتصاعد فعلًا؟ وكم يمكن أن يستمر؟ أسهم الذكاء الاصطناعي مرتفعة على نطاق واسع. هل هذا اختراق حقيقي أم مجرد ارتداد قصير الأجل؟
- يدعو قادة الصناعة إلى إبطاء تطوير الذكاء الاصطناعي، بينما يخطط ترامب لبناء "قوة ذكاء اصطناعي"، مدعيًا أن الذكاء الاصطناعي قد يمثل 25% من الناتج المحلي الإجمالي الأمريكي في المستقبل. في أي جانب أنت؟ وهل الدعم على مستوى الولايات سيكون فوزًا طويل الأمد لأسهم الذكاء الاصطناعي؟
- هل تشتري أسهم الذكاء الاصطناعي؟ شارك تداولك/مقتنياتك المتعلقة بالذكاء الاصطناعي معنا عبر أداة مشاركة التداول.
⏰فترة الحملة:
- 2026-09-22 7:00 - 2026-09-24 4:00 بالتوقيت العالمي
🎁المكافأة:
- سيتم مراجعة المنشورات المؤهلة التي تلتزم بالإرشادات أعلاه وتتضمن أكثر من 100 كلمة، وقد تحصل على تعزيز عشوائي لحركة المرور من 500 إلى 3,000 مشاهدة. ستصلك إشعار من سكرتير موجزك إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك في Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ تفضل بزيارة صفحة الموضوع #AIStocksWhatNext أو Square Guide on How to Post for Better Reach.
Binance Square Official
·155 إعجاب
·191.3k مشاهدات
MuseOvertakesChatGPTAsTopFreeIOSApp
179 مشاهدات
0 يقومون بالنقاش
TokenizedStockPlatformsCouldLaunchNextQuarter
1,028 مشاهدات
2 يقومون بالنقاش