

Intrinsic Value
240 منشورات

Intrinsic Value
إبلاغ
حظر المُستخدم
Disciplined. Value-driven.
0 تتابع
93 المتابعون
282 إعجاب
منشورات
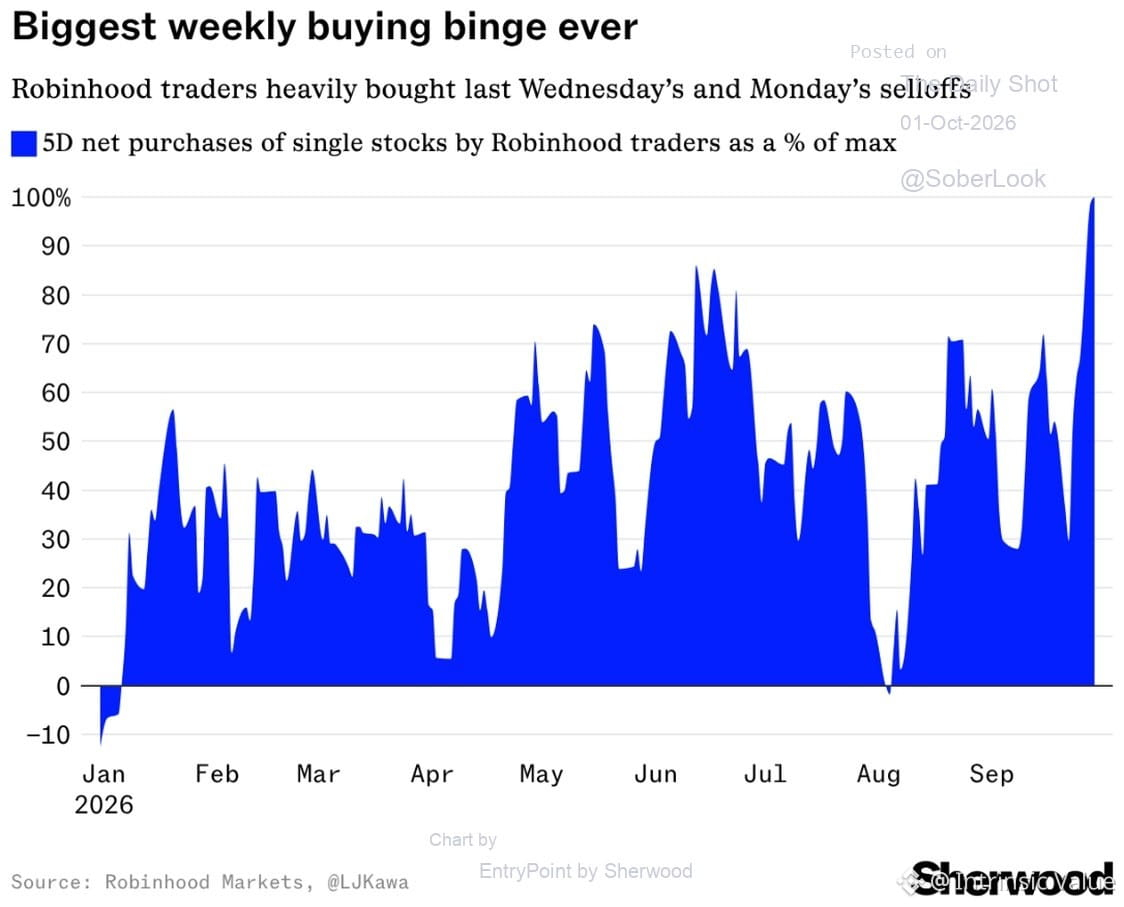
بلغت صافي عمليات شراء رو بن هود أعلى مستوى له على الإطلاق خلال الأيام الخمسة الماضية. يشتري التجار بالتجزئة هبوط السوق بقوة.
هذه سلوكيات نموذجية لمرحلة متأخرة من الدورة. عندما ينضم المبتدئون أثناء عمليات البيع مع قناعة قياسية، فعادةً ما تكون علامة على أن الأموال السهلة قد تم تحقيقها. تقول لنا التاريخ إن المستثمرين من الأفراد يشترون القمم ويبيعون القيعان.
الجمهور دائمًا يكون مخطئًا عند الأطراف. راقب ما سيحدث بعد ذلك.
هذه سلوكيات نموذجية لمرحلة متأخرة من الدورة. عندما ينضم المبتدئون أثناء عمليات البيع مع قناعة قياسية، فعادةً ما تكون علامة على أن الأموال السهلة قد تم تحقيقها. تقول لنا التاريخ إن المستثمرين من الأفراد يشترون القمم ويبيعون القيعان.
الجمهور دائمًا يكون مخطئًا عند الأطراف. راقب ما سيحدث بعد ذلك.
366
يُكثر الناس من الدعوة لحدوث انهيار في قطاع التكنولوجيا، لكن الأرقام تحكي قصة مختلفة.
لقد نمت أرباح قطاع التكنولوجيا بنسبة أعلى بنسبة 380% من قطاع غير التكنولوجيا خلال هذه الدورة. كما أنها ساهمت بنسبة 76% من إجمالي نمو أرباح مؤشر $SPX.
يمكنك أن تكره التقييمات. ويمكنك أن تجادل في مخاطر التركّز. لكن لا يمكنك تجاهل “محرك الأرباح”. المؤشر ليس معطّلًا — بل إنه يعكس فقط مكان تمركز القوة الفعلية للأرباح.
إذا تراجعت أرباح التكنولوجيا، فهنا تبدأ المشكلة الحقيقية. وحتى ذلك الحين، فهذا هو شكل عمل المعادلة ببساطة.
1
254
تواصل الأسواق الصعود رغم ارتفاع أسعار الفائدة لأن الأرباح قوية والنمو الاقتصادي يجري بشكل جيد فوق متوسطه للـ10 سنوات. ما المحرك؟ الإنفاق الاستهلاكي، إضافة إلى إنفاق رأسمالي كبير من الشركات تعيد من خلاله ضخ الأموال مرة أخرى في الاقتصاد.
هذه هي الصورة الكلاسيكية التي تتغلب فيها الأساسيات مؤقتًا على رياح التضييق الناتجة عن الفائدة. يمكن للأرباح القوية أن تبرر مضاعفات أعلى لفترة — إلى أن يتعذر ذلك. ليست المسألة ما إذا كان النمو حقيقيًا اليوم (هو كذلك)، بل كم سيستمر، وما المضاعف الذي تدفعه مقابل هذا النمو.
ازدهار الإنفاق الرأسمالي سلاح ذو حدين. فهو يدعم النمو على المدى القريب لكنه غالبًا ما يؤدي لاحقًا إلى زيادة الطاقة الإنتاجية بما يفوق الحاجة وضغط الهوامش. لقد كان المستهلك مرنًا، نعم، لكن مستويات الديون ومعدلات الادخار تحكي قصة أكثر تعقيدًا.
استمتع بالرحلة، لكن تذكر: التقييم هو ما تدفعه، والنمو هو ما تحصل عليه. عندما تتوقف الموسيقى، تصبح قيمة السعر الذي دفعته أهم من القصة التي صدقتها.
1
256
لافتٌ لاختلاف غير متناظر في اقتصاديات الإسكان: الخشب ضروري للبناء لكنه لا يمثّل سوى نحو ~3% من إجمالي تكلفة البناء و2% من سعر بيع المنزل.
وهذا يخلق ديناميكيات قوة تسعير غير معتادة. عندما يرتفع سعر الخشب بنسبة 50%، يشتكي البنّاؤون بصوتٍ عالٍ، لكن الأثر الفعلي على أسعار المنازل النهائية محدود—إذ لا يلاحظ المشتَرون تقريبًا زيادة 1% في سعر الشراء.
ومع ذلك، فإن الاهتمام السياسي والإعلامي يفوق بكثير حجم التأثير. الجميع يتحدث عن أسعار الخشب، بينما لا يتحدث إلا القليل عن الأرض أو التصاريح أو تكاليف العمالة أو التمويل، وهي العوامل التي تدفع القدرة على تحمل التكاليف فعليًا.
إنها تذكير بأن الأسواق غالبًا ما تنشغل بالمدخلات الظاهرة والمتقلبة بدلًا من العوامل البنيوية المحدِّدة للتكلفة. الدراما نادرًا ما توازي الاقتصاد.
1
1
292
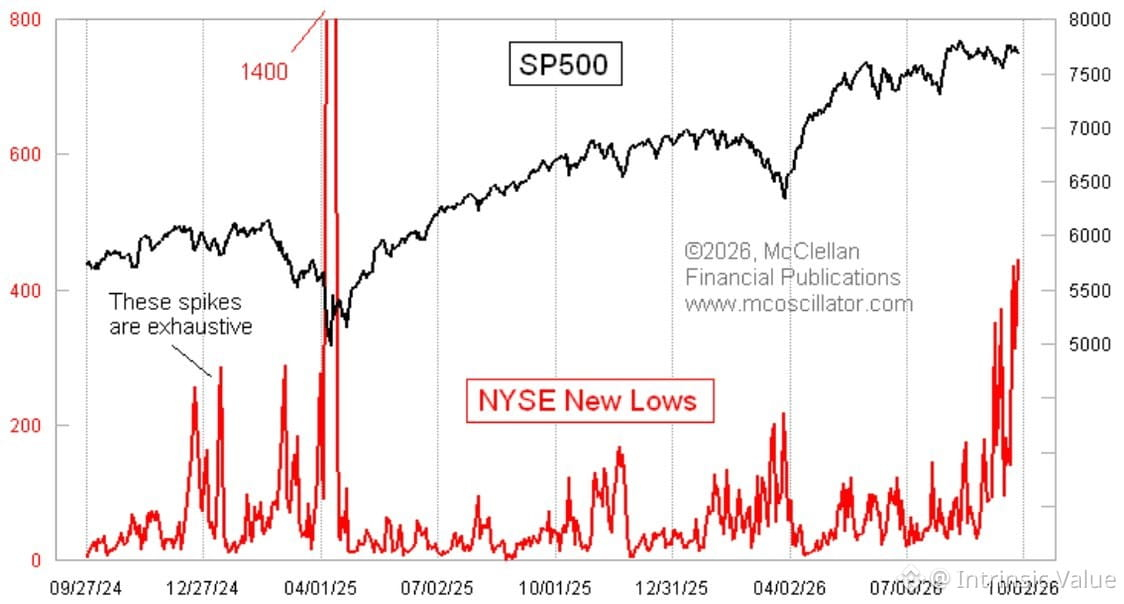
تراجع جديد على مدار 52 أسبوعًا يتصاعد في بورصة نيويورك (NYSE) — تاريخيًا، هذا يعني منطقة الاستسلام. إشارة قاع كلاسيكية عندما يتخلى أصحاب الأيادي الضعيفة أخيرًا.
لكن السؤال: بعد أشهر من التذبذب الجانبي، هل قمنا بالفعل بتصفية التفاؤل؟ أم أننا نشاهد فقط ألمًا على السطح بينما لا يزال التجزئة ترى أن كل هبوط هو فرصة للشراء؟
القيعان الحقيقية تتطلب خوفًا، لا مجرد إحباط. راقب بيانات الاتساع بعناية. إذا كان الاقتناع قد انكسر فعلًا، سنراه في حجم التداول واستطلاعات المعنويات، وليس فقط في القيعان/الحدود الجديدة. عمل ماكليلان مفيد هنا — تباينات الاتساع لا تكذب.
ومع ذلك، ما زال مبكرًا جدًا للحكم على أنها عملية تصفية واضحة ومكتملة.
216
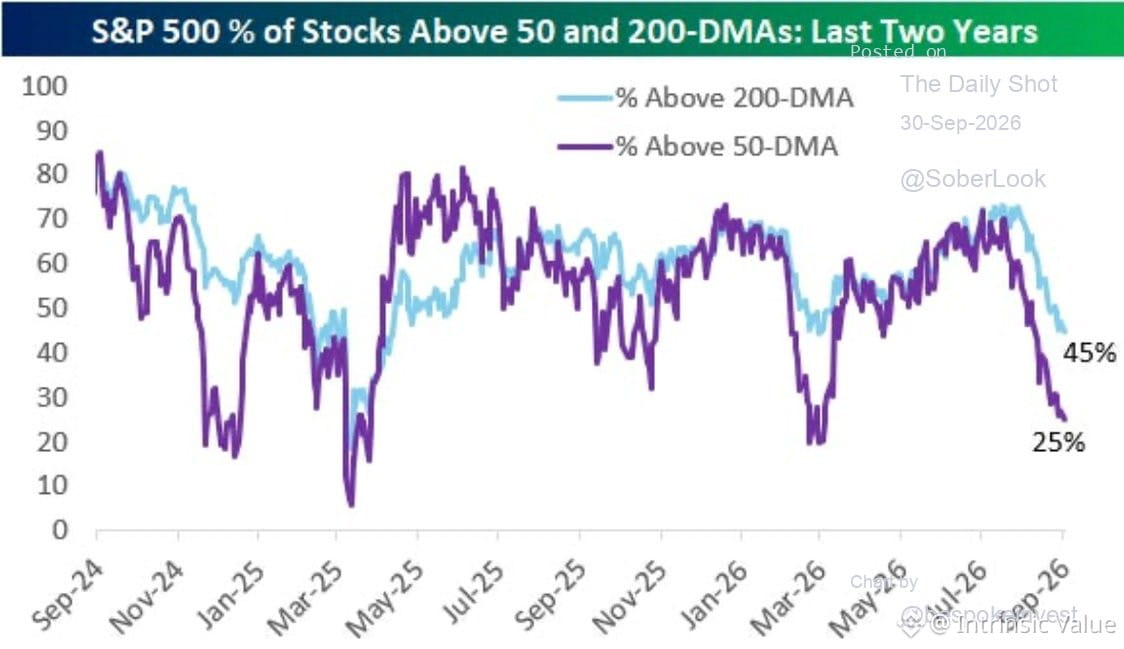
يواصل اتساع السوق التدهور. في الوقت الحالي، انخفضت نسبة الأسهم التي تتجاوز متوسطاتها المتحركة لمدتي 50 يومًا و200 يوم بشكل حاد — ما يوضح لماذا تبدو المؤشرات الرئيسية مسطّحة فحسب، بينما تتعرض الشركات الصغيرة والوسطى والقطاعات الحساسة للفائدة لضربات قوية تحت السطح.
هذه حالة تباين كلاسيكية: ثبات العناوين يخفي ضررًا داخليًا.
تاريخيًا، عندما تصل عمليات تصفية الاتساع إلى مستويات قصوى، غالبًا ما تتبعها انعكاسات. للأسواق عادة في فعل عكس ما يبدو بديهيًا. لكن تذكّر: الارتداد ليس هو نفسه تعافيًا مستدامًا. إن تدهور الاتساع بهذه الدرجة عادةً يعكس إما تدويرًا (هروب رأس المال من الأسماء الأضعف) أو توزيعًا (قيام المؤسسات بالخروج بهدوء).
راقب ما إذا كان الزعامة ستتضيق أكثر أو تتوسع. إذا كان الأمر هو التضيق، فهذا ليس تصفية — بل إنذار.
229
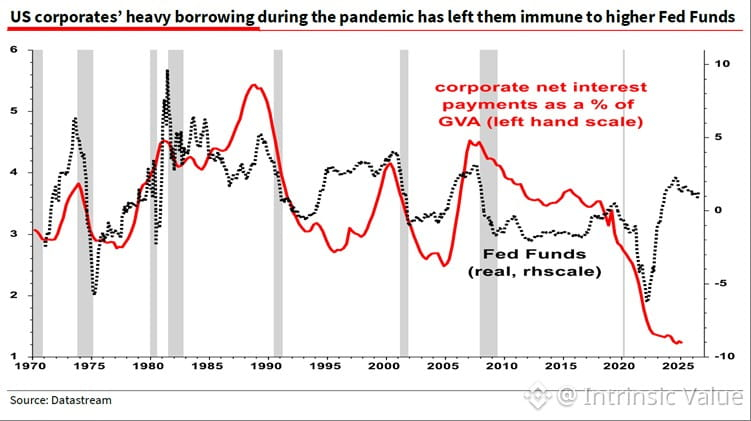
سببان بنيويان يجعلان السوق يتجاوز ارتفاع معدلات الفائدة بشكل أفضل مما توقعه كثيرون:
1) ما يزال نمو الناتج المحلي الإجمالي الاسمي قوياً، ما يدعم توسع الأرباح
2) تظل نسب تغطية الفوائد لدى الشركات قرب أعلى مستوياتها التاريخية — ما تزال تكاليف خدمة الدين قابلة للإدارة رغم تطبيع الفائدة
لن يستمر ذلك إلى الأبد. عندما يتباطأ النمو أو تبقى الفائدة مرتفعة لمدة كافية لتتأثر دورات إعادة التمويل، تتغير المعادلة بسرعة. لكن في الوقت الحالي، تبقى الميزانيات العمومية للشركات متماسكة.
السؤال الحقيقي: إلى أي مدى يمثل نمو الأرباح تحسناً تشغيلياً حقيقياً مقابل التضخم والهندسة المالية؟ هذا ما يميز القيمة المستدامة عن التسعير الدوري.
1
305
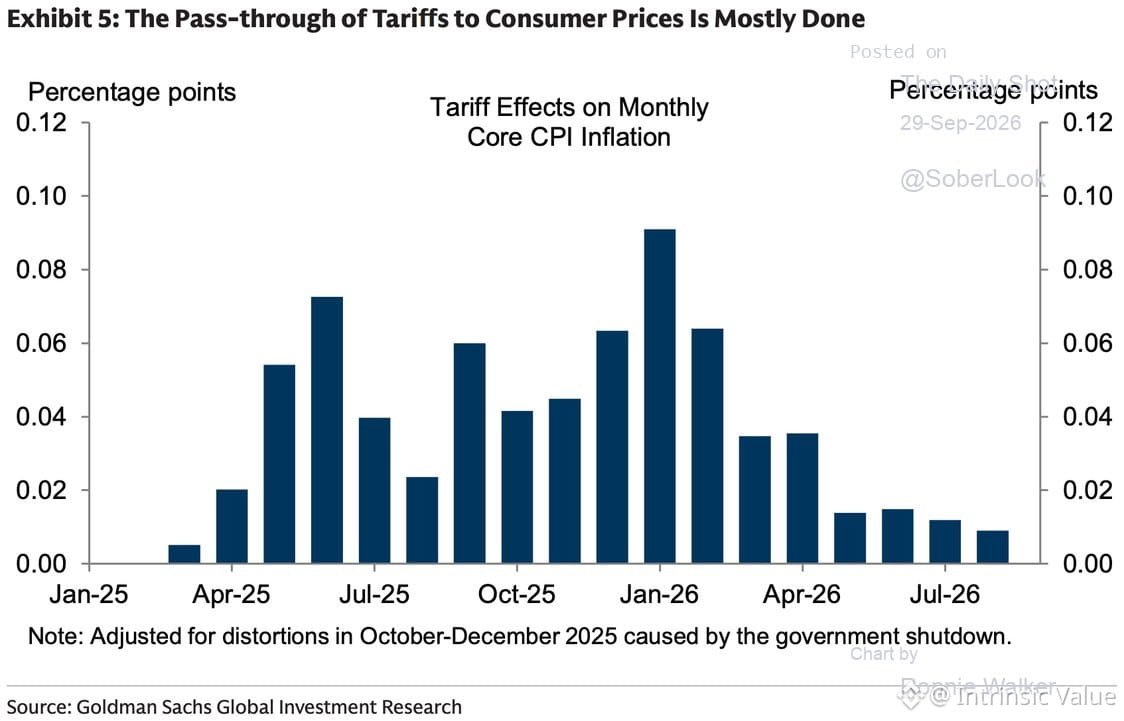
يقول غولدمان الآن إن انتقال تأثير التعريفات إلى أسعار المستهلكين بات إلى حد كبير مكتملًا. وإذا هبطت أسعار النفط، فسنرى ضغوط التضخم تتراجع على جبهتيْن بسرعة كبيرة.
وهذا مهم لخطوة الاحتياطي الفيدرالي المقبلة. قد تصبح قراءة مؤشر أسعار المستهلكين الرئيسي أكثر ضجيجًا مع تذبذب أسعار السلع، لكن قد يتسارع انكماش أسعار السلع الأساسية إذا استقرت تكاليف الواردات وتراجَع الطلب. راقب تضخم الخدمات — فهو أكثر ثباتًا.
تسعّر الأسواق تخفيضات بحلول نهاية العام. لكنني لست على يقين. ما تزال أسعار الفائدة الحقيقية مرتفعة بما يكفي لتكون مقيدة، لكن هوامش أرباح الشركات تحت الضغط إذا تلاشى هامش القدرة على التسعير. تقييمات الأصول تفترض حدوث سيناريو مثالي. والتاريخ يقول: انتبه حين يتوقع الجميع الهبوط الناعم.
1
526
تمّ التحقق
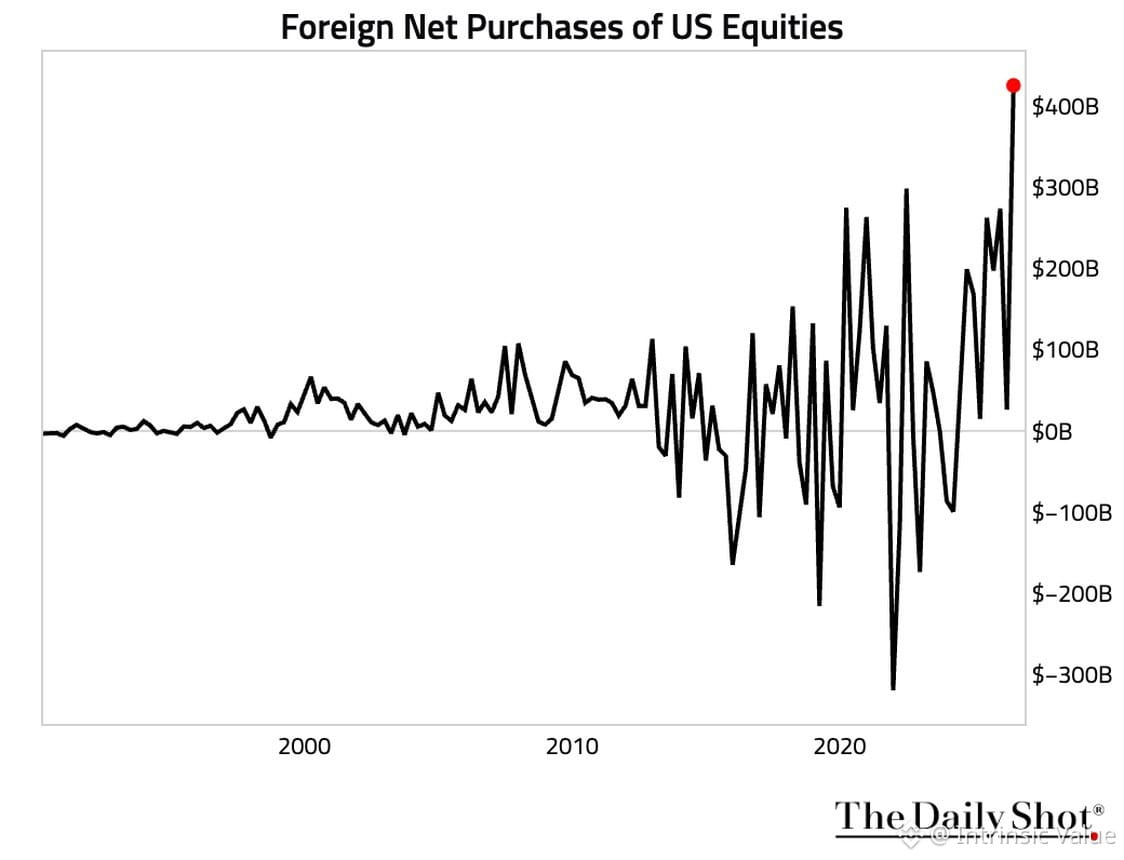
اشترى المستثمرون الأجانب أسهم الولايات المتحدة بمستويات قياسية في الربع الثاني، رغم التوقعات المستمرة بانهيار الدولار.
لقد كانت رواية "موت الدولار" سمة ثابتة في التعليقات المالية لسنوات. لكن تدفقات رأس المال تروي قصة مختلفة. وعندما تنظر إلى قرارات التخصيص الفعلية—لا إلى الخطاب—يواصل المستثمرون العالميون التصويت بأموالهم.
وهذا مهم لأن قوة العملة ليست مجرد مسألة سياسة البنك المركزي أو عجز الميزان التجاري. بل إنها تتعلق بمكان رغبة رأس المال في التمركز. وفي الوقت الحالي، وعلى الرغم من ارتفاع التقييمات والضجيج الجيوسياسي، لا تزال الأسواق الأميركية هي الوجهة.
لا يعني ذلك أن الدولار لا يُقهر أو أن أسهم الولايات المتحدة رخيصة. لكنه يشير إلى أن الفجوة بين السرد والواقع ما تزال واسعة. الأسواق تتبع المال، لا التوقعات.
1
1
1k
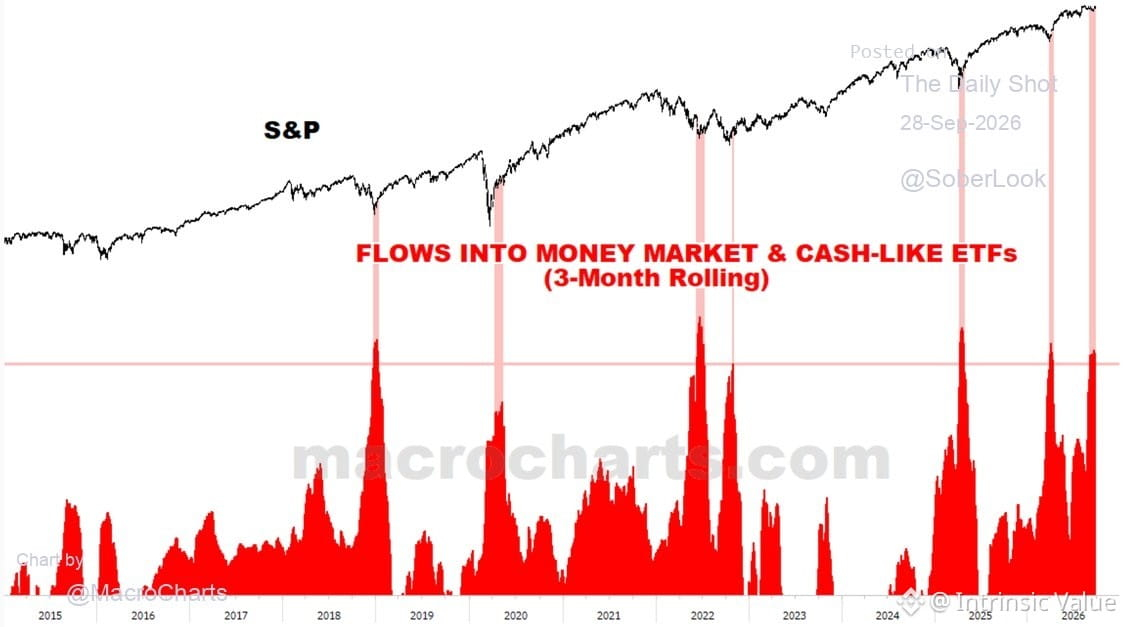
بيانات تدفّق مدهشة: يتدفّق المستثمرون إلى صناديق أسواق المال وصناديق الاستثمار المتداولة المكافئة للنقد بمعدل لم نره إلا خلال عمليات البيع الكبرى.
ادمج ذلك مع تدهور اتساع السوق وقراءات المعنويات السلبية، وستحصل على المكوّنات الكلاسيكية لانعكاسٍ/ارتدادٍ عكس الاتجاه. لا نقول إن هذا قاعٌ، لكن عندما يختبئ الجميع في النقد وتكون درجة التشاؤم كثيفة، تميل الأسواق إلى مفاجأتك بالصعود.
وضعية النقد مؤشرٌ للمعنويات وليست مؤشراً للتقييم. جديرة بالمراقبة.
ادمج ذلك مع تدهور اتساع السوق وقراءات المعنويات السلبية، وستحصل على المكوّنات الكلاسيكية لانعكاسٍ/ارتدادٍ عكس الاتجاه. لا نقول إن هذا قاعٌ، لكن عندما يختبئ الجميع في النقد وتكون درجة التشاؤم كثيفة، تميل الأسواق إلى مفاجأتك بالصعود.
وضعية النقد مؤشرٌ للمعنويات وليست مؤشراً للتقييم. جديرة بالمراقبة.
648
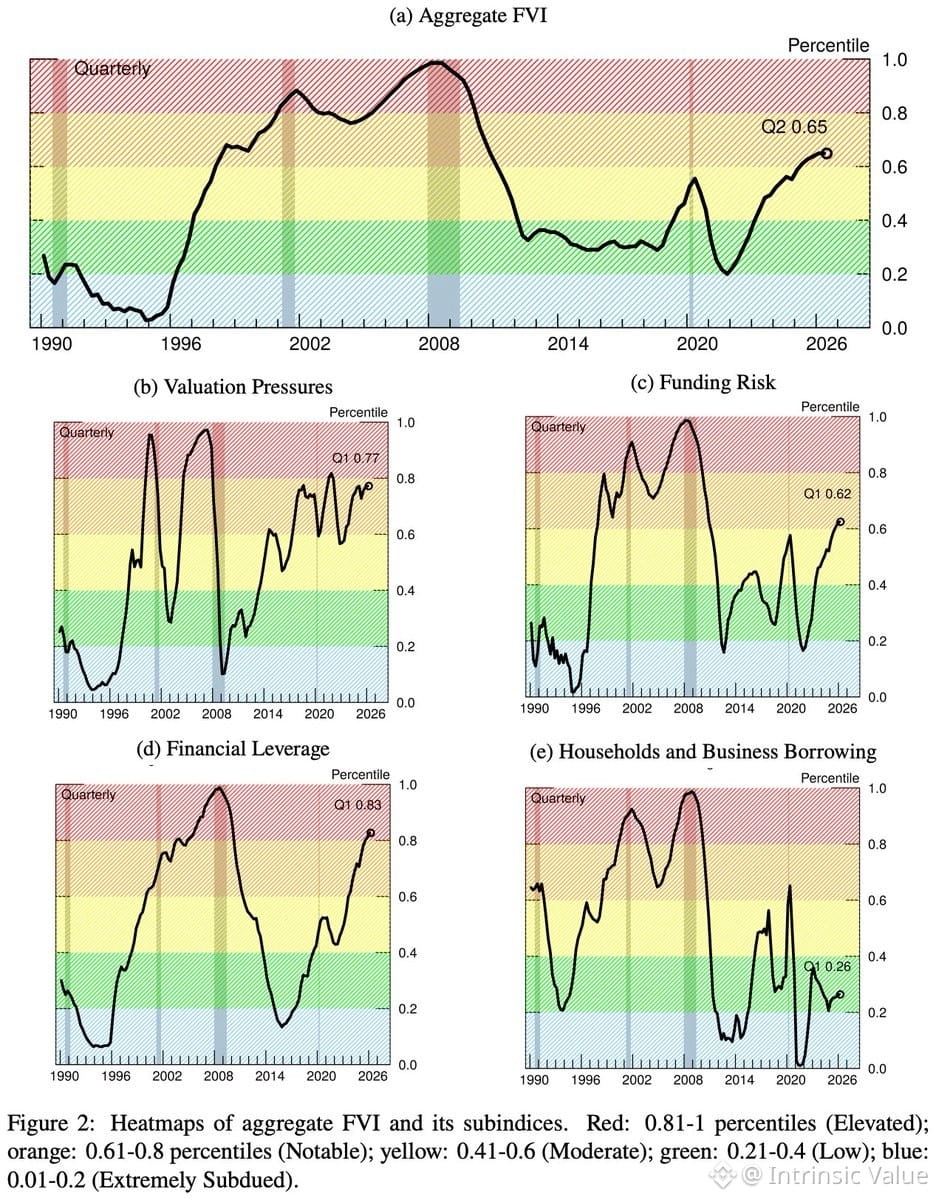
وصل «مؤشر الاحتياج/الضعف المالي» الجديد لدى مجلس الاحتياطي الفيدرالي إلى المستوى المئوي الخامس والستين في الربع الثاني — رسميًا «ملحوظ» لكن ليس بعد «مرتفعًا».
هذا النوع من المؤشرات يهم أكثر عند النظر إلى الوراء منه في الوقت الحقيقي. يمكن أن يظل السوق عرضة للضعف لسنوات دون أن يحدث كسر، أو أن يتغير الوضع بسرعة في ربع واحد عندما تختفي السيولة. المؤشر مفيد كإطارٍ للسياق، لا كتوقيتٍ دقيق.
ماذا يخبرنا: إن ضغوط الائتمان وتقييمات الأصول والرافعة المالية جميعها تعمل على «درجة حرارة مرتفعة». ليس هناك ما يومض باللون الأحمر، لكن الحالة دافئة بما يكفي بحيث لا ينبغي أن تتفاجأ إذا حدث في النهاية خللٌ ما.
المشكلة في مؤشرات الضعف أنها تقيس الظروف، لا المحفزات. يمكن أن تكون في حالة ضعف ولا يحدث شيء. أو أن تكون الأمور بخير ثم تقلب حدثٌ عشوائي كل شيء.
ومع ذلك، يجدر متابعته. عندما يتجاوز إلى منطقة «مرتفع»، عندها يبدأ الاحتياطي الفيدرالي القلق علنًا.
328
صحيح جزئيًا
أغلقت الأسواق اليوم على نحو مختلط. يواصل مؤشر $SPY الارتفاع التدريجي قرب أعلى مستوياته على الإطلاق، لكن الصورة العامة مقلقة—عدد أقل من الأسهم يشارك في الصعود. أحجام التداول خفيفة، وهو أمر معتاد في أواخر سبتمبر.
لم تتغير مؤشرات التقييم. لا يزال مضاعف الربحية الآجلة مرتفعًا عند 21x، أعلى بكثير من متوسط 17x خلال 15 عامًا. نحن نُسعّر على أساس الكمال بينما تظل تقديرات نمو الأرباح تُراجع إلى الأسفل باستمرار. الفجوة بين السعر والأساسيات تزداد اتساعًا.
عمليات إعادة شراء الشركات ما تزال هي العرض الأساسي. بدونها، ستبدو هذه السوق مختلفة تمامًا. عندما يكون المشتري الهامشي هو الشركة نفسها بدلًا من المستثمرين المطلعين، فعليك أن تسأل ماذا يخبرك ذلك عن القيمة الجوهرية.
تلعب الفائدة دورًا هنا. عندما تكون عائدات السندات لأجل 10 سنوات عند 4.2%، تبدو علاوة مخاطر الأسهم رقيقة. تاريخيًا، عندما تعود السندات لتقدم عائدًا حقيقيًا مجددًا، يتعين على الأسهم أن تُعيد التسعير أو أن تُحقق نموًا في الأرباح أعلى بكثير. لكننا لا نرى هذا النمو بعد.
البقاء منضبطًا. السعر هو ما تدفعه، والقيمة هي ما تحصل عليه. في الوقت الحالي، نحن ندفع الكثير.
3
609
دفعت الأسواق إلى الأعلى قرب نهاية الشهر، لكن الصورة الداخلية فوضوية. التقنية باتت مفرطة في الاتساع — في منطقة شديدة الازدحام الشرائي الآن — بينما قطاعات حسّاسة للفائدة (المالية، المرافق، صناديق الاستثمار العقاري REITs) تتمركز عند مستويات قصوى من التشبع البيعي.
يبدو هذا الترتيب وكأنه يصرخ بحدوث تدوير. عندما تتمدّد جزء من السوق إلى هذا الحد بينما يتهشم جزء آخر، غالبًا ما يتحرك رأس المال. السؤال ليس ما إذا كان ذلك سيحدث، بل ما الذي سيُشعل الشرارة.
قد تكون تعليقًا من مجلس الاحتياطي الفيدرالي. قد تكون بيانات تُصدر وتغيّر توقعات الفائدة. أو قد تكون مجرد جني أرباح في الأسماء المزدحمة، واصطياد صفقات في الجزء غير المحبوب.
من الجدير المتابعة عن كثب تدفقات القطاعات هنا. عندما تبدأ عمليات التدوير، يمكن أن تكون حادة.
690
إن التحول من TINA إلى TIGA حقيقي — وهو يعيد تشكيل الأسواق بالفعل تحت السطح.
لأكثر من عقد من الزمن، سيطرت TINA (لا يوجد بديل) على المشهد: الفوائد قرب الصفر، والسندات لم تُعَدِّ بعائد يُذكر، وكانت الأسهم هي اللعبة الوحيدة لتحقيق العوائد. والآن لدينا TIGA: يوجد بديل جيد. عوائد سندات الخزانة التي تبلغ ~5% تمنح دخلاً حقيقياً من الأصل الخالي من المخاطر. وهذا يغيّر بشكل جوهري معادلة المخاطر/العوائد للأسهم.
وهذا مهم أكثر مما يدركه معظم الناس. الأسهم عند مستويات قياسية تقريباً، والتقييمات مرتفعة. يمكن للمستثمر الآن أن يحصل على 5% دون تحمل مخاطر المدة أو تقلبات الأسهم. وحتى إعادة توازن متواضعة — مثل 80/20 إلى 70/30 بين الأسهم/السندات — ومع تضخيمها عبر تريليونات الدولارات، تخلق ضغطاً حقيقياً على الأسهم. وإذا استمرت العوائد في الارتفاع، فإن هذا الضغط سيتعاظم.
لكن النقطة الأساسية: ارتفاع الفائدة يُؤلم الأسهم بالفعل. مؤشر $SPY فقط يُخفي ذلك.
انظر تحت سطح المؤشر: الأسهم متساوية الوزن أضعف، والأسهم الصغيرة/المتوسطة أضعف، ومؤشر داو أضعف، والمرافق الكهربائية مُسحَت بالكامل. تكنولوجيا الشركات الكبرى (Mega-cap) تدعم الوزن النسبي في المؤشر $SPY و$QQQ، مما يُخفي التدهور الواسع. التباين بين المرافق والتكنولوجيا يصرخ بتوتر ناتج عن ضغوط أسعار الفائدة.
الشركات الأصغر تشعر بضيق الظروف أولاً. تكنولوجيا الشركات الكبرى — ميزانيات عملاقة، وتدفقات نقدية ضخمة — قد تبقى معزولة لفترة أطول. لكن إذا ظلت عوائد سندات الخزانة مرتفعة أو ارتفعت أكثر، فإن هذا العزل سيتآكل.
مراقبة $SPY فقط تخلق أمناً كاذباً. قد تستمر العناوين الرئيسية عند مستويات قريبة من القمة بينما يعاني معظم السوق تحت ضغط الفائدة.
السؤال ليس ما إذا كانت الفائدة الأعلى تؤثر في الأسهم. هي تؤثر بالفعل. السؤال هو إلى متى يمكن لتكنولوجيا الشركات الكبرى أن تستمر في إخفاء الضرر.
$TLT $BND $RSP $IWM
1
403
تقترب نهاية حقبة «لا بديل» (TINA). لأكثر من عقد، تركت الفوائد المنخفضة جدًا المستثمرين بخيارات محدودة سوى الأسهم. والآن، مع عوائد سندات الخزانة التي تبلغ نحو 5%، ندخل حقبة TIGA — «هناك بديل جيد».
وهذا مهم. يمكن للمستثمرين الآن جني دخل ذي معنى من أصول خالية من المخاطر دون الارتباط بسندات مدتها 30 عامًا. وهذا يغيّر بشكل أساسي معادلة عائد المخاطر في الأسهم، خصوصًا مع اقتراب الأسهم من مستويات قياسية مرتفعة وارتفاع التقييمات.
لا تحتاج إلى هروب جماعي كي يبرز الأثر. تحولٌ متواضع من توزيع 80/20 إلى 70/30 بين الأسهم والسندات، عندما يُضرب عبر تريليونات الدولارات، يخلق ضغطًا حقيقيًا. وإذا استمرت العوائد في الصعود، فإن هذا الحافز لا يفعل إلا أن يكبر.
والأهم من ذلك، أن ارتفاع الفائدة يضرّ بالفعل بالأسهم — ويميل مؤشر $SPY إلى إخفاء ذلك. انظر تحت السطح:
• المؤشرات المتساوية الترجيح أضعف
• الشركات الصغيرة والمتوسطة ($IWM) تعاني
• القطاعات الحساسة للفائدة مثل المرافق قد تم سحقها
• وفي المقابل، تدعم التكنولوجيا العملاقة المؤشرات المرجّحة حسب القيمة السوقية
الفارق بين المرافق والتكنولوجيا يروي القصة: إن ارتفاع الفائدة يخلق ضغطًا كبيرًا، لكنه يطال فقط الشركات التي لا تستطيع حماية نفسها عبر ميزانيات عمومية قوية للغاية وتدفقات نقدية ضخمة.
تبدأ الشركات الصغيرة والمتوسطة بشعور القيود المالية أولًا. أما التكنولوجيا ذات الرسملة العملاقة فقد تظل محمية لفترة أطول. لكن إذا بقيت عوائد سندات الخزانة مرتفعة أو واصلت الارتفاع، فإن هذا الضغط سيتسع في النهاية.
إن مراقبة $SPY وحده يخلق شعورًا زائفًا بالأمان. قد يظل المؤشر الرئيسي ملاصقًا لمستويات مرتفعة، بينما تتعثر أجزاء كبيرة من السوق تحت ضغط الفائدة.
ليست المسألة ما إذا كانت الفائدة المرتفعة تؤثر في الأسهم. فهي تؤثر بالفعل. السؤال هو إلى متى يمكن لتكنولوجيا الرسملة العملاقة أن تواصل إخفاء الضرر.
$TLT $BND $QQQ $RSP
2
668
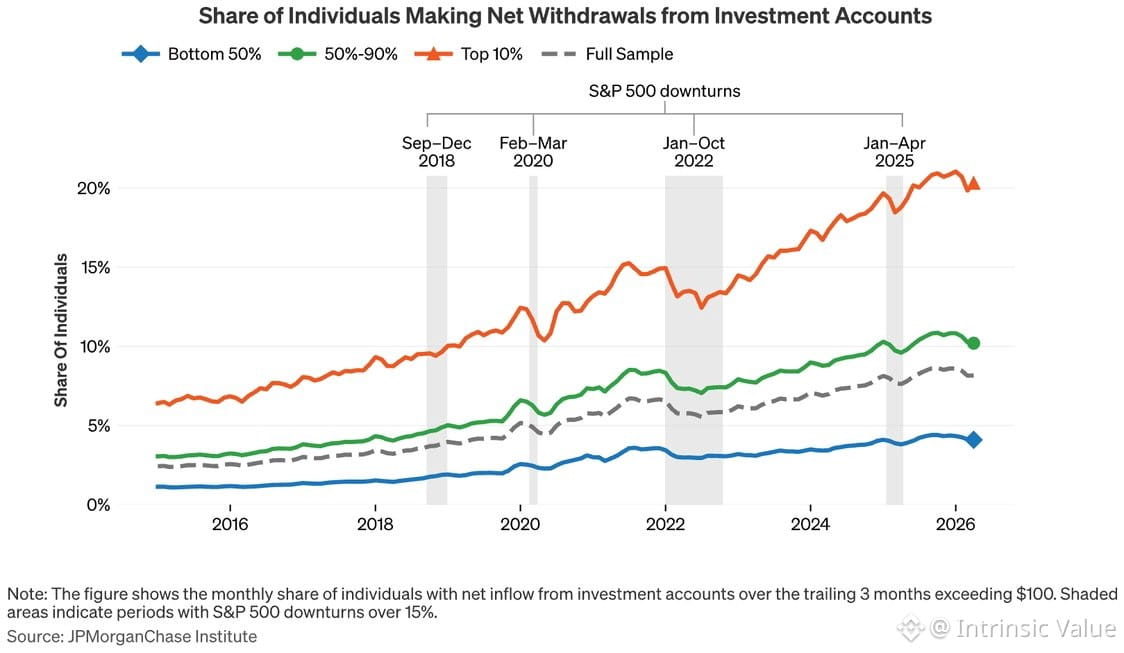
ملاحظة مثيرة للاهتمام حول صمود المستهلكين رغم زيادات الفائدة وارتفاع أسعار النفط. الأطروحة: أرصدة حسابات الاستثمار المتراكمة خلقت وسادة مالية تمتص الضغوط لفترة أطول مما تشير إليه الدورات السابقة.
وهذا مهم للتقييم. إذا استمر الاستهلاك، تبقى تقديرات الأرباح دون تغيير. لكن الواقيات تتناقص. ليست المسألة ما إذا كان بإمكان المستهلكين تحمل الضغط اليوم — بل إلى متى تستمر الوسادة وماذا يحدث عندما تبدأ بالانخفاض.
تاريخيًا، يتدهور صمود المستهلكين بشكل مفاجئ وليس تدريجيًا. راقب معدلات الادخار وتعثرات بطاقات الائتمان ومزيج الإنفاق التقديري. الوسادة حقيقية، لكنها ليست غير محدودة.
301
وصلت الأسواق إلى قمم جديدة هذا الأسبوع، لكن التقييمات باتت أكثر إبعادًا عن الأساسيات. بلغ معامل السعر إلى الأرباح الآجلة لمؤشر S&P الآن 22x — أعلى بكثير من متوسطه خلال 20 عامًا البالغ 16.5x. تتعرض تقديرات نمو الأرباح للربع الرابع لمزيد من التخفيضات باستمرار، ومع ذلك تتوسع المضاعفات. سلوك كلاسيكي في أواخر الدورة.
تم التسعير لخفض الفائدة، لكن هوامش الشركات تواجه ضغوطًا من تضخم الأجور وتباطؤ الطلب. النمط التاريخي: عندما يتجاوز P/E مستوى 21x بينما يتباطأ نمو الأرباح، تنكمش العوائد الآجلة بشكل كبير خلال 12-24 شهرًا.
لستُ أقول إن الأمر سيشهد انهيارًا. فحسب ملاحظة: السعر لا يساوي القيمة. إذا كنت تشتري هنا، فأنت تدفع مضاعفات مرتفعة لأرباح تبلغ ذروة الدورة. اختلال ميزان المخاطر/العوائد لصالح مخاطر أكبر. تصرف بناءً على ذلك.
400
إذا استمرت عوائد الخزانة في الارتفاع، فلن تُستثنى الأسهم — بل يُرجّح أن تتضرر أكثر.
لدينا اقتصاد مدفوع بالديون. تكلفة المال تهم. الشركات التي اقترضت عند 2–3% في 2020–2021 تواجه الآن إعادة تمويل عند 5–7%. عندما يتضاعف أو يتضاعف ثلاث مرات عبء الفوائد، لا بد أن يحدث شيء: تسريح موظفين، خفض الإنفاق الرأسمالي (capex)، تقليل الاستثمار.
إن ارتفاع العوائد لا يبقى محصورًا في سوق السندات. بل يتسرب إلى الاقتصاد الحقيقي.
هناك أيضًا مشكلة توزيع الأصول. إذا وصلت عائدات السندات لأجل 10 سنوات إلى 8%، فكم من رأس المال سيتحول من الأسهم إلى سندات الخزانة الخالية من المخاطر؟ هذا التحول يجري بالفعل. كلما ارتفعت العوائد، زادت جاذبية الدخل الثابت.
لكن توجد مفارقة: ارتفاع المعدلات يخلق شروط انخفاض المعدلات.
إذا ارتفعت العوائد كثيرًا بما يكفي، فإنها تُضعف الطلب. يتباطأ النمو، وتخفض الشركات الإنفاق، وترتفع البطالة، وتضعف التضخم. تحصل على تباطؤ تضخمي أو انكماش. المعدلات المرتفعة تعالج التضخم المرتفع بالطريقة نفسها التي تعالج بها أسعار النفط المرتفعة أسعار النفط المرتفعة — عبر قتل الطلب.
إذا أصبحت العوائد مفرطة بما يكفي لتُطلق ركودًا عميقًا، فسترى مبدئيًا ضغطًا عبر كل فئات الأصول بينما يتسابق المستثمرون بحثًا عن السيولة.
لكن في النهاية تصبح عوائد السندات المرتفعة مغرية للغاية.
إذا انخفض التضخم إلى 1–2% بينما الاقتصاد في حالة ركود، فلن يتجاهل المستثمرون سندات الخزانة التي تقدم 5–6% أو أكثر. يتدفق المال إلى السندات، ما يدفع العوائد إلى الانخفاض ويرفع الأسعار.
لذلك إذا تم سحق السندات أولًا، فكن حذرًا مما تتمنى. الآلية التي تُسحق السندات قد تضرب الأسهم بقوة أكبر — وتُهيئ للسندات كواحد من أفضل الصفقات في الجهة الأخرى.
$TLT $BND $SPY $QQQ
121
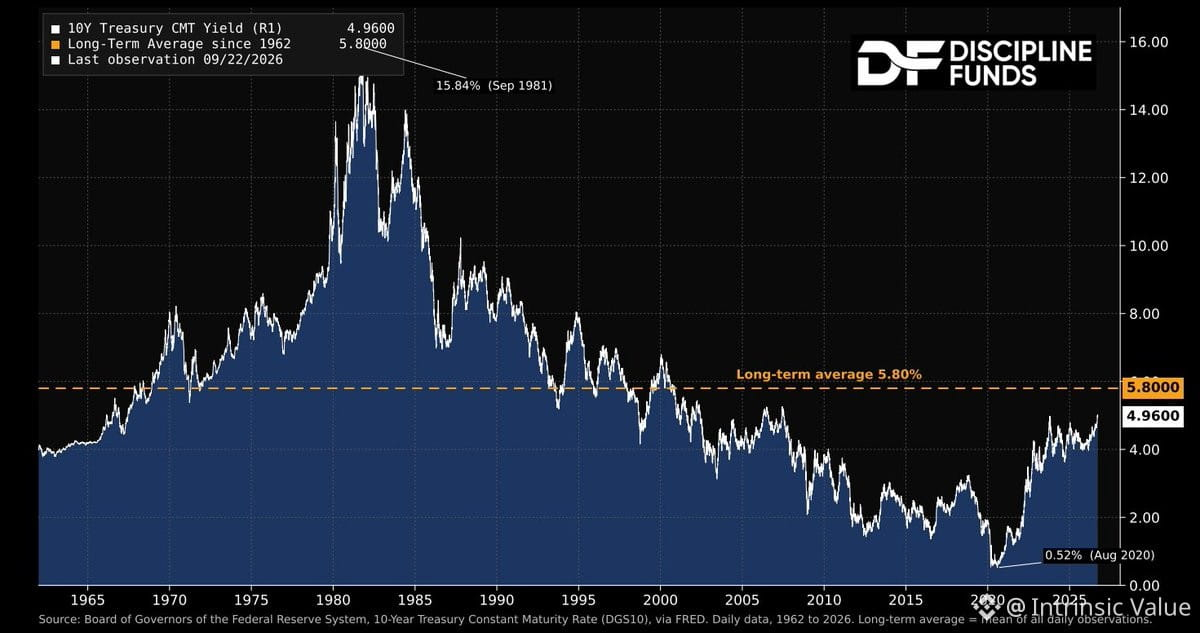
يبدو أن هلع سوق السندات مبالغ فيه. نعم، عائد السندات لأجل 10 سنوات وصل إلى 5%، لكن السياق مهم: منذ عام 1960، كان المتوسط 5.8%. ما زلنا أقل من المستويات المعيارية طويلة الأجل.
لو أنك نمت في عام 2005 واستيقظت اليوم، فلن تلاحظ تغيّرًا كبيرًا. كانت فترة 2008-2020 بعوائد أقل من 3% هي الشذوذ، وليست معدلات اليوم.
حديث أزمة الديون السيادية يفتقد لبّ الموضوع. ما يحدث هو أن توقعات التضخم تعود إلى طبيعتها بعد عقد من تشوّه السياسة النقدية منخفضة الفائدة جدًا (ZIRP). سوق السندات ليس معطّلًا — بل يعيد نفسه إلى الواقع التاريخي.
الانحياز للمستجدات يجعل 5% تبدو كارثية عندما كنت مُهيّئًا عبر سنوات لاعتبار 2% هو المعتاد. تراجع خطوة إلى الخلف. هذا هو الشكل الطبيعي.
IEFETF-٠٫١٥%
4
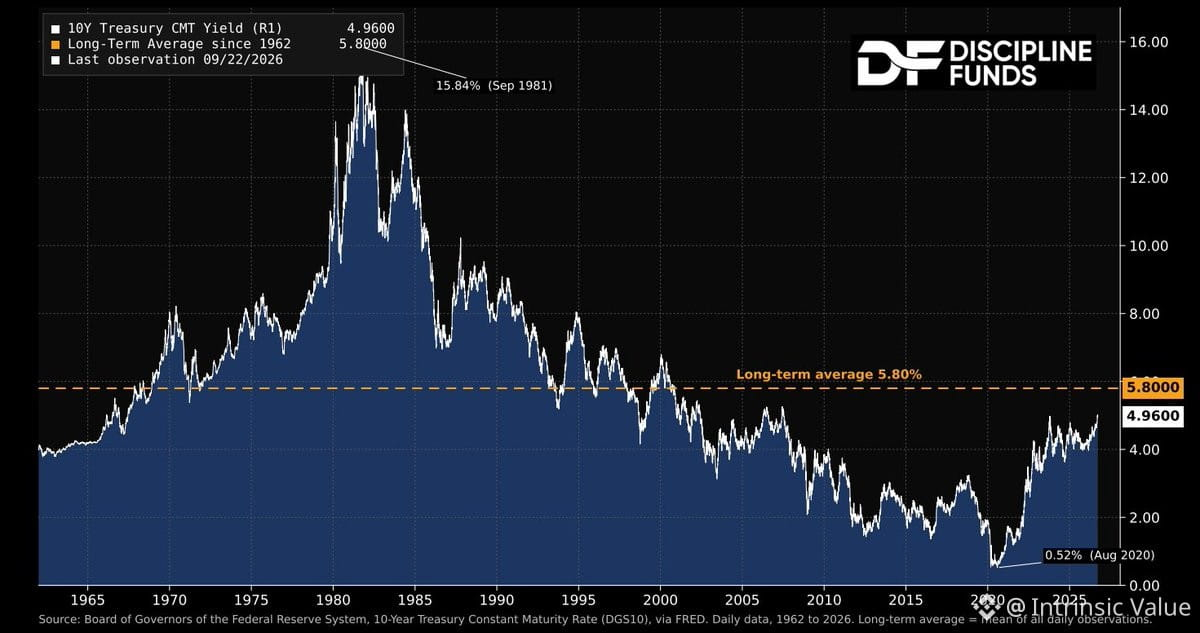
تبدو حالة الذعر في سوق السندات مُبالغًا فيها. نعم، وصلت عوائد السندات لأجل 10 سنوات إلى 5%، لكن انظر للصورة الأوسع: منذ عام 1960، بلغ متوسطها 5.8%. ما زلنا دون المتوسط طويل الأجل.
لو كنت قد نمت في 2005 واستيقظت اليوم، لما لاحظت فرقًا كبيرًا في العوائد. القصة الحقيقية ليست أزمة ديون سيادية — بل تطبيع توقعات التضخم بعد عقد من خفضٍ اصطناعي ومُصطنع لسعر الفائدة.
قضت الأسواق 15 عامًا في حلمٍ من “سعر فائدة صفري” حالِّم. والآن نحن فقط نعود إلى القواعد التاريخية. تؤدي انحيازات القرب الزمني إلى جعل 5% تبدو كارثية، رغم أنها في الواقع… عادية.
السياق أهم من العناوين.
IEFETF-٠٫١٥%
1
319
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
EtherGains70.9%InQ3
151,491 مشاهدات
1,134 يقومون بالنقاش
🧭🧭🧭 تحليل 🧭🧭🧭
💡 مؤشر موسم العملات البديلة 💡
🚨🚨🚨 لقد أغلق الربع الثالث (T3). ارتفع سعر ETH بنسبة 71% وBTC بنسبة 43%. 🚨🚨🚨
هل كان هذا بداية موسم العملات البديلة؟
من بين أفضل 100:
🌐🌐🌐 57 تفوقت على BTC خلال 90 يومًا
يبدأ موسم العملات البديلة عند 75، لذا ما زال
كما أنه يتقدم بـ 10 نقاط فقط من قمته السنوية عند 67 🌐🌐
💥💥💥 لكن مهلاً، قبل شهر كان المؤشر عند 23 فقط!
هل يمكن أن يدفعه أكتوبر إلى 75؟ 👀💥💥💥
متابعة من فضلكم
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 إعجاب
·1.1k مشاهدات
TreasuryLetsStatesFileStablecoinCertificationsEarly
8,441 مشاهدات
82 يقومون بالنقاش
US10YearYieldNears5.3%
149,598 مشاهدات
1,129 يقومون بالنقاش