
CK__
729 منشورات
CK__
إبلاغ
حظر المُستخدم
فتح تداول
مُتداول بمُعدّل مرتفع
10.6 أشهر
104 تتابع
4.8K+ المتابعون
1.5K+ إعجاب
منشورات
الحافظة الاستثمارية
الكل
اقتباسات
Live
·
--
صاعد
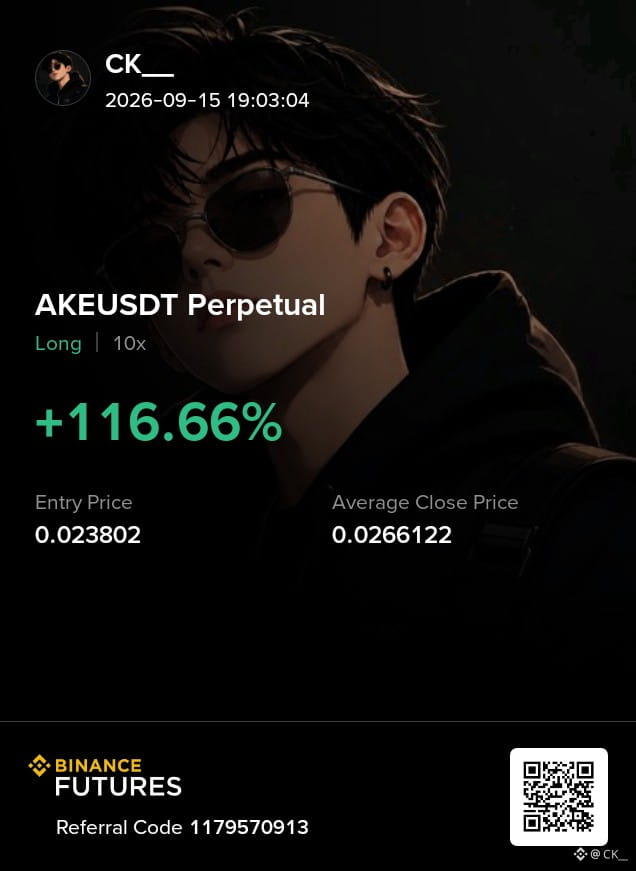
$AKE USDT Long 📈
كانت هذه إحدى تلك الصفقات التي يتوقف فيها الأمر على الصبر أكثر من مطاردة الحركة. أخذتُ صفقة شراء (Long) على AKEUSDT عند 0.023802 باستخدام رافعة مالية 10x. بدأ الإعداد يوضح نفسه عندما أظهر السعر قوة حول منطقة الدخول وبدأ المشترون بدفع الزخم للأعلى. لم أرد الدخول بعد اندفاع عشوائي، لذلك ركزت على مدى ثبات السعر وهل كانت الحركة تمتلك قوة كافية للاستمرار.
اتجهت الصفقة لصالحِي، وأدرتُ المركز بدل أن أتصرف بتعجل وجشع. كان متوسط الإغلاق لدي 0.0266122، ما أعطاني تقريبًا +116.66% على المركز المُدار بالرافعة. وفي النهاية تأكدت من تثبيت الربح وأغلقت الصفقة.
الدرس الأساسي هنا بسيط: دخول جيد يمنحك مساحة لإدارة الصفقة. خذ الربح عندما يدفعك الإعداد لصالحك، ولا تسمح للرافعة المالية بتحويل صفقة رابحة إلى خاسرة. DYOR وأدر مخاطرك.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
$AKE USDT Long 📈
كانت هذه إحدى تلك الصفقات التي يتوقف فيها الأمر على الصبر أكثر من مطاردة الحركة. أخذتُ صفقة شراء (Long) على AKEUSDT عند 0.023802 باستخدام رافعة مالية 10x. بدأ الإعداد يوضح نفسه عندما أظهر السعر قوة حول منطقة الدخول وبدأ المشترون بدفع الزخم للأعلى. لم أرد الدخول بعد اندفاع عشوائي، لذلك ركزت على مدى ثبات السعر وهل كانت الحركة تمتلك قوة كافية للاستمرار.
اتجهت الصفقة لصالحِي، وأدرتُ المركز بدل أن أتصرف بتعجل وجشع. كان متوسط الإغلاق لدي 0.0266122، ما أعطاني تقريبًا +116.66% على المركز المُدار بالرافعة. وفي النهاية تأكدت من تثبيت الربح وأغلقت الصفقة.
الدرس الأساسي هنا بسيط: دخول جيد يمنحك مساحة لإدارة الصفقة. خذ الربح عندما يدفعك الإعداد لصالحك، ولا تسمح للرافعة المالية بتحويل صفقة رابحة إلى خاسرة. DYOR وأدر مخاطرك.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
كانت هذه إحدى تلك الصفقات التي يتوقف فيها الأمر على الصبر أكثر من مطاردة الحركة. أخذتُ صفقة شراء (Long) على AKEUSDT عند 0.023802 باستخدام رافعة مالية 10x. بدأ الإعداد يوضح نفسه عندما أظهر السعر قوة حول منطقة الدخول وبدأ المشترون بدفع الزخم للأعلى. لم أرد الدخول بعد اندفاع عشوائي، لذلك ركزت على مدى ثبات السعر وهل كانت الحركة تمتلك قوة كافية للاستمرار.
اتجهت الصفقة لصالحِي، وأدرتُ المركز بدل أن أتصرف بتعجل وجشع. كان متوسط الإغلاق لدي 0.0266122، ما أعطاني تقريبًا +116.66% على المركز المُدار بالرافعة. وفي النهاية تأكدت من تثبيت الربح وأغلقت الصفقة.
الدرس الأساسي هنا بسيط: دخول جيد يمنحك مساحة لإدارة الصفقة. خذ الربح عندما يدفعك الإعداد لصالحك، ولا تسمح للرافعة المالية بتحويل صفقة رابحة إلى خاسرة. DYOR وأدر مخاطرك.
$POWER $AIN
#FedRateWatch #StrategyMarketCapPassesFord #ClarityActOddsHalveOnPolymarket #US30YTreasuryYieldTops5.40%
2
184
·
--
اذهب
اذهب


KIRAN_加密 143
·
--
صاعد🚨🧧 بوم! بوم! بوم! 💥🔥
إن إسقاط الحزمة الحمراء الضخمة أصبح مباشرًا الآن! 🎁💰
👀 لا تكتفِ بالمشاهدة… اطلبه الآن!
🧧 مكافآت الحظ بانتظارك!
⚡ الأسبقية للأوائل!
💎 قد تكون مفاجأتك الكبيرة التالية على بُعد نقرة واحدة!
🚨 لا تفوّت هذا الإسقاط! 🚨
👇 انضم • اطلب • شارك • اربح 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
إن إسقاط الحزمة الحمراء الضخمة أصبح مباشرًا الآن! 🎁💰
👀 لا تكتفِ بالمشاهدة… اطلبه الآن!
🧧 مكافآت الحظ بانتظارك!
⚡ الأسبقية للأوائل!
💎 قد تكون مفاجأتك الكبيرة التالية على بُعد نقرة واحدة!
🚨 لا تفوّت هذا الإسقاط! 🚨
👇 انضم • اطلب • شارك • اربح 🧧🎁
#Airdrop #Giveaway #RedPacketMission #Crypto #BTC #BinanceSquare
$NVDAB
$AAPLB
$NVDA.US
2
·
--
اذهب
اذهب
HAFEEZ 09 Crypto
·
--
🧧✨مفاجأة صغيرة لعائلتي من عالم الكريبتو!
يشعر الكريبتو بالراحة أكثر عندما نتعلم ونتشارك ونتطور معًا. 🤝❤️
اليوم، أشارك بعض “الظروف الحمراء/الباكا” كهِدية شكرًا صغيرًا لدعمكم. 🧧
🚀 هل تريد الانضمام؟ اكتب “THANK U” في التعليقات أدناه! 👇
استمر في التعلم، اتخذ قرارات ذكية، وابقَ إيجابيًا. 📈✨
أتمنى لك النجاح ووفرة الحظ في الطريق! ❤️
#Binance #BinanceSquare #Crypto #Web3
يشعر الكريبتو بالراحة أكثر عندما نتعلم ونتشارك ونتطور معًا. 🤝❤️
اليوم، أشارك بعض “الظروف الحمراء/الباكا” كهِدية شكرًا صغيرًا لدعمكم. 🧧
🚀 هل تريد الانضمام؟ اكتب “THANK U” في التعليقات أدناه! 👇
استمر في التعلم، اتخذ قرارات ذكية، وابقَ إيجابيًا. 📈✨
أتمنى لك النجاح ووفرة الحظ في الطريق! ❤️
#Binance #BinanceSquare #Crypto #Web3
1
11
·
--
اذهب
اذهب
Ayman-crypto⁰⁹
·
--
🧧باكيت أحمر أكبر، ابتسامات أكبر! 🚨
🧧❤️ ما أفضل جزء في عالم الكريبتو؟ النمو معًا ومشاركة المكاسب! اليوم، أريد أن أرد الجميل لهذه المجتمعة الرائعة عبر سحب/هبة "الباكيت الأحمر" الخاصة! 🌟✨
🎁 كيفية المطالبة بالمكافأة:
1️⃣ ❤️ أعجب بهذا المنشور
2️⃣ 💬 اكتب "HI" في التعليقات أدناه
3️⃣ 🔄 شارك/أعد النشر لنشر أجواء الحماس الإيجابية!
لنرفع بعضنا البعض! حظًا سعيدًا للجميع، ولتكن مكاسب الكريبتو معكم! 🍀🚀
👇 اترك تعليقاتك الآن واطلب/استلم حظك! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
🎁 كيفية المطالبة بالمكافأة:
1️⃣ ❤️ أعجب بهذا المنشور
2️⃣ 💬 اكتب "HI" في التعليقات أدناه
3️⃣ 🔄 شارك/أعد النشر لنشر أجواء الحماس الإيجابية!
لنرفع بعضنا البعض! حظًا سعيدًا للجميع، ولتكن مكاسب الكريبتو معكم! 🍀🚀
👇 اترك تعليقاتك الآن واطلب/استلم حظك! 👇
#RedPacket #CryptoGiveaway #BinanceCommunity #CryptoVibes #FreeCrypto
17
·
--
هابط
صباح الخير أيها المتداولون! ☀️💚 تم حجز الربح، وتعلمت الدرس.
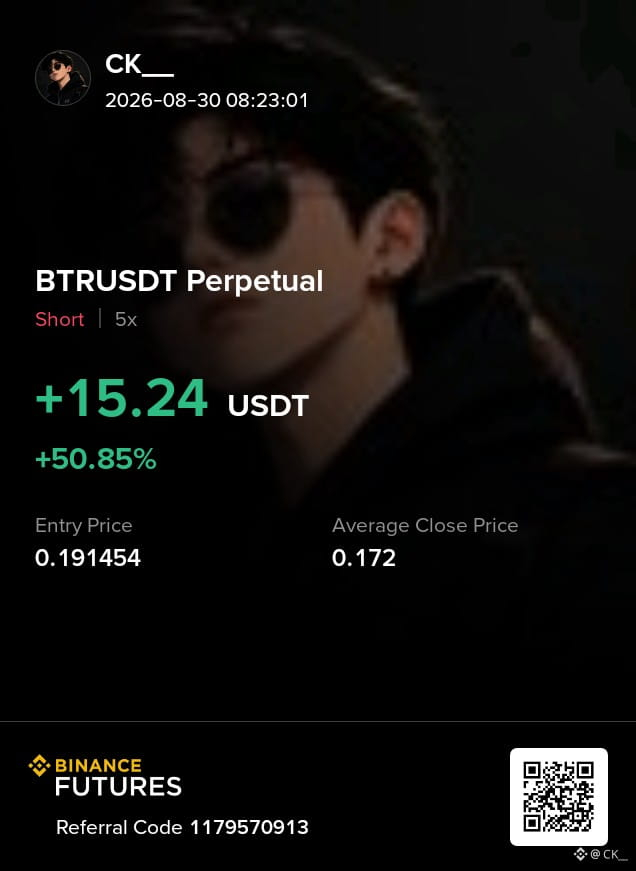
لاحظتُ هذه الإعدادات $BTR USDT بعد أن دفع السعر إلى منطقة مقاومة واضحة وبدأ يُظهر علامات الرفض. انتظرت التأكيد بدلًا من مطاردة الحركة. كان الهيكل يتجه نحو الهبوط، وأعطتني القمم الدنيا الثقة لأدخل في صفقة بيع باستخدام رافعة 5x.
كان دخولي قرب 0.191454، وتمكنت من إدارة الصفقة بصبر بينما تحرك السعر للأسفل. جاء متوسط الإغلاق قرب 0.172، محققًا +15.24 USDT / +50.85% على الصفقة.
بالنسبة لي، كان المفتاح بسيطًا: الإعداد أولًا، ثم الدخول، والمخاطرة دائمًا. حافظت على الرافعة تحت السيطرة وتركيزي كان على حماية رأس المال بدلًا من الجشع.
حجز الربح شعور جميل، لكن الانضباط هو الفوز الحقيقي. 💚
إخلاء المسؤولية: هذه صفقتي الشخصية وليست نصيحة مالية. قم دائمًا بإجراء بحثك الخاص وإدارة مخاطرتك.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
صباح الخير أيها المتداولون! ☀️💚 تم حجز الربح، وتعلمت الدرس.
لاحظتُ هذه الإعدادات $BTR USDT بعد أن دفع السعر إلى منطقة مقاومة واضحة وبدأ يُظهر علامات الرفض. انتظرت التأكيد بدلًا من مطاردة الحركة. كان الهيكل يتجه نحو الهبوط، وأعطتني القمم الدنيا الثقة لأدخل في صفقة بيع باستخدام رافعة 5x.
كان دخولي قرب 0.191454، وتمكنت من إدارة الصفقة بصبر بينما تحرك السعر للأسفل. جاء متوسط الإغلاق قرب 0.172، محققًا +15.24 USDT / +50.85% على الصفقة.
بالنسبة لي، كان المفتاح بسيطًا: الإعداد أولًا، ثم الدخول، والمخاطرة دائمًا. حافظت على الرافعة تحت السيطرة وتركيزي كان على حماية رأس المال بدلًا من الجشع.
حجز الربح شعور جميل، لكن الانضباط هو الفوز الحقيقي. 💚
إخلاء المسؤولية: هذه صفقتي الشخصية وليست نصيحة مالية. قم دائمًا بإجراء بحثك الخاص وإدارة مخاطرتك.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
لاحظتُ هذه الإعدادات $BTR USDT بعد أن دفع السعر إلى منطقة مقاومة واضحة وبدأ يُظهر علامات الرفض. انتظرت التأكيد بدلًا من مطاردة الحركة. كان الهيكل يتجه نحو الهبوط، وأعطتني القمم الدنيا الثقة لأدخل في صفقة بيع باستخدام رافعة 5x.
كان دخولي قرب 0.191454، وتمكنت من إدارة الصفقة بصبر بينما تحرك السعر للأسفل. جاء متوسط الإغلاق قرب 0.172، محققًا +15.24 USDT / +50.85% على الصفقة.
بالنسبة لي، كان المفتاح بسيطًا: الإعداد أولًا، ثم الدخول، والمخاطرة دائمًا. حافظت على الرافعة تحت السيطرة وتركيزي كان على حماية رأس المال بدلًا من الجشع.
حجز الربح شعور جميل، لكن الانضباط هو الفوز الحقيقي. 💚
إخلاء المسؤولية: هذه صفقتي الشخصية وليست نصيحة مالية. قم دائمًا بإجراء بحثك الخاص وإدارة مخاطرتك.
$PROM $ZEC
#TrumpReachesVenezuelaOilDealOn17Fields
#ICBAOpposesCLARITYActOverStablecoinLoophole
#XRPETFsBiggestWeeklyHaulOf2026
3
284
·
--
هابط
لقد قمت بأخذ صفقتين قصيرتين قصيرتين على TUTUSDT، وكان كلا الإعدادين نابعًا من نفس الفكرة: كان السعر يفقد القوة بعد الدفع للأعلى.
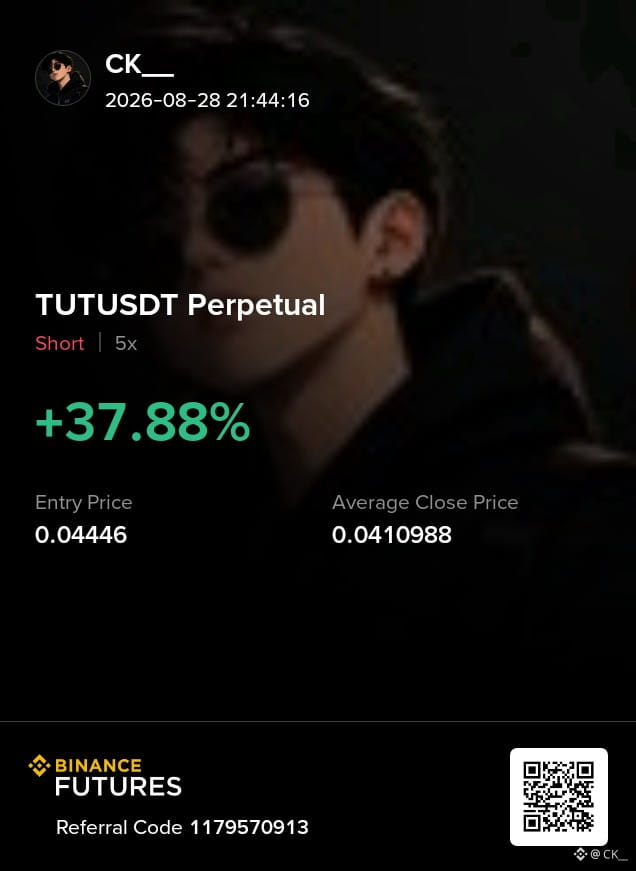
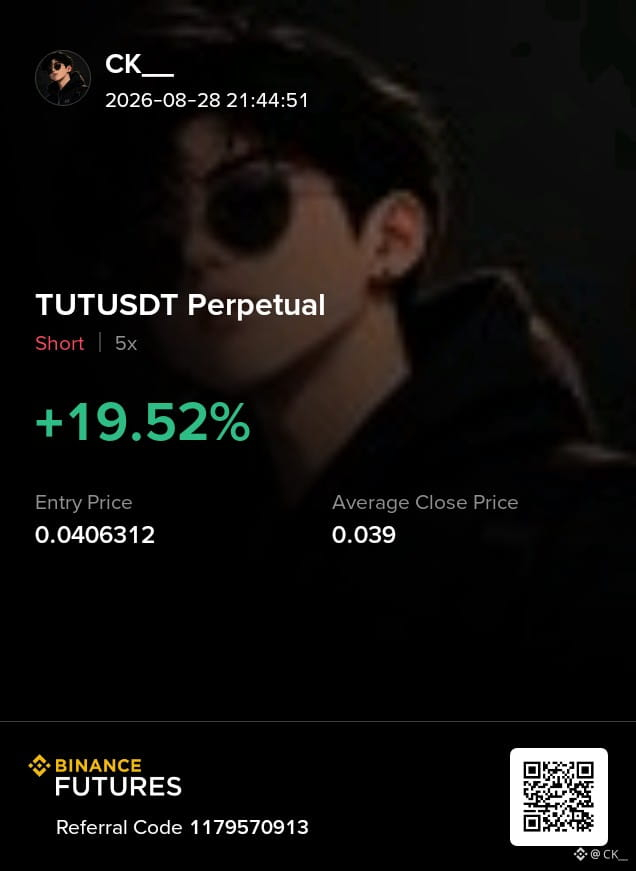
كانت أول عملية دخول قرب 0.0406312. لاحظت رفضًا عند المنطقة العلوية مع متابعة أضعف، لذلك انتظرت أن تخبو الزخم قبل تنفيذ الصفقة القصيرة. حققت هذه الحركة +19.52% عند 5x، بمتوسط إغلاق قرب 0.039.
بعد ذلك، دفع TUTUSDT للأعلى مرة أخرى وأعطاني إعدادًا آخر نظيفًا. كانت عملية الدخول القصيرة الثانية عند 0.04446، حيث بدأ يظهر رفض آخر، وتراجع البائعون. أغلقت قرب 0.0410988، محققًا +37.88% عند 5x.
لا شيء مميز هنا. فقط صبر، مستويات، والانتظار حتى يؤكد السعر الضعف قبل الدخول. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
لقد قمت بأخذ صفقتين قصيرتين قصيرتين على TUTUSDT، وكان كلا الإعدادين نابعًا من نفس الفكرة: كان السعر يفقد القوة بعد الدفع للأعلى.
كانت أول عملية دخول قرب 0.0406312. لاحظت رفضًا عند المنطقة العلوية مع متابعة أضعف، لذلك انتظرت أن تخبو الزخم قبل تنفيذ الصفقة القصيرة. حققت هذه الحركة +19.52% عند 5x، بمتوسط إغلاق قرب 0.039.
بعد ذلك، دفع TUTUSDT للأعلى مرة أخرى وأعطاني إعدادًا آخر نظيفًا. كانت عملية الدخول القصيرة الثانية عند 0.04446، حيث بدأ يظهر رفض آخر، وتراجع البائعون. أغلقت قرب 0.0410988، محققًا +37.88% عند 5x.
لا شيء مميز هنا. فقط صبر، مستويات، والانتظار حتى يؤكد السعر الضعف قبل الدخول. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
كانت أول عملية دخول قرب 0.0406312. لاحظت رفضًا عند المنطقة العلوية مع متابعة أضعف، لذلك انتظرت أن تخبو الزخم قبل تنفيذ الصفقة القصيرة. حققت هذه الحركة +19.52% عند 5x، بمتوسط إغلاق قرب 0.039.
بعد ذلك، دفع TUTUSDT للأعلى مرة أخرى وأعطاني إعدادًا آخر نظيفًا. كانت عملية الدخول القصيرة الثانية عند 0.04446، حيث بدأ يظهر رفض آخر، وتراجع البائعون. أغلقت قرب 0.0410988، محققًا +37.88% عند 5x.
لا شيء مميز هنا. فقط صبر، مستويات، والانتظار حتى يؤكد السعر الضعف قبل الدخول. 📉🔥
$DUSK $HEMI $BTC
#WarshSaysInflationIsFedTopFocus #SOLJumps20%OnTheWeek #CaliforniaBillWouldBarOfficialMemeCoins #GoldRisesAbout14%InAugust
4
420
·
--
لقد كنت أبحث في إعداد هوية Dusk لفترة من الوقت، والجزء المتعلق بالإفصاح الانتقائي هو ما يظل عالقًا في ذهني. معظم السلاسل تفرض عليك اختيارًا: إما أن تبث كل شيء، أو أن تُخفي الكثير لدرجة أن اللاعبين الخاضعين للتنظيم لا يمكنهم التعامل معه. يحاول Dusk الجلوس في المنتصف.
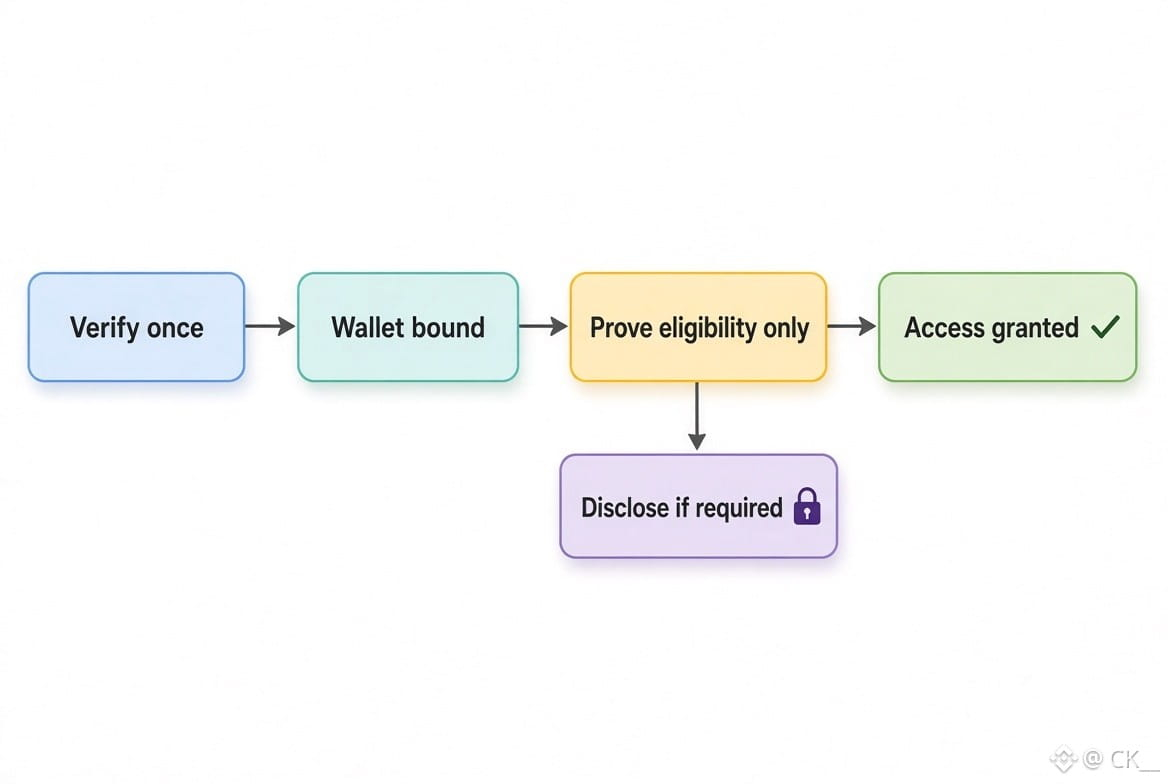
تُتحقق مرة واحدة عبر نهج قلعتهم (Citadel). بعد ذلك، يمكنك إثبات أنك مؤهل لتحويل ما أو لفئة أصول معينة دون أن تُلقي بهويتك الكاملة على كل طرف مقابل أو تطبيق. الشبكة تتحقق فقط من الدليل. يتم ربط المحفظة وتُفرض القواعد، لكن الأجزاء الحساسة تبقى مقفلة ما لم تكن هناك جهة محددة تحتاجها. يَشبه الأمر إظهار حارس بابٍ لعمرِك فقط على بطاقة الهوية بدلًا من تسليمه البطاقة كاملة وتركه يقوم بتصويرها.
وهذا يهم للسيولة والمشاركة. لن تضع المؤسسات حجمًا حقيقيًا على سلسلة تحوّل كل مركز وكل طرف مقابل إلى بيانات وصفية عامة. وفي الوقت نفسه، يجعل الانonymity الخالص الامتثال شبه مستحيل. المقايضة هنا أوضح: حوافز أفضل—يحتفظ المستخدمون بمزيد من التحكم، ويمكن للجهات المعنية ما زالت إجراء فحوصات الأهلية، وتبقى مساحة البيانات أصغر.
ومع ذلك، يعتمد التبنّي على مدى سلاسة تدفق التحقق فعليًا في الممارسة، وعلى ما إذا بدأت جهات الإصدار والvenues كفاية في التعامل مع هذه الأدلة كمعيار. إذا ظل الاحتكاك منخفضًا وظلت افتراضات الثقة صحيحة، فقد يجذب ذلك نشاطًا منظّمًا أكبر على السلسلة دون «ضريبة الخصوصية» المعتادة.
أود معرفة ما يظنه الآخرون ممن اختبروا جانب الهوية—هل يجعل النموذج الانتقائي الأمور عملية بما يكفي لحجم تداول حقيقي، أم أنه ما زال يترك فجوات كثيرة تمنع المؤسسات من الاعتماد عليه بالكامل؟
#dusk $DUSK @Dusk_Foundation
لقد كنت أبحث في إعداد هوية Dusk لفترة من الوقت، والجزء المتعلق بالإفصاح الانتقائي هو ما يظل عالقًا في ذهني. معظم السلاسل تفرض عليك اختيارًا: إما أن تبث كل شيء، أو أن تُخفي الكثير لدرجة أن اللاعبين الخاضعين للتنظيم لا يمكنهم التعامل معه. يحاول Dusk الجلوس في المنتصف.
تُتحقق مرة واحدة عبر نهج قلعتهم (Citadel). بعد ذلك، يمكنك إثبات أنك مؤهل لتحويل ما أو لفئة أصول معينة دون أن تُلقي بهويتك الكاملة على كل طرف مقابل أو تطبيق. الشبكة تتحقق فقط من الدليل. يتم ربط المحفظة وتُفرض القواعد، لكن الأجزاء الحساسة تبقى مقفلة ما لم تكن هناك جهة محددة تحتاجها. يَشبه الأمر إظهار حارس بابٍ لعمرِك فقط على بطاقة الهوية بدلًا من تسليمه البطاقة كاملة وتركه يقوم بتصويرها.
وهذا يهم للسيولة والمشاركة. لن تضع المؤسسات حجمًا حقيقيًا على سلسلة تحوّل كل مركز وكل طرف مقابل إلى بيانات وصفية عامة. وفي الوقت نفسه، يجعل الانonymity الخالص الامتثال شبه مستحيل. المقايضة هنا أوضح: حوافز أفضل—يحتفظ المستخدمون بمزيد من التحكم، ويمكن للجهات المعنية ما زالت إجراء فحوصات الأهلية، وتبقى مساحة البيانات أصغر.
ومع ذلك، يعتمد التبنّي على مدى سلاسة تدفق التحقق فعليًا في الممارسة، وعلى ما إذا بدأت جهات الإصدار والvenues كفاية في التعامل مع هذه الأدلة كمعيار. إذا ظل الاحتكاك منخفضًا وظلت افتراضات الثقة صحيحة، فقد يجذب ذلك نشاطًا منظّمًا أكبر على السلسلة دون «ضريبة الخصوصية» المعتادة.
أود معرفة ما يظنه الآخرون ممن اختبروا جانب الهوية—هل يجعل النموذج الانتقائي الأمور عملية بما يكفي لحجم تداول حقيقي، أم أنه ما زال يترك فجوات كثيرة تمنع المؤسسات من الاعتماد عليه بالكامل؟
#dusk $DUSK @Dusk
تُتحقق مرة واحدة عبر نهج قلعتهم (Citadel). بعد ذلك، يمكنك إثبات أنك مؤهل لتحويل ما أو لفئة أصول معينة دون أن تُلقي بهويتك الكاملة على كل طرف مقابل أو تطبيق. الشبكة تتحقق فقط من الدليل. يتم ربط المحفظة وتُفرض القواعد، لكن الأجزاء الحساسة تبقى مقفلة ما لم تكن هناك جهة محددة تحتاجها. يَشبه الأمر إظهار حارس بابٍ لعمرِك فقط على بطاقة الهوية بدلًا من تسليمه البطاقة كاملة وتركه يقوم بتصويرها.
وهذا يهم للسيولة والمشاركة. لن تضع المؤسسات حجمًا حقيقيًا على سلسلة تحوّل كل مركز وكل طرف مقابل إلى بيانات وصفية عامة. وفي الوقت نفسه، يجعل الانonymity الخالص الامتثال شبه مستحيل. المقايضة هنا أوضح: حوافز أفضل—يحتفظ المستخدمون بمزيد من التحكم، ويمكن للجهات المعنية ما زالت إجراء فحوصات الأهلية، وتبقى مساحة البيانات أصغر.
ومع ذلك، يعتمد التبنّي على مدى سلاسة تدفق التحقق فعليًا في الممارسة، وعلى ما إذا بدأت جهات الإصدار والvenues كفاية في التعامل مع هذه الأدلة كمعيار. إذا ظل الاحتكاك منخفضًا وظلت افتراضات الثقة صحيحة، فقد يجذب ذلك نشاطًا منظّمًا أكبر على السلسلة دون «ضريبة الخصوصية» المعتادة.
أود معرفة ما يظنه الآخرون ممن اختبروا جانب الهوية—هل يجعل النموذج الانتقائي الأمور عملية بما يكفي لحجم تداول حقيقي، أم أنه ما زال يترك فجوات كثيرة تمنع المؤسسات من الاعتماد عليه بالكامل؟
#dusk $DUSK @Dusk
6
239
·
--
هابط
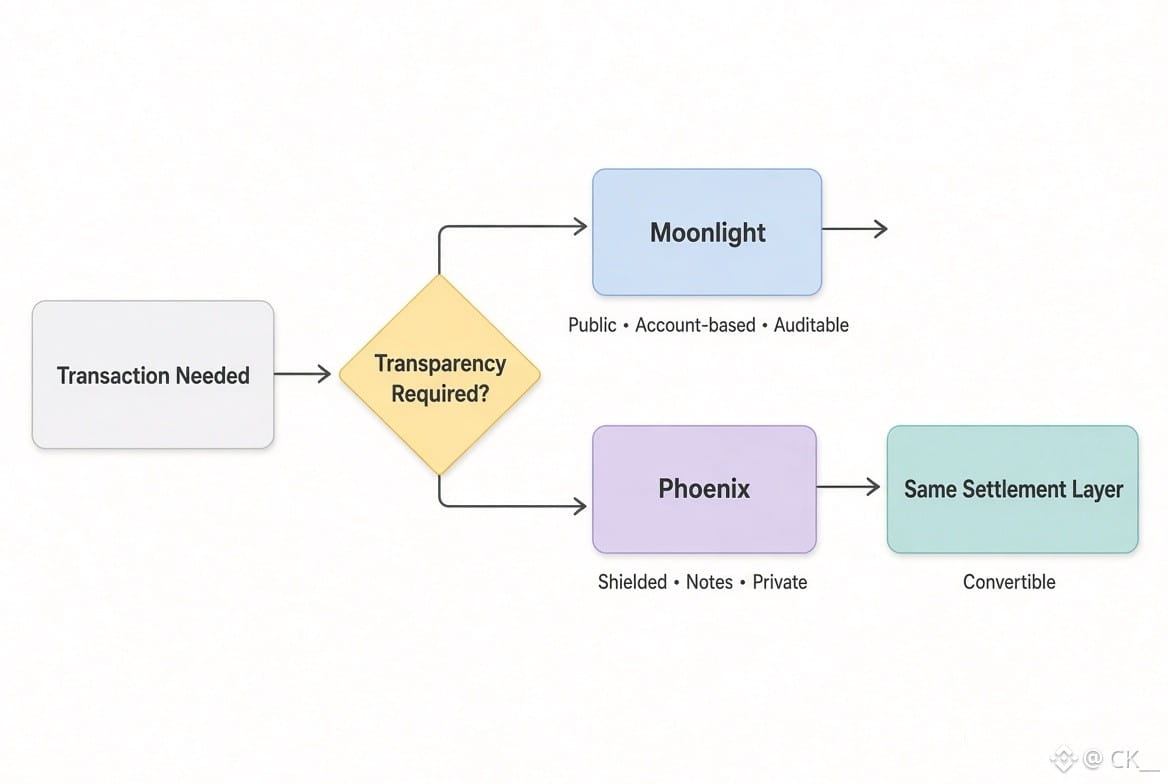
لقد كنت أتعمّق في نماذج Dusk المزدوجة لبعض الوقت الآن، وكلما نظرت أكثر اتّضح لي أن Moonlight وPhoenix ليستا ميزتين متنافستين. بل هما حالتا تنظيم مختلفتان تجلسان على طبقة تسوية واحدة.
Moonlight هو الدفتر المفتوح. قائم على الحسابات، حيث تكون الأرصدة مرئية، والمرسل والمبلغ واضحين هناك. وهذا هو المسار الذي تحتاجه بورصات وأمناء الحفظ فعليًا عندما يطرق المنظمون الباب. سهل المراقبة، سهل الإبلاغ، دون تعقيدات إضافية. أما Phoenix فهو الوجه الآخر: ملاحظات بدل الأرصدة، وإثباتات المعرفة الصفرية التي تبقي المبالغ والروابط خاصة عن الجمهور، مع السماح للشبكة بالتحقق من أن كل شيء ظل متّسقًا. ما يزال بإمكان المُستلم معرفة من أرسله عند الحاجة لذلك، ومفاتيح العرض تمنح وصولًا انتقائيًا دون فتح كل شيء.
المهم أن المؤسسة لا يتعيّن عليها اختيار واحدة إلى الأبد. يمكن أن ينتقل الرصيد بين الجانبين دون جسور أو نسخ مغطّاة. السلسلة نفسها، والحسم نفسه، فقط قواعد الإفصاح تختلف تبعًا لتدفق المعاملة. علني عندما يطلب كُرّاس القواعد الشفافية، ومُحصّن عندما تحتاج الجهة أو الطرف المقابل إلى غطاء.
والحدّ الذي يلفت النظر أيضًا واضح. يبدو أن معظم أحجام التداول اليومية ما تزال تميل إلى الشفافية، على الأقل وفقًا لما تتبّعته. الخصوصية لا تعمل إلا إذا استخدم الناس بالفعل المسار الخاص، وهذا يعتمد على المحافظ والتطبيقات التي تجعل التحوّل يبدو طبيعيًا بدل أن يكون عملاً إضافيًا.
كيف ترى المؤسسات تتخذ قرارًا فعليًا بشأن متى تظل في العلن ومتى تنتقل إلى الجانب المُحصّن؟
#dusk $DUSK @Dusk_Foundation
لقد كنت أتعمّق في نماذج Dusk المزدوجة لبعض الوقت الآن، وكلما نظرت أكثر اتّضح لي أن Moonlight وPhoenix ليستا ميزتين متنافستين. بل هما حالتا تنظيم مختلفتان تجلسان على طبقة تسوية واحدة.
Moonlight هو الدفتر المفتوح. قائم على الحسابات، حيث تكون الأرصدة مرئية، والمرسل والمبلغ واضحين هناك. وهذا هو المسار الذي تحتاجه بورصات وأمناء الحفظ فعليًا عندما يطرق المنظمون الباب. سهل المراقبة، سهل الإبلاغ، دون تعقيدات إضافية. أما Phoenix فهو الوجه الآخر: ملاحظات بدل الأرصدة، وإثباتات المعرفة الصفرية التي تبقي المبالغ والروابط خاصة عن الجمهور، مع السماح للشبكة بالتحقق من أن كل شيء ظل متّسقًا. ما يزال بإمكان المُستلم معرفة من أرسله عند الحاجة لذلك، ومفاتيح العرض تمنح وصولًا انتقائيًا دون فتح كل شيء.
المهم أن المؤسسة لا يتعيّن عليها اختيار واحدة إلى الأبد. يمكن أن ينتقل الرصيد بين الجانبين دون جسور أو نسخ مغطّاة. السلسلة نفسها، والحسم نفسه، فقط قواعد الإفصاح تختلف تبعًا لتدفق المعاملة. علني عندما يطلب كُرّاس القواعد الشفافية، ومُحصّن عندما تحتاج الجهة أو الطرف المقابل إلى غطاء.
والحدّ الذي يلفت النظر أيضًا واضح. يبدو أن معظم أحجام التداول اليومية ما تزال تميل إلى الشفافية، على الأقل وفقًا لما تتبّعته. الخصوصية لا تعمل إلا إذا استخدم الناس بالفعل المسار الخاص، وهذا يعتمد على المحافظ والتطبيقات التي تجعل التحوّل يبدو طبيعيًا بدل أن يكون عملاً إضافيًا.
كيف ترى المؤسسات تتخذ قرارًا فعليًا بشأن متى تظل في العلن ومتى تنتقل إلى الجانب المُحصّن؟
#dusk $DUSK @Dusk
Moonlight هو الدفتر المفتوح. قائم على الحسابات، حيث تكون الأرصدة مرئية، والمرسل والمبلغ واضحين هناك. وهذا هو المسار الذي تحتاجه بورصات وأمناء الحفظ فعليًا عندما يطرق المنظمون الباب. سهل المراقبة، سهل الإبلاغ، دون تعقيدات إضافية. أما Phoenix فهو الوجه الآخر: ملاحظات بدل الأرصدة، وإثباتات المعرفة الصفرية التي تبقي المبالغ والروابط خاصة عن الجمهور، مع السماح للشبكة بالتحقق من أن كل شيء ظل متّسقًا. ما يزال بإمكان المُستلم معرفة من أرسله عند الحاجة لذلك، ومفاتيح العرض تمنح وصولًا انتقائيًا دون فتح كل شيء.
المهم أن المؤسسة لا يتعيّن عليها اختيار واحدة إلى الأبد. يمكن أن ينتقل الرصيد بين الجانبين دون جسور أو نسخ مغطّاة. السلسلة نفسها، والحسم نفسه، فقط قواعد الإفصاح تختلف تبعًا لتدفق المعاملة. علني عندما يطلب كُرّاس القواعد الشفافية، ومُحصّن عندما تحتاج الجهة أو الطرف المقابل إلى غطاء.
والحدّ الذي يلفت النظر أيضًا واضح. يبدو أن معظم أحجام التداول اليومية ما تزال تميل إلى الشفافية، على الأقل وفقًا لما تتبّعته. الخصوصية لا تعمل إلا إذا استخدم الناس بالفعل المسار الخاص، وهذا يعتمد على المحافظ والتطبيقات التي تجعل التحوّل يبدو طبيعيًا بدل أن يكون عملاً إضافيًا.
كيف ترى المؤسسات تتخذ قرارًا فعليًا بشأن متى تظل في العلن ومتى تنتقل إلى الجانب المُحصّن؟
#dusk $DUSK @Dusk
3
240
·
--
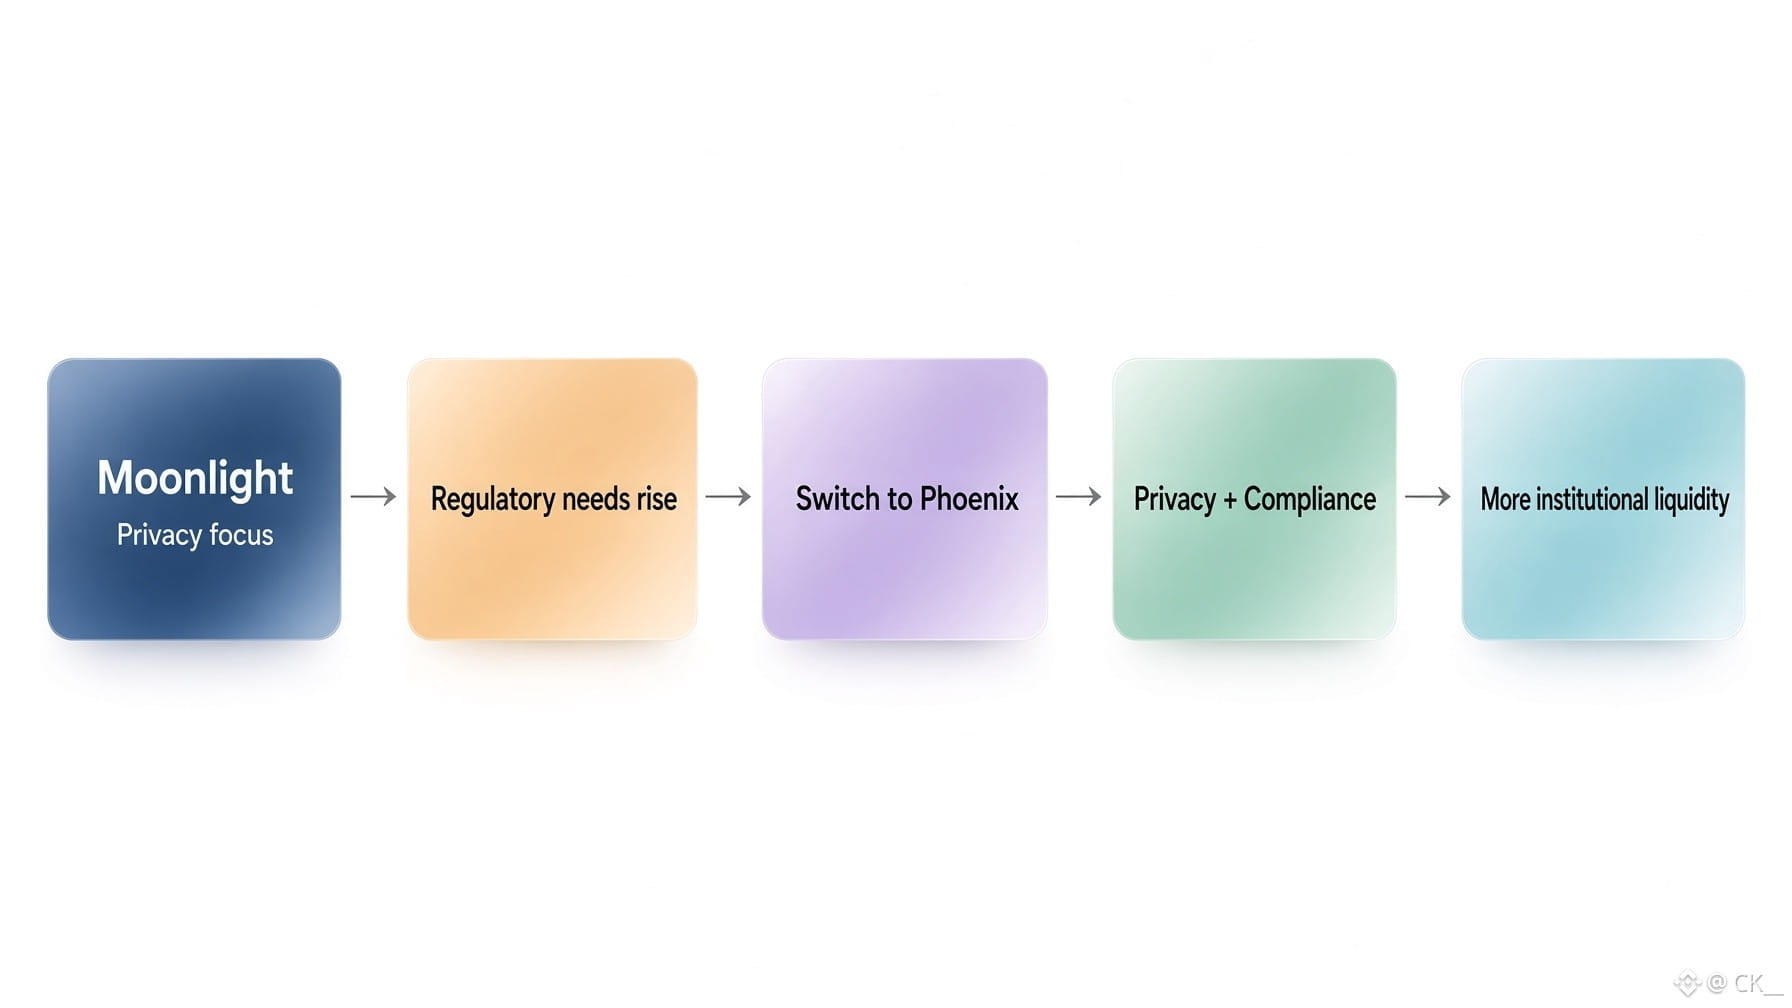
لقد كنت أتعمّق في انتقال Dusk من Moonlight إلى Phoenix منذ فترة، ويبدو أن الزاوية التنظيمية هي القصة الحقيقية. قررت مؤسسة واحدة أن تقلب موقفها، وهذه الخطوة الواحدة تقول الكثير عن كيفية تموضع المشروع.
كانت Moonlight الطريق الهادئ، أكثر ما يعنيه هو البقاء تحت الرادار مع تقديم ميزات الخصوصية التي يستخدمها الناس فعلاً. أما Phoenix فتبدو كأنها تميل في الاتجاه الآخر. إنها تفتح الباب على نطاق أوسع أمام اللاعبين الخاضعين للتنظيم الذين يحتاجون إلى قواعد أوضح للطريق. وبالنسبة لمؤسسة قامت بهذا التحوّل، تكون الحوافز واضحة: فهي تستطيع الاحتفاظ بجانب المعاملات السرّية الذي تحبه، ولكن الآن ضمن إطار يشعر بأنه أكثر أمانًا بالنسبة لفرق الامتثال. عادةً ما تتبع السيولة هذا النوع من الراحة. سترى أحجامًا أكثر جدّية تبدأ في الظهور عندما تصبح القصة التنظيمية أكثر وضوحًا.
ومع ذلك، فإن التحوّل ليس مجانيًا. هناك دائمًا تكلفة تتعلق بالتعقيد وبمدى ما يحتاجه المستخدم العادي من ثقة في الإعداد الجديد. لا تزال الخصوصية يجب أن تصمد، وأي طبقة امتثال إضافية قد تؤدي إلى إبطاء الأمور أو إلى خلق نقاط احتكاك جديدة. لقد شاهدت تحركات مماثلة في أماكن أخرى، والاختبار الحقيقي على المدى الطويل هو ما إذا كانت الزيادة في تدفّق المؤسسات تفوق العبء الإضافي.
ما زلت أفكر في شيء واحد: هل يَجذب هذا التغيير في الموقف رأس مالًا أكثر ثباتًا، أم أنه يجلب فقط اهتمامًا مؤقتًا من لاعبين يختبرون المياه؟ هل يتابع أي شخص آخر كيف تغيّرت السيولة والمشاركة بعد أن اتخذت تلك المؤسسة قرارها؟
#dusk $DUSK @Dusk_Foundation
لقد كنت أتعمّق في انتقال Dusk من Moonlight إلى Phoenix منذ فترة، ويبدو أن الزاوية التنظيمية هي القصة الحقيقية. قررت مؤسسة واحدة أن تقلب موقفها، وهذه الخطوة الواحدة تقول الكثير عن كيفية تموضع المشروع.
كانت Moonlight الطريق الهادئ، أكثر ما يعنيه هو البقاء تحت الرادار مع تقديم ميزات الخصوصية التي يستخدمها الناس فعلاً. أما Phoenix فتبدو كأنها تميل في الاتجاه الآخر. إنها تفتح الباب على نطاق أوسع أمام اللاعبين الخاضعين للتنظيم الذين يحتاجون إلى قواعد أوضح للطريق. وبالنسبة لمؤسسة قامت بهذا التحوّل، تكون الحوافز واضحة: فهي تستطيع الاحتفاظ بجانب المعاملات السرّية الذي تحبه، ولكن الآن ضمن إطار يشعر بأنه أكثر أمانًا بالنسبة لفرق الامتثال. عادةً ما تتبع السيولة هذا النوع من الراحة. سترى أحجامًا أكثر جدّية تبدأ في الظهور عندما تصبح القصة التنظيمية أكثر وضوحًا.
ومع ذلك، فإن التحوّل ليس مجانيًا. هناك دائمًا تكلفة تتعلق بالتعقيد وبمدى ما يحتاجه المستخدم العادي من ثقة في الإعداد الجديد. لا تزال الخصوصية يجب أن تصمد، وأي طبقة امتثال إضافية قد تؤدي إلى إبطاء الأمور أو إلى خلق نقاط احتكاك جديدة. لقد شاهدت تحركات مماثلة في أماكن أخرى، والاختبار الحقيقي على المدى الطويل هو ما إذا كانت الزيادة في تدفّق المؤسسات تفوق العبء الإضافي.
ما زلت أفكر في شيء واحد: هل يَجذب هذا التغيير في الموقف رأس مالًا أكثر ثباتًا، أم أنه يجلب فقط اهتمامًا مؤقتًا من لاعبين يختبرون المياه؟ هل يتابع أي شخص آخر كيف تغيّرت السيولة والمشاركة بعد أن اتخذت تلك المؤسسة قرارها؟
#dusk $DUSK @Dusk
كانت Moonlight الطريق الهادئ، أكثر ما يعنيه هو البقاء تحت الرادار مع تقديم ميزات الخصوصية التي يستخدمها الناس فعلاً. أما Phoenix فتبدو كأنها تميل في الاتجاه الآخر. إنها تفتح الباب على نطاق أوسع أمام اللاعبين الخاضعين للتنظيم الذين يحتاجون إلى قواعد أوضح للطريق. وبالنسبة لمؤسسة قامت بهذا التحوّل، تكون الحوافز واضحة: فهي تستطيع الاحتفاظ بجانب المعاملات السرّية الذي تحبه، ولكن الآن ضمن إطار يشعر بأنه أكثر أمانًا بالنسبة لفرق الامتثال. عادةً ما تتبع السيولة هذا النوع من الراحة. سترى أحجامًا أكثر جدّية تبدأ في الظهور عندما تصبح القصة التنظيمية أكثر وضوحًا.
ومع ذلك، فإن التحوّل ليس مجانيًا. هناك دائمًا تكلفة تتعلق بالتعقيد وبمدى ما يحتاجه المستخدم العادي من ثقة في الإعداد الجديد. لا تزال الخصوصية يجب أن تصمد، وأي طبقة امتثال إضافية قد تؤدي إلى إبطاء الأمور أو إلى خلق نقاط احتكاك جديدة. لقد شاهدت تحركات مماثلة في أماكن أخرى، والاختبار الحقيقي على المدى الطويل هو ما إذا كانت الزيادة في تدفّق المؤسسات تفوق العبء الإضافي.
ما زلت أفكر في شيء واحد: هل يَجذب هذا التغيير في الموقف رأس مالًا أكثر ثباتًا، أم أنه يجلب فقط اهتمامًا مؤقتًا من لاعبين يختبرون المياه؟ هل يتابع أي شخص آخر كيف تغيّرت السيولة والمشاركة بعد أن اتخذت تلك المؤسسة قرارها؟
#dusk $DUSK @Dusk
2
5
264
·
--
لم يستأجر NPEX محفظة. وضع Dusk وCordial الحفظ داخل البورصة
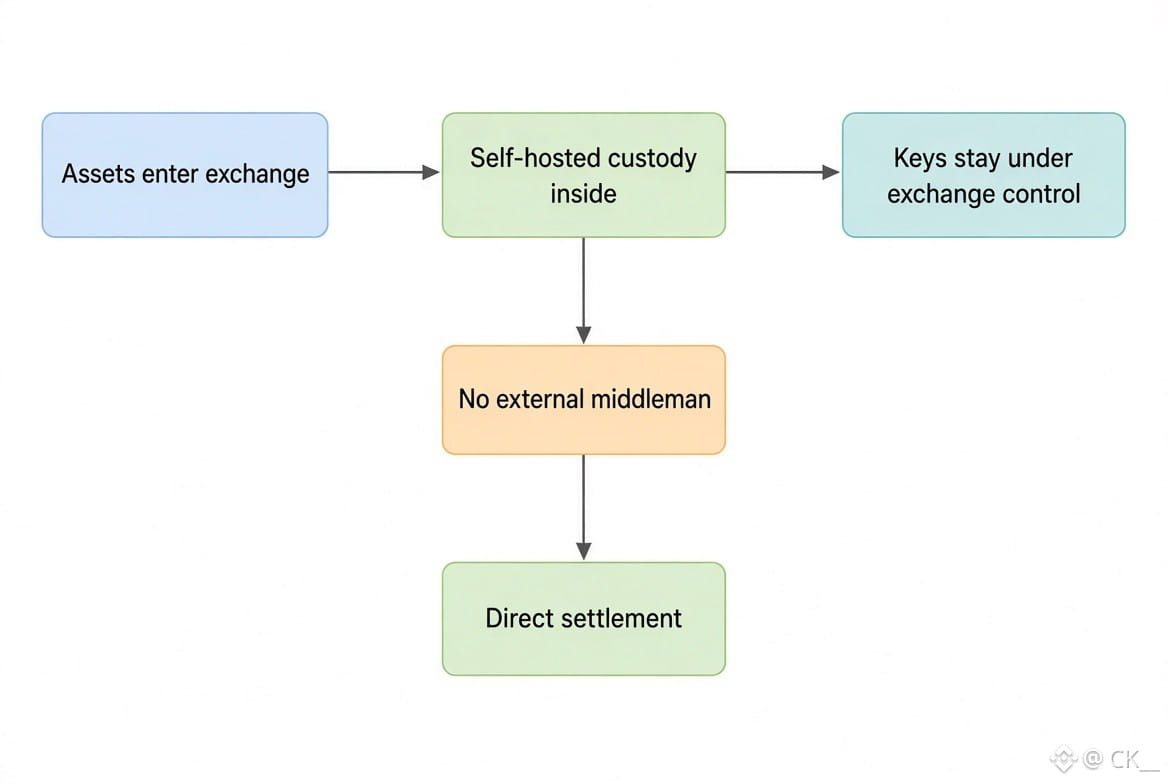
كنت أراقب Dusk في الغالب من خلال عدسة NPEX، وليس من خلال ضجيج تداولات سعر التوكن المعتاد. جزء الحفظ هو ما غيّر فعليًا طريقة تفكيري بشأنه.
لا تزال معظم قصص RWA تتعامل مع الحفظ كخدمة مستأجرة. تصدر التوكن، ثم تضعه لدى مزود محفظات طرف ثالث، وتأمل أن يتجاوز المنظمون الأمر. لم يفعل NPEX ذلك. لقد وضعوا المحفظة داخل البورصة نفسها، باستخدام مكدس Cordial المستضاف ذاتيًا على Dusk Vault. تبقى المفاتيح تحت سقف NPEX نفسه. لا توجد «صندوق برمجيات كخدمة» غامض. ولا يوجد أمين حفظ إضافي بين محرك المطابقة والأصول.
يهم ذلك لأن MTF هولندي مُرخّص لا يمكنه تفويض خزينته بالطريقة التي تستطيع بها CEX مشفرة. يريد المنظمون أن يبقى المشغّل في السيطرة. يؤدي تقسيم المفتاح عبر عقد إلى عدم قدرة أي جهة واحدة على أخذ أصول العملاء والهرب بها إذا حدث شيء. يستغرق الأمر وقتًا أطول للبناء ويكون أثقل تشغيلًا من مجرد توصيل أمين حفظ جاهز من الرف، لذلك لن ترى كل منصة تنسخه بين ليلة وضحاها.
ومع ذلك، تتوافق الحوافز. يحتفظ NPEX بالتحكم التشغيلي، وتحصل Dusk على منصة مرخّصة حقيقية تقوم بالتسوية على سلسلتها، وتستفيد المؤسسات من مسار لا يجبرها على الثقة بوسيط إضافي. يبقى السؤال مفتوحًا: هل سيغير ذلك فعليًا حجم مراكزها أم أنه ما يزال مجرد بند امتثال.
هل يعني إبقاء الحفظ قريبًا جدًا من البورصة تغيير معادلات المخاطر لدى المؤسسات؟ أم أن معظمها سيظل يفضل المسار الأبسط (والمخاطِر) المتمثل في محفظة مستأجرة؟
#dusk $DUSK @Dusk_Foundation
لم يستأجر NPEX محفظة. وضع Dusk وCordial الحفظ داخل البورصة
كنت أراقب Dusk في الغالب من خلال عدسة NPEX، وليس من خلال ضجيج تداولات سعر التوكن المعتاد. جزء الحفظ هو ما غيّر فعليًا طريقة تفكيري بشأنه.
لا تزال معظم قصص RWA تتعامل مع الحفظ كخدمة مستأجرة. تصدر التوكن، ثم تضعه لدى مزود محفظات طرف ثالث، وتأمل أن يتجاوز المنظمون الأمر. لم يفعل NPEX ذلك. لقد وضعوا المحفظة داخل البورصة نفسها، باستخدام مكدس Cordial المستضاف ذاتيًا على Dusk Vault. تبقى المفاتيح تحت سقف NPEX نفسه. لا توجد «صندوق برمجيات كخدمة» غامض. ولا يوجد أمين حفظ إضافي بين محرك المطابقة والأصول.
يهم ذلك لأن MTF هولندي مُرخّص لا يمكنه تفويض خزينته بالطريقة التي تستطيع بها CEX مشفرة. يريد المنظمون أن يبقى المشغّل في السيطرة. يؤدي تقسيم المفتاح عبر عقد إلى عدم قدرة أي جهة واحدة على أخذ أصول العملاء والهرب بها إذا حدث شيء. يستغرق الأمر وقتًا أطول للبناء ويكون أثقل تشغيلًا من مجرد توصيل أمين حفظ جاهز من الرف، لذلك لن ترى كل منصة تنسخه بين ليلة وضحاها.
ومع ذلك، تتوافق الحوافز. يحتفظ NPEX بالتحكم التشغيلي، وتحصل Dusk على منصة مرخّصة حقيقية تقوم بالتسوية على سلسلتها، وتستفيد المؤسسات من مسار لا يجبرها على الثقة بوسيط إضافي. يبقى السؤال مفتوحًا: هل سيغير ذلك فعليًا حجم مراكزها أم أنه ما يزال مجرد بند امتثال.
هل يعني إبقاء الحفظ قريبًا جدًا من البورصة تغيير معادلات المخاطر لدى المؤسسات؟ أم أن معظمها سيظل يفضل المسار الأبسط (والمخاطِر) المتمثل في محفظة مستأجرة؟
#dusk $DUSK @Dusk
كنت أراقب Dusk في الغالب من خلال عدسة NPEX، وليس من خلال ضجيج تداولات سعر التوكن المعتاد. جزء الحفظ هو ما غيّر فعليًا طريقة تفكيري بشأنه.
لا تزال معظم قصص RWA تتعامل مع الحفظ كخدمة مستأجرة. تصدر التوكن، ثم تضعه لدى مزود محفظات طرف ثالث، وتأمل أن يتجاوز المنظمون الأمر. لم يفعل NPEX ذلك. لقد وضعوا المحفظة داخل البورصة نفسها، باستخدام مكدس Cordial المستضاف ذاتيًا على Dusk Vault. تبقى المفاتيح تحت سقف NPEX نفسه. لا توجد «صندوق برمجيات كخدمة» غامض. ولا يوجد أمين حفظ إضافي بين محرك المطابقة والأصول.
يهم ذلك لأن MTF هولندي مُرخّص لا يمكنه تفويض خزينته بالطريقة التي تستطيع بها CEX مشفرة. يريد المنظمون أن يبقى المشغّل في السيطرة. يؤدي تقسيم المفتاح عبر عقد إلى عدم قدرة أي جهة واحدة على أخذ أصول العملاء والهرب بها إذا حدث شيء. يستغرق الأمر وقتًا أطول للبناء ويكون أثقل تشغيلًا من مجرد توصيل أمين حفظ جاهز من الرف، لذلك لن ترى كل منصة تنسخه بين ليلة وضحاها.
ومع ذلك، تتوافق الحوافز. يحتفظ NPEX بالتحكم التشغيلي، وتحصل Dusk على منصة مرخّصة حقيقية تقوم بالتسوية على سلسلتها، وتستفيد المؤسسات من مسار لا يجبرها على الثقة بوسيط إضافي. يبقى السؤال مفتوحًا: هل سيغير ذلك فعليًا حجم مراكزها أم أنه ما يزال مجرد بند امتثال.
هل يعني إبقاء الحفظ قريبًا جدًا من البورصة تغيير معادلات المخاطر لدى المؤسسات؟ أم أن معظمها سيظل يفضل المسار الأبسط (والمخاطِر) المتمثل في محفظة مستأجرة؟
#dusk $DUSK @Dusk
2
210
·
--
هابط
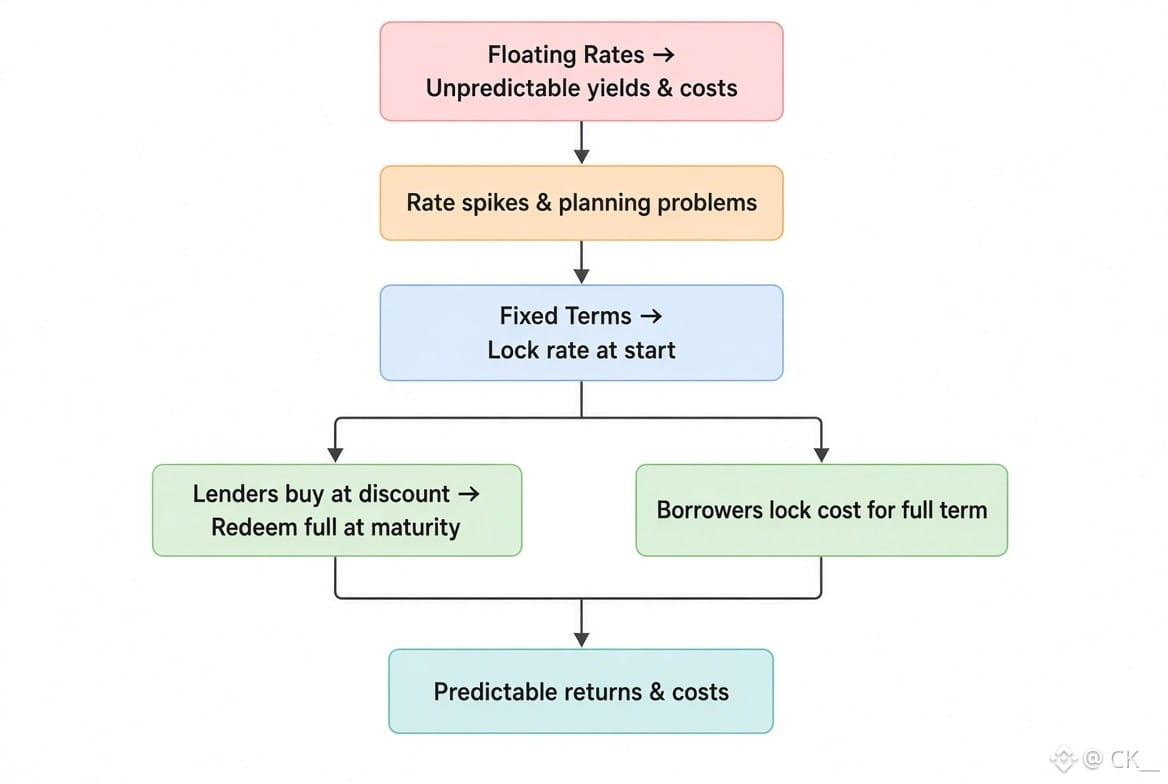
لقد قضيت الأشهر القليلة الماضية وأنا أراقب TermMax لأن أسعار الفائدة العائمة كانت تتسبب في كسر مواقعي الخاصة. أنت تضع الرهونات على Aave أو Morpho، فتتغير الاستفادة، ويختفي العائد الذي خططت له خلال أسبوع. يحصل المقترضون على نفس المشكلة لكن بالعكس. إن حدوث قفزة في السعر خلال الصفقة يمكن أن يحول حلقة جيدة إلى تصفية.
يعامل TermMax القرض كما لو كان سندًا له تاريخ انتهاء. أنت تشتري الرمز بسعر مخفّض كمُقرض وتسترد عند القيمة الاسمية عندما ينتهي الأجل. يُقفل المقترضون تكلفة القرض في اليوم الأول. إنها الفارق بين عقد إيجار لمدة ستة أشهر وخيار شهر-بشهر يمكن للمالك أن يرفعه متى ما شعر بذلك.
تُساعد المجمعات (Vaults) إلى حدّ ما. يقوم القيمين بدفع السيولة غير المُستغلة إلى Morpho أو Aave أثناء انتظار مطابقة الفرصة، لذلك لا يبقى رأس المال خامدًا بلا حركة. كما أن الرافعة بواجهة نقرة واحدة تتجنب حلقة تعدد البروتوكولات المعتادة، وهو أمر أفضل مما يبدو عندما تكون قد فعلته يدويًا عدة مرات.
لكن السيولة تظل الحد الأوضح. بعض آجال الاستحقاق تكون ضعيفة، لذلك قد تكلفك عملية الخروج المبكر عبر الـ AMM. الأسواق المعزولة تحتوي على مخاطر لكنها أيضًا تُقسّم العمق. أنت تثق بالقَيّم وبالأوراكل بالطريقة نفسها كما يحدث في أي مكان آخر.
ومع ذلك، رؤية PT يقوم بتكرار/حلقة (looping) واستخدام بعض الأسهم المُرمَّزة بالفعل تخبرني أن الناس يريدون معرفة سعر الفائدة مسبقًا. أما ما إذا كان هذا سيستمر عندما تصل حوافز TMX فهذا سؤال آخر.
هل تعتقد أن الشروط الثابتة ستجذب فعليًا مزيدًا من رأس المال الأكثر صبرًا على السلسلة، أم أن معظم المستخدمين سيظلّون يختارون الخيار العائم للحصول على المرونة الإضافية؟
#termmax @termmax
لقد قضيت الأشهر القليلة الماضية وأنا أراقب TermMax لأن أسعار الفائدة العائمة كانت تتسبب في كسر مواقعي الخاصة. أنت تضع الرهونات على Aave أو Morpho، فتتغير الاستفادة، ويختفي العائد الذي خططت له خلال أسبوع. يحصل المقترضون على نفس المشكلة لكن بالعكس. إن حدوث قفزة في السعر خلال الصفقة يمكن أن يحول حلقة جيدة إلى تصفية.
يعامل TermMax القرض كما لو كان سندًا له تاريخ انتهاء. أنت تشتري الرمز بسعر مخفّض كمُقرض وتسترد عند القيمة الاسمية عندما ينتهي الأجل. يُقفل المقترضون تكلفة القرض في اليوم الأول. إنها الفارق بين عقد إيجار لمدة ستة أشهر وخيار شهر-بشهر يمكن للمالك أن يرفعه متى ما شعر بذلك.
تُساعد المجمعات (Vaults) إلى حدّ ما. يقوم القيمين بدفع السيولة غير المُستغلة إلى Morpho أو Aave أثناء انتظار مطابقة الفرصة، لذلك لا يبقى رأس المال خامدًا بلا حركة. كما أن الرافعة بواجهة نقرة واحدة تتجنب حلقة تعدد البروتوكولات المعتادة، وهو أمر أفضل مما يبدو عندما تكون قد فعلته يدويًا عدة مرات.
لكن السيولة تظل الحد الأوضح. بعض آجال الاستحقاق تكون ضعيفة، لذلك قد تكلفك عملية الخروج المبكر عبر الـ AMM. الأسواق المعزولة تحتوي على مخاطر لكنها أيضًا تُقسّم العمق. أنت تثق بالقَيّم وبالأوراكل بالطريقة نفسها كما يحدث في أي مكان آخر.
ومع ذلك، رؤية PT يقوم بتكرار/حلقة (looping) واستخدام بعض الأسهم المُرمَّزة بالفعل تخبرني أن الناس يريدون معرفة سعر الفائدة مسبقًا. أما ما إذا كان هذا سيستمر عندما تصل حوافز TMX فهذا سؤال آخر.
هل تعتقد أن الشروط الثابتة ستجذب فعليًا مزيدًا من رأس المال الأكثر صبرًا على السلسلة، أم أن معظم المستخدمين سيظلّون يختارون الخيار العائم للحصول على المرونة الإضافية؟
#termmax @TermMax
يعامل TermMax القرض كما لو كان سندًا له تاريخ انتهاء. أنت تشتري الرمز بسعر مخفّض كمُقرض وتسترد عند القيمة الاسمية عندما ينتهي الأجل. يُقفل المقترضون تكلفة القرض في اليوم الأول. إنها الفارق بين عقد إيجار لمدة ستة أشهر وخيار شهر-بشهر يمكن للمالك أن يرفعه متى ما شعر بذلك.
تُساعد المجمعات (Vaults) إلى حدّ ما. يقوم القيمين بدفع السيولة غير المُستغلة إلى Morpho أو Aave أثناء انتظار مطابقة الفرصة، لذلك لا يبقى رأس المال خامدًا بلا حركة. كما أن الرافعة بواجهة نقرة واحدة تتجنب حلقة تعدد البروتوكولات المعتادة، وهو أمر أفضل مما يبدو عندما تكون قد فعلته يدويًا عدة مرات.
لكن السيولة تظل الحد الأوضح. بعض آجال الاستحقاق تكون ضعيفة، لذلك قد تكلفك عملية الخروج المبكر عبر الـ AMM. الأسواق المعزولة تحتوي على مخاطر لكنها أيضًا تُقسّم العمق. أنت تثق بالقَيّم وبالأوراكل بالطريقة نفسها كما يحدث في أي مكان آخر.
ومع ذلك، رؤية PT يقوم بتكرار/حلقة (looping) واستخدام بعض الأسهم المُرمَّزة بالفعل تخبرني أن الناس يريدون معرفة سعر الفائدة مسبقًا. أما ما إذا كان هذا سيستمر عندما تصل حوافز TMX فهذا سؤال آخر.
هل تعتقد أن الشروط الثابتة ستجذب فعليًا مزيدًا من رأس المال الأكثر صبرًا على السلسلة، أم أن معظم المستخدمين سيظلّون يختارون الخيار العائم للحصول على المرونة الإضافية؟
#termmax @TermMax
2
4
1.2k

·
--
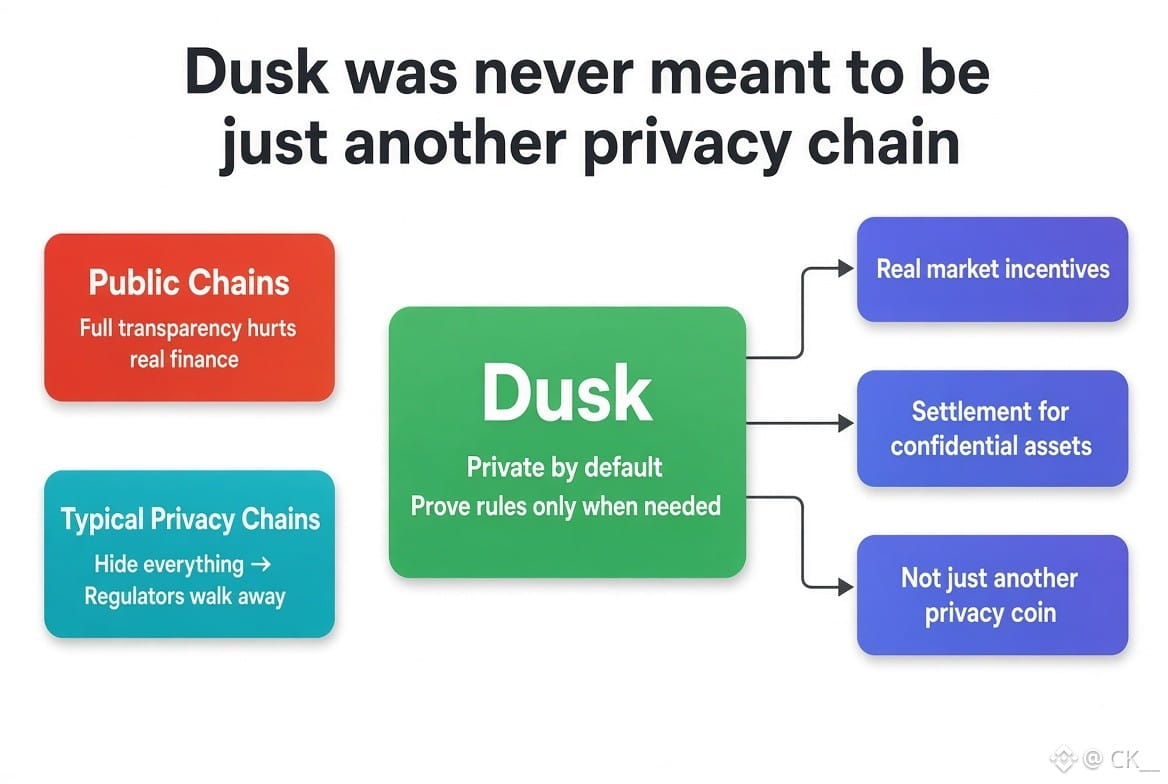
لقد كنت أراقب Dusk لفترة من الوقت ولا أعتقد أنها كانت تحاول يومًا أن تكون سلسلة خصوصية أخرى. الناس يستمرون في مقارنتها بعملات تخفي كل شيء. هذا هو الإطار الخاطئ.
تتعامل السلاسل العامة مع الشفافية باعتبارها افتراضيًا. في الأسواق الواقعية هذا يمثل مشكلة. لا يريد صندوقٌ أن تكون سجلاته ظاهرة على دفتر الأستاذ. لا يريد المُصدر أن تكون كل الحيازات وكل عملية نقل مرئية. لا يمكن لصانع السوق أن يعمل إذا كانت كل حركة قابلة للقراءة فورًا. الخصوصية الكاملة لها مشكلة عكسية. إذا لم يستطع أحد التحقق من أي شيء، سيبتعد اللاعبون الخاضعون للتنظيم.
توجد Dusk في تلك الفجوة. تبقى الأنشطة خاصة ما لم تكن هناك حاجة إلى أن يطّلع شخصٌ على جزءٍ محدد لسببٍ ما. أثبت الأهلية دون تفريغ هوية كاملة. أثبت أن عملية تداول اتبعت القواعد دون إظهار الدفتر كاملًا. هذا أقرب إلى ما تعمل به البنوك والبورصات بالفعل، وليس مثل معظم مشاريع خصوصية العملات المشفرة.
الحدّية واضحة. المؤسسات تستغرق وقتًا طويلًا. يجب أن يبدو المنتج قابلاً للاستخدام، وليس صحيحًا نظريًا فقط. والإفصاح الانتقائي لا يعمل إلا إذا كان الأشخاص الذين يحملون المفاتيح يتصرفون بالفعل بشكل مناسب.
لهذا السبب لا أنظر إلى Dusk باعتبارها صفقة خصوصية أولًا. أنظر إلى ما إذا كان يمكن أن تصبح بنية تحتية للتسوية للأصول التي تحتاج فعلاً إلى السرية.
إذا لم تصبح Dusk «فقط سلسلة خصوصية أخرى»، فماذا يجب أن تُثبت بعد ذلك كي تتعامل معها المؤسسات كتمديد حقيقي للسوق بدلًا من كونها مجرد تجربة؟
#dusk $DUSK @Dusk_Foundation
لقد كنت أراقب Dusk لفترة من الوقت ولا أعتقد أنها كانت تحاول يومًا أن تكون سلسلة خصوصية أخرى. الناس يستمرون في مقارنتها بعملات تخفي كل شيء. هذا هو الإطار الخاطئ.
تتعامل السلاسل العامة مع الشفافية باعتبارها افتراضيًا. في الأسواق الواقعية هذا يمثل مشكلة. لا يريد صندوقٌ أن تكون سجلاته ظاهرة على دفتر الأستاذ. لا يريد المُصدر أن تكون كل الحيازات وكل عملية نقل مرئية. لا يمكن لصانع السوق أن يعمل إذا كانت كل حركة قابلة للقراءة فورًا. الخصوصية الكاملة لها مشكلة عكسية. إذا لم يستطع أحد التحقق من أي شيء، سيبتعد اللاعبون الخاضعون للتنظيم.
توجد Dusk في تلك الفجوة. تبقى الأنشطة خاصة ما لم تكن هناك حاجة إلى أن يطّلع شخصٌ على جزءٍ محدد لسببٍ ما. أثبت الأهلية دون تفريغ هوية كاملة. أثبت أن عملية تداول اتبعت القواعد دون إظهار الدفتر كاملًا. هذا أقرب إلى ما تعمل به البنوك والبورصات بالفعل، وليس مثل معظم مشاريع خصوصية العملات المشفرة.
الحدّية واضحة. المؤسسات تستغرق وقتًا طويلًا. يجب أن يبدو المنتج قابلاً للاستخدام، وليس صحيحًا نظريًا فقط. والإفصاح الانتقائي لا يعمل إلا إذا كان الأشخاص الذين يحملون المفاتيح يتصرفون بالفعل بشكل مناسب.
لهذا السبب لا أنظر إلى Dusk باعتبارها صفقة خصوصية أولًا. أنظر إلى ما إذا كان يمكن أن تصبح بنية تحتية للتسوية للأصول التي تحتاج فعلاً إلى السرية.
إذا لم تصبح Dusk «فقط سلسلة خصوصية أخرى»، فماذا يجب أن تُثبت بعد ذلك كي تتعامل معها المؤسسات كتمديد حقيقي للسوق بدلًا من كونها مجرد تجربة؟
#dusk $DUSK @Dusk
تتعامل السلاسل العامة مع الشفافية باعتبارها افتراضيًا. في الأسواق الواقعية هذا يمثل مشكلة. لا يريد صندوقٌ أن تكون سجلاته ظاهرة على دفتر الأستاذ. لا يريد المُصدر أن تكون كل الحيازات وكل عملية نقل مرئية. لا يمكن لصانع السوق أن يعمل إذا كانت كل حركة قابلة للقراءة فورًا. الخصوصية الكاملة لها مشكلة عكسية. إذا لم يستطع أحد التحقق من أي شيء، سيبتعد اللاعبون الخاضعون للتنظيم.
توجد Dusk في تلك الفجوة. تبقى الأنشطة خاصة ما لم تكن هناك حاجة إلى أن يطّلع شخصٌ على جزءٍ محدد لسببٍ ما. أثبت الأهلية دون تفريغ هوية كاملة. أثبت أن عملية تداول اتبعت القواعد دون إظهار الدفتر كاملًا. هذا أقرب إلى ما تعمل به البنوك والبورصات بالفعل، وليس مثل معظم مشاريع خصوصية العملات المشفرة.
الحدّية واضحة. المؤسسات تستغرق وقتًا طويلًا. يجب أن يبدو المنتج قابلاً للاستخدام، وليس صحيحًا نظريًا فقط. والإفصاح الانتقائي لا يعمل إلا إذا كان الأشخاص الذين يحملون المفاتيح يتصرفون بالفعل بشكل مناسب.
لهذا السبب لا أنظر إلى Dusk باعتبارها صفقة خصوصية أولًا. أنظر إلى ما إذا كان يمكن أن تصبح بنية تحتية للتسوية للأصول التي تحتاج فعلاً إلى السرية.
إذا لم تصبح Dusk «فقط سلسلة خصوصية أخرى»، فماذا يجب أن تُثبت بعد ذلك كي تتعامل معها المؤسسات كتمديد حقيقي للسوق بدلًا من كونها مجرد تجربة؟
#dusk $DUSK @Dusk
4
5
486
·
--
هابط
تمّ التحقق
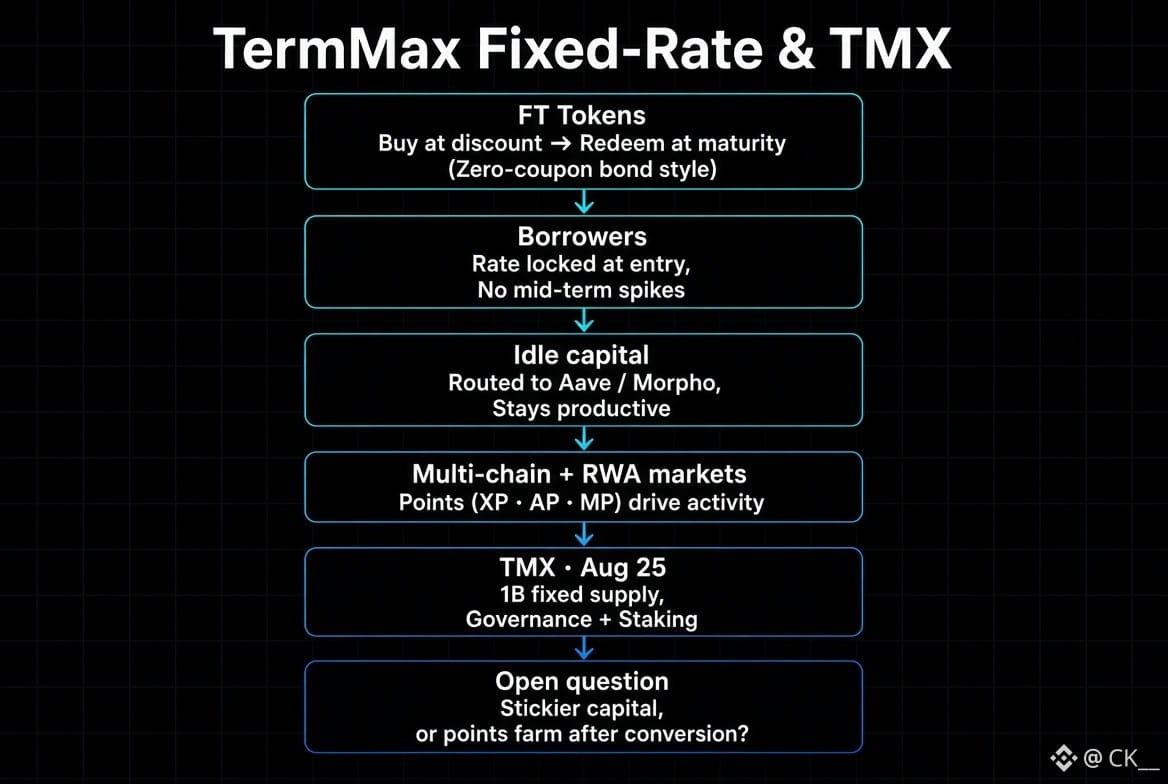
كنت أتابع TermMax منذ فترة، في الغالب أراقب كيف تتصرف أسواق السعر الثابت فعليًا عندما يضع الناس حجمًا حقيقيًا. إعداد FT هو الجزء الذي يعيدني دائمًا إليه. أنت تشتري الرمز بخصم ثم تقوم باسترداده مقابل القيمة الاسمية الكاملة عند الاستحقاق، بشكل أساسي النسخة على السلسلة من السندات صفرية القسيمة. يحصل المقترضون على تثبيت سعرهم فور فتح المركز. لا تحدث قفزات في الاستخدام خلال المدة لتُخرب الأرقام بالطريقة التي تفعلها على البروتوكولات المتغيرة.
كما أن رأس المال غير المستغل لا يبقى ساكنًا. يتم دفع السيولة غير المطابقة إلى Aave أو Morpho لتحقيق عائد أساسي إلى أن تجد طرفًا مقابلًا. هذا الاختيار التصميمي يهم أكثر مما يبدو، خصوصًا وأن البروتوكول ممتد عبر عشر سلاسل، وأن أسواق RWA الأحدث تستخدم أسهمًا مُرمّزة كضمان. النقاط (XP, AP, MP) عززت بوضوح نمو المحافظ والنشاط اليومي، لكنّها أيضًا تجعل من الصعب معرفة مقدار التدفق الذي يعكس تفضيلًا حقيقيًا للفترة مقارنةً بالتفريخ/الزراعة.
TMX يصل في اليوم الخامس والعشرين بإمداد ثابت قدره 1B. الحوكمة المتعلقة بمعلمات المخاطر وقوائم القيمين، إضافةً إلى الاستيكينغ. حصة المجتمع موجودة لمكافأة النقاط لدى الناس. السؤال المفتوح هو كيف ستبدو السيولة بعد التحويل. من المفترض أن تساعد الشروط الثابتة على تفضيل رأس مال أكثر ثباتًا. لكن عمليًا، كثير منا ما زال يبدّل مواقعه بمجرد أن تهدأ الحوافز.
هل يغيّر يقين السعر فعلًا طريقة تعامل الناس في تحديد أحجام مراكزهم والاحتفاظ بها هنا، أم يظل في الغالب مجرد وسيلة لجمع النقاط حتى يجد الرمز مستواه؟
#termmax @termmax
كنت أتابع TermMax منذ فترة، في الغالب أراقب كيف تتصرف أسواق السعر الثابت فعليًا عندما يضع الناس حجمًا حقيقيًا. إعداد FT هو الجزء الذي يعيدني دائمًا إليه. أنت تشتري الرمز بخصم ثم تقوم باسترداده مقابل القيمة الاسمية الكاملة عند الاستحقاق، بشكل أساسي النسخة على السلسلة من السندات صفرية القسيمة. يحصل المقترضون على تثبيت سعرهم فور فتح المركز. لا تحدث قفزات في الاستخدام خلال المدة لتُخرب الأرقام بالطريقة التي تفعلها على البروتوكولات المتغيرة.
كما أن رأس المال غير المستغل لا يبقى ساكنًا. يتم دفع السيولة غير المطابقة إلى Aave أو Morpho لتحقيق عائد أساسي إلى أن تجد طرفًا مقابلًا. هذا الاختيار التصميمي يهم أكثر مما يبدو، خصوصًا وأن البروتوكول ممتد عبر عشر سلاسل، وأن أسواق RWA الأحدث تستخدم أسهمًا مُرمّزة كضمان. النقاط (XP, AP, MP) عززت بوضوح نمو المحافظ والنشاط اليومي، لكنّها أيضًا تجعل من الصعب معرفة مقدار التدفق الذي يعكس تفضيلًا حقيقيًا للفترة مقارنةً بالتفريخ/الزراعة.
TMX يصل في اليوم الخامس والعشرين بإمداد ثابت قدره 1B. الحوكمة المتعلقة بمعلمات المخاطر وقوائم القيمين، إضافةً إلى الاستيكينغ. حصة المجتمع موجودة لمكافأة النقاط لدى الناس. السؤال المفتوح هو كيف ستبدو السيولة بعد التحويل. من المفترض أن تساعد الشروط الثابتة على تفضيل رأس مال أكثر ثباتًا. لكن عمليًا، كثير منا ما زال يبدّل مواقعه بمجرد أن تهدأ الحوافز.
هل يغيّر يقين السعر فعلًا طريقة تعامل الناس في تحديد أحجام مراكزهم والاحتفاظ بها هنا، أم يظل في الغالب مجرد وسيلة لجمع النقاط حتى يجد الرمز مستواه؟
#termmax @TermMax
كما أن رأس المال غير المستغل لا يبقى ساكنًا. يتم دفع السيولة غير المطابقة إلى Aave أو Morpho لتحقيق عائد أساسي إلى أن تجد طرفًا مقابلًا. هذا الاختيار التصميمي يهم أكثر مما يبدو، خصوصًا وأن البروتوكول ممتد عبر عشر سلاسل، وأن أسواق RWA الأحدث تستخدم أسهمًا مُرمّزة كضمان. النقاط (XP, AP, MP) عززت بوضوح نمو المحافظ والنشاط اليومي، لكنّها أيضًا تجعل من الصعب معرفة مقدار التدفق الذي يعكس تفضيلًا حقيقيًا للفترة مقارنةً بالتفريخ/الزراعة.
TMX يصل في اليوم الخامس والعشرين بإمداد ثابت قدره 1B. الحوكمة المتعلقة بمعلمات المخاطر وقوائم القيمين، إضافةً إلى الاستيكينغ. حصة المجتمع موجودة لمكافأة النقاط لدى الناس. السؤال المفتوح هو كيف ستبدو السيولة بعد التحويل. من المفترض أن تساعد الشروط الثابتة على تفضيل رأس مال أكثر ثباتًا. لكن عمليًا، كثير منا ما زال يبدّل مواقعه بمجرد أن تهدأ الحوافز.
هل يغيّر يقين السعر فعلًا طريقة تعامل الناس في تحديد أحجام مراكزهم والاحتفاظ بها هنا، أم يظل في الغالب مجرد وسيلة لجمع النقاط حتى يجد الرمز مستواه؟
#termmax @TermMax
2
576
·
--
صاعد
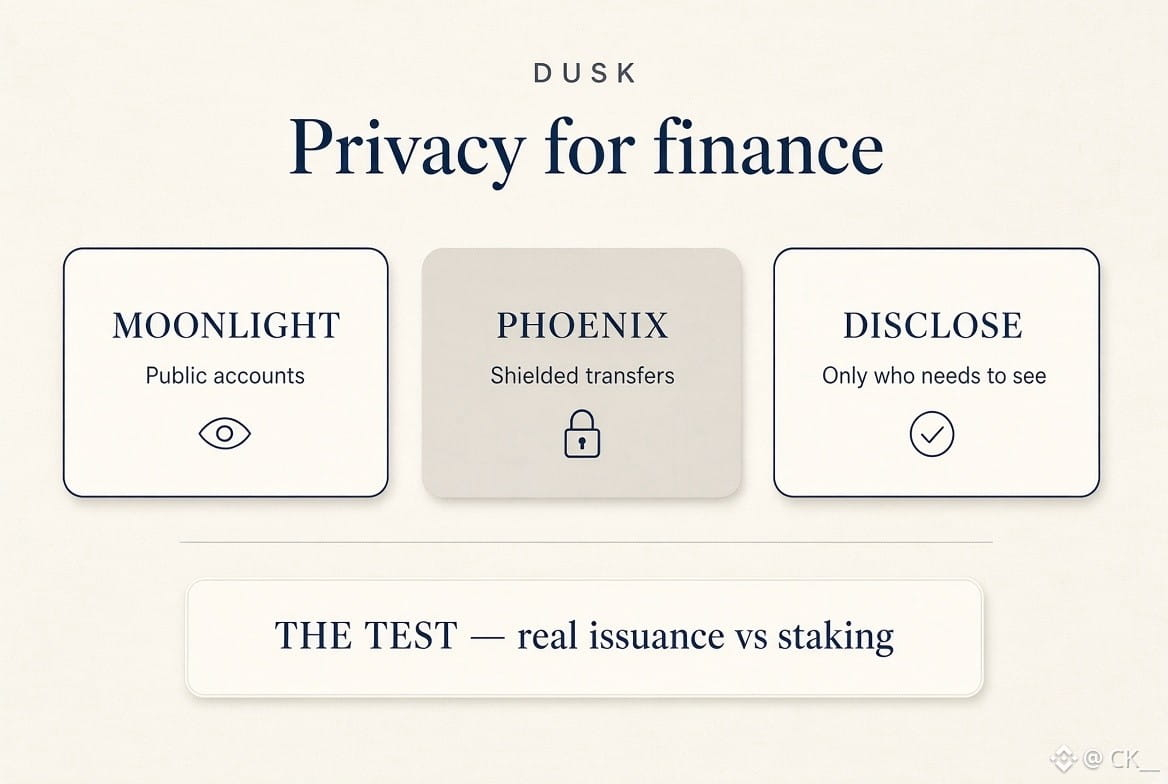
لقد قضيت وقتًا أطول مما خططت له في النظر إلى Dusk. إنهم يقدّمون أنفسهم كسلسلة خصوصية لتطبيقات التمويل، لكن التصميم يطابق هذا الادعاء بالفعل أكثر مما تفعل معظم سرديات الخصوصية.
لا يخفيان كل شيء تلقائيًا. Moonlight هو حساب عام عادي. أما Phoenix فهو الجانب المحمي، حيث تبقى المبالغ ومن يتحدث إلى من خارج الشريط العام. ثم يمكنك ما يزال الكشف إلى مُصدِر أو جهة استضافة أو جهة تنظيمية دون تفريغ كامل السجل. وهذا أقرب إلى ما يفكر به وسيط أو بورصة صغيرة بالفعل، أكثر من كونه عملة خصوصية تحاول الاختفاء.
الجزء المهم هو الحافز. شركة تُصدر أسهمًا أو شركة صغيرة ومتوسطة تجمع تمويلًا على شيء مثل NPEX لا تريد أن تكون كل المراكز وكل التحويلات جالسة على مُستكشف عام. السلاسل العامة تُجبرهم على حلول التفافية محرجة. تحاول Dusk أن تجعل قواعد الامتثال والخصوصية في العقد نفسه. هذه هي الرهان.
الحد الصريح هو الاستخدام. الإيداع (Staking) وسيولة التوكنات من السهل قياسهما. أما الإصدار الحقيقي، والحجم الثانوي الحقيقي، والناس فعلًا يختارون Phoenix بدلًا من Moonlight، فليست كذلك. يفترض أن يقلل Hedger على DuskEVM حاجز الدخول لفرق Solidity، لكن المؤسسات ما زالت تحتاج إلى أطراف مقابلة، وراحة في الحفظ (custody)، وسببًا لمغادرة المسارات التي تعرفها بالفعل.
DUSK يدفع رسوم الغاز ويحافظ على نزاهة المدققين. تعني مدة الانبعاث الطويلة أن الإيداع يبقى ممولًا لفترة. إن كان مبرر هذا الميزانية الأمنية ما يزال منطقيًا إذا بقيت تطبيقات التمويل خفيفة هو الجزء الذي ما زلت أعود إليه في التفكير.
هل تعتقد أن طبقة خصوصية مخصصة للأصول الخاضعة للتنظيم يمكن أن تسحب حجمًا فعليًا، أم أنها ستظل سلسلة متخصصة حتى يلتزم مُصدِر كبير واحد؟
#dusk $DUSK @Dusk_Foundation $BEAT $BTW
لقد قضيت وقتًا أطول مما خططت له في النظر إلى Dusk. إنهم يقدّمون أنفسهم كسلسلة خصوصية لتطبيقات التمويل، لكن التصميم يطابق هذا الادعاء بالفعل أكثر مما تفعل معظم سرديات الخصوصية.
لا يخفيان كل شيء تلقائيًا. Moonlight هو حساب عام عادي. أما Phoenix فهو الجانب المحمي، حيث تبقى المبالغ ومن يتحدث إلى من خارج الشريط العام. ثم يمكنك ما يزال الكشف إلى مُصدِر أو جهة استضافة أو جهة تنظيمية دون تفريغ كامل السجل. وهذا أقرب إلى ما يفكر به وسيط أو بورصة صغيرة بالفعل، أكثر من كونه عملة خصوصية تحاول الاختفاء.
الجزء المهم هو الحافز. شركة تُصدر أسهمًا أو شركة صغيرة ومتوسطة تجمع تمويلًا على شيء مثل NPEX لا تريد أن تكون كل المراكز وكل التحويلات جالسة على مُستكشف عام. السلاسل العامة تُجبرهم على حلول التفافية محرجة. تحاول Dusk أن تجعل قواعد الامتثال والخصوصية في العقد نفسه. هذه هي الرهان.
الحد الصريح هو الاستخدام. الإيداع (Staking) وسيولة التوكنات من السهل قياسهما. أما الإصدار الحقيقي، والحجم الثانوي الحقيقي، والناس فعلًا يختارون Phoenix بدلًا من Moonlight، فليست كذلك. يفترض أن يقلل Hedger على DuskEVM حاجز الدخول لفرق Solidity، لكن المؤسسات ما زالت تحتاج إلى أطراف مقابلة، وراحة في الحفظ (custody)، وسببًا لمغادرة المسارات التي تعرفها بالفعل.
DUSK يدفع رسوم الغاز ويحافظ على نزاهة المدققين. تعني مدة الانبعاث الطويلة أن الإيداع يبقى ممولًا لفترة. إن كان مبرر هذا الميزانية الأمنية ما يزال منطقيًا إذا بقيت تطبيقات التمويل خفيفة هو الجزء الذي ما زلت أعود إليه في التفكير.
هل تعتقد أن طبقة خصوصية مخصصة للأصول الخاضعة للتنظيم يمكن أن تسحب حجمًا فعليًا، أم أنها ستظل سلسلة متخصصة حتى يلتزم مُصدِر كبير واحد؟
#dusk $DUSK @Dusk $BEAT $BTW
لا يخفيان كل شيء تلقائيًا. Moonlight هو حساب عام عادي. أما Phoenix فهو الجانب المحمي، حيث تبقى المبالغ ومن يتحدث إلى من خارج الشريط العام. ثم يمكنك ما يزال الكشف إلى مُصدِر أو جهة استضافة أو جهة تنظيمية دون تفريغ كامل السجل. وهذا أقرب إلى ما يفكر به وسيط أو بورصة صغيرة بالفعل، أكثر من كونه عملة خصوصية تحاول الاختفاء.
الجزء المهم هو الحافز. شركة تُصدر أسهمًا أو شركة صغيرة ومتوسطة تجمع تمويلًا على شيء مثل NPEX لا تريد أن تكون كل المراكز وكل التحويلات جالسة على مُستكشف عام. السلاسل العامة تُجبرهم على حلول التفافية محرجة. تحاول Dusk أن تجعل قواعد الامتثال والخصوصية في العقد نفسه. هذه هي الرهان.
الحد الصريح هو الاستخدام. الإيداع (Staking) وسيولة التوكنات من السهل قياسهما. أما الإصدار الحقيقي، والحجم الثانوي الحقيقي، والناس فعلًا يختارون Phoenix بدلًا من Moonlight، فليست كذلك. يفترض أن يقلل Hedger على DuskEVM حاجز الدخول لفرق Solidity، لكن المؤسسات ما زالت تحتاج إلى أطراف مقابلة، وراحة في الحفظ (custody)، وسببًا لمغادرة المسارات التي تعرفها بالفعل.
DUSK يدفع رسوم الغاز ويحافظ على نزاهة المدققين. تعني مدة الانبعاث الطويلة أن الإيداع يبقى ممولًا لفترة. إن كان مبرر هذا الميزانية الأمنية ما يزال منطقيًا إذا بقيت تطبيقات التمويل خفيفة هو الجزء الذي ما زلت أعود إليه في التفكير.
هل تعتقد أن طبقة خصوصية مخصصة للأصول الخاضعة للتنظيم يمكن أن تسحب حجمًا فعليًا، أم أنها ستظل سلسلة متخصصة حتى يلتزم مُصدِر كبير واحد؟
#dusk $DUSK @Dusk $BEAT $BTW
8
7
491
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
FedRateWatch
654,634 مشاهدات
3,075 يقومون بالنقاش
شارك واربح مكافأة حركة المرور في حملة الهاشتاغ الرائجة لدينا
✨الموضوع: سبتمبر FOMC، ما الخطوة التالية للاحتياطي الفيدرالي؟
👉كيفية الانضمام:
انشر منشورًا قصيرًا أو مقالًا باستخدام هاشتاغ #FedRateWatch
أنشئ محتوى بناءً على الزوايا التالية:
- ارتفع مؤشر أسعار المستهلكين الأساسي (CPI) في أغسطس بنسبة 0.3% على أساس شهري، وأصبحت احتمالات رفع الفائدة بمقدار 25 نقطة أساس هذا الأسبوع الآن قريبة من 90%. هل تتوقع رفع الفائدة هذا الأسبوع؟ هل هي حالة منفردة أم بداية دورة أطول لرفع الفائدة؟
- إذا حدثت الزيادة، كيف سيؤثر ذلك على البيتكوين (BTC) وأسهم التكنولوجيا والذهب؟ هل سيكون تأثيرًا صعوديًا أم هبوطيًا؟
- كيف تخطط للتداول بعد ذلك؟ شارك صفقاتك أو ممتلكاتك من BTC أو الأسهم أو الذهب عبر أداة مشاركة التداول لدينا.
⏰فترة الحملة:
- 2026-09-15 11:00 - 2026-09-17 3:00 بالتوقيت العالمي (UTC)
🎁المكافأة:
- سيتم مراجعة المشاركات المؤهلة التي تلتزم بالإرشادات المذكورة أعلاه وتحتوي على أكثر من 100 كلمة، وقد تحصل على دفعة عشوائية في حركة المرور تتراوح بين 500 و3,000 مشاهدة. ستتلقى إشعارًا من مسؤول موجز الأخبار إذا تم اختيار منشورك.
- احصل على فرصة لعرض مقالك على Binance Square Official
هل تحتاج إلى أفكار لمنشورك؟ قم بزيارة صفحة الموضوع #FedRateWatch أو Square Guide on How to Post for Better Reach.
Binance Square Official
·413 إعجاب
·931.6k مشاهدات
EthereumFallsBelow$2400
167 مشاهدات
31 يقومون بالنقاش
USSenateBlocksClarityAct
1,145 مشاهدات
94 يقومون بالنقاش