

Herculis Gold Coin XAUH
100 貼文

Herculis Gold Coin XAUH
舉報
封鎖用戶
XAUH is a payment crypto token fully backed by LBMA-certified fine gold bullion (999.9 purity), refined in Switzerland and listed on DEX and CEX.
4 關注
32 粉絲
143 點讚數
貼文
全部
引用
影片
查看翻譯
$XAUH is now available on ChangeNOW!
A major step forward in expanding global access to tokenized physical gold.
ChangeNOW, operating since 2017, has built a global crypto ecosystem serving:
10M+ users worldwide 175 countries
5,000+ API partners
50,000+ exchanges every day
CghangeNow, this global infrastructure provides another gateway to $XAUH— a digital asset backed 1:1 by 1 gram of Swiss LBMA 999.9 fine gold, securely stored and insured in Switzerland.
Physical gold backing 24/7 digital access.
Easy crypto swaps.
Greater global accessibility.
The ChangeNOW ecosystem supports 1,000+ crypto assets, while its listing infrastructure connects assets with thousands of partners and millions of users.
Physical gold.
Digital mobility.
Global access.
5
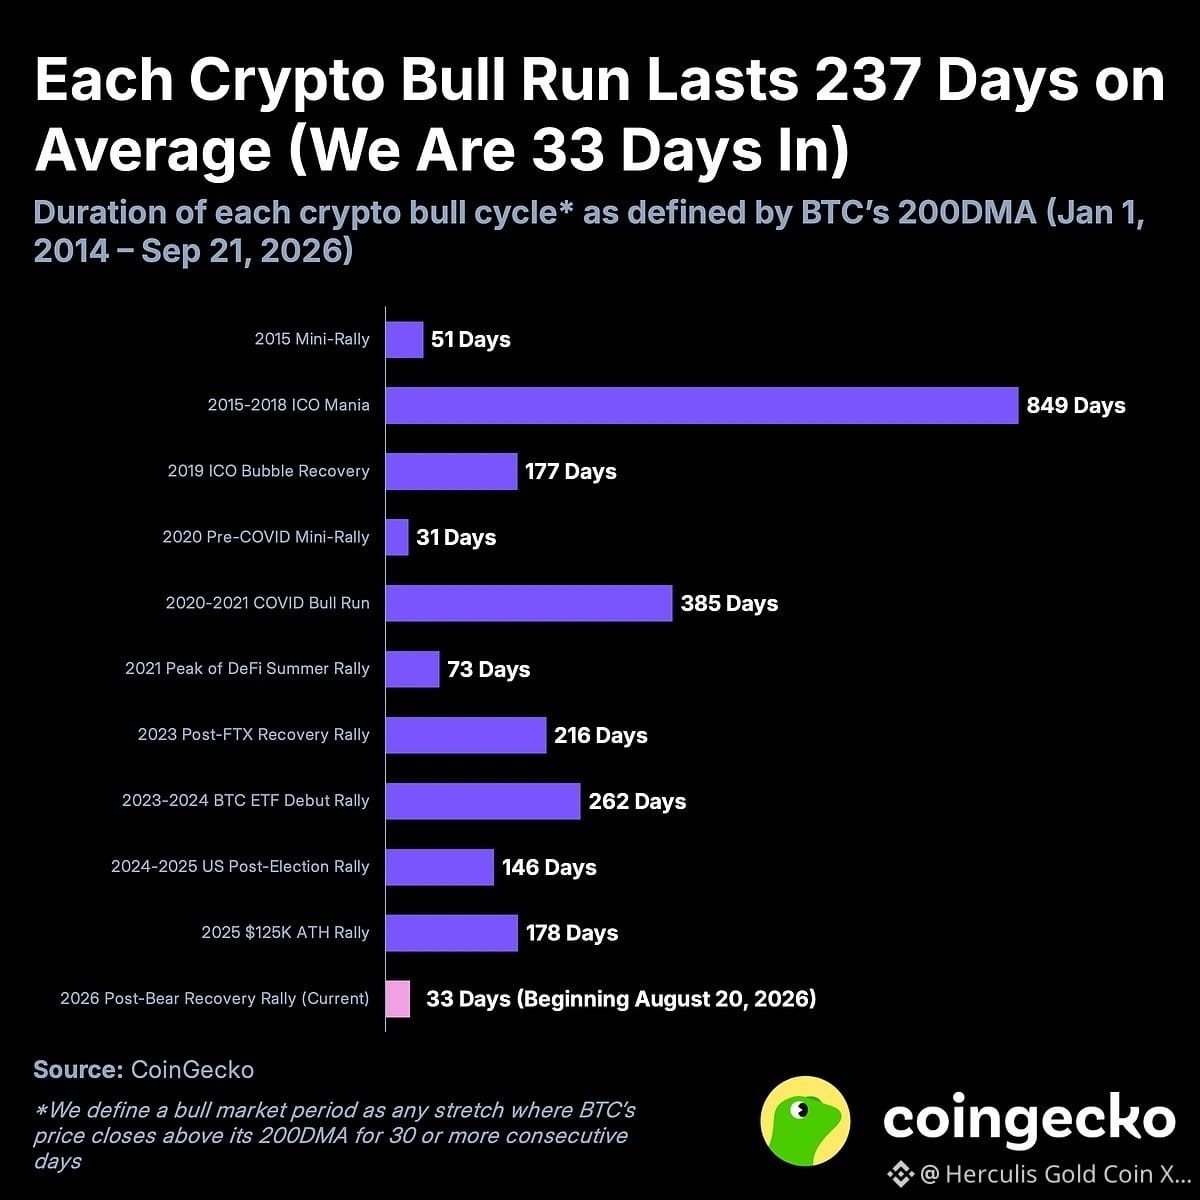
比特幣在上週最高觸及87,158美元,自2026年8月20日最新一輪牛市開啓以來漲幅超過25%。歷史數據顯示,在排除一輪異常漫長的週期後,比特幣牛市平均持續169天,平均從起點到峯值的漲幅爲+130.5%。這是比特幣自2014年以來的第11輪牛市。比特幣於8月20日收盤站上其200日移動平均線,這意味着290天的2025至2026年熊市在此時結束。根據“熊市定義”的反向口徑,我們認爲當比特幣連續至少30天交易在其200日移動平均線之上時,便處於牛市階段。自2014年以來截至目前,九輪已完成的週期中,比特幣從每輪牛市的起點到峯值平均上漲+130.5%,不計入極端的2015至2018年那輪反彈。
比特幣在上週最高觸及87,158美元,自2026年8月20日最新一輪牛市開啓以來漲幅超過25%。歷史數據顯示,在排除一輪異常漫長的週期後,比特幣牛市平均持續169天,平均從起點到峯值的漲幅爲+130.5%。這是比特幣自2014年以來的第11輪牛市。比特幣於8月20日收盤站上其200日移動平均線,這意味着290天的2025至2026年熊市在此時結束。根據“熊市定義”的反向口徑,我們認爲當比特幣連續至少30天交易在其200日移動平均線之上時,便處於牛市階段。自2014年以來截至目前,九輪已完成的週期中,比特幣從每輪牛市的起點到峯值平均上漲+130.5%,不計入極端的2015至2018年那輪反彈。
1
104
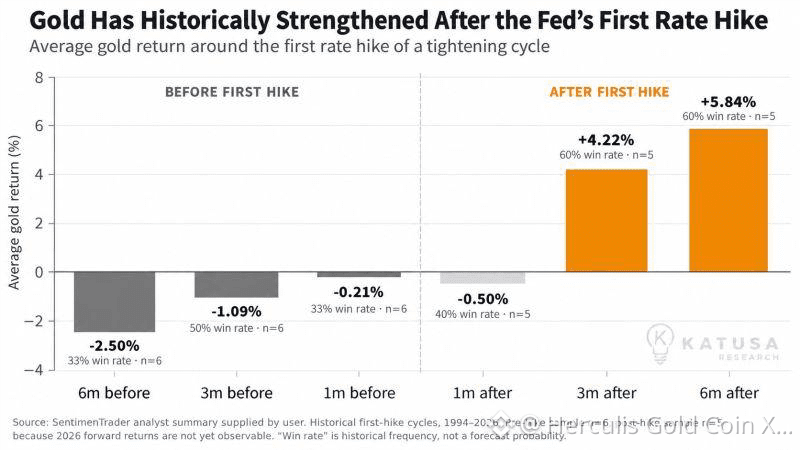
黃金歷來在聯準會(Fed)首次升息之後走強。
黃金與貨幣緊縮之間的關係,常被誤解。一般認為較高的利率應該會對黃金產生直接的負面影響;然而歷史揭示了一個更細緻的故事。
如圖所示,在聯準會首次升息之前的數月,黃金歷史上往往會走弱,因市場會提前將更嚴格的貨幣條件納入定價。但在首次升息之後,該走勢通常會出現反轉。
在圖中所呈現的歷史緊縮週期中:
升息前6個月:黃金平均為 −2.50% 升息前3個月:−1.09% 升息前1個月:−0.21% 升息後1個月:−0.50% 升息後3個月:+4.22% 升息後6個月:+5.84%
關鍵在於市場具有前瞻性。當聯準會真正開始升息時,針對緊縮的相當一部分預期,可能已經反映在黃金價格之中。
黃金與貨幣緊縮之間的關係,常被誤解。一般認為較高的利率應該會對黃金產生直接的負面影響;然而歷史揭示了一個更細緻的故事。
如圖所示,在聯準會首次升息之前的數月,黃金歷史上往往會走弱,因市場會提前將更嚴格的貨幣條件納入定價。但在首次升息之後,該走勢通常會出現反轉。
在圖中所呈現的歷史緊縮週期中:
升息前6個月:黃金平均為 −2.50% 升息前3個月:−1.09% 升息前1個月:−0.21% 升息後1個月:−0.50% 升息後3個月:+4.22% 升息後6個月:+5.84%
關鍵在於市場具有前瞻性。當聯準會真正開始升息時,針對緊縮的相當一部分預期,可能已經反映在黃金價格之中。
1
148
保持貨幣購買力並不容易。一杯普通的咖啡就講述了其中的故事。假如一杯咖啡在2002年1月的價格是1.00歐元,那麼僅爲了在2026年7月維持其購買力,這同一歐元就需要增長到大約1.69歐元(依據歐盟統計局 Eurostat 的歐元區 HICP 示例)。這就是通脹的“無聲影響”:你的賬戶餘額可能看起來不變,但它實際能購買到的東西卻會隨着時間的推移逐漸減少。對投資者而言,這一點很直白:保值不僅僅是避免名義上的損失——更在於產生回報,以在時間維度上保護購買力。
保持貨幣購買力並不容易。一杯普通的咖啡就講述了其中的故事。假如一杯咖啡在2002年1月的價格是1.00歐元,那麼僅爲了在2026年7月維持其購買力,這同一歐元就需要增長到大約1.69歐元(依據歐盟統計局 Eurostat 的歐元區 HICP 示例)。這就是通脹的“無聲影響”:你的賬戶餘額可能看起來不變,但它實際能購買到的東西卻會隨着時間的推移逐漸減少。對投資者而言,這一點很直白:保值不僅僅是避免名義上的損失——更在於產生回報,以在時間維度上保護購買力。
1
341
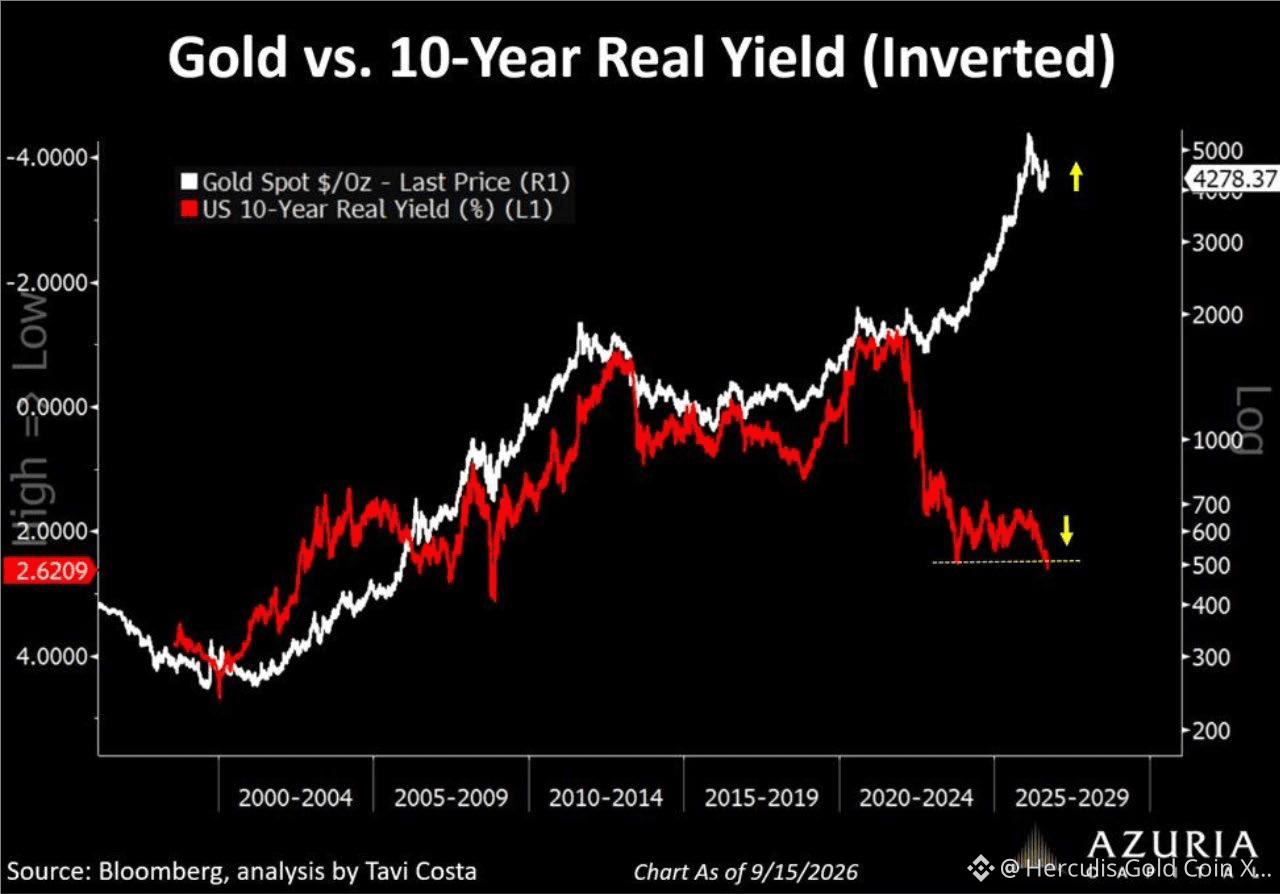
幾十年來,規則很簡單:實際利率上升意味着金價下跌。之所以這種關係能成立,是因爲美國國債充當最終抵押品——在政治上保持中立、在金融上高度流動。自2022年凍結俄羅斯儲備以來,這種中立性已不復存在。以美元計價的資產不再只是對美國的索取權;它同樣也是受美國司法管轄約束的索取權。
因此,黃金不再僅僅是作爲對衝通脹的工具來買入。它被用作抵押品,且無需承擔制裁風險。這就是爲什麼黃金能夠在實際利率走高時同步上漲。它並非相關性異常。它反映的是外匯儲備中所嵌入的政治風險被重新定價。
沒有人比北京更理解這種轉變。中國官方披露的美國國債持有量在7月降至6180億美元,爲2008年8月以來的最低水平;而在2013年11月達到峯值時,持有量曾超過13000億美元。
中國並沒有進行戲劇性的拋售,因爲它並不希望摧毀自己正在退出的資產。相反,它正在有計劃地、循序漸進、紀律嚴明地向黃金、機構債券、部分實物類資產以及其自身的金融生態系統進行戰略性轉移。投資者也應當效仿。
中國並非押注美國會突然崩盤;它是在防範美國“特權”的逐步侵蝕。它賣的不是價格,而是在出售依賴。
1
163
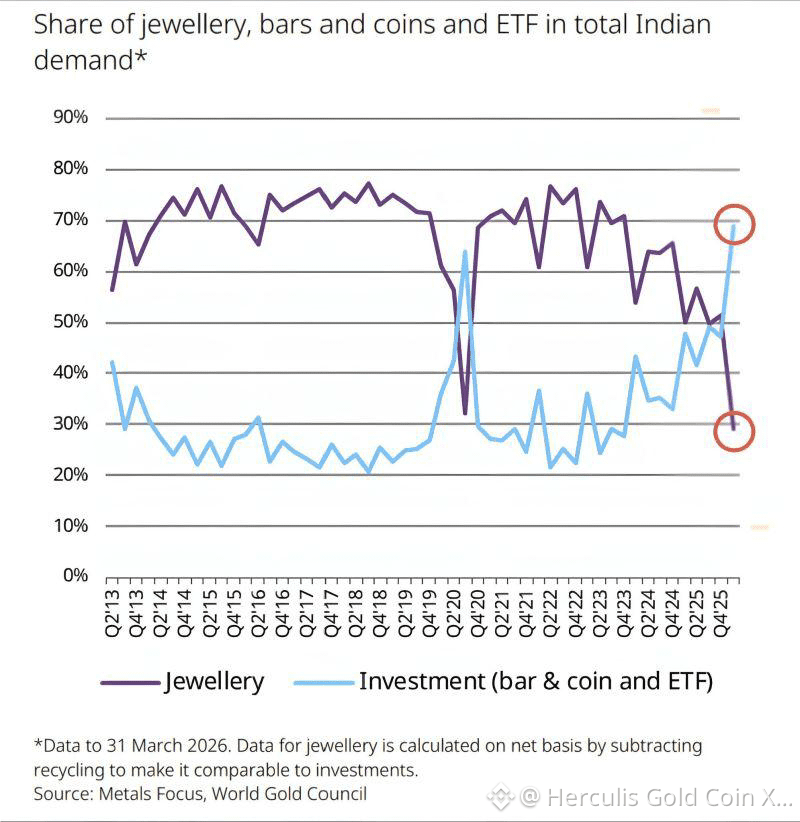
印度與黃金的關係正在改變:投資需求超過珠寶
數代以來,印度與黃金珠寶密不可分。但最新數據顯示,一個重要的轉變正在發生:印度人越來越多地把黃金當作投資購買,而不只是用於珠寶。
在 2026 年第一季度,金條、金幣和黃金ETF的投資需求達到 82 噸,同比增長 54%,而珠寶需求爲 66 噸。在圖表所採用的可比淨值口徑下,投資幾乎佔印度黃金需求的 70%,而珠寶降至約 30%——這是世界黃金協會(World Gold Council)數據中,自 2000 年以來珠寶佔比最低的水平。
線下實物市場尤其引人注目。印度人在金條和金幣上購買了 62 噸,同比增長 34%(同比),這是自 2013 年以來最強的第一季度。黃金ETF新增了另外 20 噸的創紀錄規模,截至 3 月底ETF持倉達到 115 噸。
這不僅是印度人購買黃金方式的變化,更是他們擁有黃金的原因發生了改變。
這進一步增強了我們對黃金長期看漲的觀點。印度是全球最大的黃金市場之一,而從珠寶向金條、金幣、黃金ETF以及數字化黃金等形式的結構性遷移,可能使需求越來越由投資驅動,並且對上漲價格更敏感。
我們將繼續在多元化投資組合中保持 5–10% 的戰略性黃金配置,並利用具有意義的價格回調來建立倉位,而不是追逐急劇上漲的行情。
從圖表傳遞出的更大信息也很明確:在印度,黃金正從“戴在身上”的東西,演變爲“用於投資”的資產。
1
169
擔心美國股市處於泡沫嗎?泡沫可能會在數月內持續膨脹,有時甚至是數年。稱它為泡沫,對於它在破裂前還有多少上行空間,幾乎沒有提供太多資訊。這才是投資決策令人不安的部分。以那斯達克-100為例。自2020年初以來,它累計大約上漲233%(截至2026年9月10日收盤)。而從1991年開始的同等期間,漲幅約為450%。而且,1990年代的反彈遠未結束。自1997年9月那一刻起,該指數又上漲了327%,直到在2000年3月達到高點。之後,它在2002年10月前下跌了83%。
擔心美國股市處於泡沫嗎?泡沫可能會在數月內持續膨脹,有時甚至是數年。稱它為泡沫,對於它在破裂前還有多少上行空間,幾乎沒有提供太多資訊。這才是投資決策令人不安的部分。以那斯達克-100為例。自2020年初以來,它累計大約上漲233%(截至2026年9月10日收盤)。而從1991年開始的同等期間,漲幅約為450%。而且,1990年代的反彈遠未結束。自1997年9月那一刻起,該指數又上漲了327%,直到在2000年3月達到高點。之後,它在2002年10月前下跌了83%。
1
112
臺積電(TSMC)目前佔臺灣證券交易所全部市值的非凡比重達41.4%。
這一轉變令人矚目:臺積電在臺灣股權市場的佔比從2016年的16.3%提高到2019年的22.7%,再到2021年的28.9%、2025年的38.3%,並在2026年8月左右達到約41.4%。
臺積電位於全球半導體生態系統的核心位置,也是AI基礎設施熱潮的主要受益者之一。
臺積電(TSMC)目前佔臺灣證券交易所全部市值的非凡比重達41.4%。
這一轉變令人矚目:臺積電在臺灣股權市場的佔比從2016年的16.3%提高到2019年的22.7%,再到2021年的28.9%、2025年的38.3%,並在2026年8月左右達到約41.4%。
臺積電位於全球半導體生態系統的核心位置,也是AI基礎設施熱潮的主要受益者之一。
這一轉變令人矚目:臺積電在臺灣股權市場的佔比從2016年的16.3%提高到2019年的22.7%,再到2021年的28.9%、2025年的38.3%,並在2026年8月左右達到約41.4%。
臺積電位於全球半導體生態系統的核心位置,也是AI基礎設施熱潮的主要受益者之一。
1
1
250
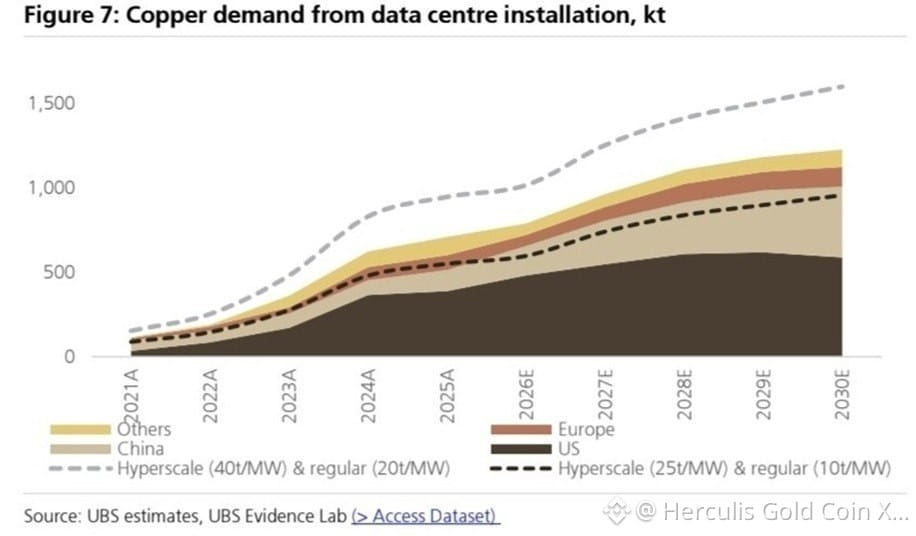
據瑞銀(UBS)稱,數據中心的銅需求預計將隨着人工智能基礎設施的快速擴張而在2030年前大幅增長,這爲一個本就供給偏緊的市場再增加了另一重要的消費來源。
與此同時,容易獲取、低成本銅的時代似乎正在走向終結。許多新礦牀位於偏遠地區、埋藏於極深處,或含有品位更低的礦石,使得未來生產成本不斷上升。新建採礦項目也不太可能完全抵消現有礦山產量的自然下滑,從而對全球供給持續形成壓力。
銅價已經對這種趨緊的環境作出了迴應,近期曾觸及約14,800美元/噸的歷史新高。
然而,長期投資邏輯遠不止於人工智能。在供給停滯的背景下,銅消費仍在上升,原因包括全球能源轉型——從可再生能源、電動汽車到對電力電網的大規模投資——而人工智能數據中心的爆炸式擴張又在結構性需求端額外製造了新的來源。
我們在3至5年的投資期限內對銅保持結構性看多,但在近期突破歷史高位之後,我們將避免在當前價格水平上對該金屬進行激進追漲。
在股票方面,我們更傾向於高質量的生產商:擁有規模較大的既有儲量、相對較低的生產成本,並且能夠擴大發電量,而不必完全依賴新的綠地項目。Freeport-McMoRan(自由港-麥克莫蘭)、BHP、Rio Tinto(力拓)、Antofagasta(安託法加斯塔)以及Lundin Mining(倫丁礦業)尤其值得進一步分析。
1
143
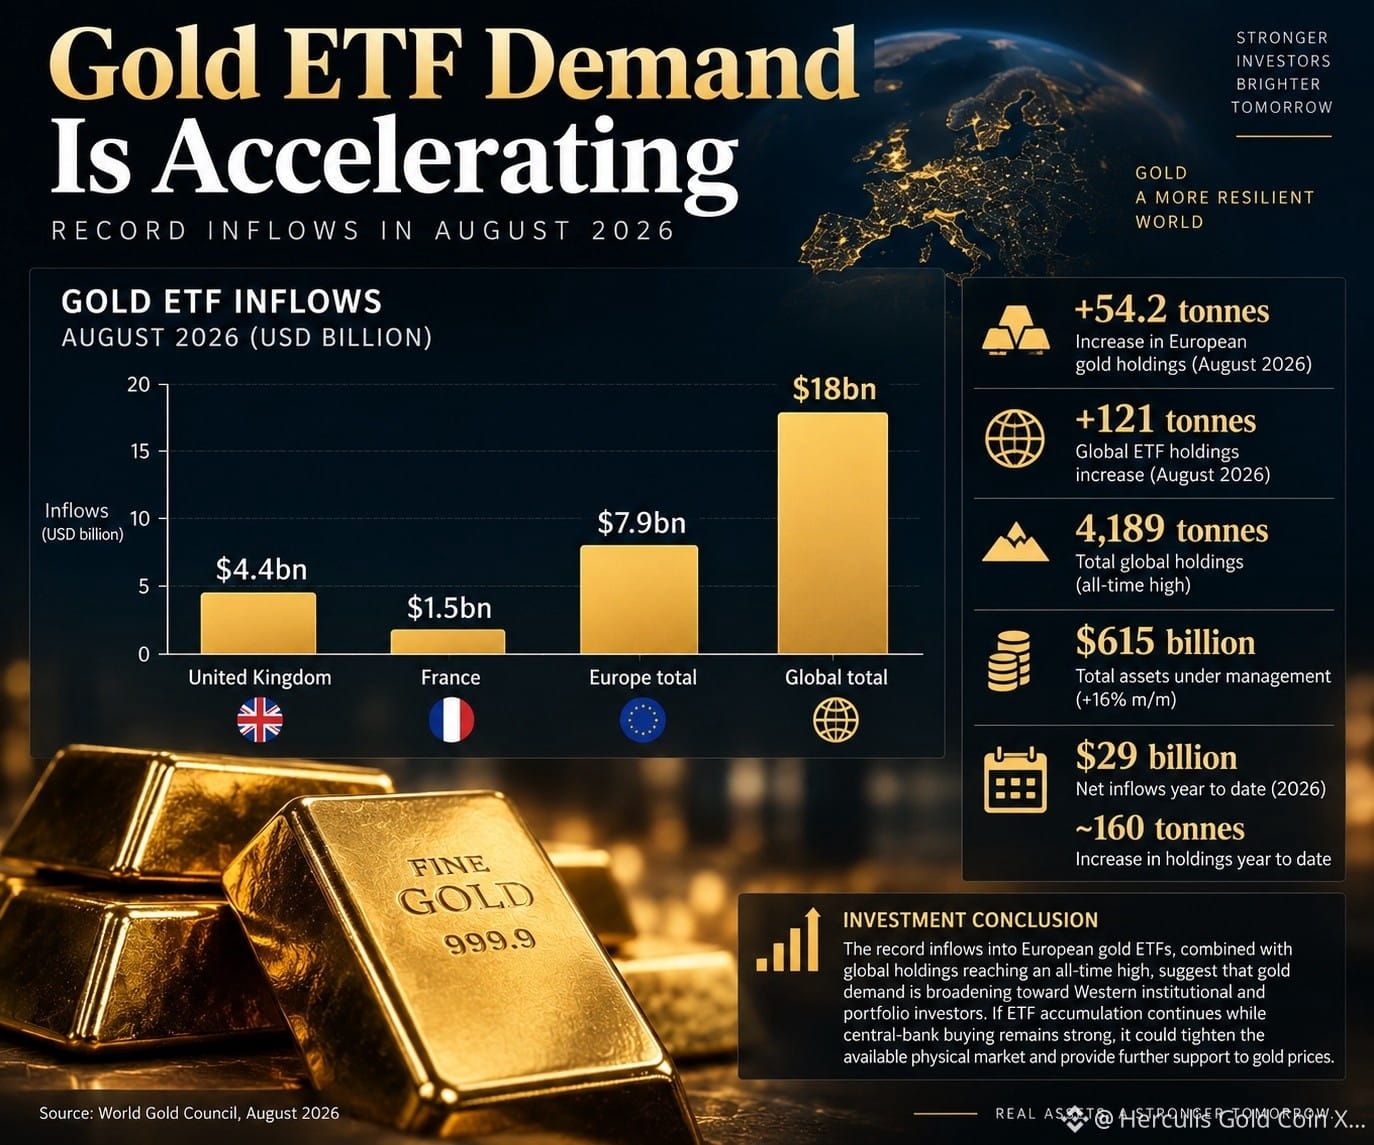
歐洲黃金ETF吸引創紀錄79億美元
據世界黃金協會(WGC)的一份報告顯示,2026年8月,以實物黃金爲支撐的歐洲交易所交易基金(ETF)吸引了創紀錄的79億美元資金,黃金持倉增加了54.2噸。英國貢獻了最大一部分資金流入,達到44億美元,創下該國曆史上第二高的月度淨流入紀錄。法國基金吸引了15億美元。
該組織表示,全球層面,黃金ETF在8月錄得180億美元資金流入。從美元口徑看,這是有記錄以來第二高的月度淨流入。受強勁的投資者資金流入以及金價上升的支撐,當月管理資產總額增長16%,達到6150億美元。
全球黃金ETF持倉增加121噸,創下歷史新高,達到4189噸。截至年初,黃金ETF吸引了290億美元淨流入,並使其實物黃金持倉增加了約160噸。流入歐洲黃金ETF的創紀錄資金規模,再加上全球持倉達到歷史新高,表明黃金需求正在從央行和亞洲投資者之外,擴展到西方機構和投資組合投資者。
這是一個重要的結構性信號:如果ETF持倉繼續增加,而央行購金仍保持強勁,那麼新增的投資需求可能會收緊可獲得的實物市場,並進一步爲金價提供支撐。
1
189
🚀 Herculis Gold Coin($XAUH)的又一個里程碑。
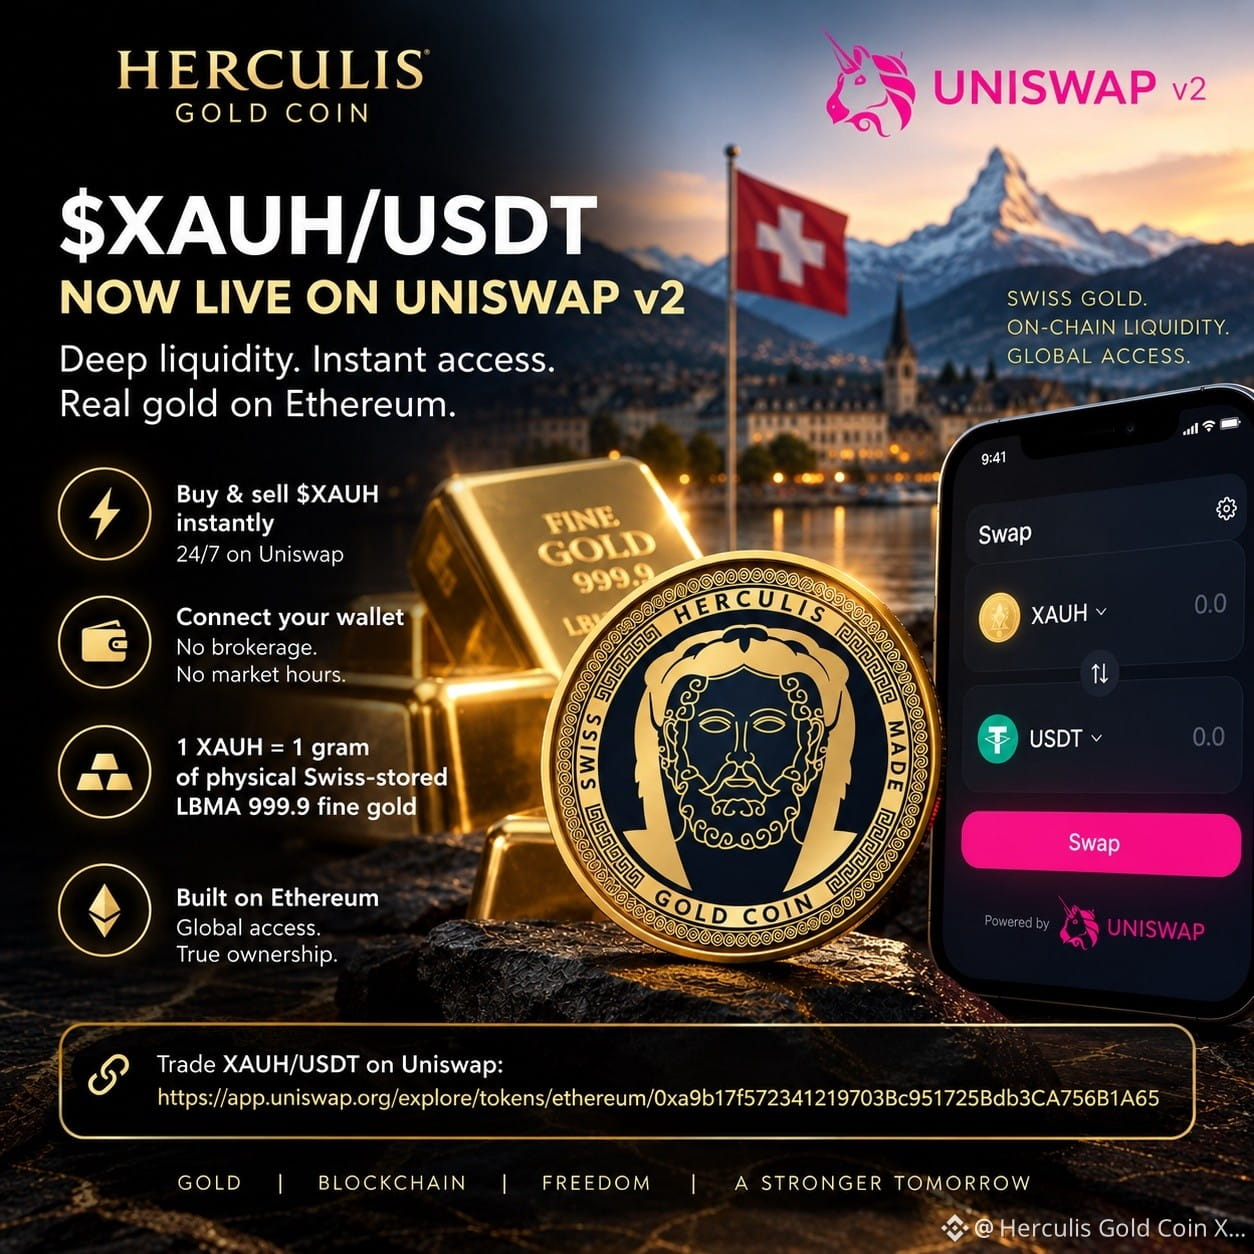
我們很自豪地宣布在 Uniswap v2 上推出 XAUH/USDT 流動性池,為以太坊上的 $XAUH 提供深度鏈上流動性。
以太坊投資者現在可在 Uniswap 上即時買入與賣出 $XAUH——直接來自他們自己的錢包,全天候(24/7)。
🪙 1 XAUH = 1 克實體瑞士代管的 LBMA 999.9 精金
無傳統經紀。無交易時段限制。只要連接你的錢包,即可透過以太坊生態系訪問實體黃金。
🔗 在 Uniswap 上交易 XAUH/USDT:
瑞士黃金。鏈上流動性。全球可及。
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
我們很自豪地宣布在 Uniswap v2 上推出 XAUH/USDT 流動性池,為以太坊上的 $XAUH 提供深度鏈上流動性。
以太坊投資者現在可在 Uniswap 上即時買入與賣出 $XAUH——直接來自他們自己的錢包,全天候(24/7)。
🪙 1 XAUH = 1 克實體瑞士代管的 LBMA 999.9 精金
無傳統經紀。無交易時段限制。只要連接你的錢包,即可透過以太坊生態系訪問實體黃金。
🔗 在 Uniswap 上交易 XAUH/USDT:
瑞士黃金。鏈上流動性。全球可及。
$XAUH #Gold #RWA #Tokenization #Ethereum #Uniswap #DeFi
1
68
Robinhood 正在迎來一場“怪獸級”的日子。
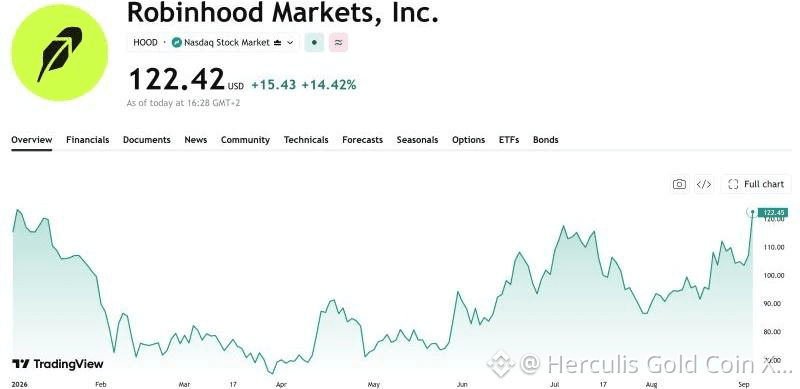
9月2日,$HOOD 上漲 13%,因爲 Robinhood Chain 打破了此前的紀錄,當天鏈上收入約爲 400 萬美元——超過了其他所有區塊鏈。其目標是將股票、ETF、私募資產以及其他現實世界資產上鍊——從而實現 24/7 交易、自託管、借貸,並與去中心化金融集成。摩根士丹利剛剛將 $HOOD 上調至“增持(Overweight)”,並給出 150 美元的目標價;與此同時,加拿大豐業銀行(Scotiabank)也以“板塊表現優於大盤(Sector Outperform)”啓動覆蓋。Robinhood 正在逐步從一家零售券商,演變爲一體化的鏈上金融基礎設施平臺。如果 Robinhood Chain 能夠在鏈上承接具有意義的股票、ETF 和私募資產交易量,$HOOD 可能在交易、代幣化、自託管、借貸與清算等環節捕獲相關經濟效益。$HOOD 提供了最清晰的公開股票投資標的之一,能夠押注傳統金融、代幣化與加密基礎設施這一趨勢的匯合。
9月2日,$HOOD 上漲 13%,因爲 Robinhood Chain 打破了此前的紀錄,當天鏈上收入約爲 400 萬美元——超過了其他所有區塊鏈。其目標是將股票、ETF、私募資產以及其他現實世界資產上鍊——從而實現 24/7 交易、自託管、借貸,並與去中心化金融集成。摩根士丹利剛剛將 $HOOD 上調至“增持(Overweight)”,並給出 150 美元的目標價;與此同時,加拿大豐業銀行(Scotiabank)也以“板塊表現優於大盤(Sector Outperform)”啓動覆蓋。Robinhood 正在逐步從一家零售券商,演變爲一體化的鏈上金融基礎設施平臺。如果 Robinhood Chain 能夠在鏈上承接具有意義的股票、ETF 和私募資產交易量,$HOOD 可能在交易、代幣化、自託管、借貸與清算等環節捕獲相關經濟效益。$HOOD 提供了最清晰的公開股票投資標的之一,能夠押注傳統金融、代幣化與加密基礎設施這一趨勢的匯合。
1
168
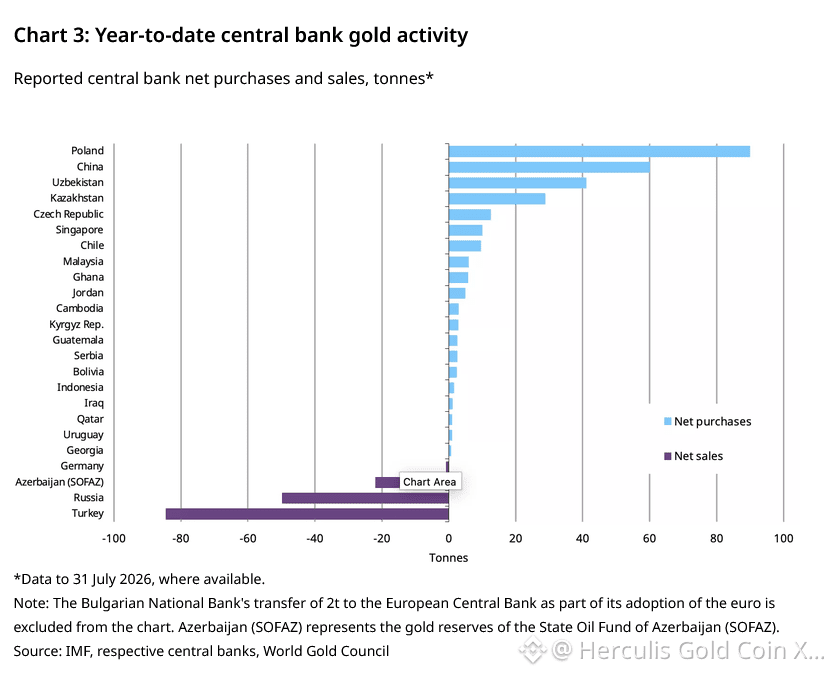
儘管7月淨買入達23t,央行仍然偏正面
- 波蘭國家銀行延續其黃金累積趨勢,本月買入8t。該國累計持有640t黃金——距離目標700t——約占其總外匯儲備的28%。
- 中央銀行中國在連續第21個月買入黃金,7月其黃金儲備增加20t。中國今年迄今(y-t-d)已增加60t黃金。中國官方黃金儲備目前約占總外匯儲備的8%,約為2,366t。
- 烏茲別克斯坦央行本月出售1t;其今年迄今黃金買入量為40t。烏茲別克斯坦目前黃金占總外匯儲備的87%,約為431t。
- 捷克國家銀行亦在本月買入2t黃金,為其連續第41個月淨買入。該央行今年迄今(y-t-d)已買入12t,使其黃金持有量達到總外匯儲備的6%,即84t。
- 哈薩克國家銀行(NBK)本月買入1t黃金。以今年迄今(y-t-d)計算,NBK已累積29t黃金,且為全球前五大黃金累積者之一。哈薩克的黃金持有量占其總外匯儲備的75%。
- 俄羅斯央行在7月繼續其淨售出,額外拋售6t黃金。俄羅斯今年迄今(y-t-d)已售出50t黃金,使其總黃金持有量降至2,277t。
- 土耳其共和國央行本月售出1t黃金,使其今年迄今的總銷售量達到85t。
1
4
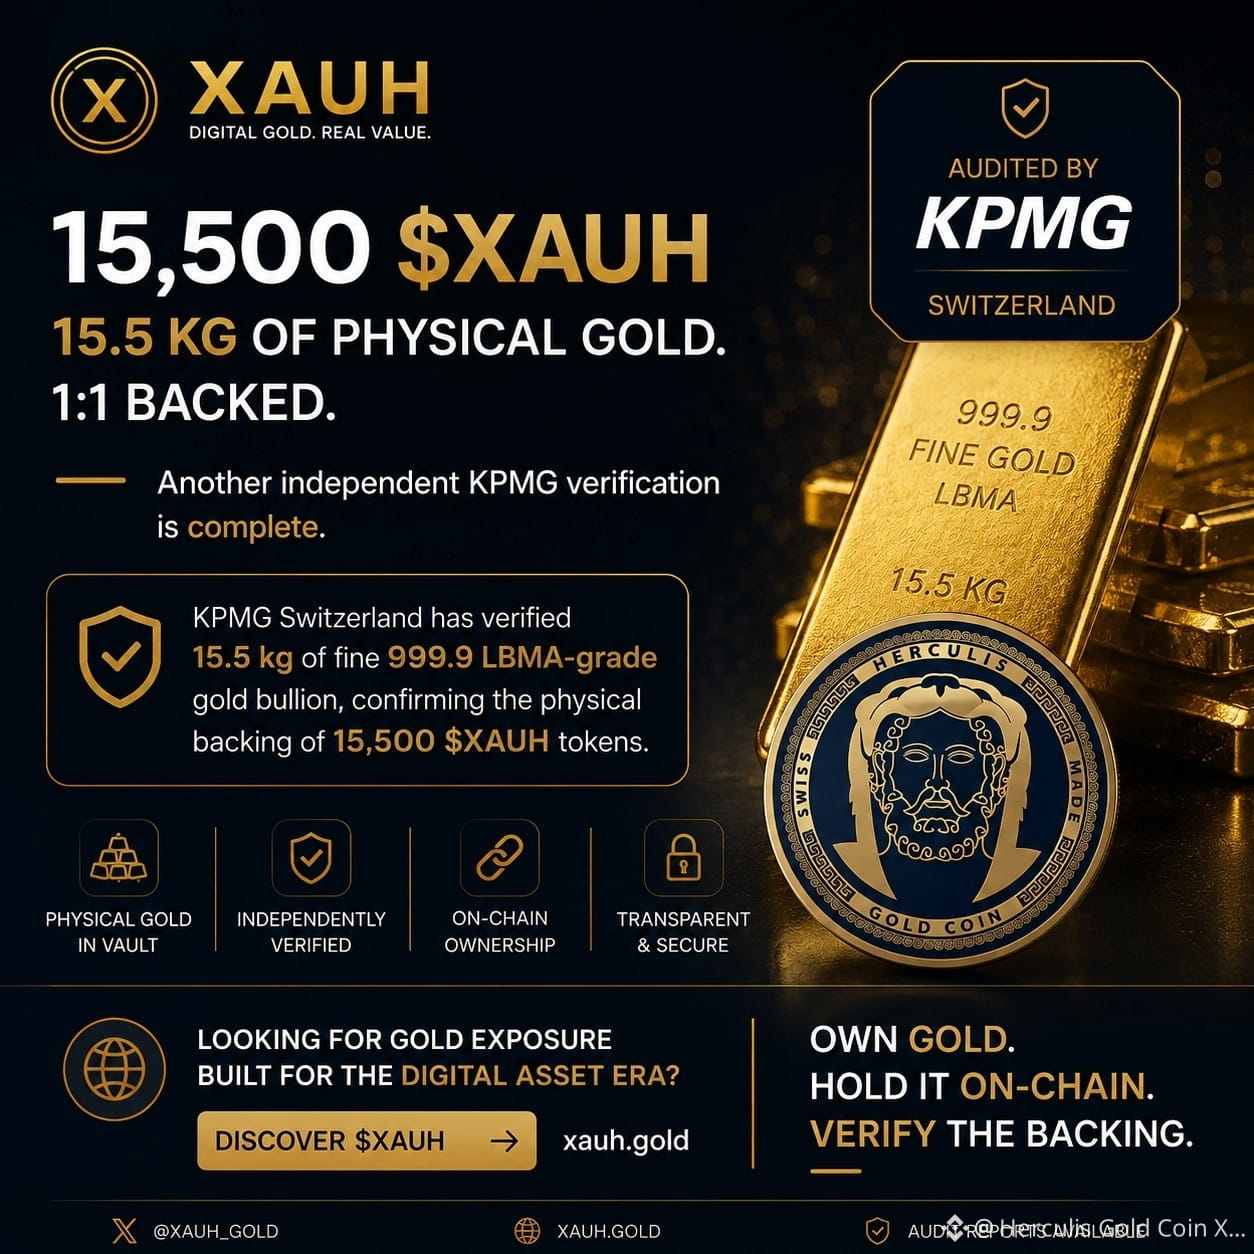
🥇 15,500 $XAUH。15.5 公斤實體黃金。1:1 以實物支持。
另一份獨立的 KPMG 驗證已完成。
KPMG 瑞士已驗證 15.5 公斤、符合 999.9 LBMA 等級的精煉金,確認 15,500 個 $XAUH 代幣具備實體黃金支持。
完整的 KPMG 審計報告可在 www.xauh.gold 查閱
無演算法支持。
無合成曝險。
無承諾。
1 $XAUH = 1 克實體黃金。
鏈上所有權。實體黃金支持。獨立驗證。
真金。真儲備。鏈上。🔗🥇
想要為數位資產時代打造的黃金曝險嗎?
探索 $XAUH → xauh.gold
擁有黃金。將其持有於鏈上。驗證其支持憑證。
🥇 15,500 $XAUH。15.5 公斤實體黃金。1:1 以實物支持。
另一份獨立的 KPMG 驗證已完成。
KPMG 瑞士已驗證 15.5 公斤、符合 999.9 LBMA 等級的精煉金,確認 15,500 個 $XAUH 代幣具備實體黃金支持。
完整的 KPMG 審計報告可在 www.xauh.gold 查閱
無演算法支持。
無合成曝險。
無承諾。
1 $XAUH = 1 克實體黃金。
鏈上所有權。實體黃金支持。獨立驗證。
真金。真儲備。鏈上。🔗🥇
想要為數位資產時代打造的黃金曝險嗎?
探索 $XAUH → xauh.gold
擁有黃金。將其持有於鏈上。驗證其支持憑證。
另一份獨立的 KPMG 驗證已完成。
KPMG 瑞士已驗證 15.5 公斤、符合 999.9 LBMA 等級的精煉金,確認 15,500 個 $XAUH 代幣具備實體黃金支持。
完整的 KPMG 審計報告可在 www.xauh.gold 查閱
無演算法支持。
無合成曝險。
無承諾。
1 $XAUH = 1 克實體黃金。
鏈上所有權。實體黃金支持。獨立驗證。
真金。真儲備。鏈上。🔗🥇
想要為數位資產時代打造的黃金曝險嗎?
探索 $XAUH → xauh.gold
擁有黃金。將其持有於鏈上。驗證其支持憑證。
1
100
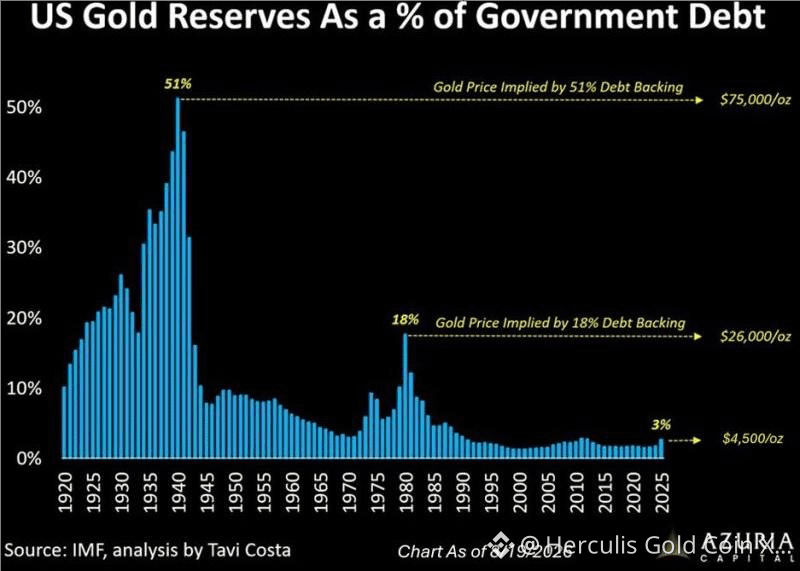
該圖表討論的是美國黃金儲備的市場價值相對於政府債務的情況,而不是指(字面意義上的)美債真的“由黃金支撐”。儘管如此,這種對比依然十分鮮明:美國官方黃金持有量仍約爲8,133噸,而債務存量卻已大幅膨脹。
關鍵並不在於美國需要回到金本位。真正的要點在於:主權黃金的存量幾乎保持不變,而主權負債的存量卻呈指數級擴張。美國無法額外製造黃金來匹配新增債務。
這就形成了一種非對稱的調整機制:如果對主權債務的信心惡化,美國的黃金數量不需要增加——那筆固定黃金存量的美元價格可以完成調整。圖表展示了這一規模:若要恢復大約在1980年間所見的約18%的黃金對債務估值水平,這將意味着黃金約爲每盎司26,000美元;而若回到極爲特殊的二戰時期比率,則意味着約每盎司75,000美元。上述都是估值情景,而非價格預測。類似的歷史分析認爲,1940年代初的比率約爲51%。
因此,黃金的投資邏輯不僅僅侷限於對通脹或利率預期的考慮。隨着黃金越來越多地充當對主權資產負債表擴張與貨幣稀釋的保險,其重要性也在上升。在分母——政府債務——繼續增長、而美國黃金存量基本保持不變的情況下,即便只是對黃金相對於主權負債做出適度的戰略性重估,也可能支撐顯著更高的價格。
1
127
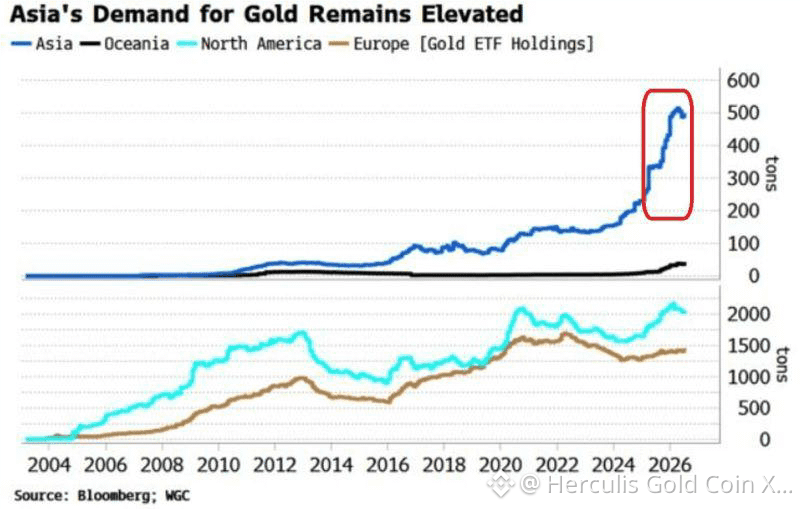
亞洲的黃金需求仍然異常強勁。
過去一年,亞洲黃金ETF持倉已翻倍以上,首次在本世紀超越500噸,且推動這波激增的多半來自中國。相較之下,北美與歐洲的黃金ETF持倉大致保持穩定。正在改變的,是投資人需求。亞洲投資人,特別是中國的投資人,正以加速的速度累積黃金。
這項變化特別重要的原因在於其規模與速度:亞洲ETF持倉不僅不只是復甦——它們正明確突破先前的歷史區間上緣。這意味著黃金正出現結構性重新配置,且除了已經很強勁的央行需求外,私人投資人也愈來愈成為推動力量。
亞洲需求的加速,為黃金多頭市場再添一個結構性支柱。若中國與更廣泛的亞洲配置持續向西方水準收斂,而西方ETF持倉僅僅維持穩定,隨之而來的新增需求可能會顯著收緊實物市場。因此,我們仍在策略上看多黃金,並會將有意義的價格回檔視為累積的機會,而非長期趨勢的逆轉。
1
147
查看翻譯
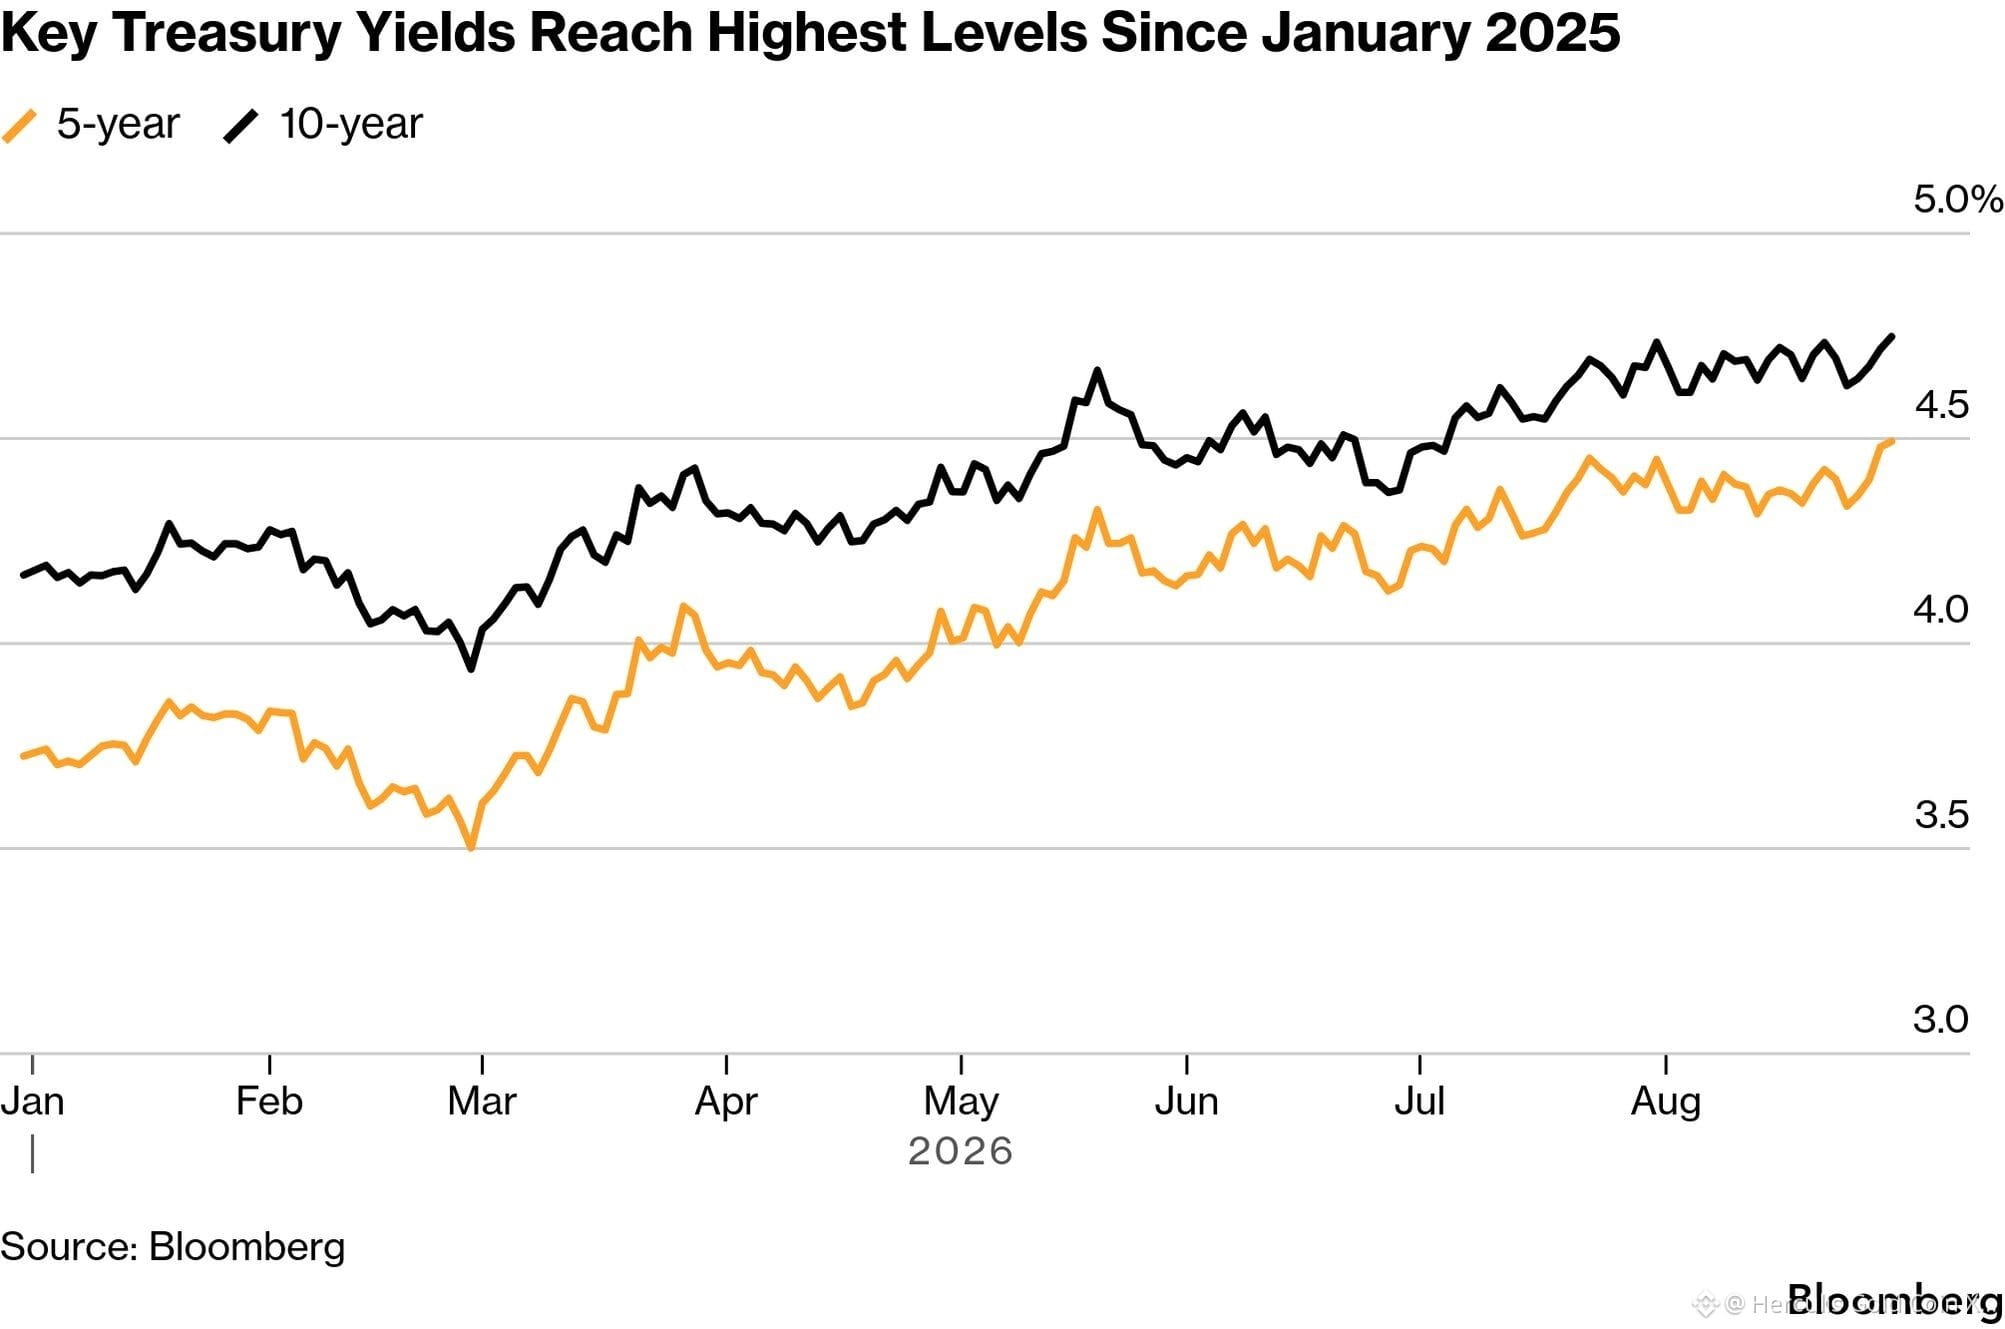
Yields for the US 10-year Treasury topped 4.75% on Monday for the first time since January 2025 following a spike in oil prices tied to renewed fighting around the Strait of Hormuz and the stalemate in the six-month US-Israel war with Iran.
Five-year yields are also hitting their highest level since early last year while 30-year yields, the subject of much discussion in the aftermath of the US exceeding $40 trillion in debt, surpassed last week’s highs.
In parallel,
- the 10-year Japanese JGB has hit 3% for the first time since 1996,
- Australian bonds are back at their 2011 levels,
- And Europe is following suit:
o France at 4.16%, the highest since 2008;
o Germany at 3.31%, the highest since 2011;
o Italy at 4.15%;
o Spain at 3.76%;
o Portugal at 3.67%.
The bond market does not necessarily signal an imminent crisis. It points to something more specific and more troubling. The inflation, budget deficits, war, artificial intelligence, and the erosion of political credibility must now all be financed simultaneously.
Welcome to the war of attrition on capital. Who wins?
1
2
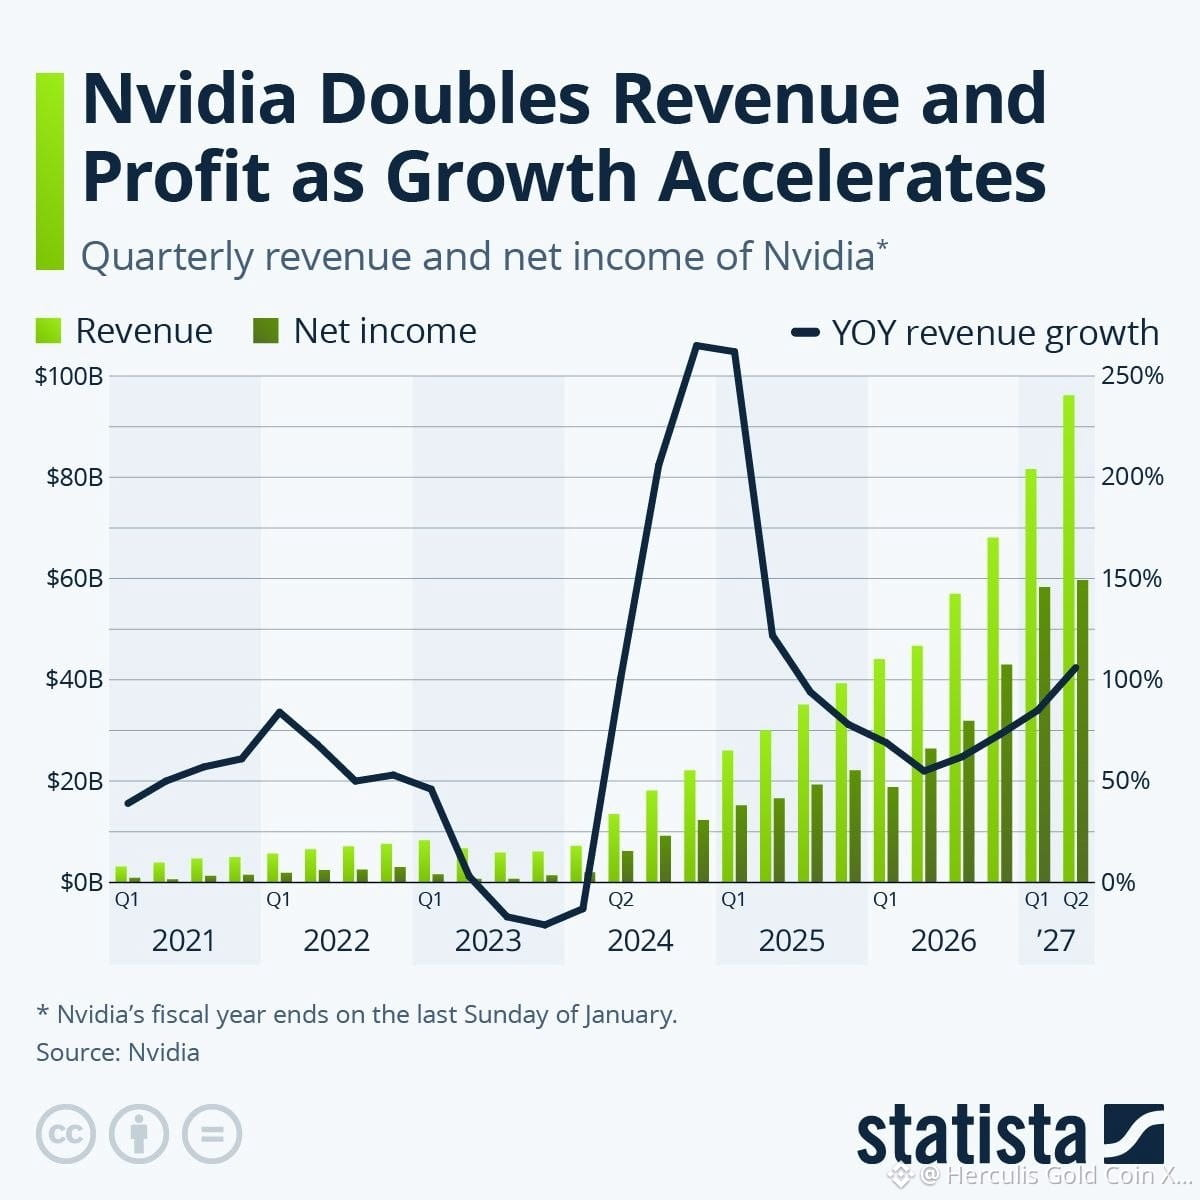
截至截至7月26日的三個月,Nvidia營收同比增長106%,達到962億美元,超過了其自身預測的910億美元以及分析師預期。
淨利潤超過翻倍至597億美元,使Nvidia穩步邁向成爲全球首家年度淨利潤超過2000億美元的公司。
最引人注目的不僅是106%的營收增速,更是其背後的經濟學:Nvidia在實現597億美元季度淨利潤的同時,保持了75%的毛利率。數據中心收入達到890億美元,同比增長117%。這種“超高速增長 + 卓越毛利率 + 相對較低的資本密集度”的組合,使Nvidia越來越像一種高度可擴展的AI基礎設施平臺,而不只是傳統的半導體制造商。
Nvidia仍然是對全球AI基礎設施支出進行結構性配置中質量最高的敞口之一。
Nvidia不再只是銷售支撐AI革命的芯片——它正在佔據由此所創造的經濟價值中一份異常可觀的份額。
1
130
查看翻譯
🏆 Another important milestone for Herculis Gold Coin ($XAUH)!
We are proud to announce that $XAUH is now listed on CoinGecko, one of the world’s leading independent cryptocurrency data platforms.
This listing gives investors greater visibility, transparency, and access to market data on $XAUH, including real-time pricing, market capitalization, trading volumes, available exchanges, liquidity, and other key metrics.
For $XAUH, the CoinGecko listing represents another important step in building a transparent and globally accessible ecosystem for tokenized physical gold—bridging the security of Swiss physical gold with the efficiency and accessibility of blockchain technology.
Physical gold. Digital ownership. Global access. $XAUH.
1
75
查看翻譯
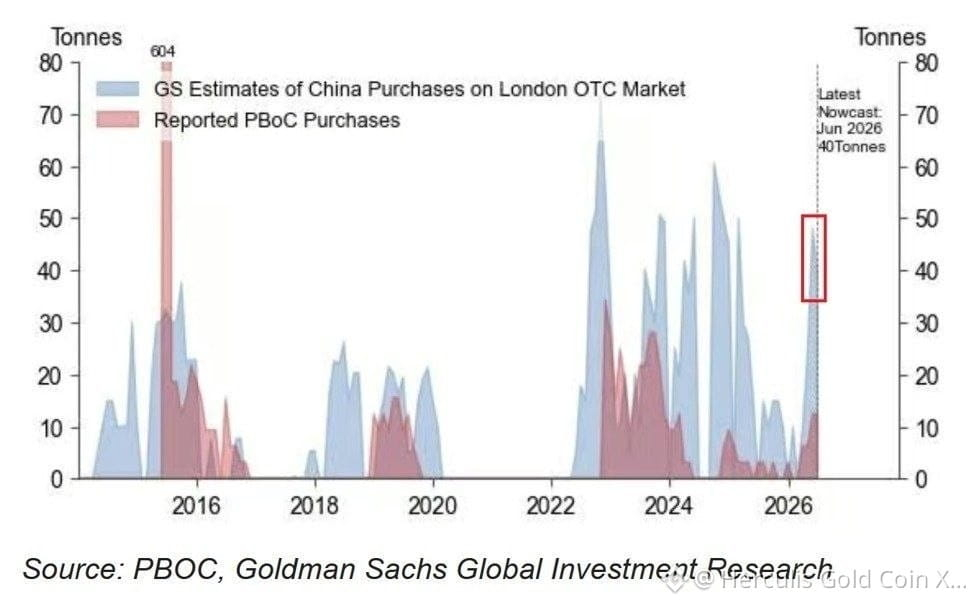
In June, China purchased more than 40 tonnes of gold through the London over-the-counter (OTC) market, marking its second-largest monthly purchase since the beginning of 2025.
This was 167% higher than the official figures published by the People’s Bank of China (PBoC), which reported gold purchases of 15 tonnes in June.
It is also estimated that China purchased an additional approximately 48 tonnes of gold through the OTC market in May, 380% more than the central bank’s officially reported purchase of 10 tonnes.
Meanwhile, in July, the PBoC officially increased its gold reserves by 20 tonnes, representing its largest monthly purchase since October 2023.
Since the beginning of the year, China has officially increased its gold reserves by 60 tonnes, bringing its total holdings to a record 2,366 tonnes.
Thus, China purchased approximately 88 tonnes of gold through the OTC market in May and June alone—more than the amount officially reported for the entire year to date. This suggests that China is acquiring significantly more gold than is reflected in its official data.
1
65
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼