

web3亭姐
369 貼文
web3亭姐
舉報
封鎖用戶
亭姐:资深职业经理人,币圈小菜鸟
25 關注
12 粉絲
127 點讚數
貼文
全部
引用
·
--
#币安安全星期四
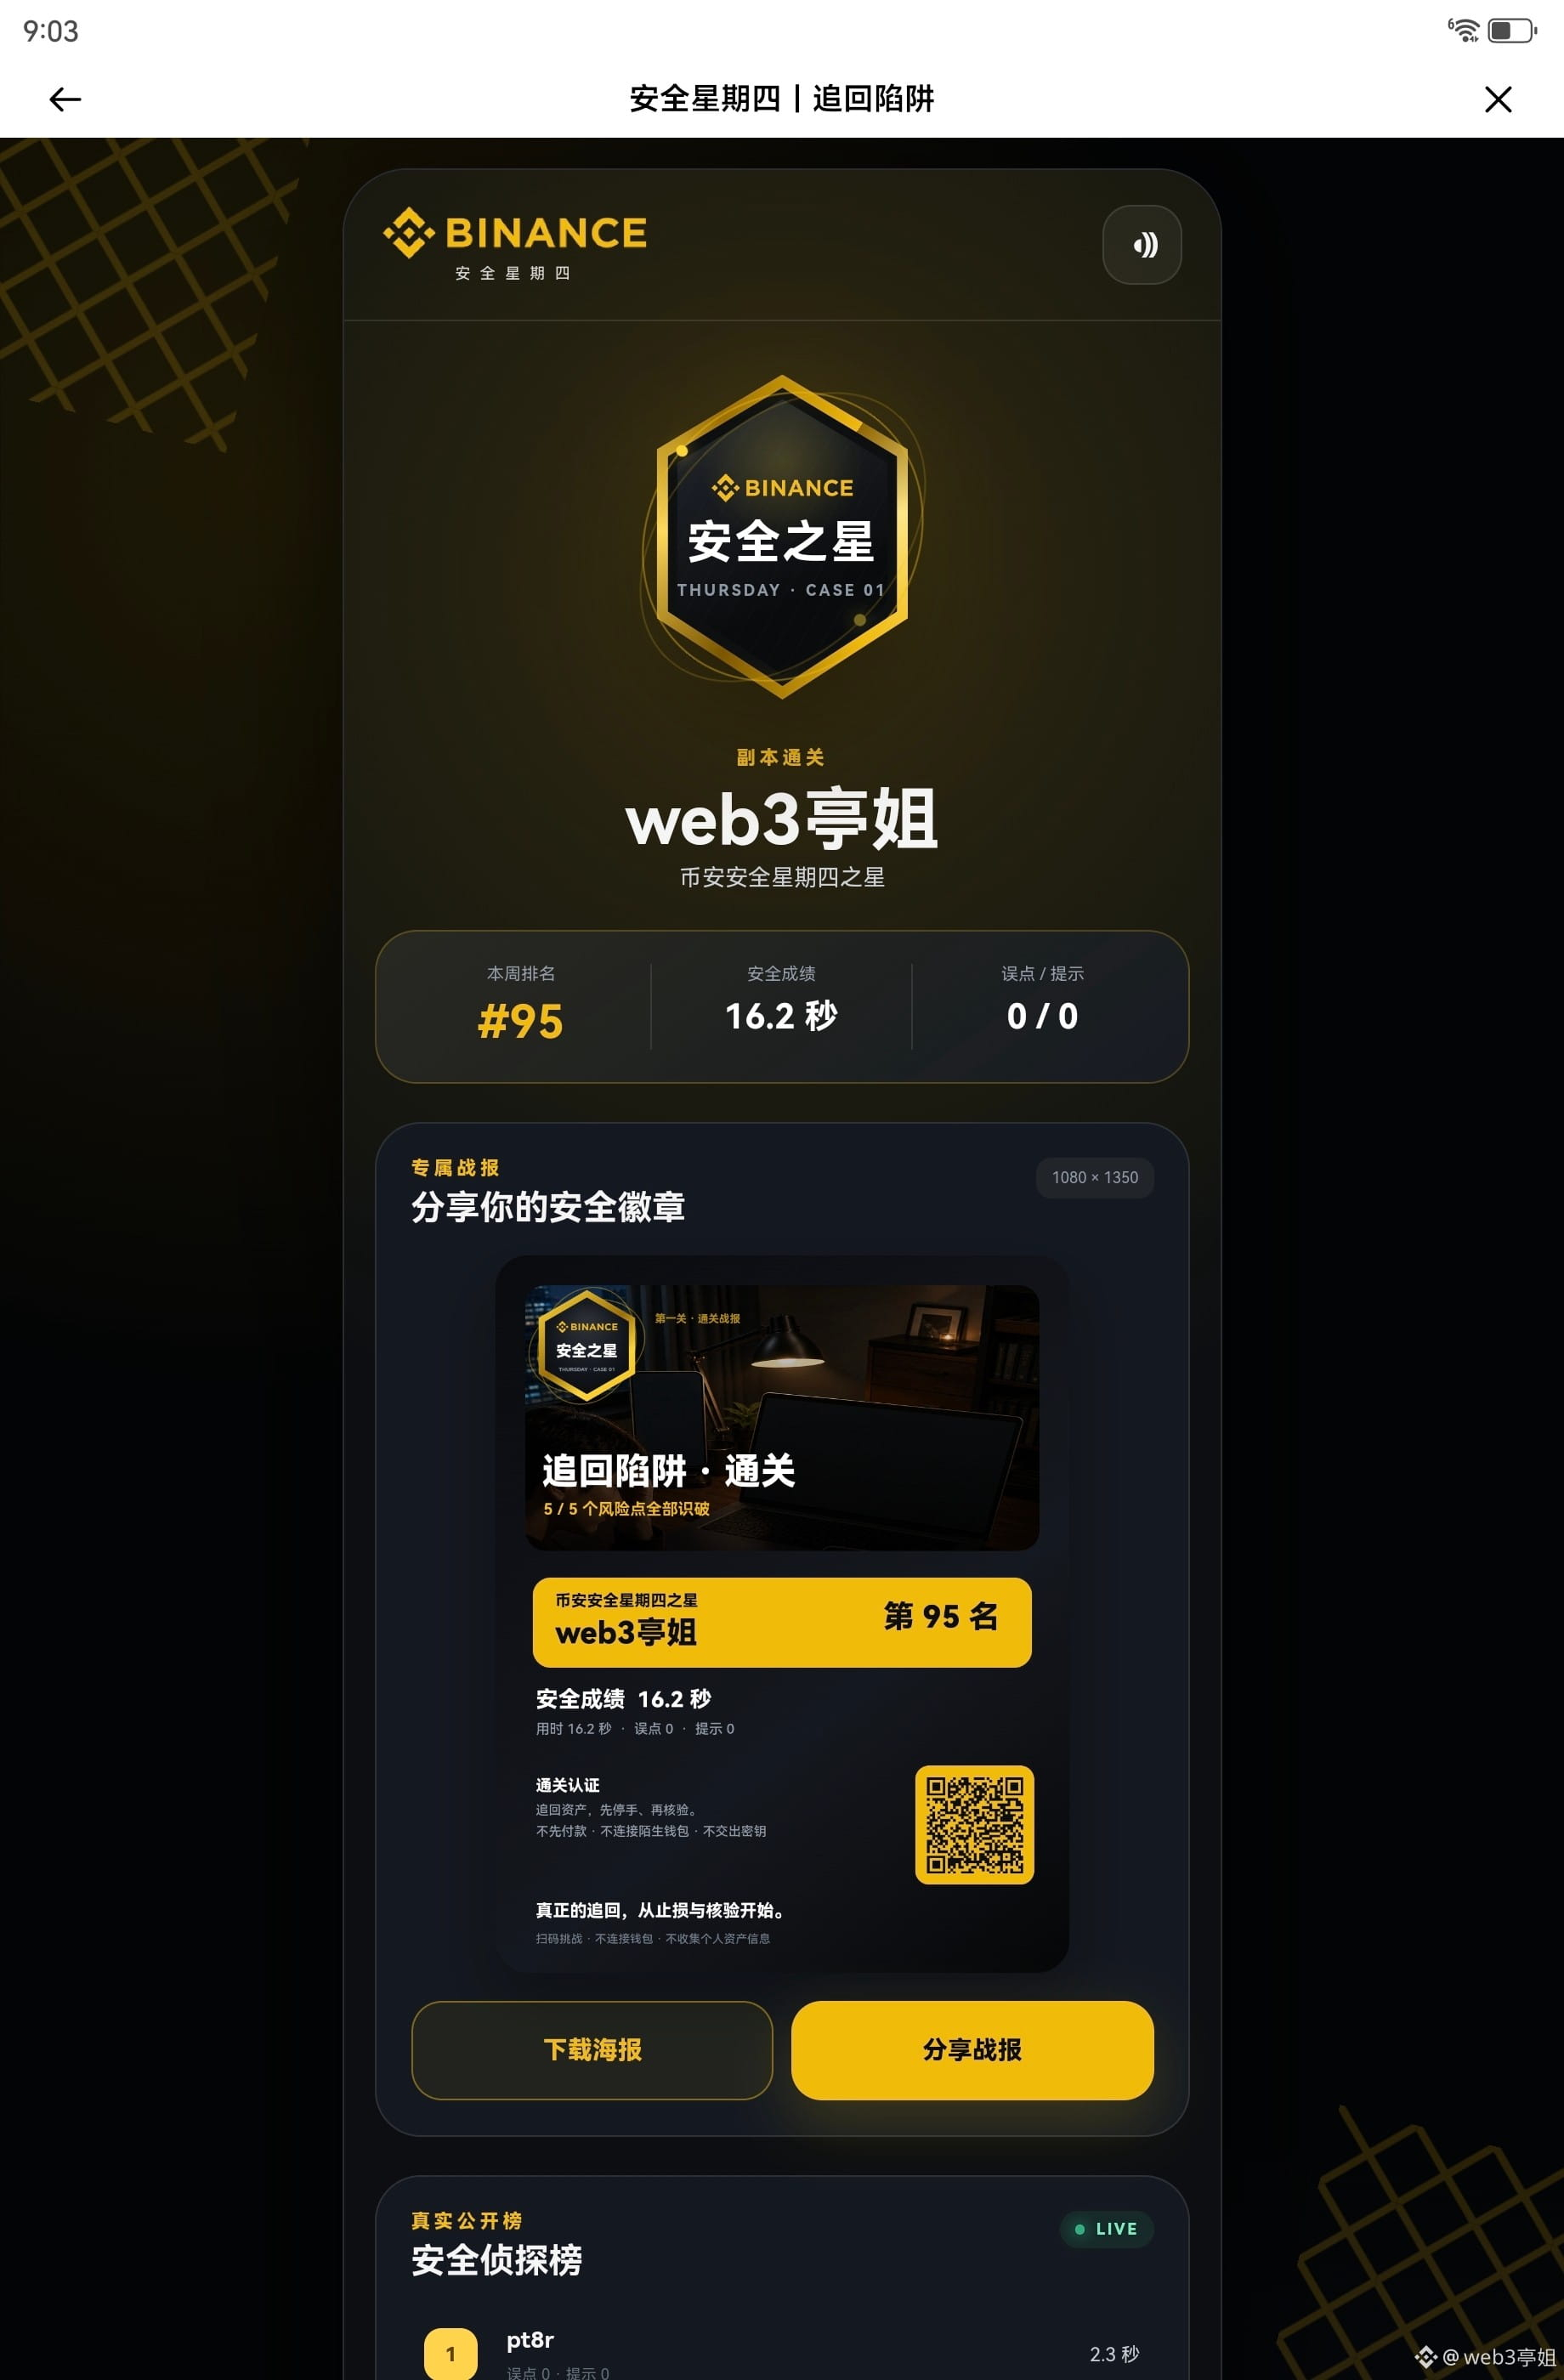
非常有趣,也非常有教育意義的遊戲,錢包安全很重要,這些陷阱都是我們日常可能遇到的。這個17秒成績已經是我挑戰三次最優成績啦,小夥伴一起來挑戰吧,加油!
#币安安全星期四
非常有趣,也非常有教育意義的遊戲,錢包安全很重要,這些陷阱都是我們日常可能遇到的。這個17秒成績已經是我挑戰三次最優成績啦,小夥伴一起來挑戰吧,加油!
非常有趣,也非常有教育意義的遊戲,錢包安全很重要,這些陷阱都是我們日常可能遇到的。這個17秒成績已經是我挑戰三次最優成績啦,小夥伴一起來挑戰吧,加油!

币安Binance华语
·
--
“別笑,你也找不到第4個😨”
🪤據說這是史上最難 #币安安全星期四 挑戰:你能在最短時間找出全部陷阱嗎?
👉 点击参与实景陷阱追踪挑战,爭奪上榜 🏆
榜單前 10 名各得 100U 偵探獎勵,前三名額外獲得周邊禮盒!
轉發並在評論區曬出通關圖,再抽 15 人送 44U 🧧
🪤據說這是史上最難 #币安安全星期四 挑戰:你能在最短時間找出全部陷阱嗎?
👉 点击参与实景陷阱追踪挑战,爭奪上榜 🏆
榜單前 10 名各得 100U 偵探獎勵,前三名額外獲得周邊禮盒!
轉發並在評論區曬出通關圖,再抽 15 人送 44U 🧧
60
·
--
真實
哎呦喂,沉寂很久的$FIL 昨晚詐屍了,逆市大漲了15%!這是啥信號?要漲一波?fil減半在即(下個月),會不會死貓跳,來一波絕地反彈呢?一起來嘮嘮。
首先,亮觀點:昨天的上漲更多是技術性驅動,而非基本面驅動的價值重估,也就是跌多了反彈。在BTC和ETH因地緣政治回落之際,FIL以約15%的漲幅領漲,本質上是價格先行突破關鍵阻力位,槓桿與空頭回補隨後放大動能,AI存儲敘事只是“添了把火”。
fil真正值得關注的是項目正在發生的深層轉型。NV28“火馬升級”已上線,重構了Gas機制並讓智能合約可實時校驗存儲狀態;Onchain Cloud鏈上雲正式商用,打通AWS-S3接口並接入USDFC穩定幣結算。最關鍵的是Solstice提案(FIP-0118),它是Filecoin上線以來最重大的經濟模型改革,擬將激勵從“容量供給”徹底轉向“付費服務需求”,初期5%的區塊獎勵將流向爲網絡引入付費客戶的服務商。
未來需緊盯三點:一是Solstice提案的推進進度及社區反饋;二是存儲利用率能否從當前的36%持續攀升;三是10月區塊獎勵減半前後的市場博弈。Filecoin正從“存儲供給網絡”走向“真實服務經濟”,戰略方向正確,但商業化的落地速度纔是決定長期價值的核心變量。
哎呦喂,沉寂很久的$FIL 昨晚詐屍了,逆市大漲了15%!這是啥信號?要漲一波?fil減半在即(下個月),會不會死貓跳,來一波絕地反彈呢?一起來嘮嘮。
首先,亮觀點:昨天的上漲更多是技術性驅動,而非基本面驅動的價值重估,也就是跌多了反彈。在BTC和ETH因地緣政治回落之際,FIL以約15%的漲幅領漲,本質上是價格先行突破關鍵阻力位,槓桿與空頭回補隨後放大動能,AI存儲敘事只是“添了把火”。
fil真正值得關注的是項目正在發生的深層轉型。NV28“火馬升級”已上線,重構了Gas機制並讓智能合約可實時校驗存儲狀態;Onchain Cloud鏈上雲正式商用,打通AWS-S3接口並接入USDFC穩定幣結算。最關鍵的是Solstice提案(FIP-0118),它是Filecoin上線以來最重大的經濟模型改革,擬將激勵從“容量供給”徹底轉向“付費服務需求”,初期5%的區塊獎勵將流向爲網絡引入付費客戶的服務商。
未來需緊盯三點:一是Solstice提案的推進進度及社區反饋;二是存儲利用率能否從當前的36%持續攀升;三是10月區塊獎勵減半前後的市場博弈。Filecoin正從“存儲供給網絡”走向“真實服務經濟”,戰略方向正確,但商業化的落地速度纔是決定長期價值的核心變量。
首先,亮觀點:昨天的上漲更多是技術性驅動,而非基本面驅動的價值重估,也就是跌多了反彈。在BTC和ETH因地緣政治回落之際,FIL以約15%的漲幅領漲,本質上是價格先行突破關鍵阻力位,槓桿與空頭回補隨後放大動能,AI存儲敘事只是“添了把火”。
fil真正值得關注的是項目正在發生的深層轉型。NV28“火馬升級”已上線,重構了Gas機制並讓智能合約可實時校驗存儲狀態;Onchain Cloud鏈上雲正式商用,打通AWS-S3接口並接入USDFC穩定幣結算。最關鍵的是Solstice提案(FIP-0118),它是Filecoin上線以來最重大的經濟模型改革,擬將激勵從“容量供給”徹底轉向“付費服務需求”,初期5%的區塊獎勵將流向爲網絡引入付費客戶的服務商。
未來需緊盯三點:一是Solstice提案的推進進度及社區反饋;二是存儲利用率能否從當前的36%持續攀升;三是10月區塊獎勵減半前後的市場博弈。Filecoin正從“存儲供給網絡”走向“真實服務經濟”,戰略方向正確,但商業化的落地速度纔是決定長期價值的核心變量。
1
1.1k
·
--
$BTC 從高點回落了3000美金,很多小夥伴在喊着抄底。我感覺現在方向還是不明朗,BTC有再次跌到6開頭的可能,並且山寨大部分又跌回起點了。
我們來回顧下:
截至2026年9月1日,比特幣在78,000美元附近震盪,8月約24% 的漲幅主要受現貨買盤驅動。但短期內多空博弈激烈,接下來方向並不明朗。
看漲因素在於機構需求依然強勁,美國現貨比特幣ETF上週淨流入近10億美元。技術面上,若能有效站穩78,340美元,則有望進一步測試80,000-81,000美元的阻力區。
風險因素同樣顯著:美聯儲9月加息概率已升至57%,鷹派預期限制上行空間。衍生品市場上,9月25日到期的期權最大痛點集中在70,000-73,000美元,低於當前現貨價格,且看跌期權成交量已佔優,提示下行風險。
短期走勢的關鍵在於美聯儲9月會議(9月15日)及80,000美元關口能否有效突破。
$BTC 從高點回落了3000美金,很多小夥伴在喊着抄底。我感覺現在方向還是不明朗,BTC有再次跌到6開頭的可能,並且山寨大部分又跌回起點了。
我們來回顧下:
截至2026年9月1日,比特幣在78,000美元附近震盪,8月約24% 的漲幅主要受現貨買盤驅動。但短期內多空博弈激烈,接下來方向並不明朗。
看漲因素在於機構需求依然強勁,美國現貨比特幣ETF上週淨流入近10億美元。技術面上,若能有效站穩78,340美元,則有望進一步測試80,000-81,000美元的阻力區。
風險因素同樣顯著:美聯儲9月加息概率已升至57%,鷹派預期限制上行空間。衍生品市場上,9月25日到期的期權最大痛點集中在70,000-73,000美元,低於當前現貨價格,且看跌期權成交量已佔優,提示下行風險。
短期走勢的關鍵在於美聯儲9月會議(9月15日)及80,000美元關口能否有效突破。
我們來回顧下:
截至2026年9月1日,比特幣在78,000美元附近震盪,8月約24% 的漲幅主要受現貨買盤驅動。但短期內多空博弈激烈,接下來方向並不明朗。
看漲因素在於機構需求依然強勁,美國現貨比特幣ETF上週淨流入近10億美元。技術面上,若能有效站穩78,340美元,則有望進一步測試80,000-81,000美元的阻力區。
風險因素同樣顯著:美聯儲9月加息概率已升至57%,鷹派預期限制上行空間。衍生品市場上,9月25日到期的期權最大痛點集中在70,000-73,000美元,低於當前現貨價格,且看跌期權成交量已佔優,提示下行風險。
短期走勢的關鍵在於美聯儲9月會議(9月15日)及80,000美元關口能否有效突破。
101
·
--
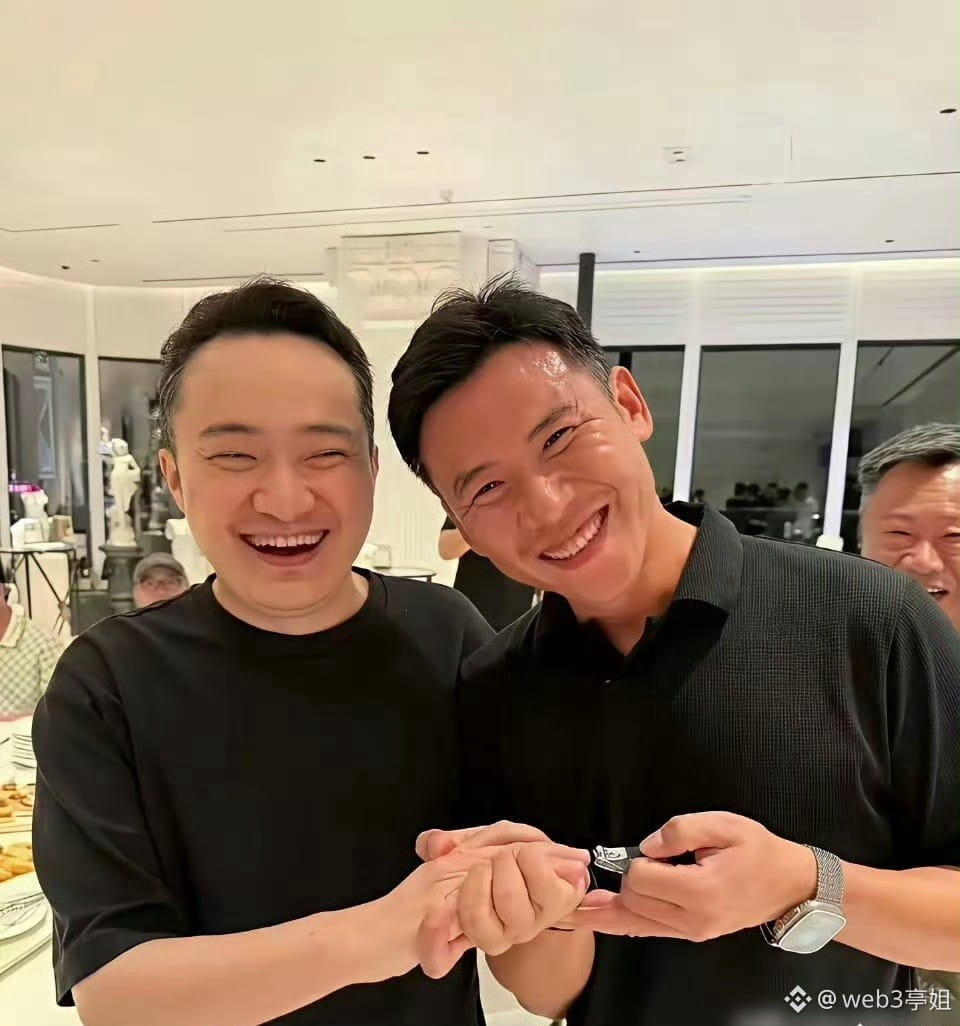
看到孫割剪指甲這張圖片,大家有啥感覺,憤怒不!真的可以爲了流量,這樣不要底線嗎?前幾天發小作文基本毀了前女友的職業生涯,現在還要把人家尊嚴踩在地上一次次摩擦。要回彩禮,不是已經把人家連同父母一起起訴了麼?爲啥還要如此踐踏。先不論孰是孰非,同爲女人,我只感覺後背發涼,給我的感覺是一場徹底的毫無人性的戲謔。試問以後誰還敢接近孫割?
看到孫割剪指甲這張圖片,大家有啥感覺,憤怒不!真的可以爲了流量,這樣不要底線嗎?前幾天發小作文基本毀了前女友的職業生涯,現在還要把人家尊嚴踩在地上一次次摩擦。要回彩禮,不是已經把人家連同父母一起起訴了麼?爲啥還要如此踐踏。先不論孰是孰非,同爲女人,我只感覺後背發涼,給我的感覺是一場徹底的毫無人性的戲謔。試問以後誰還敢接近孫割?
8
1
5.4k
·
--
選C
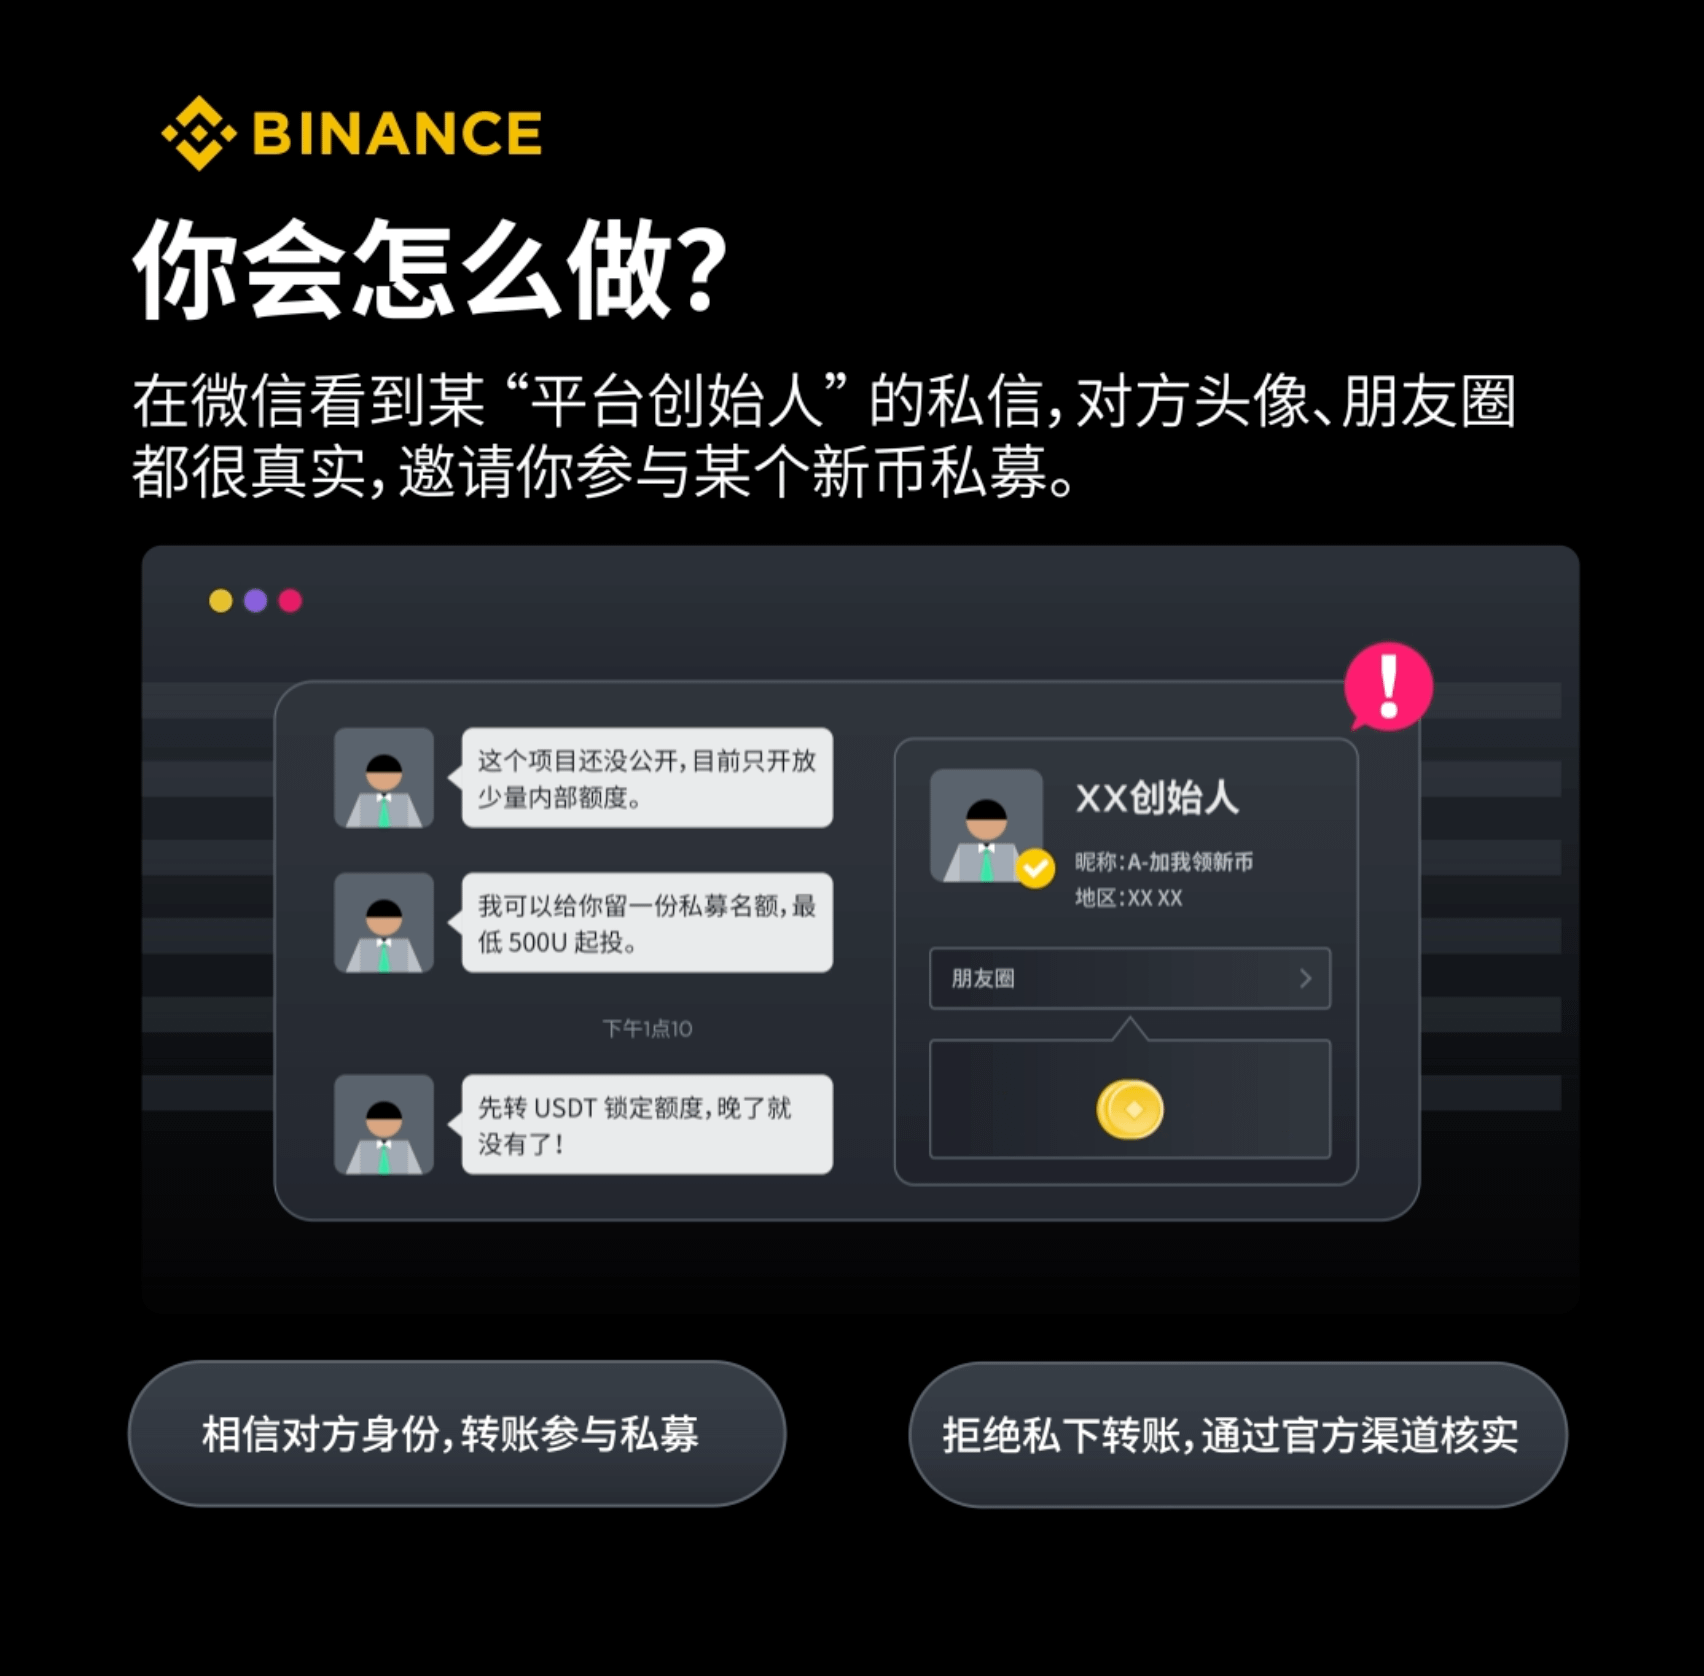
幣安官方從不私下聯繫用戶,社交信息極易僞造,內部額度不會通過私信兜售,利用緊迫感是典型詐騙,務必通過官方渠道覈實,切勿轉賬。
選C
幣安官方從不私下聯繫用戶,社交信息極易僞造,內部額度不會通過私信兜售,利用緊迫感是典型詐騙,務必通過官方渠道覈實,切勿轉賬。
幣安官方從不私下聯繫用戶,社交信息極易僞造,內部額度不會通過私信兜售,利用緊迫感是典型詐騙,務必通過官方渠道覈實,切勿轉賬。
币安Binance华语
·
--
😈“我是平臺創始人,新幣私募最後一個名額,500U 上車!”
你會怎麼做❓
A. 潑天的富貴終於輪到我,火速衝了 🤑
B. 朋友圈都對得上,身份包真的 😎
C. 這福氣不要也罷!不轉賬,先去官方覈實 🔍
⬇️ RT 並留下選項和理由,抽 3 位各送 40U #币安安全星期四
你會怎麼做❓
A. 潑天的富貴終於輪到我,火速衝了 🤑
B. 朋友圈都對得上,身份包真的 😎
C. 這福氣不要也罷!不轉賬,先去官方覈實 🔍
⬇️ RT 並留下選項和理由,抽 3 位各送 40U #币安安全星期四
86
·
--
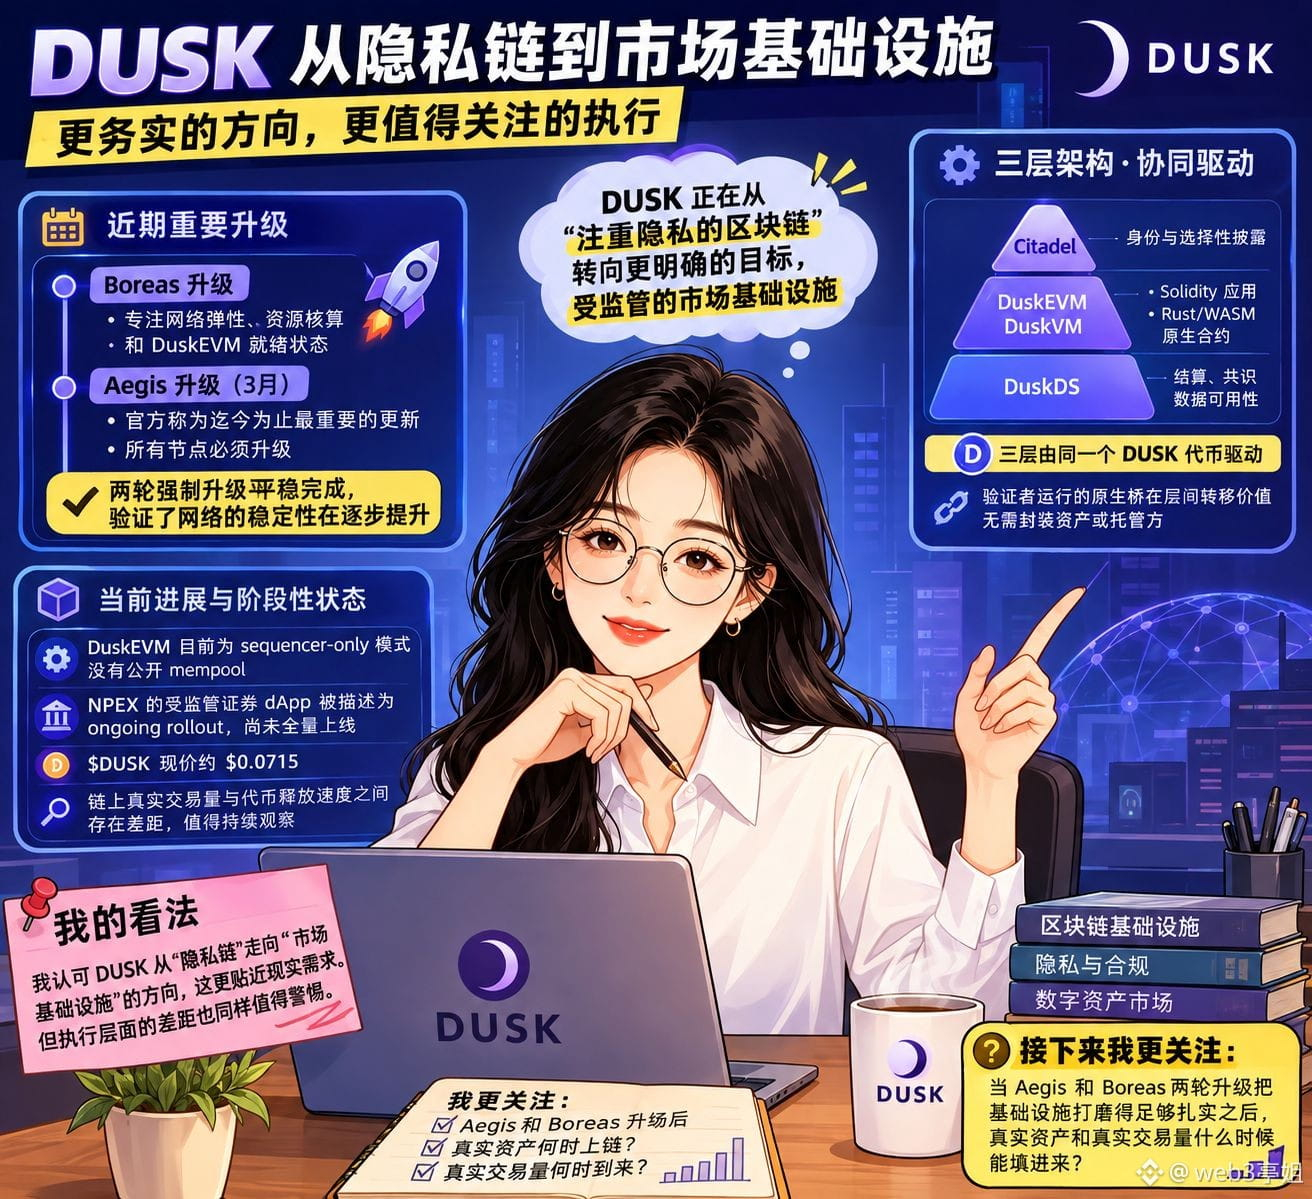
我最近重讀了@Dusk_Foundation 的文檔,有個細節反覆吸引我的注意:這個項目似乎正從“注重隱私的區塊鏈”轉向更明確的目標,受監管的市場基礎設施。
這不是一個吸引眼球的敘事轉變,而是一系列工程層面的調整。最近的Boreas升級專注在網絡彈性、資源覈算和DuskEVM的就緒狀態。3月還有一輪Aegis升級,被官方稱爲迄今爲止最重要的更新,所有節點必須升級。兩輪強制升級沒出大岔子,這本身說明網絡的穩定性在逐步驗證。聽起來有點枯燥,但對於基礎設施而言,枯燥可能正是重點。
Dusk目前的三層架構已經清晰:底層DuskDS負責結算、共識和數據可用性;中間層DuskEVM跑Solidity應用、DuskVM跑Rust/WASM原生合約;上層Citadel處理身份和選擇性披露。三層由同一個DUSK代幣驅動,驗證者運行的原生橋在層間轉移價值,不需要封裝資產或託管方。
但我必須說,這仍然是一個演進中的系統,不是一個已完成的產品。DuskEVM目前跑的是sequencer-only模式,沒有公開mempool。NPEX的受監管證券dApp被描述爲“ongoing rollout”,還不是一個全量上線的狀態。$DUSK 當前市價約$0.0715,鏈上真實交易量和代幣釋放速度之間的差距也值得持續觀察。從“隱私鏈”到“市場基礎設施”的轉變方向我認可,但執行層面的差距同樣值得警惕。
我現在更關注的是:當Aegis和Boreas兩輪升級把基礎設施打磨得足夠紮實之後,真實資產和真實交易量什麼時候能填進來?#dusk
我最近重讀了@Dusk 的文檔,有個細節反覆吸引我的注意:這個項目似乎正從“注重隱私的區塊鏈”轉向更明確的目標,受監管的市場基礎設施。
這不是一個吸引眼球的敘事轉變,而是一系列工程層面的調整。最近的Boreas升級專注在網絡彈性、資源覈算和DuskEVM的就緒狀態。3月還有一輪Aegis升級,被官方稱爲迄今爲止最重要的更新,所有節點必須升級。兩輪強制升級沒出大岔子,這本身說明網絡的穩定性在逐步驗證。聽起來有點枯燥,但對於基礎設施而言,枯燥可能正是重點。
Dusk目前的三層架構已經清晰:底層DuskDS負責結算、共識和數據可用性;中間層DuskEVM跑Solidity應用、DuskVM跑Rust/WASM原生合約;上層Citadel處理身份和選擇性披露。三層由同一個DUSK代幣驅動,驗證者運行的原生橋在層間轉移價值,不需要封裝資產或託管方。
但我必須說,這仍然是一個演進中的系統,不是一個已完成的產品。DuskEVM目前跑的是sequencer-only模式,沒有公開mempool。NPEX的受監管證券dApp被描述爲“ongoing rollout”,還不是一個全量上線的狀態。$DUSK 當前市價約$0.0715,鏈上真實交易量和代幣釋放速度之間的差距也值得持續觀察。從“隱私鏈”到“市場基礎設施”的轉變方向我認可,但執行層面的差距同樣值得警惕。
我現在更關注的是:當Aegis和Boreas兩輪升級把基礎設施打磨得足夠紮實之後,真實資產和真實交易量什麼時候能填進來?#dusk
這不是一個吸引眼球的敘事轉變,而是一系列工程層面的調整。最近的Boreas升級專注在網絡彈性、資源覈算和DuskEVM的就緒狀態。3月還有一輪Aegis升級,被官方稱爲迄今爲止最重要的更新,所有節點必須升級。兩輪強制升級沒出大岔子,這本身說明網絡的穩定性在逐步驗證。聽起來有點枯燥,但對於基礎設施而言,枯燥可能正是重點。
Dusk目前的三層架構已經清晰:底層DuskDS負責結算、共識和數據可用性;中間層DuskEVM跑Solidity應用、DuskVM跑Rust/WASM原生合約;上層Citadel處理身份和選擇性披露。三層由同一個DUSK代幣驅動,驗證者運行的原生橋在層間轉移價值,不需要封裝資產或託管方。
但我必須說,這仍然是一個演進中的系統,不是一個已完成的產品。DuskEVM目前跑的是sequencer-only模式,沒有公開mempool。NPEX的受監管證券dApp被描述爲“ongoing rollout”,還不是一個全量上線的狀態。$DUSK 當前市價約$0.0715,鏈上真實交易量和代幣釋放速度之間的差距也值得持續觀察。從“隱私鏈”到“市場基礎設施”的轉變方向我認可,但執行層面的差距同樣值得警惕。
我現在更關注的是:當Aegis和Boreas兩輪升級把基礎設施打磨得足夠紮實之後,真實資產和真實交易量什麼時候能填進來?#dusk
1
1
102
·
--
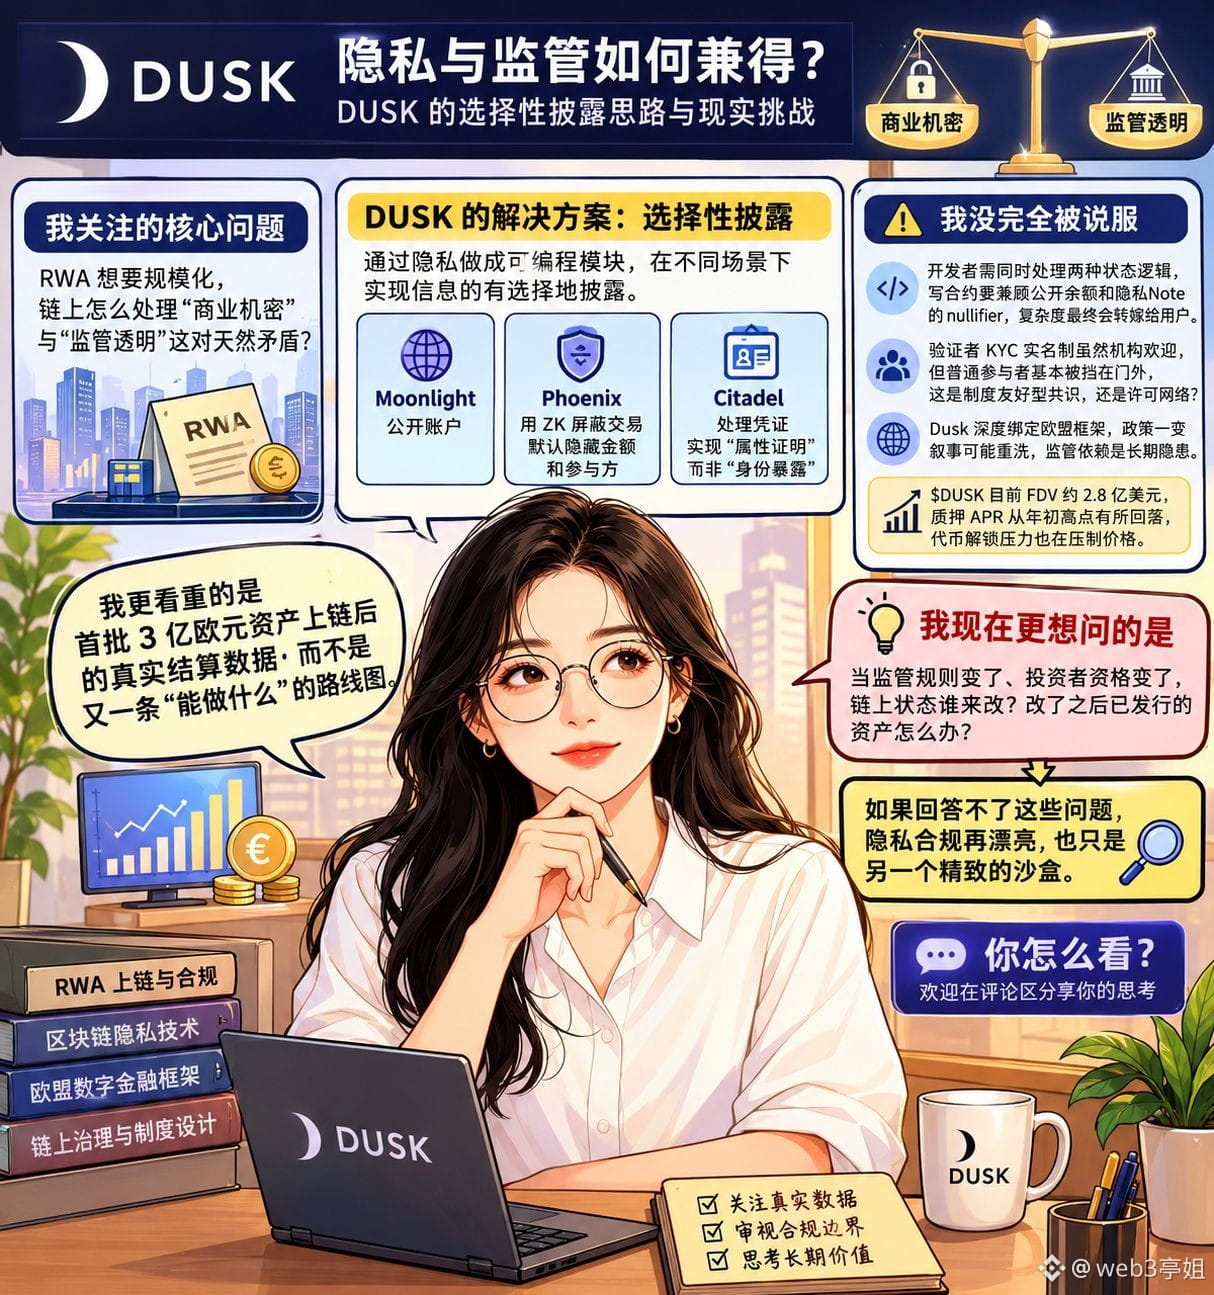
我反覆看了幾遍 @Dusk_Foundation 的架構,真正讓我停下來想的,反而不是零知識證明有多硬核。我更在意的是,如果RWA想規模化,鏈上怎麼處理“商業機密”與“監管透明”這對天然矛盾?大多數公鏈要麼透明到讓機構裸奔,要麼匿名到監管進不來。
Dusk給出的答案是“選擇性披露”。底層把隱私做成可編程模塊,Moonlight管公開賬戶,Phoenix用ZK做屏蔽交易,默認隱藏金額和參與方。到了應用層,Citadel處理憑證,實現“屬性證明”而非“身份暴露”。這個從監管規則反推技術設計的思路值得關注。
但我沒完全被說服。幾個實際的問題讓我猶豫:開發者得同時處理兩種狀態邏輯,寫借貸合約時既要算公開餘額,又要處理隱私Note的nullifier,這複雜度最後肯定轉嫁給用戶。再者驗證者KYC實名制雖然機構歡迎,但普通參與者基本被擋在門外,這是“制度友好型共識”還是披着公鏈外衣的許可網絡?還有監管依賴問題,Dusk深度綁定歐盟框架,政策一變敘事可能重洗。$DUSK 目前FDV約2.8億美元,質押APR從年初高點有所回落,代幣解鎖壓力也在壓制價格。
我更看重的是首批3億歐元資產上鍊後的真實結算數據,而不是又一條“能做什麼”的路線圖。RWA的門檻從來不是把資產搬上鍊,而是搬上來之後,現實世界那些麻煩規則還能不能繼續執行。
所以我現在看Dusk,會問一個更具體的問題:當監管規則變了、投資者資格變了,鏈上狀態誰來改?改了之後已發行的資產怎麼辦?要是回答不了這個,隱私合規再漂亮,也只是另一個精緻的沙盒。你怎麼看?#dusk
我反覆看了幾遍 @Dusk 的架構,真正讓我停下來想的,反而不是零知識證明有多硬核。我更在意的是,如果RWA想規模化,鏈上怎麼處理“商業機密”與“監管透明”這對天然矛盾?大多數公鏈要麼透明到讓機構裸奔,要麼匿名到監管進不來。
Dusk給出的答案是“選擇性披露”。底層把隱私做成可編程模塊,Moonlight管公開賬戶,Phoenix用ZK做屏蔽交易,默認隱藏金額和參與方。到了應用層,Citadel處理憑證,實現“屬性證明”而非“身份暴露”。這個從監管規則反推技術設計的思路值得關注。
但我沒完全被說服。幾個實際的問題讓我猶豫:開發者得同時處理兩種狀態邏輯,寫借貸合約時既要算公開餘額,又要處理隱私Note的nullifier,這複雜度最後肯定轉嫁給用戶。再者驗證者KYC實名制雖然機構歡迎,但普通參與者基本被擋在門外,這是“制度友好型共識”還是披着公鏈外衣的許可網絡?還有監管依賴問題,Dusk深度綁定歐盟框架,政策一變敘事可能重洗。$DUSK 目前FDV約2.8億美元,質押APR從年初高點有所回落,代幣解鎖壓力也在壓制價格。
我更看重的是首批3億歐元資產上鍊後的真實結算數據,而不是又一條“能做什麼”的路線圖。RWA的門檻從來不是把資產搬上鍊,而是搬上來之後,現實世界那些麻煩規則還能不能繼續執行。
所以我現在看Dusk,會問一個更具體的問題:當監管規則變了、投資者資格變了,鏈上狀態誰來改?改了之後已發行的資產怎麼辦?要是回答不了這個,隱私合規再漂亮,也只是另一個精緻的沙盒。你怎麼看?#dusk
Dusk給出的答案是“選擇性披露”。底層把隱私做成可編程模塊,Moonlight管公開賬戶,Phoenix用ZK做屏蔽交易,默認隱藏金額和參與方。到了應用層,Citadel處理憑證,實現“屬性證明”而非“身份暴露”。這個從監管規則反推技術設計的思路值得關注。
但我沒完全被說服。幾個實際的問題讓我猶豫:開發者得同時處理兩種狀態邏輯,寫借貸合約時既要算公開餘額,又要處理隱私Note的nullifier,這複雜度最後肯定轉嫁給用戶。再者驗證者KYC實名制雖然機構歡迎,但普通參與者基本被擋在門外,這是“制度友好型共識”還是披着公鏈外衣的許可網絡?還有監管依賴問題,Dusk深度綁定歐盟框架,政策一變敘事可能重洗。$DUSK 目前FDV約2.8億美元,質押APR從年初高點有所回落,代幣解鎖壓力也在壓制價格。
我更看重的是首批3億歐元資產上鍊後的真實結算數據,而不是又一條“能做什麼”的路線圖。RWA的門檻從來不是把資產搬上鍊,而是搬上來之後,現實世界那些麻煩規則還能不能繼續執行。
所以我現在看Dusk,會問一個更具體的問題:當監管規則變了、投資者資格變了,鏈上狀態誰來改?改了之後已發行的資產怎麼辦?要是回答不了這個,隱私合規再漂亮,也只是另一個精緻的沙盒。你怎麼看?#dusk
2
1
108
·
--
我最近重新研究@Dusk_Foundation ,注意到一個比隱私交易更具體的問題:鏈上金融資產到底怎麼判斷一個人是否滿足持有條件,又不把他的身份資料公開給所有人?
Dusk 的 Citadel 給了我一個比較清晰的思路。用戶先從 License Provider 獲得憑證,再通過零知識證明證明自己持有有效憑證,而不是把姓名、地址或完整身份資料直接放到鏈上。Citadel 合約負責驗證證明,具體服務是否接受這份憑證,則由 Service Provider 按自己的規則決定。
我認可這種分層。它把“證明符合條件”和“公開自己是誰”拆開了。對於證券等受監管資產,投資者資格、地區限制和持有權限,本來就不一定需要讓所有鏈上參與者看到。
但問題也正好出現在這裏。Citadel 能證明憑證在密碼學上有效,卻不能替市場判斷哪個發行方值得信任、哪些屬性應該被接受,以及憑證過期或撤銷後怎麼處理。官方規範也把 License Provider 的信任選擇、屬性接受和會話管理交給具體服務方。換句話說,密碼學減少了驗證過程中的信任需求,卻沒有消除身份體系裏的信任入口。
再看 $DUSK ,它承擔 Gas 和質押功能,最大供應量爲 10 億枚,其中部分代幣通過長期排放釋放。 我更關注的不是短期價格變化,而是未來真實業務增加後,網絡手續費和質押需求能否形成更持續的使用需求。
所以我現在看 Dusk,隱私技術只是第一道門,真正決定它能不能進入更多金融場景的,是誰來簽發可信身份,以及不同機構願不願意接受同一套證明標準。技術規則可以寫進協議,身份信任卻很難單靠代碼解決。這個問題,我覺得甚至比 TPS 更值得長期觀察。#dusk
我最近重新研究@Dusk ,注意到一個比隱私交易更具體的問題:鏈上金融資產到底怎麼判斷一個人是否滿足持有條件,又不把他的身份資料公開給所有人?
Dusk 的 Citadel 給了我一個比較清晰的思路。用戶先從 License Provider 獲得憑證,再通過零知識證明證明自己持有有效憑證,而不是把姓名、地址或完整身份資料直接放到鏈上。Citadel 合約負責驗證證明,具體服務是否接受這份憑證,則由 Service Provider 按自己的規則決定。
我認可這種分層。它把“證明符合條件”和“公開自己是誰”拆開了。對於證券等受監管資產,投資者資格、地區限制和持有權限,本來就不一定需要讓所有鏈上參與者看到。
但問題也正好出現在這裏。Citadel 能證明憑證在密碼學上有效,卻不能替市場判斷哪個發行方值得信任、哪些屬性應該被接受,以及憑證過期或撤銷後怎麼處理。官方規範也把 License Provider 的信任選擇、屬性接受和會話管理交給具體服務方。換句話說,密碼學減少了驗證過程中的信任需求,卻沒有消除身份體系裏的信任入口。
再看 $DUSK ,它承擔 Gas 和質押功能,最大供應量爲 10 億枚,其中部分代幣通過長期排放釋放。 我更關注的不是短期價格變化,而是未來真實業務增加後,網絡手續費和質押需求能否形成更持續的使用需求。
所以我現在看 Dusk,隱私技術只是第一道門,真正決定它能不能進入更多金融場景的,是誰來簽發可信身份,以及不同機構願不願意接受同一套證明標準。技術規則可以寫進協議,身份信任卻很難單靠代碼解決。這個問題,我覺得甚至比 TPS 更值得長期觀察。#dusk
Dusk 的 Citadel 給了我一個比較清晰的思路。用戶先從 License Provider 獲得憑證,再通過零知識證明證明自己持有有效憑證,而不是把姓名、地址或完整身份資料直接放到鏈上。Citadel 合約負責驗證證明,具體服務是否接受這份憑證,則由 Service Provider 按自己的規則決定。
我認可這種分層。它把“證明符合條件”和“公開自己是誰”拆開了。對於證券等受監管資產,投資者資格、地區限制和持有權限,本來就不一定需要讓所有鏈上參與者看到。
但問題也正好出現在這裏。Citadel 能證明憑證在密碼學上有效,卻不能替市場判斷哪個發行方值得信任、哪些屬性應該被接受,以及憑證過期或撤銷後怎麼處理。官方規範也把 License Provider 的信任選擇、屬性接受和會話管理交給具體服務方。換句話說,密碼學減少了驗證過程中的信任需求,卻沒有消除身份體系裏的信任入口。
再看 $DUSK ,它承擔 Gas 和質押功能,最大供應量爲 10 億枚,其中部分代幣通過長期排放釋放。 我更關注的不是短期價格變化,而是未來真實業務增加後,網絡手續費和質押需求能否形成更持續的使用需求。
所以我現在看 Dusk,隱私技術只是第一道門,真正決定它能不能進入更多金融場景的,是誰來簽發可信身份,以及不同機構願不願意接受同一套證明標準。技術規則可以寫進協議,身份信任卻很難單靠代碼解決。這個問題,我覺得甚至比 TPS 更值得長期觀察。#dusk
1
2
95
·
--
我重新看 @Dusk_Foundation 時,真正讓我停下來的不是隱私技術,而是一個更現實的問題:證券這類資產上鍊以後,投資者資格、轉讓限制和信息披露,能不能直接變成鏈上的規則?
Dusk 的 Phoenix 模型給了我一個比較有意思的答案。交易可以隱藏參與方和金額,同時通過 viewing key 進行定向披露。對金融資產來說,這比單純追求“誰都看不到”更實用,因爲監管需要的往往不是全部數據,而是在特定條件下驗證特定數據。Moonlight 則保留公開賬戶模型,DuskDS負責底層結算,兩種模式可以服務不同業務。
但我也覺得,這套設計最大的優勢,同時可能成爲生態門檻。DuskVM 面向 Rust 和 WASM,適合原生隱私與零知識應用,DuskEVM 又兼容 Solidity 和現有 EVM 工具。選擇更多並不一定意味着開發更簡單,如果團隊最後主要使用 EVM,Dusk 自身的技術差異就可能被削弱。更現實的問題是,零知識證明的計算成本,以及 Prover 對硬件資源的要求,也會成爲規模化應用需要解決的工程問題。
代幣層面,我更關注 $DUSK 的實際使用需求,而不是單獨看供應量。作爲網絡原生資產,DUSK 與交易費用、質押等網絡功能直接相關,這意味着它最終能承載多少價值,很大程度上還是取決於網絡有沒有持續增加真實活動。官方的供應設計採用長期釋放機制,總量上限爲 10 億枚。對我來說,這組數據本身並不是重點,真正值得觀察的是未來網絡使用量能不能匹配代幣的功能需求。
現在再看 Dusk,我更在意的是它能不能把隱私、身份和資產規則真正放進金融業務的日常流程裏。技術能力解決的是“能不能做”,真實採用解決的纔是“有沒有必要做”。對 Dusk 來說,後面最值得觀察的,可能不是再增加多少技術模塊,而是有沒有越來越多真實資產願意留下來。#dusk
我重新看 @Dusk 時,真正讓我停下來的不是隱私技術,而是一個更現實的問題:證券這類資產上鍊以後,投資者資格、轉讓限制和信息披露,能不能直接變成鏈上的規則?
Dusk 的 Phoenix 模型給了我一個比較有意思的答案。交易可以隱藏參與方和金額,同時通過 viewing key 進行定向披露。對金融資產來說,這比單純追求“誰都看不到”更實用,因爲監管需要的往往不是全部數據,而是在特定條件下驗證特定數據。Moonlight 則保留公開賬戶模型,DuskDS負責底層結算,兩種模式可以服務不同業務。
但我也覺得,這套設計最大的優勢,同時可能成爲生態門檻。DuskVM 面向 Rust 和 WASM,適合原生隱私與零知識應用,DuskEVM 又兼容 Solidity 和現有 EVM 工具。選擇更多並不一定意味着開發更簡單,如果團隊最後主要使用 EVM,Dusk 自身的技術差異就可能被削弱。更現實的問題是,零知識證明的計算成本,以及 Prover 對硬件資源的要求,也會成爲規模化應用需要解決的工程問題。
代幣層面,我更關注 $DUSK 的實際使用需求,而不是單獨看供應量。作爲網絡原生資產,DUSK 與交易費用、質押等網絡功能直接相關,這意味着它最終能承載多少價值,很大程度上還是取決於網絡有沒有持續增加真實活動。官方的供應設計採用長期釋放機制,總量上限爲 10 億枚。對我來說,這組數據本身並不是重點,真正值得觀察的是未來網絡使用量能不能匹配代幣的功能需求。
現在再看 Dusk,我更在意的是它能不能把隱私、身份和資產規則真正放進金融業務的日常流程裏。技術能力解決的是“能不能做”,真實採用解決的纔是“有沒有必要做”。對 Dusk 來說,後面最值得觀察的,可能不是再增加多少技術模塊,而是有沒有越來越多真實資產願意留下來。#dusk
Dusk 的 Phoenix 模型給了我一個比較有意思的答案。交易可以隱藏參與方和金額,同時通過 viewing key 進行定向披露。對金融資產來說,這比單純追求“誰都看不到”更實用,因爲監管需要的往往不是全部數據,而是在特定條件下驗證特定數據。Moonlight 則保留公開賬戶模型,DuskDS負責底層結算,兩種模式可以服務不同業務。
但我也覺得,這套設計最大的優勢,同時可能成爲生態門檻。DuskVM 面向 Rust 和 WASM,適合原生隱私與零知識應用,DuskEVM 又兼容 Solidity 和現有 EVM 工具。選擇更多並不一定意味着開發更簡單,如果團隊最後主要使用 EVM,Dusk 自身的技術差異就可能被削弱。更現實的問題是,零知識證明的計算成本,以及 Prover 對硬件資源的要求,也會成爲規模化應用需要解決的工程問題。
代幣層面,我更關注 $DUSK 的實際使用需求,而不是單獨看供應量。作爲網絡原生資產,DUSK 與交易費用、質押等網絡功能直接相關,這意味着它最終能承載多少價值,很大程度上還是取決於網絡有沒有持續增加真實活動。官方的供應設計採用長期釋放機制,總量上限爲 10 億枚。對我來說,這組數據本身並不是重點,真正值得觀察的是未來網絡使用量能不能匹配代幣的功能需求。
現在再看 Dusk,我更在意的是它能不能把隱私、身份和資產規則真正放進金融業務的日常流程裏。技術能力解決的是“能不能做”,真實採用解決的纔是“有沒有必要做”。對 Dusk 來說,後面最值得觀察的,可能不是再增加多少技術模塊,而是有沒有越來越多真實資產願意留下來。#dusk
86
·
--
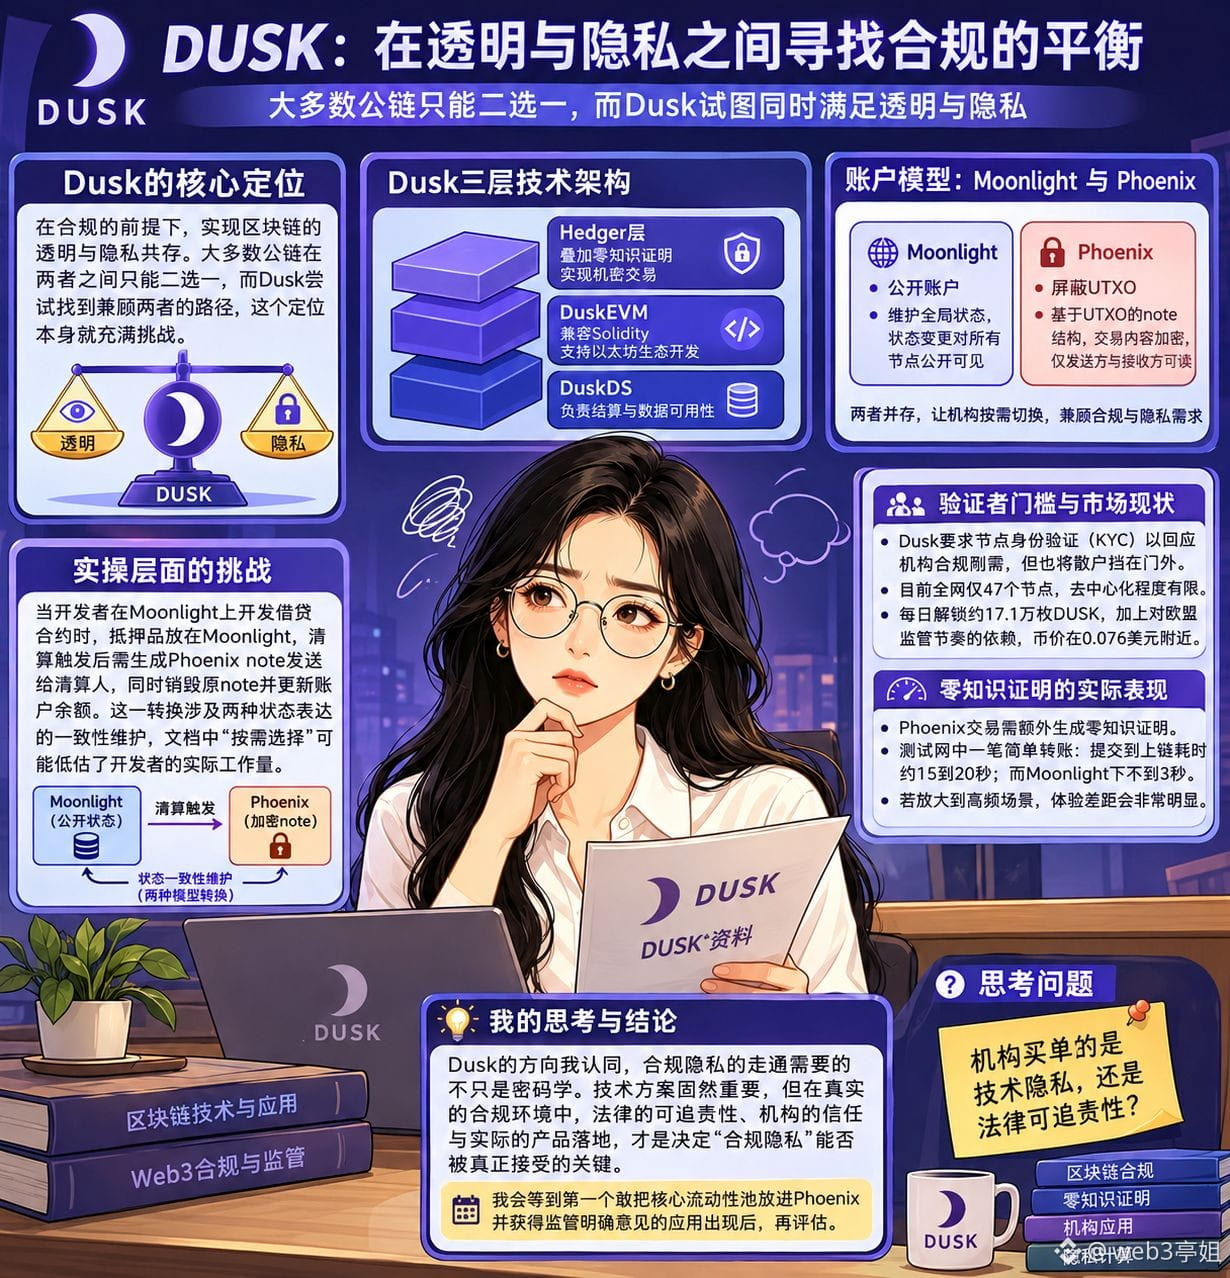
重新看Dusk的資料,讓我在意的是它對“合規隱私”矛盾的處理方式,大多數公鏈在透明與隱私間二選一,而Dusk試圖同時滿足兩者,這個定位本身就很糾結。
技術架構上,@Dusk_Foundation 的三層設計有亮點:DuskDS負責結算與數據可用性,DuskEVM兼容Solidity,Hedger層疊加零知識證明實現機密交易。Moonlight公開賬戶與Phoenix屏蔽UTXO並存,讓機構按需切換。$DUSK 市值約2800萬美元,總供應量5億枚,承擔gas、質押和治理職能。
但翻到實操層面,我開始不安。Moonlight的賬戶模型維護全局狀態,狀態變更對所有節點公開可見,而Phoenix基於UTXO的note結構,每一筆交易消耗舊的note並生成新的note,note內容被加密且僅發送方與接收方可讀。開發者寫一個借貸合約時,抵押品放在Moonlight,清算觸發後要生成Phoenix note發送給清算人,同時銷燬原note並更新賬戶餘額,這個轉換邏輯涉及兩種狀態表達的一致性維護,文檔裏那句“按需選擇”可能低估了開發者的實際工作量。
驗證者KYC門檻是另一個問題,Dusk要求節點身份驗證,迴應了機構合規剛需,但散戶被擋在門外,目前全網僅47個節點。每日解鎖約17.1萬枚DUSK,加上對歐盟監管節奏的依賴,幣價在0.076美元附近。更讓我在意的是零知識證明在WASM環境下的實際表現,每個Phoenix交易需要額外生成證明,我在測試網試過一筆簡單轉賬從提交到上鍊耗時約15到20秒,而Moonlight下不到3秒,這個差距如果放大到高頻場景,體驗會很明顯。
Dusk的方向我認同,但“合規隱私”走通需要的不只是密碼學。我會等到第一個敢把核心流動性池放進Phoenix並獲得監管明確意見的應用出現後,再評估。你覺得機構買單的是技術隱私還是法律可追責性?#dusk
重新看Dusk的資料,讓我在意的是它對“合規隱私”矛盾的處理方式,大多數公鏈在透明與隱私間二選一,而Dusk試圖同時滿足兩者,這個定位本身就很糾結。
技術架構上,@Dusk 的三層設計有亮點:DuskDS負責結算與數據可用性,DuskEVM兼容Solidity,Hedger層疊加零知識證明實現機密交易。Moonlight公開賬戶與Phoenix屏蔽UTXO並存,讓機構按需切換。$DUSK 市值約2800萬美元,總供應量5億枚,承擔gas、質押和治理職能。
但翻到實操層面,我開始不安。Moonlight的賬戶模型維護全局狀態,狀態變更對所有節點公開可見,而Phoenix基於UTXO的note結構,每一筆交易消耗舊的note並生成新的note,note內容被加密且僅發送方與接收方可讀。開發者寫一個借貸合約時,抵押品放在Moonlight,清算觸發後要生成Phoenix note發送給清算人,同時銷燬原note並更新賬戶餘額,這個轉換邏輯涉及兩種狀態表達的一致性維護,文檔裏那句“按需選擇”可能低估了開發者的實際工作量。
驗證者KYC門檻是另一個問題,Dusk要求節點身份驗證,迴應了機構合規剛需,但散戶被擋在門外,目前全網僅47個節點。每日解鎖約17.1萬枚DUSK,加上對歐盟監管節奏的依賴,幣價在0.076美元附近。更讓我在意的是零知識證明在WASM環境下的實際表現,每個Phoenix交易需要額外生成證明,我在測試網試過一筆簡單轉賬從提交到上鍊耗時約15到20秒,而Moonlight下不到3秒,這個差距如果放大到高頻場景,體驗會很明顯。
Dusk的方向我認同,但“合規隱私”走通需要的不只是密碼學。我會等到第一個敢把核心流動性池放進Phoenix並獲得監管明確意見的應用出現後,再評估。你覺得機構買單的是技術隱私還是法律可追責性?#dusk
技術架構上,@Dusk 的三層設計有亮點:DuskDS負責結算與數據可用性,DuskEVM兼容Solidity,Hedger層疊加零知識證明實現機密交易。Moonlight公開賬戶與Phoenix屏蔽UTXO並存,讓機構按需切換。$DUSK 市值約2800萬美元,總供應量5億枚,承擔gas、質押和治理職能。
但翻到實操層面,我開始不安。Moonlight的賬戶模型維護全局狀態,狀態變更對所有節點公開可見,而Phoenix基於UTXO的note結構,每一筆交易消耗舊的note並生成新的note,note內容被加密且僅發送方與接收方可讀。開發者寫一個借貸合約時,抵押品放在Moonlight,清算觸發後要生成Phoenix note發送給清算人,同時銷燬原note並更新賬戶餘額,這個轉換邏輯涉及兩種狀態表達的一致性維護,文檔裏那句“按需選擇”可能低估了開發者的實際工作量。
驗證者KYC門檻是另一個問題,Dusk要求節點身份驗證,迴應了機構合規剛需,但散戶被擋在門外,目前全網僅47個節點。每日解鎖約17.1萬枚DUSK,加上對歐盟監管節奏的依賴,幣價在0.076美元附近。更讓我在意的是零知識證明在WASM環境下的實際表現,每個Phoenix交易需要額外生成證明,我在測試網試過一筆簡單轉賬從提交到上鍊耗時約15到20秒,而Moonlight下不到3秒,這個差距如果放大到高頻場景,體驗會很明顯。
Dusk的方向我認同,但“合規隱私”走通需要的不只是密碼學。我會等到第一個敢把核心流動性池放進Phoenix並獲得監管明確意見的應用出現後,再評估。你覺得機構買單的是技術隱私還是法律可追責性?#dusk
2
1
117
·
--
以前我總覺得,一條鏈要服務傳統金融,得先回答好一個問題。交易雙方不想暴露底牌,監管方卻得看個清楚,這個矛盾咋解?大部分項目要麼偏科搞隱私,要麼全透明,兩頭不討好。直到我深入看了@Dusk_Foundation ,才發現它把這事兒拆成兩套模型再打通。
先說讓我肯定的地方。Dusk保留了Phoenix和Moonlight兩種賬戶模型,前者基於UTXO用零知識證明保密金額和參與方,後者完全透明。這個設計我越看越認同。企業持倉、報價必須保密,否則會被對手方狙擊;但質押、治理投票這些環節,公開反而是信任的前提。強行統一到一種模型,結果只會兩頭不討好。
更讓我在意的是,它沒把合規當口號。與Quantoz Payments合作推出的EURQ,受荷蘭央行監管且符合MiCA法規。這意味着資產發行、交易到最後結算,鏈路能真正閉環,這比商業公司發的穩定幣更可靠。加上DuskEVM兼容Solidity工具鏈,機構遷移成本被壓到了可以下決心的水平。
但反過來想,問題也很現實。EURQ並非Dusk獨家資源,同樣部署在其他鏈上,合規結算的差異化優勢能維持多久?主網剛在2026年1月啓動,相關資產遷移和支付服務的實際採用率都還需要時間驗證。隱私計算的性能開銷也不小,保密轉賬體驗能不能接近普通轉賬,直接決定它會不會被用起來。
說到底,Dusk把隱私、合規和資產規則長期共存這件事,當工程來做而不是秀場,這個方向值得持續關注。但實際採用率能不能跑起來,我還在邊走邊看。你怎麼看?#dusk $DUSK
以前我總覺得,一條鏈要服務傳統金融,得先回答好一個問題。交易雙方不想暴露底牌,監管方卻得看個清楚,這個矛盾咋解?大部分項目要麼偏科搞隱私,要麼全透明,兩頭不討好。直到我深入看了@Dusk ,才發現它把這事兒拆成兩套模型再打通。
先說讓我肯定的地方。Dusk保留了Phoenix和Moonlight兩種賬戶模型,前者基於UTXO用零知識證明保密金額和參與方,後者完全透明。這個設計我越看越認同。企業持倉、報價必須保密,否則會被對手方狙擊;但質押、治理投票這些環節,公開反而是信任的前提。強行統一到一種模型,結果只會兩頭不討好。
更讓我在意的是,它沒把合規當口號。與Quantoz Payments合作推出的EURQ,受荷蘭央行監管且符合MiCA法規。這意味着資產發行、交易到最後結算,鏈路能真正閉環,這比商業公司發的穩定幣更可靠。加上DuskEVM兼容Solidity工具鏈,機構遷移成本被壓到了可以下決心的水平。
但反過來想,問題也很現實。EURQ並非Dusk獨家資源,同樣部署在其他鏈上,合規結算的差異化優勢能維持多久?主網剛在2026年1月啓動,相關資產遷移和支付服務的實際採用率都還需要時間驗證。隱私計算的性能開銷也不小,保密轉賬體驗能不能接近普通轉賬,直接決定它會不會被用起來。
說到底,Dusk把隱私、合規和資產規則長期共存這件事,當工程來做而不是秀場,這個方向值得持續關注。但實際採用率能不能跑起來,我還在邊走邊看。你怎麼看?#dusk $DUSK
先說讓我肯定的地方。Dusk保留了Phoenix和Moonlight兩種賬戶模型,前者基於UTXO用零知識證明保密金額和參與方,後者完全透明。這個設計我越看越認同。企業持倉、報價必須保密,否則會被對手方狙擊;但質押、治理投票這些環節,公開反而是信任的前提。強行統一到一種模型,結果只會兩頭不討好。
更讓我在意的是,它沒把合規當口號。與Quantoz Payments合作推出的EURQ,受荷蘭央行監管且符合MiCA法規。這意味着資產發行、交易到最後結算,鏈路能真正閉環,這比商業公司發的穩定幣更可靠。加上DuskEVM兼容Solidity工具鏈,機構遷移成本被壓到了可以下決心的水平。
但反過來想,問題也很現實。EURQ並非Dusk獨家資源,同樣部署在其他鏈上,合規結算的差異化優勢能維持多久?主網剛在2026年1月啓動,相關資產遷移和支付服務的實際採用率都還需要時間驗證。隱私計算的性能開銷也不小,保密轉賬體驗能不能接近普通轉賬,直接決定它會不會被用起來。
說到底,Dusk把隱私、合規和資產規則長期共存這件事,當工程來做而不是秀場,這個方向值得持續關注。但實際採用率能不能跑起來,我還在邊走邊看。你怎麼看?#dusk $DUSK
1
1
103
·
--
這幾天一直在想一個問題:我參與過不少DeFi協議,最難受的不是價格漲跌,而是項目方給的"參與憑證"到最後完全沒人在意,積分、等級、勳章,除了截圖沒有任何實際用途。所以當我重新看@termmax 的Pre-mine規則時,在意的不是能領多少空投,而是他們到底想用代幣幹什麼。
FT、XT、GT這套體系,是TermMax真正值得討論的地方。FT把固定收益現金流提前金融化,投資者折價買入,到期按面值兌付,利率和價格本質是一體兩面。GT把槓桿倉位封裝成鏈上憑證,抵押品、債務條件、倉位狀態打包成可管理對象。Range Order用分段曲線表達不同規模下的利率需求,它描述的不是幣價,而是利率和可成交規模的關係。TermMax不只是在發債,它在重新設計固定收益產品在鏈上的表達方式。
但有些東西我到現在還是猶豫的。Curator這個角色讓我心裏咯噔了一下,DeFi講去中介化,結果搞出來一個類似基金經理的存在。雖然權限被時間鎖和Guardian限制,閒置資金只能投入預批准市場,但Depositor把錢交出去,本質上在賭Curator比自己有判斷力。極端行情下幾分鐘清算窗口,時間鎖救不了你。治理那邊也存在隱患,TMX作爲治理代幣,大戶更容易影響參數調整,從規則裏獲利,再增持投票權。這個循環一旦形成,治理是在分權,還是在把定價權重新集中。
我不會輕易說TermMax成或不成,它讓我看到的不是一個已跑通的協議,而是一個正在嘗試搭建資產、時間和信用之間新連接的實驗室。真正驗證這套機制的,不是TGE那天的價格,而是拿到TMX的人會不會繼續留在市場裏交易。
Curator讓我重新想了一個問題:去中心化是要消滅所有中介,還是隻消滅不可審計的中介。這個問題我現在沒有答案,但TermMax讓我開始認真琢磨了。#termmax
這幾天一直在想一個問題:我參與過不少DeFi協議,最難受的不是價格漲跌,而是項目方給的"參與憑證"到最後完全沒人在意,積分、等級、勳章,除了截圖沒有任何實際用途。所以當我重新看@TermMax 的Pre-mine規則時,在意的不是能領多少空投,而是他們到底想用代幣幹什麼。
FT、XT、GT這套體系,是TermMax真正值得討論的地方。FT把固定收益現金流提前金融化,投資者折價買入,到期按面值兌付,利率和價格本質是一體兩面。GT把槓桿倉位封裝成鏈上憑證,抵押品、債務條件、倉位狀態打包成可管理對象。Range Order用分段曲線表達不同規模下的利率需求,它描述的不是幣價,而是利率和可成交規模的關係。TermMax不只是在發債,它在重新設計固定收益產品在鏈上的表達方式。
但有些東西我到現在還是猶豫的。Curator這個角色讓我心裏咯噔了一下,DeFi講去中介化,結果搞出來一個類似基金經理的存在。雖然權限被時間鎖和Guardian限制,閒置資金只能投入預批准市場,但Depositor把錢交出去,本質上在賭Curator比自己有判斷力。極端行情下幾分鐘清算窗口,時間鎖救不了你。治理那邊也存在隱患,TMX作爲治理代幣,大戶更容易影響參數調整,從規則裏獲利,再增持投票權。這個循環一旦形成,治理是在分權,還是在把定價權重新集中。
我不會輕易說TermMax成或不成,它讓我看到的不是一個已跑通的協議,而是一個正在嘗試搭建資產、時間和信用之間新連接的實驗室。真正驗證這套機制的,不是TGE那天的價格,而是拿到TMX的人會不會繼續留在市場裏交易。
Curator讓我重新想了一個問題:去中心化是要消滅所有中介,還是隻消滅不可審計的中介。這個問題我現在沒有答案,但TermMax讓我開始認真琢磨了。#termmax
FT、XT、GT這套體系,是TermMax真正值得討論的地方。FT把固定收益現金流提前金融化,投資者折價買入,到期按面值兌付,利率和價格本質是一體兩面。GT把槓桿倉位封裝成鏈上憑證,抵押品、債務條件、倉位狀態打包成可管理對象。Range Order用分段曲線表達不同規模下的利率需求,它描述的不是幣價,而是利率和可成交規模的關係。TermMax不只是在發債,它在重新設計固定收益產品在鏈上的表達方式。
但有些東西我到現在還是猶豫的。Curator這個角色讓我心裏咯噔了一下,DeFi講去中介化,結果搞出來一個類似基金經理的存在。雖然權限被時間鎖和Guardian限制,閒置資金只能投入預批准市場,但Depositor把錢交出去,本質上在賭Curator比自己有判斷力。極端行情下幾分鐘清算窗口,時間鎖救不了你。治理那邊也存在隱患,TMX作爲治理代幣,大戶更容易影響參數調整,從規則裏獲利,再增持投票權。這個循環一旦形成,治理是在分權,還是在把定價權重新集中。
我不會輕易說TermMax成或不成,它讓我看到的不是一個已跑通的協議,而是一個正在嘗試搭建資產、時間和信用之間新連接的實驗室。真正驗證這套機制的,不是TGE那天的價格,而是拿到TMX的人會不會繼續留在市場裏交易。
Curator讓我重新想了一個問題:去中心化是要消滅所有中介,還是隻消滅不可審計的中介。這個問題我現在沒有答案,但TermMax讓我開始認真琢磨了。#termmax
2
81
·
--
我算過一筆賬,去年用浮動利率借了三個月,到期時實際利率比最初看到的翻了一倍。那次之後我才意識到,利率波動的成本有時比手續費和滑點嚇人。後來我看借貸項目,第一個要搞清楚:利率到底能不能鎖住。
順着這個需求翻@termmax ,花了我好幾個晚上才把GT、FT、XT邏輯捋順。GT把抵押品和債務打包成NFT倉位,這個我認同,因爲它讓槓桿頭寸可以整體轉讓,不用平倉再開倉。FT類似零息債券,到期按面值兌付,XT承載利息部分,到期自動歸零。Range Order是讓我最上頭的地方。利率不是定死的,而是用訂單簿形成一條分段曲線,借款利率隨規模增加逐段下降,貸款利率逐段上升。我覺得這個設計比單純鎖一個APR要靈活。
但反過來說,這靈活也有代價。Range Order意味着你成交的價格取決於市場訂單填充情況,滑點可能比想象中大。我看官方示例,借款利率每段下降,但如果你的單子填到下一檔,實際利率可能和報價頁顯示的年化差不少。這點讓我有些在意。另外,FT通常以折價交易,折價隱含的年化收益率看起來誘人,但如果你買完後市場突然變化,到期贖回時能不能按面值拿回,取決於借款人是否正常還款。清算機制依賴預言機,如果價格劇烈波動,實物交割能不能及時執行,我心裏沒底。
流動性也是我反覆琢磨的點。TVL雖然有過7100萬,但分散到不同到期日、不同鏈上,每個市場的深度可能不夠。V2加的可組合基礎收益確實在補短板,但能不能撐起長期交易,我保持觀望。
所以我現在的判斷是:TermMax機制上值得研究,但它更適合能看懂定價曲線、願意管理滑點的用戶。普通人如果只盯着年化數字衝進去,可能會忽略其中的複雜度。
我更想問的是:你會把固定利率產品當成儲蓄替代品,還是當成套利工具?這個選擇,決定了你在TermMax裏該怎麼用。#termmax
我算過一筆賬,去年用浮動利率借了三個月,到期時實際利率比最初看到的翻了一倍。那次之後我才意識到,利率波動的成本有時比手續費和滑點嚇人。後來我看借貸項目,第一個要搞清楚:利率到底能不能鎖住。
順着這個需求翻@TermMax ,花了我好幾個晚上才把GT、FT、XT邏輯捋順。GT把抵押品和債務打包成NFT倉位,這個我認同,因爲它讓槓桿頭寸可以整體轉讓,不用平倉再開倉。FT類似零息債券,到期按面值兌付,XT承載利息部分,到期自動歸零。Range Order是讓我最上頭的地方。利率不是定死的,而是用訂單簿形成一條分段曲線,借款利率隨規模增加逐段下降,貸款利率逐段上升。我覺得這個設計比單純鎖一個APR要靈活。
但反過來說,這靈活也有代價。Range Order意味着你成交的價格取決於市場訂單填充情況,滑點可能比想象中大。我看官方示例,借款利率每段下降,但如果你的單子填到下一檔,實際利率可能和報價頁顯示的年化差不少。這點讓我有些在意。另外,FT通常以折價交易,折價隱含的年化收益率看起來誘人,但如果你買完後市場突然變化,到期贖回時能不能按面值拿回,取決於借款人是否正常還款。清算機制依賴預言機,如果價格劇烈波動,實物交割能不能及時執行,我心裏沒底。
流動性也是我反覆琢磨的點。TVL雖然有過7100萬,但分散到不同到期日、不同鏈上,每個市場的深度可能不夠。V2加的可組合基礎收益確實在補短板,但能不能撐起長期交易,我保持觀望。
所以我現在的判斷是:TermMax機制上值得研究,但它更適合能看懂定價曲線、願意管理滑點的用戶。普通人如果只盯着年化數字衝進去,可能會忽略其中的複雜度。
我更想問的是:你會把固定利率產品當成儲蓄替代品,還是當成套利工具?這個選擇,決定了你在TermMax裏該怎麼用。#termmax
順着這個需求翻@TermMax ,花了我好幾個晚上才把GT、FT、XT邏輯捋順。GT把抵押品和債務打包成NFT倉位,這個我認同,因爲它讓槓桿頭寸可以整體轉讓,不用平倉再開倉。FT類似零息債券,到期按面值兌付,XT承載利息部分,到期自動歸零。Range Order是讓我最上頭的地方。利率不是定死的,而是用訂單簿形成一條分段曲線,借款利率隨規模增加逐段下降,貸款利率逐段上升。我覺得這個設計比單純鎖一個APR要靈活。
但反過來說,這靈活也有代價。Range Order意味着你成交的價格取決於市場訂單填充情況,滑點可能比想象中大。我看官方示例,借款利率每段下降,但如果你的單子填到下一檔,實際利率可能和報價頁顯示的年化差不少。這點讓我有些在意。另外,FT通常以折價交易,折價隱含的年化收益率看起來誘人,但如果你買完後市場突然變化,到期贖回時能不能按面值拿回,取決於借款人是否正常還款。清算機制依賴預言機,如果價格劇烈波動,實物交割能不能及時執行,我心裏沒底。
流動性也是我反覆琢磨的點。TVL雖然有過7100萬,但分散到不同到期日、不同鏈上,每個市場的深度可能不夠。V2加的可組合基礎收益確實在補短板,但能不能撐起長期交易,我保持觀望。
所以我現在的判斷是:TermMax機制上值得研究,但它更適合能看懂定價曲線、願意管理滑點的用戶。普通人如果只盯着年化數字衝進去,可能會忽略其中的複雜度。
我更想問的是:你會把固定利率產品當成儲蓄替代品,還是當成套利工具?這個選擇,決定了你在TermMax裏該怎麼用。#termmax
1
1
80
·
--
選C。
鏈上資產被盜後,所謂“追回專家”九成是二次詐騙,直接拉黑最安全。真能追回的技術團隊不會主動私聊,更不會先收費。寧可錯過,絕不冒險,保護剩餘資產比幻想追回更重要。
選C。
鏈上資產被盜後,所謂“追回專家”九成是二次詐騙,直接拉黑最安全。真能追回的技術團隊不會主動私聊,更不會先收費。寧可錯過,絕不冒險,保護剩餘資產比幻想追回更重要。
鏈上資產被盜後,所謂“追回專家”九成是二次詐騙,直接拉黑最安全。真能追回的技術團隊不會主動私聊,更不會先收費。寧可錯過,絕不冒險,保護剩餘資產比幻想追回更重要。
币安Binance华语
·
--
😈 “兄弟,你的錢包被盜了?我認識鏈上大神,資產還能追回來!”
你會怎麼做❓
A. 太好了是大神,錢包有救了,助記詞直接發 🤝
B. 等等,窩要驗牌:你誰?哪來的?怎麼追回?👀
C. ❌ 不相信任何資產追回渠道,直接拉黑!
⬇️ 關注賬號,轉發並留下你的選項和原因,抽3位獲得40U安全獎勵 #币安安全星期四
你會怎麼做❓
A. 太好了是大神,錢包有救了,助記詞直接發 🤝
B. 等等,窩要驗牌:你誰?哪來的?怎麼追回?👀
C. ❌ 不相信任何資產追回渠道,直接拉黑!
⬇️ 關注賬號,轉發並留下你的選項和原因,抽3位獲得40U安全獎勵 #币安安全星期四
1
59
·
--
以前做金融科技那會兒,隱私和合規這兩件事總是繞不開的衝突。想保護客戶交易數據,監管又說必須看得見。市面上那些區塊鏈項目,要麼全透明把機構嚇跑,要麼全匿名把監管得罪光,我一直在想,就沒有第三條路?
後來看到@Dusk_Foundation ,它讓我在意的是真敢從底層重新想這件事。它把鏈拆成DuskDS結算層和DuskEVM執行層兩層,該驗證的驗證、該保密的保密,不用混在一起。共識用的是Succinct Attestation,委員會制的PoS,出塊和驗證分開走,最終性確定。雙賬戶模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知識證明藏着。等於說一條鏈上,公開的和保密的各走各的道,但最後都落在同一個賬本上。再加上Citadel做選擇性披露,用戶只證明自己符合某個條件就行,不用把整個身份攤開。
但技術之外,也有幾個現實層面值得琢磨。DuskEVM目前由單一排序器驅動,這跟以太坊L2的centralized sequencer一個路子,便宜是便宜了,可排序開關握在項目方手裏。對機構來說,最終性管得了賬本管不了排序器。2026年5月OtterSec還曝出PLONK實現有漏洞,驗證器沒驗證prover提供的多項式承諾,理論上能憑空鑄造DUSK。雖然後面修復了,但這種級別的漏洞出現在覈心密碼學模塊上,讓人不得不持續觀察。另外代幣$DUSK 持續發行和鎖倉壓力也在那擺着。
所以我現在的判斷是:Dusk的技術方向值得放進觀察艙最靠前的位置,但短期內我不會因爲“隱私”兩個字就進場。它修的這條“兩邊都不得罪”的車道到底有沒有車跑,纔是關鍵。
華爾街的清算系統真要上鍊,會選全透明的還是這種帶隱私分級的?歡迎留言討論。#dusk
以前做金融科技那會兒,隱私和合規這兩件事總是繞不開的衝突。想保護客戶交易數據,監管又說必須看得見。市面上那些區塊鏈項目,要麼全透明把機構嚇跑,要麼全匿名把監管得罪光,我一直在想,就沒有第三條路?
後來看到@Dusk ,它讓我在意的是真敢從底層重新想這件事。它把鏈拆成DuskDS結算層和DuskEVM執行層兩層,該驗證的驗證、該保密的保密,不用混在一起。共識用的是Succinct Attestation,委員會制的PoS,出塊和驗證分開走,最終性確定。雙賬戶模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知識證明藏着。等於說一條鏈上,公開的和保密的各走各的道,但最後都落在同一個賬本上。再加上Citadel做選擇性披露,用戶只證明自己符合某個條件就行,不用把整個身份攤開。
但技術之外,也有幾個現實層面值得琢磨。DuskEVM目前由單一排序器驅動,這跟以太坊L2的centralized sequencer一個路子,便宜是便宜了,可排序開關握在項目方手裏。對機構來說,最終性管得了賬本管不了排序器。2026年5月OtterSec還曝出PLONK實現有漏洞,驗證器沒驗證prover提供的多項式承諾,理論上能憑空鑄造DUSK。雖然後面修復了,但這種級別的漏洞出現在覈心密碼學模塊上,讓人不得不持續觀察。另外代幣$DUSK 持續發行和鎖倉壓力也在那擺着。
所以我現在的判斷是:Dusk的技術方向值得放進觀察艙最靠前的位置,但短期內我不會因爲“隱私”兩個字就進場。它修的這條“兩邊都不得罪”的車道到底有沒有車跑,纔是關鍵。
華爾街的清算系統真要上鍊,會選全透明的還是這種帶隱私分級的?歡迎留言討論。#dusk
後來看到@Dusk ,它讓我在意的是真敢從底層重新想這件事。它把鏈拆成DuskDS結算層和DuskEVM執行層兩層,該驗證的驗證、該保密的保密,不用混在一起。共識用的是Succinct Attestation,委員會制的PoS,出塊和驗證分開走,最終性確定。雙賬戶模型也很有意思,Moonlight透明的、Phoenix用UTXO加零知識證明藏着。等於說一條鏈上,公開的和保密的各走各的道,但最後都落在同一個賬本上。再加上Citadel做選擇性披露,用戶只證明自己符合某個條件就行,不用把整個身份攤開。
但技術之外,也有幾個現實層面值得琢磨。DuskEVM目前由單一排序器驅動,這跟以太坊L2的centralized sequencer一個路子,便宜是便宜了,可排序開關握在項目方手裏。對機構來說,最終性管得了賬本管不了排序器。2026年5月OtterSec還曝出PLONK實現有漏洞,驗證器沒驗證prover提供的多項式承諾,理論上能憑空鑄造DUSK。雖然後面修復了,但這種級別的漏洞出現在覈心密碼學模塊上,讓人不得不持續觀察。另外代幣$DUSK 持續發行和鎖倉壓力也在那擺着。
所以我現在的判斷是:Dusk的技術方向值得放進觀察艙最靠前的位置,但短期內我不會因爲“隱私”兩個字就進場。它修的這條“兩邊都不得罪”的車道到底有沒有車跑,纔是關鍵。
華爾街的清算系統真要上鍊,會選全透明的還是這種帶隱私分級的?歡迎留言討論。#dusk
1
1
97
·
--
我入行時覺得區塊鏈最迷人的地方就是透明。直到跟一個做資管的朋友聊,他說:你們行業所有交易都攤在陽光下,機構怎麼進來?持倉、策略全暴露,等於讓對手隨時翻你底牌。從此我對“全透明”有了疑慮。
所以看Dusk,我最在意它怎麼處理“可審計隱私”。DuskDS和DuskEVM分層架構把結算和執行拆開,Moonlight和Phoenix雙模式讓公開和隱私按需切換。跟NPEX合作將3億歐元代幣化證券上鍊,加上EVM兼容吸引Solidity開發者,這些都不是虛的。@Dusk_Foundation
但$DUSK 代幣的位置更讓我花時間琢磨。它不只爲付Gas,質押10萬可提升1.2倍手續費分成,超50萬還有生態補貼;每個區塊釋放19.86枚,80%給生成者;協議用真實收入回購注入流動性,相當於變相銷燬。這套設計確實把代幣嵌進網絡運轉邏輯。
可我也有不踏實的點。2026年1月橋接事件,攻擊者竊取簽名錢包權限,導致數百萬DUSK被盜。後來OtterSec發現PLONK零知識證明存在嚴重實現漏洞。還有那把能解鎖所有隱私的“特殊鑰匙”最終歸誰管?若說不清,“可審計”和“可窺探”的邊界就模糊。
我的態度是方向值得關注,代幣經濟有章法,但主網還需時間驗證實際採用數據。你們覺得這些隱患能靠後續修復解決嗎?#dusk
我入行時覺得區塊鏈最迷人的地方就是透明。直到跟一個做資管的朋友聊,他說:你們行業所有交易都攤在陽光下,機構怎麼進來?持倉、策略全暴露,等於讓對手隨時翻你底牌。從此我對“全透明”有了疑慮。
所以看Dusk,我最在意它怎麼處理“可審計隱私”。DuskDS和DuskEVM分層架構把結算和執行拆開,Moonlight和Phoenix雙模式讓公開和隱私按需切換。跟NPEX合作將3億歐元代幣化證券上鍊,加上EVM兼容吸引Solidity開發者,這些都不是虛的。@Dusk
但$DUSK 代幣的位置更讓我花時間琢磨。它不只爲付Gas,質押10萬可提升1.2倍手續費分成,超50萬還有生態補貼;每個區塊釋放19.86枚,80%給生成者;協議用真實收入回購注入流動性,相當於變相銷燬。這套設計確實把代幣嵌進網絡運轉邏輯。
可我也有不踏實的點。2026年1月橋接事件,攻擊者竊取簽名錢包權限,導致數百萬DUSK被盜。後來OtterSec發現PLONK零知識證明存在嚴重實現漏洞。還有那把能解鎖所有隱私的“特殊鑰匙”最終歸誰管?若說不清,“可審計”和“可窺探”的邊界就模糊。
我的態度是方向值得關注,代幣經濟有章法,但主網還需時間驗證實際採用數據。你們覺得這些隱患能靠後續修復解決嗎?#dusk
所以看Dusk,我最在意它怎麼處理“可審計隱私”。DuskDS和DuskEVM分層架構把結算和執行拆開,Moonlight和Phoenix雙模式讓公開和隱私按需切換。跟NPEX合作將3億歐元代幣化證券上鍊,加上EVM兼容吸引Solidity開發者,這些都不是虛的。@Dusk
但$DUSK 代幣的位置更讓我花時間琢磨。它不只爲付Gas,質押10萬可提升1.2倍手續費分成,超50萬還有生態補貼;每個區塊釋放19.86枚,80%給生成者;協議用真實收入回購注入流動性,相當於變相銷燬。這套設計確實把代幣嵌進網絡運轉邏輯。
可我也有不踏實的點。2026年1月橋接事件,攻擊者竊取簽名錢包權限,導致數百萬DUSK被盜。後來OtterSec發現PLONK零知識證明存在嚴重實現漏洞。還有那把能解鎖所有隱私的“特殊鑰匙”最終歸誰管?若說不清,“可審計”和“可窺探”的邊界就模糊。
我的態度是方向值得關注,代幣經濟有章法,但主網還需時間驗證實際採用數據。你們覺得這些隱患能靠後續修復解決嗎?#dusk
2
1
80
·
--
我參加過好幾個號稱固定利率的協議,結果發現底層還是浮動池子套了個殼,到期收益率壓根鎖不住。有過幾次利率實際沒鎖住的情況後,我對固定這兩個字特別挑。
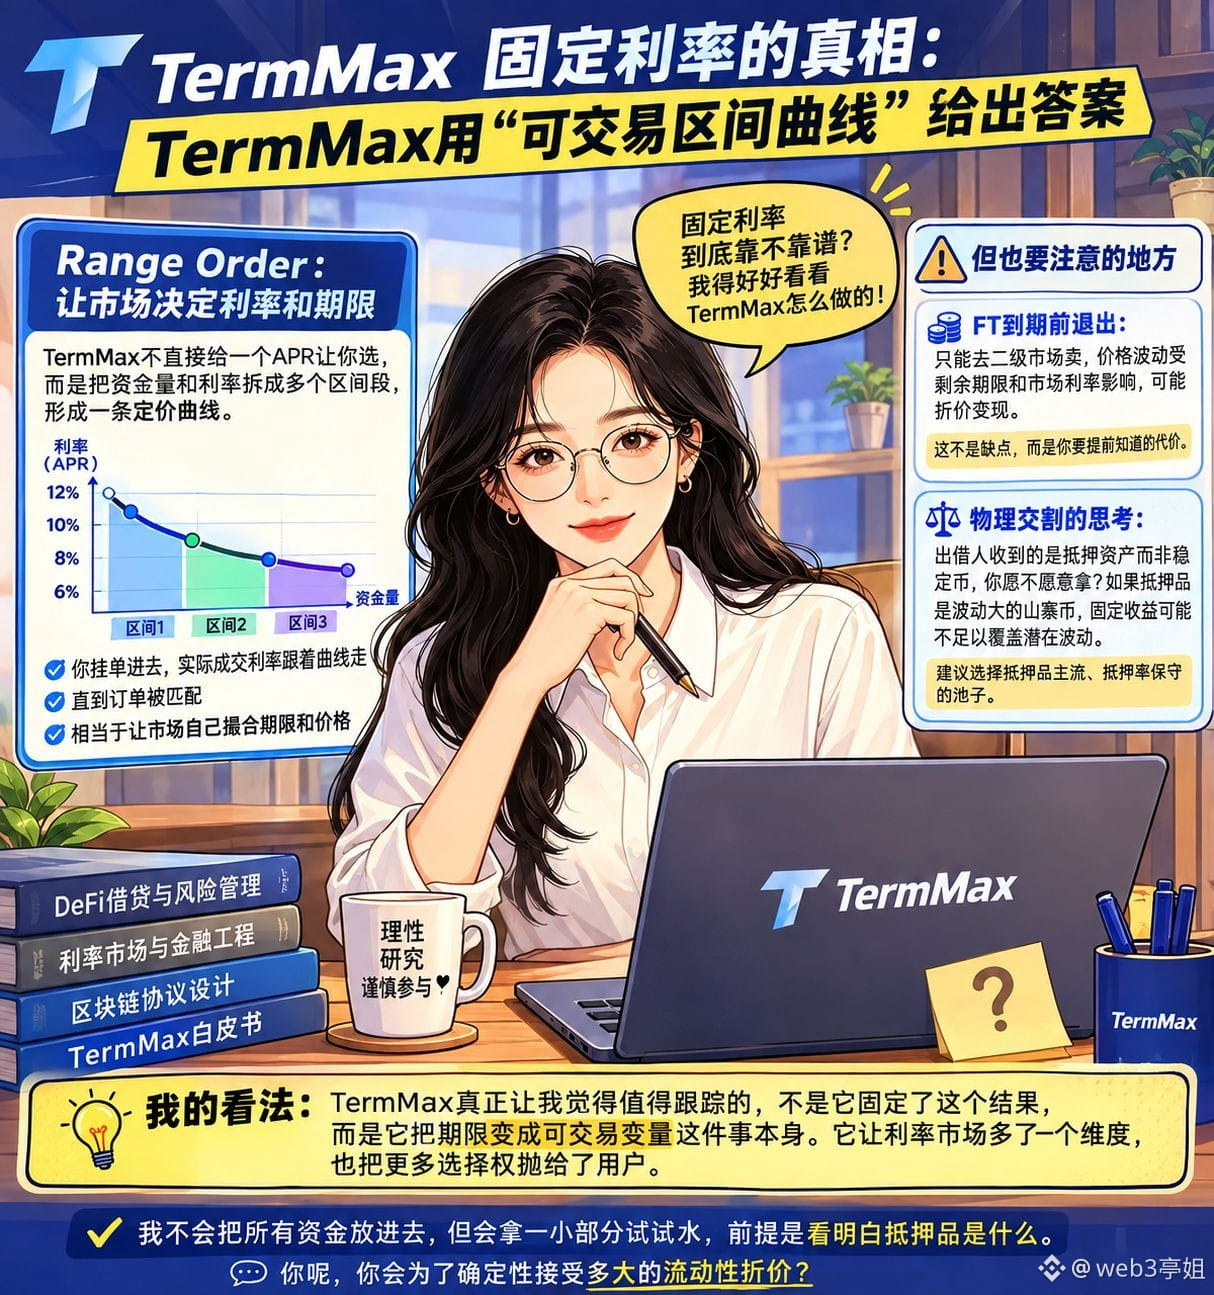
所以看TermMax時,我第一個翻的是它怎麼保證利率真能固定。Range Order讓我覺得有點意思,它不是報一個APR讓你選,而是把資金量和利率拆成多個區間段,形成一條定價曲線。你掛單進去,實際成交利率跟着曲線走,直到訂單被匹配。這個設計相當於讓市場自己撮合期限和價格,而不是協議拍腦袋定一個數。@termmax
但說實話,我也留意到一點。FT在到期前想退出只能去二級市場賣,價格波動受剩餘期限和市場利率影響,這意味着你鎖定的固定收益中途變現時可能折價。這不是缺點,是你要提前知道的代價。
另一個讓我反覆想的地方是清算。物理交割聽起來比集中拋售優雅,但如果你作爲出借人收到的是抵押資產而不是穩定幣,你願不願意拿?如果抵押品是波動大的山寨幣,那點固定收益可能不足以覆蓋潛在波動。所以我個人會更傾向選抵押品主流、抵押率保守的池子。
TermMax真正讓我覺得值得跟蹤的,不是它固定了這個結果,而是它把期限變成可交易變量這件事本身。它讓利率市場多了一個維度,但也把更多選擇權拋給了用戶。
我不會把所有資金放進去,但會拿一小部分試試水,前提是看明白抵押品是什麼。
你呢,你會爲了確定性接受多大的流動性折價?#termmax
我參加過好幾個號稱固定利率的協議,結果發現底層還是浮動池子套了個殼,到期收益率壓根鎖不住。有過幾次利率實際沒鎖住的情況後,我對固定這兩個字特別挑。
所以看TermMax時,我第一個翻的是它怎麼保證利率真能固定。Range Order讓我覺得有點意思,它不是報一個APR讓你選,而是把資金量和利率拆成多個區間段,形成一條定價曲線。你掛單進去,實際成交利率跟着曲線走,直到訂單被匹配。這個設計相當於讓市場自己撮合期限和價格,而不是協議拍腦袋定一個數。@TermMax
但說實話,我也留意到一點。FT在到期前想退出只能去二級市場賣,價格波動受剩餘期限和市場利率影響,這意味着你鎖定的固定收益中途變現時可能折價。這不是缺點,是你要提前知道的代價。
另一個讓我反覆想的地方是清算。物理交割聽起來比集中拋售優雅,但如果你作爲出借人收到的是抵押資產而不是穩定幣,你願不願意拿?如果抵押品是波動大的山寨幣,那點固定收益可能不足以覆蓋潛在波動。所以我個人會更傾向選抵押品主流、抵押率保守的池子。
TermMax真正讓我覺得值得跟蹤的,不是它固定了這個結果,而是它把期限變成可交易變量這件事本身。它讓利率市場多了一個維度,但也把更多選擇權拋給了用戶。
我不會把所有資金放進去,但會拿一小部分試試水,前提是看明白抵押品是什麼。
你呢,你會爲了確定性接受多大的流動性折價?#termmax
所以看TermMax時,我第一個翻的是它怎麼保證利率真能固定。Range Order讓我覺得有點意思,它不是報一個APR讓你選,而是把資金量和利率拆成多個區間段,形成一條定價曲線。你掛單進去,實際成交利率跟着曲線走,直到訂單被匹配。這個設計相當於讓市場自己撮合期限和價格,而不是協議拍腦袋定一個數。@TermMax
但說實話,我也留意到一點。FT在到期前想退出只能去二級市場賣,價格波動受剩餘期限和市場利率影響,這意味着你鎖定的固定收益中途變現時可能折價。這不是缺點,是你要提前知道的代價。
另一個讓我反覆想的地方是清算。物理交割聽起來比集中拋售優雅,但如果你作爲出借人收到的是抵押資產而不是穩定幣,你願不願意拿?如果抵押品是波動大的山寨幣,那點固定收益可能不足以覆蓋潛在波動。所以我個人會更傾向選抵押品主流、抵押率保守的池子。
TermMax真正讓我覺得值得跟蹤的,不是它固定了這個結果,而是它把期限變成可交易變量這件事本身。它讓利率市場多了一個維度,但也把更多選擇權拋給了用戶。
我不會把所有資金放進去,但會拿一小部分試試水,前提是看明白抵押品是什麼。
你呢,你會爲了確定性接受多大的流動性折價?#termmax
2
1
117
·
--
去年做多ETH,借了USDC,利率從5%慢慢爬到28%,利潤全被利息喫掉。那時候我才明白,浮動利率對借款人來說就是一顆定時炸彈。你不知道下個月成本會漲成什麼樣。所以我研究TermMax,盯的不是出借端收益,而是借款人到底能不能真的鎖住成本。@termmax
先說TermMax怎麼處理利率鎖定。借款時鑄造FT和XT,FT代表本金債務,XT是利息部分。你可以把XT賣掉,提前鎖定利息支出,相當於把未來浮動利率風險轉嫁給XT買方。這設計讓我眼前一亮,因爲傳統浮動池裏你只能被動接受利率變化,這裏多了個主動管理工具。但問題也跟着來:XT市場深度夠嗎?極端行情下,XT折價可能比你鎖定的利率還狠,那所謂“固定利率”就打了折扣。
再說Range Order對借款端的影響。它用階梯定價撮合,你借的錢越多,邊際利率可能越高。這比統一利率公平,但要求你提前算清楚自己的資金效率,借多了不划算,借少了不夠用。我覺得這增加了操作門檻,但反過來也逼你更理性。
正面看,結構設計確實把期限和利率拆解得清晰;反面看,XT的二級市場波動、到期日無法展期的剛性,都是借款人要扛的新風險。清算機制走物理交割,借款人的抵押品直接給出借人,這避免了連環砸盤,但對借款人來說,失去的可能是反彈機會。
對我來說,這個機制確實解決了我對成本不確定的焦慮,但XT在壓力行情下的定價表現,以及到期無法滾動再借的剛性,都讓我覺得還需要多看幾次實際運行才能下結論。你呢,如果浮動利率明顯低於你鎖定的固定利率,你會後悔當初的選擇嗎?#termmax
去年做多ETH,借了USDC,利率從5%慢慢爬到28%,利潤全被利息喫掉。那時候我才明白,浮動利率對借款人來說就是一顆定時炸彈。你不知道下個月成本會漲成什麼樣。所以我研究TermMax,盯的不是出借端收益,而是借款人到底能不能真的鎖住成本。@TermMax
先說TermMax怎麼處理利率鎖定。借款時鑄造FT和XT,FT代表本金債務,XT是利息部分。你可以把XT賣掉,提前鎖定利息支出,相當於把未來浮動利率風險轉嫁給XT買方。這設計讓我眼前一亮,因爲傳統浮動池裏你只能被動接受利率變化,這裏多了個主動管理工具。但問題也跟着來:XT市場深度夠嗎?極端行情下,XT折價可能比你鎖定的利率還狠,那所謂“固定利率”就打了折扣。
再說Range Order對借款端的影響。它用階梯定價撮合,你借的錢越多,邊際利率可能越高。這比統一利率公平,但要求你提前算清楚自己的資金效率,借多了不划算,借少了不夠用。我覺得這增加了操作門檻,但反過來也逼你更理性。
正面看,結構設計確實把期限和利率拆解得清晰;反面看,XT的二級市場波動、到期日無法展期的剛性,都是借款人要扛的新風險。清算機制走物理交割,借款人的抵押品直接給出借人,這避免了連環砸盤,但對借款人來說,失去的可能是反彈機會。
對我來說,這個機制確實解決了我對成本不確定的焦慮,但XT在壓力行情下的定價表現,以及到期無法滾動再借的剛性,都讓我覺得還需要多看幾次實際運行才能下結論。你呢,如果浮動利率明顯低於你鎖定的固定利率,你會後悔當初的選擇嗎?#termmax
先說TermMax怎麼處理利率鎖定。借款時鑄造FT和XT,FT代表本金債務,XT是利息部分。你可以把XT賣掉,提前鎖定利息支出,相當於把未來浮動利率風險轉嫁給XT買方。這設計讓我眼前一亮,因爲傳統浮動池裏你只能被動接受利率變化,這裏多了個主動管理工具。但問題也跟着來:XT市場深度夠嗎?極端行情下,XT折價可能比你鎖定的利率還狠,那所謂“固定利率”就打了折扣。
再說Range Order對借款端的影響。它用階梯定價撮合,你借的錢越多,邊際利率可能越高。這比統一利率公平,但要求你提前算清楚自己的資金效率,借多了不划算,借少了不夠用。我覺得這增加了操作門檻,但反過來也逼你更理性。
正面看,結構設計確實把期限和利率拆解得清晰;反面看,XT的二級市場波動、到期日無法展期的剛性,都是借款人要扛的新風險。清算機制走物理交割,借款人的抵押品直接給出借人,這避免了連環砸盤,但對借款人來說,失去的可能是反彈機會。
對我來說,這個機制確實解決了我對成本不確定的焦慮,但XT在壓力行情下的定價表現,以及到期無法滾動再借的剛性,都讓我覺得還需要多看幾次實際運行才能下結論。你呢,如果浮動利率明顯低於你鎖定的固定利率,你會後悔當初的選擇嗎?#termmax
2
1
101
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼