

慢即是快i
252 貼文
慢即是快i
舉報
封鎖用戶
45 關注
1.0K+ 粉絲
413 點讚數
貼文
全部
引用
直播
·
--
bStocks的抵押率會區分"藍籌股"和"高風險股票"嗎?比如蘋果、微軟這類流動性強的股票,和波動大的小盤股、加密相關股票,抵押率是否不同?平臺對單一股票或單一用戶的集中度有沒有上限,防止某隻股票被大量抵押後在暴跌時引發連鎖清算?
bStocks的抵押率會區分"藍籌股"和"高風險股票"嗎?比如蘋果、微軟這類流動性強的股票,和波動大的小盤股、加密相關股票,抵押率是否不同?平臺對單一股票或單一用戶的集中度有沒有上限,防止某隻股票被大量抵押後在暴跌時引發連鎖清算?

币安Binance华语
·
--
【Binance Space】今晚八點,聊聊bStocks 🙋 留下你的問題並轉發,抽 3 位獲得 50U 獎勵!
🔥 bStocks 抵押全面開放:盤活持倉 & 風險管理
🎙️ 主持人:@Miya- VIP Manager
🧑🏫 特邀幣安產品運營經理與嘉賓
討論中還有1000U紅包🧧, 点击预约直播
🔥 bStocks 抵押全面開放:盤活持倉 & 風險管理
🎙️ 主持人:@Miya- VIP Manager
🧑🏫 特邀幣安產品運營經理與嘉賓
討論中還有1000U紅包🧧, 点击预约直播
63
·
--
A. 黃金本週明顯回調,避險資產出現鬆動
理由:黃金歷來是危機時刻的"避風港",而本週的明顯回調說明市場風險偏好在悄悄轉變。避險資產鬆動往往不是孤立信號,它反映資金正在重新定價——要麼是風險事件階段性緩和,要麼是流動性預期發生變化。觀察這一拐點,能幫我們提前捕捉市場情緒切換的節奏,也爲判斷後續資產配置方向提供了難得的參考窗口,其信息價值不容小覷。#安友周一观察团
A. 黃金本週明顯回調,避險資產出現鬆動
理由:黃金歷來是危機時刻的"避風港",而本週的明顯回調說明市場風險偏好在悄悄轉變。避險資產鬆動往往不是孤立信號,它反映資金正在重新定價——要麼是風險事件階段性緩和,要麼是流動性預期發生變化。觀察這一拐點,能幫我們提前捕捉市場情緒切換的節奏,也爲判斷後續資產配置方向提供了難得的參考窗口,其信息價值不容小覷。#安友周一观察团
理由:黃金歷來是危機時刻的"避風港",而本週的明顯回調說明市場風險偏好在悄悄轉變。避險資產鬆動往往不是孤立信號,它反映資金正在重新定價——要麼是風險事件階段性緩和,要麼是流動性預期發生變化。觀察這一拐點,能幫我們提前捕捉市場情緒切換的節奏,也爲判斷後續資產配置方向提供了難得的參考窗口,其信息價值不容小覷。#安友周一观察团
币安Binance华语
·
--
📡#安友周一观察团 已就位,本週熱點一鍵查收!
過去一週大事不斷,你最關注哪一件 👀?
🗳️ 參與投票並評論理由,RT 或分享其他熱點,抽五位各送 30U!
A. 黃金本週明顯回調,避險資產出現鬆動
B. 幣安推出Agent OS,AI交易進入新階段
C. 越南試點加密市場,亞洲監管再進一步
D. 霍爾木茲局勢升溫,油價再成全球焦點
過去一週大事不斷,你最關注哪一件 👀?
🗳️ 參與投票並評論理由,RT 或分享其他熱點,抽五位各送 30U!
A. 黃金本週明顯回調,避險資產出現鬆動
B. 幣安推出Agent OS,AI交易進入新階段
C. 越南試點加密市場,亞洲監管再進一步
D. 霍爾木茲局勢升溫,油價再成全球焦點
98
·
--
選 C. 美光投百億美元研發,加碼AI芯片
理由:這筆百億美元級的投入,卡的是AI算力爆發前夜的關鍵節點。存儲芯片是AI服務器不可或缺的"糧倉",美光搶先擴產和迭代技術,等於在需求起飛前鎖定了產能優勢,長期成長邏輯清晰,是產業鏈裏確定性較高的投資方向。#安友周一观察团
選 C. 美光投百億美元研發,加碼AI芯片
理由:這筆百億美元級的投入,卡的是AI算力爆發前夜的關鍵節點。存儲芯片是AI服務器不可或缺的"糧倉",美光搶先擴產和迭代技術,等於在需求起飛前鎖定了產能優勢,長期成長邏輯清晰,是產業鏈裏確定性較高的投資方向。#安友周一观察团
理由:這筆百億美元級的投入,卡的是AI算力爆發前夜的關鍵節點。存儲芯片是AI服務器不可或缺的"糧倉",美光搶先擴產和迭代技術,等於在需求起飛前鎖定了產能優勢,長期成長邏輯清晰,是產業鏈裏確定性較高的投資方向。#安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 準時集合,本週熱點已送達!
這一週信息量拉滿,哪件事最值得你按下關注鍵 🧐 ?
💬 投票並在評論區說說理由,RT 或分享你關注的其他熱點,抽五位送 30U!
A. 幣安SNDK單日持倉超7億,市場深度領先
B. BTC重回7萬美元,市場情緒回暖
C. 美光投百億美元研發,加碼AI芯片
D. 日本國債收益率新高,全球債市承壓
這一週信息量拉滿,哪件事最值得你按下關注鍵 🧐 ?
💬 投票並在評論區說說理由,RT 或分享你關注的其他熱點,抽五位送 30U!
A. 幣安SNDK單日持倉超7億,市場深度領先
B. BTC重回7萬美元,市場情緒回暖
C. 美光投百億美元研發,加碼AI芯片
D. 日本國債收益率新高,全球債市承壓
79
·
--
選C
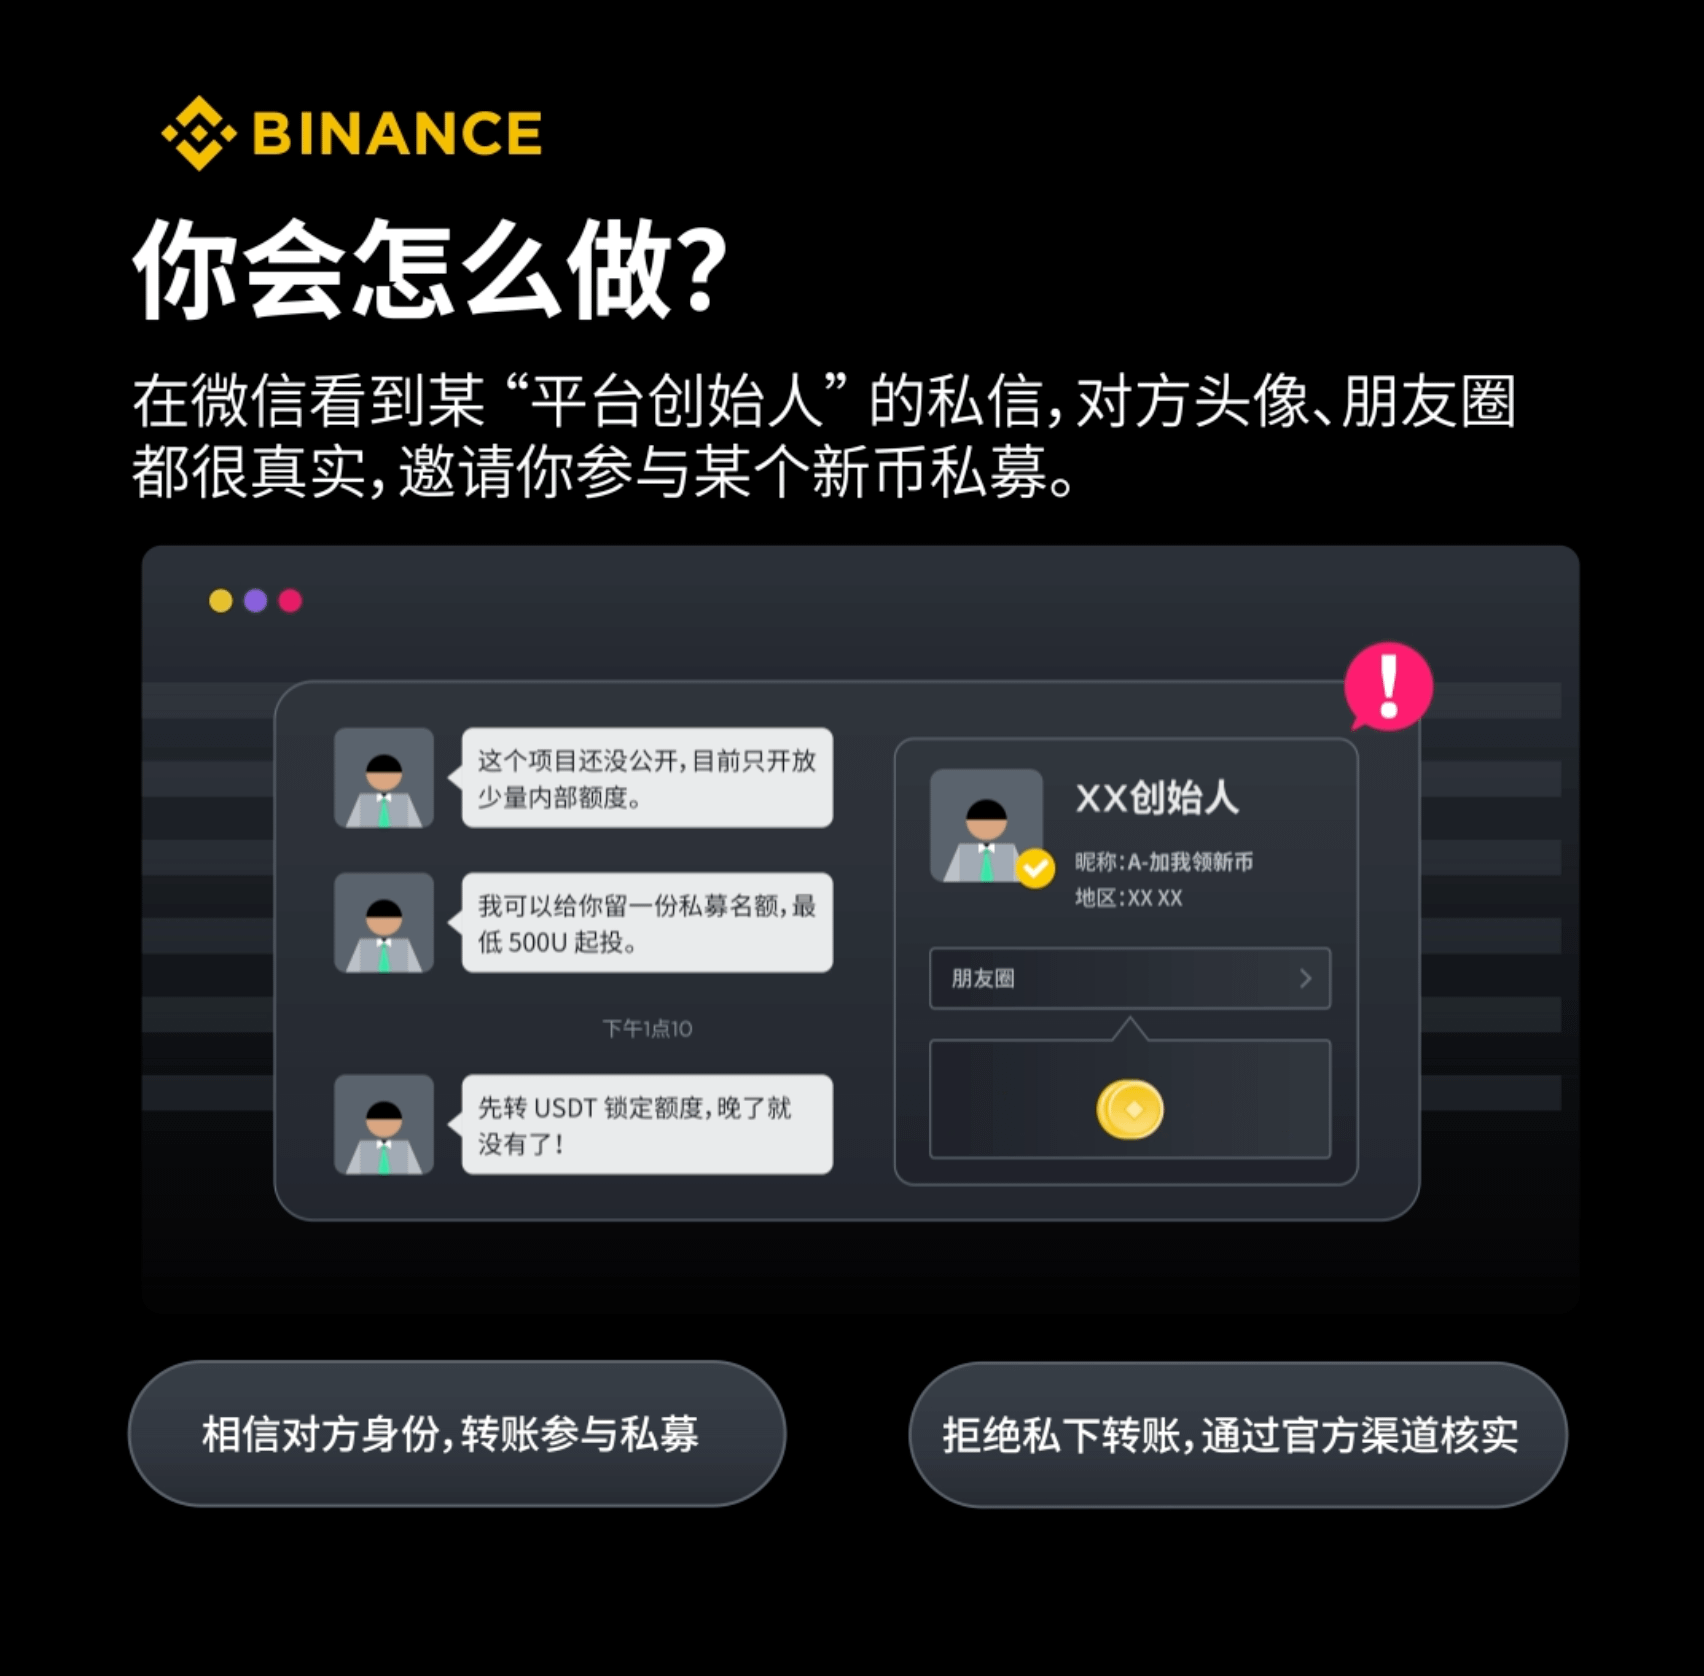
先把這筆500U當成本能攔下的衝動。越完美的故事越像劇本:名額稀少、創始人親邀、身份可查,全是讓你上鉤的臺階。可私募的規矩從來只有一條——官方合約、官方渠道。對不上,就一文不值。覈實清楚再轉賬,寧可錯過,也別送錯。
#币安安全星期四
選C
先把這筆500U當成本能攔下的衝動。越完美的故事越像劇本:名額稀少、創始人親邀、身份可查,全是讓你上鉤的臺階。可私募的規矩從來只有一條——官方合約、官方渠道。對不上,就一文不值。覈實清楚再轉賬,寧可錯過,也別送錯。
#币安安全星期四
先把這筆500U當成本能攔下的衝動。越完美的故事越像劇本:名額稀少、創始人親邀、身份可查,全是讓你上鉤的臺階。可私募的規矩從來只有一條——官方合約、官方渠道。對不上,就一文不值。覈實清楚再轉賬,寧可錯過,也別送錯。
#币安安全星期四
币安Binance华语
·
--
😈“我是平臺創始人,新幣私募最後一個名額,500U 上車!”
你會怎麼做❓
A. 潑天的富貴終於輪到我,火速衝了 🤑
B. 朋友圈都對得上,身份包真的 😎
C. 這福氣不要也罷!不轉賬,先去官方覈實 🔍
⬇️ RT 並留下選項和理由,抽 3 位各送 40U #币安安全星期四
你會怎麼做❓
A. 潑天的富貴終於輪到我,火速衝了 🤑
B. 朋友圈都對得上,身份包真的 😎
C. 這福氣不要也罷!不轉賬,先去官方覈實 🔍
⬇️ RT 並留下選項和理由,抽 3 位各送 40U #币安安全星期四
81
·
--
D. CLARITY加密法案延期,監管進程再放緩 ⏳
法案一延再延,說明監管和行業之間的磨合比預想中更花時間。短期看,加密市場少了明確的遊戲規則,資金會變得謹慎,價格波動難免加大;但從另一個角度看,延期也未必全是壞事,行業反而多了一段緩衝期去自查和調整,等真正落地的框架會更貼合實際。對長期佈局的人來說,現在更像是一個觀察窗口,規則一旦明朗,市場會重新定價,到時候機會自然浮現。#安友周一观察团
D. CLARITY加密法案延期,監管進程再放緩 ⏳
法案一延再延,說明監管和行業之間的磨合比預想中更花時間。短期看,加密市場少了明確的遊戲規則,資金會變得謹慎,價格波動難免加大;但從另一個角度看,延期也未必全是壞事,行業反而多了一段緩衝期去自查和調整,等真正落地的框架會更貼合實際。對長期佈局的人來說,現在更像是一個觀察窗口,規則一旦明朗,市場會重新定價,到時候機會自然浮現。#安友周一观察团
法案一延再延,說明監管和行業之間的磨合比預想中更花時間。短期看,加密市場少了明確的遊戲規則,資金會變得謹慎,價格波動難免加大;但從另一個角度看,延期也未必全是壞事,行業反而多了一段緩衝期去自查和調整,等真正落地的框架會更貼合實際。對長期佈局的人來說,現在更像是一個觀察窗口,規則一旦明朗,市場會重新定價,到時候機會自然浮現。#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 大事件集合 📡
最近的大事不少,你的注意力被哪一件抓走了?👀
✅ 投票並在評論區留下你的選擇的理由RT或者分享其他熱點,抽5位送30U 話題討論獎勵!
A. bStocks擴展資產入口,1:1轉換更靈活
B. CPI數據繼續回落,市場信心回暖
C. 標普500再創新高,科技股持續走強
D. CLARITY加密法案延期,監管進程再放緩
最近的大事不少,你的注意力被哪一件抓走了?👀
✅ 投票並在評論區留下你的選擇的理由RT或者分享其他熱點,抽5位送30U 話題討論獎勵!
A. bStocks擴展資產入口,1:1轉換更靈活
B. CPI數據繼續回落,市場信心回暖
C. 標普500再創新高,科技股持續走強
D. CLARITY加密法案延期,監管進程再放緩
135
·
--
傳統清算的死亡循環,大家都不陌生:抵押品跌,協議急着賣,價格被砸,更多倉位觸發清算,繼續賣——踩踏發生在清算這個環節。@termmax 用實物交割繞開了它:不急着找接盤俠,直接把抵押資產交給貸方,FT 持有人按規則拿到抵押物和基礎資產,不用賭市場撮合。這個設計的聰明之處,是承認了一件事:極端行情下,賣這件事本身可能是錯的動作。
但停下來再想一層,踩踏並沒有消失,它只是被搬了家。以前踩踏發生在清算池裏:協議必須在窗口內把資產變現,所有人擠着賣。現在踩踏的候選地點變成了交割之後:一批貸方同時收到同一類抵押資產,如果市場繼續惡化、這批人都想出手,他們就成了新的拋售羣體——而且他們沒有做市義務、沒有接盤動力,純粹是不想持貨的持貨人。交割只是把被迫賣從協議手裏轉到了貸方手裏,賣壓並沒有被消化,只是換了持貨者。$ONG
甚至有一個更微妙的風險:傳統清算裏,協議好歹有統一決策——怎麼賣、何時賣,是個集中動作;實物交割把處置拆成了一人一個決定,等於把集體踩踏的節奏交給了幾百個互不通信的持貨人。大家不約而同地想趕緊走,那一刻的踩踏效率,可能比協議單點拋售還高。機制把清算從機構的恐慌換成了一羣散戶的恐慌,恐慌沒變,變的是組織方式。
所以我對實物交割的評價是:它確實繞開了極端行情下賣不動這個最硬的痛點,讓流動性差的資產(尤其是 RWA)不至於被賤賣;但它的代價,是把踩踏的時點從清算環節推遲到了交割之後,並分散給了持貨人。機制漂亮不代表壓力測試漂亮——下一次真正該觀察的,不是交割有多絲滑,而是交割後那批持貨人,會不會在同一時間想跑。
#termmax
傳統清算的死亡循環,大家都不陌生:抵押品跌,協議急着賣,價格被砸,更多倉位觸發清算,繼續賣——踩踏發生在清算這個環節。@TermMax 用實物交割繞開了它:不急着找接盤俠,直接把抵押資產交給貸方,FT 持有人按規則拿到抵押物和基礎資產,不用賭市場撮合。這個設計的聰明之處,是承認了一件事:極端行情下,賣這件事本身可能是錯的動作。
但停下來再想一層,踩踏並沒有消失,它只是被搬了家。以前踩踏發生在清算池裏:協議必須在窗口內把資產變現,所有人擠着賣。現在踩踏的候選地點變成了交割之後:一批貸方同時收到同一類抵押資產,如果市場繼續惡化、這批人都想出手,他們就成了新的拋售羣體——而且他們沒有做市義務、沒有接盤動力,純粹是不想持貨的持貨人。交割只是把被迫賣從協議手裏轉到了貸方手裏,賣壓並沒有被消化,只是換了持貨者。$ONG
甚至有一個更微妙的風險:傳統清算裏,協議好歹有統一決策——怎麼賣、何時賣,是個集中動作;實物交割把處置拆成了一人一個決定,等於把集體踩踏的節奏交給了幾百個互不通信的持貨人。大家不約而同地想趕緊走,那一刻的踩踏效率,可能比協議單點拋售還高。機制把清算從機構的恐慌換成了一羣散戶的恐慌,恐慌沒變,變的是組織方式。
所以我對實物交割的評價是:它確實繞開了極端行情下賣不動這個最硬的痛點,讓流動性差的資產(尤其是 RWA)不至於被賤賣;但它的代價,是把踩踏的時點從清算環節推遲到了交割之後,並分散給了持貨人。機制漂亮不代表壓力測試漂亮——下一次真正該觀察的,不是交割有多絲滑,而是交割後那批持貨人,會不會在同一時間想跑。
#termmax
但停下來再想一層,踩踏並沒有消失,它只是被搬了家。以前踩踏發生在清算池裏:協議必須在窗口內把資產變現,所有人擠着賣。現在踩踏的候選地點變成了交割之後:一批貸方同時收到同一類抵押資產,如果市場繼續惡化、這批人都想出手,他們就成了新的拋售羣體——而且他們沒有做市義務、沒有接盤動力,純粹是不想持貨的持貨人。交割只是把被迫賣從協議手裏轉到了貸方手裏,賣壓並沒有被消化,只是換了持貨者。$ONG
甚至有一個更微妙的風險:傳統清算裏,協議好歹有統一決策——怎麼賣、何時賣,是個集中動作;實物交割把處置拆成了一人一個決定,等於把集體踩踏的節奏交給了幾百個互不通信的持貨人。大家不約而同地想趕緊走,那一刻的踩踏效率,可能比協議單點拋售還高。機制把清算從機構的恐慌換成了一羣散戶的恐慌,恐慌沒變,變的是組織方式。
所以我對實物交割的評價是:它確實繞開了極端行情下賣不動這個最硬的痛點,讓流動性差的資產(尤其是 RWA)不至於被賤賣;但它的代價,是把踩踏的時點從清算環節推遲到了交割之後,並分散給了持貨人。機制漂亮不代表壓力測試漂亮——下一次真正該觀察的,不是交割有多絲滑,而是交割後那批持貨人,會不會在同一時間想跑。
#termmax
234
·
--
翻 @termmax 白皮書時,GT 那一段我記下一句話:單筆交易鑄成槓桿頭寸、顯著降低 gas。單獨看沒毛病,但只有真跑完一整個 GT 週期——開倉、持有、平倉、結算——才知道這句話省的是哪一筆,沒提的又是哪幾筆。
鑄造那一刻確實利索,一個交易、一次 gas,槓桿頭寸就到手了。但完整週期走下來,那句單筆鑄成只是整個槓桿旅程的第一筆。開倉可以一筆,平倉可不行。要把 GT 裏的槓桿解開,你得先把抵押品賣出去、把債務還掉、再把頭寸贖回來,每一環都是一次獨立的鏈上操作。省下的那一次鑄造 gas,放在完整週期的鏈上成本里,根本不夠看。$RE
更讓人撓頭的是清算容錯。白皮書對 GT 的說明重點在封裝和成本,對槓桿倉位在極端行情裏的健康度緩衝着墨很少。我實操中把健康度盯得很緊,波動一大就貼着清算線晃,手動補倉的窗口給得很窄。協議的風控是穩的,但作爲使用槓桿的人,容錯空間真的不大。$SKYAI
平倉那一步,還撞上了深度問題。槓桿倉位的退出依賴抵押品的賣出和債務的買回,這兩個操作都在期限市場裏走。短端市場還好,一拉到長端,掛單薄、價差大,平倉成本肉眼可見地往上擡。白皮書把 GT 講得像是把槓桿裝進一個盒子,實操裏才知道,盒子裏裝着的還是市場和深度。
綜合這一輪實操,GT 的機制設計是真利索,鑄造省心、記賬透明,這我認。但白皮書用單筆鑄成概括 GT 的價值,多少有點挑好聽的說——省的是第一筆,貴的是後面每一步。想碰 GT 槓桿的,別隻看鑄造那一下的省事,先把完整週期的鏈上成本、清算緩衝和平倉深度都算清楚,再決定下多少倉。我現在的態度就是放自選列表裏慢慢看,槓桿這東西,等容錯和深度都夠厚了再說。
#termmax
翻 @TermMax 白皮書時,GT 那一段我記下一句話:單筆交易鑄成槓桿頭寸、顯著降低 gas。單獨看沒毛病,但只有真跑完一整個 GT 週期——開倉、持有、平倉、結算——才知道這句話省的是哪一筆,沒提的又是哪幾筆。
鑄造那一刻確實利索,一個交易、一次 gas,槓桿頭寸就到手了。但完整週期走下來,那句單筆鑄成只是整個槓桿旅程的第一筆。開倉可以一筆,平倉可不行。要把 GT 裏的槓桿解開,你得先把抵押品賣出去、把債務還掉、再把頭寸贖回來,每一環都是一次獨立的鏈上操作。省下的那一次鑄造 gas,放在完整週期的鏈上成本里,根本不夠看。$RE
更讓人撓頭的是清算容錯。白皮書對 GT 的說明重點在封裝和成本,對槓桿倉位在極端行情裏的健康度緩衝着墨很少。我實操中把健康度盯得很緊,波動一大就貼着清算線晃,手動補倉的窗口給得很窄。協議的風控是穩的,但作爲使用槓桿的人,容錯空間真的不大。$SKYAI
平倉那一步,還撞上了深度問題。槓桿倉位的退出依賴抵押品的賣出和債務的買回,這兩個操作都在期限市場裏走。短端市場還好,一拉到長端,掛單薄、價差大,平倉成本肉眼可見地往上擡。白皮書把 GT 講得像是把槓桿裝進一個盒子,實操裏才知道,盒子裏裝着的還是市場和深度。
綜合這一輪實操,GT 的機制設計是真利索,鑄造省心、記賬透明,這我認。但白皮書用單筆鑄成概括 GT 的價值,多少有點挑好聽的說——省的是第一筆,貴的是後面每一步。想碰 GT 槓桿的,別隻看鑄造那一下的省事,先把完整週期的鏈上成本、清算緩衝和平倉深度都算清楚,再決定下多少倉。我現在的態度就是放自選列表裏慢慢看,槓桿這東西,等容錯和深度都夠厚了再說。
#termmax
鑄造那一刻確實利索,一個交易、一次 gas,槓桿頭寸就到手了。但完整週期走下來,那句單筆鑄成只是整個槓桿旅程的第一筆。開倉可以一筆,平倉可不行。要把 GT 裏的槓桿解開,你得先把抵押品賣出去、把債務還掉、再把頭寸贖回來,每一環都是一次獨立的鏈上操作。省下的那一次鑄造 gas,放在完整週期的鏈上成本里,根本不夠看。$RE
更讓人撓頭的是清算容錯。白皮書對 GT 的說明重點在封裝和成本,對槓桿倉位在極端行情裏的健康度緩衝着墨很少。我實操中把健康度盯得很緊,波動一大就貼着清算線晃,手動補倉的窗口給得很窄。協議的風控是穩的,但作爲使用槓桿的人,容錯空間真的不大。$SKYAI
平倉那一步,還撞上了深度問題。槓桿倉位的退出依賴抵押品的賣出和債務的買回,這兩個操作都在期限市場裏走。短端市場還好,一拉到長端,掛單薄、價差大,平倉成本肉眼可見地往上擡。白皮書把 GT 講得像是把槓桿裝進一個盒子,實操裏才知道,盒子裏裝着的還是市場和深度。
綜合這一輪實操,GT 的機制設計是真利索,鑄造省心、記賬透明,這我認。但白皮書用單筆鑄成概括 GT 的價值,多少有點挑好聽的說——省的是第一筆,貴的是後面每一步。想碰 GT 槓桿的,別隻看鑄造那一下的省事,先把完整週期的鏈上成本、清算緩衝和平倉深度都算清楚,再決定下多少倉。我現在的態度就是放自選列表裏慢慢看,槓桿這東西,等容錯和深度都夠厚了再說。
#termmax
2
172
·
--
在 @termmax 的拍賣裏出價,最反直覺的建議是:別算計,直接報你心裏真實的底線。
我一開始也不信。所有市場都在教人"留足餘地、先看別人怎麼出",拍賣當然也得謹慎一點。結果第一次就吃了虧:想多賺一點,把報價擡到心理價之上,一個週期過去,資金根本沒成交——想要的利率太高,市場給不了,錢閒着就是虧。$ACE
把機制想明白就懂了。TermMax 是統一清算價的拍賣,最終成交價不是按你的報價走,而是所有出價的交點。你報得再高,成交價也不會更高;報得離交點太遠,就直接出局。反過來也一樣:把底線壓得太低,當清算價恰好落在你的報價和底線之間時,你會在一個自己本不想接受的利率上成交。$BTW
所以在這個設計裏,真實底線是唯一正確的報價:成交了,你拿到的就是清算價,不會虧;沒成交,說明市場給不出你想要的數,省下資金去別處。反而是那些"再貪一點""再壓一點"的小動作,最容易讓資金閒置,或者在錯誤的利率上被動成交。
出價前真正該想的不是怎麼報價,而是三件事:市場最近的清算價在哪、你的資金能接受多長閒置、你的真實底線是多少。把這三樣想清楚,報出來的數就不是博弈,是答案。
這種機制把"討價還價"從借貸裏刪掉了。普通市場靠拉扯出價格,這裏靠所有人同時說真話。敢不敢說真話,就是能不能拿到好利率的分界線。#termmax
在 @TermMax 的拍賣裏出價,最反直覺的建議是:別算計,直接報你心裏真實的底線。
我一開始也不信。所有市場都在教人"留足餘地、先看別人怎麼出",拍賣當然也得謹慎一點。結果第一次就吃了虧:想多賺一點,把報價擡到心理價之上,一個週期過去,資金根本沒成交——想要的利率太高,市場給不了,錢閒着就是虧。$ACE
把機制想明白就懂了。TermMax 是統一清算價的拍賣,最終成交價不是按你的報價走,而是所有出價的交點。你報得再高,成交價也不會更高;報得離交點太遠,就直接出局。反過來也一樣:把底線壓得太低,當清算價恰好落在你的報價和底線之間時,你會在一個自己本不想接受的利率上成交。$BTW
所以在這個設計裏,真實底線是唯一正確的報價:成交了,你拿到的就是清算價,不會虧;沒成交,說明市場給不出你想要的數,省下資金去別處。反而是那些"再貪一點""再壓一點"的小動作,最容易讓資金閒置,或者在錯誤的利率上被動成交。
出價前真正該想的不是怎麼報價,而是三件事:市場最近的清算價在哪、你的資金能接受多長閒置、你的真實底線是多少。把這三樣想清楚,報出來的數就不是博弈,是答案。
這種機制把"討價還價"從借貸裏刪掉了。普通市場靠拉扯出價格,這裏靠所有人同時說真話。敢不敢說真話,就是能不能拿到好利率的分界線。#termmax
我一開始也不信。所有市場都在教人"留足餘地、先看別人怎麼出",拍賣當然也得謹慎一點。結果第一次就吃了虧:想多賺一點,把報價擡到心理價之上,一個週期過去,資金根本沒成交——想要的利率太高,市場給不了,錢閒着就是虧。$ACE
把機制想明白就懂了。TermMax 是統一清算價的拍賣,最終成交價不是按你的報價走,而是所有出價的交點。你報得再高,成交價也不會更高;報得離交點太遠,就直接出局。反過來也一樣:把底線壓得太低,當清算價恰好落在你的報價和底線之間時,你會在一個自己本不想接受的利率上成交。$BTW
所以在這個設計裏,真實底線是唯一正確的報價:成交了,你拿到的就是清算價,不會虧;沒成交,說明市場給不出你想要的數,省下資金去別處。反而是那些"再貪一點""再壓一點"的小動作,最容易讓資金閒置,或者在錯誤的利率上被動成交。
出價前真正該想的不是怎麼報價,而是三件事:市場最近的清算價在哪、你的資金能接受多長閒置、你的真實底線是多少。把這三樣想清楚,報出來的數就不是博弈,是答案。
這種機制把"討價還價"從借貸裏刪掉了。普通市場靠拉扯出價格,這裏靠所有人同時說真話。敢不敢說真話,就是能不能拿到好利率的分界線。#termmax
7
352
·
--
鏈上借貸看起來是個"分散"的生意——不同協議、不同抵押品、不同市場,好像各玩各的。但把風險放到一起看,它可能是 DeFi 裏最集中的生意:所有資金押在同一類抵押品上,共享同一套清算機制,也共享同一個最脆弱的時刻。行情一旦逆轉,大家都是同一天、同一個原因出事。$1000RATS
傳統金融對付這種"集中",靠的是時間。機構不會把所有錢放在同一個期限裏——有人放三個月、有人放一年、有人放十年,不同到期日的資產,天然錯開了出事的時機。這種用時間分散風險的做法,在鏈上幾乎是空白:大家只有"此刻"的利率,沒有"未來某一天"的安排。$CLO
@termmax 讓我重新想清楚這點的,是它的期限結構。一份到期日不同的固定收益資產,本身就是一個"風險錯峯器"——你三個月後到期的錢,和人家一年後到期的錢,不會擠在同一天兌付、同一天清算。哪怕市場整體不好,只要期限錯開,就不至於所有人一起踩空。
想明白這層,我才意識到"期限"這個維度在鏈上有多稀缺。它不只是讓利率更確定,更是給鏈上資產補上了一件傳統金融早就有的東西:用時間把風險攤開,而不是讓所有風險擠在一個點位上。
當然,期限分散不是白給的。期限越多,市場越碎,單一個到期日的深度就越薄;而且越是臨近到期,越是集中兌付和集中結算的高壓期,那一天的資金壓力反而被放大。錯峯是好事,但錯峯的那一瞬間,就是新的考驗。
所以我會重點看:不同期限的資產,在極端行情裏是不是真的錯開出事、到期日有沒有過度集中在某幾天、以及臨近到期時的兌付壓力能不能被市場平穩消化。這三樣看明白,我纔會覺得 TermMax 的期限結構,不只是把利率鎖了,而是真把風險攤開了。
#termmax
鏈上借貸看起來是個"分散"的生意——不同協議、不同抵押品、不同市場,好像各玩各的。但把風險放到一起看,它可能是 DeFi 裏最集中的生意:所有資金押在同一類抵押品上,共享同一套清算機制,也共享同一個最脆弱的時刻。行情一旦逆轉,大家都是同一天、同一個原因出事。$1000RATS
傳統金融對付這種"集中",靠的是時間。機構不會把所有錢放在同一個期限裏——有人放三個月、有人放一年、有人放十年,不同到期日的資產,天然錯開了出事的時機。這種用時間分散風險的做法,在鏈上幾乎是空白:大家只有"此刻"的利率,沒有"未來某一天"的安排。$CLO
@TermMax 讓我重新想清楚這點的,是它的期限結構。一份到期日不同的固定收益資產,本身就是一個"風險錯峯器"——你三個月後到期的錢,和人家一年後到期的錢,不會擠在同一天兌付、同一天清算。哪怕市場整體不好,只要期限錯開,就不至於所有人一起踩空。
想明白這層,我才意識到"期限"這個維度在鏈上有多稀缺。它不只是讓利率更確定,更是給鏈上資產補上了一件傳統金融早就有的東西:用時間把風險攤開,而不是讓所有風險擠在一個點位上。
當然,期限分散不是白給的。期限越多,市場越碎,單一個到期日的深度就越薄;而且越是臨近到期,越是集中兌付和集中結算的高壓期,那一天的資金壓力反而被放大。錯峯是好事,但錯峯的那一瞬間,就是新的考驗。
所以我會重點看:不同期限的資產,在極端行情裏是不是真的錯開出事、到期日有沒有過度集中在某幾天、以及臨近到期時的兌付壓力能不能被市場平穩消化。這三樣看明白,我纔會覺得 TermMax 的期限結構,不只是把利率鎖了,而是真把風險攤開了。
#termmax
傳統金融對付這種"集中",靠的是時間。機構不會把所有錢放在同一個期限裏——有人放三個月、有人放一年、有人放十年,不同到期日的資產,天然錯開了出事的時機。這種用時間分散風險的做法,在鏈上幾乎是空白:大家只有"此刻"的利率,沒有"未來某一天"的安排。$CLO
@TermMax 讓我重新想清楚這點的,是它的期限結構。一份到期日不同的固定收益資產,本身就是一個"風險錯峯器"——你三個月後到期的錢,和人家一年後到期的錢,不會擠在同一天兌付、同一天清算。哪怕市場整體不好,只要期限錯開,就不至於所有人一起踩空。
想明白這層,我才意識到"期限"這個維度在鏈上有多稀缺。它不只是讓利率更確定,更是給鏈上資產補上了一件傳統金融早就有的東西:用時間把風險攤開,而不是讓所有風險擠在一個點位上。
當然,期限分散不是白給的。期限越多,市場越碎,單一個到期日的深度就越薄;而且越是臨近到期,越是集中兌付和集中結算的高壓期,那一天的資金壓力反而被放大。錯峯是好事,但錯峯的那一瞬間,就是新的考驗。
所以我會重點看:不同期限的資產,在極端行情裏是不是真的錯開出事、到期日有沒有過度集中在某幾天、以及臨近到期時的兌付壓力能不能被市場平穩消化。這三樣看明白,我纔會覺得 TermMax 的期限結構,不只是把利率鎖了,而是真把風險攤開了。
#termmax
6
245
·
--
真實
現實世界的融資,絕大多數是固定利率的。房貸是鎖死的,企業債是鎖死的,因爲對任何要做預算的人來說,"可預測"往往比"便宜"更重要。
鏈上卻反過來了。Aave、Compound 這些協議裏,利率是跟着資金池利用率上下跳的——今天 5%,明天 8%,後天又回 3%。借的人不知道成本,貸的人不知道回報,現金流根本無從規劃。$GPS
@termmax 補的就是這塊空缺。它做的事並不複雜:把"未來某段時間、某個固定利率"變成一個可以鎖定的東西,讓借的人知道成本、貸的人知道回報,直到到期日都不變。$ACE
這層價值,常常被"收益率高不高"蓋過去。固定利率真正的賣點從來不是更高,而是確定。確定意味着能做預算、能做期限匹配、能把一次性的投機決策變成可重複的經營動作。拿着浮動利率,是在賭方向;鎖定固定利率,是在經營現金流——這其實是兩類完全不同的人。
但這不代表固定利率更高級,它只是把"不確定性"標上了價。你爲確定性付的,就是和浮動利率之間的那個利差。利率往下走時,鎖了高息的人會覺得自己虧了;利率往上走時,沒鎖的人會後悔。確定性本身有成本,願不願意付,取決於你手上的是"閒錢"還是"要還的錢"。
所以我判斷一個固定利率協議成不成,看的不是它標出的年化有多高,而是它能不能穩定、持續地給出不同期限的鎖定選擇。只有當一個人在任何時點都能找到"我想要的期限",固定利率纔算真正落了地,而不是又多了一個讓人衝動下單的收益率入口。#termmax
現實世界的融資,絕大多數是固定利率的。房貸是鎖死的,企業債是鎖死的,因爲對任何要做預算的人來說,"可預測"往往比"便宜"更重要。
鏈上卻反過來了。Aave、Compound 這些協議裏,利率是跟着資金池利用率上下跳的——今天 5%,明天 8%,後天又回 3%。借的人不知道成本,貸的人不知道回報,現金流根本無從規劃。$GPS
@TermMax 補的就是這塊空缺。它做的事並不複雜:把"未來某段時間、某個固定利率"變成一個可以鎖定的東西,讓借的人知道成本、貸的人知道回報,直到到期日都不變。$ACE
這層價值,常常被"收益率高不高"蓋過去。固定利率真正的賣點從來不是更高,而是確定。確定意味着能做預算、能做期限匹配、能把一次性的投機決策變成可重複的經營動作。拿着浮動利率,是在賭方向;鎖定固定利率,是在經營現金流——這其實是兩類完全不同的人。
但這不代表固定利率更高級,它只是把"不確定性"標上了價。你爲確定性付的,就是和浮動利率之間的那個利差。利率往下走時,鎖了高息的人會覺得自己虧了;利率往上走時,沒鎖的人會後悔。確定性本身有成本,願不願意付,取決於你手上的是"閒錢"還是"要還的錢"。
所以我判斷一個固定利率協議成不成,看的不是它標出的年化有多高,而是它能不能穩定、持續地給出不同期限的鎖定選擇。只有當一個人在任何時點都能找到"我想要的期限",固定利率纔算真正落了地,而不是又多了一個讓人衝動下單的收益率入口。#termmax
鏈上卻反過來了。Aave、Compound 這些協議裏,利率是跟着資金池利用率上下跳的——今天 5%,明天 8%,後天又回 3%。借的人不知道成本,貸的人不知道回報,現金流根本無從規劃。$GPS
@TermMax 補的就是這塊空缺。它做的事並不複雜:把"未來某段時間、某個固定利率"變成一個可以鎖定的東西,讓借的人知道成本、貸的人知道回報,直到到期日都不變。$ACE
這層價值,常常被"收益率高不高"蓋過去。固定利率真正的賣點從來不是更高,而是確定。確定意味着能做預算、能做期限匹配、能把一次性的投機決策變成可重複的經營動作。拿着浮動利率,是在賭方向;鎖定固定利率,是在經營現金流——這其實是兩類完全不同的人。
但這不代表固定利率更高級,它只是把"不確定性"標上了價。你爲確定性付的,就是和浮動利率之間的那個利差。利率往下走時,鎖了高息的人會覺得自己虧了;利率往上走時,沒鎖的人會後悔。確定性本身有成本,願不願意付,取決於你手上的是"閒錢"還是"要還的錢"。
所以我判斷一個固定利率協議成不成,看的不是它標出的年化有多高,而是它能不能穩定、持續地給出不同期限的鎖定選擇。只有當一個人在任何時點都能找到"我想要的期限",固定利率纔算真正落了地,而不是又多了一個讓人衝動下單的收益率入口。#termmax
8
783


·
--
最近盯 @Dusk_Foundation 的盤,有個彆扭的地方越來越明顯:項目一直在往前走,可"消息出來之後,鏈上到底有沒有東西接得住",好像沒人在認真算。
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來以後,鏈上有沒有真實活動跟着長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文檔裏給的地址一度訪問 404,產品列表掛的還是 Testnet。這不是說項目沒幹事,參數可以提前佔位;但"架構上打算這麼接"和"公衆能穩定使用"是兩回事,前者回答規劃,後者纔回答有沒有人用。$AIO
數據面上我反而更留意鏈上。活躍地址在慢慢積累,雙向橋上線後鏈上活動有增加,這些是真的;但質押率看着不低,細看主要靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用還是空白,這個盤的定價就會滑向"帶了個隱私外殼的 EVM 鏈"——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時涌進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能成批處理、撤單重掛順不順,這些才決定一次利好能不能變成真的資金流,而不是轉一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是"故事講得好不好",而是"故事落地的時候,鏈上到底接不接得住"。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣沒被數據驗證之前,再多的利好,也只是遞給投機者的請柬。#dusk
最近盯 @Dusk 的盤,有個彆扭的地方越來越明顯:項目一直在往前走,可"消息出來之後,鏈上到底有沒有東西接得住",好像沒人在認真算。
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來以後,鏈上有沒有真實活動跟着長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文檔裏給的地址一度訪問 404,產品列表掛的還是 Testnet。這不是說項目沒幹事,參數可以提前佔位;但"架構上打算這麼接"和"公衆能穩定使用"是兩回事,前者回答規劃,後者纔回答有沒有人用。$AIO
數據面上我反而更留意鏈上。活躍地址在慢慢積累,雙向橋上線後鏈上活動有增加,這些是真的;但質押率看着不低,細看主要靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用還是空白,這個盤的定價就會滑向"帶了個隱私外殼的 EVM 鏈"——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時涌進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能成批處理、撤單重掛順不順,這些才決定一次利好能不能變成真的資金流,而不是轉一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是"故事講得好不好",而是"故事落地的時候,鏈上到底接不接得住"。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣沒被數據驗證之前,再多的利好,也只是遞給投機者的請柬。#dusk
8 月 DuskEVM Testnet 上線,開發者熟悉的工具鏈直接能用,利好是真的。但我看項目從來不看消息夠不夠唬人,我更在意的是:消息出來以後,鏈上有沒有真實活動跟着長。測試網熱鬧不等於主網有業務——官網上主網 Chain ID、RPC、瀏覽器地址都列了,可文檔裏給的地址一度訪問 404,產品列表掛的還是 Testnet。這不是說項目沒幹事,參數可以提前佔位;但"架構上打算這麼接"和"公衆能穩定使用"是兩回事,前者回答規劃,後者纔回答有沒有人用。$AIO
數據面上我反而更留意鏈上。活躍地址在慢慢積累,雙向橋上線後鏈上活動有增加,這些是真的;但質押率看着不低,細看主要靠節點方在撐。如果再過一年,真正把核心業務跑在加密通道上的應用還是空白,這個盤的定價就會滑向"帶了個隱私外殼的 EVM 鏈"——那樣的敘事,離現在的定位就塌了一半。
真正要驗的是承接能力。哪天第一批機構資產上來,訂單同時涌進,鏈上執行和交易端扛不扛得住——Hedger 的機密執行在真實負載下撐不撐得住、結算端能不能成批處理、撤單重掛順不順,這些才決定一次利好能不能變成真的資金流,而不是轉一圈就走的熱度
所以我對 $DUSK 最大的疑問已經不是"故事講得好不好",而是"故事落地的時候,鏈上到底接不接得住"。消息可以造勢,但真實需求只認兩樣東西——鏈上跑得動、錢進得去出得來。這兩樣沒被數據驗證之前,再多的利好,也只是遞給投機者的請柬。#dusk
8
584
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼