

95老阿姨
46 貼文

95老阿姨
舉報
封鎖用戶
14 關注
46 粉絲
46 點讚數
貼文
全部
引用
·
--
查看翻譯
我今天把 @termmax 的官方口径和DefiLlama页面并排放了一次,数字之间那道缝,比单看任何一张宣传图都有意思。
项目白皮书记录的历史里程碑是TVL曾超过6400万美元,官方主页现在展示的是5000万美元以上;而我核查时,DefiLlama给出的TVL约3364万美元,活跃借款约2229万美元。口径不同未必矛盾,但不标时间和方法,就会把峰值当现状。
再看收入,问题更尖。DefiLlama当时显示近30天费用与收入约1980美元,近7天只有9美元,累计收入约35.9万美元。TVL和活跃借款已经有体量,短周期协议收入却很薄,这至少说明不能拿锁仓规模直接替代真实收费能力。当然,第三方适配器可能延迟,也可能只追踪转入金库的协议费、清算费和绩效费,所以这更像一盏报警灯,不是定罪书。
我反而不太在意“用户数破百万”这种大口径。注册钱包、活动账户、真实借款人和持续付费地址,根本不是同一种活跃。一笔钱撮合后往往被期限锁住,只有续期、提前退出、订单聚合和基础收益能把周转抬起来。
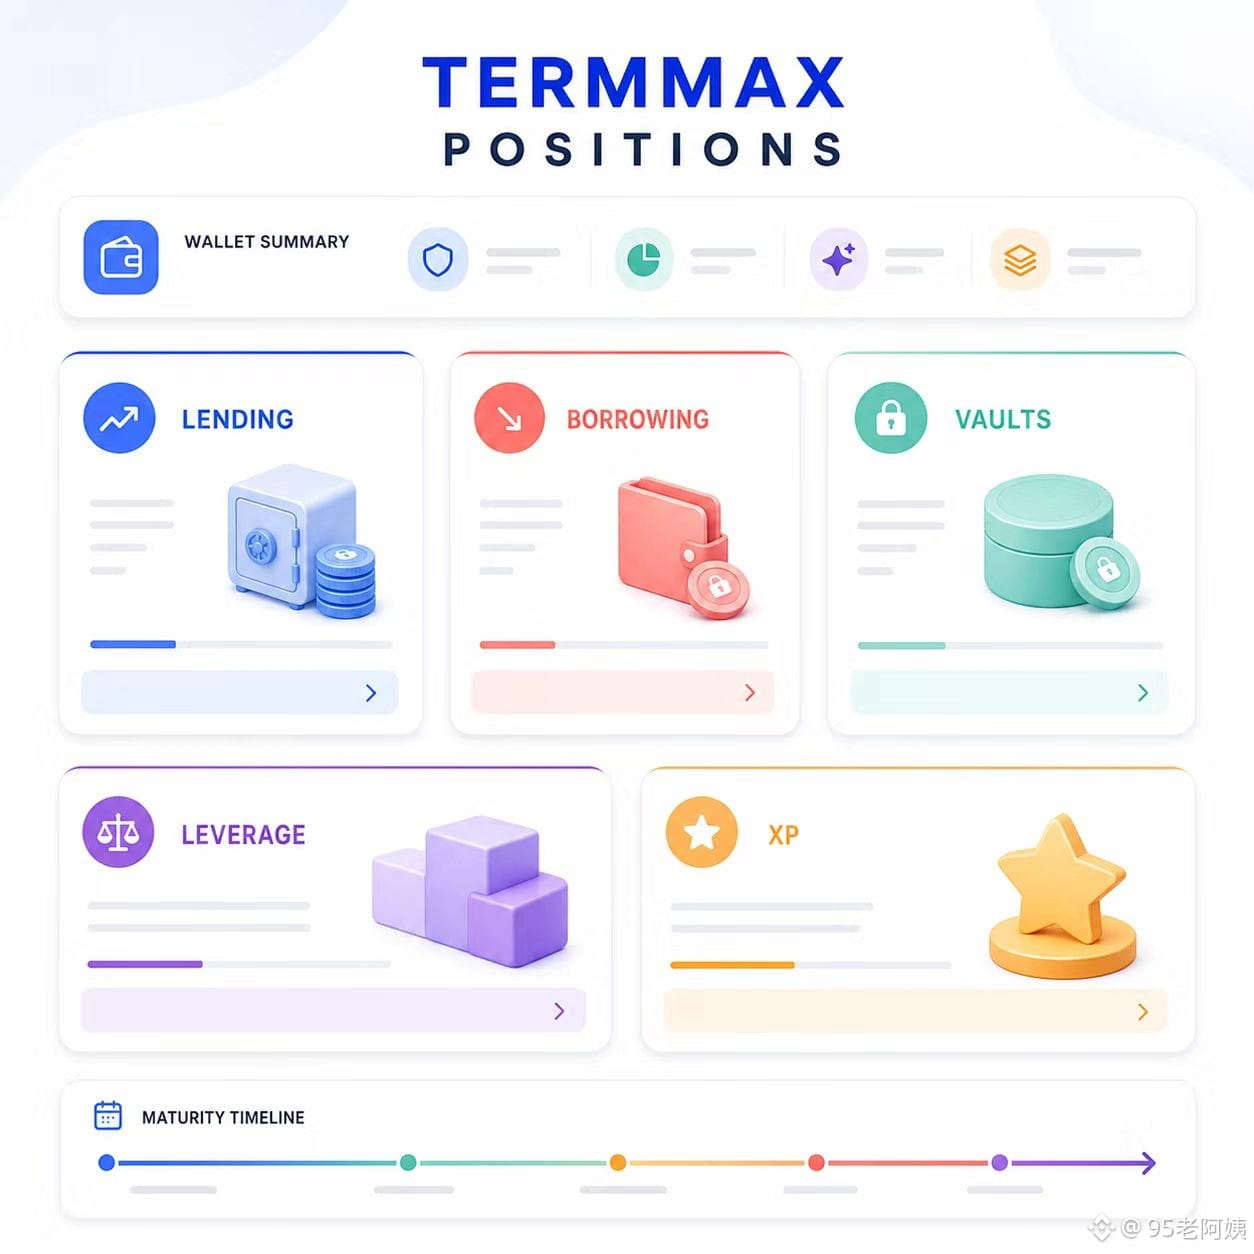
TermMax V2已经上线统一订单、全市场限价单和多链总览,官方也提到Rollover功能。产品拼图在补,但最后还得回到账本:每月有多少协议费来自正常借贷,而不是偶发清算?不同链的活跃贷款是否持续?到期后有多少资金愿意留下来滚动?
所以我看 #TermMax 接下来的验证点很简单。TVL恢复当然好看,更重要的是30天收入、活跃贷款和到期续作率能不能一起抬头。只涨锁仓不涨使用,资金像停在停车场;三条线同步往上,固定利率才真正从叙事变成生意。
我今天把 @TermMax 的官方口径和DefiLlama页面并排放了一次,数字之间那道缝,比单看任何一张宣传图都有意思。
项目白皮书记录的历史里程碑是TVL曾超过6400万美元,官方主页现在展示的是5000万美元以上;而我核查时,DefiLlama给出的TVL约3364万美元,活跃借款约2229万美元。口径不同未必矛盾,但不标时间和方法,就会把峰值当现状。
再看收入,问题更尖。DefiLlama当时显示近30天费用与收入约1980美元,近7天只有9美元,累计收入约35.9万美元。TVL和活跃借款已经有体量,短周期协议收入却很薄,这至少说明不能拿锁仓规模直接替代真实收费能力。当然,第三方适配器可能延迟,也可能只追踪转入金库的协议费、清算费和绩效费,所以这更像一盏报警灯,不是定罪书。
我反而不太在意“用户数破百万”这种大口径。注册钱包、活动账户、真实借款人和持续付费地址,根本不是同一种活跃。一笔钱撮合后往往被期限锁住,只有续期、提前退出、订单聚合和基础收益能把周转抬起来。
TermMax V2已经上线统一订单、全市场限价单和多链总览,官方也提到Rollover功能。产品拼图在补,但最后还得回到账本:每月有多少协议费来自正常借贷,而不是偶发清算?不同链的活跃贷款是否持续?到期后有多少资金愿意留下来滚动?
所以我看 #TermMax 接下来的验证点很简单。TVL恢复当然好看,更重要的是30天收入、活跃贷款和到期续作率能不能一起抬头。只涨锁仓不涨使用,资金像停在停车场;三条线同步往上,固定利率才真正从叙事变成生意。
66
·
--
我把 @termmax 三月版TMX白皮書的分配表算了一遍,關鍵不是“總量固定”,而是首發後誰的籌碼何時流出來。
官方方案寫的是10億枚固定上限,TGE初始流通約20%。社區佔15%,生態29%,流動性5%,基金會5%,團隊15%,投資人28%,顧問3%。團隊和投資人都有12個月懸崖期,之後分別按30個月、24個月釋放;生態份額則在1個月後進入48個月釋放。
這套表面上確實比開盤就把內部份額全倒出來剋制得多。團隊加投資人合計43%,首年不解鎖,至少把最直接的早期拋壓往後推了。但別急着把“固定供應”理解成“沒有稀釋感”。總量不增發,只能說明天花板不變;流通盤從約20%逐步爬升時,市場照樣要不斷消化新增可交易籌碼。
更容易被忽略的是價值捕獲。白皮書說TMX用於治理,質押後可獲得sTMX和獎勵,獎勵來源可能包括社區分配或協議金庫資金。這裏的“可能”很關鍵,它不是自動把協議收入無條件分給持有人。治理能不能真約束風險參數、策展人白名單和金庫支出,要看上線後的規則,而不是看一張功能清單。
目前官方仍把TGE日期寫成待公佈,近期公告也只說準備工作仍在推進。這個階段任何精確上市時間、交易所名單或空投數量,如果沒有新公告支撐,都不該拿來當確定事實。#TermMax 的積分和參與記錄可以觀察,但不能擅自換算成未來到賬籌碼。
我後面只盯三張表:TGE時實際流通構成、前十二個月生態釋放去向、sTMX獎勵究竟來自新增分配還是可驗證的協議現金流。把這三件事講透,10億固定上限纔有分析價值;講不透,再漂亮的長期鎖倉圖也只是把疑問推遲。
我把 @TermMax 三月版TMX白皮書的分配表算了一遍,關鍵不是“總量固定”,而是首發後誰的籌碼何時流出來。
官方方案寫的是10億枚固定上限,TGE初始流通約20%。社區佔15%,生態29%,流動性5%,基金會5%,團隊15%,投資人28%,顧問3%。團隊和投資人都有12個月懸崖期,之後分別按30個月、24個月釋放;生態份額則在1個月後進入48個月釋放。
這套表面上確實比開盤就把內部份額全倒出來剋制得多。團隊加投資人合計43%,首年不解鎖,至少把最直接的早期拋壓往後推了。但別急着把“固定供應”理解成“沒有稀釋感”。總量不增發,只能說明天花板不變;流通盤從約20%逐步爬升時,市場照樣要不斷消化新增可交易籌碼。
更容易被忽略的是價值捕獲。白皮書說TMX用於治理,質押後可獲得sTMX和獎勵,獎勵來源可能包括社區分配或協議金庫資金。這裏的“可能”很關鍵,它不是自動把協議收入無條件分給持有人。治理能不能真約束風險參數、策展人白名單和金庫支出,要看上線後的規則,而不是看一張功能清單。
目前官方仍把TGE日期寫成待公佈,近期公告也只說準備工作仍在推進。這個階段任何精確上市時間、交易所名單或空投數量,如果沒有新公告支撐,都不該拿來當確定事實。#TermMax 的積分和參與記錄可以觀察,但不能擅自換算成未來到賬籌碼。
我後面只盯三張表:TGE時實際流通構成、前十二個月生態釋放去向、sTMX獎勵究竟來自新增分配還是可驗證的協議現金流。把這三件事講透,10億固定上限纔有分析價值;講不透,再漂亮的長期鎖倉圖也只是把疑問推遲。
143
·
--
我翻 @termmax 的Vault文檔時,最先盯的不是收益率,而是誰能動參數。很多人看到ERC-4626就下意識覺得這是個標準化存款盒子,可盒子長得標準,不代表裏面的策略自動沒有方向盤。
TermMax的Vault由Curator管理。策展人能跨多個市場配置訂單、調整價格曲線、安排資金隊列,還可以提出新增白名單市場和修改績效費。好處很直接:普通用戶不用天天守着不同期限和不同訂單。
但這也把風險從“我會不會選錯一筆借貸”換成了“管理人會不會把整個資金籃子擺錯位置”。官方並沒有把這層風險藏起來:Vault表現依賴Curator,極端情況下提現可能排隊,發生實物交割後,用戶甚至可能領到與原始存款不同的抵押資產。頁面上一個年化數字,背後其實壓着市場選擇、期限錯配、退出順序和管理權限四層齒輪。
我覺得它比較聰明的一點,是給風險擴張加了剎車。敏感修改通常先提交,再經過默認一天的timelock,Guardian可以在等待期撤銷;增加風險的操作要等,降低風險的動作可以更快落地。至少從結構上看,策展人不能立刻改完參數。
可剎車裝上了,不代表車不會衝出去。一天的等待期夠不夠,取決於用戶有沒有清晰提示,也取決於Guardian是否真在盯。要是參數變更只躺在合約事件裏,普通存款人根本沒看到,那所謂可審查最後還是技術玩家的專屬窗口。
所以我判斷 #TermMax 的Vault,不會只看誰給的APY最高。我會先看Curator是誰、允許碰哪些市場、timelock多長、提現隊列是否擁堵、最近有沒有待生效變更。把權限變化真正推到用戶眼前,這套託管式效率纔有資格換來長期信任。
我翻 @TermMax 的Vault文檔時,最先盯的不是收益率,而是誰能動參數。很多人看到ERC-4626就下意識覺得這是個標準化存款盒子,可盒子長得標準,不代表裏面的策略自動沒有方向盤。
TermMax的Vault由Curator管理。策展人能跨多個市場配置訂單、調整價格曲線、安排資金隊列,還可以提出新增白名單市場和修改績效費。好處很直接:普通用戶不用天天守着不同期限和不同訂單。
但這也把風險從“我會不會選錯一筆借貸”換成了“管理人會不會把整個資金籃子擺錯位置”。官方並沒有把這層風險藏起來:Vault表現依賴Curator,極端情況下提現可能排隊,發生實物交割後,用戶甚至可能領到與原始存款不同的抵押資產。頁面上一個年化數字,背後其實壓着市場選擇、期限錯配、退出順序和管理權限四層齒輪。
我覺得它比較聰明的一點,是給風險擴張加了剎車。敏感修改通常先提交,再經過默認一天的timelock,Guardian可以在等待期撤銷;增加風險的操作要等,降低風險的動作可以更快落地。至少從結構上看,策展人不能立刻改完參數。
可剎車裝上了,不代表車不會衝出去。一天的等待期夠不夠,取決於用戶有沒有清晰提示,也取決於Guardian是否真在盯。要是參數變更只躺在合約事件裏,普通存款人根本沒看到,那所謂可審查最後還是技術玩家的專屬窗口。
所以我判斷 #TermMax 的Vault,不會只看誰給的APY最高。我會先看Curator是誰、允許碰哪些市場、timelock多長、提現隊列是否擁堵、最近有沒有待生效變更。把權限變化真正推到用戶眼前,這套託管式效率纔有資格換來長期信任。
96
·
--
我剛把 @termmax V2 的公開說明重新對照了一遍。第一眼確實舒服:不同鏈的市場擺到同一頁,策展人區間單和用戶限價單合成一個報價,籤一次就能喫到當前市場裏的訂單組合。
但越是“一鍵最優”,我越想把這個最優到底指什麼問明白。
官方寫的是聚合當前可用的訂單來源,考慮利率、規模、Gas和市場深度後組合成交。這個邏輯能減少手工拆單,卻不等於憑空造出流動性,更不代表所有鏈上的資金被揉成同一個池子。某條鏈訂單薄太薄、某個期限沒人掛單,界面再順滑,也只能在有限選項裏挑一個相對不差的結果。
而且固定利率市場最怕的不是點不動按鈕,是大額訂單把曲線一路喫穿。小倉看到的報價很漂亮,換成大額後,邊際利率、滑點和Gas可能一起擡頭。V2允許每個市場掛限價單,這對大資金是好事,可限價單沒有對手盤時,它就是一張掛在牆上的願望清單,不會自動變成成交。
我真正關心的是前端能不能把“最好”拆成可覈對的回執:這筆單分別吃了哪些來源?最終加權利率多少?和第一檔報價差了多遠?如果撤掉最大一檔流動性,剩下深度還能不能接住?這些信息不亮出來,一鍵操作很容易把複雜度藏起來,而不是消滅複雜度。
所以 #TermMax V2這次升級,我認可它把多鏈比較和訂單聚合做得更像正常金融產品。但產品體驗過關只是第一關,下一關得看真實大單下的成交偏差。等市場波動放大時,聚合器還能給出穩定、可解釋的執行路徑,這套“少點幾次”的便利纔會變成真正的交易效率。
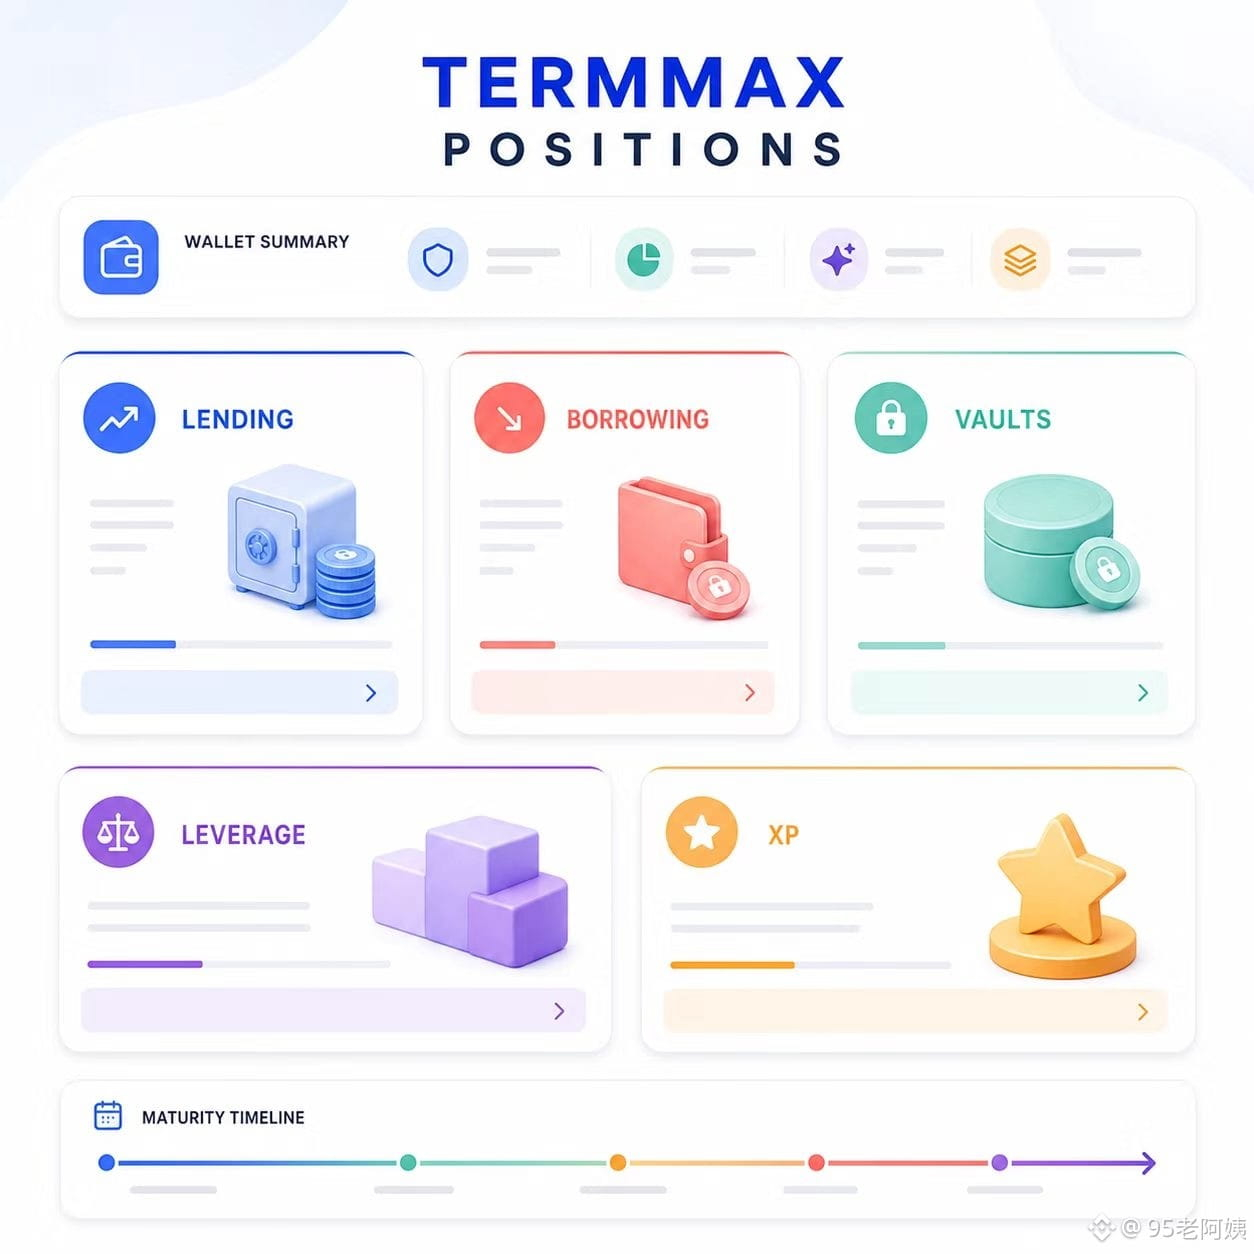
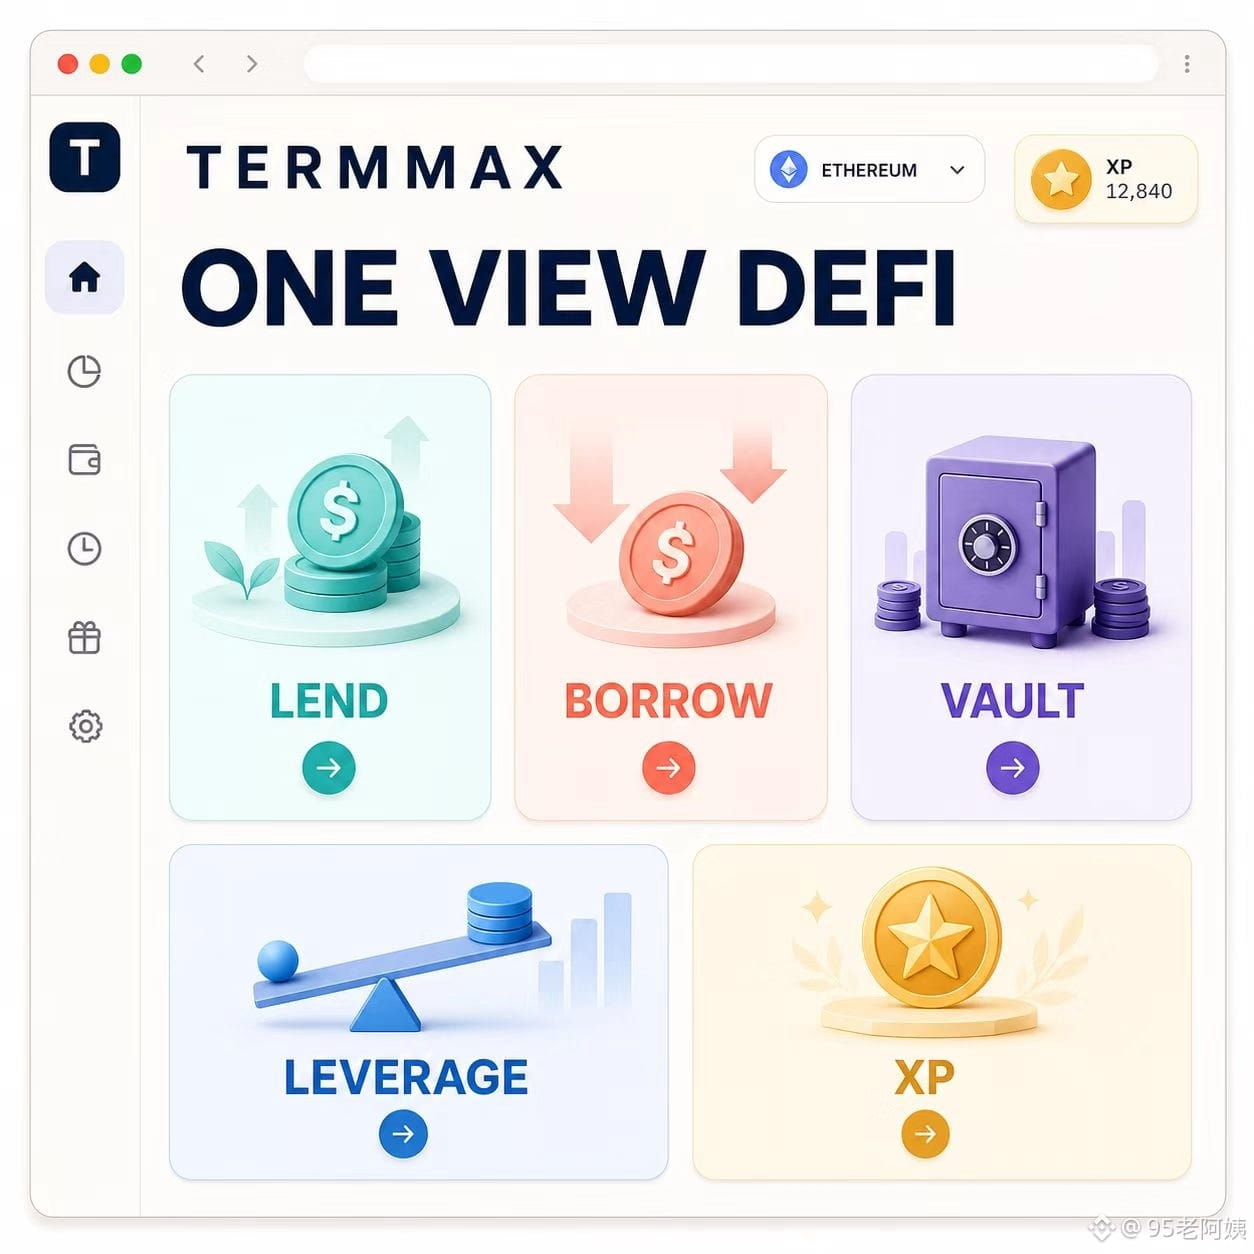
我剛把 @TermMax V2 的公開說明重新對照了一遍。第一眼確實舒服:不同鏈的市場擺到同一頁,策展人區間單和用戶限價單合成一個報價,籤一次就能喫到當前市場裏的訂單組合。
但越是“一鍵最優”,我越想把這個最優到底指什麼問明白。
官方寫的是聚合當前可用的訂單來源,考慮利率、規模、Gas和市場深度後組合成交。這個邏輯能減少手工拆單,卻不等於憑空造出流動性,更不代表所有鏈上的資金被揉成同一個池子。某條鏈訂單薄太薄、某個期限沒人掛單,界面再順滑,也只能在有限選項裏挑一個相對不差的結果。
而且固定利率市場最怕的不是點不動按鈕,是大額訂單把曲線一路喫穿。小倉看到的報價很漂亮,換成大額後,邊際利率、滑點和Gas可能一起擡頭。V2允許每個市場掛限價單,這對大資金是好事,可限價單沒有對手盤時,它就是一張掛在牆上的願望清單,不會自動變成成交。
我真正關心的是前端能不能把“最好”拆成可覈對的回執:這筆單分別吃了哪些來源?最終加權利率多少?和第一檔報價差了多遠?如果撤掉最大一檔流動性,剩下深度還能不能接住?這些信息不亮出來,一鍵操作很容易把複雜度藏起來,而不是消滅複雜度。
所以 #TermMax V2這次升級,我認可它把多鏈比較和訂單聚合做得更像正常金融產品。但產品體驗過關只是第一關,下一關得看真實大單下的成交偏差。等市場波動放大時,聚合器還能給出穩定、可解釋的執行路徑,這套“少點幾次”的便利纔會變成真正的交易效率。
81
·
--
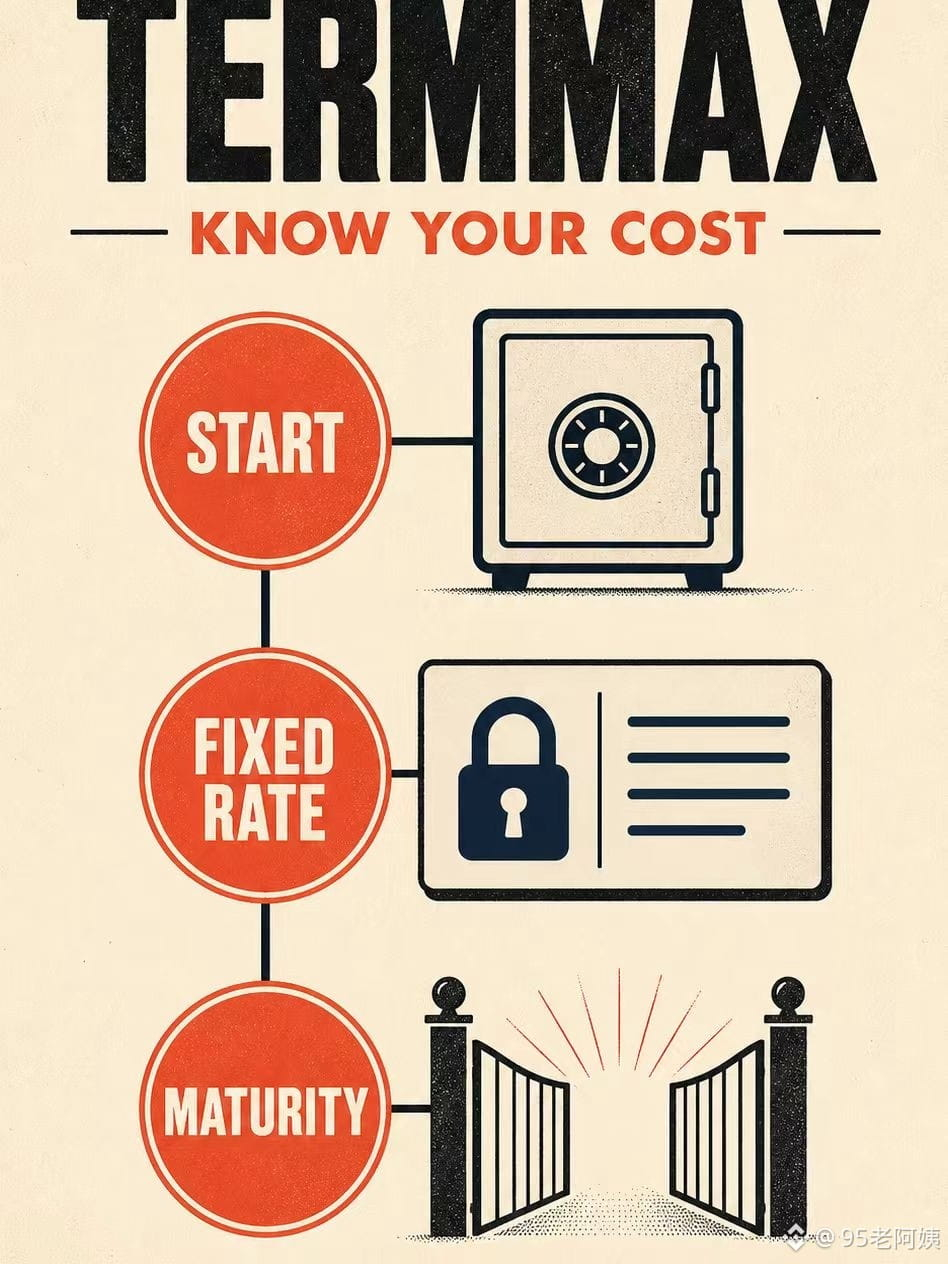
我重新把 @termmax 的固定利率流程順了一遍,越看越覺得很多人把“利率鎖死”和“本金穩了”混成了一回事。固定的只是進場時約定的資金價格,不是給整筆倉位套上防撞殼。
它的核心並不玄乎。FT更像一張到期兌付憑證,買入價低於到期面值,持有到期後按面值兌換債務資產;XT則補上另一側的價值關係,協議用FT、XT和記錄抵押債務的GT,把借貸成本提前釘住。這個設計對怕浮動利率突然抽風的人確實很友好,至少不用每天猜資金費會不會半夜變臉。
可問題也正藏在“到期”兩個字裏。官方風險說明寫得很清楚,FT持有人如果提前賣出,市場利率一旦高於自己鎖定的利率,手裏的舊憑證就可能打折;借款人的抵押物若劇烈下跌,清算也未必百分之百覆蓋本金和利息。更麻煩的是,發生實物交割時,資金方最後拿到的可能不是原先存入的資產,而是一份按比例分到的抵押物。
這就像你買的是一張寫死票價的車票,但車能不能準點到站、臨時轉手有沒有人接、終點發給你的還是不是原來的東西,完全是另外三道題。
所以我看 #TermMax ,不會只盯頁面上那串固定APY。真正該翻的是對應市場的到期日、LLTV、抵押物波動、FT退出深度,以及極端行情裏的清算效率。利率確定性解決了賬單不可預測,卻沒有替用戶喫掉信用、流動性和抵押品風險。
如果後面不同期限的FT能持續有像樣的二級深度,實物交割也能在壓力行情裏順暢跑完,這套固定利率纔算從“數字好看”走到“出口可靠”。在那之前,我會把到期前能不能體面退出,擺在收益率前面看。
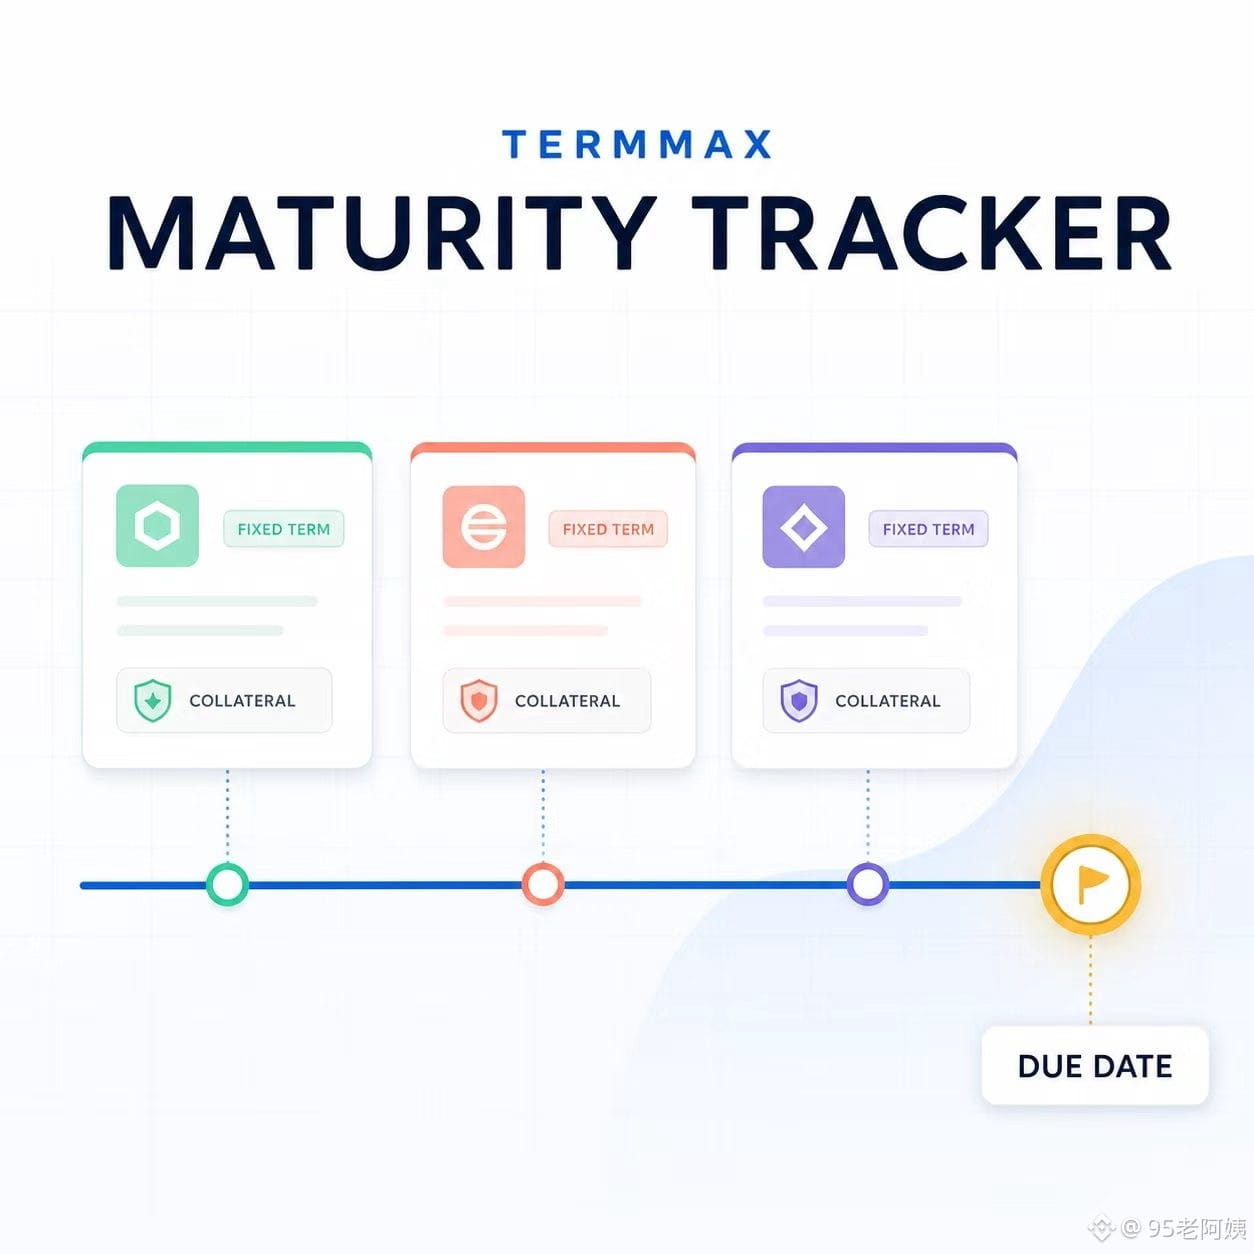
我重新把 @TermMax 的固定利率流程順了一遍,越看越覺得很多人把“利率鎖死”和“本金穩了”混成了一回事。固定的只是進場時約定的資金價格,不是給整筆倉位套上防撞殼。
它的核心並不玄乎。FT更像一張到期兌付憑證,買入價低於到期面值,持有到期後按面值兌換債務資產;XT則補上另一側的價值關係,協議用FT、XT和記錄抵押債務的GT,把借貸成本提前釘住。這個設計對怕浮動利率突然抽風的人確實很友好,至少不用每天猜資金費會不會半夜變臉。
可問題也正藏在“到期”兩個字裏。官方風險說明寫得很清楚,FT持有人如果提前賣出,市場利率一旦高於自己鎖定的利率,手裏的舊憑證就可能打折;借款人的抵押物若劇烈下跌,清算也未必百分之百覆蓋本金和利息。更麻煩的是,發生實物交割時,資金方最後拿到的可能不是原先存入的資產,而是一份按比例分到的抵押物。
這就像你買的是一張寫死票價的車票,但車能不能準點到站、臨時轉手有沒有人接、終點發給你的還是不是原來的東西,完全是另外三道題。
所以我看 #TermMax ,不會只盯頁面上那串固定APY。真正該翻的是對應市場的到期日、LLTV、抵押物波動、FT退出深度,以及極端行情裏的清算效率。利率確定性解決了賬單不可預測,卻沒有替用戶喫掉信用、流動性和抵押品風險。
如果後面不同期限的FT能持續有像樣的二級深度,實物交割也能在壓力行情裏順暢跑完,這套固定利率纔算從“數字好看”走到“出口可靠”。在那之前,我會把到期前能不能體面退出,擺在收益率前面看。
66
·
--
查看翻譯
#币安九周年 #binanceturns9
币安九周年活动老铁们都参加了吧!来晒晒你们的福利!一到8关全是几u的小奖,最后一个竞是100usdc的大奖,太给力了!祝币安九周年的活动圆完成功,币安一路长虹🌈!!
#币安九周年 #binanceturns9
币安九周年活动老铁们都参加了吧!来晒晒你们的福利!一到8关全是几u的小奖,最后一个竞是100usdc的大奖,太给力了!祝币安九周年的活动圆完成功,币安一路长虹🌈!!
币安九周年活动老铁们都参加了吧!来晒晒你们的福利!一到8关全是几u的小奖,最后一个竞是100usdc的大奖,太给力了!祝币安九周年的活动圆完成功,币安一路长虹🌈!!
78

·
--
仔細算了一下$SIGN 近期的代幣模型,實際銷燬量快跟上產出了。真正的通縮馬上到來,供需關係一反轉,價格不原地起飛我倒立洗頭。
仔細算了一下$SIGN 近期的代幣模型,實際銷燬量快跟上產出了。真正的通縮馬上到來,供需關係一反轉,價格不原地起飛我倒立洗頭。
126
·
--
看跌
$JELLYJELLY 玩U必看!被蜀黍請喝茶別慌,就3個核心問題,記牢不踩坑👇
❶ 虛擬幣不受保護≠違法,認風險就行
❷ 收黑錢退是流程,退多少可談,談妥才解凍
❸ 配合好、證清白,一般不留案底不影響其他卡
$JELLYJELLY 玩U必看!被蜀黍請喝茶別慌,就3個核心問題,記牢不踩坑👇
❶ 虛擬幣不受保護≠違法,認風險就行
❷ 收黑錢退是流程,退多少可談,談妥才解凍
❸ 配合好、證清白,一般不留案底不影響其他卡
❶ 虛擬幣不受保護≠違法,認風險就行
❷ 收黑錢退是流程,退多少可談,談妥才解凍
❸ 配合好、證清白,一般不留案底不影響其他卡
1
62
·
--
看漲
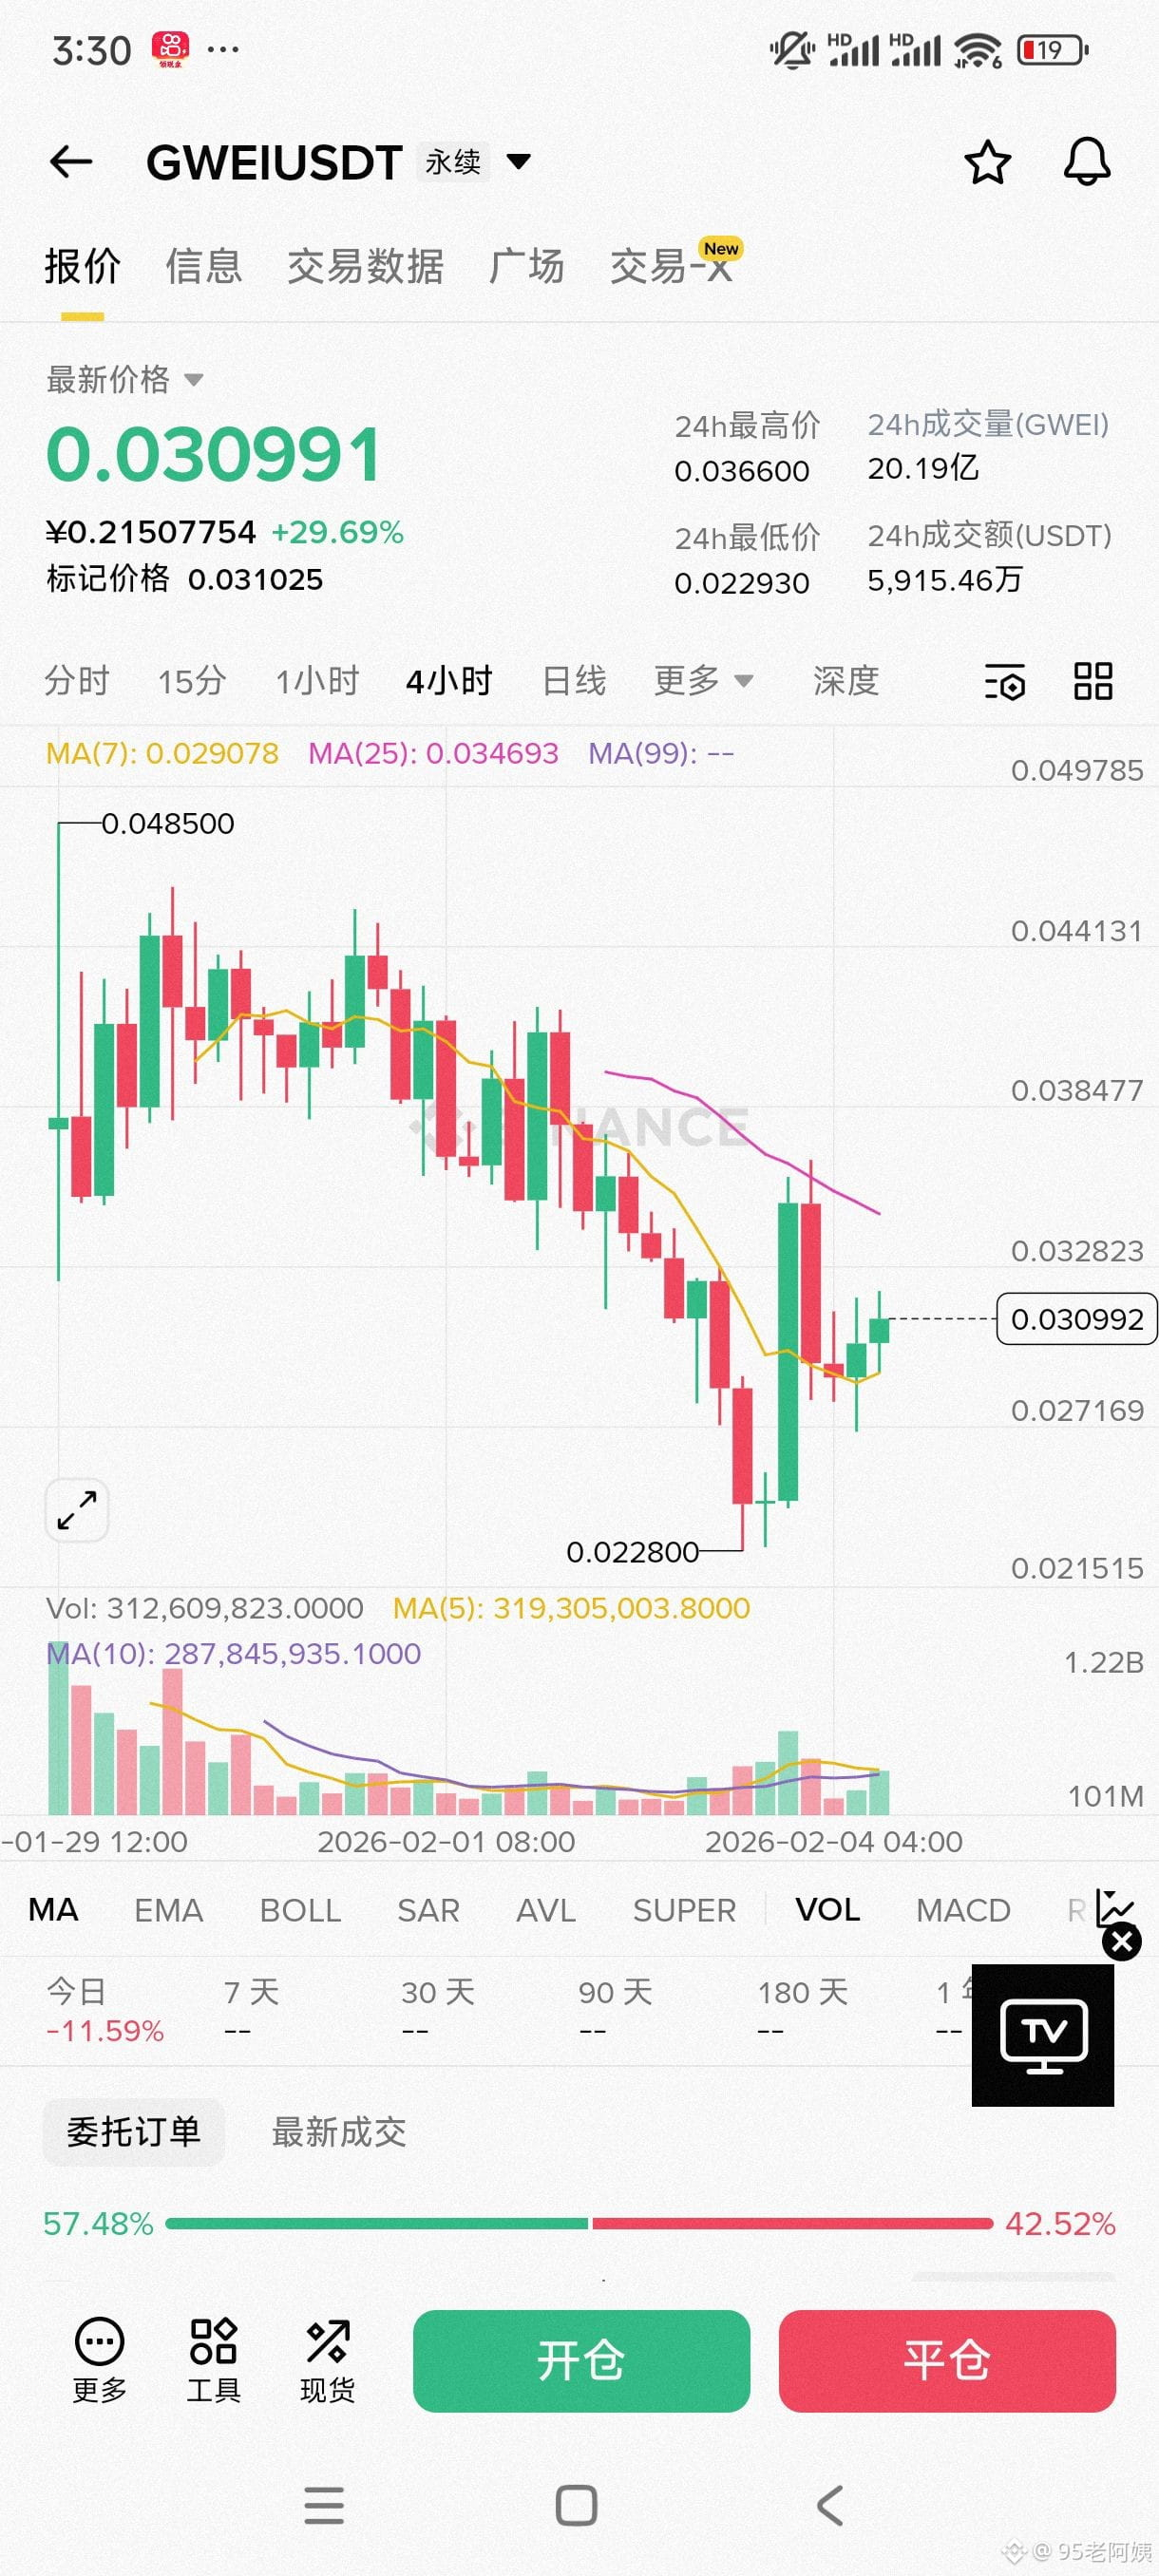
$GWEI 手裏只有幾千U的兄弟,幣圈翻身別瞎折騰!
一套最穩笨方法,四步執行就能喫肉,跟我幹,帶你滾出底氣!
$GWEI 手裏只有幾千U的兄弟,幣圈翻身別瞎折騰!
一套最穩笨方法,四步執行就能喫肉,跟我幹,帶你滾出底氣!
一套最穩笨方法,四步執行就能喫肉,跟我幹,帶你滾出底氣!
9
1
6
7.7k
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
XRP现货ETF持仓17亿美元周流入放缓
13,634 次瀏覽
111 討論中
#xrp现货etf持仓17亿美元周流入放缓 XRP現貨ETF持倉17億,周流入卻只剩390萬,這信號不對勁
兄弟們,XRP的ETF數據出來了,有意思。五隻現貨ETF合計拿着11.3億枚XRP,市值17億美元,看着挺唬人。但上週淨流入只有390萬美元,之前一個月可是進了1.12億。這縮水速度,跟關水龍頭似的。
更微妙的是結構:Bitwise一家獨扛1100萬流入,Franklin和Canary卻在被贖回。機構不是不玩了,是在挑着玩,尾部產品流動性壓力很大。
鏈上那套“交易所餘額減少=供應緊縮”的說法也別全信。XRP Insights的數據顯示,那主要是Uphold存儲遷移造成的假象,剔除後降幅只有0.54%。Ripple釋放的10億枚也不是直接砸盤,7億又鎖回去了。社區情緒倒是很誠實——看空/看多評論比掉到0.67,近一個月最低。
技術面看,XRP現在卡在1.44美元這個位置,這是三角形下沿,也是50日EMA附近的支撐。RSI在52左右,中性偏弱,沒有方向感。上方1.53是第一個要收復的關口,站上去才能看1.65。下方1.40和1.38(200日EMA)是兩層緩衝墊,但真跌破了,1.33就敞開了。
說白了,ETF流入放緩說明機構短期追高意願在降溫,但持倉沒跑,只是在挑產品。鏈上那堆“供應緊縮”的敘事有水分,別被帶節奏。價格在1.44上面僵着,方向沒出來。
方向上,我的看法偏中性:守住1.44,短期還能磨,甚至假突破一下1.53;丟了1.44,調整就會加速,1.27甚至1.10都是可能的。別急着抄底,等ETF流入回暖或者價格站穩1.53上方再說。機構不動,你跟什麼?$XRP
老腊肉-kevin
·0 人按讚
·721 次瀏覽
FrenchHill敦促跛脚鸭会期通过CLARITY法案
12,310 次瀏覽
53 討論中
以太坊现货ETF单日净流出1.61亿美元
3,975 次瀏覽
52 討論中