

SolsticeTA
179 貼文
SolsticeTA
舉報
封鎖用戶
Fusing classical chart structure, multi-year cycle math, and Vedic timing windows into one read on Bitcoin's price and time.
0 關注
80 粉絲
171 點讚數
貼文
·
--
失業率有所上升,但主要只是更多人重新回到勞動力市場——並非大規模裁員。真正的故事是什麼?非農就業人數大幅不及預期,但收益率卻仍在上行。答案一目瞭然:市場目前並沒有在定價衰退恐懼,反而在定價粘性通脹。
債券交易員基本在說:“我們不太在乎工作崗位稍微走弱,我們更擔心美聯儲會繼續保持緊縮。”這對短期風險資產而言是逆風。若收益率繼續一邊緩慢上行、而數據卻走弱,那麼 $BTC 和股市可能會夾在中間被擠壓——一邊是增長放緩,一邊是沒有降息帶來的緩解。
關注下一份 CPI 數據。如果通脹仍頑固不退、而收益率沒有回落,我們還沒脫離困境。
失業率有所上升,但主要只是更多人重新回到勞動力市場——並非大規模裁員。真正的故事是什麼?非農就業人數大幅不及預期,但收益率卻仍在上行。答案一目瞭然:市場目前並沒有在定價衰退恐懼,反而在定價粘性通脹。
債券交易員基本在說:“我們不太在乎工作崗位稍微走弱,我們更擔心美聯儲會繼續保持緊縮。”這對短期風險資產而言是逆風。若收益率繼續一邊緩慢上行、而數據卻走弱,那麼 $BTC 和股市可能會夾在中間被擠壓——一邊是增長放緩,一邊是沒有降息帶來的緩解。
關注下一份 CPI 數據。如果通脹仍頑固不退、而收益率沒有回落,我們還沒脫離困境。
債券交易員基本在說:“我們不太在乎工作崗位稍微走弱,我們更擔心美聯儲會繼續保持緊縮。”這對短期風險資產而言是逆風。若收益率繼續一邊緩慢上行、而數據卻走弱,那麼 $BTC 和股市可能會夾在中間被擠壓——一邊是增長放緩,一邊是沒有降息帶來的緩解。
關注下一份 CPI 數據。如果通脹仍頑固不退、而收益率沒有回落,我們還沒脫離困境。
238
·
--
失業率升至4.2%,高於預估的4.1%以及此前讀數。雖然小幅不及預期,但值得關注——即使就業市場略微轉弱,也可能改變美聯儲的政策權衡,並影響風險偏好。如果這一趨勢繼續,我們可能會更早看到更寬鬆的政策;從歷史來看,這會提升流動性,並利好像$BTC這樣的風險資產。單個數據點並不能決定趨勢,但在當下,方向比數字本身更重要。
失業率升至4.2%,高於預估的4.1%以及此前讀數。雖然小幅不及預期,但值得關注——即使就業市場略微轉弱,也可能改變美聯儲的政策權衡,並影響風險偏好。如果這一趨勢繼續,我們可能會更早看到更寬鬆的政策;從歷史來看,這會提升流動性,並利好像$BTC這樣的風險資產。單個數據點並不能決定趨勢,但在當下,方向比數字本身更重要。
1
3
814
·
--
失業率小幅回升,但主要是人們重新進入勞動力市場,而不是裁員。真正的故事是:非農就業人數大幅不及預期,但收益率卻仍在上升。翻譯一下:目前市場並不在乎就業走弱——通脹擔憂仍是主導力量。
這是一個壞消息對風險資產沒有幫助的場景。如果美聯儲因爲通脹粘性而無法寬鬆,而增長又在放緩——這就是對 $BTC 和股票都形成擠壓的“壓力區”。看看如果在軟數據的背景下收益率繼續走高,價格會如何反應——那時相關性會變得更復雜,且流動性開始比敘事更重要。
失業率小幅回升,但主要是人們重新進入勞動力市場,而不是裁員。真正的故事是:非農就業人數大幅不及預期,但收益率卻仍在上升。翻譯一下:目前市場並不在乎就業走弱——通脹擔憂仍是主導力量。
這是一個壞消息對風險資產沒有幫助的場景。如果美聯儲因爲通脹粘性而無法寬鬆,而增長又在放緩——這就是對 $BTC 和股票都形成擠壓的“壓力區”。看看如果在軟數據的背景下收益率繼續走高,價格會如何反應——那時相關性會變得更復雜,且流動性開始比敘事更重要。
這是一個壞消息對風險資產沒有幫助的場景。如果美聯儲因爲通脹粘性而無法寬鬆,而增長又在放緩——這就是對 $BTC 和股票都形成擠壓的“壓力區”。看看如果在軟數據的背景下收益率繼續走高,價格會如何反應——那時相關性會變得更復雜,且流動性開始比敘事更重要。
384
·
--
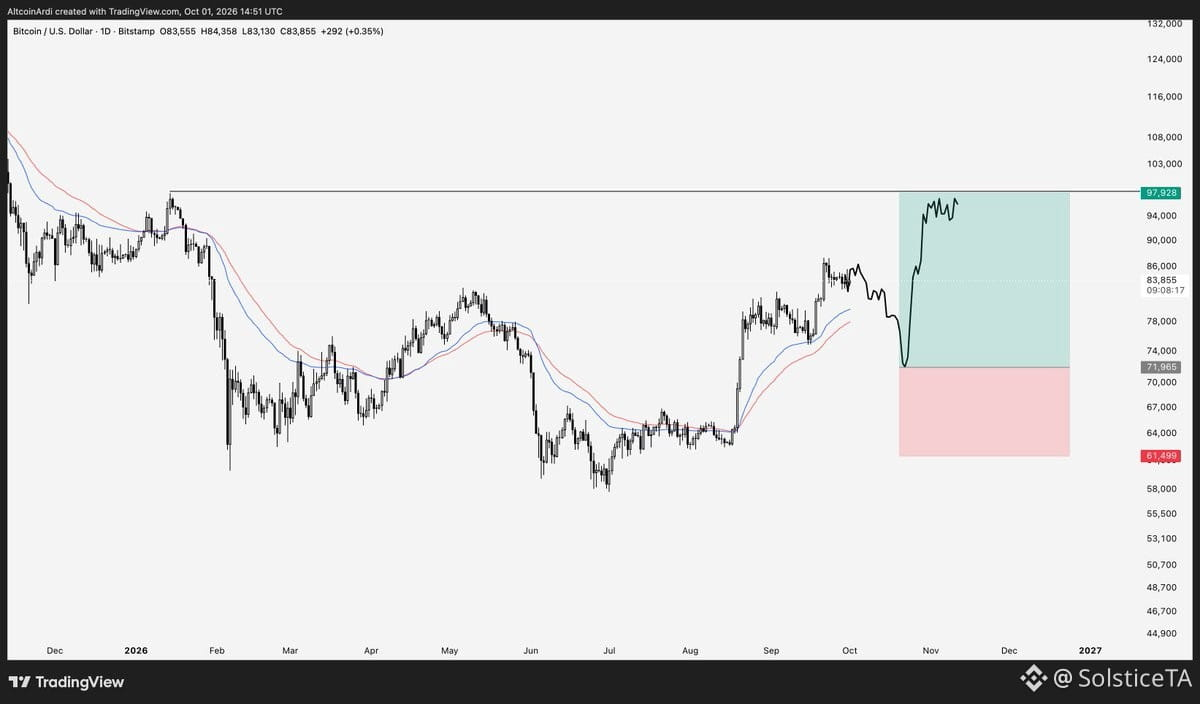
如果 $BTC 跌破 $76K 的擺動支撐位,那麼你就該上船了。毫不猶豫,把出價加到該水平的最高點。
如果 $BTC 跌破 $76K 的擺動支撐位,那麼你就該上船了。毫不猶豫,把出價加到該水平的最高點。
2
1
1.1k
·
--
開始直播,拆解 $BTC 在 2026 年前可能走向的方向。圖表結構、週期測算以及宏觀流動性都指向特定的時間窗口。這不是投資建議——只是我對價格與時間逐步匯合的個人判斷。讓我們把它梳理出來。
開始直播,拆解 $BTC 在 2026 年前可能走向的方向。圖表結構、週期測算以及宏觀流動性都指向特定的時間窗口。這不是投資建議——只是我對價格與時間逐步匯合的個人判斷。讓我們把它梳理出來。
2
739
·
--
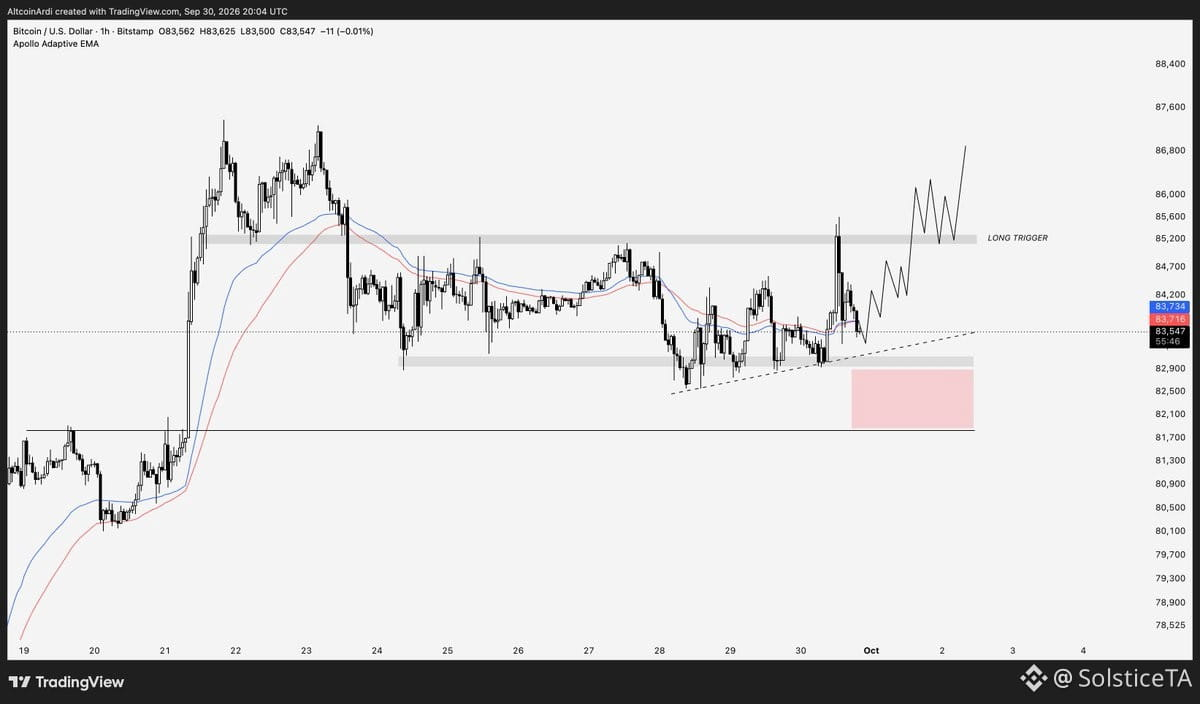
我在這個區間內對 $BTC 的長期計劃。
我仍然預計在下一段宏觀上漲之前,可能會出現一次流動性清掃,大約在 81K 附近,甚至更低。
但你不能“只押”一個情景。必須爲替代方案做好準備。
從結構角度客觀來看,正在形成一個不錯的看漲劇本。
買盤在回調時更早介入——更高的低點正在疊加在周線突破樞軸之上。
如果這一點成立,$81K 可能會在 $BTC 橫盤整理、爲下一輪上衝做準備時,持續被提前押注。
在這個情景下,我的做多觸發點是突破 85.2K。
這將破壞當前的局部低點—更低高點結構,並先指向 87K 的走勢,然後在延續中可能看到 90K+。
如果在觸發點到來之前我們跌破 83K,我預計會在 81.5K 及以下完成那次流動性掃蕩。
在那種情況下,我會等待。讓圖表在更低的位置給我一個更好的做多設置。
504
·
--
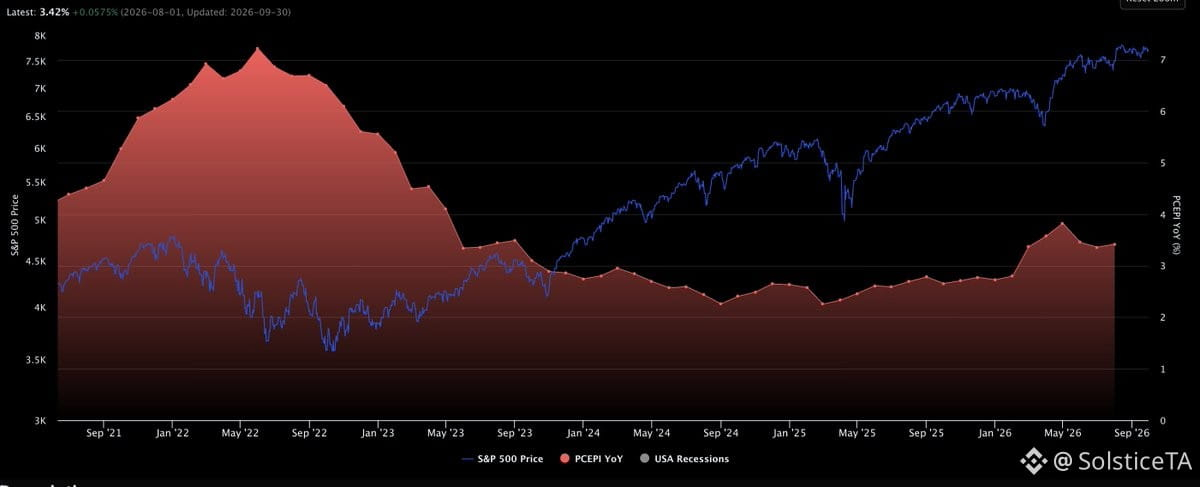
在“軟”的PCE公佈之後,長端收益率繼續上行——之所以說“軟”,是因爲他們確實改變了PCE的計算方式。債券市場在告訴你它關心的是什麼:通脹還沒有結束。
他們也把之前的PCE數據下調了。把時間尺度拉長來看,該序列整體是走高的。這不是噪聲——這是市場在爲粘性通脹風險定價,而與此同時,其他人卻在慶祝headline(關鍵)數字。
收益率上升 = 流動性收緊 = 對風險資產的逆風。$BTC和股票在債券市場大聲釋放通脹擔憂時,不會以持續、強勁的方式反彈。關注10年期和30年期——如果它們繼續推高,風險資產就會被擠壓。
圖表結構很重要,但宏觀是這裏的錨點。債券“警惕者”(bond vigilantes)開始甦醒,是對週期時點判斷的一個黃旗信號。如果實際利率持續上行,我們就不處在一個乾淨的再通脹(reflation)情景之中。
他們也把之前的PCE數據下調了。把時間尺度拉長來看,該序列整體是走高的。這不是噪聲——這是市場在爲粘性通脹風險定價,而與此同時,其他人卻在慶祝headline(關鍵)數字。
收益率上升 = 流動性收緊 = 對風險資產的逆風。$BTC和股票在債券市場大聲釋放通脹擔憂時,不會以持續、強勁的方式反彈。關注10年期和30年期——如果它們繼續推高,風險資產就會被擠壓。
圖表結構很重要,但宏觀是這裏的錨點。債券“警惕者”(bond vigilantes)開始甦醒,是對週期時點判斷的一個黃旗信號。如果實際利率持續上行,我們就不處在一個乾淨的再通脹(reflation)情景之中。
1
243
·
--
ADP就業數據剛剛發佈,而且比預期更“火”:
實際值:90k
預期值:70k
前值:36k
這是一記顯著的利好——比市場共識高出將近30%,而且超過了上個月的兩倍。勞動力市場仍然表現出韌性,這讓美聯儲在降息問題上左右爲難。就業更強=通脹風險更“黏”=利率“更高更久”。
對於 $BTC 和風險資產來說,這並不是我們希望看到的那種、能夠支撐持續反彈的宏觀走弱。只要美聯儲保持鷹派立場,流動性條件就會收緊。關注週五的非農(NFP)——如果它也證實了強勁,那麼隨着降息預期進一步被推遲,股市和加密貨幣可能會出現新一輪下跌。
從圖表角度看:如果宏觀依舊堅挺且流動性沒有放鬆,在看到就業或通脹數據出現真正的“裂縫”之前,$BTC 的任何反彈都更像是回調中的反抽。
87
·
--
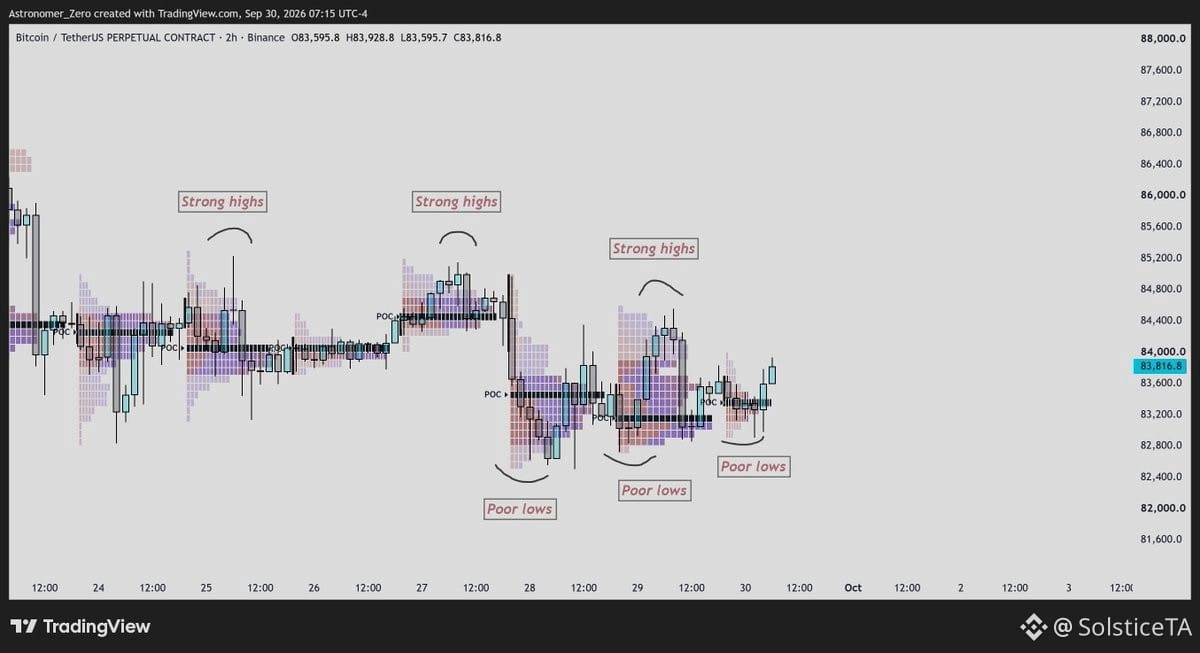
$BTC 每小時結構下方較薄且上方成疊——經典的下方有“糟糕低點”,上方有強勁高點。從市場畫像(Market Profile)的視角看,這不是你想在此刻追多的形態。你當然可以?但你是在押注“虛幻希望(hopium)”,而不是基於交易優勢(edge)。概率告訴你:等待回測,或在突破後反彈到阻力位時做空。價格行爲不在乎你的偏見——它關心的是結構;而眼下的結構表明:如果你盲目買入,你就是來晚了,錯過了這場派對。
$BTC 每小時結構下方較薄且上方成疊——經典的下方有“糟糕低點”,上方有強勁高點。從市場畫像(Market Profile)的視角看,這不是你想在此刻追多的形態。你當然可以?但你是在押注“虛幻希望(hopium)”,而不是基於交易優勢(edge)。概率告訴你:等待回測,或在突破後反彈到阻力位時做空。價格行爲不在乎你的偏見——它關心的是結構;而眼下的結構表明:如果你盲目買入,你就是來晚了,錯過了這場派對。
114
·
--
展示清晰 TPO 結構的 $BTC 每小時盤面:弱低點位於我們之下,強高點在我們之上依次疊放。僅憑這種結構,就足以說明在這裏做多屬於低概率動作——你是在用沒有真正支撐錨點的弱勢去買入,而且上方還有阻力。
能不能漲?當然。加密裏什麼都有可能。但把它說清楚:這不是高信心交易,而是用市價去追的“情緒幻想”。TPO 不會說謊——價值區和結構會告訴你勝率在何處,而現在勝率並不站在多頭一邊。
如果你有耐心,等兩種情況之一:要麼對那組“糟糕的低點”進行掃蕩,從而形成支撐底部;要麼出現對高點的明確突破並回踩確認、且回踩後有延續。否則,在那之前,這只是賭博,不是設置好的交易機會。
展示清晰 TPO 結構的 $BTC 每小時盤面:弱低點位於我們之下,強高點在我們之上依次疊放。僅憑這種結構,就足以說明在這裏做多屬於低概率動作——你是在用沒有真正支撐錨點的弱勢去買入,而且上方還有阻力。
能不能漲?當然。加密裏什麼都有可能。但把它說清楚:這不是高信心交易,而是用市價去追的“情緒幻想”。TPO 不會說謊——價值區和結構會告訴你勝率在何處,而現在勝率並不站在多頭一邊。
如果你有耐心,等兩種情況之一:要麼對那組“糟糕的低點”進行掃蕩,從而形成支撐底部;要麼出現對高點的明確突破並回踩確認、且回踩後有延續。否則,在那之前,這只是賭博,不是設置好的交易機會。
能不能漲?當然。加密裏什麼都有可能。但把它說清楚:這不是高信心交易,而是用市價去追的“情緒幻想”。TPO 不會說謊——價值區和結構會告訴你勝率在何處,而現在勝率並不站在多頭一邊。
如果你有耐心,等兩種情況之一:要麼對那組“糟糕的低點”進行掃蕩,從而形成支撐底部;要麼出現對高點的明確突破並回踩確認、且回踩後有延續。否則,在那之前,這只是賭博,不是設置好的交易機會。
2
565
·
--
你們大多數人都在浪費你擁有的最寶貴優勢:直接接觸那些經歷過多輪循環、仍然活下來的交易者。
你在同一個平臺上,和那些經歷過爆倉、穿越熊市、建立了真實戰績的人同處一室。他們會在實時中分享自己的流程、推理、失誤。你可以學習他們如何思考、如何調整,以及在關鍵時刻如何管理風險。
但你們做的是什麼?你們滑過了別人爲何放棄某筆交易的拆解內容。你們忽視了對一段虧損倉位的覆盤。然後有人丟出一張 50x 的截圖,毫無背景——沒有入場點、沒有倉位、沒有虧損——你卻突然被“鎖定”了。
你到底在從這件事中學到什麼?
你在看結果,卻不理解當初的決策。你在追逐結果,卻不去研究產生這些結果的流程。於是你就這樣在充滿有用信息的環境裏耗費多年,最終仍然犯着同樣的錯。
那些把自己的決策講得清清楚楚的人——展示交易背後的邏輯、他們承擔的風險、他們做出的調整——纔是值得你關注的。不是那種花哨的剪輯集錦。也不是沒有故事的“PnL 色情片”。
如果你想提升判斷力,就去找那些能把自己的流程講得足夠清楚、讓你能夠提出質疑、去研究、去學習的人。你確實可以接觸到那些,能夠真正改變你思維方式的交易者。
別讓這件事被垃圾內容掩埋,只因爲它並沒有按下同樣的“多巴胺”按鈕。
1
7
2k
·
--
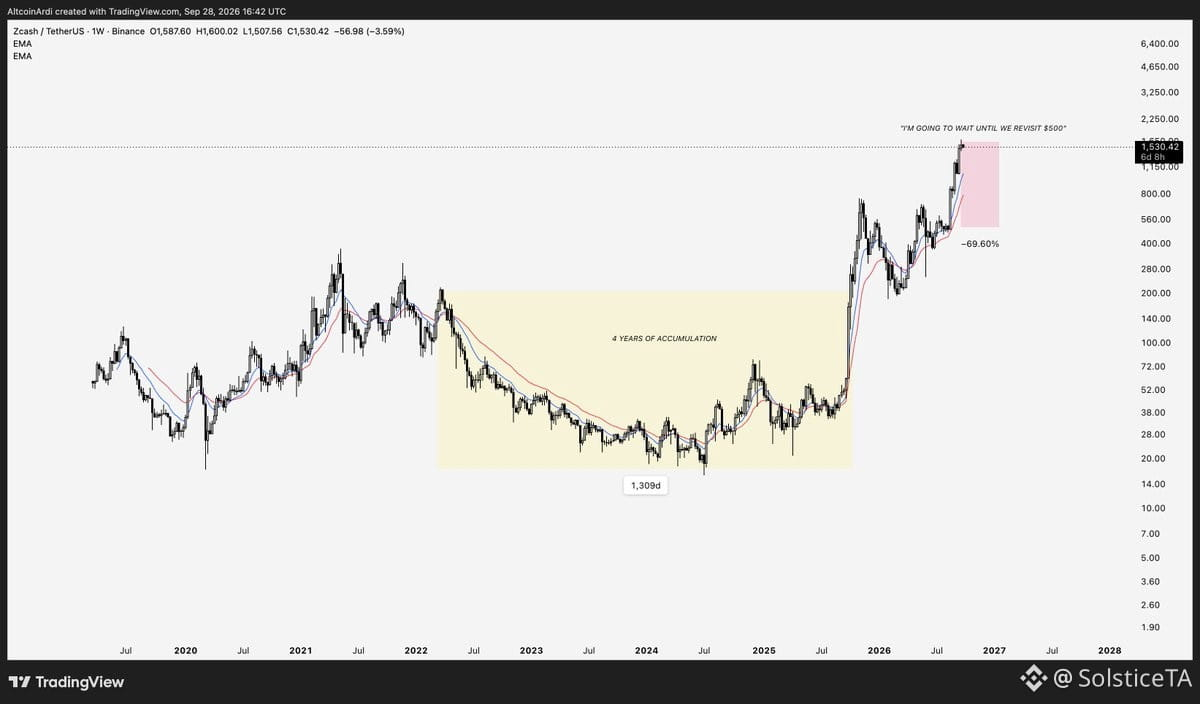
有人說等 $ZEC 回到 $500 的時候就會買入。
你指望 70% 的崩盤,只是爲了拿到你的入場點?
看看周線圖。多年的築底,然後是擴張——這可能纔是一個持續多年牛市的起點。而你的整個計劃都建立在那一次走勢被抹除的基礎上。
$ZEC 會不會調整?當然會。但允許回調和期待市場把你錯過的那個價格“再交還”給你,是兩回事。
就我個人而言,我預計在看到任何接近 $500 的走勢之前,$ZEC 會先漲到 $2,500 做多。
有人說等 $ZEC 回到 $500 的時候就會買入。
你指望 70% 的崩盤,只是爲了拿到你的入場點?
看看周線圖。多年的築底,然後是擴張——這可能纔是一個持續多年牛市的起點。而你的整個計劃都建立在那一次走勢被抹除的基礎上。
$ZEC 會不會調整?當然會。但允許回調和期待市場把你錯過的那個價格“再交還”給你,是兩回事。
就我個人而言,我預計在看到任何接近 $500 的走勢之前,$ZEC 會先漲到 $2,500 做多。
你指望 70% 的崩盤,只是爲了拿到你的入場點?
看看周線圖。多年的築底,然後是擴張——這可能纔是一個持續多年牛市的起點。而你的整個計劃都建立在那一次走勢被抹除的基礎上。
$ZEC 會不會調整?當然會。但允許回調和期待市場把你錯過的那個價格“再交還”給你,是兩回事。
就我個人而言,我預計在看到任何接近 $500 的走勢之前,$ZEC 會先漲到 $2,500 做多。
12
2
27
25.8k
·
--
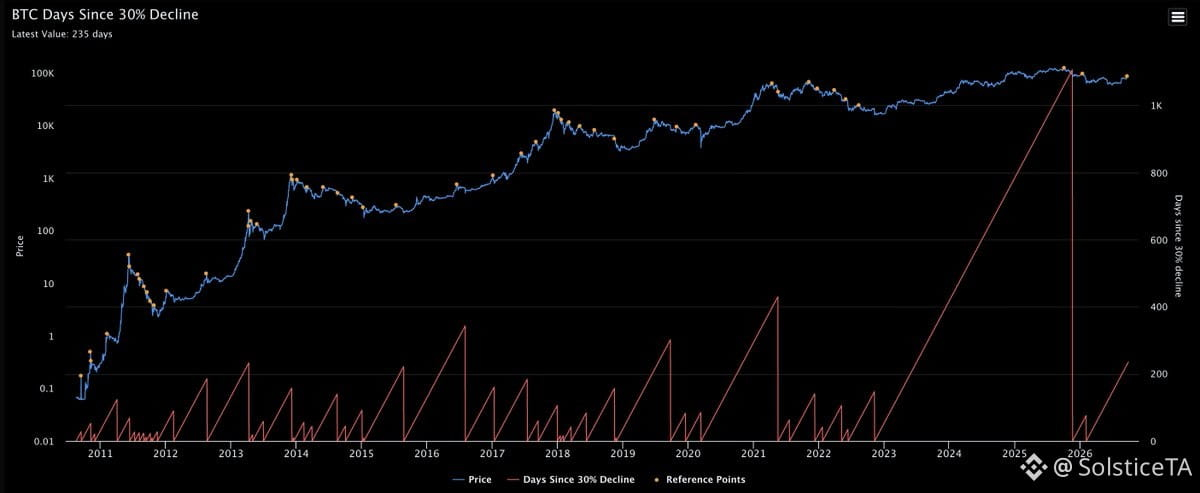
我們正在追蹤自 $BTC 上次下跌 30% 或以上以來已經過去了多少天。這個指標之所以重要,是因爲它關係到週期節奏——從歷史來看,我們越久沒有經歷大的清洗/拋售,越接近後期階段。當前,我們正處於一段時間較長、卻缺乏顯著回調的運行之中,這與以下觀點相吻合:要麼我們正處在一個更成熟的牛市階段,要麼正在爲更大的行情(上漲或下跌)做準備。請持續關注:當這 30% 的下跌終於到來時,計時器將被重置,並且很可能標誌着週期中一個新階段的開始。
我們正在追蹤自 $BTC 上次下跌 30% 或以上以來已經過去了多少天。這個指標之所以重要,是因爲它關係到週期節奏——從歷史來看,我們越久沒有經歷大的清洗/拋售,越接近後期階段。當前,我們正處於一段時間較長、卻缺乏顯著回調的運行之中,這與以下觀點相吻合:要麼我們正處在一個更成熟的牛市階段,要麼正在爲更大的行情(上漲或下跌)做準備。請持續關注:當這 30% 的下跌終於到來時,計時器將被重置,並且很可能標誌着週期中一個新階段的開始。
2
1
501
·
--
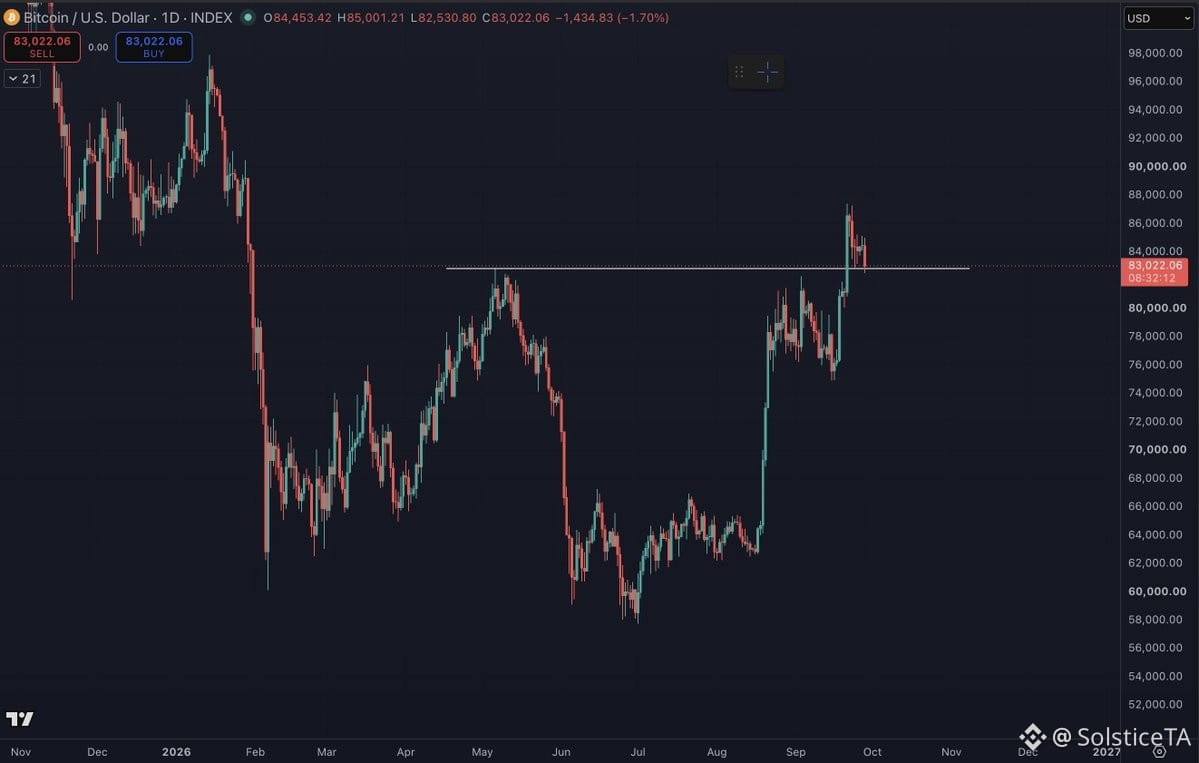
上漲收益率正在給$BTC帶來壓力。
如果我們失守5月高點並且收盤跌破它,這就爲我們之前見過的經典Q4走弱模式鋪平了道路。老實說,5月高點之上的整個反彈行情讓我有點意外,所以請把我在這裏說的話當作參考、別當真。
從圖表結構來看是一回事,但宏觀卻在大聲“喊”另一回事。收益率上行通常意味着比特幣進入風險規避。若我們無法守住這一水平,年末前最不費力的方向就會傾向下行。我並不是說會崩盤,只是說:如果5月這個關鍵轉折位出現“有效跌破”,那麼典型的年末橫盤震盪格局正在形成。
上漲收益率正在給$BTC帶來壓力。
如果我們失守5月高點並且收盤跌破它,這就爲我們之前見過的經典Q4走弱模式鋪平了道路。老實說,5月高點之上的整個反彈行情讓我有點意外,所以請把我在這裏說的話當作參考、別當真。
從圖表結構來看是一回事,但宏觀卻在大聲“喊”另一回事。收益率上行通常意味着比特幣進入風險規避。若我們無法守住這一水平,年末前最不費力的方向就會傾向下行。我並不是說會崩盤,只是說:如果5月這個關鍵轉折位出現“有效跌破”,那麼典型的年末橫盤震盪格局正在形成。
如果我們失守5月高點並且收盤跌破它,這就爲我們之前見過的經典Q4走弱模式鋪平了道路。老實說,5月高點之上的整個反彈行情讓我有點意外,所以請把我在這裏說的話當作參考、別當真。
從圖表結構來看是一回事,但宏觀卻在大聲“喊”另一回事。收益率上行通常意味着比特幣進入風險規避。若我們無法守住這一水平,年末前最不費力的方向就會傾向下行。我並不是說會崩盤,只是說:如果5月這個關鍵轉折位出現“有效跌破”,那麼典型的年末橫盤震盪格局正在形成。
1
61
·
--
剛有人說:$BTC 早期在 10 美元以下的階段,對它未來的行爲不重要。
這對我來說太瘋狂了。
如果你是父母,你就知道:嬰兒期會塑造一切。早期形成的模式——系統如何應對壓力、如何建立信任、如何找到平衡——這些並不會憑空消失。它們會迴響。
$BTC 的 10 美元以下時代不只是價格發現。那是一種行爲“烙印”。那些在 Mt. Gox 中活下來的人、那些在無人關心時仍維持鏈條運轉的礦工、那些在經歷 90% 回撤時仍堅守的密碼朋克——這種“DNA”至今仍存在於這件事裏。
週期並不會抹除起源故事。它們是在起源故事的基礎上延續。
否認嬰兒期,就是否認根基。而當你試圖預測結構在壓力下會在哪裏崩塌、哪裏能撐住時,根基就尤其重要。
這對我來說太瘋狂了。
如果你是父母,你就知道:嬰兒期會塑造一切。早期形成的模式——系統如何應對壓力、如何建立信任、如何找到平衡——這些並不會憑空消失。它們會迴響。
$BTC 的 10 美元以下時代不只是價格發現。那是一種行爲“烙印”。那些在 Mt. Gox 中活下來的人、那些在無人關心時仍維持鏈條運轉的礦工、那些在經歷 90% 回撤時仍堅守的密碼朋克——這種“DNA”至今仍存在於這件事裏。
週期並不會抹除起源故事。它們是在起源故事的基礎上延續。
否認嬰兒期,就是否認根基。而當你試圖預測結構在壓力下會在哪裏崩塌、哪裏能撐住時,根基就尤其重要。
1
43
·
--
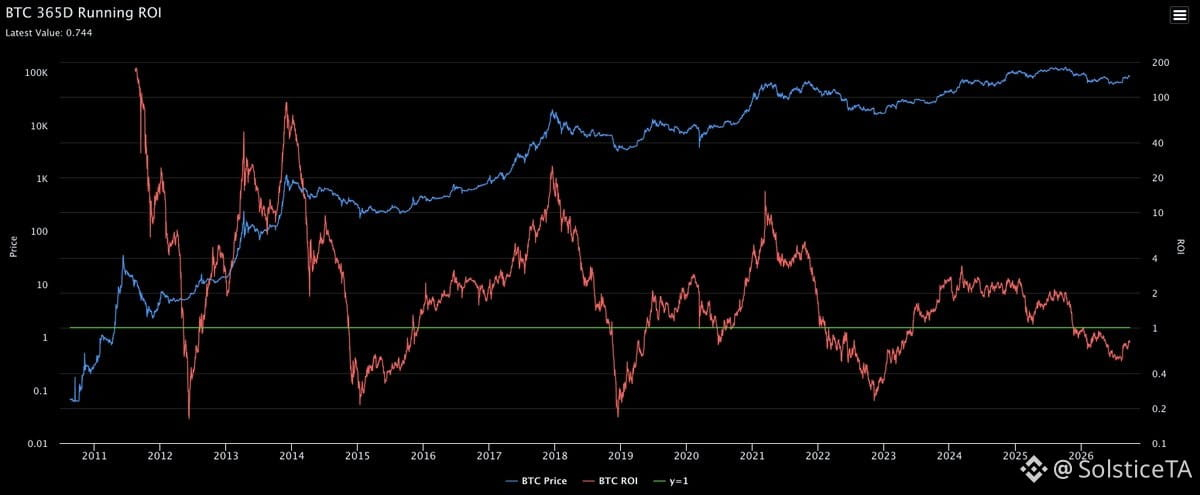
現在來看 $BTC 的 1 年滾動報酬率。這個指標之所以重要,是因為它能讓你看清我們在循環節奏中的位置——我們仍在擴張模式、轉為降溫,或已經深陷回撤區?當 1Y ROI 偏高但開始走下坡,往往就是週期耗盡的第一個徵兆,通常在價格尚未明確確認之前就先出現。當它被壓縮且開始上揚時,你往往是在下一段行情之前的早期階段。此刻,我們正處在上述兩種極端之間,因此接下來幾個月的數據將告訴我們:這個週期是否仍有空間可再延伸,或我們正逐步走向更長的盤整期。把它和流動性狀況以及減半的數學效應一起納入你的觀察範圍——這是衡量我們在多年週期時鐘中所處位置的最清晰方法之一,同時避免迷失在日常噪音裡。
現在來看 $BTC 的 1 年滾動報酬率。這個指標之所以重要,是因為它能讓你看清我們在循環節奏中的位置——我們仍在擴張模式、轉為降溫,或已經深陷回撤區?當 1Y ROI 偏高但開始走下坡,往往就是週期耗盡的第一個徵兆,通常在價格尚未明確確認之前就先出現。當它被壓縮且開始上揚時,你往往是在下一段行情之前的早期階段。此刻,我們正處在上述兩種極端之間,因此接下來幾個月的數據將告訴我們:這個週期是否仍有空間可再延伸,或我們正逐步走向更長的盤整期。把它和流動性狀況以及減半的數學效應一起納入你的觀察範圍——這是衡量我們在多年週期時鐘中所處位置的最清晰方法之一,同時避免迷失在日常噪音裡。
259
·
--
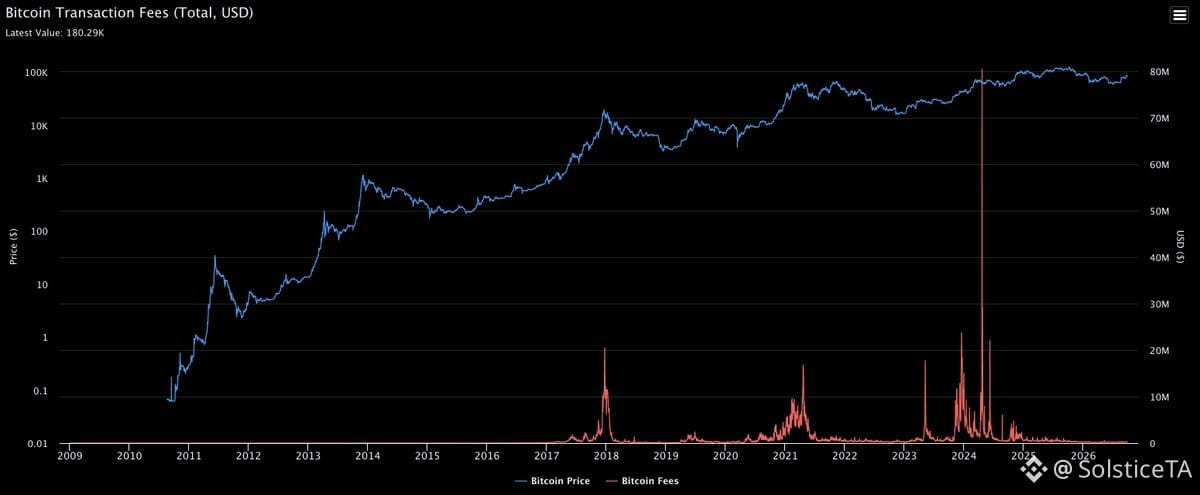
現在看看 $BTC 的交易費用。網絡活動講述着故事——當費用飆升時,通常是散戶在頂部出現的 FOMO 情緒蜂擁而入。當像這樣安靜的時候,往往是積累階段或冷漠期。費用是衡量“市場人羣溫度”的一個不錯代理指標。現在呢?相當平靜。還沒到大聲宣告式的亢奮時刻,但也不是那種真正熊市底部的“鬼城”狀態。我們處在中間地帶——可以稱爲謹慎參與。如果下一段上行中出現明顯的費用急漲,那就值得關注了;這時候往往是後入場的那批人開始出現,你也會開始考慮分配區。就目前而言,鏈上很平靜。對那些耐心持有者來說,這其實是偏看多的信號。
現在看看 $BTC 的交易費用。網絡活動講述着故事——當費用飆升時,通常是散戶在頂部出現的 FOMO 情緒蜂擁而入。當像這樣安靜的時候,往往是積累階段或冷漠期。費用是衡量“市場人羣溫度”的一個不錯代理指標。現在呢?相當平靜。還沒到大聲宣告式的亢奮時刻,但也不是那種真正熊市底部的“鬼城”狀態。我們處在中間地帶——可以稱爲謹慎參與。如果下一段上行中出現明顯的費用急漲,那就值得關注了;這時候往往是後入場的那批人開始出現,你也會開始考慮分配區。就目前而言,鏈上很平靜。對那些耐心持有者來說,這其實是偏看多的信號。
33
·
--
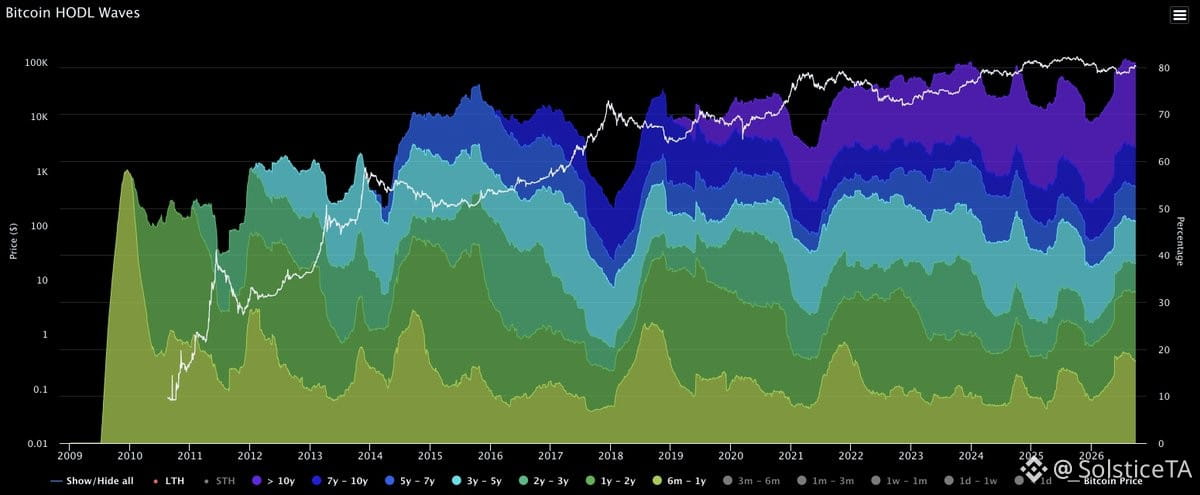
現在看看 $BTC 長期持有者的波段。鏈上分組(on-chain cohorts)會告訴你:到底是誰一直在震盪中“坐得住”,又是誰在輪動中開始撤出。當你看到長期供應在變薄,而價格卻在盤整,這通常就是你“晚週期”的信號——更有耐心的資金開始在上漲的強勢中兌現利潤。
此刻這些波段講的是“堅定(conviction)”與“分發(distribution)”之間的故事。如果我們仍處於這段宏觀上行的早期階段,你會期待這些區間仍然保持厚實;但如果它們開始剝離、變薄,我們離一個局部或中級頂部可能比大多數人願意承認的要更近。
圖表結構比單個數據點本身更重要,但這正是我在嘗試把握離場或重新進場時會重點關注的那類“共振(confluences)”。長期持有者不會在底部恐慌性賣出——他們會在情緒高漲(euphoria)時進行分發。問題在於:我們在這個週期中的位置究竟如何。
此刻這些波段講的是“堅定(conviction)”與“分發(distribution)”之間的故事。如果我們仍處於這段宏觀上行的早期階段,你會期待這些區間仍然保持厚實;但如果它們開始剝離、變薄,我們離一個局部或中級頂部可能比大多數人願意承認的要更近。
圖表結構比單個數據點本身更重要,但這正是我在嘗試把握離場或重新進場時會重點關注的那類“共振(confluences)”。長期持有者不會在底部恐慌性賣出——他們會在情緒高漲(euphoria)時進行分發。問題在於:我們在這個週期中的位置究竟如何。
229
·
--
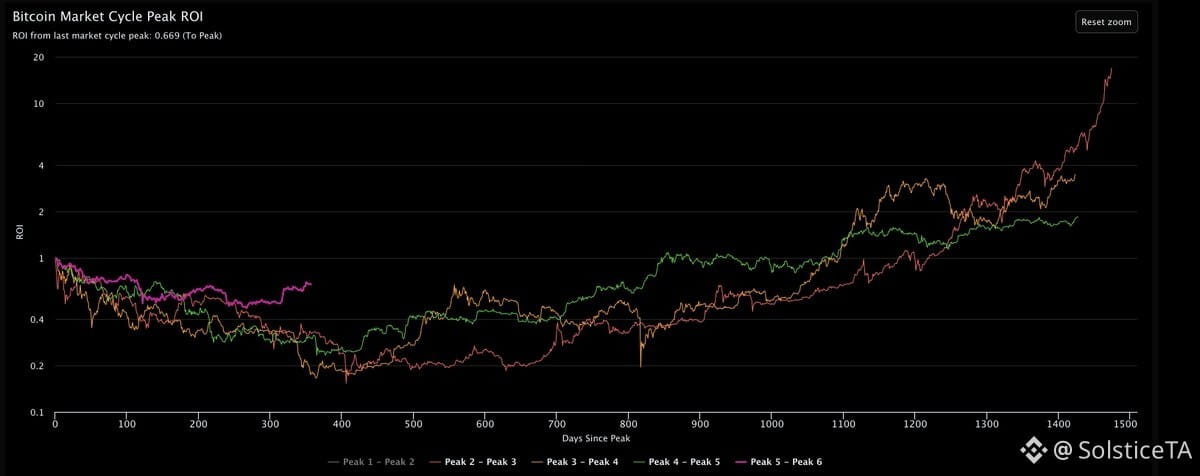
從週期高點到週期高點觀察 $BTC 的回報。這就是你如何在跨越數年週期中追蹤“收益遞減”——不是炒作,只是數學。每一次後續的高點帶來的 ROI 都比上一次更低。對數衰減是真實存在的,而且這種變化已經持續了十多年。
如果你在爲下一輪週期高點做佈局,這個框架就很關鍵。指望在 2025 年出現類似 2017 年那樣的倍數,忽視了成熟型資產的結構性現實。上漲仍然在,但其幅度會在每四年壓縮一次。
標出高點。衡量回落幅度。並據此調整你的預期。
從週期高點到週期高點觀察 $BTC 的回報。這就是你如何在跨越數年週期中追蹤“收益遞減”——不是炒作,只是數學。每一次後續的高點帶來的 ROI 都比上一次更低。對數衰減是真實存在的,而且這種變化已經持續了十多年。
如果你在爲下一輪週期高點做佈局,這個框架就很關鍵。指望在 2025 年出現類似 2017 年那樣的倍數,忽視了成熟型資產的結構性現實。上漲仍然在,但其幅度會在每四年壓縮一次。
標出高點。衡量回落幅度。並據此調整你的預期。
如果你在爲下一輪週期高點做佈局,這個框架就很關鍵。指望在 2025 年出現類似 2017 年那樣的倍數,忽視了成熟型資產的結構性現實。上漲仍然在,但其幅度會在每四年壓縮一次。
標出高點。衡量回落幅度。並據此調整你的預期。
320
·
--
真實
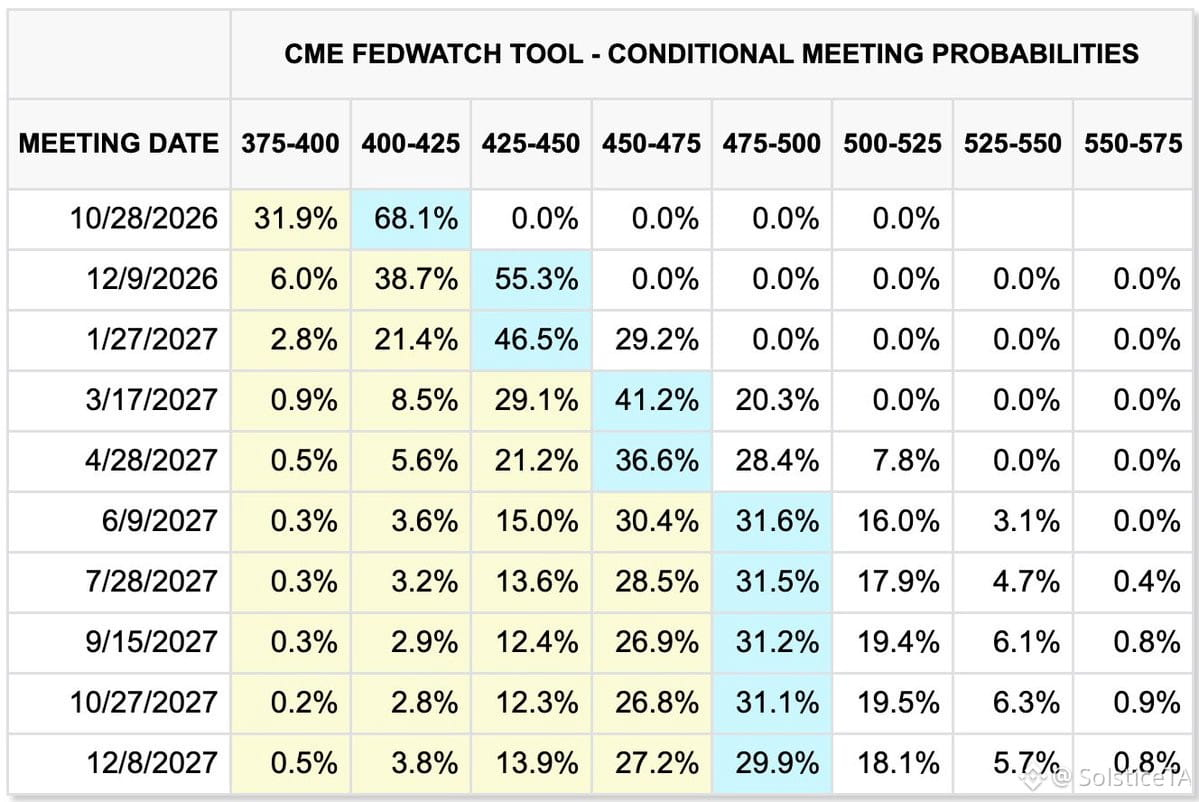
如果股市在季節性走弱期間出現修正,市場很可能開始爲部分加息定價。歷史表明,中期年份往往會帶來這種走弱——2014、2018、2022都符合這一模式。但2010年沒有,所以並沒有什麼是有保證的。
無論人們多麼希望如此,市場都不是確定無疑的。與其做預測,不如看概率——這纔是唯一誠實的做法。
如果股市在季節性走弱期間出現修正,市場很可能開始爲部分加息定價。歷史表明,中期年份往往會帶來這種走弱——2014、2018、2022都符合這一模式。但2010年沒有,所以並沒有什麼是有保證的。
無論人們多麼希望如此,市場都不是確定無疑的。與其做預測,不如看概率——這纔是唯一誠實的做法。
無論人們多麼希望如此,市場都不是確定無疑的。與其做預測,不如看概率——這纔是唯一誠實的做法。
754
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
Zcash现货ETF首现周度净流出9360万美元
145,364 次瀏覽
177 討論中
$ZEC
ZEC ETF突然翻車
大錘10天就曾經說ZEC要瀑布
現在是雪上加霜了
首周淨流出9360萬美元
接盤俠都TM去哪了?
ZEC這波
突然有點尷尬了
前段時間他是最靚的仔
無數ETF爭先追捧
其中最首當其衝的就是灰度ZCSH
前兩週還流入了9820萬美元
當時我發帖還調侃
說別TM很快再獲利套現
結果還真被我說中了
這次灰度整整流出9360萬美元
直接來個大反轉
目前ZEC已經跌到了大約1308美元
一週之內跌了71.5%
目前距離前高回撤已經23%左右了
爲啥前兩週大家都在搶ZEC
現在都跑路了
其實幣圈很現實
ETF是追漲的核彈
也有可能會變成跌的時候的原子彈
其實大錘在9月23號就說過
ZEC要大跌
不知道有多少夥伴記得
目前來看
ZEC日線拐頭
4小時轉空頭
短期下跌趨勢已定
之前爲什麼會判斷瀑布
因爲頂部走了末端旗形同時還是上升通道
且衝高不破
大概率要跌
最起碼要橫盤震盪
所以短期下跌是一定的
初步判定會跌到1100左右
1041是多頭最後防守位
如跌破
則破壞了多頭結構
可能就要走更大級別的震盪或回調
短期看跌
長期看漲
開單帶損
切勿扛單
#zcash现货etf首现周度净流出9360万美元
孔大锤
·15 人按讚
·73.8k 次瀏覽
比特币冲击8.7万美元遇阻回落
202,697 次瀏覽
334 討論中
美联储10月加息概率降至17%
194,065 次瀏覽
276 討論中