
REACHER _Crypto
8.6k 貼文
REACHER _Crypto
舉報
封鎖用戶
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
488 關注
19.8K+ 粉絲
11.3K+ 點讚數
貼文
全部
引用
影片
直播
我認爲,人們正把注意力放在了比特幣最新一批ETF數據的錯誤部分。
這不僅僅是說:在三個交易日內,有10.1億美元資金流入了美國現貨比特幣ETF。
關鍵在於——在另一邊,是誰不得不賣出BTC。
僅9月3日當天,ETF流入就達到了7.308億美元。
按每枚BTC約78K–79K計算,這大約相當於約13,000枚BTC的需求。
而有趣的地方在這裏。
比特幣長期持有者的供應量已經攀升至約1,650萬枚BTC。
這幾乎相當於比特幣最終2100萬枚供應量的79%。
但我不認爲這次的結論應該是:
“79%的BTC被鎖定,所以供應要用完了。”
這太簡單了。
長期持有者是可以賣的。
我關注的數字是:當新的需求到來時,他們分發/賣出的速度有多快。
因爲如果ETF持續吸收數十億美元,而長期持有者仍繼續坐擁他們的幣,那麼市場並不需要出現巨大的供應短缺,價格就能繼續上行。
它只需要新的需求增長速度快於願意賣的人。
這就是這個局面的隱藏部分。
還有另一面。
如果BTC繼續推高,那麼這些長期持有者突然就有了更大的動機去兌現利潤。
所以我現在在盯着三件事:
• ETF資金流向——這10億美元的“爆發”是否會繼續?
• LTH分發情況——更老的持有者是否真的在把籌碼賣到這輪需求當中?
• 價格反應——在沒有顯著增加賣盤壓力的情況下,BTC能否突破82.8K美元這一帶?
如果ETF需求持續強勁,而LTH的賣出保持可控,那麼比特幣可能會對相對較小的需求變化變得越來越敏感。
但如果老持有人開始積極分發,那麼“供應擠壓”的敘事可能會非常快地消失。
這就是爲什麼我盯的是賣方,而不只是買方。
$BTC
{future}(BTCUSDT)
我認爲,人們正把注意力放在了比特幣最新一批ETF數據的錯誤部分。
這不僅僅是說:在三個交易日內,有10.1億美元資金流入了美國現貨比特幣ETF。
關鍵在於——在另一邊,是誰不得不賣出BTC。
僅9月3日當天,ETF流入就達到了7.308億美元。
按每枚BTC約78K–79K計算,這大約相當於約13,000枚BTC的需求。
而有趣的地方在這裏。
比特幣長期持有者的供應量已經攀升至約1,650萬枚BTC。
這幾乎相當於比特幣最終2100萬枚供應量的79%。
但我不認爲這次的結論應該是:
“79%的BTC被鎖定,所以供應要用完了。”
這太簡單了。
長期持有者是可以賣的。
我關注的數字是:當新的需求到來時,他們分發/賣出的速度有多快。
因爲如果ETF持續吸收數十億美元,而長期持有者仍繼續坐擁他們的幣,那麼市場並不需要出現巨大的供應短缺,價格就能繼續上行。
它只需要新的需求增長速度快於願意賣的人。
這就是這個局面的隱藏部分。
還有另一面。
如果BTC繼續推高,那麼這些長期持有者突然就有了更大的動機去兌現利潤。
所以我現在在盯着三件事:
• ETF資金流向——這10億美元的“爆發”是否會繼續?
• LTH分發情況——更老的持有者是否真的在把籌碼賣到這輪需求當中?
• 價格反應——在沒有顯著增加賣盤壓力的情況下,BTC能否突破82.8K美元這一帶?
如果ETF需求持續強勁,而LTH的賣出保持可控,那麼比特幣可能會對相對較小的需求變化變得越來越敏感。
但如果老持有人開始積極分發,那麼“供應擠壓”的敘事可能會非常快地消失。
這就是爲什麼我盯的是賣方,而不只是買方。
$BTC
這不僅僅是說:在三個交易日內,有10.1億美元資金流入了美國現貨比特幣ETF。
關鍵在於——在另一邊,是誰不得不賣出BTC。
僅9月3日當天,ETF流入就達到了7.308億美元。
按每枚BTC約78K–79K計算,這大約相當於約13,000枚BTC的需求。
而有趣的地方在這裏。
比特幣長期持有者的供應量已經攀升至約1,650萬枚BTC。
這幾乎相當於比特幣最終2100萬枚供應量的79%。
但我不認爲這次的結論應該是:
“79%的BTC被鎖定,所以供應要用完了。”
這太簡單了。
長期持有者是可以賣的。
我關注的數字是:當新的需求到來時,他們分發/賣出的速度有多快。
因爲如果ETF持續吸收數十億美元,而長期持有者仍繼續坐擁他們的幣,那麼市場並不需要出現巨大的供應短缺,價格就能繼續上行。
它只需要新的需求增長速度快於願意賣的人。
這就是這個局面的隱藏部分。
還有另一面。
如果BTC繼續推高,那麼這些長期持有者突然就有了更大的動機去兌現利潤。
所以我現在在盯着三件事:
• ETF資金流向——這10億美元的“爆發”是否會繼續?
• LTH分發情況——更老的持有者是否真的在把籌碼賣到這輪需求當中?
• 價格反應——在沒有顯著增加賣盤壓力的情況下,BTC能否突破82.8K美元這一帶?
如果ETF需求持續強勁,而LTH的賣出保持可控,那麼比特幣可能會對相對較小的需求變化變得越來越敏感。
但如果老持有人開始積極分發,那麼“供應擠壓”的敘事可能會非常快地消失。
這就是爲什麼我盯的是賣方,而不只是買方。
$BTC
96
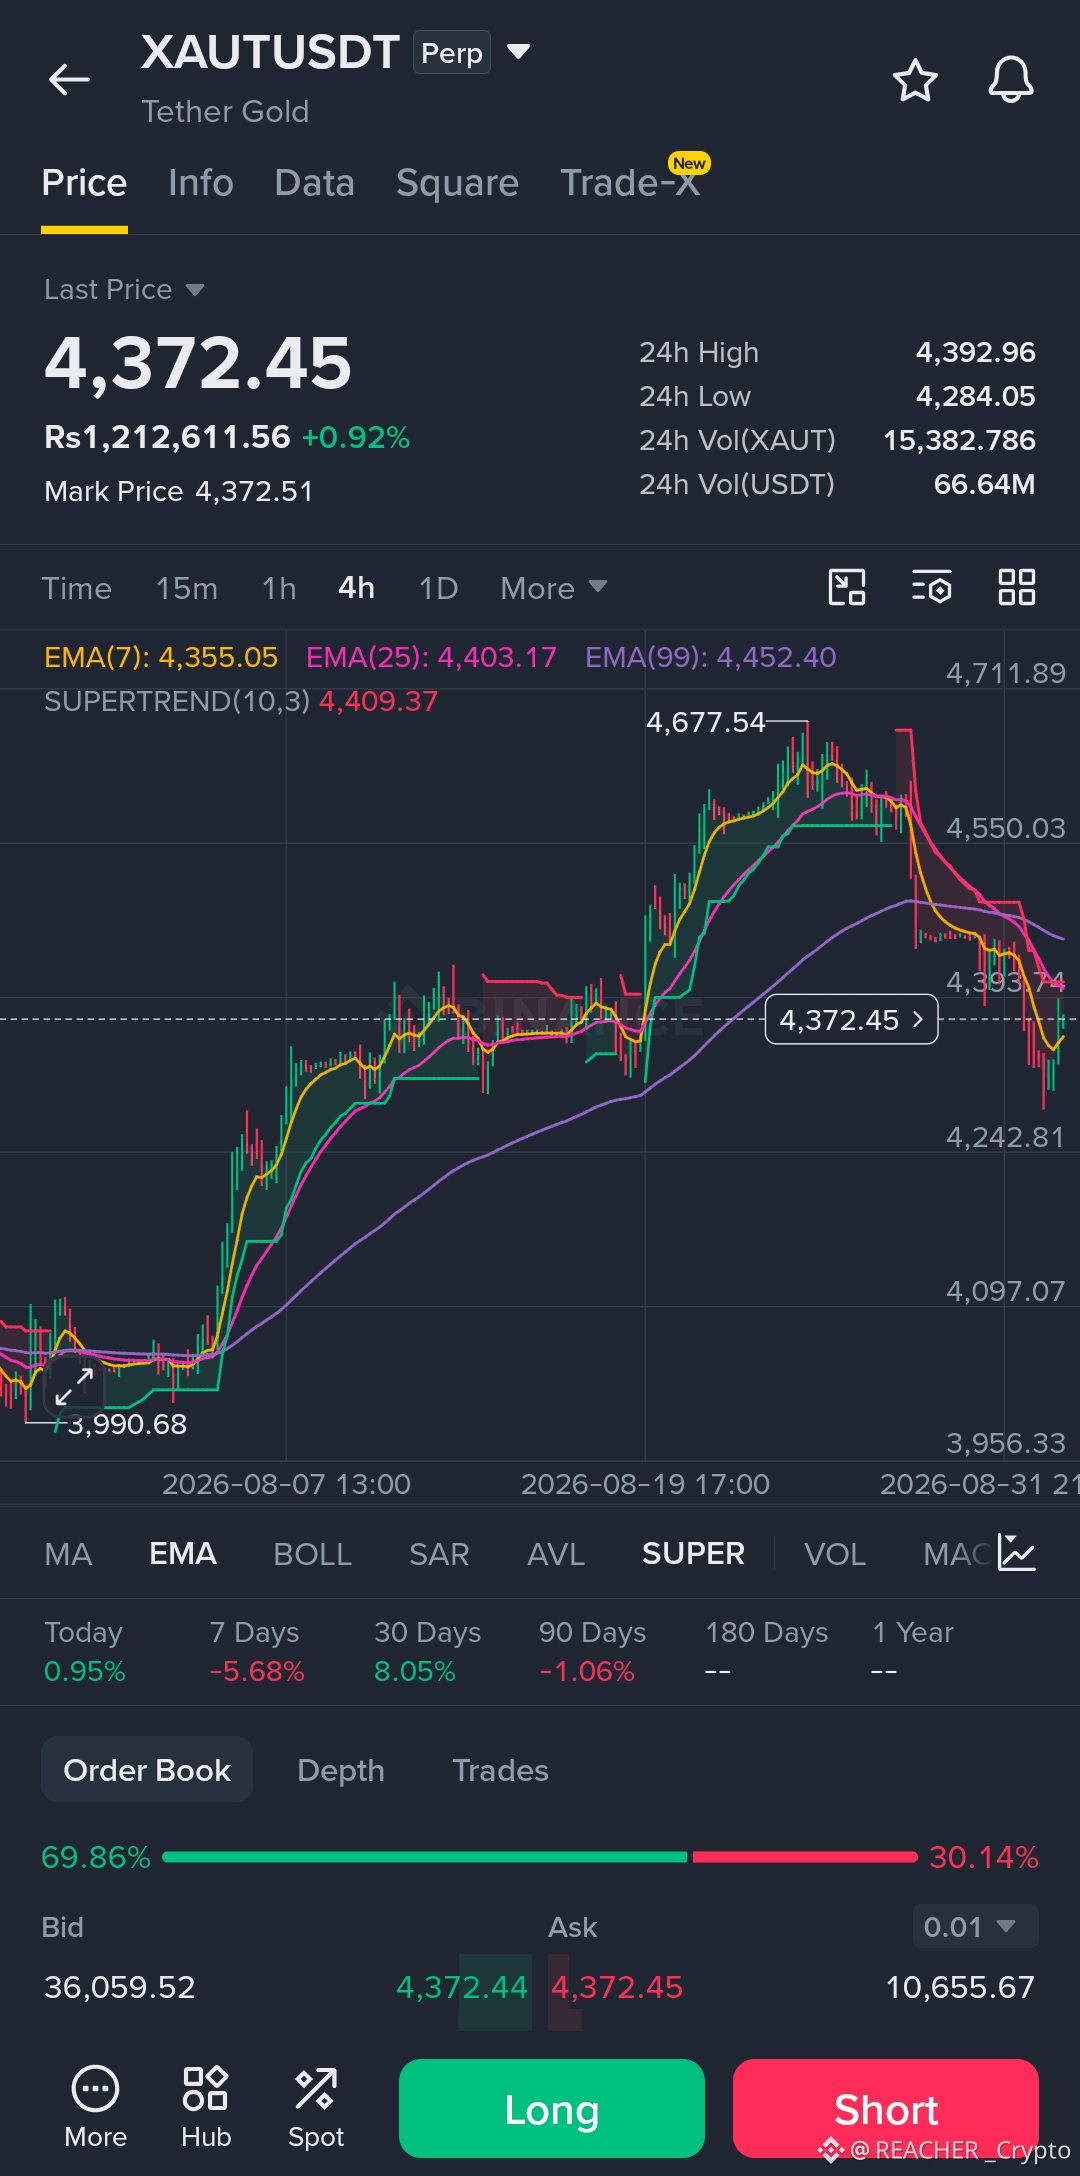
我一直在關注 XAUTUSDT,越看越覺得當前的價格走勢有點像是一個決定性的時刻。我們正處在一個關鍵節點附近的 $4,372 一帶,該價位目前同時充當支撐和阻力。
接下來需要留意的直接支撐區域是近期低點附近的 $4,284。如果跌破這一水平,可能會引發進一步下跌,目標將是下一個重要支撐位 $4,200,該位置與 90 天低點以及布林帶下軌相吻合。反過來,如果要出現看漲走勢,價格需要突破並站穩在 $4,403 的 EMA(25) 之上,以及 $4,409 的 SuperTrend 阻力之上。若能在這些水平之上實現果斷的收盤,便可能確認看漲反轉,並打開重新測試 $4,452(EMA(99))以及近期高點約 $4,677 的空間。
另外還要注意 24 小時成交量,顯示出相當大的參與度,這也讓這些關鍵價位變得更加重要。我從太多次過早進場的教訓中學到:等待確認通常比追逐K線更能省錢。所以我不會着急去建倉。
我在等一個明確的突破:需要在 $4,410 上方伴隨強勁放量,作爲潛在的做多入場信號,目標看向 $4,450 和 $4,677。我的風險將通過止損來定義:止損設置在 $4,284 低點下方。另一個選擇是,如果跌破 $4,284,這可能提供考慮做空的機會,但我會希望看到該水平下方出現乾淨的收盤以確認走勢。記住一定要尊重你的止損;在這個市場裏,沒有任何設置能保證成功。
你覺得這張圖上最關鍵的水平是什麼,它可能決定下一次大的行情走向?
$XAUT
{future}(XAUTUSDT)
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
我一直在關注 XAUTUSDT,越看越覺得當前的價格走勢有點像是一個決定性的時刻。我們正處在一個關鍵節點附近的 $4,372 一帶,該價位目前同時充當支撐和阻力。
接下來需要留意的直接支撐區域是近期低點附近的 $4,284。如果跌破這一水平,可能會引發進一步下跌,目標將是下一個重要支撐位 $4,200,該位置與 90 天低點以及布林帶下軌相吻合。反過來,如果要出現看漲走勢,價格需要突破並站穩在 $4,403 的 EMA(25) 之上,以及 $4,409 的 SuperTrend 阻力之上。若能在這些水平之上實現果斷的收盤,便可能確認看漲反轉,並打開重新測試 $4,452(EMA(99))以及近期高點約 $4,677 的空間。
另外還要注意 24 小時成交量,顯示出相當大的參與度,這也讓這些關鍵價位變得更加重要。我從太多次過早進場的教訓中學到:等待確認通常比追逐K線更能省錢。所以我不會着急去建倉。
我在等一個明確的突破:需要在 $4,410 上方伴隨強勁放量,作爲潛在的做多入場信號,目標看向 $4,450 和 $4,677。我的風險將通過止損來定義:止損設置在 $4,284 低點下方。另一個選擇是,如果跌破 $4,284,這可能提供考慮做空的機會,但我會希望看到該水平下方出現乾淨的收盤以確認走勢。記住一定要尊重你的止損;在這個市場裏,沒有任何設置能保證成功。
你覺得這張圖上最關鍵的水平是什麼,它可能決定下一次大的行情走向?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
接下來需要留意的直接支撐區域是近期低點附近的 $4,284。如果跌破這一水平,可能會引發進一步下跌,目標將是下一個重要支撐位 $4,200,該位置與 90 天低點以及布林帶下軌相吻合。反過來,如果要出現看漲走勢,價格需要突破並站穩在 $4,403 的 EMA(25) 之上,以及 $4,409 的 SuperTrend 阻力之上。若能在這些水平之上實現果斷的收盤,便可能確認看漲反轉,並打開重新測試 $4,452(EMA(99))以及近期高點約 $4,677 的空間。
另外還要注意 24 小時成交量,顯示出相當大的參與度,這也讓這些關鍵價位變得更加重要。我從太多次過早進場的教訓中學到:等待確認通常比追逐K線更能省錢。所以我不會着急去建倉。
我在等一個明確的突破:需要在 $4,410 上方伴隨強勁放量,作爲潛在的做多入場信號,目標看向 $4,450 和 $4,677。我的風險將通過止損來定義:止損設置在 $4,284 低點下方。另一個選擇是,如果跌破 $4,284,這可能提供考慮做空的機會,但我會希望看到該水平下方出現乾淨的收盤以確認走勢。記住一定要尊重你的止損;在這個市場裏,沒有任何設置能保證成功。
你覺得這張圖上最關鍵的水平是什麼,它可能決定下一次大的行情走向?
$XAUT
#SolanaFallsOver3% #DellSurges8%OnEarningsBeat #USAugADPJobsSmallestGainSinceJan #OpenAISaysAstraFindsFlawsAutonomously
158
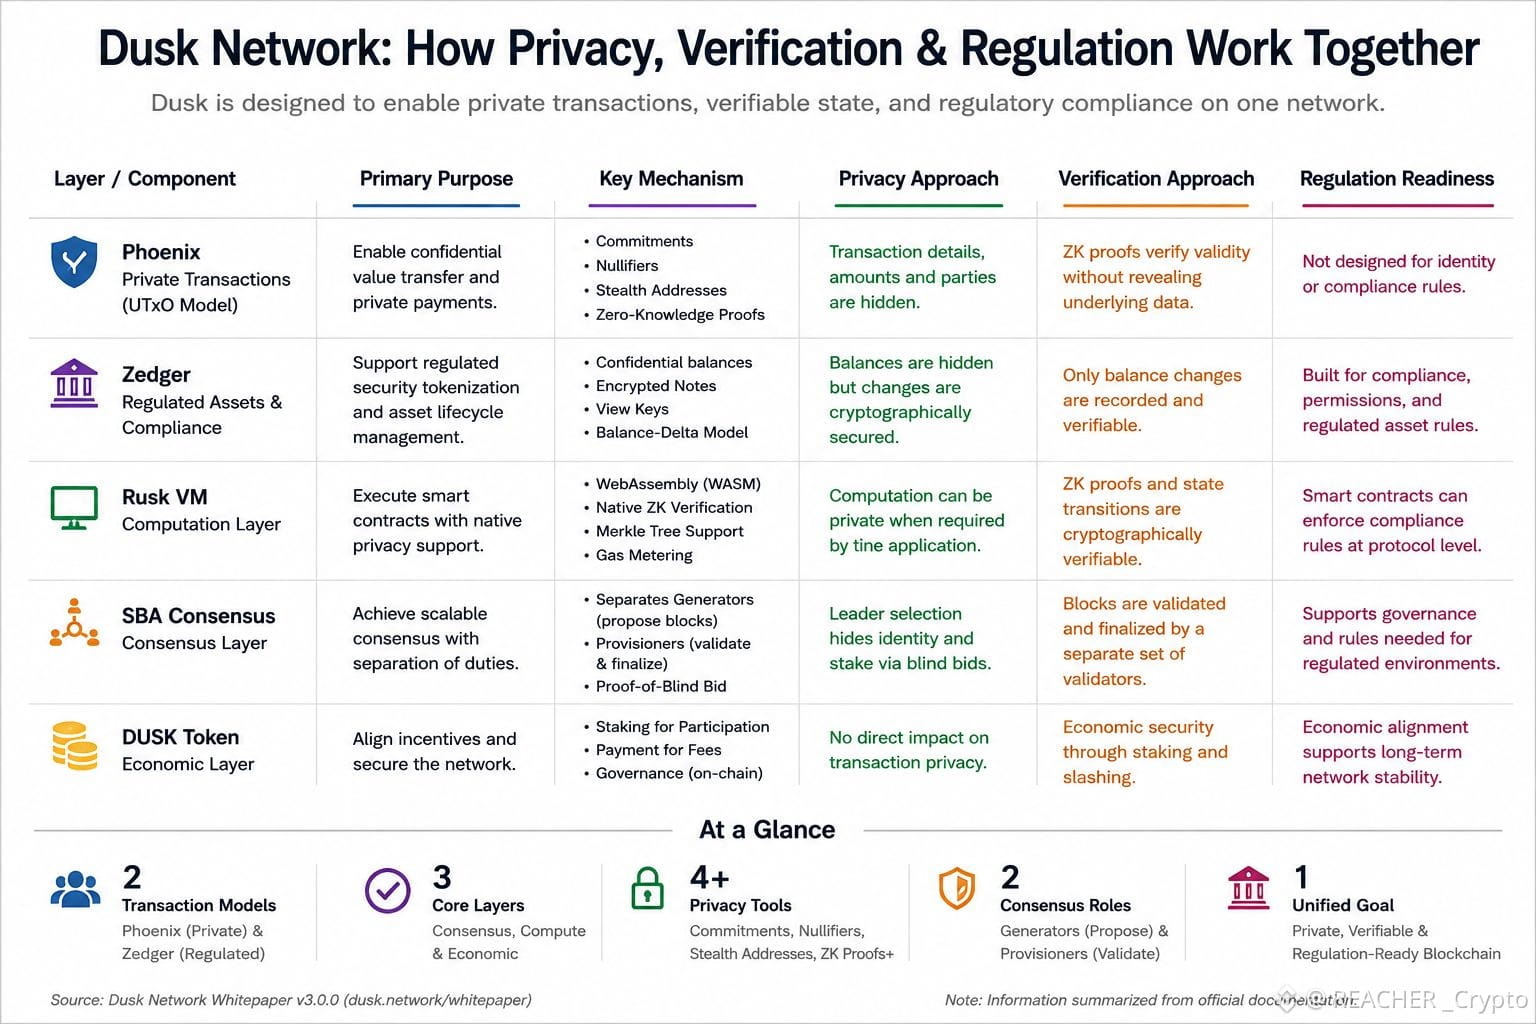
#dusk $DUSK @Dusk_Foundation 我之所以開始關注 Dusk,是因爲它的隱私故事。
但在通讀白皮書之後,我覺得用這種方式看問題其實過於狹窄。
真正吸引我注意的是 Dusk 正在試圖解決的更大的問題:
在不讓系統變得難以驗證或監管的前提下,金融數據能否保持私密?
這纔是更難的問題。
Dusk 用不同組件承擔不同工作來應對它。Phoenix 通過基於 UTxO 的模型處理機密支出;而 Zedger 則面向受監管的安全代幣化以及生命週期管理而設計。隨後,Rusk VM 將原生零知識證明的驗證能力以及默克爾樹支持等內容帶入計算層。
就連共識設計也遵循同樣的思路。
SBA 將區塊生產與驗證和最終確定分開。通過“盲標投標證明”(Proof-of-Blind Bid)選擇生成者(Generators),而 Provisioners 則負責驗證並最終確定區塊。
所以這個有趣的想法並不只是簡單的“Dusk 讓區塊鏈變得私密”。
更接近的是:
你不一定需要把所有內容都暴露出來,才能證明一切都是有效的。
這種區別對於受監管的金融市場可能會非常關鍵。
不過,這也是我還沒準備好直接下結論的地方。
紙面上的協議設計並不自動等同於同樣的設計能在真實監管者、真實機構、真實流動性以及真實用戶環境下順暢運行。
這一點,正是我會持續關注的部分。
因爲對 Dusk 來說,真正的檢驗並不在於它能否讓交易保持隱私。
而在於:當網絡必須以真實金融規模運行時,隱私、可驗證性與監管要求是否真的能夠並存。
#dusk $DUSK @Dusk 我之所以開始關注 Dusk,是因爲它的隱私故事。
但在通讀白皮書之後,我覺得用這種方式看問題其實過於狹窄。
真正吸引我注意的是 Dusk 正在試圖解決的更大的問題:
在不讓系統變得難以驗證或監管的前提下,金融數據能否保持私密?
這纔是更難的問題。
Dusk 用不同組件承擔不同工作來應對它。Phoenix 通過基於 UTxO 的模型處理機密支出;而 Zedger 則面向受監管的安全代幣化以及生命週期管理而設計。隨後,Rusk VM 將原生零知識證明的驗證能力以及默克爾樹支持等內容帶入計算層。
就連共識設計也遵循同樣的思路。
SBA 將區塊生產與驗證和最終確定分開。通過“盲標投標證明”(Proof-of-Blind Bid)選擇生成者(Generators),而 Provisioners 則負責驗證並最終確定區塊。
所以這個有趣的想法並不只是簡單的“Dusk 讓區塊鏈變得私密”。
更接近的是:
你不一定需要把所有內容都暴露出來,才能證明一切都是有效的。
這種區別對於受監管的金融市場可能會非常關鍵。
不過,這也是我還沒準備好直接下結論的地方。
紙面上的協議設計並不自動等同於同樣的設計能在真實監管者、真實機構、真實流動性以及真實用戶環境下順暢運行。
這一點,正是我會持續關注的部分。
因爲對 Dusk 來說,真正的檢驗並不在於它能否讓交易保持隱私。
而在於:當網絡必須以真實金融規模運行時,隱私、可驗證性與監管要求是否真的能夠並存。
但在通讀白皮書之後,我覺得用這種方式看問題其實過於狹窄。
真正吸引我注意的是 Dusk 正在試圖解決的更大的問題:
在不讓系統變得難以驗證或監管的前提下,金融數據能否保持私密?
這纔是更難的問題。
Dusk 用不同組件承擔不同工作來應對它。Phoenix 通過基於 UTxO 的模型處理機密支出;而 Zedger 則面向受監管的安全代幣化以及生命週期管理而設計。隨後,Rusk VM 將原生零知識證明的驗證能力以及默克爾樹支持等內容帶入計算層。
就連共識設計也遵循同樣的思路。
SBA 將區塊生產與驗證和最終確定分開。通過“盲標投標證明”(Proof-of-Blind Bid)選擇生成者(Generators),而 Provisioners 則負責驗證並最終確定區塊。
所以這個有趣的想法並不只是簡單的“Dusk 讓區塊鏈變得私密”。
更接近的是:
你不一定需要把所有內容都暴露出來,才能證明一切都是有效的。
這種區別對於受監管的金融市場可能會非常關鍵。
不過,這也是我還沒準備好直接下結論的地方。
紙面上的協議設計並不自動等同於同樣的設計能在真實監管者、真實機構、真實流動性以及真實用戶環境下順暢運行。
這一點,正是我會持續關注的部分。
因爲對 Dusk 來說,真正的檢驗並不在於它能否讓交易保持隱私。
而在於:當網絡必須以真實金融規模運行時,隱私、可驗證性與監管要求是否真的能夠並存。
1
242
#dusk $DUSK @Dusk_Foundation I一開始我以爲 DUSK 的用途基本就是兩件事:質押和 gas。
然後我開始在 Dusk 自己的文檔裏梳理它的那些較小的角色,這個假設就變得更難站得住腳。
DUSK 負責保障共識,支付交易費用,資助智能合約部署,並結算 dApp 服務付款。即便是 gas 這一塊,我也發現它比我預期得更有結構:Dusk 使用一種通用的第一價格拍賣機制,用戶爲 gasprice 出價,區塊會在其 gas 限額內接納交易。
但我一直回到、且覺得最關鍵的部分,位於這些明顯功能之外。
在 XSC 合約中,DUSK 也被記錄爲分紅派發的目標幣種,以及發行受監管數字資產所需的保證金。
這和普通 L1 的“用途”感覺不一樣。
這些角色讓 DUSK 被嵌入到與受監管資產相關的特定經濟規則之中,而不僅僅是爲了運行網絡而存在的那些機制。
我仍然不會把它直接寫成需求論點。我還沒有找到清晰的拆解,來說明真正的活動有多少來自分紅或保證金,多少來自質押和基礎費用。
也許更有意思的就是這個空白。
文檔告訴了我 DUSK 在哪裏可能產生影響。
但它目前還沒有告訴我:在經濟層面上,以上這些角色裏究竟哪些真正重要。
這就是我接下來想衡量的區別。
#dusk
#dusk $DUSK @Dusk I一開始我以爲 DUSK 的用途基本就是兩件事:質押和 gas。
然後我開始在 Dusk 自己的文檔裏梳理它的那些較小的角色,這個假設就變得更難站得住腳。
DUSK 負責保障共識,支付交易費用,資助智能合約部署,並結算 dApp 服務付款。即便是 gas 這一塊,我也發現它比我預期得更有結構:Dusk 使用一種通用的第一價格拍賣機制,用戶爲 gasprice 出價,區塊會在其 gas 限額內接納交易。
但我一直回到、且覺得最關鍵的部分,位於這些明顯功能之外。
在 XSC 合約中,DUSK 也被記錄爲分紅派發的目標幣種,以及發行受監管數字資產所需的保證金。
這和普通 L1 的“用途”感覺不一樣。
這些角色讓 DUSK 被嵌入到與受監管資產相關的特定經濟規則之中,而不僅僅是爲了運行網絡而存在的那些機制。
我仍然不會把它直接寫成需求論點。我還沒有找到清晰的拆解,來說明真正的活動有多少來自分紅或保證金,多少來自質押和基礎費用。
也許更有意思的就是這個空白。
文檔告訴了我 DUSK 在哪裏可能產生影響。
但它目前還沒有告訴我:在經濟層面上,以上這些角色裏究竟哪些真正重要。
這就是我接下來想衡量的區別。
#dusk
然後我開始在 Dusk 自己的文檔裏梳理它的那些較小的角色,這個假設就變得更難站得住腳。
DUSK 負責保障共識,支付交易費用,資助智能合約部署,並結算 dApp 服務付款。即便是 gas 這一塊,我也發現它比我預期得更有結構:Dusk 使用一種通用的第一價格拍賣機制,用戶爲 gasprice 出價,區塊會在其 gas 限額內接納交易。
但我一直回到、且覺得最關鍵的部分,位於這些明顯功能之外。
在 XSC 合約中,DUSK 也被記錄爲分紅派發的目標幣種,以及發行受監管數字資產所需的保證金。
這和普通 L1 的“用途”感覺不一樣。
這些角色讓 DUSK 被嵌入到與受監管資產相關的特定經濟規則之中,而不僅僅是爲了運行網絡而存在的那些機制。
我仍然不會把它直接寫成需求論點。我還沒有找到清晰的拆解,來說明真正的活動有多少來自分紅或保證金,多少來自質押和基礎費用。
也許更有意思的就是這個空白。
文檔告訴了我 DUSK 在哪裏可能產生影響。
但它目前還沒有告訴我:在經濟層面上,以上這些角色裏究竟哪些真正重要。
這就是我接下來想衡量的區別。
#dusk
4
2
216
#dusk $DUSK @Dusk_Foundation 我在 Dusk 最近的開發中不斷回到同一件事上,而且它並不是加密本身。
真正讓我在意的是:讓同一套加密“更努力地工作”。
PLONK 的性能優化並沒有替換底層的數學、轉錄或證明格式。相反,Dusk 追的是圍繞這些內容的“浪費”:緩存確定性數據、對求逆和 MSM 操作進行批處理、並行化彼此獨立的 FFT 任務,以及避免重複計算。
結果引起了我的注意:證明時間下降 58%,大約 2.4 倍的證明吞吐;驗證快了 44%;編譯快了 25%。
但說實話,這些數字幾乎是次要的。
真正讓我感興趣的是,它們揭示了下一個問題。
隱私在數學上可以非常強,但如果證明、驗證或執行無法跟上節奏,它仍然可能變得不切實際。
我在 DuskEVM × DuskDS 的測試中看到了類似的問題。不同的執行與狀態模型正在被放進混合工作負載中驗證,而不是被單獨評判。
這感覺更貼近真正的挑戰:不是每一部分是否都能工作,而是當系統變忙時,它們能否繼續協同運作。
所以我開始懷疑:Dusk 最難的工程問題是否已經不再是“證明隱私有效”。
而是讓隱私、執行與協調對用戶而言幾乎“看不見”。
這大概也是更有意思的測試。
#dusk
#dusk $DUSK @Dusk 我在 Dusk 最近的開發中不斷回到同一件事上,而且它並不是加密本身。
真正讓我在意的是:讓同一套加密“更努力地工作”。
PLONK 的性能優化並沒有替換底層的數學、轉錄或證明格式。相反,Dusk 追的是圍繞這些內容的“浪費”:緩存確定性數據、對求逆和 MSM 操作進行批處理、並行化彼此獨立的 FFT 任務,以及避免重複計算。
結果引起了我的注意:證明時間下降 58%,大約 2.4 倍的證明吞吐;驗證快了 44%;編譯快了 25%。
但說實話,這些數字幾乎是次要的。
真正讓我感興趣的是,它們揭示了下一個問題。
隱私在數學上可以非常強,但如果證明、驗證或執行無法跟上節奏,它仍然可能變得不切實際。
我在 DuskEVM × DuskDS 的測試中看到了類似的問題。不同的執行與狀態模型正在被放進混合工作負載中驗證,而不是被單獨評判。
這感覺更貼近真正的挑戰:不是每一部分是否都能工作,而是當系統變忙時,它們能否繼續協同運作。
所以我開始懷疑:Dusk 最難的工程問題是否已經不再是“證明隱私有效”。
而是讓隱私、執行與協調對用戶而言幾乎“看不見”。
這大概也是更有意思的測試。
#dusk
真正讓我在意的是:讓同一套加密“更努力地工作”。
PLONK 的性能優化並沒有替換底層的數學、轉錄或證明格式。相反,Dusk 追的是圍繞這些內容的“浪費”:緩存確定性數據、對求逆和 MSM 操作進行批處理、並行化彼此獨立的 FFT 任務,以及避免重複計算。
結果引起了我的注意:證明時間下降 58%,大約 2.4 倍的證明吞吐;驗證快了 44%;編譯快了 25%。
但說實話,這些數字幾乎是次要的。
真正讓我感興趣的是,它們揭示了下一個問題。
隱私在數學上可以非常強,但如果證明、驗證或執行無法跟上節奏,它仍然可能變得不切實際。
我在 DuskEVM × DuskDS 的測試中看到了類似的問題。不同的執行與狀態模型正在被放進混合工作負載中驗證,而不是被單獨評判。
這感覺更貼近真正的挑戰:不是每一部分是否都能工作,而是當系統變忙時,它們能否繼續協同運作。
所以我開始懷疑:Dusk 最難的工程問題是否已經不再是“證明隱私有效”。
而是讓隱私、執行與協調對用戶而言幾乎“看不見”。
這大概也是更有意思的測試。
#dusk
218
#dusk $DUSK @Dusk_Foundation 我一開始以爲,Dusk 的 Zedger 最有意思的部分只是把受監管的資產上鍊。
但深入挖掘之後,我就沒那麼確信這纔是難點。
證券天生就帶有普通代幣所沒有的規則。頭寸可以被鑄造或銷燬,股息和公司行動必須正確執行,轉賬可以受到限制,甚至強制轉賬也可能成爲該資產生命週期的一部分。
因此,合規並不能真的只是坐在賬本旁邊的一個“報告層”。
它必須成爲資產自身行爲的一部分。
但這也帶來一個更讓我覺得棘手的問題:
如果某個受監管的頭寸需要可審計,那麼錢包裏到底有多少內容需要變得可見?
法律審查可能需要證明某一特定頭寸確實存在、已被轉移,或者被凍結。
但這並不自動意味着要暴露與之無關的隱蔽(shielded)憑據,或其周圍的交易歷史。
這時 Dusk 的架構開始顯得更具細微差別。
真正的挑戰也許並不在於讓 RWA 變得合規。
也許挑戰在於讓合規變得精確。
證明受監管的那項主張。把該主張之外的一切都保持私密。
因爲一旦更廣泛的披露變成了便利選項,隱私就可能在協議從未明確選擇移除隱私的情況下自行消失。
我一直回到那條邊界。
Dusk 能否在不讓持有這些資產的人變得不必要透明的情況下,讓受監管資產具備可審計性?
#dusk
#dusk $DUSK @Dusk 我一開始以爲,Dusk 的 Zedger 最有意思的部分只是把受監管的資產上鍊。
但深入挖掘之後,我就沒那麼確信這纔是難點。
證券天生就帶有普通代幣所沒有的規則。頭寸可以被鑄造或銷燬,股息和公司行動必須正確執行,轉賬可以受到限制,甚至強制轉賬也可能成爲該資產生命週期的一部分。
因此,合規並不能真的只是坐在賬本旁邊的一個“報告層”。
它必須成爲資產自身行爲的一部分。
但這也帶來一個更讓我覺得棘手的問題:
如果某個受監管的頭寸需要可審計,那麼錢包裏到底有多少內容需要變得可見?
法律審查可能需要證明某一特定頭寸確實存在、已被轉移,或者被凍結。
但這並不自動意味着要暴露與之無關的隱蔽(shielded)憑據,或其周圍的交易歷史。
這時 Dusk 的架構開始顯得更具細微差別。
真正的挑戰也許並不在於讓 RWA 變得合規。
也許挑戰在於讓合規變得精確。
證明受監管的那項主張。把該主張之外的一切都保持私密。
因爲一旦更廣泛的披露變成了便利選項,隱私就可能在協議從未明確選擇移除隱私的情況下自行消失。
我一直回到那條邊界。
Dusk 能否在不讓持有這些資產的人變得不必要透明的情況下,讓受監管資產具備可審計性?
#dusk
但深入挖掘之後,我就沒那麼確信這纔是難點。
證券天生就帶有普通代幣所沒有的規則。頭寸可以被鑄造或銷燬,股息和公司行動必須正確執行,轉賬可以受到限制,甚至強制轉賬也可能成爲該資產生命週期的一部分。
因此,合規並不能真的只是坐在賬本旁邊的一個“報告層”。
它必須成爲資產自身行爲的一部分。
但這也帶來一個更讓我覺得棘手的問題:
如果某個受監管的頭寸需要可審計,那麼錢包裏到底有多少內容需要變得可見?
法律審查可能需要證明某一特定頭寸確實存在、已被轉移,或者被凍結。
但這並不自動意味着要暴露與之無關的隱蔽(shielded)憑據,或其周圍的交易歷史。
這時 Dusk 的架構開始顯得更具細微差別。
真正的挑戰也許並不在於讓 RWA 變得合規。
也許挑戰在於讓合規變得精確。
證明受監管的那項主張。把該主張之外的一切都保持私密。
因爲一旦更廣泛的披露變成了便利選項,隱私就可能在協議從未明確選擇移除隱私的情況下自行消失。
我一直回到那條邊界。
Dusk 能否在不讓持有這些資產的人變得不必要透明的情況下,讓受監管資產具備可審計性?
#dusk
1
269
#dusk $DUSK @Dusk_Foundation 1我一直回到 @Dusk 的一個矛盾點上,而我起初忽略了:
私密合規越深入,支撐那份合規的信任就越重要。
$DUSK 約爲 0.087 美元,過去24小時上漲約21%,成交量約 1080 萬美元。這個走勢很明顯,但價格仍然只是故事裏更容易解釋的部分。
我更難忽視的是 Citadel。
核心想法是:用戶可以證明自己持有所需憑證,或滿足某個資格條件,而無需在鏈上暴露底層的個人信息。
一開始,我主要把它看作是隱私方面的改進。
但我覺得更深層的問題不一樣。
零知識證明可以用來證明某個條件已被滿足。它並不會告訴你:憑證簽發方是否可信、底層數據是否準確、或者正在執行的政策是否確實合適。
因此,隱私解決了一個問題——不必要的數據暴露——同時又讓另一個疑問變得更顯眼:
到底誰來決定什麼算作有效的合規?
這也是我覺得 NPEX 有意思的地方。它讓 Dusk 與受監管市場建立了真正的聯繫,但目前一個場所仍然只是一個數據點。我會想看看其他受監管場所是否會跟進、使用是否會擴展到受控部署之外,以及當事情真的出問題時這些證明能否經得起檢驗。
因爲這可能纔是真正的考驗。
Dusk 能否在不降低監管方可驗證範圍的情況下,減少機構需要披露的內容?
如果可以,那麼隱私就不會再看起來只是一個功能。
它開始像金融賬目本身的一部分。
@Dusk_Foundation
#dusk $DUSK @Dusk 1我一直回到 @Dusk 的一個矛盾點上,而我起初忽略了:
私密合規越深入,支撐那份合規的信任就越重要。
$DUSK 約爲 0.087 美元,過去24小時上漲約21%,成交量約 1080 萬美元。這個走勢很明顯,但價格仍然只是故事裏更容易解釋的部分。
我更難忽視的是 Citadel。
核心想法是:用戶可以證明自己持有所需憑證,或滿足某個資格條件,而無需在鏈上暴露底層的個人信息。
一開始,我主要把它看作是隱私方面的改進。
但我覺得更深層的問題不一樣。
零知識證明可以用來證明某個條件已被滿足。它並不會告訴你:憑證簽發方是否可信、底層數據是否準確、或者正在執行的政策是否確實合適。
因此,隱私解決了一個問題——不必要的數據暴露——同時又讓另一個疑問變得更顯眼:
到底誰來決定什麼算作有效的合規?
這也是我覺得 NPEX 有意思的地方。它讓 Dusk 與受監管市場建立了真正的聯繫,但目前一個場所仍然只是一個數據點。我會想看看其他受監管場所是否會跟進、使用是否會擴展到受控部署之外,以及當事情真的出問題時這些證明能否經得起檢驗。
因爲這可能纔是真正的考驗。
Dusk 能否在不降低監管方可驗證範圍的情況下,減少機構需要披露的內容?
如果可以,那麼隱私就不會再看起來只是一個功能。
它開始像金融賬目本身的一部分。
@Dusk
私密合規越深入,支撐那份合規的信任就越重要。
$DUSK 約爲 0.087 美元,過去24小時上漲約21%,成交量約 1080 萬美元。這個走勢很明顯,但價格仍然只是故事裏更容易解釋的部分。
我更難忽視的是 Citadel。
核心想法是:用戶可以證明自己持有所需憑證,或滿足某個資格條件,而無需在鏈上暴露底層的個人信息。
一開始,我主要把它看作是隱私方面的改進。
但我覺得更深層的問題不一樣。
零知識證明可以用來證明某個條件已被滿足。它並不會告訴你:憑證簽發方是否可信、底層數據是否準確、或者正在執行的政策是否確實合適。
因此,隱私解決了一個問題——不必要的數據暴露——同時又讓另一個疑問變得更顯眼:
到底誰來決定什麼算作有效的合規?
這也是我覺得 NPEX 有意思的地方。它讓 Dusk 與受監管市場建立了真正的聯繫,但目前一個場所仍然只是一個數據點。我會想看看其他受監管場所是否會跟進、使用是否會擴展到受控部署之外,以及當事情真的出問題時這些證明能否經得起檢驗。
因爲這可能纔是真正的考驗。
Dusk 能否在不降低監管方可驗證範圍的情況下,減少機構需要披露的內容?
如果可以,那麼隱私就不會再看起來只是一個功能。
它開始像金融賬目本身的一部分。
@Dusk
2
3
242
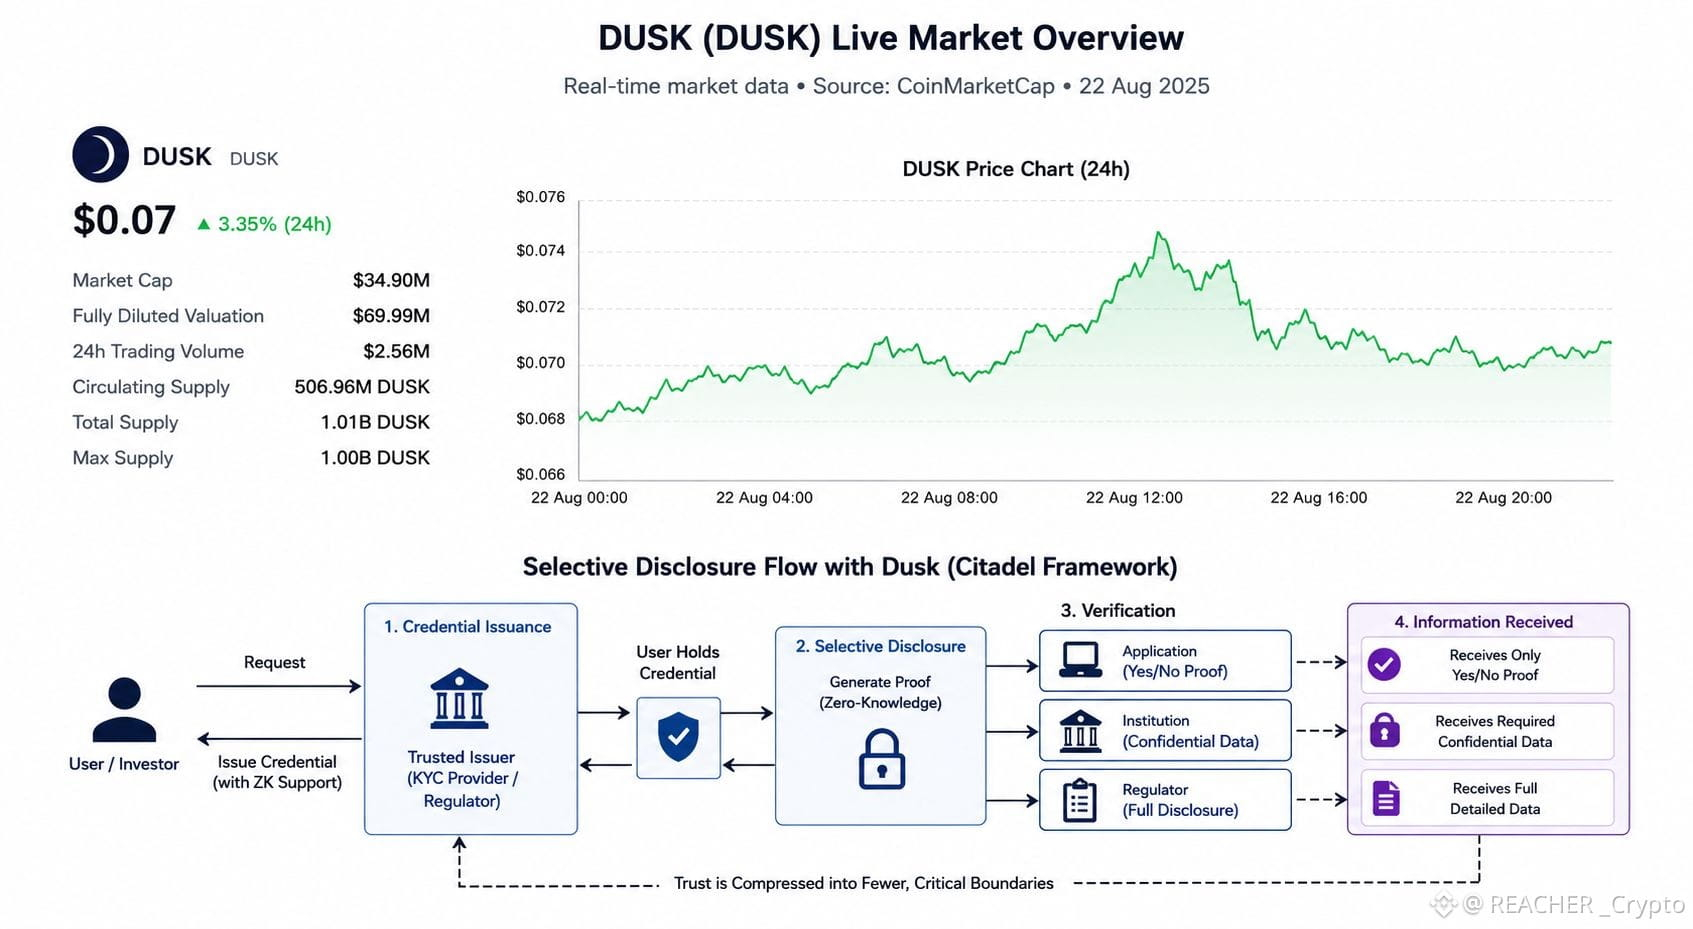
#dusk $DUSK @Dusk_Foundation i過去我以爲,更多透明度就意味着更高信任。然後我看了 @Dusk_Foundation ,注意到我之前並沒有真正考慮過的一點矛盾。
DUSK 最近在約 0.07 美元附近交易,日成交量大約 200–300 萬美元。到了這個規模,我不太關心隱私架構在“紙面上”聽起來是否不錯,而更關心市場實際上被要求接受的,究竟是什麼樣的信任結構。
這也是讓我對 Citadel 感到有趣的原因。
它似乎並沒有把隱私當作“讓一切都不可見”。更接近的思路是:減少每個參與者實際上需要接收多少信息。
我可以證明我通過了 KYC,或滿足某項資格要求,而不必把底層的身份數據交給每一份申請。
監管方可能需要更詳細的披露。
機構方可能需要保密。
而某個應用程序可能只需要一個是/否的證明。
同樣的金融活動,不同的可見性。
但有一部分我一直在想:
一份申請接收到的信息越少,它選擇用來“相信”的那部分信息就越重要。
零知識證明可以證明某個憑證是有效的。它卻無法證明:發證方是否值得信任、憑證是否被正確地簽發,或驗證策略本身是否合理。
所以 Dusk 可能並沒有在消除信任問題。
它可能只是把信任壓縮進更少的、更關鍵的邊界之中。
而這會改變我對隱私論點的看法。
真正的問題並不是 Dusk 能否隱藏金融信息。
而是:選擇性披露能否在不讓剩餘的信任要點變得危險地重要的情況下,降低整個系統暴露出來的信任量。
這種權衡對我來說要比僅僅把 Dusk 稱作“隱私區塊鏈”有趣得多。
#dusk
#dusk $DUSK @Dusk i過去我以爲,更多透明度就意味着更高信任。然後我看了 @Dusk ,注意到我之前並沒有真正考慮過的一點矛盾。
DUSK 最近在約 0.07 美元附近交易,日成交量大約 200–300 萬美元。到了這個規模,我不太關心隱私架構在“紙面上”聽起來是否不錯,而更關心市場實際上被要求接受的,究竟是什麼樣的信任結構。
這也是讓我對 Citadel 感到有趣的原因。
它似乎並沒有把隱私當作“讓一切都不可見”。更接近的思路是:減少每個參與者實際上需要接收多少信息。
我可以證明我通過了 KYC,或滿足某項資格要求,而不必把底層的身份數據交給每一份申請。
監管方可能需要更詳細的披露。
機構方可能需要保密。
而某個應用程序可能只需要一個是/否的證明。
同樣的金融活動,不同的可見性。
但有一部分我一直在想:
一份申請接收到的信息越少,它選擇用來“相信”的那部分信息就越重要。
零知識證明可以證明某個憑證是有效的。它卻無法證明:發證方是否值得信任、憑證是否被正確地簽發,或驗證策略本身是否合理。
所以 Dusk 可能並沒有在消除信任問題。
它可能只是把信任壓縮進更少的、更關鍵的邊界之中。
而這會改變我對隱私論點的看法。
真正的問題並不是 Dusk 能否隱藏金融信息。
而是:選擇性披露能否在不讓剩餘的信任要點變得危險地重要的情況下,降低整個系統暴露出來的信任量。
這種權衡對我來說要比僅僅把 Dusk 稱作“隱私區塊鏈”有趣得多。
#dusk
DUSK 最近在約 0.07 美元附近交易,日成交量大約 200–300 萬美元。到了這個規模,我不太關心隱私架構在“紙面上”聽起來是否不錯,而更關心市場實際上被要求接受的,究竟是什麼樣的信任結構。
這也是讓我對 Citadel 感到有趣的原因。
它似乎並沒有把隱私當作“讓一切都不可見”。更接近的思路是:減少每個參與者實際上需要接收多少信息。
我可以證明我通過了 KYC,或滿足某項資格要求,而不必把底層的身份數據交給每一份申請。
監管方可能需要更詳細的披露。
機構方可能需要保密。
而某個應用程序可能只需要一個是/否的證明。
同樣的金融活動,不同的可見性。
但有一部分我一直在想:
一份申請接收到的信息越少,它選擇用來“相信”的那部分信息就越重要。
零知識證明可以證明某個憑證是有效的。它卻無法證明:發證方是否值得信任、憑證是否被正確地簽發,或驗證策略本身是否合理。
所以 Dusk 可能並沒有在消除信任問題。
它可能只是把信任壓縮進更少的、更關鍵的邊界之中。
而這會改變我對隱私論點的看法。
真正的問題並不是 Dusk 能否隱藏金融信息。
而是:選擇性披露能否在不讓剩餘的信任要點變得危險地重要的情況下,降低整個系統暴露出來的信任量。
這種權衡對我來說要比僅僅把 Dusk 稱作“隱私區塊鏈”有趣得多。
#dusk
3
5
207
#termmax @termmax
關於TermMax數字的一些內容讓我有點意外。
該協議可以把固定利率借貸市場放到幾乎任何地方,但資本似乎並不在意地理上的對稱性。
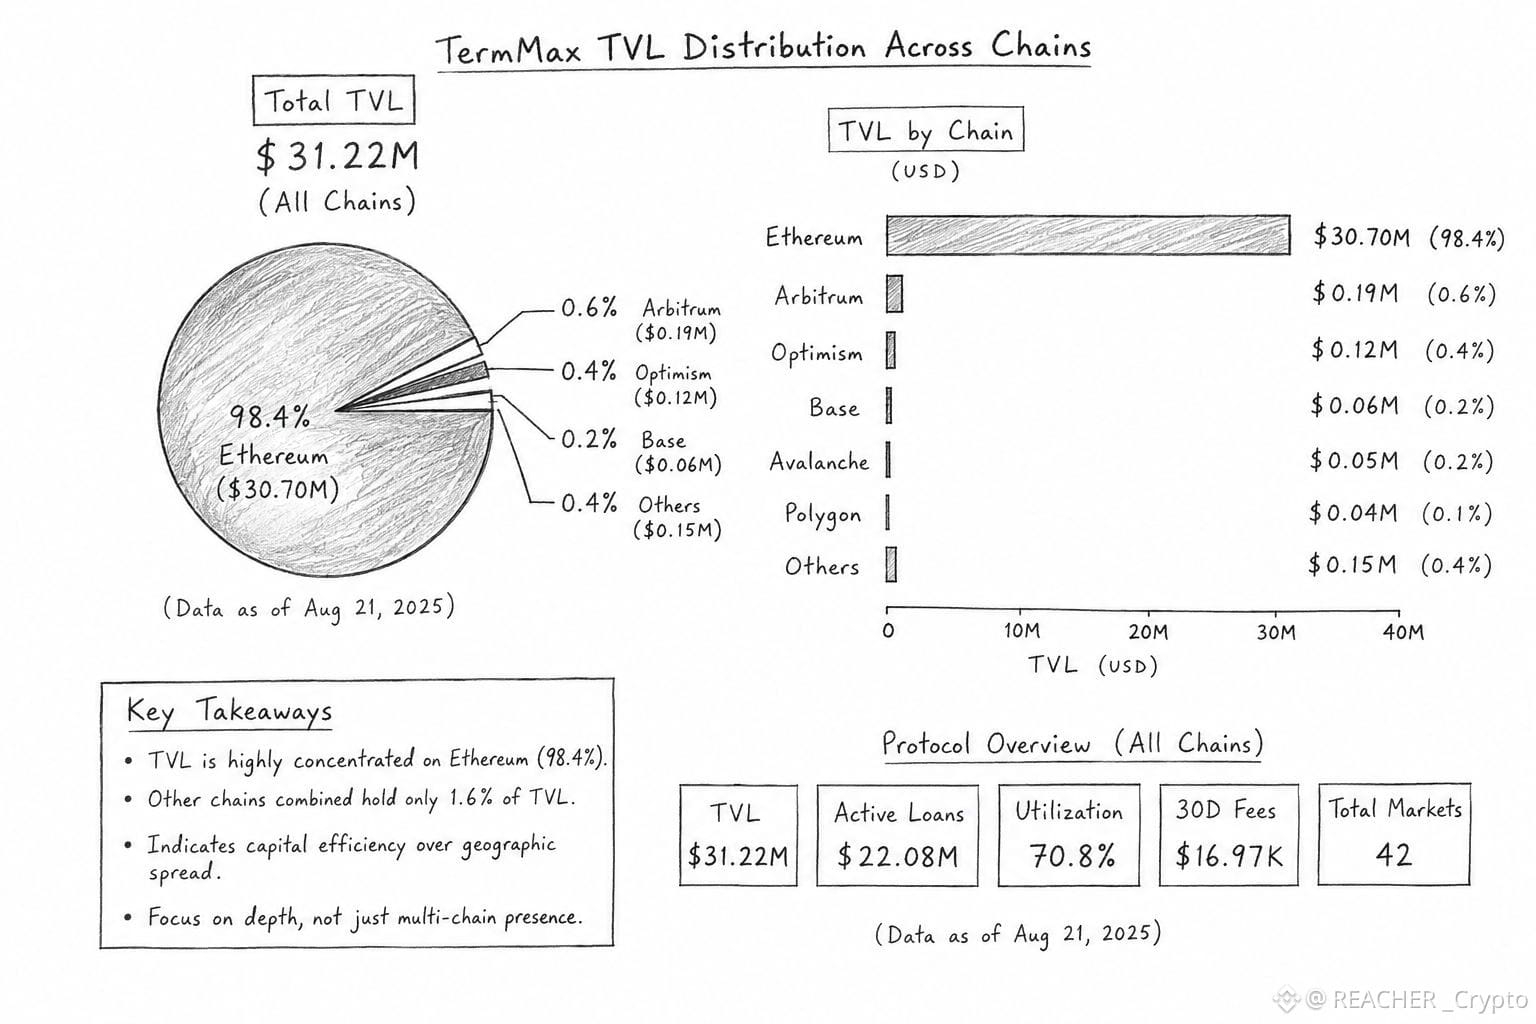
我正在查看的最新數據表明,TVL約爲3112萬美元,其中大約98.4%集中在以太坊。乍一看,這看起來像是多鏈採用差距。
我認爲有一種更有用的解讀。
TermMax 可能正在將市場可用性與資本效率區分開來。
增加另一條鏈,就給用戶提供了另一個借款、出借或部署抵押品的地點。但如果那裏的流動性很薄,僅僅因爲某個市場存在就分散資本,反而可能讓系統變得更糟。尤其是固定利率市場,需要足夠的深度,才能讓定價與撮合正常運作。
因此,以太坊的集中度或許不一定意味着擴張失敗,更可能是資本在進行選擇。
這帶來了一個微妙的取捨。
TermMax 可以在不立即擴張其可用流動性的情況下擴大其可服務市場。網絡的覆蓋範圍變寬了,而經濟中心卻出人意料地仍然狹窄。
這就是爲什麼我對下一個鏈公告沒那麼感興趣。
我想看看第二大流動性樞紐是否開始變得有意義。
而且我會通過不止TVL來跟蹤這一點:活躍貸款、利用率、費用產生情況,以及在激勵或新市場上線之後,資本是否真的會留下來。
因爲多鏈借貸協議真正的考驗,並不是它能觸達多少地方。
而是流動性最終是否決定值得離開“家”。
以太坊的集中度是TermMax需要解決的弱點,還是資本選擇最有效市場的自然結果?
#TermMax
#termmax @TermMax
關於TermMax數字的一些內容讓我有點意外。
該協議可以把固定利率借貸市場放到幾乎任何地方,但資本似乎並不在意地理上的對稱性。
我正在查看的最新數據表明,TVL約爲3112萬美元,其中大約98.4%集中在以太坊。乍一看,這看起來像是多鏈採用差距。
我認爲有一種更有用的解讀。
TermMax 可能正在將市場可用性與資本效率區分開來。
增加另一條鏈,就給用戶提供了另一個借款、出借或部署抵押品的地點。但如果那裏的流動性很薄,僅僅因爲某個市場存在就分散資本,反而可能讓系統變得更糟。尤其是固定利率市場,需要足夠的深度,才能讓定價與撮合正常運作。
因此,以太坊的集中度或許不一定意味着擴張失敗,更可能是資本在進行選擇。
這帶來了一個微妙的取捨。
TermMax 可以在不立即擴張其可用流動性的情況下擴大其可服務市場。網絡的覆蓋範圍變寬了,而經濟中心卻出人意料地仍然狹窄。
這就是爲什麼我對下一個鏈公告沒那麼感興趣。
我想看看第二大流動性樞紐是否開始變得有意義。
而且我會通過不止TVL來跟蹤這一點:活躍貸款、利用率、費用產生情況,以及在激勵或新市場上線之後,資本是否真的會留下來。
因爲多鏈借貸協議真正的考驗,並不是它能觸達多少地方。
而是流動性最終是否決定值得離開“家”。
以太坊的集中度是TermMax需要解決的弱點,還是資本選擇最有效市場的自然結果?
#TermMax
關於TermMax數字的一些內容讓我有點意外。
該協議可以把固定利率借貸市場放到幾乎任何地方,但資本似乎並不在意地理上的對稱性。
我正在查看的最新數據表明,TVL約爲3112萬美元,其中大約98.4%集中在以太坊。乍一看,這看起來像是多鏈採用差距。
我認爲有一種更有用的解讀。
TermMax 可能正在將市場可用性與資本效率區分開來。
增加另一條鏈,就給用戶提供了另一個借款、出借或部署抵押品的地點。但如果那裏的流動性很薄,僅僅因爲某個市場存在就分散資本,反而可能讓系統變得更糟。尤其是固定利率市場,需要足夠的深度,才能讓定價與撮合正常運作。
因此,以太坊的集中度或許不一定意味着擴張失敗,更可能是資本在進行選擇。
這帶來了一個微妙的取捨。
TermMax 可以在不立即擴張其可用流動性的情況下擴大其可服務市場。網絡的覆蓋範圍變寬了,而經濟中心卻出人意料地仍然狹窄。
這就是爲什麼我對下一個鏈公告沒那麼感興趣。
我想看看第二大流動性樞紐是否開始變得有意義。
而且我會通過不止TVL來跟蹤這一點:活躍貸款、利用率、費用產生情況,以及在激勵或新市場上線之後,資本是否真的會留下來。
因爲多鏈借貸協議真正的考驗,並不是它能觸達多少地方。
而是流動性最終是否決定值得離開“家”。
以太坊的集中度是TermMax需要解決的弱點,還是資本選擇最有效市場的自然結果?
#TermMax
2
2
140
#dusk $DUSK @Dusk_Foundation
一開始,我以爲對受監管資產進行代幣化,主要就是把所有權上鍊,並添加合適的合規檢查。
但當我深入研究 Dusk 之後,
我意識到那個觀點少了一個重要的東西。
真正吸引我注意的是 Zedger。它並不把“證券”僅僅當作從一個錢包轉移到另一個錢包的代幣。 它的設計包含白名單用戶、轉賬接受、結算、索賠、投票和分紅。
這讓我重新思考“RWA 基礎設施”到底意味着什麼。
一隻債券或一個基金之所以成爲可運作的金融資產,並不只是因爲它的所有權被記錄在區塊鏈上。 網絡仍然需要理解:誰被允許持有它,誰可以接收它, 轉賬何時被接受,所有權何時完成結算,以及持有人之後擁有哪些權利。
這也是爲什麼 Dusk 關於證券代幣化與生命週期管理的表述引起了我的注意。白皮書說,這是一項協議的核心用例, 而不是後來才補上的內容。
但在這裏,我仍然保持謹慎。
把更多金融生命週期流程放到鏈上,可能會減少碎片化的環節。它也可能會讓區塊鏈承擔更大範圍的規則和邊界情況。
所以也許,衡量 Dusk 的真正考題並不是:
你能把某個金融資產代幣化嗎?
而是:
你能讓圍繞該資產的所有規則協同運作,而不把區塊鏈本身變成另一層金融複雜性嗎?
這就是我正在關注的問題。🤔
#dusk
#dusk $DUSK @Dusk
一開始,我以爲對受監管資產進行代幣化,主要就是把所有權上鍊,並添加合適的合規檢查。
但當我深入研究 Dusk 之後,
我意識到那個觀點少了一個重要的東西。
真正吸引我注意的是 Zedger。它並不把“證券”僅僅當作從一個錢包轉移到另一個錢包的代幣。 它的設計包含白名單用戶、轉賬接受、結算、索賠、投票和分紅。
這讓我重新思考“RWA 基礎設施”到底意味着什麼。
一隻債券或一個基金之所以成爲可運作的金融資產,並不只是因爲它的所有權被記錄在區塊鏈上。 網絡仍然需要理解:誰被允許持有它,誰可以接收它, 轉賬何時被接受,所有權何時完成結算,以及持有人之後擁有哪些權利。
這也是爲什麼 Dusk 關於證券代幣化與生命週期管理的表述引起了我的注意。白皮書說,這是一項協議的核心用例, 而不是後來才補上的內容。
但在這裏,我仍然保持謹慎。
把更多金融生命週期流程放到鏈上,可能會減少碎片化的環節。它也可能會讓區塊鏈承擔更大範圍的規則和邊界情況。
所以也許,衡量 Dusk 的真正考題並不是:
你能把某個金融資產代幣化嗎?
而是:
你能讓圍繞該資產的所有規則協同運作,而不把區塊鏈本身變成另一層金融複雜性嗎?
這就是我正在關注的問題。🤔
#dusk
一開始,我以爲對受監管資產進行代幣化,主要就是把所有權上鍊,並添加合適的合規檢查。
但當我深入研究 Dusk 之後,
我意識到那個觀點少了一個重要的東西。
真正吸引我注意的是 Zedger。它並不把“證券”僅僅當作從一個錢包轉移到另一個錢包的代幣。 它的設計包含白名單用戶、轉賬接受、結算、索賠、投票和分紅。
這讓我重新思考“RWA 基礎設施”到底意味着什麼。
一隻債券或一個基金之所以成爲可運作的金融資產,並不只是因爲它的所有權被記錄在區塊鏈上。 網絡仍然需要理解:誰被允許持有它,誰可以接收它, 轉賬何時被接受,所有權何時完成結算,以及持有人之後擁有哪些權利。
這也是爲什麼 Dusk 關於證券代幣化與生命週期管理的表述引起了我的注意。白皮書說,這是一項協議的核心用例, 而不是後來才補上的內容。
但在這裏,我仍然保持謹慎。
把更多金融生命週期流程放到鏈上,可能會減少碎片化的環節。它也可能會讓區塊鏈承擔更大範圍的規則和邊界情況。
所以也許,衡量 Dusk 的真正考題並不是:
你能把某個金融資產代幣化嗎?
而是:
你能讓圍繞該資產的所有規則協同運作,而不把區塊鏈本身變成另一層金融複雜性嗎?
這就是我正在關注的問題。🤔
#dusk
4
4
207
#termmax @termmax
我一直回到 TermMax,因為那個有趣的數字可能根本不是 TVL。
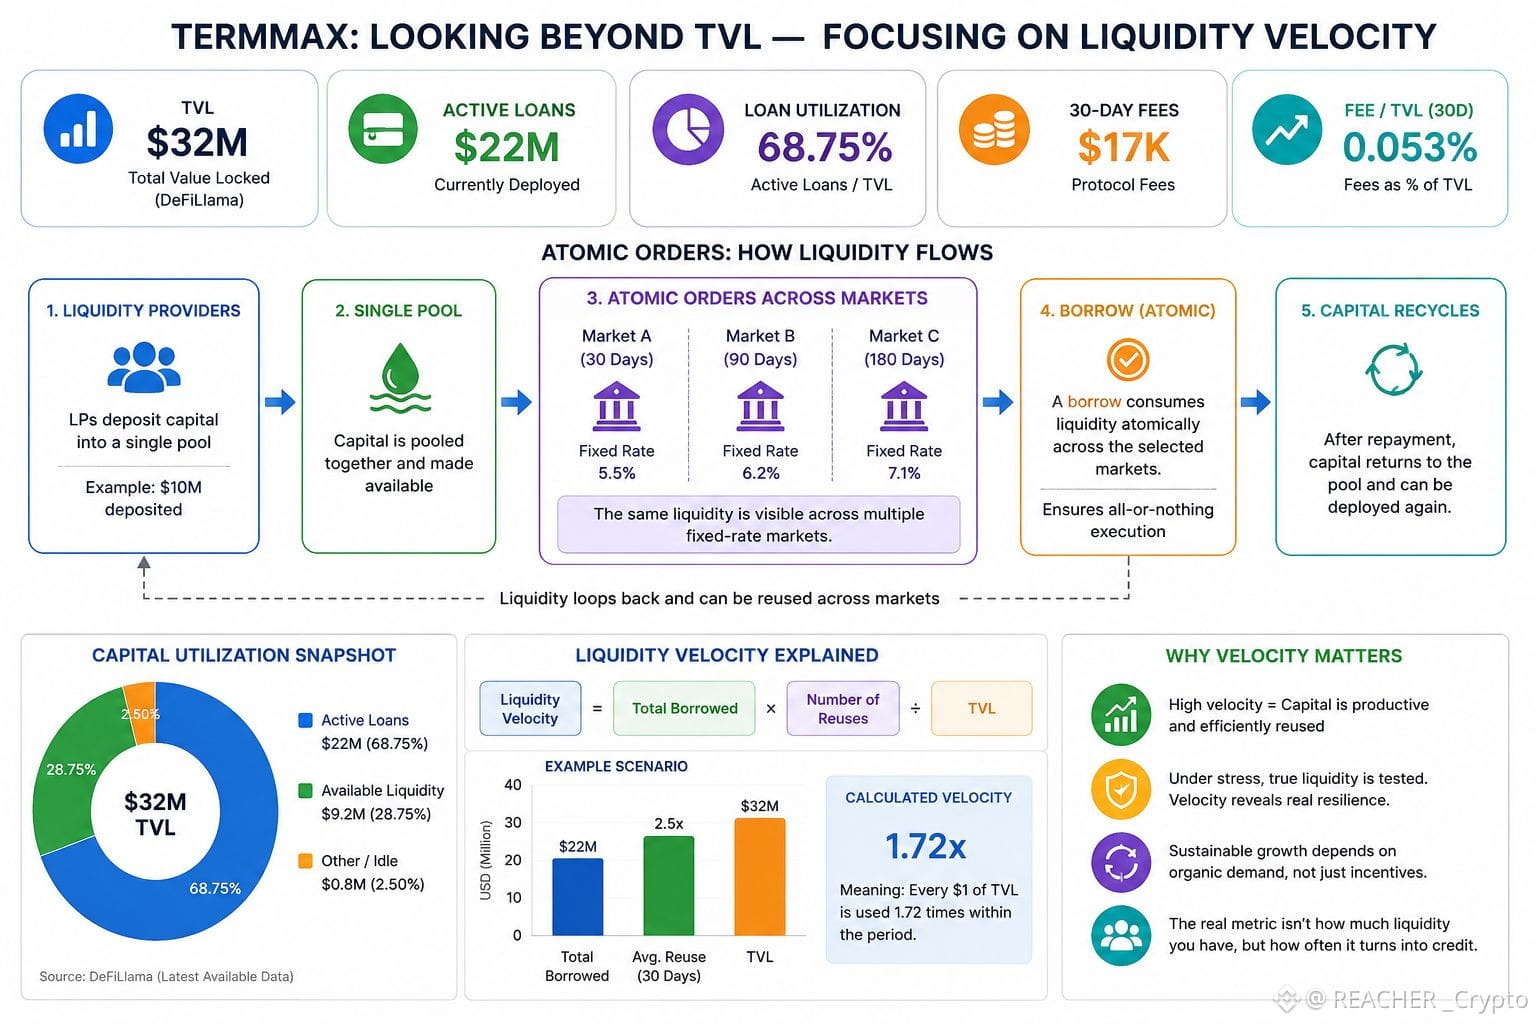
DeFiLlama 目前顯示大約 3200 萬美元的 TVL,其中 2200 萬美元在活躍借貸中,而 30 天費用僅約 1.7 萬美元。這就形成了一個奇怪的畫面:大部分資本似乎已經在運作,但費用收入看起來仍相對很小。
接著我更仔細地查看 Atomic Orders。
其設計很簡單,但含意並不簡單:一個池可以在多個固定利率市場之間暴露相同的資本,而借款會在其他市場之間以原子方式消耗那部分流動性。TermMax 表示這樣做是為了減少碎片化,讓相同的資本能更有效率地循環使用。
這就帶來了我先前未曾考慮的矛盾。
更可見的流動性不一定代表真的有更多流動性存在。它可能只是表示同一份流動性被計入了更多機會。
所以我不太關心 TVL 從這裡開始是否成長。我想知道每一美元轉化為實際信貸的速度有多快、它被重複使用的頻率有多高,以及當幾個市場同時需要資金時會發生什麼。
因為 3200 萬美元 TVL 對應 2200 萬美元的活躍借貸,這本身已經暗示了相當程度的使用率。
更難的問題是:在激勵停止替部分工作時,這種效率是否能成為持久的經濟活動。
也許 TermMax 真正的衡量指標並不是流動性深度。
而是在壓力下的流動性周轉速度。
#TermMax
#termmax @TermMax
我一直回到 TermMax,因為那個有趣的數字可能根本不是 TVL。
DeFiLlama 目前顯示大約 3200 萬美元的 TVL,其中 2200 萬美元在活躍借貸中,而 30 天費用僅約 1.7 萬美元。這就形成了一個奇怪的畫面:大部分資本似乎已經在運作,但費用收入看起來仍相對很小。
接著我更仔細地查看 Atomic Orders。
其設計很簡單,但含意並不簡單:一個池可以在多個固定利率市場之間暴露相同的資本,而借款會在其他市場之間以原子方式消耗那部分流動性。TermMax 表示這樣做是為了減少碎片化,讓相同的資本能更有效率地循環使用。
這就帶來了我先前未曾考慮的矛盾。
更可見的流動性不一定代表真的有更多流動性存在。它可能只是表示同一份流動性被計入了更多機會。
所以我不太關心 TVL 從這裡開始是否成長。我想知道每一美元轉化為實際信貸的速度有多快、它被重複使用的頻率有多高,以及當幾個市場同時需要資金時會發生什麼。
因為 3200 萬美元 TVL 對應 2200 萬美元的活躍借貸,這本身已經暗示了相當程度的使用率。
更難的問題是:在激勵停止替部分工作時,這種效率是否能成為持久的經濟活動。
也許 TermMax 真正的衡量指標並不是流動性深度。
而是在壓力下的流動性周轉速度。
#TermMax
我一直回到 TermMax,因為那個有趣的數字可能根本不是 TVL。
DeFiLlama 目前顯示大約 3200 萬美元的 TVL,其中 2200 萬美元在活躍借貸中,而 30 天費用僅約 1.7 萬美元。這就形成了一個奇怪的畫面:大部分資本似乎已經在運作,但費用收入看起來仍相對很小。
接著我更仔細地查看 Atomic Orders。
其設計很簡單,但含意並不簡單:一個池可以在多個固定利率市場之間暴露相同的資本,而借款會在其他市場之間以原子方式消耗那部分流動性。TermMax 表示這樣做是為了減少碎片化,讓相同的資本能更有效率地循環使用。
這就帶來了我先前未曾考慮的矛盾。
更可見的流動性不一定代表真的有更多流動性存在。它可能只是表示同一份流動性被計入了更多機會。
所以我不太關心 TVL 從這裡開始是否成長。我想知道每一美元轉化為實際信貸的速度有多快、它被重複使用的頻率有多高,以及當幾個市場同時需要資金時會發生什麼。
因為 3200 萬美元 TVL 對應 2200 萬美元的活躍借貸,這本身已經暗示了相當程度的使用率。
更難的問題是:在激勵停止替部分工作時,這種效率是否能成為持久的經濟活動。
也許 TermMax 真正的衡量指標並不是流動性深度。
而是在壓力下的流動性周轉速度。
#TermMax
3
4
200
#dusk $DUSK @Dusk_Foundation 我今天一直在關注 Dusk 的交易,而我始終無法完全揮去的矛盾是:更好的合規性實際上可能會讓 RWA 市場更難交易。
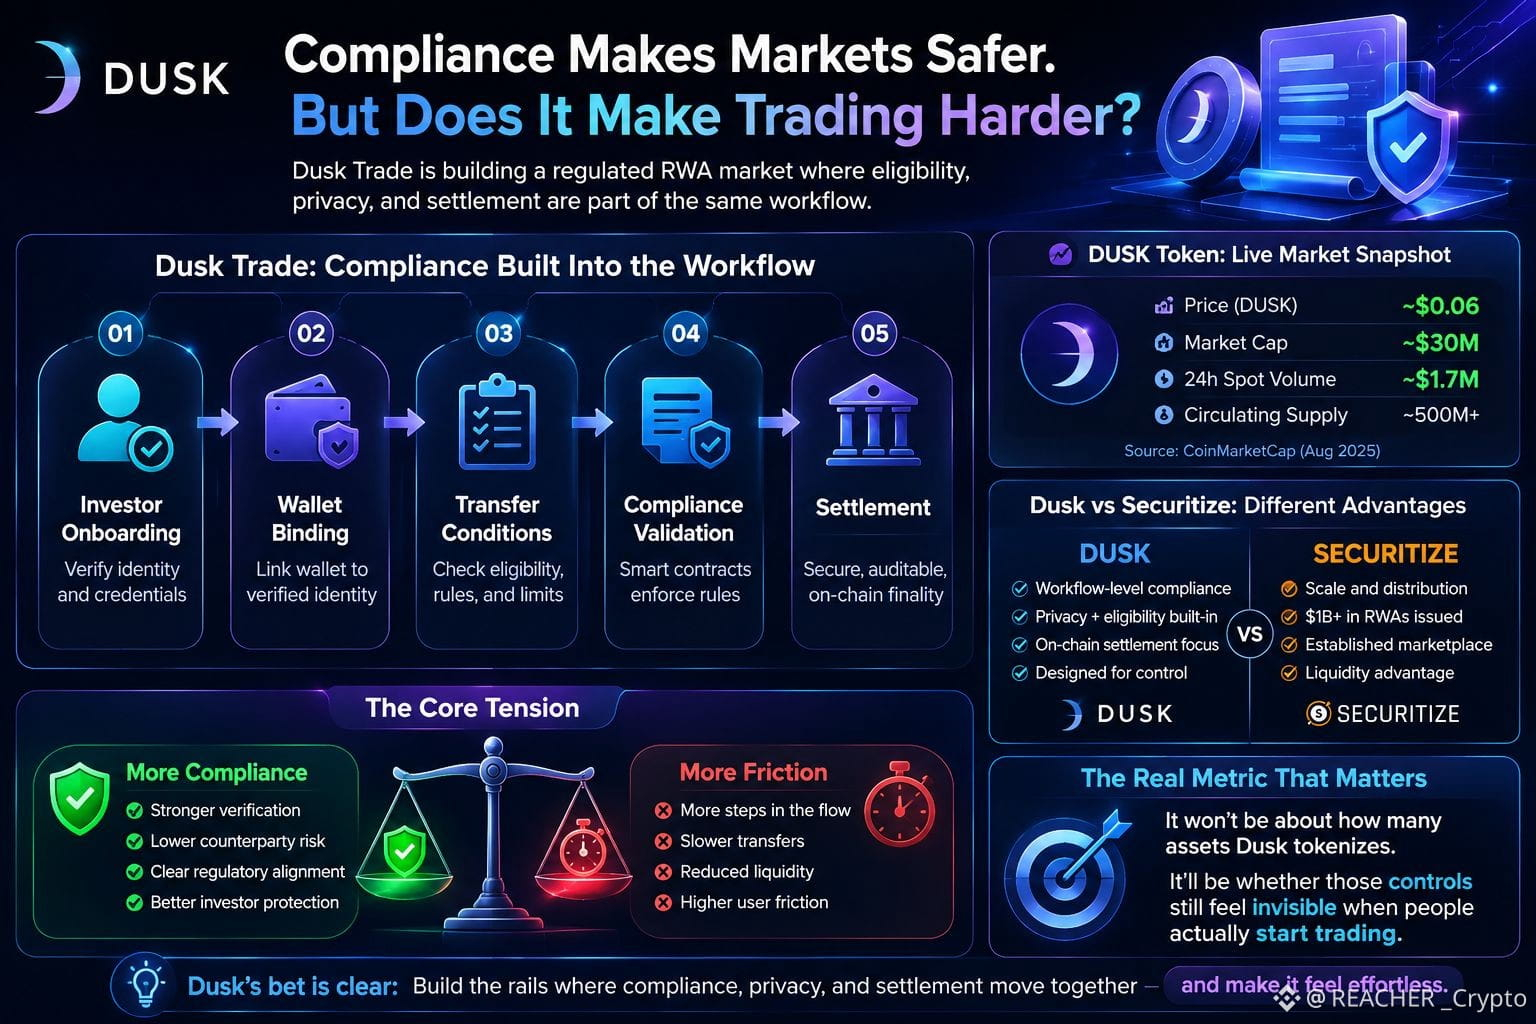
Dusk 的設計把資格要求直接嵌入到工作流程中:爲投資者入駐、綁定錢包、檢查轉賬條件,然後完成結算。文檔裏講得很清楚:錢包不僅僅是資產存放的位置;它也可能成爲決定誰被允許持有或轉移該資產的一部分。
這對受監管的市場是有道理的。
但實時數據讓我停下了腳步。
DUSK 目前約爲 0.06 美元,市值大約 3000 萬美元;而 24 小時現貨成交量約爲 170 萬美元。
所以,圍繞該代幣本身,市場已經存在一種小但真實的測試性流動性;同時,Dusk 正在努力爲受監管資產打造一個更可控的環境。
這就產生了一個有意思的張力。
更多的校驗可以讓所有權更安全,也更容易驗證。但每增加一步,也可能會減慢二級市場所需要的資金流動。
securitIze 已經具備規模優勢:其平臺通過發行了超過 10 億美元的 RWA。
Dusk 則在押注問題的另一部分:在同一個工作流程裏協調資格、隱私與結算。
我開始認爲,真正的衡量指標未必是 Dusk 把多少資產代幣化。
而是當人們真的開始交易時,這些控制是否仍然感覺“看不見”。
#dusk
#dusk $DUSK @Dusk 我今天一直在關注 Dusk 的交易,而我始終無法完全揮去的矛盾是:更好的合規性實際上可能會讓 RWA 市場更難交易。
Dusk 的設計把資格要求直接嵌入到工作流程中:爲投資者入駐、綁定錢包、檢查轉賬條件,然後完成結算。文檔裏講得很清楚:錢包不僅僅是資產存放的位置;它也可能成爲決定誰被允許持有或轉移該資產的一部分。
這對受監管的市場是有道理的。
但實時數據讓我停下了腳步。
DUSK 目前約爲 0.06 美元,市值大約 3000 萬美元;而 24 小時現貨成交量約爲 170 萬美元。
所以,圍繞該代幣本身,市場已經存在一種小但真實的測試性流動性;同時,Dusk 正在努力爲受監管資產打造一個更可控的環境。
這就產生了一個有意思的張力。
更多的校驗可以讓所有權更安全,也更容易驗證。但每增加一步,也可能會減慢二級市場所需要的資金流動。
securitIze 已經具備規模優勢:其平臺通過發行了超過 10 億美元的 RWA。
Dusk 則在押注問題的另一部分:在同一個工作流程裏協調資格、隱私與結算。
我開始認爲,真正的衡量指標未必是 Dusk 把多少資產代幣化。
而是當人們真的開始交易時,這些控制是否仍然感覺“看不見”。
#dusk
Dusk 的設計把資格要求直接嵌入到工作流程中:爲投資者入駐、綁定錢包、檢查轉賬條件,然後完成結算。文檔裏講得很清楚:錢包不僅僅是資產存放的位置;它也可能成爲決定誰被允許持有或轉移該資產的一部分。
這對受監管的市場是有道理的。
但實時數據讓我停下了腳步。
DUSK 目前約爲 0.06 美元,市值大約 3000 萬美元;而 24 小時現貨成交量約爲 170 萬美元。
所以,圍繞該代幣本身,市場已經存在一種小但真實的測試性流動性;同時,Dusk 正在努力爲受監管資產打造一個更可控的環境。
這就產生了一個有意思的張力。
更多的校驗可以讓所有權更安全,也更容易驗證。但每增加一步,也可能會減慢二級市場所需要的資金流動。
securitIze 已經具備規模優勢:其平臺通過發行了超過 10 億美元的 RWA。
Dusk 則在押注問題的另一部分:在同一個工作流程裏協調資格、隱私與結算。
我開始認爲,真正的衡量指標未必是 Dusk 把多少資產代幣化。
而是當人們真的開始交易時,這些控制是否仍然感覺“看不見”。
#dusk
4
3
238
#termmax @termmax I曾以爲 DeFi 的質押金庫(vault)相當直觀。
你存入資金,策略去尋找收益,然後你收取回報。聽起來很簡單。
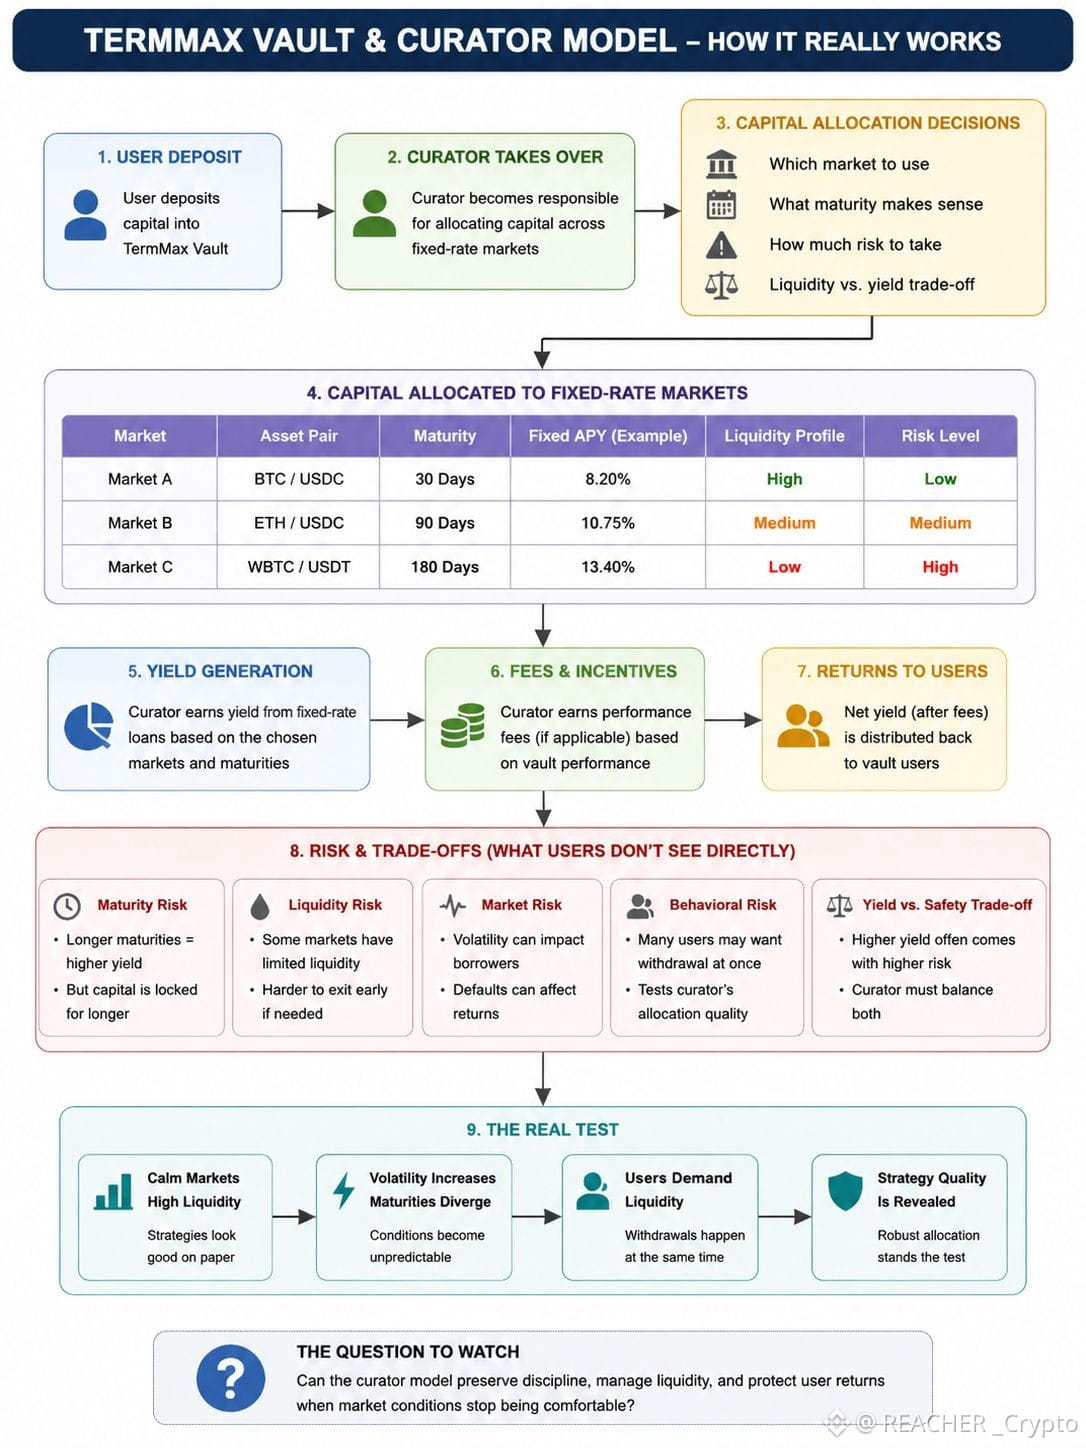
但當我進一步研究 TermMax 的 Vault 和 Curator 模型後,我才意識到我遺漏了一個關鍵部分。
Curator(策展人/資金調度者)並不只是追求最高 APY。
他們在決定資金去向:用哪個市場、選擇什麼期限(maturity)才合適,以及要承擔多少風險。在固定利率市場裏,最後這一點會變得更有意思,因爲時間本身也成爲分配決策的一部分。
屏幕上更高的收益看起來很誘人,但它並不能告訴我期限是否匹配,也無法判斷這種流動性取捨是否合理。
這改變了我對“被動”收益(passive yield)的看法。
用戶可能是被動的,但風險並沒有消失。仍然有人必須做出這些資金分配決策。差別在於用戶選擇信任 Curator 來替他們做這些決定。
而我認爲真正的考驗,就從這裏開始。
當流動性強、市場平穩時,一個策略可能看起來完全合理。我更關心的是:一旦波動性上來、期限開始分化(maturitIes start divergIng),而用戶又在同一時間突然需要流動性時,會發生什麼。
這時候你才能弄清楚,資金分配流程到底是真正足夠穩健,還是隻是看起來在輕鬆的條件下“表現很好”。
所以我對 TermMax vault 的興趣不會僅僅停留在它的 APY 上。
我想弄明白:這筆收益是從哪裏來的,Curator 爲了獲得它放棄了什麼,以及當環境變得不那麼舒適時,這個策略會如何表現。
因爲被動收益並不等於被動風險。
它意味着有人在替你做決策。
#TermMax
#termmax @TermMax I曾以爲 DeFi 的質押金庫(vault)相當直觀。
你存入資金,策略去尋找收益,然後你收取回報。聽起來很簡單。
但當我進一步研究 TermMax 的 Vault 和 Curator 模型後,我才意識到我遺漏了一個關鍵部分。
Curator(策展人/資金調度者)並不只是追求最高 APY。
他們在決定資金去向:用哪個市場、選擇什麼期限(maturity)才合適,以及要承擔多少風險。在固定利率市場裏,最後這一點會變得更有意思,因爲時間本身也成爲分配決策的一部分。
屏幕上更高的收益看起來很誘人,但它並不能告訴我期限是否匹配,也無法判斷這種流動性取捨是否合理。
這改變了我對“被動”收益(passive yield)的看法。
用戶可能是被動的,但風險並沒有消失。仍然有人必須做出這些資金分配決策。差別在於用戶選擇信任 Curator 來替他們做這些決定。
而我認爲真正的考驗,就從這裏開始。
當流動性強、市場平穩時,一個策略可能看起來完全合理。我更關心的是:一旦波動性上來、期限開始分化(maturitIes start divergIng),而用戶又在同一時間突然需要流動性時,會發生什麼。
這時候你才能弄清楚,資金分配流程到底是真正足夠穩健,還是隻是看起來在輕鬆的條件下“表現很好”。
所以我對 TermMax vault 的興趣不會僅僅停留在它的 APY 上。
我想弄明白:這筆收益是從哪裏來的,Curator 爲了獲得它放棄了什麼,以及當環境變得不那麼舒適時,這個策略會如何表現。
因爲被動收益並不等於被動風險。
它意味着有人在替你做決策。
#TermMax
你存入資金,策略去尋找收益,然後你收取回報。聽起來很簡單。
但當我進一步研究 TermMax 的 Vault 和 Curator 模型後,我才意識到我遺漏了一個關鍵部分。
Curator(策展人/資金調度者)並不只是追求最高 APY。
他們在決定資金去向:用哪個市場、選擇什麼期限(maturity)才合適,以及要承擔多少風險。在固定利率市場裏,最後這一點會變得更有意思,因爲時間本身也成爲分配決策的一部分。
屏幕上更高的收益看起來很誘人,但它並不能告訴我期限是否匹配,也無法判斷這種流動性取捨是否合理。
這改變了我對“被動”收益(passive yield)的看法。
用戶可能是被動的,但風險並沒有消失。仍然有人必須做出這些資金分配決策。差別在於用戶選擇信任 Curator 來替他們做這些決定。
而我認爲真正的考驗,就從這裏開始。
當流動性強、市場平穩時,一個策略可能看起來完全合理。我更關心的是:一旦波動性上來、期限開始分化(maturitIes start divergIng),而用戶又在同一時間突然需要流動性時,會發生什麼。
這時候你才能弄清楚,資金分配流程到底是真正足夠穩健,還是隻是看起來在輕鬆的條件下“表現很好”。
所以我對 TermMax vault 的興趣不會僅僅停留在它的 APY 上。
我想弄明白:這筆收益是從哪裏來的,Curator 爲了獲得它放棄了什麼,以及當環境變得不那麼舒適時,這個策略會如何表現。
因爲被動收益並不等於被動風險。
它意味着有人在替你做決策。
#TermMax
1
2
153
#dusk $DUSK @Dusk_Foundation
我一開始以爲,Dusk 的隱私故事主要是關於隱藏交易。
但當我深入研究其架構後,我注意到一些更有意思的地方:隱私並不是在最後才“額外添加”的東西,它甚至可以在交易尚未被處理之前就開始發揮作用。
真正讓我注意到的是“盲標證明(Proof of blind bid)”,它被用於 Dusk 的分離拜占庭一致性(SBA)共識設計之中。
有趣的部分在於:在不必簡單暴露所有關於誰在競爭生成下一個區塊的信息的情況下,就可以完成領導者(leader)的選擇。
這改變了我看待 Dusk 的方式。
接着還有 Phoenix:它通過基於 UTxO 的設計來實現對機密支出的處理;而 Zedger 則爲受監管的安全代幣(security token)活動在隱私方面走了另一條路徑。
所以對我而言,更大的問題並不是:
Dusk 有沒有隱私?
而是:
在網絡仍能達成一致並證明一切都是有效的前提下,協議層面有多少信息可以保持私密?
這纔是一個更難的課題。
我仍在觀察這些組件在真實世界使用中的表現,尤其是當可擴展性與採用程度成爲真正的檢驗時。
不過,其架構本身確實值得關注。
你認爲隱私應該從交易層開始,還是共識本身也應該圍繞隱私進行設計?
#dusk
隱私應該從哪裏開始?
#dusk $DUSK @Dusk
我一開始以爲,Dusk 的隱私故事主要是關於隱藏交易。
但當我深入研究其架構後,我注意到一些更有意思的地方:隱私並不是在最後才“額外添加”的東西,它甚至可以在交易尚未被處理之前就開始發揮作用。
真正讓我注意到的是“盲標證明(Proof of blind bid)”,它被用於 Dusk 的分離拜占庭一致性(SBA)共識設計之中。
有趣的部分在於:在不必簡單暴露所有關於誰在競爭生成下一個區塊的信息的情況下,就可以完成領導者(leader)的選擇。
這改變了我看待 Dusk 的方式。
接着還有 Phoenix:它通過基於 UTxO 的設計來實現對機密支出的處理;而 Zedger 則爲受監管的安全代幣(security token)活動在隱私方面走了另一條路徑。
所以對我而言,更大的問題並不是:
Dusk 有沒有隱私?
而是:
在網絡仍能達成一致並證明一切都是有效的前提下,協議層面有多少信息可以保持私密?
這纔是一個更難的課題。
我仍在觀察這些組件在真實世界使用中的表現,尤其是當可擴展性與採用程度成爲真正的檢驗時。
不過,其架構本身確實值得關注。
你認爲隱私應該從交易層開始,還是共識本身也應該圍繞隱私進行設計?
#dusk
隱私應該從哪裏開始?
我一開始以爲,Dusk 的隱私故事主要是關於隱藏交易。
但當我深入研究其架構後,我注意到一些更有意思的地方:隱私並不是在最後才“額外添加”的東西,它甚至可以在交易尚未被處理之前就開始發揮作用。
真正讓我注意到的是“盲標證明(Proof of blind bid)”,它被用於 Dusk 的分離拜占庭一致性(SBA)共識設計之中。
有趣的部分在於:在不必簡單暴露所有關於誰在競爭生成下一個區塊的信息的情況下,就可以完成領導者(leader)的選擇。
這改變了我看待 Dusk 的方式。
接着還有 Phoenix:它通過基於 UTxO 的設計來實現對機密支出的處理;而 Zedger 則爲受監管的安全代幣(security token)活動在隱私方面走了另一條路徑。
所以對我而言,更大的問題並不是:
Dusk 有沒有隱私?
而是:
在網絡仍能達成一致並證明一切都是有效的前提下,協議層面有多少信息可以保持私密?
這纔是一個更難的課題。
我仍在觀察這些組件在真實世界使用中的表現,尤其是當可擴展性與採用程度成爲真正的檢驗時。
不過,其架構本身確實值得關注。
你認爲隱私應該從交易層開始,還是共識本身也應該圍繞隱私進行設計?
#dusk
隱私應該從哪裏開始?
Transactions
0%
Consensus
0%
0 票 • 投票已結束
7
3
194
#termmax @termmax
我起初看了@termmax FT的FT/XT結構,想:好吧,這主要是另一種來組織借款利率的方式。
然後我開始思考債務本身的性質,這改變了我的看法。
這種關係其實很簡單:
1 個 FT + 1 個 XT = 1 個債務代幣。
FT在到期時提供固定價值的權利,而XT則是同一份倉位的另一側。
讓我注意到的是,當它面對真實的流動性需求時,會發生什麼。
出借人可以持有固定價值這一側,而借款人則可能將另一部分拆分出來,併爲流動性將其出售。
這感覺比單純改變利息表達方式要更大一些。
你是在讓債務權利變得更模塊化。
我喜歡這個想法。但我仍然不確定一件事:這到底能否真正簡化用戶的融資,還是說只是把複雜性從理解一個資產,轉移到了理解兩個資產上?
這大概纔是更有意思的問題。
#TermMax
FT/XT 能提升債務的靈活性嗎?
#termmax @TermMax
我起初看了@TermMax FT的FT/XT結構,想:好吧,這主要是另一種來組織借款利率的方式。
然後我開始思考債務本身的性質,這改變了我的看法。
這種關係其實很簡單:
1 個 FT + 1 個 XT = 1 個債務代幣。
FT在到期時提供固定價值的權利,而XT則是同一份倉位的另一側。
讓我注意到的是,當它面對真實的流動性需求時,會發生什麼。
出借人可以持有固定價值這一側,而借款人則可能將另一部分拆分出來,併爲流動性將其出售。
這感覺比單純改變利息表達方式要更大一些。
你是在讓債務權利變得更模塊化。
我喜歡這個想法。但我仍然不確定一件事:這到底能否真正簡化用戶的融資,還是說只是把複雜性從理解一個資產,轉移到了理解兩個資產上?
這大概纔是更有意思的問題。
#TermMax
FT/XT 能提升債務的靈活性嗎?
我起初看了@TermMax FT的FT/XT結構,想:好吧,這主要是另一種來組織借款利率的方式。
然後我開始思考債務本身的性質,這改變了我的看法。
這種關係其實很簡單:
1 個 FT + 1 個 XT = 1 個債務代幣。
FT在到期時提供固定價值的權利,而XT則是同一份倉位的另一側。
讓我注意到的是,當它面對真實的流動性需求時,會發生什麼。
出借人可以持有固定價值這一側,而借款人則可能將另一部分拆分出來,併爲流動性將其出售。
這感覺比單純改變利息表達方式要更大一些。
你是在讓債務權利變得更模塊化。
我喜歡這個想法。但我仍然不確定一件事:這到底能否真正簡化用戶的融資,還是說只是把複雜性從理解一個資產,轉移到了理解兩個資產上?
這大概纔是更有意思的問題。
#TermMax
FT/XT 能提升債務的靈活性嗎?
🚀 More flexibility
100%
🤔 More complexity
0%
3 票 • 投票已結束
6
10
272
我以前總以爲……大多數加密項目只是想在原本就已經運轉的東西上“復刻”,然後在中間某處加上一個代幣。
後來我開始研究 @termmax ,這種看法就慢慢改變了。
真正吸引我的是:它並不是一個關於“改變金融”的大承諾。相反,它讓我看到區塊鏈基礎設施與傳統金融早已理解的東西之間的聯繫:定期借貸、固定回報,以及結構化的金融頭寸。
讓我感覺與衆不同的細節,在於固定利率債務能夠以鏈上形式被表達並進行交易。它讓我意識到:區塊鏈並不總是必須取代傳統金融。也許它還能用更開放、可組合的方式去重建其中某些部分。
不過,我仍然有疑問。隨着時間推移,這些固定利率市場能維持多少真實流動性和需求?而當使用量增長時,這套系統在智能合約、市場與清算風險方面又能表現得有多好?
所以我並沒有離開時就覺得自己找到了一個“必勝無疑”的贏家。
我帶走的更好問題是:因爲我一直用相同的假設在看加密,我還忽略了哪些其他可能性?
對我而言,學習正變得越來越不像是在尋找答案,而更像是在學習如何質疑自己的思維。
@termmax #TermMax
讓一個加密項目“顯得真實”最重要的是什麼?
我以前總以爲……大多數加密項目只是想在原本就已經運轉的東西上“復刻”,然後在中間某處加上一個代幣。
後來我開始研究 @TermMax ,這種看法就慢慢改變了。
真正吸引我的是:它並不是一個關於“改變金融”的大承諾。相反,它讓我看到區塊鏈基礎設施與傳統金融早已理解的東西之間的聯繫:定期借貸、固定回報,以及結構化的金融頭寸。
讓我感覺與衆不同的細節,在於固定利率債務能夠以鏈上形式被表達並進行交易。它讓我意識到:區塊鏈並不總是必須取代傳統金融。也許它還能用更開放、可組合的方式去重建其中某些部分。
不過,我仍然有疑問。隨着時間推移,這些固定利率市場能維持多少真實流動性和需求?而當使用量增長時,這套系統在智能合約、市場與清算風險方面又能表現得有多好?
所以我並沒有離開時就覺得自己找到了一個“必勝無疑”的贏家。
我帶走的更好問題是:因爲我一直用相同的假設在看加密,我還忽略了哪些其他可能性?
對我而言,學習正變得越來越不像是在尋找答案,而更像是在學習如何質疑自己的思維。
@TermMax #TermMax
讓一個加密項目“顯得真實”最重要的是什麼?
後來我開始研究 @TermMax ,這種看法就慢慢改變了。
真正吸引我的是:它並不是一個關於“改變金融”的大承諾。相反,它讓我看到區塊鏈基礎設施與傳統金融早已理解的東西之間的聯繫:定期借貸、固定回報,以及結構化的金融頭寸。
讓我感覺與衆不同的細節,在於固定利率債務能夠以鏈上形式被表達並進行交易。它讓我意識到:區塊鏈並不總是必須取代傳統金融。也許它還能用更開放、可組合的方式去重建其中某些部分。
不過,我仍然有疑問。隨着時間推移,這些固定利率市場能維持多少真實流動性和需求?而當使用量增長時,這套系統在智能合約、市場與清算風險方面又能表現得有多好?
所以我並沒有離開時就覺得自己找到了一個“必勝無疑”的贏家。
我帶走的更好問題是:因爲我一直用相同的假設在看加密,我還忽略了哪些其他可能性?
對我而言,學習正變得越來越不像是在尋找答案,而更像是在學習如何質疑自己的思維。
@TermMax #TermMax
讓一個加密項目“顯得真實”最重要的是什麼?
Real-world utility
0%
Strong infrastructure
0%
Adoption & liquidity
0%
Regulatory clarity
0%
0 票 • 投票已結束
2
2
190
我以前以爲,把證券上鍊最難的只是創建代幣。
但在更深入研究 @Dusk_Foundation 之後,我開始覺得更難的問題在於:該讓什麼內容可見、哪些內容應該保持私密。
受監管的證券需要規則。
誰可以持有它?
誰可以轉讓它?
投資者是否已獲得批准?
能否在法律上對所有權進行驗證或找回?
但這並不意味着每個人都應該看到投資者的財務細節。
這也是讓我覺得 Dusk 的思路特別有意思的地方。
藉助 XSC 與機密智能合約,目標並不只是把所有東西都隱藏起來。它更接近“選擇性披露”。
網絡有可能證明某些規則已被滿足,同時敏感信息仍受到保護。
對金融市場而言,這一區別非常重要。
一家銀行可能希望監管機構在不向公衆暴露其全部交易活動的情況下驗證其合規性。
但這裏存在權衡。
零知識證明和機密執行會增加密碼學複雜性與計算工作量。隱私越強,可能意味着對開發者來說,要構建與維護更困難的基礎設施。
所以我並沒有在看 Dusk 時想的是:“隱私就能解決受監管金融。”
我問的是更重要的問題:
Dusk 能否在隱私、合規、可用性與去中心化之間找到合適的平衡?
因爲如果它做到了,真正有趣的產品未必是一條私有區塊鏈。
它可能是一條區塊鏈:在恰當的時間,向恰當的人展示恰當的信息。
這就是我最密切關注 Dusk 的部分。
@Dusk_Foundation #dusk $DUSK
Dusk 最大的挑戰是什麼?
我以前以爲,把證券上鍊最難的只是創建代幣。
但在更深入研究 @Dusk 之後,我開始覺得更難的問題在於:該讓什麼內容可見、哪些內容應該保持私密。
受監管的證券需要規則。
誰可以持有它?
誰可以轉讓它?
投資者是否已獲得批准?
能否在法律上對所有權進行驗證或找回?
但這並不意味着每個人都應該看到投資者的財務細節。
這也是讓我覺得 Dusk 的思路特別有意思的地方。
藉助 XSC 與機密智能合約,目標並不只是把所有東西都隱藏起來。它更接近“選擇性披露”。
網絡有可能證明某些規則已被滿足,同時敏感信息仍受到保護。
對金融市場而言,這一區別非常重要。
一家銀行可能希望監管機構在不向公衆暴露其全部交易活動的情況下驗證其合規性。
但這裏存在權衡。
零知識證明和機密執行會增加密碼學複雜性與計算工作量。隱私越強,可能意味着對開發者來說,要構建與維護更困難的基礎設施。
所以我並沒有在看 Dusk 時想的是:“隱私就能解決受監管金融。”
我問的是更重要的問題:
Dusk 能否在隱私、合規、可用性與去中心化之間找到合適的平衡?
因爲如果它做到了,真正有趣的產品未必是一條私有區塊鏈。
它可能是一條區塊鏈:在恰當的時間,向恰當的人展示恰當的信息。
這就是我最密切關注 Dusk 的部分。
@Dusk #dusk $DUSK
Dusk 最大的挑戰是什麼?
但在更深入研究 @Dusk 之後,我開始覺得更難的問題在於:該讓什麼內容可見、哪些內容應該保持私密。
受監管的證券需要規則。
誰可以持有它?
誰可以轉讓它?
投資者是否已獲得批准?
能否在法律上對所有權進行驗證或找回?
但這並不意味着每個人都應該看到投資者的財務細節。
這也是讓我覺得 Dusk 的思路特別有意思的地方。
藉助 XSC 與機密智能合約,目標並不只是把所有東西都隱藏起來。它更接近“選擇性披露”。
網絡有可能證明某些規則已被滿足,同時敏感信息仍受到保護。
對金融市場而言,這一區別非常重要。
一家銀行可能希望監管機構在不向公衆暴露其全部交易活動的情況下驗證其合規性。
但這裏存在權衡。
零知識證明和機密執行會增加密碼學複雜性與計算工作量。隱私越強,可能意味着對開發者來說,要構建與維護更困難的基礎設施。
所以我並沒有在看 Dusk 時想的是:“隱私就能解決受監管金融。”
我問的是更重要的問題:
Dusk 能否在隱私、合規、可用性與去中心化之間找到合適的平衡?
因爲如果它做到了,真正有趣的產品未必是一條私有區塊鏈。
它可能是一條區塊鏈:在恰當的時間,向恰當的人展示恰當的信息。
這就是我最密切關注 Dusk 的部分。
@Dusk #dusk $DUSK
Dusk 最大的挑戰是什麼?
🔘 Privacy vs compliance
100%
🔘 Scalability
0%
🔘 Decentralization
0%
🔘 Developer adoption
0%
1 票 • 投票已結束
10
8
184
我過去會看着 $DUSK ,然後覺得最大的疑問是:機構最終會在什麼時候真正使用它?
在探索器上花了點時間,並且我也親自質押了一小筆之後,我現在開始問的是別的問題。
如果機構真的到來,那麼這會爲 DUSK 創造多少真實需求?
我喜歡這個網絡背後的理念。隱私、選擇性披露、保密安全合約,以及朝向 EVM 的方向——這些對受監管的金融來說都說得通。
但後來我查看了鏈上正在發生的事情。
區塊仍在不斷產生,可活動卻仍然強烈地與質押綁定。DeFi 的流動性很薄,而且 NPEX 的機會目前還沒有轉化成我希望看到的那種持續結算活動。
而且質押機制也讓我意外:只有 90% 會立即變爲活躍狀態,其餘的會處於非活躍狀態。隨後還有一個 4,320 區塊的成熟期,期間新的質押要參與共識還做不到。
直到這時我才明白:
DUSK 可能已經有了基礎設施,但使用場景還沒跟上。
在真正的活動開始顯現之前,我認爲這條落差比敘事更重要。
@Dusk_Foundation #dusk $DUSK
對 DUSK 下一階段的增長而言,最重要的是什麼?
我過去會看着 $DUSK ,然後覺得最大的疑問是:機構最終會在什麼時候真正使用它?
在探索器上花了點時間,並且我也親自質押了一小筆之後,我現在開始問的是別的問題。
如果機構真的到來,那麼這會爲 DUSK 創造多少真實需求?
我喜歡這個網絡背後的理念。隱私、選擇性披露、保密安全合約,以及朝向 EVM 的方向——這些對受監管的金融來說都說得通。
但後來我查看了鏈上正在發生的事情。
區塊仍在不斷產生,可活動卻仍然強烈地與質押綁定。DeFi 的流動性很薄,而且 NPEX 的機會目前還沒有轉化成我希望看到的那種持續結算活動。
而且質押機制也讓我意外:只有 90% 會立即變爲活躍狀態,其餘的會處於非活躍狀態。隨後還有一個 4,320 區塊的成熟期,期間新的質押要參與共識還做不到。
直到這時我才明白:
DUSK 可能已經有了基礎設施,但使用場景還沒跟上。
在真正的活動開始顯現之前,我認爲這條落差比敘事更重要。
@Dusk #dusk $DUSK
對 DUSK 下一階段的增長而言,最重要的是什麼?
在探索器上花了點時間,並且我也親自質押了一小筆之後,我現在開始問的是別的問題。
如果機構真的到來,那麼這會爲 DUSK 創造多少真實需求?
我喜歡這個網絡背後的理念。隱私、選擇性披露、保密安全合約,以及朝向 EVM 的方向——這些對受監管的金融來說都說得通。
但後來我查看了鏈上正在發生的事情。
區塊仍在不斷產生,可活動卻仍然強烈地與質押綁定。DeFi 的流動性很薄,而且 NPEX 的機會目前還沒有轉化成我希望看到的那種持續結算活動。
而且質押機制也讓我意外:只有 90% 會立即變爲活躍狀態,其餘的會處於非活躍狀態。隨後還有一個 4,320 區塊的成熟期,期間新的質押要參與共識還做不到。
直到這時我才明白:
DUSK 可能已經有了基礎設施,但使用場景還沒跟上。
在真正的活動開始顯現之前,我認爲這條落差比敘事更重要。
@Dusk #dusk $DUSK
對 DUSK 下一階段的增長而言,最重要的是什麼?
Real on-chain usage
0%
Institutional adoption
0%
Stronger token demand
0%
Better staking UX
0%
0 票 • 投票已結束
7
6
179
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
AI股持续上涨还有哪些投资机会
669,546 次瀏覽
2,505 討論中
快問快答!參與發佈熱門話題贏流量
✨本期話題: AI股持續上漲還有哪些投資機會?
👉參與方式:
發佈短文或是長文並帶主話題 #AI股持续上涨还有哪些投资机会
分享您是看漲還是看跌,或是曬出您的持倉
內容正文建議,如:
- 英偉達稱明年芯片銷量或將翻倍,頭部AI公司營收預測屢創新高,背後算力投入同樣驚人。你認爲AI需求真的起飛了嗎?這種需求能持續多久?近日AI股上漲,你覺得這波AI股票行情是強勢反攻,還是短期反彈?
- Anthropic、OpenAI 等行業大佬呼籲放緩AI發展速度,特朗普卻計劃組建AI軍隊,稱AI未來或佔美國GDP的25%。你更認同哪一方?政府下場會成爲AI股的長期利好嗎?
- 你會佈局AI股嗎?請使用曬單卡片曬出你的AI股票相關標的交易/持倉。
⏰本期開放投稿時間:
- 2026年9月22日 15:00 - 2026年9月24日12:00 (東八區時間)
🎁活動獎勵:
- 流量扶持:符合活動要求且被評選上的優質內容,隨機獲得500 - 3000流量扶持激勵(最少發佈100字,按以上方向發佈的帖文被選上的機會更大哦, 獲得流量激勵的帖文作者將收到小祕書通知)
- 官方曝光:評選上的優質內容將有機會被官方賬號推薦
獲取內容發佈靈感,請參考話題頁#AI股持续上涨还有哪些投资机会 或廣場内容流量诊断清单
币安广场
·635 人按讚
·725.1k 次瀏覽
比特币两度受阻87300美元
10,511 次瀏覽
105 討論中
BCH因CME期货上线涨约28%
10,772 次瀏覽
66 討論中