

CryptoDeon
15.3k 貼文
CryptoDeon
舉報
封鎖用戶
Exploring and sharing new insights Daily | Investor and Trader | X (Twitter): @CryptoDeonX
實盤交易
低頻交易者
2.1 年
334 關注
3.7K+ 粉絲
18.2K+ 點讚數
貼文
投資組合
全部
引用
直播
·
--
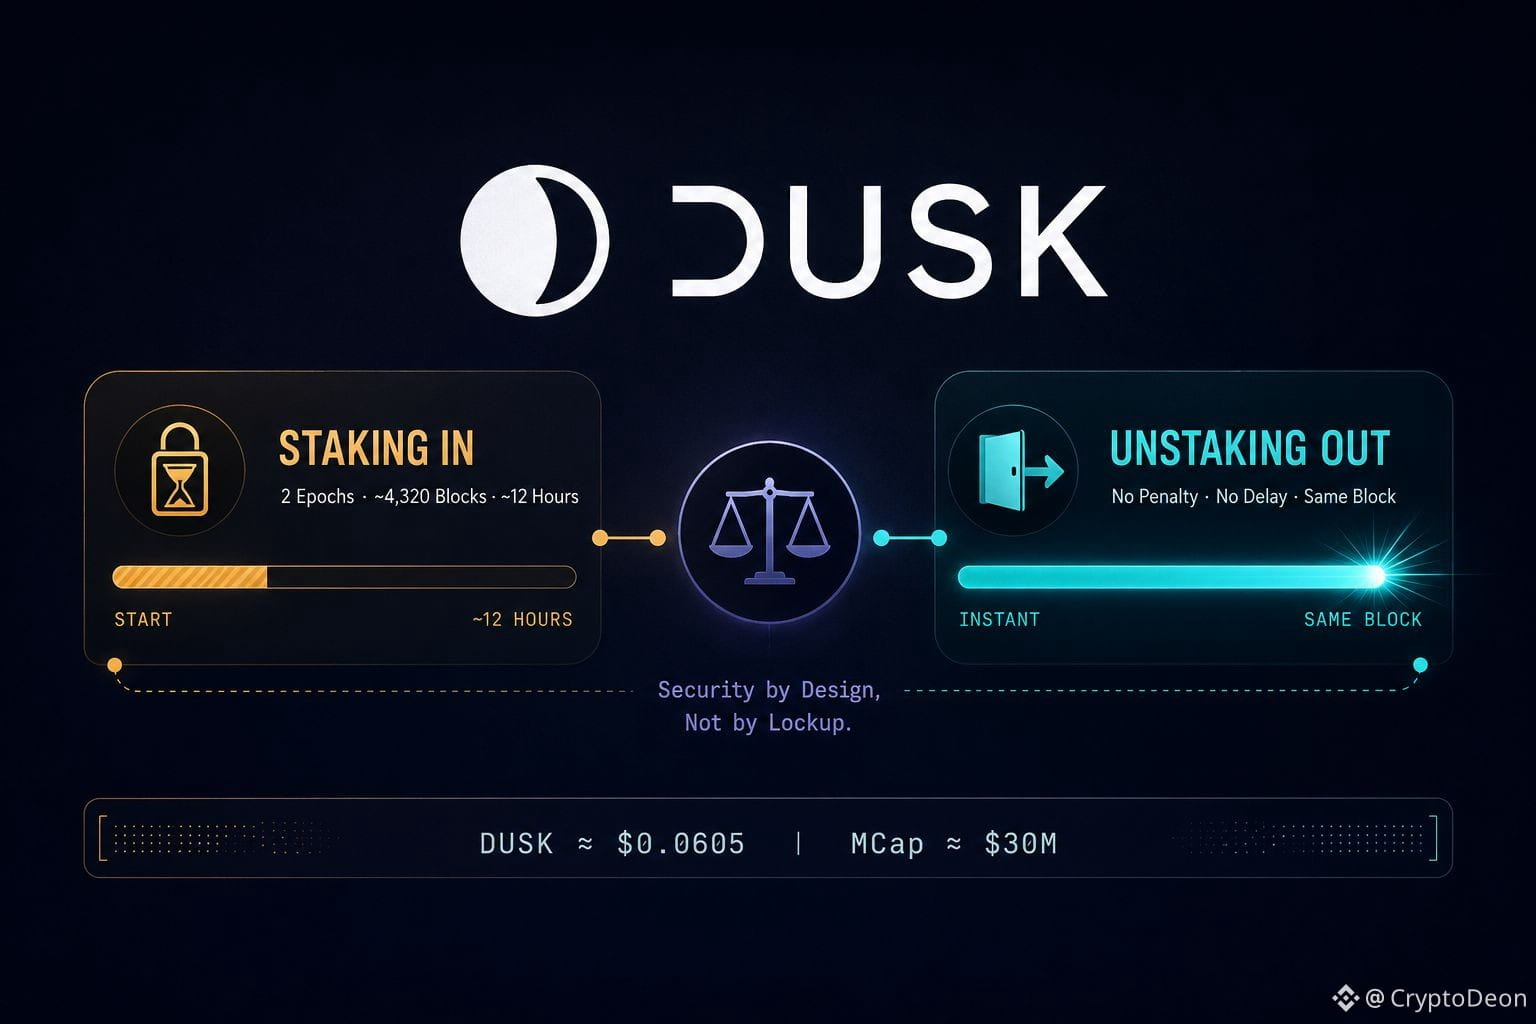
我越深入研究 Dusk 如何處理質押,就越明顯地看出一種不對稱性——進入很慢是設計使然,而退出卻不是。
新的質押必須先經歷一個成熟期:2 個 epoch,約 4,320 個區塊,大約 12 小時,只有在此之後,它才具備被選中資格並開始獲得收益。但解除質押(unstaking)既沒有懲罰,也沒有等待期。你可以在你決定的那一刻就把全部質押資金提出來——如果你願意,甚至可以在同一筆區塊裏完成。
這完全和我預期的相反。大多數我研究過的鏈都會在“退出側”保護網絡——比如加鎖、冷卻、解質押期,並且會在你離開得很快時懲罰你,因爲突然的大規模退出會威脅安全性。Dusk 則相反,它保護的是“進入側”。成熟窗口的存在,是爲了防止惡意行爲者在敏感時刻之前剛好質押、被選入委員會,然後消失——它強制等待的那段時間,正是操縱最便宜的地方。當你已經是誠實且活躍的參與者之後,協議就沒有理由把你的資本困住,只是爲了證明某種立場。
這是一個很小的設計選擇,但它透露出 Dusk 實際上在優化什麼。不是最大化鎖倉時間,也不是做 TVL 的表演。它做的只是關閉那個“在系統裏玩手段會最便宜”的窗口,同時在其它方面儘可能保持靈活。
截至今天,DUSK 約在 0.0710 美元附近,市值約 3000 萬美元——這種代幣裏,像機制細節這樣的東西很少在短期直接推動價格,但會默默地決定長期願意運行基礎設施的人是誰。
這種非對稱鎖倉——進入嚴格、退出免費——真的比把冷卻時間同樣地同時施加在兩邊(flat cooldown)更能有效遏制“薅機制羊毛”,還是隻是把風險換了個位置留在系統裏?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
我越深入研究 Dusk 如何處理質押,就越明顯地看出一種不對稱性——進入很慢是設計使然,而退出卻不是。
新的質押必須先經歷一個成熟期:2 個 epoch,約 4,320 個區塊,大約 12 小時,只有在此之後,它才具備被選中資格並開始獲得收益。但解除質押(unstaking)既沒有懲罰,也沒有等待期。你可以在你決定的那一刻就把全部質押資金提出來——如果你願意,甚至可以在同一筆區塊裏完成。
這完全和我預期的相反。大多數我研究過的鏈都會在“退出側”保護網絡——比如加鎖、冷卻、解質押期,並且會在你離開得很快時懲罰你,因爲突然的大規模退出會威脅安全性。Dusk 則相反,它保護的是“進入側”。成熟窗口的存在,是爲了防止惡意行爲者在敏感時刻之前剛好質押、被選入委員會,然後消失——它強制等待的那段時間,正是操縱最便宜的地方。當你已經是誠實且活躍的參與者之後,協議就沒有理由把你的資本困住,只是爲了證明某種立場。
這是一個很小的設計選擇,但它透露出 Dusk 實際上在優化什麼。不是最大化鎖倉時間,也不是做 TVL 的表演。它做的只是關閉那個“在系統裏玩手段會最便宜”的窗口,同時在其它方面儘可能保持靈活。
截至今天,DUSK 約在 0.0710 美元附近,市值約 3000 萬美元——這種代幣裏,像機制細節這樣的東西很少在短期直接推動價格,但會默默地決定長期願意運行基礎設施的人是誰。
這種非對稱鎖倉——進入嚴格、退出免費——真的比把冷卻時間同樣地同時施加在兩邊(flat cooldown)更能有效遏制“薅機制羊毛”,還是隻是把風險換了個位置留在系統裏?
$DUSK #dusk #BinanceSquare @Dusk
2
3
324
·
--
我一直在想,是否有一種不同的方法來解讀 Dusk 的數字。
不斷增加的持倉、交易量上升,或更多代幣化資產——它們各自看起來都可能是積極的。但單憑它們任何一個,都無法告訴我們網絡需求是否真的在變強。
真正有用的問題是:活躍度與經濟性之間發生了什麼。
如果 Dusk 增加更多應用,這是否會帶來更多已完成的交易以及付費行爲?如果交易筆數上升,是因爲現有用戶變得更活躍,還是因爲少數合約產生了大部分流量?
我也會把“已宣佈的資產”與“實際上正在鏈上發行、轉賬並結算的資產”分開。
這種區分很關鍵。
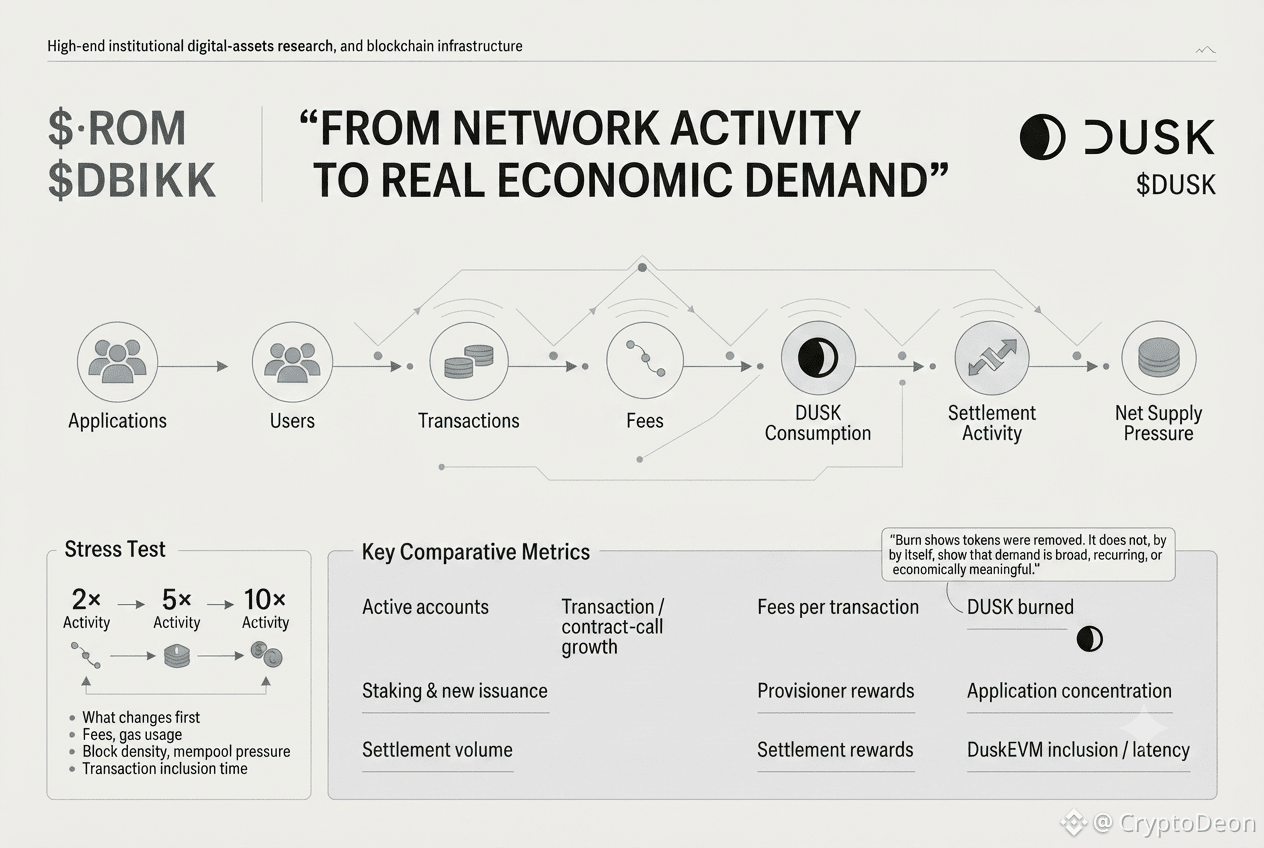
對我來說,更有用的儀表盤應當能夠關聯:
• 活躍賬戶
• 交易與合約調用的增長
• 每筆交易的費用
• 已銷燬的 DUSK
• 質押與新增發行
• 驗證者/出資者的獎勵
• 結算量
• 按應用的集中度
• DuskEVM 的區塊與被納入(inclusion)指標
然後對系統進行壓力測試。
在 2 倍活躍度下,網絡是否能正常吸收?
在 5 倍時,費用或延遲從哪裏開始發生變化?
在 10 倍時,產能是否成爲限制因素?
這些情景能告訴我們的,比單一的每日銷燬數字要多得多。
“銷燬”只能證明代幣被移除了。它並不能告訴我們底層活動是否廣泛、是否反覆發生,或是否具有經濟意義。
這部分,是我認爲值得接下來繼續關注的 Dusk。
@Dusk_Foundation $DUSK #dusk
我一直在想,是否有一種不同的方法來解讀 Dusk 的數字。
不斷增加的持倉、交易量上升,或更多代幣化資產——它們各自看起來都可能是積極的。但單憑它們任何一個,都無法告訴我們網絡需求是否真的在變強。
真正有用的問題是:活躍度與經濟性之間發生了什麼。
如果 Dusk 增加更多應用,這是否會帶來更多已完成的交易以及付費行爲?如果交易筆數上升,是因爲現有用戶變得更活躍,還是因爲少數合約產生了大部分流量?
我也會把“已宣佈的資產”與“實際上正在鏈上發行、轉賬並結算的資產”分開。
這種區分很關鍵。
對我來說,更有用的儀表盤應當能夠關聯:
• 活躍賬戶
• 交易與合約調用的增長
• 每筆交易的費用
• 已銷燬的 DUSK
• 質押與新增發行
• 驗證者/出資者的獎勵
• 結算量
• 按應用的集中度
• DuskEVM 的區塊與被納入(inclusion)指標
然後對系統進行壓力測試。
在 2 倍活躍度下,網絡是否能正常吸收?
在 5 倍時,費用或延遲從哪裏開始發生變化?
在 10 倍時,產能是否成爲限制因素?
這些情景能告訴我們的,比單一的每日銷燬數字要多得多。
“銷燬”只能證明代幣被移除了。它並不能告訴我們底層活動是否廣泛、是否反覆發生,或是否具有經濟意義。
這部分,是我認爲值得接下來繼續關注的 Dusk。
@Dusk $DUSK #dusk
6
8
193
·
--
我曾有位房東拒絕用支票收租——只收現金,不留紙面記錄,“這樣能避免糾紛”。一開始還挺順利,直到有一位租客聲稱自己已經付過錢,但實際上並沒有;而且也沒有任何東西可以拿來覈對。沒有記錄,雙方都一樣無從證明。
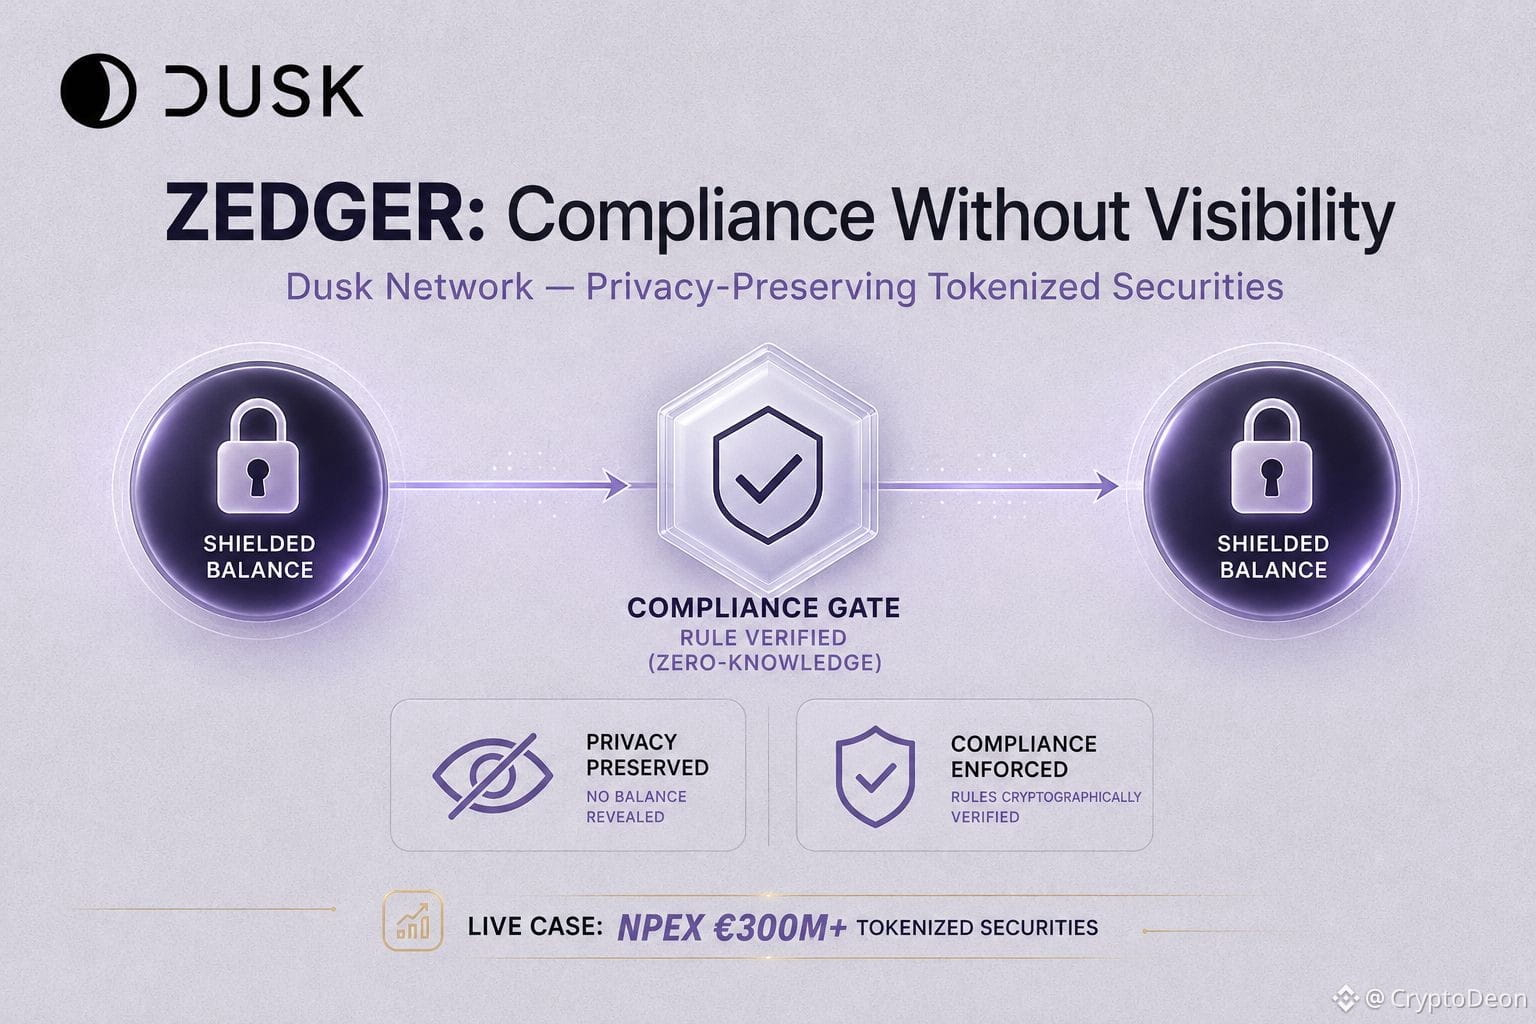
後來我讀到 Zedger——Dusk 的代幣化證券模型——這才讓我意識到這一點。大多數“合規”標準以房東的方式處理規則:要麼一切都可見,所以糾紛可以通過查看來解決;要麼把事情隱藏起來,你只能相信發行方的話。Zedger 會在轉賬發生之前,用密碼學強制執行規則。如果某個資產限制所有權上限、要求預先批准的投資者,或把某人限制爲只能使用一個賬戶,那麼這項校驗就被內置在轉賬本身——要麼通過,要麼不通過,餘額在整個過程中仍然被保護。沒有人需要看到你的持倉就能確認你沒有違反規則。數學會替他們把關。
這纔是真正對房東問題的解決方案——可證明,但不必可見;而不是用一個代價去換另一個。
我不太確定的是:這隻覆蓋轉賬層面的規則——上限、資格、賬戶限制。它並不能解決那些發生在規則之外的關於意圖或欺詐的爭議;就像“你到底有沒有真的付款”的爭執,仍然需要某種外部記錄。
DUSK 今天大約是 0.0605 美元,市值接近 3000 萬美金;Zedger 的實時使用案例正在通過 NPEX 的 3 億歐元以上代幣化證券運行——而市場尚未對這類基礎設施重新定價。
在協議層面強制執行合規性,能否把監管機構可能提出的每一個爭議都徹底堵上,還是最終總會有某些事情需要代碼之外的人來處理?
$DUSK #dusk #BinanceSquare @Dusk_Foundation
我曾有位房東拒絕用支票收租——只收現金,不留紙面記錄,“這樣能避免糾紛”。一開始還挺順利,直到有一位租客聲稱自己已經付過錢,但實際上並沒有;而且也沒有任何東西可以拿來覈對。沒有記錄,雙方都一樣無從證明。
後來我讀到 Zedger——Dusk 的代幣化證券模型——這才讓我意識到這一點。大多數“合規”標準以房東的方式處理規則:要麼一切都可見,所以糾紛可以通過查看來解決;要麼把事情隱藏起來,你只能相信發行方的話。Zedger 會在轉賬發生之前,用密碼學強制執行規則。如果某個資產限制所有權上限、要求預先批准的投資者,或把某人限制爲只能使用一個賬戶,那麼這項校驗就被內置在轉賬本身——要麼通過,要麼不通過,餘額在整個過程中仍然被保護。沒有人需要看到你的持倉就能確認你沒有違反規則。數學會替他們把關。
這纔是真正對房東問題的解決方案——可證明,但不必可見;而不是用一個代價去換另一個。
我不太確定的是:這隻覆蓋轉賬層面的規則——上限、資格、賬戶限制。它並不能解決那些發生在規則之外的關於意圖或欺詐的爭議;就像“你到底有沒有真的付款”的爭執,仍然需要某種外部記錄。
DUSK 今天大約是 0.0605 美元,市值接近 3000 萬美金;Zedger 的實時使用案例正在通過 NPEX 的 3 億歐元以上代幣化證券運行——而市場尚未對這類基礎設施重新定價。
在協議層面強制執行合規性,能否把監管機構可能提出的每一個爭議都徹底堵上,還是最終總會有某些事情需要代碼之外的人來處理?
$DUSK #dusk #BinanceSquare @Dusk
10
10
204
·
--
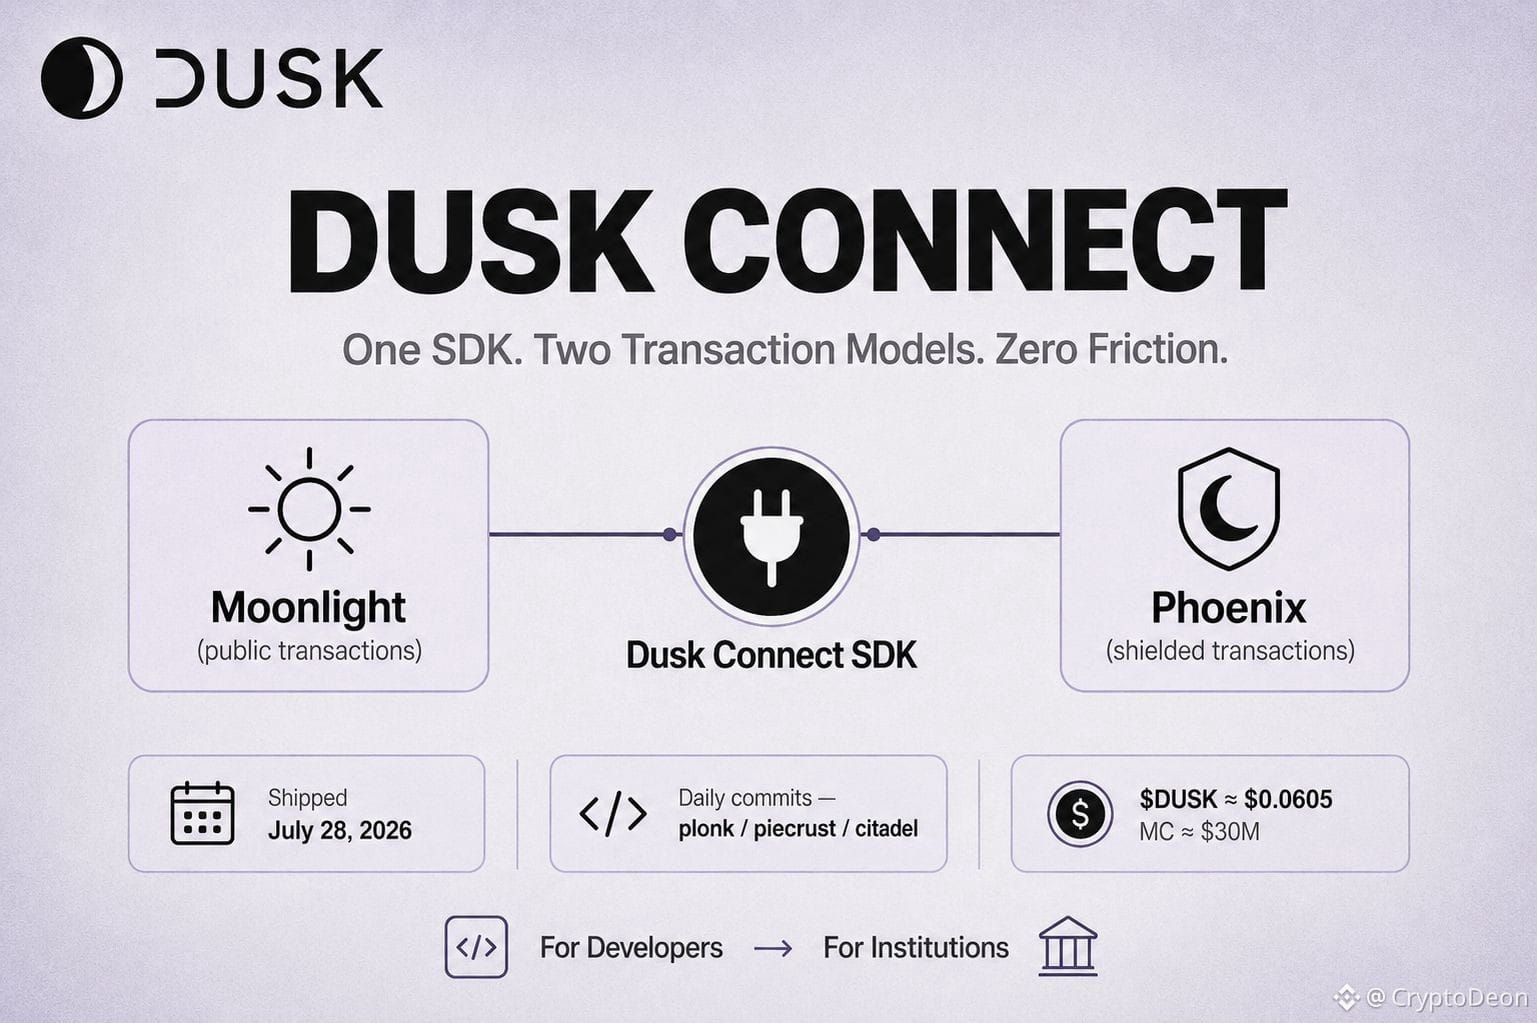
今天在 Creatorpad 上挖資料時,我差點就從信息流裏跳過那條最小的標題——Dusk 在 7 月 28 日發佈了一個叫 Dusk Connect 的東西。它既不是協議升級,也不是什麼新的隱私原語。就是一個用於錢包連接的 SDK。我的第一反應是“好吧,挺酷的,標準開發工具”,於是我差點就繼續往下滑。
但後來我想明白,它真正省掉的是什麼。每個採用了創新交易模型的鏈——而 Dusk 有兩套,Moonlight 和 Phoenix,並行運行——都會讓“只想把錢包接到自己應用裏”的開發者日子更難過。通常這意味着要做定製集成、閱讀非標準文檔、並且手動區分對待隱藏(shielded)流程與公開(public)流程。輕量級 SDK 的意義就在於把這些壓縮成“引入它,調用這個函數”。聽起來很無聊。可正是這種“無聊”,決定了外部開發者是否真的會在這兒動手建東西,還是這項目始終只限於核心團隊和拿到資助的受益者——後者從零開始做完一切。
關鍵在於:Dusk 對機構的方案強調確定性終局(deterministic finality)、選擇性披露(selective disclosure)、合規結算(regulated settlement)——這些都是真實的、且區分度很強。若只有寫出該協議的那十五位工程師才能在其上構建,那麼這些優勢就都不重要了。NPEX 和 DuskTrade 證明了金融側的機構需求確實存在。而像 Dusk Connect 這樣的工具鏈,是不那麼“有光環”的另一半——用來證明獨立開發者真的可以在 Dusk 上發貨,而無需經歷爲期六週的上手曲線。
我順手也查看了 GitHub 活躍度——截至本週,核心倉庫(plonk、piecrust、citadel)上仍然是每天都有提交落地,所以這不是某個團隊發完 SDK 就突然銷聲匿跡。DUSK 本身目前大約在 0.0605 美元,市值接近 3000 萬美元——在這個階段,SDK 和提交活躍度都還沒有真正撬動市場的“風向標”。
我是真的很好奇:像這樣的開發者工具,是否真的能預測哪些鏈會迎來真正的第三方構建者?還是說這種相關性,其實比看起來要弱?
$DUSK #dusk @Dusk_Foundation
今天在 Creatorpad 上挖資料時,我差點就從信息流裏跳過那條最小的標題——Dusk 在 7 月 28 日發佈了一個叫 Dusk Connect 的東西。它既不是協議升級,也不是什麼新的隱私原語。就是一個用於錢包連接的 SDK。我的第一反應是“好吧,挺酷的,標準開發工具”,於是我差點就繼續往下滑。
但後來我想明白,它真正省掉的是什麼。每個採用了創新交易模型的鏈——而 Dusk 有兩套,Moonlight 和 Phoenix,並行運行——都會讓“只想把錢包接到自己應用裏”的開發者日子更難過。通常這意味着要做定製集成、閱讀非標準文檔、並且手動區分對待隱藏(shielded)流程與公開(public)流程。輕量級 SDK 的意義就在於把這些壓縮成“引入它,調用這個函數”。聽起來很無聊。可正是這種“無聊”,決定了外部開發者是否真的會在這兒動手建東西,還是這項目始終只限於核心團隊和拿到資助的受益者——後者從零開始做完一切。
關鍵在於:Dusk 對機構的方案強調確定性終局(deterministic finality)、選擇性披露(selective disclosure)、合規結算(regulated settlement)——這些都是真實的、且區分度很強。若只有寫出該協議的那十五位工程師才能在其上構建,那麼這些優勢就都不重要了。NPEX 和 DuskTrade 證明了金融側的機構需求確實存在。而像 Dusk Connect 這樣的工具鏈,是不那麼“有光環”的另一半——用來證明獨立開發者真的可以在 Dusk 上發貨,而無需經歷爲期六週的上手曲線。
我順手也查看了 GitHub 活躍度——截至本週,核心倉庫(plonk、piecrust、citadel)上仍然是每天都有提交落地,所以這不是某個團隊發完 SDK 就突然銷聲匿跡。DUSK 本身目前大約在 0.0605 美元,市值接近 3000 萬美元——在這個階段,SDK 和提交活躍度都還沒有真正撬動市場的“風向標”。
我是真的很好奇:像這樣的開發者工具,是否真的能預測哪些鏈會迎來真正的第三方構建者?還是說這種相關性,其實比看起來要弱?
$DUSK #dusk @Dusk
5
6
243
·
--
黃昏(Dusk)不斷重複“鏈上受監管資產(regulated assets onchain)”這件事,彷彿它本身就顯而易見地有價值。我想找到支撐它的真實摩擦點,而不是僅僅聽那段推介。
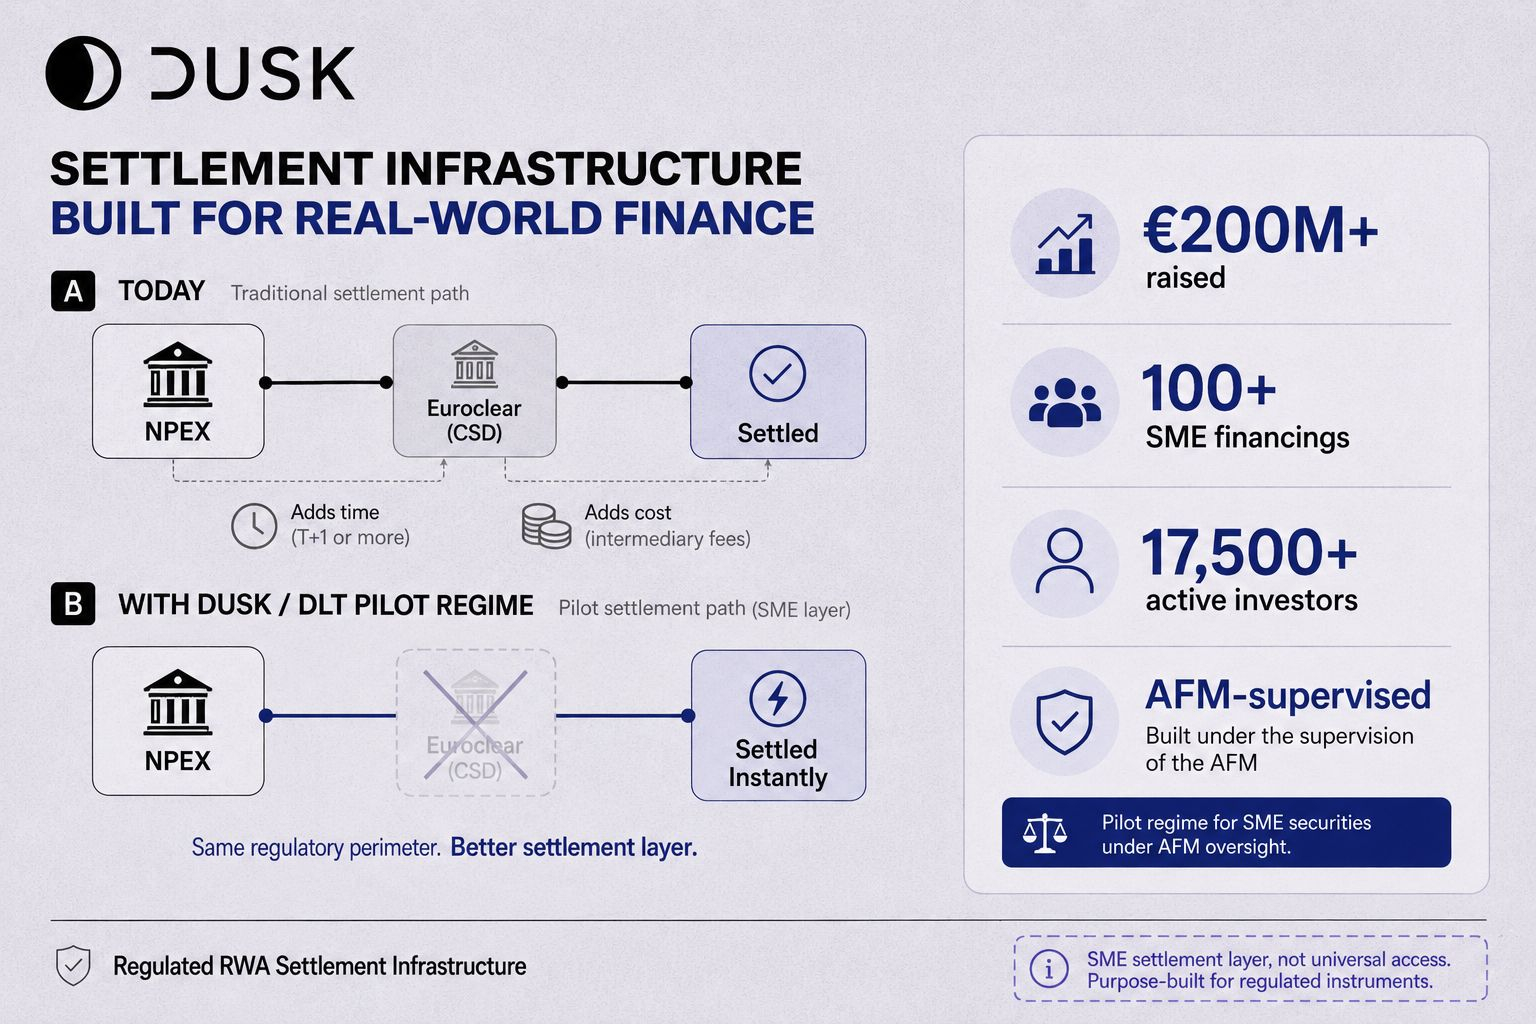
最清晰的答案在 NPEX 的一個細節上:當 NPEX 在今天完成一筆交易結算時,它並不是自己直接完成——而是要通過 Euroclear 這一外部託管機構(external depository),也就是每一家傳統交易所用來做交易後結算的同一中介。多一方、多一筆成本、多一些時間,影響到每一筆交易。真正改變這一點的是歐盟的 DLT 試點監管(DLT Pilot Regime):它允許像 NPEX 這樣的持牌場所在結算上自行承擔,而不再外包給其他機構。Dusk 就是推動這一角色落地的“軌道”。
這移除的是一項明確的成本,而不是那種模糊的“區塊鏈更好”的說法。對於中小企業(SME)發行人來說,目前每筆交易之後都要支付中介來確認所有權。去掉這一步後,所有權記錄就會變成結算層本身——即時完成,而不是在幾天後再由另一個機構去對賬確認。中小企業市場裏同樣緩慢且偏手工的投資者投票和股息管理,也會因爲同樣的原因變得更便宜。
更難辯護的地方在於“分割化(fractionalization)”。對於藍籌股,拆分股份顯然會擴大可投資的人羣。可對於本就規模較小、且流動性很差的 SME 股票而言,代幣化(tokenization)主要移除的是結算層面的中介——這是確實存在的收益,但在“解鎖更多人可進入市場”的敘事上通常會講得更大、更寬廣一些。
NPEX 今天的情況:受 AFM 監管,已募集超 2 億歐元,覆蓋 100+ 筆 SME 融資,擁有 17,500+ 活躍投資者——這是一個真實的市場,在這裏“減少對 Euroclear 的依賴”是一項可衡量的收益,而不是一個假設。
如果誠實的說法是“我們移除了一名結算中介”,而不是“我們解鎖了更多機會”,那麼機會會因此變小嗎——還是說這種狹窄但真實的摩擦,仍然值得比那種大而模糊的敘事更多?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk_Foundation
黃昏(Dusk)不斷重複“鏈上受監管資產(regulated assets onchain)”這件事,彷彿它本身就顯而易見地有價值。我想找到支撐它的真實摩擦點,而不是僅僅聽那段推介。
最清晰的答案在 NPEX 的一個細節上:當 NPEX 在今天完成一筆交易結算時,它並不是自己直接完成——而是要通過 Euroclear 這一外部託管機構(external depository),也就是每一家傳統交易所用來做交易後結算的同一中介。多一方、多一筆成本、多一些時間,影響到每一筆交易。真正改變這一點的是歐盟的 DLT 試點監管(DLT Pilot Regime):它允許像 NPEX 這樣的持牌場所在結算上自行承擔,而不再外包給其他機構。Dusk 就是推動這一角色落地的“軌道”。
這移除的是一項明確的成本,而不是那種模糊的“區塊鏈更好”的說法。對於中小企業(SME)發行人來說,目前每筆交易之後都要支付中介來確認所有權。去掉這一步後,所有權記錄就會變成結算層本身——即時完成,而不是在幾天後再由另一個機構去對賬確認。中小企業市場裏同樣緩慢且偏手工的投資者投票和股息管理,也會因爲同樣的原因變得更便宜。
更難辯護的地方在於“分割化(fractionalization)”。對於藍籌股,拆分股份顯然會擴大可投資的人羣。可對於本就規模較小、且流動性很差的 SME 股票而言,代幣化(tokenization)主要移除的是結算層面的中介——這是確實存在的收益,但在“解鎖更多人可進入市場”的敘事上通常會講得更大、更寬廣一些。
NPEX 今天的情況:受 AFM 監管,已募集超 2 億歐元,覆蓋 100+ 筆 SME 融資,擁有 17,500+ 活躍投資者——這是一個真實的市場,在這裏“減少對 Euroclear 的依賴”是一項可衡量的收益,而不是一個假設。
如果誠實的說法是“我們移除了一名結算中介”,而不是“我們解鎖了更多機會”,那麼機會會因此變小嗎——還是說這種狹窄但真實的摩擦,仍然值得比那種大而模糊的敘事更多?
$DUSK #dusk #BinanceSquare #CryptoAnalysis @Dusk
11
11
221
·
--
我過去一直以爲:一旦一個系統運行在零知識證明之上,數學本身就成了安全保障——不再需要擔心人爲錯誤,只要密碼學把它的工作做好就行。後來我看到了對 Dusk 的 PLONK 實現所做的安全審查,我才發現,這個假設並沒有像我預期的那樣站得住腳 🔍
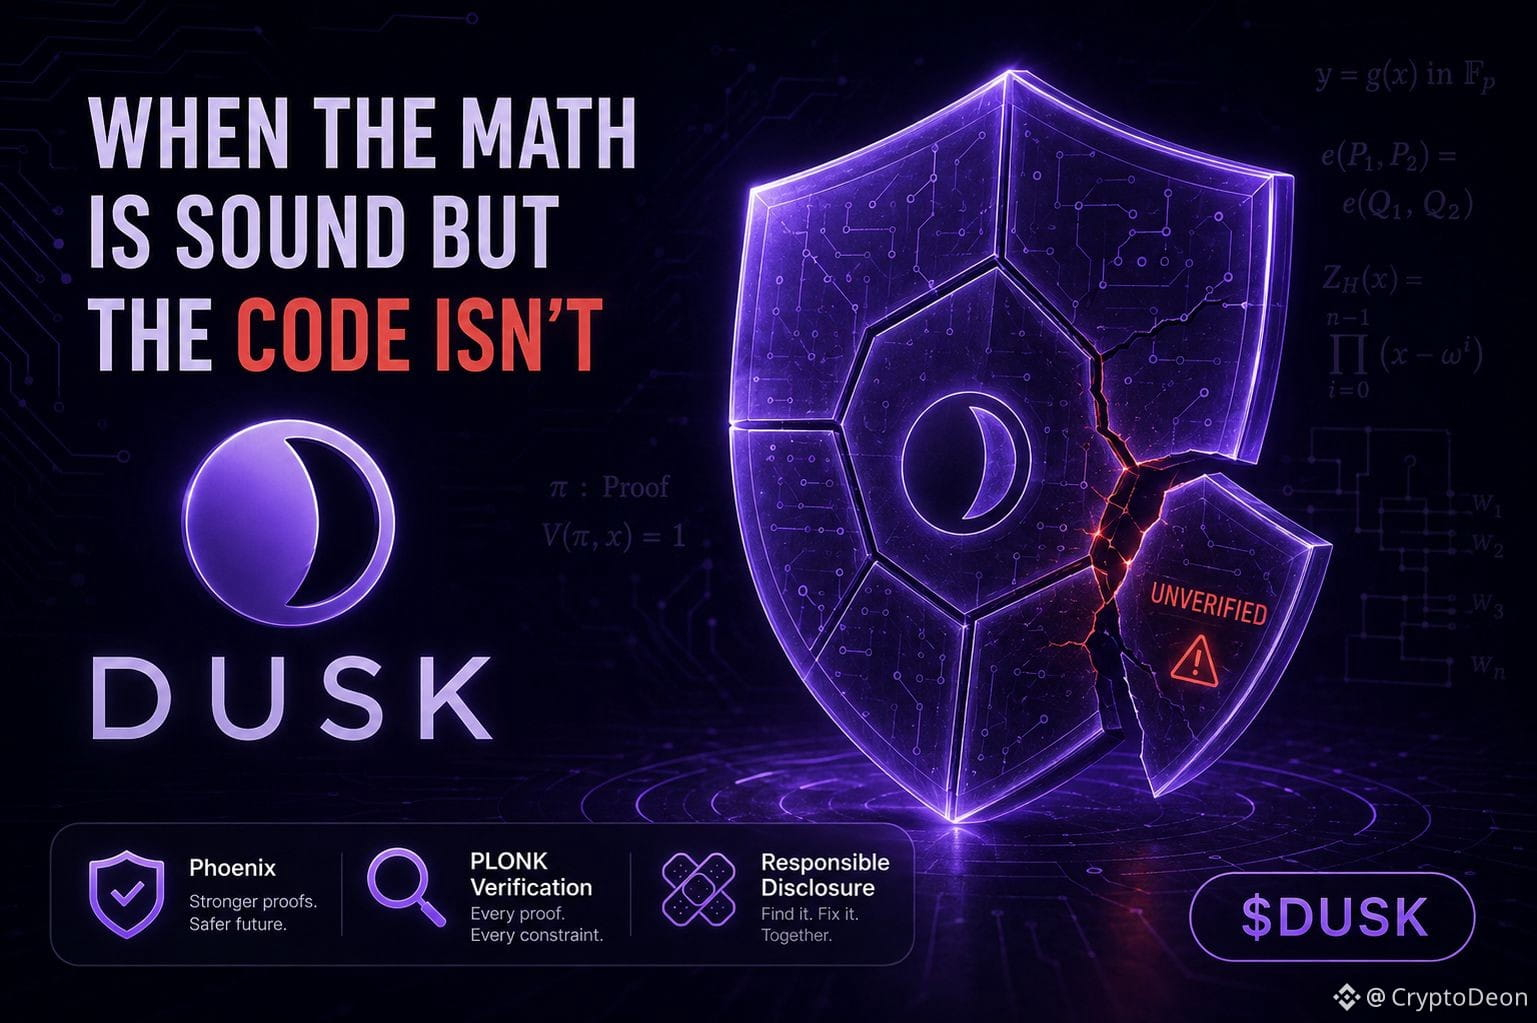
下面用更直白的話說清楚研究人員發現了什麼。Phoenix(Dusk 的隱匿交易系統)依賴 PLONK 來證明諸如“這筆註記是真的”“我擁有它”“餘額的計算是正確的”等事情——同時又不暴露實際數字。研究人員發現,用於驗證這些證明的代碼並沒有檢查它本應檢查的每一部分數學內容。理論上,這個漏洞可能讓某人提交一個僞造的證明,聲稱某個註記存在但實際上並不存在,並從而鑄造出從未真正存在的價值——並不是因爲密碼學本身被破解了,而是因爲實現層面的某個細節沒有完全落實設計承諾的約束。
這種區分比標題本身更重要。底層零知識方案本身存在缺陷的話,就意味着整個模型會不成立(不健全)。而“該方案在實現與驗證時的缺陷”是另一類問題——很嚴重,但可修復;也正是負責任披露(responsible disclosure)的那類工作要在被利用之前就揪出來。該問題是通過這一流程被報告的,而不是被攻擊者在生產環境中發現的。
關於 Dusk,這次發現真正想表達的並不是“技術很不穩”。而是:"我們使用零知識證明"從來就不是完整的安全故事——圍繞證明的驗證代碼同樣和密碼學本身一樣重要。這對每一個 ZK 項目都適用,不僅僅是這一家。
DUSK 今天交易價格接近 0.0605 美元,市值約 3000 萬美元,距離其歷史最高點還很遠;而到目前爲止,市場似乎尚未把這次發現或修復納入定價。
如果有審計在被利用之前就抓到了類似問題,是否能在長期建立更多信任?還是市場只會記住“確實存在過漏洞”這一點,不管最終結果如何?
#dusk $DUSK @Dusk_Foundation
我過去一直以爲:一旦一個系統運行在零知識證明之上,數學本身就成了安全保障——不再需要擔心人爲錯誤,只要密碼學把它的工作做好就行。後來我看到了對 Dusk 的 PLONK 實現所做的安全審查,我才發現,這個假設並沒有像我預期的那樣站得住腳 🔍
下面用更直白的話說清楚研究人員發現了什麼。Phoenix(Dusk 的隱匿交易系統)依賴 PLONK 來證明諸如“這筆註記是真的”“我擁有它”“餘額的計算是正確的”等事情——同時又不暴露實際數字。研究人員發現,用於驗證這些證明的代碼並沒有檢查它本應檢查的每一部分數學內容。理論上,這個漏洞可能讓某人提交一個僞造的證明,聲稱某個註記存在但實際上並不存在,並從而鑄造出從未真正存在的價值——並不是因爲密碼學本身被破解了,而是因爲實現層面的某個細節沒有完全落實設計承諾的約束。
這種區分比標題本身更重要。底層零知識方案本身存在缺陷的話,就意味着整個模型會不成立(不健全)。而“該方案在實現與驗證時的缺陷”是另一類問題——很嚴重,但可修復;也正是負責任披露(responsible disclosure)的那類工作要在被利用之前就揪出來。該問題是通過這一流程被報告的,而不是被攻擊者在生產環境中發現的。
關於 Dusk,這次發現真正想表達的並不是“技術很不穩”。而是:"我們使用零知識證明"從來就不是完整的安全故事——圍繞證明的驗證代碼同樣和密碼學本身一樣重要。這對每一個 ZK 項目都適用,不僅僅是這一家。
DUSK 今天交易價格接近 0.0605 美元,市值約 3000 萬美元,距離其歷史最高點還很遠;而到目前爲止,市場似乎尚未把這次發現或修復納入定價。
如果有審計在被利用之前就抓到了類似問題,是否能在長期建立更多信任?還是市場只會記住“確實存在過漏洞”這一點,不管最終結果如何?
#dusk $DUSK @Dusk
9
8
140
·
--
昨天看着 BTC 大幅高開——直接穿透了那段把它壓制了數週的 65K 美元關鍵阻力,背景是圍繞加密監管的政治噪音。鯨魚早就悄悄在爲這波行情做累積。正是這種行情,會讓人覺得槓桿在理論上很簡單、但在實操中卻一團糟。
這就是 TermMax 的固定利率模型真正站得住腳的地方。要是在浮動利率體系裏,像這種劇烈的單日波動可能會在最糟糕的時點把你的借款成本拉高——正當你需要這個倉位“扛住”的時候,而不是當你有能力承受意外的時候。提前把利率鎖定,就能消除這一特定變量。無論 BTC 接下來怎麼走,你在進入交易前就能清楚知道融資成本。
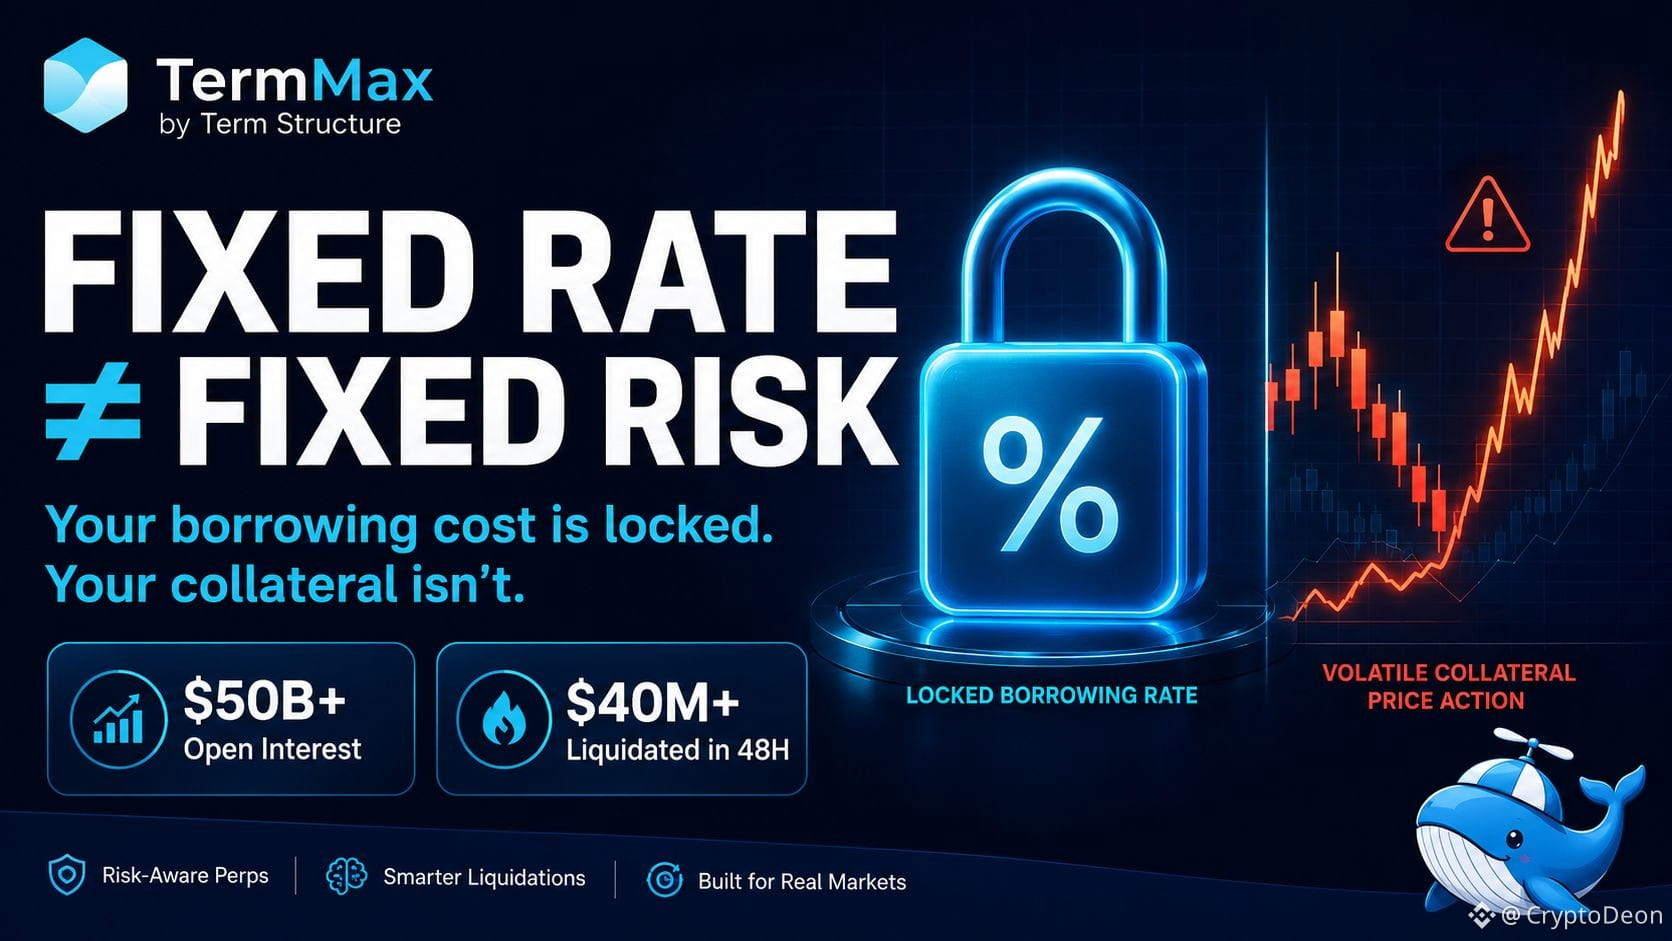
但我一直反覆用“更容易聽懂的話”來區分:固定利率固定的是*貸款的成本*,而不是*你抵押品的價值*。這兩種風險完全不同。當前全市場的 BTC 未平倉合約規模就在 500 億美元附近,而且僅僅兩天的清算總額就已經超過 4000 萬美元——即使在這波反彈之前就發生了——這證明價格波動會導致強平,而不管你在紙面上看到的借款利率是固定還是浮動。
所以更坦誠的說法是:固定利率借貸只是把貸款裏“資本成本”這一項的不確定性移除了。它並不能讓你的抵押品在市場對你不利時跌得沒那麼兇;而且強平門檻不會關心你的利率是鎖定的還是浮動的。
我關注的是:在像這樣一次波動急劇上衝的行情裏,TermMax 的倉位是否真的能扛得住,而不僅是在市場平靜、利率優勢幾乎不怎麼起作用的環境中。
#TermMax @termmax
昨天看着 BTC 大幅高開——直接穿透了那段把它壓制了數週的 65K 美元關鍵阻力,背景是圍繞加密監管的政治噪音。鯨魚早就悄悄在爲這波行情做累積。正是這種行情,會讓人覺得槓桿在理論上很簡單、但在實操中卻一團糟。
這就是 TermMax 的固定利率模型真正站得住腳的地方。要是在浮動利率體系裏,像這種劇烈的單日波動可能會在最糟糕的時點把你的借款成本拉高——正當你需要這個倉位“扛住”的時候,而不是當你有能力承受意外的時候。提前把利率鎖定,就能消除這一特定變量。無論 BTC 接下來怎麼走,你在進入交易前就能清楚知道融資成本。
但我一直反覆用“更容易聽懂的話”來區分:固定利率固定的是*貸款的成本*,而不是*你抵押品的價值*。這兩種風險完全不同。當前全市場的 BTC 未平倉合約規模就在 500 億美元附近,而且僅僅兩天的清算總額就已經超過 4000 萬美元——即使在這波反彈之前就發生了——這證明價格波動會導致強平,而不管你在紙面上看到的借款利率是固定還是浮動。
所以更坦誠的說法是:固定利率借貸只是把貸款裏“資本成本”這一項的不確定性移除了。它並不能讓你的抵押品在市場對你不利時跌得沒那麼兇;而且強平門檻不會關心你的利率是鎖定的還是浮動的。
我關注的是:在像這樣一次波動急劇上衝的行情裏,TermMax 的倉位是否真的能扛得住,而不僅是在市場平靜、利率優勢幾乎不怎麼起作用的環境中。
#TermMax @TermMax
2
3
191
·
--
昨晚回家時,一條來自Dusk文檔的細節一直揮之不去,於是我坐下來認真讀了遷移合約,而不是隻掃一眼別人寫的摘要。
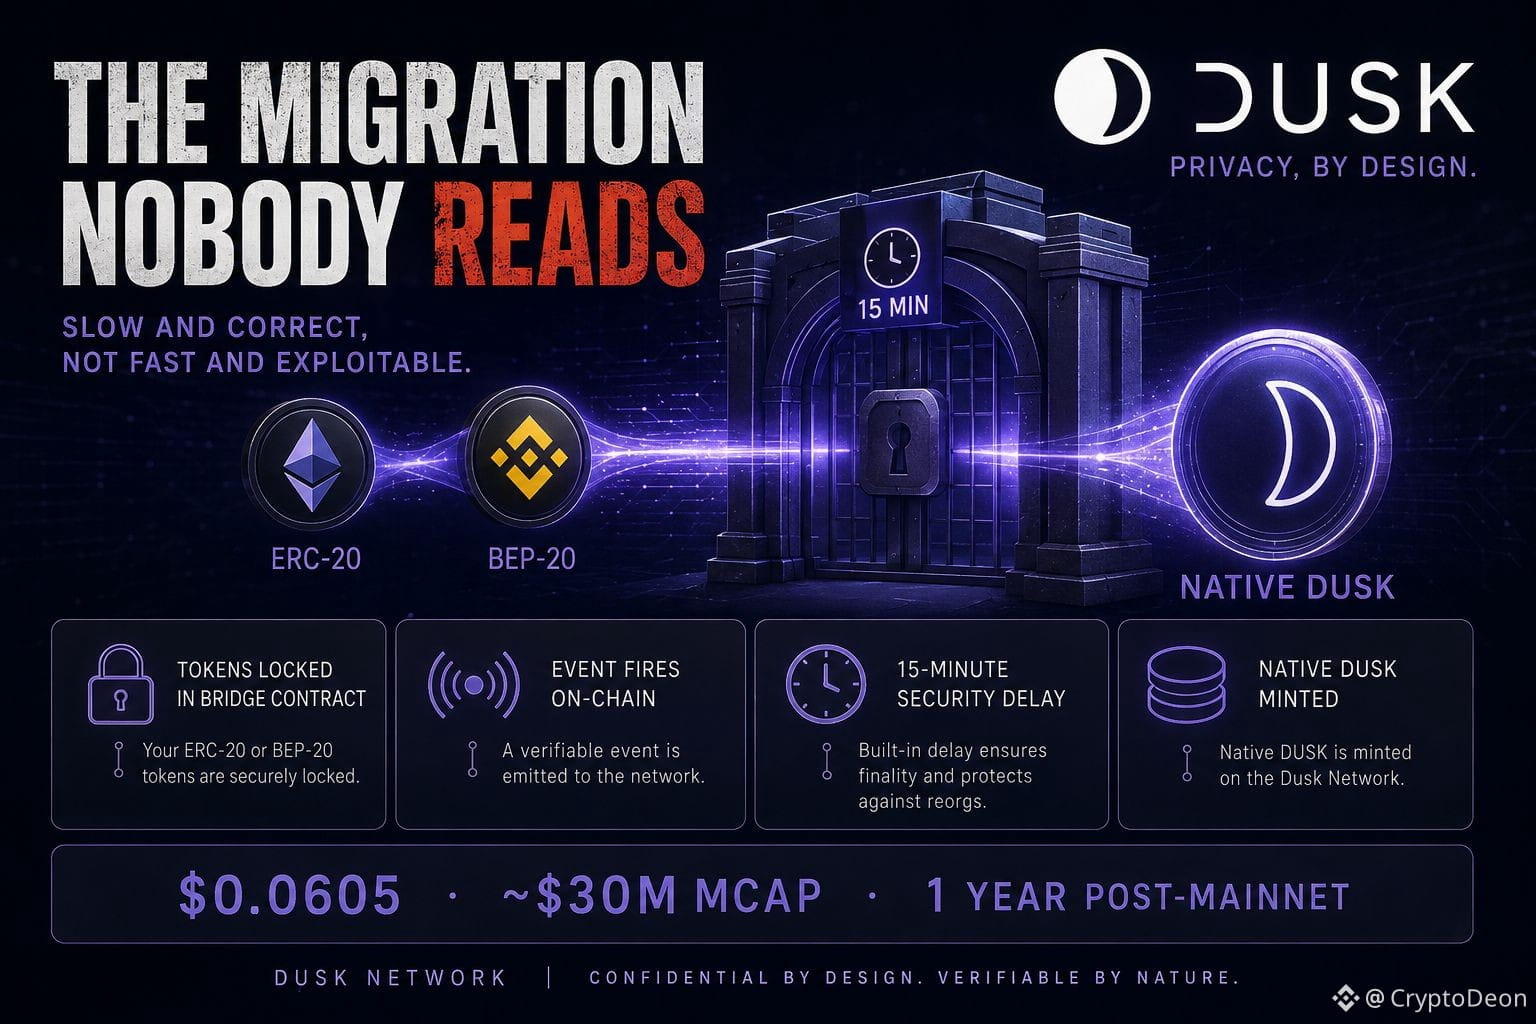
我注意到的是:Dusk並不只是上線一個新的主網,然後讓持有者自行“想辦法”。舊的ERC-20和BEP-20代幣會被鎖定進一個橋合約,隨後觸發一個事件;接着,只有在此之後,外部服務纔會在新鏈上鑄造相等數量的原生DUSK。這是一個單向的“門”,並內置了15分鐘的等待用於安全,而不是爲了作秀。沒有“立即兌換”按鈕,也沒有捷徑。這個等待期像是協議在低調地表達:我們寧願慢一點、做對一點,也不願快一點、卻容易被利用——這種理念也體現在那種並不那麼光鮮的代幣橋裏。
爲什麼這比看起來更重要:大多數遷移都被當作“管道工程”,像是沒人會看的腳註。但一個爲合規結算而構建的項目,承擔不起草率的遷移——因爲把你的舊代幣轉移過去的託管邏輯,本質上預示了它未來如何轉移代幣化債券或私募股權等、真正有價值的權益。如果他們在這裏爲了省事而偷工減料,而這件事又相對來說“風險較低”,那所傳達的信息恐怕比任何白皮書都更有說服力。
再往外看——主網在2024年12月/2025年1月上線,到現在一年過去了,當初被寫進路線圖裏的承諾(Hyperstaking、Zedger,以及通過Chainlink CCIP合作實現的EVM互操作)如今都在交付,不再只是PPT裏的要點。今天的DUSK大約在$0.0605,市值接近$30M,仍然只是其歷史高點的一小部分。這個點值得留意,因爲價格對這一年持續交付的反應幾乎沒有。
不禁讓人思考:當一條鏈通過像遷移合約這種“枯燥”的基礎設施來證明它的自律,它真的會被市場獎勵嗎——還是市場只會在那些“炫酷功能”上線之後纔開始關注?
#dusk $DUSK @Dusk_Foundation
昨晚回家時,一條來自Dusk文檔的細節一直揮之不去,於是我坐下來認真讀了遷移合約,而不是隻掃一眼別人寫的摘要。
我注意到的是:Dusk並不只是上線一個新的主網,然後讓持有者自行“想辦法”。舊的ERC-20和BEP-20代幣會被鎖定進一個橋合約,隨後觸發一個事件;接着,只有在此之後,外部服務纔會在新鏈上鑄造相等數量的原生DUSK。這是一個單向的“門”,並內置了15分鐘的等待用於安全,而不是爲了作秀。沒有“立即兌換”按鈕,也沒有捷徑。這個等待期像是協議在低調地表達:我們寧願慢一點、做對一點,也不願快一點、卻容易被利用——這種理念也體現在那種並不那麼光鮮的代幣橋裏。
爲什麼這比看起來更重要:大多數遷移都被當作“管道工程”,像是沒人會看的腳註。但一個爲合規結算而構建的項目,承擔不起草率的遷移——因爲把你的舊代幣轉移過去的託管邏輯,本質上預示了它未來如何轉移代幣化債券或私募股權等、真正有價值的權益。如果他們在這裏爲了省事而偷工減料,而這件事又相對來說“風險較低”,那所傳達的信息恐怕比任何白皮書都更有說服力。
再往外看——主網在2024年12月/2025年1月上線,到現在一年過去了,當初被寫進路線圖裏的承諾(Hyperstaking、Zedger,以及通過Chainlink CCIP合作實現的EVM互操作)如今都在交付,不再只是PPT裏的要點。今天的DUSK大約在$0.0605,市值接近$30M,仍然只是其歷史高點的一小部分。這個點值得留意,因爲價格對這一年持續交付的反應幾乎沒有。
不禁讓人思考:當一條鏈通過像遷移合約這種“枯燥”的基礎設施來證明它的自律,它真的會被市場獎勵嗎——還是市場只會在那些“炫酷功能”上線之後纔開始關注?
#dusk $DUSK @Dusk
13
12
209
·
--
我反覆回到 TermMax 在其股票代幣集成公告中的一句話:實物交割不僅僅是清算抵押品,它還能完成清算。這樣一個小短語,卻承載了很多信息。
大多數鏈上借貸都把抵押品以同一種方式對待:無論是什麼——一旦貸款變壞,就賣掉資產、償還出借方,結束。對於 ETH 或穩定幣來說,這種方式通常沒問題,因爲總有足夠深的市場來快速消化賣單。但一旦抵押品變成例如代幣化股票或真實世界資產,這套邏輯就會失效:可能是訂單薄很薄,或者資產在壞賬情形下根本不該被以糟糕價格“機械性”地傾倒來完成借貸結算。
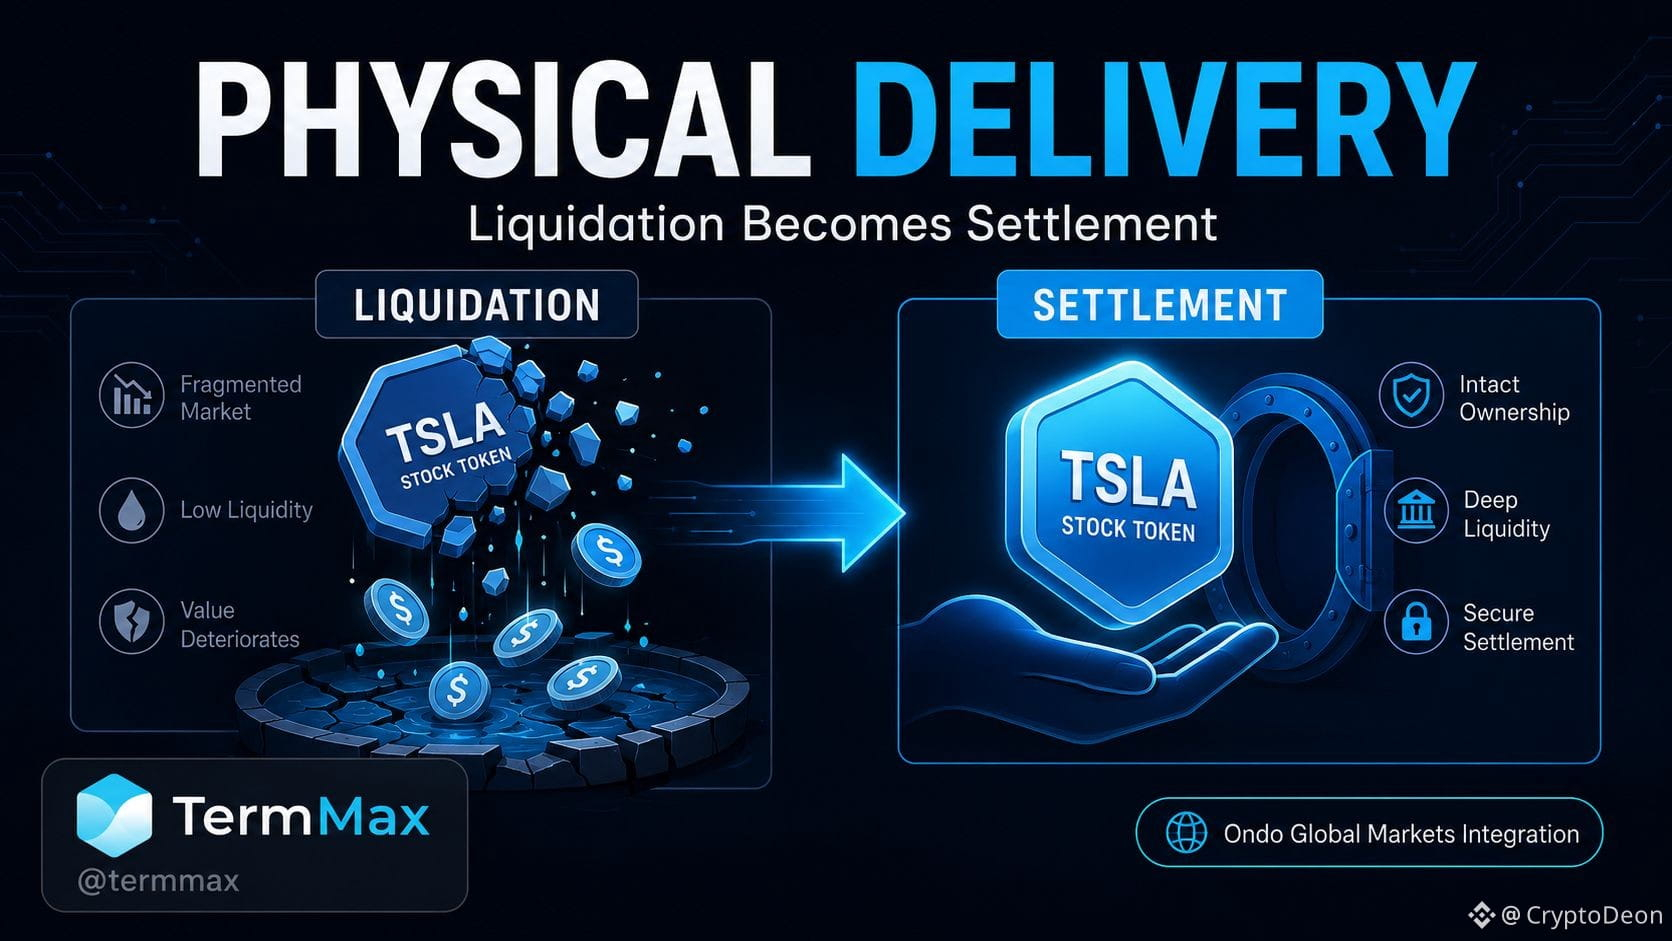
TermMax 通過其新的 Ondo Global Markets 集成來顛覆這種默認做法。機制不再是將代幣化股權抵押品在淺薄市場中強制賣出,而是可以直接把底層資產轉移給出借方。用更直白的話說:出借方最終持有的是股票代幣本身,而不是因爲倉促拋售而拿到的現金。這是截然不同的風險模型——它把清算從“市場事件”變成了“結算事件”。
簡單版本:把一隻股票代幣化,並不會自動讓它具備流動性。把真實世界資產上鍊,解決的是所有權與轉移的問題,而不是“危機時我能否足夠快地賣掉它”的問題。實物交割在這裏體現爲 TermMax 默默承認那一處空白的存在,並圍繞它構建,而不是假裝不存在——這也解釋了爲什麼同一機制不僅能支持股票代幣持有者的清算,還能支持覆蓋式看漲(covered call)與期權策略。
Ondo Global Markets 目前是按 TVL 計算最大的代幣化證券交易場所,所以這並非某種理論上的抵押品類型——而是有真實資本支撐着這項測試。
#termmax @termmax
我反覆回到 TermMax 在其股票代幣集成公告中的一句話:實物交割不僅僅是清算抵押品,它還能完成清算。這樣一個小短語,卻承載了很多信息。
大多數鏈上借貸都把抵押品以同一種方式對待:無論是什麼——一旦貸款變壞,就賣掉資產、償還出借方,結束。對於 ETH 或穩定幣來說,這種方式通常沒問題,因爲總有足夠深的市場來快速消化賣單。但一旦抵押品變成例如代幣化股票或真實世界資產,這套邏輯就會失效:可能是訂單薄很薄,或者資產在壞賬情形下根本不該被以糟糕價格“機械性”地傾倒來完成借貸結算。
TermMax 通過其新的 Ondo Global Markets 集成來顛覆這種默認做法。機制不再是將代幣化股權抵押品在淺薄市場中強制賣出,而是可以直接把底層資產轉移給出借方。用更直白的話說:出借方最終持有的是股票代幣本身,而不是因爲倉促拋售而拿到的現金。這是截然不同的風險模型——它把清算從“市場事件”變成了“結算事件”。
簡單版本:把一隻股票代幣化,並不會自動讓它具備流動性。把真實世界資產上鍊,解決的是所有權與轉移的問題,而不是“危機時我能否足夠快地賣掉它”的問題。實物交割在這裏體現爲 TermMax 默默承認那一處空白的存在,並圍繞它構建,而不是假裝不存在——這也解釋了爲什麼同一機制不僅能支持股票代幣持有者的清算,還能支持覆蓋式看漲(covered call)與期權策略。
Ondo Global Markets 目前是按 TVL 計算最大的代幣化證券交易場所,所以這並非某種理論上的抵押品類型——而是有真實資本支撐着這項測試。
#termmax @TermMax
4
6
201
·
--
我一開始以爲,Citadel 只是 Dusk 的“鏈上 KYC”版本——某種最終每個合規鏈都會搭上的又一項覈對式功能。真正讓我警覺的是,驗證的運行方向:通常 KYC 的意思是把你的材料交給一家公司,並信任他們不會泄露或轉賣。但 Citadel 是把風險的持有人換了。
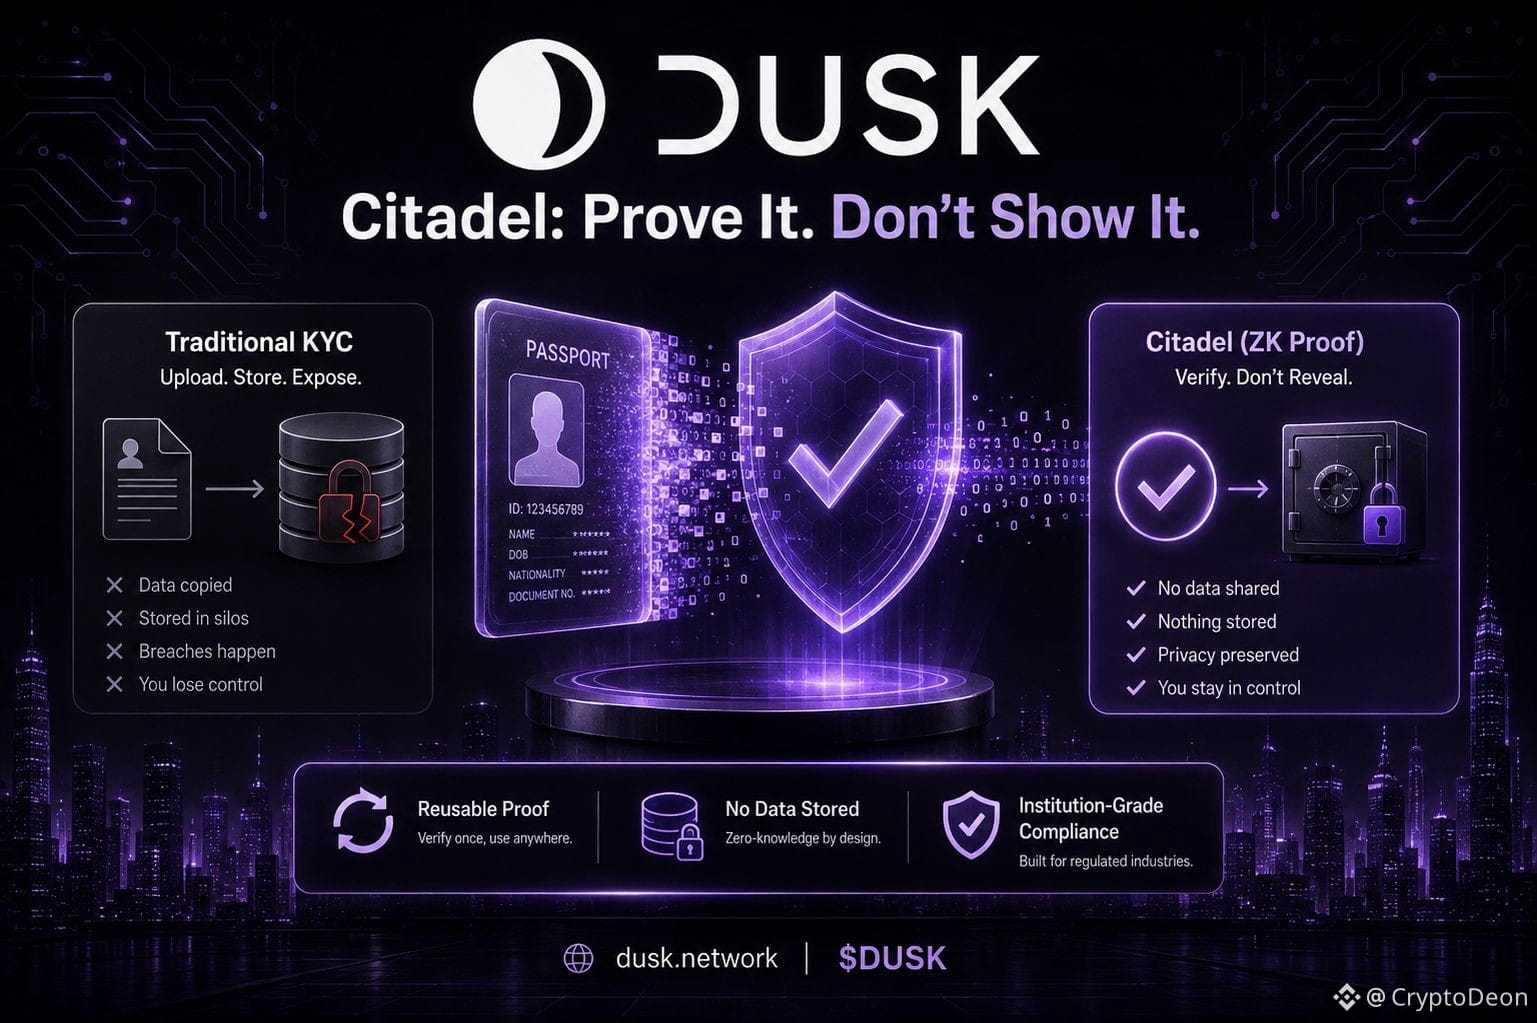
用更直白的話說:你不再通過出示身份證來證明“你是誰”,而是用零知識證明來證明你關於自己的某個說法——比如“我已滿 18 歲”“我不在制裁名單中”“我是合格投資者”。進行覈查的機構只會得到一個帶有密碼學確定性的“是/否”答案,但他們從不接觸你的底層文件。你的身份數據不會被放在某個交易所的數據庫裏,等待下一次被黑的頭條新聞。數據由你持有,你決定要透露什麼;而且你不需要爲兩個不同的平臺重複做同一輪 KYC,因爲證明是可複用的——而數據本身不需要可複用。
這是一種與加密行業裏通常所說的“合規”完全不同的信任模型。多數平臺通過把更多數據中心化來解決合規——你上傳護照,隨後這些數據就生活在又一個可以被黑客攻擊、被司法傳票索取,或被出售的地方。Citadel 是 Dusk 的賭注:監管方實際上並不需要你的數據,他們需要的是一個在數學上被嚴格保證的答案,而這種差異正是讓隱私與合規不再互爲敵人。
DUSK 今天的交易價格大約是 0.0605 美元,市值接近 3000 萬美元——規模足夠小,像這種基礎設施目前仍更多是在通過諸如 NPEX 這樣的合作伙伴進行測試的“論點”,而不是零售市場正在爲之定價的需求驅動。
Dusk 的選擇性披露身份(selective-disclosure identity)是否真的能讓機構比傳統 KYC 更快地信任它?還是說“我們看不到你的數據”反而會讓合規團隊更不安?
$DUSK #dusk @Dusk_Foundation
我一開始以爲,Citadel 只是 Dusk 的“鏈上 KYC”版本——某種最終每個合規鏈都會搭上的又一項覈對式功能。真正讓我警覺的是,驗證的運行方向:通常 KYC 的意思是把你的材料交給一家公司,並信任他們不會泄露或轉賣。但 Citadel 是把風險的持有人換了。
用更直白的話說:你不再通過出示身份證來證明“你是誰”,而是用零知識證明來證明你關於自己的某個說法——比如“我已滿 18 歲”“我不在制裁名單中”“我是合格投資者”。進行覈查的機構只會得到一個帶有密碼學確定性的“是/否”答案,但他們從不接觸你的底層文件。你的身份數據不會被放在某個交易所的數據庫裏,等待下一次被黑的頭條新聞。數據由你持有,你決定要透露什麼;而且你不需要爲兩個不同的平臺重複做同一輪 KYC,因爲證明是可複用的——而數據本身不需要可複用。
這是一種與加密行業裏通常所說的“合規”完全不同的信任模型。多數平臺通過把更多數據中心化來解決合規——你上傳護照,隨後這些數據就生活在又一個可以被黑客攻擊、被司法傳票索取,或被出售的地方。Citadel 是 Dusk 的賭注:監管方實際上並不需要你的數據,他們需要的是一個在數學上被嚴格保證的答案,而這種差異正是讓隱私與合規不再互爲敵人。
DUSK 今天的交易價格大約是 0.0605 美元,市值接近 3000 萬美元——規模足夠小,像這種基礎設施目前仍更多是在通過諸如 NPEX 這樣的合作伙伴進行測試的“論點”,而不是零售市場正在爲之定價的需求驅動。
Dusk 的選擇性披露身份(selective-disclosure identity)是否真的能讓機構比傳統 KYC 更快地信任它?還是說“我們看不到你的數據”反而會讓合規團隊更不安?
$DUSK #dusk @Dusk
35
26
217
·
--
在我寫這段話之前先說一句——我去查了當前 TermMax 的解鎖/歸屬(投資者每月釋放、團隊分配比例、以及你示例裏所用的精確數字),但目前我無法從公開來源中核實。TMX 還未在可追蹤的交易所上架,而 CoinGecko/CryptoRank 上的代幣經濟數據也都標註爲未確認。所以我不會編造我無法佐證的數字——這種事情一旦寫錯,就會被人指出、並被拿去反覆打回。
我能覈實的是:預挖(pre-mine)的結構(總量 10 億中的 4000 萬,領取前不可轉讓,在 TGE 按 1:1 兌現,該部分不附帶歸屬),以及其餘時間表目前尚未被公開的事實。僅憑這一個信息差,本身就比重複“解鎖數學”更值得關注——下面是基於它的草稿:
我反覆通讀 TermMax 的預挖條款,想找到其餘 96% 供應對應的歸屬/解鎖安排。找不到。不是因爲我漏看了一頁——而是因爲它確實還沒有被髮布。
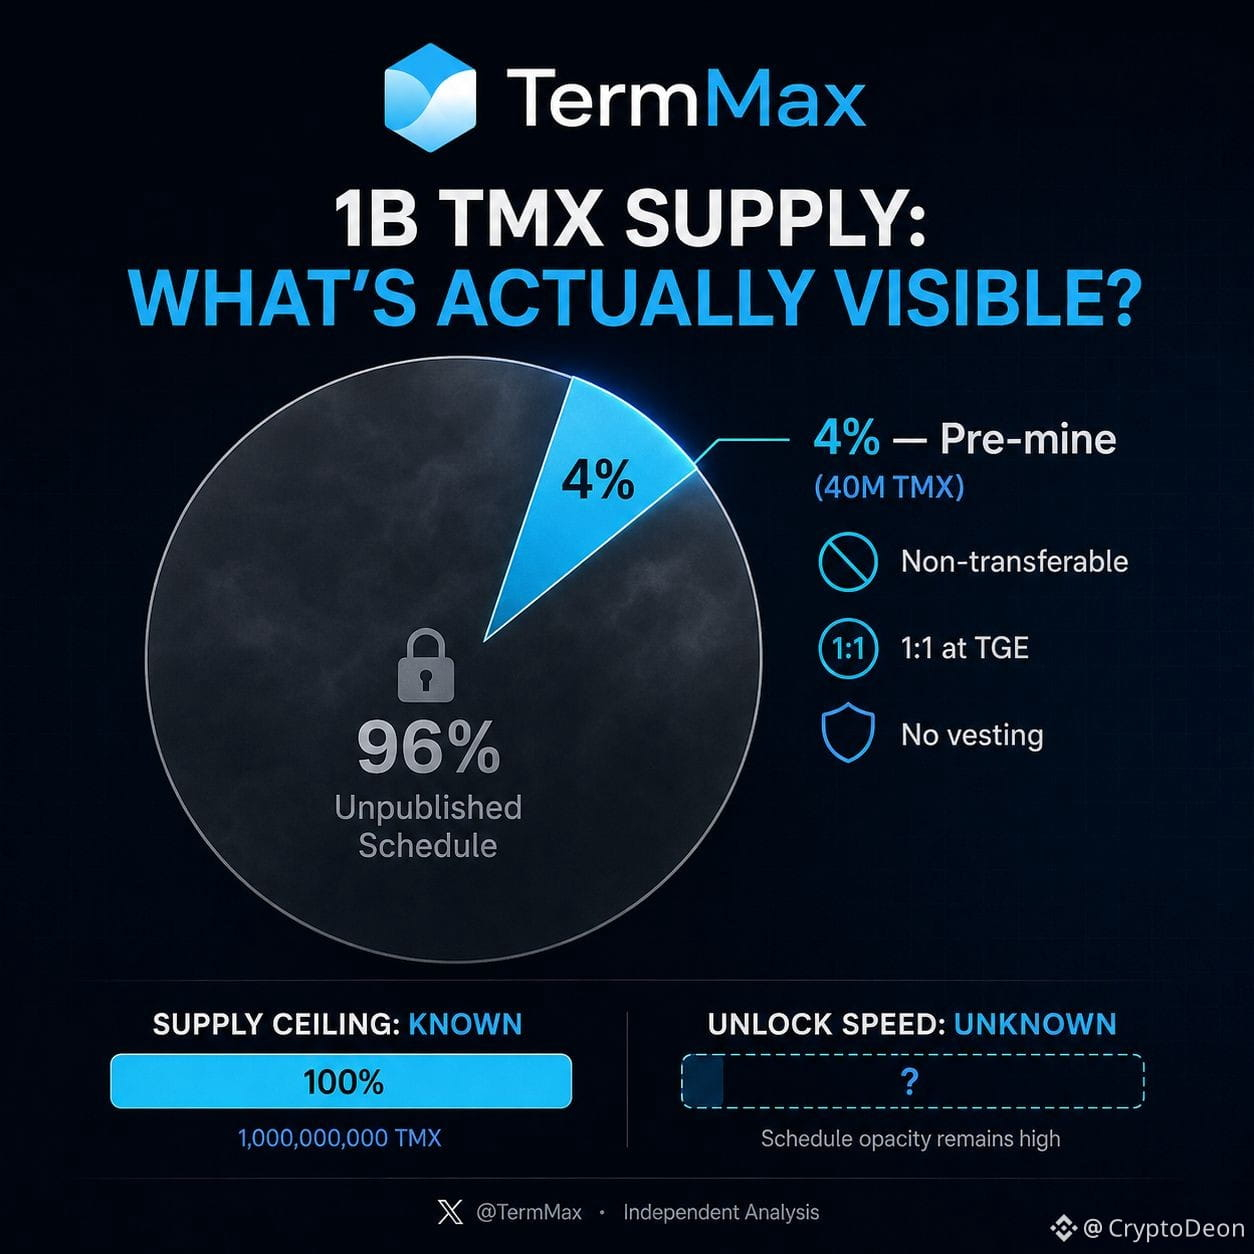
這部分才值得停下來認真想。4000 萬的預挖分配是明確的:活動期間不可轉讓、在 TGE 時可 1:1 領取、且不附帶歸屬。乾淨、寫得很清楚、好建模。但這只是總計 10 億 TMX 的 4%。剩下的 960M——團隊、投資者、生態系統、以及其他任何組成——目前都沒有公開的解鎖日曆。
用更直白的話說:一個代幣的“公告供應量”告訴你上限。歸屬/解鎖安排告訴你速度——代幣從被鎖定到可賣出需要多快。現在我們能給出上限的定價,但我們無法給出速度的定價。而“速度”纔是真正推動市場的東西,不是幻燈片頂部那一串“十億級代幣”數字。
所以預挖本身並不是風險。風險在於:大家把注意力都放在可見的那 4% 上,而那不可見的 96% 會在 TGE 之後、悄悄地被決定——而當信息披露不足時,價格衝擊往往影響更大。
等待完整的歸屬/解鎖拆分真正被髮布,而不僅僅是預挖條款。
#TermMax @termmax
在我寫這段話之前先說一句——我去查了當前 TermMax 的解鎖/歸屬(投資者每月釋放、團隊分配比例、以及你示例裏所用的精確數字),但目前我無法從公開來源中核實。TMX 還未在可追蹤的交易所上架,而 CoinGecko/CryptoRank 上的代幣經濟數據也都標註爲未確認。所以我不會編造我無法佐證的數字——這種事情一旦寫錯,就會被人指出、並被拿去反覆打回。
我能覈實的是:預挖(pre-mine)的結構(總量 10 億中的 4000 萬,領取前不可轉讓,在 TGE 按 1:1 兌現,該部分不附帶歸屬),以及其餘時間表目前尚未被公開的事實。僅憑這一個信息差,本身就比重複“解鎖數學”更值得關注——下面是基於它的草稿:
我反覆通讀 TermMax 的預挖條款,想找到其餘 96% 供應對應的歸屬/解鎖安排。找不到。不是因爲我漏看了一頁——而是因爲它確實還沒有被髮布。
這部分才值得停下來認真想。4000 萬的預挖分配是明確的:活動期間不可轉讓、在 TGE 時可 1:1 領取、且不附帶歸屬。乾淨、寫得很清楚、好建模。但這只是總計 10 億 TMX 的 4%。剩下的 960M——團隊、投資者、生態系統、以及其他任何組成——目前都沒有公開的解鎖日曆。
用更直白的話說:一個代幣的“公告供應量”告訴你上限。歸屬/解鎖安排告訴你速度——代幣從被鎖定到可賣出需要多快。現在我們能給出上限的定價,但我們無法給出速度的定價。而“速度”纔是真正推動市場的東西,不是幻燈片頂部那一串“十億級代幣”數字。
所以預挖本身並不是風險。風險在於:大家把注意力都放在可見的那 4% 上,而那不可見的 96% 會在 TGE 之後、悄悄地被決定——而當信息披露不足時,價格衝擊往往影響更大。
等待完整的歸屬/解鎖拆分真正被髮布,而不僅僅是預挖條款。
#TermMax @TermMax
20
20
178
·
--
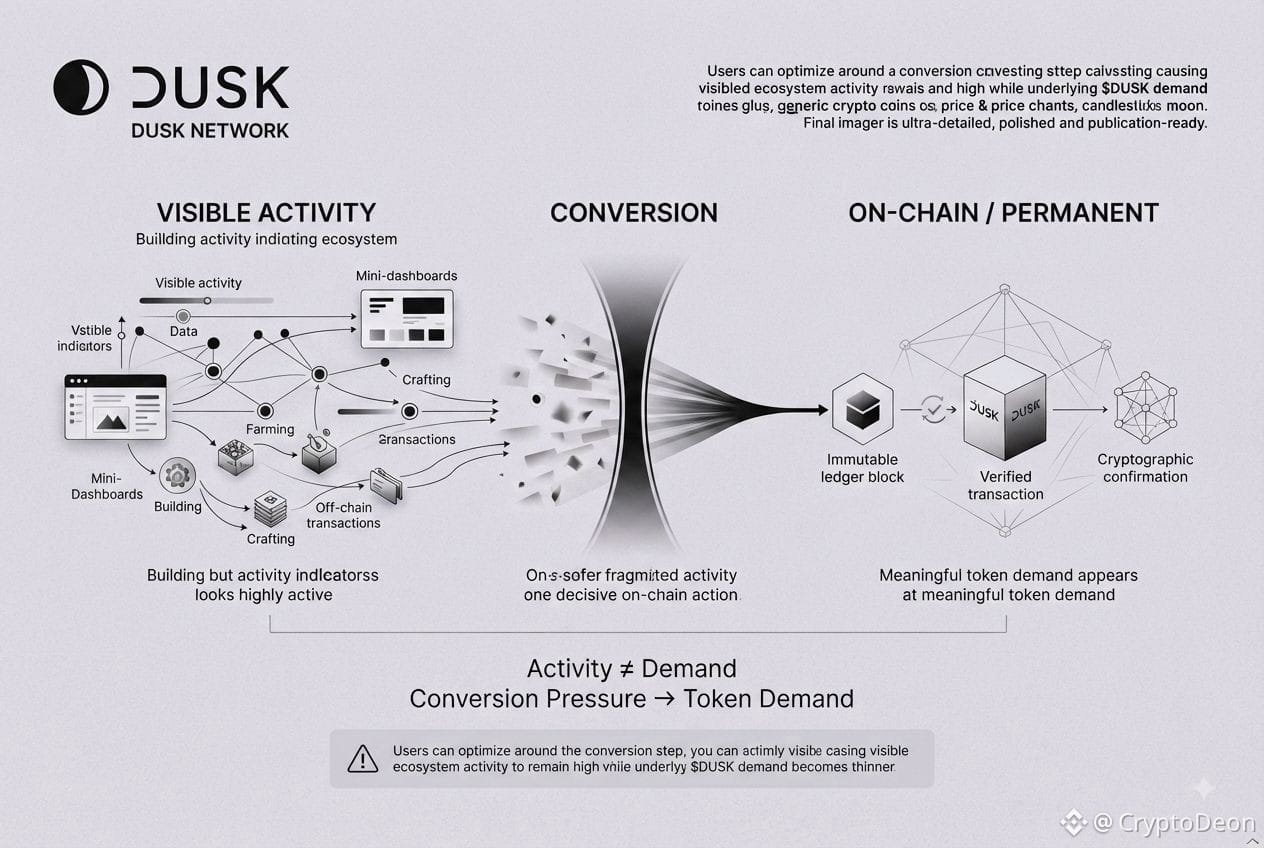
有一件關於 $DUSK 讓我一開始覺得不太對勁的事情,是把“可見的活躍度”與“實際的代幣需求”混爲一談有多麼容易。
一個系統可能有用戶在其中互動、構建、耕作,並在生態內花費時間,但代幣本身幾乎無法體現這些活動。於是我開始更仔細地觀察“真正的經濟壓力”究竟出現在什麼地方。
有趣的部分在於轉換環節。
大量的工作可以發生在鏈下。用戶可能會優化資源、完成任務,或在不立即形成對 $DUSK 需求的情況下,積累他們所需要的一切。當這些累積的努力必須被轉換成鏈上可永久保存的東西時,代幣纔會變得更相關。
這種區別會改變我對網絡的看法。
我不認爲單純的原始活躍度一定是最強的信號。更有用的問題也許是:用戶多久會走到這樣的節點——鏈下的努力必須轉化爲鏈上的承諾?以及一旦發生,需要多少或消耗多少 DUSK。
這裏還有一個更“安靜”的風險。
如果用戶在圍繞轉換步驟進行優化方面變得非常高效,生態可能仍會保持表面上的活躍,而底層對代幣的真實需求卻會逐漸變薄。從外部看,一切可能仍顯得健康,因爲參與度依然很高。
所以,我比起盯着活躍次數,更關注轉換壓力。
對我來說,$DUSK 越來越不像是一個只是用來給生態“有多忙”定價的代幣,更像是一個用來定價:有多少活動被迫跨過最後那道界限,變成可永久留存的東西。
如果轉換活動持續帶來的是穩定的代幣需求,而不是用戶把精力投入到對其進行優化規避,那麼這時論點纔會變得更有說服力。
$DUSK #dusk @Dusk_Foundation
有一件關於 $DUSK 讓我一開始覺得不太對勁的事情,是把“可見的活躍度”與“實際的代幣需求”混爲一談有多麼容易。
一個系統可能有用戶在其中互動、構建、耕作,並在生態內花費時間,但代幣本身幾乎無法體現這些活動。於是我開始更仔細地觀察“真正的經濟壓力”究竟出現在什麼地方。
有趣的部分在於轉換環節。
大量的工作可以發生在鏈下。用戶可能會優化資源、完成任務,或在不立即形成對 $DUSK 需求的情況下,積累他們所需要的一切。當這些累積的努力必須被轉換成鏈上可永久保存的東西時,代幣纔會變得更相關。
這種區別會改變我對網絡的看法。
我不認爲單純的原始活躍度一定是最強的信號。更有用的問題也許是:用戶多久會走到這樣的節點——鏈下的努力必須轉化爲鏈上的承諾?以及一旦發生,需要多少或消耗多少 DUSK。
這裏還有一個更“安靜”的風險。
如果用戶在圍繞轉換步驟進行優化方面變得非常高效,生態可能仍會保持表面上的活躍,而底層對代幣的真實需求卻會逐漸變薄。從外部看,一切可能仍顯得健康,因爲參與度依然很高。
所以,我比起盯着活躍次數,更關注轉換壓力。
對我來說,$DUSK 越來越不像是一個只是用來給生態“有多忙”定價的代幣,更像是一個用來定價:有多少活動被迫跨過最後那道界限,變成可永久留存的東西。
如果轉換活動持續帶來的是穩定的代幣需求,而不是用戶把精力投入到對其進行優化規避,那麼這時論點纔會變得更有說服力。
$DUSK #dusk @Dusk
37
24
576
·
--
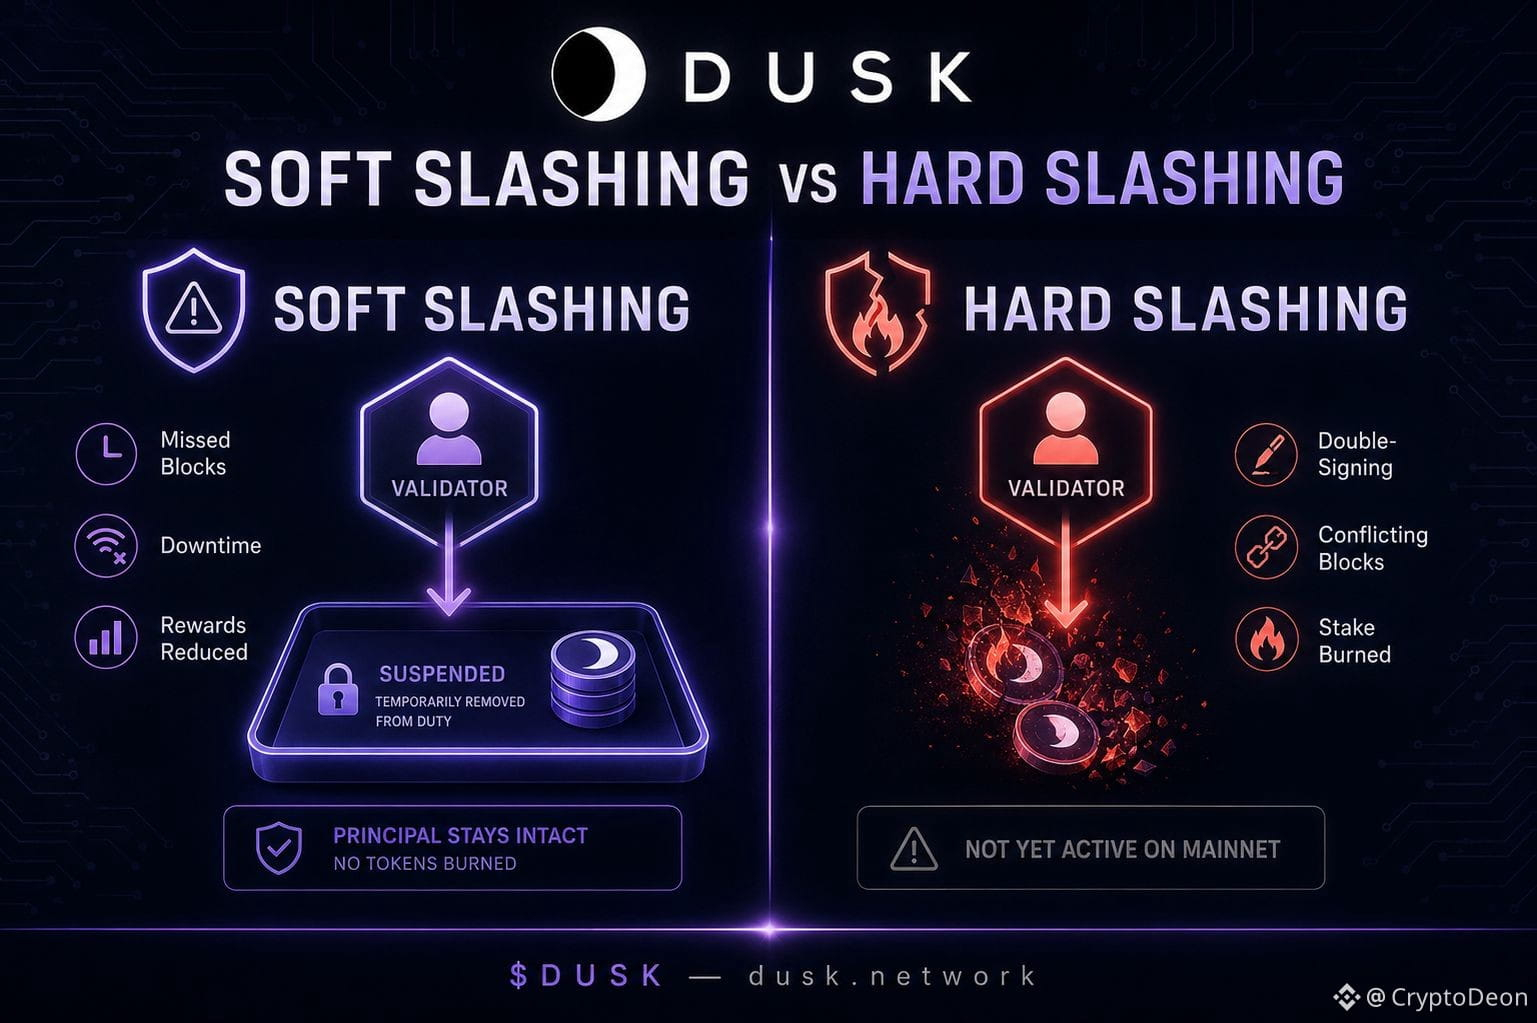
在通讀 Dusk 的切割(slashing)文檔時,我注意到了一些奇怪的地方——大多數 PoS 鏈會把“離線(went offline)”和“試圖攻擊網絡(tried to attack the network)”視爲同一類犯罪的不同嚴重程度處理,兩者都要懲罰你燃燒質押(stake)。但 Dusk 把它們拆成了兩個完全不同的體系,且只有其中一類會真正拿走你的錢。
如果你的節點漏出一個區塊,或發生宕機,那屬於軟切割(soft slashing)——不會燃燒任何東西。你的質押只會先收到警告,然後在一段時間內被暫停參與選舉,或有一部分被轉入你可領取的獎勵池,這樣它就不再計入被選中的概率。煩人,會降低你的收益(yield),但你仍然保留本金。
硬切割(hard slashing)只會在真正的惡意行爲發生時觸發——已被證實的雙重簽名(double-signing)、衝突的區塊頭(conflicting block headers),這類事情不可能“意外”發生。
這纔會燃燒代幣,而且在 Dusk 的線上主網(mainnet)上,它目前甚至還未啓用——網絡現在只依賴軟切割運行。
把它簡單理解成:大多數鏈在懲罰上並不區分你是網絡斷了,還是你試圖作弊。Dusk 這樣刻意分成兩種類別,是因爲“不可用(unreliable)”和“惡意(malicious)”是不同問題;把它們混在一起只會讓那些誠實的人乾脆不再運行節點。
今天 DUSK 的價格大約是 $0.0605,市值接近 $30M,且遠離其歷史最高點——提醒我們,這樣的機制設計本身不會自動推動車價,它只是默默決定:誰願意長期留下來並驗證這條鏈。
如果將來 Dusk 的硬切割在主網上確實會被激活,那軟切割看起來會不會更像是“寬限期”,而不是一項永久政策?
$DUSK #dusk @Dusk_Foundation
在通讀 Dusk 的切割(slashing)文檔時,我注意到了一些奇怪的地方——大多數 PoS 鏈會把“離線(went offline)”和“試圖攻擊網絡(tried to attack the network)”視爲同一類犯罪的不同嚴重程度處理,兩者都要懲罰你燃燒質押(stake)。但 Dusk 把它們拆成了兩個完全不同的體系,且只有其中一類會真正拿走你的錢。
如果你的節點漏出一個區塊,或發生宕機,那屬於軟切割(soft slashing)——不會燃燒任何東西。你的質押只會先收到警告,然後在一段時間內被暫停參與選舉,或有一部分被轉入你可領取的獎勵池,這樣它就不再計入被選中的概率。煩人,會降低你的收益(yield),但你仍然保留本金。
硬切割(hard slashing)只會在真正的惡意行爲發生時觸發——已被證實的雙重簽名(double-signing)、衝突的區塊頭(conflicting block headers),這類事情不可能“意外”發生。
這纔會燃燒代幣,而且在 Dusk 的線上主網(mainnet)上,它目前甚至還未啓用——網絡現在只依賴軟切割運行。
把它簡單理解成:大多數鏈在懲罰上並不區分你是網絡斷了,還是你試圖作弊。Dusk 這樣刻意分成兩種類別,是因爲“不可用(unreliable)”和“惡意(malicious)”是不同問題;把它們混在一起只會讓那些誠實的人乾脆不再運行節點。
今天 DUSK 的價格大約是 $0.0605,市值接近 $30M,且遠離其歷史最高點——提醒我們,這樣的機制設計本身不會自動推動車價,它只是默默決定:誰願意長期留下來並驗證這條鏈。
如果將來 Dusk 的硬切割在主網上確實會被激活,那軟切割看起來會不會更像是“寬限期”,而不是一項永久政策?
$DUSK #dusk @Dusk
54
35
211
·
--
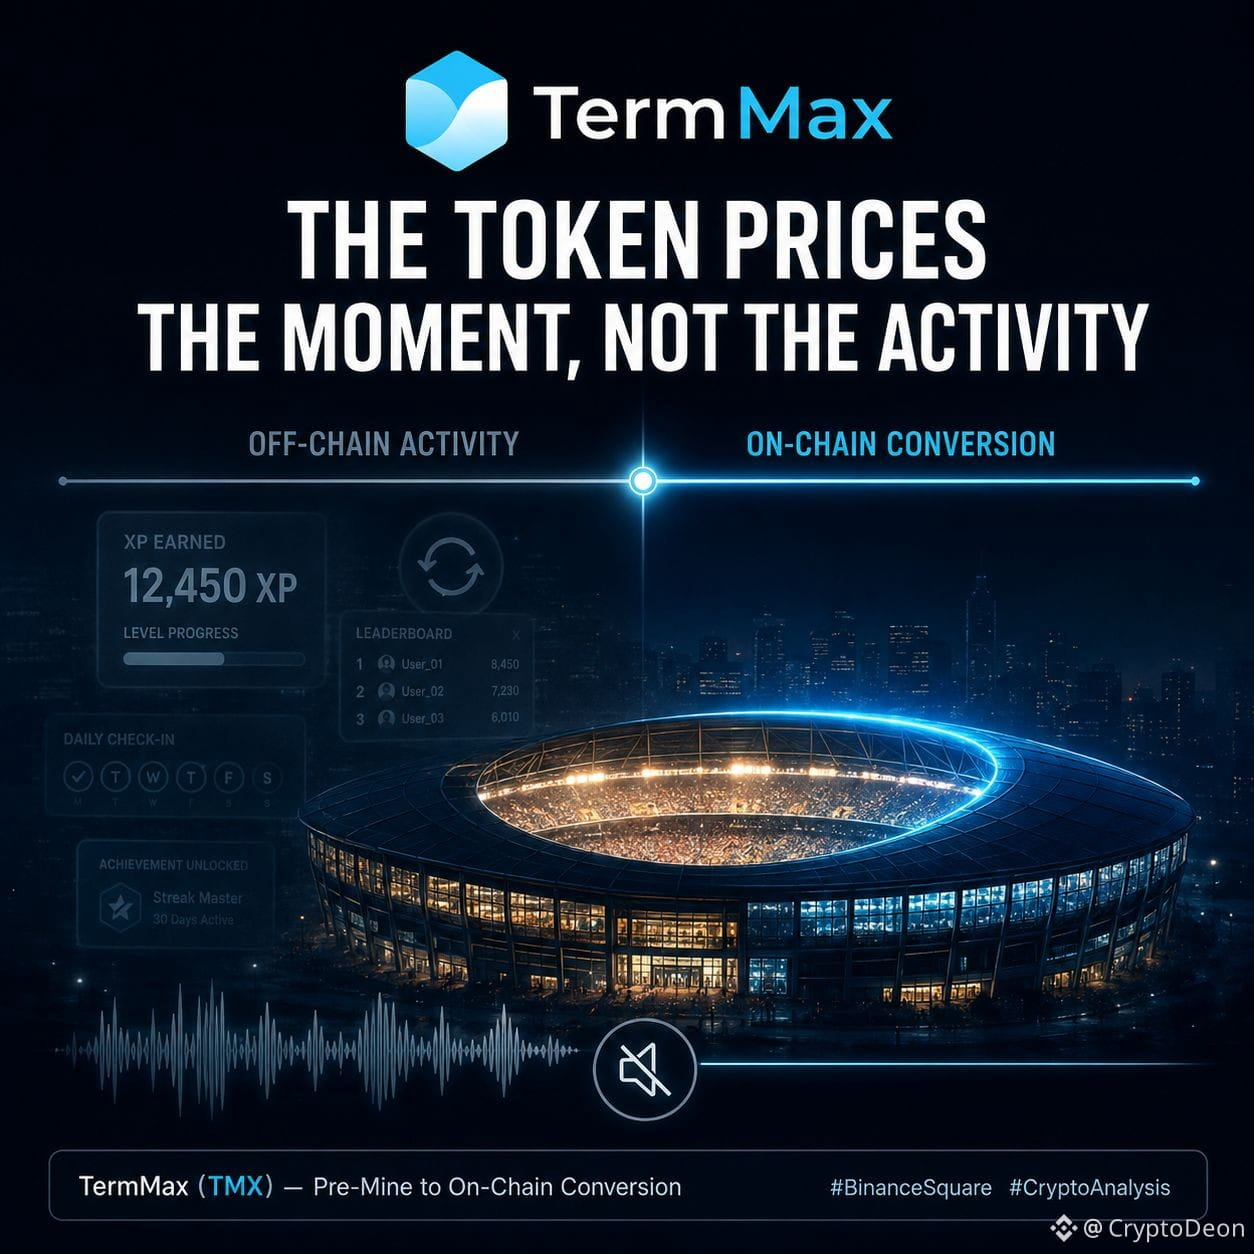
有一段時間我一直在琢磨 TermMax 的預挖機制,感覺有些地方對不上。所有人的 XP 都在上漲,儀表盤都是綠色的,活動圖表看起來很熱鬧——但鏈上足跡卻和這種“噪音”不匹配。就像在場外看一個滿員競技場,卻聽不到任何觀衆的聲音。
然後我想通了。TMX 並沒有對“活動本身”進行定價。養殖(farming)、循環(looping)、以及 XP 的累積——這些都發生在鏈下,存在於一個並非代幣本身的積分系統裏。代幣只在一個時刻纔會被動到:當累積的努力轉化爲鏈上可永久保留的東西時,也就是申領(claim)、TGE(代幣生成事件),以及當某個倉位變成真實流通供應的那一刻。此前的一切都只是在排練。代幣定價的是排練的結束。
這種東西很脆弱,難以定價。如果足夠多的參與者摸清了如何卡在轉換的臨界點而不跨過去——把自己“停”在一個看起來活躍但永遠不會落到鏈上事件的狀態——那麼代幣的需求會被悄悄抽空,而每個儀表盤仍然顯示遊戲還在繼續。
值得關注的是:TermMax 未來的活動是獎勵“轉換髮生的那個時刻”,還是隻是獎勵“接近那個時刻”。
#termmax @termmax
有一段時間我一直在琢磨 TermMax 的預挖機制,感覺有些地方對不上。所有人的 XP 都在上漲,儀表盤都是綠色的,活動圖表看起來很熱鬧——但鏈上足跡卻和這種“噪音”不匹配。就像在場外看一個滿員競技場,卻聽不到任何觀衆的聲音。
然後我想通了。TMX 並沒有對“活動本身”進行定價。養殖(farming)、循環(looping)、以及 XP 的累積——這些都發生在鏈下,存在於一個並非代幣本身的積分系統裏。代幣只在一個時刻纔會被動到:當累積的努力轉化爲鏈上可永久保留的東西時,也就是申領(claim)、TGE(代幣生成事件),以及當某個倉位變成真實流通供應的那一刻。此前的一切都只是在排練。代幣定價的是排練的結束。
這種東西很脆弱,難以定價。如果足夠多的參與者摸清了如何卡在轉換的臨界點而不跨過去——把自己“停”在一個看起來活躍但永遠不會落到鏈上事件的狀態——那麼代幣的需求會被悄悄抽空,而每個儀表盤仍然顯示遊戲還在繼續。
值得關注的是:TermMax 未來的活動是獎勵“轉換髮生的那個時刻”,還是隻是獎勵“接近那個時刻”。
#termmax @TermMax
20
23
203
·
--
真實
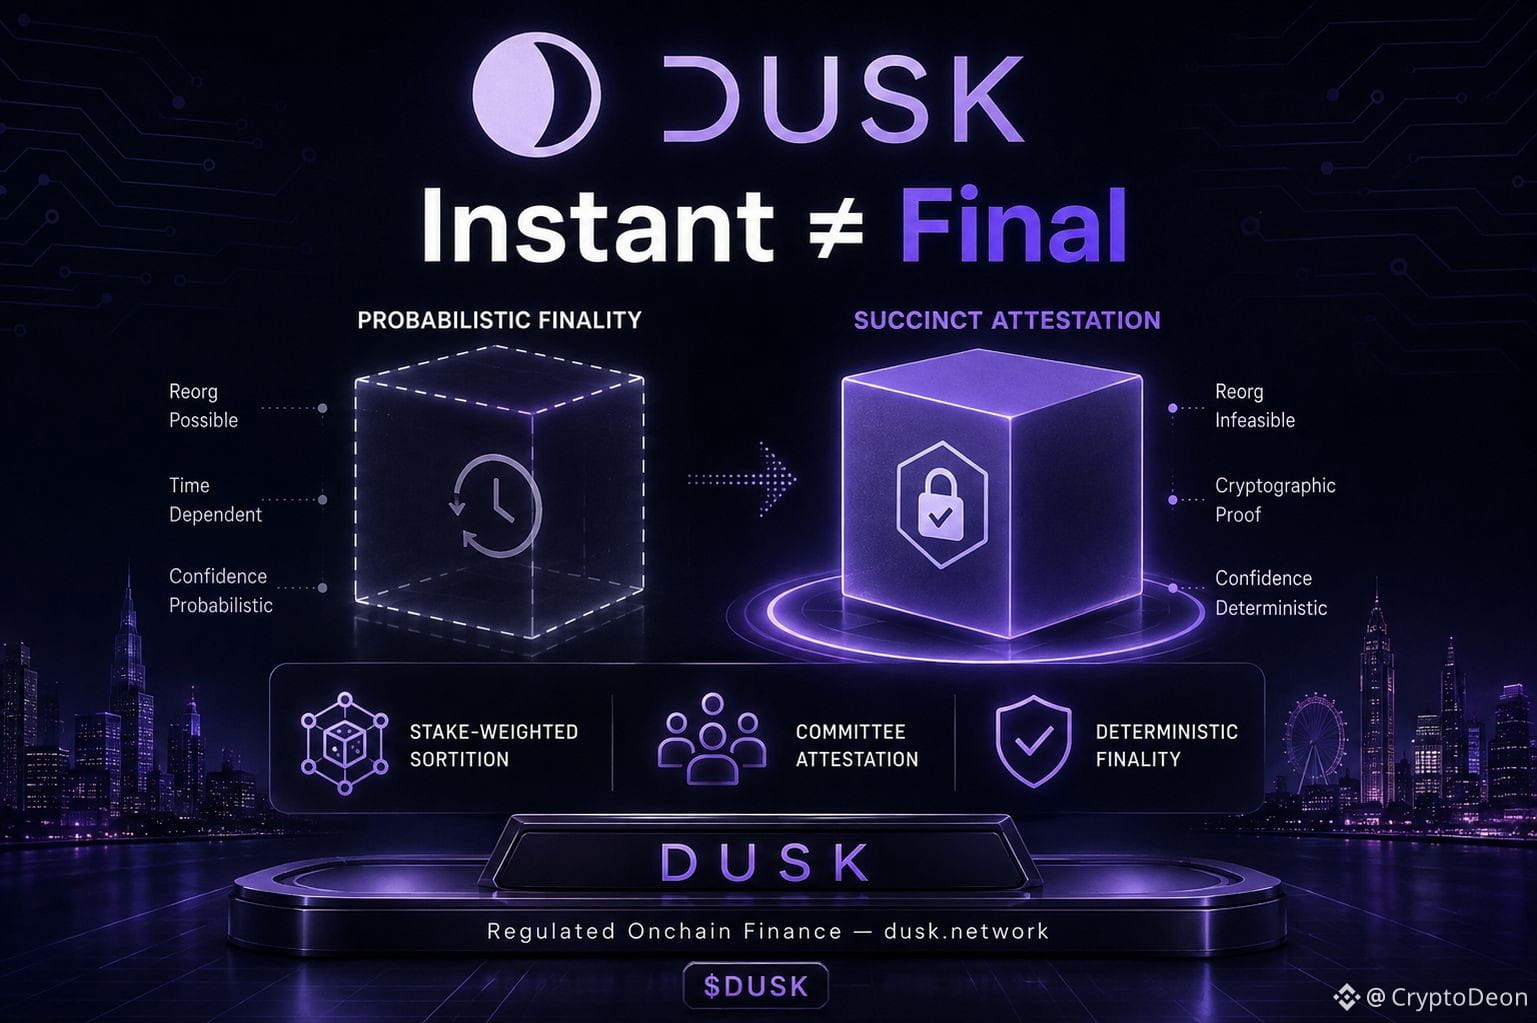
一直在想,爲什麼在加密領域裏,“instant”(即時)和“final”(最終)會被當作同一個詞——但它們並不一樣。大多數 PoS 鏈會給你快速出塊,但其“最終性”底層仍然是概率性的——從技術上講,在足夠時間過去並且發生 reorg 的概率統計上變得不太可能之前,它仍可能被逆轉。Dusk 的共識(Succinct Attestation)並非如此。一旦一組由擔保者(provisioners)組成的委員會對某個區塊完成證明(attest),它就已經是最終結果了。不是“實踐中的最終”。是“最終,就到此爲止”,底下不會靜靜地還藏着一個可回滾的窗口 🔍
以下是爲什麼這種區分確實重要,而不只是技術上的冷知識。假如你在爲代幣化債券或私募股權交易進行交割,那麼“可能已經最終”(probably final)對監管機構或託管方來說遠遠不夠。傳統金融依賴的是交割的最終性——一筆交易完成,就完成了,不存在撤銷風險。大多數區塊鏈無法用同樣的法律意義去保證這一點,因爲它們的安全模型建立在經濟層面的“不值得作惡”上,而不是密碼學意義上的確定性。Dusk 的委員會通過基於質押權重的排序抽選(stake-weighted sortition)選出,並通過聚合簽名來最終確認區塊——小範圍的參與者明確達成一致,而不是讓整張網絡隨着時間逐步收斂。這就是兩者的差別:一條“通常是對的”的鏈,和一條在被正式確認(ratified)之後在結構上就從根本上無法回滾的鏈。
這是一項安靜的設計選擇,但它解釋了 Dusk 實際上正在爲誰構建。零售鏈追求速度和成本優化。Dusk 則爲一種受監管的結算基礎設施所必需的、無法妥協的關鍵屬性做了優化。
今天 DUSK 的交易價格接近 $0.075,市值約 $30M,仍然大約比其 2021 年曆史最高點低 95%——一種其價格更多反映的是零售情緒,而不是結算層實際交付了什麼。
DuskFoundation 的確定性最終性(deterministic finality)是否真的爲正在評估託管風險的機構帶來了實質影響,還是它只是他們理所當然認爲任何嚴肅鏈都已經具備的“基礎配置”?
$DUSK #dusk @Dusk_Foundation
一直在想,爲什麼在加密領域裏,“instant”(即時)和“final”(最終)會被當作同一個詞——但它們並不一樣。大多數 PoS 鏈會給你快速出塊,但其“最終性”底層仍然是概率性的——從技術上講,在足夠時間過去並且發生 reorg 的概率統計上變得不太可能之前,它仍可能被逆轉。Dusk 的共識(Succinct Attestation)並非如此。一旦一組由擔保者(provisioners)組成的委員會對某個區塊完成證明(attest),它就已經是最終結果了。不是“實踐中的最終”。是“最終,就到此爲止”,底下不會靜靜地還藏着一個可回滾的窗口 🔍
以下是爲什麼這種區分確實重要,而不只是技術上的冷知識。假如你在爲代幣化債券或私募股權交易進行交割,那麼“可能已經最終”(probably final)對監管機構或託管方來說遠遠不夠。傳統金融依賴的是交割的最終性——一筆交易完成,就完成了,不存在撤銷風險。大多數區塊鏈無法用同樣的法律意義去保證這一點,因爲它們的安全模型建立在經濟層面的“不值得作惡”上,而不是密碼學意義上的確定性。Dusk 的委員會通過基於質押權重的排序抽選(stake-weighted sortition)選出,並通過聚合簽名來最終確認區塊——小範圍的參與者明確達成一致,而不是讓整張網絡隨着時間逐步收斂。這就是兩者的差別:一條“通常是對的”的鏈,和一條在被正式確認(ratified)之後在結構上就從根本上無法回滾的鏈。
這是一項安靜的設計選擇,但它解釋了 Dusk 實際上正在爲誰構建。零售鏈追求速度和成本優化。Dusk 則爲一種受監管的結算基礎設施所必需的、無法妥協的關鍵屬性做了優化。
今天 DUSK 的交易價格接近 $0.075,市值約 $30M,仍然大約比其 2021 年曆史最高點低 95%——一種其價格更多反映的是零售情緒,而不是結算層實際交付了什麼。
DuskFoundation 的確定性最終性(deterministic finality)是否真的爲正在評估託管風險的機構帶來了實質影響,還是它只是他們理所當然認爲任何嚴肅鏈都已經具備的“基礎配置”?
$DUSK #dusk @Dusk
37
26
187
·
--
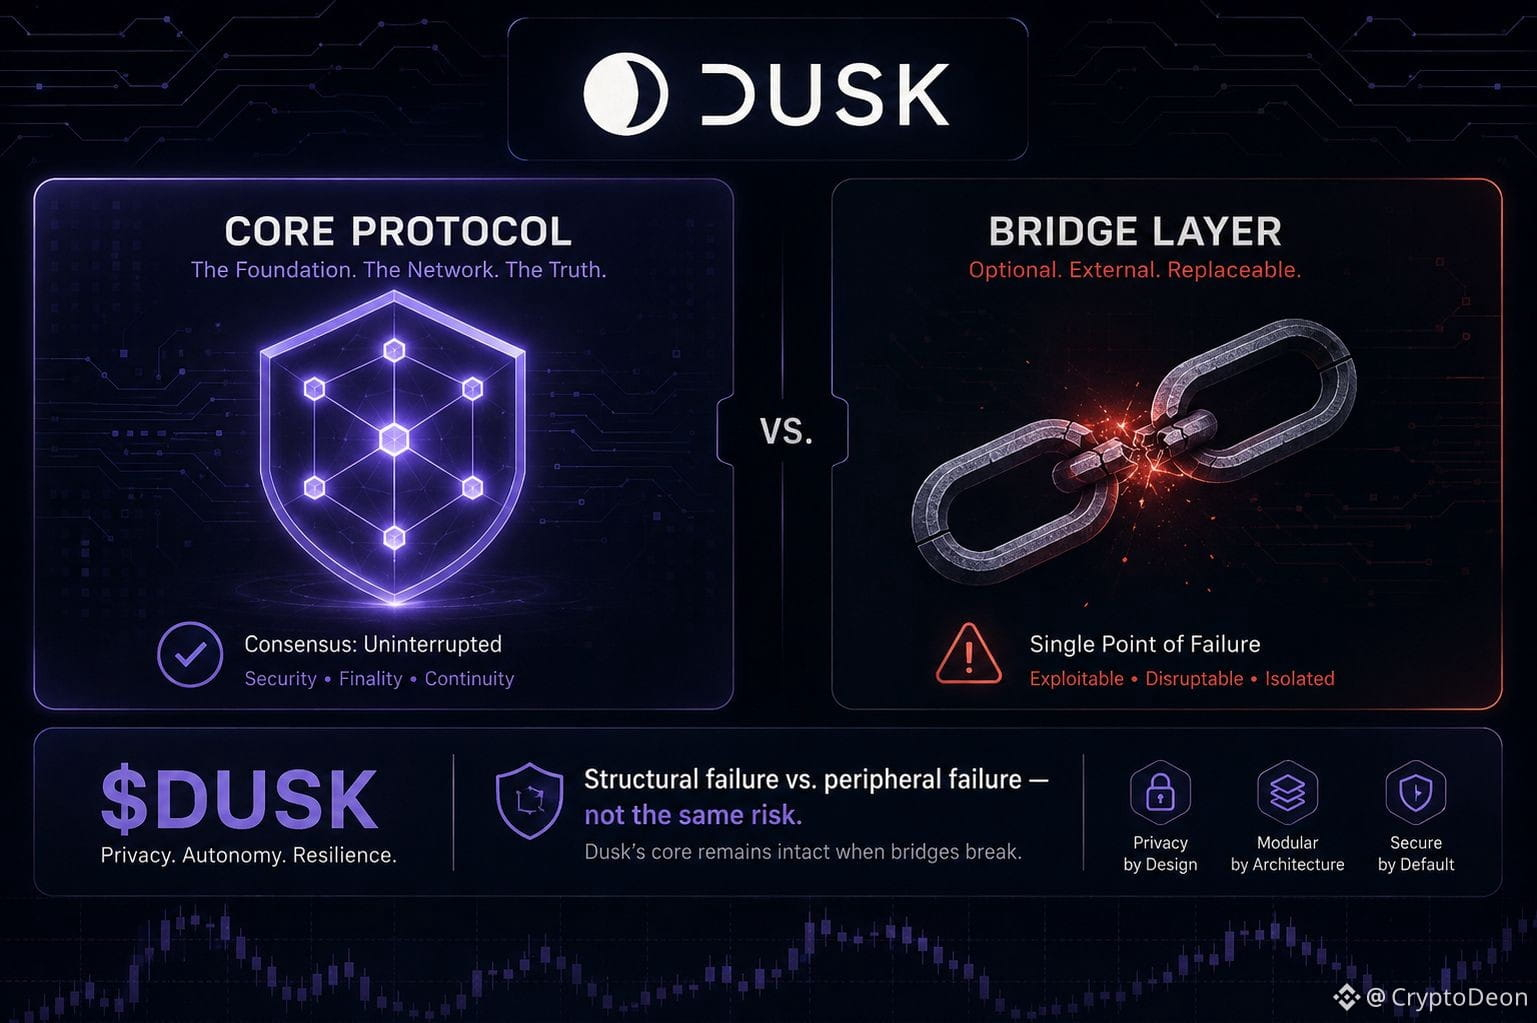
之前我看到一則標題——"黃昏橋漏洞,數百萬被盜"——當時感覺不對勁,而且是以一種很特定的方式。不是因爲它不真實,而是因爲同一天,核心協議運行得異常順暢、持續穩定。攻擊者沒有碰鏈本身。他們通過一座輕量級橋接(由被攻破的簽名錢包完成)走了捷徑 🔍
這種區分比聽起來更重要。大多數人會把所有黑客事件都歸進同一個桶裏:"項目被黑了。"但實際上,鏈的共識與加密失敗,和圍繞它的外圍服務失敗,是兩回事。Dusk 的迴應也印證了這一點——他們沒有去簡單修補這座橋,而是從頭重建:隔離組件、明確交易生命週期、並減少在熱錢包中暴露的部分。當核心被真正攻破時,不會採取這種動作。只有在核心仍然站得住、你要移除那扇最薄弱的門時,纔會做出這樣的選擇。
這也解釋了爲什麼它對更大的論點很關鍵。機構不會只問"有沒有發生過壞事。"他們會問"具體壞事發生在哪裏,這是不是結構性問題。"一個在遭遇漏洞利用時仍能保持零知識證明系統與共識機制完整的結算層,與一個連底層本身都被利用的層,其風險畫像完全不同——儘管對散戶來說,頭條讀起來可能是同一句話。
DUSK 今天的交易價格大約是 0.0605 美元,市值接近 3000 萬美元,仍深低於其歷史高點 1.17 美元;成交量又偏低,像這樣的新聞對盤面幾乎沒有方向性的推動。這本身也是信號——市場似乎並未把它定價爲核心層面的失敗,但同時也還沒有給出足夠的信心定價。
你怎麼看——把漏洞隔離在橋層,是否真的能讓機構重建信任;還是無論故障線在何處,這一次事件都會設定上限?
$DUSK #dusk @Dusk_Foundation
之前我看到一則標題——"黃昏橋漏洞,數百萬被盜"——當時感覺不對勁,而且是以一種很特定的方式。不是因爲它不真實,而是因爲同一天,核心協議運行得異常順暢、持續穩定。攻擊者沒有碰鏈本身。他們通過一座輕量級橋接(由被攻破的簽名錢包完成)走了捷徑 🔍
這種區分比聽起來更重要。大多數人會把所有黑客事件都歸進同一個桶裏:"項目被黑了。"但實際上,鏈的共識與加密失敗,和圍繞它的外圍服務失敗,是兩回事。Dusk 的迴應也印證了這一點——他們沒有去簡單修補這座橋,而是從頭重建:隔離組件、明確交易生命週期、並減少在熱錢包中暴露的部分。當核心被真正攻破時,不會採取這種動作。只有在核心仍然站得住、你要移除那扇最薄弱的門時,纔會做出這樣的選擇。
這也解釋了爲什麼它對更大的論點很關鍵。機構不會只問"有沒有發生過壞事。"他們會問"具體壞事發生在哪裏,這是不是結構性問題。"一個在遭遇漏洞利用時仍能保持零知識證明系統與共識機制完整的結算層,與一個連底層本身都被利用的層,其風險畫像完全不同——儘管對散戶來說,頭條讀起來可能是同一句話。
DUSK 今天的交易價格大約是 0.0605 美元,市值接近 3000 萬美元,仍深低於其歷史高點 1.17 美元;成交量又偏低,像這樣的新聞對盤面幾乎沒有方向性的推動。這本身也是信號——市場似乎並未把它定價爲核心層面的失敗,但同時也還沒有給出足夠的信心定價。
你怎麼看——把漏洞隔離在橋層,是否真的能讓機構重建信任;還是無論故障線在何處,這一次事件都會設定上限?
$DUSK #dusk @Dusk
38
26
383
·
--
真實
今天一直盯着 DUSK 的圖表,想弄明白爲什麼所謂“受監管的 RWA 基礎設施”的敘事,市值 3000 萬美元卻在 0.0605 美元附近交易,而 ATH(歷史高點)在 1.17。然後我去看了它底層實際構建了什麼,才意識到:價格和路線圖講的是兩套不同的故事 🧐
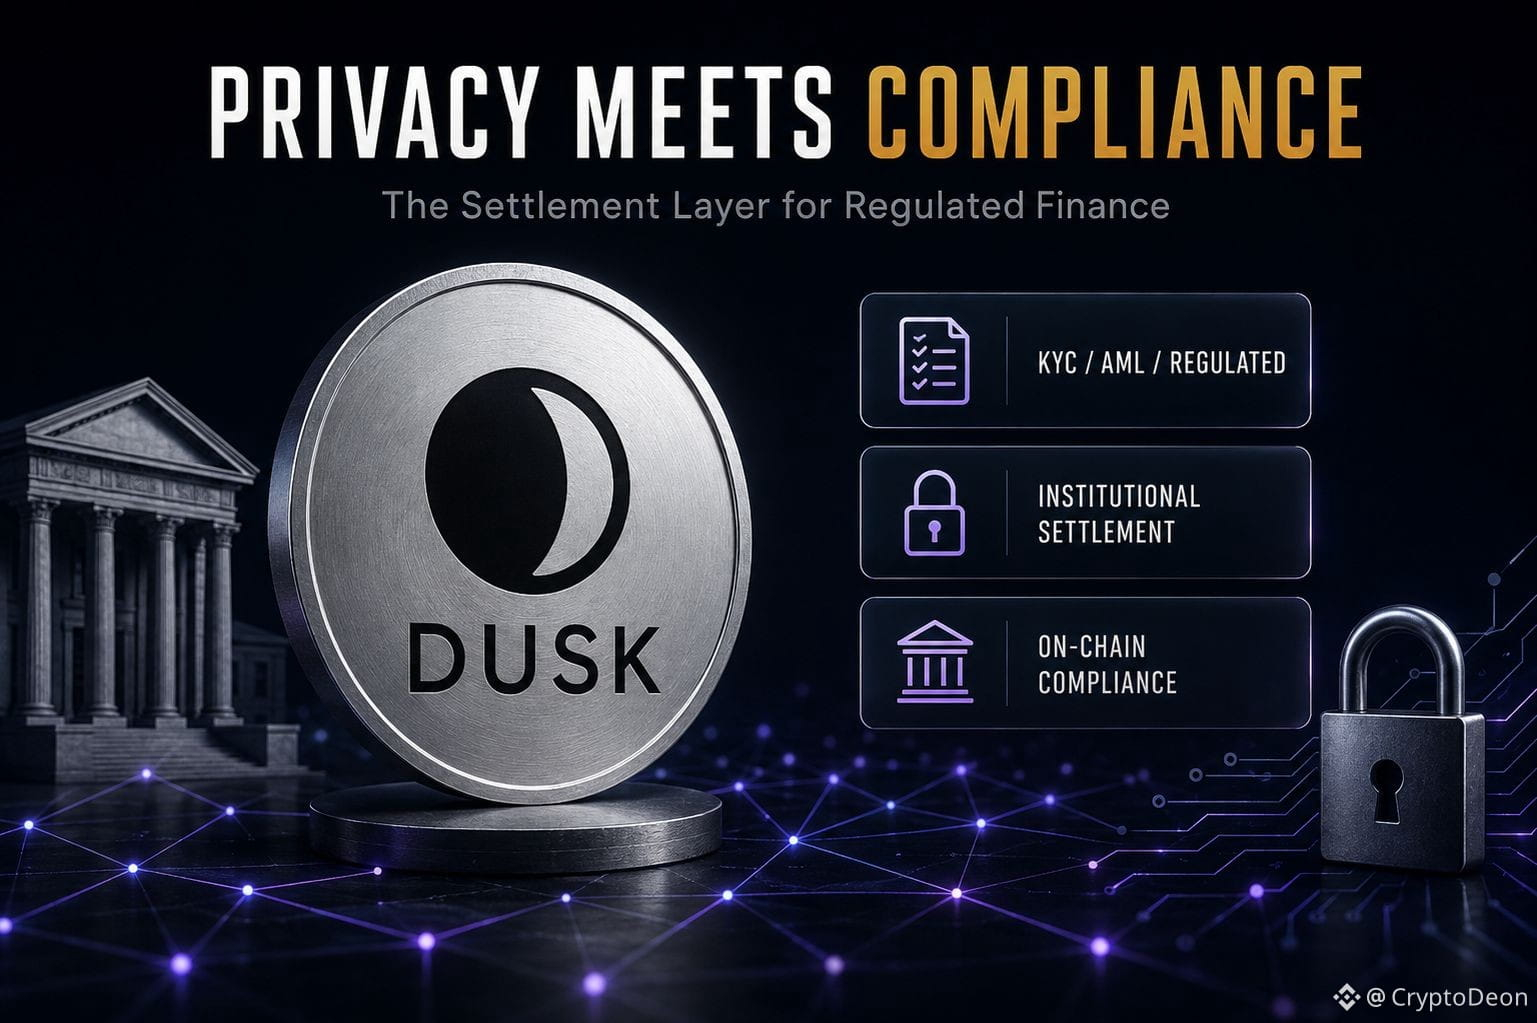
有個大多數人會跳過的部分:Dusk 並不是想做一種把一切都隱藏起來的隱私幣,也不是要打造什麼“不隱藏任何東西”的公鏈。它正在爲受監管的金融打造結算層——可以把它理解爲代幣化證券、私募股權、機構託管等場景——在這裏,隱私與可審計性必須依法並存,而不是“想不想”的問題。所以合作伙伴棧纔會呈現出這樣的結構:NPEX(一個受荷蘭監管的交易所)用於在鏈上發行真實證券,Quantoz 提供符合 MiCA 的歐元穩定幣(EURQ),而 DuskEVM 帶來與 Solidity 的兼容性,讓開發者部署合規合約時不必再學習一套新的技術棧。
但關鍵在於時點。流通量還不到 10 億(1B)上限的一半,這意味着長期稀釋仍在前方。日成交額大約在 320 萬美元左右,相比 3000 萬的市值其實偏薄——因此“RWA 採用”的新聞頭條短期內可能還難以顯著推動價格。原因是:機構結算的成交量不像 DEX 那樣能被零售端直接看見。基礎設施可能正在被受監管的機構真正“越來越多地使用”,但代幣卻在橫盤,因爲這種使用並不會以零售交易者正在盯的那種圖表形式呈現。
所以真正的問題並不是 Dusk 是否在做真實的東西。而是“受監管的 RWA 軌道”是否會在下一次解鎖週期把浮動供給(float)檢驗之前,產生一種零售端能夠真正看得見的需求信號。
你覺得它會落在哪邊——像這種基礎設施,是否必須要有可見的零售成交量纔算重要?還是說機構採用本身就是另一種完全不同的“證明”?
$DUSK #dusk @Dusk_Foundation
今天一直盯着 DUSK 的圖表,想弄明白爲什麼所謂“受監管的 RWA 基礎設施”的敘事,市值 3000 萬美元卻在 0.0605 美元附近交易,而 ATH(歷史高點)在 1.17。然後我去看了它底層實際構建了什麼,才意識到:價格和路線圖講的是兩套不同的故事 🧐
有個大多數人會跳過的部分:Dusk 並不是想做一種把一切都隱藏起來的隱私幣,也不是要打造什麼“不隱藏任何東西”的公鏈。它正在爲受監管的金融打造結算層——可以把它理解爲代幣化證券、私募股權、機構託管等場景——在這裏,隱私與可審計性必須依法並存,而不是“想不想”的問題。所以合作伙伴棧纔會呈現出這樣的結構:NPEX(一個受荷蘭監管的交易所)用於在鏈上發行真實證券,Quantoz 提供符合 MiCA 的歐元穩定幣(EURQ),而 DuskEVM 帶來與 Solidity 的兼容性,讓開發者部署合規合約時不必再學習一套新的技術棧。
但關鍵在於時點。流通量還不到 10 億(1B)上限的一半,這意味着長期稀釋仍在前方。日成交額大約在 320 萬美元左右,相比 3000 萬的市值其實偏薄——因此“RWA 採用”的新聞頭條短期內可能還難以顯著推動價格。原因是:機構結算的成交量不像 DEX 那樣能被零售端直接看見。基礎設施可能正在被受監管的機構真正“越來越多地使用”,但代幣卻在橫盤,因爲這種使用並不會以零售交易者正在盯的那種圖表形式呈現。
所以真正的問題並不是 Dusk 是否在做真實的東西。而是“受監管的 RWA 軌道”是否會在下一次解鎖週期把浮動供給(float)檢驗之前,產生一種零售端能夠真正看得見的需求信號。
你覺得它會落在哪邊——像這種基礎設施,是否必須要有可見的零售成交量纔算重要?還是說機構採用本身就是另一種完全不同的“證明”?
$DUSK #dusk @Dusk
55
39
312
·
--
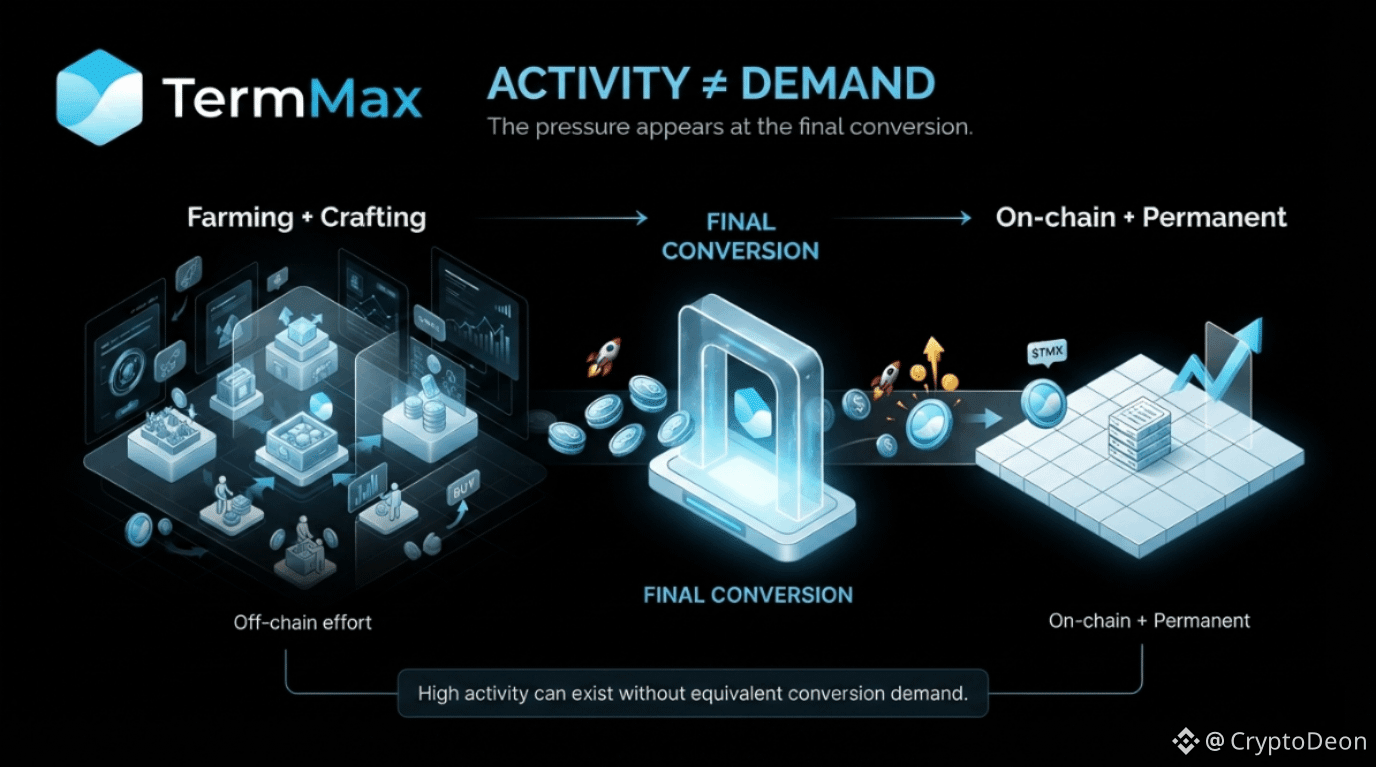
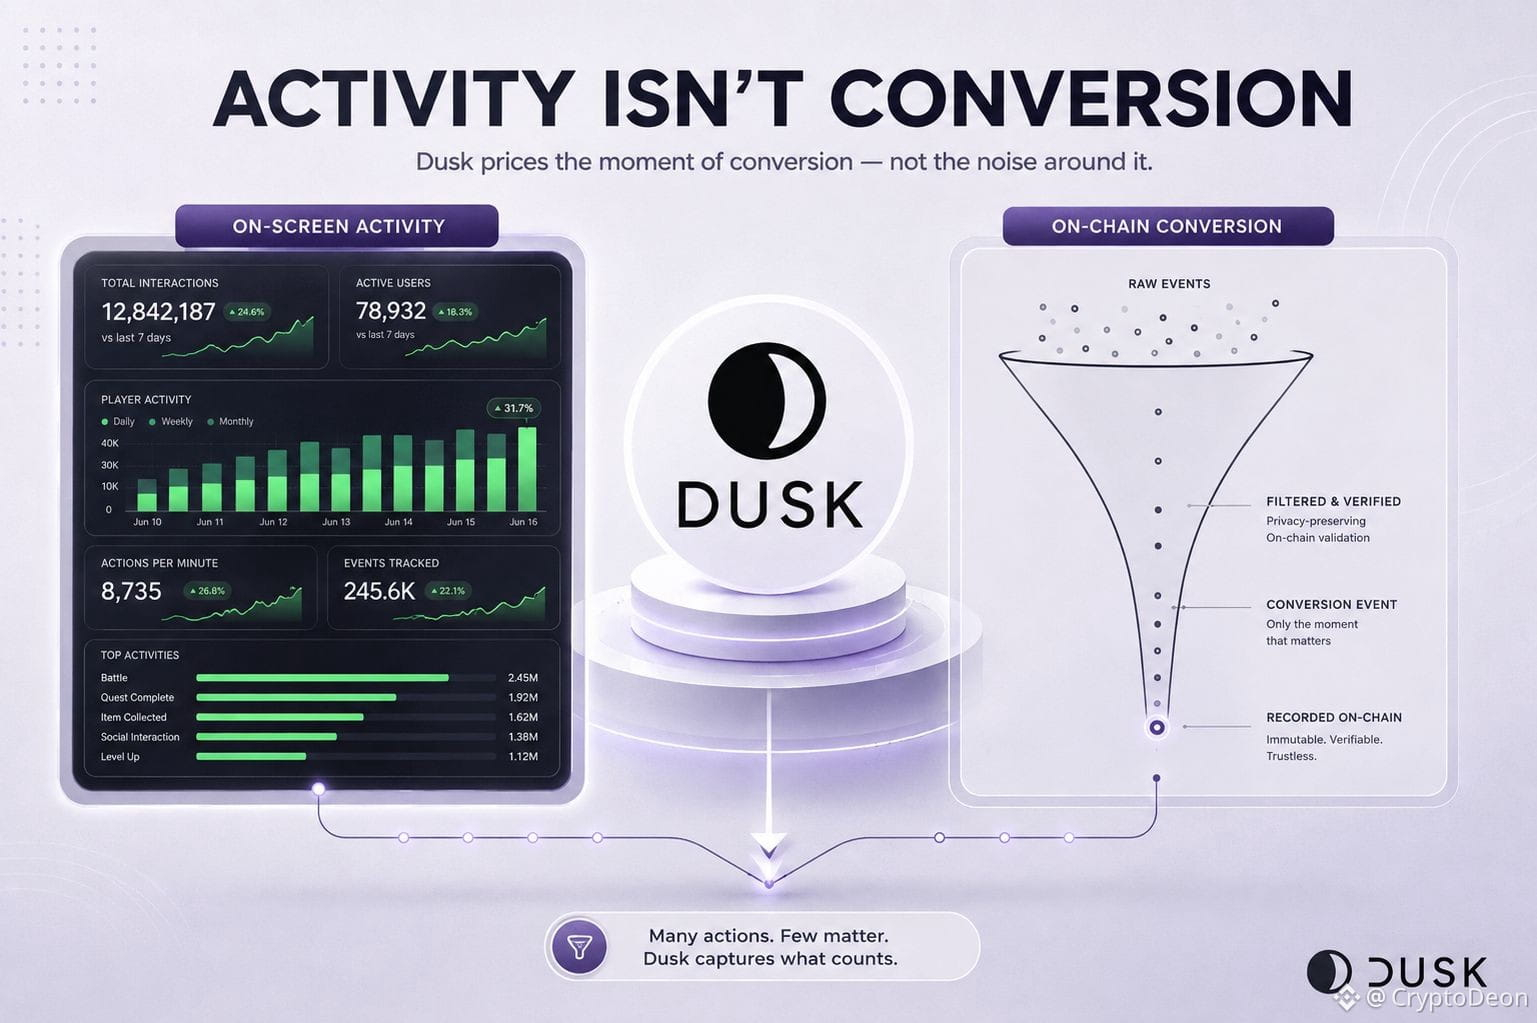
我查了一個正在進行的遊戲:$DUSK ——截圖看起來人滿爲患,鑄幣計數在上漲,“activity”圖表在各處都呈綠色。代幣幾乎沒怎麼動。我花了好一陣才弄明白爲什麼這並不構成矛盾。
玩家真正做的大多數事從不接觸鏈上。刷資源、製作、打磨——這些全都發生在一旁,在 DUSK 看不見的地方。代幣只會在一個很狹窄的時刻出現:當有人決定把一個非鏈下的結果“固化”爲鏈上的永久記錄。那並不是衡量遊戲活躍感的指標。它衡量的是:在那個特定時刻,究竟有多少人認爲這種轉換值得支付。
這意味着,一款遊戲可以在視覺上看起來很熱鬧,卻悄悄地訓練玩家去躲開那一步——把轉換打包、圍繞手續費來安排時間,跳過那些不值得的轉換。熱度仍在。但轉換壓力在消耗。再加上 $DUSK 只給第二件事定價,所以代幣在幾周甚至更久的時間裏都可能“漂着不動”,直到有人注意到:他們被第一個信息誤導了。
如果每活躍玩家的轉換頻率開始走弱,而 activity 圖表仍然保持綠色,那麼值得信任的差距就在這裏,而不是儀表盤。
$DUSK #dusk #BinanceSquare @Dusk_Foundation
我查了一個正在進行的遊戲:$DUSK ——截圖看起來人滿爲患,鑄幣計數在上漲,“activity”圖表在各處都呈綠色。代幣幾乎沒怎麼動。我花了好一陣才弄明白爲什麼這並不構成矛盾。
玩家真正做的大多數事從不接觸鏈上。刷資源、製作、打磨——這些全都發生在一旁,在 DUSK 看不見的地方。代幣只會在一個很狹窄的時刻出現:當有人決定把一個非鏈下的結果“固化”爲鏈上的永久記錄。那並不是衡量遊戲活躍感的指標。它衡量的是:在那個特定時刻,究竟有多少人認爲這種轉換值得支付。
這意味着,一款遊戲可以在視覺上看起來很熱鬧,卻悄悄地訓練玩家去躲開那一步——把轉換打包、圍繞手續費來安排時間,跳過那些不值得的轉換。熱度仍在。但轉換壓力在消耗。再加上 $DUSK 只給第二件事定價,所以代幣在幾周甚至更久的時間裏都可能“漂着不動”,直到有人注意到:他們被第一個信息誤導了。
如果每活躍玩家的轉換頻率開始走弱,而 activity 圖表仍然保持綠色,那麼值得信任的差距就在這裏,而不是儀表盤。
$DUSK #dusk #BinanceSquare @Dusk
60
41
542
·
--
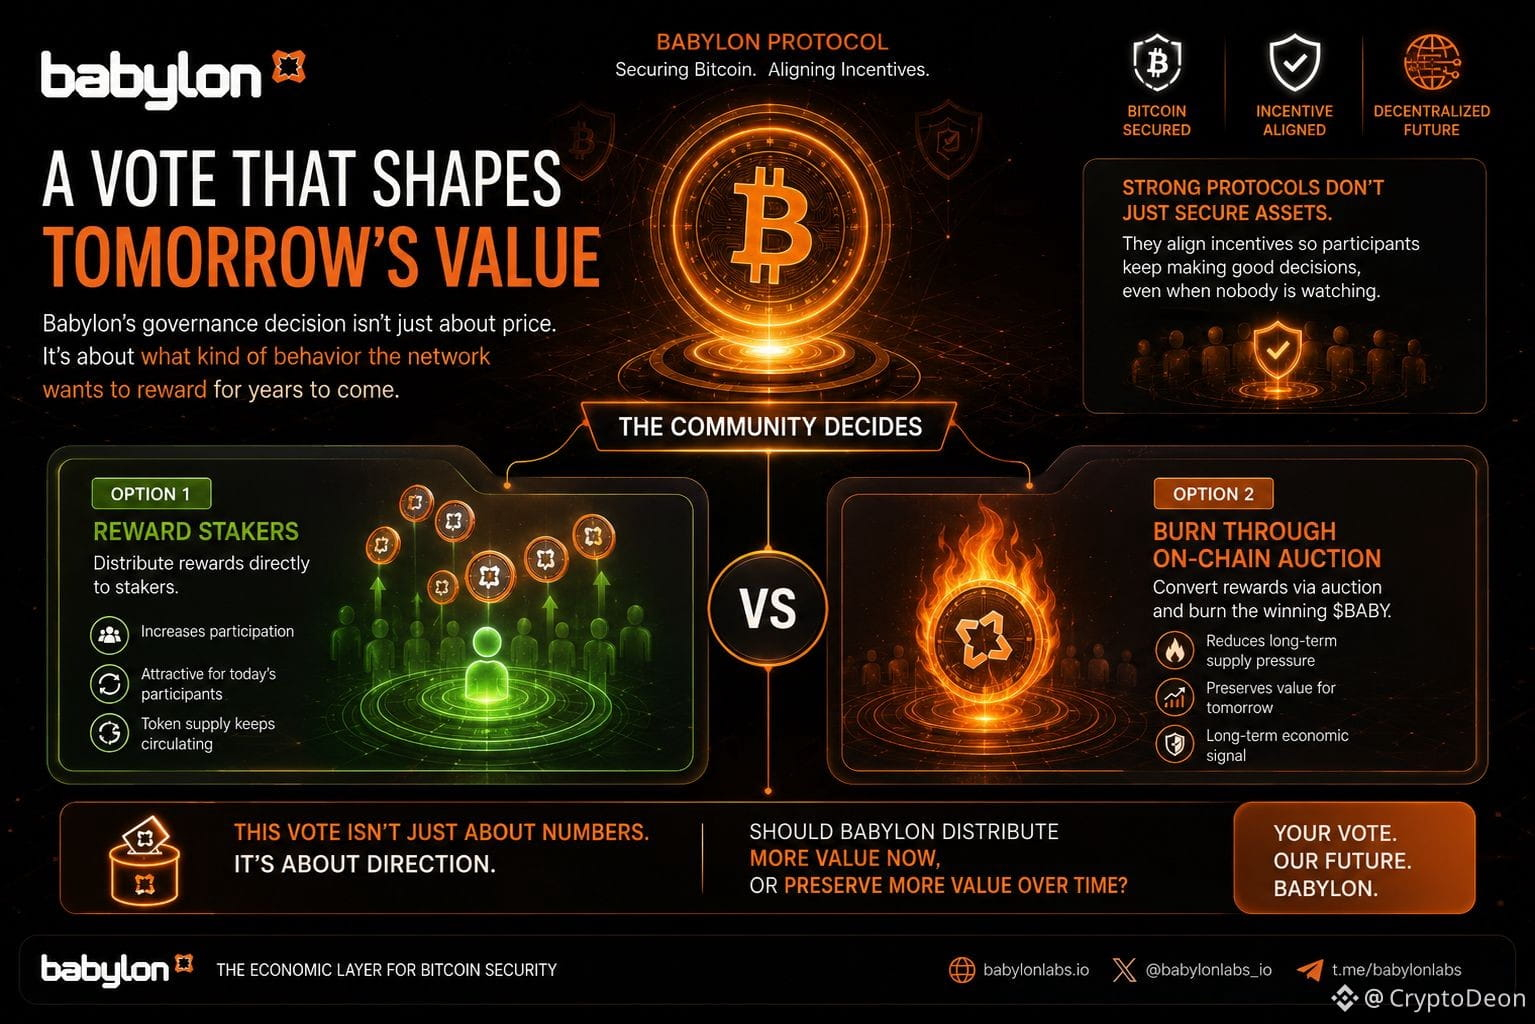
我一直在從錯誤的方向思考巴比倫目前關於治理的討論。
顯而易見的爭論在於:BSN 獎勵是否應該分配給 BABY 的質押者,或者通過鏈上拍賣進行轉換並銷燬。
這很重要。
但我認爲更有意思的問題是:當人們逐漸習慣某種獎勵流之後,一個協議會創造出怎樣的預期。
獎勵不只是一次經濟層面的轉移。
隨着時間推移,它會成爲用戶行爲的一部分。
如果參與者期望每一份新的價值都以直接分配的形式到來,那麼未來的治理決策將變得越來越困難,因爲要改變這種預期,就會看起來像是在“拿走”某些東西。
另一方面,通過銷燬機制來引導價值並不會讓參與者立刻獲得回報。相反,它會改變代幣的長期供給動態。這可能以不同的方式造福網絡,但同時也要求用戶思考“下一次分配”之外的事情。
兩種做法都談不上顯然正確。
一種強調可見的激勵。
另一種強調結構性的激勵。
因此我不認爲這個提案真正討論的是 BSN 獎勵。
它關乎的是:巴比倫是否希望它的治理,去優化參與者的預期……還是優化長期的經濟行爲。
這兩者並不總是一回事。
#baby $BABY @babylonlabs_io
我一直在從錯誤的方向思考巴比倫目前關於治理的討論。
顯而易見的爭論在於:BSN 獎勵是否應該分配給 BABY 的質押者,或者通過鏈上拍賣進行轉換並銷燬。
這很重要。
但我認爲更有意思的問題是:當人們逐漸習慣某種獎勵流之後,一個協議會創造出怎樣的預期。
獎勵不只是一次經濟層面的轉移。
隨着時間推移,它會成爲用戶行爲的一部分。
如果參與者期望每一份新的價值都以直接分配的形式到來,那麼未來的治理決策將變得越來越困難,因爲要改變這種預期,就會看起來像是在“拿走”某些東西。
另一方面,通過銷燬機制來引導價值並不會讓參與者立刻獲得回報。相反,它會改變代幣的長期供給動態。這可能以不同的方式造福網絡,但同時也要求用戶思考“下一次分配”之外的事情。
兩種做法都談不上顯然正確。
一種強調可見的激勵。
另一種強調結構性的激勵。
因此我不認爲這個提案真正討論的是 BSN 獎勵。
它關乎的是:巴比倫是否希望它的治理,去優化參與者的預期……還是優化長期的經濟行爲。
這兩者並不總是一回事。
#baby $BABY @BabylonLabs_io
51
36
590
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼