

Asif The Trader
441 貼文

Asif The Trader
舉報
封鎖用戶
The Ultimate Trader
實盤交易
高頻交易者
1.3 年
538 關注
152 粉絲
449 點讚數
貼文
投資組合
全部
引用
真實
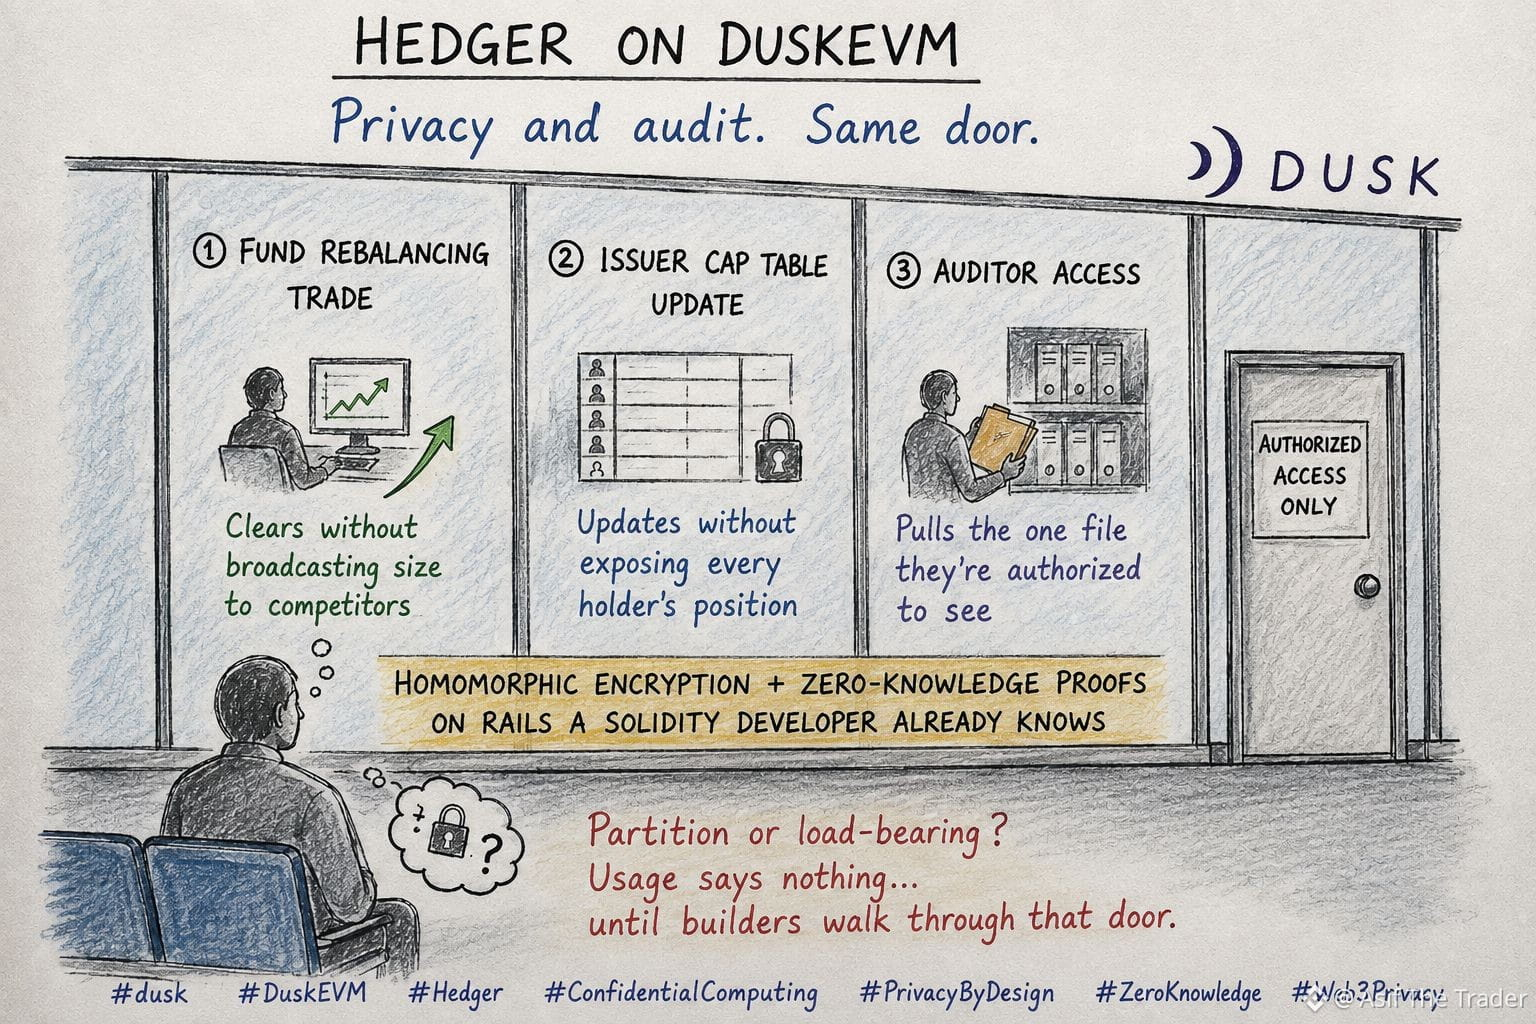
我會計事務所裏有一面磨砂玻璃隔斷。隔着等候區,你能看到影影綽綽的身影在移動,也能從牆後聽到低聲交談——但卻看不清任何內容。只有坐在桌後、拿着正確那一份文件的人,才能看到真正的數字。
我在閱讀 Hedger 如何運作於 @Dusk_Foundation DuskEVM 的過程中,一直在想那面隔斷。大多數人聽到“保密的智能合約”,就會腦補一切被完全封死——像是一個誰都進不去的金庫,甚至連那些確實需要進去的人也進不去。
讓我反覆思考、比我預期更久的,就是這一點。Hedger 並不是“一堵牆”,而是那道隔斷同時承擔三項工作:基金的再平衡交易在不向競爭對手廣播交易規模的情況下完成結算;發行方的股權/資本表(cap table)得以更新,卻不會暴露每一位持有者的具體倉位;審計員只拉取到他們被授權查看的那一份文件,而不會觸碰其餘部分。完全同態加密加零知識證明,在 Solidity 開發者已經熟悉的“軌道”上運行。隱私與審計在這裏並不是彼此對立的。它們走的是同一扇門。
真正容易被忽略的是:這項技術還處在多早的階段。DuskEVM 主網即將到來,Hedger 是推介——但“推介”不等同於“成交量”。到目前爲止,還沒有人公佈通過它實際在線的合約到底有多少,也沒有人確認任何受監管的桌面是否已經把真實資金流量走過這條保密路徑,還是隻是把它在沙盒裏測試了一番。“可被審查的隱私”(reviewable privacy)是在別人還沒審查任何東西之前就做出的強烈承諾。
所以,那隔斷本身是否真的承重?還是說它只是一塊掛在框架上的玻璃,等着對面的人出現?$DUSK usage 說得再多也沒用,直到構建者真的走進那扇門。還沒有。
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
我會計事務所裏有一面磨砂玻璃隔斷。隔着等候區,你能看到影影綽綽的身影在移動,也能從牆後聽到低聲交談——但卻看不清任何內容。只有坐在桌後、拿着正確那一份文件的人,才能看到真正的數字。
我在閱讀 Hedger 如何運作於 @Dusk DuskEVM 的過程中,一直在想那面隔斷。大多數人聽到“保密的智能合約”,就會腦補一切被完全封死——像是一個誰都進不去的金庫,甚至連那些確實需要進去的人也進不去。
讓我反覆思考、比我預期更久的,就是這一點。Hedger 並不是“一堵牆”,而是那道隔斷同時承擔三項工作:基金的再平衡交易在不向競爭對手廣播交易規模的情況下完成結算;發行方的股權/資本表(cap table)得以更新,卻不會暴露每一位持有者的具體倉位;審計員只拉取到他們被授權查看的那一份文件,而不會觸碰其餘部分。完全同態加密加零知識證明,在 Solidity 開發者已經熟悉的“軌道”上運行。隱私與審計在這裏並不是彼此對立的。它們走的是同一扇門。
真正容易被忽略的是:這項技術還處在多早的階段。DuskEVM 主網即將到來,Hedger 是推介——但“推介”不等同於“成交量”。到目前爲止,還沒有人公佈通過它實際在線的合約到底有多少,也沒有人確認任何受監管的桌面是否已經把真實資金流量走過這條保密路徑,還是隻是把它在沙盒裏測試了一番。“可被審查的隱私”(reviewable privacy)是在別人還沒審查任何東西之前就做出的強烈承諾。
所以,那隔斷本身是否真的承重?還是說它只是一塊掛在框架上的玻璃,等着對面的人出現?$DUSK usage 說得再多也沒用,直到構建者真的走進那扇門。還沒有。
#dusk
116
部分真實
#dusk $DUSK @Dusk_Foundation
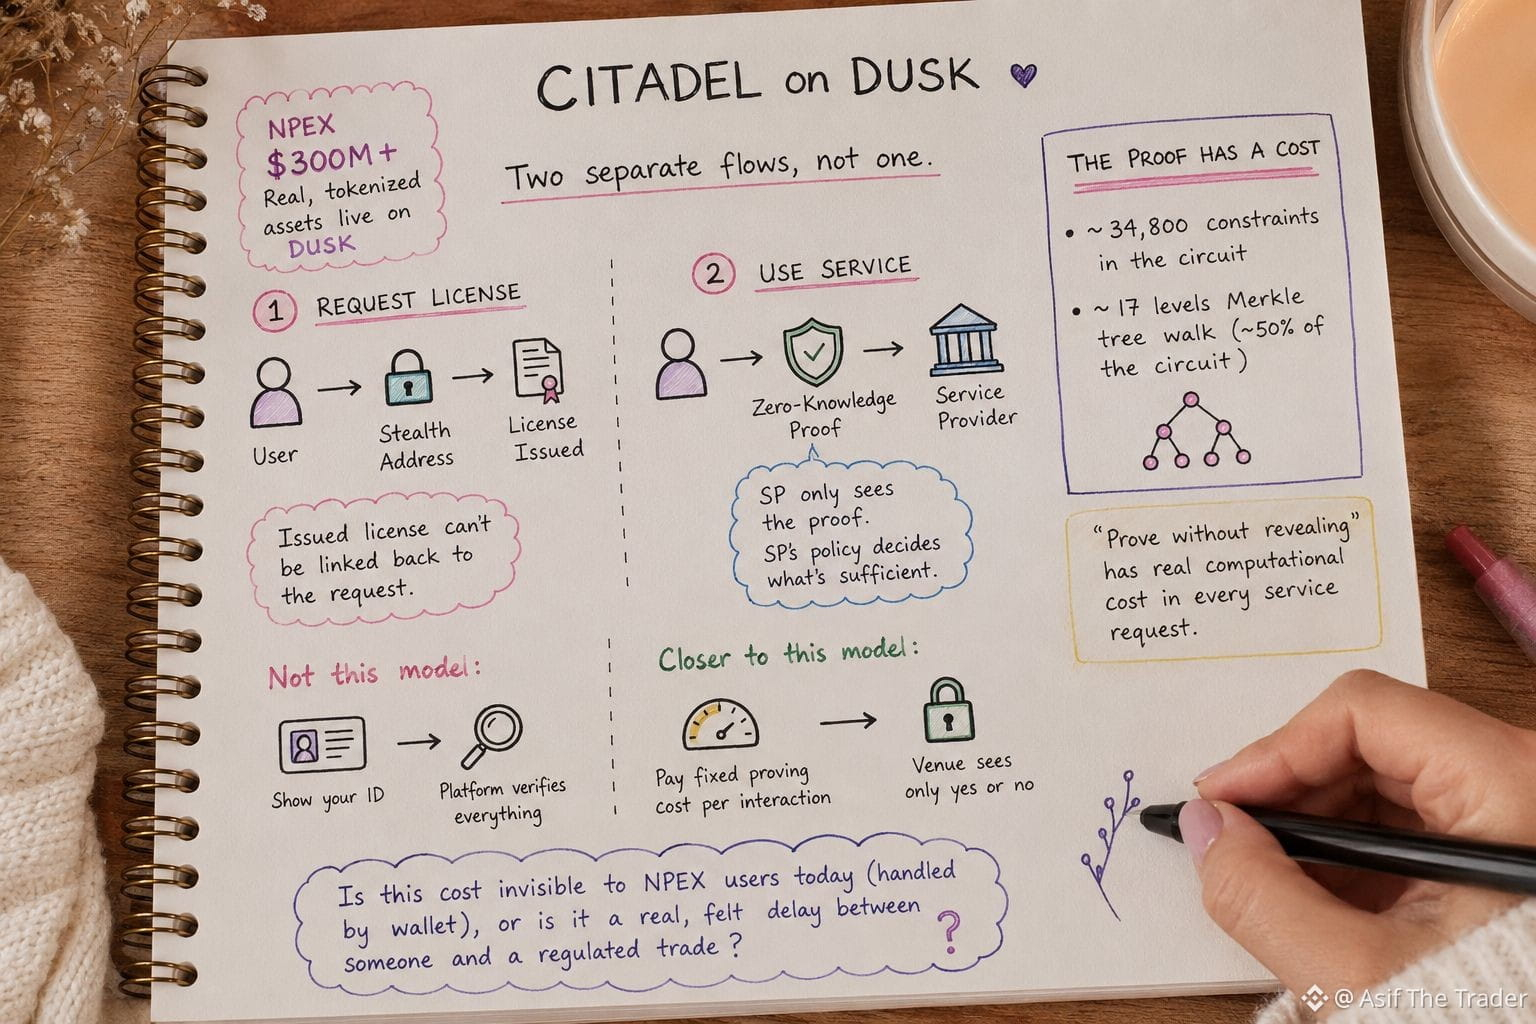
在注意到 NPEX 已經有 3 億美元以上的真實、代幣化資產在 Dusk 上上線之後,我又回去翻了 Citadel 的文檔。那不再是測試網示例了,所以我就想覈實:所謂的隱私性聲明在真實的、受監管的場所裏是否真的經得起檢驗,而不只是白皮書裏的示意圖。
結果發現:這個協議實際上是兩個彼此獨立的流程,而不是一個。
首先,用戶會向許可提供方(License Provider)發起許可證申請,並使用隱蔽地址(stealth address),這樣簽發的許可證就無法被追溯回請求。
其次,當用戶想使用某項服務時,並不會重新發送許可證。他們發送的是一個零知識證明,用來證明自己持有有效許可證。服務提供方(Service Provider)只會看到這份證明,而具體什麼算作足夠,則由 SP 自己的策略決定。
讓我停下來的一點是:這個證明並不“免費”。Citadel 自己用於證明許可證歸屬的電路大約需要 34,800 個約束(constraints),其中大約一半隻是要遍歷一棵 17 層深的 Merkle 樹,以確認該許可證確實已經登記。
所以,“不泄露地證明”並非只是幻燈片上的設計理念——它把真實的計算成本內置在每一次服務請求裏。
這和“出示你的證件,讓平臺去驗證一切”是完全不同的模型。
更接近的是:在每次交互時支付一次固定的證明成本,以換取場所在任何時刻只得到“是/否”的結果,而看不到其他任何信息。
但我仍然無法確定的是:今天這筆成本對真實的 NPEX 用戶是否是不可感知的(例如由錢包在後臺處理),還是這是一種確實可被體感到的延遲,橫在某個人和一筆受監管的交易之間。
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
在注意到 NPEX 已經有 3 億美元以上的真實、代幣化資產在 Dusk 上上線之後,我又回去翻了 Citadel 的文檔。那不再是測試網示例了,所以我就想覈實:所謂的隱私性聲明在真實的、受監管的場所裏是否真的經得起檢驗,而不只是白皮書裏的示意圖。
結果發現:這個協議實際上是兩個彼此獨立的流程,而不是一個。
首先,用戶會向許可提供方(License Provider)發起許可證申請,並使用隱蔽地址(stealth address),這樣簽發的許可證就無法被追溯回請求。
其次,當用戶想使用某項服務時,並不會重新發送許可證。他們發送的是一個零知識證明,用來證明自己持有有效許可證。服務提供方(Service Provider)只會看到這份證明,而具體什麼算作足夠,則由 SP 自己的策略決定。
讓我停下來的一點是:這個證明並不“免費”。Citadel 自己用於證明許可證歸屬的電路大約需要 34,800 個約束(constraints),其中大約一半隻是要遍歷一棵 17 層深的 Merkle 樹,以確認該許可證確實已經登記。
所以,“不泄露地證明”並非只是幻燈片上的設計理念——它把真實的計算成本內置在每一次服務請求裏。
這和“出示你的證件,讓平臺去驗證一切”是完全不同的模型。
更接近的是:在每次交互時支付一次固定的證明成本,以換取場所在任何時刻只得到“是/否”的結果,而看不到其他任何信息。
但我仍然無法確定的是:今天這筆成本對真實的 NPEX 用戶是否是不可感知的(例如由錢包在後臺處理),還是這是一種確實可被體感到的延遲,橫在某個人和一筆受監管的交易之間。
2
2
188
@Dusk_Foundation #dusk $DUSK
8月16日的橋樑事故讓我重新審視了 Dusk。
並不是因爲封鎖名單。
而是因爲它讓我思考:
鏈上操作被批准之後,究竟是誰需要查看其背後的數據?
對於受監管的金融領域,你可能需要證明:
合規資格。
所有權。
轉讓條件。
我的第一反應很簡單:
如果某些東西必須被驗證,那麼更底層的數據大概率需要是可見的。
隨後我又回到 Dusk 的文檔以及實際的“要塞(citadel)”論文。
Citadel 的所有權證明並不會把個人數據寫到鏈上。用戶會在電路中證明:他們持有一個有效簽名的憑證;而驗證者只會得知該陳述爲真。
讓我印象最深的數字是:驗證該證明只需要 0.007 秒。生成它則大約需要 16 秒(在筆記本級芯片上)。昂貴的部分——證明(proving)——只會在用戶一側離線發生一次。驗證者真正要做的事情——在某個人需要訪問時——幾乎是瞬時完成的,並且除了“有效(valid)”之外不會透露任何內容。
這兩者的分離對於受監管資產很關鍵。
一個機構需要確認合規資格。爲此它並不需要申請人的完整 KYC 文件——它只需要一個解析結果爲“真或假”的證明;而 Citadel 允許服務提供方精確定義:該證明必須覆蓋哪些屬性。
所以更有趣的問題不再是“區塊鏈是否私有?”
而是:在一份典型的 KYC 負載中,究竟有多少內容在出示證明時需要接觸驗證者——真正被覈查的是證明,而不是數據?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
對於受監管的鏈上金融來說,更重要的是什麼?
@Dusk #dusk $DUSK
8月16日的橋樑事故讓我重新審視了 Dusk。
並不是因爲封鎖名單。
而是因爲它讓我思考:
鏈上操作被批准之後,究竟是誰需要查看其背後的數據?
對於受監管的金融領域,你可能需要證明:
合規資格。
所有權。
轉讓條件。
我的第一反應很簡單:
如果某些東西必須被驗證,那麼更底層的數據大概率需要是可見的。
隨後我又回到 Dusk 的文檔以及實際的“要塞(citadel)”論文。
Citadel 的所有權證明並不會把個人數據寫到鏈上。用戶會在電路中證明:他們持有一個有效簽名的憑證;而驗證者只會得知該陳述爲真。
讓我印象最深的數字是:驗證該證明只需要 0.007 秒。生成它則大約需要 16 秒(在筆記本級芯片上)。昂貴的部分——證明(proving)——只會在用戶一側離線發生一次。驗證者真正要做的事情——在某個人需要訪問時——幾乎是瞬時完成的,並且除了“有效(valid)”之外不會透露任何內容。
這兩者的分離對於受監管資產很關鍵。
一個機構需要確認合規資格。爲此它並不需要申請人的完整 KYC 文件——它只需要一個解析結果爲“真或假”的證明;而 Citadel 允許服務提供方精確定義:該證明必須覆蓋哪些屬性。
所以更有趣的問題不再是“區塊鏈是否私有?”
而是:在一份典型的 KYC 負載中,究竟有多少內容在出示證明時需要接觸驗證者——真正被覈查的是證明,而不是數據?
對於受監管的鏈上金融來說,更重要的是什麼?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 票 • 投票已結束
2
1
78
·
--
看跌
#dusk $DUSK @Dusk_Foundation
我曾經以爲,把一種金融資產上鍊會自動意味着整個金融流程都會變得更好。
後來我嘗試從銀行或投資基金的角度來看。
想象一下把一隻債券或一隻基金上鍊。
聽起來問題就解決了。
但隨後我開始思考:
如果代幣在鏈上了,但與之相關的金融流程仍然沒有上鍊,那會怎樣?
機構仍然必須決定誰可以擁有它、它如何被交易、資金如何流轉,以及結算如何保持合規。
這讓我重新思考“代幣化”究竟意味着什麼。
僅僅代幣化該資產是否足夠,還是金融生命週期也應該隨之遷移?
正是這個問題把我引向了 Dusk。
讓我對 Dusk Trade 感興趣的是:他們從工作流的角度來處理問題,而不只是從代幣本身的角度。
Dusk 正在努力把諸如貨幣市場基金(MMFs)、交易所交易基金(ETFs)、債券以及其他真實世界資產(RWAs)帶入一個上鍊環境。
我現在對代幣化的理解是:
所有權 → 准入資格 → 交易 → 支付 → 結算
也許真正的問題並不是:
“我們能把多少資產上鍊?”
也許是:
“金融流程的多少部分實際上能夠在鏈上運行?”
因爲如果只有資產的表示形式上了鏈,我們真的能說市場也隨之轉變了嗎?
正是這種區分讓我覺得 Dusk 對我很有吸引力。
{spot}(DUSKUSDT)
當把真實世界資產上鍊時,最重要的是什麼?
#dusk $DUSK @Dusk
我曾經以爲,把一種金融資產上鍊會自動意味着整個金融流程都會變得更好。
後來我嘗試從銀行或投資基金的角度來看。
想象一下把一隻債券或一隻基金上鍊。
聽起來問題就解決了。
但隨後我開始思考:
如果代幣在鏈上了,但與之相關的金融流程仍然沒有上鍊,那會怎樣?
機構仍然必須決定誰可以擁有它、它如何被交易、資金如何流轉,以及結算如何保持合規。
這讓我重新思考“代幣化”究竟意味着什麼。
僅僅代幣化該資產是否足夠,還是金融生命週期也應該隨之遷移?
正是這個問題把我引向了 Dusk。
讓我對 Dusk Trade 感興趣的是:他們從工作流的角度來處理問題,而不只是從代幣本身的角度。
Dusk 正在努力把諸如貨幣市場基金(MMFs)、交易所交易基金(ETFs)、債券以及其他真實世界資產(RWAs)帶入一個上鍊環境。
我現在對代幣化的理解是:
所有權 → 准入資格 → 交易 → 支付 → 結算
也許真正的問題並不是:
“我們能把多少資產上鍊?”
也許是:
“金融流程的多少部分實際上能夠在鏈上運行?”
因爲如果只有資產的表示形式上了鏈,我們真的能說市場也隨之轉變了嗎?
正是這種區分讓我覺得 Dusk 對我很有吸引力。
當把真實世界資產上鍊時,最重要的是什麼?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 票 • 投票已結束
9
5
77
·
--
看漲
真實
通過 Dusk 計劃上鍊的資產規模將超過 3 億歐元。
這個數字讓我重新思考“代幣化”究竟意味着什麼。
過去我以爲,把一隻債券或一隻基金放到鏈上,最有趣的部分就在於“代幣”。
後來我意識到:代幣可能是最不有趣的部分。
鏈上代幣並不必然意味着鏈上的金融生命週期。
資產可以在鏈上,但資格認定、合規、轉讓限制、披露,甚至結算,仍然可能依賴於鏈外的其他系統。
那麼,代幣化究竟把什麼內容帶到了鏈上?
因此,@Dusk_Foundation 的原生髮行方向引起了我的注意:它不只是創建一個代幣,而是面向更廣泛的生命週期——發行、資格、轉讓、披露以及結算。
而隱私會讓這種生命週期變得更難。
受監管的市場並不需要所有信息都公開或所有信息都隱藏。他們需要的是可控的可見性。
有些信息保持私密。
有些信息可以被證明。
在獲得授權時,部分信息可以被披露。
於是問題變成:
隱私、驗證和披露能否成爲金融應用程序規則本身的一部分?
如果生命週期中更多環節真的可以在鏈上運行,那麼更難的瓶頸也許就不再是區塊鏈了。
也許問題轉而變成圍繞該資產的法律與機構基礎設施。
這時,原生髮行看起來就不那麼像代幣化,而更像是在重建金融生命週期的一部分。
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
對於真實世界資產的代幣化,最重要的是什麼?
通過 Dusk 計劃上鍊的資產規模將超過 3 億歐元。
這個數字讓我重新思考“代幣化”究竟意味着什麼。
過去我以爲,把一隻債券或一隻基金放到鏈上,最有趣的部分就在於“代幣”。
後來我意識到:代幣可能是最不有趣的部分。
鏈上代幣並不必然意味着鏈上的金融生命週期。
資產可以在鏈上,但資格認定、合規、轉讓限制、披露,甚至結算,仍然可能依賴於鏈外的其他系統。
那麼,代幣化究竟把什麼內容帶到了鏈上?
因此,@Dusk 的原生髮行方向引起了我的注意:它不只是創建一個代幣,而是面向更廣泛的生命週期——發行、資格、轉讓、披露以及結算。
而隱私會讓這種生命週期變得更難。
受監管的市場並不需要所有信息都公開或所有信息都隱藏。他們需要的是可控的可見性。
有些信息保持私密。
有些信息可以被證明。
在獲得授權時,部分信息可以被披露。
於是問題變成:
隱私、驗證和披露能否成爲金融應用程序規則本身的一部分?
如果生命週期中更多環節真的可以在鏈上運行,那麼更難的瓶頸也許就不再是區塊鏈了。
也許問題轉而變成圍繞該資產的法律與機構基礎設施。
這時,原生髮行看起來就不那麼像代幣化,而更像是在重建金融生命週期的一部分。
@Dusk $DUSK #dusk
對於真實世界資產的代幣化,最重要的是什麼?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 票 • 投票已結束
14
8
577
出色
出色
Tasifch786
·
--
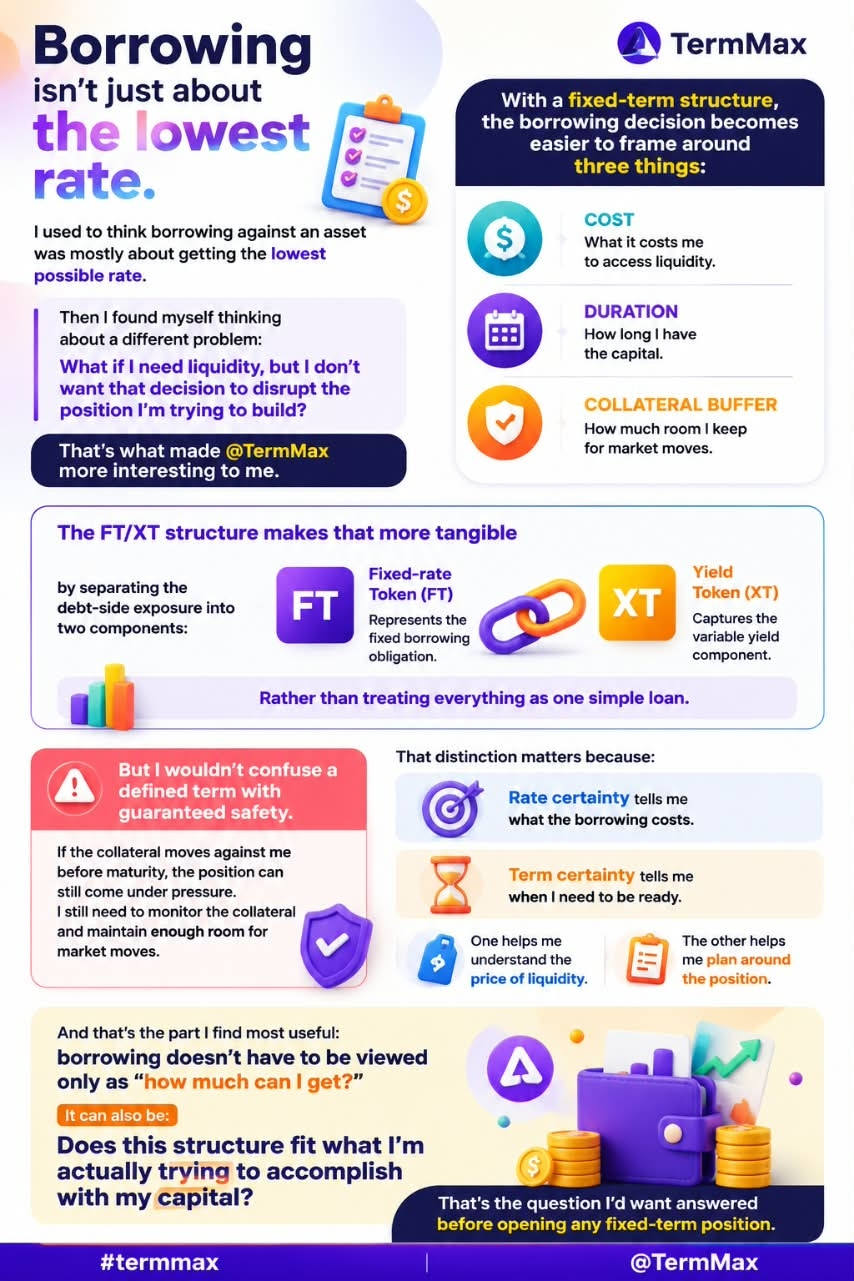
看漲我過去一直以爲,以資產作抵押借款主要就是爲了拿到儘可能低的利率。
後來我開始考慮另一個問題:
如果我需要流動性,但又不想讓這個決定打亂我正在努力搭建的頭寸呢?
這就是爲什麼我對 @TermMax 更感興趣。
有了固定期限結構,借款決策就更容易圍繞三個要素來理解:
成本 + 期限 + 抵押緩衝
FT/XT 結構讓這一點更直觀:它把債務端的敞口拆分爲固定利率代幣(FT)和收益代幣(XT),而不是把所有東西都當作一個簡單的貸款。
但我不會把“有明確期限”誤認爲“有保證的安全性”。
如果在到期之前抵押品對我不利,頭寸仍然可能承壓。我仍需要監控抵押品,並確保有足夠的空間來應對市場波動。
這種區別很重要,因爲:
利率確定性告訴我借款成本是多少。
期限確定性告訴我我需要何時做好準備。
其中一個幫助我理解流動性的價格。
另一個幫助我圍繞該頭寸進行規劃。
而我覺得最有用的部分是:借款不必只被看作“我能借到多少?”
它也可以是:
這種結構是否符合我真正想用資本達成的目標?
在開啓任何固定期限頭寸之前,我希望先得到這個問題的答案。
#termmax @TermMax $BTC #defi #Crypto
2
2
真實
我對 @termmax 的看法之所以改變,是因爲關鍵不在於“只獲得固定利率”。
關鍵在於:在倉位開始之前,就能決定融資應該呈現怎樣的結構。
這聽起來很微妙,但它改變了融資在交易本身中所能扮演的角色。
在典型的浮動利率市場裏,你會先決定自己想借多少,然後接受市場給你的任何融資條件。
而在 TermMax 裏,這些條款可以變成交易本身的一部分。
借款人可以指定他們願意支付的最高利率以及所希望的期限;同時,出借人也可以設定他們願意接受的最低利率。
因此,問題從:
“我現在能拿到什麼利率?”
變成:
“什麼條款讓這個倉位值得去做?”
這是一種很有意義的轉變。
你不再只是選擇使用多少流動性。你是在在承諾倉位之前,把資金的成本和期限鎖定下來。
而這不僅對交易者重要。
一個資金管理團隊可以圍繞明確的期限和借款成本進行預算。
資產分配者也能在不假設“今天的融資利率明天還會在”的情況下比較不同機會。
我認爲最容易被忽略的一點是:
可預期的融資不僅僅是降低不確定性。它讓資本更容易被管理。
這就是爲什麼我把 TermMax 看作不僅是另一個固定利率借貸協議。
它把借款更接近一種你可以在前期就進行結構化安排的東西,而不是某種你只能在倉位打開之後不斷被動應對的事。
隨着越來越多的嚴肅資本開始在鏈上流動,這種差異可能會變得更難被忽視。
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
選擇鏈上融資時,最重要的是什麼?
我對 @TermMax 的看法之所以改變,是因爲關鍵不在於“只獲得固定利率”。
關鍵在於:在倉位開始之前,就能決定融資應該呈現怎樣的結構。
這聽起來很微妙,但它改變了融資在交易本身中所能扮演的角色。
在典型的浮動利率市場裏,你會先決定自己想借多少,然後接受市場給你的任何融資條件。
而在 TermMax 裏,這些條款可以變成交易本身的一部分。
借款人可以指定他們願意支付的最高利率以及所希望的期限;同時,出借人也可以設定他們願意接受的最低利率。
因此,問題從:
“我現在能拿到什麼利率?”
變成:
“什麼條款讓這個倉位值得去做?”
這是一種很有意義的轉變。
你不再只是選擇使用多少流動性。你是在在承諾倉位之前,把資金的成本和期限鎖定下來。
而這不僅對交易者重要。
一個資金管理團隊可以圍繞明確的期限和借款成本進行預算。
資產分配者也能在不假設“今天的融資利率明天還會在”的情況下比較不同機會。
我認爲最容易被忽略的一點是:
可預期的融資不僅僅是降低不確定性。它讓資本更容易被管理。
這就是爲什麼我把 TermMax 看作不僅是另一個固定利率借貸協議。
它把借款更接近一種你可以在前期就進行結構化安排的東西,而不是某種你只能在倉位打開之後不斷被動應對的事。
隨着越來越多的嚴肅資本開始在鏈上流動,這種差異可能會變得更難被忽視。
@TermMax #TermMax #BTC #crypto
選擇鏈上融資時,最重要的是什麼?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 票 • 投票已結束
7
6
563
·
--
看漲
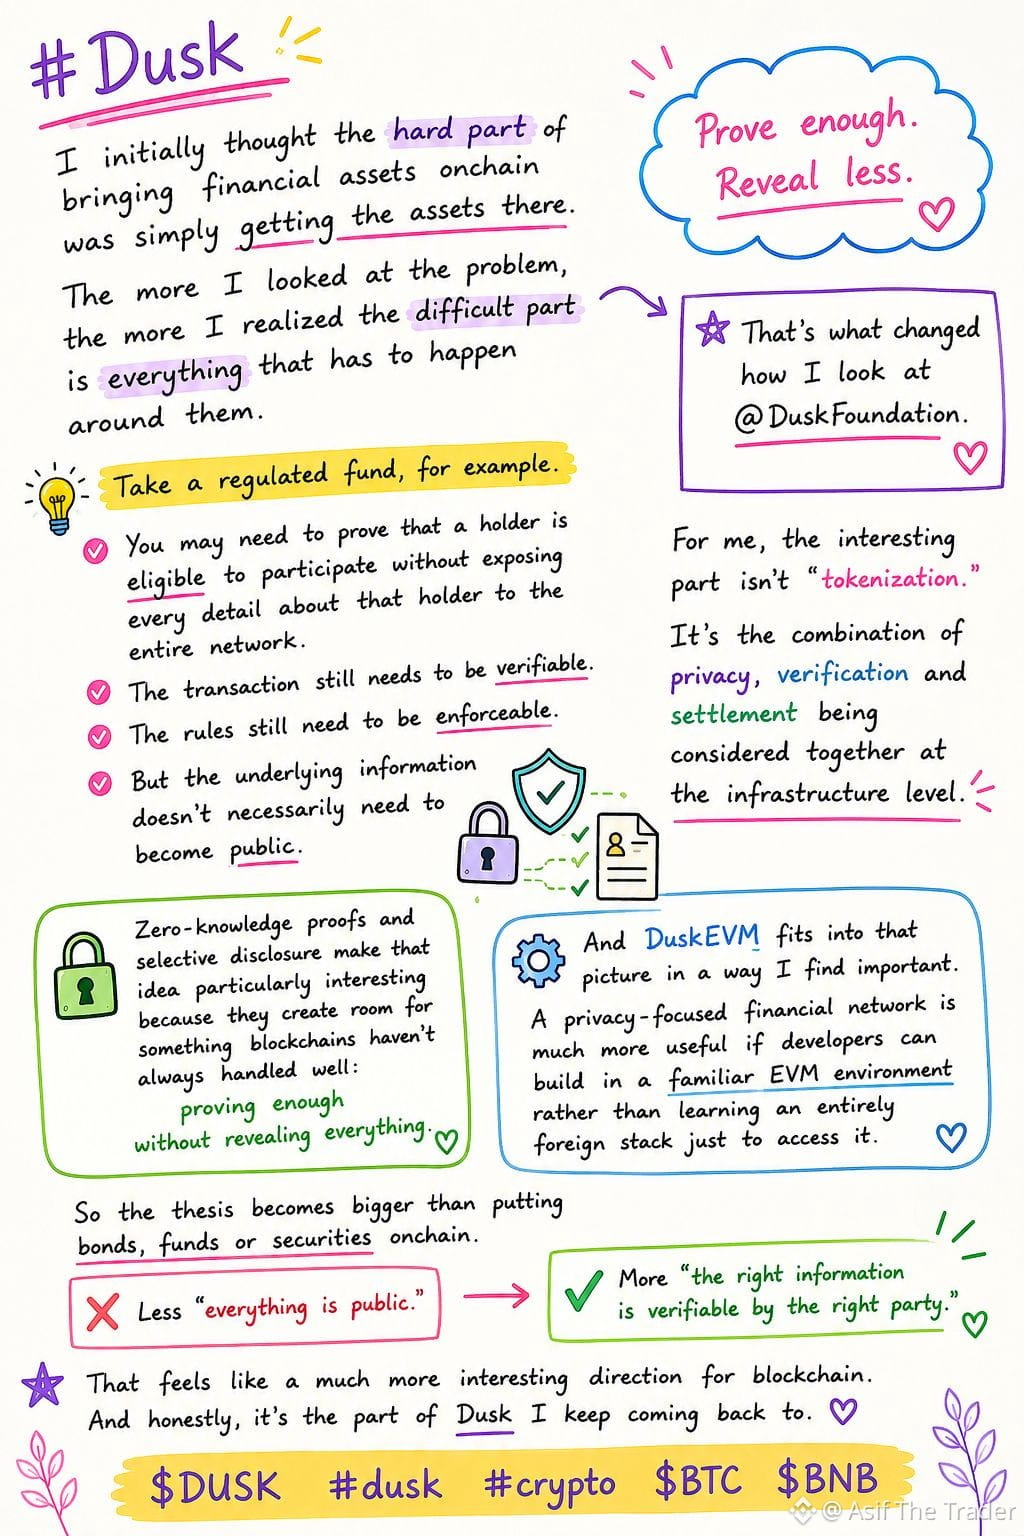
#Dusk
起初我以爲,把金融資產帶上鍊的難點只是把資產放到鏈上。
我越研究這個問題,就越意識到真正困難的是圍繞資產本身必須發生的一切。
比如以一個受監管的基金爲例。
你可能需要證明某個持有人有資格參與,而不必把該持有人的每個細節都暴露給整個網絡。
交易仍然需要可驗證。
規則仍然需要可執行。
但底層信息不一定就要變成公開的。
正是這種視角的轉變,讓
@Dusk_Foundation 對我來說更有吸引力。
對我而言,真正的機會並不只是“代幣化”。
而是把隱私、驗證與結算在基礎設施層面統一起來。
零知識證明和選擇性披露在這裏尤其有意思,因爲它們指向一種模式:你可以證明關鍵的事情,而不必揭示證明背後的全部內容。
證明得足夠多。披露得更少。
而 DuskEVM 讓這種理念變得更加可落地。
如果開發者能夠在熟悉的 EVM 環境中進行開發,同時構建面向隱私優先的金融基礎設施,那麼嘗試這些想法的門檻就會低得多。
所以我不認爲更大的故事僅僅是把債券、基金或證券上鍊。
真正重要的是:當底層金融基礎設施從一開始就圍繞一種更具選擇性的“透明”理念來設計時,會發生什麼。
不是:
“讓所有內容都公開”。
而是:
“讓正確的信息由正確的一方來驗證”。
這種差別,最終可能比代幣化敘事本身重要得多。
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
起初我以爲,把金融資產帶上鍊的難點只是把資產放到鏈上。
我越研究這個問題,就越意識到真正困難的是圍繞資產本身必須發生的一切。
比如以一個受監管的基金爲例。
你可能需要證明某個持有人有資格參與,而不必把該持有人的每個細節都暴露給整個網絡。
交易仍然需要可驗證。
規則仍然需要可執行。
但底層信息不一定就要變成公開的。
正是這種視角的轉變,讓
@Dusk 對我來說更有吸引力。
對我而言,真正的機會並不只是“代幣化”。
而是把隱私、驗證與結算在基礎設施層面統一起來。
零知識證明和選擇性披露在這裏尤其有意思,因爲它們指向一種模式:你可以證明關鍵的事情,而不必揭示證明背後的全部內容。
證明得足夠多。披露得更少。
而 DuskEVM 讓這種理念變得更加可落地。
如果開發者能夠在熟悉的 EVM 環境中進行開發,同時構建面向隱私優先的金融基礎設施,那麼嘗試這些想法的門檻就會低得多。
所以我不認爲更大的故事僅僅是把債券、基金或證券上鍊。
真正重要的是:當底層金融基礎設施從一開始就圍繞一種更具選擇性的“透明”理念來設計時,會發生什麼。
不是:
“讓所有內容都公開”。
而是:
“讓正確的信息由正確的一方來驗證”。
這種差別,最終可能比代幣化敘事本身重要得多。
$DUSK #dusk #crypto $BTC $BNB
16
9
908
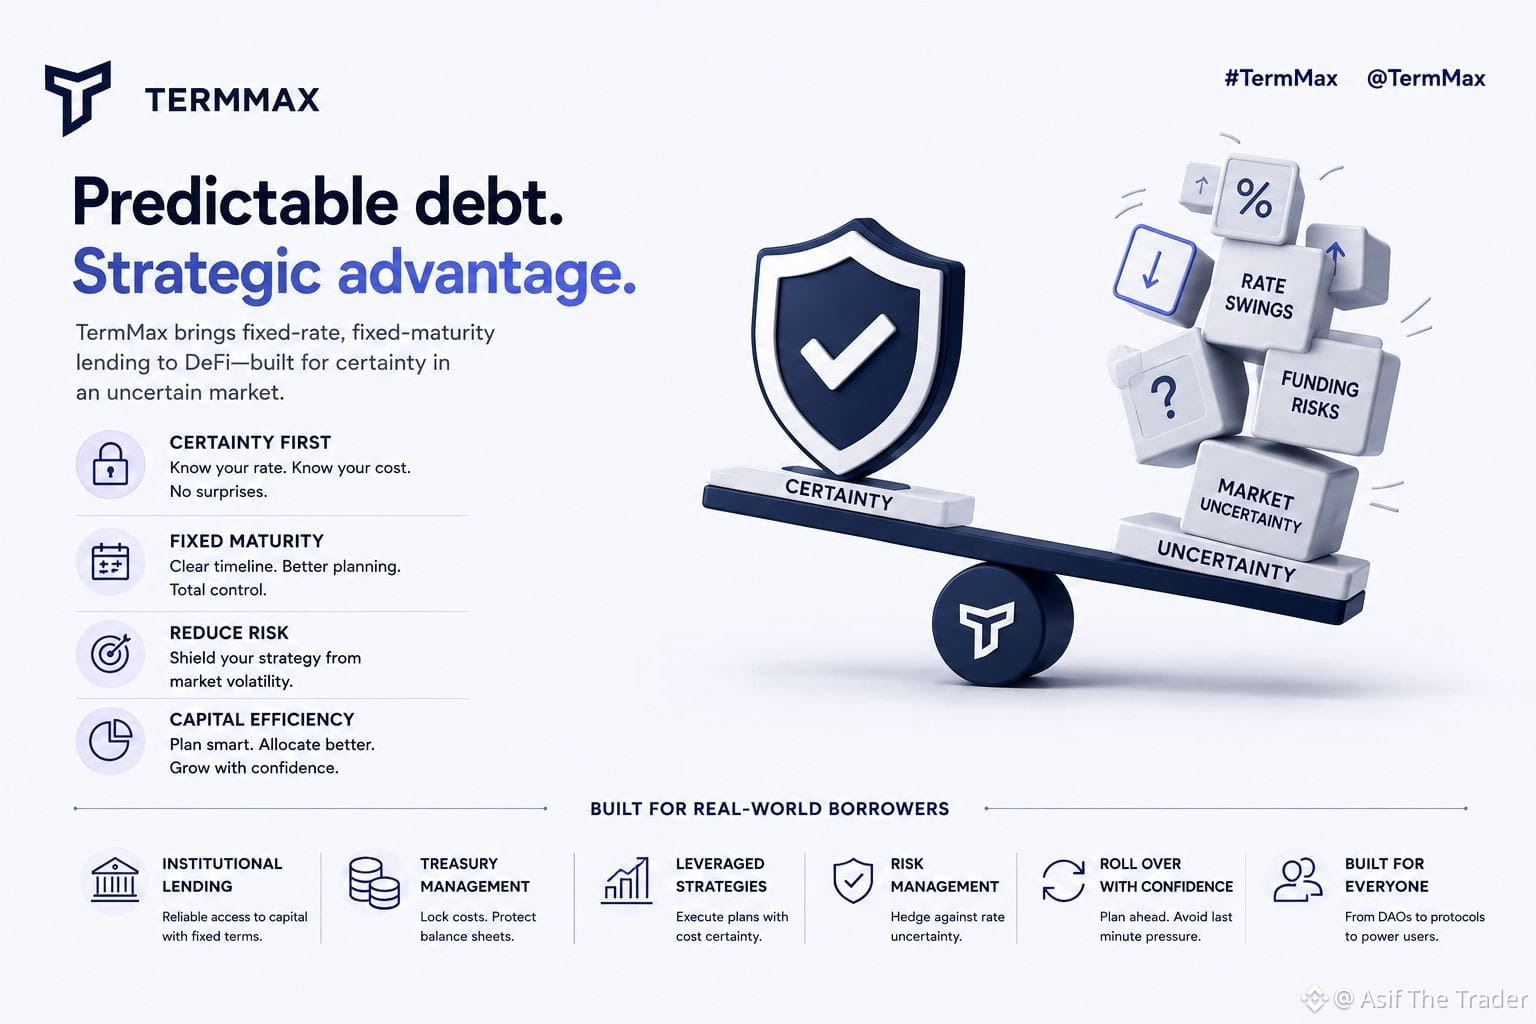
@termmax 讓我想到借貸市場的另一個方面:確定性的價值。
固定的借款結構一開始看起來可能會顯得受限,尤其是在市場條件變化迅速的時候。
但靈活性也同樣要付出代價。
在可變利率債務下,借款人會不斷暴露在不斷變化的利率和融資條件之中。固定期限的持倉會在一定程度上用減少那部分靈活性來換取更清晰的融資在其存續期內將會是什麼樣子。
這就是爲什麼 TermMax 對我很有吸引力。問題不只是“固定利率借款是否更便宜或更靈活”。而是“提前知道你的融資條款,是否足以讓你放棄一些選擇權”。
在平穩的市場中,靈活性可能是首要優先事項。當利率變得更難預測時,確定性就可能變得格外有價值。
這也是我覺得關於 TermMax 最有意思的地方:確定性不只是定價功能。它甚至可以成爲產品本身——在市場替你決定之前,讓你能夠先知道你的債務會長什麼樣。
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax 讓我想到借貸市場的另一個方面:確定性的價值。
固定的借款結構一開始看起來可能會顯得受限,尤其是在市場條件變化迅速的時候。
但靈活性也同樣要付出代價。
在可變利率債務下,借款人會不斷暴露在不斷變化的利率和融資條件之中。固定期限的持倉會在一定程度上用減少那部分靈活性來換取更清晰的融資在其存續期內將會是什麼樣子。
這就是爲什麼 TermMax 對我很有吸引力。問題不只是“固定利率借款是否更便宜或更靈活”。而是“提前知道你的融資條款,是否足以讓你放棄一些選擇權”。
在平穩的市場中,靈活性可能是首要優先事項。當利率變得更難預測時,確定性就可能變得格外有價值。
這也是我覺得關於 TermMax 最有意思的地方:確定性不只是定價功能。它甚至可以成爲產品本身——在市場替你決定之前,讓你能夠先知道你的債務會長什麼樣。
#TermMax
10
5
83
#termmax @termmax
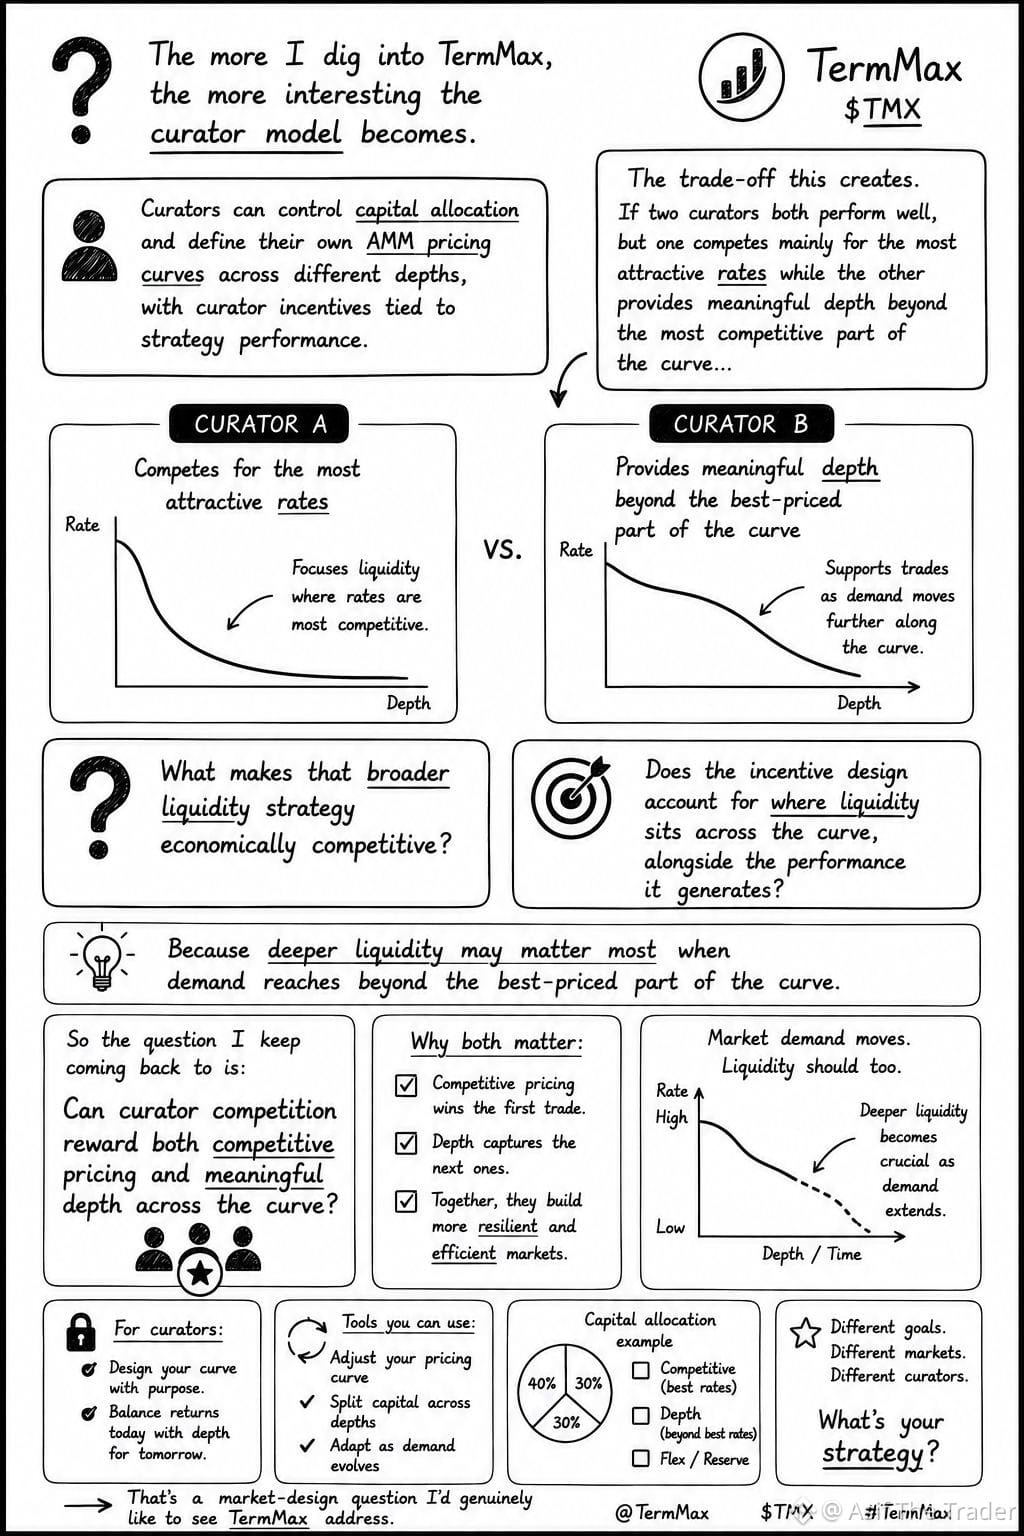
我越深入研究 TermMax,就越覺得策展人(curator)模型很有意思。
策展人能夠控制資金配置,並在不同深度下定義自己的 AMM 定價曲線;同時,策展人激勵會與策略表現掛鉤。
讓我印象最深的是,這其中產生了一種權衡。
如果兩位策展人都表現很好,但一位主要爭奪最具吸引力的價格,而另一位則在曲線最具競爭力的部分之外還提供了真正有意義的深度,那麼:是什麼讓這種更廣泛的流動性策略在經濟上具有競爭力?
更重要的是,這種激勵設計是否考慮了流動性在整條曲線中的分佈位置,以及它所帶來的表現?
因爲當需求超出曲線中最優定價的部分時,更深的流動性可能才最關鍵。
所以我一直反覆追問的是:
策展人之間的競爭,能否同時獎勵具有競爭力的定價,以及在整條曲線上都具備意義的深度?
這確實是一個我很希望 TermMax 能夠迴應的市場設計問題。
#termmax @TermMax
我越深入研究 TermMax,就越覺得策展人(curator)模型很有意思。
策展人能夠控制資金配置,並在不同深度下定義自己的 AMM 定價曲線;同時,策展人激勵會與策略表現掛鉤。
讓我印象最深的是,這其中產生了一種權衡。
如果兩位策展人都表現很好,但一位主要爭奪最具吸引力的價格,而另一位則在曲線最具競爭力的部分之外還提供了真正有意義的深度,那麼:是什麼讓這種更廣泛的流動性策略在經濟上具有競爭力?
更重要的是,這種激勵設計是否考慮了流動性在整條曲線中的分佈位置,以及它所帶來的表現?
因爲當需求超出曲線中最優定價的部分時,更深的流動性可能才最關鍵。
所以我一直反覆追問的是:
策展人之間的競爭,能否同時獎勵具有競爭力的定價,以及在整條曲線上都具備意義的深度?
這確實是一個我很希望 TermMax 能夠迴應的市場設計問題。
7
5
83
·
--
看跌
#dusk $DUSK
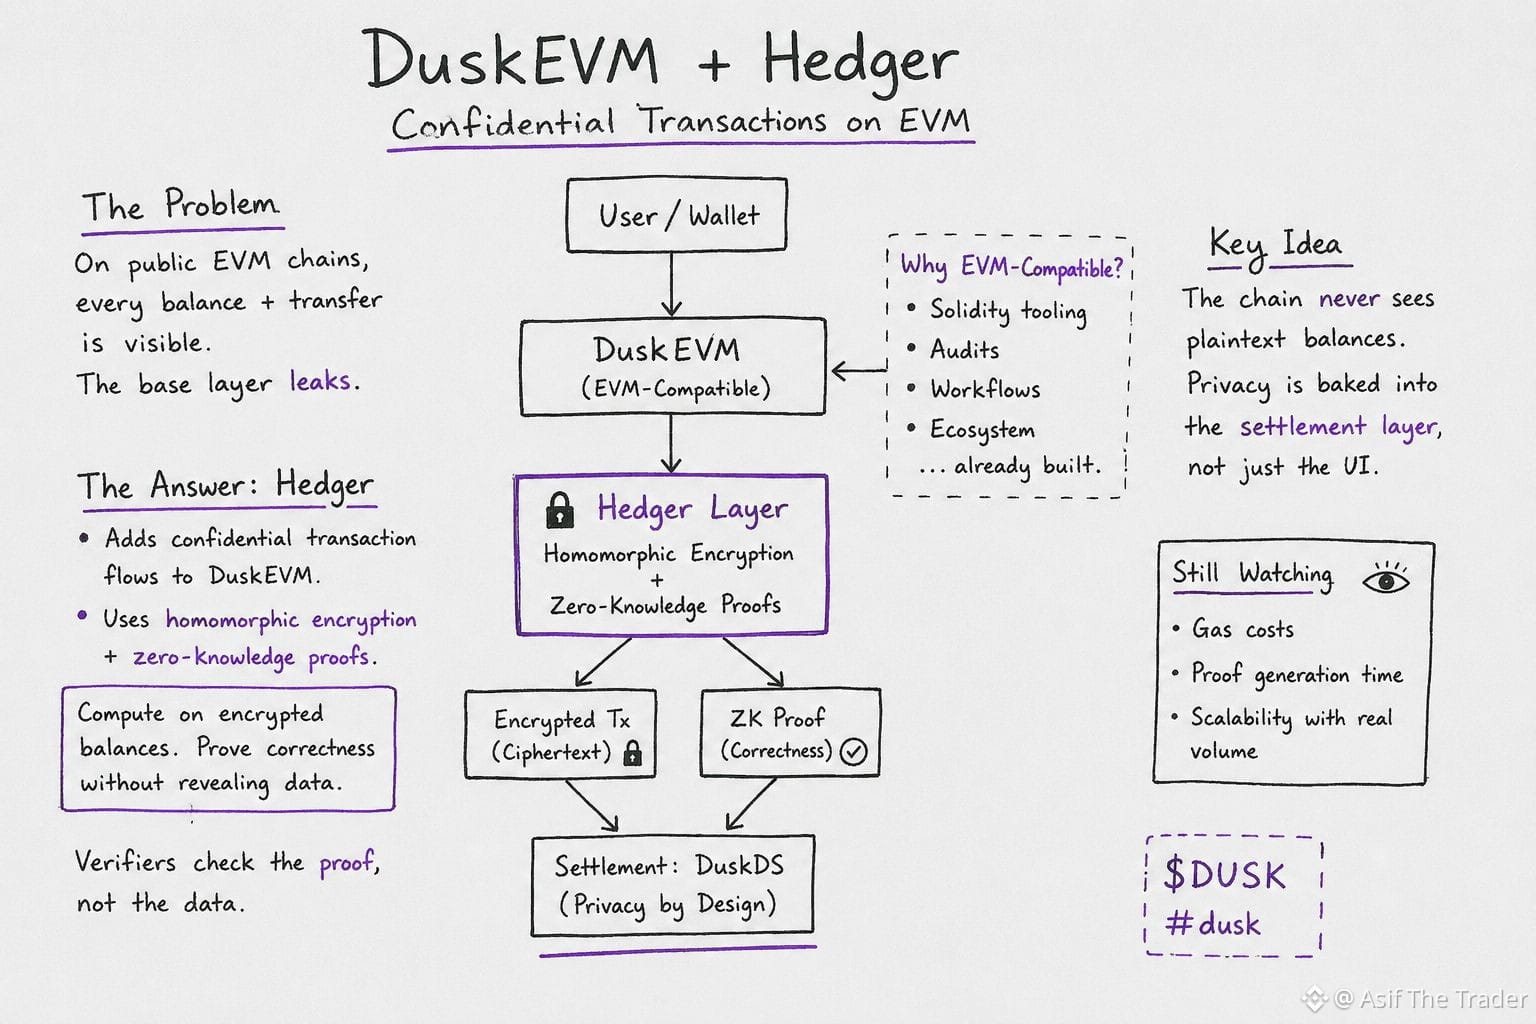
本週花了一些時間,想弄清楚爲什麼 @Dusk_Foundation 並沒有直接把隱私作爲“外掛”接到一條普通的 EVM 鏈上;原因歸結爲大多數人會跳過的一個問題:在公開的 EVM 上,只要有人願意查看,你的每一筆餘額和轉賬都是可見的——即使你在上層用一個“私密”的應用進行封裝,底層仍會泄露信息。
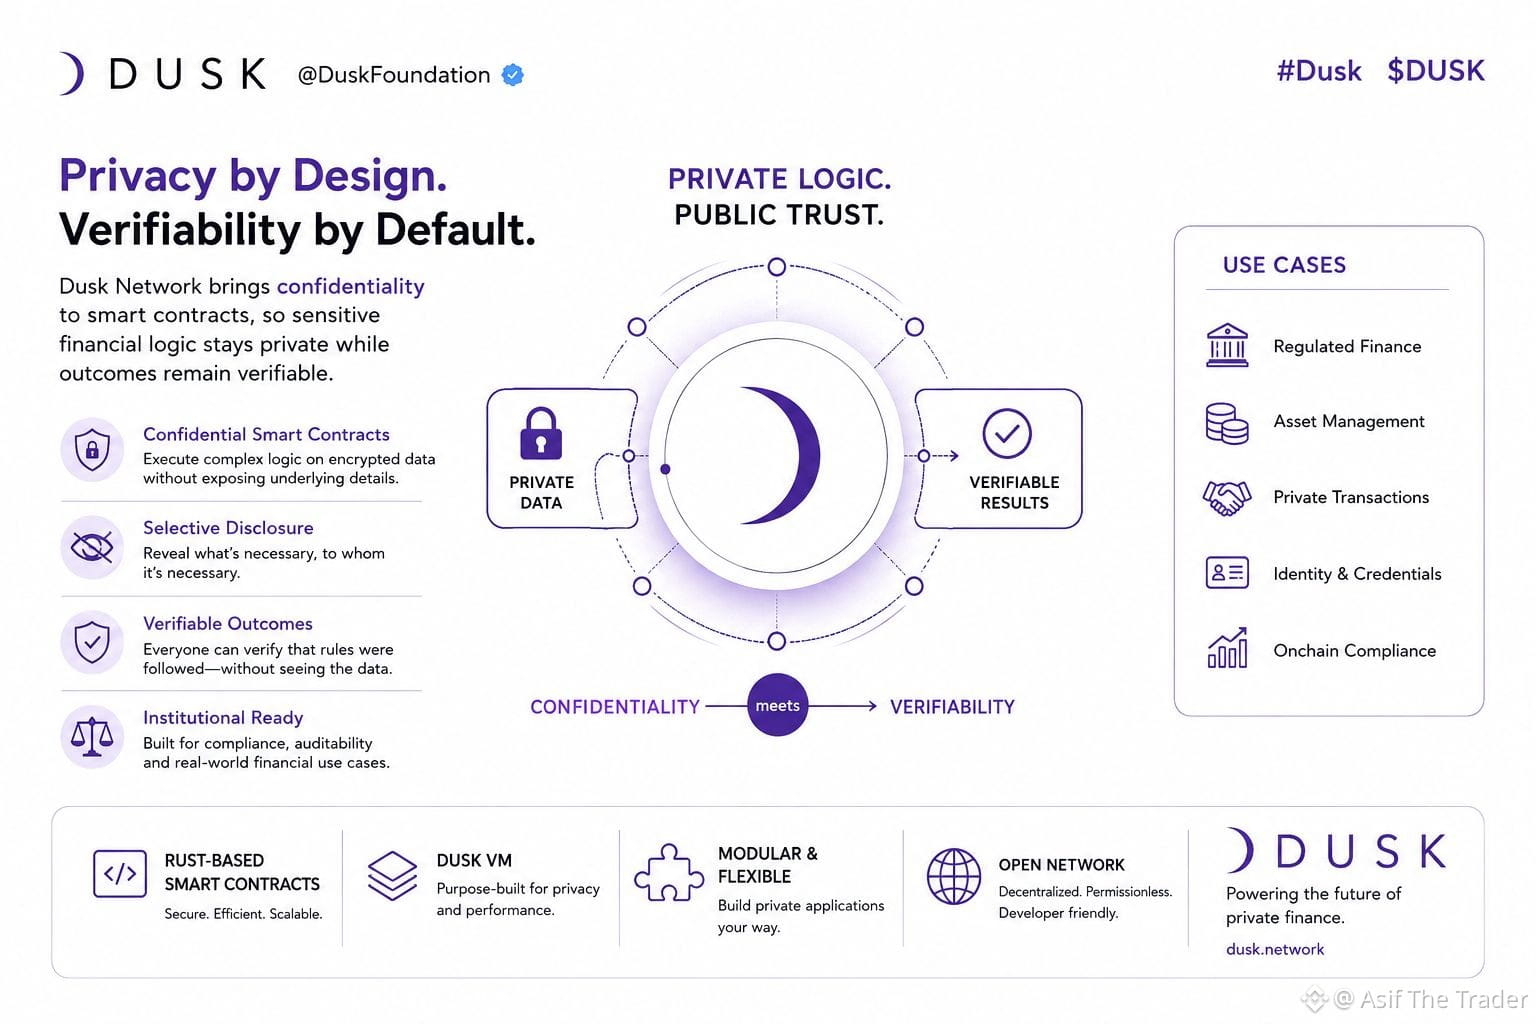
Dusk 的回答是 Hedger——它通過同態加密結合零知識證明,直接在 DuskEVM 中加入機密交易流程。其核心思路是:合約可以在加密後的餘額上進行計算,並且還能生成證明,證明這些計算確實被正確執行過,但整個過程中從未解密底層數字。驗證者會檢查證明,而不是檢查數據本身。這種保證與“前端把你的餘額藏起來”完全不同:這意味着鏈本身一開始就沒有明文可以泄露。
爲什麼要把它放在兼容 EVM 的層上,而不是徹底自定義一個虛擬機?因爲機構已經在過去十多年裏爲 Solidity 工具鏈、審計和工作流程投入了大量基礎。DuskEVM(OP Stack,並回歸到 DuskDS 的結算方式)讓這些成熟工具得以延續,而 Hedger 則改變了底層被允許看到的內容。隱私成爲結算層面的屬性,而不是 UI 技巧。
不過我也在持續關注:當真實的交易量上來後,gas 成本和證明生成的規模將如何擴展。但就現在而言,比起價格曲線,更有意思的是這套架構本身。
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
本週花了一些時間,想弄清楚爲什麼 @Dusk 並沒有直接把隱私作爲“外掛”接到一條普通的 EVM 鏈上;原因歸結爲大多數人會跳過的一個問題:在公開的 EVM 上,只要有人願意查看,你的每一筆餘額和轉賬都是可見的——即使你在上層用一個“私密”的應用進行封裝,底層仍會泄露信息。
Dusk 的回答是 Hedger——它通過同態加密結合零知識證明,直接在 DuskEVM 中加入機密交易流程。其核心思路是:合約可以在加密後的餘額上進行計算,並且還能生成證明,證明這些計算確實被正確執行過,但整個過程中從未解密底層數字。驗證者會檢查證明,而不是檢查數據本身。這種保證與“前端把你的餘額藏起來”完全不同:這意味着鏈本身一開始就沒有明文可以泄露。
爲什麼要把它放在兼容 EVM 的層上,而不是徹底自定義一個虛擬機?因爲機構已經在過去十多年裏爲 Solidity 工具鏈、審計和工作流程投入了大量基礎。DuskEVM(OP Stack,並回歸到 DuskDS 的結算方式)讓這些成熟工具得以延續,而 Hedger 則改變了底層被允許看到的內容。隱私成爲結算層面的屬性,而不是 UI 技巧。
不過我也在持續關注:當真實的交易量上來後,gas 成本和證明生成的規模將如何擴展。但就現在而言,比起價格曲線,更有意思的是這套架構本身。
$DUSK #dusk
9
5
60
真實
@Dusk_Foundation $DUSK #dusk
我過去一直認爲,把一個區塊鏈機構化、準備好用於企業級場景,主要是讓它具備與 EVM 的兼容性。
給開發者 Solidity 的工具,保持用戶體驗熟悉,那麼採用就會隨之而來。
但當我越深入瞭解 DuskEVM,就越覺得真正更難的問題其實是隱私。
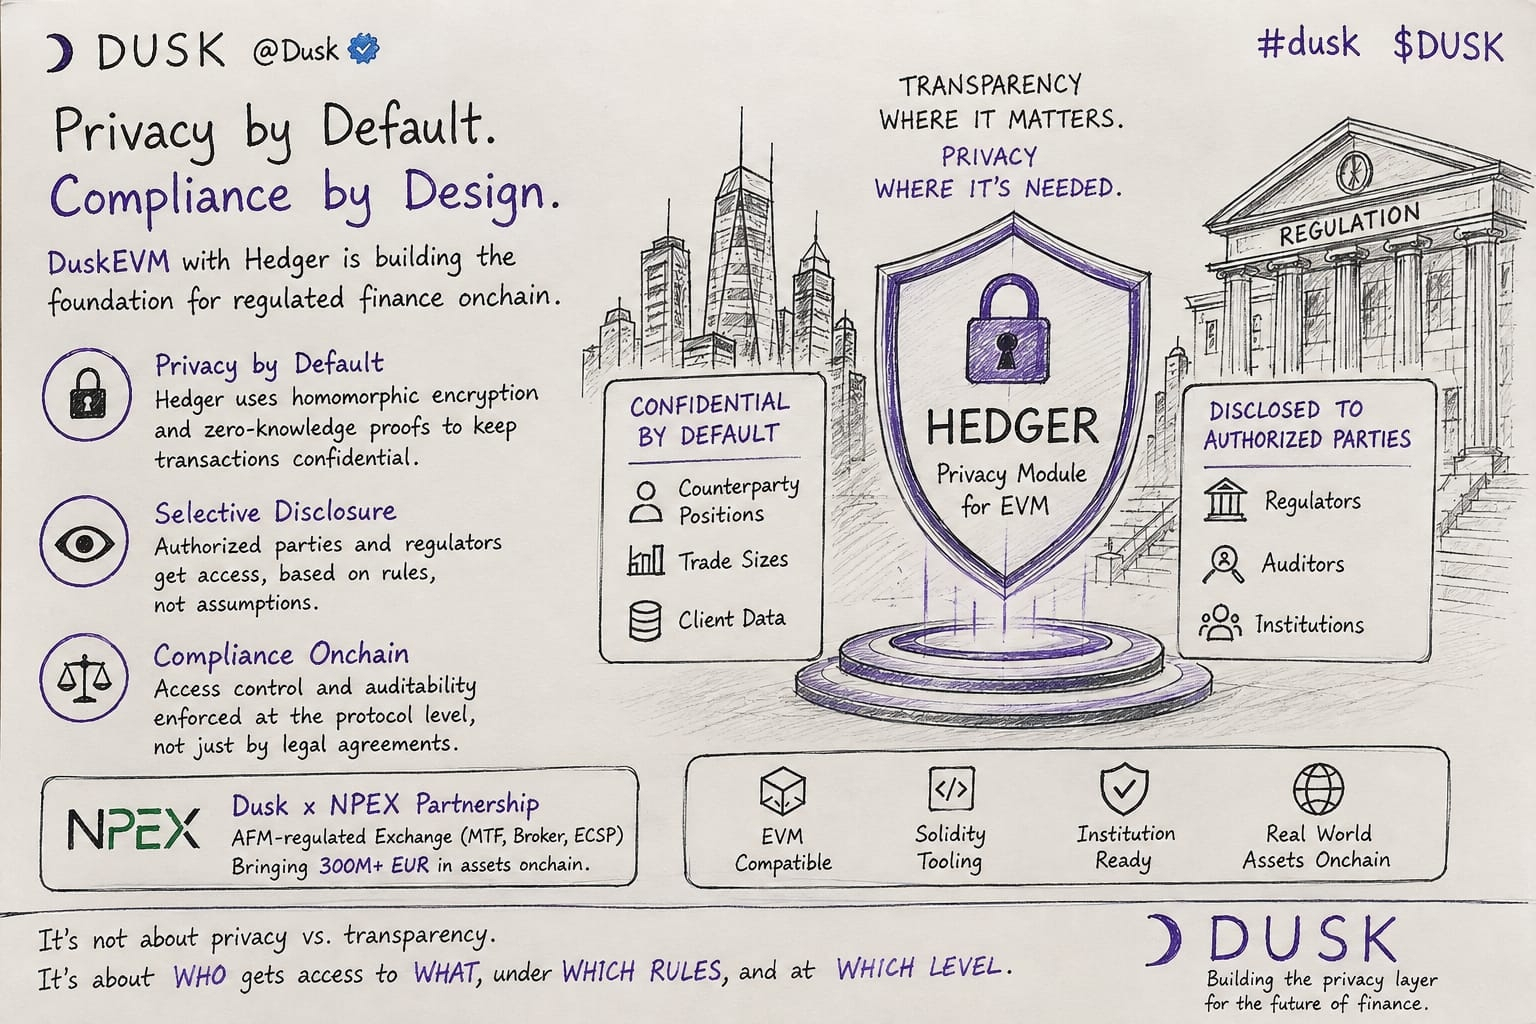
受監管的金融需要一個折中方案。你不能把每一筆交易規模、持倉信息或客戶數據都放在一個完全透明的賬本上。但你也不能讓一切都完全不可見。
監管者、審計員以及獲授權的參與方仍然需要在恰當的時間獲得正確的信息。
這就是 Hedger 變得有意思的地方。
Dusk 將 Hedger 定位爲一個用於 EVM 的隱私模塊:在保持交易機密的同時,當需要訪問時也能實現選擇性披露。
而這也改變了我對隱私的看法:
隱私並不意味着隱藏一切。
它意味着控制誰能看到什麼、何時能看到,以及爲什麼能看到。
最後這點對受監管的市場尤其重要。
NPEX 的連接讓這個想法變得更加有趣。結合將現實世界資產上鍊的推動,它指向的用例不只是面向典型的加密原生受衆。
不過,我也不會說問題已經被徹底解決。
真正的檢驗在於:這種架構能否在滿足嚴肅的披露、審計與合規要求的同時,承載機構級規模的活動。
這也是我將要持續關注的。
因爲也許真正的問題並不是:
隱私還是透明?
也許是:
在怎樣的規則下、以什麼粒度,誰能獲得對哪些信息的訪問權限?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
我過去一直認爲,把一個區塊鏈機構化、準備好用於企業級場景,主要是讓它具備與 EVM 的兼容性。
給開發者 Solidity 的工具,保持用戶體驗熟悉,那麼採用就會隨之而來。
但當我越深入瞭解 DuskEVM,就越覺得真正更難的問題其實是隱私。
受監管的金融需要一個折中方案。你不能把每一筆交易規模、持倉信息或客戶數據都放在一個完全透明的賬本上。但你也不能讓一切都完全不可見。
監管者、審計員以及獲授權的參與方仍然需要在恰當的時間獲得正確的信息。
這就是 Hedger 變得有意思的地方。
Dusk 將 Hedger 定位爲一個用於 EVM 的隱私模塊:在保持交易機密的同時,當需要訪問時也能實現選擇性披露。
而這也改變了我對隱私的看法:
隱私並不意味着隱藏一切。
它意味着控制誰能看到什麼、何時能看到,以及爲什麼能看到。
最後這點對受監管的市場尤其重要。
NPEX 的連接讓這個想法變得更加有趣。結合將現實世界資產上鍊的推動,它指向的用例不只是面向典型的加密原生受衆。
不過,我也不會說問題已經被徹底解決。
真正的檢驗在於:這種架構能否在滿足嚴肅的披露、審計與合規要求的同時,承載機構級規模的活動。
這也是我將要持續關注的。
因爲也許真正的問題並不是:
隱私還是透明?
也許是:
在怎樣的規則下、以什麼粒度,誰能獲得對哪些信息的訪問權限?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
我一直以爲,把金融資產上鍊最難的部分只是把資產放到鏈上。
但我看得越多,關於 Dusk 的問題就越難,且出現在發行之後:
誰應該能夠看到什麼,誰應該能夠證明什麼?
以一隻受監管的債券爲例。轉讓可能需要被驗證,但這並不意味着每個人都應該看到持有人的餘額、倉位或交易對手。
這就是矛盾所在:
在不丟失可證明性的前提下實現隱私。
Dusk 通過受保護的交易、零知識證明和選擇性披露來實現這一點,而 DuskEVM 和 Hedger 則爲基於 Solidity 的應用帶來了保密工作流。
但還有一個值得質疑的前提:把某個資產放到鏈上,並不自動意味着它的整個生命週期也會同步上鍊。
發行、所有權、轉讓、結算與託管服務仍然可能分佈在彼此斷開的系統中。
這也是爲什麼我對 Dusk 的原生髮行方案很感興趣:它不僅僅是創建一個代幣,而是讓資產更多的生命週期保持在鏈上連接起來。
真正的檢驗在於,受監管的市場能否在應該私密的地方讓生命週期保持私密,在必須可證明的地方保持可證明,並讓從發行到結算再到託管服務的整個鏈路保持連接。
如果這種平衡在規模化條件下可行,那麼代幣化的真實價值是否會從代幣本身轉移到協調圍繞它發生的一切的基礎設施上?
對於鏈上金融而言,最重要的是什麼?
@Dusk #dusk $DUSK
我一直以爲,把金融資產上鍊最難的部分只是把資產放到鏈上。
但我看得越多,關於 Dusk 的問題就越難,且出現在發行之後:
誰應該能夠看到什麼,誰應該能夠證明什麼?
以一隻受監管的債券爲例。轉讓可能需要被驗證,但這並不意味着每個人都應該看到持有人的餘額、倉位或交易對手。
這就是矛盾所在:
在不丟失可證明性的前提下實現隱私。
Dusk 通過受保護的交易、零知識證明和選擇性披露來實現這一點,而 DuskEVM 和 Hedger 則爲基於 Solidity 的應用帶來了保密工作流。
但還有一個值得質疑的前提:把某個資產放到鏈上,並不自動意味着它的整個生命週期也會同步上鍊。
發行、所有權、轉讓、結算與託管服務仍然可能分佈在彼此斷開的系統中。
這也是爲什麼我對 Dusk 的原生髮行方案很感興趣:它不僅僅是創建一個代幣,而是讓資產更多的生命週期保持在鏈上連接起來。
真正的檢驗在於,受監管的市場能否在應該私密的地方讓生命週期保持私密,在必須可證明的地方保持可證明,並讓從發行到結算再到託管服務的整個鏈路保持連接。
如果這種平衡在規模化條件下可行,那麼代幣化的真實價值是否會從代幣本身轉移到協調圍繞它發生的一切的基礎設施上?
對於鏈上金融而言,最重要的是什麼?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 票 • 投票已結束
7
5
86
真實
我注意到關於“Dusk Trade”的一些事情,這讓我重新思考代幣化(tokenization)究竟在嘗試解決什麼問題。
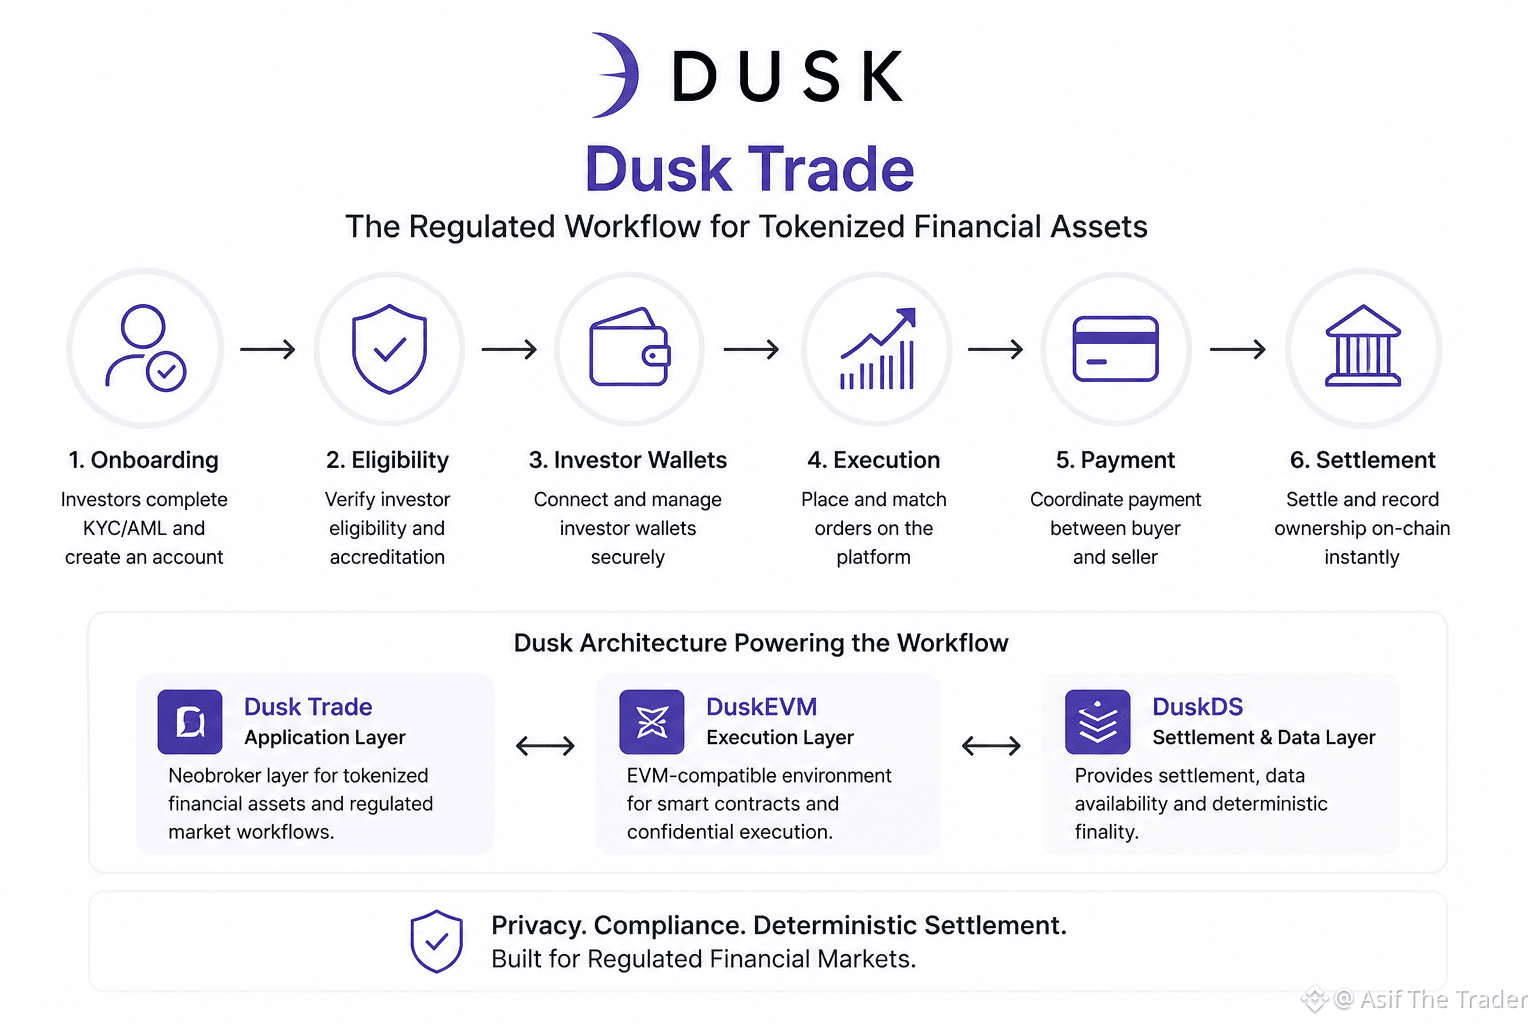
起初,一個面向代幣化資產的經紀新平臺(neobroker)聽起來就像是在購買和出售數字證券的另一種界面。但我越深入瞭解,越意識到:真正困難的可能並不在於資產本身。 在受監管的市場中,難點在於資產周圍的所有環節——包括爲投資者入駐、覈驗資格、連接投資者錢包、執行交易、協調支付,並最終完成所有權的結算。
這就產生了一種有趣的張力。
把債券、ETF 或其他金融資產放到鏈上,可以讓它變得可編程。但僅有可編程性並不能回答:誰被允許訪問它?哪些信息應該保持私密?授權方如何驗證活動?以及一筆已執行的交易最終如何轉化爲已結算的所有權。
在這裏,“Dusk Trade”對我來說就變得更有意思了。它被定位爲代幣化金融資產的應用層,而 DuskEVM 提供與 EVM 兼容的執行能力,DuskDS 則支持結算與數據可用性。真正的問題並不是這些組件是否存在,而是它們能否在同一條金融工作流中協同運作。
而這部分,我仍在持續觀察。
因爲代幣化資產也許只是開始。更嚴苛的考驗在於:圍繞它的基礎設施能否真正讓受監管市場變得更高效——而不是僅僅以另一種形式複製熟悉的複雜性。
通過把更多流程帶到鏈上,Dusk Trade 能否真正簡化受監管的金融工作流?還是說同樣的複雜性只會換一種形式出現?
@Dusk_Foundation $DUSK #dusk
我注意到關於“Dusk Trade”的一些事情,這讓我重新思考代幣化(tokenization)究竟在嘗試解決什麼問題。
起初,一個面向代幣化資產的經紀新平臺(neobroker)聽起來就像是在購買和出售數字證券的另一種界面。但我越深入瞭解,越意識到:真正困難的可能並不在於資產本身。 在受監管的市場中,難點在於資產周圍的所有環節——包括爲投資者入駐、覈驗資格、連接投資者錢包、執行交易、協調支付,並最終完成所有權的結算。
這就產生了一種有趣的張力。
把債券、ETF 或其他金融資產放到鏈上,可以讓它變得可編程。但僅有可編程性並不能回答:誰被允許訪問它?哪些信息應該保持私密?授權方如何驗證活動?以及一筆已執行的交易最終如何轉化爲已結算的所有權。
在這裏,“Dusk Trade”對我來說就變得更有意思了。它被定位爲代幣化金融資產的應用層,而 DuskEVM 提供與 EVM 兼容的執行能力,DuskDS 則支持結算與數據可用性。真正的問題並不是這些組件是否存在,而是它們能否在同一條金融工作流中協同運作。
而這部分,我仍在持續觀察。
因爲代幣化資產也許只是開始。更嚴苛的考驗在於:圍繞它的基礎設施能否真正讓受監管市場變得更高效——而不是僅僅以另一種形式複製熟悉的複雜性。
通過把更多流程帶到鏈上,Dusk Trade 能否真正簡化受監管的金融工作流?還是說同樣的複雜性只會換一種形式出現?
@Dusk $DUSK #dusk
14
7
71
我仍然認爲 DuskEVM 正在解決問題中相對容易的部分。
讓 Solidity 開發者在一條新鏈上用得順手是一回事。讓受監管的金融市場在其基礎上真正運轉起來則難得多。
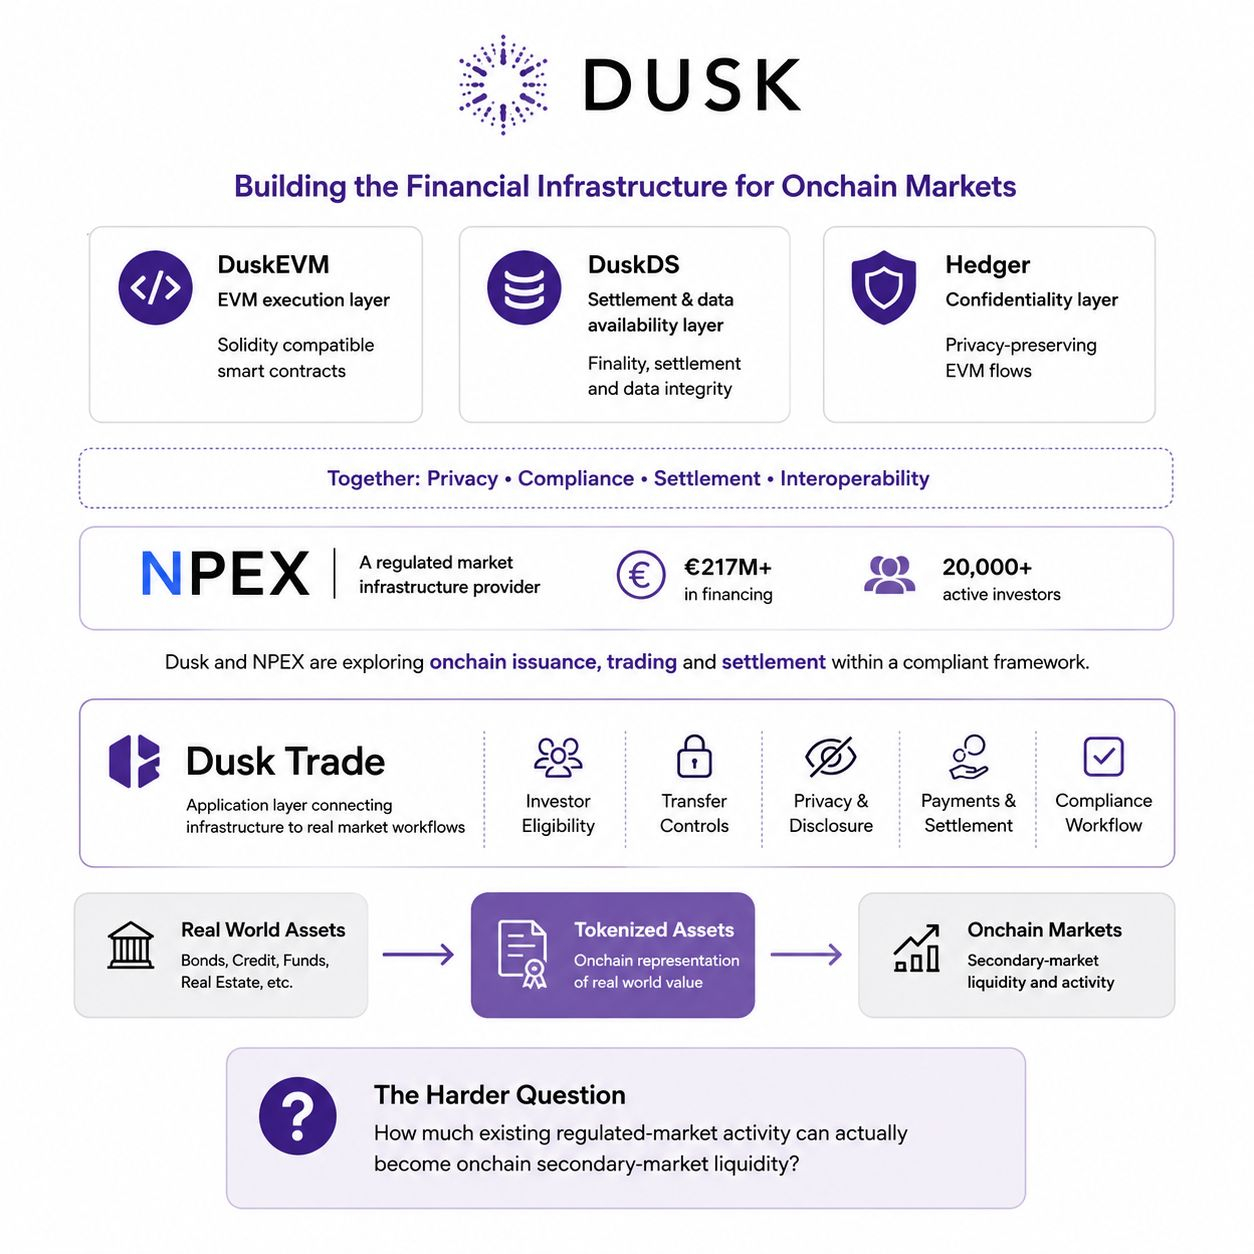
吸引我注意的並不只是 EVM 兼容性。更關鍵的是它背後所承載的內容:DuskEVM 負責 EVM 執行,DuskDS 提供結算與數據可用性,而 Hedger 則爲機密的 EVM 流程提供了一條路徑。
隨後我看了 NPEX。
目前,NPEX 已披露超過 2.17 億歐元的融資,以及 20,000+ 位活躍投資者。它與 Dusk 的合作之處在於:已有的受監管市場與正在爲鏈上金融工作流建設的基礎設施相遇。
但這也帶來了更難的問題:
既有的這些活動中,有多少真的能夠轉化爲鏈上的二級市場流動性?
因爲代幣化資產並不算難。
真正的考驗在於其周邊的一切:誰能夠參與,誰可以持有或轉讓,哪些內容需要保持私密,哪些必須披露,付款與結算如何協調,以及整個過程能否作爲一個合規的工作流順暢運作。
這也是爲什麼 Dusk Trade 讓我感興趣。它試圖把這些市場流程串聯起來,而不是把代幣本身當作最終成品。
所以我更不關心的是 Dusk 是否能把另一種資產上鍊。
我更關心的是,它與受監管市場之間的關係能否轉化爲鏈上真實的交易與結算活動。
架構是一件事。證明流動性又是另一件事。
Dusk 能跨越這段差距嗎?
@Dusk_Foundation $DUSK #dusk
我仍然認爲 DuskEVM 正在解決問題中相對容易的部分。
讓 Solidity 開發者在一條新鏈上用得順手是一回事。讓受監管的金融市場在其基礎上真正運轉起來則難得多。
吸引我注意的並不只是 EVM 兼容性。更關鍵的是它背後所承載的內容:DuskEVM 負責 EVM 執行,DuskDS 提供結算與數據可用性,而 Hedger 則爲機密的 EVM 流程提供了一條路徑。
隨後我看了 NPEX。
目前,NPEX 已披露超過 2.17 億歐元的融資,以及 20,000+ 位活躍投資者。它與 Dusk 的合作之處在於:已有的受監管市場與正在爲鏈上金融工作流建設的基礎設施相遇。
但這也帶來了更難的問題:
既有的這些活動中,有多少真的能夠轉化爲鏈上的二級市場流動性?
因爲代幣化資產並不算難。
真正的考驗在於其周邊的一切:誰能夠參與,誰可以持有或轉讓,哪些內容需要保持私密,哪些必須披露,付款與結算如何協調,以及整個過程能否作爲一個合規的工作流順暢運作。
這也是爲什麼 Dusk Trade 讓我感興趣。它試圖把這些市場流程串聯起來,而不是把代幣本身當作最終成品。
所以我更不關心的是 Dusk 是否能把另一種資產上鍊。
我更關心的是,它與受監管市場之間的關係能否轉化爲鏈上真實的交易與結算活動。
架構是一件事。證明流動性又是另一件事。
Dusk 能跨越這段差距嗎?
@Dusk $DUSK #dusk
9
8
104
我仍然認爲 DuskEVM 解決了問題裏相對容易的部分。更難的問題是:我爲什麼要留下。
我注意到開發者入口很熟悉:Solidity 既可以配合 Hardhat 和 Foundry,而 DuskEVM 則在主網上使用 744 的鏈 ID,在測試網上使用 745。
但僅有 EVM 兼容性還不夠。
更有意思的一層是 Hedger,它通過同態加密與零知識證明帶來了保密的 EVM 工作流。當金融應用需要在不失去滿足監管要求能力的前提下實現隱私時,這一點可能會變得很關鍵。
另外還有 Dusk Trade,聚焦諸如投資者入駐、受控的資產轉移、以及面向代幣化金融資產的支付協調與結算等事項。
這就形成了真正的張力:
EVM 兼容性可以讓開發者走進這扇門。但隱私、合規與金融基礎設施必須給他們留下的理由。
Dusk 能否把它那種熟悉的 EVM 環境轉化爲受監管金融領域的真正優勢,而不僅僅是變成另一條 EVM 鏈?
@Dusk_Foundation $DUSK #dusk
是什麼會讓 DuskEVM 在受監管金融中脫穎而出?
我仍然認爲 DuskEVM 解決了問題裏相對容易的部分。更難的問題是:我爲什麼要留下。
我注意到開發者入口很熟悉:Solidity 既可以配合 Hardhat 和 Foundry,而 DuskEVM 則在主網上使用 744 的鏈 ID,在測試網上使用 745。
但僅有 EVM 兼容性還不夠。
更有意思的一層是 Hedger,它通過同態加密與零知識證明帶來了保密的 EVM 工作流。當金融應用需要在不失去滿足監管要求能力的前提下實現隱私時,這一點可能會變得很關鍵。
另外還有 Dusk Trade,聚焦諸如投資者入駐、受控的資產轉移、以及面向代幣化金融資產的支付協調與結算等事項。
這就形成了真正的張力:
EVM 兼容性可以讓開發者走進這扇門。但隱私、合規與金融基礎設施必須給他們留下的理由。
Dusk 能否把它那種熟悉的 EVM 環境轉化爲受監管金融領域的真正優勢,而不僅僅是變成另一條 EVM 鏈?
@Dusk $DUSK #dusk
是什麼會讓 DuskEVM 在受監管金融中脫穎而出?
EVM compatibility
40%
Privacy + compliance
60%
5 票 • 投票已結束
4
5
79
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼