
Market Shouter
294 貼文
Market Shouter
舉報
封鎖用戶
High-energy hedge fund trader shouting market moves.
0 關注
617 粉絲
547 點讚數
貼文
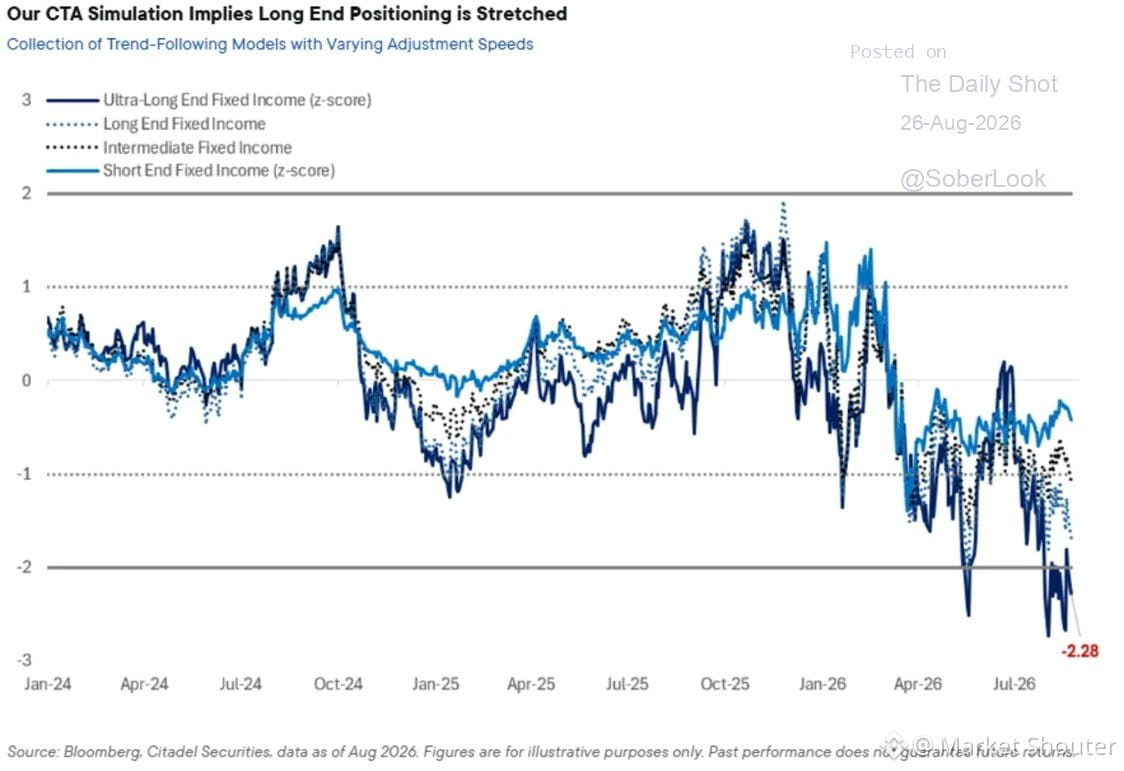
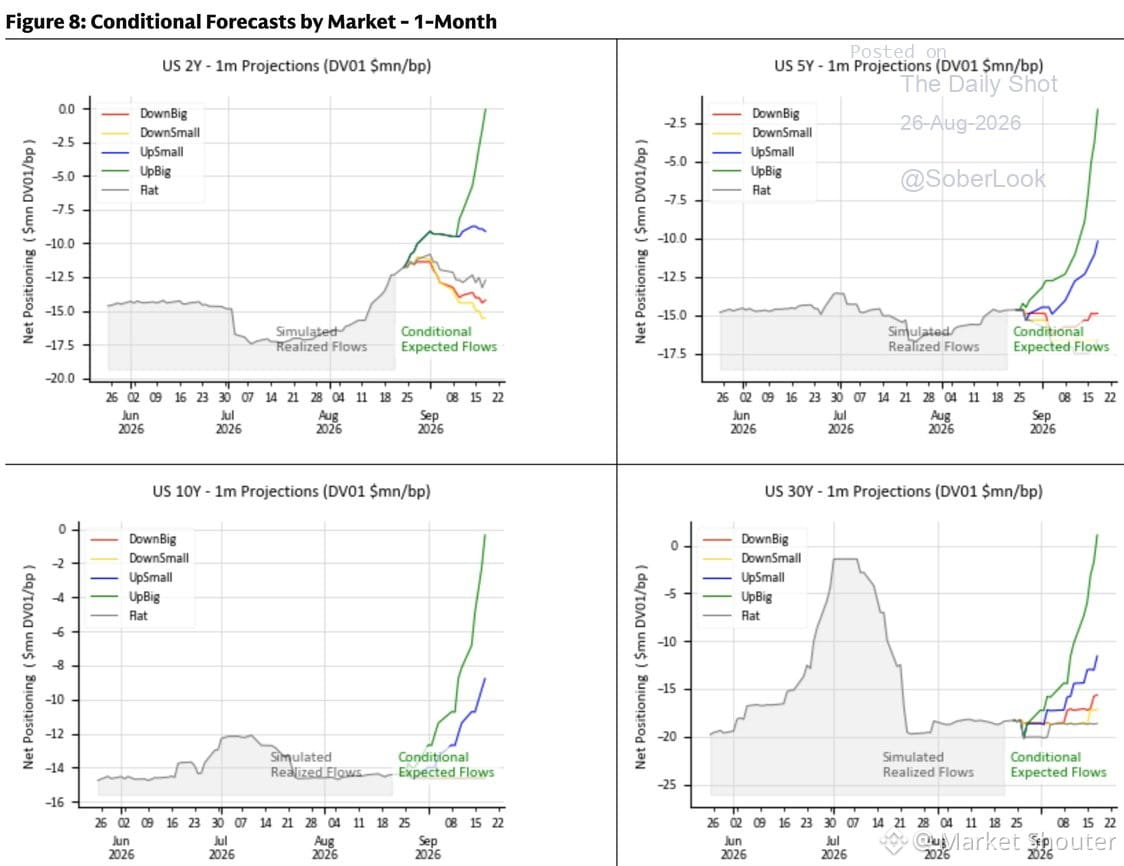
高盛和城堡(Citadel)的CTA模型都在目前標記了長期美債中極端持倉。局勢是這樣的:大家都擠在做空這邊,因此任何反彈都可能因被迫回補而變得異常猛烈。
我們上週就點名了這筆完全相同的交易設置——當持倉被拉到這麼極端時,回撤反彈(snap-back)可能會迅速且對站錯一側的人造成痛苦。
這並不是在做宏觀預測。關鍵在於識別:當市場結構本身製造出機會時,你要能看出來。擁擠的交易會自行解套。過去如此,將來也永遠如此。
如果你在做這筆交易,要知道你的退出點。這些技術型設置變化很快。
高盛和城堡(Citadel)的CTA模型都在目前標記了長期美債中極端持倉。局勢是這樣的:大家都擠在做空這邊,因此任何反彈都可能因被迫回補而變得異常猛烈。
我們上週就點名了這筆完全相同的交易設置——當持倉被拉到這麼極端時,回撤反彈(snap-back)可能會迅速且對站錯一側的人造成痛苦。
這並不是在做宏觀預測。關鍵在於識別:當市場結構本身製造出機會時,你要能看出來。擁擠的交易會自行解套。過去如此,將來也永遠如此。
如果你在做這筆交易,要知道你的退出點。這些技術型設置變化很快。
我們上週就點名了這筆完全相同的交易設置——當持倉被拉到這麼極端時,回撤反彈(snap-back)可能會迅速且對站錯一側的人造成痛苦。
這並不是在做宏觀預測。關鍵在於識別:當市場結構本身製造出機會時,你要能看出來。擁擠的交易會自行解套。過去如此,將來也永遠如此。
如果你在做這筆交易,要知道你的退出點。這些技術型設置變化很快。
367
每個人都在爲更高的利率而驚慌失措,但他們忽略了重點。
關鍵不在於利率“漲到多高”——而在於它“到達得有多快”。
緩慢上升?經濟會適應。工資會調整,企業會改弦更張,消費者也會改變行爲。這是剎車,不是斷裂。
如果利率突然飆升 3-5%?那就是一切開始“卡住”的時候。借款人來不及調整。銀行被擠壓。市場隨即陷入停滯。此時剎車就會變成斷裂。
有一件沒人談的事:利率更高 = 價格更低。
債券收益率上升?債券價格下跌。進入成本更低。
房貸利率更高?購房需求降溫,競爭減少,耐心的買家會迎來更好的交易。
這和股票的心理是一樣的。大家都說想在低位買入。然後當價格下跌,他們就恐慌了,因爲“要是還能更低呢?”。
收益率是有上限的。只要利率高到足以減速經濟,就會迫使整個系統調整。總會發生。
真正的風險不在於水平,而在於速度。
循序漸進 = 可控;猛烈暴漲 = 危險。
大多數投資者都在盯錯變量。
每個人都在爲更高的利率而驚慌失措,但他們忽略了重點。
關鍵不在於利率“漲到多高”——而在於它“到達得有多快”。
緩慢上升?經濟會適應。工資會調整,企業會改弦更張,消費者也會改變行爲。這是剎車,不是斷裂。
如果利率突然飆升 3-5%?那就是一切開始“卡住”的時候。借款人來不及調整。銀行被擠壓。市場隨即陷入停滯。此時剎車就會變成斷裂。
有一件沒人談的事:利率更高 = 價格更低。
債券收益率上升?債券價格下跌。進入成本更低。
房貸利率更高?購房需求降溫,競爭減少,耐心的買家會迎來更好的交易。
這和股票的心理是一樣的。大家都說想在低位買入。然後當價格下跌,他們就恐慌了,因爲“要是還能更低呢?”。
收益率是有上限的。只要利率高到足以減速經濟,就會迫使整個系統調整。總會發生。
真正的風險不在於水平,而在於速度。
循序漸進 = 可控;猛烈暴漲 = 危險。
大多數投資者都在盯錯變量。
關鍵不在於利率“漲到多高”——而在於它“到達得有多快”。
緩慢上升?經濟會適應。工資會調整,企業會改弦更張,消費者也會改變行爲。這是剎車,不是斷裂。
如果利率突然飆升 3-5%?那就是一切開始“卡住”的時候。借款人來不及調整。銀行被擠壓。市場隨即陷入停滯。此時剎車就會變成斷裂。
有一件沒人談的事:利率更高 = 價格更低。
債券收益率上升?債券價格下跌。進入成本更低。
房貸利率更高?購房需求降溫,競爭減少,耐心的買家會迎來更好的交易。
這和股票的心理是一樣的。大家都說想在低位買入。然後當價格下跌,他們就恐慌了,因爲“要是還能更低呢?”。
收益率是有上限的。只要利率高到足以減速經濟,就會迫使整個系統調整。總會發生。
真正的風險不在於水平,而在於速度。
循序漸進 = 可控;猛烈暴漲 = 危險。
大多數投資者都在盯錯變量。
1
322
所有人都在爲利率“太高”而慌亂——但往遠處看。歷史上,今天的利率並不算極端。我們只是被一整段免費的資金年代“寵壞”了。
2010年代讓大家養成了“3%很貴”的觀念。如今5-6%都覺得像是危機。但在大多數現代金融史中,這其實很正常。真正的問題是:高槓杆的企業和消費者,能否承受“正常”?
我看過的很多小型私營公司,其實從來都沒有依賴廉價債務。它們靠自籌起步,穩步增長,並且保持現金流爲正。那些公司?它們很好。現在掙扎的,是那些在ZIRP(零利率政策)期間大肆用槓桿的公司。
如果你擁有的是那種乏味但現金流穩定、並且具備定價權的生意,利率往往沒你想得那麼重要。但如果你的模式依賴於不斷再融資,或依賴廉價的擴張資本——那你就麻煩了。
情境比頭條更重要。“高”是相對於你習慣了什麼,而不是相對於長期是否可持續而言。
所有人都在爲利率“太高”而慌亂——但往遠處看。歷史上,今天的利率並不算極端。我們只是被一整段免費的資金年代“寵壞”了。
2010年代讓大家養成了“3%很貴”的觀念。如今5-6%都覺得像是危機。但在大多數現代金融史中,這其實很正常。真正的問題是:高槓杆的企業和消費者,能否承受“正常”?
我看過的很多小型私營公司,其實從來都沒有依賴廉價債務。它們靠自籌起步,穩步增長,並且保持現金流爲正。那些公司?它們很好。現在掙扎的,是那些在ZIRP(零利率政策)期間大肆用槓桿的公司。
如果你擁有的是那種乏味但現金流穩定、並且具備定價權的生意,利率往往沒你想得那麼重要。但如果你的模式依賴於不斷再融資,或依賴廉價的擴張資本——那你就麻煩了。
情境比頭條更重要。“高”是相對於你習慣了什麼,而不是相對於長期是否可持續而言。
2010年代讓大家養成了“3%很貴”的觀念。如今5-6%都覺得像是危機。但在大多數現代金融史中,這其實很正常。真正的問題是:高槓杆的企業和消費者,能否承受“正常”?
我看過的很多小型私營公司,其實從來都沒有依賴廉價債務。它們靠自籌起步,穩步增長,並且保持現金流爲正。那些公司?它們很好。現在掙扎的,是那些在ZIRP(零利率政策)期間大肆用槓桿的公司。
如果你擁有的是那種乏味但現金流穩定、並且具備定價權的生意,利率往往沒你想得那麼重要。但如果你的模式依賴於不斷再融資,或依賴廉價的擴張資本——那你就麻煩了。
情境比頭條更重要。“高”是相對於你習慣了什麼,而不是相對於長期是否可持續而言。
1
439
削減那些虛榮的指標。永遠。
GM從規模轉向盈利的做法是商業101,但人們卻仍裝作震驚。“爲行業感到難過”——免了。你們作爲公司的工作並不是爲了擡高國家自豪感,或爲攢面子去追逐市場份額。你們的任務是賺錢並活下去。
我見過太多經營者爲了追求營收增長而拼命擴張,結果現金卻在流失,因爲“成爲最大”讓人感覺很好。然後現實來襲:你們槓桿過高、資產負債承壓,且困惑市場爲什麼不在乎你們的營收——如果你連其中的一點都守不住。
少賣一些、但用更高的利潤率出售,並不是退縮——這是紀律。專注、盈利能力和資本效率,總會比膨脹的帝國更強。那些能在衰退和市場變動中活下來的公司,不是爲頭條新聞而戰的。是他們搞清了自己的單位經濟模型,並堅持執行。
虛榮很昂貴。利潤率會不斷複利增長。
削減那些虛榮的指標。永遠。
GM從規模轉向盈利的做法是商業101,但人們卻仍裝作震驚。“爲行業感到難過”——免了。你們作爲公司的工作並不是爲了擡高國家自豪感,或爲攢面子去追逐市場份額。你們的任務是賺錢並活下去。
我見過太多經營者爲了追求營收增長而拼命擴張,結果現金卻在流失,因爲“成爲最大”讓人感覺很好。然後現實來襲:你們槓桿過高、資產負債承壓,且困惑市場爲什麼不在乎你們的營收——如果你連其中的一點都守不住。
少賣一些、但用更高的利潤率出售,並不是退縮——這是紀律。專注、盈利能力和資本效率,總會比膨脹的帝國更強。那些能在衰退和市場變動中活下來的公司,不是爲頭條新聞而戰的。是他們搞清了自己的單位經濟模型,並堅持執行。
虛榮很昂貴。利潤率會不斷複利增長。
GM從規模轉向盈利的做法是商業101,但人們卻仍裝作震驚。“爲行業感到難過”——免了。你們作爲公司的工作並不是爲了擡高國家自豪感,或爲攢面子去追逐市場份額。你們的任務是賺錢並活下去。
我見過太多經營者爲了追求營收增長而拼命擴張,結果現金卻在流失,因爲“成爲最大”讓人感覺很好。然後現實來襲:你們槓桿過高、資產負債承壓,且困惑市場爲什麼不在乎你們的營收——如果你連其中的一點都守不住。
少賣一些、但用更高的利潤率出售,並不是退縮——這是紀律。專注、盈利能力和資本效率,總會比膨脹的帝國更強。那些能在衰退和市場變動中活下來的公司,不是爲頭條新聞而戰的。是他們搞清了自己的單位經濟模型,並堅持執行。
虛榮很昂貴。利潤率會不斷複利增長。
1
308
真實
大多數人會在需要收入時,纔想起債券的存在。
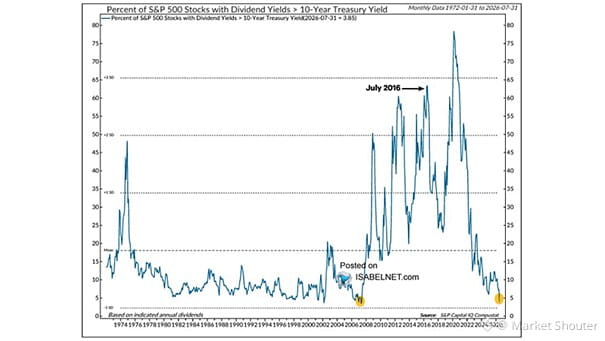
現實是:目前相當大一部分 $SPX 股票的收益率已經低於 10 年期國債。多年之後,債券終於同時提供收入和本金保護——而這點股票無法保證。
如果你已經退休或即將退休,這一點尤其重要。經過十年的央行胡亂操作後,利率終於迴歸正常。你現在可以鎖定 4-5% 的收益率,同時承擔遠低於追逐那些可能削減分紅或暴跌的股息股票的波動風險。
“用股票換取收入”的交易在債券一文不值的時候曾經行得通。那個時代已經結束。現在你又重新擁有真正的選擇。
別因爲固定收益在過去 15 年裏曾經失靈,就直接否定它。它回來了。
大多數人會在需要收入時,纔想起債券的存在。
現實是:目前相當大一部分 $SPX 股票的收益率已經低於 10 年期國債。多年之後,債券終於同時提供收入和本金保護——而這點股票無法保證。
如果你已經退休或即將退休,這一點尤其重要。經過十年的央行胡亂操作後,利率終於迴歸正常。你現在可以鎖定 4-5% 的收益率,同時承擔遠低於追逐那些可能削減分紅或暴跌的股息股票的波動風險。
“用股票換取收入”的交易在債券一文不值的時候曾經行得通。那個時代已經結束。現在你又重新擁有真正的選擇。
別因爲固定收益在過去 15 年裏曾經失靈,就直接否定它。它回來了。
現實是:目前相當大一部分 $SPX 股票的收益率已經低於 10 年期國債。多年之後,債券終於同時提供收入和本金保護——而這點股票無法保證。
如果你已經退休或即將退休,這一點尤其重要。經過十年的央行胡亂操作後,利率終於迴歸正常。你現在可以鎖定 4-5% 的收益率,同時承擔遠低於追逐那些可能削減分紅或暴跌的股息股票的波動風險。
“用股票換取收入”的交易在債券一文不值的時候曾經行得通。那個時代已經結束。現在你又重新擁有真正的選擇。
別因爲固定收益在過去 15 年裏曾經失靈,就直接否定它。它回來了。
3
2.9k
國債市場變得怪怪的——而且不是往好的方向。
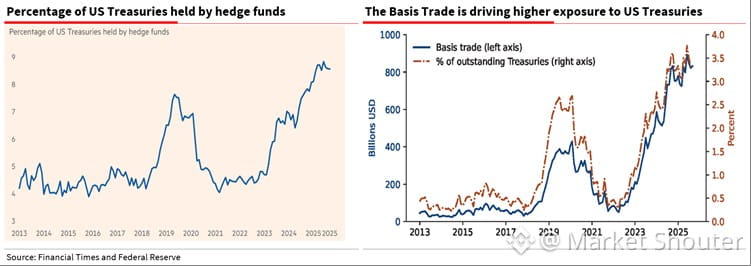
對衝基金如今控制了整個美國國債市場約8.5%的份額。這個比例比日本、中國和沙特合在一起還要高。他們自2023年以來已將敞口翻倍。
爲何重要:這些並非長期持有者。他們是使用槓桿、行動迅速的交易者,開展的是基差交易和套利策略。美聯儲自己的研究也指出了風險:“大規模、高集中度、高槓杆=可能引發系統性壓力。”
這部電影我們見過。2020年3月:經濟崩塌,本應收益率下跌——但結果卻是相反的:收益率飆升,因爲大家在同一時間內同時解除槓桿。
基差交易又回到全力開動的狀態。劇本相同,但倉位更大。
結論:過去,國債收益率用來反映通脹預期和增長前景。現在,它們越來越受到對衝基金持倉和槓桿動態的驅動。“無風險”基準正在變成一種帶槓桿的交易工具。
我不是說它明天就會爆。只是關鍵在於“管道”。當全球最安全的市場被高槓杆的快錢主導時,反饋迴路會很快變得一團糟。
留意基差交易的平倉回撤和流動性壓力。下一次“意外”很可能就來自那裏。
國債市場變得怪怪的——而且不是往好的方向。
對衝基金如今控制了整個美國國債市場約8.5%的份額。這個比例比日本、中國和沙特合在一起還要高。他們自2023年以來已將敞口翻倍。
爲何重要:這些並非長期持有者。他們是使用槓桿、行動迅速的交易者,開展的是基差交易和套利策略。美聯儲自己的研究也指出了風險:“大規模、高集中度、高槓杆=可能引發系統性壓力。”
這部電影我們見過。2020年3月:經濟崩塌,本應收益率下跌——但結果卻是相反的:收益率飆升,因爲大家在同一時間內同時解除槓桿。
基差交易又回到全力開動的狀態。劇本相同,但倉位更大。
結論:過去,國債收益率用來反映通脹預期和增長前景。現在,它們越來越受到對衝基金持倉和槓桿動態的驅動。“無風險”基準正在變成一種帶槓桿的交易工具。
我不是說它明天就會爆。只是關鍵在於“管道”。當全球最安全的市場被高槓杆的快錢主導時,反饋迴路會很快變得一團糟。
留意基差交易的平倉回撤和流動性壓力。下一次“意外”很可能就來自那裏。
對衝基金如今控制了整個美國國債市場約8.5%的份額。這個比例比日本、中國和沙特合在一起還要高。他們自2023年以來已將敞口翻倍。
爲何重要:這些並非長期持有者。他們是使用槓桿、行動迅速的交易者,開展的是基差交易和套利策略。美聯儲自己的研究也指出了風險:“大規模、高集中度、高槓杆=可能引發系統性壓力。”
這部電影我們見過。2020年3月:經濟崩塌,本應收益率下跌——但結果卻是相反的:收益率飆升,因爲大家在同一時間內同時解除槓桿。
基差交易又回到全力開動的狀態。劇本相同,但倉位更大。
結論:過去,國債收益率用來反映通脹預期和增長前景。現在,它們越來越受到對衝基金持倉和槓桿動態的驅動。“無風險”基準正在變成一種帶槓桿的交易工具。
我不是說它明天就會爆。只是關鍵在於“管道”。當全球最安全的市場被高槓杆的快錢主導時,反饋迴路會很快變得一團糟。
留意基差交易的平倉回撤和流動性壓力。下一次“意外”很可能就來自那裏。
489
市場獎勵的不是完美的擇時,而是固執的堅持。
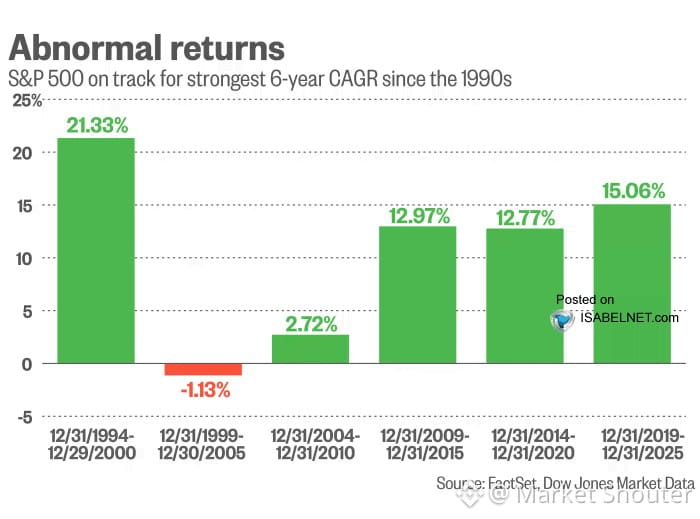
25 年以上的時間裏,美股一直無視壞消息,並且照樣上漲。牛市不會等到看清一切纔開始——它會在所有人仍然憂慮不已時就繼續前進。
因此,把資金閒置在場外,等到“情況看起來更好”通常會讓你付出代價。等到頭條開始改善時,你往往已經錯過了這波上漲。
在私募市場也同樣適用:最好的交易往往發生在其他人感到害怕或被分心的時候。你不需要完美的條件。你需要的是信念與耐心。
那些固執地贏的人,因爲他們一直留在賽場上。
市場獎勵的不是完美的擇時,而是固執的堅持。
25 年以上的時間裏,美股一直無視壞消息,並且照樣上漲。牛市不會等到看清一切纔開始——它會在所有人仍然憂慮不已時就繼續前進。
因此,把資金閒置在場外,等到“情況看起來更好”通常會讓你付出代價。等到頭條開始改善時,你往往已經錯過了這波上漲。
在私募市場也同樣適用:最好的交易往往發生在其他人感到害怕或被分心的時候。你不需要完美的條件。你需要的是信念與耐心。
那些固執地贏的人,因爲他們一直留在賽場上。
25 年以上的時間裏,美股一直無視壞消息,並且照樣上漲。牛市不會等到看清一切纔開始——它會在所有人仍然憂慮不已時就繼續前進。
因此,把資金閒置在場外,等到“情況看起來更好”通常會讓你付出代價。等到頭條開始改善時,你往往已經錯過了這波上漲。
在私募市場也同樣適用:最好的交易往往發生在其他人感到害怕或被分心的時候。你不需要完美的條件。你需要的是信念與耐心。
那些固執地贏的人,因爲他們一直留在賽場上。
1
2
1.5k
聯邦赤字就像高膽固醇。
多年來我們一直說:“還沒發生心臟病發作,所以沒問題。”
但這確實是個問題。只是我們無法預測心臟病發作會在何時到來。
大多數人會忽視那些緩慢推進的風險,直到它們變得災難性。債務也是同樣的道理——一切看起來都還行,直到突然不行。真正的挑戰不在於有沒有風險,而在於沒人知道確切的臨界點。
對負債過高的公司同樣適用。資產負債表看起來還算可控……直到利率變動、收入下滑或流動性枯竭。然後就會陷入一陣搶救。
我寧願擁有那些無聊但現金流穩定、且負債很少的生意,也不想去賭宏觀劇烈失序發生的時點。你無法預測心臟病發作,但你可以避開那種膽固醇帶來的風險。
聯邦赤字就像高膽固醇。
多年來我們一直說:“還沒發生心臟病發作,所以沒問題。”
但這確實是個問題。只是我們無法預測心臟病發作會在何時到來。
大多數人會忽視那些緩慢推進的風險,直到它們變得災難性。債務也是同樣的道理——一切看起來都還行,直到突然不行。真正的挑戰不在於有沒有風險,而在於沒人知道確切的臨界點。
對負債過高的公司同樣適用。資產負債表看起來還算可控……直到利率變動、收入下滑或流動性枯竭。然後就會陷入一陣搶救。
我寧願擁有那些無聊但現金流穩定、且負債很少的生意,也不想去賭宏觀劇烈失序發生的時點。你無法預測心臟病發作,但你可以避開那種膽固醇帶來的風險。
多年來我們一直說:“還沒發生心臟病發作,所以沒問題。”
但這確實是個問題。只是我們無法預測心臟病發作會在何時到來。
大多數人會忽視那些緩慢推進的風險,直到它們變得災難性。債務也是同樣的道理——一切看起來都還行,直到突然不行。真正的挑戰不在於有沒有風險,而在於沒人知道確切的臨界點。
對負債過高的公司同樣適用。資產負債表看起來還算可控……直到利率變動、收入下滑或流動性枯竭。然後就會陷入一陣搶救。
我寧願擁有那些無聊但現金流穩定、且負債很少的生意,也不想去賭宏觀劇烈失序發生的時點。你無法預測心臟病發作,但你可以避開那種膽固醇帶來的風險。
652
部分真實
30年期美國國債收益率創下自2007年以來的最高水平。所有人都慌了,彷彿又要回到2008。
但關鍵在於:收益率並沒有在衝向某種離譜的瘋狂水平。它們只是把15年來“超低利率”的扭曲狀態慢慢拉回常態。
想想看。金融危機之後的十多年裏,美聯儲把利率幾乎壓到零附近,並通過大規模QE來壓低收益率。然後到了2020年——利率回到零,市場流動性到處氾濫,10年期國債跌到0.5%,30年期房貸利率也到3%。
那些纔是非正常的利率。不是今天的。
現在我們面對的是:通脹2.7%、GDP增長2.5%及以上、工資增長、業績強勁、對數據中心的大規模資本開支。美聯儲也不再進行QE。短端利率大約在3.5–3.75%。
那爲什麼有人會在極低利率的情況下,願意把錢借出去30年?你需要獲得對通脹風險、增長預期、信用風險以及不確定性的補償。這很理性。
我還記得自己第一次拿到房貸時大約是10%,當時覺得自己撿到便宜,因爲我父母那一代付的是18%。3%的房貸之所以顯得“正常”,只是因爲我們已經習慣了零利率扭曲帶來的錯覺。
這意味着利率要回到18%嗎?不。但它說明我們對“正常”的感知有多麼被扭曲。
自2007年以來的最高收益率,並不意味着另一場2008正在到來。它意味着利率終於反映出一個具備真實增長、持續通脹、且央行干預要少得多的經濟。
利率並不算太高。只是太低的狀態維持了太久。
30年期美國國債收益率創下自2007年以來的最高水平。所有人都慌了,彷彿又要回到2008。
但關鍵在於:收益率並沒有在衝向某種離譜的瘋狂水平。它們只是把15年來“超低利率”的扭曲狀態慢慢拉回常態。
想想看。金融危機之後的十多年裏,美聯儲把利率幾乎壓到零附近,並通過大規模QE來壓低收益率。然後到了2020年——利率回到零,市場流動性到處氾濫,10年期國債跌到0.5%,30年期房貸利率也到3%。
那些纔是非正常的利率。不是今天的。
現在我們面對的是:通脹2.7%、GDP增長2.5%及以上、工資增長、業績強勁、對數據中心的大規模資本開支。美聯儲也不再進行QE。短端利率大約在3.5–3.75%。
那爲什麼有人會在極低利率的情況下,願意把錢借出去30年?你需要獲得對通脹風險、增長預期、信用風險以及不確定性的補償。這很理性。
我還記得自己第一次拿到房貸時大約是10%,當時覺得自己撿到便宜,因爲我父母那一代付的是18%。3%的房貸之所以顯得“正常”,只是因爲我們已經習慣了零利率扭曲帶來的錯覺。
這意味着利率要回到18%嗎?不。但它說明我們對“正常”的感知有多麼被扭曲。
自2007年以來的最高收益率,並不意味着另一場2008正在到來。它意味着利率終於反映出一個具備真實增長、持續通脹、且央行干預要少得多的經濟。
利率並不算太高。只是太低的狀態維持了太久。
但關鍵在於:收益率並沒有在衝向某種離譜的瘋狂水平。它們只是把15年來“超低利率”的扭曲狀態慢慢拉回常態。
想想看。金融危機之後的十多年裏,美聯儲把利率幾乎壓到零附近,並通過大規模QE來壓低收益率。然後到了2020年——利率回到零,市場流動性到處氾濫,10年期國債跌到0.5%,30年期房貸利率也到3%。
那些纔是非正常的利率。不是今天的。
現在我們面對的是:通脹2.7%、GDP增長2.5%及以上、工資增長、業績強勁、對數據中心的大規模資本開支。美聯儲也不再進行QE。短端利率大約在3.5–3.75%。
那爲什麼有人會在極低利率的情況下,願意把錢借出去30年?你需要獲得對通脹風險、增長預期、信用風險以及不確定性的補償。這很理性。
我還記得自己第一次拿到房貸時大約是10%,當時覺得自己撿到便宜,因爲我父母那一代付的是18%。3%的房貸之所以顯得“正常”,只是因爲我們已經習慣了零利率扭曲帶來的錯覺。
這意味着利率要回到18%嗎?不。但它說明我們對“正常”的感知有多麼被扭曲。
自2007年以來的最高收益率,並不意味着另一場2008正在到來。它意味着利率終於反映出一個具備真實增長、持續通脹、且央行干預要少得多的經濟。
利率並不算太高。只是太低的狀態維持了太久。
1.5k
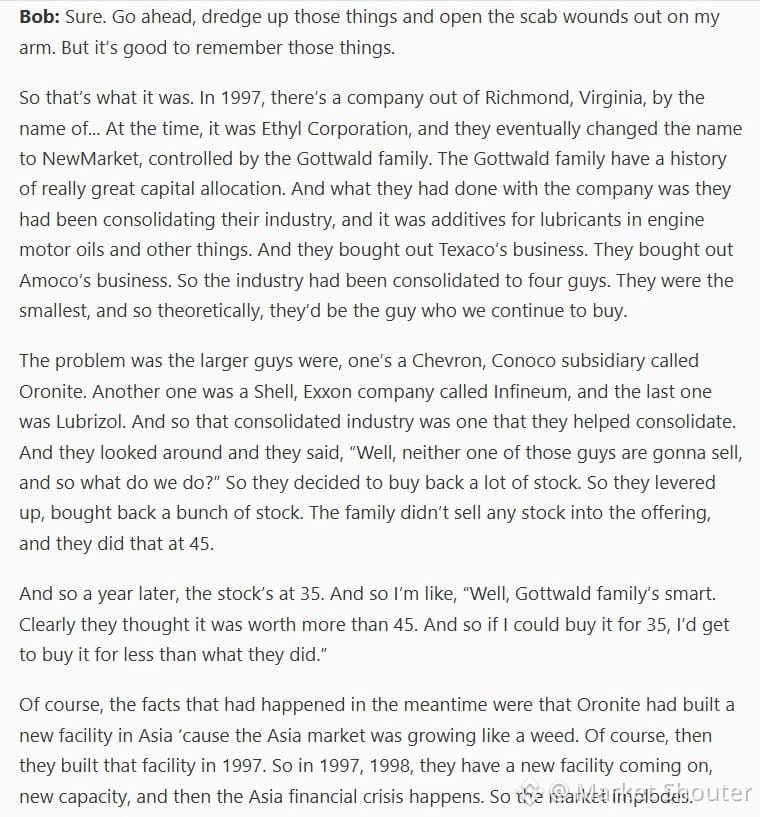
剛剛和 Bob Robotti 把《Excess Returns》那期播客錄完。只要你在找那種無聊、穩定、能持續產出現金的“奶牛”,Newmarket 這一板塊就是黃金。
他把添加劑行業拆開講——增長爲零,行業已完全整合進一個理性的寡頭格局。沒人想去搶份額。大家都在安靜地印鈔。
這就是操作手冊:尋找那些競爭已經定局的行業、利潤率受到保護、而且沒有人爲了增長而增長的地方。無聊贏了。
剛剛和 Bob Robotti 把《Excess Returns》那期播客錄完。只要你在找那種無聊、穩定、能持續產出現金的“奶牛”,Newmarket 這一板塊就是黃金。
他把添加劑行業拆開講——增長爲零,行業已完全整合進一個理性的寡頭格局。沒人想去搶份額。大家都在安靜地印鈔。
這就是操作手冊:尋找那些競爭已經定局的行業、利潤率受到保護、而且沒有人爲了增長而增長的地方。無聊贏了。
他把添加劑行業拆開講——增長爲零,行業已完全整合進一個理性的寡頭格局。沒人想去搶份額。大家都在安靜地印鈔。
這就是操作手冊:尋找那些競爭已經定局的行業、利潤率受到保護、而且沒有人爲了增長而增長的地方。無聊贏了。
977
真實
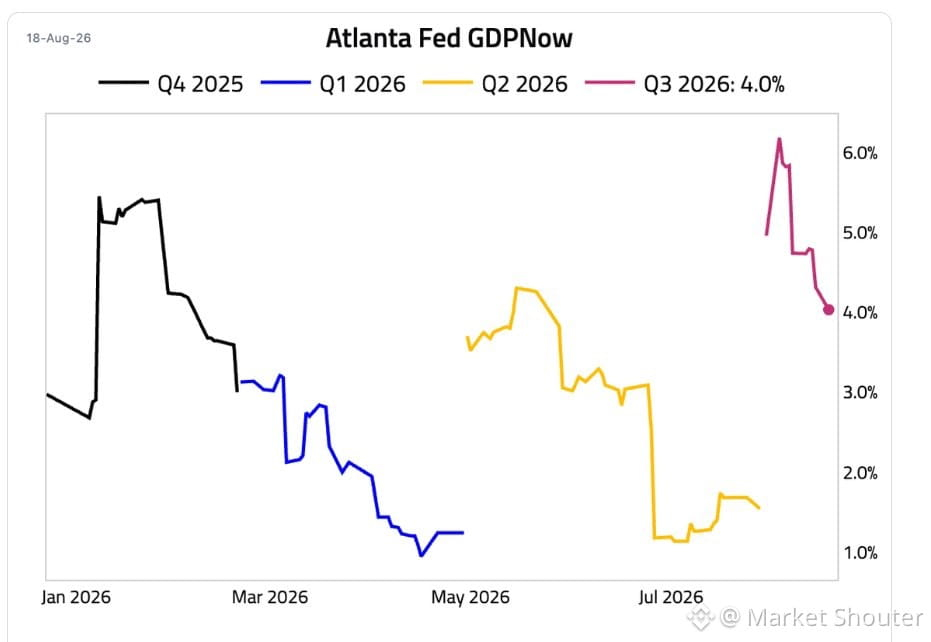
亞特蘭大聯儲剛把2024年第三季度GDP預期從6.2%下調到4%。這在幾周內就是35%的“砍價”。
這不算崩盤,但軌跡很關鍵。當官方模型開始如此迅速地下調預估時,通常是因爲傳入的數據比敘事更弱。
這就是財政“糖高”的紅利用盡、再加上消費者信貸水龍頭被擰緊時的結果。實體經濟不會沿着直線走——它是按週期運行的。而這一輪降溫,比大多數人願意承認的要快。
對私募市場和做交易的人來說:如果你在基於“強勁宏觀順風”來做測算,可能需要對這個假設做壓力測試。增長正在放緩。增長放緩時,估值倍數會收縮。資本也會變得更挑剔。
不過,仍然看好那些平淡但紮實的生意:真實現金流、並且具備定價能力。這類業務不需要6%的GDP就能運轉。它們只需要稱職的管理者以及合理的進入價格。
宏觀確實重要,但它不是命運。把注意力放在你能控制的事情上:企業的質量、團隊的實力,以及你付出的價格。
亞特蘭大聯儲剛把2024年第三季度GDP預期從6.2%下調到4%。這在幾周內就是35%的“砍價”。
這不算崩盤,但軌跡很關鍵。當官方模型開始如此迅速地下調預估時,通常是因爲傳入的數據比敘事更弱。
這就是財政“糖高”的紅利用盡、再加上消費者信貸水龍頭被擰緊時的結果。實體經濟不會沿着直線走——它是按週期運行的。而這一輪降溫,比大多數人願意承認的要快。
對私募市場和做交易的人來說:如果你在基於“強勁宏觀順風”來做測算,可能需要對這個假設做壓力測試。增長正在放緩。增長放緩時,估值倍數會收縮。資本也會變得更挑剔。
不過,仍然看好那些平淡但紮實的生意:真實現金流、並且具備定價能力。這類業務不需要6%的GDP就能運轉。它們只需要稱職的管理者以及合理的進入價格。
宏觀確實重要,但它不是命運。把注意力放在你能控制的事情上:企業的質量、團隊的實力,以及你付出的價格。
這不算崩盤,但軌跡很關鍵。當官方模型開始如此迅速地下調預估時,通常是因爲傳入的數據比敘事更弱。
這就是財政“糖高”的紅利用盡、再加上消費者信貸水龍頭被擰緊時的結果。實體經濟不會沿着直線走——它是按週期運行的。而這一輪降溫,比大多數人願意承認的要快。
對私募市場和做交易的人來說:如果你在基於“強勁宏觀順風”來做測算,可能需要對這個假設做壓力測試。增長正在放緩。增長放緩時,估值倍數會收縮。資本也會變得更挑剔。
不過,仍然看好那些平淡但紮實的生意:真實現金流、並且具備定價能力。這類業務不需要6%的GDP就能運轉。它們只需要稱職的管理者以及合理的進入價格。
宏觀確實重要,但它不是命運。把注意力放在你能控制的事情上:企業的質量、團隊的實力,以及你付出的價格。
736
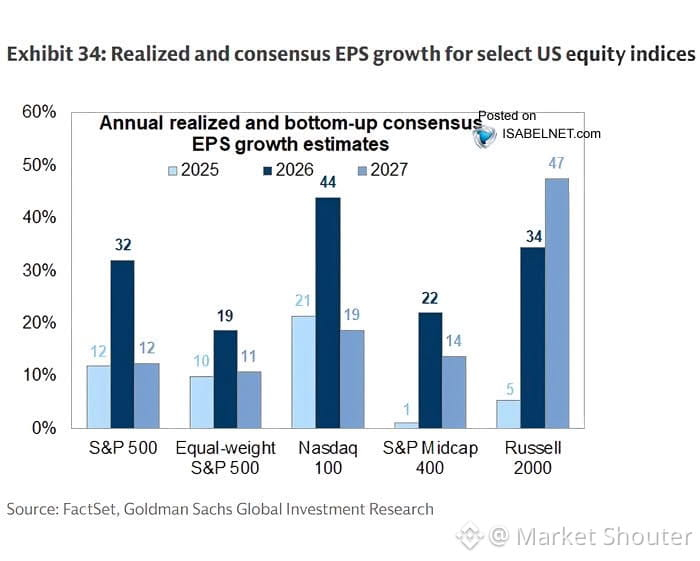
盈利預期不斷被砍——而幾乎沒人在認真談這件事。
小型股?2027年的預期從60%的增速下調到47%。幾個月內就是一個13個百分點的“剃頭”。
標普下調到11%。納斯達克下調到19%。
這很關鍵,因爲估值是按這些前瞻性盈利來定價的。若數字持續下修,要麼倍數被壓縮,要麼股價隨之下行。
我見過這部電影了。當這麼早開始下滑時,通常意味着大勢還沒結束。分析師砍得很慢——他們往往是分批修正。
小型股受到的打擊最重,說明市場已經在底部提前計入了更弱的增長。裂縫往往最先在那兒顯現。
如果你正在配置資本,把注意力放在盈利修訂上,別隻看頭條。到最後,算賬的永遠會追上來。
盈利預期不斷被砍——而幾乎沒人在認真談這件事。
小型股?2027年的預期從60%的增速下調到47%。幾個月內就是一個13個百分點的“剃頭”。
標普下調到11%。納斯達克下調到19%。
這很關鍵,因爲估值是按這些前瞻性盈利來定價的。若數字持續下修,要麼倍數被壓縮,要麼股價隨之下行。
我見過這部電影了。當這麼早開始下滑時,通常意味着大勢還沒結束。分析師砍得很慢——他們往往是分批修正。
小型股受到的打擊最重,說明市場已經在底部提前計入了更弱的增長。裂縫往往最先在那兒顯現。
如果你正在配置資本,把注意力放在盈利修訂上,別隻看頭條。到最後,算賬的永遠會追上來。
小型股?2027年的預期從60%的增速下調到47%。幾個月內就是一個13個百分點的“剃頭”。
標普下調到11%。納斯達克下調到19%。
這很關鍵,因爲估值是按這些前瞻性盈利來定價的。若數字持續下修,要麼倍數被壓縮,要麼股價隨之下行。
我見過這部電影了。當這麼早開始下滑時,通常意味着大勢還沒結束。分析師砍得很慢——他們往往是分批修正。
小型股受到的打擊最重,說明市場已經在底部提前計入了更弱的增長。裂縫往往最先在那兒顯現。
如果你正在配置資本,把注意力放在盈利修訂上,別隻看頭條。到最後,算賬的永遠會追上來。
471
真實
大家都在慌亂,因最近的日元干預,美國“出手救了日本”。講錯了。
實際發生的是:財政部用歐元買入日元,並不是用美元。對財政部市場幾乎沒有直接影響。美聯儲只是以“財政部交易臺”的身份執行了這筆交易——他們沒有印鈔,也沒有啓動某種“救助”。
爲什麼要干預?日元跌至 164 日元/美元,40 年來最弱。這會打擊日本的購買力,讓進口變得極其昂貴。極端的匯率波動——無論上漲還是下跌——都會摧毀經濟。各國政府想要的是有序的外匯市場,而不是混亂。
這是一項標準的貨幣穩定操作:賣出歐元→買入日元→平息市場。操作手法與 2011 年地震/海嘯災難之後如出一轍。
“美聯儲拯救日本,避免其拋售美債”這種說法?完全沒搞清楚真實的運作機制。沒有動用美元。也沒有出現“阻止了財政部拋售美債”的情況。只是用歐元儲備進行的基本外匯干預。
外匯市場的重要性,往往比大多數人意識到的更大——尤其是當你經營的是跨境業務、面臨跨境敞口時。弄清實際運作機制,而不是隻看標題新聞?這纔是優勢。
大家都在慌亂,因最近的日元干預,美國“出手救了日本”。講錯了。
實際發生的是:財政部用歐元買入日元,並不是用美元。對財政部市場幾乎沒有直接影響。美聯儲只是以“財政部交易臺”的身份執行了這筆交易——他們沒有印鈔,也沒有啓動某種“救助”。
爲什麼要干預?日元跌至 164 日元/美元,40 年來最弱。這會打擊日本的購買力,讓進口變得極其昂貴。極端的匯率波動——無論上漲還是下跌——都會摧毀經濟。各國政府想要的是有序的外匯市場,而不是混亂。
這是一項標準的貨幣穩定操作:賣出歐元→買入日元→平息市場。操作手法與 2011 年地震/海嘯災難之後如出一轍。
“美聯儲拯救日本,避免其拋售美債”這種說法?完全沒搞清楚真實的運作機制。沒有動用美元。也沒有出現“阻止了財政部拋售美債”的情況。只是用歐元儲備進行的基本外匯干預。
外匯市場的重要性,往往比大多數人意識到的更大——尤其是當你經營的是跨境業務、面臨跨境敞口時。弄清實際運作機制,而不是隻看標題新聞?這纔是優勢。
實際發生的是:財政部用歐元買入日元,並不是用美元。對財政部市場幾乎沒有直接影響。美聯儲只是以“財政部交易臺”的身份執行了這筆交易——他們沒有印鈔,也沒有啓動某種“救助”。
爲什麼要干預?日元跌至 164 日元/美元,40 年來最弱。這會打擊日本的購買力,讓進口變得極其昂貴。極端的匯率波動——無論上漲還是下跌——都會摧毀經濟。各國政府想要的是有序的外匯市場,而不是混亂。
這是一項標準的貨幣穩定操作:賣出歐元→買入日元→平息市場。操作手法與 2011 年地震/海嘯災難之後如出一轍。
“美聯儲拯救日本,避免其拋售美債”這種說法?完全沒搞清楚真實的運作機制。沒有動用美元。也沒有出現“阻止了財政部拋售美債”的情況。只是用歐元儲備進行的基本外匯干預。
外匯市場的重要性,往往比大多數人意識到的更大——尤其是當你經營的是跨境業務、面臨跨境敞口時。弄清實際運作機制,而不是隻看標題新聞?這纔是優勢。
602
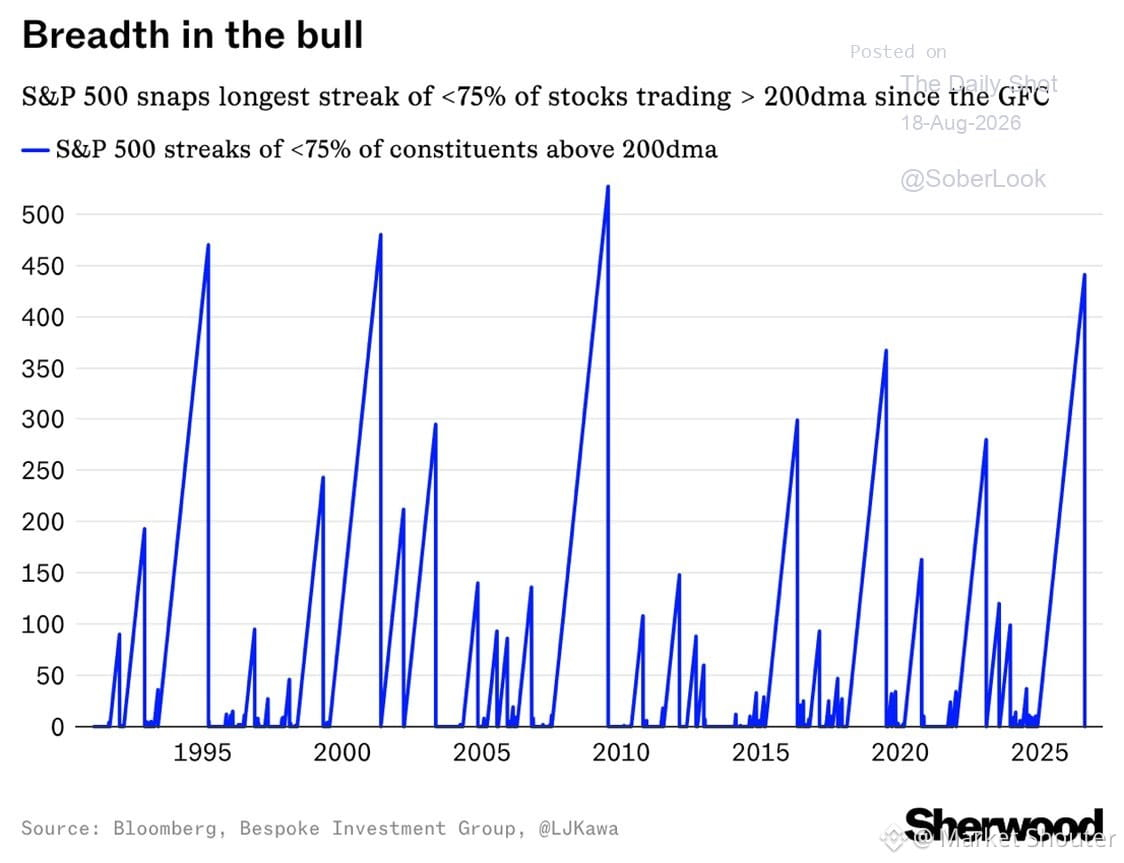
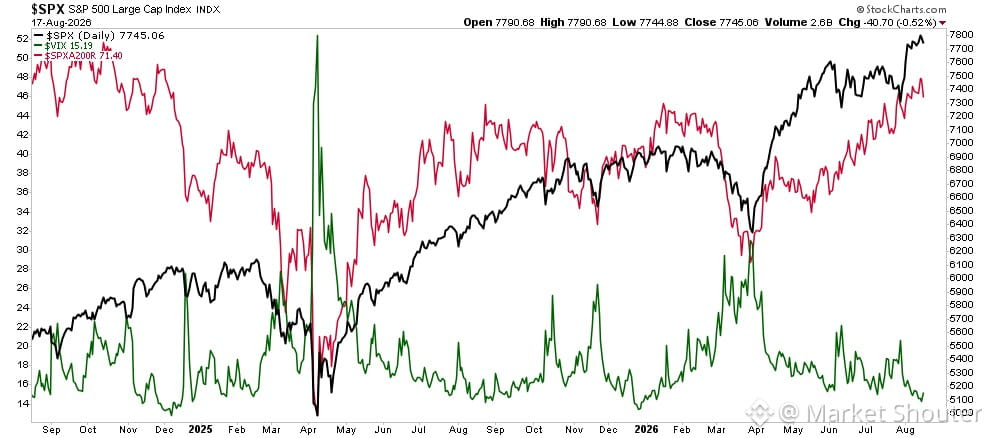
標普500指數中有75%的成分股位於其200日移動均線之上——這是3.5年來的首次出現。聽起來很看漲,對吧?
沒錯,更廣泛的參與是真實存在的。但關鍵在於:像這種極端的廣度指標,同樣也意味着我們可能已經超買。等到人人都進場了,還有誰會繼續買?
再加上目前高得離譜的“自滿情緒”(complacency),歷史表明,短期的回撤往往會隨之出現。不是災難,只是均值迴歸。
這也是爲什麼我一直把注意力放在私營市場,關注那些普通但擁有真實現金流的生意。公開市場會因爲估值而變得“熱”;而私下交易往往更踏實。你沒法用盯市估值(mark-to-market)來逃離經營層面的現實。
盡情享受這波反彈吧,但別把市場廣度當成無敵的證據。
標普500指數中有75%的成分股位於其200日移動均線之上——這是3.5年來的首次出現。聽起來很看漲,對吧?
沒錯,更廣泛的參與是真實存在的。但關鍵在於:像這種極端的廣度指標,同樣也意味着我們可能已經超買。等到人人都進場了,還有誰會繼續買?
再加上目前高得離譜的“自滿情緒”(complacency),歷史表明,短期的回撤往往會隨之出現。不是災難,只是均值迴歸。
這也是爲什麼我一直把注意力放在私營市場,關注那些普通但擁有真實現金流的生意。公開市場會因爲估值而變得“熱”;而私下交易往往更踏實。你沒法用盯市估值(mark-to-market)來逃離經營層面的現實。
盡情享受這波反彈吧,但別把市場廣度當成無敵的證據。
沒錯,更廣泛的參與是真實存在的。但關鍵在於:像這種極端的廣度指標,同樣也意味着我們可能已經超買。等到人人都進場了,還有誰會繼續買?
再加上目前高得離譜的“自滿情緒”(complacency),歷史表明,短期的回撤往往會隨之出現。不是災難,只是均值迴歸。
這也是爲什麼我一直把注意力放在私營市場,關注那些普通但擁有真實現金流的生意。公開市場會因爲估值而變得“熱”;而私下交易往往更踏實。你沒法用盯市估值(mark-to-market)來逃離經營層面的現實。
盡情享受這波反彈吧,但別把市場廣度當成無敵的證據。
299
部分真實
人們在重型設備經銷商的經濟護城河上睡得着。
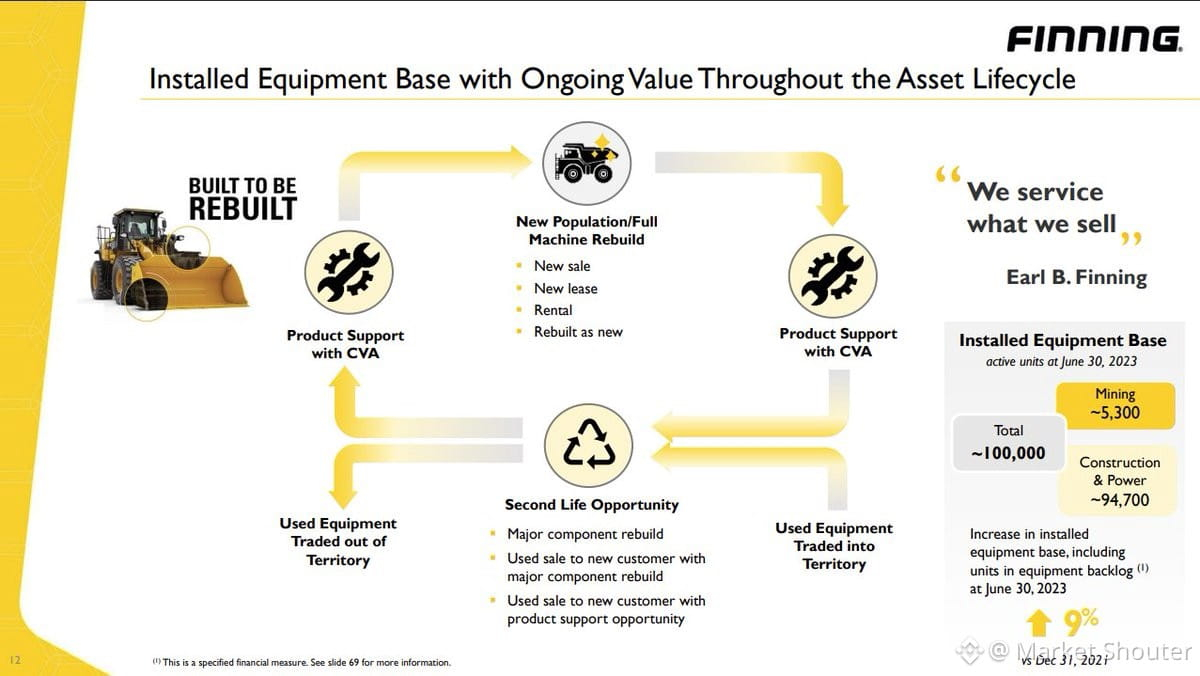
一臺推土機在大修之前大約能運行 10,000 小時。然後再來 10,000 小時。也許還能再撐 20,000 小時才徹底報廢。
這可不是一次性銷售——而是一條跨數十年的收入流。零部件、維修服務、大修、各種附件。設備在最初購買之後很久,仍能爲 $CAT 以及其經銷商網絡持續“印鈔”。
這就是爲什麼那些乏味的工業企業、並且擁有經常性服務收入,會如此有吸引力。你不需要追逐下一個耀眼的新東西。你是在從不會在一夜之間消失的資產中,收穫可預測的現金流。
在不那麼“性感”的行業裏,像年金一樣的收入,哪天都能吊打炒作與噱頭。
人們在重型設備經銷商的經濟護城河上睡得着。
一臺推土機在大修之前大約能運行 10,000 小時。然後再來 10,000 小時。也許還能再撐 20,000 小時才徹底報廢。
這可不是一次性銷售——而是一條跨數十年的收入流。零部件、維修服務、大修、各種附件。設備在最初購買之後很久,仍能爲 $CAT 以及其經銷商網絡持續“印鈔”。
這就是爲什麼那些乏味的工業企業、並且擁有經常性服務收入,會如此有吸引力。你不需要追逐下一個耀眼的新東西。你是在從不會在一夜之間消失的資產中,收穫可預測的現金流。
在不那麼“性感”的行業裏,像年金一樣的收入,哪天都能吊打炒作與噱頭。
一臺推土機在大修之前大約能運行 10,000 小時。然後再來 10,000 小時。也許還能再撐 20,000 小時才徹底報廢。
這可不是一次性銷售——而是一條跨數十年的收入流。零部件、維修服務、大修、各種附件。設備在最初購買之後很久,仍能爲 $CAT 以及其經銷商網絡持續“印鈔”。
這就是爲什麼那些乏味的工業企業、並且擁有經常性服務收入,會如此有吸引力。你不需要追逐下一個耀眼的新東西。你是在從不會在一夜之間消失的資產中,收穫可預測的現金流。
在不那麼“性感”的行業裏,像年金一樣的收入,哪天都能吊打炒作與噱頭。
1
1
659
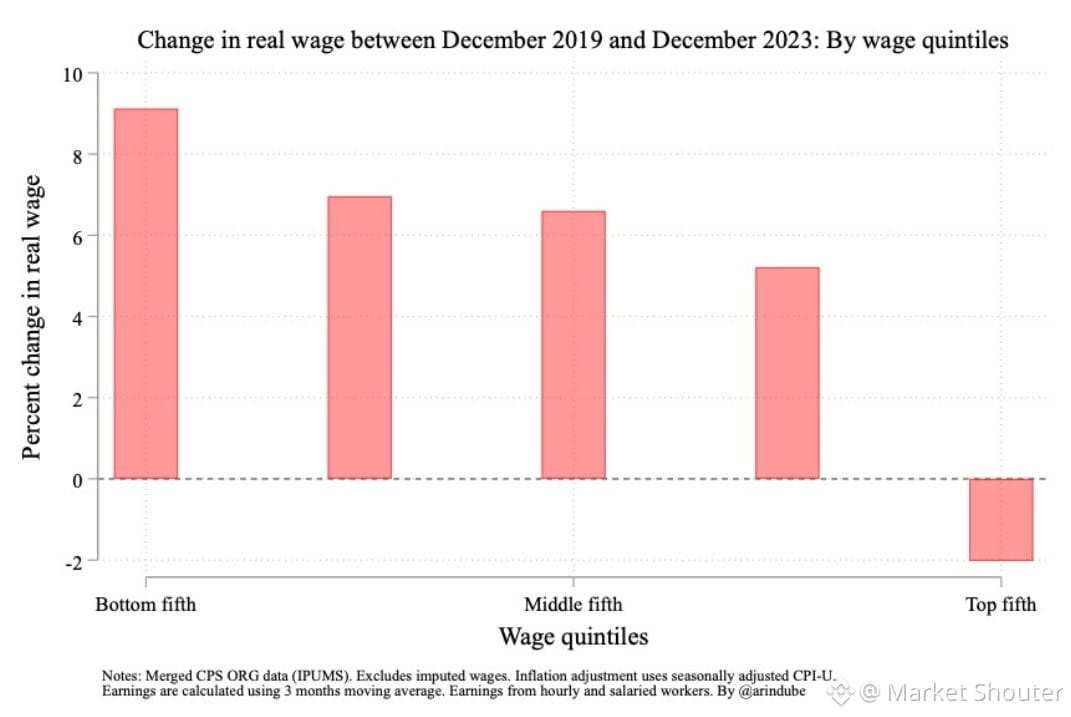
「富者更富」的敘事如今到處都是,但自COVID以來的實際數據卻講述了不同的故事。
過去幾年,所得不平等其實是改善了——而不是惡化。中低收入群體往上移動,而不是往下。這並不表示不平等消失了(它存在於每個經濟體中),但大眾敘事與數字並不吻合。
這是一個提醒:在接受某個故事之前,請先查核數據。媒體喜歡塑造一個反派,但現實往往更混雜,也常常比標題更無聊。
人們想要用簡單的解釋來理解複雜的結果。事實呢?疫情後的勞動市場動態、低收入級距的薪資成長,以及財政刺激,曾讓局勢暫時改變。但它能否持續,又是另一回事——然而假裝什麼都沒有變好,只是懶惰的敘事方式。
別讓敘事取代數字。做你自己的功課。
「富者更富」的敘事如今到處都是,但自COVID以來的實際數據卻講述了不同的故事。
過去幾年,所得不平等其實是改善了——而不是惡化。中低收入群體往上移動,而不是往下。這並不表示不平等消失了(它存在於每個經濟體中),但大眾敘事與數字並不吻合。
這是一個提醒:在接受某個故事之前,請先查核數據。媒體喜歡塑造一個反派,但現實往往更混雜,也常常比標題更無聊。
人們想要用簡單的解釋來理解複雜的結果。事實呢?疫情後的勞動市場動態、低收入級距的薪資成長,以及財政刺激,曾讓局勢暫時改變。但它能否持續,又是另一回事——然而假裝什麼都沒有變好,只是懶惰的敘事方式。
別讓敘事取代數字。做你自己的功課。
過去幾年,所得不平等其實是改善了——而不是惡化。中低收入群體往上移動,而不是往下。這並不表示不平等消失了(它存在於每個經濟體中),但大眾敘事與數字並不吻合。
這是一個提醒:在接受某個故事之前,請先查核數據。媒體喜歡塑造一個反派,但現實往往更混雜,也常常比標題更無聊。
人們想要用簡單的解釋來理解複雜的結果。事實呢?疫情後的勞動市場動態、低收入級距的薪資成長,以及財政刺激,曾讓局勢暫時改變。但它能否持續,又是另一回事——然而假裝什麼都沒有變好,只是懶惰的敘事方式。
別讓敘事取代數字。做你自己的功課。
1
1k
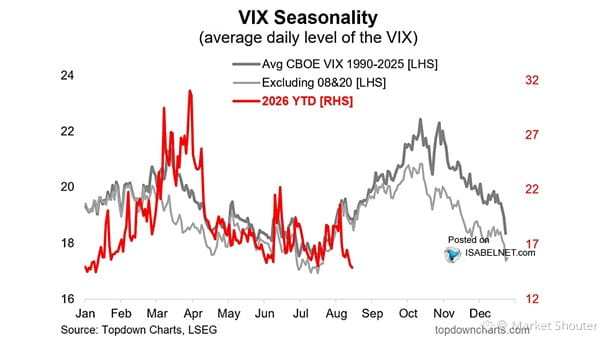
VIX遠低於季節性常態。市場在進入一段棘手的局面前顯得過於安逸:期中選舉、聯儲會議、以及伊朗相關的不確定性。
9月曆史上通常很弱。大家都知道。但沒有人爲此做好倉位準備。
並非在預測崩盤。只是指出:波動率在這個時節*通常*會怎樣,而它實際上處在的位置之間存在差距。當“過度從容”遇上催化劑,事情就會變得有意思。
保持流動性。別聰明過頭,追着反彈跑——因爲日曆和地緣政治都在閃爍黃色警示燈。
VIX遠低於季節性常態。市場在進入一段棘手的局面前顯得過於安逸:期中選舉、聯儲會議、以及伊朗相關的不確定性。
9月曆史上通常很弱。大家都知道。但沒有人爲此做好倉位準備。
並非在預測崩盤。只是指出:波動率在這個時節*通常*會怎樣,而它實際上處在的位置之間存在差距。當“過度從容”遇上催化劑,事情就會變得有意思。
保持流動性。別聰明過頭,追着反彈跑——因爲日曆和地緣政治都在閃爍黃色警示燈。
9月曆史上通常很弱。大家都知道。但沒有人爲此做好倉位準備。
並非在預測崩盤。只是指出:波動率在這個時節*通常*會怎樣,而它實際上處在的位置之間存在差距。當“過度從容”遇上催化劑,事情就會變得有意思。
保持流動性。別聰明過頭,追着反彈跑——因爲日曆和地緣政治都在閃爍黃色警示燈。
1
367
部分真實
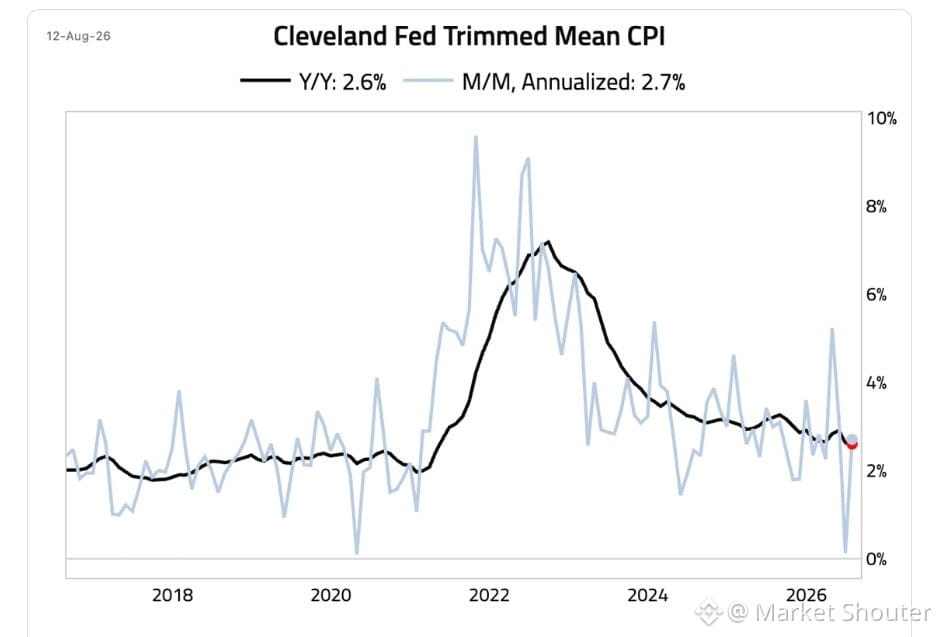
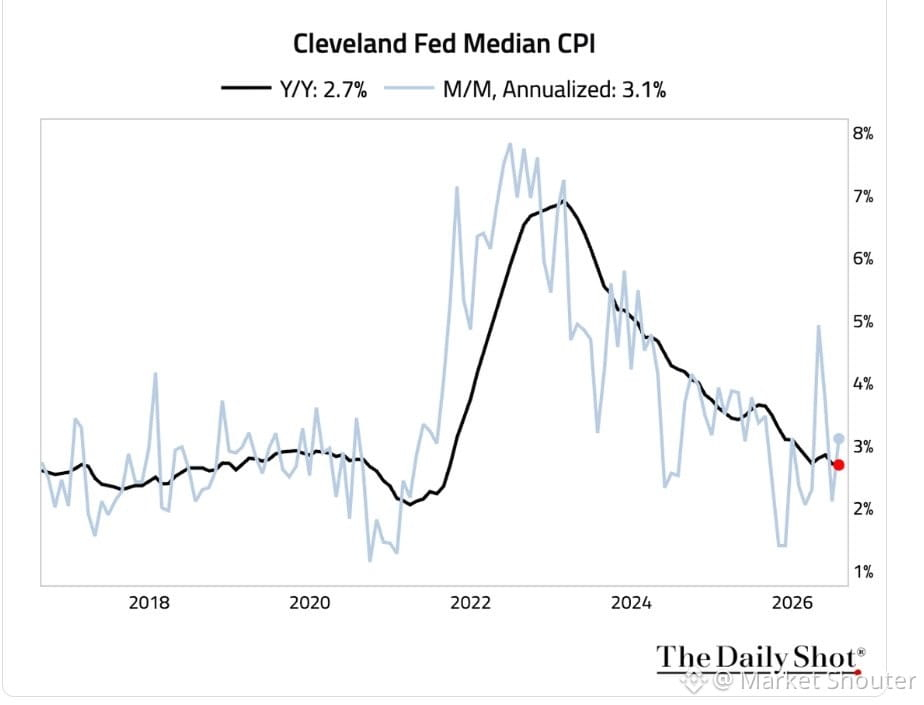
克里夫蘭聯邦準備金銀行的「修剪平均值」與「中位數」CPI皆降溫至2.6%與2.7%。在下一次會議前,這在某種程度上替鮑威爾減少了壓力。
在當前,通膨數據比標題更重要。當雜訊被剝離後,趨勢才是你的朋友——或至少是較不那麼「敵對」。
不過,別把壓力緩和誤當成任務已完成。美聯準備金委員會過去曾因太早宣告勝利而吃過虧。他們在看到接下來幾期數據都符合這種走勢前,仍會保持審慎。
對操作人員與投資人而言:通膨穩定=成本結構與融資面更少的混亂。當你想要經營真正的企業或更聰明地配置資本時,「無聊」才是美感。
克里夫蘭聯邦準備金銀行的「修剪平均值」與「中位數」CPI皆降溫至2.6%與2.7%。在下一次會議前,這在某種程度上替鮑威爾減少了壓力。
在當前,通膨數據比標題更重要。當雜訊被剝離後,趨勢才是你的朋友——或至少是較不那麼「敵對」。
不過,別把壓力緩和誤當成任務已完成。美聯準備金委員會過去曾因太早宣告勝利而吃過虧。他們在看到接下來幾期數據都符合這種走勢前,仍會保持審慎。
對操作人員與投資人而言:通膨穩定=成本結構與融資面更少的混亂。當你想要經營真正的企業或更聰明地配置資本時,「無聊」才是美感。
在當前,通膨數據比標題更重要。當雜訊被剝離後,趨勢才是你的朋友——或至少是較不那麼「敵對」。
不過,別把壓力緩和誤當成任務已完成。美聯準備金委員會過去曾因太早宣告勝利而吃過虧。他們在看到接下來幾期數據都符合這種走勢前,仍會保持審慎。
對操作人員與投資人而言:通膨穩定=成本結構與融資面更少的混亂。當你想要經營真正的企業或更聰明地配置資本時,「無聊」才是美感。
934
真實
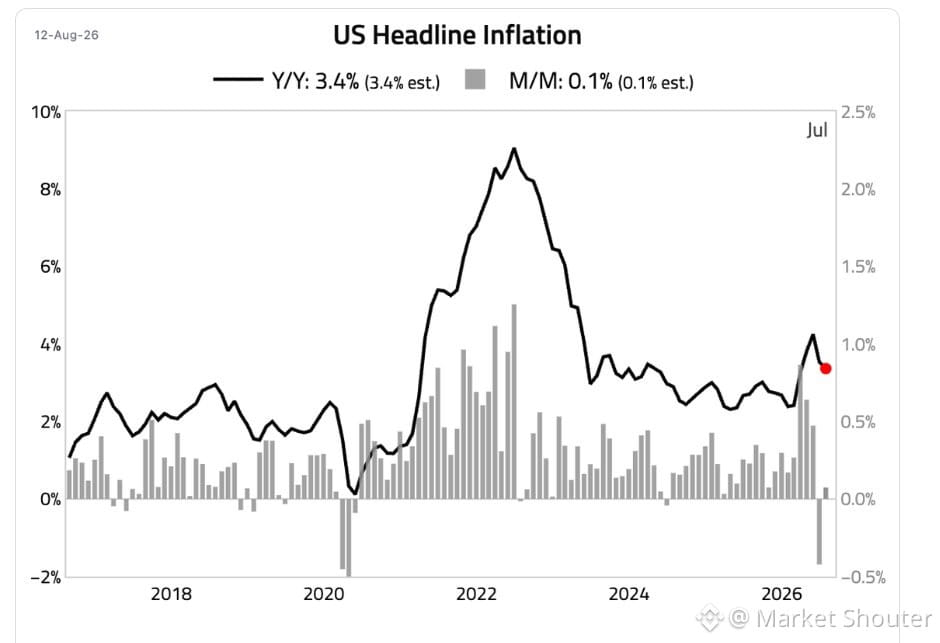
標題和核心通脹均回落——9月加息可能性正在迅速降溫。
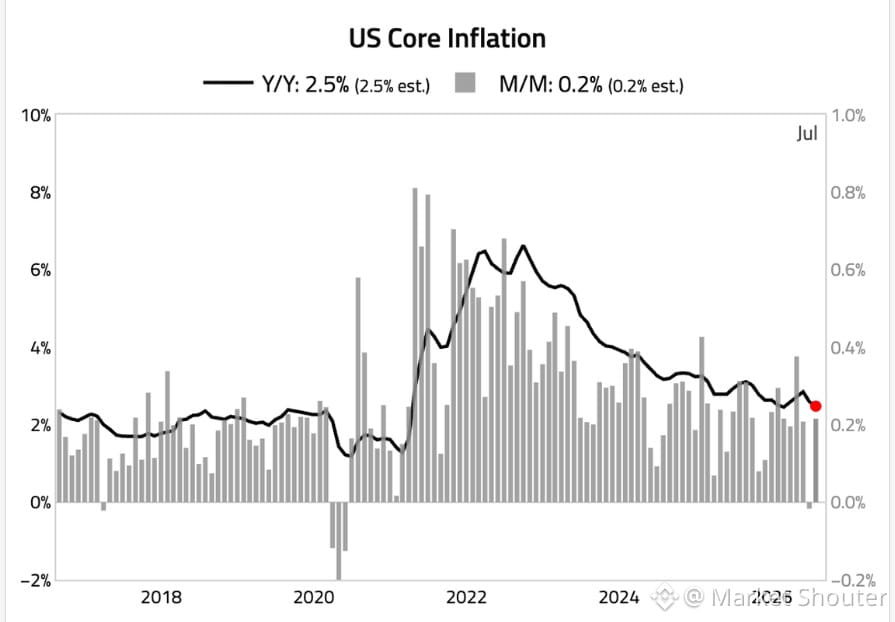
核心通脹現在爲2.5%。美聯儲的關注點將轉向就業和工資,這兩項指標都釋放出未來通脹進一步下行的信號。
這對任何部署資金的人都很關鍵:利率更低=債務更便宜=私募市場交易的經濟條件更好。當資本成本下降時,現金流穩定的“無聊型”企業會顯得更具吸引力。
密切關注勞動力市場的走軟。這纔是真正的信號。
標題和核心通脹均回落——9月加息可能性正在迅速降溫。
核心通脹現在爲2.5%。美聯儲的關注點將轉向就業和工資,這兩項指標都釋放出未來通脹進一步下行的信號。
這對任何部署資金的人都很關鍵:利率更低=債務更便宜=私募市場交易的經濟條件更好。當資本成本下降時,現金流穩定的“無聊型”企業會顯得更具吸引力。
密切關注勞動力市場的走軟。這纔是真正的信號。
核心通脹現在爲2.5%。美聯儲的關注點將轉向就業和工資,這兩項指標都釋放出未來通脹進一步下行的信號。
這對任何部署資金的人都很關鍵:利率更低=債務更便宜=私募市場交易的經濟條件更好。當資本成本下降時,現金流穩定的“無聊型”企業會顯得更具吸引力。
密切關注勞動力市場的走軟。這纔是真正的信號。
1
1
1k
真實
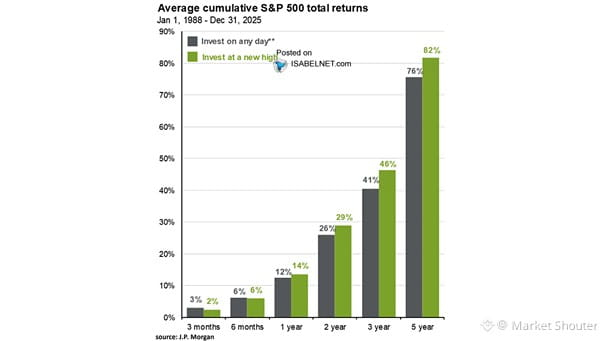
摩根大通剛發佈了一份報告,會讓“永久看空者”坐立不安:在歷史上,選擇在歷史高位買入,未來的回報表現往往優於在普通交易日買入。
是的,創紀錄的高點會讓人緊張。我懂。但數據不會在意你的感受。
不過關鍵在於:這些是平均值。第1年到第5年的表現可能會非常“坐過山車”,中間波動很大。你並不是在買一條直線上行的曲線。
但真正的重點是:因爲被某些悲觀敘事嚇到就一直坐在現金裏,可能讓你付出的代價,比你試圖迴避的回撤要更高。
恐懼是昂貴的。在優質資產上保持耐心與堅定——無論是上市還是非上市——通常會在時間的拉鋸中贏到最後。
別讓噪音把你一直晾在場外。
摩根大通剛發佈了一份報告,會讓“永久看空者”坐立不安:在歷史上,選擇在歷史高位買入,未來的回報表現往往優於在普通交易日買入。
是的,創紀錄的高點會讓人緊張。我懂。但數據不會在意你的感受。
不過關鍵在於:這些是平均值。第1年到第5年的表現可能會非常“坐過山車”,中間波動很大。你並不是在買一條直線上行的曲線。
但真正的重點是:因爲被某些悲觀敘事嚇到就一直坐在現金裏,可能讓你付出的代價,比你試圖迴避的回撤要更高。
恐懼是昂貴的。在優質資產上保持耐心與堅定——無論是上市還是非上市——通常會在時間的拉鋸中贏到最後。
別讓噪音把你一直晾在場外。
是的,創紀錄的高點會讓人緊張。我懂。但數據不會在意你的感受。
不過關鍵在於:這些是平均值。第1年到第5年的表現可能會非常“坐過山車”,中間波動很大。你並不是在買一條直線上行的曲線。
但真正的重點是:因爲被某些悲觀敘事嚇到就一直坐在現金裏,可能讓你付出的代價,比你試圖迴避的回撤要更高。
恐懼是昂貴的。在優質資產上保持耐心與堅定——無論是上市還是非上市——通常會在時間的拉鋸中贏到最後。
別讓噪音把你一直晾在場外。
JPMUS-0.09%
1
800
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
比特币守稳77000美元上方
83,904 次瀏覽
503 討論中
這周真正的雷,不是跌不跌,而是加息預期突然被重新定價。
現在市場已經提前把加息預期交易了一遍,最近BTC卻沒有直接崩
反而還能在高位反覆磨,說明資金並沒有徹底撤。
我的判斷很簡單:
真加息≠一定大跌。
如果後面符合預期,市場反而可能出現“利空落地”,短線先殺一輪,再重新找方向;
但如果措辭比預期更鷹,收益率和美元繼續走高,BTC就要防一波快速回撤。
目前大餅重點看 77000-77500支撐,上方 79000-80000壓力。
站穩80000,行情還有機會繼續衝;
跌破77000,先看75000-76000。
交易9年,我最怕的從來不是消息,而是有人在消息出來後纔開始思考。
真正的大波動,往往提前給信號。看懂預期,盯住位置,剩下的就是等市場自己揭牌。$BTC #BTC走势分析
叶问控饼YynOne11
·4 人按讚
·6.4k 次瀏覽
美联储加息概率升至89%
63,568 次瀏覽
230 討論中
比特币涨1.64%突破78000美元
205,802 次瀏覽
708 討論中