

Selene971
19 貼文
Selene971
舉報
封鎖用戶
實盤交易
高頻交易者
8.9 年
5 關注
29 粉絲
21 點讚數
貼文
投資組合
·
--
文章
查看翻譯
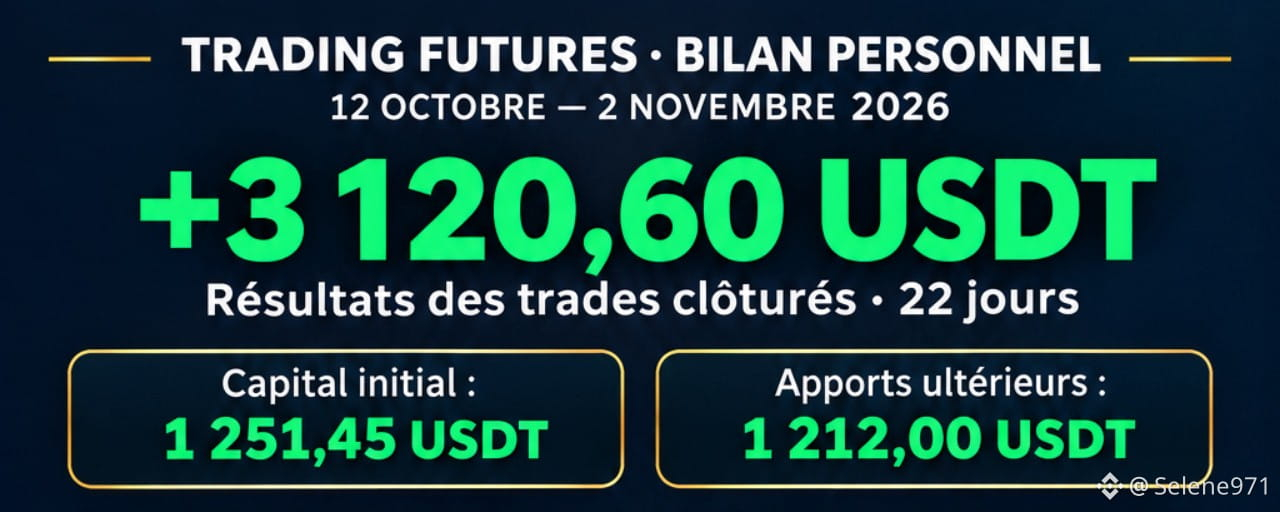
DE MES ANCIENS BOTS AUX GRILLES PILOTÉES ACTIVEMENTBilan du 12 octobre au 2 novembre 2026 · 22 jours
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
DE MES ANCIENS BOTS AUX GRILLES PILOTÉES ACTIVEMENT
Bilan du 12 octobre au 2 novembre 2026 · 22 jours
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
Dans mon ancien rapport v6.3, je présentais +5,17 % sur 7 jours de trading actif.
Depuis, mon approche a évolué : une sélection plus ciblée des mouvements, davantage d’observation avant l’entrée et une gestion active des grilles Futures.
🔎 CE QUI A CHANGÉ
Je recherche des phases calmes suivies d’une accélération exceptionnelle du prix et des achats exécutés. J’attends ensuite l’essoufflement des achats et les premiers signes de baisse sur les bougies d’une minute.
Mon objectif : exploiter les allers-retours avec une grille fine, tout en bénéficiant du mouvement directionnel lorsqu’il se confirme.
💰 CAPITAL ET CHIFFRES CLÉS
Capital de départ au 12 octobre : 1 251,45 USDT, selon la référence comptable reconstruite.
Apports supplémentaires le 22 octobre après clôture : 1 212,00 USDT.
Total capital initial + apports : 2 463,45 USDT. Les apports ne sont pas des gains.
🟢 +3 120,60 USDT de résultats sur les trades clôturés
📅 +141,85 USDT par jour en moyenne, pertes incluses
📈 +5,42 % de RSI journalier moyen arithmétique, non composé
✅ 18 journées positives sur 22
🎯 15 journées sur 22 à au moins +3 %
🔢 416 trades clôturés
📊 PERFORMANCES PAR SEMAINE
RSI = retour sur investissement, pas l’indicateur technique.
🟢 12–18 OCTOBRE
💰 G/P clôturé : +445,80 USDT
📈 RSI semaine : +35,62 %
📅 RSI moyen/jour : +4,50 %
✅ Win rate : 73,86 %
⚖️ Profit factor : 1,53
🔢 88 trades : 65 gagnants / 17 perdants / 6 nuls
🟢 19–25 OCTOBRE
💰 G/P clôturé : +267,15 USDT
📈 RSI semaine ajusté des apports : +23,55 %
📅 RSI moyen/jour : +3,74 %
✅ Win rate : 65,59 %
⚖️ Profit factor : 1,18
🔢 93 trades : 61 gagnants / 30 perdants / 2 nuls
🟢 26 OCTOBRE–1er NOVEMBRE
💰 G/P clôturé : +1 679,32 USDT
📈 RSI semaine : +53,37 %
📅 RSI moyen/jour : +6,66 %
✅ Win rate : 64,55 %
⚖️ Profit factor : 1,79
🔢 220 trades : 142 gagnants / 74 perdants / 4 nuls
🟡 SEMAINE EN COURS — 2 NOVEMBRE UNIQUEMENT
💰 G/P clôturé : +728,33 USDT
📈 RSI comptable du jour : +15,00 %
📅 RSI moyen/jour : +15,00 % sur une seule journée
✅ Win rate : 93,33 %
⚖️ Profit factor : 15,28
🔢 15 trades : 14 gagnants / 1 perdant / 0 nul
Moyenne des trois semaines complètes : +797,42 USDT par semaine.
🏆 MES RECORDS SUR CETTE PÉRIODE
🥇 Meilleure journée : +984,25 USDT le 1er novembre, soit +25,42 % sur la référence comptable du jour.
🥇 Meilleure semaine : +1 679,32 USDT et +53,37 % du 26 octobre au 1er novembre.
🥇 Meilleur trade : IRYS, +267,93 USDT.
🔬 DEUX EXEMPLES DE MA NOUVELLE APPROCHE
ON : +487,71 USDT clôturés sur quatre shorts. Sur les deux derniers, le dernier relevé actif affichait 59 paires et +174,26 USDT appariés. Les oscillations ont donc réellement contribué au résultat.
CYS : trois shorts clôturés pour +238,59 USDT.
📌 COMMENT LIRE CES CHIFFRES
• RSI moyen/jour : moyenne arithmétique des rendements journaliers comptables, pertes incluses. Ce n’est ni un rendement composé ni le RSI hebdomadaire divisé par sept.
• Win rate : trades gagnants ÷ tous les trades clôturés, résultats nuls inclus.
• Profit factor : somme des gains ÷ valeur absolue de la somme des pertes.
• Les RSI hebdomadaires suivent les valorisations du dashboard, ajustées des apports lorsque nécessaire. Les G/P des trades et les rendements du portefeuille peuvent différer en raison des rapprochements comptables.
⚠️ TRANSPARENCE
La pire journée reste intégralement incluse : −849,21 USDT le 24 octobre, soit −21,13 %, dont un trade à −700 USDT.
Ces résultats proviennent de mon journal personnel. Les rendements utilisent des références comptables reconstruites ; les journées suivent la date d’ouverture en Europe/Zurich. Les frais et écarts de rapprochement séparés ne sont pas tous intégrés aux résultats des trades : il ne s’agit pas d’un rendement net tous frais audité.
Les périodes, capitaux et méthodes diffèrent de mon ancien rapport : cette comparaison illustre mon évolution, sans prouver une supériorité à risque égal.
Mon objectif reste +3 % par jour en moyenne. Ces résultats sont encourageants ; leur régularité reste à construire.
Les performances passées ne garantissent pas les résultats futurs.
#TradingJournal #Future #TradingBots
191
·
--
📊 性能報告 — 2026年5月27日至6月3日
v6.3 優化版 | 7天活躍交易
整體表現
🟢 在此期間 +5.17%
📉 同期 BTC : −9.64%
⚡ 生成的阿爾法 : +14.81% vs BTC
統計數據
✅ 勝率 : 86% (6天綠色 / 1天紅色)
📈 綠色日子的平均收益 : +0.90%
📉 紅色日子的平均損失 : −0.34%
⚖️ 收益/損失比 : 2.6x
🎯 利潤因子 : 15.8
日曆
🟢 5月27日 +0.86% | 🟢 5月28日 +0.74% | 🔴 5月29日 −0.34%
🟢 5月30日 +1.79% | 🟢 5月31日 +0.16% | 🟢 6月1日 +0.56%
🟢 6月3日 +1.30%
⚠️ 透明度說明
由於技術故障(未監控的孤立頭寸),6月2日被排除在此報告外。該問題已被識別、修復並在v6.4/v6.5中部署。保護機制現已加強。
不利市場(恐懼與貪婪 ~23/100) — 機器人在與市場完全解耦的情況下表現良好。
📊 性能報告 — 2026年5月27日至6月3日
v6.3 優化版 | 7天活躍交易
整體表現
🟢 在此期間 +5.17%
📉 同期 BTC : −9.64%
⚡ 生成的阿爾法 : +14.81% vs BTC
統計數據
✅ 勝率 : 86% (6天綠色 / 1天紅色)
📈 綠色日子的平均收益 : +0.90%
📉 紅色日子的平均損失 : −0.34%
⚖️ 收益/損失比 : 2.6x
🎯 利潤因子 : 15.8
日曆
🟢 5月27日 +0.86% | 🟢 5月28日 +0.74% | 🔴 5月29日 −0.34%
🟢 5月30日 +1.79% | 🟢 5月31日 +0.16% | 🟢 6月1日 +0.56%
🟢 6月3日 +1.30%
⚠️ 透明度說明
由於技術故障(未監控的孤立頭寸),6月2日被排除在此報告外。該問題已被識別、修復並在v6.4/v6.5中部署。保護機制現已加強。
不利市場(恐懼與貪婪 ~23/100) — 機器人在與市場完全解耦的情況下表現良好。
v6.3 優化版 | 7天活躍交易
整體表現
🟢 在此期間 +5.17%
📉 同期 BTC : −9.64%
⚡ 生成的阿爾法 : +14.81% vs BTC
統計數據
✅ 勝率 : 86% (6天綠色 / 1天紅色)
📈 綠色日子的平均收益 : +0.90%
📉 紅色日子的平均損失 : −0.34%
⚖️ 收益/損失比 : 2.6x
🎯 利潤因子 : 15.8
日曆
🟢 5月27日 +0.86% | 🟢 5月28日 +0.74% | 🔴 5月29日 −0.34%
🟢 5月30日 +1.79% | 🟢 5月31日 +0.16% | 🟢 6月1日 +0.56%
🟢 6月3日 +1.30%
⚠️ 透明度說明
由於技術故障(未監控的孤立頭寸),6月2日被排除在此報告外。該問題已被識別、修復並在v6.4/v6.5中部署。保護機制現已加強。
不利市場(恐懼與貪婪 ~23/100) — 機器人在與市場完全解耦的情況下表現良好。
153
·
--
經過幾周的摸索,我可能終於接近於那個自2026年4月23日以來讓我頭疼的穩定版Bot的最終版本!
經過幾周的摸索,我可能終於接近於那個自2026年4月23日以來讓我頭疼的穩定版Bot的最終版本!
1
1.9k
·
--
看漲
V6.1 新版本的首次交易時段(09/05):
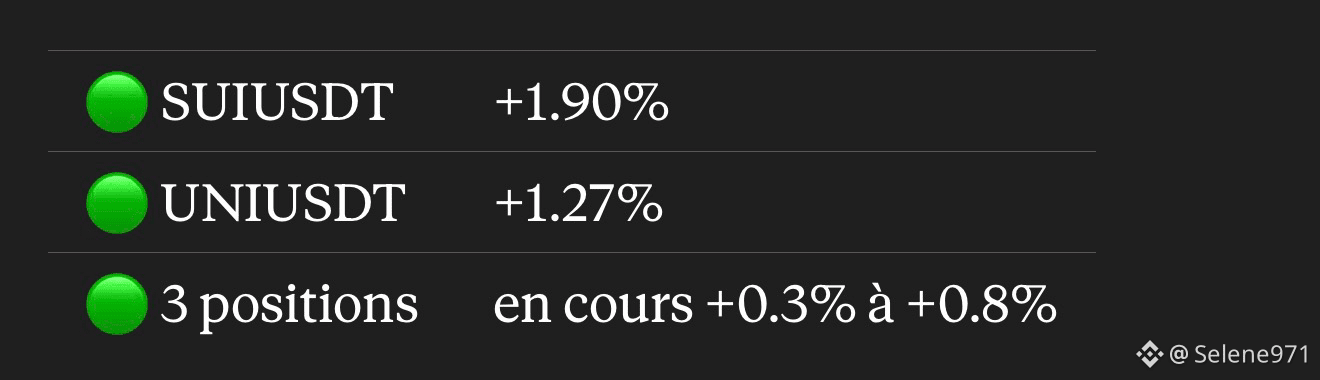
• 已完成 5 筆交易:SUI +1.90%、UNI +1.27%、ARB、BNB、PENGU 持續中
• 0 停損
• 8 小時內投資組合 +0.73%
• 同時持有 3 個綠色部位,持續 5 小時以上
🤖 v6.1-Clean — 前 8 小時
新版本昨晚開始上線。初步結果。
5 筆交易 · 0 停損
投資組合:本時段 +0.73%
相較於 v6.0 的變更:
根據 UTC 時間調整停損(SL)、進場前保留訊號 2 個週期、BTC/ETH/SOL 反相關濾波、交易時間區間收窄為 12:00–21:30 UTC,基於真實歷史 244 筆交易。
沒有魔法——只是比以前更少結構性錯誤。
📡 即時通知 → t.me/Binance_selenebot
V6.1 新版本的首次交易時段(09/05):
• 已完成 5 筆交易:SUI +1.90%、UNI +1.27%、ARB、BNB、PENGU 持續中
• 0 停損
• 8 小時內投資組合 +0.73%
• 同時持有 3 個綠色部位,持續 5 小時以上
🤖 v6.1-Clean — 前 8 小時
新版本昨晚開始上線。初步結果。
5 筆交易 · 0 停損
投資組合:本時段 +0.73%
相較於 v6.0 的變更:
根據 UTC 時間調整停損(SL)、進場前保留訊號 2 個週期、BTC/ETH/SOL 反相關濾波、交易時間區間收窄為 12:00–21:30 UTC,基於真實歷史 244 筆交易。
沒有魔法——只是比以前更少結構性錯誤。
📡 即時通知 → t.me/Binance_selenebot
• 已完成 5 筆交易:SUI +1.90%、UNI +1.27%、ARB、BNB、PENGU 持續中
• 0 停損
• 8 小時內投資組合 +0.73%
• 同時持有 3 個綠色部位,持續 5 小時以上
🤖 v6.1-Clean — 前 8 小時
新版本昨晚開始上線。初步結果。
5 筆交易 · 0 停損
投資組合:本時段 +0.73%
相較於 v6.0 的變更:
根據 UTC 時間調整停損(SL)、進場前保留訊號 2 個週期、BTC/ETH/SOL 反相關濾波、交易時間區間收窄為 12:00–21:30 UTC,基於真實歷史 244 筆交易。
沒有魔法——只是比以前更少結構性錯誤。
📡 即時通知 → t.me/Binance_selenebot
·
--
文章
48小時的算法交易——誠實總結,每個版本機器人的所有通知都是公開的——進場、出場、每小時報告、回撤警報。您可以在這裏實時跟蹤 → t.me/Binance_selenebot
我已經在Binance現貨上測試一個加密交易機器人幾天了。以下是關於發生的事情、出錯的地方,以及我們所做的更改的透明反饋。
📌背景
固定測試資本。沒有槓桿。對流動性好的山寨幣採用趨勢跟隨策略,15分鐘信號,自動化風險管理。在這段時間內運行了兩個版本。
48小時的算法交易——誠實總結,每個版本
機器人的所有通知都是公開的——進場、出場、每小時報告、回撤警報。您可以在這裏實時跟蹤 → t.me/Binance_selenebot
我已經在Binance現貨上測試一個加密交易機器人幾天了。以下是關於發生的事情、出錯的地方,以及我們所做的更改的透明反饋。
📌背景
固定測試資本。沒有槓桿。對流動性好的山寨幣採用趨勢跟隨策略,15分鐘信號,自動化風險管理。在這段時間內運行了兩個版本。
我已經在Binance現貨上測試一個加密交易機器人幾天了。以下是關於發生的事情、出錯的地方,以及我們所做的更改的透明反饋。
📌背景
固定測試資本。沒有槓桿。對流動性好的山寨幣採用趨勢跟隨策略,15分鐘信號,自動化風險管理。在這段時間內運行了兩個版本。
331
·
--
v6.8.1 會話 — 03/05 12h → 04/05 12h | 總結 + 背景本次會話的數字
🤖 勝率:70%(14/20 次出場)
💰 交易的已累積未平倉損益(PnL)總額:+20.51%
⚖️ 獲利/虧損比率:1.45×——每次獲利平均 +2.08% | 每次停損(SL)為 −1.43%
🏆 部分獲利 + 階梯策略:14 次出場 | 勝率 100% | +29.11%
─────────────────────────────
為什麼儘管未平倉損益(PnL)總額為正,資本仍然偏低?
這是每個人都應該提出的合理問題。
未平倉損益(PnL)總額(+20.51%)是每筆交易個別表現的加總。但每個部位只佔總資本的15–20%——而不是100%。因此,一筆交易若為+3%,在整體資本上只會帶來+0.45–0.60%的收益。
v6.8.1 會話 — 03/05 12h → 04/05 12h | 總結 + 背景
本次會話的數字
🤖 勝率:70%(14/20 次出場)
💰 交易的已累積未平倉損益(PnL)總額:+20.51%
⚖️ 獲利/虧損比率:1.45×——每次獲利平均 +2.08% | 每次停損(SL)為 −1.43%
🏆 部分獲利 + 階梯策略:14 次出場 | 勝率 100% | +29.11%
─────────────────────────────
為什麼儘管未平倉損益(PnL)總額為正,資本仍然偏低?
這是每個人都應該提出的合理問題。
未平倉損益(PnL)總額(+20.51%)是每筆交易個別表現的加總。但每個部位只佔總資本的15–20%——而不是100%。因此,一筆交易若為+3%,在整體資本上只會帶來+0.45–0.60%的收益。
🤖 勝率:70%(14/20 次出場)
💰 交易的已累積未平倉損益(PnL)總額:+20.51%
⚖️ 獲利/虧損比率:1.45×——每次獲利平均 +2.08% | 每次停損(SL)為 −1.43%
🏆 部分獲利 + 階梯策略:14 次出場 | 勝率 100% | +29.11%
─────────────────────────────
為什麼儘管未平倉損益(PnL)總額為正,資本仍然偏低?
這是每個人都應該提出的合理問題。
未平倉損益(PnL)總額(+20.51%)是每筆交易個別表現的加總。但每個部位只佔總資本的15–20%——而不是100%。因此,一筆交易若為+3%,在整體資本上只會帶來+0.45–0.60%的收益。
112
·
--
🤖 勝率:75%(12/16 筆交易)
📈 投資報酬率(ROI):+0.54%(在 6 小時 40 分內,針對活躍資本)
💰 未扣手續費前累積損益(PnL):+18.66%
⚖️ 獲利/虧損比:1.01× —— 有意收斂:該機器人透過分批平倉(partiels)與階梯式加減(escalier)提早鎖定,這會降低單次的大幅獲利,但能確保穩定性
🏆 優勢已確認:分批平倉 + 階梯式 | 勝率(WR)100% | +19.58%
⏱️ 交易運行時間:6 小時 40 分 —— 第一次 v6.8.1 版本會話
🤖 勝率:75%(12/16 筆交易)
📈 投資報酬率(ROI):+0.54%(在 6 小時 40 分內,針對活躍資本)
💰 未扣手續費前累積損益(PnL):+18.66%
⚖️ 獲利/虧損比:1.01× —— 有意收斂:該機器人透過分批平倉(partiels)與階梯式加減(escalier)提早鎖定,這會降低單次的大幅獲利,但能確保穩定性
🏆 優勢已確認:分批平倉 + 階梯式 | 勝率(WR)100% | +19.58%
⏱️ 交易運行時間:6 小時 40 分 —— 第一次 v6.8.1 版本會話
📈 投資報酬率(ROI):+0.54%(在 6 小時 40 分內,針對活躍資本)
💰 未扣手續費前累積損益(PnL):+18.66%
⚖️ 獲利/虧損比:1.01× —— 有意收斂:該機器人透過分批平倉(partiels)與階梯式加減(escalier)提早鎖定,這會降低單次的大幅獲利,但能確保穩定性
🏆 優勢已確認:分批平倉 + 階梯式 | 勝率(WR)100% | +19.58%
⏱️ 交易運行時間:6 小時 40 分 —— 第一次 v6.8.1 版本會話
76
·
--
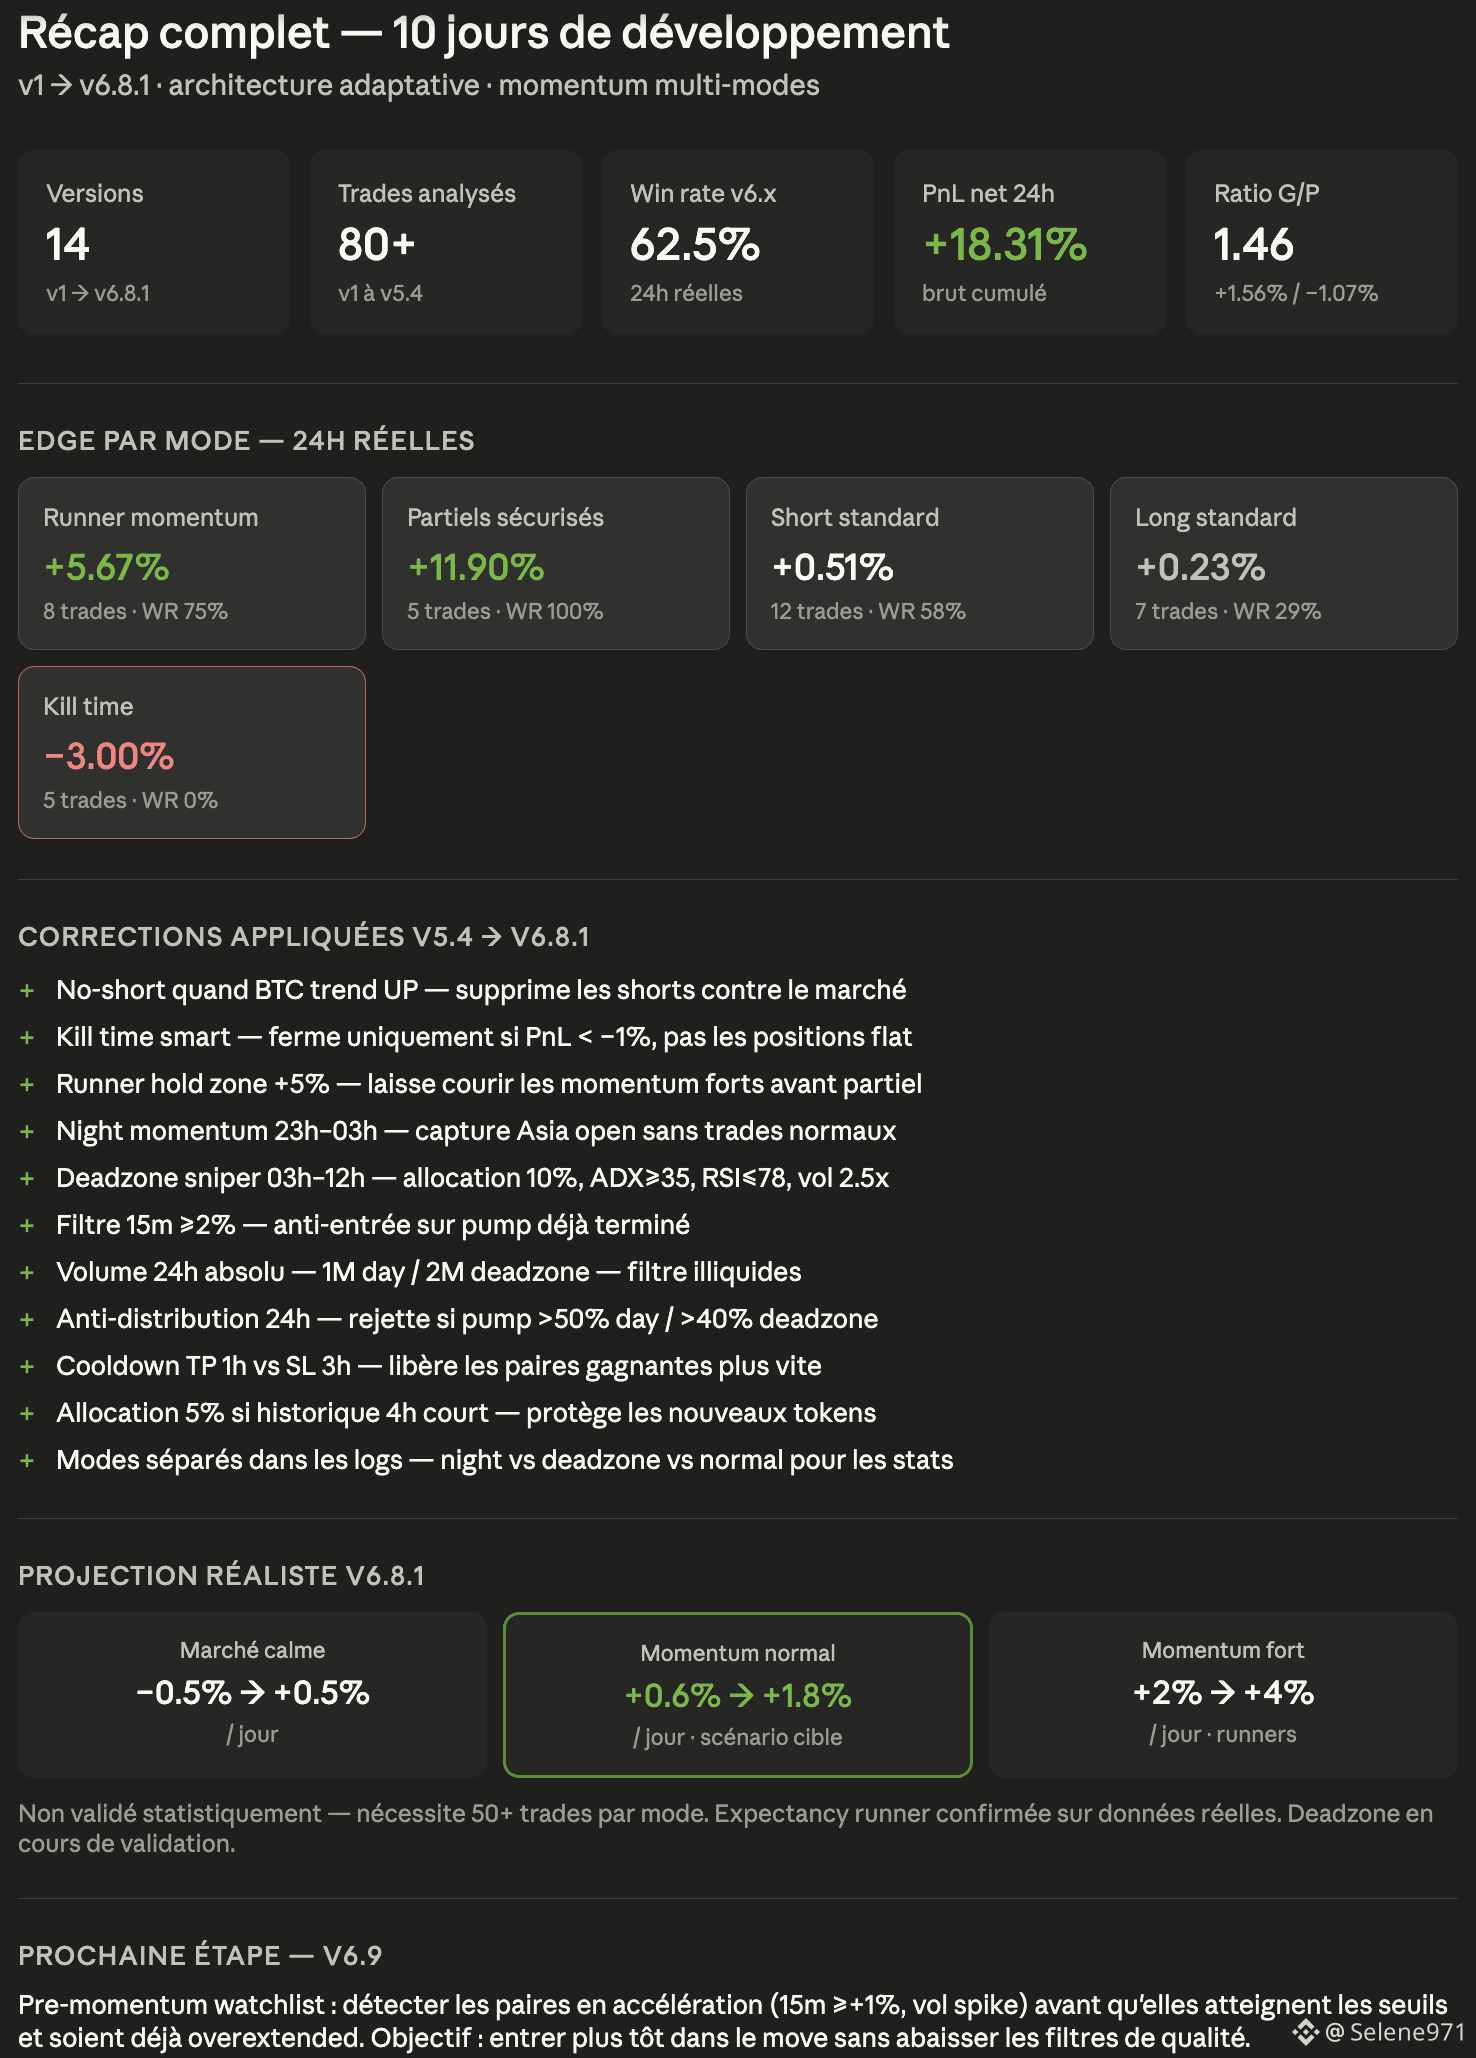
我這個 Binance Spot 交易機器人的 10 天開發總結:從 v1 到 v6.8.1。架構完全從零開始打造,一次次迭代。
過去真實的 24 小時:勝率 62.5%,累計淨損益 +18.31%,獲利/虧損比 1.46。主要優勢來自 runner 的動量模式(WR 75%,+5.67%)以及已確保的分批止盈(WR 100%,+11.90%)。唯一真正被識別的價值破壞者:激進的 kill time(−3.00%),已經修正。
自 v5.4 起已套用 11 項重大修正:移除 BTC 趨勢向上時的 shorts、聰明的 kill time、runner 持倉區、夜間動量、03h–12h 的 sniper deadzone、15m 濾網 + 絕對成交量 + 反分散、將 TP 的冷卻時間縮短到 1h、並在短歷史下降低配置。
現實預測:在一般市場 +0.6% 到 +1.8%/天;在強動量情境 +2% 到 +4% 。尚未以統計方式驗證——每個模式需要至少 50+ 筆交易。
下一步:v6.9,加入 pre-momentum watchlist 以便更早進入行情走勢,同時不降低訊號品質。
我這個 Binance Spot 交易機器人的 10 天開發總結:從 v1 到 v6.8.1。架構完全從零開始打造,一次次迭代。
過去真實的 24 小時:勝率 62.5%,累計淨損益 +18.31%,獲利/虧損比 1.46。主要優勢來自 runner 的動量模式(WR 75%,+5.67%)以及已確保的分批止盈(WR 100%,+11.90%)。唯一真正被識別的價值破壞者:激進的 kill time(−3.00%),已經修正。
自 v5.4 起已套用 11 項重大修正:移除 BTC 趨勢向上時的 shorts、聰明的 kill time、runner 持倉區、夜間動量、03h–12h 的 sniper deadzone、15m 濾網 + 絕對成交量 + 反分散、將 TP 的冷卻時間縮短到 1h、並在短歷史下降低配置。
現實預測:在一般市場 +0.6% 到 +1.8%/天;在強動量情境 +2% 到 +4% 。尚未以統計方式驗證——每個模式需要至少 50+ 筆交易。
下一步:v6.9,加入 pre-momentum watchlist 以便更早進入行情走勢,同時不降低訊號品質。
過去真實的 24 小時:勝率 62.5%,累計淨損益 +18.31%,獲利/虧損比 1.46。主要優勢來自 runner 的動量模式(WR 75%,+5.67%)以及已確保的分批止盈(WR 100%,+11.90%)。唯一真正被識別的價值破壞者:激進的 kill time(−3.00%),已經修正。
自 v5.4 起已套用 11 項重大修正:移除 BTC 趨勢向上時的 shorts、聰明的 kill time、runner 持倉區、夜間動量、03h–12h 的 sniper deadzone、15m 濾網 + 絕對成交量 + 反分散、將 TP 的冷卻時間縮短到 1h、並在短歷史下降低配置。
現實預測:在一般市場 +0.6% 到 +1.8%/天;在強動量情境 +2% 到 +4% 。尚未以統計方式驗證——每個模式需要至少 50+ 筆交易。
下一步:v6.9,加入 pre-momentum watchlist 以便更早進入行情走勢,同時不降低訊號品質。
131
·
--
會話 S3 | 01/05 15h00 → 收盤
結果(已平倉交易)
🤖 10 筆交易 | 勝率:40% (4/10)
💰 實現的 PnL:−1.11 USDT
⚖️ 盈虧比:1.27×
🏆 最佳:PENDLE +1.64%
💀 最差:ALICE −1.89%
當天背景
BTC 整日橫盤 + 5 月 1 日爲歐洲假日。大波動(APE +12%, PENDLE +14%, INJ +7%, RAY +10%)均發生在 12h 到 16h 之間——在我們被阻塞的區域。結構上難度較大的會話。
此會話的 v5.4 模擬
根據 13 次修正:
BTC 橫盤過濾(第 9 點)
BTC 橫盤 < 1.5% 在 4 小時內整日 → 記錄的最低分爲 9。在我們的 10 筆交易中,有 6 筆得分爲 8 → 本應被阻止。避免的損失:+4.08 USDT。
檢測歐洲假日(第 13 點)
活動區間延長至 12h → APE, PENDLE, INJ 和 RAY 本應在 12h15 被捕捉到它們的真實波動,範圍在 +7% 到 +14% 之間。
週期適應性行爲(第 10 點)
ALICE 和 TLM 在 15h 進入(開放週期,需要 9 分)→ 本應被阻止(8 分)。
模擬結果 v5.4:+6.50 USDT 估計 vs −1.11 USDT 實際 → 在單次會話中 delta 爲 +7.61 USDT。
還有 2 個未平倉的頭寸未包括在內。
非財務建議 — v5.4 正在開發中。
會話 S3 | 01/05 15h00 → 收盤
結果(已平倉交易)
🤖 10 筆交易 | 勝率:40% (4/10)
💰 實現的 PnL:−1.11 USDT
⚖️ 盈虧比:1.27×
🏆 最佳:PENDLE +1.64%
💀 最差:ALICE −1.89%
當天背景
BTC 整日橫盤 + 5 月 1 日爲歐洲假日。大波動(APE +12%, PENDLE +14%, INJ +7%, RAY +10%)均發生在 12h 到 16h 之間——在我們被阻塞的區域。結構上難度較大的會話。
此會話的 v5.4 模擬
根據 13 次修正:
BTC 橫盤過濾(第 9 點)
BTC 橫盤 < 1.5% 在 4 小時內整日 → 記錄的最低分爲 9。在我們的 10 筆交易中,有 6 筆得分爲 8 → 本應被阻止。避免的損失:+4.08 USDT。
檢測歐洲假日(第 13 點)
活動區間延長至 12h → APE, PENDLE, INJ 和 RAY 本應在 12h15 被捕捉到它們的真實波動,範圍在 +7% 到 +14% 之間。
週期適應性行爲(第 10 點)
ALICE 和 TLM 在 15h 進入(開放週期,需要 9 分)→ 本應被阻止(8 分)。
模擬結果 v5.4:+6.50 USDT 估計 vs −1.11 USDT 實際 → 在單次會話中 delta 爲 +7.61 USDT。
還有 2 個未平倉的頭寸未包括在內。
非財務建議 — v5.4 正在開發中。
結果(已平倉交易)
🤖 10 筆交易 | 勝率:40% (4/10)
💰 實現的 PnL:−1.11 USDT
⚖️ 盈虧比:1.27×
🏆 最佳:PENDLE +1.64%
💀 最差:ALICE −1.89%
當天背景
BTC 整日橫盤 + 5 月 1 日爲歐洲假日。大波動(APE +12%, PENDLE +14%, INJ +7%, RAY +10%)均發生在 12h 到 16h 之間——在我們被阻塞的區域。結構上難度較大的會話。
此會話的 v5.4 模擬
根據 13 次修正:
BTC 橫盤過濾(第 9 點)
BTC 橫盤 < 1.5% 在 4 小時內整日 → 記錄的最低分爲 9。在我們的 10 筆交易中,有 6 筆得分爲 8 → 本應被阻止。避免的損失:+4.08 USDT。
檢測歐洲假日(第 13 點)
活動區間延長至 12h → APE, PENDLE, INJ 和 RAY 本應在 12h15 被捕捉到它們的真實波動,範圍在 +7% 到 +14% 之間。
週期適應性行爲(第 10 點)
ALICE 和 TLM 在 15h 進入(開放週期,需要 9 分)→ 本應被阻止(8 分)。
模擬結果 v5.4:+6.50 USDT 估計 vs −1.11 USDT 實際 → 在單次會話中 delta 爲 +7.61 USDT。
還有 2 個未平倉的頭寸未包括在內。
非財務建議 — v5.4 正在開發中。
164
·
--
事件報告 | 30 4月
今晚已在即時環境識別並修復嚴重漏洞(Bug)。
發生了什麼
機器人追蹤的數量與 Binance 實際餘額之間存在差異 → 導致無法執行 SL → 產生無限錯誤迴圈。影響 3 個交易對(FLOW、CTSI、ZEC)。每次都必須進行人工介入。
修復方案 — v5.3.1
在每次賣出之前,機器人現在會先檢查 Binance 的實際餘額,並使用其認為擁有的數量與實際可用數量兩者中的較小值。若餘額 = 0(已先進行手動賣出),則會自動清理 state。因而可避免錯誤迴圈。
當日影響
儘管有該漏洞:當日 +2.17%。
v5.3.1 版本機器人於 20:42 上線。🟢
事件報告 | 30 4月
今晚已在即時環境識別並修復嚴重漏洞(Bug)。
發生了什麼
機器人追蹤的數量與 Binance 實際餘額之間存在差異 → 導致無法執行 SL → 產生無限錯誤迴圈。影響 3 個交易對(FLOW、CTSI、ZEC)。每次都必須進行人工介入。
修復方案 — v5.3.1
在每次賣出之前,機器人現在會先檢查 Binance 的實際餘額,並使用其認為擁有的數量與實際可用數量兩者中的較小值。若餘額 = 0(已先進行手動賣出),則會自動清理 state。因而可避免錯誤迴圈。
當日影響
儘管有該漏洞:當日 +2.17%。
v5.3.1 版本機器人於 20:42 上線。🟢
今晚已在即時環境識別並修復嚴重漏洞(Bug)。
發生了什麼
機器人追蹤的數量與 Binance 實際餘額之間存在差異 → 導致無法執行 SL → 產生無限錯誤迴圈。影響 3 個交易對(FLOW、CTSI、ZEC)。每次都必須進行人工介入。
修復方案 — v5.3.1
在每次賣出之前,機器人現在會先檢查 Binance 的實際餘額,並使用其認為擁有的數量與實際可用數量兩者中的較小值。若餘額 = 0(已先進行手動賣出),則會自動清理 state。因而可避免錯誤迴圈。
當日影響
儘管有該漏洞:當日 +2.17%。
v5.3.1 版本機器人於 20:42 上線。🟢
85
·
--
儘管在直播中發現了一個嚴重的bug,今天的交易依然表現積極。
關鍵數據
🤖 13筆交易 | 勝率:53.8%
📈 投資組合:今天上漲了2.17%
⚖️ 盈虧比:3.02×
🏆 最佳交易:PENDLE +3.80%
今日bug — FLOWUSDT
機器人跟蹤的數量與實際餘額之間的差距在扣除BNB費用後 → 止損在69分鐘內陷入循環。手動干預。交易以−1.94%的損失關閉,而不是預定的+2%止損。
修復v5.4 — 2行代碼。bug已解決
儘管在直播中發現了一個嚴重的bug,今天的交易依然表現積極。
關鍵數據
🤖 13筆交易 | 勝率:53.8%
📈 投資組合:今天上漲了2.17%
⚖️ 盈虧比:3.02×
🏆 最佳交易:PENDLE +3.80%
今日bug — FLOWUSDT
機器人跟蹤的數量與實際餘額之間的差距在扣除BNB費用後 → 止損在69分鐘內陷入循環。手動干預。交易以−1.94%的損失關閉,而不是預定的+2%止損。
修復v5.4 — 2行代碼。bug已解決
關鍵數據
🤖 13筆交易 | 勝率:53.8%
📈 投資組合:今天上漲了2.17%
⚖️ 盈虧比:3.02×
🏆 最佳交易:PENDLE +3.80%
今日bug — FLOWUSDT
機器人跟蹤的數量與實際餘額之間的差距在扣除BNB費用後 → 止損在69分鐘內陷入循環。手動干預。交易以−1.94%的損失關閉,而不是預定的+2%止損。
修復v5.4 — 2行代碼。bug已解決
133
·
--
從0%到67% — 從零開始構建的交易機器人故事Binance現貨 | Python | 7天 | 6個版本
2026年4月24日。初始資本:566 USDT。
目標:從零開始構建一個完全的算法交易機器人,在真實市場上實時迭代,並誠實記錄每個版本——包括損失。
這是完整的回顧。
🔴 v1 / v2 / v3 — 基礎建設 (4月24–25日)
13筆交易。0筆盈利。−7 USDT。
第一架構:基本的RSI信號 + EMA。止損過於緊湊(ATR×1.5),BTC市場處於狹窄區間,觸發了正常波動的止損。每次調整都會生成一個新版本。沒有盈利——但雙循環線程和Binance連接非常穩定。
從0%到67% — 從零開始構建的交易機器人故事
Binance現貨 | Python | 7天 | 6個版本
2026年4月24日。初始資本:566 USDT。
目標:從零開始構建一個完全的算法交易機器人,在真實市場上實時迭代,並誠實記錄每個版本——包括損失。
這是完整的回顧。
🔴 v1 / v2 / v3 — 基礎建設 (4月24–25日)
13筆交易。0筆盈利。−7 USDT。
第一架構:基本的RSI信號 + EMA。止損過於緊湊(ATR×1.5),BTC市場處於狹窄區間,觸發了正常波動的止損。每次調整都會生成一個新版本。沒有盈利——但雙循環線程和Binance連接非常穩定。
2026年4月24日。初始資本:566 USDT。
目標:從零開始構建一個完全的算法交易機器人,在真實市場上實時迭代,並誠實記錄每個版本——包括損失。
這是完整的回顧。
🔴 v1 / v2 / v3 — 基礎建設 (4月24–25日)
13筆交易。0筆盈利。−7 USDT。
第一架構:基本的RSI信號 + EMA。止損過於緊湊(ATR×1.5),BTC市場處於狹窄區間,觸發了正常波動的止損。每次調整都會生成一個新版本。沒有盈利——但雙循環線程和Binance連接非常穩定。
4
153
·
--
v5.3 — 關鍵數據
🤖 勝率:67%(4/6 筆交易)
📈 ROI:在 12 小時內對活躍資金為 +1.34%
💰 淨 PnL:+7.25 USDT — 首個夜晚
⚖️ 獲利/虧損比:2.88×
⏱️ 平均交易時長:~4h
v5.3 — 關鍵數據
🤖 勝率:67%(4/6 筆交易)
📈 ROI:在 12 小時內對活躍資金為 +1.34%
💰 淨 PnL:+7.25 USDT — 首個夜晚
⚖️ 獲利/虧損比:2.88×
⏱️ 平均交易時長:~4h
🤖 勝率:67%(4/6 筆交易)
📈 ROI:在 12 小時內對活躍資金為 +1.34%
💰 淨 PnL:+7.25 USDT — 首個夜晚
⚖️ 獲利/虧損比:2.88×
⏱️ 平均交易時長:~4h
10
74
·
--
有趣的測試,自從一週前開始我就投入細節並持續精煉。
目前在我的交易機器人 v5.3 版本中,勝率從 43% 提升到 60%(相較於 V1 的 8%)
目標:1%/天(即 +3678% 年增)
我會邊做邊發布結果
有趣的測試,自從一週前開始我就投入細節並持續精煉。
目前在我的交易機器人 v5.3 版本中,勝率從 43% 提升到 60%(相較於 V1 的 8%)
目標:1%/天(即 +3678% 年增)
我會邊做邊發布結果
目前在我的交易機器人 v5.3 版本中,勝率從 43% 提升到 60%(相較於 V1 的 8%)
目標:1%/天(即 +3678% 年增)
我會邊做邊發布結果
6
108
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼