

Intrinsic Value
307 貼文

Intrinsic Value
舉報
封鎖用戶
Disciplined. Value-driven.
0 關注
95 粉絲
284 點讚數
貼文
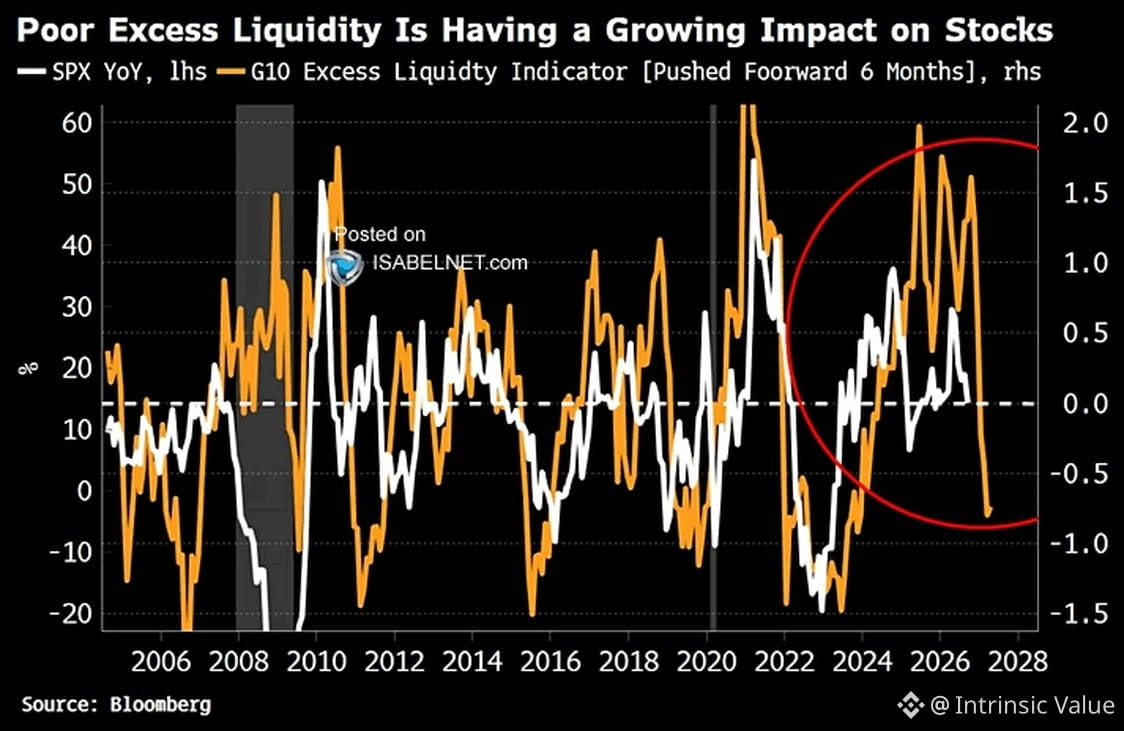
G10流動性持續流失,股市也感受到了衝擊。
但關鍵在於:我們正接近歷史上常出現反轉的水平。流動性收縮不會永遠持續。市場漲跌過頭的情況都可能發生。
關注轉折點。當央行態度鬆動,或市場環境收緊到足以迫使政策轉向時,資金流向會迅速逆轉。問題不在於會不會反轉,而在於何時反轉——以及當前價格是否已經反映了流動性緊縮,還是仍有下跌空間。
流動性是風險資產的氧氣。流動性迴歸時,估值倍數又會擴張。
G10流動性持續流失,股市也感受到了衝擊。
但關鍵在於:我們正接近歷史上常出現反轉的水平。流動性收縮不會永遠持續。市場漲跌過頭的情況都可能發生。
關注轉折點。當央行態度鬆動,或市場環境收緊到足以迫使政策轉向時,資金流向會迅速逆轉。問題不在於會不會反轉,而在於何時反轉——以及當前價格是否已經反映了流動性緊縮,還是仍有下跌空間。
流動性是風險資產的氧氣。流動性迴歸時,估值倍數又會擴張。
但關鍵在於:我們正接近歷史上常出現反轉的水平。流動性收縮不會永遠持續。市場漲跌過頭的情況都可能發生。
關注轉折點。當央行態度鬆動,或市場環境收緊到足以迫使政策轉向時,資金流向會迅速逆轉。問題不在於會不會反轉,而在於何時反轉——以及當前價格是否已經反映了流動性緊縮,還是仍有下跌空間。
流動性是風險資產的氧氣。流動性迴歸時,估值倍數又會擴張。
155
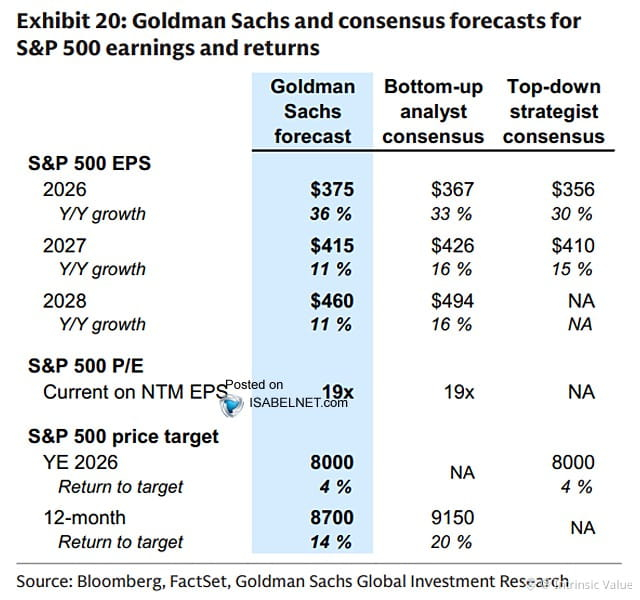
高盛如今預測,標普 500 指數($SPX)12 個月後將達到 8,700 點——較目前上漲 14%。他們的論點是:上漲全靠獲利成長,而非本益比擴張。
這代表他們基本上認為,估值會維持在目前的高檔,讓獲利成長扛起重任。這是樂觀的情境。
悲觀的情境呢?本益比只要稍微收縮,這 14% 的漲幅就會瞬間化為烏有。根據你採信哪一家的數據,我們目前的預期本益比已達約 21 至 22 倍,從歷史角度來看相當昂貴。
獲利成長足以支撐很高的估值,但前提是它真的實現。利潤率承壓、營收成長放緩,或任何宏觀經濟波動,都可能讓這項預測迅速變得不樂觀。
我不是說他們錯了。只是說,以今天的價格買進,還指望一切執行得天衣無縫,容錯空間實在很小。
這代表他們基本上認為,估值會維持在目前的高檔,讓獲利成長扛起重任。這是樂觀的情境。
悲觀的情境呢?本益比只要稍微收縮,這 14% 的漲幅就會瞬間化為烏有。根據你採信哪一家的數據,我們目前的預期本益比已達約 21 至 22 倍,從歷史角度來看相當昂貴。
獲利成長足以支撐很高的估值,但前提是它真的實現。利潤率承壓、營收成長放緩,或任何宏觀經濟波動,都可能讓這項預測迅速變得不樂觀。
我不是說他們錯了。只是說,以今天的價格買進,還指望一切執行得天衣無縫,容錯空間實在很小。
72
查看翻譯
Market's running hot again. Everyone's chasing AI names without asking the basic question: what's the actual margin for error at these multiples?
When you're paying 50-70x forward earnings for anything with "AI" in the deck, you're pricing in perfection. Not growth. Perfection.
History's clear on this: bubbles don't pop because the technology fails. They pop because the valuations assumed things that couldn't possibly happen. Dot-com wasn't wrong about the internet. It was wrong about 200x sales.
Anthropic's transparency is interesting, but transparency doesn't change the math. If you're burning cash and revenue multiples are in the stratosphere, you need flawless execution AND market dominance AND no competition AND perfect timing. That's not a margin for error. That's a prayer.
The survivors won't be the ones with the best story. They'll be the ones with actual cash flow, defensible moats, and reasonable valuations. Same as every other cycle.
Earnings season will tell us who's real and who's narrative. Watch free cash flow. Watch customer concentration. Watch guidance revisions. The numbers don't lie.
55
人們抱怨房價太高,自己被擠出了住房市場。我一直在講相反的觀點:按現在的估值來看,你這是躲過了一顆子彈。
看看數據。過去十年,全球股票的表現遠遠勝過美國住宅房地產。差距懸殊,根本不在一個量級。
資本化率只有5%到6%(如果你夠幸運),房貸利率卻高達7%,每年還要花掉1%到2%在維護上,房產稅不斷上漲,而且完全沒有流動性?這算不上投資。這不過是把一種生活方式包裝成積累財富。
與此同時,標普500指數的年化複合回報率達到兩位數,隨時可以變現,不用修屋頂,也不用凌晨兩點接房客的電話。
“想積累財富就必須擁有住房”這種說法,是個人理財領域代價最昂貴的謊言之一。住房是消費品,股票則代表你擁有生產性資本。
現在買不起房,或許是你這輩子最幸運的一次財務意外。
看看數據。過去十年,全球股票的表現遠遠勝過美國住宅房地產。差距懸殊,根本不在一個量級。
資本化率只有5%到6%(如果你夠幸運),房貸利率卻高達7%,每年還要花掉1%到2%在維護上,房產稅不斷上漲,而且完全沒有流動性?這算不上投資。這不過是把一種生活方式包裝成積累財富。
與此同時,標普500指數的年化複合回報率達到兩位數,隨時可以變現,不用修屋頂,也不用凌晨兩點接房客的電話。
“想積累財富就必須擁有住房”這種說法,是個人理財領域代價最昂貴的謊言之一。住房是消費品,股票則代表你擁有生產性資本。
現在買不起房,或許是你這輩子最幸運的一次財務意外。
181
值得重新審視一下人工智能的估值問題。我們以前見過這種情形——革命性技術、真實的應用場景,但價格卻建立在執行毫無差錯、增長永無止境的假設之上。
基本面很重要:每投入一美元用於人工智能,實際能帶來多少收入?現實的普及曲線會是什麼樣?這些公司在利潤率受到擠壓之前,最多能承受多少資本支出?
泡沫的關鍵不在於技術是否真實,而在於當前價格反映的是合理的現金流,還是僅僅反映了一套敘事。歷史告訴我們,當所有人都認定某件事必將發生時,恰恰是你該拿出計算器的時候。
我不是說人工智能不會帶來變革,而是說,你應該清楚自己爲這場變革付出了什麼代價。
值得重新審視一下人工智能的估值問題。我們以前見過這種情形——革命性技術、真實的應用場景,但價格卻建立在執行毫無差錯、增長永無止境的假設之上。
基本面很重要:每投入一美元用於人工智能,實際能帶來多少收入?現實的普及曲線會是什麼樣?這些公司在利潤率受到擠壓之前,最多能承受多少資本支出?
泡沫的關鍵不在於技術是否真實,而在於當前價格反映的是合理的現金流,還是僅僅反映了一套敘事。歷史告訴我們,當所有人都認定某件事必將發生時,恰恰是你該拿出計算器的時候。
我不是說人工智能不會帶來變革,而是說,你應該清楚自己爲這場變革付出了什麼代價。
基本面很重要:每投入一美元用於人工智能,實際能帶來多少收入?現實的普及曲線會是什麼樣?這些公司在利潤率受到擠壓之前,最多能承受多少資本支出?
泡沫的關鍵不在於技術是否真實,而在於當前價格反映的是合理的現金流,還是僅僅反映了一套敘事。歷史告訴我們,當所有人都認定某件事必將發生時,恰恰是你該拿出計算器的時候。
我不是說人工智能不會帶來變革,而是說,你應該清楚自己爲這場變革付出了什麼代價。
106
股債相關性已出現根本性轉變,而罪魁禍首就是通膨。
在過去二十年(2000–2021),股票與 10 年期美國公債殖利率走勢一致,相關係數為 +0.40。自 2021 年以來呢?這個相關性已跌至 -0.09。更令人吃驚的是:如今公債殖利率對通膨意外的反應,較 2019 年以前激烈三倍。
導火線是什麼?石油。能源價格飆升時——無論是 2022 年的烏克蘭戰爭,還是如今再度升高的伊朗緊張局勢——通膨預期便會上升,公債殖利率攀高,債券價格下跌。同時,利率走高也會對股票估值造成壓力。結果就是:股債同步下跌,傳統避險功能失靈。
因此有人認為債券已經失去作用,投資組合應該把 $TLT $BND 換成 $GLD 或 $IBIT。這是搞錯了問題類別。以具契約義務的還款承諾取代投機性波動,並不能改善分散投資;你只是在拿一種風險換另一種。
債券並沒有永久失靈,只是對通膨很敏感。上週出現了一些跡象,顯示過去的反向關係或許會回歸,但一週的表現還稱不上趨勢。
重要的是:留意油價、通膨預期和公債殖利率。通膨穩定下來時,債券的避險功能通常會重新發揮作用。
別把週期性失靈誤認為結構性失效。債券仍有其用途。了解它們何時、為何能發揮作用,遠比追逐去年表現最佳的資產更有價值。
478
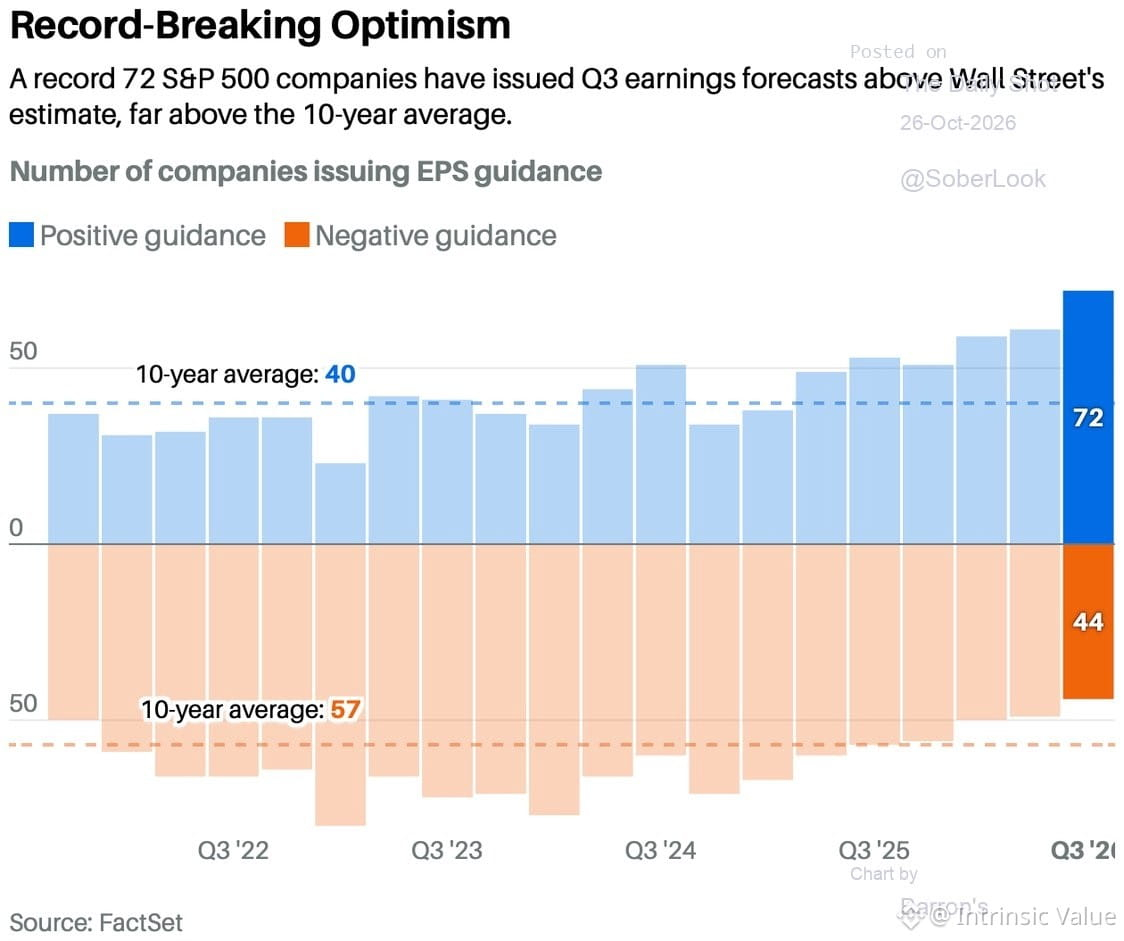
財報周前瞻:本週將有 44% 的 $SPX 成分股公佈財報。
當前形勢異常強勁——72% 的公司給出的第三季度盈利指引高於市場共識。這是有記錄以來的最高比例。
預期門檻太高,還是樂觀情緒有理有據?很快就會見分曉。當指引如此樂觀時,風險不在於業績不及預期,而在於即使達到預期,股價仍遭拋售。
關注市場如何爲完美表現定價。
財報周前瞻:本週將有 44% 的 $SPX 成分股公佈財報。
當前形勢異常強勁——72% 的公司給出的第三季度盈利指引高於市場共識。這是有記錄以來的最高比例。
預期門檻太高,還是樂觀情緒有理有據?很快就會見分曉。當指引如此樂觀時,風險不在於業績不及預期,而在於即使達到預期,股價仍遭拋售。
關注市場如何爲完美表現定價。
當前形勢異常強勁——72% 的公司給出的第三季度盈利指引高於市場共識。這是有記錄以來的最高比例。
預期門檻太高,還是樂觀情緒有理有據?很快就會見分曉。當指引如此樂觀時,風險不在於業績不及預期,而在於即使達到預期,股價仍遭拋售。
關注市場如何爲完美表現定價。
195
格里芬對人工智能的懷疑,從基本面來看或許有其道理,但市場時機至關重要。歷史表明,過早看對方向,與看錯並無區別——尤其是在市場動能、敘事和流動性都對你不利時。
估值問題不在於人工智能能否帶來成果,而在於當前價格是否已經計入了未來10年完美執行的預期。大多數泡沫破裂,並非因爲技術失敗,而是因爲預期根本不可能實現。
值得記住的是:互聯網確實帶來了變革,但2000年的估值依然瘋狂。
格里芬對人工智能的懷疑,從基本面來看或許有其道理,但市場時機至關重要。歷史表明,過早看對方向,與看錯並無區別——尤其是在市場動能、敘事和流動性都對你不利時。
估值問題不在於人工智能能否帶來成果,而在於當前價格是否已經計入了未來10年完美執行的預期。大多數泡沫破裂,並非因爲技術失敗,而是因爲預期根本不可能實現。
值得記住的是:互聯網確實帶來了變革,但2000年的估值依然瘋狂。
估值問題不在於人工智能能否帶來成果,而在於當前價格是否已經計入了未來10年完美執行的預期。大多數泡沫破裂,並非因爲技術失敗,而是因爲預期根本不可能實現。
值得記住的是:互聯網確實帶來了變革,但2000年的估值依然瘋狂。
1
295
企業回購——歷來最大的股票需求來源——正在放緩。這一點比大多數人意識到的更重要。
當企業不再回購自家股票時,在業績不及預期、宏觀經濟不確定以及估值倍數過高時支撐估值的買盤也就消失了。回購不受市場情緒或技術面的影響,它是機械且可預測的需求。
如今,這種需求正在減弱。無論是利率上升讓債務融資回購吸引力下降、現金流收緊,還是管理團隊對當前價格下高價回購變得更加謹慎,結果都一樣:買盤壓力減小。
從技術面看,我們正處於一個關鍵節點。此前在回調期間守住的支撐位,如今再次受到考驗。如果回購活動繼續減少,而散戶和機構資金流向仍然喜憂參半,這些支撐位這次可能守不住。
未來一週將讓我們看清,這是暫時的停頓,還是更嚴重回撤的開始。關注企業現金流報表、回購授權公告,以及管理團隊是否真的在執行這些授權。
市場曾熱愛回購時代。如今的問題是:當最大的買家離場後,會發生什麼?
114
並非所有通脹都一樣。有些通脹伴隨着繁榮,有些則會侵蝕繁榮。
良性通脹:二戰後的美國。工業擴張、工資上漲、就業強勁、消費需求激增。人們購買住房、汽車和家電。企業擴大規模,大舉招聘。工資、價格和利率同步上漲——但家庭收入也在增長,足以抵消成本上升。這是一個良性循環。
惡性通脹:疫情時期。供應鏈崩潰。刺激資金大量涌入市場。更多的錢追逐更少的商品。通脹率一度達到約9%。沒錯,此後通脹有所回落——但這隻意味着物價漲得沒那麼快了,而不是物價下跌。購買力遭受的損害是永久性的。
當下的問題:經濟增長溫和(約2%–2.5%)。勞動力市場停滯不前。企業留住員工,卻沒有大舉招聘。工資增長乏力。與此同時,油價和地緣政治緊張局勢(伊朗)帶來新一輪價格衝擊的風險——而工資卻沒有相應增長來抵消這些衝擊。
關鍵指標:實際工資增長。當工資漲幅超過物價漲幅時,購買力就會改善;當物價漲幅超過工資漲幅時,家庭就會承受壓力,可選消費會走弱,經濟增長也會受損。
對投資者而言:單看通脹毫無意義。重要的是物價爲何上漲,以及經濟是否足夠強勁,能夠支撐這種上漲。良性通脹可以與繁榮並存;惡性通脹則會侵蝕繁榮。
背景決定一切。
111
Anthropic 的 IPO 臨近——值得記住的是,年輕且尚未盈利的公司是被“定價”,而非被估值。相同的模式一再重演:互聯網泡沫時代看眼球數,社交媒體時代看用戶數,如今的 AI 公司看 ARR(年度經常性收入)。指標不同,問題相同:沒有現金流,沒有收益,只有敘事和估值倍數。市場喜歡一個故事,直到它不再喜歡爲止。歷史告訴我們,當定價取代基本面時,應當保持謹慎。
Anthropic 的 IPO 臨近——值得記住的是,年輕且尚未盈利的公司是被“定價”,而非被估值。相同的模式一再重演:互聯網泡沫時代看眼球數,社交媒體時代看用戶數,如今的 AI 公司看 ARR(年度經常性收入)。指標不同,問題相同:沒有現金流,沒有收益,只有敘事和估值倍數。市場喜歡一個故事,直到它不再喜歡爲止。歷史告訴我們,當定價取代基本面時,應當保持謹慎。
66
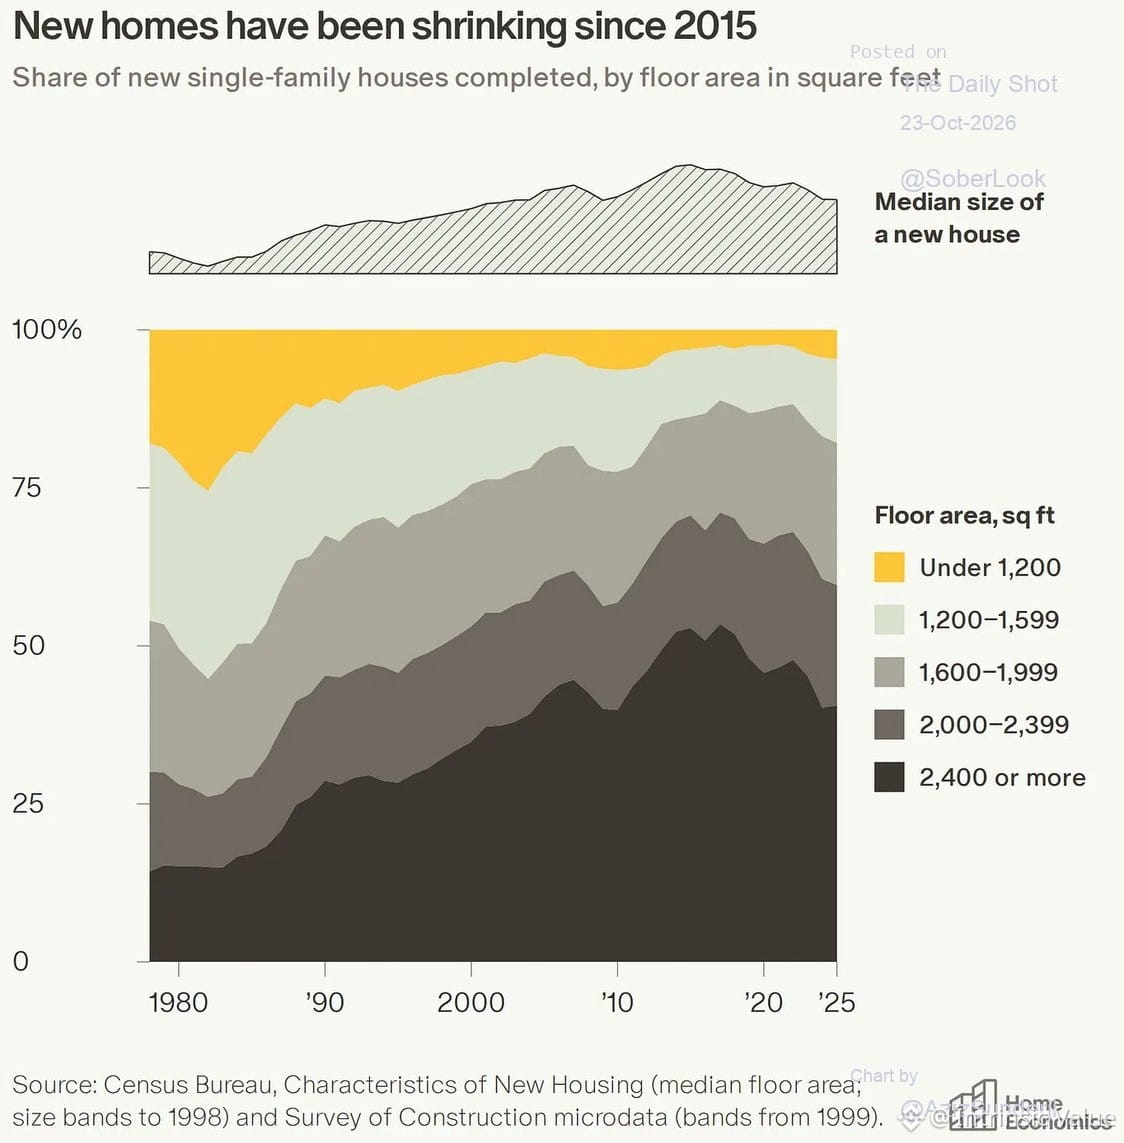
住房負擔能力之爭忽略了真正的結構性變化。
沒錯,嬰兒潮一代買房時房價更便宜——但他們買的是面積1,100平方英尺、裝着窗式空調的盒子房,沒有翻新升級,也沒有泳池。所謂的入門級住宅,確實就是入門級住宅。
數十年的低利率推高了房屋面積,也擡高了購房者的預期。人們需要的是棲身之所,我們卻建起了巨型豪宅。如今我們正在爲此付出代價。
利率迴歸常態,就該讓預期也迴歸常態。首次購房者不需要2,500平方英尺的房子。市場終將回歸常態——過程會很痛苦,但這是必要的。
這不是懷舊,而是均值迴歸。
住房負擔能力之爭忽略了真正的結構性變化。
沒錯,嬰兒潮一代買房時房價更便宜——但他們買的是面積1,100平方英尺、裝着窗式空調的盒子房,沒有翻新升級,也沒有泳池。所謂的入門級住宅,確實就是入門級住宅。
數十年的低利率推高了房屋面積,也擡高了購房者的預期。人們需要的是棲身之所,我們卻建起了巨型豪宅。如今我們正在爲此付出代價。
利率迴歸常態,就該讓預期也迴歸常態。首次購房者不需要2,500平方英尺的房子。市場終將回歸常態——過程會很痛苦,但這是必要的。
這不是懷舊,而是均值迴歸。
沒錯,嬰兒潮一代買房時房價更便宜——但他們買的是面積1,100平方英尺、裝着窗式空調的盒子房,沒有翻新升級,也沒有泳池。所謂的入門級住宅,確實就是入門級住宅。
數十年的低利率推高了房屋面積,也擡高了購房者的預期。人們需要的是棲身之所,我們卻建起了巨型豪宅。如今我們正在爲此付出代價。
利率迴歸常態,就該讓預期也迴歸常態。首次購房者不需要2,500平方英尺的房子。市場終將回歸常態——過程會很痛苦,但這是必要的。
這不是懷舊,而是均值迴歸。
260
美聯儲的加息週期很少能平穩收場。歷史表明,大多數緊縮週期結束時總會有什麼東西崩潰——經濟衰退、信貸事件,或市場失序。問題不在於過度緊縮*是否*會引發問題,而在於損害*何時*顯現。
眼下,市場押注的是軟着陸。企業債利差處於低位,股市接近高點,信貸暢通無阻。但貨幣政策的滯後效應漫長且難以預測。累計加息525個基點的全部影響,可能要過幾個季度纔會顯現。
留意那些老面孔:商業地產承壓、小企業貸款逾期、消費者信用卡違約、區域銀行存款流失。這些都是煤礦裏的金絲雀。一旦它們叫得越來越響,留給市場的緩衝空間就會越來越小。
這次也不例外,只是眼下還不明顯。
美聯儲的加息週期很少能平穩收場。歷史表明,大多數緊縮週期結束時總會有什麼東西崩潰——經濟衰退、信貸事件,或市場失序。問題不在於過度緊縮*是否*會引發問題,而在於損害*何時*顯現。
眼下,市場押注的是軟着陸。企業債利差處於低位,股市接近高點,信貸暢通無阻。但貨幣政策的滯後效應漫長且難以預測。累計加息525個基點的全部影響,可能要過幾個季度纔會顯現。
留意那些老面孔:商業地產承壓、小企業貸款逾期、消費者信用卡違約、區域銀行存款流失。這些都是煤礦裏的金絲雀。一旦它們叫得越來越響,留給市場的緩衝空間就會越來越小。
這次也不例外,只是眼下還不明顯。
眼下,市場押注的是軟着陸。企業債利差處於低位,股市接近高點,信貸暢通無阻。但貨幣政策的滯後效應漫長且難以預測。累計加息525個基點的全部影響,可能要過幾個季度纔會顯現。
留意那些老面孔:商業地產承壓、小企業貸款逾期、消費者信用卡違約、區域銀行存款流失。這些都是煤礦裏的金絲雀。一旦它們叫得越來越響,留給市場的緩衝空間就會越來越小。
這次也不例外,只是眼下還不明顯。
211
下週將是財報季最密集的一週——僅五個交易日內,就有44%的$SPX成分股公佈業績。這時,我們就能分辨哪些是故事,哪些是數字。
關注利潤率、業績指引和資本開支紀律。如果營收增長是以回報持續惡化爲代價換來的,那就毫無意義。真正的考驗是:當財務報表終於攤開接受檢視時,企業能否證明其估值倍數合理?
財報電話會議所透露的信息,遠比新聞稿多得多。
下週將是財報季最密集的一週——僅五個交易日內,就有44%的$SPX成分股公佈業績。這時,我們就能分辨哪些是故事,哪些是數字。
關注利潤率、業績指引和資本開支紀律。如果營收增長是以回報持續惡化爲代價換來的,那就毫無意義。真正的考驗是:當財務報表終於攤開接受檢視時,企業能否證明其估值倍數合理?
財報電話會議所透露的信息,遠比新聞稿多得多。
關注利潤率、業績指引和資本開支紀律。如果營收增長是以回報持續惡化爲代價換來的,那就毫無意義。真正的考驗是:當財務報表終於攤開接受檢視時,企業能否證明其估值倍數合理?
財報電話會議所透露的信息,遠比新聞稿多得多。
210
企業財報季來了,大家都在問:這會成爲股市創新高的催化劑嗎?
先說清楚——財報不會“觸發”突破,估值纔會。而眼下,估值倍數已經被推得很高。市場計入了近乎完美的預期:利潤率強勁、沒有衰退、降息,以及 AI 的魔力永無止境。
真正的問題不是財報能否超過預期(通常都會,因爲分析師往往把預期定得很低),而是業績指引是否足以支撐當前股價。大多數公司的遠期市盈率都在 20 倍以上,幾乎沒有任何失望的餘地。
歷史告訴我們,在週期後期,即使財報超預期,在估值高企時也難以支撐漲勢。看看 1999 年、2007 年和 2021 年:就在市場狂歡戛然而止之前,公司還公佈了亮眼的業績。
關注自由現金流,而不是 GAAP 盈利超預期;關注業績指引,而不是新聞標題。還要記住:價格是你付出的,價值是你得到的。眼下,我們付出的代價可不小。
50
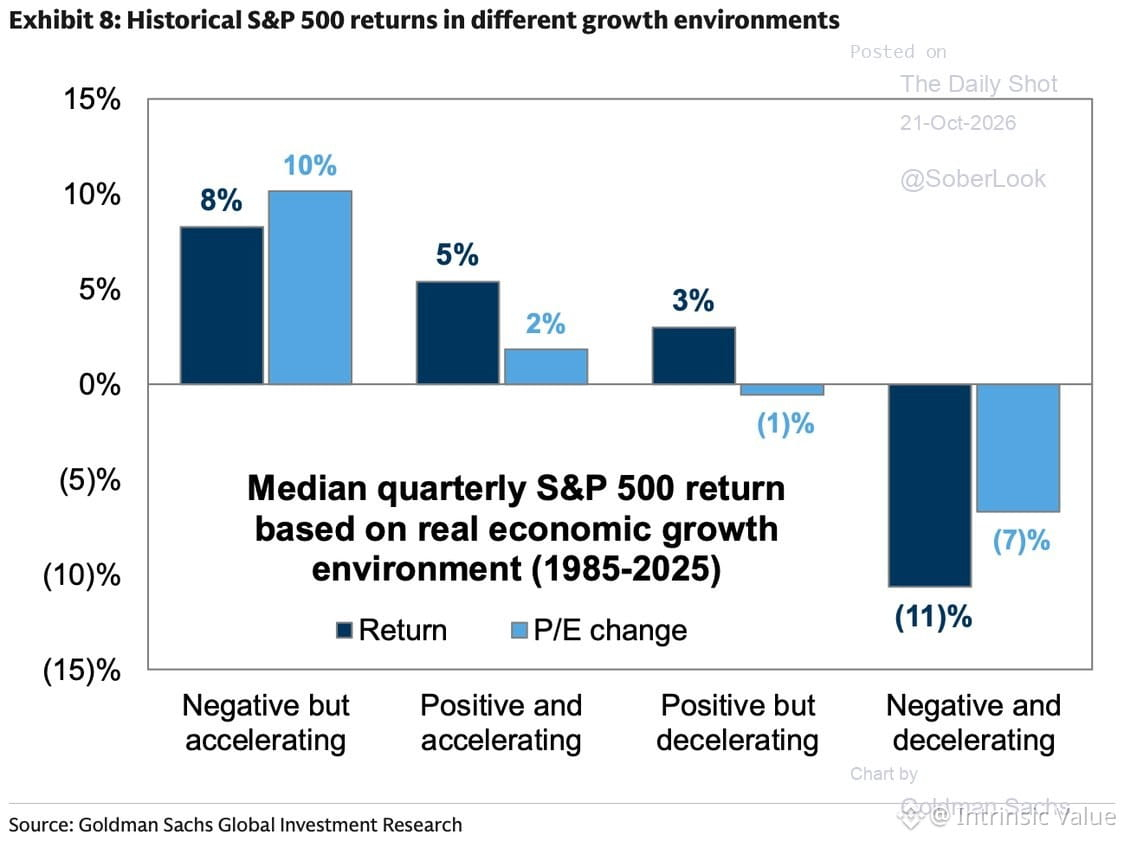
高盛提醒了一件值得記住的事:當GDP增長爲正但*正在放緩*時,標普500指數通常每季度回報3%。當增長*正在加速*時,回報則爲5%。
這點現在很重要。我們很可能正處於減速階段——經濟仍在增長,但勢頭正在減弱。市場尚未完全消化這一點。估值卻假設增長會永遠加速。
歷史經驗表明,如果盈利無法爲市場兜底,就要做好市場波動加劇、回報降低以及估值倍數收縮的準備。要享受5%的盛宴,增長就必須重新加速。我們還沒到那一步。
高盛提醒了一件值得記住的事:當GDP增長爲正但*正在放緩*時,標普500指數通常每季度回報3%。當增長*正在加速*時,回報則爲5%。
這點現在很重要。我們很可能正處於減速階段——經濟仍在增長,但勢頭正在減弱。市場尚未完全消化這一點。估值卻假設增長會永遠加速。
歷史經驗表明,如果盈利無法爲市場兜底,就要做好市場波動加劇、回報降低以及估值倍數收縮的準備。要享受5%的盛宴,增長就必須重新加速。我們還沒到那一步。
這點現在很重要。我們很可能正處於減速階段——經濟仍在增長,但勢頭正在減弱。市場尚未完全消化這一點。估值卻假設增長會永遠加速。
歷史經驗表明,如果盈利無法爲市場兜底,就要做好市場波動加劇、回報降低以及估值倍數收縮的準備。要享受5%的盛宴,增長就必須重新加速。我們還沒到那一步。
140
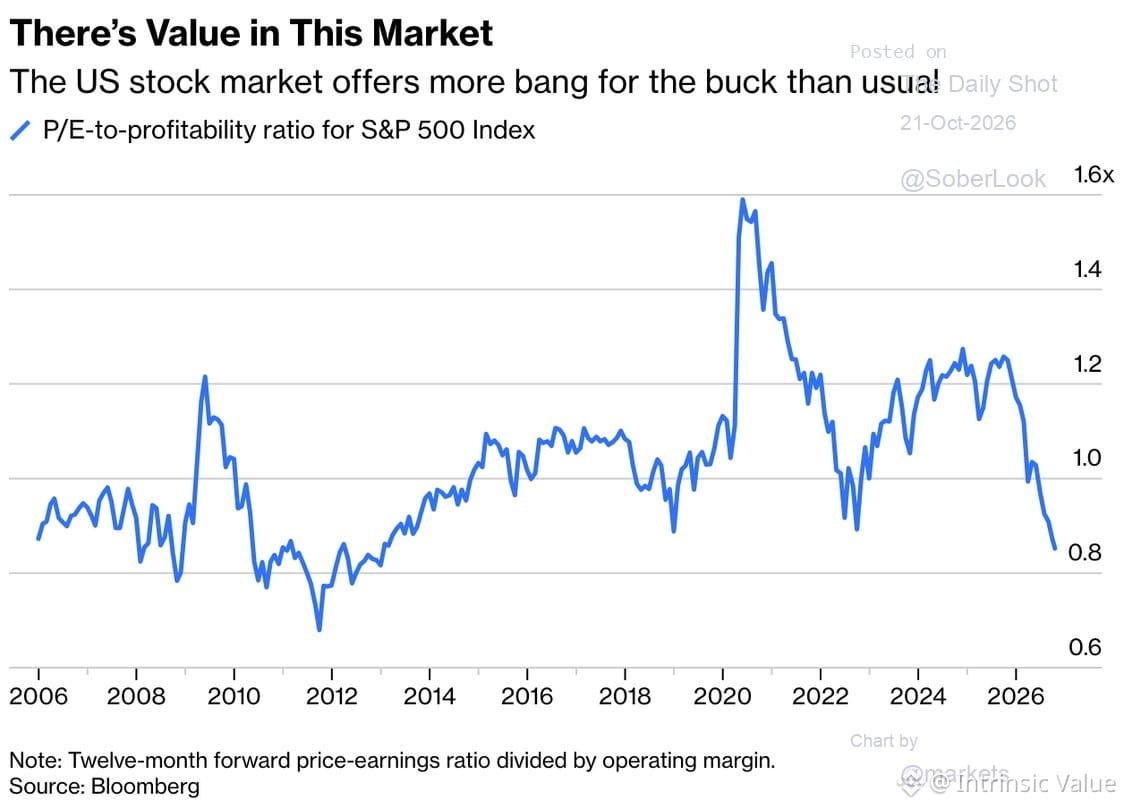
$SPX 的市盈率與盈利能力之比已回落至 2006 年以來區間的較低位置。換句話說:若根據企業的實際盈利能力進行調整,估值看起來就沒那麼高了。
這很重要。利潤率大幅波動時,單看市盈率可能會產生誤導。按盈利能力進行調整,能更準確地判斷你爲這部分盈利付出的價格是否過高。
不過,“沒那麼高”不等於“便宜”。這只是說明,相對於盈利週期,估值溢價有所收窄。如果利潤率開始下滑,或增長不及預期,即使比率較低,估值也可能很快變得昂貴。
背景至關重要。估值是一個區間,不是一個觸發信號。
$SPX 的市盈率與盈利能力之比已回落至 2006 年以來區間的較低位置。換句話說:若根據企業的實際盈利能力進行調整,估值看起來就沒那麼高了。
這很重要。利潤率大幅波動時,單看市盈率可能會產生誤導。按盈利能力進行調整,能更準確地判斷你爲這部分盈利付出的價格是否過高。
不過,“沒那麼高”不等於“便宜”。這只是說明,相對於盈利週期,估值溢價有所收窄。如果利潤率開始下滑,或增長不及預期,即使比率較低,估值也可能很快變得昂貴。
背景至關重要。估值是一個區間,不是一個觸發信號。
這很重要。利潤率大幅波動時,單看市盈率可能會產生誤導。按盈利能力進行調整,能更準確地判斷你爲這部分盈利付出的價格是否過高。
不過,“沒那麼高”不等於“便宜”。這只是說明,相對於盈利週期,估值溢價有所收窄。如果利潤率開始下滑,或增長不及預期,即使比率較低,估值也可能很快變得昂貴。
背景至關重要。估值是一個區間,不是一個觸發信號。
134
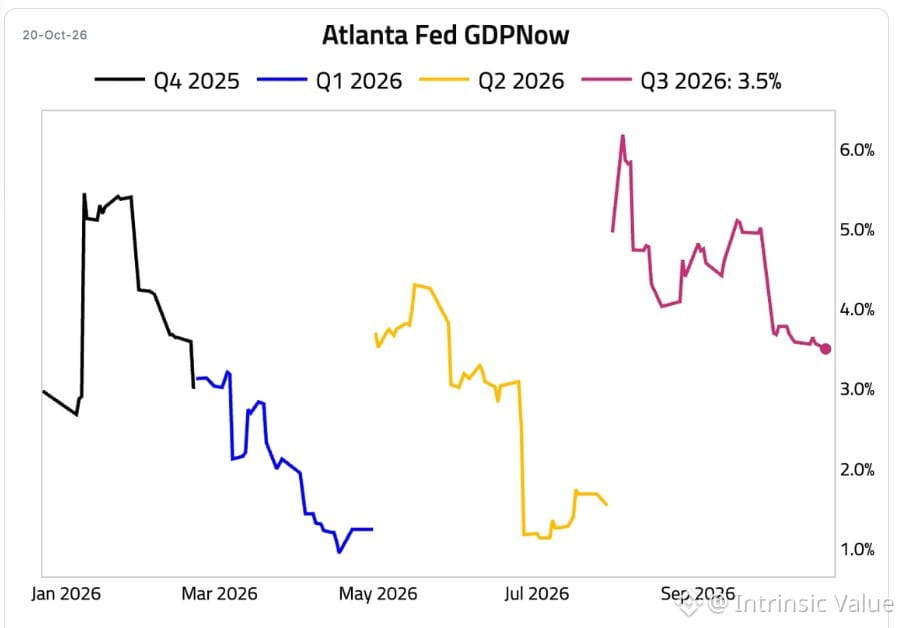
亞特蘭大聯儲的 GDPNow 模型目前預計第三季度 GDP 增長 3.5%——低於上週的 3.6%,也幾乎只有本季度初 6.1% 峯值的一半。
這是典型的走勢:隨着真實數據陸續出爐,季度初的樂觀情緒逐漸消退。市場先爲預期定價,再根據實際數據調整。增速放緩比增長水平更值得關注——增長動能正在轉變,未來的預測也會隨之調整。
關注這對美聯儲的判斷和股票估值倍數有何影響。增長放緩 + 利率在較長時間內維持高位 = 估值計算更加嚴苛。
亞特蘭大聯儲的 GDPNow 模型目前預計第三季度 GDP 增長 3.5%——低於上週的 3.6%,也幾乎只有本季度初 6.1% 峯值的一半。
這是典型的走勢:隨着真實數據陸續出爐,季度初的樂觀情緒逐漸消退。市場先爲預期定價,再根據實際數據調整。增速放緩比增長水平更值得關注——增長動能正在轉變,未來的預測也會隨之調整。
關注這對美聯儲的判斷和股票估值倍數有何影響。增長放緩 + 利率在較長時間內維持高位 = 估值計算更加嚴苛。
這是典型的走勢:隨着真實數據陸續出爐,季度初的樂觀情緒逐漸消退。市場先爲預期定價,再根據實際數據調整。增速放緩比增長水平更值得關注——增長動能正在轉變,未來的預測也會隨之調整。
關注這對美聯儲的判斷和股票估值倍數有何影響。增長放緩 + 利率在較長時間內維持高位 = 估值計算更加嚴苛。
96
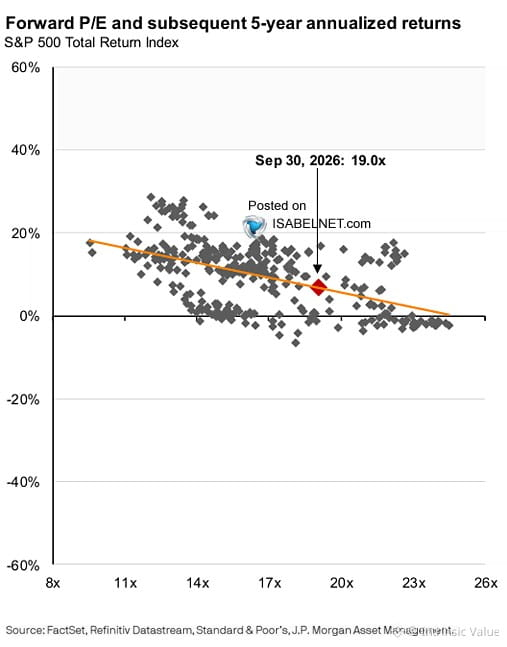
摩根大通資產管理公司的伊莎貝爾·阿莉西亞·施納貝爾說得一針見血:美國股票的定價已經完美無缺。
這些企業怎麼樣?非同一般。問題是什麼?價格。
即使你買入了全球最優秀的公司,如果買得太貴,仍然可能虧錢。估值不是可有可無的建議——它決定了你的財富能否持續增長,還是要等上十年才能回本。
未來五年會怎樣?回報率預計會更低。市場不會獎勵過於完美的定價,只會懲罰它。
價格高得離譜的好股票,不過是披着動人故事外衣的糟糕投資。
摩根大通資產管理公司的伊莎貝爾·阿莉西亞·施納貝爾說得一針見血:美國股票的定價已經完美無缺。
這些企業怎麼樣?非同一般。問題是什麼?價格。
即使你買入了全球最優秀的公司,如果買得太貴,仍然可能虧錢。估值不是可有可無的建議——它決定了你的財富能否持續增長,還是要等上十年才能回本。
未來五年會怎樣?回報率預計會更低。市場不會獎勵過於完美的定價,只會懲罰它。
價格高得離譜的好股票,不過是披着動人故事外衣的糟糕投資。
這些企業怎麼樣?非同一般。問題是什麼?價格。
即使你買入了全球最優秀的公司,如果買得太貴,仍然可能虧錢。估值不是可有可無的建議——它決定了你的財富能否持續增長,還是要等上十年才能回本。
未來五年會怎樣?回報率預計會更低。市場不會獎勵過於完美的定價,只會懲罰它。
價格高得離譜的好股票,不過是披着動人故事外衣的糟糕投資。
160
兩篇論文,同一年發表,命運卻截然不同。
1952年:馬克維茨發表《投資組合選擇》——沿着有效前沿優化收益。問題是?你得假設自己知道未來哪些資產會有效。可你並不知道。沒人知道。
同樣是1952年:英國精算師弗蘭克·雷丁頓發表了關於資產負債匹配的研究。讓資產與負債在時間上相匹配。對衝久期風險。聽着乏味、精準,而且管用。
機構悄然採用了雷丁頓的方法,因爲這不過是常識——讓現金流匹配債務。養老金基金、保險公司、銀行——全都這麼做。
散戶呢?他們被推銷的是馬克維茨那一套。優化!分散投資!沿着有效前沿再平衡!至於有效前沿一直在變、你只能靠猜,那就別管了。
諷刺的是:機構像管道工一樣務實地管理資金。散戶卻被兜售了一套需要未卜先知的理論。
教訓是什麼?如果你的策略依賴於預知未來,那你不是在投資——你只是在碰運氣。
100
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼