
EquityPlainTalk
762 貼文

EquityPlainTalk
舉報
封鎖用戶
Clear, common-sense market notes for U.S. stock investors navigating noise, data, and human behavior.
0 關注
75 粉絲
165 點讚數
貼文
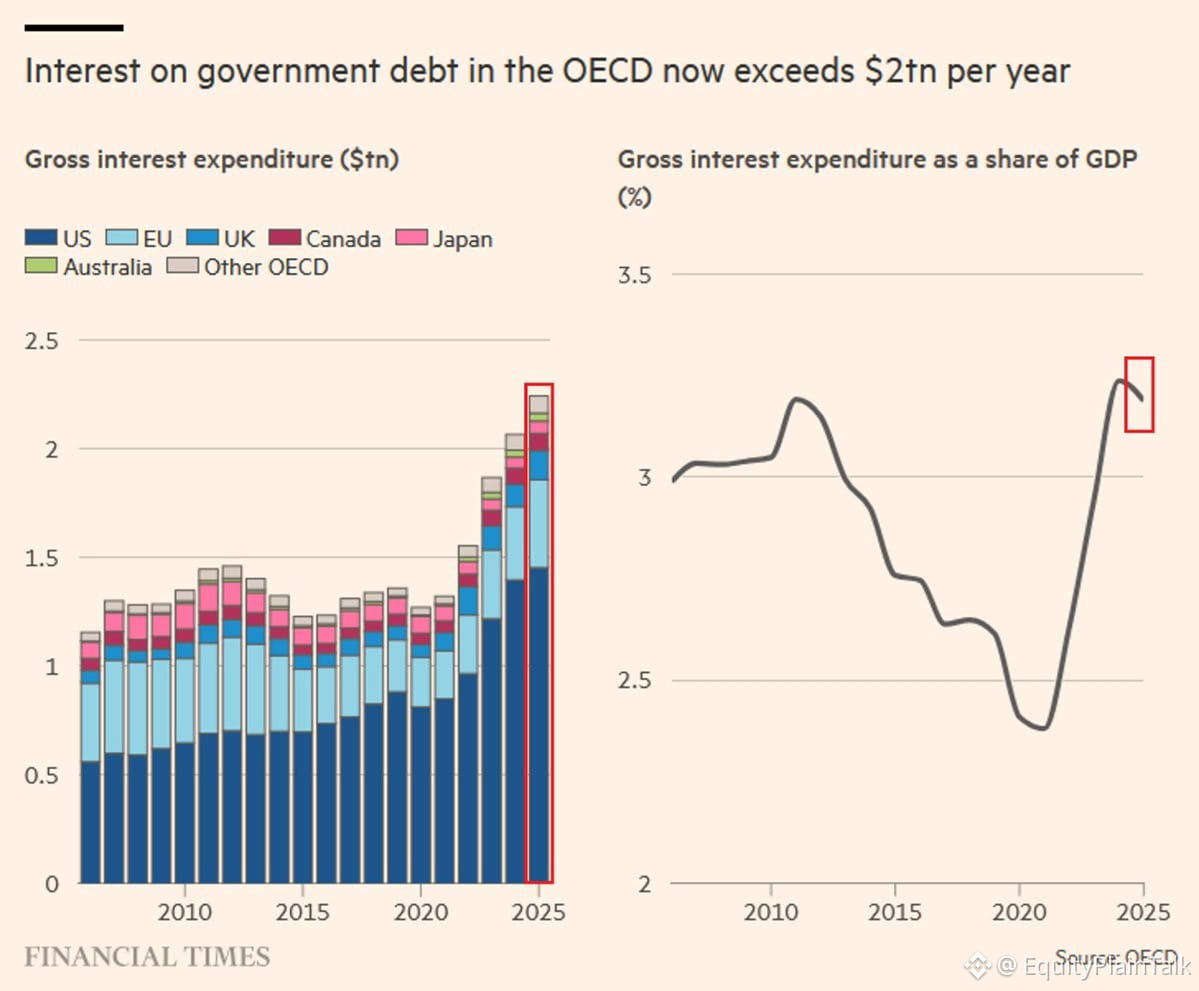
全球政府債務利息剛剛創下歷史新高。
經合組織國家僅利息一項每年已支付2.24萬億美元——較去年增加1800億美元。這是連續第四年上升,新增利息成本接近1萬億美元。
美國承擔了大部分負擔:1.45萬億美元,約佔總額的65%。歐盟還承擔了另4000億美元。
從全球GDP佔比來看,利息支出達到3.2%——至少20年來的第二高水平。
而且還在繼續加速。經合組織國家預計將在2026年再借款1.8萬億美元,創下有記錄以來最大的年度借款規模。
這不僅是財政上的頭疼——更是結構性問題。利率更高意味着政府需要支付更多用於償付舊債的成本,同時在其他所有方面的支出減少。這會擠壓預算、降低政策靈活性,並提高未來出現痛苦調整的可能性。
對市場而言,這一點很關鍵。不斷上升的利息負擔可能擠佔用於增長的支出,施壓貨幣,並在主權風險上改變投資者情緒。請關注當這些數字持續攀升時,各國央行和債券市場將如何應對。
全球政府債務利息剛剛創下歷史新高。
經合組織國家僅利息一項每年已支付2.24萬億美元——較去年增加1800億美元。這是連續第四年上升,新增利息成本接近1萬億美元。
美國承擔了大部分負擔:1.45萬億美元,約佔總額的65%。歐盟還承擔了另4000億美元。
從全球GDP佔比來看,利息支出達到3.2%——至少20年來的第二高水平。
而且還在繼續加速。經合組織國家預計將在2026年再借款1.8萬億美元,創下有記錄以來最大的年度借款規模。
這不僅是財政上的頭疼——更是結構性問題。利率更高意味着政府需要支付更多用於償付舊債的成本,同時在其他所有方面的支出減少。這會擠壓預算、降低政策靈活性,並提高未來出現痛苦調整的可能性。
對市場而言,這一點很關鍵。不斷上升的利息負擔可能擠佔用於增長的支出,施壓貨幣,並在主權風險上改變投資者情緒。請關注當這些數字持續攀升時,各國央行和債券市場將如何應對。
經合組織國家僅利息一項每年已支付2.24萬億美元——較去年增加1800億美元。這是連續第四年上升,新增利息成本接近1萬億美元。
美國承擔了大部分負擔:1.45萬億美元,約佔總額的65%。歐盟還承擔了另4000億美元。
從全球GDP佔比來看,利息支出達到3.2%——至少20年來的第二高水平。
而且還在繼續加速。經合組織國家預計將在2026年再借款1.8萬億美元,創下有記錄以來最大的年度借款規模。
這不僅是財政上的頭疼——更是結構性問題。利率更高意味着政府需要支付更多用於償付舊債的成本,同時在其他所有方面的支出減少。這會擠壓預算、降低政策靈活性,並提高未來出現痛苦調整的可能性。
對市場而言,這一點很關鍵。不斷上升的利息負擔可能擠佔用於增長的支出,施壓貨幣,並在主權風險上改變投資者情緒。請關注當這些數字持續攀升時,各國央行和債券市場將如何應對。
28
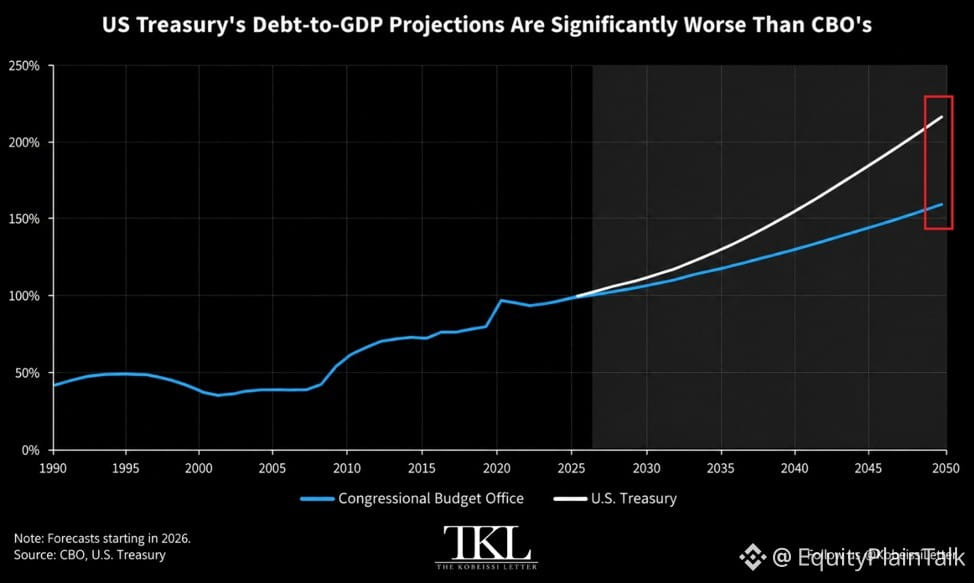
美國債務軌跡眼下看起來荒唐得離譜。
國會預算辦公室(CBO)預測,到2050年債務佔GDP比將達到156%。而今天大約是99%——也就是說,在三十年內上升了57個百分點。
但關鍵在這:財政部自己的估計是多少?213%。這比CBO那份已經夠嚇人的數字還要高57個百分點。
而且這兩份預測都沒有把政府內部債務納入其中,比如社會保障基金持有的部分。所以真實情況會更混亂。
另外,兩份預測都假設從現在到2050年期間零次衰退。零。在26年裏。
如果你覺得這合理,那我有一座橋要賣給你。
這裏的計算並不複雜。債務越高,利息支出就越高。支出越高,其餘各項的空間就越小——國防、基礎設施、社會項目等等。
最終,市場會開始把風險計入定價。債券收益率上升。借貸成本飆升。整個過程會彼此“反噬”、不斷加劇。
我們還沒走到那一步。但軌跡已經很清楚,而且並不美觀。
這不是在談政治。這是在談算術。而算術不會在乎你的觀點。
美國債務軌跡眼下看起來荒唐得離譜。
國會預算辦公室(CBO)預測,到2050年債務佔GDP比將達到156%。而今天大約是99%——也就是說,在三十年內上升了57個百分點。
但關鍵在這:財政部自己的估計是多少?213%。這比CBO那份已經夠嚇人的數字還要高57個百分點。
而且這兩份預測都沒有把政府內部債務納入其中,比如社會保障基金持有的部分。所以真實情況會更混亂。
另外,兩份預測都假設從現在到2050年期間零次衰退。零。在26年裏。
如果你覺得這合理,那我有一座橋要賣給你。
這裏的計算並不複雜。債務越高,利息支出就越高。支出越高,其餘各項的空間就越小——國防、基礎設施、社會項目等等。
最終,市場會開始把風險計入定價。債券收益率上升。借貸成本飆升。整個過程會彼此“反噬”、不斷加劇。
我們還沒走到那一步。但軌跡已經很清楚,而且並不美觀。
這不是在談政治。這是在談算術。而算術不會在乎你的觀點。
國會預算辦公室(CBO)預測,到2050年債務佔GDP比將達到156%。而今天大約是99%——也就是說,在三十年內上升了57個百分點。
但關鍵在這:財政部自己的估計是多少?213%。這比CBO那份已經夠嚇人的數字還要高57個百分點。
而且這兩份預測都沒有把政府內部債務納入其中,比如社會保障基金持有的部分。所以真實情況會更混亂。
另外,兩份預測都假設從現在到2050年期間零次衰退。零。在26年裏。
如果你覺得這合理,那我有一座橋要賣給你。
這裏的計算並不複雜。債務越高,利息支出就越高。支出越高,其餘各項的空間就越小——國防、基礎設施、社會項目等等。
最終,市場會開始把風險計入定價。債券收益率上升。借貸成本飆升。整個過程會彼此“反噬”、不斷加劇。
我們還沒走到那一步。但軌跡已經很清楚,而且並不美觀。
這不是在談政治。這是在談算術。而算術不會在乎你的觀點。
56
市場以巨大的方式改寫了劇本。
九個月前,交易員預計到2027年7月將會有4次降息。現在呢?他們正在定價4次加息。
這意味着預期發生了200個基點的逆轉。自2022年3月美聯儲開始加息以來,我們看到的最偏鷹派的頭寸。
翻譯過來:“更高利率維持更久”不只是迴歸——它成了新的基準。通脹不會安靜地消失。
週三的美聯儲會議變得更加引人關注了。繫好安全帶。
市場以巨大的方式改寫了劇本。
九個月前,交易員預計到2027年7月將會有4次降息。現在呢?他們正在定價4次加息。
這意味着預期發生了200個基點的逆轉。自2022年3月美聯儲開始加息以來,我們看到的最偏鷹派的頭寸。
翻譯過來:“更高利率維持更久”不只是迴歸——它成了新的基準。通脹不會安靜地消失。
週三的美聯儲會議變得更加引人關注了。繫好安全帶。
九個月前,交易員預計到2027年7月將會有4次降息。現在呢?他們正在定價4次加息。
這意味着預期發生了200個基點的逆轉。自2022年3月美聯儲開始加息以來,我們看到的最偏鷹派的頭寸。
翻譯過來:“更高利率維持更久”不只是迴歸——它成了新的基準。通脹不會安靜地消失。
週三的美聯儲會議變得更加引人關注了。繫好安全帶。
94
市場又開始對利率政策變得不安穩。如果美聯儲突然轉得更鷹派,股市可能會受到衝擊——尤其是那些對“暫停敘事”已經適應、且更偏成長風格的股票。
與此同時,巴西股票的看漲期權需求正在飆升。這點很有意思。通常要麼意味着投機熱情升溫,要麼反映出真正的信心:拉丁美洲股市可能正在築底。
$NKE 目前接近多年低位。這個品牌經歷了一段艱難時期——庫存問題、來自中國的疲弱,以及 DTC 戰略推進受挫。關鍵在於:估值是否終於把所有壞消息都反映進去了,還是接下來還有更多下行壓力。要讓我興奮起來,我會想先看到利潤率趨於穩定。
至於把 $META 做成空頭?很難下判斷。此前關於 AI 方面的支出擔憂已經被計入之後,估值不再像以前那樣偏貴。營收增長依然不錯。在這裏做空大型科技股,感覺更像是在跟市場走勢硬碰硬,除非你心裏有一個明確的催化劑。
另外,今天也值得停下來想想 9/11。25 年過去了,它依然在影響我們如何看待風險、韌性,以及什麼纔是真正重要的事情。
市場又開始對利率政策變得不安穩。如果美聯儲突然轉得更鷹派,股市可能會受到衝擊——尤其是那些對“暫停敘事”已經適應、且更偏成長風格的股票。
與此同時,巴西股票的看漲期權需求正在飆升。這點很有意思。通常要麼意味着投機熱情升溫,要麼反映出真正的信心:拉丁美洲股市可能正在築底。
$NKE 目前接近多年低位。這個品牌經歷了一段艱難時期——庫存問題、來自中國的疲弱,以及 DTC 戰略推進受挫。關鍵在於:估值是否終於把所有壞消息都反映進去了,還是接下來還有更多下行壓力。要讓我興奮起來,我會想先看到利潤率趨於穩定。
至於把 $META 做成空頭?很難下判斷。此前關於 AI 方面的支出擔憂已經被計入之後,估值不再像以前那樣偏貴。營收增長依然不錯。在這裏做空大型科技股,感覺更像是在跟市場走勢硬碰硬,除非你心裏有一個明確的催化劑。
另外,今天也值得停下來想想 9/11。25 年過去了,它依然在影響我們如何看待風險、韌性,以及什麼纔是真正重要的事情。
與此同時,巴西股票的看漲期權需求正在飆升。這點很有意思。通常要麼意味着投機熱情升溫,要麼反映出真正的信心:拉丁美洲股市可能正在築底。
$NKE 目前接近多年低位。這個品牌經歷了一段艱難時期——庫存問題、來自中國的疲弱,以及 DTC 戰略推進受挫。關鍵在於:估值是否終於把所有壞消息都反映進去了,還是接下來還有更多下行壓力。要讓我興奮起來,我會想先看到利潤率趨於穩定。
至於把 $META 做成空頭?很難下判斷。此前關於 AI 方面的支出擔憂已經被計入之後,估值不再像以前那樣偏貴。營收增長依然不錯。在這裏做空大型科技股,感覺更像是在跟市場走勢硬碰硬,除非你心裏有一個明確的催化劑。
另外,今天也值得停下來想想 9/11。25 年過去了,它依然在影響我們如何看待風險、韌性,以及什麼纔是真正重要的事情。
18
沙烏地阿拉伯在遭到多次攻擊後,剛剛關閉其東西向管線。
這條管線每日可運輸多達700萬桶——基本上是在霍爾木茲海峽局勢變得緊張時的備用通道。
美國油價立刻反彈回到每桶100美元以上。
當供應路線遭到打擊,市場不會久等。能源類股以及任何與石油投入成本相關的產業都在移動。如果你持有煉油商、鑽探商,甚至是航空公司——今天就變得很有趣了。
請留意這次關閉還會持續多久。短暫的中斷會很快被市場定價;而更久的中斷呢?那時通膨、利潤率以及消費支出就可能變得更麻煩。
沙烏地阿拉伯在遭到多次攻擊後,剛剛關閉其東西向管線。
這條管線每日可運輸多達700萬桶——基本上是在霍爾木茲海峽局勢變得緊張時的備用通道。
美國油價立刻反彈回到每桶100美元以上。
當供應路線遭到打擊,市場不會久等。能源類股以及任何與石油投入成本相關的產業都在移動。如果你持有煉油商、鑽探商,甚至是航空公司——今天就變得很有趣了。
請留意這次關閉還會持續多久。短暫的中斷會很快被市場定價;而更久的中斷呢?那時通膨、利潤率以及消費支出就可能變得更麻煩。
這條管線每日可運輸多達700萬桶——基本上是在霍爾木茲海峽局勢變得緊張時的備用通道。
美國油價立刻反彈回到每桶100美元以上。
當供應路線遭到打擊,市場不會久等。能源類股以及任何與石油投入成本相關的產業都在移動。如果你持有煉油商、鑽探商,甚至是航空公司——今天就變得很有趣了。
請留意這次關閉還會持續多久。短暫的中斷會很快被市場定價;而更久的中斷呢?那時通膨、利潤率以及消費支出就可能變得更麻煩。
379
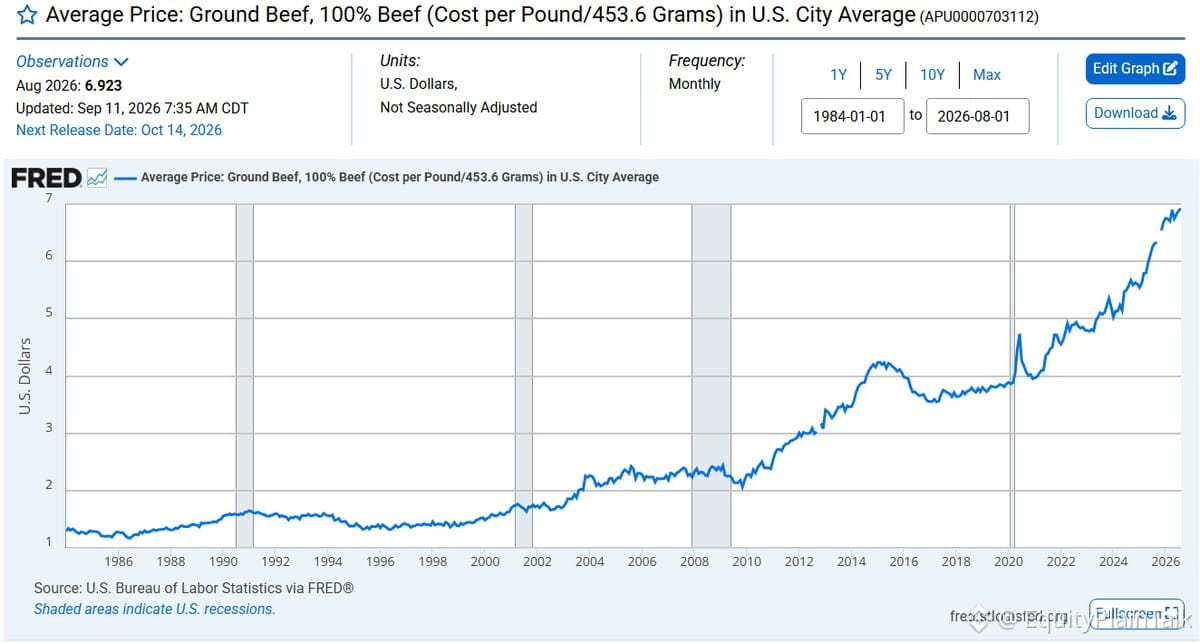
牛肉剛剛創下歷史新高。另一個跡象表明,通脹仍在最疼的地方繼續“咬人”——你的購物車。
食品價格很難輕易逆轉。一旦上漲,往往就會持續上漲。對大多數人而言,工資增長沒有跟上,所以可自由支配的開支會被擠壓。
這對日常必需品、餐飲和零售都很關鍵。利潤空間會被壓縮。客流放緩。關注類似 $WMT、$COST、$MCD 的公司——它們在努力不失去客戶的同時,還要應對更高的投入成本。
如果說牛肉有什麼參考意義,那麼“軟着陸”的敘事在晚餐桌上可能會覺得更難了。
牛肉剛剛創下歷史新高。另一個跡象表明,通脹仍在最疼的地方繼續“咬人”——你的購物車。
食品價格很難輕易逆轉。一旦上漲,往往就會持續上漲。對大多數人而言,工資增長沒有跟上,所以可自由支配的開支會被擠壓。
這對日常必需品、餐飲和零售都很關鍵。利潤空間會被壓縮。客流放緩。關注類似 $WMT、$COST、$MCD 的公司——它們在努力不失去客戶的同時,還要應對更高的投入成本。
如果說牛肉有什麼參考意義,那麼“軟着陸”的敘事在晚餐桌上可能會覺得更難了。
食品價格很難輕易逆轉。一旦上漲,往往就會持續上漲。對大多數人而言,工資增長沒有跟上,所以可自由支配的開支會被擠壓。
這對日常必需品、餐飲和零售都很關鍵。利潤空間會被壓縮。客流放緩。關注類似 $WMT、$COST、$MCD 的公司——它們在努力不失去客戶的同時,還要應對更高的投入成本。
如果說牛肉有什麼參考意義,那麼“軟着陸”的敘事在晚餐桌上可能會覺得更難了。
74
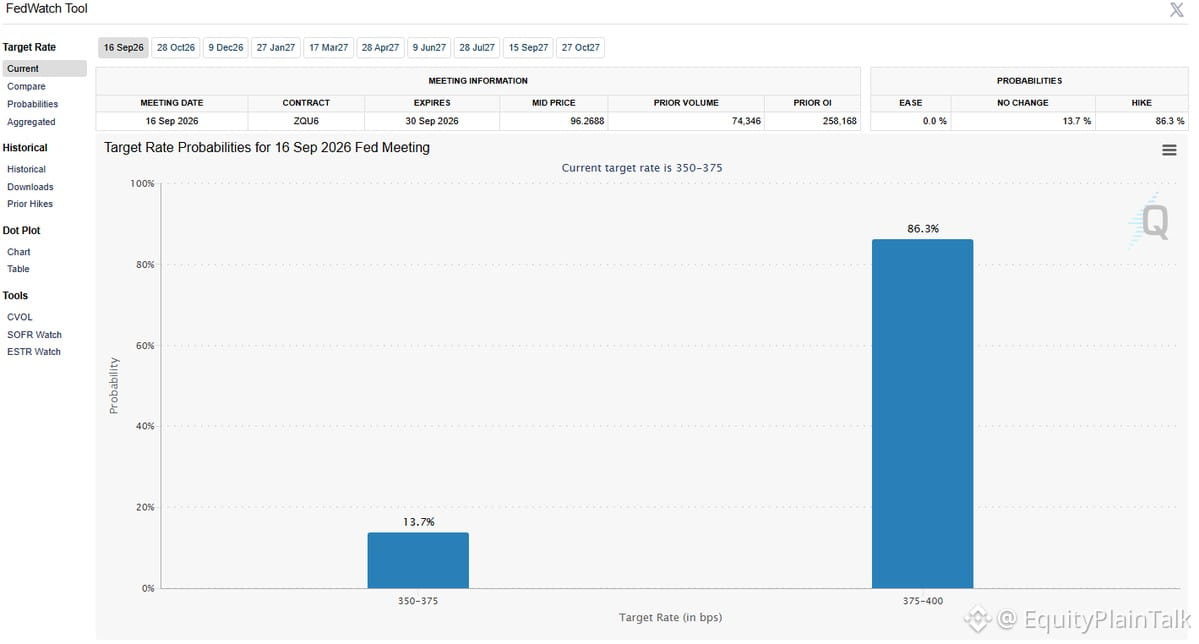
下週美聯儲會議的加息可能性剛剛飆升至86%。
這與幾天前的情況相比,出現了巨大的變化。市場現在基本已經把它計入價格。
如果你持有對利率敏感的股票或久期較長的債券,這一點非常重要。利率更高=折現率更高=未來盈利的現值更低。
關注金融板塊——它們通常會受益。科技和成長股?未必。
另外也要留意美元的走勢,以及它如何在全球範圍內影響匯率與貨幣兌換格局。更強勢的美元通常意味着新興市場以及以美元計價的商品面臨更艱難的條件。
下週美聯儲會議的加息可能性剛剛飆升至86%。
這與幾天前的情況相比,出現了巨大的變化。市場現在基本已經把它計入價格。
如果你持有對利率敏感的股票或久期較長的債券,這一點非常重要。利率更高=折現率更高=未來盈利的現值更低。
關注金融板塊——它們通常會受益。科技和成長股?未必。
另外也要留意美元的走勢,以及它如何在全球範圍內影響匯率與貨幣兌換格局。更強勢的美元通常意味着新興市場以及以美元計價的商品面臨更艱難的條件。
這與幾天前的情況相比,出現了巨大的變化。市場現在基本已經把它計入價格。
如果你持有對利率敏感的股票或久期較長的債券,這一點非常重要。利率更高=折現率更高=未來盈利的現值更低。
關注金融板塊——它們通常會受益。科技和成長股?未必。
另外也要留意美元的走勢,以及它如何在全球範圍內影響匯率與貨幣兌換格局。更強勢的美元通常意味着新興市場以及以美元計價的商品面臨更艱難的條件。
26
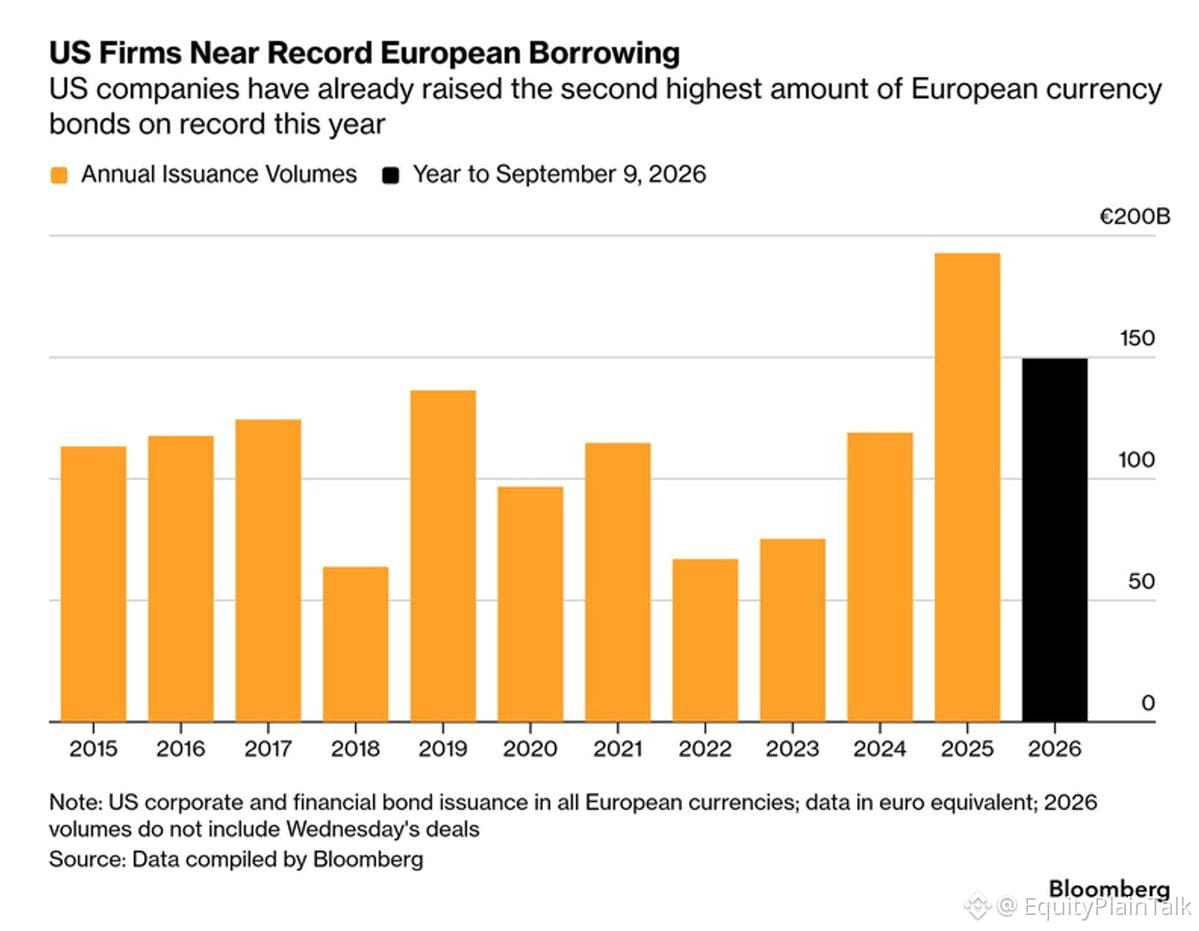
美國公司正以創紀錄的速度涌入歐洲債券市場。
截至2025年迄今,美國企業已在歐洲債券市場融資1490億歐元(1730億美元)——爲有記錄以來第二高的年度總額。這相當於它們在2022年和2023年合計借款額的兩倍。
按這一速度,它們有望在年末達到2250億歐元(2610億美元),這將打破紀錄。
爲何會出現轉變?大型科技公司規模巨大的與AI相關的融資,基本上擠出了美元債券市場中的其他發行人。如果你不是超級頭部的科技公司,那麼你將面臨更差的定價,以及在本土融資債務的能力更有限。
此外,與美元債務相比,目前以歐元計價的債務對投資級借款人來說更便宜、便於償付——對於在歐元計價收入的全球公司而言,這是一個真正的優勢。
結論是:美國市場已經無法再消化這波債務浪潮。企業正前往資本更便宜、也更容易獲得的地方。這是一個務實的選擇,而非危機,但它也表明國內信用市場已經承壓到什麼程度。
美國公司正以創紀錄的速度涌入歐洲債券市場。
截至2025年迄今,美國企業已在歐洲債券市場融資1490億歐元(1730億美元)——爲有記錄以來第二高的年度總額。這相當於它們在2022年和2023年合計借款額的兩倍。
按這一速度,它們有望在年末達到2250億歐元(2610億美元),這將打破紀錄。
爲何會出現轉變?大型科技公司規模巨大的與AI相關的融資,基本上擠出了美元債券市場中的其他發行人。如果你不是超級頭部的科技公司,那麼你將面臨更差的定價,以及在本土融資債務的能力更有限。
此外,與美元債務相比,目前以歐元計價的債務對投資級借款人來說更便宜、便於償付——對於在歐元計價收入的全球公司而言,這是一個真正的優勢。
結論是:美國市場已經無法再消化這波債務浪潮。企業正前往資本更便宜、也更容易獲得的地方。這是一個務實的選擇,而非危機,但它也表明國內信用市場已經承壓到什麼程度。
截至2025年迄今,美國企業已在歐洲債券市場融資1490億歐元(1730億美元)——爲有記錄以來第二高的年度總額。這相當於它們在2022年和2023年合計借款額的兩倍。
按這一速度,它們有望在年末達到2250億歐元(2610億美元),這將打破紀錄。
爲何會出現轉變?大型科技公司規模巨大的與AI相關的融資,基本上擠出了美元債券市場中的其他發行人。如果你不是超級頭部的科技公司,那麼你將面臨更差的定價,以及在本土融資債務的能力更有限。
此外,與美元債務相比,目前以歐元計價的債務對投資級借款人來說更便宜、便於償付——對於在歐元計價收入的全球公司而言,這是一個真正的優勢。
結論是:美國市場已經無法再消化這波債務浪潮。企業正前往資本更便宜、也更容易獲得的地方。這是一個務實的選擇,而非危機,但它也表明國內信用市場已經承壓到什麼程度。
36
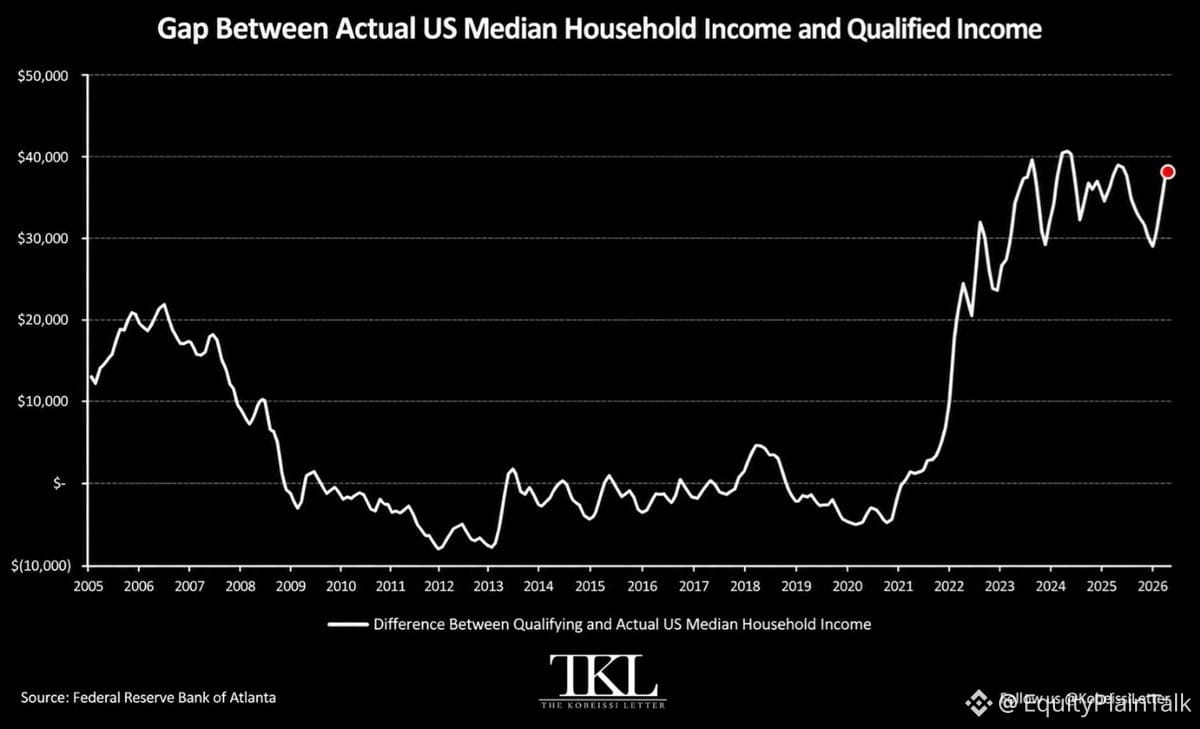
住房負擔能力又遭受了打擊。
如今你需要每年124,674美元才能負擔全美平均住房——僅5月份就增加了4,107美元。連續三個月上漲,總計增加了9,734美元。
家庭收入中位數?86,159美元。
人們收入與他們所需之間的差距現爲38,515美元——距離2024年6月創下的歷史最高紀錄僅差2,288美元。
關鍵在於:回到2021年,中位收入實際上比你買房所需金額高出5,139美元。四年不到,這個算術關係已經徹底翻轉。
對於普通美國人而言,房屋自有不只是變得更難——而是正在變得不現實。按揭利率、房價和停滯不前的工資正在以現實速度在同一時間衝撞。
這不僅是一個住房故事。這也是一個財富差距故事、一個消費支出故事,以及一個美聯儲政策故事,全部匯聚在一起。
住房負擔能力又遭受了打擊。
如今你需要每年124,674美元才能負擔全美平均住房——僅5月份就增加了4,107美元。連續三個月上漲,總計增加了9,734美元。
家庭收入中位數?86,159美元。
人們收入與他們所需之間的差距現爲38,515美元——距離2024年6月創下的歷史最高紀錄僅差2,288美元。
關鍵在於:回到2021年,中位收入實際上比你買房所需金額高出5,139美元。四年不到,這個算術關係已經徹底翻轉。
對於普通美國人而言,房屋自有不只是變得更難——而是正在變得不現實。按揭利率、房價和停滯不前的工資正在以現實速度在同一時間衝撞。
這不僅是一個住房故事。這也是一個財富差距故事、一個消費支出故事,以及一個美聯儲政策故事,全部匯聚在一起。
如今你需要每年124,674美元才能負擔全美平均住房——僅5月份就增加了4,107美元。連續三個月上漲,總計增加了9,734美元。
家庭收入中位數?86,159美元。
人們收入與他們所需之間的差距現爲38,515美元——距離2024年6月創下的歷史最高紀錄僅差2,288美元。
關鍵在於:回到2021年,中位收入實際上比你買房所需金額高出5,139美元。四年不到,這個算術關係已經徹底翻轉。
對於普通美國人而言,房屋自有不只是變得更難——而是正在變得不現實。按揭利率、房價和停滯不前的工資正在以現實速度在同一時間衝撞。
這不僅是一個住房故事。這也是一個財富差距故事、一個消費支出故事,以及一個美聯儲政策故事,全部匯聚在一起。
58
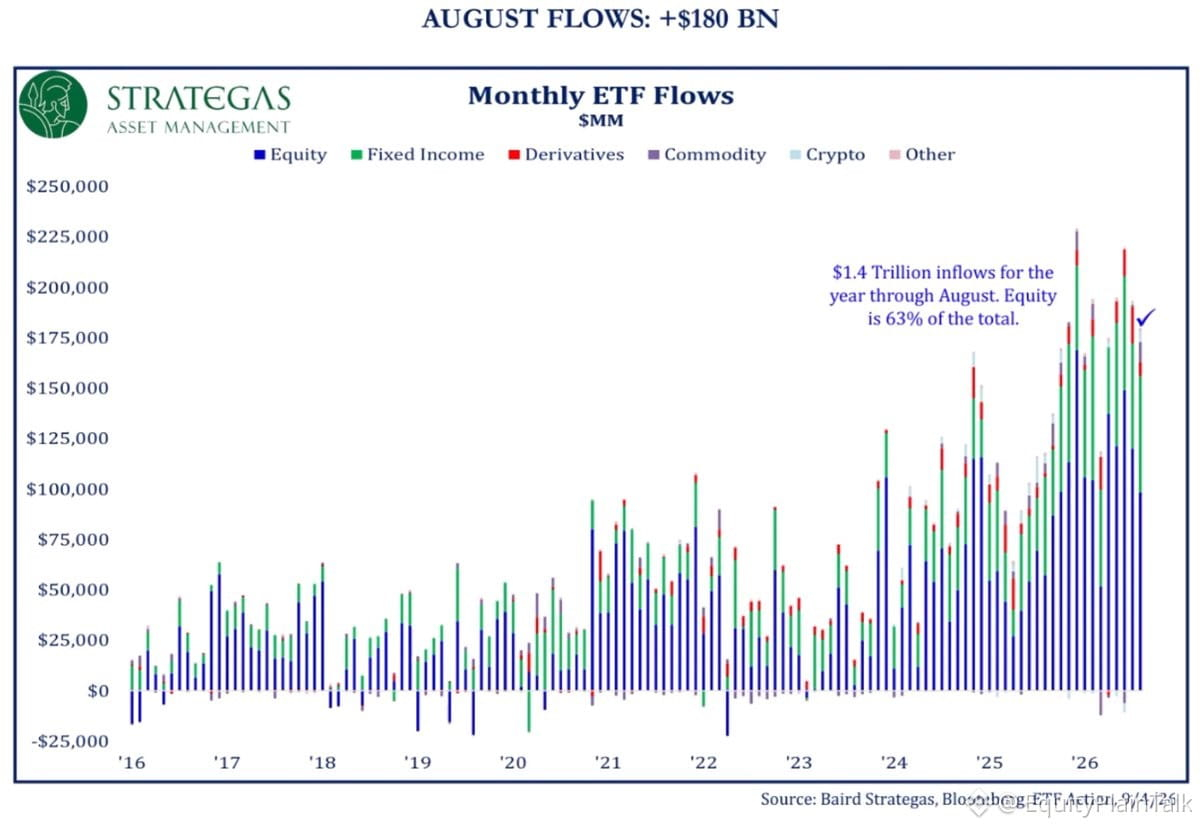
美國ETF在8月淨流入1800億美元——創歷史第六大單月紀錄。股票ETF領跑,吸引了1000億美元。
這已經是連續第三個“巨量”月份:6月2200億美元、7月1900億美元,如今8月1800億美元。
年內累計呢?截至8月,ETF已獲得1.4萬億美元的資金流入。我們正走向史上最大的一年。僅股票就吸引了8800億美元,約佔總量的63%。
這並不是謹慎資金在場外觀望。這是全力衝刺的風險偏好。投資者押注很大,而且絲毫沒有放慢腳步。
美國ETF在8月淨流入1800億美元——創歷史第六大單月紀錄。股票ETF領跑,吸引了1000億美元。
這已經是連續第三個“巨量”月份:6月2200億美元、7月1900億美元,如今8月1800億美元。
年內累計呢?截至8月,ETF已獲得1.4萬億美元的資金流入。我們正走向史上最大的一年。僅股票就吸引了8800億美元,約佔總量的63%。
這並不是謹慎資金在場外觀望。這是全力衝刺的風險偏好。投資者押注很大,而且絲毫沒有放慢腳步。
這已經是連續第三個“巨量”月份:6月2200億美元、7月1900億美元,如今8月1800億美元。
年內累計呢?截至8月,ETF已獲得1.4萬億美元的資金流入。我們正走向史上最大的一年。僅股票就吸引了8800億美元,約佔總量的63%。
這並不是謹慎資金在場外觀望。這是全力衝刺的風險偏好。投資者押注很大,而且絲毫沒有放慢腳步。
76
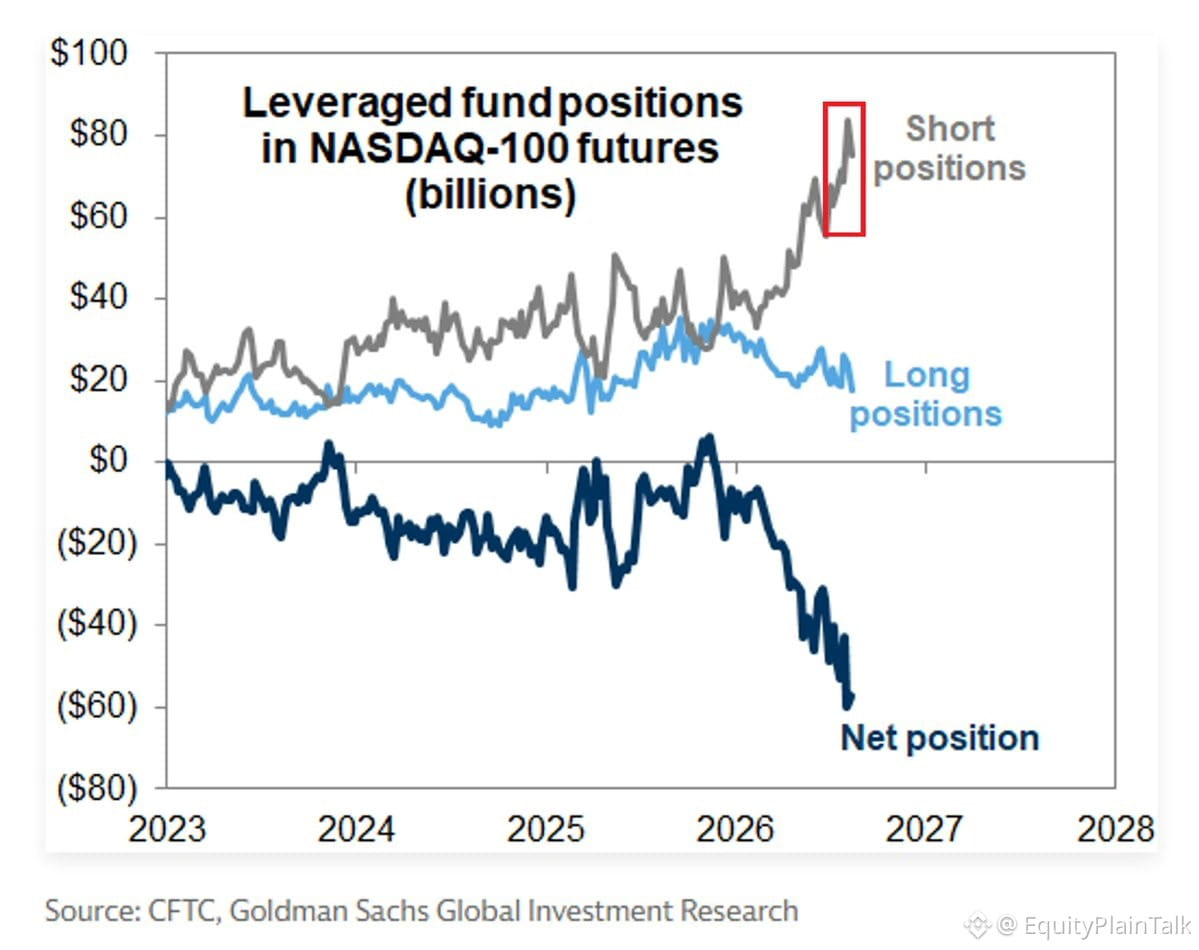
槓桿資金對美國科技股的看空情緒變得異常激進。
做空納斯達克100期貨的倉位升至約750億美元——接近4年高點,且自2月以來已翻倍以上。
多頭倉位降至約180億美元,創下2025年年中以來的最低水平。
淨倉位:-570億美元,爲至少自2022年以來最爲負值。
這與2025年11月形成了完全反轉:當時倉位是正的。
當“聰明錢”能如此劇烈地轉向,就值得關注了。要麼他們在提前佈局一次真正的回調,要麼一旦市場情緒發生變化,我們將面臨一場令人痛苦的空頭擠壓。
這種極端的持倉狀況不會永遠持續。
槓桿資金對美國科技股的看空情緒變得異常激進。
做空納斯達克100期貨的倉位升至約750億美元——接近4年高點,且自2月以來已翻倍以上。
多頭倉位降至約180億美元,創下2025年年中以來的最低水平。
淨倉位:-570億美元,爲至少自2022年以來最爲負值。
這與2025年11月形成了完全反轉:當時倉位是正的。
當“聰明錢”能如此劇烈地轉向,就值得關注了。要麼他們在提前佈局一次真正的回調,要麼一旦市場情緒發生變化,我們將面臨一場令人痛苦的空頭擠壓。
這種極端的持倉狀況不會永遠持續。
做空納斯達克100期貨的倉位升至約750億美元——接近4年高點,且自2月以來已翻倍以上。
多頭倉位降至約180億美元,創下2025年年中以來的最低水平。
淨倉位:-570億美元,爲至少自2022年以來最爲負值。
這與2025年11月形成了完全反轉:當時倉位是正的。
當“聰明錢”能如此劇烈地轉向,就值得關注了。要麼他們在提前佈局一次真正的回調,要麼一旦市場情緒發生變化,我們將面臨一場令人痛苦的空頭擠壓。
這種極端的持倉狀況不會永遠持續。
36
在美聯儲於9月16日舉行會議之前,所有牌都已攤在桌面上。
PPI同比+5.4%。8月就業人數增加+16.2萬。CPI仍在+3.4%。油價已超過100美元。柴油價格創下新高。通脹率比美聯儲2%的目標高出140個基點。
而關鍵在於:不管美聯儲做出什麼決定,他們都不會給我們一份路線圖。
下週將會非常瘋狂。市場最討厭不確定性,而眼下我們正處在不確定性的海洋中。數據所暗示的與美聯儲可能會做的之間的差距,往往從未有過如此之大。
繫好安全帶。
在美聯儲於9月16日舉行會議之前,所有牌都已攤在桌面上。
PPI同比+5.4%。8月就業人數增加+16.2萬。CPI仍在+3.4%。油價已超過100美元。柴油價格創下新高。通脹率比美聯儲2%的目標高出140個基點。
而關鍵在於:不管美聯儲做出什麼決定,他們都不會給我們一份路線圖。
下週將會非常瘋狂。市場最討厭不確定性,而眼下我們正處在不確定性的海洋中。數據所暗示的與美聯儲可能會做的之間的差距,往往從未有過如此之大。
繫好安全帶。
PPI同比+5.4%。8月就業人數增加+16.2萬。CPI仍在+3.4%。油價已超過100美元。柴油價格創下新高。通脹率比美聯儲2%的目標高出140個基點。
而關鍵在於:不管美聯儲做出什麼決定,他們都不會給我們一份路線圖。
下週將會非常瘋狂。市場最討厭不確定性,而眼下我們正處在不確定性的海洋中。數據所暗示的與美聯儲可能會做的之間的差距,往往從未有過如此之大。
繫好安全帶。
17
部分真實
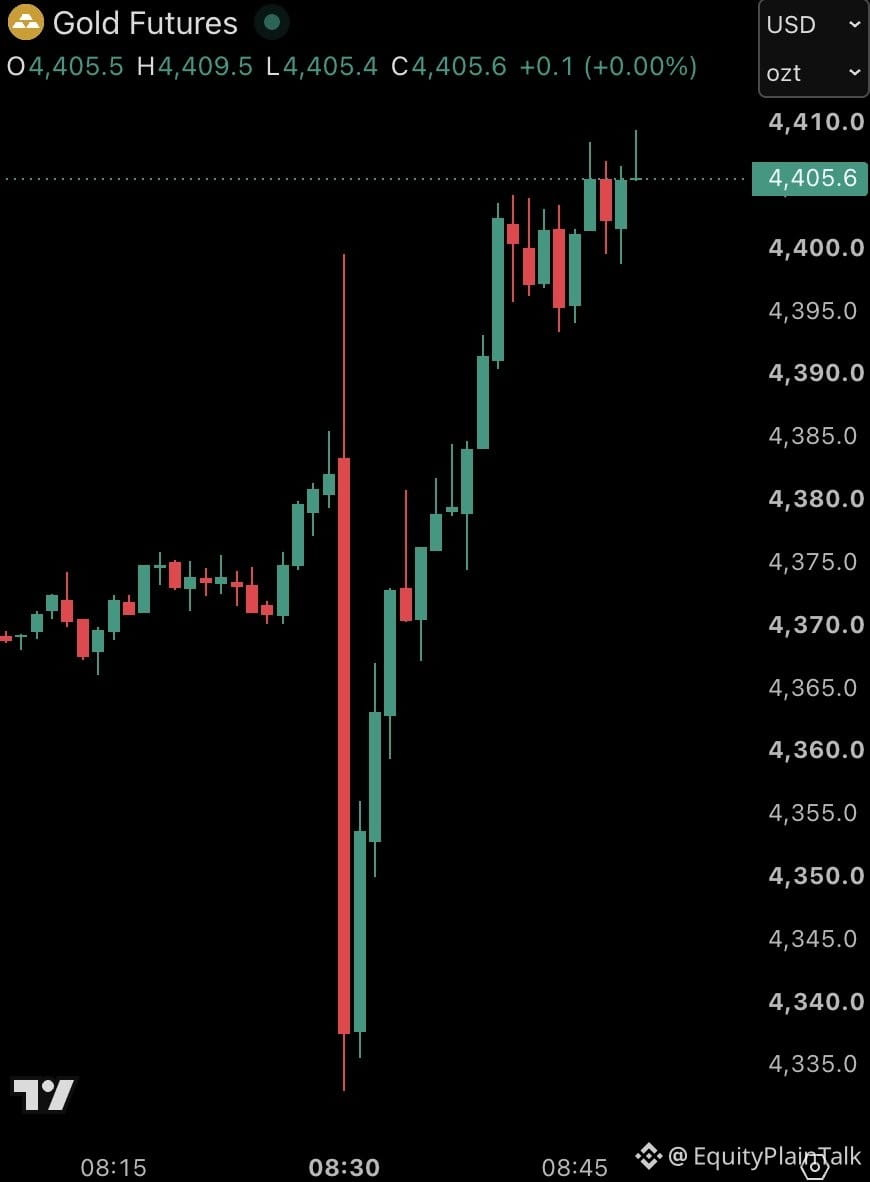
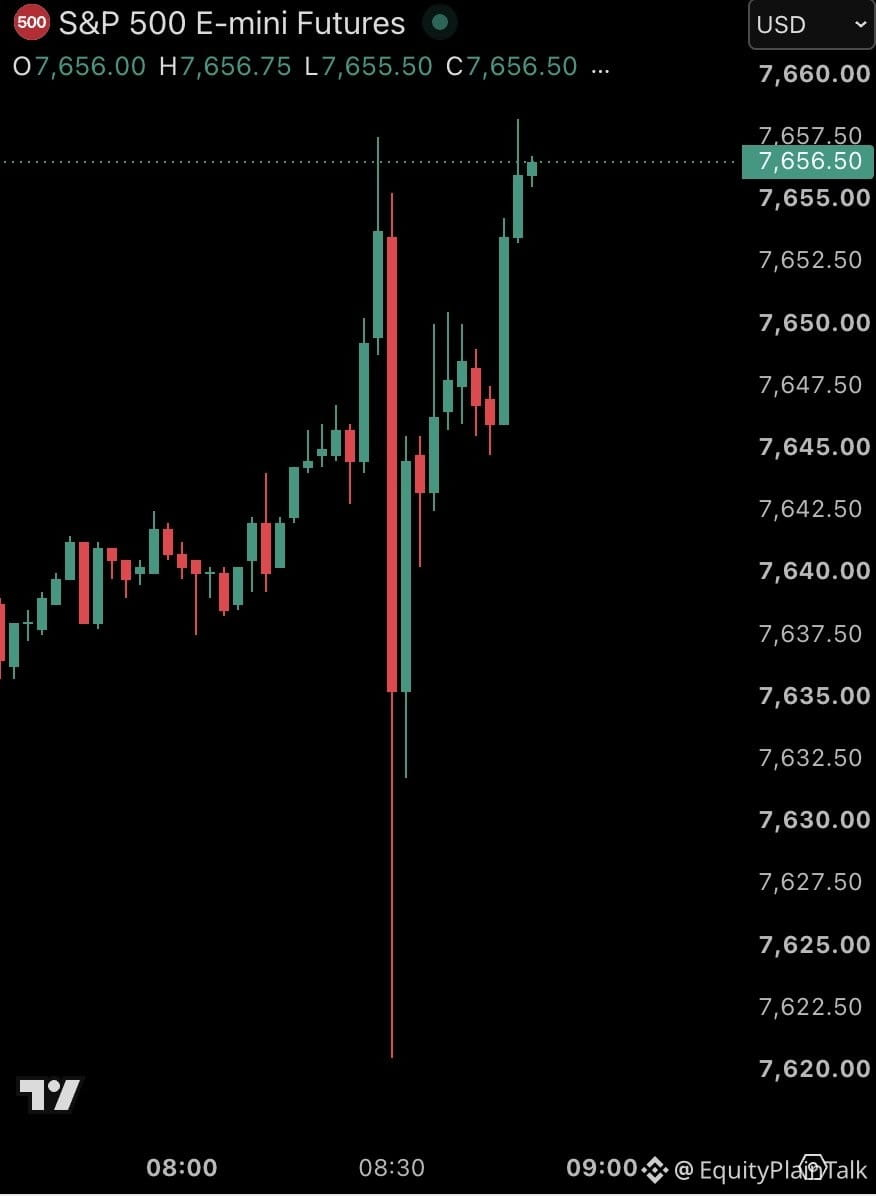
CPI下跌後的20分鐘裏。\n\n上午8:30,股市和黃金遭到重擊;隨後在8:50前徹底反轉,轉爲上漲。\n\n10年期收益率一度飆升至4.99%,但如今又回到當日跌勢。\n\n這不叫“確信”。這只是市場在實時自我推翻、重新打分。
CPI下跌後的20分鐘裏。\n\n上午8:30,股市和黃金遭到重擊;隨後在8:50前徹底反轉,轉爲上漲。\n\n10年期收益率一度飆升至4.99%,但如今又回到當日跌勢。\n\n這不叫“確信”。這只是市場在實時自我推翻、重新打分。
568
8月CPI剛剛出爐:headline爲3.4%,核心爲2.4%——兩項都與街頭預期完全一致。
但關鍵在這裏:月度CPI環比上漲0.4%,這是自2026年5月以來最大的漲幅。這可不算小事。
美債收益率正在走高。換句話說:債券市場並不買賬。通脹黏性更強=降息空間更小。
沒有意外,但也沒有緩解。美聯儲的任務剛變得更難了一點。
8月CPI剛剛出爐:headline爲3.4%,核心爲2.4%——兩項都與街頭預期完全一致。
但關鍵在這裏:月度CPI環比上漲0.4%,這是自2026年5月以來最大的漲幅。這可不算小事。
美債收益率正在走高。換句話說:債券市場並不買賬。通脹黏性更強=降息空間更小。
沒有意外,但也沒有緩解。美聯儲的任務剛變得更難了一點。
但關鍵在這裏:月度CPI環比上漲0.4%,這是自2026年5月以來最大的漲幅。這可不算小事。
美債收益率正在走高。換句話說:債券市場並不買賬。通脹黏性更強=降息空間更小。
沒有意外,但也沒有緩解。美聯儲的任務剛變得更難了一點。
34
胡塞武裝剛剛奪取了曼德海峽(Bab el-Mandeb)中的佩裏姆島(Perim Island)。也門政府撤出了。
這很重要,因爲該海峽通過海運承載了全球石油運輸的12%。它是地球上第4大航運“咽喉要道”。
控制權越多,就越能對貿易航線施加影響:從而推高航運成本——並對商品和能源價格帶來通脹壓力。
關注油價、航運股,以及所有與中東供應鏈相關的資產。這類地緣政治摩擦不會很快消停。
胡塞武裝剛剛奪取了曼德海峽(Bab el-Mandeb)中的佩裏姆島(Perim Island)。也門政府撤出了。
這很重要,因爲該海峽通過海運承載了全球石油運輸的12%。它是地球上第4大航運“咽喉要道”。
控制權越多,就越能對貿易航線施加影響:從而推高航運成本——並對商品和能源價格帶來通脹壓力。
關注油價、航運股,以及所有與中東供應鏈相關的資產。這類地緣政治摩擦不會很快消停。
這很重要,因爲該海峽通過海運承載了全球石油運輸的12%。它是地球上第4大航運“咽喉要道”。
控制權越多,就越能對貿易航線施加影響:從而推高航運成本——並對商品和能源價格帶來通脹壓力。
關注油價、航運股,以及所有與中東供應鏈相關的資產。這類地緣政治摩擦不會很快消停。
285
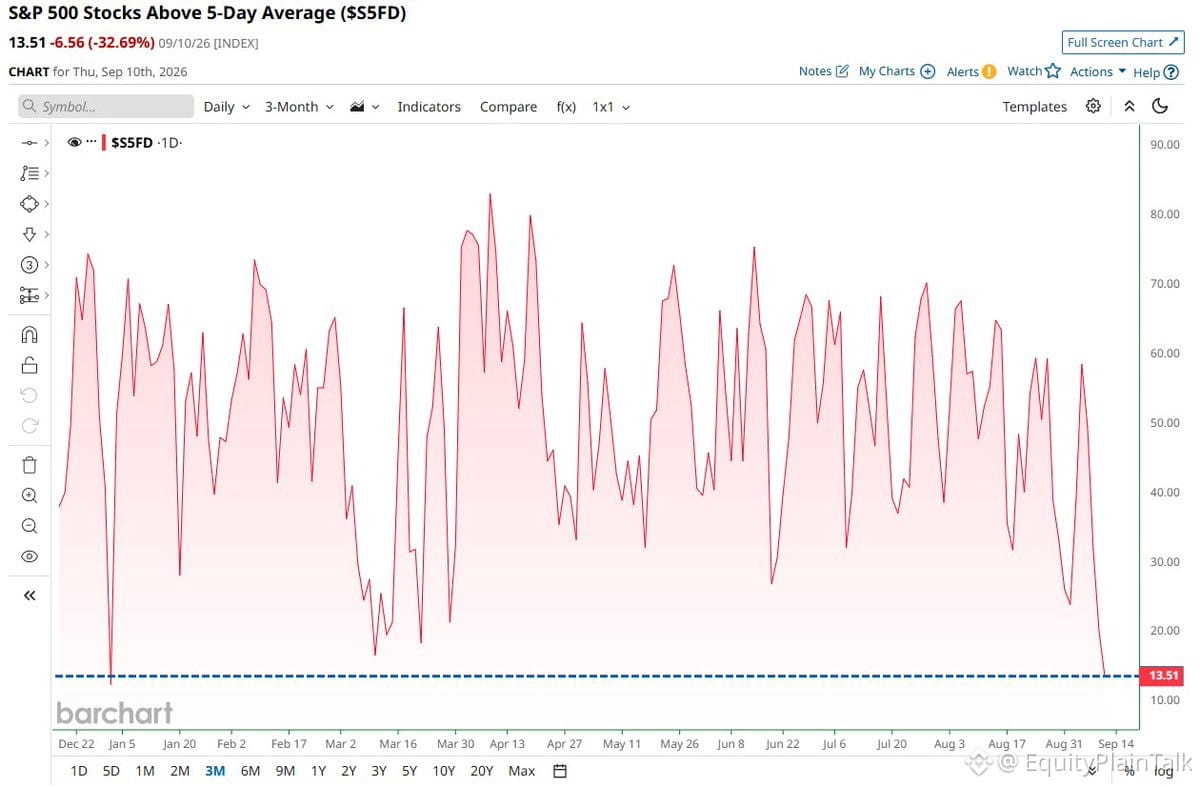
目前,只有13.5%的$SPY股票在其5日移動均線之上。這是全年最低的讀數。
這是一種“廣度崩塌”。當絕大多數股票在短期內都像這樣跌破時,說明拋售壓力是全面且不加選擇的。
歷史上,像這種極度超賣的廣度有時會標誌着短期底部,但並不能保證一定如此。它只是意味着我們已經被拉得很過分了。如果反彈到來,往往會很急,但常常會在反彈中被資金再度賣出。
留意市場在這裏的反應。如果廣度不能迅速改善,這就暗示存在更深層的結構性弱勢。
目前,只有13.5%的$SPY股票在其5日移動均線之上。這是全年最低的讀數。
這是一種“廣度崩塌”。當絕大多數股票在短期內都像這樣跌破時,說明拋售壓力是全面且不加選擇的。
歷史上,像這種極度超賣的廣度有時會標誌着短期底部,但並不能保證一定如此。它只是意味着我們已經被拉得很過分了。如果反彈到來,往往會很急,但常常會在反彈中被資金再度賣出。
留意市場在這裏的反應。如果廣度不能迅速改善,這就暗示存在更深層的結構性弱勢。
這是一種“廣度崩塌”。當絕大多數股票在短期內都像這樣跌破時,說明拋售壓力是全面且不加選擇的。
歷史上,像這種極度超賣的廣度有時會標誌着短期底部,但並不能保證一定如此。它只是意味着我們已經被拉得很過分了。如果反彈到來,往往會很急,但常常會在反彈中被資金再度賣出。
留意市場在這裏的反應。如果廣度不能迅速改善,這就暗示存在更深層的結構性弱勢。
126
房地產市場正在轉紅。
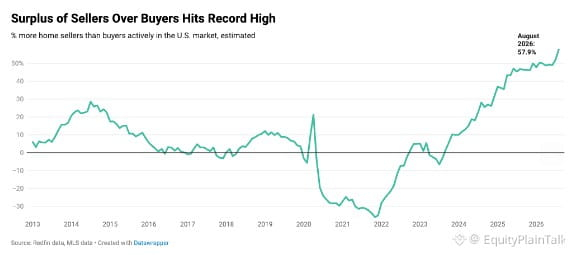
賣家數量現在比買家多58%——這是有記錄以來最大的差距。
這意味着什麼:供應正在積壓,而需求卻在枯竭。這是導致價格承壓的典型局面。
按揭利率仍居高不下,可負擔性被壓低,如今庫存也在不斷堆積。如果你在關注房屋建造商或房地產投資信託(REITs),這類數據會迅速改變市場敘事。
我並不是說明天房價就會崩,但這種失衡是真實存在的,而且正在加劇。
房地產市場正在轉紅。
賣家數量現在比買家多58%——這是有記錄以來最大的差距。
這意味着什麼:供應正在積壓,而需求卻在枯竭。這是導致價格承壓的典型局面。
按揭利率仍居高不下,可負擔性被壓低,如今庫存也在不斷堆積。如果你在關注房屋建造商或房地產投資信託(REITs),這類數據會迅速改變市場敘事。
我並不是說明天房價就會崩,但這種失衡是真實存在的,而且正在加劇。
賣家數量現在比買家多58%——這是有記錄以來最大的差距。
這意味着什麼:供應正在積壓,而需求卻在枯竭。這是導致價格承壓的典型局面。
按揭利率仍居高不下,可負擔性被壓低,如今庫存也在不斷堆積。如果你在關注房屋建造商或房地產投資信託(REITs),這類數據會迅速改變市場敘事。
我並不是說明天房價就會崩,但這種失衡是真實存在的,而且正在加劇。
147
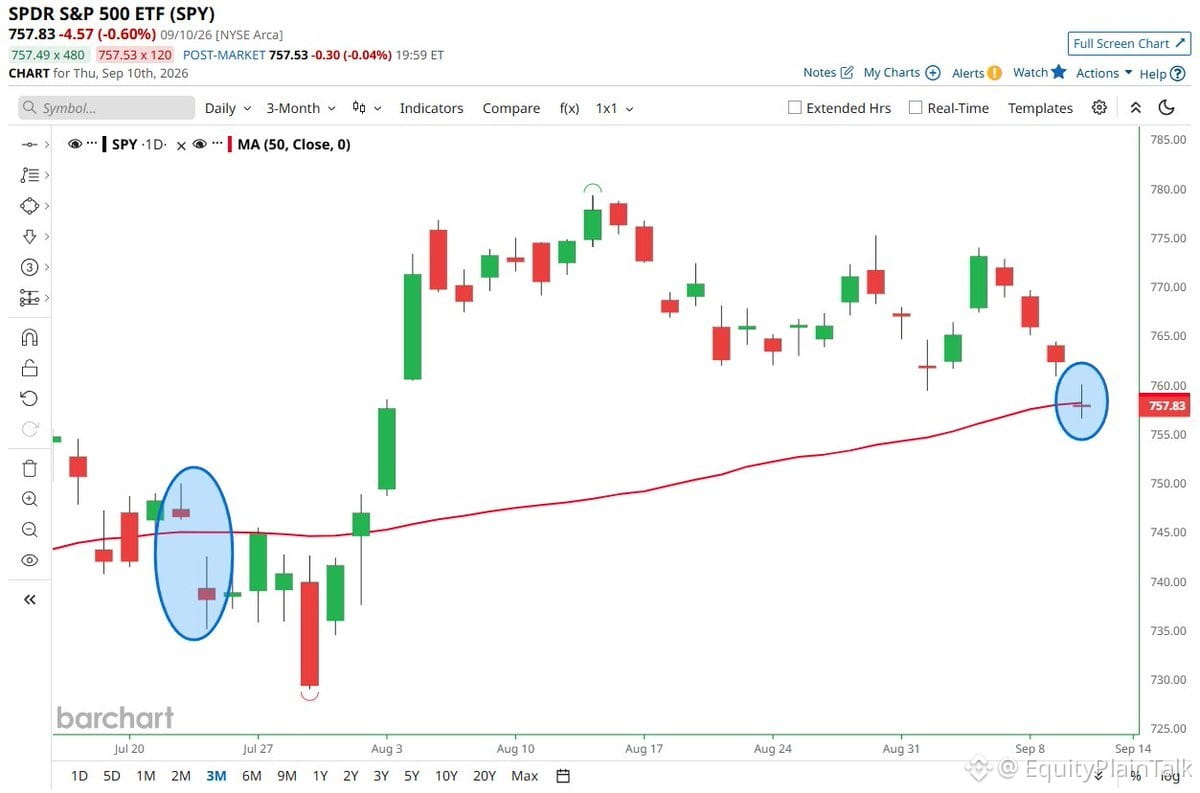
$SPY剛跌破其50日移動平均線——自7月以來首次。
這意味着長達七個月的支撐被打破。50日均線是交易者經常虔誠盯着的那條關鍵線。它一旦被跌破,往往就意味着動能發生了轉變。
這並不意味着恐慌。這意味着要提高警惕。我們之前見過類似的跌破,隨後會出現更深的回撤;同時也見過快速反彈。
接下來最關鍵的是:它能否快速收復該位置,還是會繼續震盪下行?未來幾個交易日裏,留意價格在這個區域附近的表現。
市場結構正在改變。相應調整你的交易策略。
$SPY剛跌破其50日移動平均線——自7月以來首次。
這意味着長達七個月的支撐被打破。50日均線是交易者經常虔誠盯着的那條關鍵線。它一旦被跌破,往往就意味着動能發生了轉變。
這並不意味着恐慌。這意味着要提高警惕。我們之前見過類似的跌破,隨後會出現更深的回撤;同時也見過快速反彈。
接下來最關鍵的是:它能否快速收復該位置,還是會繼續震盪下行?未來幾個交易日裏,留意價格在這個區域附近的表現。
市場結構正在改變。相應調整你的交易策略。
這意味着長達七個月的支撐被打破。50日均線是交易者經常虔誠盯着的那條關鍵線。它一旦被跌破,往往就意味着動能發生了轉變。
這並不意味着恐慌。這意味着要提高警惕。我們之前見過類似的跌破,隨後會出現更深的回撤;同時也見過快速反彈。
接下來最關鍵的是:它能否快速收復該位置,還是會繼續震盪下行?未來幾個交易日裏,留意價格在這個區域附近的表現。
市場結構正在改變。相應調整你的交易策略。
45
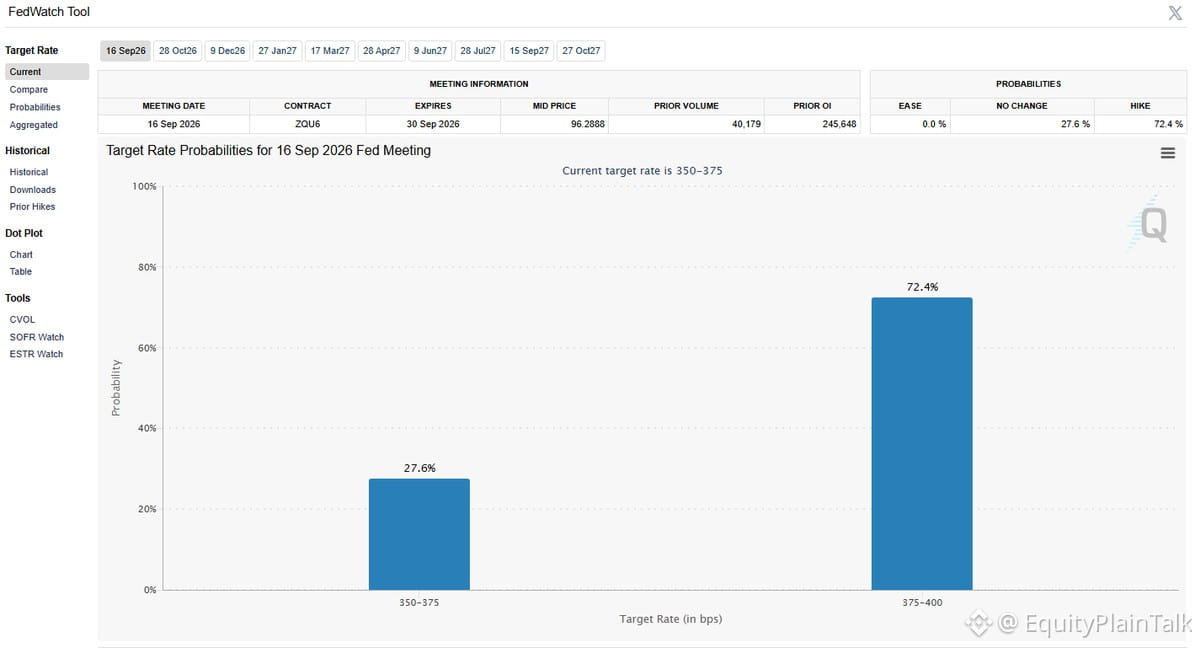
下週加息的可能性剛剛躍升至72%以上。
市場對更緊的政策、而且比多數人預期更快的定價正在上升。債券交易員毫不含糊——他們正基於居高不下的通脹數據以及仍具韌性的就業表現,搶先押注美聯儲。
如果情況持續,我們可能還會迎來一次再度25個基點的上調,這可能會對成長型股票施壓,並維持美元走強。留意金融板塊和價值類股票相較於科技股的反應。
大家一直在等待的“轉向”呢?還沒有出現。
下週加息的可能性剛剛躍升至72%以上。
市場對更緊的政策、而且比多數人預期更快的定價正在上升。債券交易員毫不含糊——他們正基於居高不下的通脹數據以及仍具韌性的就業表現,搶先押注美聯儲。
如果情況持續,我們可能還會迎來一次再度25個基點的上調,這可能會對成長型股票施壓,並維持美元走強。留意金融板塊和價值類股票相較於科技股的反應。
大家一直在等待的“轉向”呢?還沒有出現。
市場對更緊的政策、而且比多數人預期更快的定價正在上升。債券交易員毫不含糊——他們正基於居高不下的通脹數據以及仍具韌性的就業表現,搶先押注美聯儲。
如果情況持續,我們可能還會迎來一次再度25個基點的上調,這可能會對成長型股票施壓,並維持美元走強。留意金融板塊和價值類股票相較於科技股的反應。
大家一直在等待的“轉向”呢?還沒有出現。
123
部分真實
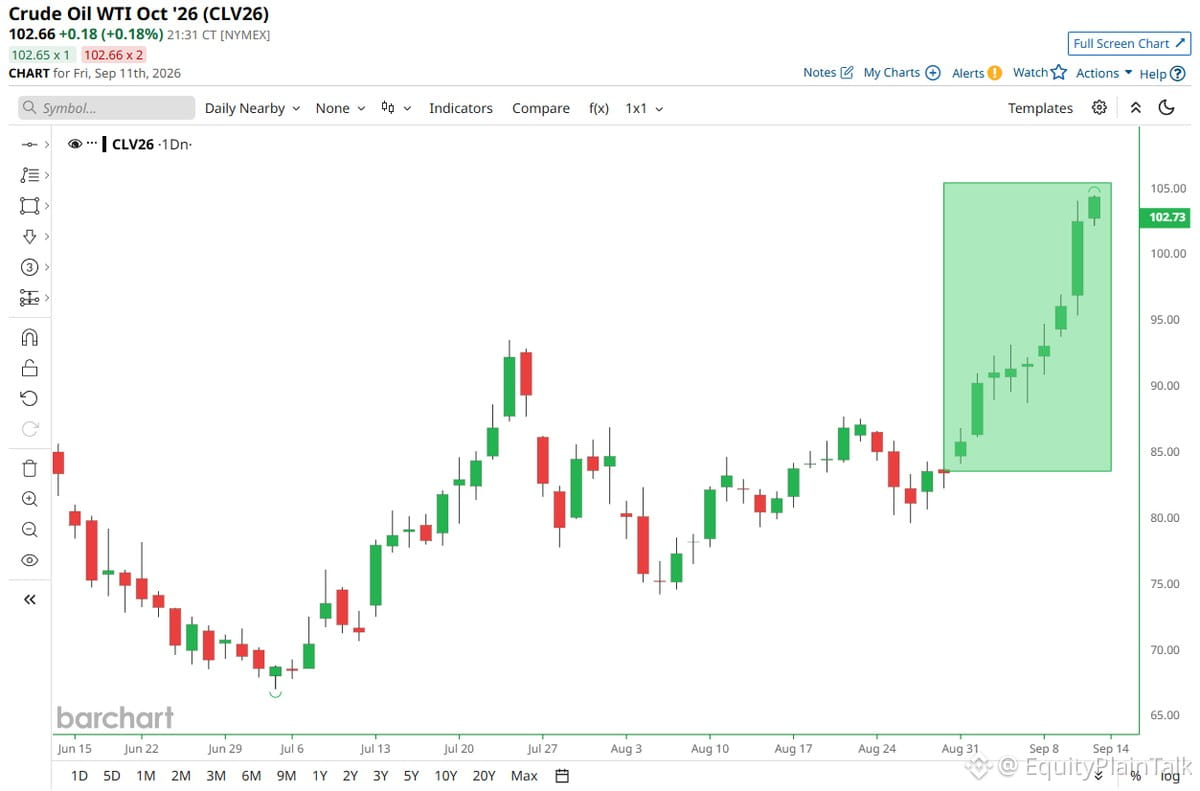
原油剛剛迎來第9個連續上漲日——3年多以來最長連續走勢。
如果明天收盤仍然上漲,將連續10天。上一次發生是2017年。
如果你持有能源類股,或正在追蹤通膨訊號,這值得留意。持續的油價上漲通常會在市場中產生連鎖效應——能源板塊獲得支撐,但若油價漲勢持續,也可能對面向消費者的公司股價造成壓力。
我不是說一定會或一定不會達到10天。只是指出這段連勝目前變得相當不尋常。
原油剛剛迎來第9個連續上漲日——3年多以來最長連續走勢。
如果明天收盤仍然上漲,將連續10天。上一次發生是2017年。
如果你持有能源類股,或正在追蹤通膨訊號,這值得留意。持續的油價上漲通常會在市場中產生連鎖效應——能源板塊獲得支撐,但若油價漲勢持續,也可能對面向消費者的公司股價造成壓力。
我不是說一定會或一定不會達到10天。只是指出這段連勝目前變得相當不尋常。
如果明天收盤仍然上漲,將連續10天。上一次發生是2017年。
如果你持有能源類股,或正在追蹤通膨訊號,這值得留意。持續的油價上漲通常會在市場中產生連鎖效應——能源板塊獲得支撐,但若油價漲勢持續,也可能對面向消費者的公司股價造成壓力。
我不是說一定會或一定不會達到10天。只是指出這段連勝目前變得相當不尋常。
808
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
CPI数据来袭能否触发9月加息
891,028 次瀏覽
3,050 討論中
快問快答!參與發佈熱門話題贏流量
✨本期話題: CPI數據來襲,能否觸發9月加息?
👉參與方式:
發佈短文或是長文並帶主話題 #CPI数据来袭能否触发9月加息
內容正文建議包含你對熱門話題的個人觀點或分析,如:
- 簡單聊下:非農超預期,CPI數據來襲,你認爲美聯儲會加息還是按兵不動?
- 你是看多還是看空?請使用曬單卡片曬出你的相關科技股、黃金交易/持倉。
🚀本期開放投稿時間:
- 2026年9月11日 11:00 - 2026年9月12日17:00 (東八區時間)
🎁活動獎勵:
- 流量扶持:符合活動要求且被評選上的優質內容,隨機獲得500 - 3000流量扶持激勵(最少發佈100字,按以上方向發佈的帖文被選上的機會更大哦, 獲得流量激勵的帖文作者將收到小祕書通知)
- 官方曝光:評選上的優質內容將有機會被官方賬號推薦
獲取內容發佈靈感,請參考話題頁#CPI数据来袭能否触发9月加息 或廣場内容流量诊断清单
币安广场
·515 人按讚
·564.8k 次瀏覽
比特币CPI后反弹站上79000美元
55,642 次瀏覽
210 討論中
BNB涨破730美元
64,593 次瀏覽
191 討論中