

Harvey Lill Yxh9
130 貼文
Harvey Lill Yxh9
舉報
封鎖用戶
Публікую актуальні дропи Binance, на яких заробляю.Спілкуємось та ділимось темками ми в каналі cryptohornettg
實盤交易

BNB 持有者
中頻交易者
2.7 年
22 關注
126 粉絲
541 點讚數
貼文
投資組合
在傳統市場中,股票交易可能需要 T+1 才能結算。Binance 將 bStocks 描述爲通常能在不到一秒內完成結算的工具。
實際好處很明顯:交易執行後,無需等到下一個結算日,就能看到交易完成。這讓資金管理更快捷。
但即時結算並不會改變以下三點:
1. 公司可能會貶值。
2. 點差可能會讓買入或賣出成本更高。
3. 轉賬速度快,並不能彌補分析不足。
技術優勢回答的是“交易何時完成”。投資論點回答的則是另一個問題——“爲什麼這種敞口本身有意義”。
我不會把這兩種論據混爲一談。
在傳統市場中,股票交易可能需要 T+1 才能結算。Binance 將 bStocks 描述爲通常能在不到一秒內完成結算的工具。
實際好處很明顯:交易執行後,無需等到下一個結算日,就能看到交易完成。這讓資金管理更快捷。
但即時結算並不會改變以下三點:
1. 公司可能會貶值。
2. 點差可能會讓買入或賣出成本更高。
3. 轉賬速度快,並不能彌補分析不足。
技術優勢回答的是“交易何時完成”。投資論點回答的則是另一個問題——“爲什麼這種敞口本身有意義”。
我不會把這兩種論據混爲一談。
實際好處很明顯:交易執行後,無需等到下一個結算日,就能看到交易完成。這讓資金管理更快捷。
但即時結算並不會改變以下三點:
1. 公司可能會貶值。
2. 點差可能會讓買入或賣出成本更高。
3. 轉賬速度快,並不能彌補分析不足。
技術優勢回答的是“交易何時完成”。投資論點回答的則是另一個問題——“爲什麼這種敞口本身有意義”。
我不會把這兩種論據混爲一談。
1
119
Smart Arbitrage 將長期的現貨(Spot)倉位與永續期貨(perpetual futures)的短倉結合起來,以降低方向性風險並收集資金費(funding)。
該策略試圖對衝什麼:價格向上或向下的常規波動。
剩下的內容:
• funding 可能會減少或改變符號;
• 現貨與期貨之間可能出現暫時性偏離;
• 期貨部分受保證金與強平規則約束;
• 手續費與成交執行會影響淨結果;
• 提前平倉可能會鎖定兩腿之間不理想的價差。
因此,“對 delta 中性”描述的是單一風險軸,而不是整個產品。
我會把預期的 funding 與成本和保證金緩衝相比,而不是把該百分比視爲無條件的收益。
#BinanceEarn
該策略試圖對衝什麼:價格向上或向下的常規波動。
剩下的內容:
• funding 可能會減少或改變符號;
• 現貨與期貨之間可能出現暫時性偏離;
• 期貨部分受保證金與強平規則約束;
• 手續費與成交執行會影響淨結果;
• 提前平倉可能會鎖定兩腿之間不理想的價差。
因此,“對 delta 中性”描述的是單一風險軸,而不是整個產品。
我會把預期的 funding 與成本和保證金緩衝相比,而不是把該百分比視爲無條件的收益。
#BinanceEarn
1
259
兩位交易者設置相同的限價,但意圖不同。
第一位希望儘快成交,並願意直接喫掉現有的流動性。
第二位希望自己的訂單首先以 maker 的身份進入訂單簿。爲此有 Post-Only:訂單不得立刻與已經存在的訂單對手盤成交。
優勢——可控的成交類型與 maker 手續費。代價——市場可能在沒有成交的情況下走開。
在 TradFi Perp 中,我只會在更在乎不因緊急而多付費用、而不是保證現在就得到倉位的情況下,才選擇 Post-Only。
沒有“更好”的旗標。對這個問題的答案要誠實:我是在提供流動性,還是在喫掉流動性?
兩位交易者設置相同的限價,但意圖不同。
第一位希望儘快成交,並願意直接喫掉現有的流動性。
第二位希望自己的訂單首先以 maker 的身份進入訂單簿。爲此有 Post-Only:訂單不得立刻與已經存在的訂單對手盤成交。
優勢——可控的成交類型與 maker 手續費。代價——市場可能在沒有成交的情況下走開。
在 TradFi Perp 中,我只會在更在乎不因緊急而多付費用、而不是保證現在就得到倉位的情況下,才選擇 Post-Only。
沒有“更好”的旗標。對這個問題的答案要誠實:我是在提供流動性,還是在喫掉流動性?
第一位希望儘快成交,並願意直接喫掉現有的流動性。
第二位希望自己的訂單首先以 maker 的身份進入訂單簿。爲此有 Post-Only:訂單不得立刻與已經存在的訂單對手盤成交。
優勢——可控的成交類型與 maker 手續費。代價——市場可能在沒有成交的情況下走開。
在 TradFi Perp 中,我只會在更在乎不因緊急而多付費用、而不是保證現在就得到倉位的情況下,才選擇 Post-Only。
沒有“更好”的旗標。對這個問題的答案要誠實:我是在提供流動性,還是在喫掉流動性?
265
小型教學案例。
第1年:公司賺了1億美元,並且有1億股股票。每股收益(EPS)= 1美元。
第2年:利潤增長到1.1億美元,但在期權和新發行之後,股票數量增加到1.15億股。稀釋後的EPS已經接近0.96美元。
總體利潤增長了10%,而分攤到每一股的利潤佔比減少了。
因此在評估bStock之前,我不僅會檢查淨利潤,還會檢查平均和稀釋後的股票數量。回購可能會減少分母,而股票薪酬和增發會增加分母。
對於擁有證券敞口的投資者來說,不僅重要的是“蛋糕”增長了多少,還取決於它被拆分成了多少份。
#bStocks
小型教學案例。
第1年:公司賺了1億美元,並且有1億股股票。每股收益(EPS)= 1美元。
第2年:利潤增長到1.1億美元,但在期權和新發行之後,股票數量增加到1.15億股。稀釋後的EPS已經接近0.96美元。
總體利潤增長了10%,而分攤到每一股的利潤佔比減少了。
因此在評估bStock之前,我不僅會檢查淨利潤,還會檢查平均和稀釋後的股票數量。回購可能會減少分母,而股票薪酬和增發會增加分母。
對於擁有證券敞口的投資者來說,不僅重要的是“蛋糕”增長了多少,還取決於它被拆分成了多少份。
#bStocks
第1年:公司賺了1億美元,並且有1億股股票。每股收益(EPS)= 1美元。
第2年:利潤增長到1.1億美元,但在期權和新發行之後,股票數量增加到1.15億股。稀釋後的EPS已經接近0.96美元。
總體利潤增長了10%,而分攤到每一股的利潤佔比減少了。
因此在評估bStock之前,我不僅會檢查淨利潤,還會檢查平均和稀釋後的股票數量。回購可能會減少分母,而股票薪酬和增發會增加分母。
對於擁有證券敞口的投資者來說,不僅重要的是“蛋糕”增長了多少,還取決於它被拆分成了多少份。
#bStocks
148
設想兩間房。
在 Isolated Margin(隔離保證金)中,火災的損失額度被限制在爲特定倉位分配的資金範圍內。不會從同一類型的其他倉位中自動追加額外保證金。
在 Cross Margin(全倉保證金)中,多個倉位共享可用餘額。一個倉位的盈利可能會支持另一個倉位,但虧損倉位也會獲得更廣泛的資金池訪問。
因此,Cross 並不“更安全”,Isolated 也並非默認“更好”。兩者是不同的風險分配架構。
在 TradFi Perp 之前,我會先想清楚:我想把單筆交易的最大可能虧損侷限在一個倉位裏,還是有意識地管理整個投資組合共享的保證金池?
保證金模式應在開倉之前選擇,而不是在市場已經朝不利方向波動之後才選擇。
1
132
20美元的促銷不一定比200美元的促銷更便宜。
設想兩家公司:
• 公司A:股票價格——$20,流通股數——50億股。市值——$1000億。
• 公司B:股票價格——$200,流通股數——1億股。市值——200億。
僅從單股價格看,A看起來要便宜十倍。但從整個業務的價值來看,它的規模要大五倍。
因此,在分析bStock時,我看的不只是代幣價格。至少需要關注:流通中的最低所需股數、市值、公司的利潤和負債。
分割式的可買入方式讓進入更方便,但並不會把低的面值價格自動變成有利的估值。
20美元的促銷不一定比200美元的促銷更便宜。
設想兩家公司:
• 公司A:股票價格——$20,流通股數——50億股。市值——$1000億。
• 公司B:股票價格——$200,流通股數——1億股。市值——200億。
僅從單股價格看,A看起來要便宜十倍。但從整個業務的價值來看,它的規模要大五倍。
因此,在分析bStock時,我看的不只是代幣價格。至少需要關注:流通中的最低所需股數、市值、公司的利潤和負債。
分割式的可買入方式讓進入更方便,但並不會把低的面值價格自動變成有利的估值。
設想兩家公司:
• 公司A:股票價格——$20,流通股數——50億股。市值——$1000億。
• 公司B:股票價格——$200,流通股數——1億股。市值——200億。
僅從單股價格看,A看起來要便宜十倍。但從整個業務的價值來看,它的規模要大五倍。
因此,在分析bStock時,我看的不只是代幣價格。至少需要關注:流通中的最低所需股數、市值、公司的利潤和負債。
分割式的可買入方式讓進入更方便,但並不會把低的面值價格自動變成有利的估值。
117
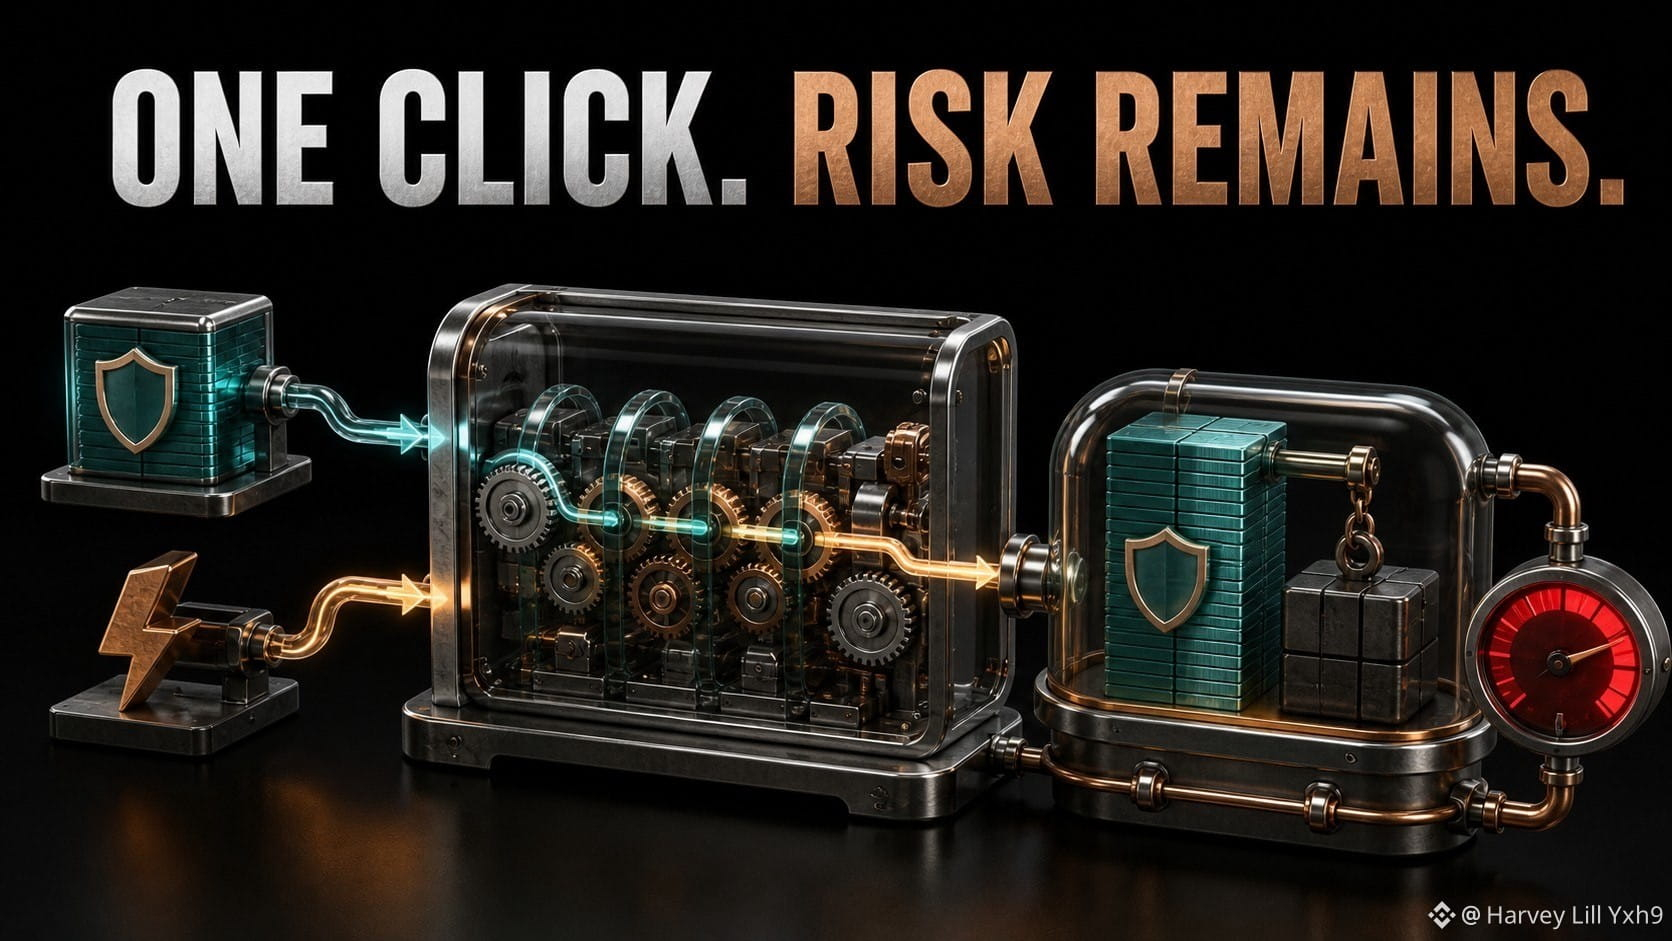
一筆交易就能在不消除金融風險的前提下,降低運營複雜度。
在 TermMax 中,槓桿參與者可以將初始出資與閃電貸結合,在購買額外抵押品後,將其鎖定在 Gearing Token(槓桿代幣)中,並利用由此產生的 FT/XT 機制來償還閃電貸——整個過程都可以在一筆交易內完成。
這與手動反覆操作有本質區別:
存入抵押品 → 借款 → 兌換 → 再存入 → 再次借款。
更少的交易次數可以減少執行摩擦,並降低留下一套未完成的多步驟倉位的概率。但最終的 GT 仍會記錄槓桿化的抵押品與債務。如果抵押品價值下跌到足夠程度,清算風險仍然存在。
因此我會用兩份獨立清單來評估“一鍵加槓桿”:
執行:路由、滑點、Gas 以及最小收到量。
倉位:槓桿倍數、LTV 緩衝、LLTV、預言機風險與到期時間。
閃電貸是一種構造工具,而不是永久的無擔保債務。它會在交易內部消失;槓桿敞口不會。
已覈對來源:TermMax Docs — Leverager;Token。
@termmax #TermMax
一筆交易就能在不消除金融風險的前提下,降低運營複雜度。
在 TermMax 中,槓桿參與者可以將初始出資與閃電貸結合,在購買額外抵押品後,將其鎖定在 Gearing Token(槓桿代幣)中,並利用由此產生的 FT/XT 機制來償還閃電貸——整個過程都可以在一筆交易內完成。
這與手動反覆操作有本質區別:
存入抵押品 → 借款 → 兌換 → 再存入 → 再次借款。
更少的交易次數可以減少執行摩擦,並降低留下一套未完成的多步驟倉位的概率。但最終的 GT 仍會記錄槓桿化的抵押品與債務。如果抵押品價值下跌到足夠程度,清算風險仍然存在。
因此我會用兩份獨立清單來評估“一鍵加槓桿”:
執行:路由、滑點、Gas 以及最小收到量。
倉位:槓桿倍數、LTV 緩衝、LLTV、預言機風險與到期時間。
閃電貸是一種構造工具,而不是永久的無擔保債務。它會在交易內部消失;槓桿敞口不會。
已覈對來源:TermMax Docs — Leverager;Token。
@TermMax #TermMax
1
103
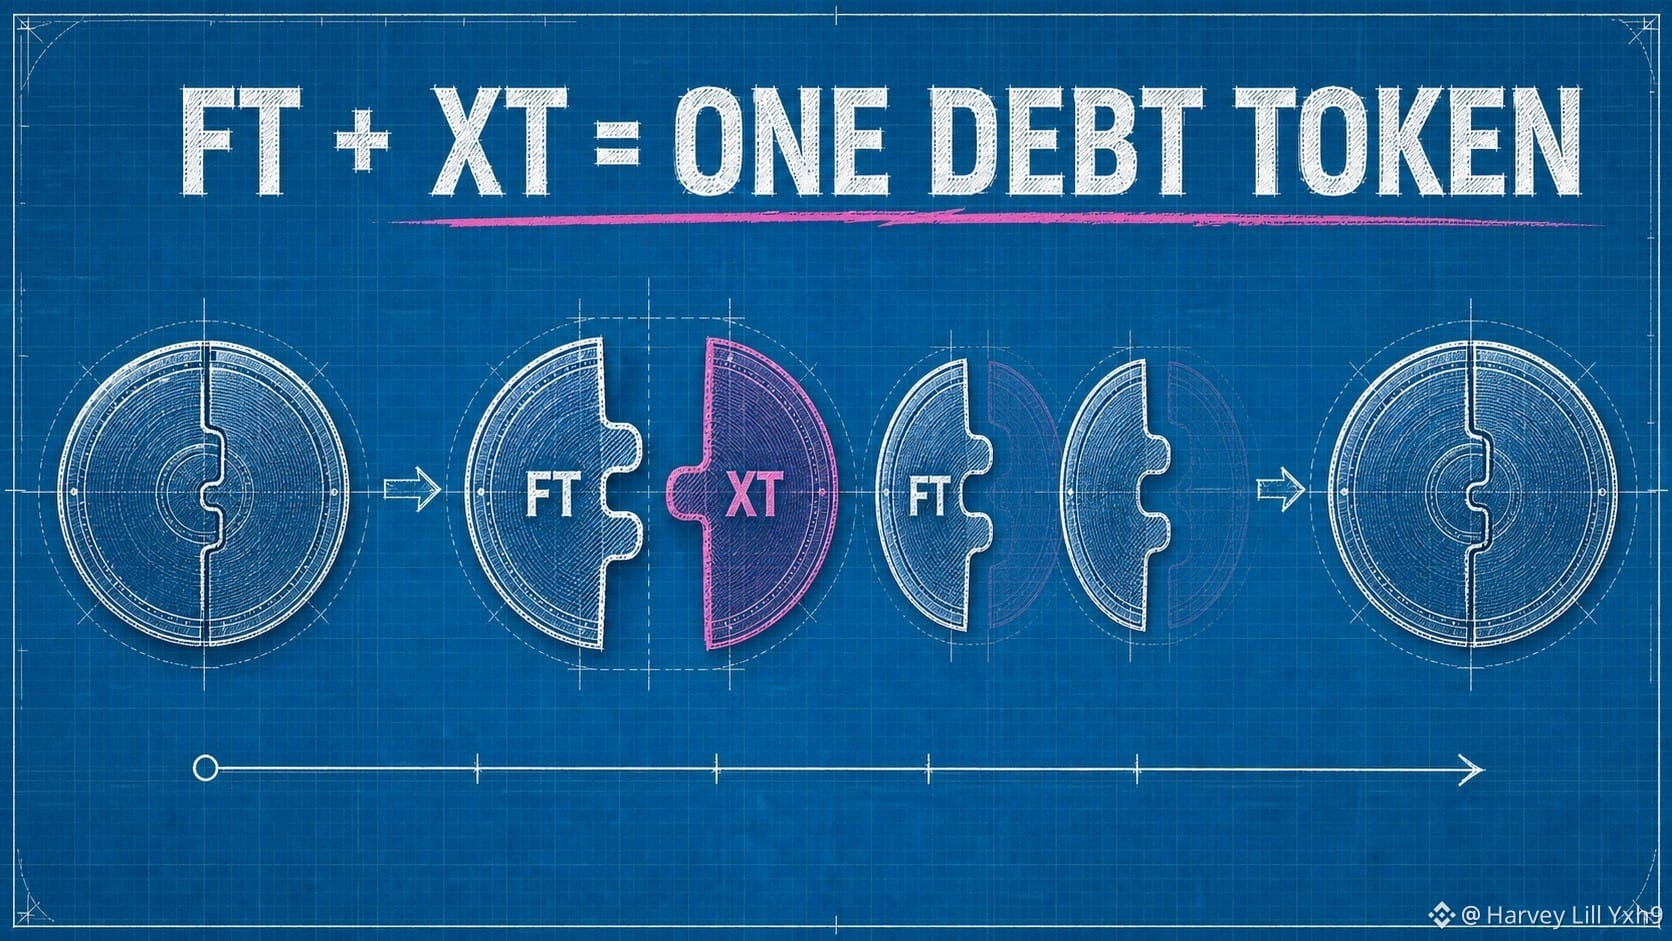
最有用的 TermMax 方程式並不是 APY。它是一個資產負債表恆等式:
PV(FT) + PV(XT) = 1 個債務代幣。
FT 是固定的權利主張:會在到期時向 1 個債務代幣靠攏。XT 表示互補的利息組成部分。隨着到期臨近,FT 權利主張會收斂到其贖回價值,而 XT 則趨近於零。
假設性的快照:
• FT 現值:0.94;
• XT 現值:0.06;
• 合計價值:1.00 個債務代幣。
這種分解一次性解釋了多個產品篩選。出借方以折價累積 FT。借款方發行未來義務。AMM 對到期主張與剩餘部分之間的拆分進行定價。
它也解釋了爲什麼 FT 價格和 APY 會朝相反方向變動:如果同樣的 1 單位到期主張今天更昂貴了,那麼剩餘的收益就會更小。
我的心智模型很簡單:TermMax 並不會憑空“製造”收益。它只是把誰將收到未來的債務付款,以及該付款在今天的現值如何被定價,進行代幣化。
已覈對的來源:TermMax Docs — Token;Fixed Rate Tokenization。
@termmax #TermMax
最有用的 TermMax 方程式並不是 APY。它是一個資產負債表恆等式:
PV(FT) + PV(XT) = 1 個債務代幣。
FT 是固定的權利主張:會在到期時向 1 個債務代幣靠攏。XT 表示互補的利息組成部分。隨着到期臨近,FT 權利主張會收斂到其贖回價值,而 XT 則趨近於零。
假設性的快照:
• FT 現值:0.94;
• XT 現值:0.06;
• 合計價值:1.00 個債務代幣。
這種分解一次性解釋了多個產品篩選。出借方以折價累積 FT。借款方發行未來義務。AMM 對到期主張與剩餘部分之間的拆分進行定價。
它也解釋了爲什麼 FT 價格和 APY 會朝相反方向變動:如果同樣的 1 單位到期主張今天更昂貴了,那麼剩餘的收益就會更小。
我的心智模型很簡單:TermMax 並不會憑空“製造”收益。它只是把誰將收到未來的債務付款,以及該付款在今天的現值如何被定價,進行代幣化。
已覈對的來源:TermMax Docs — Token;Fixed Rate Tokenization。
@TermMax #TermMax
3
110
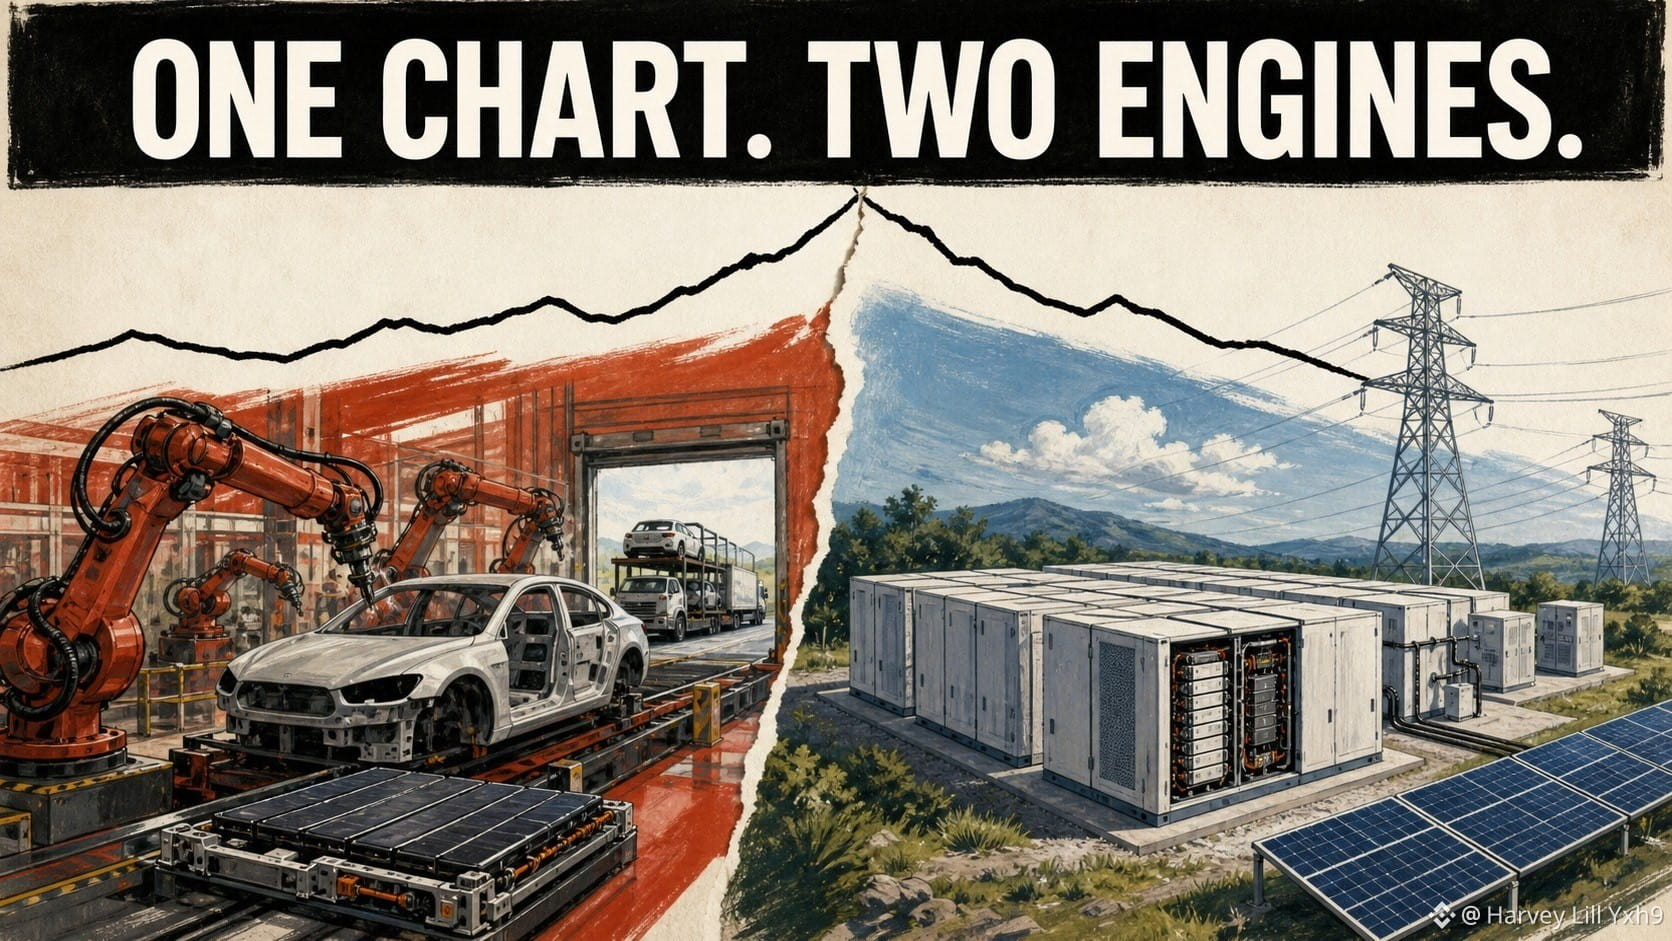
一條“車輛交付”的標題並不能描述 $TSLAB 背後完整的業務。
特斯拉報告的主要運營板塊有兩個:汽車(Automotive)以及能源發電與儲存(Energy Generation and Storage)。
這就形成了一種基礎但很有用的覆盤習慣。
對於汽車業務,要關注交付量、定價、製造成本、產品結構以及監管積分。
對於能源發電與儲存,要關注部署情況、產能、產品需求,以及能源產品的經濟性。
這兩個板塊的運行速度可能不同。強勁的儲能表現並不會自動回答有關車輛利潤率的問題;而一條“車輛”標題也不會抹去能源業務。
我對任何著名的單一公司 bStock 的規則是:在打開價格圖之前,把公司拆成各個運營引擎。
圖表是一條線。其下可能對應兩個或更多系統。
@BinanceCIS #bStocksCIS
5
5
101
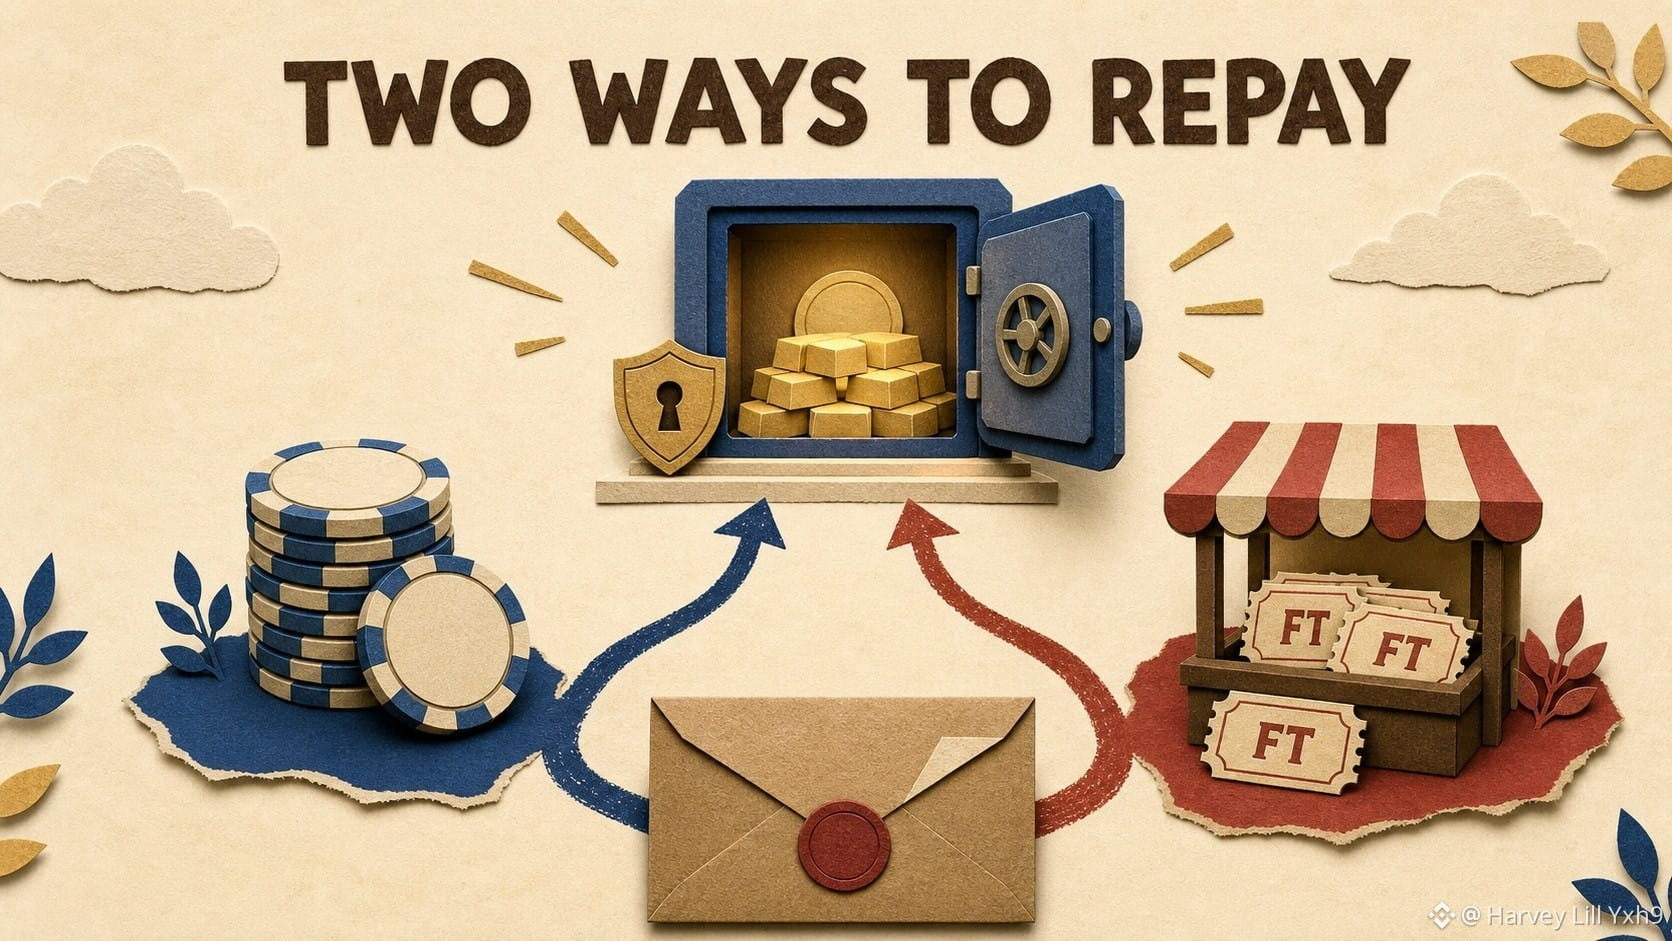
“固定利率(Fixed rate)”聽起來好像借款人只有一條還款路徑。TermMax 記錄了兩條。
借款人可以用自身來償還在 Gearing Token 中記錄的債務(即使用債務代幣本身),或者獲取相應的固定利率代幣(Fixed-Rate Tokens),並將這些 FT 返還以清償義務。
第二條路徑之所以重要,是因爲在到期前,FT 會有市場價格。
假設某頭寸在到期時欠 1,000 個單位。用 1,000 個對應的債務代幣進行支付是直線路徑。若能用 970 個債務代幣買到 1,000 個匹配的 FT,那麼用 FT 償還可能會在計入費用和價格衝擊之前將總清算成本從 1,000 降到 970。
這並非“白拿錢”。所需的 FT 流動性可能很薄,報價會隨交易規模而變動,而且正確的代幣與到期時間必須與債務相匹配。
我將固定利率視爲合同債務成本的上限;而在有利條件下,二級 FT 市場可能會帶來更便宜的退出路徑。
在償還之前,我會對全額規模同時報價兩條路徑,而不是自動按下看起來最明顯的按鈕。
覈對的來源:TermMax Docs — Borrower;Protocol FAQ。
@termmax #TermMax
“固定利率(Fixed rate)”聽起來好像借款人只有一條還款路徑。TermMax 記錄了兩條。
借款人可以用自身來償還在 Gearing Token 中記錄的債務(即使用債務代幣本身),或者獲取相應的固定利率代幣(Fixed-Rate Tokens),並將這些 FT 返還以清償義務。
第二條路徑之所以重要,是因爲在到期前,FT 會有市場價格。
假設某頭寸在到期時欠 1,000 個單位。用 1,000 個對應的債務代幣進行支付是直線路徑。若能用 970 個債務代幣買到 1,000 個匹配的 FT,那麼用 FT 償還可能會在計入費用和價格衝擊之前將總清算成本從 1,000 降到 970。
這並非“白拿錢”。所需的 FT 流動性可能很薄,報價會隨交易規模而變動,而且正確的代幣與到期時間必須與債務相匹配。
我將固定利率視爲合同債務成本的上限;而在有利條件下,二級 FT 市場可能會帶來更便宜的退出路徑。
在償還之前,我會對全額規模同時報價兩條路徑,而不是自動按下看起來最明顯的按鈕。
覈對的來源:TermMax Docs — Borrower;Protocol FAQ。
@TermMax #TermMax
1
3
96
企業級 AI 並非對 $IBMB 和 $MSFTB 的完整對比。
IBM 的報告範圍覆蓋軟件、諮詢、基礎設施和融資。這種結構將技術產品與實施專長以及長期運行的企業系統相結合。
微軟的報告範圍包括生產力與業務流程、智能雲以及更多個人計算。其模式融合了軟件訂閱、雲基礎設施以及廣泛的計算生態系統。
更好的問題是:客戶關係究竟處於哪裏。
IBM 可以通過軟件、諮詢或基礎設施轉型切入。
微軟可以通過日常生產力工具、雲用量以及平臺採用切入。
雙方都可能出現在同一企業技術預算中。收入構成、銷售方式和交付模式仍可能不同。
我的比較規則是:在爲兩者使用同一種估值標籤之前,先分別映射產品、服務和基礎設施收入。
主題是共享的。合同路徑則不同。
已覈對來源:IBM 與微軟 FY2025 年度報告。
@BinanceCIS #bStocksCIS
2
75
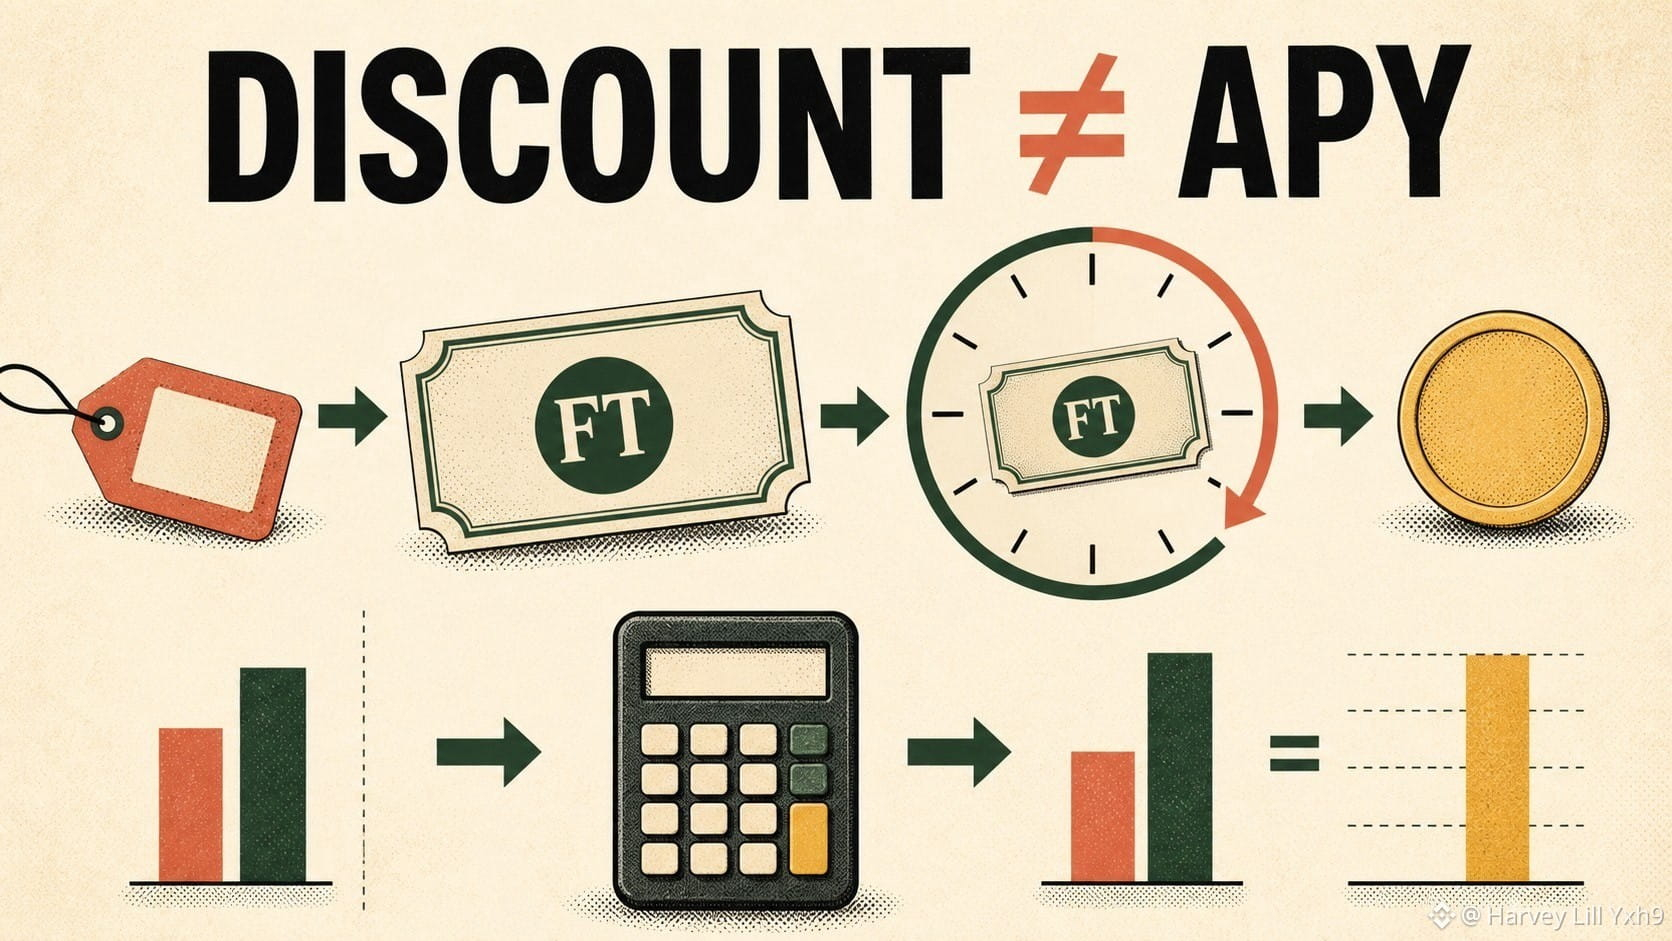
固定利率代幣(Fixed-Rate Token)可以漲到與面值相同,但仍會產生非常不同的年化收益率(APY)。
考慮一個純假設的 TermMax FT:它在 60 天后用 1 個債務代幣(debt token)進行贖回。如果今天的價格是 0.96,那麼它並不是“4% APY”。它的收益是:
(1 / 0.96 − 1) = 60 天內爲 4.17%。
使用 TermMax 文檔中的簡單年化方法:
4.17% × 365 / 60 ≈ 25.35% 年化。
同樣是 0.96 的購買價格,但只剩 30 天到期時,顯示出來的年化數值會高得多——儘管到期付款仍然是 1。
因此,我絕不會僅用 APY 去比較兩個 FT 的機會。我會記錄四個輸入:購買價格、贖回價值、剩餘天數和全部執行成本。滑點(slippage)或提前出售會使得實際結果與“持有至到期”的計算不同。
我的實務規則:先根據實際期限計算現金收益;然後再對其進行年化。
覈對來源:TermMax 文檔 — Token;Fixed Rate Tokenization。
@termmax #TermMax
固定利率代幣(Fixed-Rate Token)可以漲到與面值相同,但仍會產生非常不同的年化收益率(APY)。
考慮一個純假設的 TermMax FT:它在 60 天后用 1 個債務代幣(debt token)進行贖回。如果今天的價格是 0.96,那麼它並不是“4% APY”。它的收益是:
(1 / 0.96 − 1) = 60 天內爲 4.17%。
使用 TermMax 文檔中的簡單年化方法:
4.17% × 365 / 60 ≈ 25.35% 年化。
同樣是 0.96 的購買價格,但只剩 30 天到期時,顯示出來的年化數值會高得多——儘管到期付款仍然是 1。
因此,我絕不會僅用 APY 去比較兩個 FT 的機會。我會記錄四個輸入:購買價格、贖回價值、剩餘天數和全部執行成本。滑點(slippage)或提前出售會使得實際結果與“持有至到期”的計算不同。
我的實務規則:先根據實際期限計算現金收益;然後再對其進行年化。
覈對來源:TermMax 文檔 — Token;Fixed Rate Tokenization。
@TermMax #TermMax
2
85
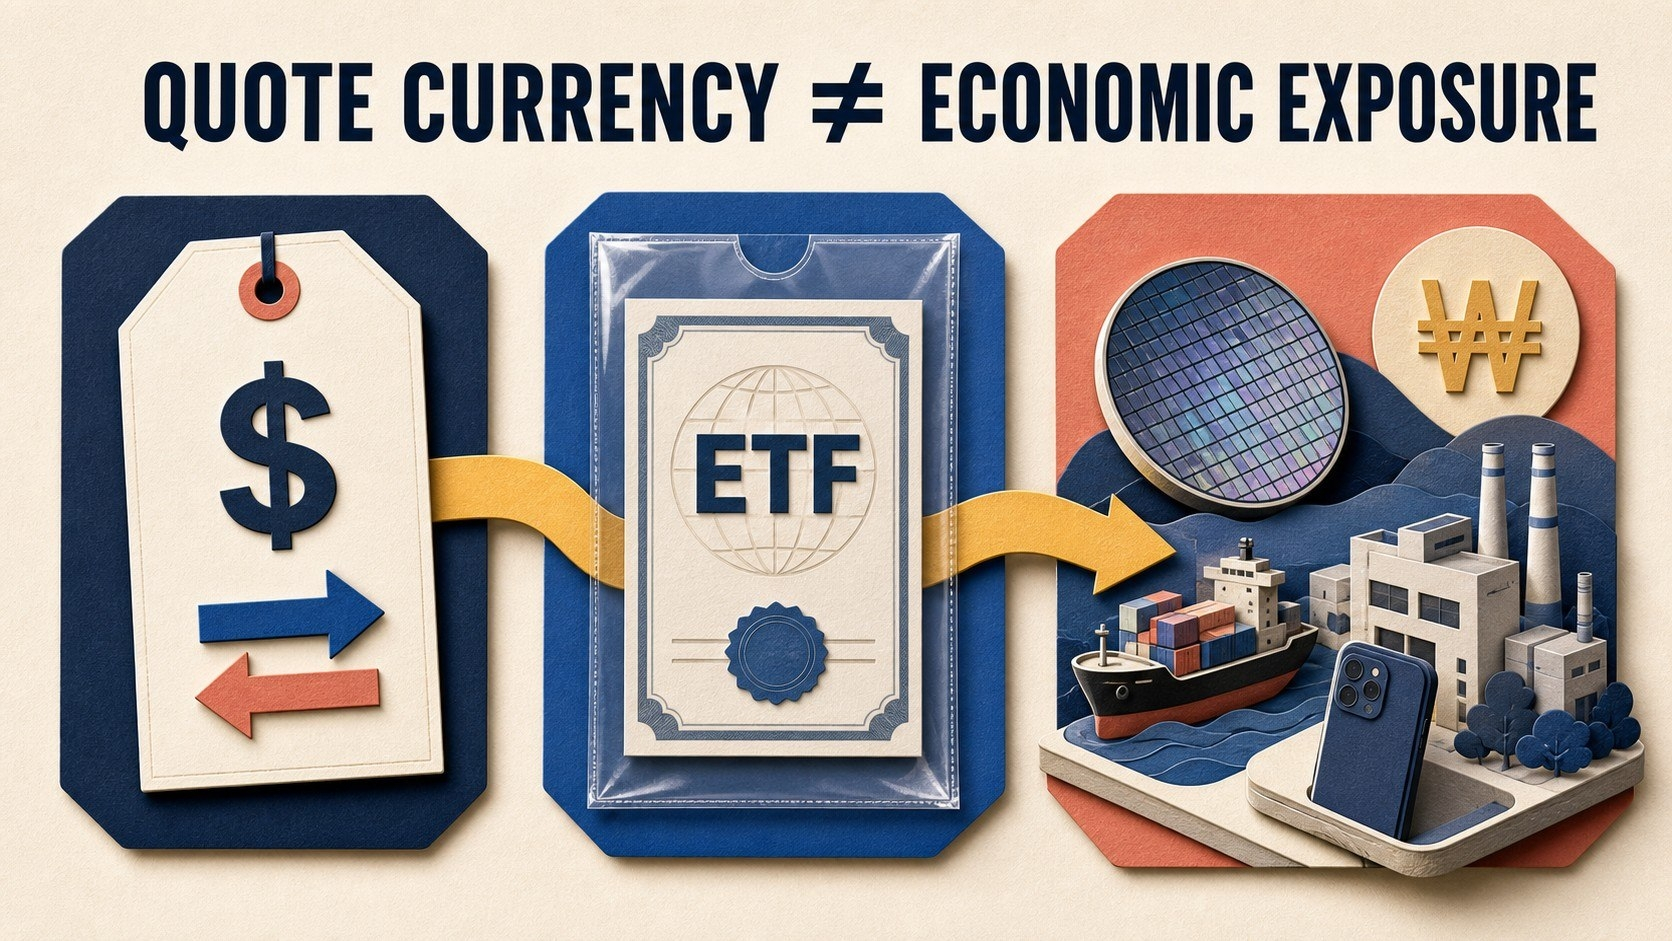
用 USDT 購買 $EWYB 並不會把南韓股市敞口變成“僅美元”頭寸。
報價幣種告訴我這筆交易如何定價。它並不告訴我哪些貨幣會塑造底層經濟。
EWY 持有南韓股票,iShares 也明確將外幣風險列爲國際投資的風險之一。當地定價持倉的美元價值可能同時受到股價和匯率的影響。投資組合中的公司也可能以多種貨幣賺取收入,從而再增加一層。
我用三個層級來理解該頭寸:
1. 交易層:$EWYB 在 Binance 現貨上以 USDT 作爲報價。
2. 包裝層:bStock 由相應的底層證券支撐。
3. 經濟層:該 ETF 持有南韓公司,其本地價格與業務現金流並不由 USDT 決定。
代幣化會改變可獲得的方式、交易時間和託管選項。但它不會抹除底層投資組合內部存在的貨幣敞口。
我的規則:買入按鈕上的貨幣只是支付單位,而不是完整的風險映射。
已覈對來源:iShares EWY fact sheet 以及 Binance Academy 的 bStocks 指南。
@BinanceCIS #bStocksCIS
2
5
102
真實
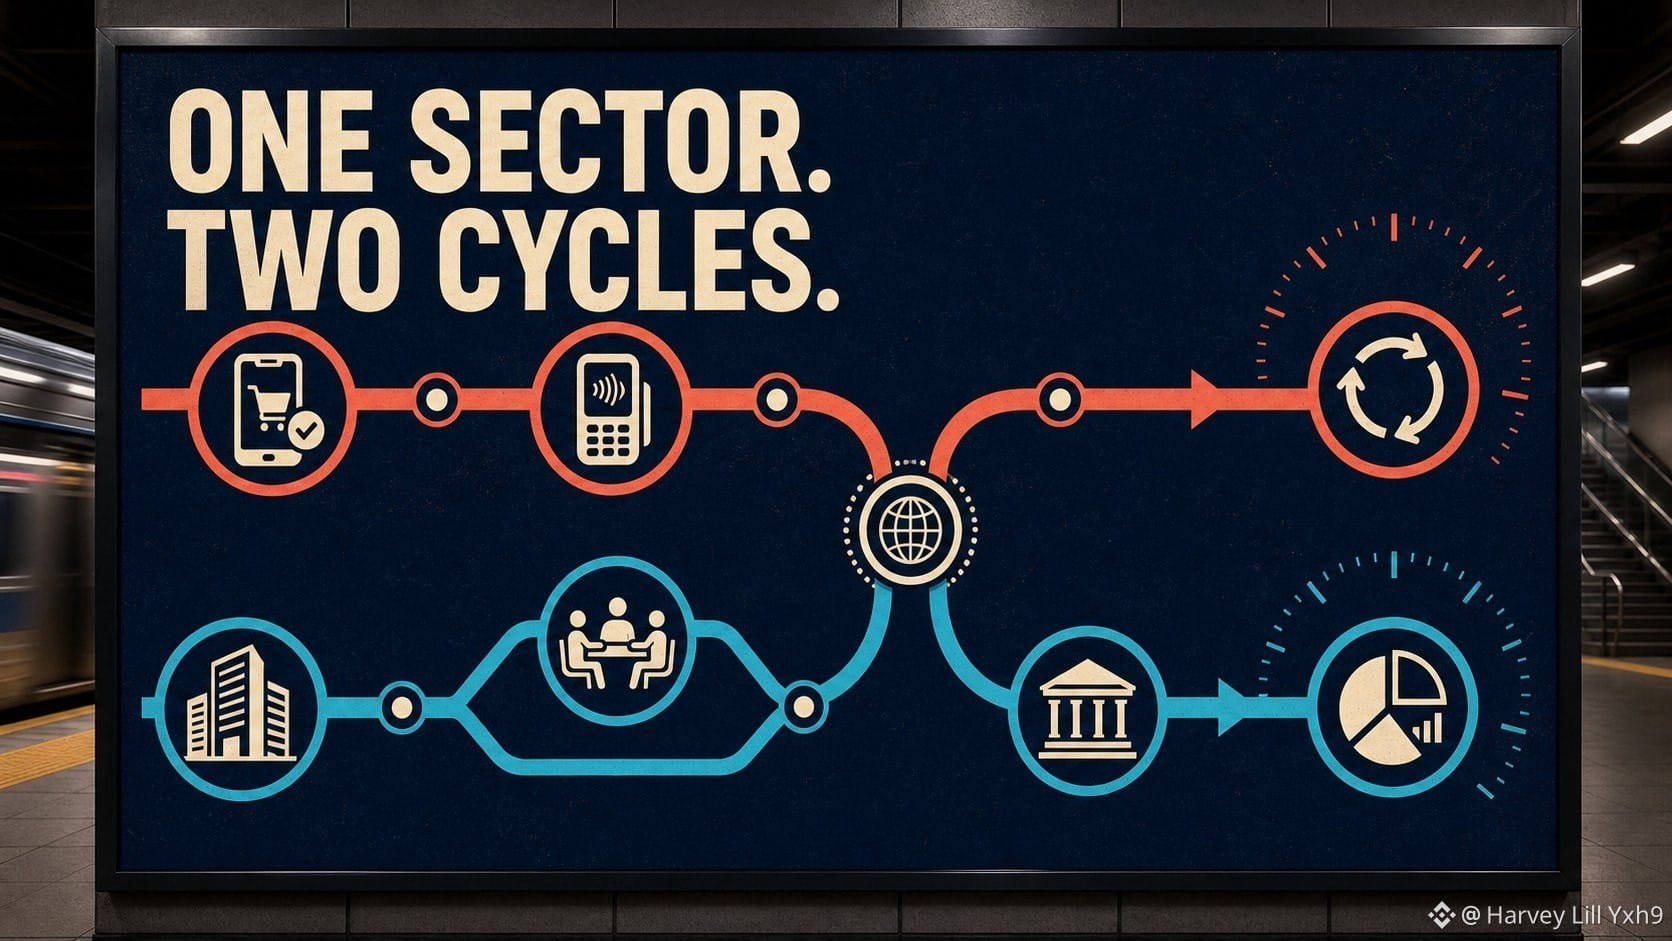
兩個金融領域的 b 股票,其客戶行爲可能完全不同。
$PYPLB 與一個爲消費者和商戶服務的支付平臺相關。問題聚焦於結賬活動、品牌體驗、交易經濟性以及商戶採用。
$GSB 與高盛相關,其核心業務板塊是全球銀行與市場以及資產與財富管理。其問題包括諮詢活動、承銷、交易流、融資以及受託管理資產。
這就形成了鮮明對比:
消費者與商戶交易,還是企業與機構資本活動。
兩者都可能受到經濟和利率的影響,但傳導路徑並不相同。
我的行業準則:不要停在“金融類股”。寫清楚客戶是誰、是什麼動作創造收入、以及哪個市場週期控制該動作。
同一個標籤可能隱藏兩種非常不同的時鐘。
來源覈查:PayPal 投資者材料與高盛 2025 年度報告。
@BinanceCIS #bStocksCIS
5
7
121
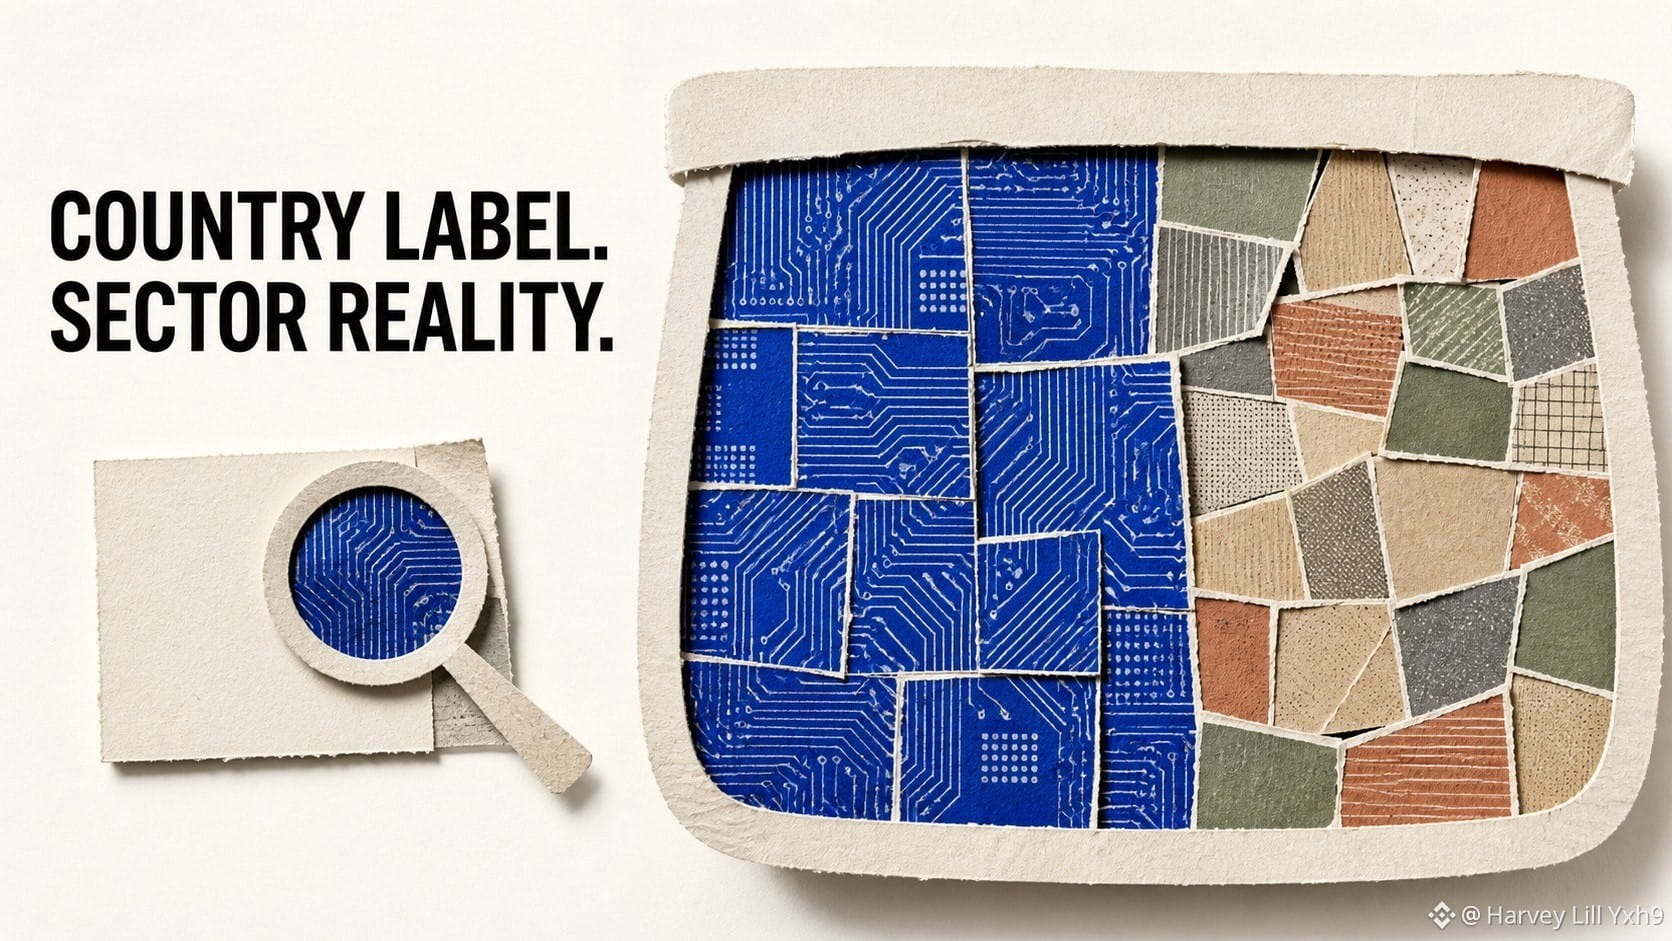
購買某個國家的標籤並不能保證該國家的配置是均衡的。
EWY旨在跟蹤一項韓國股票指數。在iShares的官方頁面上,截至2026年7月27日,基金持有78個持倉,信息技術板塊佔市值比重爲50.16%。
這使得$EWYB成爲一個理解“穿透分析”的實用案例。
主要暴露是“韓國”。投資組合的驅動因素仍可能被單一行業、較大的成分股以及指數編制方法所顯著影響。
我的國家ETF覈對清單:
1. 持倉數量。
2. 最大行業權重。
3. 最大公司的權重。
4. 貨幣以及特定於國家的風險。
只有在完成這四項檢查之後,我纔會描述該持倉實際爲投資組合帶來了什麼。
ETF既能分散單一公司的風險,同時仍可能集中某些行業的風險。
來源日期很關鍵:持倉會變化。上面的數據來自iShares的EWY頁面,截至2026年7月27日。
@BinanceCIS #bStocksCIS
3
4
115
真實
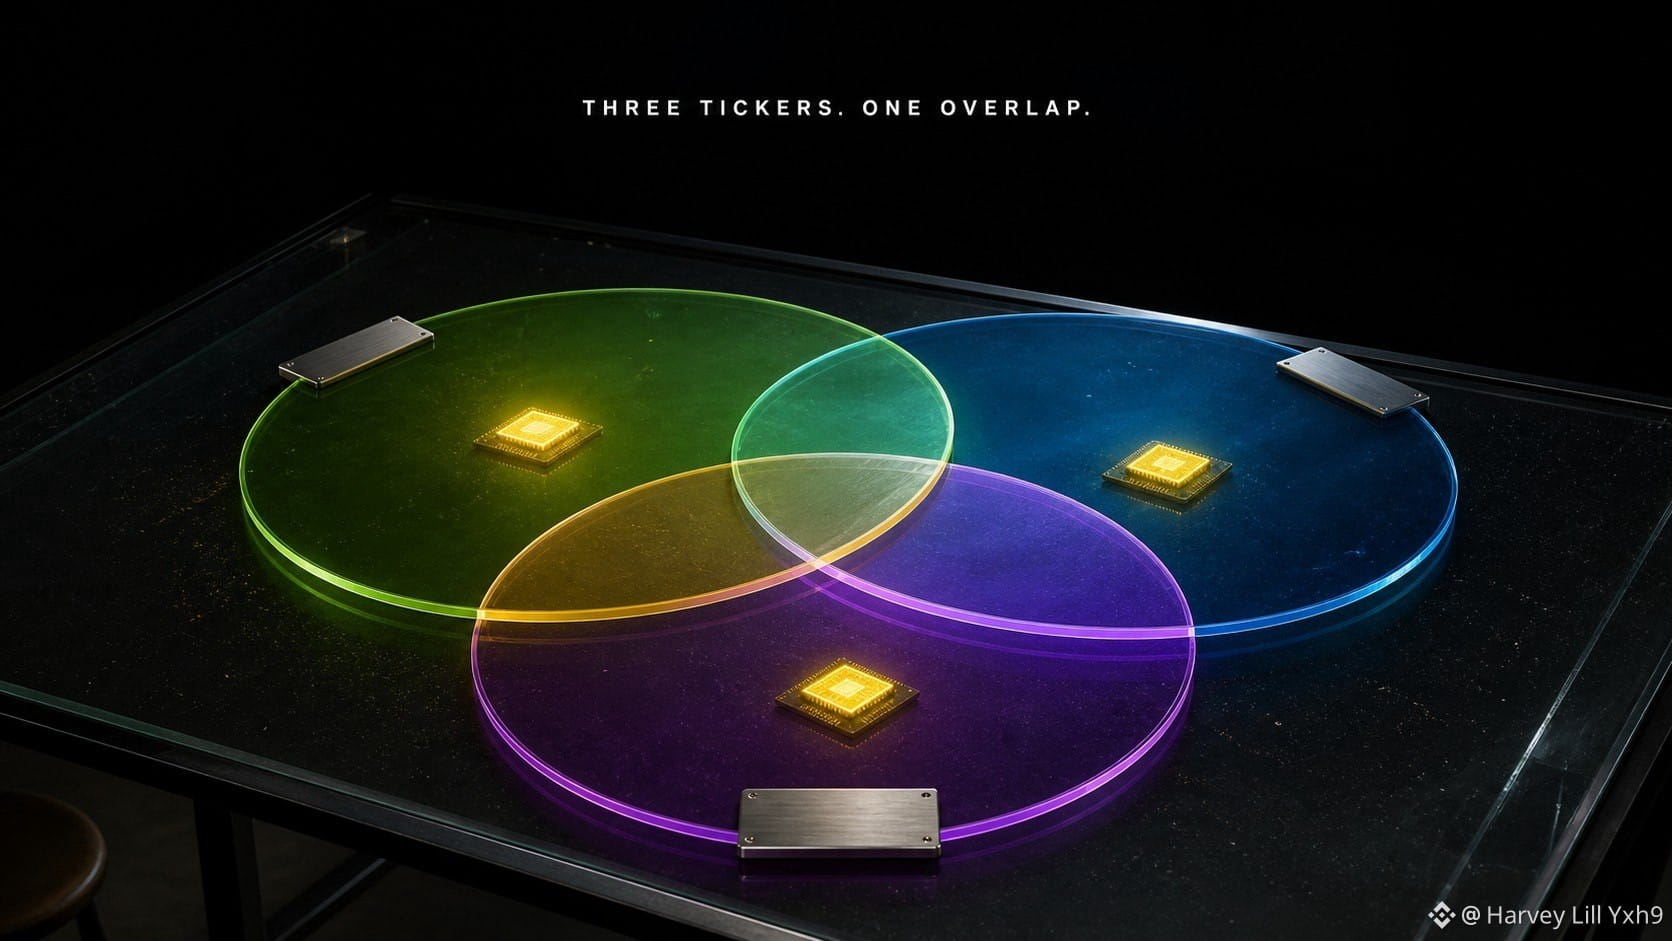
一個投資組合可以包含三個股票代碼,卻仍然重複同一家公司。
我在所查看的源頁面上發現:NVIDIA 同時是 SPY 和 QQQ 的披露持倉。所以,包含 $SPYB、$QQQB 和 $NVDAB 的一個籃子並不會帶來三種彼此獨立的敞口。
它會帶來:
• 通過 $NVDAB 的直接 NVIDIA 敞口;
• 在與 SPY 相關聯的投資組合內的間接 NVIDIA 敞口;
• 在與 QQQ 相關聯的投資組合內的另一個間接層。
這並不一定是自動就錯。它也可能是有意爲之。錯誤在於數“股票代碼”,而不是數“底層驅動因素”。
我的重疊檢查只需要兩分鐘:
1. 打開當前 ETF 的持倉。
2. 搜索該單隻股票的名稱。
3. 記錄重疊是否是刻意的。
分詞(tokenization)會讓把這些倉位放在一起變得容易。但組合構建仍然需要逐一穿透每個包裝(wrapper)去查看底層。
你會把這稱爲“分散配置”——還是“刻意的 NVIDIA 超配”呢?
在官方基金頁面覈對過持倉;發佈前請再覈實一次,因爲權重和成分會變化。
@BinanceCIS #bStocksCIs
3
115
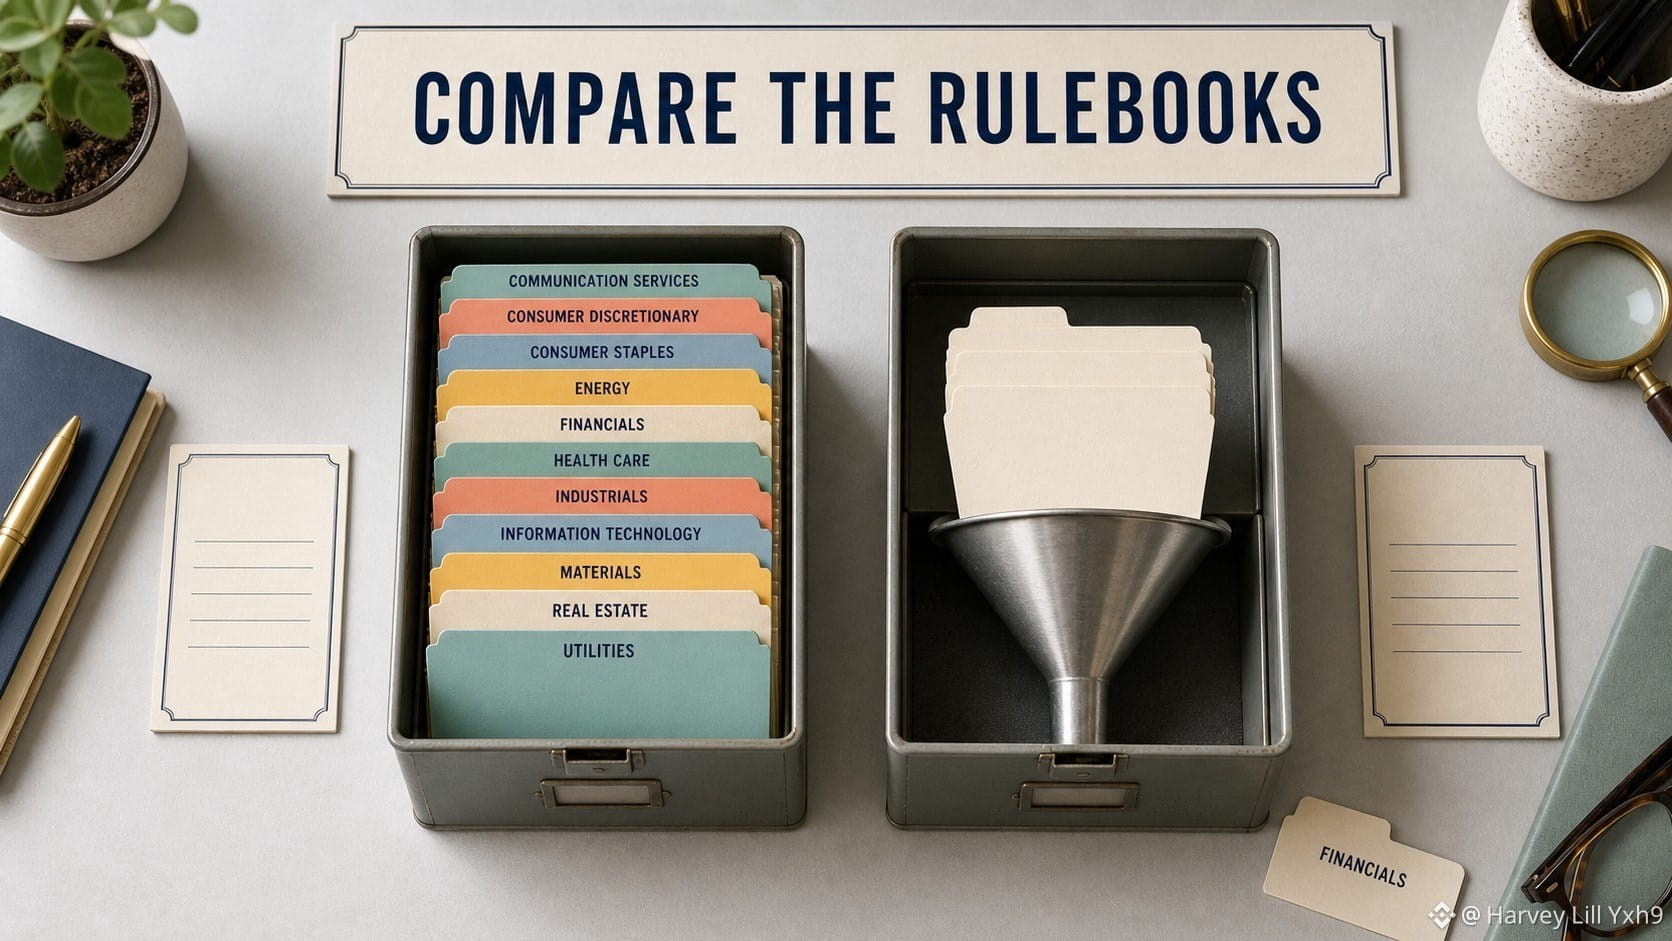
ETF代碼是一條被壓縮成四個字母的組合投資規則。
$SPYB 提供與 SPY 掛鉤的代幣化敞口;SPY 跟蹤標普 500 指數,並覆蓋美國大型公司,跨越 11 個行業板塊。
$QQQB 與 QQQ 掛鉤;QQQ 跟蹤納斯達克 100 指數:按照其方法論,在納斯達克上市的最大非金融類公司。
這意味着選擇並不僅僅是“寬基市場 vs 科技”。底層規則決定哪些公司可以進入、行業如何被呈現,以及集中度會在何處累積。
我的三問測試:
1. 正在跟蹤哪個指數?
2. 哪些公司在設計上被排除?
3. 哪些頭部持倉更能驅動結果?
代幣化外殼改變的是訪問方式。它不會抹除 ETF 底層的構建規則。
在對比它們的圖表之前,請先對比它們的“規則手冊”。
覈查來源:State Street 的 SPY 產品頁與 Invesco 的 QQQ 產品頁;Binance 交易對狀態已於 2026 年 8 月 6 日覈實。
@BinanceCIS #bStocksCIS
4
107
如果比特幣走勢發生變化,$MSTRB 和 $COINB 都可能吸引關注。但這並不意味着它們的商業模式可以互換。
策略公司(Strategy)自稱是一家比特幣資金/儲備公司,同時也運營企業分析軟件業務。其資產負債表以及融資決策是論點的核心。
Coinbase 運營一個加密貨幣平臺。交易收入取決於活躍度,而訂閱和服務則帶來其他收入來源。
我用的對比是:
$MSTRB → 資產負債表敞口、資本結構以及每股比特幣。
$COINB → 市場參與度、成交量、產品採用情況以及服務。
比特幣價格上漲可以支撐這兩種敘事,但作用機制不同。價格方向只是分析的第一步;融資、波動性、用戶活躍度和收入結構才決定“第二步”。
我的原則:當兩隻股票共享同一條加密貨幣新聞時,要判斷該公司是持有該資產、爲市場提供服務,還是兩者兼有。
覈對的來源:Strategy 的投資者材料以及 Coinbase 2025 財年業績。
@BinanceCIS #bStocksCIS
1
2
97
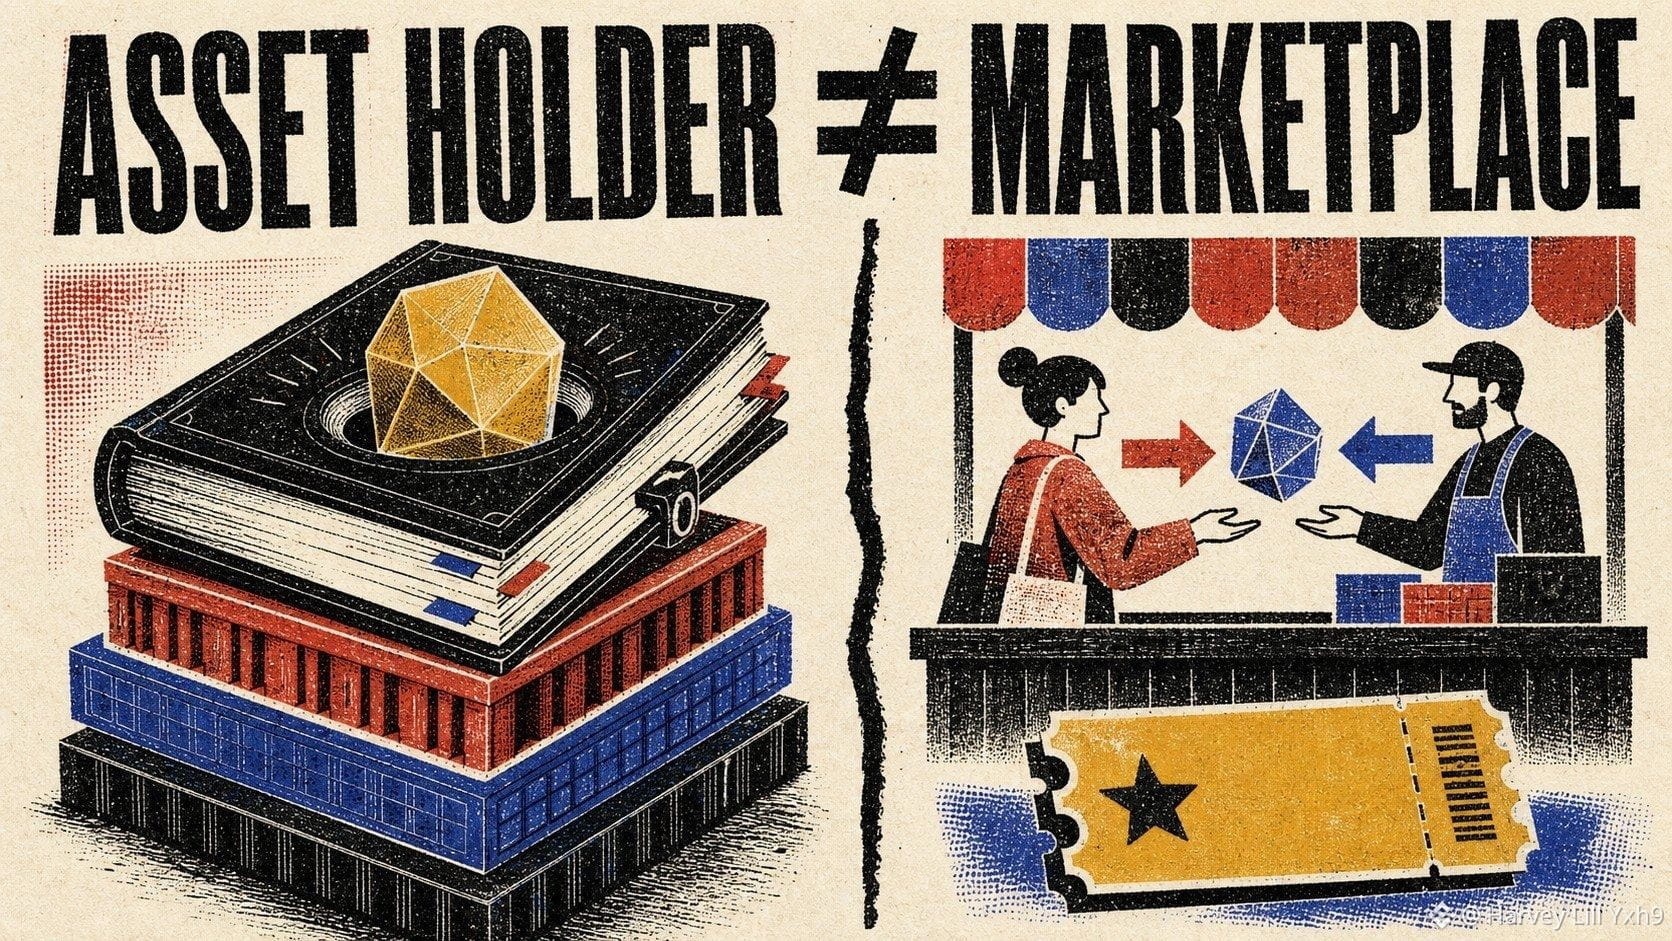
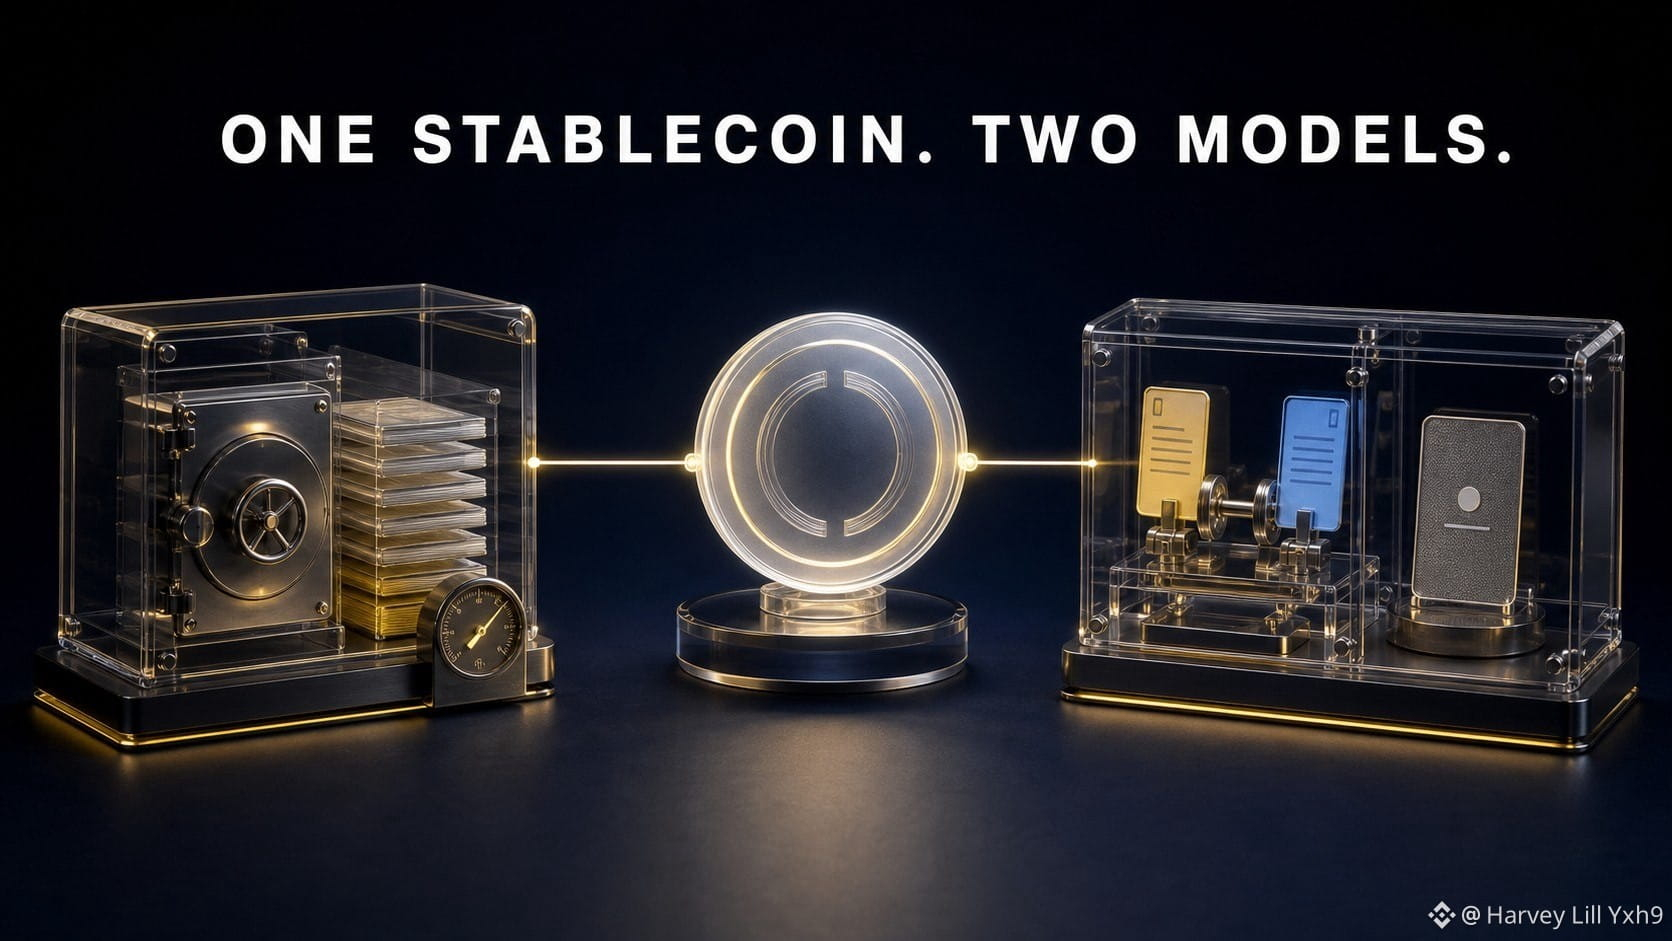
一個共享產品可以在不產生相同曝光的情況下連接兩家公司。
Circle 涉及 USDC。其 2025 年申報顯示,準備金收入仍然佔據收入的絕大多數,這使該模型與流通中的 USDC 以及準備金資產的回報相掛鉤。
Coinbase 是一個市場與平臺。其收入包含交易活動以及訂閱和服務業務,其中包括多條業務線裏與穩定幣相關的收入。
因此 $CRCLB 和 $COINB 都圍繞 USDC,但經濟路徑不同:
Circle:穩定幣規模 → 準備金資產 → 準備金收入,且分配以及其他成本較少。
Coinbase:交易活動 + 訂閱/服務 + 生態系統參與。
這對於每個主題籃子都是一個有用的檢驗:先映射共享產品,再映射從中誰賺到了什麼。
相關性可能來自連接本身。分歧可能來自商業模式。
你會把這些歸類爲一筆穩定幣交易——還是兩種不同的變現模式?
@BinanceCIS #bStocksCIs
1
5
225
真實
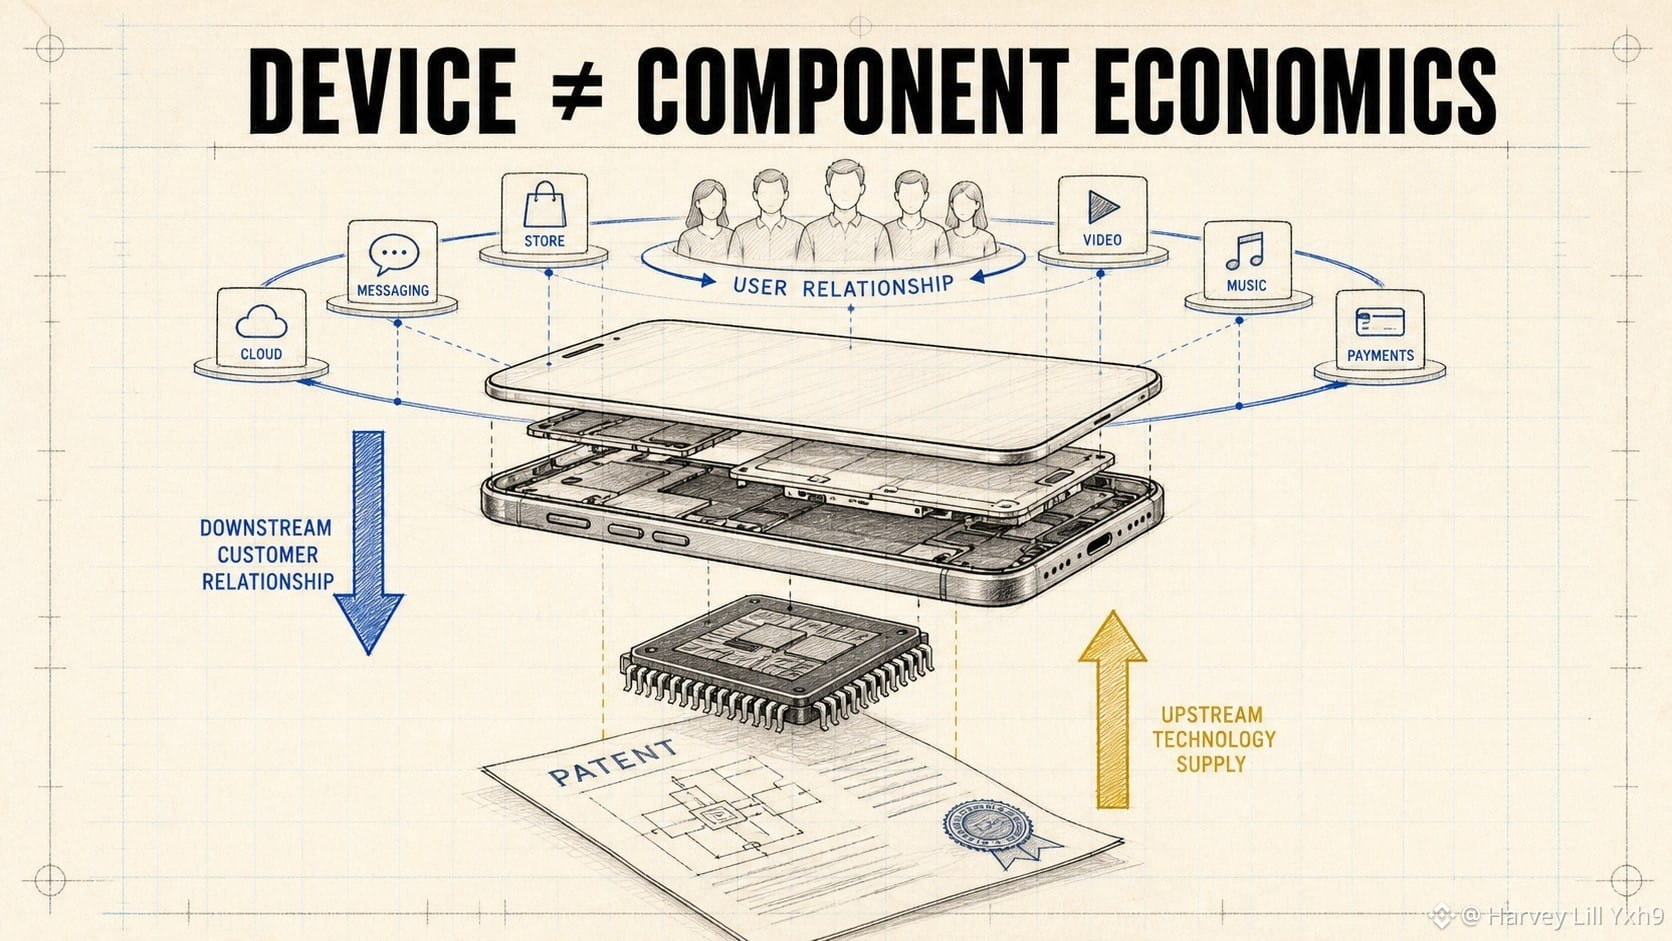
蘋果和高通都能從強勁的設備週期中獲益,而無需掌握同一層的生態。
$AAPLB 代表一個集成的產品與服務生態系統。該公司掌控設備體驗,並圍繞其已安裝用戶基礎對硬件和服務進行變現。
$QCOMB 代表半導體與技術授權的模式。高通通過 QCT 報告其產品業務,並通過 QTL 報告其授權業務。
這就帶來兩個不同的問題:
蘋果:有多少用戶進入或留在生態中?產品結構的搭配會如何變化?
高通:其芯片平臺部署在哪裏?產品出貨與授權的經濟效益將如何演進?
設備可能是客戶手中同一個“物”。但在上游與下游所捕獲的價值是不同的。
我的觀察清單規則:將擁有客戶關係的公司與向設備提供技術的公司分開。
@BinanceCIS #bStocksCIS
$AAPLB 代表一個集成的產品與服務生態系統。該公司掌控設備體驗,並圍繞其已安裝用戶基礎對硬件和服務進行變現。
$QCOMB 代表半導體與技術授權的模式。高通通過 QCT 報告其產品業務,並通過 QTL 報告其授權業務。
這就帶來兩個不同的問題:
蘋果:有多少用戶進入或留在生態中?產品結構的搭配會如何變化?
高通:其芯片平臺部署在哪裏?產品出貨與授權的經濟效益將如何演進?
設備可能是客戶手中同一個“物”。但在上游與下游所捕獲的價值是不同的。
我的觀察清單規則:將擁有客戶關係的公司與向設備提供技術的公司分開。
@BinanceCIS #bStocksCIS
3
99
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
Anthropic滚动12个月营收增长约1200%
43,090 次瀏覽
160 討論中
Anthropic 的招股書今天公開了。營收曲線長這樣。
2023 年 4100 萬美元,2024 年 3.86 億,2025 年 45.9 億,2026 年上半年 162.9 億。
二季度單季同比 1368%。市面上流傳的「滾動 12 個月增長約 1200%」是另一個口徑,量級對得上。
三年時間,從四千萬做到年化三百億。
同一份文件裏還有另一個數。上半年淨虧損 807 億美元,去年同期 130 億,擴大了六倍。
這兩件事是連着的。企業客戶在搶 Claude,公司就得搶算力,算力要提前付錢。招股書裏那筆最高 7500 億美元的算力承諾,不可取消。
錢先花出去,收入後到賬。$ANTHROPIC
#anthropic滚动12个月营收增长约1200%
层楼bnb
·4 人按讚
·21.5k 次瀏覽
Anthropic预计今日公布S1招股书
30,706 次瀏覽
142 討論中
据报韩国考虑第四次推迟加密税
57,512 次瀏覽
332 討論中