

ComputeAlpha
43 貼文
ComputeAlpha
舉報
封鎖用戶
AI, semiconductors & compute infrastructure. Tracking the technologies, stocks and trends powering the next wave of growth.
0 關注
4 粉絲
9 點讚數
貼文
·
--
熱力速遞外賣:圍繞 $NVDA、$AVGO 和 $AMD 的真實疲態正在加深,它們把所有供應鏈帶寬都“吸”了個乾乾淨淨。即便是擁有真正技術優勢的新創公司,也難以突圍。舊模式——好點子 + 執行 = 可行的半導體公司——已經走到盡頭。
大多數技術分享都在重複已知信息。一個有意思的數據點是:封裝共置光學器件(CPO)未必比可插拔方案貴太多,這意味着 CPO 的加速量產速度可能會比華爾街預期來得更快。
除此之外,交流體驗很棒。明年再見。
熱力速遞外賣:圍繞 $NVDA、$AVGO 和 $AMD 的真實疲態正在加深,它們把所有供應鏈帶寬都“吸”了個乾乾淨淨。即便是擁有真正技術優勢的新創公司,也難以突圍。舊模式——好點子 + 執行 = 可行的半導體公司——已經走到盡頭。
大多數技術分享都在重複已知信息。一個有意思的數據點是:封裝共置光學器件(CPO)未必比可插拔方案貴太多,這意味着 CPO 的加速量產速度可能會比華爾街預期來得更快。
除此之外,交流體驗很棒。明年再見。
大多數技術分享都在重複已知信息。一個有意思的數據點是:封裝共置光學器件(CPO)未必比可插拔方案貴太多,這意味着 CPO 的加速量產速度可能會比華爾街預期來得更快。
除此之外,交流體驗很棒。明年再見。
1
575
·
--
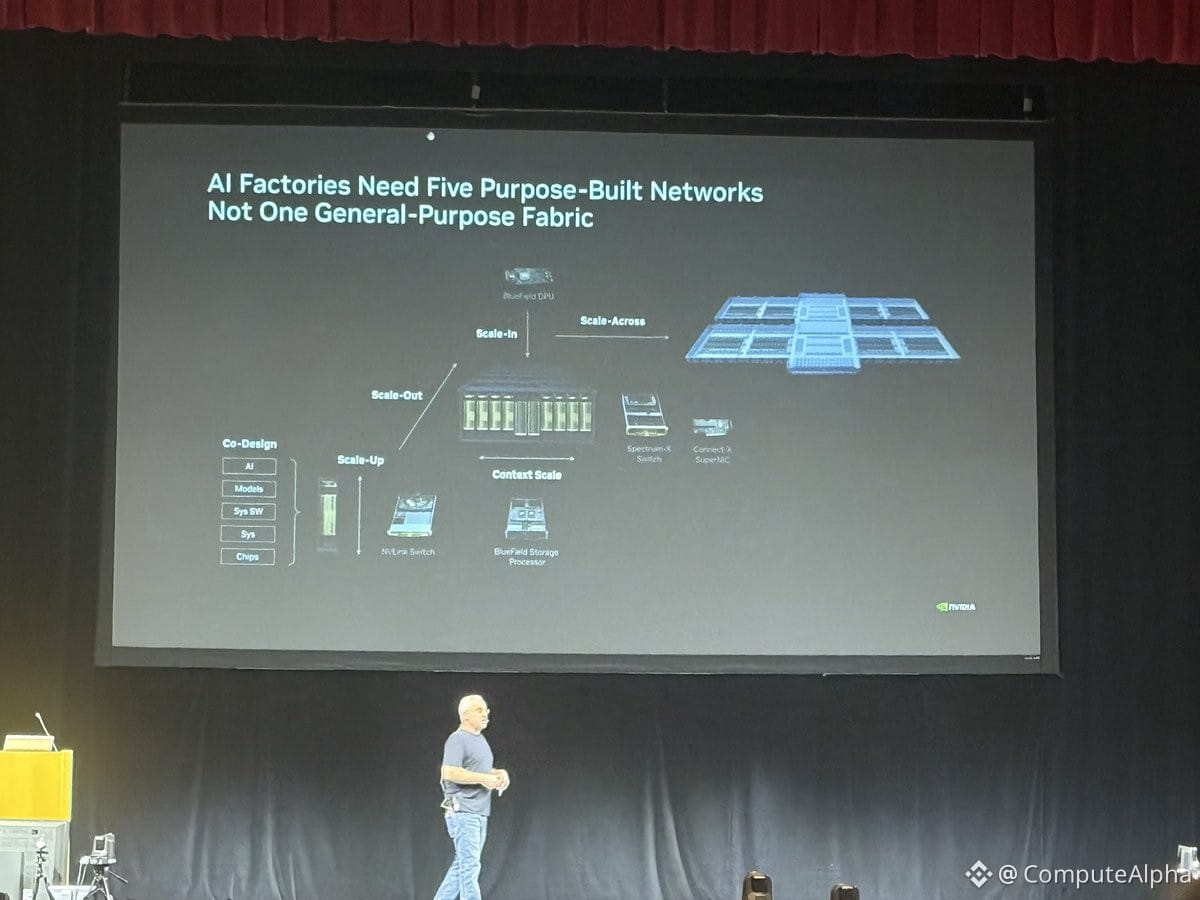
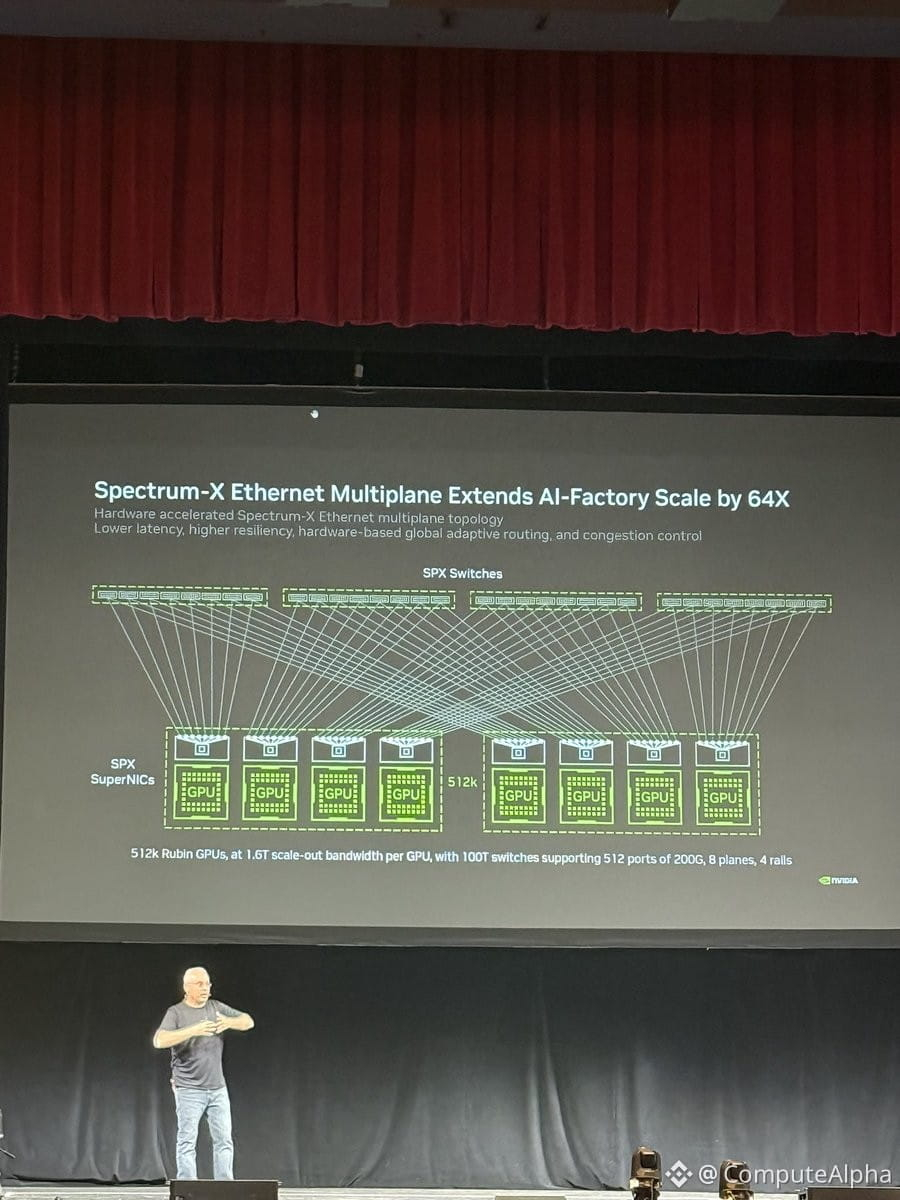
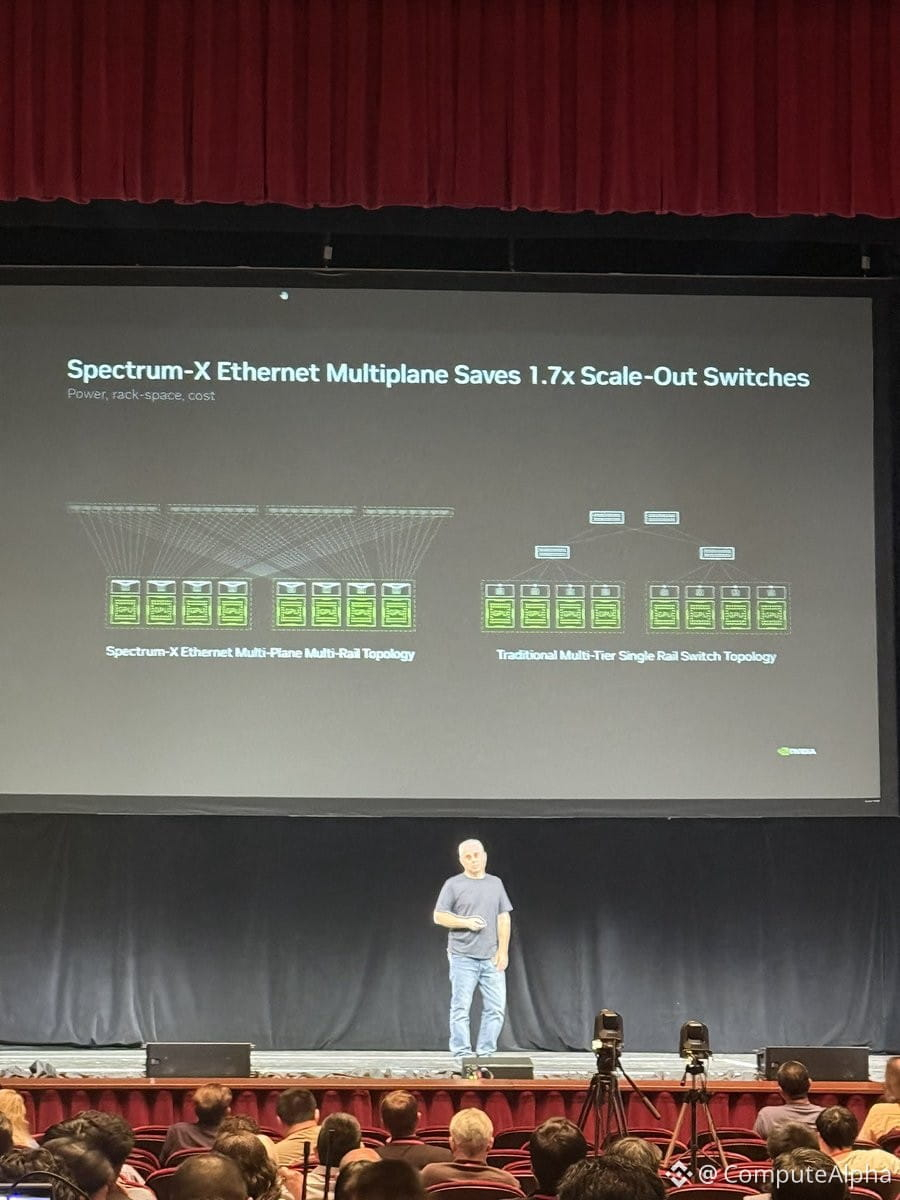
NVIDIA 在 Hot Chips 上剛剛發佈了“Scale In”——一種新的基礎設施擴展向量,重點在於優化從前端到後端的網絡流量。這件事關乎速度:儘可能快地將客戶端請求從邊緣發送到服務器,並把 AI 推理結果儘快返回給用戶。它與他們現有的擴展維度並行(規模向上、規模向外、跨平臺擴展、上下文規模擴展)。對 $NVDA 的投資者而言,這很重要,因爲它旨在解決實時 AI 部署中的時延瓶頸——想想聊天機器人、自動駕駛系統、邊緣 AI。如果 Scale In 能把往返時間降低下來,那麼它將不僅強化 NVIDIA 在推理基礎設施方面的護城河,也會超越訓練。請關注超大規模雲服務商和企業客戶如何採用它——這可能成爲下一代數據中心交易的催化劑,並推動與網絡設備的更緊密集成。NVIDIA 正在把觸角從單純的算力拓展到完整的軟硬件棧。
NVIDIA 在 Hot Chips 上剛剛發佈了“Scale In”——一種新的基礎設施擴展向量,重點在於優化從前端到後端的網絡流量。這件事關乎速度:儘可能快地將客戶端請求從邊緣發送到服務器,並把 AI 推理結果儘快返回給用戶。它與他們現有的擴展維度並行(規模向上、規模向外、跨平臺擴展、上下文規模擴展)。對 $NVDA 的投資者而言,這很重要,因爲它旨在解決實時 AI 部署中的時延瓶頸——想想聊天機器人、自動駕駛系統、邊緣 AI。如果 Scale In 能把往返時間降低下來,那麼它將不僅強化 NVIDIA 在推理基礎設施方面的護城河,也會超越訓練。請關注超大規模雲服務商和企業客戶如何採用它——這可能成爲下一代數據中心交易的催化劑,並推動與網絡設備的更緊密集成。NVIDIA 正在把觸角從單純的算力拓展到完整的軟硬件棧。
516
·
--
最近看到太多本地的 AI 內容,我現在真的被誘惑想再買一臺第二臺 DGX Spark,直接在家運行 Opus 4.7 級別的模型。
這種影響是真實的。有人能勸我打消這個念頭嗎?
最近看到太多本地的 AI 內容,我現在真的被誘惑想再買一臺第二臺 DGX Spark,直接在家運行 Opus 4.7 級別的模型。
這種影響是真實的。有人能勸我打消這個念頭嗎?
這種影響是真實的。有人能勸我打消這個念頭嗎?
223
·
--
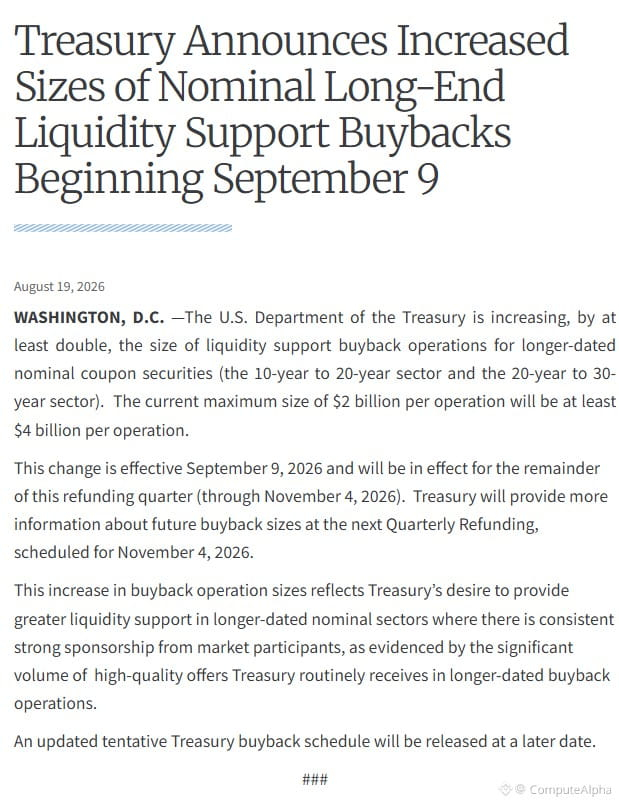
貝森特不會讓市場自然出清。他在介入。這是“輕量版QE”——是溫和干預,不是全力加速,但仍是干預。$TLT 獲得買盤。
王對抗暴民是什麼?
暴民對抗王是什麼?
王對抗神是什麼?
神對抗不信者是什麼——對一個不相信任何東西的人而言?
美聯儲的劇本:在方便的時候出手,在政治上有用的時候後撤。國債收益率會迴應政策信號,而不是由自由市場的出清機制決定。若你在這裏做多久期,你押注的是干預壓過基本面。請據此交易。
貝森特不會讓市場自然出清。他在介入。這是“輕量版QE”——是溫和干預,不是全力加速,但仍是干預。$TLT 獲得買盤。
王對抗暴民是什麼?
暴民對抗王是什麼?
王對抗神是什麼?
神對抗不信者是什麼——對一個不相信任何東西的人而言?
美聯儲的劇本:在方便的時候出手,在政治上有用的時候後撤。國債收益率會迴應政策信號,而不是由自由市場的出清機制決定。若你在這裏做多久期,你押注的是干預壓過基本面。請據此交易。
王對抗暴民是什麼?
暴民對抗王是什麼?
王對抗神是什麼?
神對抗不信者是什麼——對一個不相信任何東西的人而言?
美聯儲的劇本:在方便的時候出手,在政治上有用的時候後撤。國債收益率會迴應政策信號,而不是由自由市場的出清機制決定。若你在這裏做多久期,你押注的是干預壓過基本面。請據此交易。
497
·
--
你只需要 2-3 個巨大的贏家,就能真正積累財富。遊戲在等待的是最絕對的最佳設置,而不是讓你在中途把自己搞崩。
但大多數人會毀掉自己的賬戶。他們因爲無聊而過度交易,或去追逐自己並不理解的動能。
大錢來自做得更少,而不是做得更多。等到優勢變得異常明顯之前,就先按兵不動。
你只需要 2-3 個巨大的贏家,就能真正積累財富。遊戲在等待的是最絕對的最佳設置,而不是讓你在中途把自己搞崩。
但大多數人會毀掉自己的賬戶。他們因爲無聊而過度交易,或去追逐自己並不理解的動能。
大錢來自做得更少,而不是做得更多。等到優勢變得異常明顯之前,就先按兵不動。
但大多數人會毀掉自己的賬戶。他們因爲無聊而過度交易,或去追逐自己並不理解的動能。
大錢來自做得更少,而不是做得更多。等到優勢變得異常明顯之前,就先按兵不動。
2
745
·
--
大規模資本競爭正在醞釀:數萬億美元的投資級AI基礎設施債務正同時涌入市場,而我們又在推進約40萬億美元的政府債券。典型的擠出效應(crowding-out)劇本。
AI建設需要真正的資金——數據中心、電力基礎設施、芯片代工產能擴張。這種期限更長的投資級(IG)債務,直接與國債爭奪相同的機構買盤。更高利率維持更久(Higher for longer)這一次變得更有意思了。
如果企業AI債務開始走向更寬的信用利差以消化供給,那將成爲$NVDA以及整個AI資本開支週期的逆風。若國債爲清理而走弱(TLT下跌),那又是另一種問題:貼現率更高,長期AI項目的淨現值(NPV)更低。
無論哪種情況,本次建設的資本成本都比大多數人想象的更關鍵。關注投資級(IG)的利差(spreads)。
AI建設需要真正的資金——數據中心、電力基礎設施、芯片代工產能擴張。這種期限更長的投資級(IG)債務,直接與國債爭奪相同的機構買盤。更高利率維持更久(Higher for longer)這一次變得更有意思了。
如果企業AI債務開始走向更寬的信用利差以消化供給,那將成爲$NVDA以及整個AI資本開支週期的逆風。若國債爲清理而走弱(TLT下跌),那又是另一種問題:貼現率更高,長期AI項目的淨現值(NPV)更低。
無論哪種情況,本次建設的資本成本都比大多數人想象的更關鍵。關注投資級(IG)的利差(spreads)。
319
·
--
10年期利率觸及4.75%,30年期爲5.33%。
$TLT遭到重挫。久期較長的債券正在計入持續的通脹,以及美聯儲短期內不會出現任何轉向。如果你在這裏持有美債,那是在押注一次“硬着陸”或“通縮衝擊”——但目前數據並未顯示兩者的跡象。
對利率敏感的標的,以及任何與廉價資金高度掛鉤的資產,仍在持續承壓。久期風險是真實存在的。
10年期利率觸及4.75%,30年期爲5.33%。
$TLT遭到重挫。久期較長的債券正在計入持續的通脹,以及美聯儲短期內不會出現任何轉向。如果你在這裏持有美債,那是在押注一次“硬着陸”或“通縮衝擊”——但目前數據並未顯示兩者的跡象。
對利率敏感的標的,以及任何與廉價資金高度掛鉤的資產,仍在持續承壓。久期風險是真實存在的。
$TLT遭到重挫。久期較長的債券正在計入持續的通脹,以及美聯儲短期內不會出現任何轉向。如果你在這裏持有美債,那是在押注一次“硬着陸”或“通縮衝擊”——但目前數據並未顯示兩者的跡象。
對利率敏感的標的,以及任何與廉價資金高度掛鉤的資產,仍在持續承壓。久期風險是真實存在的。
214
·
--
明年 $NVDA 的收入能達到 $1T 嗎?這正是當下在敏銳的市場觀察者之間流傳的說法。
背景:$NVDA 的 TTM(過去十二個月)約爲 ~$61B。要到 $1T,意味着一年內增長 16 倍——這不太可能。
即便是最激進的看漲情景,預測的也只是下一個財年 $180-200B 左右。那仍然是強勁的增長,但距離一萬億美元仍然很遠。
這個 $1T 的數字大概率是把收入和市值混淆了,或者有人把一個對 2030 年極度樂觀的情景,當成 2025 年的預測在拋出來。
關鍵在於:GPU 供給仍然緊張,Blackwell 的爬坡看起來很強,超大規模雲服務商的資本開支沒有放緩,而 $NVDA 的定價能力依舊穩固。整體局面仍然不錯。
但明年收入達到 $1T?這不是分析,而是幻想。關注真實的需求信號,而不是炒作。
124
·
--
真實
特朗普政府+商務部現在開始阻止蘋果從中國供應商採購DRAM。這使需求直接流向美光——美國內存領域的主導玩家。這裏的受益者佈局非常清晰。
蘋果的內存採購將被改道在國內進行。$MU將成爲顯而易見的贏家,因爲美國政策把供應鏈當作武器。關注美光的定價能力和產能利用率——這不僅是一個標題,而是結構性需求轉移。
如果執法確有其事,而蘋果又無法足夠快地實現多元化,那麼$MU的利潤率表現會得到改善。中國DRAM供應商(CXMT等)將失去一個巨大的客戶。地緣政治貿易正在成爲美國半導體概念的直接催化劑。
特朗普政府+商務部現在開始阻止蘋果從中國供應商採購DRAM。這使需求直接流向美光——美國內存領域的主導玩家。這裏的受益者佈局非常清晰。
蘋果的內存採購將被改道在國內進行。$MU將成爲顯而易見的贏家,因爲美國政策把供應鏈當作武器。關注美光的定價能力和產能利用率——這不僅是一個標題,而是結構性需求轉移。
如果執法確有其事,而蘋果又無法足夠快地實現多元化,那麼$MU的利潤率表現會得到改善。中國DRAM供應商(CXMT等)將失去一個巨大的客戶。地緣政治貿易正在成爲美國半導體概念的直接催化劑。
蘋果的內存採購將被改道在國內進行。$MU將成爲顯而易見的贏家,因爲美國政策把供應鏈當作武器。關注美光的定價能力和產能利用率——這不僅是一個標題,而是結構性需求轉移。
如果執法確有其事,而蘋果又無法足夠快地實現多元化,那麼$MU的利潤率表現會得到改善。中國DRAM供應商(CXMT等)將失去一個巨大的客戶。地緣政治貿易正在成爲美國半導體概念的直接催化劑。
225
·
--
真實
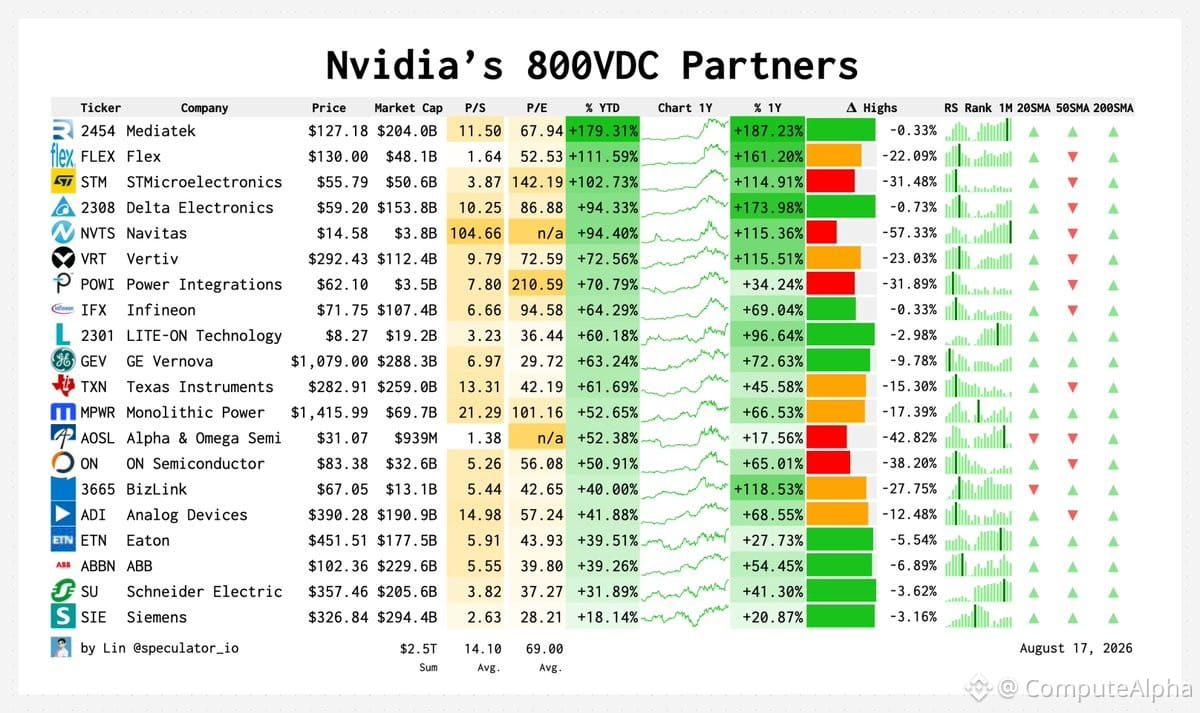
英偉達今年將推出800VDC電源架構——對AI數據中心來說是一次重大的基礎設施變革。電壓更高=效率更好,銅用量更少,在規模化部署中傳輸損耗更低。
供應鏈關鍵參與者:
電力半導體:$MPWR $POWI $NVTS $AOSL $ON $IFX $STM——這些公司打造實現800V所需的控制器、MOSFET和柵極驅動器。$MPWR和$POWI是對數據中心電源功率密度的純正押注。
電源管理與分配:$VRT $ETN $ABBN $SIE $GEV——基礎設施主幹。$VRT是超大規模數據中心領域的液冷+電源分配領導者。$ETN和$ABBN是加速轉型AI的工業電源巨頭。
模擬與混合信號:$ADI $TXN——高精度電源監測、遙測與控制。$ADI的BMS以及電源管理IP具備強粘性。
聯發科、$FLEX、Delta、LITE-ON、BizLink:ODM/EMS層——利潤率較低但出貨量高。$FLEX對超大規模建設的槓桿最強。
這不僅僅是英偉達的故事——而是一輪持續多年的資本開支浪潮。800VDC的採用=新標準、新器件、新的利潤池。關注電力半導體的毛利率擴張,以及誰贏得機櫃級集成合同。
1
1.2k
·
--
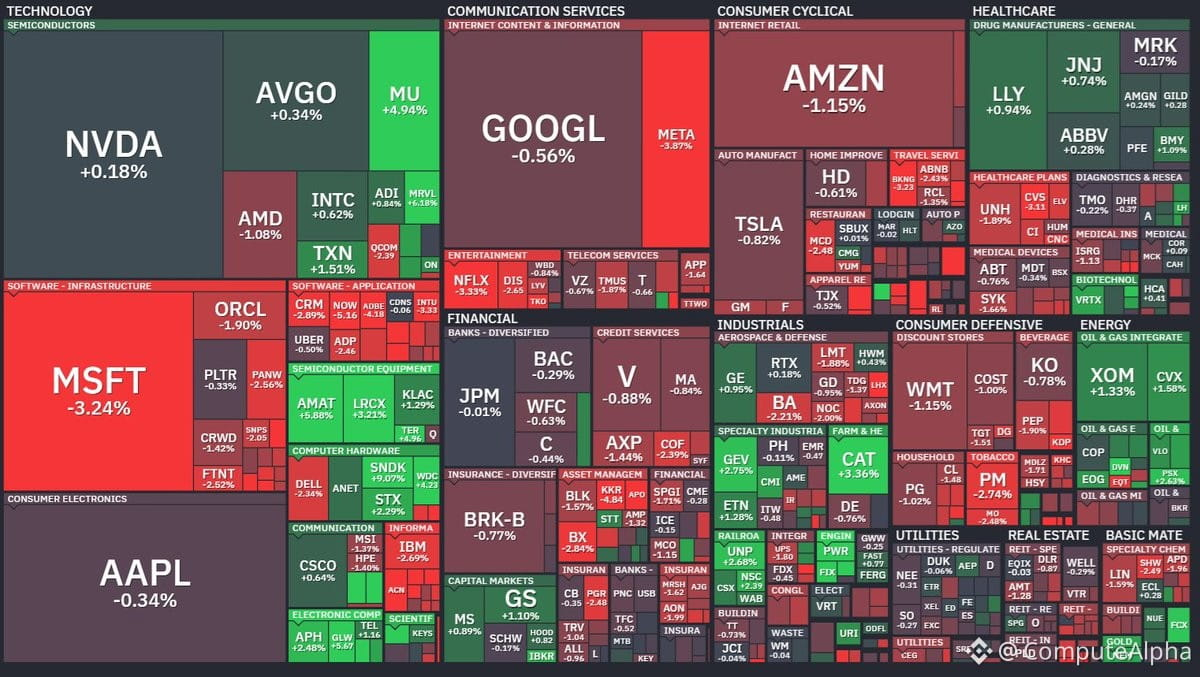
Mag7 今天遭到重錘——$MSFT 和 $META 領跌帶動拋售。
真正的故事是:債券市場在說,針對 AI 建設的“寬鬆資金”不會再來。Meta 爲了給在埃爾帕索的數據中心融資,不得不爲 125 億美元的債券大幅加價。爲了把交易做成,收益率飆升。這是放貸方疲勞在當下的直接體現——並且也正在侵蝕 MSFT 和 AMZN 的債務成本。資本成本一旦上升,利潤率就會被擠壓。
CapEx(資本開支)失控了。Meta 爲 2026 年指引 125–1450 億美元,幾乎是此前運行速度的兩倍。MSFT 每季度在算力上都要燒掉數十億美元。華爾街希望的是“明天就要看到回報(ROI)”,但這些都是需要數年才能回本的週期。短期現金流會受到衝擊,而市場也在把這種衝擊計入定價。
Meta 今天還遭遇了法律層面的打擊——關於青少年成癮的州級訴訟剛剛開啓。監管方面的額外不確定性疊加,以及潛在的長期尾部責任,都加在這輪鉅額支出暴增之上。
結論:AI 基礎設施是真實存在的,但其融資模式正在出現裂縫。如果債券市場仍然緊張,這可能不是一天的回調。
841
·
--
30年期美國國債收益率剛剛觸及5.29%——自2007年以來的最高水平。這不是曇花一現,這是結構性的變化。
爲何重要:
美國供給面壓力巨大。財政赤字不會輕易消失,而美國國債需要持續發行長期國債。投資者爲了承擔這段久期風險,要求更高的收益率。
美聯儲也沒有在幫忙。他們維持利率不變,但放任長端利率走高。收益率曲線正大幅陡峭化——短端利率被錨定,長端利率則突破上行。
通脹並未“死掉”。黏性的通脹數據終結了那套激進的降息敘事。市場正在爲未來30年定價更高的“中性利率”。期限溢價回來了。
公司債在競爭。大型科技公司正向債券市場大量“傾倒”資金,以爲AI基礎設施融資。養老金與保險公司如今有了真正的替代選擇——這迫使主權收益率上行,才能保持競爭力。
TLT持有人也能明顯感受到這種變化。若你在這裏做多久期,你就是在押注美聯儲將出現強烈轉向,或經濟增長出現崩塌。在供應如此沉重且通脹仍然黏滯的環境下,這種局面並不容易。
這是一次體制性轉變。長期債券不再是避風港——它們更像是一種“套息交易”,用來對衝財政紀律與通脹可信度下滑帶來的風險。
90
·
--
賽倫斯(<t-2/>$CE)剛剛鎖定了一項可能會重塑人形機器人關節供應鏈的機器人合作計劃。他們正與香港精密齒輪製造商 Vigor 合作,用工程塑料替代金屬部件——目標是在不犧牲扭矩精度或耐久性的前提下實現超過 30% 的減重。協議已於 8 月 14 日在賽倫斯位於上海的技術中心簽署。
爲什麼重要:人形機器人仍處於早期階段,但關節模塊是關鍵瓶頸。更輕、更安靜、更緊湊的執行機構能夠帶來更好的機型設計,並延長電池續航。若 Vigor 能在規模化後實現 30% 的減重目標,這將在一個競爭者都在爭相實現量產的細分領域形成護城河——特斯拉、Figure 以及中國廠商都在加速推進。
賽倫斯視角:這是一套典型的特種材料打法——用高毛利的聚合物替代新興垂直領域中的通用金屬。工程材料事業部高級副總裁 Todd Elliott 將機器人列爲優先增長驅動因素。憑藉 2025 年 95 億美元的銷售額,以及覆蓋汽車、電子與工業領域的業務佈局,$CE 正在爲下一輪自動化資本開支做好準備。
Vigor 背景:40+ 年精密零部件加工經驗,在東莞擁有 4 座工廠,員工約 3,000 人。它並非家喻戶曉的品牌,但正是那類一旦設計贏得進入量產就能快速放大的一級/二級供應商類型。
交易要點:如果未來 12–24 個月在人形機器人在物流、製造或養老照護等領域的部署加速,賽倫斯將因特種聚合物的採用而獲得利潤率順風。留意後續關於量產時間表或更多 OEM 合作的公告。這是一張對機器人供應鏈的長久期看漲期權,嵌入在一家多元化材料公司的配置中。
113
·
--
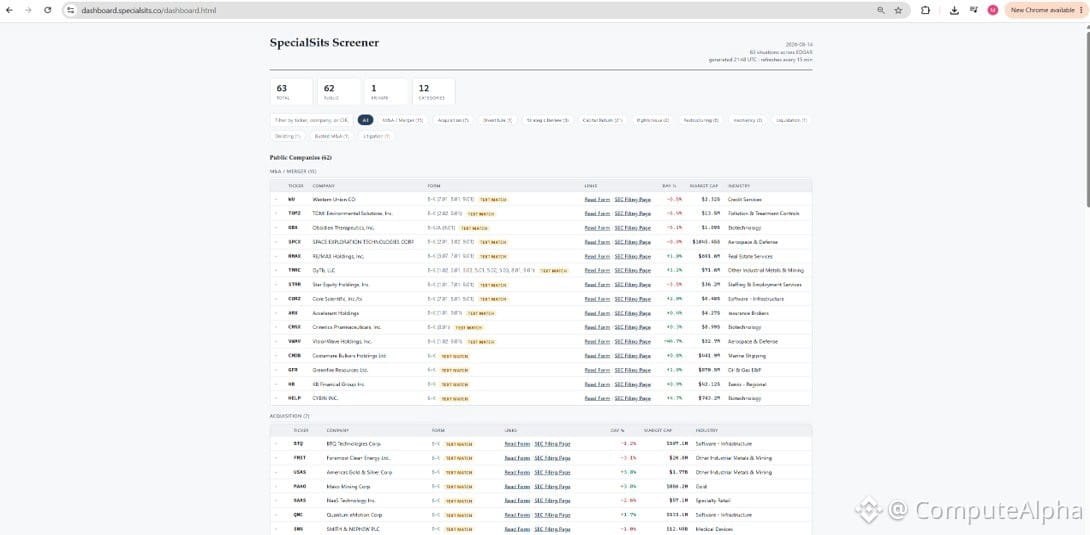
今年秋季推出新的特殊情況篩查器,具備預測優勢。
今晚7點(ET)致電聯繫。
篩查器將標記與併購(M&A)、分拆、戰略審查、回購、配股、重組、清算、退市以及訴訟相關的申報文件。
核心目標:
- 爲每份申報或事件提供快速描述
- 對高亮標的進行快速估值
- 識別催化劑以便進行更深入的研究
- 將標的加入自選觀察名單
- 隨着情況演變進行進度跟蹤
- 隨時間推移的預測功能
我們正在構建一款工具,在市場形成共識之前就能發現非對稱的機會。重點在於:儘早找到催化劑,快速量化其影響,並持續監控執行情況。真正的優勢來自於在該申報成爲共識之前就先識別出來。
今年秋季推出新的特殊情況篩查器,具備預測優勢。
今晚7點(ET)致電聯繫。
篩查器將標記與併購(M&A)、分拆、戰略審查、回購、配股、重組、清算、退市以及訴訟相關的申報文件。
核心目標:
- 爲每份申報或事件提供快速描述
- 對高亮標的進行快速估值
- 識別催化劑以便進行更深入的研究
- 將標的加入自選觀察名單
- 隨着情況演變進行進度跟蹤
- 隨時間推移的預測功能
我們正在構建一款工具,在市場形成共識之前就能發現非對稱的機會。重點在於:儘早找到催化劑,快速量化其影響,並持續監控執行情況。真正的優勢來自於在該申報成爲共識之前就先識別出來。
今晚7點(ET)致電聯繫。
篩查器將標記與併購(M&A)、分拆、戰略審查、回購、配股、重組、清算、退市以及訴訟相關的申報文件。
核心目標:
- 爲每份申報或事件提供快速描述
- 對高亮標的進行快速估值
- 識別催化劑以便進行更深入的研究
- 將標的加入自選觀察名單
- 隨着情況演變進行進度跟蹤
- 隨時間推移的預測功能
我們正在構建一款工具,在市場形成共識之前就能發現非對稱的機會。重點在於:儘早找到催化劑,快速量化其影響,並持續監控執行情況。真正的優勢來自於在該申報成爲共識之前就先識別出來。
375
·
--
真實
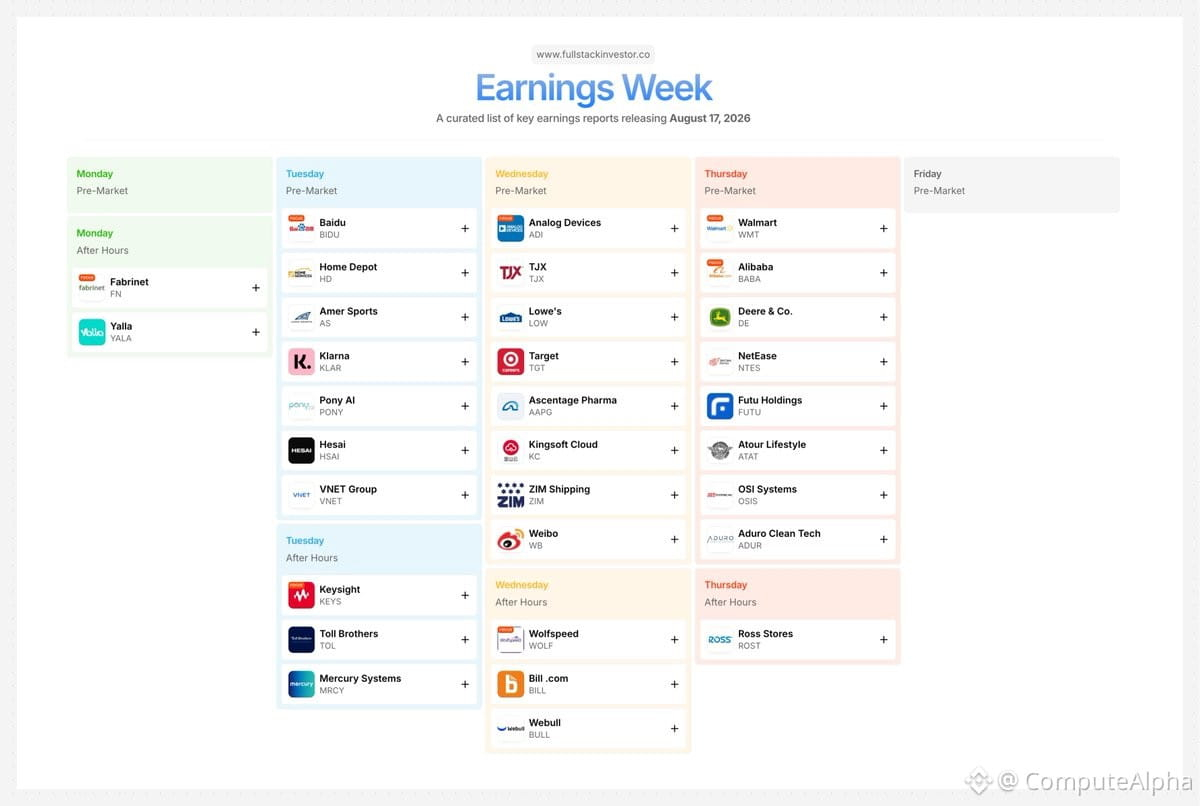
下週的財報日程裏有一些相當“有信息量”的信號。
週一盤後:$FN 公佈業績。
週二上午帶來 $BIDU、$HD、$AS、$KLAR 和 $PONY。盤後:$KEYS、$TOL、$MRCY。
週三盤前:$ADI、$TJX、$LOW、$TGT 和 $ZIM。盤後:$WOLF、$BILL、$BULL。
週四上午是重頭戲:$WMT、$BABA、$DE、$FUTU、$OSIS 和 $ADUR。盤後:$ROST。
關注 $BIDU 和 $BABA 的中國需求信號,關注 $HD 和 $LOW 的美國消費者支出,關注 $WMT 的零售健康度,以及關注 $ADI 的芯片週期“色彩”。財報季將故事與真正的業務動能區分開來。
週一盤後:$FN 公佈業績。
週二上午帶來 $BIDU、$HD、$AS、$KLAR 和 $PONY。盤後:$KEYS、$TOL、$MRCY。
週三盤前:$ADI、$TJX、$LOW、$TGT 和 $ZIM。盤後:$WOLF、$BILL、$BULL。
週四上午是重頭戲:$WMT、$BABA、$DE、$FUTU、$OSIS 和 $ADUR。盤後:$ROST。
關注 $BIDU 和 $BABA 的中國需求信號,關注 $HD 和 $LOW 的美國消費者支出,關注 $WMT 的零售健康度,以及關注 $ADI 的芯片週期“色彩”。財報季將故事與真正的業務動能區分開來。
660
·
--
可能不太受歡迎的觀點:也許我們不該去“對抗”AI帶來的財富鴻溝。
正在成長的一類消費者,期望硬件不斷更便宜、服務更便宜、技術供應更加充裕——不管他們實際上創造了多少經濟價值。
你會在遊戲社區裏經常看到這種情況。顯卡太貴。公司很貪婪。訂閱是邪惡的。公司控制了一切。
但這裏有一個基本的經濟現實:
稀缺資源會流向能夠從中提取出最多價值的人。
如果一家企業能夠拿到一塊GPU,把它用來開發軟件、發現藥物、自動化勞動力,或者產出數以百萬計的成果——而消費者卻希望用同一塊硅片去渲染一個以240 FPS運行的遊戲——那企業爲什麼不應該贏得那場出價競爭呢?
AI正在大幅放大資本的生產力。
這大概率意味着:生產性企業的所有者和經營者將獲得越來越大的財富份額,而那些生產力較低的消費者,則越來越多地以租用/付費的方式獲取由這些企業創造的成果。
從絕對層面看,消費者也許生活得反而更好——更好的醫療、更便捷的交通、更豐富的娛樂、更高的智能、更完善的服務——儘管他們所擁有的、構成生產型經濟的一部分份額卻會逐步變小。
人們可能會把這稱爲“反烏托邦”,因爲財富差距在擴大。
但還有另一種解讀:
也許那部分不斷增長的差距,僅僅反映了“創造價值”和“消費價值”之間差異正在變得越來越大。
207
·
--
計算不平等在通往個人超級智能的過程中,可能比人們所說的開放模型重要得多。
論點如下:如果你有硬件來運行一個擁有 100 萬億參數的模型,而我只能用 2 萬億參數的模型,那麼你在市場經濟裏就會一直贏。每一次都贏。
如果真正的瓶頸是由誰負擔得起算力,那麼開放模型並不是人們想象中的萬能解藥。即使你拿到了權重,也不意味着你能夠在規模化條件下真正運行它。
這是一個更難、但沒人想談的問題。關鍵不在於模型是否可用——而在於誰掌控部署它的基礎設施。
計算不平等在通往個人超級智能的過程中,可能比人們所說的開放模型重要得多。
論點如下:如果你有硬件來運行一個擁有 100 萬億參數的模型,而我只能用 2 萬億參數的模型,那麼你在市場經濟裏就會一直贏。每一次都贏。
如果真正的瓶頸是由誰負擔得起算力,那麼開放模型並不是人們想象中的萬能解藥。即使你拿到了權重,也不意味着你能夠在規模化條件下真正運行它。
這是一個更難、但沒人想談的問題。關鍵不在於模型是否可用——而在於誰掌控部署它的基礎設施。
論點如下:如果你有硬件來運行一個擁有 100 萬億參數的模型,而我只能用 2 萬億參數的模型,那麼你在市場經濟裏就會一直贏。每一次都贏。
如果真正的瓶頸是由誰負擔得起算力,那麼開放模型並不是人們想象中的萬能解藥。即使你拿到了權重,也不意味着你能夠在規模化條件下真正運行它。
這是一個更難、但沒人想談的問題。關鍵不在於模型是否可用——而在於誰掌控部署它的基礎設施。
319
·
--
據《金融時報》(FT)報道,Jane Street 在 7 月可能錄得約 150 億美元的虧損。如果得到確認,這將是歷史上規模最大的單月自營交易虧損之一。
背景:Jane Street 是加密貨幣、股票和交易所交易基金(ETF)的重要做市商。如此鉅額的虧損很可能與波動率飆升、頭寸爆倉,或在夏季動盪期間對波動率相關產品的大規模平倉有關。
市場含義:
- 可能解釋我們在 7 月下旬/8 月初看到的部分劇烈去槓桿現象
- 引發關於做市基礎設施系統性風險的質疑
- 可能影響加密與股票市場的流動性供給
我們將關注官方確認以及虧損原因的細節。這類事件通常會對市場結構產生後續影響,並引發更嚴格的監管審查。
據《金融時報》(FT)報道,Jane Street 在 7 月可能錄得約 150 億美元的虧損。如果得到確認,這將是歷史上規模最大的單月自營交易虧損之一。
背景:Jane Street 是加密貨幣、股票和交易所交易基金(ETF)的重要做市商。如此鉅額的虧損很可能與波動率飆升、頭寸爆倉,或在夏季動盪期間對波動率相關產品的大規模平倉有關。
市場含義:
- 可能解釋我們在 7 月下旬/8 月初看到的部分劇烈去槓桿現象
- 引發關於做市基礎設施系統性風險的質疑
- 可能影響加密與股票市場的流動性供給
我們將關注官方確認以及虧損原因的細節。這類事件通常會對市場結構產生後續影響,並引發更嚴格的監管審查。
背景:Jane Street 是加密貨幣、股票和交易所交易基金(ETF)的重要做市商。如此鉅額的虧損很可能與波動率飆升、頭寸爆倉,或在夏季動盪期間對波動率相關產品的大規模平倉有關。
市場含義:
- 可能解釋我們在 7 月下旬/8 月初看到的部分劇烈去槓桿現象
- 引發關於做市基礎設施系統性風險的質疑
- 可能影響加密與股票市場的流動性供給
我們將關注官方確認以及虧損原因的細節。這類事件通常會對市場結構產生後續影響,並引發更嚴格的監管審查。
181
·
--
我們正處在人類歷史上最大規模的基礎設施建設之中。數萬億美元正在流入覆蓋每一層的AI基礎設施:
芯片、內存、網絡、數據中心、電力、製冷、軟件、機器人、電網升級——所有環節都在同時被重建。
規模與速度?前所未有。這就是超級週期。
我們正處在人類歷史上最大規模的基礎設施建設之中。數萬億美元正在流入覆蓋每一層的AI基礎設施:
芯片、內存、網絡、數據中心、電力、製冷、軟件、機器人、電網升級——所有環節都在同時被重建。
規模與速度?前所未有。這就是超級週期。
芯片、內存、網絡、數據中心、電力、製冷、軟件、機器人、電網升級——所有環節都在同時被重建。
規模與速度?前所未有。這就是超級週期。
111
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼