
CoinFoundCN
124 貼文

CoinFoundCN
舉報
封鎖用戶
0 關注
865 粉絲
707 點讚數
貼文
置頂
·
--
文章
RWA 市場資金流動洞察——逆熊市增長、結構分化、與市場贏家Takeaway
1. 當前,加密貨幣市場處於低迷之中,市值跌回2.4 萬億水平。而這種熊市和恐慌情緒中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之後,加密市場迅速惡化:當月,DAT 月度淨流入跌幅超75%,降爲30 億美金以下水平;次月,加密貨幣ETF 從持續半年的月度淨流入逆轉爲近50 億美金的月度淨流出。之後,加密貨幣市值在宏觀不確定下,一路下跌。
2. 然而,我們正處在“1011”事件後的試探性恢復期中。月度數據來看,DAT 在恢復購買,ETF 淨流出在減少,數據正在緩慢的“恢復”。同時,穩定幣市值維持在3000 億美金水平,這部分資金尚未離場,伺機觀望。
RWA 市場資金流動洞察——逆熊市增長、結構分化、與市場贏家
Takeaway
1. 當前,加密貨幣市場處於低迷之中,市值跌回2.4 萬億水平。而這種熊市和恐慌情緒中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之後,加密市場迅速惡化:當月,DAT 月度淨流入跌幅超75%,降爲30 億美金以下水平;次月,加密貨幣ETF 從持續半年的月度淨流入逆轉爲近50 億美金的月度淨流出。之後,加密貨幣市值在宏觀不確定下,一路下跌。
2. 然而,我們正處在“1011”事件後的試探性恢復期中。月度數據來看,DAT 在恢復購買,ETF 淨流出在減少,數據正在緩慢的“恢復”。同時,穩定幣市值維持在3000 億美金水平,這部分資金尚未離場,伺機觀望。
1. 當前,加密貨幣市場處於低迷之中,市值跌回2.4 萬億水平。而這種熊市和恐慌情緒中可以被追溯到2025年10 月11 日的“1011 事件”:在“1011”之後,加密市場迅速惡化:當月,DAT 月度淨流入跌幅超75%,降爲30 億美金以下水平;次月,加密貨幣ETF 從持續半年的月度淨流入逆轉爲近50 億美金的月度淨流出。之後,加密貨幣市值在宏觀不確定下,一路下跌。
2. 然而,我們正處在“1011”事件後的試探性恢復期中。月度數據來看,DAT 在恢復購買,ETF 淨流出在減少,數據正在緩慢的“恢復”。同時,穩定幣市值維持在3000 億美金水平,這部分資金尚未離場,伺機觀望。
1
4
9.9k
·
--
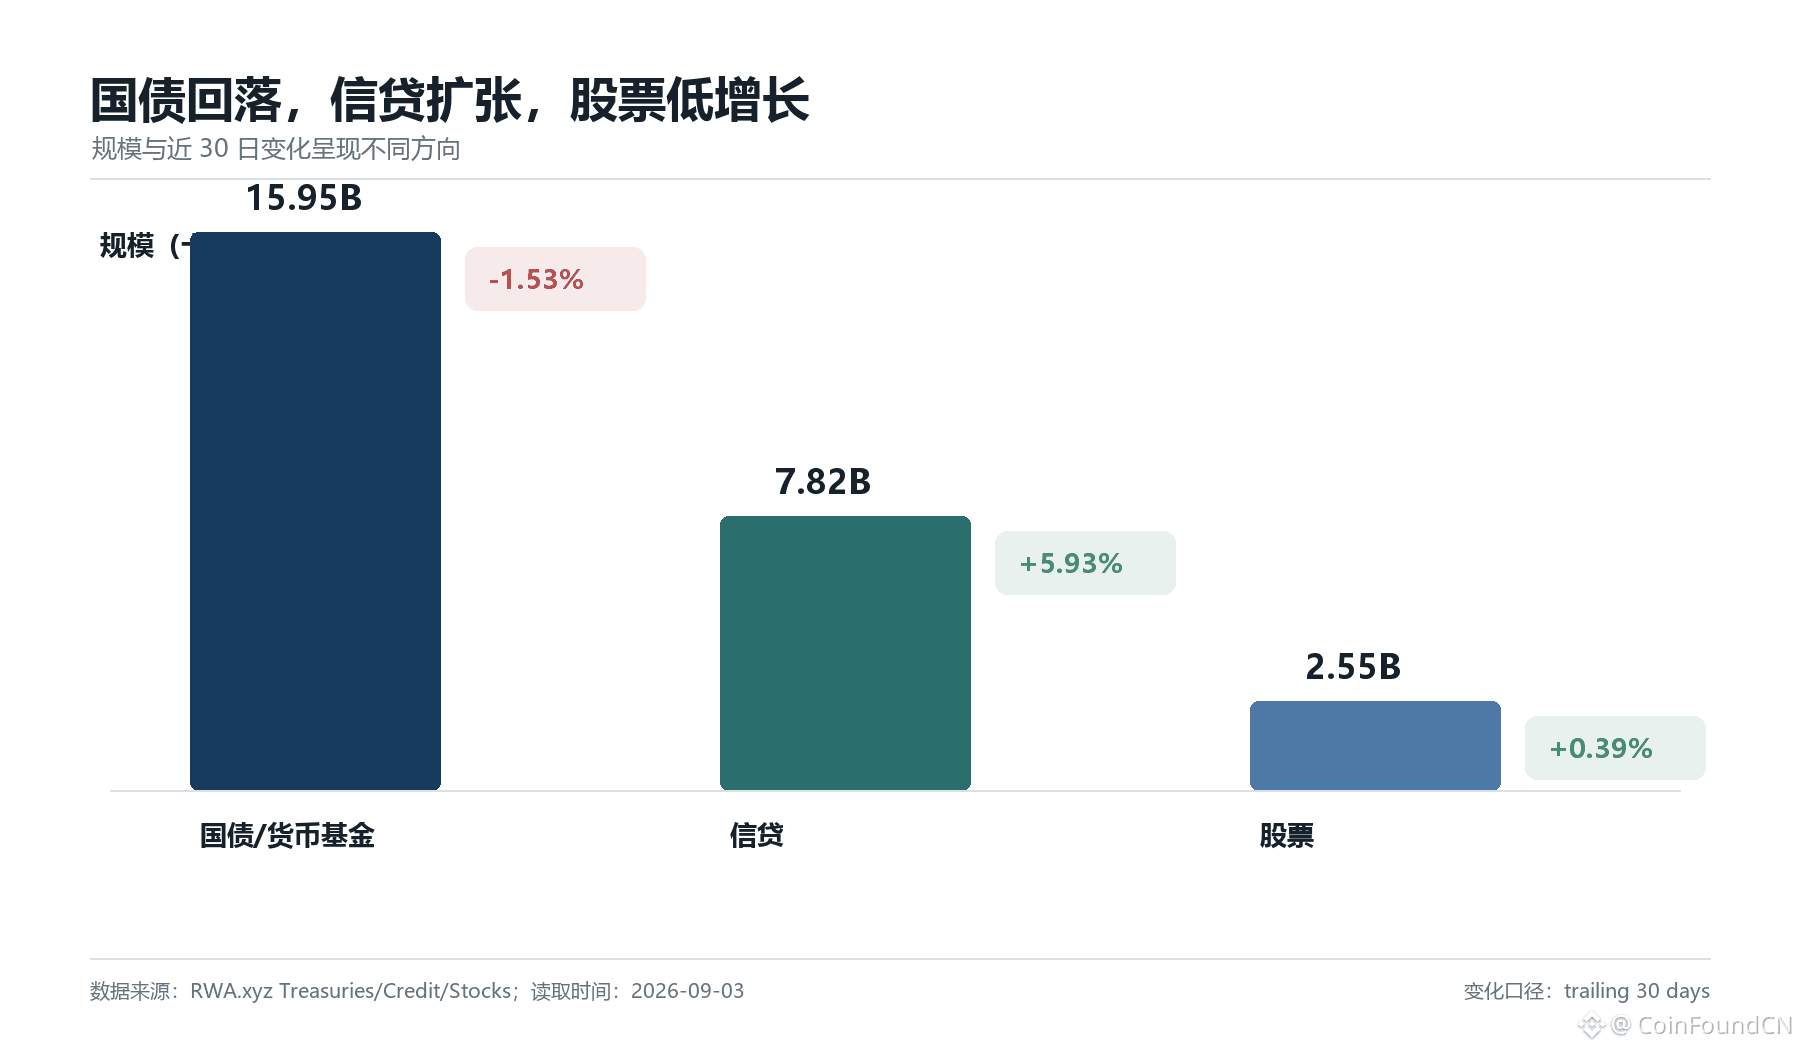
股票 RWA 到底是在增長,還是在降溫?
答案可能是: 兩個都對。
過去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但與此同時:
Monthly Active Addresses -89.65%。
這意味着:
觸達增加,並不一定代表真實使用同步增加。
產品上線、資產遷移、做市、跨鏈,
都有可能推高部分指標。
真正值得持續關注的,
仍然是真實交易、重複用戶與持續流動性。
📖 #CoinFound 深度研報完整版:
https://app.coinfound.org/zh/research/monthly-202608
股票 RWA 到底是在增長,還是在降溫?
答案可能是: 兩個都對。
過去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但與此同時:
Monthly Active Addresses -89.65%。
這意味着:
觸達增加,並不一定代表真實使用同步增加。
產品上線、資產遷移、做市、跨鏈,
都有可能推高部分指標。
真正值得持續關注的,
仍然是真實交易、重複用戶與持續流動性。
📖 #CoinFound 深度研報完整版:
https://app.coinfound.org/zh/research/monthly-202608
答案可能是: 兩個都對。
過去30天:
• Holders +155%
• Transfer Volume +31%
• Asset Size +0.39%
但與此同時:
Monthly Active Addresses -89.65%。
這意味着:
觸達增加,並不一定代表真實使用同步增加。
產品上線、資產遷移、做市、跨鏈,
都有可能推高部分指標。
真正值得持續關注的,
仍然是真實交易、重複用戶與持續流動性。
📖 #CoinFound 深度研報完整版:
https://app.coinfound.org/zh/research/monthly-202608
300
·
--
很多人說 RWA 已經進入高速增長階段。
但首先要回答一個問題:
我們說的,到底是哪一種 RWA?
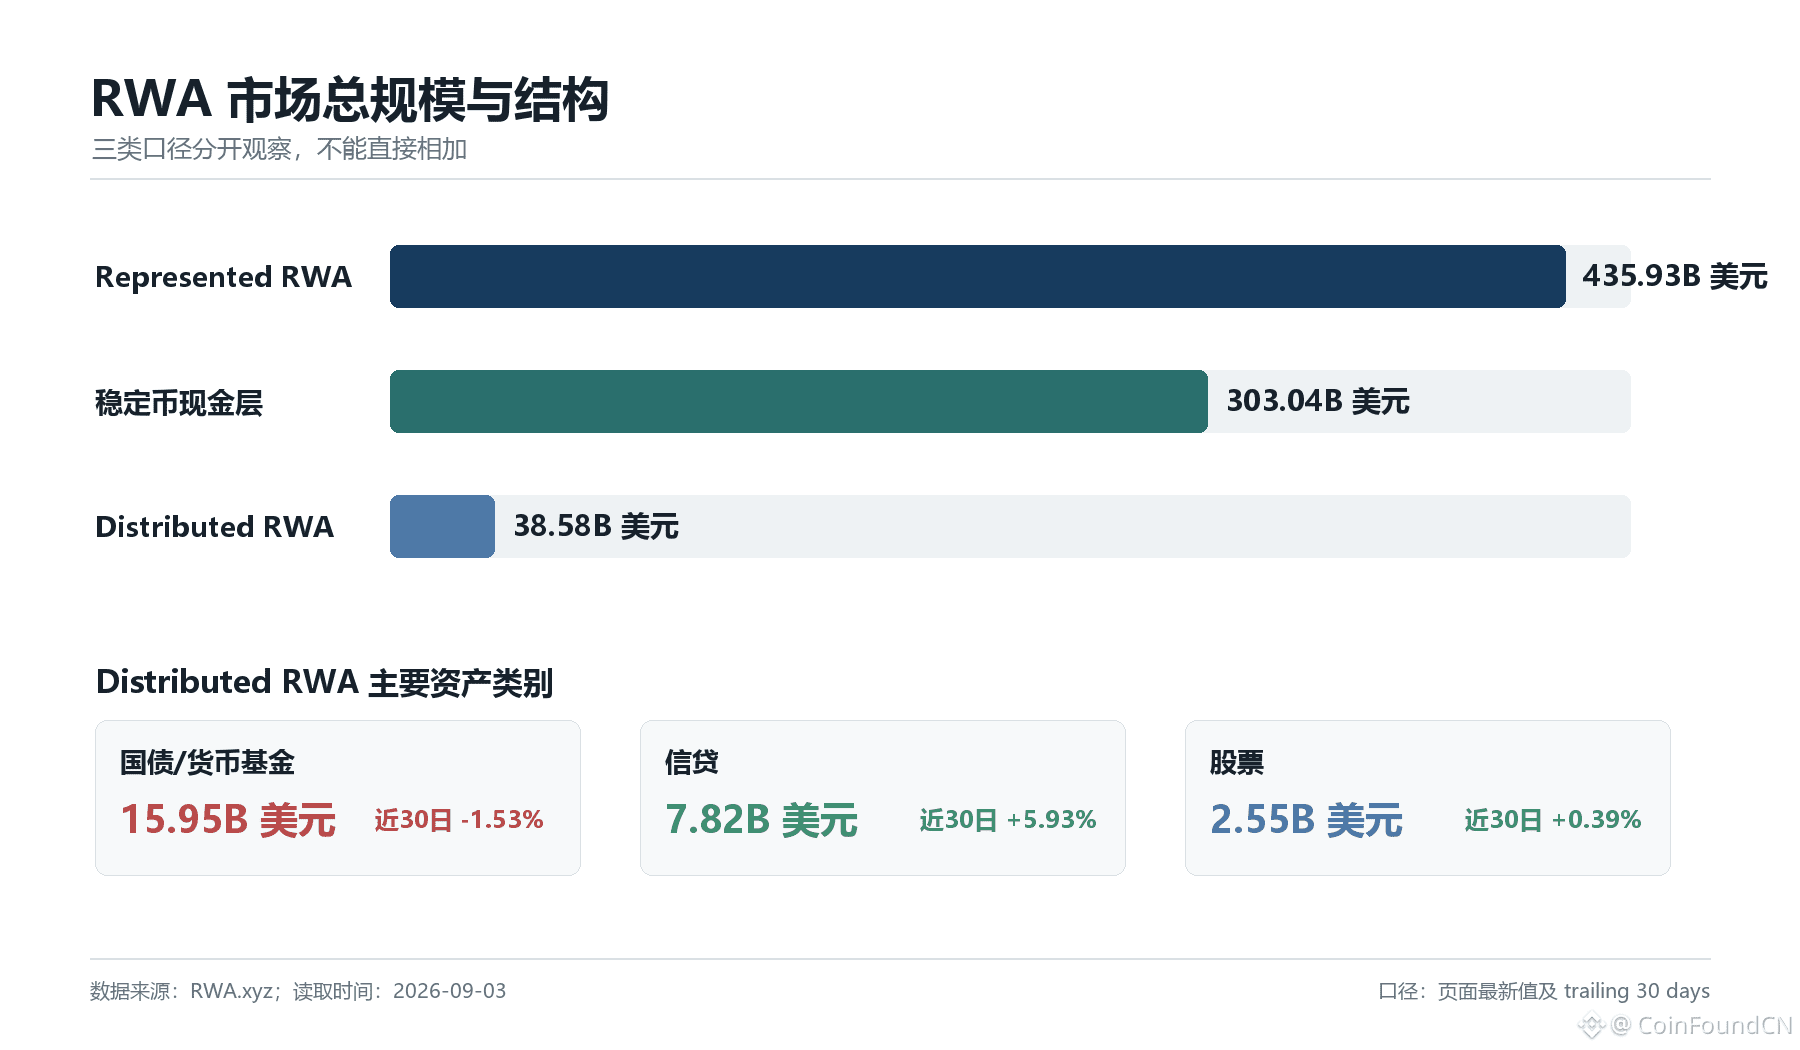
CoinFound 最新月報把市場拆成三個口徑觀察:
• Represented RWA:435.93B 美元
• 穩定幣現金層:303.04B 美元
• Distributed RWA:38.58B 美元
它們描述的是不同層次的資產,
不能直接相加,也不能互相替代。
真正理解 RWA 市場,
第一步不是看數字大小,
而是理解每一個數字代表什麼。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
很多人說 RWA 已經進入高速增長階段。
但首先要回答一個問題:
我們說的,到底是哪一種 RWA?
CoinFound 最新月報把市場拆成三個口徑觀察:
• Represented RWA:435.93B 美元
• 穩定幣現金層:303.04B 美元
• Distributed RWA:38.58B 美元
它們描述的是不同層次的資產,
不能直接相加,也不能互相替代。
真正理解 RWA 市場,
第一步不是看數字大小,
而是理解每一個數字代表什麼。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但首先要回答一個問題:
我們說的,到底是哪一種 RWA?
CoinFound 最新月報把市場拆成三個口徑觀察:
• Represented RWA:435.93B 美元
• 穩定幣現金層:303.04B 美元
• Distributed RWA:38.58B 美元
它們描述的是不同層次的資產,
不能直接相加,也不能互相替代。
真正理解 RWA 市場,
第一步不是看數字大小,
而是理解每一個數字代表什麼。
Data Defines Value.
📖 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1
1
801
·
--
#RWA 市場還在增長。
但真正變化的,已經不是規模,而是增長的來源。
#CoinFound 最新《2026 年 8 月 RWA 市場月報》發現:
• 信貸成爲增長最快的資產類別,國債規模首次出現回落;
• 股票產品不斷擴張,但資金流與真實使用仍未同步改善;
• 市場關注開始從資產規模,轉向監管、支付與結算基礎設施。
當 RWA 從”資產上鍊”進入”產品競爭”階段,
真正決定下一輪增長的,
或許不再是發行多少資產,而是誰能夠建立更完整的流動性、准入與結算體系。
CoinFound,用數據定義價值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
#RWA 市場還在增長。
但真正變化的,已經不是規模,而是增長的來源。
#CoinFound 最新《2026 年 8 月 RWA 市場月報》發現:
• 信貸成爲增長最快的資產類別,國債規模首次出現回落;
• 股票產品不斷擴張,但資金流與真實使用仍未同步改善;
• 市場關注開始從資產規模,轉向監管、支付與結算基礎設施。
當 RWA 從”資產上鍊”進入”產品競爭”階段,
真正決定下一輪增長的,
或許不再是發行多少資產,而是誰能夠建立更完整的流動性、准入與結算體系。
CoinFound,用數據定義價值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
但真正變化的,已經不是規模,而是增長的來源。
#CoinFound 最新《2026 年 8 月 RWA 市場月報》發現:
• 信貸成爲增長最快的資產類別,國債規模首次出現回落;
• 股票產品不斷擴張,但資金流與真實使用仍未同步改善;
• 市場關注開始從資產規模,轉向監管、支付與結算基礎設施。
當 RWA 從”資產上鍊”進入”產品競爭”階段,
真正決定下一輪增長的,
或許不再是發行多少資產,而是誰能夠建立更完整的流動性、准入與結算體系。
CoinFound,用數據定義價值。
🔗 中文完整版:
https://app.coinfound.org/zh/research/monthly-202608
1.2k
·
--
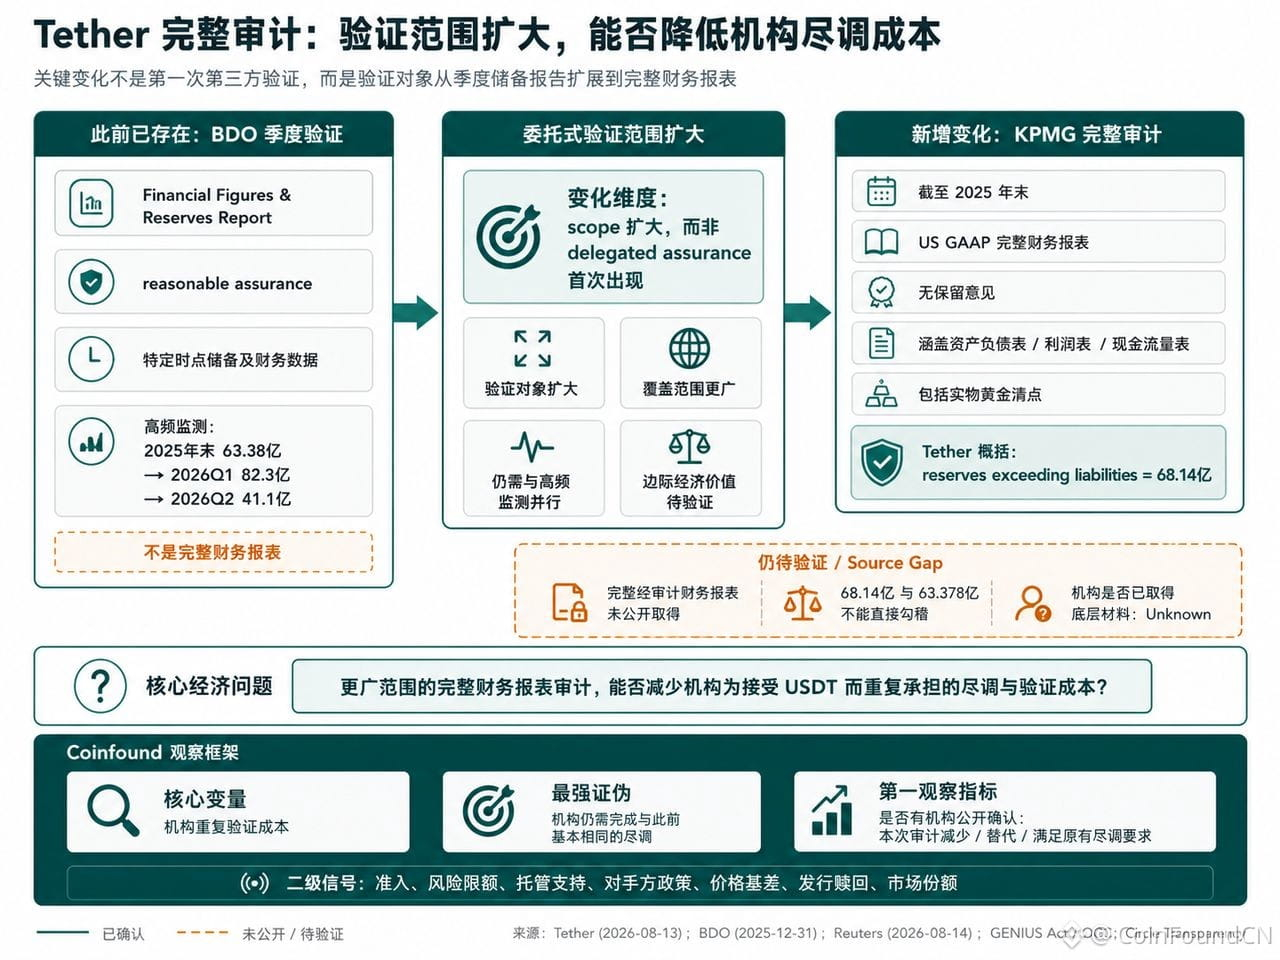
Tether 的關鍵變化,並不是第一次接受第三方驗證,而是驗證範圍擴大到了完整財務報表。
KPMG 的完整審計,補充了此前由 BDO 提供的季度儲備 assurance,但這並不意味着機構的盡調成本已經自動降低。
CoinFound 更關注真正值得驗證的問題:
更廣的審計範圍,是否減少了機構重複盡調?
是否影響銀行、託管、交易平臺的准入與風險政策?
是否有機構公開表示,已有盡調要求因此被替代或滿足?
真正需要觀察的,不是”完成了一次審計”,而是機構後續是否真的改變行爲。
CoinFound,數據定義價值。完整分析👇
查看原文:[Tether 完整审计:更广的验证,能否降低机构尽调成本](https://www.binance.com/zh-CN/square/post/357633493932129)
Tether 的關鍵變化,並不是第一次接受第三方驗證,而是驗證範圍擴大到了完整財務報表。
KPMG 的完整審計,補充了此前由 BDO 提供的季度儲備 assurance,但這並不意味着機構的盡調成本已經自動降低。
CoinFound 更關注真正值得驗證的問題:
更廣的審計範圍,是否減少了機構重複盡調?
是否影響銀行、託管、交易平臺的准入與風險政策?
是否有機構公開表示,已有盡調要求因此被替代或滿足?
真正需要觀察的,不是”完成了一次審計”,而是機構後續是否真的改變行爲。
CoinFound,數據定義價值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
KPMG 的完整審計,補充了此前由 BDO 提供的季度儲備 assurance,但這並不意味着機構的盡調成本已經自動降低。
CoinFound 更關注真正值得驗證的問題:
更廣的審計範圍,是否減少了機構重複盡調?
是否影響銀行、託管、交易平臺的准入與風險政策?
是否有機構公開表示,已有盡調要求因此被替代或滿足?
真正需要觀察的,不是”完成了一次審計”,而是機構後續是否真的改變行爲。
CoinFound,數據定義價值。完整分析👇
查看原文:Tether 完整审计:更广的验证,能否降低机构尽调成本
529
·
--
文章
Tether 完整審計:更廣的驗證,能否降低機構盡調成本8 月 13 日,Tether 宣佈 KPMG U.S. 完成對 Tether International, S.A. de C.V. 截至 2025 年末完整財務報表的獨立審計,並出具無保留意見。審計覆蓋資產負債表、利潤表、權益變動表和現金流量表,幷包括對其持有實物黃金的清點。Tether 同時明確,這次完整審計是對既有季度儲備報告的補充,而不是替代。
這則消息很容易被理解爲 Tether“終於更透明瞭”。但截至 Reuters 8 月 14 日報道,這次審計當時並未公開;KPMG U.S. 確認自己出具了無保留意見,並以客戶保密爲由不作進一步評論。本文檢索也未取得完整的經審計財務報表。至於完整報表是否通過保密安排提供給銀行或其他機構對手方,目前沒有可靠公開材料可以確認。
Tether 完整審計:更廣的驗證,能否降低機構盡調成本
8 月 13 日,Tether 宣佈 KPMG U.S. 完成對 Tether International, S.A. de C.V. 截至 2025 年末完整財務報表的獨立審計,並出具無保留意見。審計覆蓋資產負債表、利潤表、權益變動表和現金流量表,幷包括對其持有實物黃金的清點。Tether 同時明確,這次完整審計是對既有季度儲備報告的補充,而不是替代。
這則消息很容易被理解爲 Tether“終於更透明瞭”。但截至 Reuters 8 月 14 日報道,這次審計當時並未公開;KPMG U.S. 確認自己出具了無保留意見,並以客戶保密爲由不作進一步評論。本文檢索也未取得完整的經審計財務報表。至於完整報表是否通過保密安排提供給銀行或其他機構對手方,目前沒有可靠公開材料可以確認。
這則消息很容易被理解爲 Tether“終於更透明瞭”。但截至 Reuters 8 月 14 日報道,這次審計當時並未公開;KPMG U.S. 確認自己出具了無保留意見,並以客戶保密爲由不作進一步評論。本文檢索也未取得完整的經審計財務報表。至於完整報表是否通過保密安排提供給銀行或其他機構對手方,目前沒有可靠公開材料可以確認。
396
·
--
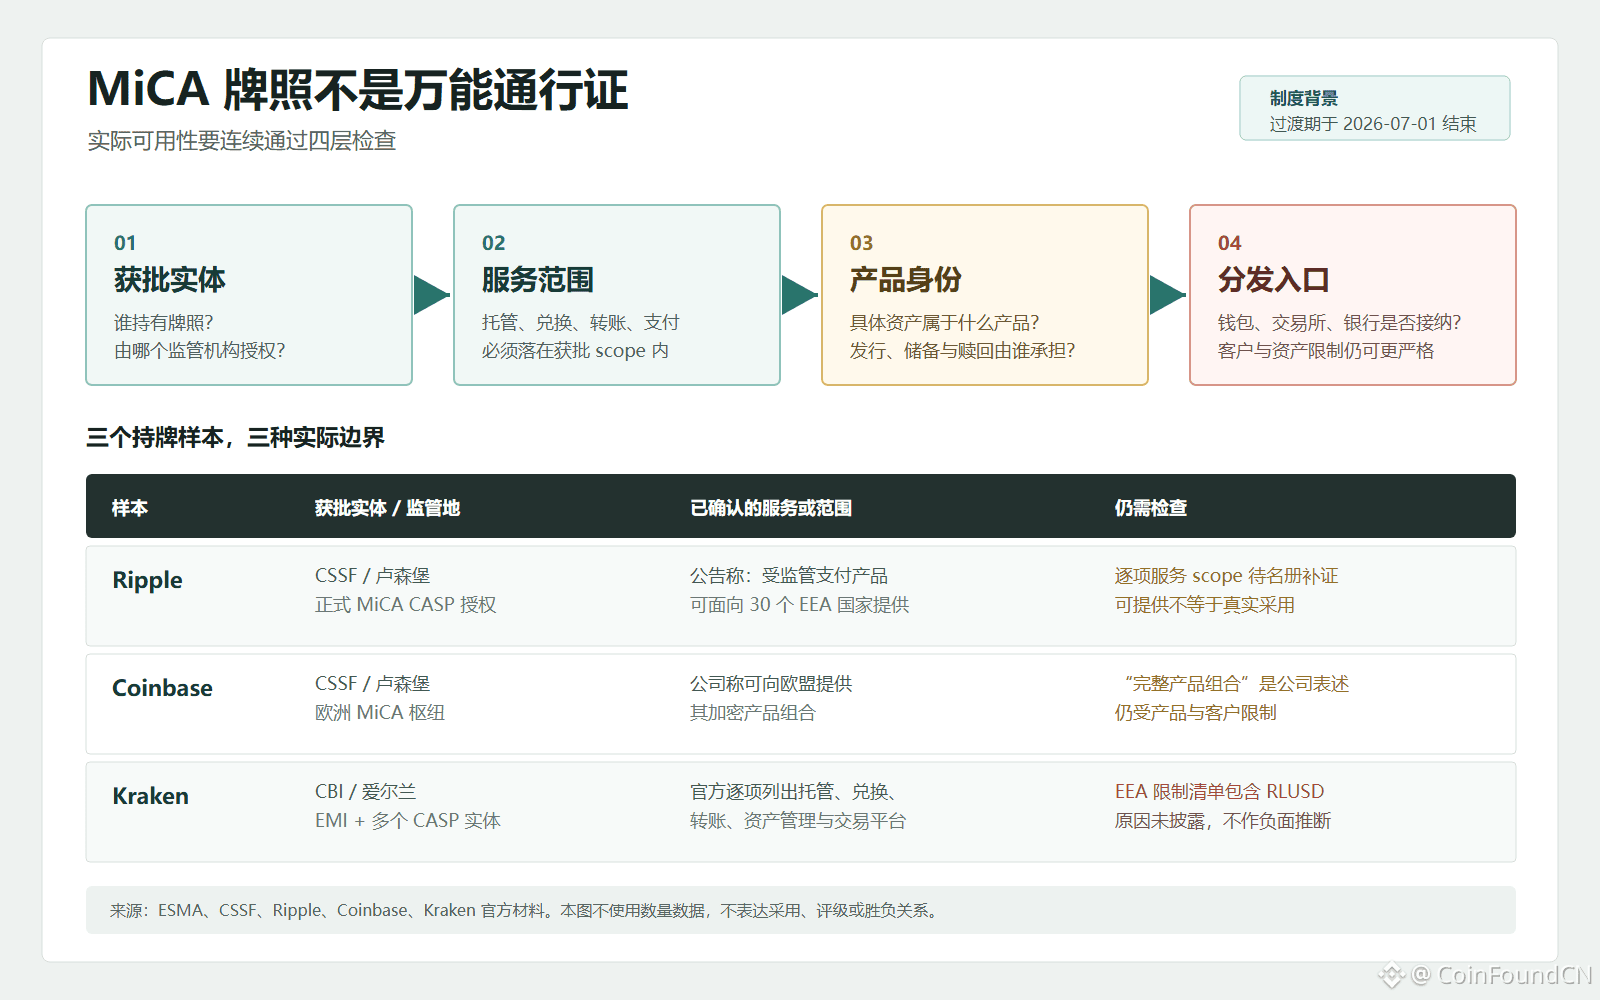
MiCA 牌照不是萬能通行證。
一家平臺獲得 MiCA 授權,不代表它的所有服務、所有資產都能在整個歐洲直接上線。
實際可用性至少要連續檢查四層:
• 誰持有牌照
• 獲批服務範圍是什麼
• 具體資產屬於什麼產品
• 錢包、交易所或銀行是否接受分發
Ripple、Coinbase 與 Kraken 都已建立歐洲合規路徑,但獲批主體、服務範圍、產品限制和分發入口並不相同。
所以,判斷一個產品“是否合規可用”,不能只看公司有沒有 MiCA 牌照。 牌照解決准入,產品與分發邊界決定實際可用性。
CoinFound, 數據定義價值。
[MiCA 牌照打开的是哪一扇门?](https://www.binance.com/zh-CN/square/post/344528482136354)
MiCA 牌照不是萬能通行證。
一家平臺獲得 MiCA 授權,不代表它的所有服務、所有資產都能在整個歐洲直接上線。
實際可用性至少要連續檢查四層:
• 誰持有牌照
• 獲批服務範圍是什麼
• 具體資產屬於什麼產品
• 錢包、交易所或銀行是否接受分發
Ripple、Coinbase 與 Kraken 都已建立歐洲合規路徑,但獲批主體、服務範圍、產品限制和分發入口並不相同。
所以,判斷一個產品“是否合規可用”,不能只看公司有沒有 MiCA 牌照。 牌照解決准入,產品與分發邊界決定實際可用性。
CoinFound, 數據定義價值。
MiCA 牌照打开的是哪一扇门?
一家平臺獲得 MiCA 授權,不代表它的所有服務、所有資產都能在整個歐洲直接上線。
實際可用性至少要連續檢查四層:
• 誰持有牌照
• 獲批服務範圍是什麼
• 具體資產屬於什麼產品
• 錢包、交易所或銀行是否接受分發
Ripple、Coinbase 與 Kraken 都已建立歐洲合規路徑,但獲批主體、服務範圍、產品限制和分發入口並不相同。
所以,判斷一個產品“是否合規可用”,不能只看公司有沒有 MiCA 牌照。 牌照解決准入,產品與分發邊界決定實際可用性。
CoinFound, 數據定義價值。
MiCA 牌照打开的是哪一扇门?
9
7.5k
·
--
MiCA 牌照打開的是哪一扇門?7 月 6 日,Ripple 宣佈獲得盧森堡金融監管機構 CSSF 的正式 MiCA 加密資產服務提供商(CASP)授權。公司將其描述爲覆蓋歐洲經濟區 30 個國家的合規基礎,並表示受監管的加密支付產品可面向當地金融機構和企業提供。
這條消息最容易被壓縮成一句話:Ripple 拿到了“歐洲通行證”。但如果把牌照直接等同於 RLUSD、XRP 或 Ripple 全部服務在歐洲全面可用,就跨過了幾個關鍵環節。
更準確的判斷是:MiCA 授權打開的是獲批實體跨境提供獲批服務的監管通道。一個產品最終能否到達用戶,還要依次經過服務範圍、產品身份和分發入口。牌照是必要條件,但不是產品可達性的完整答案。
MiCA 牌照打開的是哪一扇門?
7 月 6 日,Ripple 宣佈獲得盧森堡金融監管機構 CSSF 的正式 MiCA 加密資產服務提供商(CASP)授權。公司將其描述爲覆蓋歐洲經濟區 30 個國家的合規基礎,並表示受監管的加密支付產品可面向當地金融機構和企業提供。
這條消息最容易被壓縮成一句話:Ripple 拿到了“歐洲通行證”。但如果把牌照直接等同於 RLUSD、XRP 或 Ripple 全部服務在歐洲全面可用,就跨過了幾個關鍵環節。
更準確的判斷是:MiCA 授權打開的是獲批實體跨境提供獲批服務的監管通道。一個產品最終能否到達用戶,還要依次經過服務範圍、產品身份和分發入口。牌照是必要條件,但不是產品可達性的完整答案。
這條消息最容易被壓縮成一句話:Ripple 拿到了“歐洲通行證”。但如果把牌照直接等同於 RLUSD、XRP 或 Ripple 全部服務在歐洲全面可用,就跨過了幾個關鍵環節。
更準確的判斷是:MiCA 授權打開的是獲批實體跨境提供獲批服務的監管通道。一個產品最終能否到達用戶,還要依次經過服務範圍、產品身份和分發入口。牌照是必要條件,但不是產品可達性的完整答案。
8
4.4k
·
--
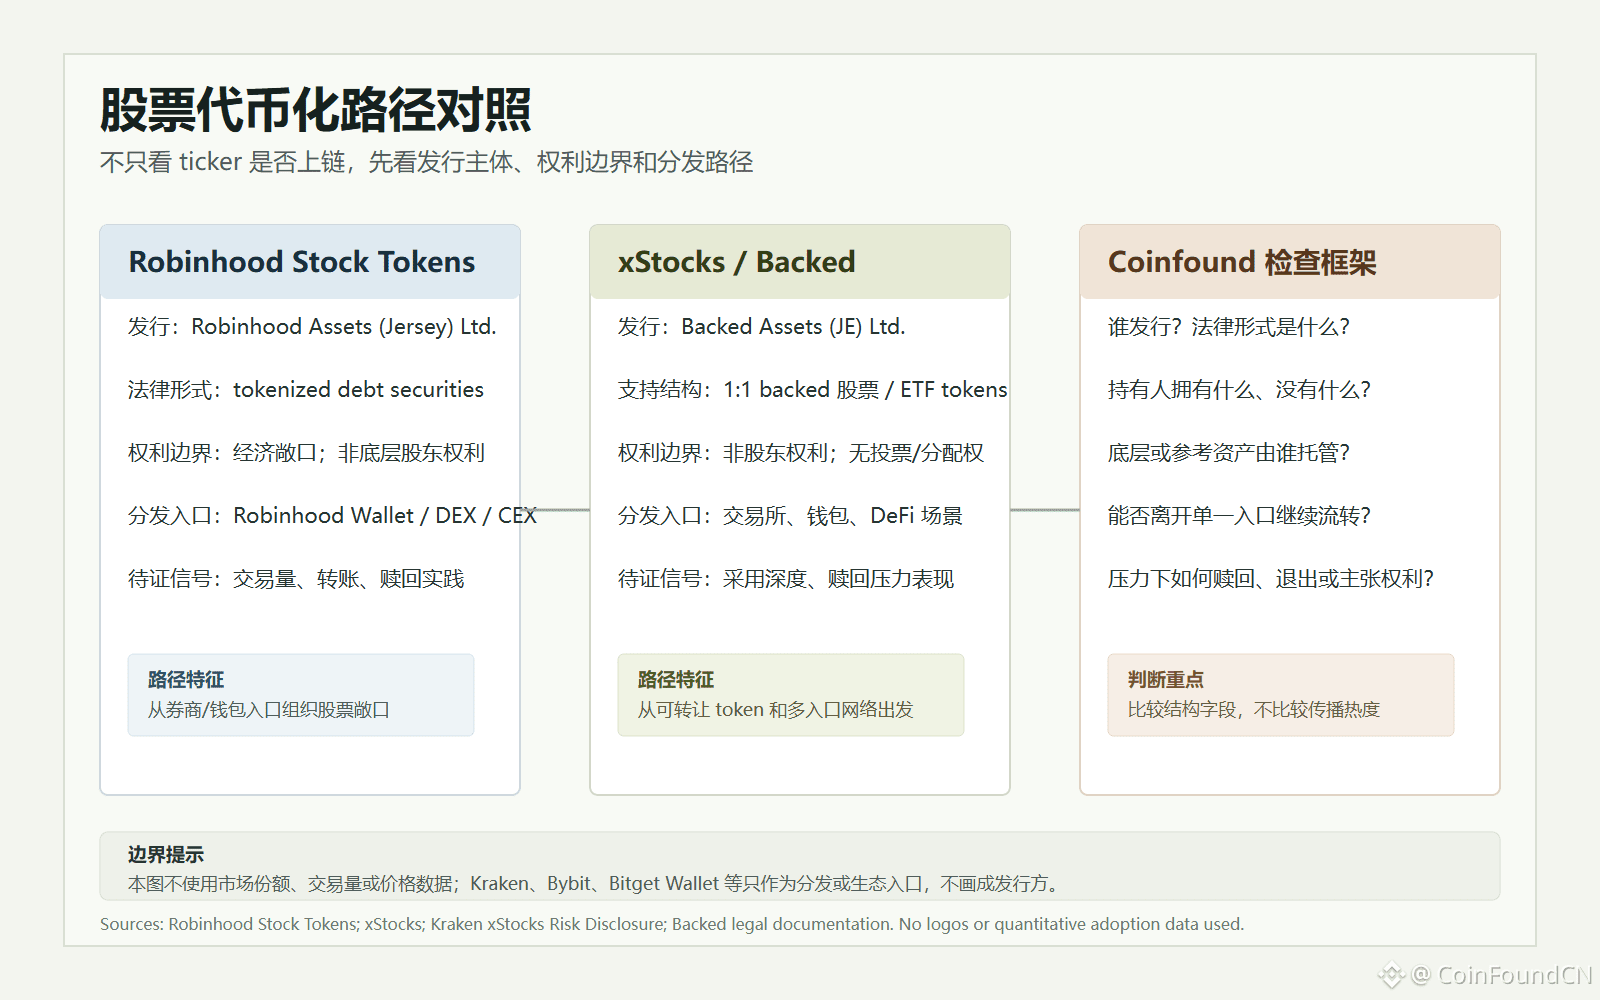
股票代幣化,不能只看 ticker 有沒有上鍊。
Robinhood Stock Tokens 和 xStocks 看起來都是“鏈上股票敞口”,但結構並不一樣:
• 發行主體不同
• 法律形式不同
• 持有人權利不同
• 分發路徑不同
一個 token 可以跟蹤股票價格,但不等於持有人擁有完整股東權利。
所以真正要問的,不是 Apple、Tesla、NVIDIA 有沒有上鍊。
而是:
- 誰發行?
- 法律形式是什麼?
- 持有人到底擁有什麼?
- 底層資產由誰託管?
- 壓力下如何贖回或退出?
在股票代幣化裏,結構比 ticker 更重要。
#CoinFound, 數據定義價值。
查看原文:[股票代币化不能只看 ticker 上链](https://www.binance.com/zh-CN/square/post/342746148789201)
股票代幣化,不能只看 ticker 有沒有上鍊。
Robinhood Stock Tokens 和 xStocks 看起來都是“鏈上股票敞口”,但結構並不一樣:
• 發行主體不同
• 法律形式不同
• 持有人權利不同
• 分發路徑不同
一個 token 可以跟蹤股票價格,但不等於持有人擁有完整股東權利。
所以真正要問的,不是 Apple、Tesla、NVIDIA 有沒有上鍊。
而是:
- 誰發行?
- 法律形式是什麼?
- 持有人到底擁有什麼?
- 底層資產由誰託管?
- 壓力下如何贖回或退出?
在股票代幣化裏,結構比 ticker 更重要。
#CoinFound, 數據定義價值。
查看原文:股票代币化不能只看 ticker 上链
Robinhood Stock Tokens 和 xStocks 看起來都是“鏈上股票敞口”,但結構並不一樣:
• 發行主體不同
• 法律形式不同
• 持有人權利不同
• 分發路徑不同
一個 token 可以跟蹤股票價格,但不等於持有人擁有完整股東權利。
所以真正要問的,不是 Apple、Tesla、NVIDIA 有沒有上鍊。
而是:
- 誰發行?
- 法律形式是什麼?
- 持有人到底擁有什麼?
- 底層資產由誰託管?
- 壓力下如何贖回或退出?
在股票代幣化裏,結構比 ticker 更重要。
#CoinFound, 數據定義價值。
查看原文:股票代币化不能只看 ticker 上链
1
5
8.7k
·
--
股票代幣化不能只看 ticker 上鍊Robinhood Stock Tokens 很容易被寫成一個順口的故事:主流券商把美股搬到鏈上,普通用戶以後可以在錢包裏交易股票 token。這個入口有傳播力,但如果只沿着這個方向寫,分析會過早停在“股票上鍊”四個字上。
更值得比較的是,同一類敘事裏已經不止 Robinhood 一條路徑。xStocks / Backed 也在把美國股票和 ETF 做成鏈上 token,並通過交易所、錢包和 DeFi 場景分發。Robinhood 和 xStocks 都讓股票價格敞口更像鏈上資產,但它們不應該被揉成同一個結論:看起來像股票,不等於 token 持有人拿到了完整股東權利;能在更多入口流轉,也不等於風險邊界自動消失。
股票代幣化不能只看 ticker 上鍊
Robinhood Stock Tokens 很容易被寫成一個順口的故事:主流券商把美股搬到鏈上,普通用戶以後可以在錢包裏交易股票 token。這個入口有傳播力,但如果只沿着這個方向寫,分析會過早停在“股票上鍊”四個字上。
更值得比較的是,同一類敘事裏已經不止 Robinhood 一條路徑。xStocks / Backed 也在把美國股票和 ETF 做成鏈上 token,並通過交易所、錢包和 DeFi 場景分發。Robinhood 和 xStocks 都讓股票價格敞口更像鏈上資產,但它們不應該被揉成同一個結論:看起來像股票,不等於 token 持有人拿到了完整股東權利;能在更多入口流轉,也不等於風險邊界自動消失。
更值得比較的是,同一類敘事裏已經不止 Robinhood 一條路徑。xStocks / Backed 也在把美國股票和 ETF 做成鏈上 token,並通過交易所、錢包和 DeFi 場景分發。Robinhood 和 xStocks 都讓股票價格敞口更像鏈上資產,但它們不應該被揉成同一個結論:看起來像股票,不等於 token 持有人拿到了完整股東權利;能在更多入口流轉,也不等於風險邊界自動消失。
1
6
3.7k
·
--
真實
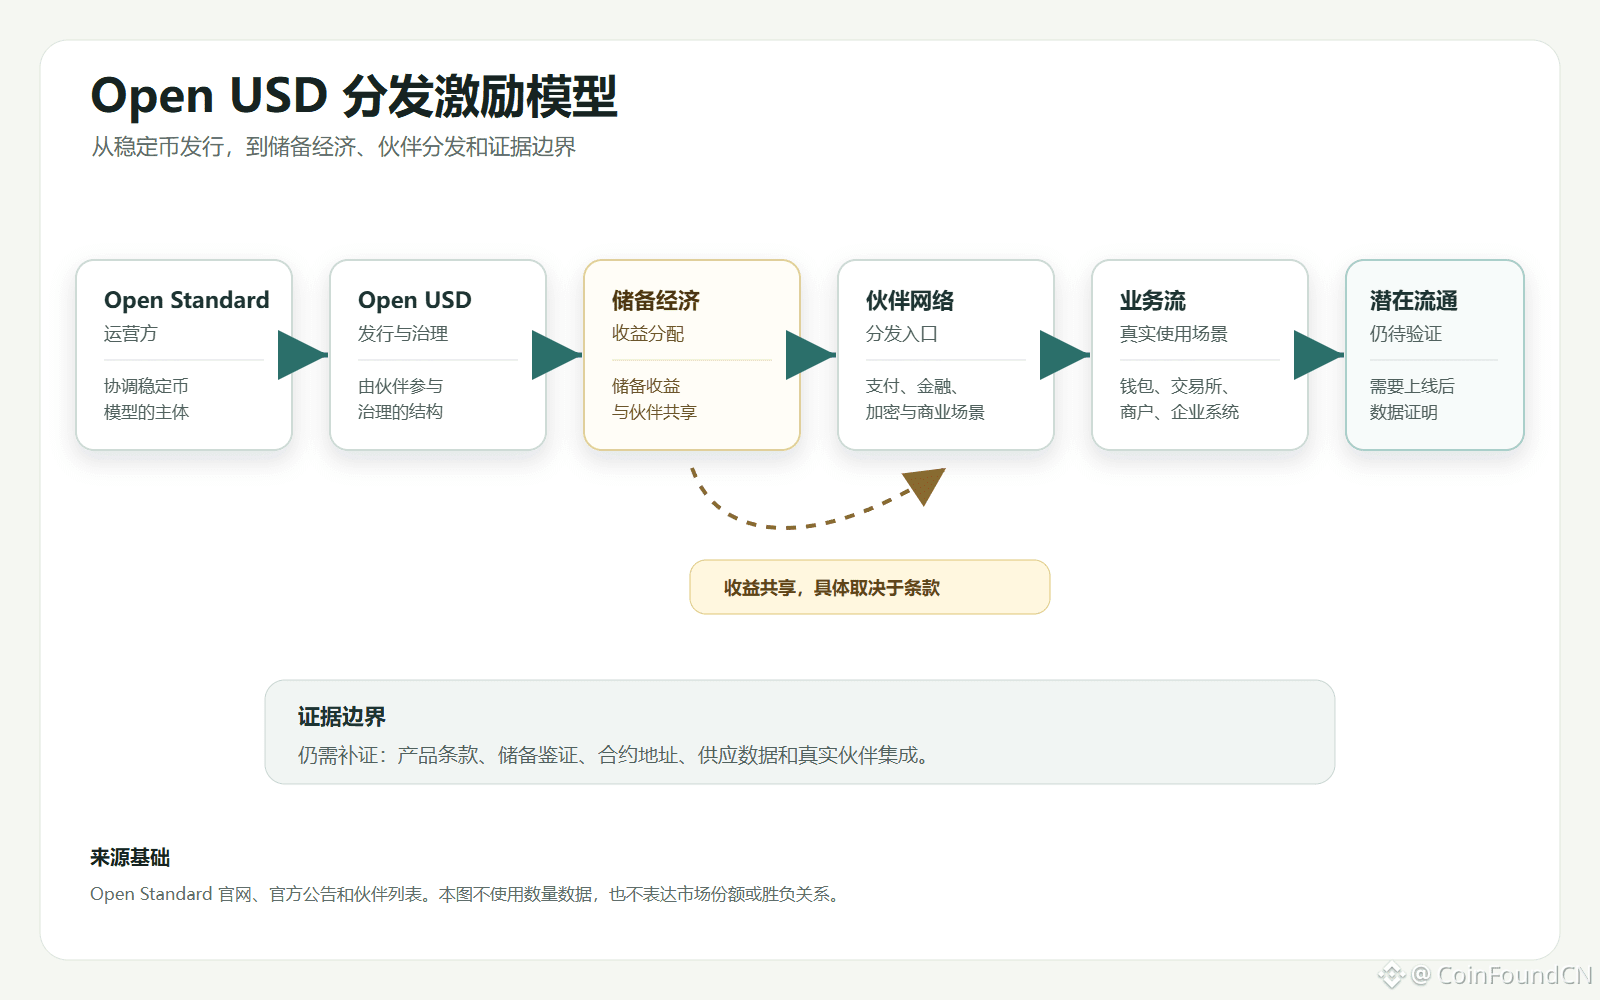
Open USD 可能不是“又一個穩定幣”。它更像一次穩定幣分發激勵實驗。
Open Standard 這次給出的,不只是一個新的美元穩定幣,而是一套新的設計邏輯:
• 免費鑄造 / 贖回
• 儲備收益與夥伴共享
• 夥伴參與治理
這意味着,穩定幣競爭可能正在從發行方信用競爭,擴展到分發網絡激勵競爭。
市場接下來要問的,可能不再只是:誰發行穩定幣、誰拿儲備收益?
而是:誰負責分發、誰參與治理、誰分享流通帶來的經濟收益?
但邊界同樣重要。
140+ 夥伴名單,不等於真實採用。
收益共享,也不等於安全性證明。
真正需要繼續驗證的,仍然是:
發行主體、儲備披露、鑑證安排、合約地址、供應數據,以及夥伴是否真正接入支付、結算和賬戶場景。
所以,Open USD 值得關注,但現在更適合把它看作一個穩定幣分發網絡實驗,而不是一個已經被證明會改變格局的新王者。
CoinFound,數據定義價值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:[Open USD 不是又一个稳定币,而是一次分发激励实验](https://www.binance.com/zh-CN/square/post/342416226488002)
Open USD 可能不是“又一個穩定幣”。它更像一次穩定幣分發激勵實驗。
Open Standard 這次給出的,不只是一個新的美元穩定幣,而是一套新的設計邏輯:
• 免費鑄造 / 贖回
• 儲備收益與夥伴共享
• 夥伴參與治理
這意味着,穩定幣競爭可能正在從發行方信用競爭,擴展到分發網絡激勵競爭。
市場接下來要問的,可能不再只是:誰發行穩定幣、誰拿儲備收益?
而是:誰負責分發、誰參與治理、誰分享流通帶來的經濟收益?
但邊界同樣重要。
140+ 夥伴名單,不等於真實採用。
收益共享,也不等於安全性證明。
真正需要繼續驗證的,仍然是:
發行主體、儲備披露、鑑證安排、合約地址、供應數據,以及夥伴是否真正接入支付、結算和賬戶場景。
所以,Open USD 值得關注,但現在更適合把它看作一個穩定幣分發網絡實驗,而不是一個已經被證明會改變格局的新王者。
CoinFound,數據定義價值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
Open Standard 這次給出的,不只是一個新的美元穩定幣,而是一套新的設計邏輯:
• 免費鑄造 / 贖回
• 儲備收益與夥伴共享
• 夥伴參與治理
這意味着,穩定幣競爭可能正在從發行方信用競爭,擴展到分發網絡激勵競爭。
市場接下來要問的,可能不再只是:誰發行穩定幣、誰拿儲備收益?
而是:誰負責分發、誰參與治理、誰分享流通帶來的經濟收益?
但邊界同樣重要。
140+ 夥伴名單,不等於真實採用。
收益共享,也不等於安全性證明。
真正需要繼續驗證的,仍然是:
發行主體、儲備披露、鑑證安排、合約地址、供應數據,以及夥伴是否真正接入支付、結算和賬戶場景。
所以,Open USD 值得關注,但現在更適合把它看作一個穩定幣分發網絡實驗,而不是一個已經被證明會改變格局的新王者。
CoinFound,數據定義價值。
🔗:https://app.coinfound.org/zh/rwa/dashboard
原文:Open USD 不是又一个稳定币,而是一次分发激励实验
2
1
7
6.7k
·
--
真實
Open USD 不是又一個穩定幣,而是一次分發激勵實驗Open USD 最容易被市場寫成一個熟悉的故事:140 多家機構和企業站到同一張名單上,一個新的美元穩定幣準備挑戰 USDC 和 USDT。
這個說法有傳播力,但也最容易誤導。因爲到目前爲止,更確定的事實不是 Open USD 已經形成真實採用,也不是它已經證明能撼動現有穩定幣格局,而是 Open Standard 公佈了一套新的穩定幣設計原則:免費鑄造和贖回、把儲備收益更多分給帶來採用的夥伴,以及由夥伴參與治理的獨立公司結構。
Open USD 不是又一個穩定幣,而是一次分發激勵實驗
Open USD 最容易被市場寫成一個熟悉的故事:140 多家機構和企業站到同一張名單上,一個新的美元穩定幣準備挑戰 USDC 和 USDT。
這個說法有傳播力,但也最容易誤導。因爲到目前爲止,更確定的事實不是 Open USD 已經形成真實採用,也不是它已經證明能撼動現有穩定幣格局,而是 Open Standard 公佈了一套新的穩定幣設計原則:免費鑄造和贖回、把儲備收益更多分給帶來採用的夥伴,以及由夥伴參與治理的獨立公司結構。
這個說法有傳播力,但也最容易誤導。因爲到目前爲止,更確定的事實不是 Open USD 已經形成真實採用,也不是它已經證明能撼動現有穩定幣格局,而是 Open Standard 公佈了一套新的穩定幣設計原則:免費鑄造和贖回、把儲備收益更多分給帶來採用的夥伴,以及由夥伴參與治理的獨立公司結構。
6
5.9k
·
--
真實
Aave V4 要做的,已經不只是“讓 RWA 能借貸”。而是把華爾街證券融資搬上鍊。
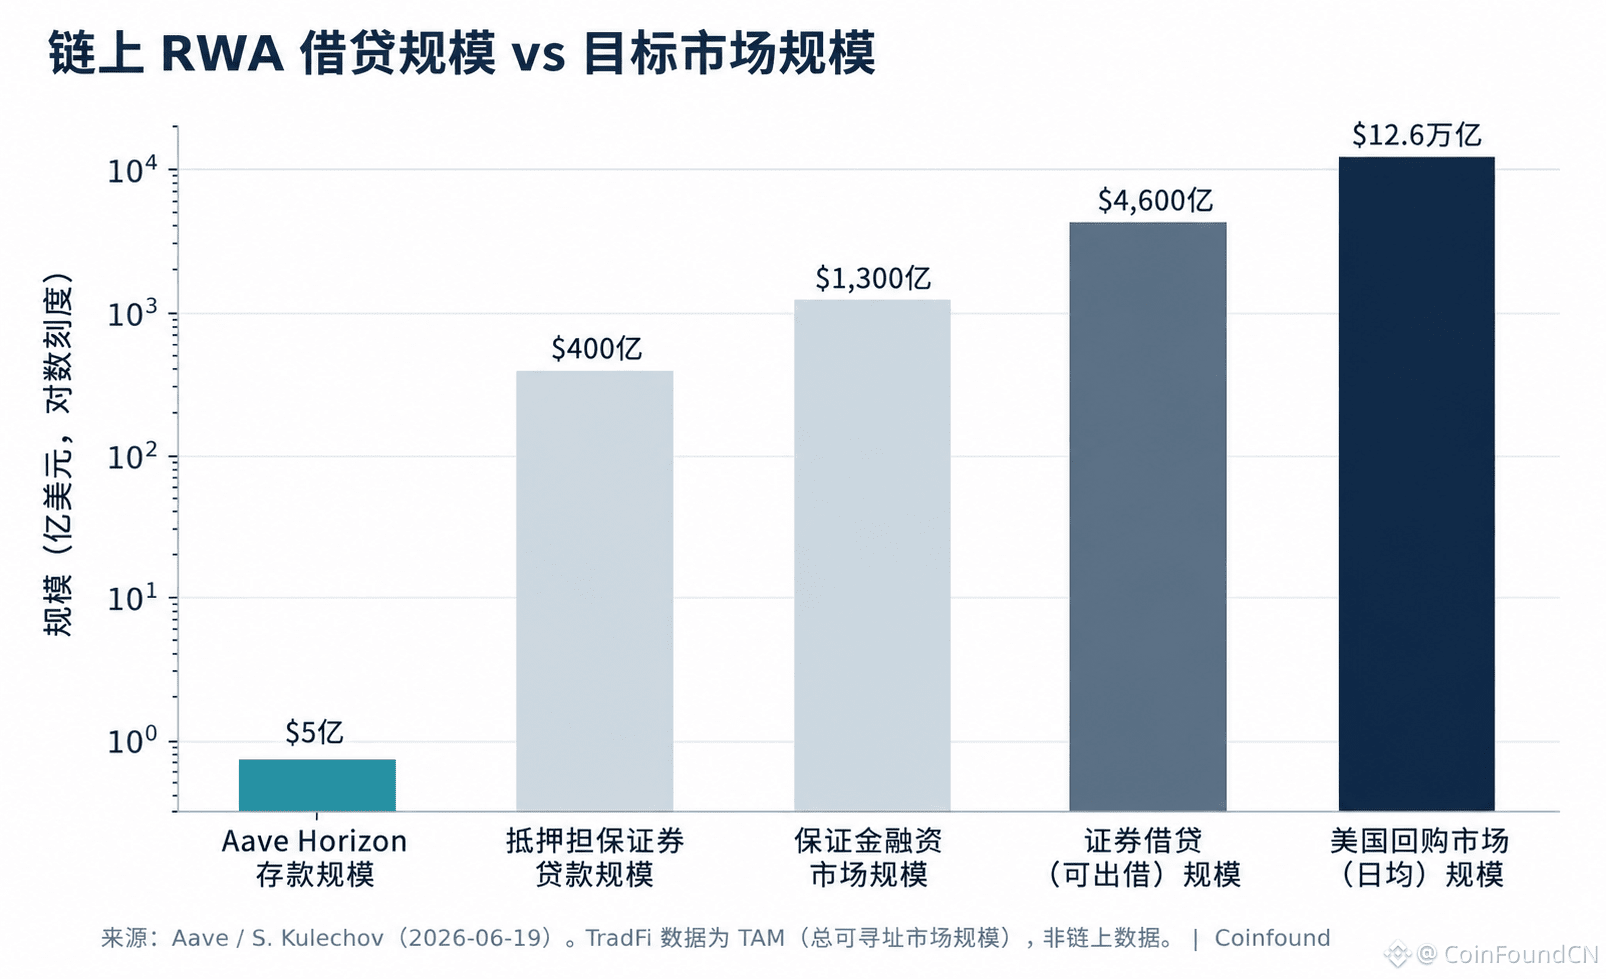
目前 Horizon 存款規模約 5 億美元,但它瞄準的市場是:
• 美國回購:12.6 萬億美元
• 證券借貸:4.6 萬億美元
• 保證金融資:1.3 萬億美元
真正值得關注的,不只是 TAM 有多大。而是當美債、私募信貸、CLO、代幣化股票被統一接入同一套抵押體系後,風險也會從單一資產轉向可組合性層——抵押品如何定價、如何共享流動性、如何被清算、又如何把風險傳導到整個池子。
RWA 借貸的下一階段,不只是更多資產上鍊。
而是鏈上證券融資開始形成,而新風險也開始被放大到系統層。
🔗查看原文:[Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干](https://www.binance.com/zh-CN/square/post/340807370977761)
Aave V4 要做的,已經不只是“讓 RWA 能借貸”。而是把華爾街證券融資搬上鍊。
目前 Horizon 存款規模約 5 億美元,但它瞄準的市場是:
• 美國回購:12.6 萬億美元
• 證券借貸:4.6 萬億美元
• 保證金融資:1.3 萬億美元
真正值得關注的,不只是 TAM 有多大。而是當美債、私募信貸、CLO、代幣化股票被統一接入同一套抵押體系後,風險也會從單一資產轉向可組合性層——抵押品如何定價、如何共享流動性、如何被清算、又如何把風險傳導到整個池子。
RWA 借貸的下一階段,不只是更多資產上鍊。
而是鏈上證券融資開始形成,而新風險也開始被放大到系統層。
🔗查看原文:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
目前 Horizon 存款規模約 5 億美元,但它瞄準的市場是:
• 美國回購:12.6 萬億美元
• 證券借貸:4.6 萬億美元
• 保證金融資:1.3 萬億美元
真正值得關注的,不只是 TAM 有多大。而是當美債、私募信貸、CLO、代幣化股票被統一接入同一套抵押體系後,風險也會從單一資產轉向可組合性層——抵押品如何定價、如何共享流動性、如何被清算、又如何把風險傳導到整個池子。
RWA 借貸的下一階段,不只是更多資產上鍊。
而是鏈上證券融資開始形成,而新風險也開始被放大到系統層。
🔗查看原文:Aave V4 要把华尔街证券融资搬上链:可组合性层从风险点变成主干
5
8.6k
·
--
真實
Aave V4 要把華爾街證券融資搬上鍊:可組合性層從風險點變成主幹6 月 19 日,Aave 創始人 Kulechov 把即將推進的 Aave V4 定位爲華爾街證券融資的鏈上替代,瞄準美國日均約 12.6 萬億美元的回購、4.6 萬億美元可借證券的證券借貸,以及保證金融資市場,提出三類產品:證券抵押貸款、回購(原子結算)、證券借貸。其機構級 RWA 借貸市場 Horizon 自 2025 年 8 月上線已積累約 4.4 至 5.5 億美元存款,2026 年目標突破 10 億。這把"RWA 作抵押"從一個產品,升級爲"鏈上證券融資基礎設施"的敘事。
Aave V4 要把華爾街證券融資搬上鍊:可組合性層從風險點變成主幹
6 月 19 日,Aave 創始人 Kulechov 把即將推進的 Aave V4 定位爲華爾街證券融資的鏈上替代,瞄準美國日均約 12.6 萬億美元的回購、4.6 萬億美元可借證券的證券借貸,以及保證金融資市場,提出三類產品:證券抵押貸款、回購(原子結算)、證券借貸。其機構級 RWA 借貸市場 Horizon 自 2025 年 8 月上線已積累約 4.4 至 5.5 億美元存款,2026 年目標突破 10 億。這把"RWA 作抵押"從一個產品,升級爲"鏈上證券融資基礎設施"的敘事。
2
4.9k
·
--
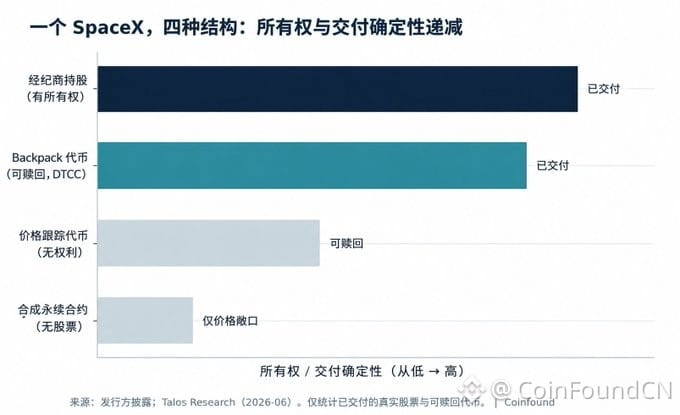
同一個 SpaceX,四種代幣結構,對應四種完全不同的權利。
代幣化股票最大的風險,並不是公司本身。
而是你買到的究竟是什麼。
從真實股票、可贖回代幣,到跟蹤憑證、合成永續,所有權與交付確定性逐級下降。
下一次熱門 IPO 來臨時,市場真正需要回答的問題不是:
- 能不能買到代幣?
而是:
- 最終能不能真正拿到股票?
隨着代幣化股票快速發展,所有權與交付風險,或將成爲比股價本身更值得關注的風險。
#CoinFound, 用數據定義價值。
🔗 查看全文:[同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层](https://www.binance.com/zh-CN/square/post/340273408376034)
同一個 SpaceX,四種代幣結構,對應四種完全不同的權利。
代幣化股票最大的風險,並不是公司本身。
而是你買到的究竟是什麼。
從真實股票、可贖回代幣,到跟蹤憑證、合成永續,所有權與交付確定性逐級下降。
下一次熱門 IPO 來臨時,市場真正需要回答的問題不是:
- 能不能買到代幣?
而是:
- 最終能不能真正拿到股票?
隨着代幣化股票快速發展,所有權與交付風險,或將成爲比股價本身更值得關注的風險。
#CoinFound, 用數據定義價值。
🔗 查看全文:同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
代幣化股票最大的風險,並不是公司本身。
而是你買到的究竟是什麼。
從真實股票、可贖回代幣,到跟蹤憑證、合成永續,所有權與交付確定性逐級下降。
下一次熱門 IPO 來臨時,市場真正需要回答的問題不是:
- 能不能買到代幣?
而是:
- 最終能不能真正拿到股票?
隨着代幣化股票快速發展,所有權與交付風險,或將成爲比股價本身更值得關注的風險。
#CoinFound, 用數據定義價值。
🔗 查看全文:同一个 SpaceX,四种代币、权利递减:IPO 那天,先裂开的是交付层
3
8.7k
·
--
同一個 SpaceX,四種代幣、權利遞減:IPO 那天,先裂開的是交付層6 月 12 日 SpaceX 以每股 135 美元登陸納斯達克,發行約 5.556 億股、募資約 750 億美元,首日衝到 164 美元。圍繞這場近年最受期待的 IPO,散戶在上市前能買到的"SpaceX"有四種以上,代碼相近、法律性質卻完全不同。市場把代幣化打新講成"撕開打新的天鵝絨繩、人人可參與",但這一週真正暴露的,是其中代幣化那一類在交付層的脆弱——依賴 xStocks 分銷的認購集體取消退款,而完全不持股的合成永續反而運轉如常。
同一個 SpaceX,四種代幣、權利遞減:IPO 那天,先裂開的是交付層
6 月 12 日 SpaceX 以每股 135 美元登陸納斯達克,發行約 5.556 億股、募資約 750 億美元,首日衝到 164 美元。圍繞這場近年最受期待的 IPO,散戶在上市前能買到的"SpaceX"有四種以上,代碼相近、法律性質卻完全不同。市場把代幣化打新講成"撕開打新的天鵝絨繩、人人可參與",但這一週真正暴露的,是其中代幣化那一類在交付層的脆弱——依賴 xStocks 分銷的認購集體取消退款,而完全不持股的合成永續反而運轉如常。
SPCX+0.68%
SPCXUS-0.39%
1
4
6.2k
·
--
部分真實
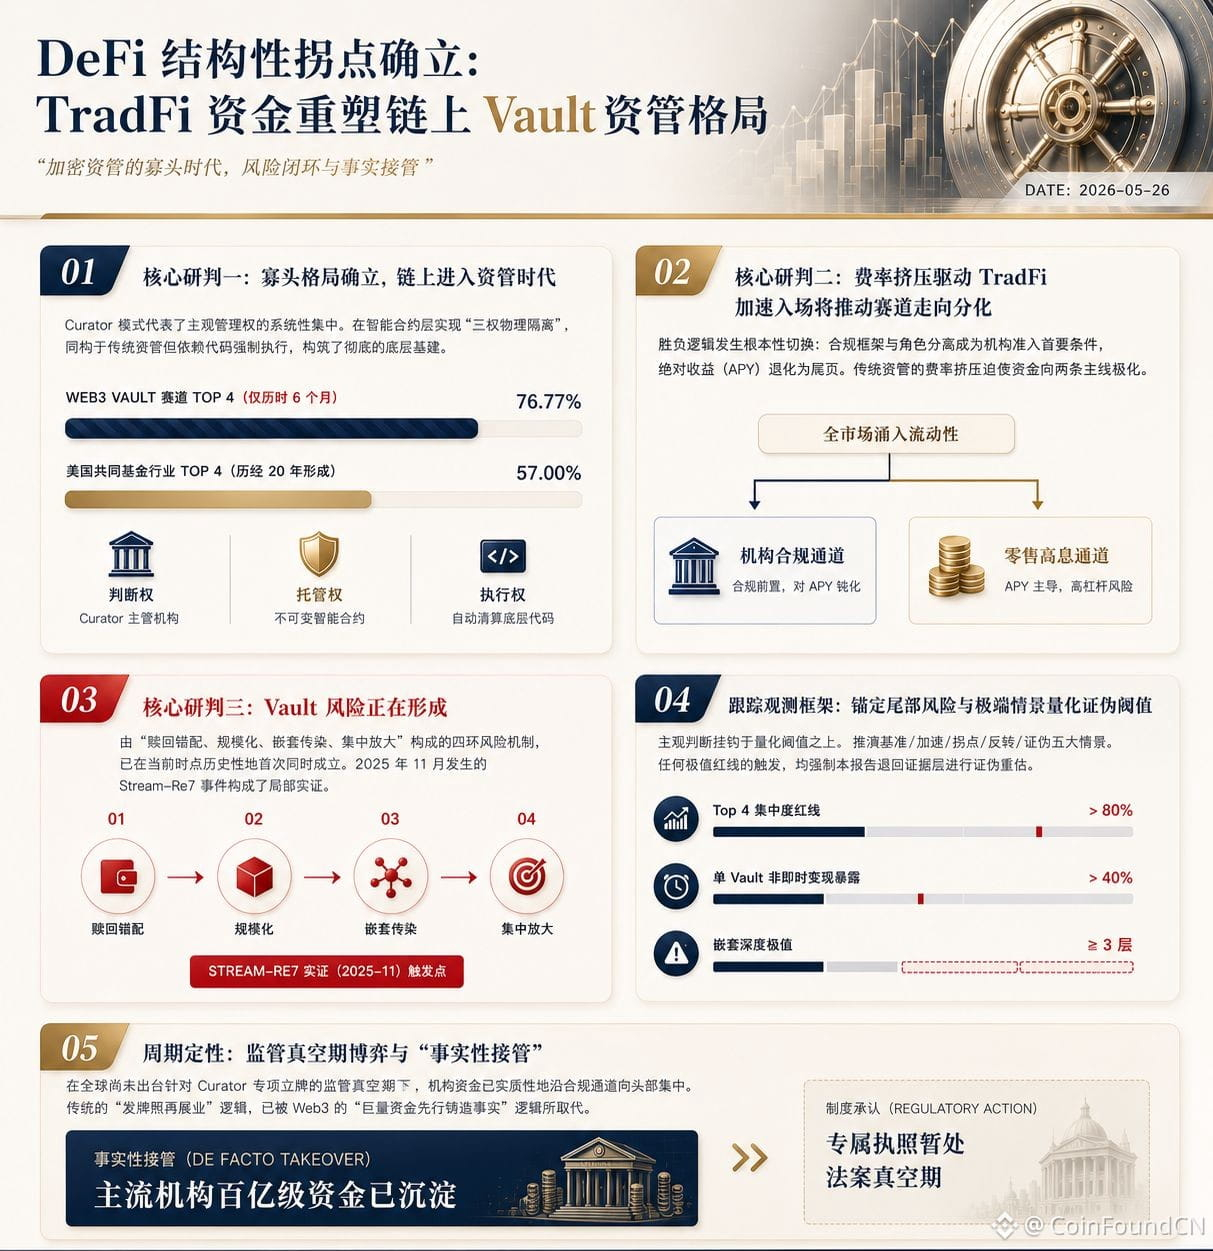
#DeFi 的競爭標準正在改變。
過去,比的是 APY;
現在,比的是資管能力、合規結構與機構接入能力。
#CoinFound 最新研究發現,Vault 正在成爲鏈上世界的“基金載體”,而 Curator 正在演化爲鏈上的資產管理人。
當 TradFi 資金開始大規模進入鏈上,市場關注的重點已經不再是收益率本身,而是誰能夠建立機構級信任、風險隔離與資金配置能力。
這或許意味着:DeFi 正從交易時代,進入資管時代。
Data Defines Value. CoinFound, 用數據定義價值。
🔗獲取完整研報鏈接:https://bit.ly/4vZ1pcL
#DeFi 的競爭標準正在改變。
過去,比的是 APY;
現在,比的是資管能力、合規結構與機構接入能力。
#CoinFound 最新研究發現,Vault 正在成爲鏈上世界的“基金載體”,而 Curator 正在演化爲鏈上的資產管理人。
當 TradFi 資金開始大規模進入鏈上,市場關注的重點已經不再是收益率本身,而是誰能夠建立機構級信任、風險隔離與資金配置能力。
這或許意味着:DeFi 正從交易時代,進入資管時代。
Data Defines Value. CoinFound, 用數據定義價值。
🔗獲取完整研報鏈接:https://bit.ly/4vZ1pcL
過去,比的是 APY;
現在,比的是資管能力、合規結構與機構接入能力。
#CoinFound 最新研究發現,Vault 正在成爲鏈上世界的“基金載體”,而 Curator 正在演化爲鏈上的資產管理人。
當 TradFi 資金開始大規模進入鏈上,市場關注的重點已經不再是收益率本身,而是誰能夠建立機構級信任、風險隔離與資金配置能力。
這或許意味着:DeFi 正從交易時代,進入資管時代。
Data Defines Value. CoinFound, 用數據定義價值。
🔗獲取完整研報鏈接:https://bit.ly/4vZ1pcL
4.4k
·
--
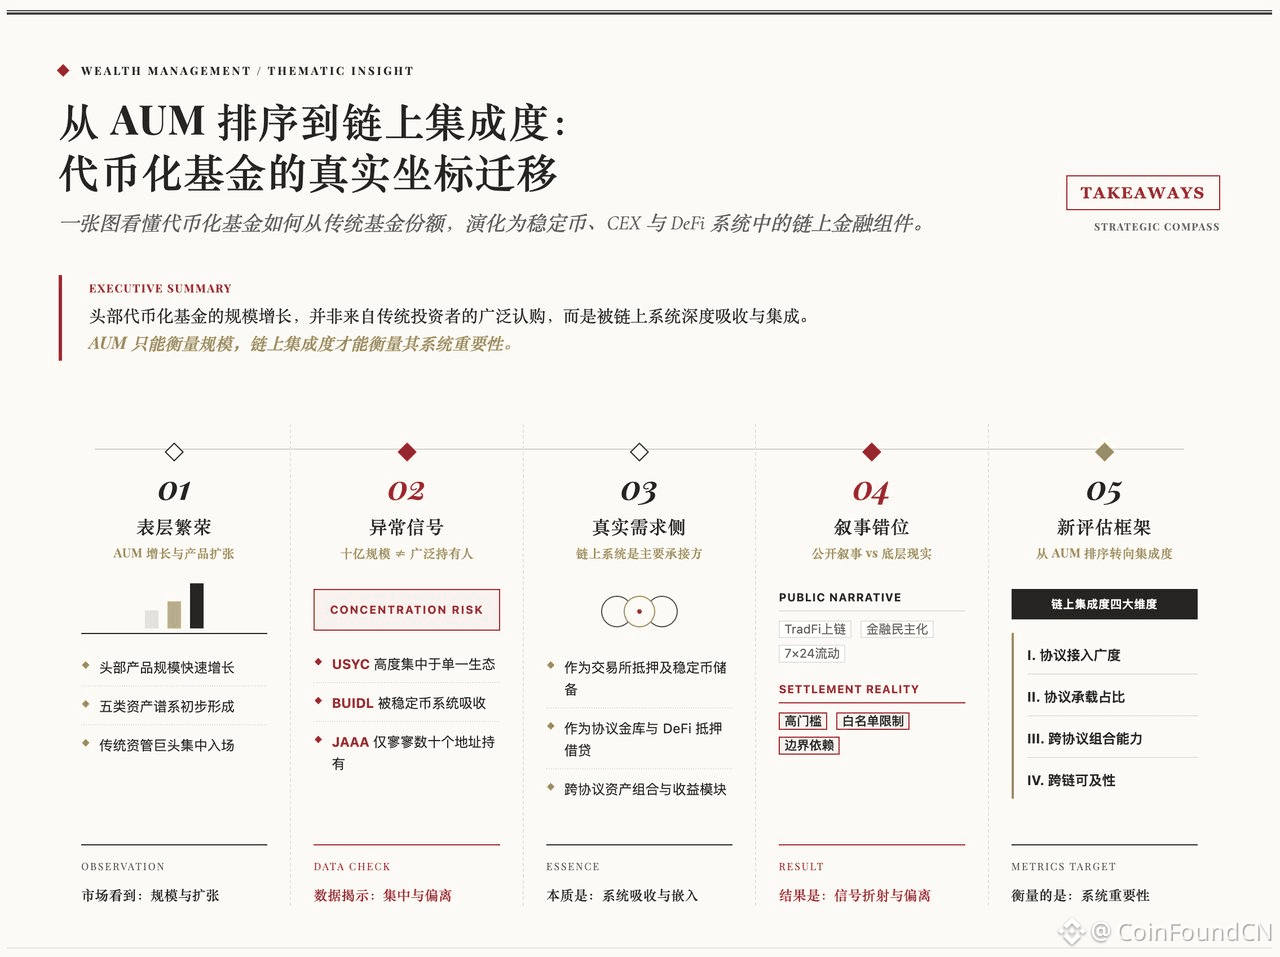
🔥AUM 排名,正在失效。真正決定代幣化基金地位的,已經變成「鏈上集成度」。
#CoinFound 最新深度研報指出:
1️⃣ 頭部代幣化基金的增長,並非來自傳統投資者廣泛買入,而是被穩定幣、CEX 與 DeFi 系統深度吸收。
2️⃣ USYC、BUIDL、JAAA 等產品,正在成爲:
• 穩定幣儲備
• 協議金庫
• DeFi 抵押品
• 鏈上收益模塊
3️⃣ 代幣化基金正在從“鏈上基金份額”,演化爲“鏈上金融組件”。
4️⃣ 下一階段的核心指標,不再只是 AUM,而是:
• 協議接入廣度
• 協議承載佔比
• 跨協議組合能力
• 跨鏈可達性
📖《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》https://bit.ly/4uXQ4c8
🔥AUM 排名,正在失效。真正決定代幣化基金地位的,已經變成「鏈上集成度」。
#CoinFound 最新深度研報指出:
1️⃣ 頭部代幣化基金的增長,並非來自傳統投資者廣泛買入,而是被穩定幣、CEX 與 DeFi 系統深度吸收。
2️⃣ USYC、BUIDL、JAAA 等產品,正在成爲:
• 穩定幣儲備
• 協議金庫
• DeFi 抵押品
• 鏈上收益模塊
3️⃣ 代幣化基金正在從“鏈上基金份額”,演化爲“鏈上金融組件”。
4️⃣ 下一階段的核心指標,不再只是 AUM,而是:
• 協議接入廣度
• 協議承載佔比
• 跨協議組合能力
• 跨鏈可達性
📖《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》https://bit.ly/4uXQ4c8
#CoinFound 最新深度研報指出:
1️⃣ 頭部代幣化基金的增長,並非來自傳統投資者廣泛買入,而是被穩定幣、CEX 與 DeFi 系統深度吸收。
2️⃣ USYC、BUIDL、JAAA 等產品,正在成爲:
• 穩定幣儲備
• 協議金庫
• DeFi 抵押品
• 鏈上收益模塊
3️⃣ 代幣化基金正在從“鏈上基金份額”,演化爲“鏈上金融組件”。
4️⃣ 下一階段的核心指標,不再只是 AUM,而是:
• 協議接入廣度
• 協議承載佔比
• 跨協議組合能力
• 跨鏈可達性
📖《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》https://bit.ly/4uXQ4c8
2
2
4.1k
·
--
真實
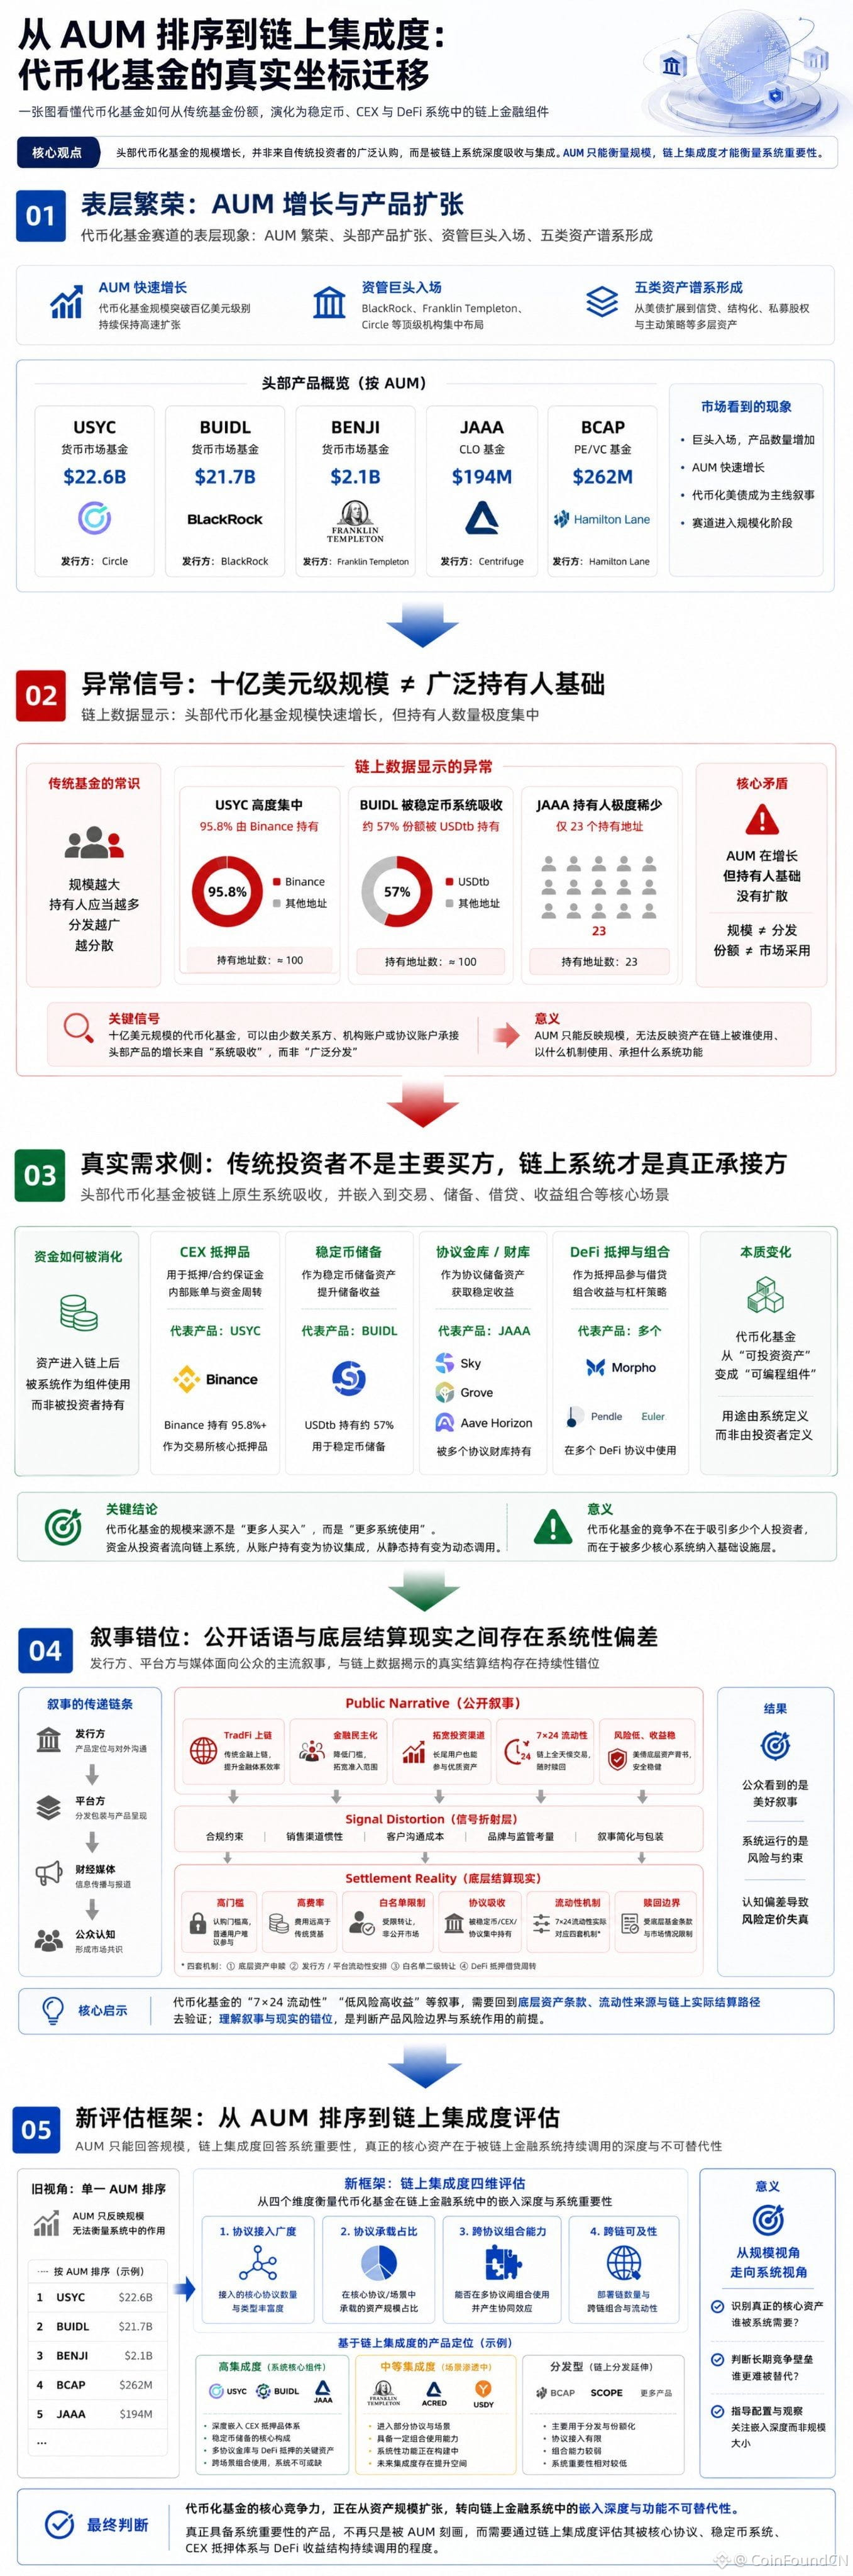
AUM 還能代表真實影響力嗎?
在代幣化基金賽道里,越來越多的資產正在被:
→ 穩定幣系統吸收
→ CEX 作爲抵押品使用
→ DeFi 協議調用
→ 協議金庫配置
真正決定產品地位的,已經不只是 AUM,而是:
• 鏈上集成度
• 協議調用深度
• 抵押品功能
• 跨協議可組合性
$USYC、BUIDL、JAAA 的增長,本質上反映的是鏈上金融系統對“可編程收益資產”的需求,而不只是傳統基金分發。
從“資產規模”到“鏈上真實效用”,重新定義代幣化基金的評估座標系。
🔗 #CoinFound 最新深度研報《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》:https://bit.ly/4uXQ4c8
AUM 還能代表真實影響力嗎?
在代幣化基金賽道里,越來越多的資產正在被:
→ 穩定幣系統吸收
→ CEX 作爲抵押品使用
→ DeFi 協議調用
→ 協議金庫配置
真正決定產品地位的,已經不只是 AUM,而是:
• 鏈上集成度
• 協議調用深度
• 抵押品功能
• 跨協議可組合性
$USYC、BUIDL、JAAA 的增長,本質上反映的是鏈上金融系統對“可編程收益資產”的需求,而不只是傳統基金分發。
從“資產規模”到“鏈上真實效用”,重新定義代幣化基金的評估座標系。
🔗 #CoinFound 最新深度研報《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》:https://bit.ly/4uXQ4c8
在代幣化基金賽道里,越來越多的資產正在被:
→ 穩定幣系統吸收
→ CEX 作爲抵押品使用
→ DeFi 協議調用
→ 協議金庫配置
真正決定產品地位的,已經不只是 AUM,而是:
• 鏈上集成度
• 協議調用深度
• 抵押品功能
• 跨協議可組合性
$USYC、BUIDL、JAAA 的增長,本質上反映的是鏈上金融系統對“可編程收益資產”的需求,而不只是傳統基金分發。
從“資產規模”到“鏈上真實效用”,重新定義代幣化基金的評估座標系。
🔗 #CoinFound 最新深度研報《穿透代幣化基金:AUM失效邊界與鏈上集成度新框架》:https://bit.ly/4uXQ4c8
4.3k
·
--
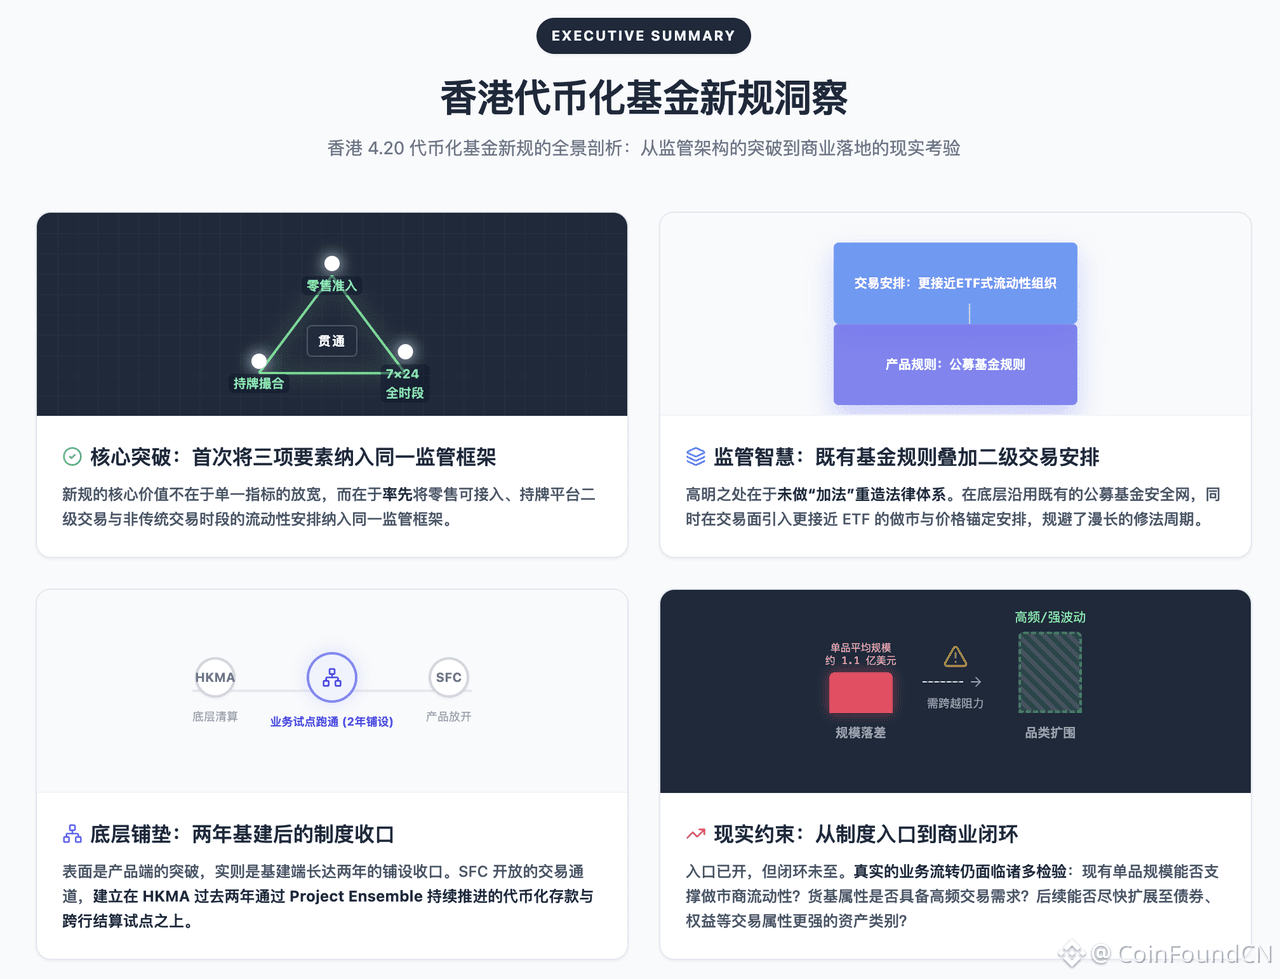
香港這次代幣化基金新規,真正改變的不是“能不能交易”,而是“用什麼方式交易”。
它第一次把 零售接入 + 二級撮合 + 7×24流動性
放進同一套監管框架裏
更關鍵的是:
不是重新造規則,而是直接套用ETF機制
這意味着一件事:
RWA不再是“鏈上資產映射”,
而是開始進入“標準化交易市場”
但問題也很清晰:
制度已經到位,市場還沒跟上
規模、流動性、資產結構
纔是下一階段真正的變量
閱讀原文:[香港新规落地:代币化基金二级交易通道开启,产品走向ETF化](https://www.binance.com/zh-CN/square/post/316887280859185)
香港這次代幣化基金新規,真正改變的不是“能不能交易”,而是“用什麼方式交易”。
它第一次把 零售接入 + 二級撮合 + 7×24流動性
放進同一套監管框架裏
更關鍵的是:
不是重新造規則,而是直接套用ETF機制
這意味着一件事:
RWA不再是“鏈上資產映射”,
而是開始進入“標準化交易市場”
但問題也很清晰:
制度已經到位,市場還沒跟上
規模、流動性、資產結構
纔是下一階段真正的變量
閱讀原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
它第一次把 零售接入 + 二級撮合 + 7×24流動性
放進同一套監管框架裏
更關鍵的是:
不是重新造規則,而是直接套用ETF機制
這意味着一件事:
RWA不再是“鏈上資產映射”,
而是開始進入“標準化交易市場”
但問題也很清晰:
制度已經到位,市場還沒跟上
規模、流動性、資產結構
纔是下一階段真正的變量
閱讀原文:香港新规落地:代币化基金二级交易通道开启,产品走向ETF化
4
4.9k
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
比特币守稳77000美元上方
64,880 次瀏覽
420 討論中
這周真正的雷,不是跌不跌,而是加息預期突然被重新定價。
現在市場已經提前把加息預期交易了一遍,最近BTC卻沒有直接崩
反而還能在高位反覆磨,說明資金並沒有徹底撤。
我的判斷很簡單:
真加息≠一定大跌。
如果後面符合預期,市場反而可能出現“利空落地”,短線先殺一輪,再重新找方向;
但如果措辭比預期更鷹,收益率和美元繼續走高,BTC就要防一波快速回撤。
目前大餅重點看 77000-77500支撐,上方 79000-80000壓力。
站穩80000,行情還有機會繼續衝;
跌破77000,先看75000-76000。
交易9年,我最怕的從來不是消息,而是有人在消息出來後纔開始思考。
真正的大波動,往往提前給信號。看懂預期,盯住位置,剩下的就是等市場自己揭牌。$BTC #BTC走势分析
叶问控饼YynOne11
·4 人按讚
·6.4k 次瀏覽
美联储加息概率升至89%
49,964 次瀏覽
179 討論中
比特币涨1.64%突破78000美元
184,001 次瀏覽
658 討論中