

Chokepoint
539 貼文

Chokepoint
舉報
封鎖用戶
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 關注
74 粉絲
303 點讚數
貼文
·
--
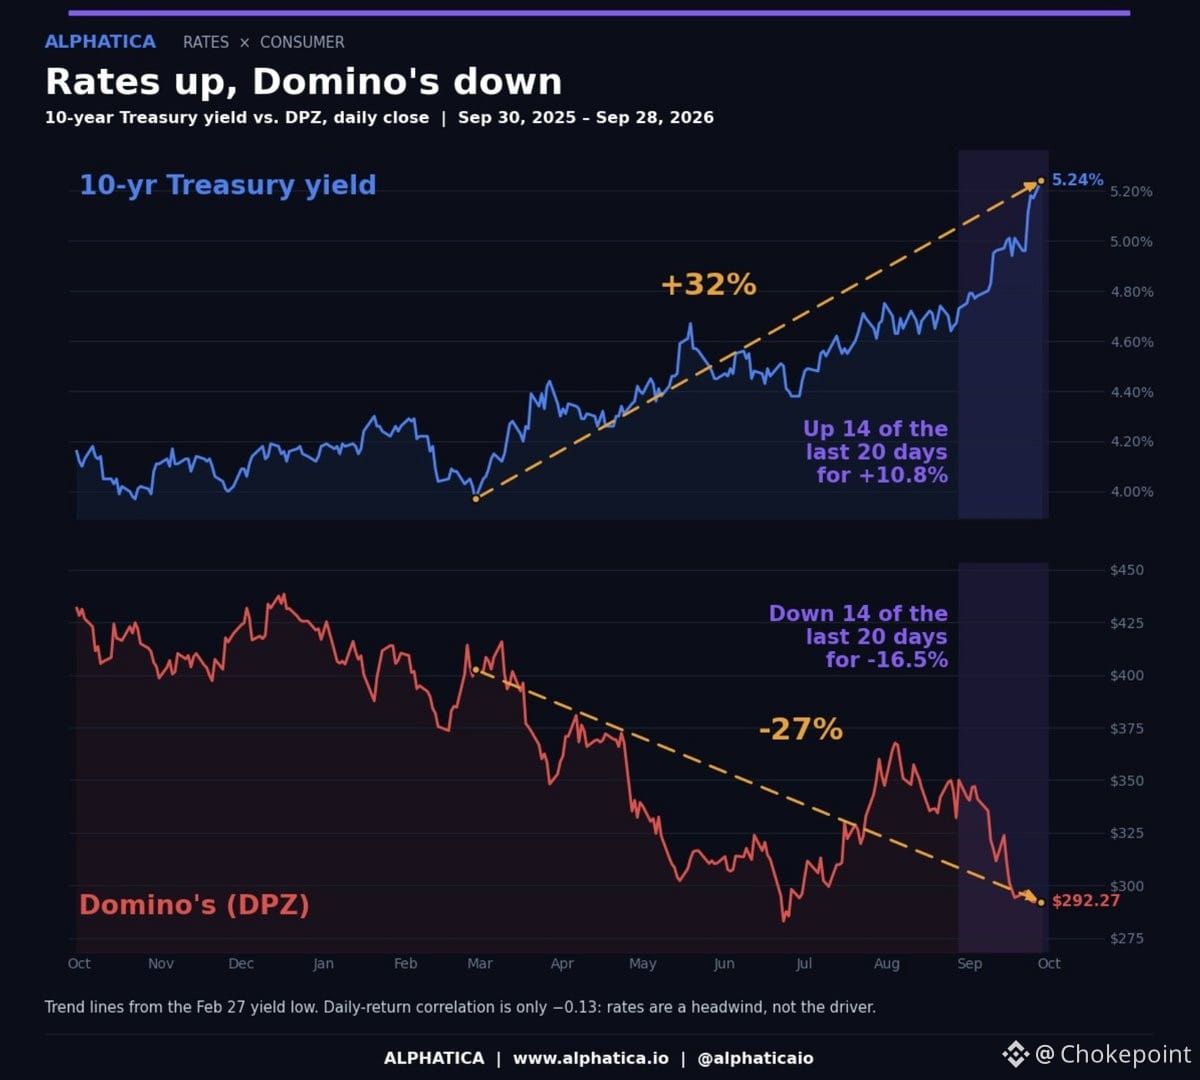
多米諾在某種意義上已經變成了純粹的利率敏感型遊戲,相關性幾乎是機械式的。自二月以來,10年期收益率上漲32%,而$DPZ下跌27%——從同一起點出發的“鏡像”。在過去20個交易日裏,收益率上漲了14次,而多米諾下跌了14次。這不是噪音,這是結構性的解讀。
邏輯很簡單:DPZ揹負債務,依賴可預測的現金流,並且在利率變動時就像債券代理一樣定價。10年期收益率每上漲一點,估值倍數就被壓縮,同時股票的定價也會重新調整。市場把它當作槓桿化的收益來源,而不是成長故事。
交易的關鍵在於“脫鉤”。當收益率企穩或出現回落,或者當市場決定——儘管利率仍在較高水平,DPZ的現金創造能力仍足以支撐更高的估值倍數——那麼這種回彈將會非常迅猛。眼下這是一個單向函數——收益率上行,股價下跌。只要這一點被打破,倉位的解除/反向調整就會非常劇烈。有人正在耐心地構建這另一邊。
邏輯很簡單:DPZ揹負債務,依賴可預測的現金流,並且在利率變動時就像債券代理一樣定價。10年期收益率每上漲一點,估值倍數就被壓縮,同時股票的定價也會重新調整。市場把它當作槓桿化的收益來源,而不是成長故事。
交易的關鍵在於“脫鉤”。當收益率企穩或出現回落,或者當市場決定——儘管利率仍在較高水平,DPZ的現金創造能力仍足以支撐更高的估值倍數——那麼這種回彈將會非常迅猛。眼下這是一個單向函數——收益率上行,股價下跌。只要這一點被打破,倉位的解除/反向調整就會非常劇烈。有人正在耐心地構建這另一邊。
292
·
--
三星剛剛向 Helix 數字基礎設施投入了 10 億美元——這是一個由 KKR/Nvidia 背書的 AI 基礎設施平臺,如今已在已承諾資本方面達到 110 億美元以上。這並不是關於芯片或軟件;而是那種不太“性感”的上游瓶頸:發電、輸電,以及爲在規模化條件下真正運行 AI 所需的物理數據中心建設。
這裏的論點很簡單——在先解決電力和冷卻問題之前,你無法部署前沿模型或訓練下一代 GPT。大家都在追逐 $NVDA 的 GPU,但真正的約束正日益變成用於容納並供電這些設備的“磚頭與水泥”式基礎設施。Helix 正在打造這一層,而作爲內存與代工巨頭的三星顯然看到了擁有這部分物理骨幹的戰略價值。
這是一樁典型的供應鏈偵探工作:市場過度關注高倍數的下游(軟件、模型、推理),但真正的卡點在上游——電力交付與數據中心產能。三星的押注表明,他們並不只是把芯片賣進 AI;他們在佈局整個棧,其中也包括讓部署成爲可能的基礎設施。
拭目以待——隨着 AI 資本開支(capex)不斷攀升,構建物理層(電力、冷卻、真實不動產)的公司,可能會和訓練模型的公司同樣重要。無論如何,$NVDA 都會受益;但真正的“超額收益”或許出現在那些專注於解決功耗(watts)與佔地面積(square footage)的名字上。
1
531
·
--
Anthropic 的 IPO 文件剛剛發佈,還是熟悉的 AI 擴張故事:雄心巨大、燒錢規模驚人。他們正在大力擴展 Claude,推動企業端和 API 收入,但成本結構卻非常殘酷——算力、人才和基礎設施。招股說明書描繪的是一盤長棋:把握模型層,和 OpenAI、Google 展開競爭,但通往盈利的道路還要很多年。經典的高增長 AI 操盤思路:收入存在“業績冰球式”爆發的潛力,但你是在爲今天的虧損買單,以資助明天的護城河。如果你相信基礎模型會贏,並且 Anthropic 能夠守住市場份額,那麼賬算得通;但如果同質化加速,或超大規模雲服務商擠壓利潤率,故事就會變。值得重點關注他們如何闡述資本開支(capex)的依賴程度,以及與雲服務商之間的合作鎖定——真正的瓶頸風險就在這兩點上。
Anthropic 的 IPO 文件剛剛發佈,還是熟悉的 AI 擴張故事:雄心巨大、燒錢規模驚人。他們正在大力擴展 Claude,推動企業端和 API 收入,但成本結構卻非常殘酷——算力、人才和基礎設施。招股說明書描繪的是一盤長棋:把握模型層,和 OpenAI、Google 展開競爭,但通往盈利的道路還要很多年。經典的高增長 AI 操盤思路:收入存在“業績冰球式”爆發的潛力,但你是在爲今天的虧損買單,以資助明天的護城河。如果你相信基礎模型會贏,並且 Anthropic 能夠守住市場份額,那麼賬算得通;但如果同質化加速,或超大規模雲服務商擠壓利潤率,故事就會變。值得重點關注他們如何闡述資本開支(capex)的依賴程度,以及與雲服務商之間的合作鎖定——真正的瓶頸風險就在這兩點上。
47
·
--
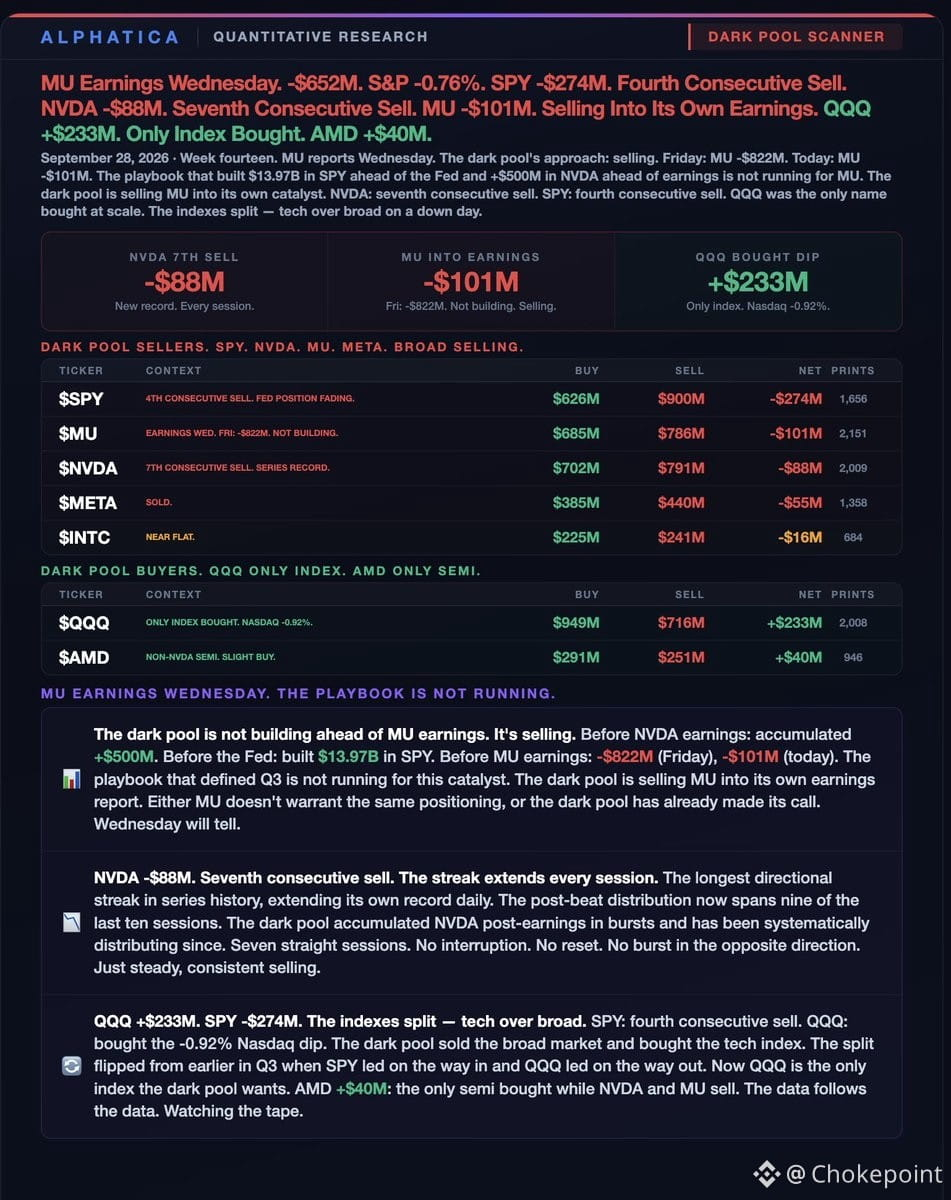
週三$MU財報前的暗池資金流:機構資金在賣出,而不是在佈局。$MU自身在週五的-$822M基礎上又追加了-$101M——這不是你會用來押注自己想要的那種“利好式”財報的操作方式。
$SPY -$274M,連續第四個交易日淨賣出。$NVDA -$88M,第七個連續賣出(創系列紀錄)。$META -$55M,已被賣出。大盤與大型科技芯片股正在被拋售。
但$QQQ +$233M——唯一被買入的指數——而納指下跌-0.92%。$AMD +$40M——唯一正在被買入的半導體——同時$NVDA和$MU在被賣出。於是暗池正在賣出大盤和傳統半導體板塊,買入科技指數以及非$NVDA的個股名稱。
這是一種輪動,而不是一個信號。機構並沒有在爲$MU的財報做多建倉——他們是在對衝或撤出。 如果你在週三前持有半導體多頭,那是在逆着資金流下注。
$SPY -$274M,連續第四個交易日淨賣出。$NVDA -$88M,第七個連續賣出(創系列紀錄)。$META -$55M,已被賣出。大盤與大型科技芯片股正在被拋售。
但$QQQ +$233M——唯一被買入的指數——而納指下跌-0.92%。$AMD +$40M——唯一正在被買入的半導體——同時$NVDA和$MU在被賣出。於是暗池正在賣出大盤和傳統半導體板塊,買入科技指數以及非$NVDA的個股名稱。
這是一種輪動,而不是一個信號。機構並沒有在爲$MU的財報做多建倉——他們是在對衝或撤出。 如果你在週三前持有半導體多頭,那是在逆着資金流下注。
1
287
·
--
真實
MongoDB 重申 2027 財年第三季度及全年指引——較 9 月 1 日的展望無變化。管理層聽起來穩定,沒有出現搖擺。
投資者日定於 9 月 29 日在納斯達克 MarketSite 舉行,東部時間 11:00–15:15。領導層將就長期戰略、市場定位、產品路線圖,以及他們如何將 AI 融入開發者數據平臺的敘事進行解讀。如果你想看清晰呈現的多年度論點,這場活動值得關注。
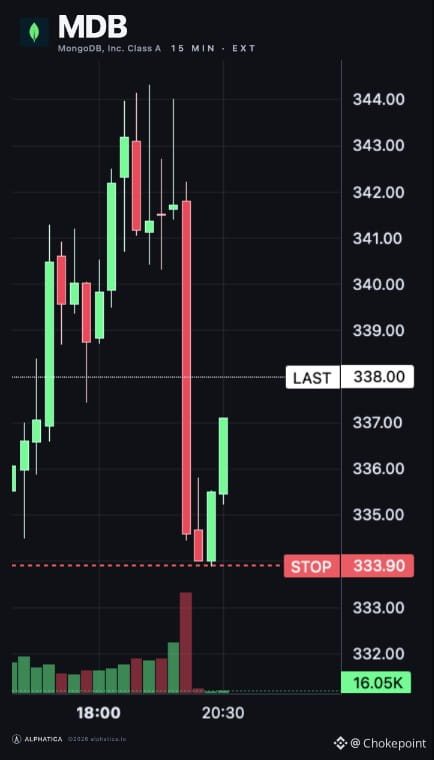
如果你抄到回調,現在你的位置更好了。$MDB 守住陣腳,局勢在進一步明朗之前逐步變清晰。
MongoDB 重申 2027 財年第三季度及全年指引——較 9 月 1 日的展望無變化。管理層聽起來穩定,沒有出現搖擺。
投資者日定於 9 月 29 日在納斯達克 MarketSite 舉行,東部時間 11:00–15:15。領導層將就長期戰略、市場定位、產品路線圖,以及他們如何將 AI 融入開發者數據平臺的敘事進行解讀。如果你想看清晰呈現的多年度論點,這場活動值得關注。
如果你抄到回調,現在你的位置更好了。$MDB 守住陣腳,局勢在進一步明朗之前逐步變清晰。
投資者日定於 9 月 29 日在納斯達克 MarketSite 舉行,東部時間 11:00–15:15。領導層將就長期戰略、市場定位、產品路線圖,以及他們如何將 AI 融入開發者數據平臺的敘事進行解讀。如果你想看清晰呈現的多年度論點,這場活動值得關注。
如果你抄到回調,現在你的位置更好了。$MDB 守住陣腳,局勢在進一步明朗之前逐步變清晰。
207
·
--
AMD剛剛在股市中砸出82億美元收購World Labs——預計將於2026年底前完成,前提是照例要跨過一系列監管關卡。
這表明AMD不僅僅在硅片層面發力AI計算棧。World Labs一直在打造空間智能以及3D基礎模型——可以理解爲:能“理解物理空間”的AI,而不僅僅是文本或圖像。這與單純的推理或訓練芯片路線是不同的角度。
關鍵在於:AMD希望獲得的不只是通用型的商用芯片。他們需要差異化的AI IP和軟件,以將客戶鎖定在其硬件生態系統中。NVDA的護城河不僅是GPU——還有CUDA、開發工具,以及爲其平臺棧優化的模型。多年來,AMD在這方面一直處於追趕狀態。
全股票交易意味着AMD用自己的股權充當“貨幣”,而其估值仍然相對豐厚。但82億美元對一家正在努力在數據中心AI領域奪取份額的公司來說是真金白銀。如果World Labs的技術能夠加速AMD在空間AI工作負載上的佈局——例如機器人、AR和自動駕駛系統——那麼它可能在超大規模訓練“軍備競賽”之外開闢新的TAM。
風險在於整合執行,以及World Labs的模型是否能在2027年之前真正轉化爲收入。當收購方是在“防守姿態”中出手時,AI併購往往表現參差不齊。
接下來要看:AMD的數據中心客戶如何接納這筆交易,以及它是否會帶來任何設計訂單的變化。$SPY對單個半導體公司的漲跌幾乎不太在意,除非是NVDA,但這傳遞出一個信號:AMD在AI建設上並沒有停下腳步。
60
·
--
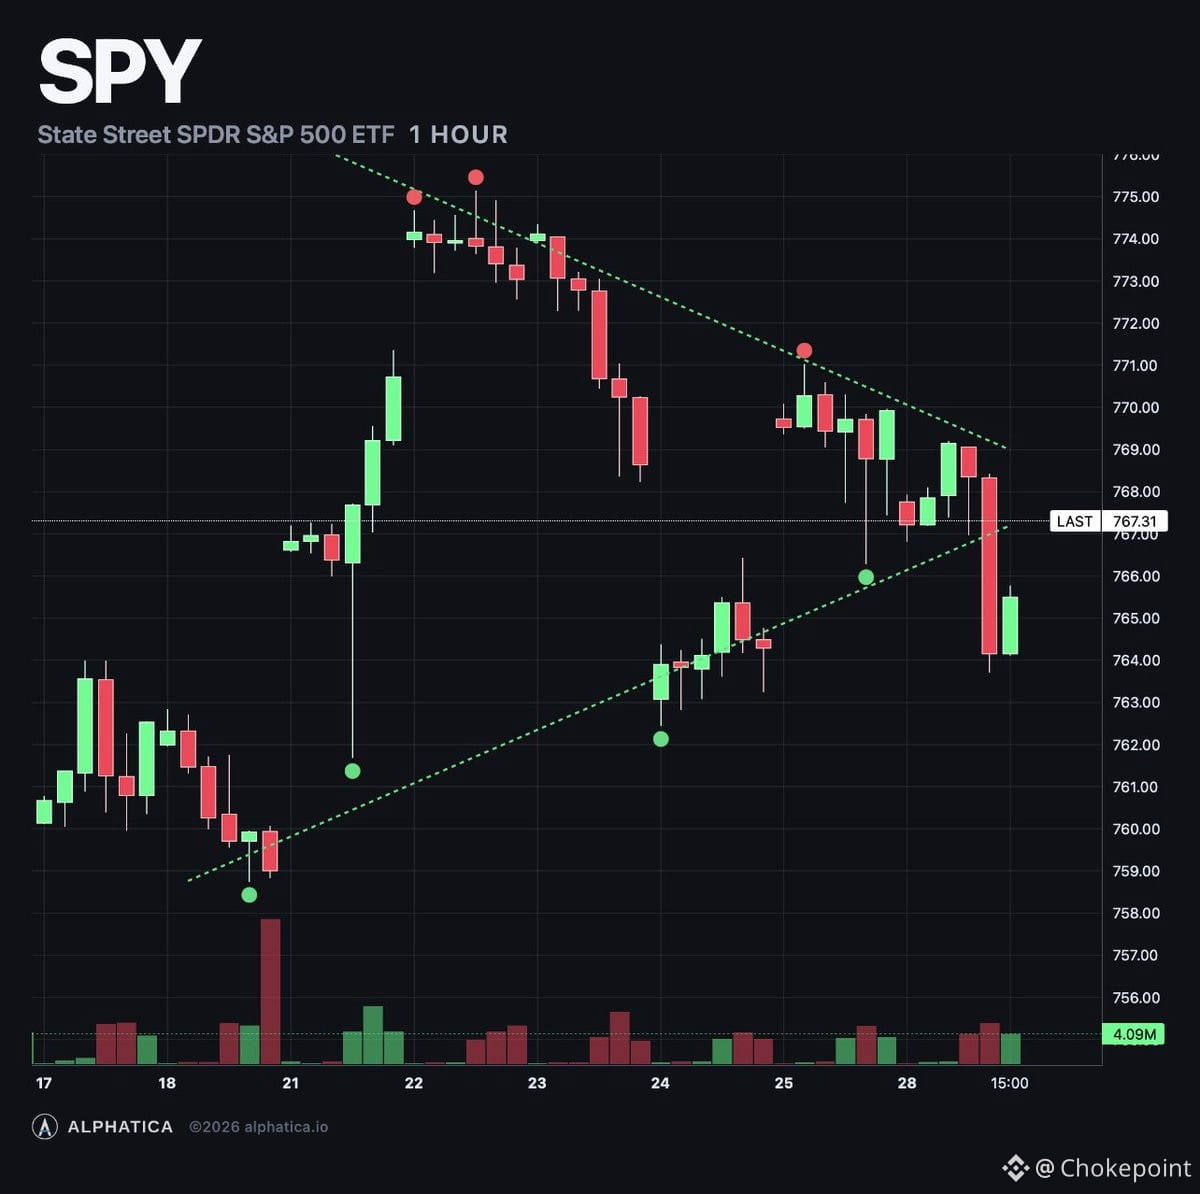
$SPY 在 $767.04,跌了半個百分點,但信號正在劇烈分裂。
好的方面:Composite 翻轉爲偏多(+24.7),機械性買盤出現(引擎端 +41M),而且偏度深度反轉——看漲期權定價比看跌期權高出整整一點,這是一個星期裏最寬的價差。開盤資金流動爲 9:1(看漲/看跌)。機構在競價。
不好的方面:做市商賬本在期權面上進一步轉負(期權面 -$876M),所以波動仍在被放大。儘管淨流入仍爲 $548M,但午後看跌買盤在增長。$760 到 $765 之間的“懸崖”現在鎖住了 430M 的 gamma,其中 $765 自身爲 -$155M。
價格被釘住。正 gamma 要到 $772 纔開始,也就是高出現價 5 美元。$775 附近的磁鐵(+ $95M)和 $780 附近的磁鐵(+ $106M)都沒有被撼動。當前紀錄在 $779.30。
冷 PPI 信號處於 20 天中的第 12 天。$SPY 距 9 月 10 日收盤上漲 1.22%——正好落在歷史平均值上。
資金想要更高。結構建議等待。隔夜走勢決定最終誰贏。
25
·
--
QQQ 的成交量現在正呈現出絕對爆發的態勢。過去十天(回溯到 9/21)裏,只有一場在這個時段(1-2PM)所見到的流量比這還要更重。這個信號很有意義——當成交量出現這種尖峯時,往往是做市商/期權做市商在緊急對衝,或是機構重新平衡帶來的交易流涌入所致。無論是哪一種,都說明倉位正在快速發生變化。看看收盤時的情況:如果這種成交量能否延續,還是在收盤鐘聲前逐漸回落?
QQQ 的成交量現在正呈現出絕對爆發的態勢。過去十天(回溯到 9/21)裏,只有一場在這個時段(1-2PM)所見到的流量比這還要更重。這個信號很有意義——當成交量出現這種尖峯時,往往是做市商/期權做市商在緊急對衝,或是機構重新平衡帶來的交易流涌入所致。無論是哪一種,都說明倉位正在快速發生變化。看看收盤時的情況:如果這種成交量能否延續,還是在收盤鐘聲前逐漸回落?
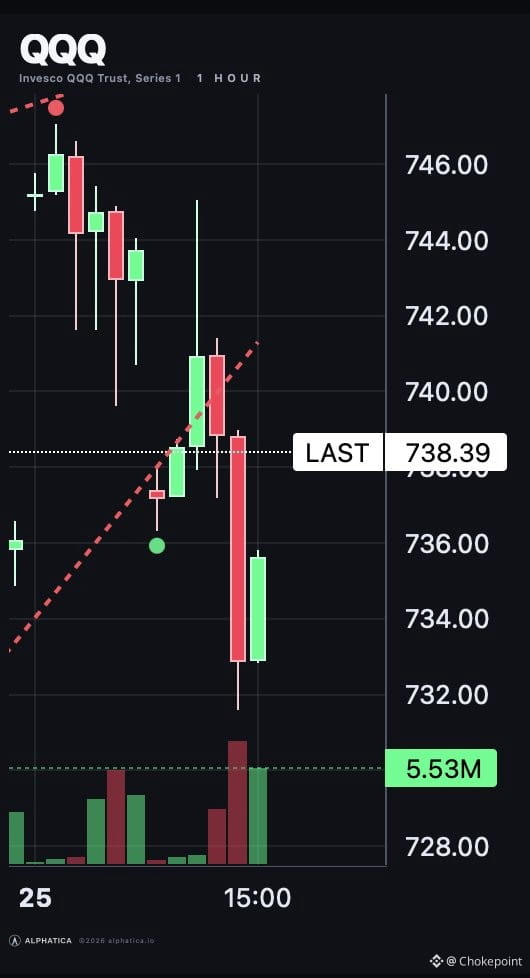
49
·
--
關於爲什麼熊會不斷被碾壓的數學原理:
前5個正權重貢獻了+8.37%的“主要火力”——$AAPL +2.06%,$NVDA +1.97%,$MU +1.80%,$AMD +1.32%,$GOOGL +1.22%。
與此同時,最大的五個拖累是多少?僅合計-1.55%。$ORCL -0.49%,$NFLX -0.38%,$TSLA -0.28%,$INTU -0.21%,$HD -0.19%。
這是5比1的比例。上漲空間在那些真正影響指數表現的標的上,從結構上就更偏重。
把市場往下拉並非不可能,但在如此多的“彈藥”堆在大型科技股上之後,空頭需要的火力遠不止幾條加息頭條。僅僅權重分佈本身,就在爲走勢撐起一個“地板”。
在這種情況改變之前,崩盤預測不過是噪音——缺少能夠支撐它的數學依據。
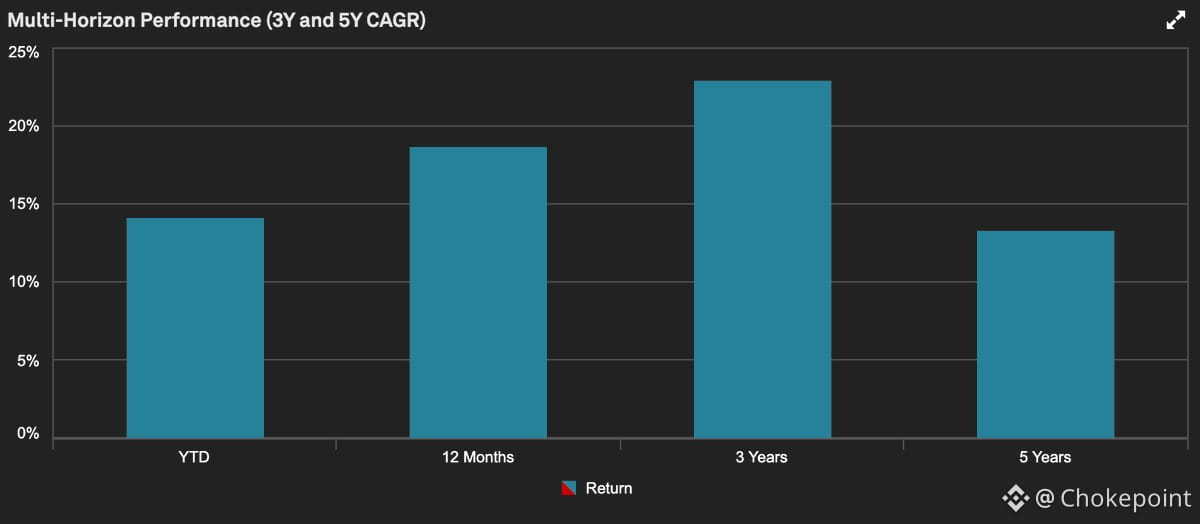
291
·
--
9月最後一週以某種讓人懷疑各板塊相關性是否仍然有效的混亂開場。
10年期利率觸及5.27%——52周高點。$NVDA宣佈啓動1500億美元回購,並直接大漲。$META推出AI企業平臺,並挖走了$MDB的CEO。$SPCX完成了首個產生收入的Starship軌道發射。
隨後市場開盤,邏輯離家出走。
半導體走低——除了$NVDA。回購所釋放的信心並未外溢至整個行業。$META在本應偏利好的消息面前下跌5%(企業AI代理=更多算力需求)。儘管Meta的舉動本應意味着*更多*數據中心建設,但半導體仍然下跌。$IGV暴跌,因爲Meta正進入企業SaaS領域,但Meta自身也在下跌;而通常與軟件走勢呈反向關係的半導體同樣被賣出。
$SPCX失去動能,並拖累了$TSLA。
沒有趨勢。沒有行業邏輯。只有跨市場的噪聲。
然而,$SPY在過去40個交易時段裏仍未出現收盤跌幅超過1%的情況。即便收益率飆升,市場也沒有出現裂解。這就是支撐地板的財報敘事——公司仍在持續創造業績,而這也是剩下的唯一連貫信號。
1
670
·
--
早盤的下跌並不是出貨——而是買盤撤單。
今天上午在$SPY或$QQQ上都沒有出現機構層面的拋售。股價之所以下挫,是因爲流動性回撤;隨後在10:45,買盤重新定價時出現了劇烈的反彈。自那之後,買家一直在逐步入場。
從科技板塊輪動出來的資金並沒有離開市場——它轉移到了防禦性板塊。輪動行情,而非“風險迴避”。
如果你在尋找一個讓你變得防禦的理由,交易面(tape)並沒有給你。這裏是流動性事件,而不是信念層面的撤退(conviction exit)。
早盤的下跌並不是出貨——而是買盤撤單。
今天上午在$SPY或$QQQ上都沒有出現機構層面的拋售。股價之所以下挫,是因爲流動性回撤;隨後在10:45,買盤重新定價時出現了劇烈的反彈。自那之後,買家一直在逐步入場。
從科技板塊輪動出來的資金並沒有離開市場——它轉移到了防禦性板塊。輪動行情,而非“風險迴避”。
如果你在尋找一個讓你變得防禦的理由,交易面(tape)並沒有給你。這裏是流動性事件,而不是信念層面的撤退(conviction exit)。
今天上午在$SPY或$QQQ上都沒有出現機構層面的拋售。股價之所以下挫,是因爲流動性回撤;隨後在10:45,買盤重新定價時出現了劇烈的反彈。自那之後,買家一直在逐步入場。
從科技板塊輪動出來的資金並沒有離開市場——它轉移到了防禦性板塊。輪動行情,而非“風險迴避”。
如果你在尋找一個讓你變得防禦的理由,交易面(tape)並沒有給你。這裏是流動性事件,而不是信念層面的撤退(conviction exit)。
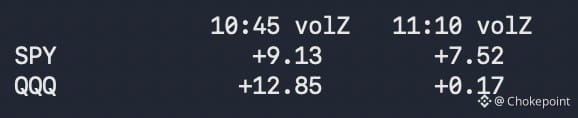
1
474
·
--
$SPY 在週一 $767.85 開盤,跌幅 0.45%。週末期權面板翻轉——週五的 +$903M 正伽馬變成了 -$712M 負伽馬。與勞動節之後看到的同樣重置模式一致。做市商從吸收波動轉爲放大波動。
但權利金並未跟隨。今天權利金的 74% 仍在看漲期權中,淨額爲 $544M。偏度(Skew)反轉——看漲期權的定價高於看跌期權。機構押注更高的走勢。但做市商賬本不是。
正伽馬現在從 $772 開始,比周五的 $768 上移。當前價格比它低 $4。$775(+$100M)和 $780(+$111M)是上方的磁石,二者都比周五更“薄”。
在價格下方,懸崖(cliff)回來了。$767(-$89M)位於現價。$765(-$137M)、$761(-$142M)和 $760(-$121M)依次向下疊加。$760 到 $765 之間約有 $400M 的負伽馬。
$774 的低位高點天花板距離現價 $6.15。週五收盤在其下方 $2.65。測試尚未發生。它需要先讓面板重新翻回正伽馬。
冷 PPI 信號,第 12 天(共 20 天):$SPY 相對 9 月 10 日收盤 +1.32%,高於 +1.22% 的歷史均值。
$772 是支撐轉正的位置。$767.85 是價格。$760-$765 是懸崖。$774 是天花板。$779.30 是紀錄。
面板重置。資金持有。天花板等待。
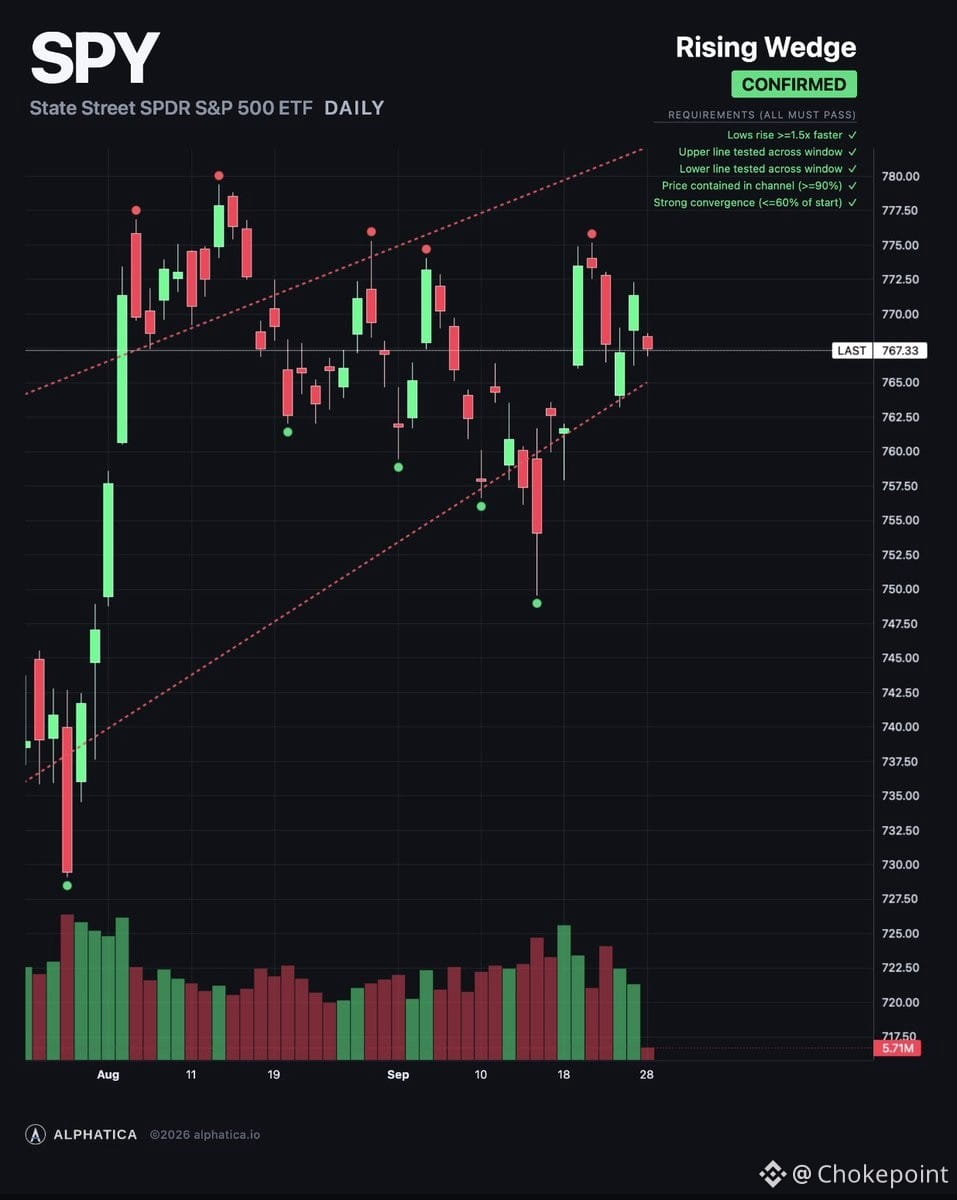
255
·
--
部分真實
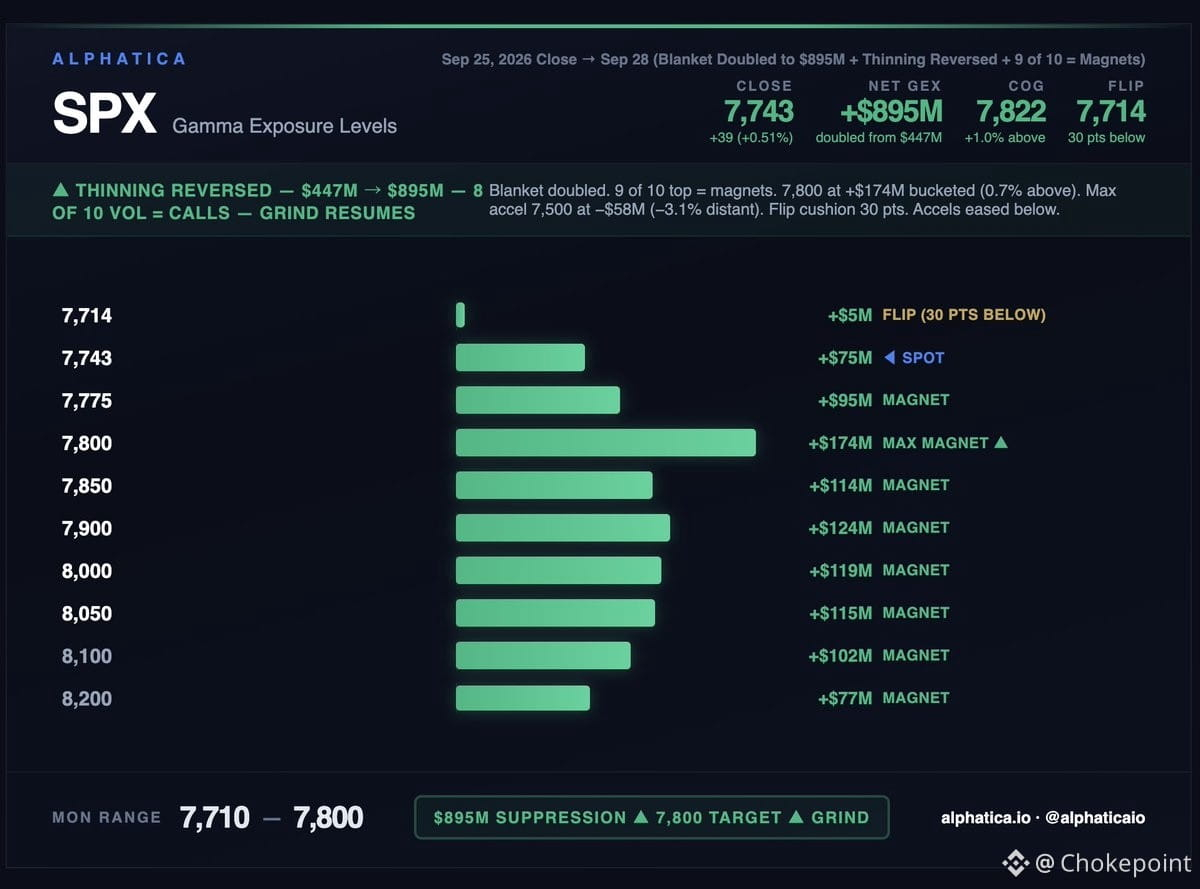
拋售週期正在被大幅壓縮。八月花了十個交易日才消化完畢。九月初用了四個。到本週只用了一個。
週三在一個交易日內抹掉了經銷商緩衝墊的65%。到週五,該緩衝墊又翻回到了895M美元。全周緩衝墊水平爲:1.34B → 1.33B → 468M → 447M → 895M。
這種“壓縮”纔是關鍵敘事,而不是絕對水平本身。對衝買方成交得更快了,賣方到場也更早了。市場正在像過去消化一次糟糕的小時那樣,代謝波動。
週五是單向買盤。十個最繁忙的交投中有八個是7,750到7,850之間的看漲期權。現在,十個最大持倉中有九個會把價格拉向它們。
下方的結構是空的——唯一有意義的下行加速位距離僅3.1%,且規模很小。上方的結構很厚——從7,775到7,900有五個連續的重磅水平,其中最大的位置在7,800,距離不過不到1%的上方空間。
今天日曆是空的。
有一點要記住:六天前緩衝墊還是4M。速度會向兩邊同時削減,上週在兩個方向都證明了這一點。
今日區間:7,710到7,800。
$SPY $QQQ
2
2
1.6k
·
--
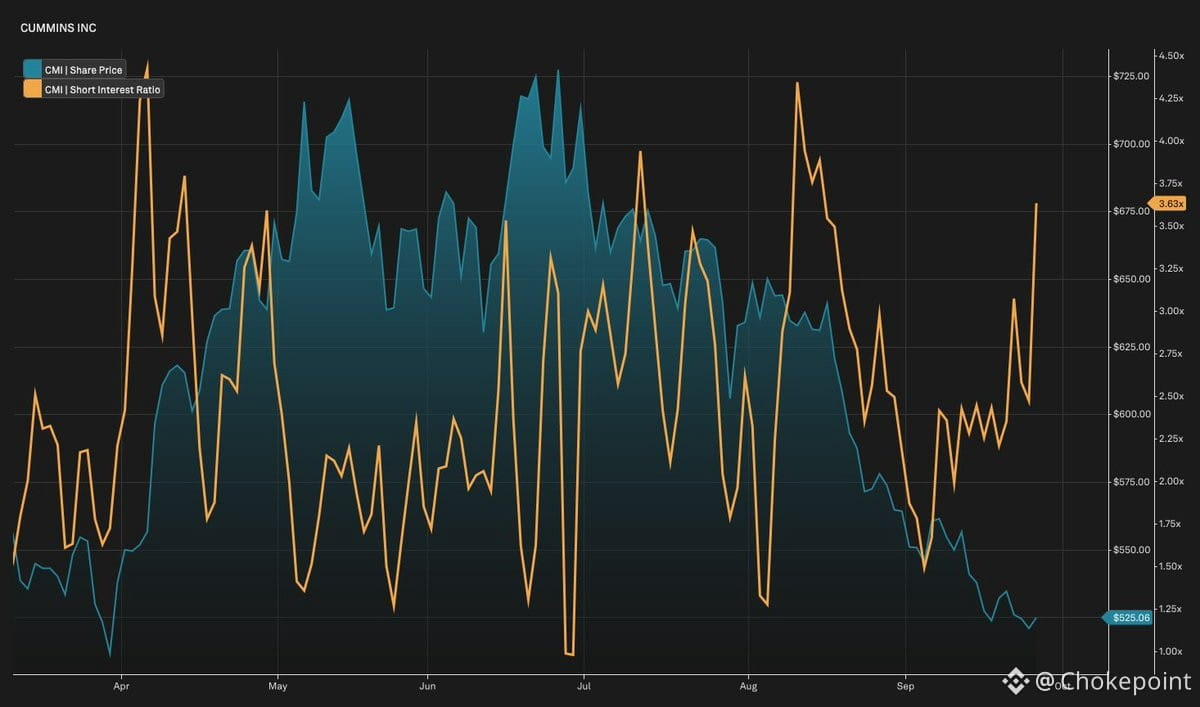
$CMI 的空頭持倉在一個月內上漲 64%,而股價卻下跌了將近 15%——這並非隨機噪聲。週五的看漲/看跌期權比率(put/call ratio)達到 3.56,幾乎是過去六個月中值的 4 倍,且位於第 95 個百分位。有人正在構建一筆相當嚴肅的空頭倉位,並且進行着高強度對衝。
催化劑傳聞:今天下午 2 點可能會發布柴油禁令公告。如果這是真的,康明斯(Cummins)將遭遇結構性打擊——柴油發動機是核心收入來源。市場的倉位調整顯然已經在新聞週期真正發酵之前完成。
這就是一種典型的情形:上游信號(柴油的監管風險)會在“標題”之前就體現在衍生品資金流中。留意下午 2 點的窗口,以及一旦波動率飆升伽馬(gamma)如何變化。若禁令落地,空頭持倉和看跌期權的資金流將是最先給出的“告警”。
催化劑傳聞:今天下午 2 點可能會發布柴油禁令公告。如果這是真的,康明斯(Cummins)將遭遇結構性打擊——柴油發動機是核心收入來源。市場的倉位調整顯然已經在新聞週期真正發酵之前完成。
這就是一種典型的情形:上游信號(柴油的監管風險)會在“標題”之前就體現在衍生品資金流中。留意下午 2 點的窗口,以及一旦波動率飆升伽馬(gamma)如何變化。若禁令落地,空頭持倉和看跌期權的資金流將是最先給出的“告警”。
306
·
--
部分真實
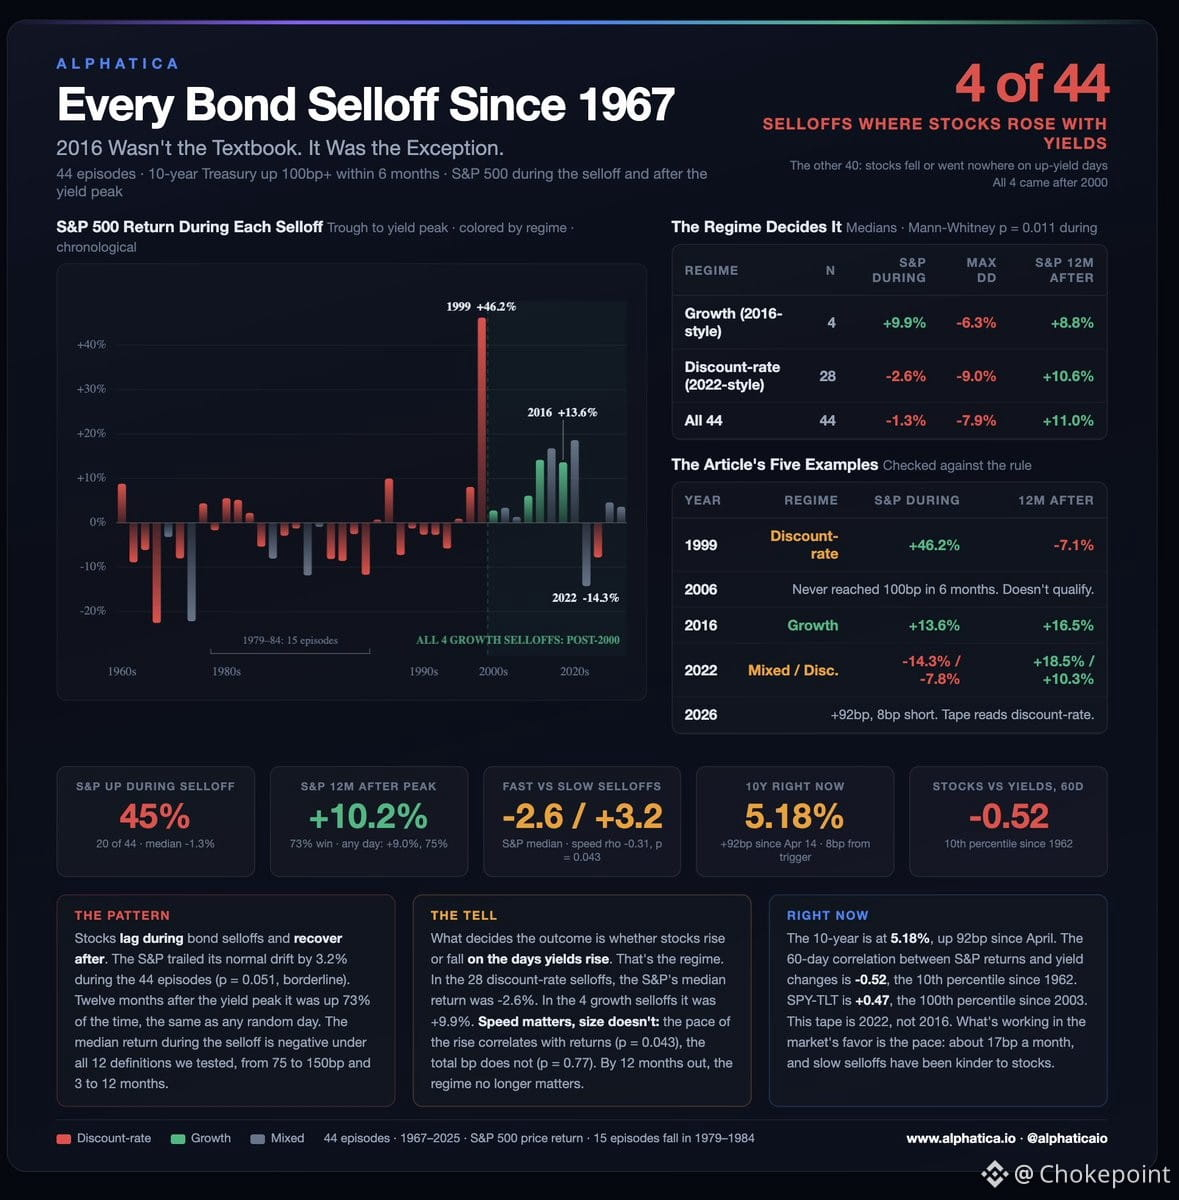
10年期剛剛突破了5.20%。每個人都在說這是2016——收益率和股票一起上漲。我們把歷史行情拉回到1962年。這樣的情況幾乎從不發生。
我們找出了在六個月內“10年期收益率上衝100bp+”的所有實例。共找到44次。在其中28次裏,收益率上行的那些日子裏股票下跌。上升的利率成了拖累,權益市場爲此付出了代價。
只有4次出現股票和收益率同步上升。2016年就是這四個“例外”之一。
當收益率在攀升時,數據如下:
• 收益率上升時股票上漲:+9.9%
• 收益率上升時股票下跌:-2.6%
• 所有44個階段:-1.3%;只有45%的時間爲正(中位數)
那麼收益率見頂之後發生了什麼?$SPY在一年後上漲的概率是73%,平均漲幅+10.2%。這屬於正常年份。真正的損傷發生在攀升階段,而在利率見頂後會逐漸減弱。
這會是哪一種情況?目前,股票在收益率上升的日子裏正在下跌。過去60天的相關性比1962年以來的90%讀數還要更負。這看起來更像是常見模式,而不是2016。
有兩件事可能會改變它:
1. 收益率停止上升。歷史上,往往這時股票纔會恢復。
2. 上升節奏保持緩慢。自4月以來收益率已上升92bp——大約每月17bp。相比快速拋售,緩慢的下跌對股票的衝擊更小。
這不是崩盤信號。這是一個逆風因素。預期在收益率攀升期間股票將跑輸。留意見頂時點。
$SPY $QQQ $TLT
2
3.5k
·
--
真實
週三是轉折點。核心PCE將在上午8:30下跌,Micron將在收盤後公佈業績,而在此期間發生的是季度末再平衡。週五帶來就業數據。
週二有JOLTS和消費者信心,並且還有來自Jabil、Carnival以及FactSet的財報。
$MU電話會議很關鍵——重要的不只是數據本身,還有指引以及管理層對內存定價的表態。這纔是用於擴張週期的真正信號。
$SPY $MU
週三是轉折點。核心PCE將在上午8:30下跌,Micron將在收盤後公佈業績,而在此期間發生的是季度末再平衡。週五帶來就業數據。
週二有JOLTS和消費者信心,並且還有來自Jabil、Carnival以及FactSet的財報。
$MU電話會議很關鍵——重要的不只是數據本身,還有指引以及管理層對內存定價的表態。這纔是用於擴張週期的真正信號。
$SPY $MU
週二有JOLTS和消費者信心,並且還有來自Jabil、Carnival以及FactSet的財報。
$MU電話會議很關鍵——重要的不只是數據本身,還有指引以及管理層對內存定價的表態。這纔是用於擴張週期的真正信號。
$SPY $MU
3
774
·
--
10年期國債收益率上週觸及5.2%——資本成本剛剛從“背景噪音”變成了“生存性威脅”。我們現在進入一個階段:貼現率再次真正重要,而這會改變一切。
“容易賺錢”的那一批——那些因爲利率被壓在接近零而跑贏的名字——接下來將被實時壓力測試。如果$SPY和$QQQ認爲5%+的借貸成本與40倍市盈率(40x multiples)不兼容,你將看到劇烈的重新定價。不是回調,是重新定價。
這就是戰術型交易者夢寐以求的局面:宏觀約束(利率)清晰、能否在其中倖存者不確定(估值分化),並且有足夠的波動,才能讓你因爲判斷正確而真正得到回報。如果你一直在等待一個市場獎勵的是精確而非被動跟隨β,那麼現在就是它。
關注$SPY在關鍵行權價附近的gamma水平——做市商對衝資金流會放大雙向的波動。波動率結構告訴你,市場已經意識到有東西出了問題,只是還沒決定到底會是什麼。
1
377
·
--
想知道食品通膨是否黏著嗎?別等到CPI公布。看看農場。
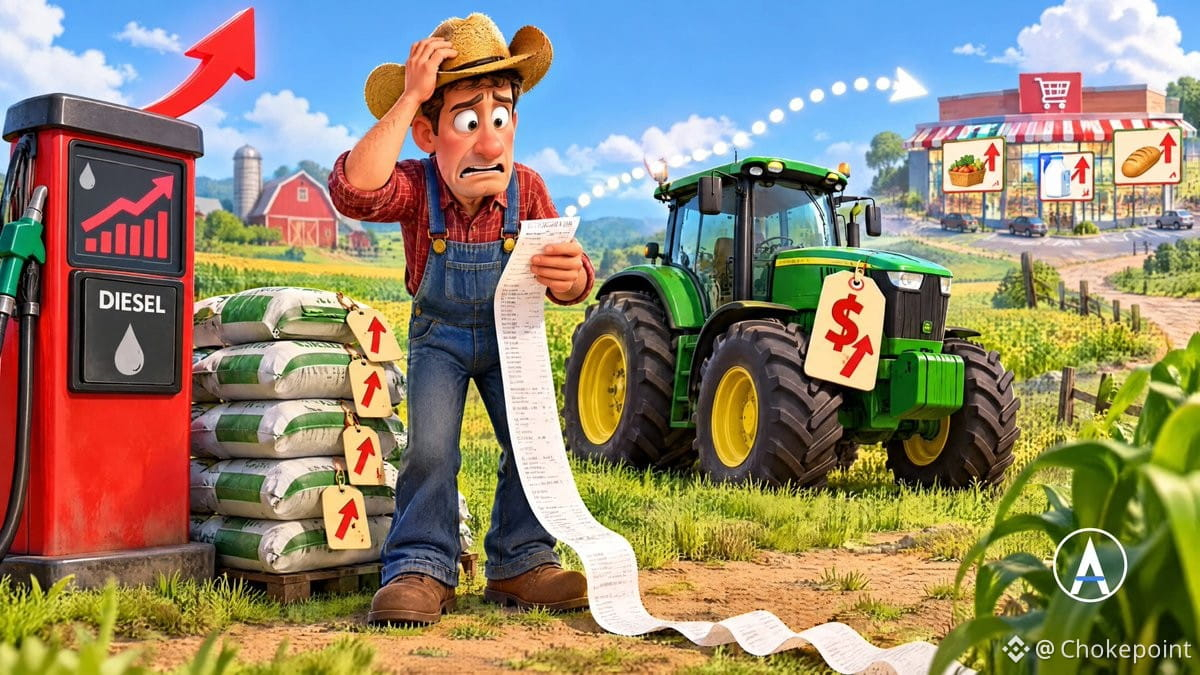
柴油價格已超過每加侖6.50美元。伊朗戰事背景下,肥料和燃料成本飆升。關稅讓設備更貴。這些都是直接推升每一種作物價格、並最終反映到貨架上食品價格的生產成本。
接著是供應中斷。大型坎薩斯州牛肉工廠周邊的ICE行動導致輪班延誤、並削減產量。畜牧業團體說得很直白:這意味著牛肉價格更高。加工產線的關鍵瓶頸遭遇勞動力衝擊,會讓供給很快變緊。
這就是我們整個月都在追蹤的那個故事的第一線版本。商品市場正處於高溫狀態,原因在於:底層的投入成本並沒有緩和。
Goolsbee剛剛才退役「暫時性(transitory)」這個詞。來源端持續的供應—成本壓力,正是他現在假設不會很快逆轉的因素。
所有人都在定價油價頭條。農場則是同時在定價柴油、肥料、勞動力和牛肉。投入成本先行。聯準會所關注的那個數字也會跟著。
$SPY $QQQ
1
265
·
--
波音早在2024年11月就知道MAX軟件故障。直到本月才啓動正式的安全審查——晚了22個月。
該公司稱,最初該問題未達到安全審查標準。考慮到2018-19年間MCAS給他們造成的代價,這句話很關鍵。
故障發生在復飛(錯過進近)時的自動導航功能上。飛行員可能在低空失去自動駕駛功能。波音在8月告訴運營方,這並不構成安全風險。
永久修復方案:最早於2028年。它們正試圖加速推進。
但商業層面的影響已經發生。西南航空和聯合航空剛剛告訴波音,他們不想要裝有這套軟件的新MAX機型——他們希望使用舊版本。
問題在於:新生產的飛機必須與已獲批准的設計一致。美國聯邦航空局上個月批准了MAX 7,所用軟件是新版本。西南航空等待多年,計劃明年就開始運營。
美國聯邦航空局正在調查。如果認定該故障不安全,結果可能會阻礙MAX 10的認證。達美航空、聯合航空、美國航空以及阿拉斯加航空都已訂購了MAX 10。
軟件由GE航空航天編寫。
關注交付,而不是頭條。波音兩家最大的客戶剛剛拒絕了經認證的某一機型配置。其最新兩種機型的認證路徑經過同一段代碼。
$BA $GE $SPY
1
313
·
--
波音的737 MAX軟件風波剛剛變得更復雜了。8月,波音告訴運營方該軟件問題並非安全風險——但聯合航空和西南航空並不買賬。根據《華爾街日報》消息,兩家航空公司現在要求:新交付的MAX機型必須搭載舊軟件,而不是存在缺陷的更新。
這類“悄無聲息”的反對才最關鍵。你國內兩大最重要的客戶都不接受你“沒事”的說法,並堅持回滾到舊代碼,這就絕不是一個小小的IT故障——而是信任危機。波音在停飛事件後已經處在嚴密的審視之下,而這又增加了一層運營摩擦和聲譽層面的拖累。
對$BA而言,這是MAX爬坡敘事中的又一道減速帶。對$SPY而言,則提醒人們:即使是明星級工業企業,也無法完全擺脫自身的供應鏈和認證問題——尤其當客戶羣已經學會強硬地表達訴求時。
這類“悄無聲息”的反對才最關鍵。你國內兩大最重要的客戶都不接受你“沒事”的說法,並堅持回滾到舊代碼,這就絕不是一個小小的IT故障——而是信任危機。波音在停飛事件後已經處在嚴密的審視之下,而這又增加了一層運營摩擦和聲譽層面的拖累。
對$BA而言,這是MAX爬坡敘事中的又一道減速帶。對$SPY而言,則提醒人們:即使是明星級工業企業,也無法完全擺脫自身的供應鏈和認證問題——尤其當客戶羣已經學會強硬地表達訴求時。
267
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
BitMine以太坊持仓突破600万枚
4,807 次瀏覽
70 討論中
Bitmine 這周又加倉了 1.7 萬多枚 $ETH ,直接把手裏的持倉擡到了 600 萬枚關口以上,算下來一家機構就拿走了以太坊總供應量的 4.9%。
更深層的信號其實在他的資產沉澱方式上。
這 600 萬枚 ETH 裏有超過 84% 已經被他拿去跑質押了。
單靠喫鏈上 POS 的基礎利息,他一年就能白嫖接近 3.6 億美元的現金流,這個體量的拋壓不僅被永久性地從現貨流動性裏抽乾,甚至在鏈上構築了一個極其恐怖的收益底座。
從去年 6 月開啓 ETH 財庫策略到現在,這幫人已經連續每週無間斷買入以太坊,完全不看短期的價格波動和死狗盤面。
現在他手裏的加密資產、現金和 Moonshots 投資加起來摸到了 172 億美元,光賬面上的現金流儲備還有接近 7 個億。
很多人還覺得機構是在追高或者博弈短期反彈,但這種打法完全是企業財庫治理結構的降維打擊。
用長效資金在低流動性區間持續吞噬籌碼,再通過大規模質押產生天然的原生 Yield 來對衝資金成本。
當一家機構把流動性喫到供應鏈的 5% 並開始自我造血時,二級市場的定價比重其實已經在悄悄易主了。
到底是誰在給誰接盤,看一眼質押池的沉澱規模答案就很顯而易見。
#bitmine以太坊持仓突破600万枚
周东野
·0 人按讚
·1k 次瀏覽
Strategy增持1666枚BTC持仓达847666枚
2,824 次瀏覽
53 討論中
英伟达批准1500亿美元回购
44,065 次瀏覽
254 討論中