

火星Trader
419 貼文

火星Trader
舉報
封鎖用戶
美股交易分享
25 關注
710 粉絲
380 點讚數
貼文
全部
引用
直播
·
--
恩智浦拿到大衆合作,先別把平臺資格算成訂單金額
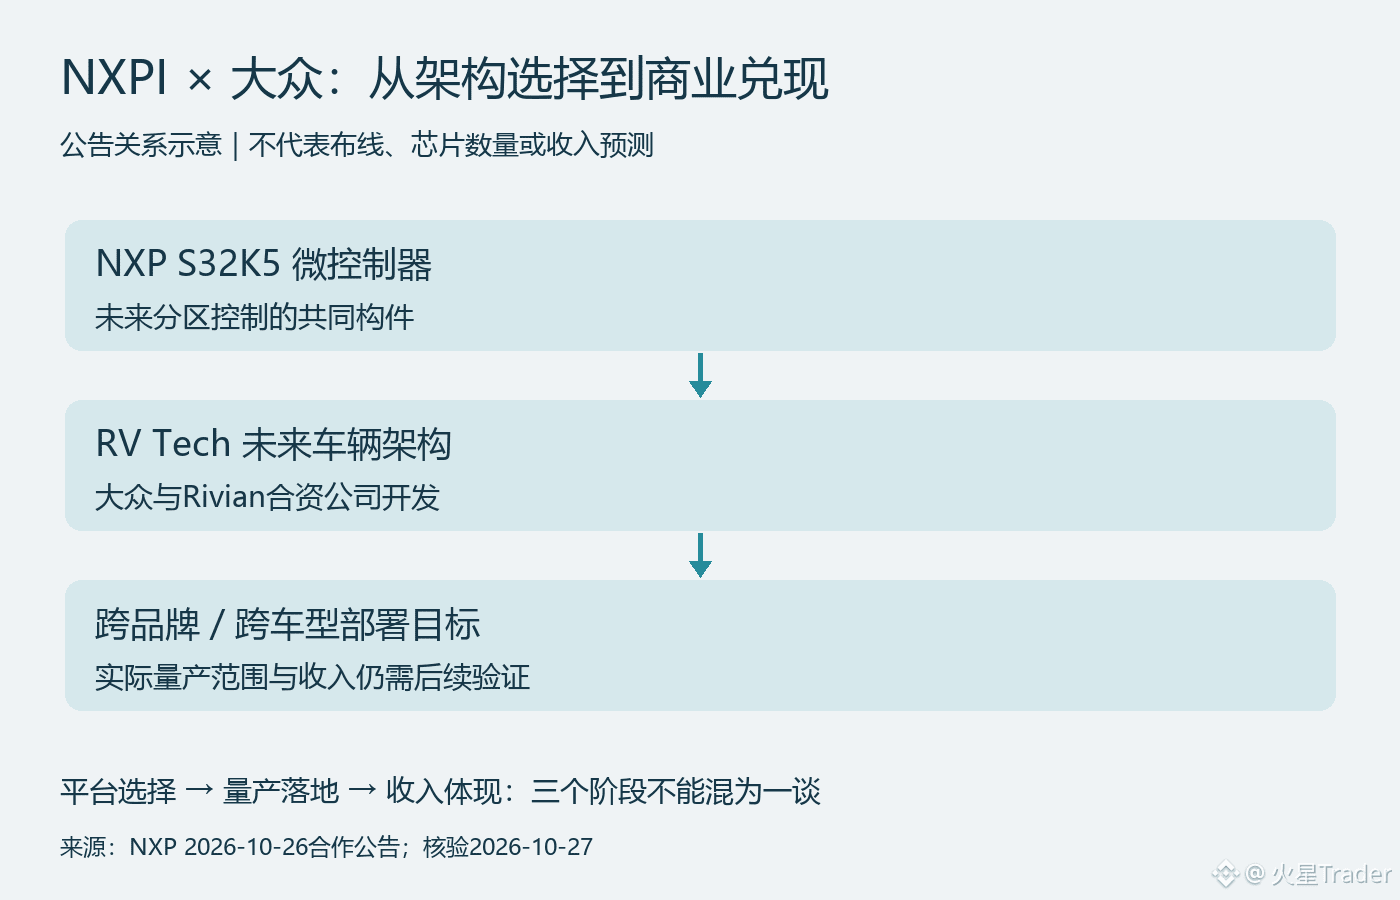
NXPI這條新消息的價值,在於進入未來車型架構的核心部件選擇,而不是公告已經給出了多少收入。大衆與恩智浦10月26日宣佈戰略合作,涉及S32K5微控制器成爲未來分區式軟件定義汽車架構的共同構件。方向值得重視,金額卻不能自己補。
公告把這套架構與Rivian、大衆的合資公司RV Tech聯繫起來,目標是支持跨品牌、跨車型的應用。對芯片公司來說,我認爲真正有吸引力的是平臺複用:同一技術基礎如果能在多個車型落地,研發與驗證投入就有機會服務更大的量產範圍。這裏是對商業潛力的判斷,並不是已經確認的車型銷量或供應收入。
但“跨品牌”不等於大衆所有現有車輛已經裝上了同一款芯片,更不意味着每輛車的芯片價值量確定上漲。未來採用範圍、單車數量、價格和量產節奏都要分別看。沒有這些輸入,用大衆年銷量乘一個想象中的芯片單價,算出來的所謂訂單規模沒有證據基礎。
另一個容易混淆的地方,是把汽車的軟件化全部理解成高算力芯片。此次公告明確談的是分區控制相關的微控制器,以及實時計算、軟件更新等能力。它與中央計算可以是同一汽車架構中的不同環節,不能把這筆合作直接寫成恩智浦拿下了整車全部計算芯片。
我暫時把它視爲長期設計導入的積極信號,短期還要回到財報。公司安排在10月27日美股收盤後發佈Q3,也就是北京時間28日清晨。現在Q3還沒公佈,合作公告不能替代汽車業務實際收入、庫存與下一季展望;即使管理層討論該合作,也要分清定性描述和可量化貢獻。
後面最有價值的更新,是採用範圍變得具體、量產進度得到確認,以及相關收入開始有可覈驗的體現。若只有合作標題而缺少落地進展,就不該反覆上調預期;若平臺複用真正擴大,長期邏輯纔會逐步得到財務數據支持。今天先確認設計位置,別提前把多年可能性兌現成當季利潤。
來源:NXP合作公告2026-10-26、財報日程公告2026-10-06;2026-10-27覈驗。配圖爲公告關係示意,不是實際汽車佈線或芯片數量圖。
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
95
·
--
洛馬訂單創新高,現金兌現卻不能只看標題
洛克希德馬丁LMT的訂單很強,但訂單、收入、現金是三張不同的成績單。看到2920億美元積壓訂單就直接當成利潤保障,容易跳過最重要的一段:這些項目怎樣生產、交付,又怎樣收回現金。
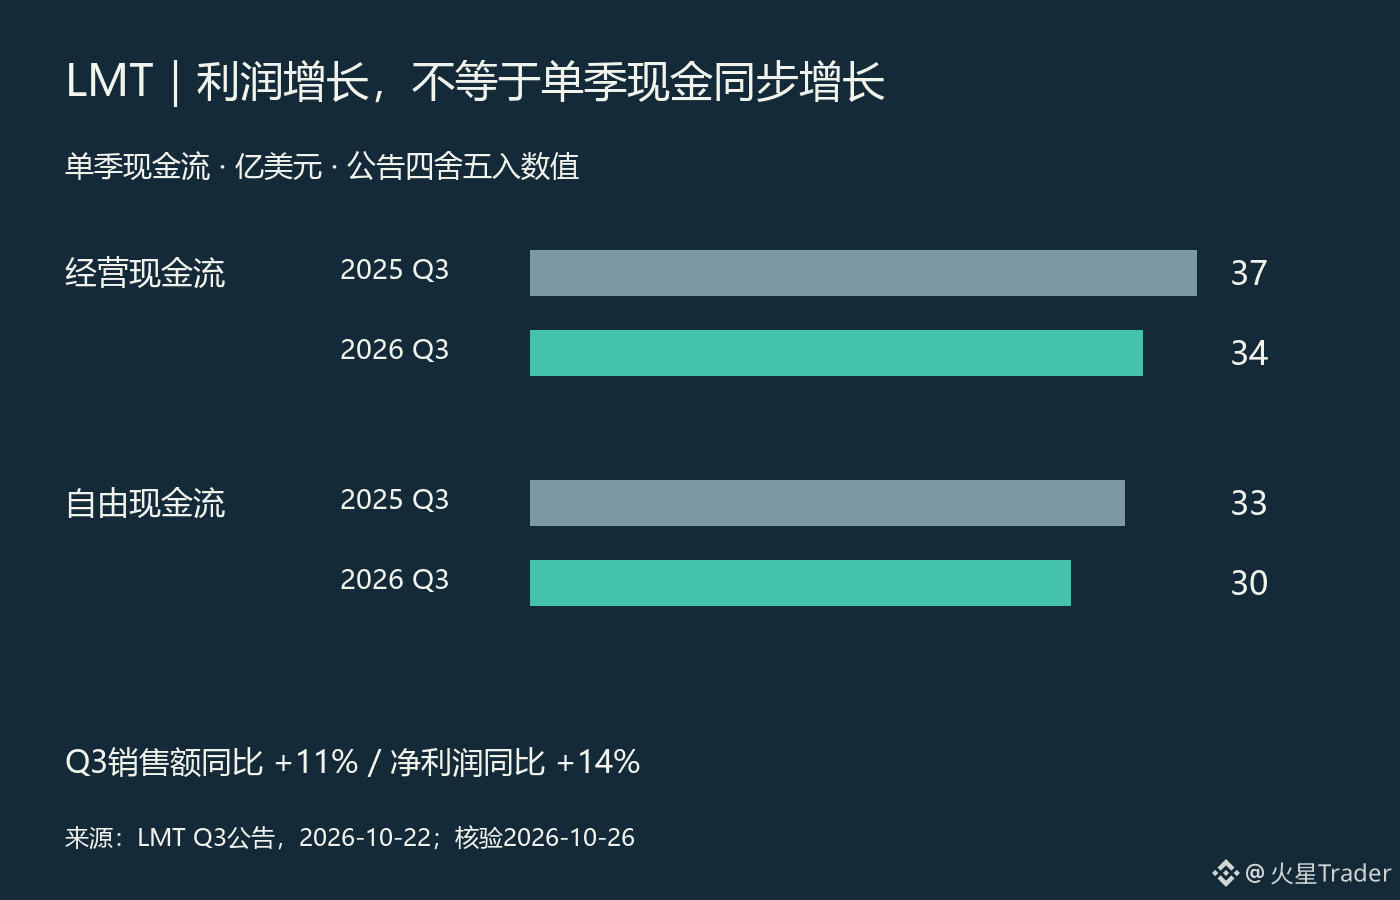
10月22日公佈的Q3,銷售額207億美元,同比增長11%;淨利潤18億美元,同比增長14%。與此同時,經營現金流從去年同期37億美元降至34億美元,自由現金流從33億美元降至30億美元。數字都來自同一份公告:利潤增長和當季現金流下降,並不矛盾,也不能挑一邊就宣佈經營全面變好或變壞。
訂單的分量也要拆開。季度末積壓訂單2920億美元,其中525億美元與PAC-3 MSE攔截彈多年合同相關。多年合同增加了未來業務的可見度,但不會在簽下來的當季全部變成收入,更不等於同額現金已經到賬。用訂單總額除以某季收入,再把結果當成未來幾年確定增長,既忽略執行週期,也忽略項目結構。
我的判斷是,訂單解決的是“有沒有活幹”的一部分問題,兌現還要看“能否按成本和進度把活幹完”。產能爬坡、供應商交付、里程碑收款都會影響轉換節奏。這裏是在解釋分析框架,不是在斷言公司這季出現了某項交付故障;單靠現金流同比下降,也不能準確定位原因。
同樣,30億美元自由現金流依然是正的,不能把下降寫成現金枯竭。更有用的觀察,是後續幾個季度交付和現金能否與收入一起推進,而不是要求每一個季度的現金增長率都與利潤完全同步。
我會把下一階段的驗證放在訂單轉化、項目盈利和現金兌現上。若訂單繼續增加但轉換慢、成本壓力擴大,就需要下調對訂單質量的評價;若交付與現金跟上,增長才更紮實。國防需求的長期敘事可以成立,但不能替代對一家公司經營結果的逐項檢查,也不能自動推導當前股價值得追。
資料:Lockheed Martin 2026 Q3,季度截至9月27日;公告10月22日,10月26日覈驗。圖中現金流爲單季,訂單爲期末存量,兩者未混作同一口徑。
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
36
·
--
CME交易量創新高,別漏看每張合約收多少錢
市場波動大,交易所就一定更賺錢?方向可能對,但少了一步:新增交易帶來的收入,要看每張合約的收費和產品結構。CME這份Q3財報,正好能把這個問題說清楚。
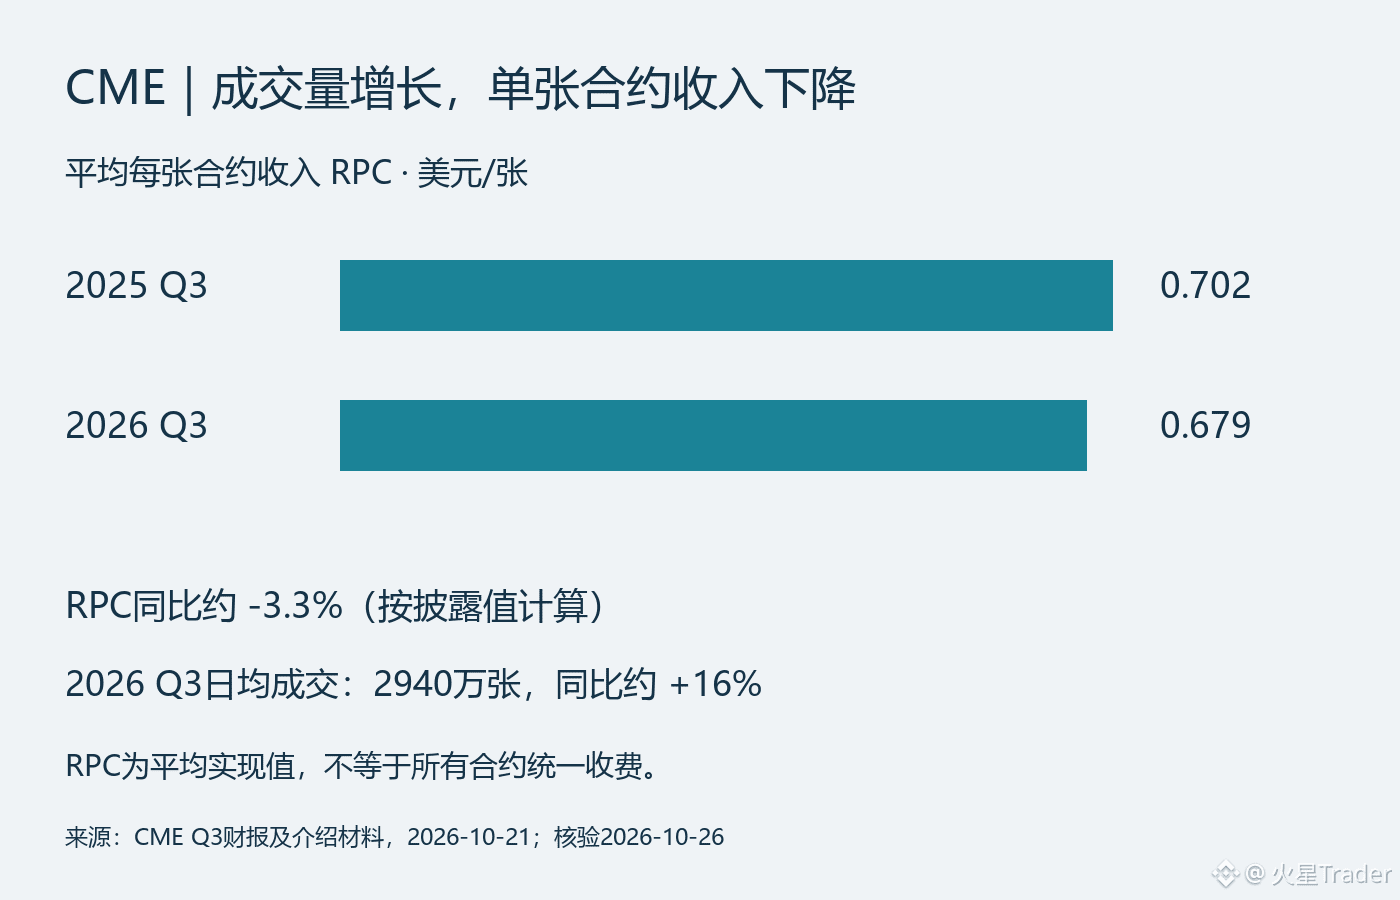
公司10月21日公佈,Q3日均成交2940萬張合約,創歷年第三季度紀錄,同比增長約16%;平均每張合約收入RPC爲0.679美元,去年同期是0.702美元。按這兩個披露值計算,RPC同比下降約3.3%。成交更活躍與單張合約收入下降,可以同時發生,不能只挑其中一個數字下結論。
RPC是實際交易結構下的平均值,不等於交易所把所有產品的掛牌收費都降了。不同合約、客戶類型和優惠結構都可能影響平均值;沒有進一步拆分前,不能把均價下降全歸因於競爭降價,也不能假設新增成交都和舊成交一樣值錢。
做個只看量價的粗略演示:把成交增幅16%與RPC變化相乘,1.16×0.679÷0.702,得到約1.122,也就是約12.2%的增幅。這不是公司收入預測,也不是財報收入增速的精確復原;日均量還要考慮交易天數,其他收入也不能塞進這個乘法。它只說明,量增長16%,並不自動等於交易收費收入也增長16%。
還有一條不同的收入線:市場數據收入當季達到2.43億美元,同比增長20%。這給分析增加了另一個維度,但不能據此把整家公司都當成訂閱軟件。交易與清算仍要看市場活躍度,數據業務也需要單獨考察增長來源與持續性。
我更看重後續新增成交能留下多少收入。若成交持續強、RPC趨穩,量的擴張更容易兌現;若成交增長放緩而RPC繼續下降,單靠“波動受益”四個字就不夠了。這裏討論的是公司經營,不代表市場越跌它的股價就一定越漲,估值和已經計入的預期仍是另一道題。
資料:CME 2026 Q3,公告2026-10-21;2026-10-26覈驗。RPC及日均量爲季度口徑;12.2%爲文中簡化算例,非公司指引。
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
41
·
--
手術機器人賣得多,更要看醫院用得多不多
看直覺外科ISRG,我更重視手術量能否跟上設備擴張。設備進了醫院,只是商業循環的起點;能否持續使用,才關係到後續器械、耗材和租賃收入。這份Q3有增長支撐,但不能把新增裝機直接當作一次性賣機回款。
公司10月20日披露,截至9月30日的季度,全球達芬奇手術量同比約增14%,Ion手術量約增31%,兩者合計約增15%。這裏不能把14%和31%簡單平均:平臺體量不同,合計增速有自己的權重。與之對應,器械及附件收入增18%至18億美元,說明收入增長並不只有設備這一條線。
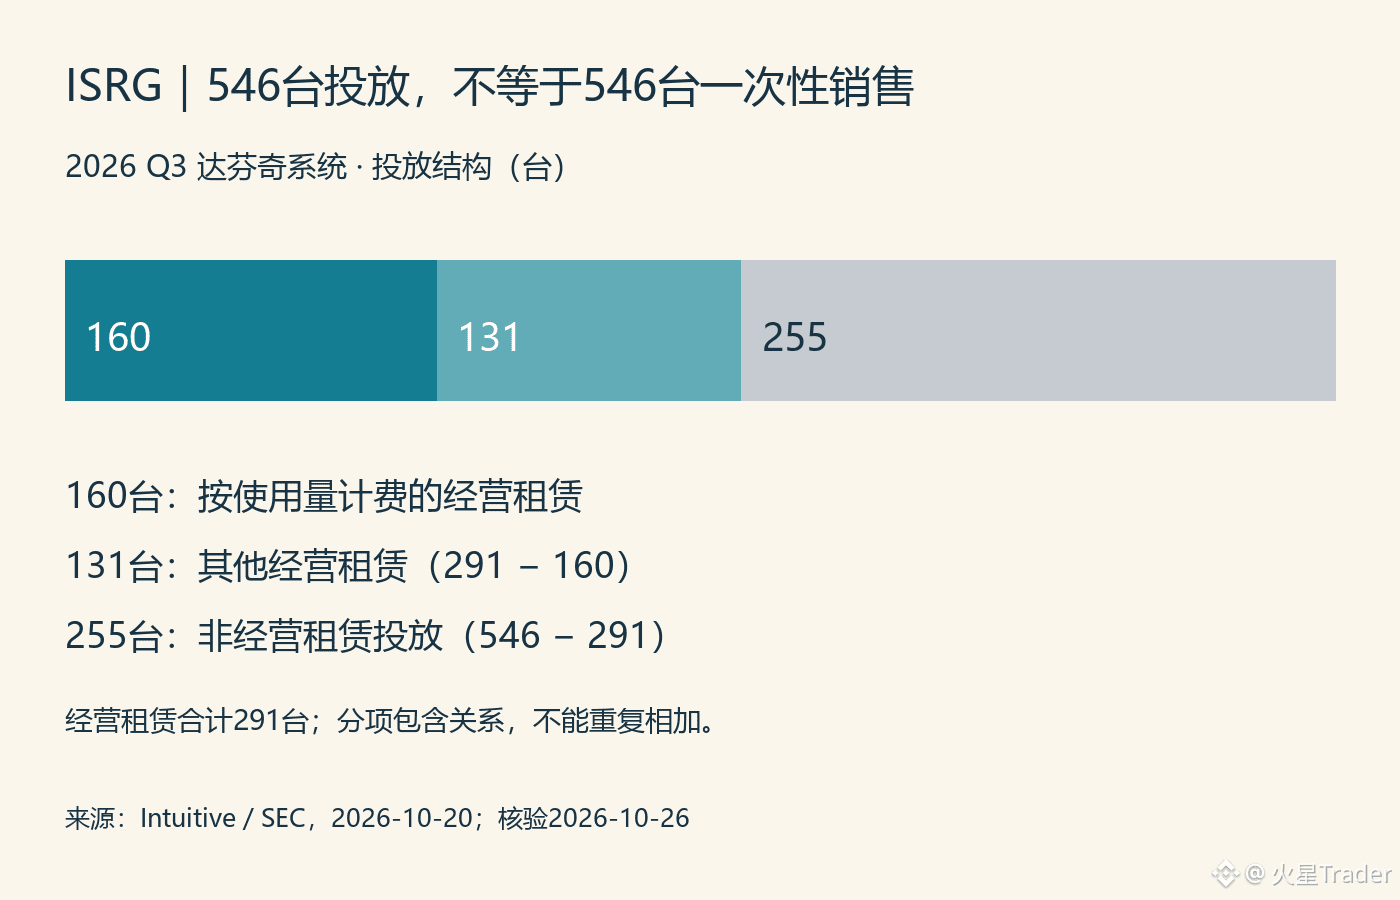
當季達芬奇系統投放546臺,其中291臺採用經營租賃,租賃中又有160臺按使用量計費。這三個數字是包含關係,不是三批互不重疊的機器。經營租賃超過投放的一半,因此用546臺乘一個假設單價去估算當季系統收入,會把確認方式算錯。
我的理解是,租賃讓裝機與收入兌現之間多了一層“使用”。按使用量付費的設備,醫院實際使用頻率更值得追蹤;但僅憑當季手術總量和期末裝機數量,不能精確算出同一批設備的利用率,新舊設備、投放時點和平臺差異都需要處理。
這也解釋了爲什麼我不願只用機器人概念給公司定性。持續手術需求能支撐器械消耗,是商業模式的優勢;如果未來裝機擴張很快,手術與器械增長卻跟不上,就要檢查設備是否真正進入常態使用。相反,設備投放某季波動,只要使用和後續收入仍穩,也未必意味着需求突然轉弱。
下一份更新,我會把投放、手術量、器械收入放在一起看,再結合租賃結構解釋變化。現在的數據支持業務擴張,尚不足以單獨回答估值是否划算,更不能從銷量增長直接推出股價必漲。
資料:Intuitive Q3 2026,季度截至9月30日,公告10月20日;10月26日覈驗。配圖是當季投放結構,不是收入佔比。
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
IBM這份財報,不能只看“軟件增長”四個字
IBM的Q3有改善,但還不是所有業務一起向上。我更在意的是:軟件在拉動增長,諮詢卻沒明顯跟上;利潤表現改善,也不代表毛利率已經轉強。把這兩層分開,才能看清這家公司現在賺的是什麼錢。
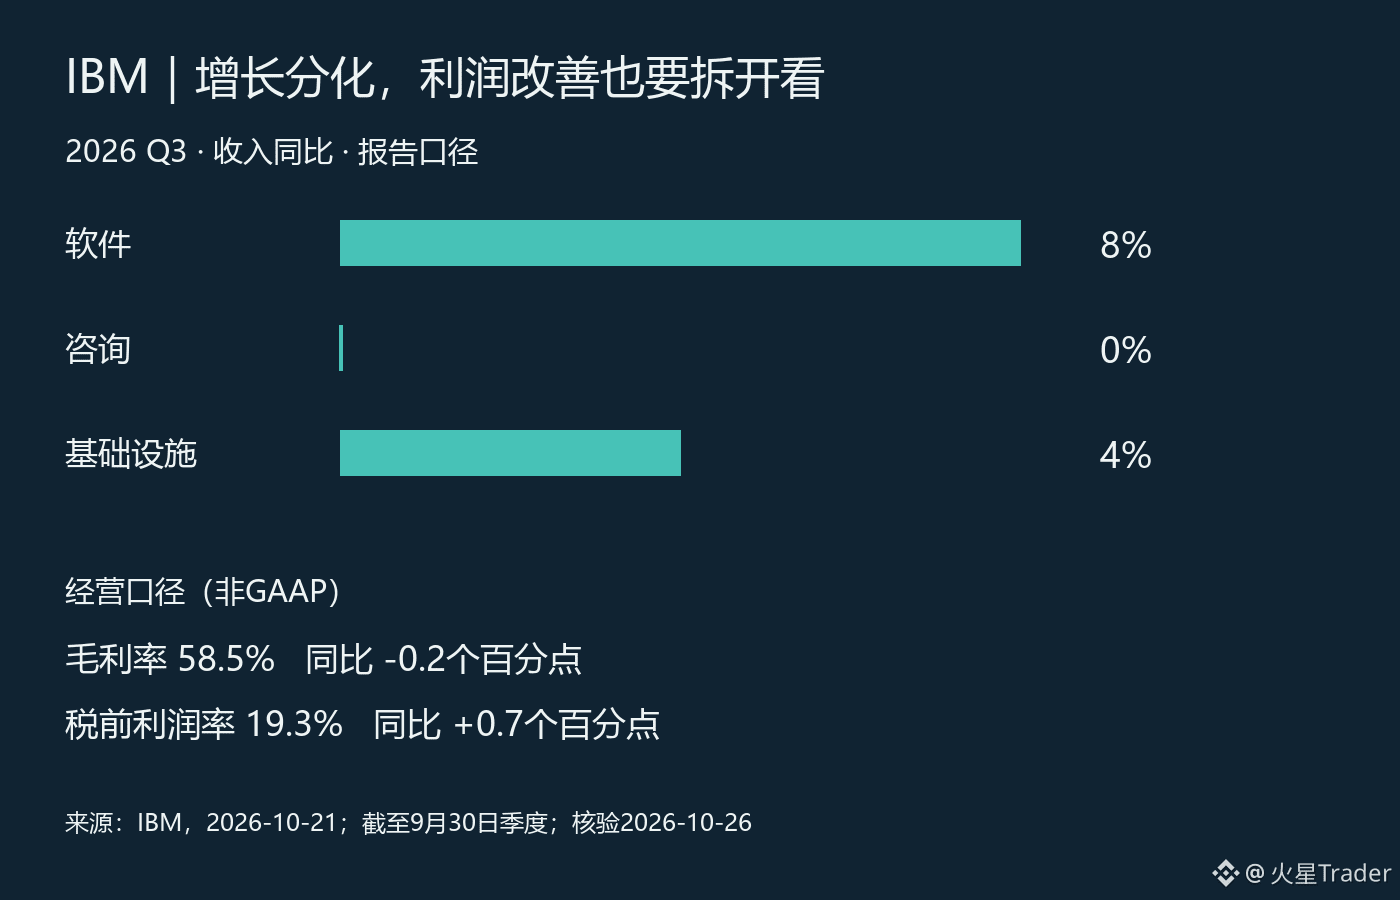
10月21日公佈的季度數據裏,總收入171億美元,同比增長5%,固定匯率增長6%。軟件收入增長8%,諮詢持平,基礎設施增長4%,這裏後三項均爲報告口徑。軟件內部也不齊:Data增長19%,Automation卻下降3%。一個“軟件增長”的總數,會把兩種很不一樣的業務狀態蓋住。
我的理解是,目前更適合把IBM看成業務結構分化中的增長,而不是企業技術預算全面復甦的證明。軟件賣得更好,未必意味着客戶同步增加實施、改造和諮詢支出;當然,僅憑這些分部增速,也不能反過來斷言客戶砍預算。要確認需求擴散,後續還得看到諮詢收入持續跟上,而不是隻聽管理層的技術敘事。
利潤這邊也有一個反差。經營口徑、非GAAP稅前利潤率升至19.3%,同比改善0.7個百分點;同口徑毛利率卻下降0.2個百分點至58.5%。所以,稅前利潤率改善不能直接解釋爲產品更能提價。費用效率、業務組合和調整項目都要拆開,別把不同層次的利潤率混在一起。這裏的經營口徑也不能替代GAAP結果。
現金流是另一項支持:公司把全年自由現金流展望提高到同比增加超過10億美元,同時維持全年固定匯率收入增長4%至5%的預期。這更像現金兌現預期變好,而不是公司把全年收入目標全面上調。
我暫時傾向於認可改善,但不把它外推成全面加速。下一季看三件事:諮詢能否跟上軟件、軟件內部的弱項是否收窄、毛利率能否穩定。如果只有費用效率改善,增長故事還需要更多證據;如果需求擴散和利潤質量一起跟上,判斷才值得上修。以上是經營分析,不據此推斷當前估值便宜或股價必漲。
來源:IBM 2026 Q3,季度截至9月30日,公告10月21日;10月26日覈驗。百分比均同比,口徑分別標明。
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
可口可樂Q2:銷量增長,亞洲價格組合仍拖後腿
截至10月25日,可口可樂最新一季財報不是Q3,而是7月28日公佈的Q2;Q3要等到10月27日美股開盤前。眼下值得盯的不是“防禦股”標籤,而是銷量增長能不能轉成更均衡的收入質量。
已披露的Q2數據顯示,公司Q2全球單箱銷量同比增長5%,淨營收增長7%至134億美元,有機營收增長6%;價格/組合貢獻2%,濃縮液銷售貢獻4%。可比每股收益爲0.97美元、同比增長11%,可比營業利潤率35.6%,去年同期34.7%。公司稱當季在非酒精即飲飲料整體取得價值份額增長。
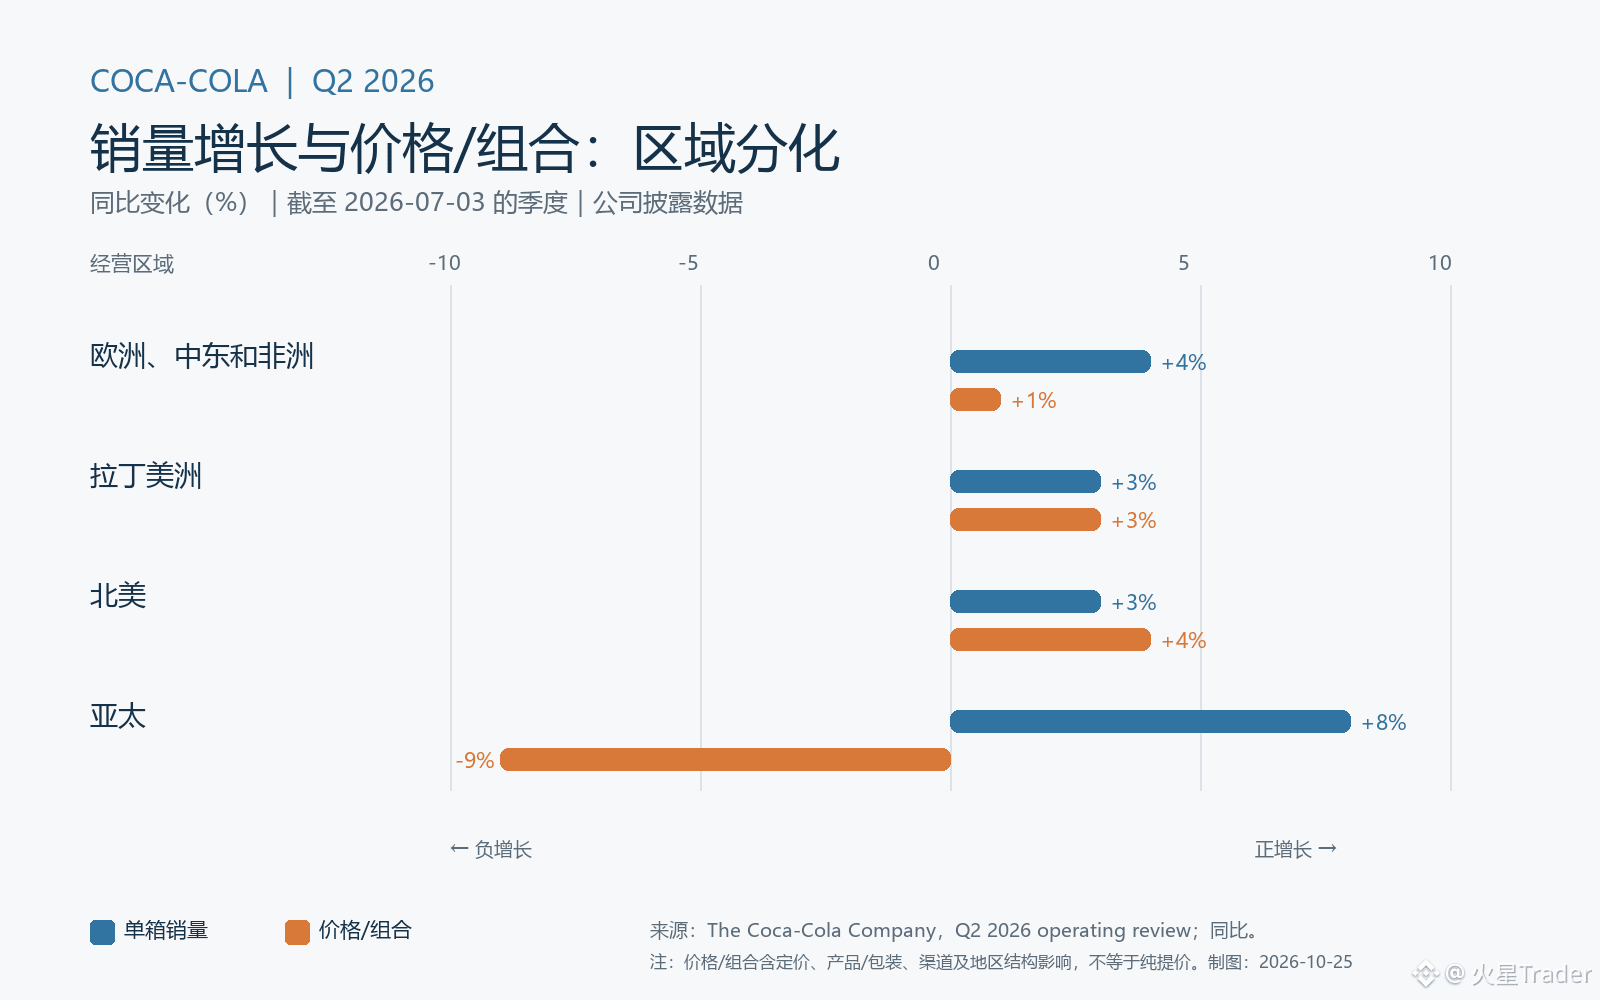
分區數據出現明顯反差:亞太單箱銷量增長8%,但價格/組合下滑9%,公司解釋主要來自不利組合及可負擔性措施,並在印度失去價值份額;北美銷量增3%、價格/組合增4%,拉美則分別增3%。這說明增長不只看賣出多少箱,也要看賣到什麼產品、什麼市場、什麼價位。亞洲用更親民的組合換量,短期能守住消費觸達,卻可能稀釋每箱收入;這是對分區數據的解讀,不是公司給出的利潤預測。
我的判斷是,Q2證明品牌、渠道和新品仍有拉動銷量的能力,但“提價帶動增長”的空間並不均勻。公司稱創新對銷量增長有所貢獻,並稱可比利潤率擴張受有機增長、費用下降和匯率順風幫助;與此同時,原料成本更高、營銷投入增加仍是抵消項。因而不能把當季利潤率改善簡單外推成持續擴張。
10月27日的Q3更新將是下一驗證點:看全球銷量是否延續、亞洲價格/組合是否收窄負值、公司對全年展望是否再調整。若量繼續強而價差惡化,市場需要判斷這究竟是暫時的可負擔性策略,還是增長結構變弱;在結果公佈前,Q3數字都還未知。
資料:截至2026-07-03的季度,公告2026-07-28;2026-10-25覈驗。價格/組合不等於純提價。
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
142
·
--
蘋果盈利覆盤:2.02美元EPS,先拆開那0.11美元
看蘋果下一份財報之前,我會先把上一季的比較基準拆乾淨。利潤增長是真實報表結果,但如果裏面包含特定項目的幫助,直接照搬增速,就容易把不同來源的改善混在一起。
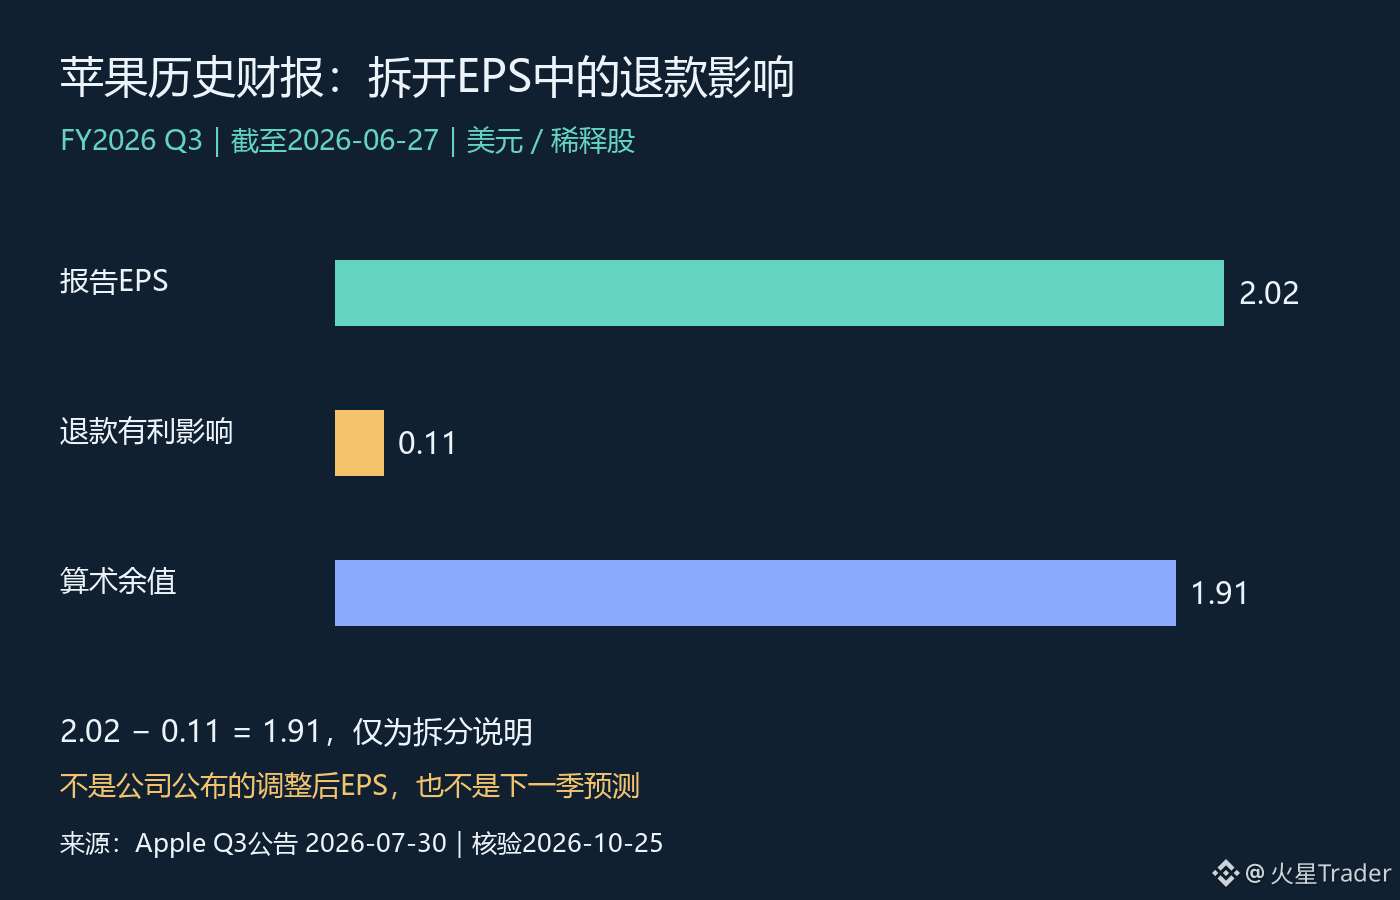
這裏覆盤的是7月30日發佈、截至6月27日的2026財年第三季度,並不是剛剛公佈的新業績。蘋果當時披露稀釋每股收益2.02美元,同比增長29%,其中包含關稅退款帶來的每股0.11美元有利影響。公司毛利率50.1%,也包含約2個百分點的關稅退款有利影響。
按披露金額做簡單減法,2.02減去0.11等於1.91美元。這個1.91只是幫助理解該項目影響的算術值,不是公司另外公佈的一套完整調整後盈利指標,更不能直接拿它去算同比增長:去年同期口徑、股數變化以及其他項目還沒有一起調整。
這也是覆盤時最容易跳過的一步。看到EPS增長29%,不能全部歸因於產品銷量或經營效率;看到退款貢獻,也不能反過來否定整個季度的經營增長。蘋果同一份公告披露收入1094億美元,同比增長16%。收入與每股盈利各有信息,解釋時應當把經營變化、成本影響和每股口徑拆開,而不是選一個數字替代全部判斷。
毛利率也一樣。約2個百分點的影響,指的是利潤率的百分點,不是把50.1%再乘以2%。把單位弄錯,看似只是一處小計算,最後可能變成對盈利能力完全不同的評價。即使把這項影響粗略扣除,也還不能據此斷言剩下的毛利率就是未來每一季都能維持的水平。
對後續財報,我會重點檢查類似有利項目是否繼續出現、產品與服務組合怎樣變化,以及管理層如何解釋成本壓力。若新的利潤表現主要由經營因素支持,與靠特定項目推動的改善,持續性判斷應當不同。至於退款能否重複、未來金額多少,目前這份歷史公告並沒有給出可以直接外推的答案。
我的結論是,好的財報分析不止於確認數字增長,還要說清增長從哪裏來。先保留報告值,再單列可識別項目,最後等後續經營數據檢驗持續性。本篇是歷史財報復盤,不包含當前股價、估值結論或未公佈業績預測。
資料:Apple 2026財年Q3公告,2026-07-30發佈,統計截至2026-06-27;2026-10-25覈驗。配圖按披露值繪製,1.91美元爲算術拆分,非官方調整後EPS。
來源:https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
微軟下週財報:AI投入增加,不能直接當成需求兌現
看微軟的AI故事,我更想確認投入怎樣變成客戶付費,而不是隻盯着投入規模。花錢建設基礎設施,可以說明公司在準備供給;客戶願意持續使用並付費,纔是另一側的驗證。這兩件事之間有時間差,也有執行風險。
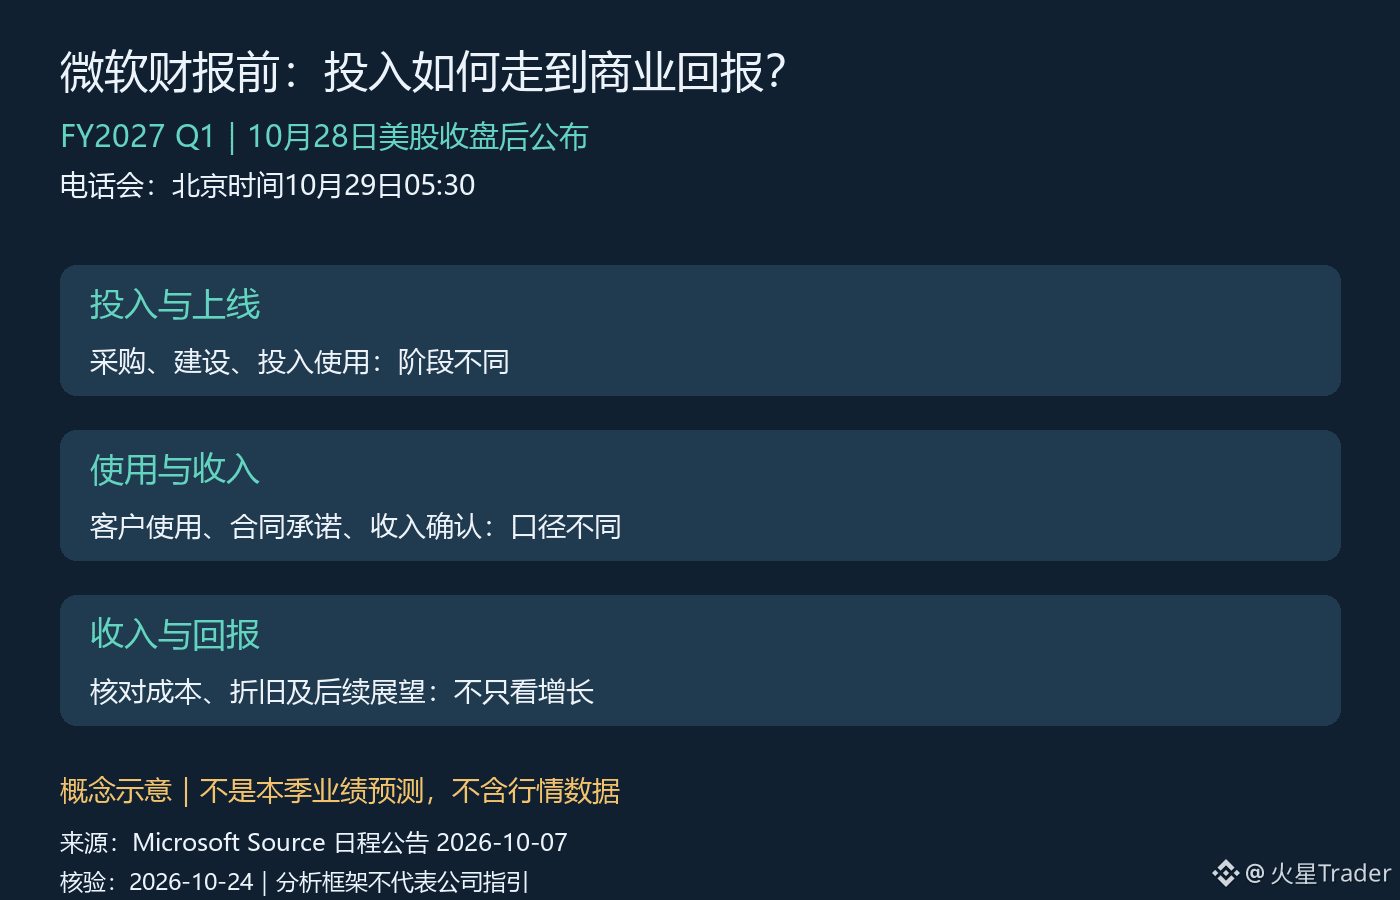
微軟已在10月7日公告,2027財年第一季度業績將在美國當地10月28日週三收盤後公佈,電話會時間爲太平洋時間14:30。按當日夏令時換算,是北京時間10月29日05:30。現在能確定的是時間,尚不能替這份未公佈的財報預填增長率、資本開支或管理層指引。
這次我會把問題收窄到“投入—使用—回報”這條鏈。首先是供給側:新增投入究竟處於採購、建設,還是已經投入使用的階段?如果產能尚未上線,當前支出和當期收入就不能機械配對。投入增加本身既不證明需求不足,也不證明商業化已經成功,必須結合公司披露的投產節奏判斷。
其次是需求側。需要覈對實際收入與管理層對客戶使用的解釋,而不是把合同、訂單或未來承諾全部當成當前收入。若公司披露相關指標,也要先看定義、確認期間和比較口徑,再討論變化。一個跨越多年的業務承諾,與一個季度已經完成的服務,不能放在同一把尺子上。
第三步纔是回報。即使使用量增長,如果提供服務所需的成本同步上升,股東能留下的利潤也未必按同樣速度增加。基礎設施的折舊、運營成本和利用情況,需要與收入一起看。這裏是分析框架,不是在斷言微軟本季出現了某一種成本或利用率變化。
尤其要避免兩種過快的結論:看到投入上升,就認定AI需求已經無限擴張;看到現金支出較大,就認定長期回報一定失敗。投資與回報往往跨期,真正需要追問的是,後續數據能不能逐步縮小這段時間差,而不是用一季數字替整個週期下判決。
對MSFT的估值判斷也一樣。經營增長和股價是否有吸引力,仍隔着市場原有預期與支付價格。本篇沒有核驗當前估值和一致預期,所以不寫“低估”或“必然超預期”。財報公佈後,先檢查需求兌現證據,再看成本與投入解釋,最後覈對後續展望是否自洽。只有這些環節接起來,AI投入才更接近可以評價的商業回報。
資料:微軟官方發佈安排公告(2026-10-07),2026-10-24覈驗。正文除日程外爲待驗證分析,不含未公佈業績或實時行情;配圖爲概念示意。
來源:https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
納斯達克公司財報:指數業務很強,但別把ARR當成季度收入
看納斯達克公司NDAQ,不能直接套用納指漲跌的邏輯。它是一家經營金融基礎設施和相關服務的上市公司;指數行情是另一個對象。週末拆這份財報,我更關心不同業務的增長能否互相支撐。
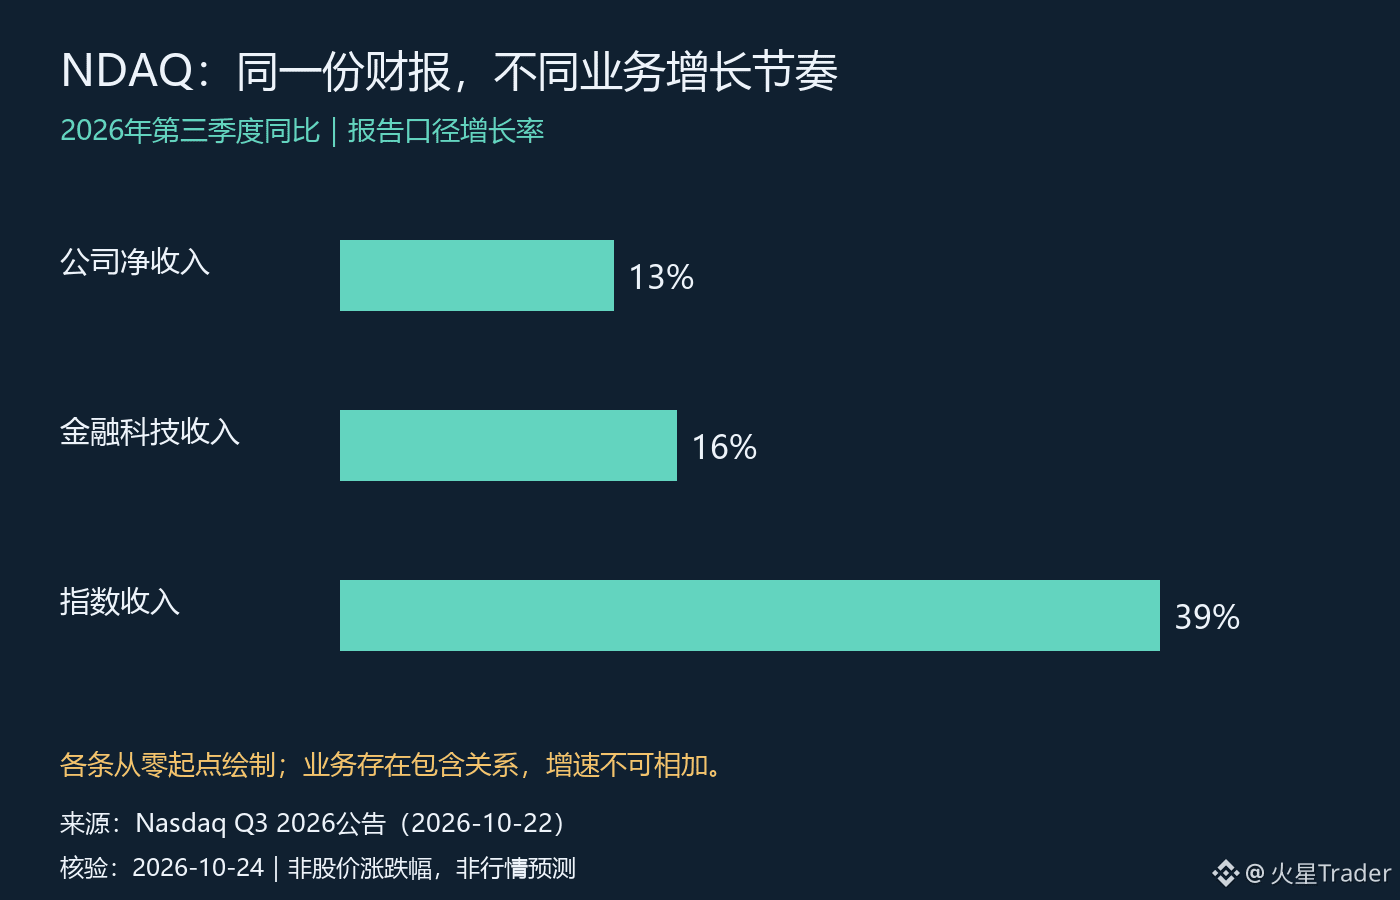
10月22日公佈的三季度數據裏,公司淨收入約15億美元,同比增長13%;金融科技收入5.29億美元,同比增長16%;指數業務收入2.86億美元,同比增長39%。同一個季度,不同業務的增速差異已經足夠明顯,不能只用一個總體增速概括。
指數業務的39%尤其醒目,但增速高不等於它就是全部增長的來源。較小基數上的高增長,與較大業務體量上的穩步增長,對最終收入的貢獻不同。分析時既要看百分比,也要看對應金額;只挑最高的數字,很容易高估單一業務對整家公司的影響。
另一個容易混淆的數字是34億美元ARR,也就是年化經常性收入指標,公司披露其同比增長12%,有機口徑增長14%。它和當季確認的淨收入不是同一時間口徑,更不能把34億美元直接加到15億美元上,拼出一個更大的“營收”。我會把ARR當作觀察經常性業務規模的補充線索,再用後續實際收入和現金表現檢驗,而不是把年化數當成已經到賬的錢。
有機增長與報告增長也應分開。兩種口徑的差距提醒我們,總體變化不一定全部來自原有業務自身擴張。要判斷增長質量,仍需查看公司對口徑調整的解釋,不能把較高的那個數字直接當作更真實的結果。
我的判斷是,這份財報提供了業務增長分化的具體證據:指數業務彈性突出,金融科技也在增長,但“收入增長”距離“股東回報改善”還有成本、投入與估值這幾道檢驗。收入擴張時,如果爲了維持增長需要同步增加很多費用,利潤兌現節奏就可能不同;如果經常性業務擴張還能帶來穩定現金流,判斷才更紮實。
接下來關注三件事:指數收入的高增速能否延續,金融科技收入與經常性指標是否相互印證,以及新增收入能留下多少利潤和現金。本篇沒有核驗當前股價或一致預期,不據此認定NDAQ便宜,也不把它當作納指方向的替代判斷。
來源:Nasdaq公司2026年第三季度業績公告,2026-10-22發佈,2026-10-24覈驗。圖表均爲相對2025年第三季度的報告口徑增長率,業務之間存在包含關係,不可相加;分析部分爲條件判斷。
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
63
·
--
週末覆盤:財報後的盤後漲跌,能算趨勢確認嗎?
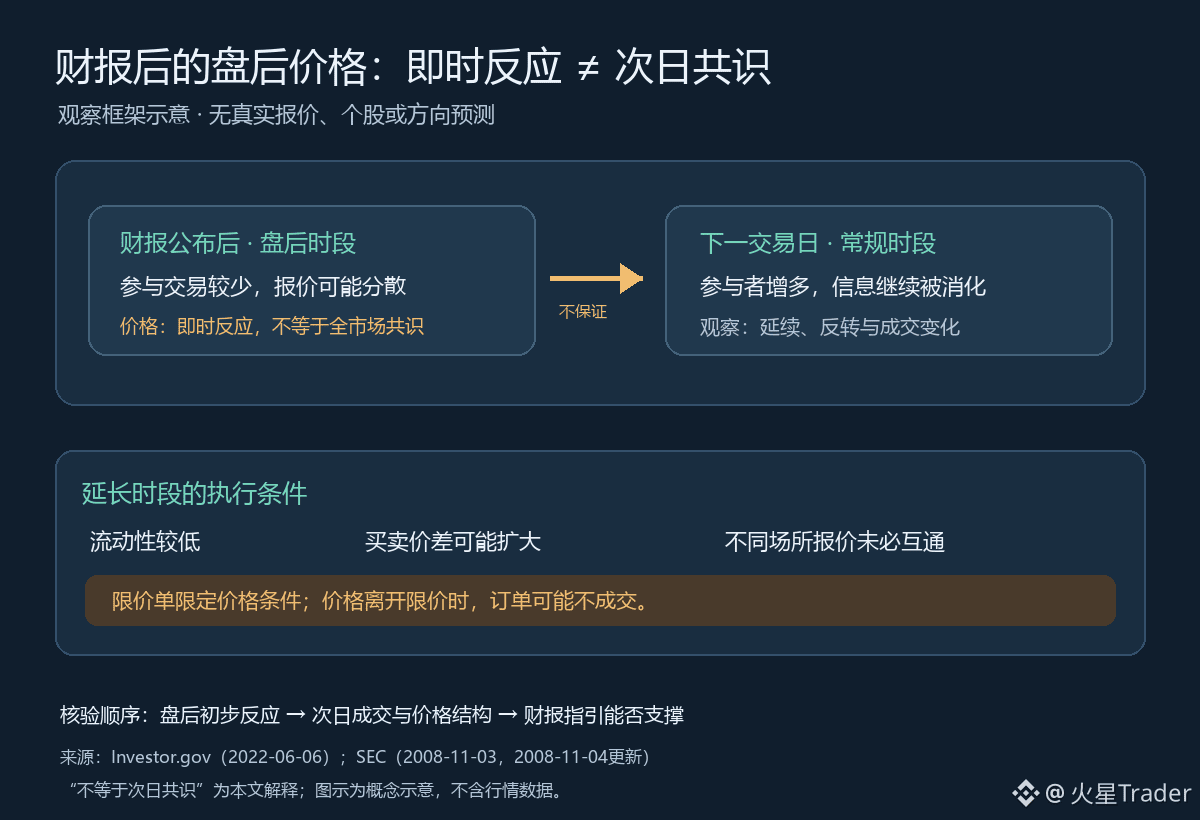
財報一出,盤後價格立刻跳動,很容易讓人覺得市場已經給出了“下一交易日的答案”。我更願意把它看成一段交易時段裏的即時重估:它說明當時參與交易的人如何迴應新信息,卻不能直接代表下一交易日的市場共識。
原因首先在交易環境。美國證監會投資者公告提醒,延長時段通常交易興趣較少,流動性不足會讓成交更難、價格競爭更弱;買賣報價之間的價差也可能擴大。公司在常規時段外公佈業績,確實可能帶來明顯價格變化,但盤後價格不一定等於常規時段的價格,也未必等於下一工作日開盤時的價格。不同交易系統之間也未必互通,所以屏幕上看到的報價不一定代表所有場所的可成交價格。
其次,財報不是一個數字就能解釋。營收、利潤、指引、現金流和市場原先預期之間,可能給出不同信號。盤後上漲,可能是某項結果好於預期,也可能是此前預期已經偏低;盤後下跌,也不能單憑價格就判斷長期經營邏輯已經反轉。這一段是對“價格反應”和“基本面判斷”的區分,不是對任何具體公司的行情結論。
因此,盤後漲跌更像一個待驗證的初步信號,而非次日共識的投票結果。到了下一交易日,還要看更多參與者進入後,價格是否站穩、成交是否擴展、買賣價差是否收窄,以及市場如何消化完整的財報和管理層指引。若開盤後方向反轉,盤後那一跳就不能被當作趨勢確認;若走勢延續,也仍需經營數據支持,而不是隻憑一根價格變化推導結論。
訂單本身也有邊界。Investor.gov指出,許多券商在延長時段只接受限價單;限價單可以限定成交價格,但如果市場價格離開限價,訂單可能不會成交。它控制的是價格條件,不保證成交,更不保證之後的走勢。實際規則、可交易標的和訂單有效時間還要看各自券商安排。
我會把財報後的觀察拆成兩步:先記錄盤後對新信息的初始反應,再等下一交易日更廣泛的交易參與和後續指引來驗證。盤後價格有信息,但它不是明日共識的替身。配圖爲概念示意,不含真實股票、報價或預測。
資料:Investor.gov《Extended-Hours Trading: Investor Bulletin》(2022-06-06);美國證監會《After-Hours Trading: Understanding the Risks》(頁面標註2008-11-03,更新於2008-11-04);均於2026-10-24再次覈對。文中“初始反應不能代表次日共識”爲對交易時段、流動性及價格不確定性材料的解釋,不是監管機構原話;不涉及具體公司或當前行情。
來源:
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/investor-bulletins-42
https://www.sec.gov/about/reports-publications/investorpubsafterhourshtm
85
·
--
臺積電先進製程佔到79%,就能給整個半導體板塊擡估值嗎?
臺積電的先進製程很強,但把它直接翻譯成“所有半導體公司都值得更高估值”,我認爲跳得太快了。看美股TSM,先把公司已經交出的成績,和市場願意爲未來付多少錢分開。
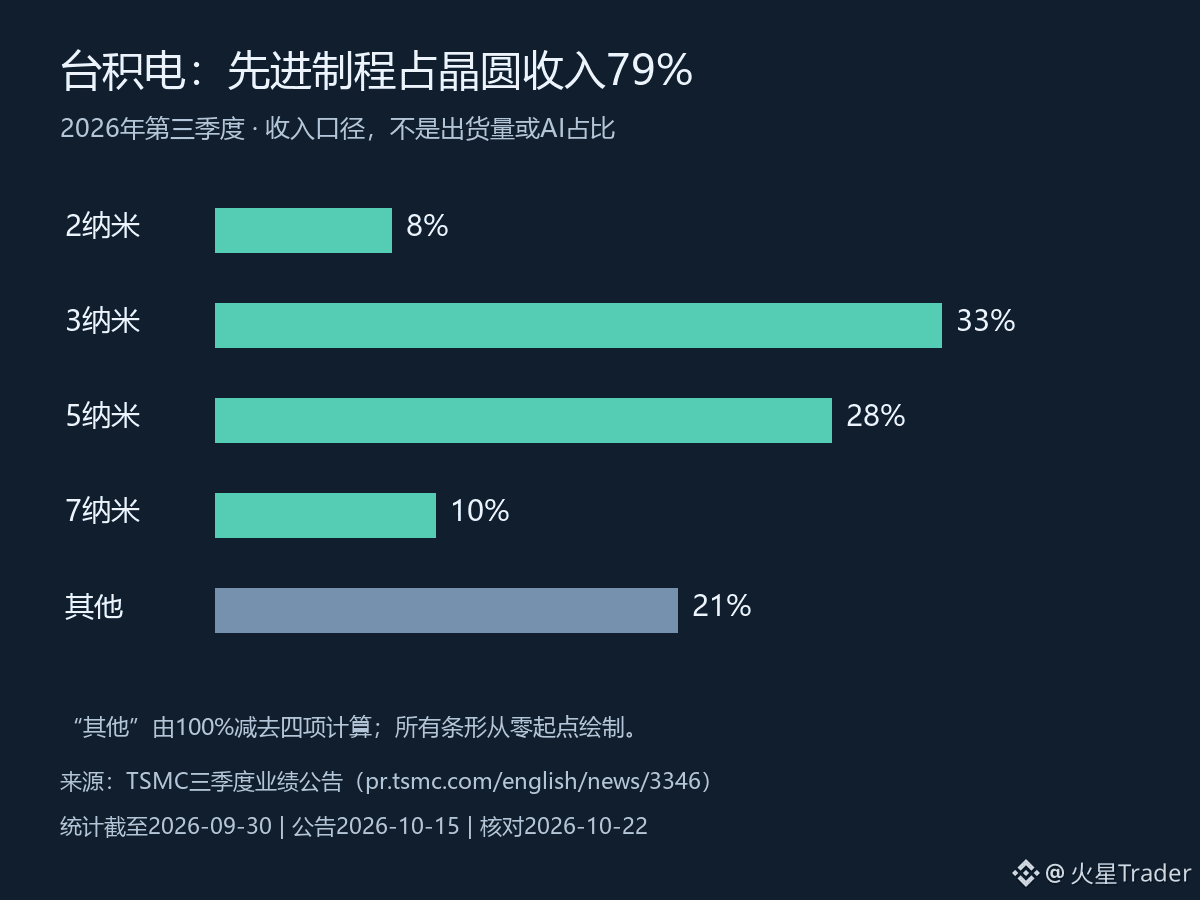
10月15日公佈的三季報裏,有一組比單獨盯利潤更值得拆的數據:2納米、3納米、5納米和7納米,分別貢獻晶圓收入的8%、33%、28%和10%。7納米及更先進製程合計79%。這是截至9月30日那個季度的收入結構,不是今天的訂單快報。
79%說明什麼?至少說明先進製程已經是這門生意的主體,不能再只當成遠期故事。但它不等於“79%的收入來自AI”。製程是製造技術口徑,AI是終端用途口徑,兩者不能直接畫等號。
這裏最容易出現的誤判,就是把一家公司某個環節的強勢,沿着產業鏈一路外推。對設計公司,要看產品賣出去以後能留下多少利潤;對設備公司,要看客戶資本開支何時變成訂單;對存儲公司,還要看供需和價格。大家都在半導體板塊裏,利潤兌現的時間卻未必一致。
我的理解是,這份收入結構對臺積電自身的競爭位置有解釋力,卻不足以單獨證明整個板塊出現了新的盈利上修。甚至對TSM本身,也不能只看先進製程佔比越高就越樂觀:佔比是分子除以分母,具體收入規模、製造成本和新增產能回報仍然要一起檢查。
如果市場此前已經給了很高的增長預期,業績強並不自動意味着股價還有同樣大的空間。這裏沒有核驗當前股價與一致預期,因此我不會把這份財報寫成“已經超預期”,更不會據此判斷今天便宜還是貴。
接下來更有用的驗證,是看後續財報裏先進製程的收入貢獻能否延續,同時覈對毛利率與產能投入;再看相關設計、設備和存儲公司的訂單及盈利指引,是否各自給出印證。只有這些證據逐步接上,板塊層面的判斷纔有依據。
資料:臺積電2026年第三季度業績公告,發佈於2026-10-15,統計期截至2026-09-30;2026-10-23再次覈對。配圖按公告數據原創繪製,“其他21%”爲100%減去四項的計算值。以上產業鏈與估值討論爲分析,不是公司指引。
https://pr.tsmc.com/english/news/3346
中文公告複覈:https://pr.tsmc.com/chinese/news/3346
1
34
·
--
美聯儲下週開會,成長股先等答案還是先看預期?
下週美聯儲開會,不等於市場已經知道利率結果。對成長股來說,真正需要拆開的,是折現率變化和企業盈利預期這兩條線;把“降息”直接翻譯成“股票必漲”,中間少了關鍵條件。
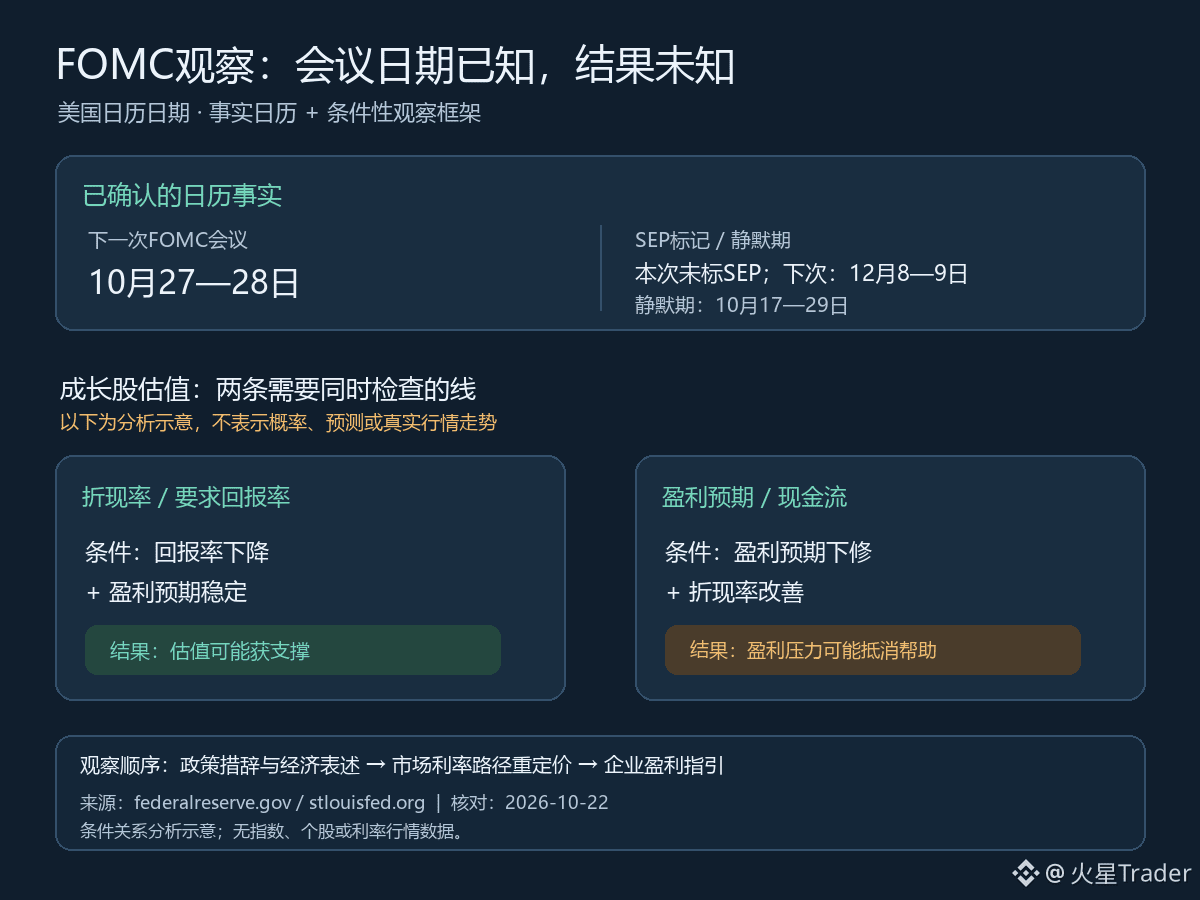
日曆上可以確認的是:美聯儲下一次聯邦公開市場委員會(FOMC)會議安排在美國日曆的10月27日至28日。聯儲公佈的日程沒有在這次會議旁標註經濟預測摘要(SEP);日程中下一次標註SEP的是12月8日至9日。另一個可覈實的時間邊界是,聯儲官員的溝通靜默期從10月17日持續到10月29日。以上只是會議與溝通日曆,不包含利率決定或市場定價結論。
成長股的估值對遠期現金流更敏感。若市場要求的回報率下降,而企業未來盈利預期保持穩定,估值可能得到支撐;但若利率變化伴隨盈利預期下修,現金流端的壓力可能抵消折現率帶來的幫助。反過來,即使利率沒有按投資者想象的方向變化,只要盈利預期更強,個股也可能走出不同表現。這是條件分析,不是對會議結果或股價方向的預測。
還要注意,政策利率與股票估值使用的折現率並不是一回事。長期國債收益率、風險溢價和投資者對增長持續性的判斷,都可能改變市場要求的回報率。即使政策動作符合預期,若此前股價已經計入更多寬鬆,實際反應也可能與字面上的利好相反。這裏討論的是預期差的機制,沒有采用未經覈驗的當前降息概率。
因此,會議當天我會把政策措辭、對經濟與通脹的表述,以及會後市場對利率路徑的重新定價分開觀察,再和大型成長公司的盈利指引對照。單看指數的一根即時波動,無法證明折現率邏輯已經主導行情;單看“降息”兩個字,也無法替代盈利驗證。
接下來先看10月27日至28日會議溝通,再看公司財報和指引能否維持盈利預期。只有利率路徑與現金流預期的變化方向都更清楚,成長股估值反應才更容易解釋。圖示中的兩條路徑是觀察框架,不代表概率或行情預測。
資料:美聯儲FOMC會議日曆、聖路易斯聯儲官員溝通靜默期日曆;均於2026-10-23再次覈對。會議日期按美國日曆列示,避免時區換算歧義。估值與市場反應部分爲條件性分析,不含利率預測、當前行情或概率判斷。
來源:
https://www.federalreserve.gov/monetarypolicy/fomccalendars.htm
https://www.stlouisfed.org/about-us/resources/blackout-periods
71
·
--
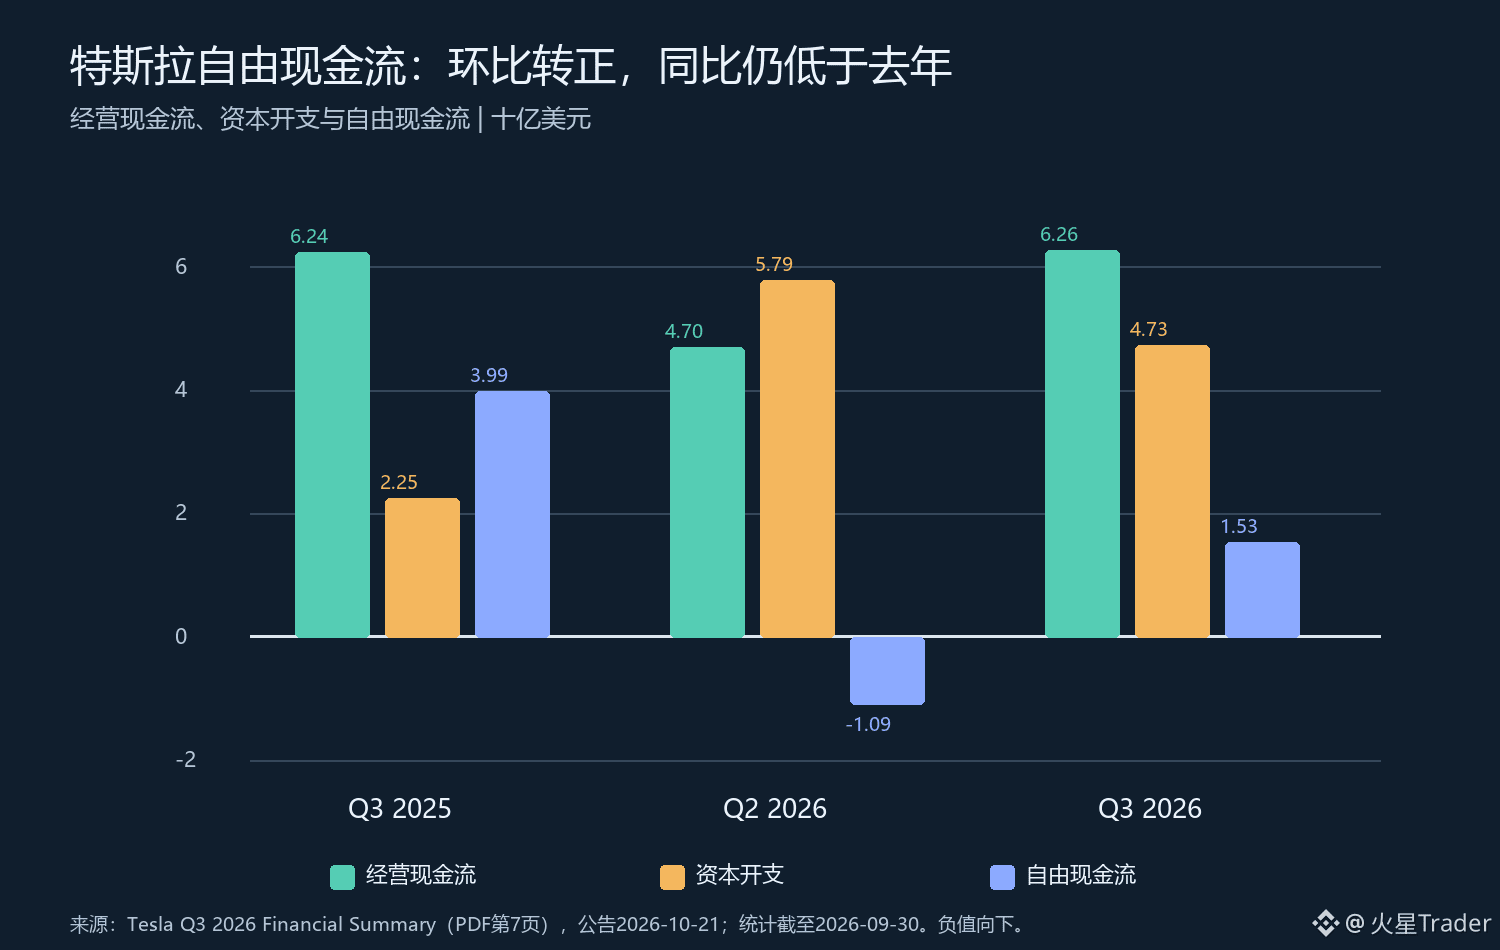
特斯拉三季度自由現金流轉正:環比反彈,不等於同比改善
特斯拉三季度自由現金流重新轉正,單看環比確實像一記反彈;但把去年同期擺在旁邊,結論就沒那麼輕鬆了。這個季度的現金流改善,不能直接寫成經營趨勢已經轉強。
先把三組數字放在同一口徑看。2025年第三季度,經營現金流爲62.38億美元,資本開支22.48億美元,自由現金流39.90億美元。2026年第二季度,三項分別是46.97億、57.89億和負10.92億美元;到了2026年第三季度,經營現金流回到62.63億美元,資本開支降至47.32億美元,自由現金流爲正15.31億美元。這裏的自由現金流按經營現金流減資本開支計算。
所以環比變化很明顯:經營現金流增加15.66億美元,資本開支減少10.57億美元,自由現金流改善26.23億美元,跨過了零線。但同比看,經營現金流只比去年同期多0.25億美元,資本開支多出24.84億美元,自由現金流少了24.59億美元,降幅約61.6%。轉正是真的,回到去年水平卻還差一截。
這兩種比較回答的是不同問題。環比說明上一季度現金支出較高之後,本季現金流緩過來了;同比則顯示,現金留存仍低於一年前。資本開支回落可能來自項目節奏變化,但僅憑這三個彙總數字,不能證明投入效率提升,也不能判斷現金流質量變好。營運資本、付款與回款時點等因素都可能影響經營現金流,需要結合完整現金流量表繼續看。
我的判斷是,這份數據支持“季度現金流壓力緩解”,還不足以支持“現金創造能力已恢復”。尤其資本開支仍明顯高於去年同期,接下來既要看經營現金流能否持續,也要看新增投入帶來的產能、交付或利潤是否兌現。若投入維持高位而經營現金流停在當前附近,自由現金流可能仍會承壓;若經營端繼續改善並覆蓋投資,轉正的意義纔會更紮實。
下一步我會等後續季度報表,重點核對經營現金流的連續性、資本開支節奏,以及營運資本項目的變化。單季轉正是一個值得記錄的拐點信號,不是趨勢確認;同比差距收窄,纔是更有說服力的驗證。
資料:特斯拉2026年第三季度業績材料,發佈於2026-10-21,統計期截至2026-09-30,Financial Summary;金額爲百萬美元,圖表按十億美元展示。自由現金流爲經營現金流減資本開支。同比、環比差額及百分比爲基於公告數字的計算;關於節奏與後續條件的內容屬於分析,不是公司指引。
來源:https://ir.tesla.com/_flysystem/s3/sec/000162828026066738/tsla-20261021-gen.pdf
覈驗日期:2026-10-23。
66
·
--
德州儀器利潤大增,Q4營收指引中點卻接近環比持平
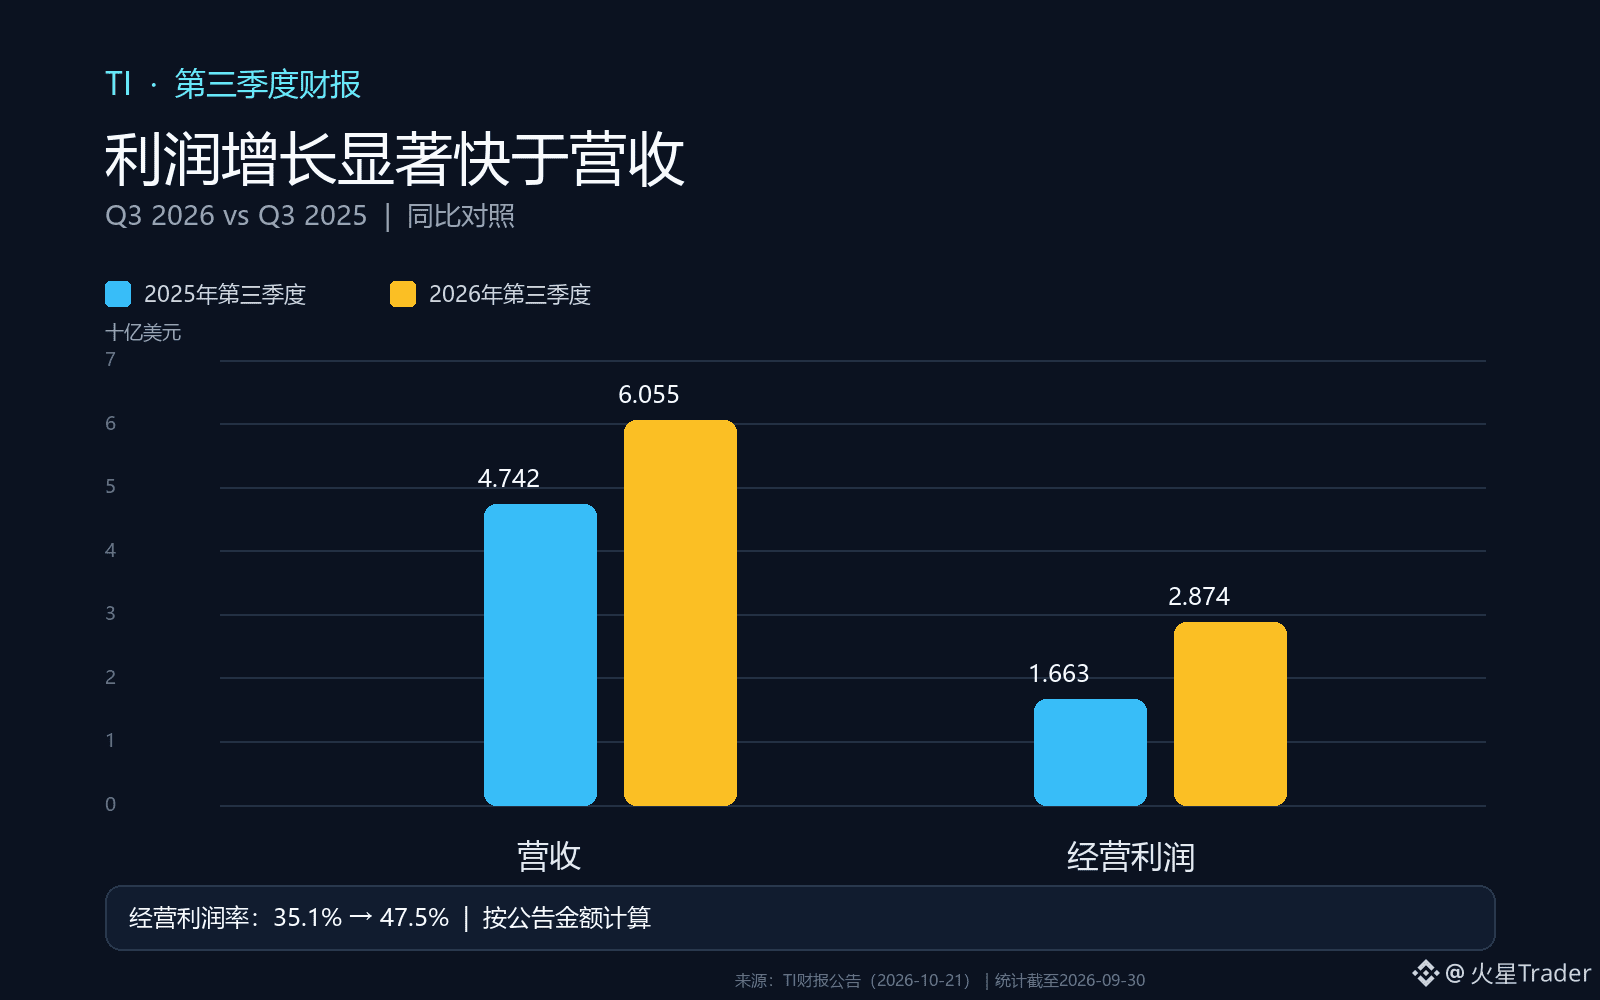
TI第三季度的利潤恢復很醒目,但我更想把同比彈性和下一季動能分開看。營收同比增長28%,經營利潤增長73%;這證明盈利端的修復明顯快於收入,卻不能直接推導出第四季度還會環比加速。
截至9月30日的Q3,TI營收爲60.55億美元,去年同期47.42億美元;經營利潤28.74億美元,去年同期16.63億美元。按經營利潤除以營收計算,經營利潤率從約35.1%升至47.5%,提高約12.4個百分點。圖裏最值得看的不是兩組柱子都變高,而是利潤的增幅遠大於收入:在收入擴張的同時,成本與費用相對收入的壓力減輕,利潤隨之放大。
不過,這個利潤率變化不能全部歸功於當季經營槓桿。去年同期計入了8500萬美元重組費用,今年沒有;今年則有700萬美元收購費用。兩者金額相較經營利潤變化不大,卻提醒我們比較基數並非完全同口徑。更穩妥的結論是利潤表現顯著改善,但要判斷可持續性,還得繼續觀察後續季度的收入結構、製造成本和費用投入,而不能把73%的同比增速簡單外推。
需求端也有支持,但目前證據來自公司對本季的描述。TI表示工業、汽車和數據中心業務持續廣泛增長。這比單一終端拉動更有韌性,但公告沒有在這段表述中給出各市場的增長貢獻,因此我不會把它寫成每條產品線都同步復甦。後續需要看這些終端的訂單和公司分部數據能否繼續印證。
Q4營收指引爲58億至63億美元,中點60.5億美元,幾乎與Q3的60.55億美元持平。區間本身很寬,意味着公司給的是一個條件範圍,不是對中點的承諾。它至少沒有提供“下一季收入繼續擡升”的明確證據;反過來,Q4營收也可能落在區間上沿。同比基數、季節性和終端需求節奏都會影響實際結果,不能只看中點就斷言增長停滯。
我暫時把這份財報理解爲:盈利修復已經兌現,環比加速仍待驗證。接下來重點看Q4實際營收落在指引區間什麼位置,以及經營利潤率能否延續當前水平。若收入大致橫盤而利潤率繼續改善,仍需覈對是產品組合、成本效率還是費用節奏帶來的改善;若收入走弱且利潤率回落,則這次同比利潤彈性更可能包含週期恢復和比較基數的共同作用。
資料:Texas Instruments第三季度2026年財報公告,發佈於2026-10-21,統計期截至2026-09-30;於2026-10-23覈對。經營利潤率由經營利潤÷營收計算,四捨五入至一位小數;Q4指引中點爲區間兩端的算術平均。配圖據公告數據原創繪製。
來源:https://investor.ti.com/news-releases/news-release-details/ti-reports-third-quarter-2026-financial-results-and-shareholder
124
·
--
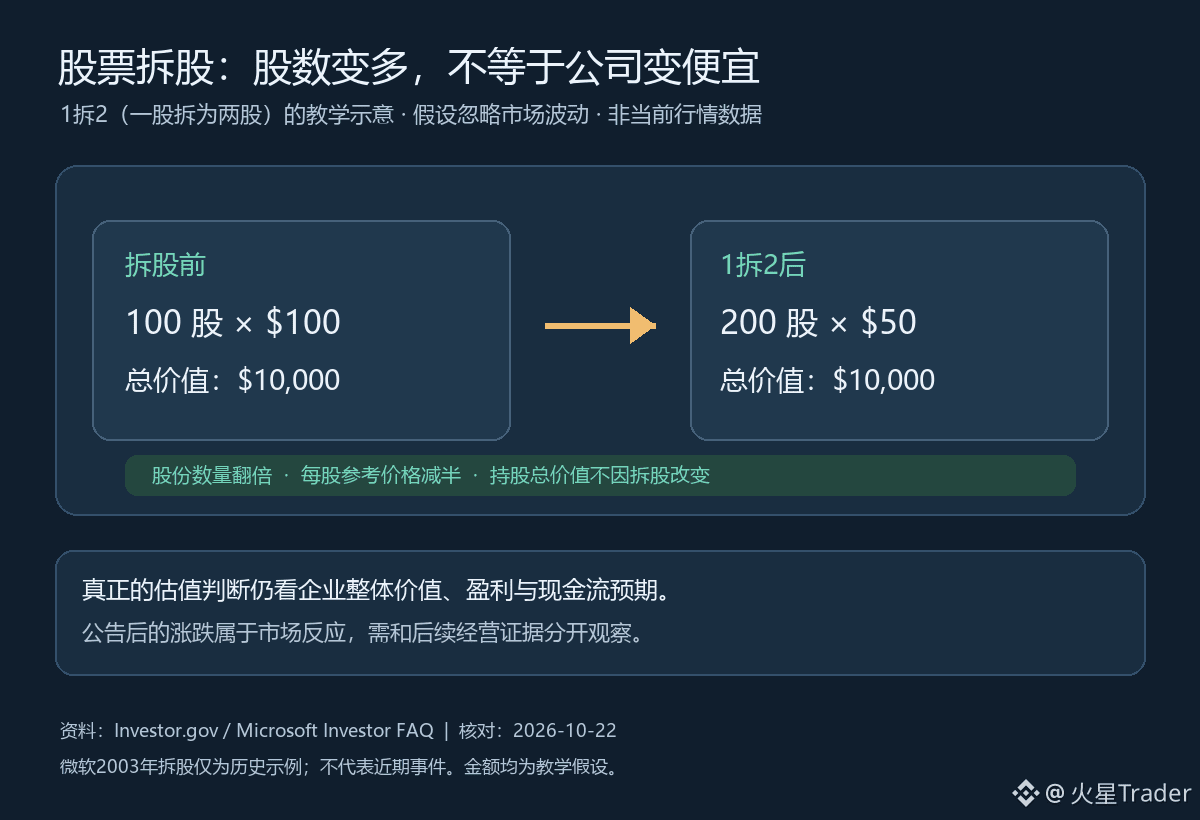
拆股後股價變低,公司的估值也更便宜了嗎?
拆股後每股價格會下降,持股數量會增加,但這不等於公司突然變便宜了。把“每股多少錢”直接當成“整家公司貴不貴”,是看懂拆股時最容易踩的坑。
用一個純假設的例子:假設投資者持有某公司100股,每股100美元,持股總價值是1萬美元。若按1拆2(一股拆爲兩股),股數變成200股、每股參考價格變成50美元,總價值仍是1萬美元,持股比例也不變。這裏忽略市場波動,只說明拆股的機械效果;它沒有憑空增加公司的收入、利潤或現金流。Investor.gov也用100股乘100美元、變爲200股乘50美元說明拆股本身不改變持股價值。
拆股可能讓單股價格更容易被更多投資者接受,也會改變每股指標的展示方式;但“看起來買一股便宜了”與“企業估值更低了”是兩回事。判斷估值,仍要回到企業整體市值、盈利和現金流預期,以及投資者願意爲這些預期支付多少。拆股後的每股收益等指標也會按股數調整,比較前後數字時要確認口徑一致。
微軟投資者問答列出的歷史例子是2003年拆股:100股、每股50美元變成200股、每股25美元,總值仍爲5000美元,直到市場價格發生變化。這個例子只用於解釋拆股機制,不代表微軟近期發生拆股,也不能據此推斷任何股票現在的價格或估值。
拆股公告當天股價可能上漲、下跌或基本不動,那是市場對消息的反應,不是拆股算術本身改變了企業價值。若價格隨後走強,仍需分辨是情緒、流動性預期,還是盈利指引和經營數據真的改善;若經營預期沒有變化,單憑股數拆分很難構成新的現金流理由。
所以看拆股,先把股數和每股價格按比例還原,再看公司整體價值與盈利證據。以後遇到拆股消息,我會繼續觀察公告後的市場反應能否被後續業績和指引驗證,而不是隻盯着調整後的每股數字。圖中金額均爲教學示例,不是當前行情。
資料:Investor.gov“Stock Split”詞條、Microsoft投資者關係FAQ中的2003年拆股歷史示例;均於2026-10-22覈對。文中100股×100美元爲假設示例;微軟案例爲歷史說明,不代表當前事件。
https://www.investor.gov/introduction-investing/investing-basics/glossary/stock-split
https://www.microsoft.com/en-us/investor/FAQ
132
·
--
【盤中消息】BNB 衝破 750 USDT,24 小時漲幅2.22%
· 好消息來了彆着急,看看盤面是不是早就漲在前面了。
· 等價格回踩消息出來前的區間,守住了纔算這條有作用。
· $BNB
【盤中消息】BNB 衝破 750 USDT,24 小時漲幅2.22%
· 好消息來了彆着急,看看盤面是不是早就漲在前面了。
· 等價格回踩消息出來前的區間,守住了纔算這條有作用。
· $BNB
· 好消息來了彆着急,看看盤面是不是早就漲在前面了。
· 等價格回踩消息出來前的區間,守住了纔算這條有作用。
· $BNB
18
·
--
穩定比聰明重要。
交易裏,持續做對的小事,比偶爾做對一件大事更有用。
說完瞄了下 $ETH 報 2511.33(24h +3.24%)。你們給自己定過交易規則?
穩定比聰明重要。
交易裏,持續做對的小事,比偶爾做對一件大事更有用。
說完瞄了下 $ETH 報 2511.33(24h +3.24%)。你們給自己定過交易規則?
交易裏,持續做對的小事,比偶爾做對一件大事更有用。
說完瞄了下 $ETH 報 2511.33(24h +3.24%)。你們給自己定過交易規則?
222
·
--
比特幣 ETF 昨日淨流出 403 枚,以太坊 ETF 昨日淨流出 1.27 萬枚
機構動向怎麼解讀?機構流出短期容易壓制情緒,重點看是個別動作還是持續流出。
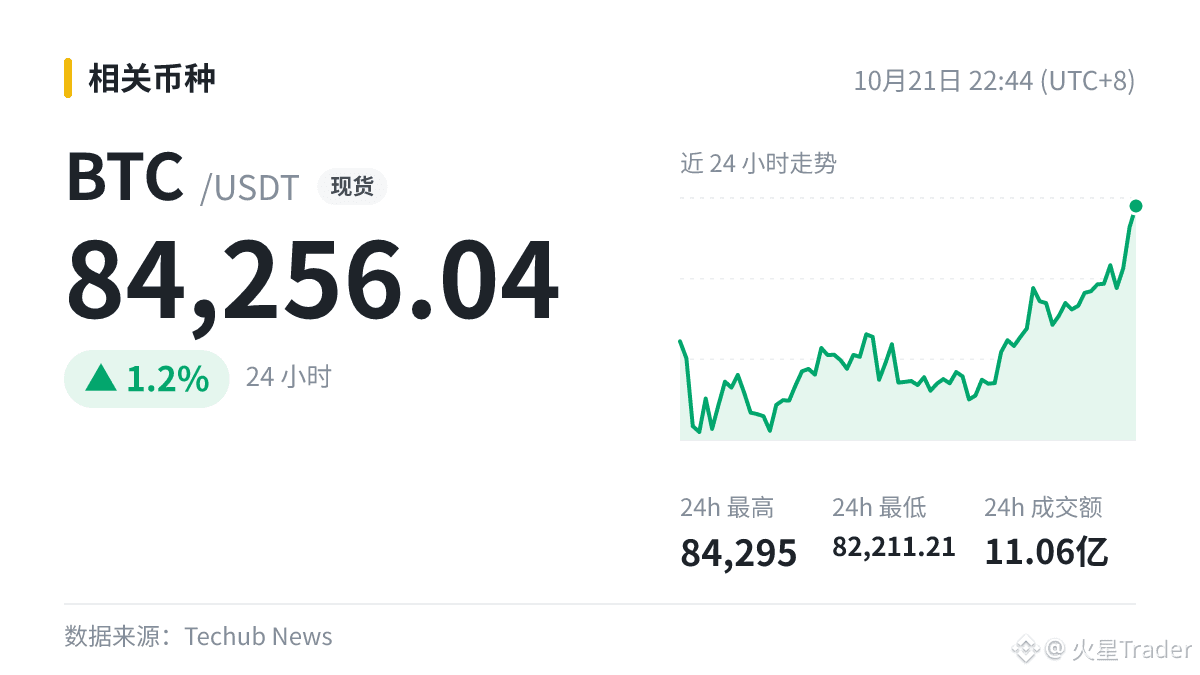
$BTC 現價 84256.04,接下來你們偏多還是偏空?
#BTC
比特幣 ETF 昨日淨流出 403 枚,以太坊 ETF 昨日淨流出 1.27 萬枚
機構動向怎麼解讀?機構流出短期容易壓制情緒,重點看是個別動作還是持續流出。
$BTC 現價 84256.04,接下來你們偏多還是偏空?
#BTC
機構動向怎麼解讀?機構流出短期容易壓制情緒,重點看是個別動作還是持續流出。
$BTC 現價 84256.04,接下來你們偏多還是偏空?
#BTC
42
·
--
Safe Labs 交易安全網絡 Safenet 結束 Beta 階段,推出生產版本
跟朋友討論這條,大家看法很分散,我反而覺得先觀望更好。能給大家打打氣,能走多遠要看後續量能。
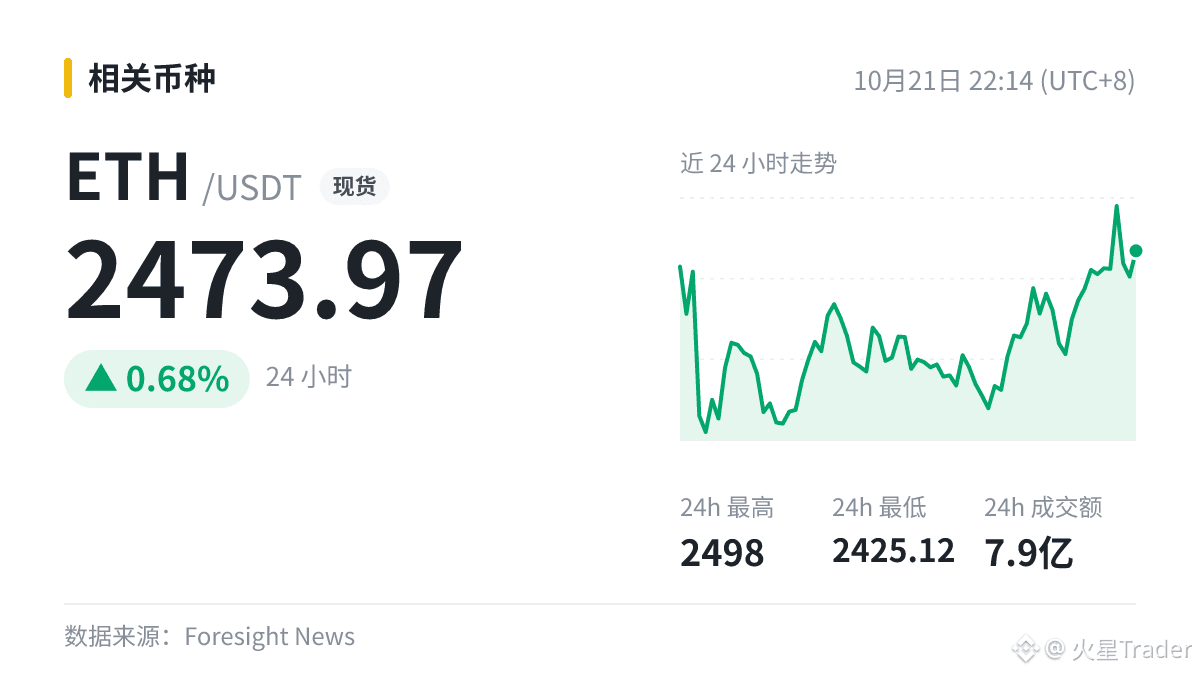
$ETH 2473.97
#ETH
Safe Labs 交易安全網絡 Safenet 結束 Beta 階段,推出生產版本
跟朋友討論這條,大家看法很分散,我反而覺得先觀望更好。能給大家打打氣,能走多遠要看後續量能。
$ETH 2473.97
#ETH
跟朋友討論這條,大家看法很分散,我反而覺得先觀望更好。能給大家打打氣,能走多遠要看後續量能。
$ETH 2473.97
#ETH
20
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
比特币再度跌破8万美元
3,285 次瀏覽
73 討論中
$BTC 這是個好事啊:三大主流加密貨幣日線都收了一根“十字星”K線。
衆所周知,連續下跌之後收十字星往往是變盤上漲的信號之一!
以史爲鑑,美聯儲議息會議大跌之前往往會先爆一波空頭。
今天就是週二了,今明後三天大概率會反彈一波爆空頭,週四深夜再猛砸一波爆多頭完成最後一跌,隨後猛烈上漲!漲破9萬!
比特幣極限下跌到7.5萬,防止踏空,比特幣8萬以下無腦買入做多,11月絕對能看到9字開頭的比特幣!
加密牛市已來,做多性價比遠高於做空!!
币圈情报局局长
·5 人按讚
·5.1k 次瀏覽
Strategy未购比特币斥资2.05亿美元回购STRC
128,245 次瀏覽
527 討論中
BitMine增持10452枚ETH
149,103 次瀏覽
757 討論中