
Block_Zen
24k 貼文
Block_Zen
 達人認證+
舉報
封鎖用戶
Crypto is my pulse | charts are my language | Fearless in the bull | patient in the bear | X : Block_Zen
936 關注
33.2K+ 粉絲
19.5K+ 點讚數
貼文
全部
引用
直播
·
--
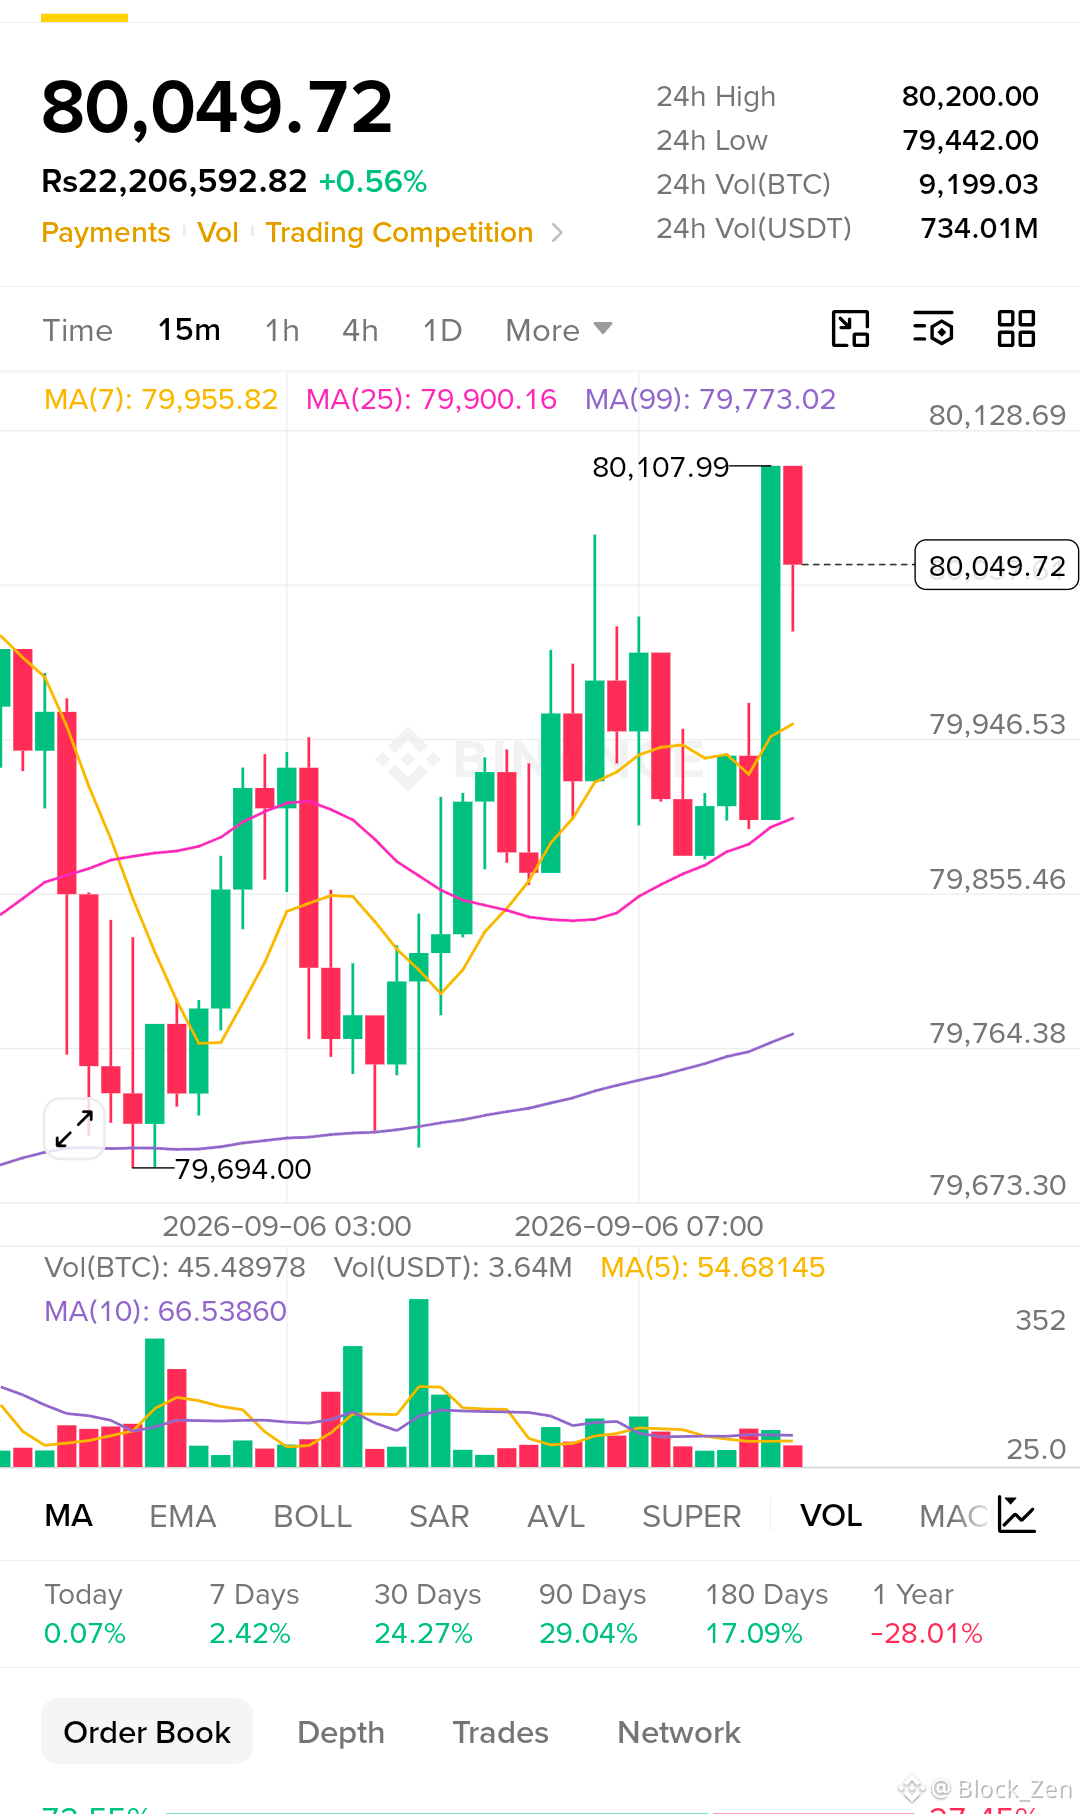
夥計們,在那次強勢突破 80K 之後,$BTC 遇到了接近 $80,108 的拒絕。價格現在回到 $80,050 附近,最新的 15 分鐘 K 線顯示高位有一些拋壓。
如果買方無法重新收復該拒絕區域,可能會形成一個做空設置。
入場區間:$80,000–$80,100
止盈:$79,950 → $79,855 → $79,765
止損:$80,220
BTC 目前仍然站在 MA(7)、MA(25) 和 MA(99) 之上,所以我會在入場前等待確認。
請控制倉位大小和槓桿。
$BTC
夥計們,在那次強勢突破 80K 之後,$BTC 遇到了接近 $80,108 的拒絕。價格現在回到 $80,050 附近,最新的 15 分鐘 K 線顯示高位有一些拋壓。
如果買方無法重新收復該拒絕區域,可能會形成一個做空設置。
入場區間:$80,000–$80,100
止盈:$79,950 → $79,855 → $79,765
止損:$80,220
BTC 目前仍然站在 MA(7)、MA(25) 和 MA(99) 之上,所以我會在入場前等待確認。
請控制倉位大小和槓桿。
$BTC
如果買方無法重新收復該拒絕區域,可能會形成一個做空設置。
入場區間:$80,000–$80,100
止盈:$79,950 → $79,855 → $79,765
止損:$80,220
BTC 目前仍然站在 MA(7)、MA(25) 和 MA(99) 之上,所以我會在入場前等待確認。
請控制倉位大小和槓桿。
$BTC
94
·
--
各位,在那波猛烈拉昇之後,$PENGU 在 $0.00895 阻力位附近出現了受阻跡象。價格目前在 $0.00891 左右,最新蠟燭正在高位開始失去動能。
如果賣方繼續掌控局面,這裏可能提供一個做空機會。
入場區間:$0.00890–$0.00894
止盈:$0.00882 → $0.00873 → $0.00860
止損:$0.00899
這波上漲過程中成交量明顯放大,所以我會等確認,而不是追單。
請控制倉位和槓桿。
$PENGU
各位,在那波猛烈拉昇之後,$PENGU 在 $0.00895 阻力位附近出現了受阻跡象。價格目前在 $0.00891 左右,最新蠟燭正在高位開始失去動能。
如果賣方繼續掌控局面,這裏可能提供一個做空機會。
入場區間:$0.00890–$0.00894
止盈:$0.00882 → $0.00873 → $0.00860
止損:$0.00899
這波上漲過程中成交量明顯放大,所以我會等確認,而不是追單。
請控制倉位和槓桿。
$PENGU
如果賣方繼續掌控局面,這裏可能提供一個做空機會。
入場區間:$0.00890–$0.00894
止盈:$0.00882 → $0.00873 → $0.00860
止損:$0.00899
這波上漲過程中成交量明顯放大,所以我會等確認,而不是追單。
請控制倉位和槓桿。
$PENGU
161
·
--
$BNB / USDT – 區間震盪,等待突破
現報 765.55(+5.73%),在 MA(25) 766.89 和 MA(99) 756.72 之間盤整。
關鍵水平:
· 阻力:766.89 / 780.64(24小時高點)
· 支撐:756.72 / 720.69(24小時低點)
交易設置:
· 入場:763–766
· 止盈:772 / 780 / 790
· 止損:756
成交量正在萎縮(1.01K BNB vs 1.27K MA5)。突破 767 確認上行至 780;失守 756 則將回測 745。
風險回報比:~2:1
保持耐心——低成交量往往預示着波動率即將飆升。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
$BNB / USDT – 區間震盪,等待突破
現報 765.55(+5.73%),在 MA(25) 766.89 和 MA(99) 756.72 之間盤整。
關鍵水平:
· 阻力:766.89 / 780.64(24小時高點)
· 支撐:756.72 / 720.69(24小時低點)
交易設置:
· 入場:763–766
· 止盈:772 / 780 / 790
· 止損:756
成交量正在萎縮(1.01K BNB vs 1.27K MA5)。突破 767 確認上行至 780;失守 756 則將回測 745。
風險回報比:~2:1
保持耐心——低成交量往往預示着波動率即將飆升。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
現報 765.55(+5.73%),在 MA(25) 766.89 和 MA(99) 756.72 之間盤整。
關鍵水平:
· 阻力:766.89 / 780.64(24小時高點)
· 支撐:756.72 / 720.69(24小時低點)
交易設置:
· 入場:763–766
· 止盈:772 / 780 / 790
· 止損:756
成交量正在萎縮(1.01K BNB vs 1.27K MA5)。突破 767 確認上行至 780;失守 756 則將回測 745。
風險回報比:~2:1
保持耐心——低成交量往往預示着波動率即將飆升。
$BNB
#LululemonTumbles20%OnWeakGuidance
#ZECHitsANewAllTimeHigh #USAugustAvgHourlyEarningsRise3.1% #AdobeSharesFall3%OnCEOTransition
133
·
--
$ASTER / USDT – 突破觀察
價格在 0.784 處盤整,此前已上漲 +7.10%。MA(7) 和 MA(25) 在 0.785–0.786 處收斂——這是一條關鍵分界線。
關鍵水平:
· 阻力位:0.785(突破觸發)
· 支撐位:0.777(MA99)
交易設置:
· 入場:0.782–0.785
· 止盈:0.792 / 0.804 / 0.812
· 止損:0.777
成交量偏弱(69.4K vs 210K MA5)——確認需要放量突破 210K 以上。若突破 0.786,目標看向 0.874;若無法守住 0.777,則該判斷失效。
風險/回報:約 2:1
關注擠壓狀態——波動率擴張即將到來。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
$ASTER / USDT – 突破觀察
價格在 0.784 處盤整,此前已上漲 +7.10%。MA(7) 和 MA(25) 在 0.785–0.786 處收斂——這是一條關鍵分界線。
關鍵水平:
· 阻力位:0.785(突破觸發)
· 支撐位:0.777(MA99)
交易設置:
· 入場:0.782–0.785
· 止盈:0.792 / 0.804 / 0.812
· 止損:0.777
成交量偏弱(69.4K vs 210K MA5)——確認需要放量突破 210K 以上。若突破 0.786,目標看向 0.874;若無法守住 0.777,則該判斷失效。
風險/回報:約 2:1
關注擠壓狀態——波動率擴張即將到來。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
價格在 0.784 處盤整,此前已上漲 +7.10%。MA(7) 和 MA(25) 在 0.785–0.786 處收斂——這是一條關鍵分界線。
關鍵水平:
· 阻力位:0.785(突破觸發)
· 支撐位:0.777(MA99)
交易設置:
· 入場:0.782–0.785
· 止盈:0.792 / 0.804 / 0.812
· 止損:0.777
成交量偏弱(69.4K vs 210K MA5)——確認需要放量突破 210K 以上。若突破 0.786,目標看向 0.874;若無法守住 0.777,則該判斷失效。
風險/回報:約 2:1
關注擠壓狀態——波動率擴張即將到來。
$ASTER
#RussiaUkraine72-hourCeasefire #LululemonTumbles20%OnWeakGuidance #USAugustJobGrowthNearlyTriplesForecast #BitcoinEthereumHitMultiMonthHighs
322
·
--
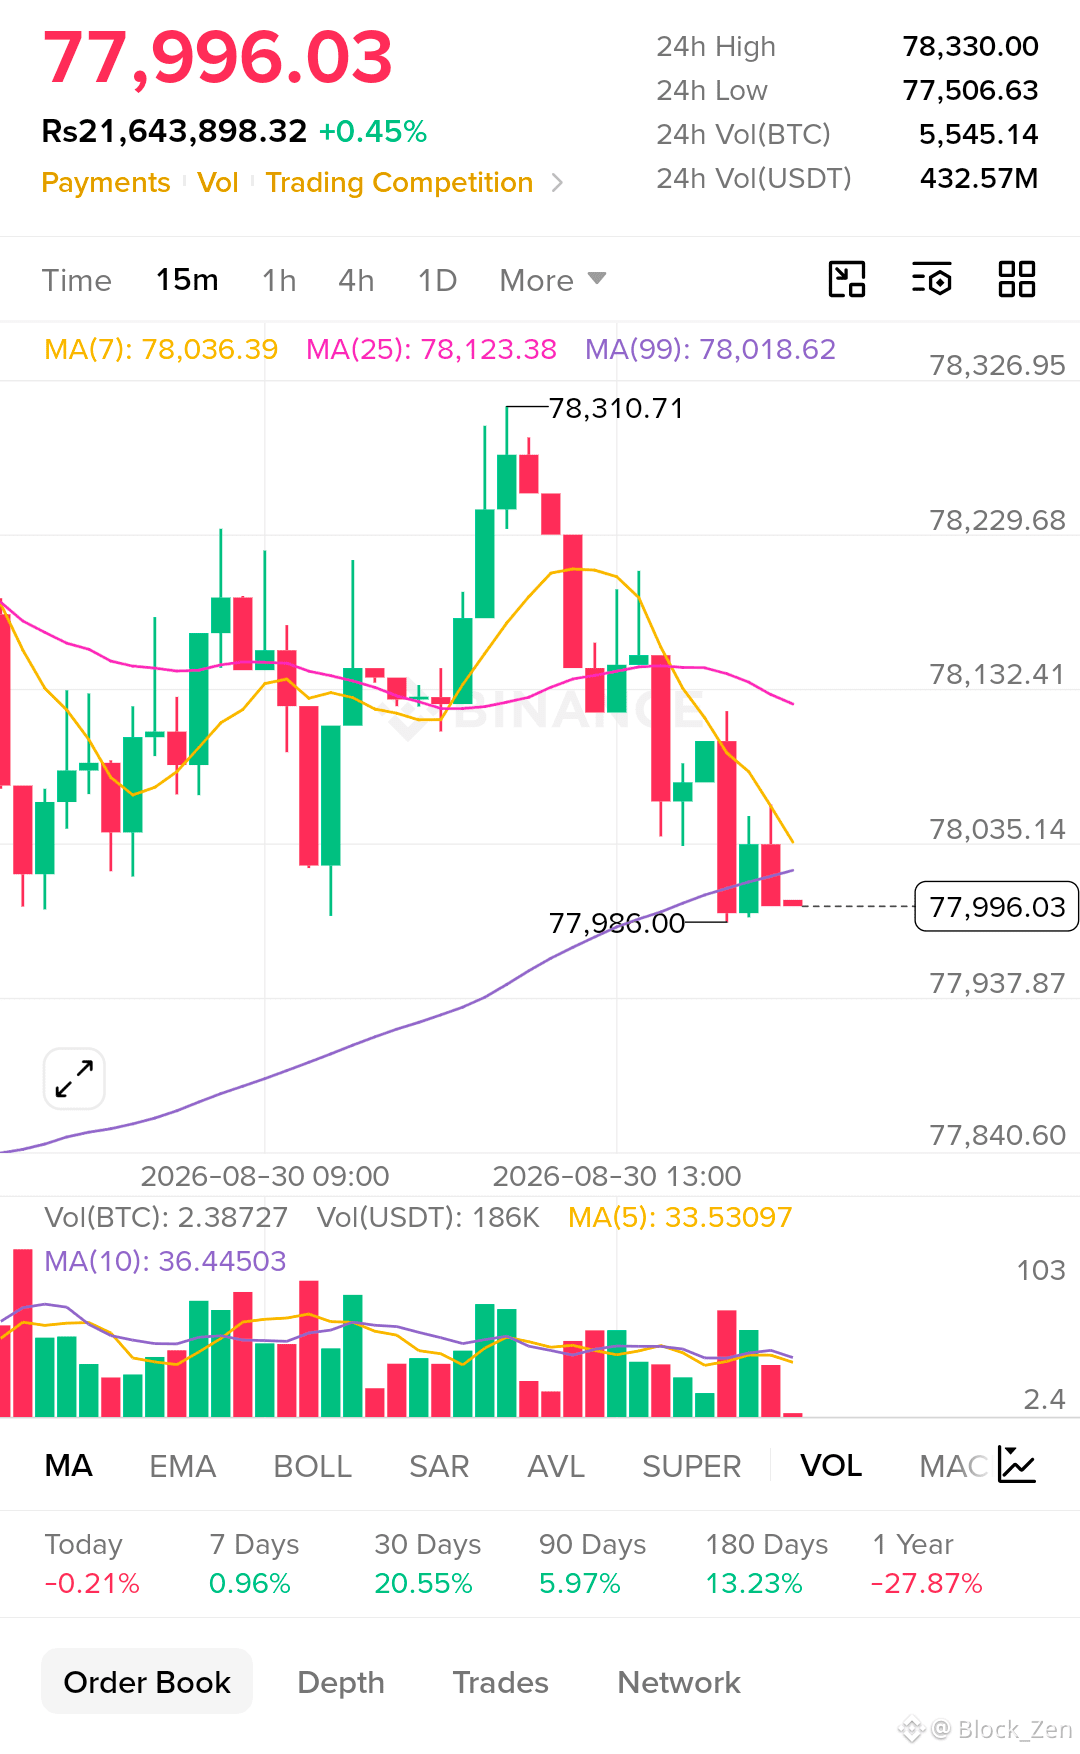
我現在看BTC主要是在觀察 99均線能否持續吸收賣壓,而不是價格能不能反彈幾美元。
15分鐘圖顯示BTC曾從 78,310.71 美元附近被拒絕,之後回落至約 77,996 美元;此刻價格幾乎是直接貼着 99均線(78,018.62 美元)運行。
短期結構已經走弱:BTC 跌在 7均線(78,036)和 25均線(78,123)之下,而 99均線則是最近的動態支撐位。
最新市場數據表明BTC大約在 78.1K–78.2K。8月29日收盤接近 78,246 美元,期間交易區間在 77,382 到 78,328 之間;而8月28日的波動範圍更大,約從 76.91K 到 81.35K。
�
StatMuse +1
這就給了我一個非常清晰的短線地圖:
$78,000–$78,020 = 支撐。
$78,120–$78,310 = 阻力。
如果BTC重新站上 $78,120,然後突破 $78,310,我會關注 78,600–79,000。
如果99均線無法有效守住,我接下來盯着的下方位是 $77,940,然後是更廣的 $77,500 區域。
我的計劃:• 組合:BTCUSDT
• 方向:中性 → 在 78,120 上方偏多
• 入場:確認支撐後在 $78,000–$78,050
• 止損:$77,850
• 目標1:$78,310
• 目標2:$78,600
• 目標3:$79,000
• R:R:約 1.5–4:1
失效條件:如果出現 15分鐘的明確收盤跌破 $77,850,將削弱當前的短期反彈設置。
我學到的一點是:不要因爲價格剛好停在某條均線之上,就把均線當作支撐。關鍵在於反應是否真實。如果買盤實際上是在守住 78K,我希望在你投入之前能在K線和成交量裏看到這種防守。
目前我在等待BTC證明:$78K 是在被防守,還是隻是在被測試。
99均線能守住嗎?還是BTC會重新打開通往 $77.5K 的通道?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
我現在看BTC主要是在觀察 99均線能否持續吸收賣壓,而不是價格能不能反彈幾美元。
15分鐘圖顯示BTC曾從 78,310.71 美元附近被拒絕,之後回落至約 77,996 美元;此刻價格幾乎是直接貼着 99均線(78,018.62 美元)運行。
短期結構已經走弱:BTC 跌在 7均線(78,036)和 25均線(78,123)之下,而 99均線則是最近的動態支撐位。
最新市場數據表明BTC大約在 78.1K–78.2K。8月29日收盤接近 78,246 美元,期間交易區間在 77,382 到 78,328 之間;而8月28日的波動範圍更大,約從 76.91K 到 81.35K。
�
StatMuse +1
這就給了我一個非常清晰的短線地圖:
$78,000–$78,020 = 支撐。
$78,120–$78,310 = 阻力。
如果BTC重新站上 $78,120,然後突破 $78,310,我會關注 78,600–79,000。
如果99均線無法有效守住,我接下來盯着的下方位是 $77,940,然後是更廣的 $77,500 區域。
我的計劃:• 組合:BTCUSDT
• 方向:中性 → 在 78,120 上方偏多
• 入場:確認支撐後在 $78,000–$78,050
• 止損:$77,850
• 目標1:$78,310
• 目標2:$78,600
• 目標3:$79,000
• R:R:約 1.5–4:1
失效條件:如果出現 15分鐘的明確收盤跌破 $77,850,將削弱當前的短期反彈設置。
我學到的一點是:不要因爲價格剛好停在某條均線之上,就把均線當作支撐。關鍵在於反應是否真實。如果買盤實際上是在守住 78K,我希望在你投入之前能在K線和成交量裏看到這種防守。
目前我在等待BTC證明:$78K 是在被防守,還是隻是在被測試。
99均線能守住嗎?還是BTC會重新打開通往 $77.5K 的通道?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
15分鐘圖顯示BTC曾從 78,310.71 美元附近被拒絕,之後回落至約 77,996 美元;此刻價格幾乎是直接貼着 99均線(78,018.62 美元)運行。
短期結構已經走弱:BTC 跌在 7均線(78,036)和 25均線(78,123)之下,而 99均線則是最近的動態支撐位。
最新市場數據表明BTC大約在 78.1K–78.2K。8月29日收盤接近 78,246 美元,期間交易區間在 77,382 到 78,328 之間;而8月28日的波動範圍更大,約從 76.91K 到 81.35K。
�
StatMuse +1
這就給了我一個非常清晰的短線地圖:
$78,000–$78,020 = 支撐。
$78,120–$78,310 = 阻力。
如果BTC重新站上 $78,120,然後突破 $78,310,我會關注 78,600–79,000。
如果99均線無法有效守住,我接下來盯着的下方位是 $77,940,然後是更廣的 $77,500 區域。
我的計劃:• 組合:BTCUSDT
• 方向:中性 → 在 78,120 上方偏多
• 入場:確認支撐後在 $78,000–$78,050
• 止損:$77,850
• 目標1:$78,310
• 目標2:$78,600
• 目標3:$79,000
• R:R:約 1.5–4:1
失效條件:如果出現 15分鐘的明確收盤跌破 $77,850,將削弱當前的短期反彈設置。
我學到的一點是:不要因爲價格剛好停在某條均線之上,就把均線當作支撐。關鍵在於反應是否真實。如果買盤實際上是在守住 78K,我希望在你投入之前能在K線和成交量裏看到這種防守。
目前我在等待BTC證明:$78K 是在被防守,還是隻是在被測試。
99均線能守住嗎?還是BTC會重新打開通往 $77.5K 的通道?
#KoreaSingleStockLeveragedETFTradingFalls #VenezuelaUSSign25YearOilDeal #XRPETFsBiggestWeeklyHaulOf2026
1
128
·
--
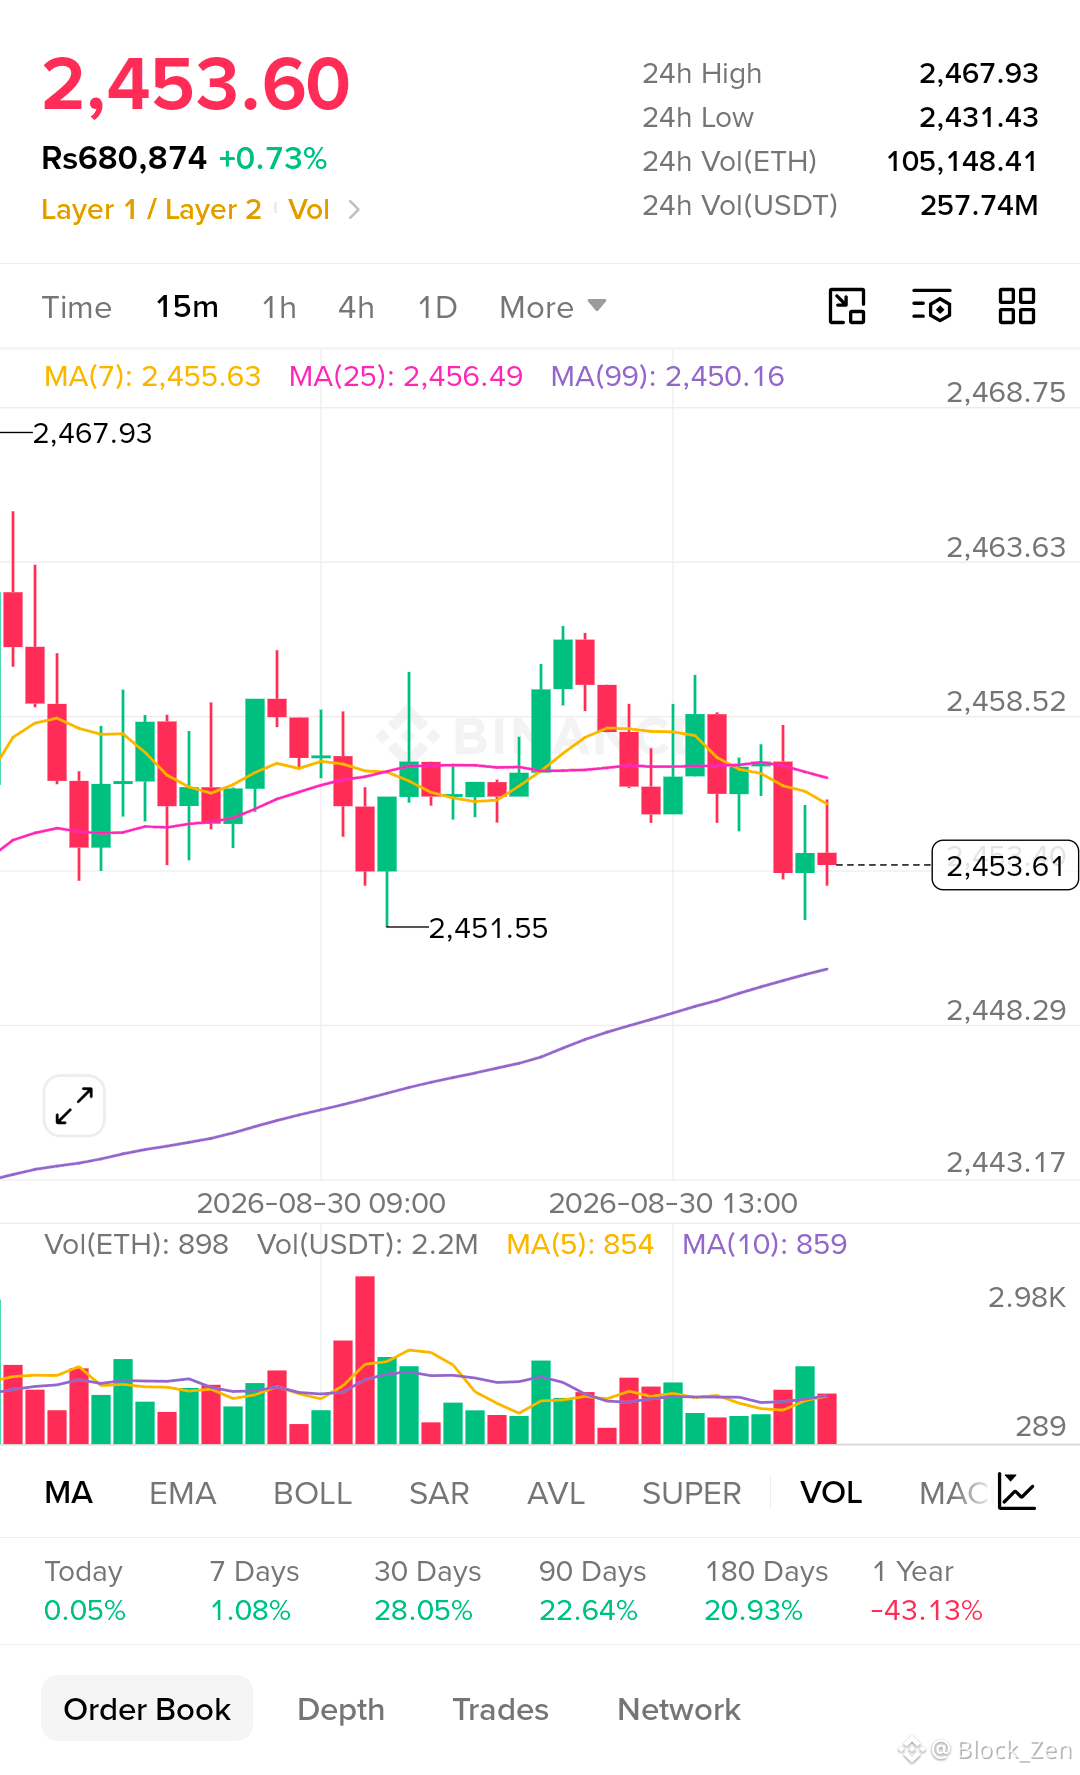
我現在在以太坊(ETH)上關注的是短期動能的喪失,而不是更大趨勢。
在15分鐘圖上,ETH一度推入$2,458–$2,460,但未能守住突破。價格現在已經回落到約$2,453附近,剛好位於7週期均線($2,455.63)和25週期均線($2,456.49)之下。
關鍵在於99-MA仍大約在$2,450.16附近保持在更低位置,因此更大的日內結構並沒有被徹底打破。
最新市場數據顯示ETH在$2,459左右;今天的波動區間大約是$2,431–$2,468。ETH也在8月29日收於約$2,457,此前在前一天下午(前一天)急劇拋售後完成了反彈。 �
Investing.com 南非 +1
這讓我有一個非常明確的決策區域:
$2,450–$2,452 = 支撐。
$2,458–$2,468 = 阻力。
如果ETH在動能帶動下重新站上$2,460,我會先關注$2,468,然後是$2,480–$2,500。
如果$2,450未能果斷守住,我預計會有更深的回撤,可能指向$2,443,並且有機會回到$2,431一帶。
我的計劃:• 交易對:ETHUSDT
• 觀點:中性 → 在$2,460上方看多
• 入場:$2,450–$2,454(在支撐確認後)
• 止損:$2,441
• 目標1:$2,468
• 目標2:$2,480
• 目標3:$2,500
• 風險/回報:~1.2–4:1
失效條件:如果15分鐘收盤跌破$2,441,將削弱反彈結構。
我不打算僅僅因爲ETH守在$2,450之上就去買。我想看到買方重新奪回短期均線,並且確實能在$2,460之上被市場接受。
在過去幾個交易時段的波動之後,我更願意讓ETH用行動證明,而不是僅憑几根綠色K線來“製造信心”。
$2,450會作爲需求支撐住,還是ETH最終會丟失日內結構?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
我現在在以太坊(ETH)上關注的是短期動能的喪失,而不是更大趨勢。
在15分鐘圖上,ETH一度推入$2,458–$2,460,但未能守住突破。價格現在已經回落到約$2,453附近,剛好位於7週期均線($2,455.63)和25週期均線($2,456.49)之下。
關鍵在於99-MA仍大約在$2,450.16附近保持在更低位置,因此更大的日內結構並沒有被徹底打破。
最新市場數據顯示ETH在$2,459左右;今天的波動區間大約是$2,431–$2,468。ETH也在8月29日收於約$2,457,此前在前一天下午(前一天)急劇拋售後完成了反彈。 �
Investing.com 南非 +1
這讓我有一個非常明確的決策區域:
$2,450–$2,452 = 支撐。
$2,458–$2,468 = 阻力。
如果ETH在動能帶動下重新站上$2,460,我會先關注$2,468,然後是$2,480–$2,500。
如果$2,450未能果斷守住,我預計會有更深的回撤,可能指向$2,443,並且有機會回到$2,431一帶。
我的計劃:• 交易對:ETHUSDT
• 觀點:中性 → 在$2,460上方看多
• 入場:$2,450–$2,454(在支撐確認後)
• 止損:$2,441
• 目標1:$2,468
• 目標2:$2,480
• 目標3:$2,500
• 風險/回報:~1.2–4:1
失效條件:如果15分鐘收盤跌破$2,441,將削弱反彈結構。
我不打算僅僅因爲ETH守在$2,450之上就去買。我想看到買方重新奪回短期均線,並且確實能在$2,460之上被市場接受。
在過去幾個交易時段的波動之後,我更願意讓ETH用行動證明,而不是僅憑几根綠色K線來“製造信心”。
$2,450會作爲需求支撐住,還是ETH最終會丟失日內結構?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
在15分鐘圖上,ETH一度推入$2,458–$2,460,但未能守住突破。價格現在已經回落到約$2,453附近,剛好位於7週期均線($2,455.63)和25週期均線($2,456.49)之下。
關鍵在於99-MA仍大約在$2,450.16附近保持在更低位置,因此更大的日內結構並沒有被徹底打破。
最新市場數據顯示ETH在$2,459左右;今天的波動區間大約是$2,431–$2,468。ETH也在8月29日收於約$2,457,此前在前一天下午(前一天)急劇拋售後完成了反彈。 �
Investing.com 南非 +1
這讓我有一個非常明確的決策區域:
$2,450–$2,452 = 支撐。
$2,458–$2,468 = 阻力。
如果ETH在動能帶動下重新站上$2,460,我會先關注$2,468,然後是$2,480–$2,500。
如果$2,450未能果斷守住,我預計會有更深的回撤,可能指向$2,443,並且有機會回到$2,431一帶。
我的計劃:• 交易對:ETHUSDT
• 觀點:中性 → 在$2,460上方看多
• 入場:$2,450–$2,454(在支撐確認後)
• 止損:$2,441
• 目標1:$2,468
• 目標2:$2,480
• 目標3:$2,500
• 風險/回報:~1.2–4:1
失效條件:如果15分鐘收盤跌破$2,441,將削弱反彈結構。
我不打算僅僅因爲ETH守在$2,450之上就去買。我想看到買方重新奪回短期均線,並且確實能在$2,460之上被市場接受。
在過去幾個交易時段的波動之後,我更願意讓ETH用行動證明,而不是僅憑几根綠色K線來“製造信心”。
$2,450會作爲需求支撐住,還是ETH最終會丟失日內結構?
#KoreaSingleStockLeveragedETFTradingFalls #GoldFalls3.24%ThisWeek #AfghanistanTalibanReportedlyBansCryptoNationwide #XRPETFsBiggestWeeklyHaulOf2026
1
135
·
--
#dusk $DUSK @Dusk_Foundation
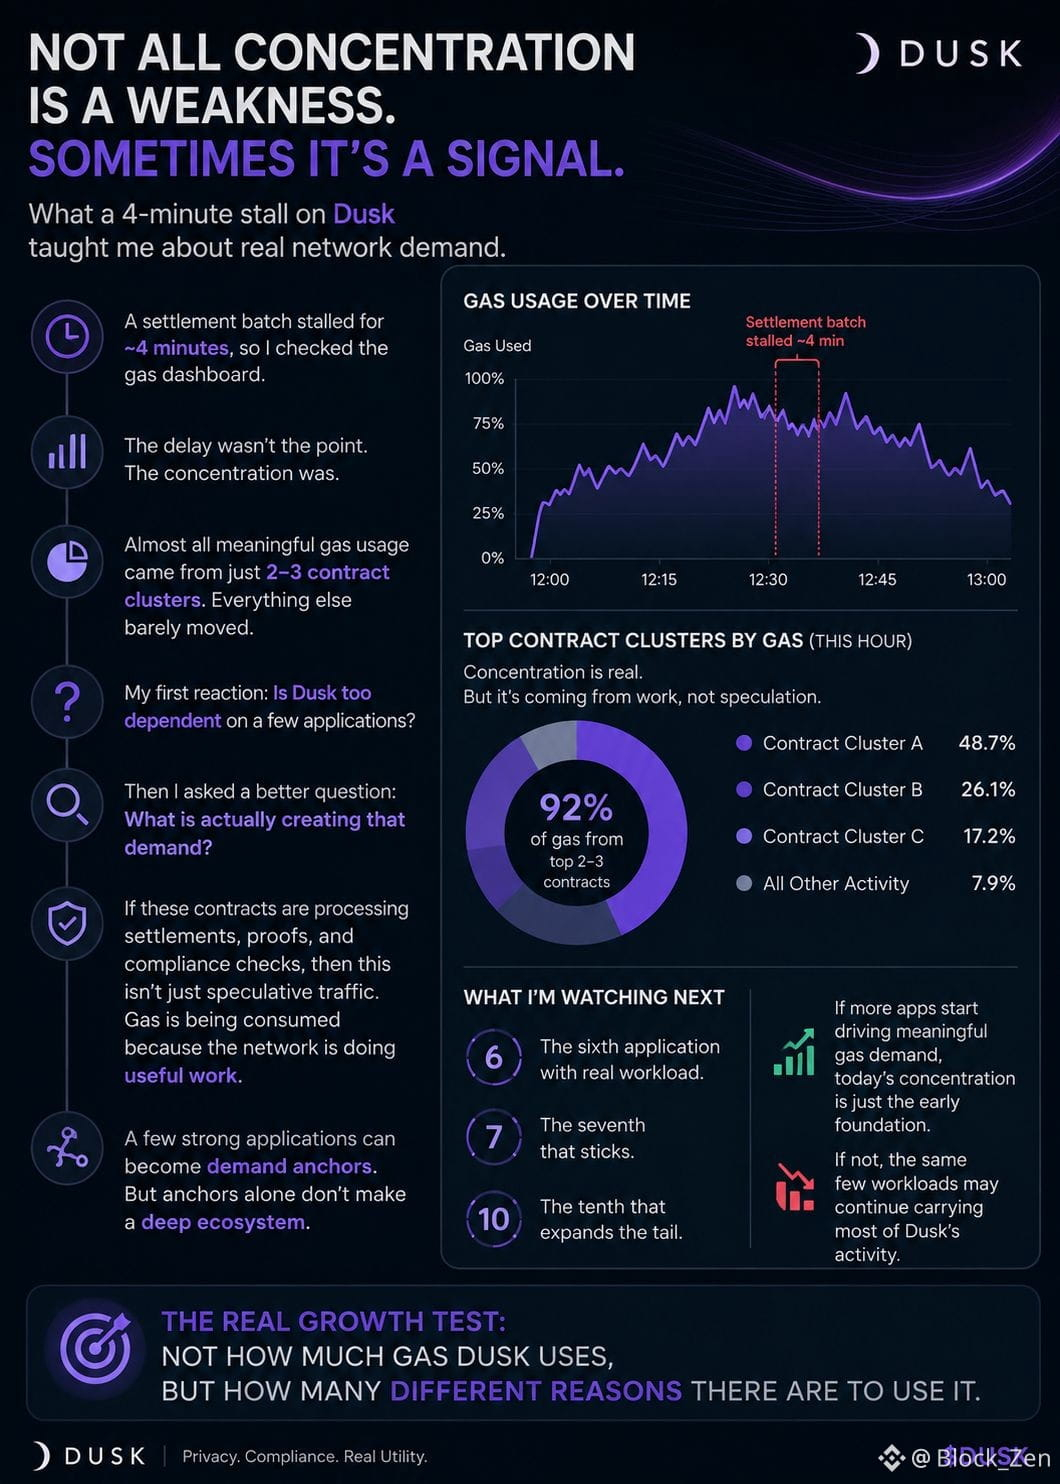
我昨天在 Dusk 上注意到了一些東西,最初看起來像是某種薄弱點,但我看得越久,就越開始以不同的角度思考它。
有一批結算在大約四分鐘內卡住了,所以我打開了氣體(gas)儀表板,看看壓力到底是從哪裏來的。
延遲本身並不是最有意思的部分。
關鍵在於:濃度。
那一小時裏,幾乎所有有意義的氣體使用都來自僅兩到三個合約集羣。小額轉賬、錢包,以及測試部署幾乎不怎麼起作用。
我的第一反應很簡單:Dusk 是否過度依賴少數幾個應用?
但隨後我問了一個更好的問題:
到底是什麼在製造這種需求?
如果這些合約正在處理結算、生成證明(proofs)以及進行合規檢查,那麼這就不只是推測性的流量。之所以消耗 gas,是因爲網絡在做有用的工作。
這種區別很重要。
少數強力應用確實可能成爲需求的錨點(demand anchors)。但僅憑錨點還不足以形成深厚的生態系統。
最終,我想看到更長的應用尾部(longer tail),能夠持續地產生、相互獨立的工作負載。
這就是爲什麼我對今天前五名的合約沒那麼感興趣。
我在關注第六個。
接着是第七個。
再然後是第十個。
如果它們開始貢獻有意義的 gas 需求,那麼今天這種高度集中可能只不過是一個更廣泛生態系統的早期基礎。
如果它們不開始,那麼同樣少數的工作負載可能會繼續承載 Dusk 的大部分活動。
對我來說,這纔是真正的增長測試:
不是看 Dusk 使用了多少 gas,而是看有多少不同的理由能讓人去用它。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
我昨天在 Dusk 上注意到了一些東西,最初看起來像是某種薄弱點,但我看得越久,就越開始以不同的角度思考它。
有一批結算在大約四分鐘內卡住了,所以我打開了氣體(gas)儀表板,看看壓力到底是從哪裏來的。
延遲本身並不是最有意思的部分。
關鍵在於:濃度。
那一小時裏,幾乎所有有意義的氣體使用都來自僅兩到三個合約集羣。小額轉賬、錢包,以及測試部署幾乎不怎麼起作用。
我的第一反應很簡單:Dusk 是否過度依賴少數幾個應用?
但隨後我問了一個更好的問題:
到底是什麼在製造這種需求?
如果這些合約正在處理結算、生成證明(proofs)以及進行合規檢查,那麼這就不只是推測性的流量。之所以消耗 gas,是因爲網絡在做有用的工作。
這種區別很重要。
少數強力應用確實可能成爲需求的錨點(demand anchors)。但僅憑錨點還不足以形成深厚的生態系統。
最終,我想看到更長的應用尾部(longer tail),能夠持續地產生、相互獨立的工作負載。
這就是爲什麼我對今天前五名的合約沒那麼感興趣。
我在關注第六個。
接着是第七個。
再然後是第十個。
如果它們開始貢獻有意義的 gas 需求,那麼今天這種高度集中可能只不過是一個更廣泛生態系統的早期基礎。
如果它們不開始,那麼同樣少數的工作負載可能會繼續承載 Dusk 的大部分活動。
對我來說,這纔是真正的增長測試:
不是看 Dusk 使用了多少 gas,而是看有多少不同的理由能讓人去用它。
@Dusk #dusk $DUSK
我昨天在 Dusk 上注意到了一些東西,最初看起來像是某種薄弱點,但我看得越久,就越開始以不同的角度思考它。
有一批結算在大約四分鐘內卡住了,所以我打開了氣體(gas)儀表板,看看壓力到底是從哪裏來的。
延遲本身並不是最有意思的部分。
關鍵在於:濃度。
那一小時裏,幾乎所有有意義的氣體使用都來自僅兩到三個合約集羣。小額轉賬、錢包,以及測試部署幾乎不怎麼起作用。
我的第一反應很簡單:Dusk 是否過度依賴少數幾個應用?
但隨後我問了一個更好的問題:
到底是什麼在製造這種需求?
如果這些合約正在處理結算、生成證明(proofs)以及進行合規檢查,那麼這就不只是推測性的流量。之所以消耗 gas,是因爲網絡在做有用的工作。
這種區別很重要。
少數強力應用確實可能成爲需求的錨點(demand anchors)。但僅憑錨點還不足以形成深厚的生態系統。
最終,我想看到更長的應用尾部(longer tail),能夠持續地產生、相互獨立的工作負載。
這就是爲什麼我對今天前五名的合約沒那麼感興趣。
我在關注第六個。
接着是第七個。
再然後是第十個。
如果它們開始貢獻有意義的 gas 需求,那麼今天這種高度集中可能只不過是一個更廣泛生態系統的早期基礎。
如果它們不開始,那麼同樣少數的工作負載可能會繼續承載 Dusk 的大部分活動。
對我來說,這纔是真正的增長測試:
不是看 Dusk 使用了多少 gas,而是看有多少不同的理由能讓人去用它。
@Dusk #dusk $DUSK
6
4
257
·
--
#dusk $DUSK @Dusk_Foundation
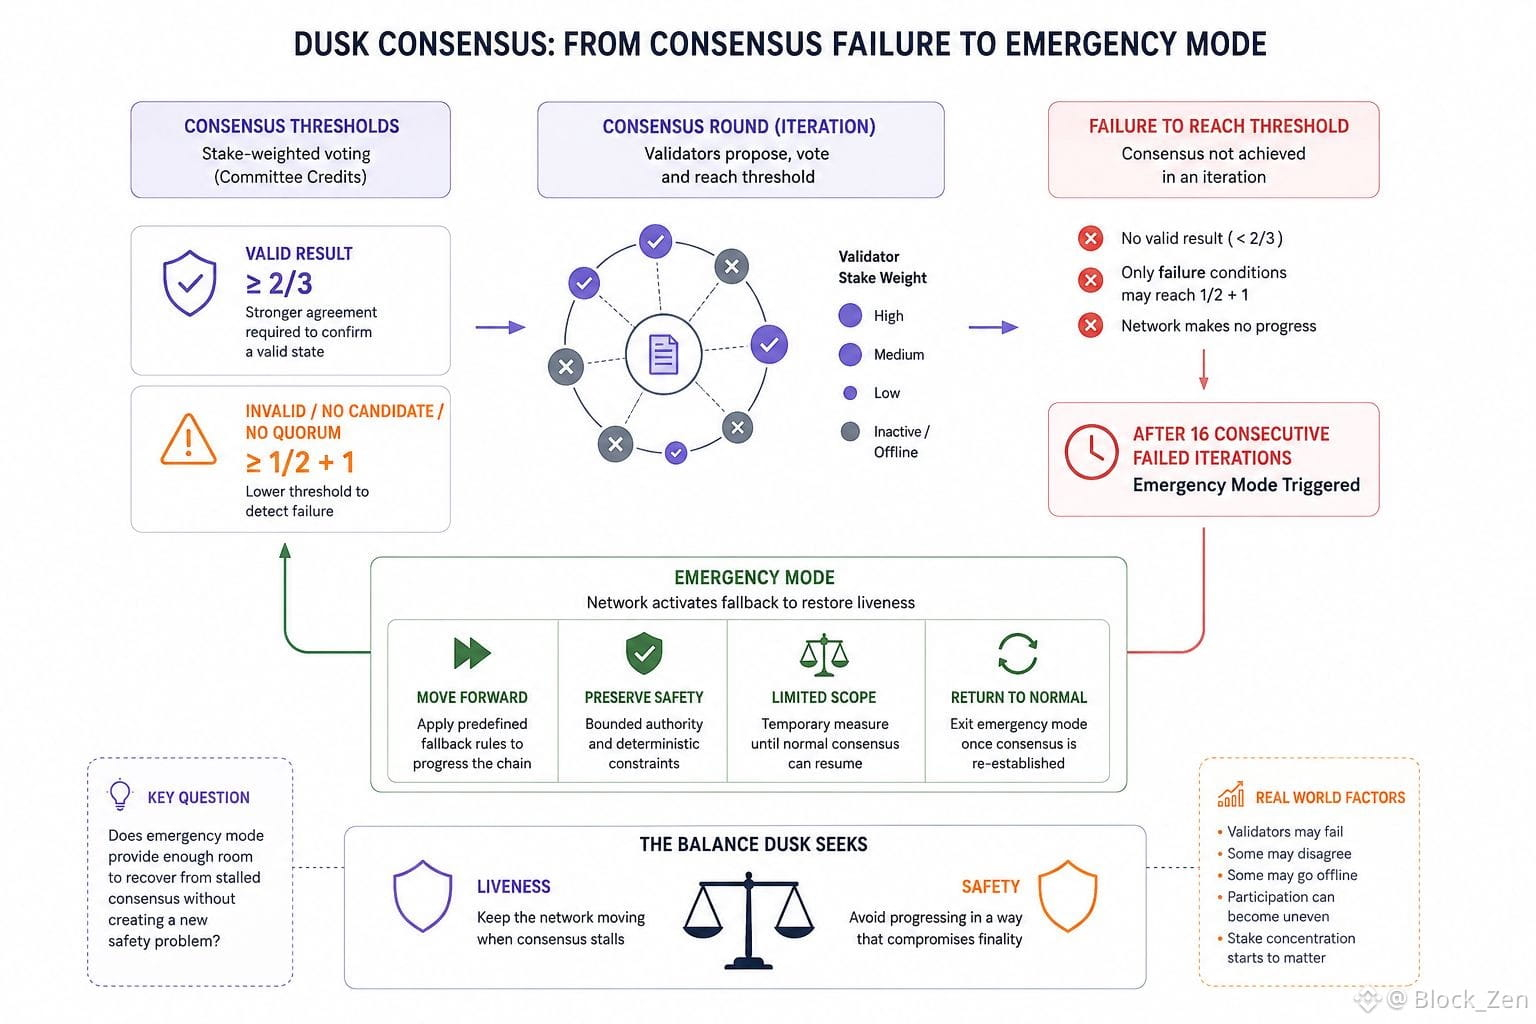
我一直回到暮光(Dusk)共識設計裏的一個小細節:在經歷了 16 次失敗的迭代之後,究竟會發生什麼。
起初,我把緊急模式(emergency mode)理解爲一種簡單的活性保障。如果共識持續失敗,網絡最終就需要另一種方式繼續向前推進。
但我越是細想,越覺得這並不那麼簡單。
Dusk 的閾值本身就已經做出了有趣的區分。有效(Valid)結果需要 2/3;而無效(Invalid)、無候選(NoCandidate)或無法獲得法定人數(NoQuorum)則可以達到 1/2 + 1。
我能理解其中的邏輯:確認一個有效狀態,確實應該比僅僅認定共識已經失敗所需要的協議一致程度更強。
但這也帶來一個問題——我認爲僅僅通過查看這些閾值,並不能回答。
Dusk 到底把界限畫在什麼地方:既不至於“不在推進”,也不至於“推進得太激進”?
16 次迭代觸發機制讓這個問題更耐人尋味,尤其是因爲投票權通過委員會積分(committee credits)按質押(stake)加權。
如果驗證者參與變得不均衡,那麼除去失敗機制本身之外,“集中度”也會開始變得重要。
我並不是說這有什麼弱點。就我而言,恰恰相反——這類細節是我在形成觀點之前更願意去研究的。
真實的驗證者故障很可能不會以一種整齊的方式出現。有人可能會消失,有人可能會產生分歧,還有人可能只是乾脆停止參與。
所以我一直在想:當這些條件彼此重疊時,會發生什麼?
緊急模式是否能讓 Dusk 有足夠的空間,從卡住的共識中恢復,而又不會引入新的安全隱患?
在活性(liveness)與安全性(safety)之間找到這種平衡,可能正是我更想弄明白的部分。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
我一直回到暮光(Dusk)共識設計裏的一個小細節:在經歷了 16 次失敗的迭代之後,究竟會發生什麼。
起初,我把緊急模式(emergency mode)理解爲一種簡單的活性保障。如果共識持續失敗,網絡最終就需要另一種方式繼續向前推進。
但我越是細想,越覺得這並不那麼簡單。
Dusk 的閾值本身就已經做出了有趣的區分。有效(Valid)結果需要 2/3;而無效(Invalid)、無候選(NoCandidate)或無法獲得法定人數(NoQuorum)則可以達到 1/2 + 1。
我能理解其中的邏輯:確認一個有效狀態,確實應該比僅僅認定共識已經失敗所需要的協議一致程度更強。
但這也帶來一個問題——我認爲僅僅通過查看這些閾值,並不能回答。
Dusk 到底把界限畫在什麼地方:既不至於“不在推進”,也不至於“推進得太激進”?
16 次迭代觸發機制讓這個問題更耐人尋味,尤其是因爲投票權通過委員會積分(committee credits)按質押(stake)加權。
如果驗證者參與變得不均衡,那麼除去失敗機制本身之外,“集中度”也會開始變得重要。
我並不是說這有什麼弱點。就我而言,恰恰相反——這類細節是我在形成觀點之前更願意去研究的。
真實的驗證者故障很可能不會以一種整齊的方式出現。有人可能會消失,有人可能會產生分歧,還有人可能只是乾脆停止參與。
所以我一直在想:當這些條件彼此重疊時,會發生什麼?
緊急模式是否能讓 Dusk 有足夠的空間,從卡住的共識中恢復,而又不會引入新的安全隱患?
在活性(liveness)與安全性(safety)之間找到這種平衡,可能正是我更想弄明白的部分。
@Dusk #dusk $DUSK
我一直回到暮光(Dusk)共識設計裏的一個小細節:在經歷了 16 次失敗的迭代之後,究竟會發生什麼。
起初,我把緊急模式(emergency mode)理解爲一種簡單的活性保障。如果共識持續失敗,網絡最終就需要另一種方式繼續向前推進。
但我越是細想,越覺得這並不那麼簡單。
Dusk 的閾值本身就已經做出了有趣的區分。有效(Valid)結果需要 2/3;而無效(Invalid)、無候選(NoCandidate)或無法獲得法定人數(NoQuorum)則可以達到 1/2 + 1。
我能理解其中的邏輯:確認一個有效狀態,確實應該比僅僅認定共識已經失敗所需要的協議一致程度更強。
但這也帶來一個問題——我認爲僅僅通過查看這些閾值,並不能回答。
Dusk 到底把界限畫在什麼地方:既不至於“不在推進”,也不至於“推進得太激進”?
16 次迭代觸發機制讓這個問題更耐人尋味,尤其是因爲投票權通過委員會積分(committee credits)按質押(stake)加權。
如果驗證者參與變得不均衡,那麼除去失敗機制本身之外,“集中度”也會開始變得重要。
我並不是說這有什麼弱點。就我而言,恰恰相反——這類細節是我在形成觀點之前更願意去研究的。
真實的驗證者故障很可能不會以一種整齊的方式出現。有人可能會消失,有人可能會產生分歧,還有人可能只是乾脆停止參與。
所以我一直在想:當這些條件彼此重疊時,會發生什麼?
緊急模式是否能讓 Dusk 有足夠的空間,從卡住的共識中恢復,而又不會引入新的安全隱患?
在活性(liveness)與安全性(safety)之間找到這種平衡,可能正是我更想弄明白的部分。
@Dusk #dusk $DUSK
9
8
283
·
--
#dusk $DUSK @Dusk_Foundation
我在《黃昏(Dusk)》裏不斷回到一個令人不安的細節:合規可能不在於你是否能夠凍結一項資產,而在於你能否在“終局(finality)”到達之前把它凍結。
鳳凰(Phoenix)把這種區分說得更清楚。所有權、作者身份、餘額有效性以及防雙重支付的保障,都在交易本身內部得到證明,而不需要暴露底層的憑據。鏈條可以在不需要可見性的情況下建立正確性。
但受監管的資產會帶來一個時間上的難題。
即便某個錢包仍握有加密密鑰,法律體系卻可能已經決定:該頭寸必須被凍結。《黃昏(Dusk)》具備轉賬限制、由發行方驅動的動作以及恢復/補救邏輯,但在法律指令與規則變爲可執行之間,仍然存在一個很小的窗口。
收到指令。
規則已更新。
交易被拒絕。
如果終局落在這個空隙之內,網絡可能已經完成了一筆交易,而這一交易在法律層面先前就被判定不應發生。
因此,“《黃昏(Dusk)》能否凍結資產?”這個問題聽起來就像問錯了。
更難的指標可能是凍結的傳播時間。
隱私還會進一步讓問題複雜化。查看密鑰(viewing key)可以讓被授權方獲得鏈條已經驗證過的信息,但反覆失敗的轉賬仍可能暴露行爲模式。
而遺失密鑰會帶來相反的問題:當加密控制消失之後,法律上的所有權仍可能存續。
所以我一直在想,真正的合規邊界也許並不只是隱私或終局本身,而在於:法律權力能多快趕上一個確定性的狀態機。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
我在《黃昏(Dusk)》裏不斷回到一個令人不安的細節:合規可能不在於你是否能夠凍結一項資產,而在於你能否在“終局(finality)”到達之前把它凍結。
鳳凰(Phoenix)把這種區分說得更清楚。所有權、作者身份、餘額有效性以及防雙重支付的保障,都在交易本身內部得到證明,而不需要暴露底層的憑據。鏈條可以在不需要可見性的情況下建立正確性。
但受監管的資產會帶來一個時間上的難題。
即便某個錢包仍握有加密密鑰,法律體系卻可能已經決定:該頭寸必須被凍結。《黃昏(Dusk)》具備轉賬限制、由發行方驅動的動作以及恢復/補救邏輯,但在法律指令與規則變爲可執行之間,仍然存在一個很小的窗口。
收到指令。
規則已更新。
交易被拒絕。
如果終局落在這個空隙之內,網絡可能已經完成了一筆交易,而這一交易在法律層面先前就被判定不應發生。
因此,“《黃昏(Dusk)》能否凍結資產?”這個問題聽起來就像問錯了。
更難的指標可能是凍結的傳播時間。
隱私還會進一步讓問題複雜化。查看密鑰(viewing key)可以讓被授權方獲得鏈條已經驗證過的信息,但反覆失敗的轉賬仍可能暴露行爲模式。
而遺失密鑰會帶來相反的問題:當加密控制消失之後,法律上的所有權仍可能存續。
所以我一直在想,真正的合規邊界也許並不只是隱私或終局本身,而在於:法律權力能多快趕上一個確定性的狀態機。
@Dusk #dusk $DUSK
我在《黃昏(Dusk)》裏不斷回到一個令人不安的細節:合規可能不在於你是否能夠凍結一項資產,而在於你能否在“終局(finality)”到達之前把它凍結。
鳳凰(Phoenix)把這種區分說得更清楚。所有權、作者身份、餘額有效性以及防雙重支付的保障,都在交易本身內部得到證明,而不需要暴露底層的憑據。鏈條可以在不需要可見性的情況下建立正確性。
但受監管的資產會帶來一個時間上的難題。
即便某個錢包仍握有加密密鑰,法律體系卻可能已經決定:該頭寸必須被凍結。《黃昏(Dusk)》具備轉賬限制、由發行方驅動的動作以及恢復/補救邏輯,但在法律指令與規則變爲可執行之間,仍然存在一個很小的窗口。
收到指令。
規則已更新。
交易被拒絕。
如果終局落在這個空隙之內,網絡可能已經完成了一筆交易,而這一交易在法律層面先前就被判定不應發生。
因此,“《黃昏(Dusk)》能否凍結資產?”這個問題聽起來就像問錯了。
更難的指標可能是凍結的傳播時間。
隱私還會進一步讓問題複雜化。查看密鑰(viewing key)可以讓被授權方獲得鏈條已經驗證過的信息,但反覆失敗的轉賬仍可能暴露行爲模式。
而遺失密鑰會帶來相反的問題:當加密控制消失之後,法律上的所有權仍可能存續。
所以我一直在想,真正的合規邊界也許並不只是隱私或終局本身,而在於:法律權力能多快趕上一個確定性的狀態機。
@Dusk #dusk $DUSK
25
13
274
·
--
#dusk $DUSK @Dusk_Foundation
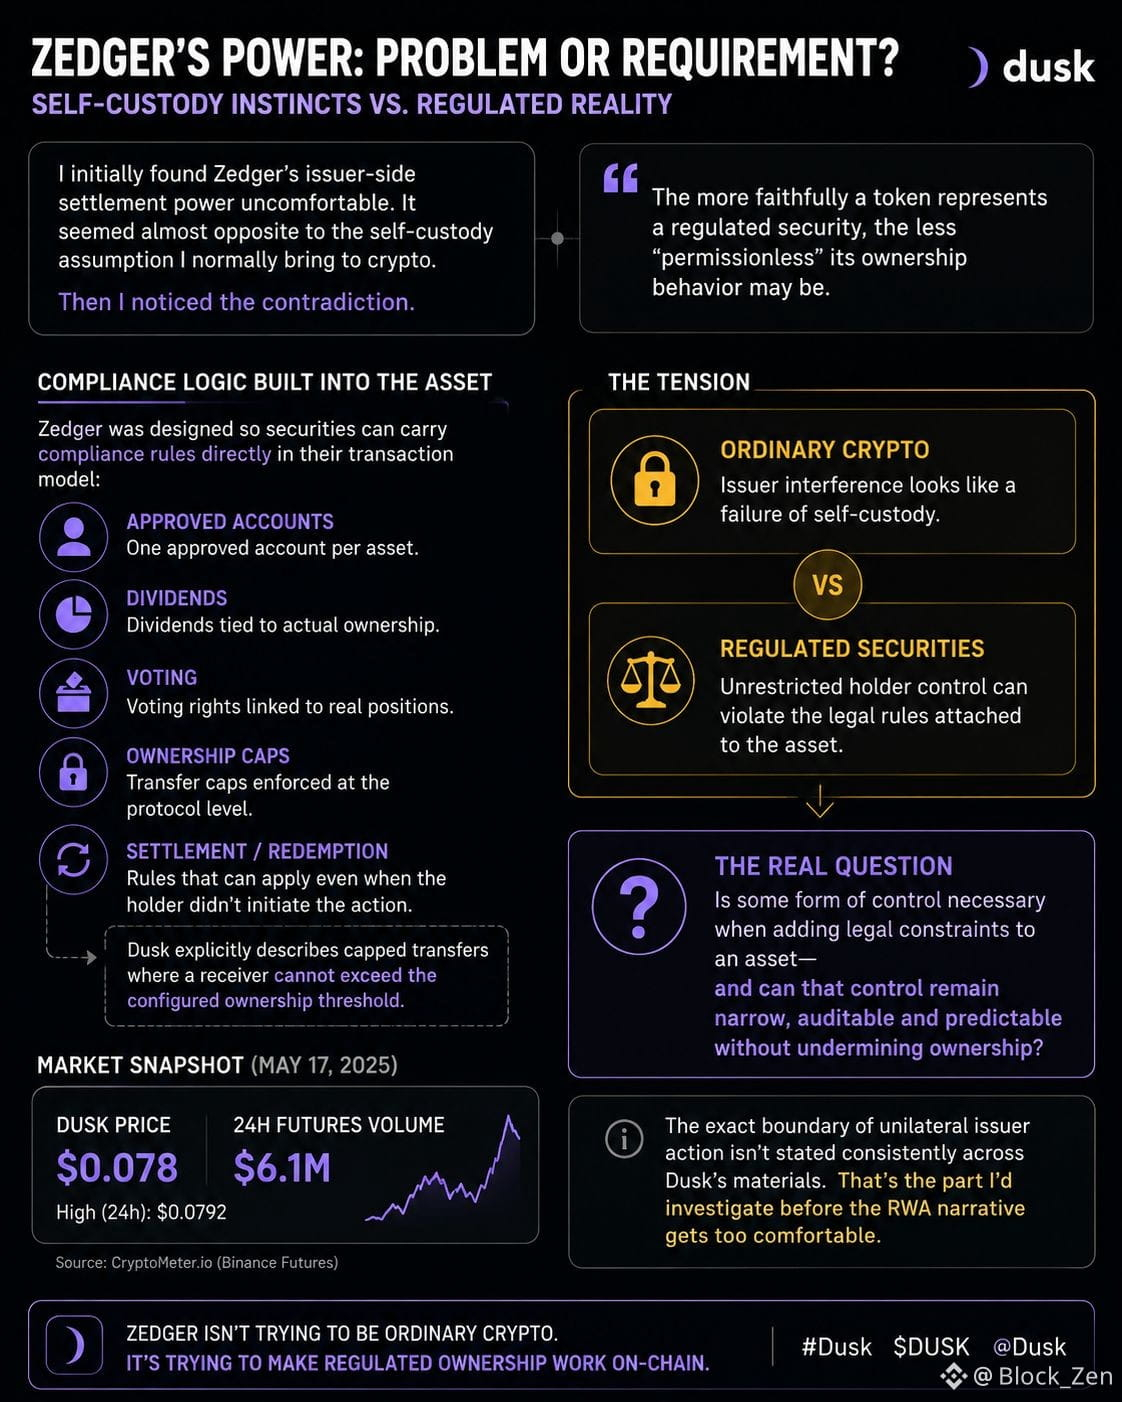
我一開始覺得 Zedger 的發行方結算能力有些不適應。它看起來幾乎與我通常在加密貨幣中所秉持的“自我託管”假設背道而馳。
後來我注意到了這種矛盾。
DUSK 今天的交易價格在 0.078 美元附近,曾一度衝到接近 0.0792 美元,過去 24 小時的期貨成交量大約爲 610 萬美元。
與此同時,真正讓我感興趣的協議細節與價格關係不大。
Zedger 被設計爲:證券可以在其交易模型中直接攜帶合規規則——例如已批准的賬戶、持有上限、股息、投票,以及結算/贖回邏輯。Dusk 明確描述了“被上限限制的轉賬”:接收方不能超過所配置的持有門檻。
這就產生了一種微妙的張力。
代幣對受監管證券的表徵越忠實,它的“無許可”(permissionless)持有行爲可能就越少。
對於普通加密貨幣而言,發行方的介入看起來像是自我託管失敗。
但對於證券來說,不受限制的持有人控制,反過來也可能本身就會違反附着在該資產上的規則。
所以,真正值得追問的並不是 Zedger 是否讓發行方獲得控制權。
而是:向資產添加法律約束之後,是否就必然需要某種形式的控制——以及這種控制能否保持狹窄、可審計且可預測。
我還沒有找到那條“單方面發行方操作”的確切邊界,能被一致地表述到足以讓我據此解決這個問題。
而說實話,在 RWA 敘事變得過於舒適之前,我會優先去調查的就是這一點。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
我一開始覺得 Zedger 的發行方結算能力有些不適應。它看起來幾乎與我通常在加密貨幣中所秉持的“自我託管”假設背道而馳。
後來我注意到了這種矛盾。
DUSK 今天的交易價格在 0.078 美元附近,曾一度衝到接近 0.0792 美元,過去 24 小時的期貨成交量大約爲 610 萬美元。
與此同時,真正讓我感興趣的協議細節與價格關係不大。
Zedger 被設計爲:證券可以在其交易模型中直接攜帶合規規則——例如已批准的賬戶、持有上限、股息、投票,以及結算/贖回邏輯。Dusk 明確描述了“被上限限制的轉賬”:接收方不能超過所配置的持有門檻。
這就產生了一種微妙的張力。
代幣對受監管證券的表徵越忠實,它的“無許可”(permissionless)持有行爲可能就越少。
對於普通加密貨幣而言,發行方的介入看起來像是自我託管失敗。
但對於證券來說,不受限制的持有人控制,反過來也可能本身就會違反附着在該資產上的規則。
所以,真正值得追問的並不是 Zedger 是否讓發行方獲得控制權。
而是:向資產添加法律約束之後,是否就必然需要某種形式的控制——以及這種控制能否保持狹窄、可審計且可預測。
我還沒有找到那條“單方面發行方操作”的確切邊界,能被一致地表述到足以讓我據此解決這個問題。
而說實話,在 RWA 敘事變得過於舒適之前,我會優先去調查的就是這一點。
@Dusk #dusk $DUSK
我一開始覺得 Zedger 的發行方結算能力有些不適應。它看起來幾乎與我通常在加密貨幣中所秉持的“自我託管”假設背道而馳。
後來我注意到了這種矛盾。
DUSK 今天的交易價格在 0.078 美元附近,曾一度衝到接近 0.0792 美元,過去 24 小時的期貨成交量大約爲 610 萬美元。
與此同時,真正讓我感興趣的協議細節與價格關係不大。
Zedger 被設計爲:證券可以在其交易模型中直接攜帶合規規則——例如已批准的賬戶、持有上限、股息、投票,以及結算/贖回邏輯。Dusk 明確描述了“被上限限制的轉賬”:接收方不能超過所配置的持有門檻。
這就產生了一種微妙的張力。
代幣對受監管證券的表徵越忠實,它的“無許可”(permissionless)持有行爲可能就越少。
對於普通加密貨幣而言,發行方的介入看起來像是自我託管失敗。
但對於證券來說,不受限制的持有人控制,反過來也可能本身就會違反附着在該資產上的規則。
所以,真正值得追問的並不是 Zedger 是否讓發行方獲得控制權。
而是:向資產添加法律約束之後,是否就必然需要某種形式的控制——以及這種控制能否保持狹窄、可審計且可預測。
我還沒有找到那條“單方面發行方操作”的確切邊界,能被一致地表述到足以讓我據此解決這個問題。
而說實話,在 RWA 敘事變得過於舒適之前,我會優先去調查的就是這一點。
@Dusk #dusk $DUSK
16
10
281
·
--
真實
#dusk $DUSK @Dusk_Foundation
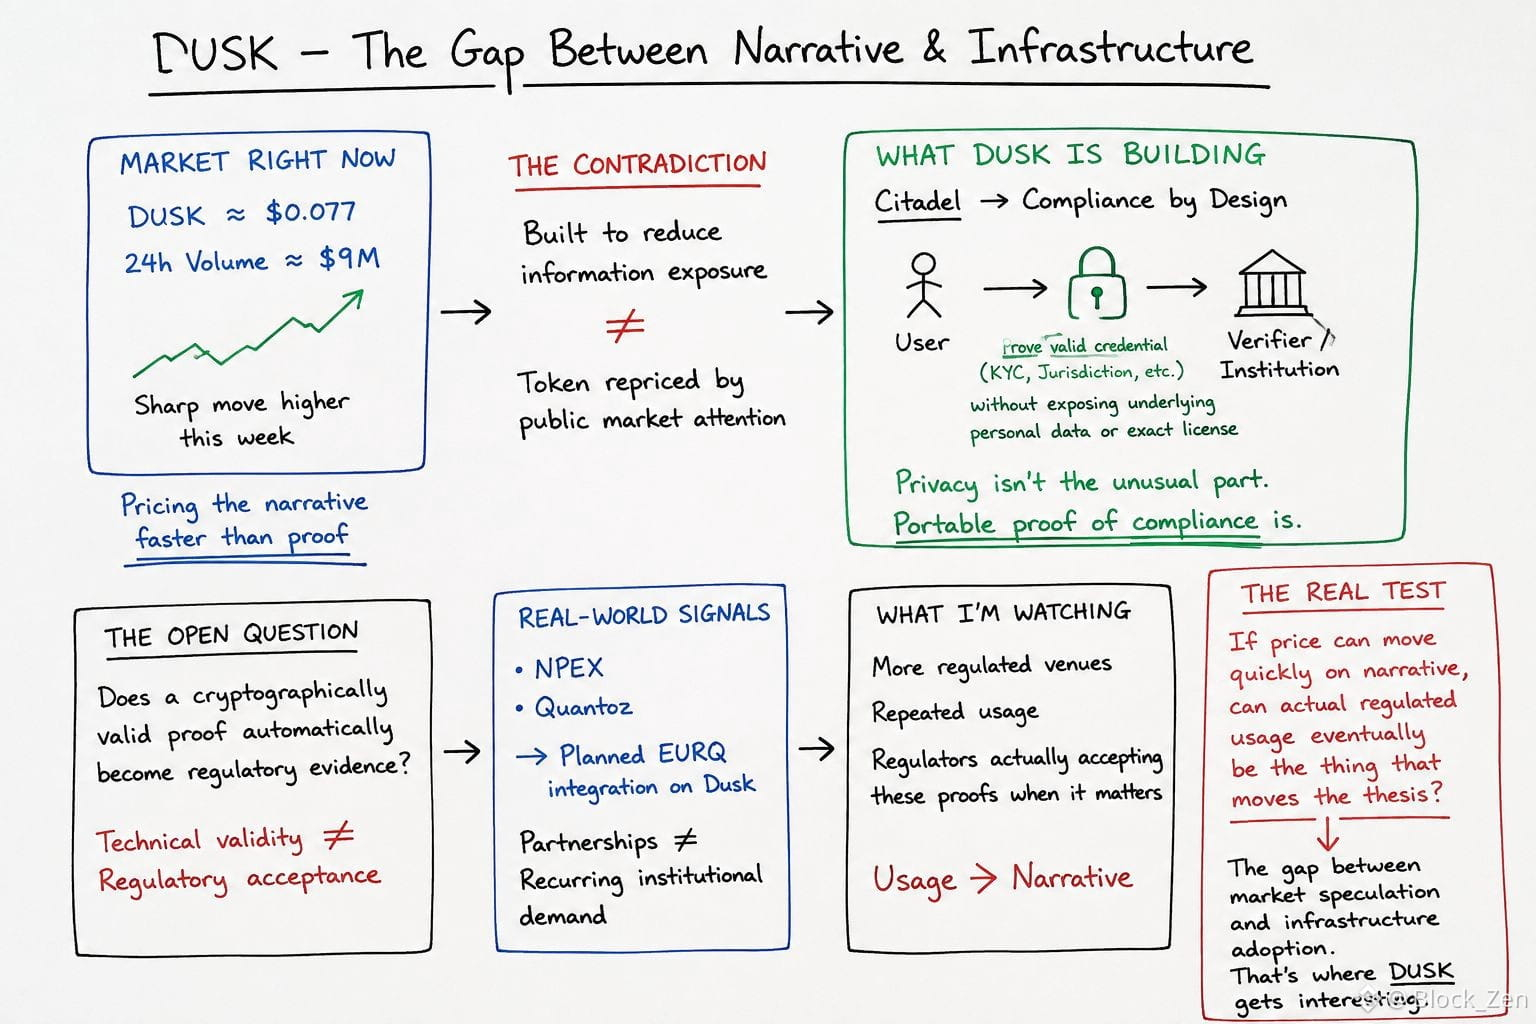
我聽到“這枚硬幣不一樣”這句話太多次了,以至於我開始懷疑這句話。黃昏(Dusk)讓我又多看了一眼,因爲市場似乎在以比基礎設施被驗證更快的速度來給敘事定價。
DUSK 目前大約 0.077 美元,過去 24 小時成交量約 900 萬美元,本週出現了一次急劇上衝之後。
這就是矛盾變得有趣的地方。
Dusk 正在構建的事情,是爲了減少信息暴露,但它的代幣卻正在被非常公開的市場關注重新定價。
在這些噪音之下,Citadel 採用的是另一套合規方式。用戶可以在不把底層個人信息或精確許可內容上鍊的情況下,證明自己持有有效憑證。
所以,隱私並不是那件“不尋常”的事。
不尋常的是:試圖把合規證明做成可攜帶的。
但這就引出了一個僅憑架構我無法回答的問題:只要一個加密上有效的證明在技術上可驗證,它是否就會自動成爲監管層面的證據?
NPEX 和 Quantoz 讓這個論點更有分量,其中包括計劃在 Dusk 上集成 EURQ。但合作伙伴關係並不等同於持續的機構性需求。
這也是我目前正在關注的。
如果價格能夠因爲敘事而如此迅速地變動,那麼最終真正受監管的實際使用,是否會成爲推動這一論點的力量?
我覺得市場投機與基礎設施落地之間的這段鴻溝,纔是讓我對 DUSK 感到有意思的地方。
@Dusk_Foundation #DUSK $DUSK
#dusk $DUSK @Dusk
我聽到“這枚硬幣不一樣”這句話太多次了,以至於我開始懷疑這句話。黃昏(Dusk)讓我又多看了一眼,因爲市場似乎在以比基礎設施被驗證更快的速度來給敘事定價。
DUSK 目前大約 0.077 美元,過去 24 小時成交量約 900 萬美元,本週出現了一次急劇上衝之後。
這就是矛盾變得有趣的地方。
Dusk 正在構建的事情,是爲了減少信息暴露,但它的代幣卻正在被非常公開的市場關注重新定價。
在這些噪音之下,Citadel 採用的是另一套合規方式。用戶可以在不把底層個人信息或精確許可內容上鍊的情況下,證明自己持有有效憑證。
所以,隱私並不是那件“不尋常”的事。
不尋常的是:試圖把合規證明做成可攜帶的。
但這就引出了一個僅憑架構我無法回答的問題:只要一個加密上有效的證明在技術上可驗證,它是否就會自動成爲監管層面的證據?
NPEX 和 Quantoz 讓這個論點更有分量,其中包括計劃在 Dusk 上集成 EURQ。但合作伙伴關係並不等同於持續的機構性需求。
這也是我目前正在關注的。
如果價格能夠因爲敘事而如此迅速地變動,那麼最終真正受監管的實際使用,是否會成爲推動這一論點的力量?
我覺得市場投機與基礎設施落地之間的這段鴻溝,纔是讓我對 DUSK 感到有意思的地方。
@Dusk #DUSK $DUSK
我聽到“這枚硬幣不一樣”這句話太多次了,以至於我開始懷疑這句話。黃昏(Dusk)讓我又多看了一眼,因爲市場似乎在以比基礎設施被驗證更快的速度來給敘事定價。
DUSK 目前大約 0.077 美元,過去 24 小時成交量約 900 萬美元,本週出現了一次急劇上衝之後。
這就是矛盾變得有趣的地方。
Dusk 正在構建的事情,是爲了減少信息暴露,但它的代幣卻正在被非常公開的市場關注重新定價。
在這些噪音之下,Citadel 採用的是另一套合規方式。用戶可以在不把底層個人信息或精確許可內容上鍊的情況下,證明自己持有有效憑證。
所以,隱私並不是那件“不尋常”的事。
不尋常的是:試圖把合規證明做成可攜帶的。
但這就引出了一個僅憑架構我無法回答的問題:只要一個加密上有效的證明在技術上可驗證,它是否就會自動成爲監管層面的證據?
NPEX 和 Quantoz 讓這個論點更有分量,其中包括計劃在 Dusk 上集成 EURQ。但合作伙伴關係並不等同於持續的機構性需求。
這也是我目前正在關注的。
如果價格能夠因爲敘事而如此迅速地變動,那麼最終真正受監管的實際使用,是否會成爲推動這一論點的力量?
我覺得市場投機與基礎設施落地之間的這段鴻溝,纔是讓我對 DUSK 感到有意思的地方。
@Dusk #DUSK $DUSK
26
15
234
·
--
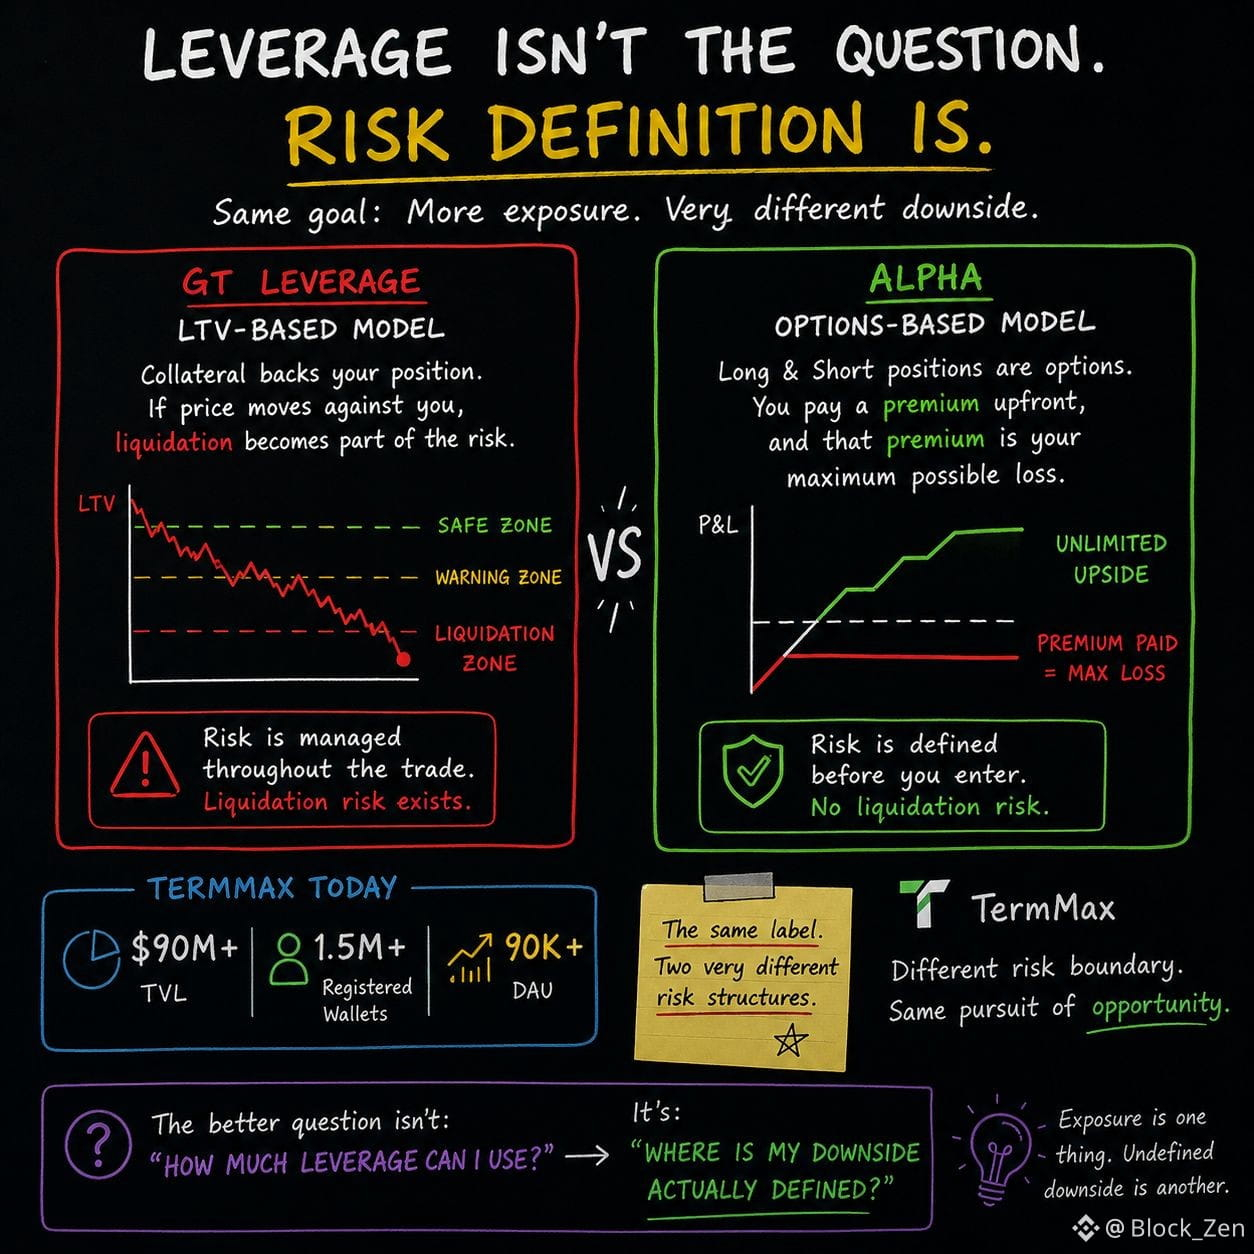
我曾經以爲,槓桿總是歸結於一個問題:在清算之前,一個倉位最多能反向波動到什麼程度?
深入研究 @termmax 之後,我覺得這種假設太過簡單。
基於 GT 的槓桿是通過 LTV 來運作的。如果抵押品相對倉位足夠大幅度地不利移動,清算就會成爲風險的一部分。
Alpha 不同。
它的多頭與空頭倉位本質上是期權。你會先行支付一筆權利金,而這筆權利金決定了倉位可能遭受的最大損失。TermMax 將其描述爲“無清算風險的槓桿敞口”。
我並不把這理解爲“安全的槓桿”。
我把它理解爲一種不同的定義下行風險的方式。
GT 讓倉位繼續暴露在 LTV 和清算機制之下。
Alpha 則通過權利金把最大損失固定在進入點。
這種差異改變了我對“槓桿”一詞的理解。
同一個標籤可以對應兩種截然不同的風險結構。
而僅憑槓桿倍數本身,並不能告訴我足夠的信息。
它告訴我的是:我在承擔多少敞口。
但它並不告訴我:當我判斷錯誤時會發生什麼。
所以我現在更關心的問題,不是:
“我能使用多少槓桿?”
而是:
“我的下行風險究竟是如何被真正定義的?”
這看起來是一個要從更合適的起點開始的方式。
#termmax @termmax
我曾經以爲,槓桿總是歸結於一個問題:在清算之前,一個倉位最多能反向波動到什麼程度?
深入研究 @TermMax 之後,我覺得這種假設太過簡單。
基於 GT 的槓桿是通過 LTV 來運作的。如果抵押品相對倉位足夠大幅度地不利移動,清算就會成爲風險的一部分。
Alpha 不同。
它的多頭與空頭倉位本質上是期權。你會先行支付一筆權利金,而這筆權利金決定了倉位可能遭受的最大損失。TermMax 將其描述爲“無清算風險的槓桿敞口”。
我並不把這理解爲“安全的槓桿”。
我把它理解爲一種不同的定義下行風險的方式。
GT 讓倉位繼續暴露在 LTV 和清算機制之下。
Alpha 則通過權利金把最大損失固定在進入點。
這種差異改變了我對“槓桿”一詞的理解。
同一個標籤可以對應兩種截然不同的風險結構。
而僅憑槓桿倍數本身,並不能告訴我足夠的信息。
它告訴我的是:我在承擔多少敞口。
但它並不告訴我:當我判斷錯誤時會發生什麼。
所以我現在更關心的問題,不是:
“我能使用多少槓桿?”
而是:
“我的下行風險究竟是如何被真正定義的?”
這看起來是一個要從更合適的起點開始的方式。
#termmax @TermMax
深入研究 @TermMax 之後,我覺得這種假設太過簡單。
基於 GT 的槓桿是通過 LTV 來運作的。如果抵押品相對倉位足夠大幅度地不利移動,清算就會成爲風險的一部分。
Alpha 不同。
它的多頭與空頭倉位本質上是期權。你會先行支付一筆權利金,而這筆權利金決定了倉位可能遭受的最大損失。TermMax 將其描述爲“無清算風險的槓桿敞口”。
我並不把這理解爲“安全的槓桿”。
我把它理解爲一種不同的定義下行風險的方式。
GT 讓倉位繼續暴露在 LTV 和清算機制之下。
Alpha 則通過權利金把最大損失固定在進入點。
這種差異改變了我對“槓桿”一詞的理解。
同一個標籤可以對應兩種截然不同的風險結構。
而僅憑槓桿倍數本身,並不能告訴我足夠的信息。
它告訴我的是:我在承擔多少敞口。
但它並不告訴我:當我判斷錯誤時會發生什麼。
所以我現在更關心的問題,不是:
“我能使用多少槓桿?”
而是:
“我的下行風險究竟是如何被真正定義的?”
這看起來是一個要從更合適的起點開始的方式。
#termmax @TermMax
18
13
487
·
--
#dusk $DUSK @Dusk_Foundation
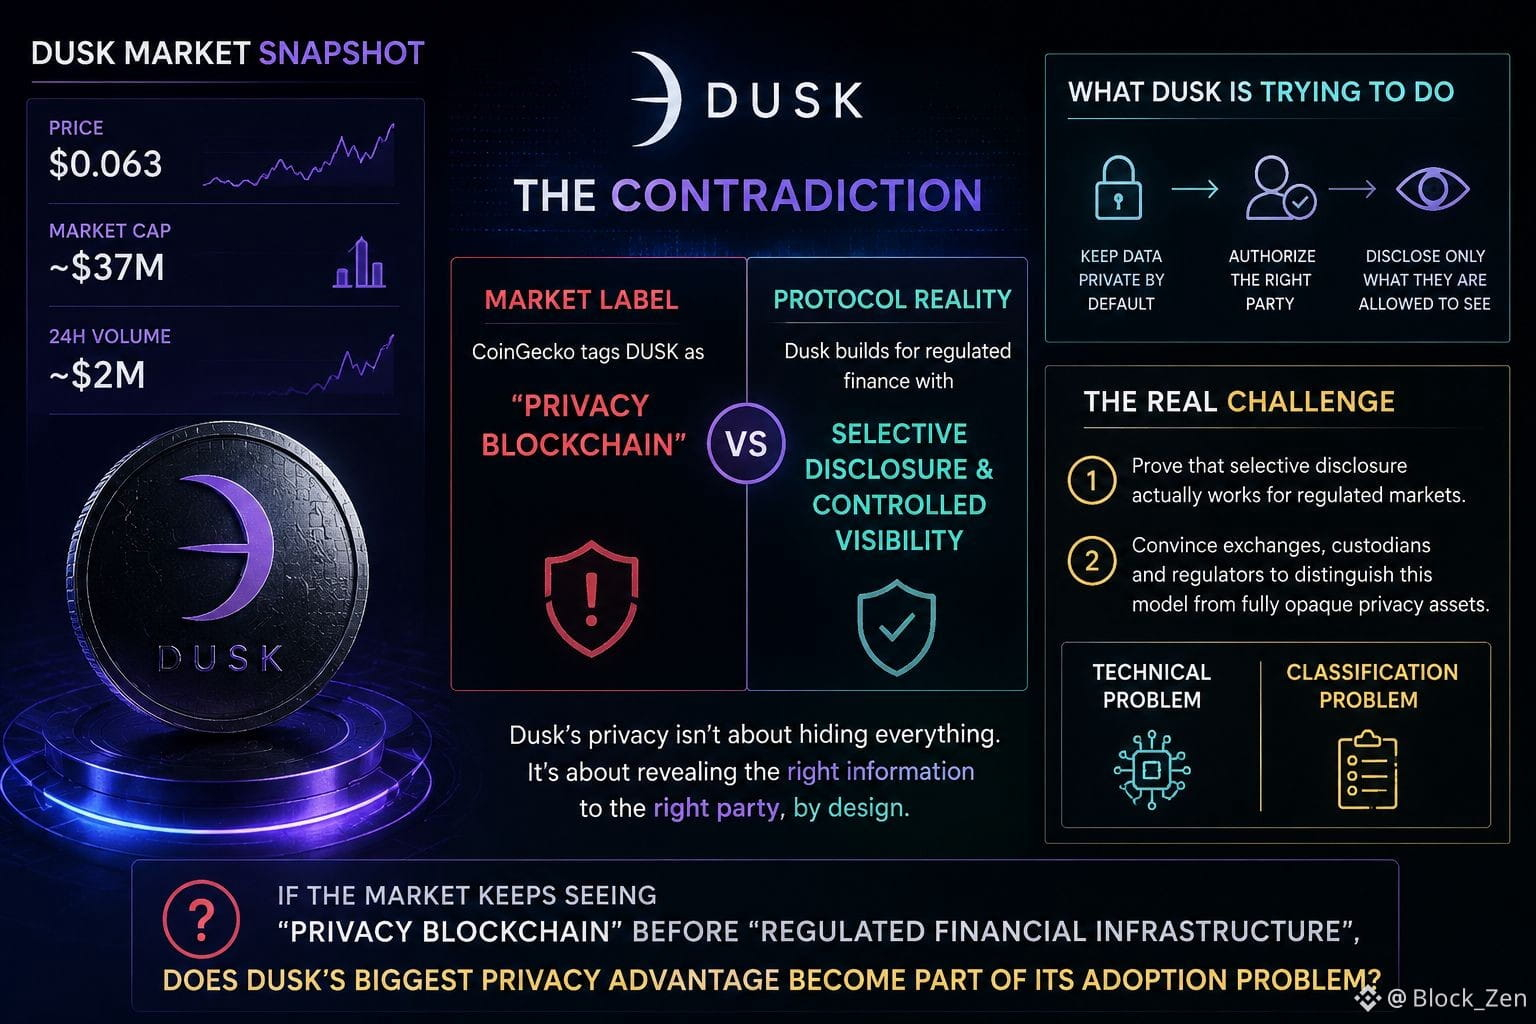
我最近一直在關注 DUSK,價格大約在 0.063 美元左右,市場仍然把它當作小市值代幣來看:市值約 3700 萬美元,日成交額約 200 萬美元。
但對我來說更有意思的並不是規模,而是其中的矛盾。
CoinGecko 仍然把 DUSK 放在“隱私區塊鏈”這個類別裏,而 Dusk 正在圍繞受監管資產、選擇性披露以及可控可見性進行構建。
這聽起來像是一個簡單的分類問題,直到你去看這個協議到底想做什麼。
Dusk 似乎並不把隱私當作“沒人能看到任何東西”。它的設計更接近於:默認隱藏敏感的金融信息,然後讓發行方、場所、審計員或監管機構能夠看到他們被授權查看的那部分具體信息。
這就形成了我反覆思考的那種矛盾。
該協議試圖讓隱私與監管兼容,而“隱私”這個標籤本身卻可能變成監管風險信號。
因此,Dusk 可能需要同時證明兩件事。
第一,選擇性披露確實能在受監管的市場中發揮作用。
第二,交易所和託管方願意把這種模式與完全不可見的隱私資產區分開來。
第一件是技術問題。
第二件是分類問題。
說實話,我對第二件更感興趣。
如果市場在看到“受監管的金融基礎設施”之前,先一直看到“隱私區塊鏈”,那麼 Dusk 最大的隱私優勢會不會反過來成爲它採用/落地層面的難題的一部分?
@Dusk_Foundation #dusk $DUSK
l
#dusk $DUSK @Dusk
我最近一直在關注 DUSK,價格大約在 0.063 美元左右,市場仍然把它當作小市值代幣來看:市值約 3700 萬美元,日成交額約 200 萬美元。
但對我來說更有意思的並不是規模,而是其中的矛盾。
CoinGecko 仍然把 DUSK 放在“隱私區塊鏈”這個類別裏,而 Dusk 正在圍繞受監管資產、選擇性披露以及可控可見性進行構建。
這聽起來像是一個簡單的分類問題,直到你去看這個協議到底想做什麼。
Dusk 似乎並不把隱私當作“沒人能看到任何東西”。它的設計更接近於:默認隱藏敏感的金融信息,然後讓發行方、場所、審計員或監管機構能夠看到他們被授權查看的那部分具體信息。
這就形成了我反覆思考的那種矛盾。
該協議試圖讓隱私與監管兼容,而“隱私”這個標籤本身卻可能變成監管風險信號。
因此,Dusk 可能需要同時證明兩件事。
第一,選擇性披露確實能在受監管的市場中發揮作用。
第二,交易所和託管方願意把這種模式與完全不可見的隱私資產區分開來。
第一件是技術問題。
第二件是分類問題。
說實話,我對第二件更感興趣。
如果市場在看到“受監管的金融基礎設施”之前,先一直看到“隱私區塊鏈”,那麼 Dusk 最大的隱私優勢會不會反過來成爲它採用/落地層面的難題的一部分?
@Dusk #dusk $DUSK
l
我最近一直在關注 DUSK,價格大約在 0.063 美元左右,市場仍然把它當作小市值代幣來看:市值約 3700 萬美元,日成交額約 200 萬美元。
但對我來說更有意思的並不是規模,而是其中的矛盾。
CoinGecko 仍然把 DUSK 放在“隱私區塊鏈”這個類別裏,而 Dusk 正在圍繞受監管資產、選擇性披露以及可控可見性進行構建。
這聽起來像是一個簡單的分類問題,直到你去看這個協議到底想做什麼。
Dusk 似乎並不把隱私當作“沒人能看到任何東西”。它的設計更接近於:默認隱藏敏感的金融信息,然後讓發行方、場所、審計員或監管機構能夠看到他們被授權查看的那部分具體信息。
這就形成了我反覆思考的那種矛盾。
該協議試圖讓隱私與監管兼容,而“隱私”這個標籤本身卻可能變成監管風險信號。
因此,Dusk 可能需要同時證明兩件事。
第一,選擇性披露確實能在受監管的市場中發揮作用。
第二,交易所和託管方願意把這種模式與完全不可見的隱私資產區分開來。
第一件是技術問題。
第二件是分類問題。
說實話,我對第二件更感興趣。
如果市場在看到“受監管的金融基礎設施”之前,先一直看到“隱私區塊鏈”,那麼 Dusk 最大的隱私優勢會不會反過來成爲它採用/落地層面的難題的一部分?
@Dusk #dusk $DUSK
l
42
16
236
·
--
#dusk $DUSK @Dusk_Foundation
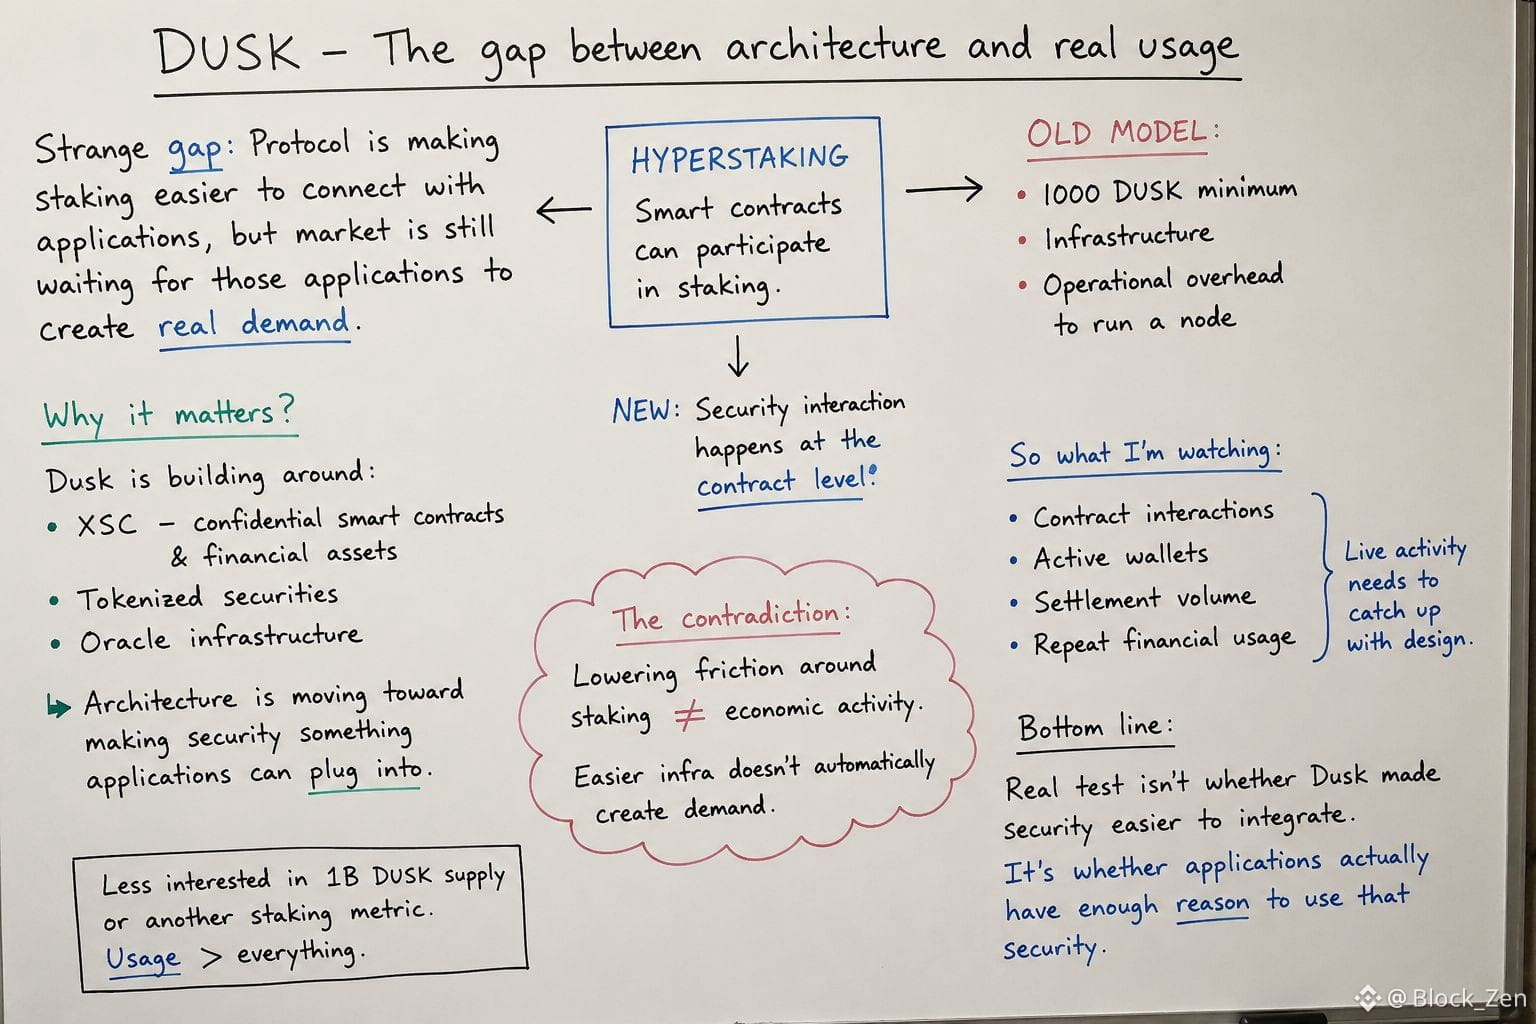
我總是會回到黃昏(Dusk)裏那個奇怪的空隙:協議讓質押更容易與應用連接,但市場似乎仍在等待這些應用創造出真正的需求。
Hyperstaking 讓智能合約參與質押。在舊模式下,質押意味着更多的運維負擔,包括 1,000 DUSK 的最低門檻以及運行節點所需的基礎設施。如今,安全交互可以在合約層面完成。
當你看到 Dusk 圍繞這一點實際在構建什麼時,這一點就更重要了:用於保密智能合約與金融資產的 XSC,以及圍繞代幣化證券與預言機基礎設施的工作。
因此,架構正在朝着讓安全能力成爲應用可以直接接入的方向演進。
但我覺得更有意思的是這裏存在的矛盾。
降低質押的門檻應該讓網絡更容易被使用,可更容易的基礎設施並不會自動帶來經濟活動。如果金融應用沒有產生持續性的交易,Hyperstaking 可以改進架構,但不會在實質上改變網絡的使用情況。
所以我並不那麼關心 10 億(1B)DUSK 的供給量,或僅憑另一個質押指標本身。
我想看的是:真實的線上活動是否開始趕上設計——合約交互、活躍錢包、清算(結算)量,以及重複的金融使用。
因爲真正的檢驗並不是“Dusk 是否讓安全更容易集成”。
而是“應用是否真的有足夠的理由去使用這份安全能力”。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk
我總是會回到黃昏(Dusk)裏那個奇怪的空隙:協議讓質押更容易與應用連接,但市場似乎仍在等待這些應用創造出真正的需求。
Hyperstaking 讓智能合約參與質押。在舊模式下,質押意味着更多的運維負擔,包括 1,000 DUSK 的最低門檻以及運行節點所需的基礎設施。如今,安全交互可以在合約層面完成。
當你看到 Dusk 圍繞這一點實際在構建什麼時,這一點就更重要了:用於保密智能合約與金融資產的 XSC,以及圍繞代幣化證券與預言機基礎設施的工作。
因此,架構正在朝着讓安全能力成爲應用可以直接接入的方向演進。
但我覺得更有意思的是這裏存在的矛盾。
降低質押的門檻應該讓網絡更容易被使用,可更容易的基礎設施並不會自動帶來經濟活動。如果金融應用沒有產生持續性的交易,Hyperstaking 可以改進架構,但不會在實質上改變網絡的使用情況。
所以我並不那麼關心 10 億(1B)DUSK 的供給量,或僅憑另一個質押指標本身。
我想看的是:真實的線上活動是否開始趕上設計——合約交互、活躍錢包、清算(結算)量,以及重複的金融使用。
因爲真正的檢驗並不是“Dusk 是否讓安全更容易集成”。
而是“應用是否真的有足夠的理由去使用這份安全能力”。
@Dusk #dusk $DUSK
我總是會回到黃昏(Dusk)裏那個奇怪的空隙:協議讓質押更容易與應用連接,但市場似乎仍在等待這些應用創造出真正的需求。
Hyperstaking 讓智能合約參與質押。在舊模式下,質押意味着更多的運維負擔,包括 1,000 DUSK 的最低門檻以及運行節點所需的基礎設施。如今,安全交互可以在合約層面完成。
當你看到 Dusk 圍繞這一點實際在構建什麼時,這一點就更重要了:用於保密智能合約與金融資產的 XSC,以及圍繞代幣化證券與預言機基礎設施的工作。
因此,架構正在朝着讓安全能力成爲應用可以直接接入的方向演進。
但我覺得更有意思的是這裏存在的矛盾。
降低質押的門檻應該讓網絡更容易被使用,可更容易的基礎設施並不會自動帶來經濟活動。如果金融應用沒有產生持續性的交易,Hyperstaking 可以改進架構,但不會在實質上改變網絡的使用情況。
所以我並不那麼關心 10 億(1B)DUSK 的供給量,或僅憑另一個質押指標本身。
我想看的是:真實的線上活動是否開始趕上設計——合約交互、活躍錢包、清算(結算)量,以及重複的金融使用。
因爲真正的檢驗並不是“Dusk 是否讓安全更容易集成”。
而是“應用是否真的有足夠的理由去使用這份安全能力”。
@Dusk #dusk $DUSK
55
20
243
·
--
#termmax @termmax
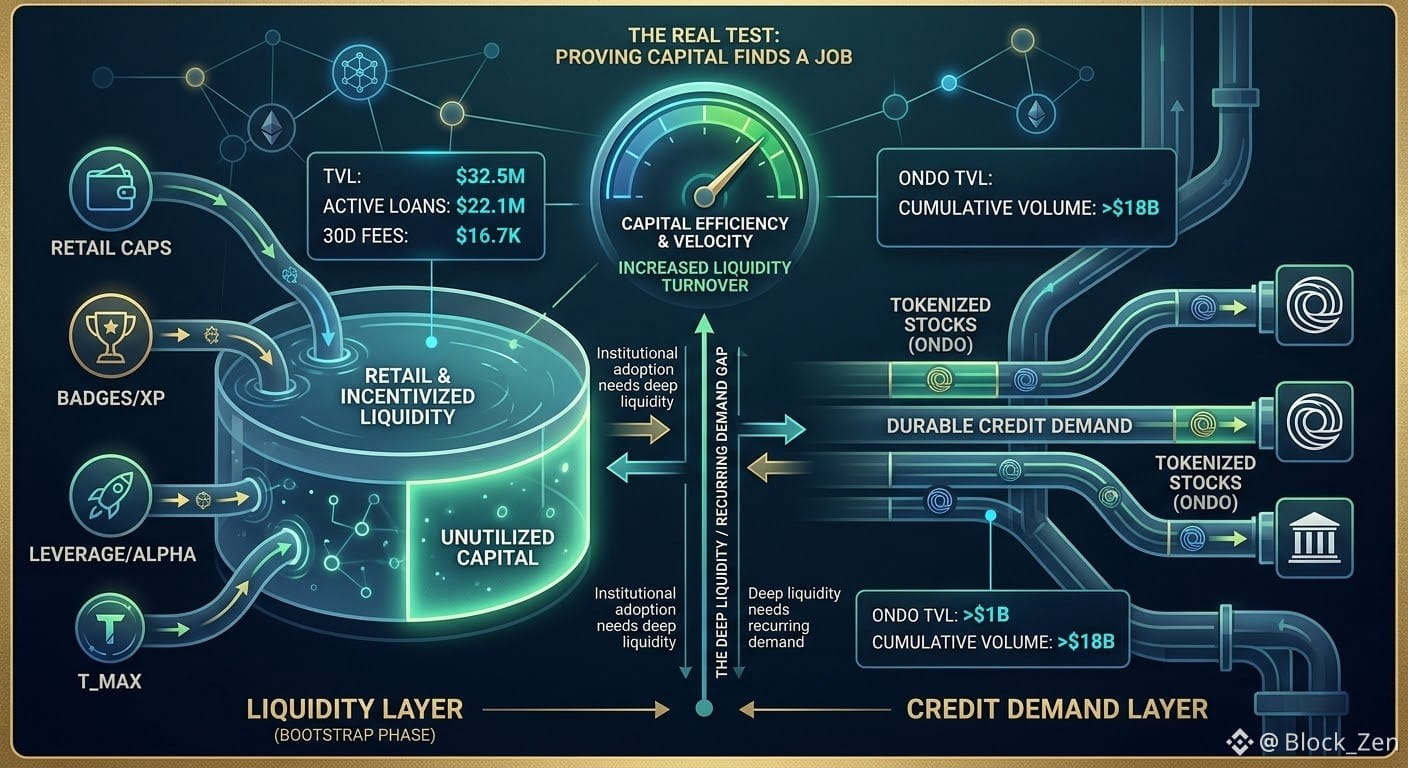
我過去曾通過零售層來閱讀 @TermMax,但當前這些數字讓我以不同的視角來看它。
TMX 活動、XP、徽章、槓桿以及 Alpha 都帶來了可見的活躍度。TermMax 的 TVL 約爲 3200 萬美元,其中約 2210 萬美元在進行中的貸款,過去 30 天的費用約爲 1.67 萬美元。
吸引我注意的並不是規模本身,而是流動性與實際信貸需求之間的差距。
如果零售正在幫助引導(bootstrap)流動性層,那麼更難的問題在於:這筆資金是否能持續找到有生產力的用途,而不僅僅是堆積在資產負債表上。
機構層面的方向則讓這一切更有意思。TermMax 已經開始圍繞 Ondo 的代幣化股票進入固定利率融資,而 Ondo 的代幣化股票平臺,其 TVL 已突破 10 億美元,累計成交量達到 180 億美元。
所以市場機會看起來是真實的。
但這裏存在一個矛盾,我一直在反覆想到:
機構採用需要深層流動性,而深層流動性本身又需要持續的需求。
零售可以幫助更快地促成這一對立的第一邊。機構可能最終會提供第二邊,但他們需要可預測的資金來源、明確的到期期限,以及足夠的深度來部署有意義的規模。
因此,我對 TermMax 只是簡單地增長 TVL 並沒有那麼感興趣。
我在觀察:現有的流動性是否開始更頻繁地轉化爲可持續的信貸需求。
也許真正的檢驗並不是吸引更多資本。
而是證明:已經在那裏的資本,能夠繼續找到一份“工作”。
#termmax @TermMax
我過去曾通過零售層來閱讀 @TermMax,但當前這些數字讓我以不同的視角來看它。
TMX 活動、XP、徽章、槓桿以及 Alpha 都帶來了可見的活躍度。TermMax 的 TVL 約爲 3200 萬美元,其中約 2210 萬美元在進行中的貸款,過去 30 天的費用約爲 1.67 萬美元。
吸引我注意的並不是規模本身,而是流動性與實際信貸需求之間的差距。
如果零售正在幫助引導(bootstrap)流動性層,那麼更難的問題在於:這筆資金是否能持續找到有生產力的用途,而不僅僅是堆積在資產負債表上。
機構層面的方向則讓這一切更有意思。TermMax 已經開始圍繞 Ondo 的代幣化股票進入固定利率融資,而 Ondo 的代幣化股票平臺,其 TVL 已突破 10 億美元,累計成交量達到 180 億美元。
所以市場機會看起來是真實的。
但這裏存在一個矛盾,我一直在反覆想到:
機構採用需要深層流動性,而深層流動性本身又需要持續的需求。
零售可以幫助更快地促成這一對立的第一邊。機構可能最終會提供第二邊,但他們需要可預測的資金來源、明確的到期期限,以及足夠的深度來部署有意義的規模。
因此,我對 TermMax 只是簡單地增長 TVL 並沒有那麼感興趣。
我在觀察:現有的流動性是否開始更頻繁地轉化爲可持續的信貸需求。
也許真正的檢驗並不是吸引更多資本。
而是證明:已經在那裏的資本,能夠繼續找到一份“工作”。
我過去曾通過零售層來閱讀 @TermMax,但當前這些數字讓我以不同的視角來看它。
TMX 活動、XP、徽章、槓桿以及 Alpha 都帶來了可見的活躍度。TermMax 的 TVL 約爲 3200 萬美元,其中約 2210 萬美元在進行中的貸款,過去 30 天的費用約爲 1.67 萬美元。
吸引我注意的並不是規模本身,而是流動性與實際信貸需求之間的差距。
如果零售正在幫助引導(bootstrap)流動性層,那麼更難的問題在於:這筆資金是否能持續找到有生產力的用途,而不僅僅是堆積在資產負債表上。
機構層面的方向則讓這一切更有意思。TermMax 已經開始圍繞 Ondo 的代幣化股票進入固定利率融資,而 Ondo 的代幣化股票平臺,其 TVL 已突破 10 億美元,累計成交量達到 180 億美元。
所以市場機會看起來是真實的。
但這裏存在一個矛盾,我一直在反覆想到:
機構採用需要深層流動性,而深層流動性本身又需要持續的需求。
零售可以幫助更快地促成這一對立的第一邊。機構可能最終會提供第二邊,但他們需要可預測的資金來源、明確的到期期限,以及足夠的深度來部署有意義的規模。
因此,我對 TermMax 只是簡單地增長 TVL 並沒有那麼感興趣。
我在觀察:現有的流動性是否開始更頻繁地轉化爲可持續的信貸需求。
也許真正的檢驗並不是吸引更多資本。
而是證明:已經在那裏的資本,能夠繼續找到一份“工作”。
42
25
1.9k
·
--
#termmax @termmax
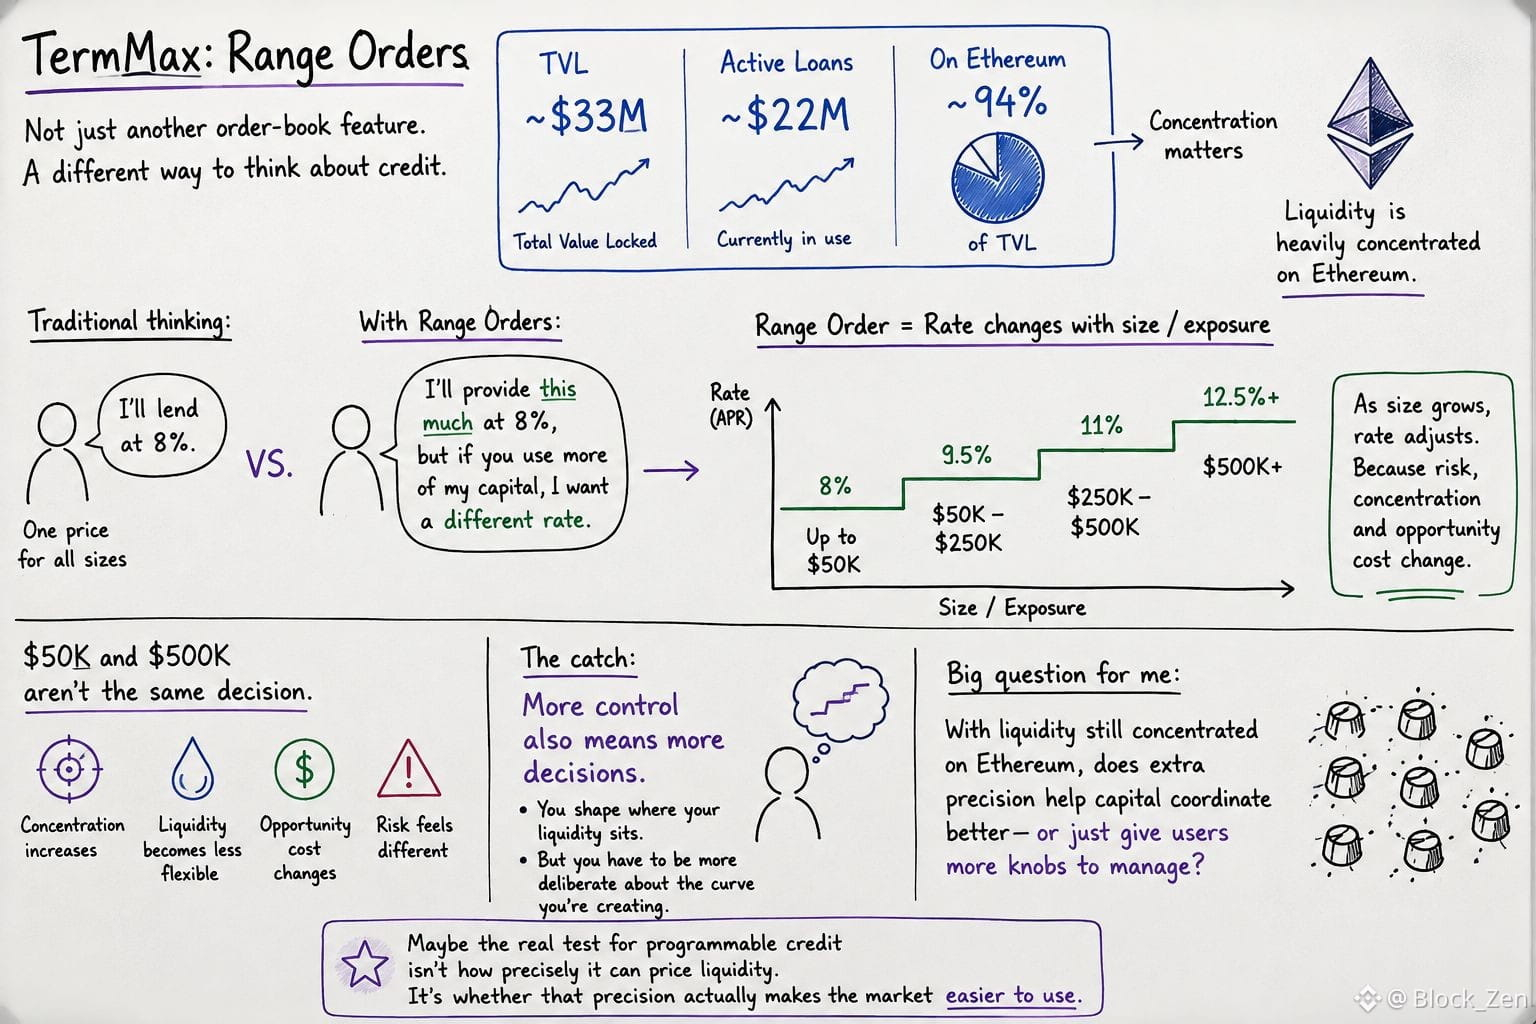
我一直在回到 TermMax 的區間訂單(Range Orders),因爲老實說,我一開始以爲這只是另一個訂單簿功能。
後來我看了當前的數據,纔開始以另一種方式理解它的設計。
TermMax 的 TVL 大約 3300 萬美元,活躍借貸大約 2200 萬美元,而 TVL 仍有約 94% 在以太坊上。
讓我印象最深的是:區間訂單如何處理“規模”。
出借人並不是只是說:“我願意 8% 出借。”
更像是:“我願意按 8% 提供這麼多資金,但如果你動用了我更多的資本,我希望用不同的利率。”
這種感覺更接近我在思考自己資金時的方式。
我可能完全可以把 5 萬美元放進去,但 50 萬美元會讓我停下來想一想。集中度不一樣。我放棄的流動性也不一樣。甚至機會成本的體感也會不一樣。
起初,我把它看作只是更好的信用定價。
但我一開始沒想到的是其中的一個“陷阱”。
控制力越強,也意味着決策越多。
你可以決定你的流動性放在哪裏,但你也必須更謹慎地去設計你所創建的曲線。
而在流動性仍然高度集中在以太坊的情況下,我一直在想:這種額外的精細度到底是確實幫助資本更好地協同,還是隻是給用戶更多旋鈕來管理。
也許,programmable credit(可編程信用)的真正考驗就在這裏。
@termmax #termax
#termmax @TermMax
我一直在回到 TermMax 的區間訂單(Range Orders),因爲老實說,我一開始以爲這只是另一個訂單簿功能。
後來我看了當前的數據,纔開始以另一種方式理解它的設計。
TermMax 的 TVL 大約 3300 萬美元,活躍借貸大約 2200 萬美元,而 TVL 仍有約 94% 在以太坊上。
讓我印象最深的是:區間訂單如何處理“規模”。
出借人並不是只是說:“我願意 8% 出借。”
更像是:“我願意按 8% 提供這麼多資金,但如果你動用了我更多的資本,我希望用不同的利率。”
這種感覺更接近我在思考自己資金時的方式。
我可能完全可以把 5 萬美元放進去,但 50 萬美元會讓我停下來想一想。集中度不一樣。我放棄的流動性也不一樣。甚至機會成本的體感也會不一樣。
起初,我把它看作只是更好的信用定價。
但我一開始沒想到的是其中的一個“陷阱”。
控制力越強,也意味着決策越多。
你可以決定你的流動性放在哪裏,但你也必須更謹慎地去設計你所創建的曲線。
而在流動性仍然高度集中在以太坊的情況下,我一直在想:這種額外的精細度到底是確實幫助資本更好地協同,還是隻是給用戶更多旋鈕來管理。
也許,programmable credit(可編程信用)的真正考驗就在這裏。
@TermMax #termax
我一直在回到 TermMax 的區間訂單(Range Orders),因爲老實說,我一開始以爲這只是另一個訂單簿功能。
後來我看了當前的數據,纔開始以另一種方式理解它的設計。
TermMax 的 TVL 大約 3300 萬美元,活躍借貸大約 2200 萬美元,而 TVL 仍有約 94% 在以太坊上。
讓我印象最深的是:區間訂單如何處理“規模”。
出借人並不是只是說:“我願意 8% 出借。”
更像是:“我願意按 8% 提供這麼多資金,但如果你動用了我更多的資本,我希望用不同的利率。”
這種感覺更接近我在思考自己資金時的方式。
我可能完全可以把 5 萬美元放進去,但 50 萬美元會讓我停下來想一想。集中度不一樣。我放棄的流動性也不一樣。甚至機會成本的體感也會不一樣。
起初,我把它看作只是更好的信用定價。
但我一開始沒想到的是其中的一個“陷阱”。
控制力越強,也意味着決策越多。
你可以決定你的流動性放在哪裏,但你也必須更謹慎地去設計你所創建的曲線。
而在流動性仍然高度集中在以太坊的情況下,我一直在想:這種額外的精細度到底是確實幫助資本更好地協同,還是隻是給用戶更多旋鈕來管理。
也許,programmable credit(可編程信用)的真正考驗就在這裏。
@TermMax #termax
27
18
209
·
--
#dusk $DUSK @Dusk_Foundation
我在瀏覽 DUSK 的要塞(Citadel)設置時,有一件小事一直讓我覺得不太舒服:選擇性披露會減少你暴露的數據,但它也可能讓憑證簽發方變得更爲關鍵。
這個想法本身很直接。用戶完成驗證、獲得一份許可證,然後之後就可以證明諸如獲得資質的狀態、清除制裁(sanctions clearance)或司法管轄區(jurisdiction)等事項,而不需要展示完整的身份記錄。
起初,我想,好吧,這意味着到處都更少信任和更少數據。
但隨後我開始思考:當你把憑證背後的事情放到檯面上會發生什麼。
最初的 KYC(瞭解你的客戶)決策肯定是從某個地方來的。如果這個憑證是可移植的,那麼同一個決策就可以在不同的交互中被複用,而不是每一家機構都要重新走一遍流程。
這確實很有用。
但這也意味着我對簽發它的那一方依賴得更重。
而這就是時間這一部分吸引我注意的地方。一個憑證在今天可能是有效的,但並不代表它在之後仍然表達相同的含義。制裁會變化。資格條件會變化。合規信息也會過期。
所以我一直看到的權衡其實很簡單:
驗證方看到更少,但簽發方的重要性更高。
這使得諸如撤銷(revocation)、時效性(freshness)和問責(accountability)之類的機制就變得非常重要。
我也更關心人們是否會真的反覆使用這些憑證,而不是宣佈了多少種集成。
因爲最終,總得有人足夠信任這份憑證,才能基於它採取行動。
如果這份憑證最後證明已經過期或不正確,我仍在想:
到底誰應該負責?
@Dusk_Foundation #dusk $DUSK
當一份憑證是錯誤的或已經過時的時候,誰應該承擔問責責任?
#dusk $DUSK @Dusk
我在瀏覽 DUSK 的要塞(Citadel)設置時,有一件小事一直讓我覺得不太舒服:選擇性披露會減少你暴露的數據,但它也可能讓憑證簽發方變得更爲關鍵。
這個想法本身很直接。用戶完成驗證、獲得一份許可證,然後之後就可以證明諸如獲得資質的狀態、清除制裁(sanctions clearance)或司法管轄區(jurisdiction)等事項,而不需要展示完整的身份記錄。
起初,我想,好吧,這意味着到處都更少信任和更少數據。
但隨後我開始思考:當你把憑證背後的事情放到檯面上會發生什麼。
最初的 KYC(瞭解你的客戶)決策肯定是從某個地方來的。如果這個憑證是可移植的,那麼同一個決策就可以在不同的交互中被複用,而不是每一家機構都要重新走一遍流程。
這確實很有用。
但這也意味着我對簽發它的那一方依賴得更重。
而這就是時間這一部分吸引我注意的地方。一個憑證在今天可能是有效的,但並不代表它在之後仍然表達相同的含義。制裁會變化。資格條件會變化。合規信息也會過期。
所以我一直看到的權衡其實很簡單:
驗證方看到更少,但簽發方的重要性更高。
這使得諸如撤銷(revocation)、時效性(freshness)和問責(accountability)之類的機制就變得非常重要。
我也更關心人們是否會真的反覆使用這些憑證,而不是宣佈了多少種集成。
因爲最終,總得有人足夠信任這份憑證,才能基於它採取行動。
如果這份憑證最後證明已經過期或不正確,我仍在想:
到底誰應該負責?
@Dusk #dusk $DUSK
當一份憑證是錯誤的或已經過時的時候,誰應該承擔問責責任?
我在瀏覽 DUSK 的要塞(Citadel)設置時,有一件小事一直讓我覺得不太舒服:選擇性披露會減少你暴露的數據,但它也可能讓憑證簽發方變得更爲關鍵。
這個想法本身很直接。用戶完成驗證、獲得一份許可證,然後之後就可以證明諸如獲得資質的狀態、清除制裁(sanctions clearance)或司法管轄區(jurisdiction)等事項,而不需要展示完整的身份記錄。
起初,我想,好吧,這意味着到處都更少信任和更少數據。
但隨後我開始思考:當你把憑證背後的事情放到檯面上會發生什麼。
最初的 KYC(瞭解你的客戶)決策肯定是從某個地方來的。如果這個憑證是可移植的,那麼同一個決策就可以在不同的交互中被複用,而不是每一家機構都要重新走一遍流程。
這確實很有用。
但這也意味着我對簽發它的那一方依賴得更重。
而這就是時間這一部分吸引我注意的地方。一個憑證在今天可能是有效的,但並不代表它在之後仍然表達相同的含義。制裁會變化。資格條件會變化。合規信息也會過期。
所以我一直看到的權衡其實很簡單:
驗證方看到更少,但簽發方的重要性更高。
這使得諸如撤銷(revocation)、時效性(freshness)和問責(accountability)之類的機制就變得非常重要。
我也更關心人們是否會真的反覆使用這些憑證,而不是宣佈了多少種集成。
因爲最終,總得有人足夠信任這份憑證,才能基於它採取行動。
如果這份憑證最後證明已經過期或不正確,我仍在想:
到底誰應該負責?
@Dusk #dusk $DUSK
當一份憑證是錯誤的或已經過時的時候,誰應該承擔問責責任?
The credential issuer
67%
The verifier
33%
Both equally
0%
3 票 • 投票已結束
75
28
286
·
--
#dusk $DUSK @Dusk_Foundation
我不斷回到DuskEVM裏一個奇怪的對比:目前市場似乎在把DUSK當作一種安靜的0.064美元資產來定價——24小時成交量大約有410萬美元;而架構卻又在悄無聲息地把DUSK作爲進入EVM本身的第一步。
在部署Solidity之前,你會把DUSK從DuskDS進行橋接。它會成爲DuskEVM上的燃氣資產,而DuskDS則依然是結算和數據可用性層。
起初,這在我看來只是普通的測試網“管道工程”。
然後這種矛盾就突然對上了。
DuskEVM本應讓EVM開發者感覺“很熟悉”,但第一步的經濟動作卻一點也不像以太坊。你先從Dusk自己的結算層進入。
因此,兼容性的敘事和結算層敘事被拉向了不同方向:一邊是熟悉的執行方式,另一邊是刻意保持Dusk原生依賴在底層。
而這可能比橋本身更重要。
如果開發者最終真的會用DuskEVM來做對隱私敏感的金融應用,那麼問題就不只是“EVM是否足夠熟悉”。更關鍵的是,這個底層與DuskDS的連接是否會成爲應用之所以以特定方式運行的原因之一。
此刻,隨着DUSK仍在大約6美分附近交易,市場似乎並沒有在爲這種區別定價太多。
我不確定這是因爲架構還處在早期,還是因爲最終這種依賴不會像我想的那樣重要。
當真正的應用到來時,哪一邊會證明是對的?
@Dusk_Foundation #dusk $DUSK
對DuskEVM的長期採用來說,什麼更重要?
#dusk $DUSK @Dusk
我不斷回到DuskEVM裏一個奇怪的對比:目前市場似乎在把DUSK當作一種安靜的0.064美元資產來定價——24小時成交量大約有410萬美元;而架構卻又在悄無聲息地把DUSK作爲進入EVM本身的第一步。
在部署Solidity之前,你會把DUSK從DuskDS進行橋接。它會成爲DuskEVM上的燃氣資產,而DuskDS則依然是結算和數據可用性層。
起初,這在我看來只是普通的測試網“管道工程”。
然後這種矛盾就突然對上了。
DuskEVM本應讓EVM開發者感覺“很熟悉”,但第一步的經濟動作卻一點也不像以太坊。你先從Dusk自己的結算層進入。
因此,兼容性的敘事和結算層敘事被拉向了不同方向:一邊是熟悉的執行方式,另一邊是刻意保持Dusk原生依賴在底層。
而這可能比橋本身更重要。
如果開發者最終真的會用DuskEVM來做對隱私敏感的金融應用,那麼問題就不只是“EVM是否足夠熟悉”。更關鍵的是,這個底層與DuskDS的連接是否會成爲應用之所以以特定方式運行的原因之一。
此刻,隨着DUSK仍在大約6美分附近交易,市場似乎並沒有在爲這種區別定價太多。
我不確定這是因爲架構還處在早期,還是因爲最終這種依賴不會像我想的那樣重要。
當真正的應用到來時,哪一邊會證明是對的?
@Dusk #dusk $DUSK
對DuskEVM的長期採用來說,什麼更重要?
我不斷回到DuskEVM裏一個奇怪的對比:目前市場似乎在把DUSK當作一種安靜的0.064美元資產來定價——24小時成交量大約有410萬美元;而架構卻又在悄無聲息地把DUSK作爲進入EVM本身的第一步。
在部署Solidity之前,你會把DUSK從DuskDS進行橋接。它會成爲DuskEVM上的燃氣資產,而DuskDS則依然是結算和數據可用性層。
起初,這在我看來只是普通的測試網“管道工程”。
然後這種矛盾就突然對上了。
DuskEVM本應讓EVM開發者感覺“很熟悉”,但第一步的經濟動作卻一點也不像以太坊。你先從Dusk自己的結算層進入。
因此,兼容性的敘事和結算層敘事被拉向了不同方向:一邊是熟悉的執行方式,另一邊是刻意保持Dusk原生依賴在底層。
而這可能比橋本身更重要。
如果開發者最終真的會用DuskEVM來做對隱私敏感的金融應用,那麼問題就不只是“EVM是否足夠熟悉”。更關鍵的是,這個底層與DuskDS的連接是否會成爲應用之所以以特定方式運行的原因之一。
此刻,隨着DUSK仍在大約6美分附近交易,市場似乎並沒有在爲這種區別定價太多。
我不確定這是因爲架構還處在早期,還是因爲最終這種依賴不會像我想的那樣重要。
當真正的應用到來時,哪一邊會證明是對的?
@Dusk #dusk $DUSK
對DuskEVM的長期採用來說,什麼更重要?
EVM compatibility
67%
DuskDS settlement
0%
Privacy-native apps
33%
6 票 • 投票已結束
62
31
571
·
--
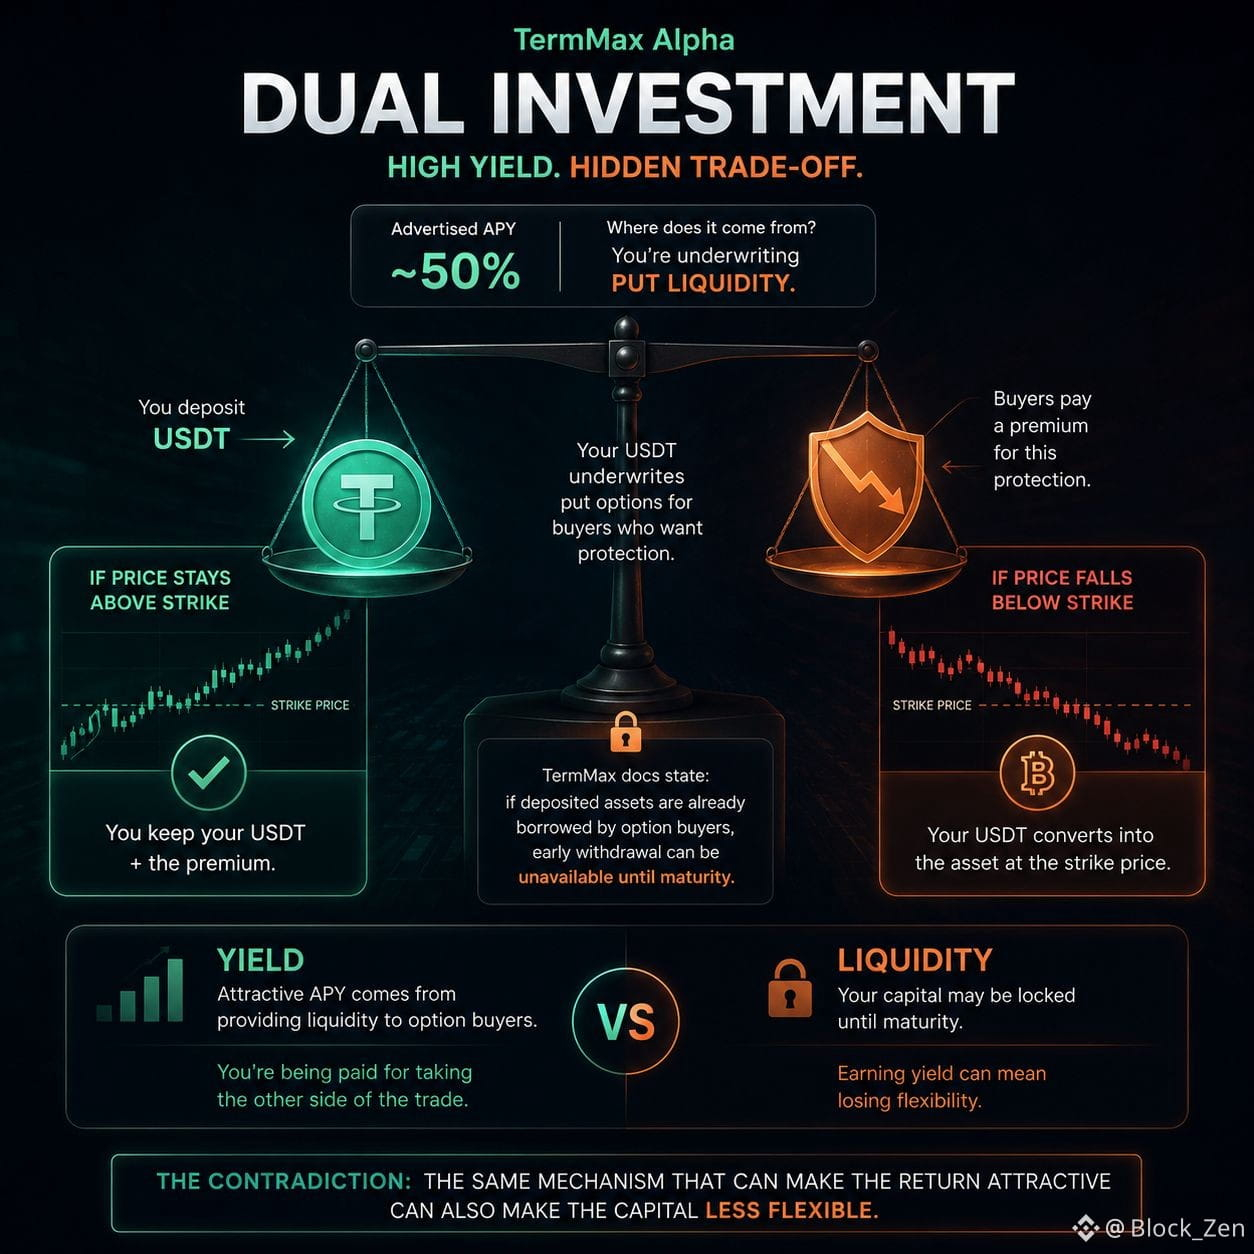
我一直在看 @TermMax Alpha 的雙重投資,結果有一個矛盾比 APY 更引人注意。
當前界面展示的收益率大約是 50%,但我更感興趣的部分在於:這筆收益率究竟來自哪裏——你的 USDT 實際上是在爲看跌流動性提供資金支持。
如果價格保持在你的執行價之上,你會保留 USDT 和期權費(premium)。如果價格跌到執行價之下,USDT 可能會在你選擇的執行價下轉換成相應資產。
因此,令人心動的收益率背後還有一個不那麼顯眼的條件:你的流動性可能並不會始終保持爲“完全可用”的狀態。
TermMax 的文檔說,當已存入的資產已經被期權買方借走時,提前贖回在到期之前可能不可用。
這改變了我對這個產品的看法。
APY 並不只是“爲你停放 USDT”而付費。你獲得報酬的原因,是你在把這部分流動性提供給了另一側正在持有期權的人。
而如果市場出現大幅波動,這一區別就尤其重要。
你可能一邊在賺取收益,同時卻讓你的資金靈活性變弱。
當醒目的 APY 不再是主要吸引點之後,我很好奇用戶是否仍會重視這種權衡。
這裏的關鍵矛盾是:收益率 vs 流動性。能夠讓回報看起來更吸引人的同一機制,也可能會讓資本的流動性不那麼靈活。
@termmax #termmax
我一直在看 @TermMax Alpha 的雙重投資,結果有一個矛盾比 APY 更引人注意。
當前界面展示的收益率大約是 50%,但我更感興趣的部分在於:這筆收益率究竟來自哪裏——你的 USDT 實際上是在爲看跌流動性提供資金支持。
如果價格保持在你的執行價之上,你會保留 USDT 和期權費(premium)。如果價格跌到執行價之下,USDT 可能會在你選擇的執行價下轉換成相應資產。
因此,令人心動的收益率背後還有一個不那麼顯眼的條件:你的流動性可能並不會始終保持爲“完全可用”的狀態。
TermMax 的文檔說,當已存入的資產已經被期權買方借走時,提前贖回在到期之前可能不可用。
這改變了我對這個產品的看法。
APY 並不只是“爲你停放 USDT”而付費。你獲得報酬的原因,是你在把這部分流動性提供給了另一側正在持有期權的人。
而如果市場出現大幅波動,這一區別就尤其重要。
你可能一邊在賺取收益,同時卻讓你的資金靈活性變弱。
當醒目的 APY 不再是主要吸引點之後,我很好奇用戶是否仍會重視這種權衡。
這裏的關鍵矛盾是:收益率 vs 流動性。能夠讓回報看起來更吸引人的同一機制,也可能會讓資本的流動性不那麼靈活。
@TermMax #termmax
當前界面展示的收益率大約是 50%,但我更感興趣的部分在於:這筆收益率究竟來自哪裏——你的 USDT 實際上是在爲看跌流動性提供資金支持。
如果價格保持在你的執行價之上,你會保留 USDT 和期權費(premium)。如果價格跌到執行價之下,USDT 可能會在你選擇的執行價下轉換成相應資產。
因此,令人心動的收益率背後還有一個不那麼顯眼的條件:你的流動性可能並不會始終保持爲“完全可用”的狀態。
TermMax 的文檔說,當已存入的資產已經被期權買方借走時,提前贖回在到期之前可能不可用。
這改變了我對這個產品的看法。
APY 並不只是“爲你停放 USDT”而付費。你獲得報酬的原因,是你在把這部分流動性提供給了另一側正在持有期權的人。
而如果市場出現大幅波動,這一區別就尤其重要。
你可能一邊在賺取收益,同時卻讓你的資金靈活性變弱。
當醒目的 APY 不再是主要吸引點之後,我很好奇用戶是否仍會重視這種權衡。
這裏的關鍵矛盾是:收益率 vs 流動性。能夠讓回報看起來更吸引人的同一機制,也可能會讓資本的流動性不那麼靈活。
@TermMax #termmax
38
13
314
·
--
#termmax @termmax
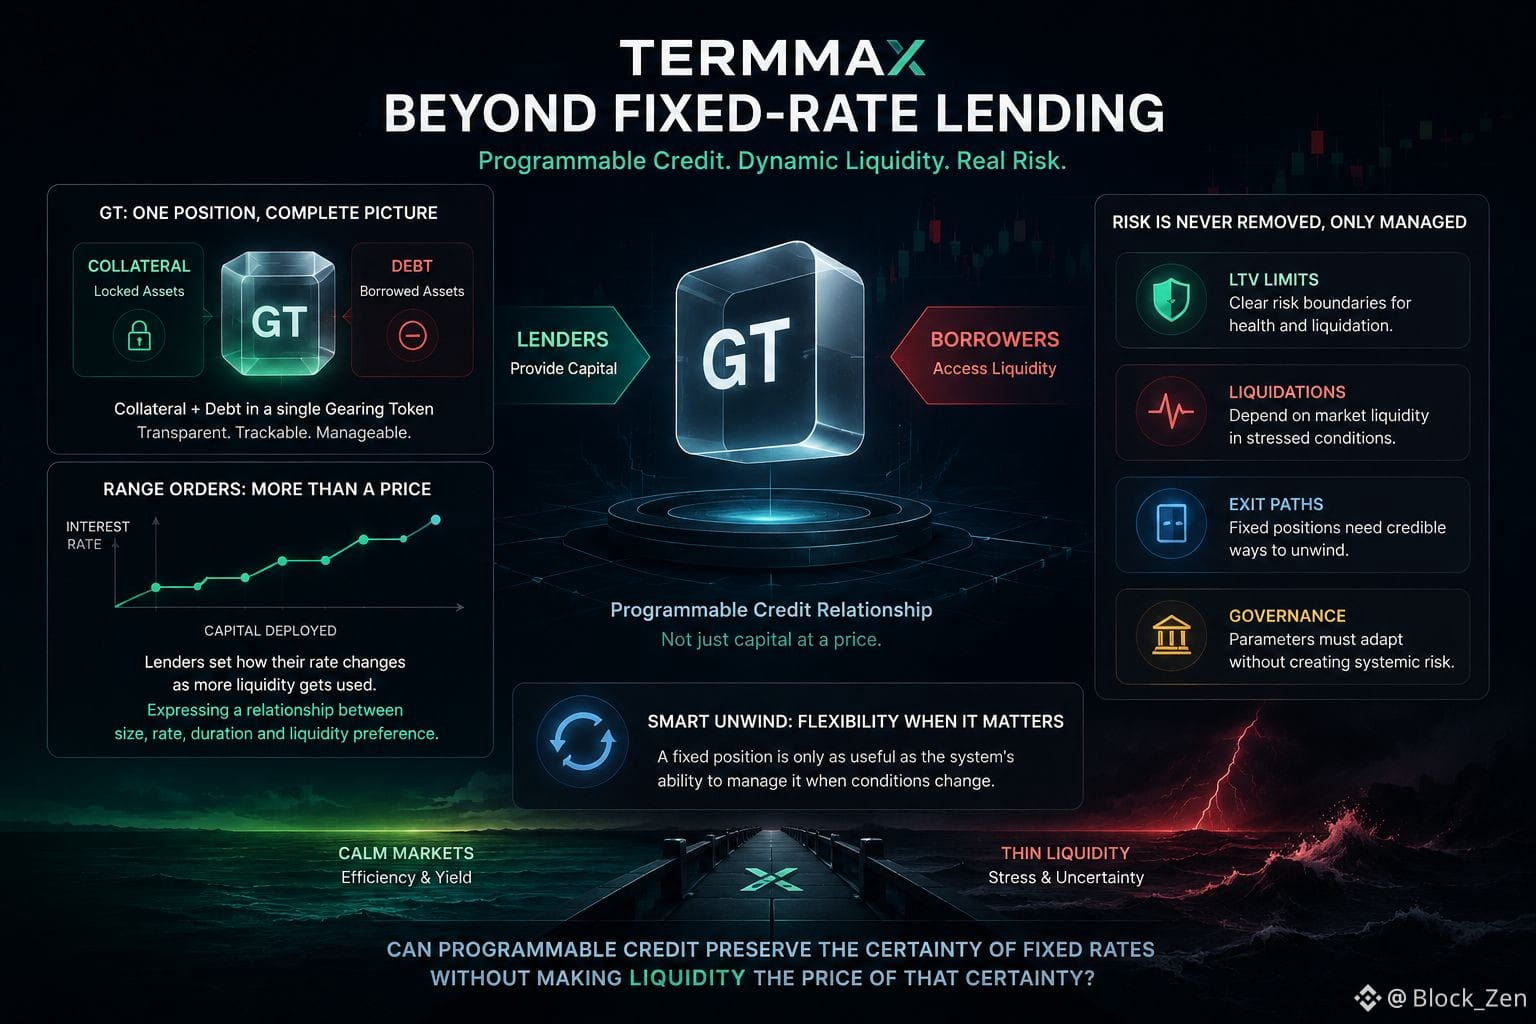
我過去一直以爲 TermMax 主要在解決一個問題:把固定利率借貸帶到鏈上。隨着在設計上投入了更多時間,我覺得更難的問題在於——當流動性開始流動時,那筆固定信用會發生什麼。
正是在這裏,架構對我變得更有吸引力。
GT 結構將抵押品和債務放在同一個位置,而 LTV 限制讓風險邊界更容易被看清。範圍訂單(Range Orders)則更進一步,讓出借人可以在自己的流動性被逐步使用的過程中表達其所需利率如何變化。
這種微妙的差異很關鍵。
這意味着市場不僅僅是在以某個價格去匹配資本。它還可以開始表達規模、利率、期限與流動性偏好之間的關係。
但靈活性並不會消除風險。它只是把一些複雜性轉移到了別處。
清算仍然取決於市場流動性。固定倉位仍然需要可信的退出路徑。治理仍然必須在不把局部調整演變成更廣泛風險事件的前提下,去改變參數。
這也是爲什麼 Smart Unwind 同樣引起了我的注意。一個固定倉位只有在系統能夠在原始條件不再讓人安心時對其進行管理的能力足夠強時,才真正有用。
所以我現在看 TermMax 時,不是隻盯着標語式的利率,而更關注當流動性變得稀薄時會發生什麼。
可編程信用能否在不悄悄地把流動性變成“這種確定性”的代價的情況下,保留固定利率的確定性?
#TermMax @termmax
#termmax @TermMax
我過去一直以爲 TermMax 主要在解決一個問題:把固定利率借貸帶到鏈上。隨着在設計上投入了更多時間,我覺得更難的問題在於——當流動性開始流動時,那筆固定信用會發生什麼。
正是在這裏,架構對我變得更有吸引力。
GT 結構將抵押品和債務放在同一個位置,而 LTV 限制讓風險邊界更容易被看清。範圍訂單(Range Orders)則更進一步,讓出借人可以在自己的流動性被逐步使用的過程中表達其所需利率如何變化。
這種微妙的差異很關鍵。
這意味着市場不僅僅是在以某個價格去匹配資本。它還可以開始表達規模、利率、期限與流動性偏好之間的關係。
但靈活性並不會消除風險。它只是把一些複雜性轉移到了別處。
清算仍然取決於市場流動性。固定倉位仍然需要可信的退出路徑。治理仍然必須在不把局部調整演變成更廣泛風險事件的前提下,去改變參數。
這也是爲什麼 Smart Unwind 同樣引起了我的注意。一個固定倉位只有在系統能夠在原始條件不再讓人安心時對其進行管理的能力足夠強時,才真正有用。
所以我現在看 TermMax 時,不是隻盯着標語式的利率,而更關注當流動性變得稀薄時會發生什麼。
可編程信用能否在不悄悄地把流動性變成“這種確定性”的代價的情況下,保留固定利率的確定性?
#TermMax @TermMax
我過去一直以爲 TermMax 主要在解決一個問題:把固定利率借貸帶到鏈上。隨着在設計上投入了更多時間,我覺得更難的問題在於——當流動性開始流動時,那筆固定信用會發生什麼。
正是在這裏,架構對我變得更有吸引力。
GT 結構將抵押品和債務放在同一個位置,而 LTV 限制讓風險邊界更容易被看清。範圍訂單(Range Orders)則更進一步,讓出借人可以在自己的流動性被逐步使用的過程中表達其所需利率如何變化。
這種微妙的差異很關鍵。
這意味着市場不僅僅是在以某個價格去匹配資本。它還可以開始表達規模、利率、期限與流動性偏好之間的關係。
但靈活性並不會消除風險。它只是把一些複雜性轉移到了別處。
清算仍然取決於市場流動性。固定倉位仍然需要可信的退出路徑。治理仍然必須在不把局部調整演變成更廣泛風險事件的前提下,去改變參數。
這也是爲什麼 Smart Unwind 同樣引起了我的注意。一個固定倉位只有在系統能夠在原始條件不再讓人安心時對其進行管理的能力足夠強時,才真正有用。
所以我現在看 TermMax 時,不是隻盯着標語式的利率,而更關注當流動性變得稀薄時會發生什麼。
可編程信用能否在不悄悄地把流動性變成“這種確定性”的代價的情況下,保留固定利率的確定性?
#TermMax @TermMax
31
15
256
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
比特币突破77000美元
110,048 次瀏覽
447 討論中
日內比特幣自74909探底回升,反彈衝高至77139後小幅回落,當前價格運行在77000附近震盪整理。
從當前盤面來看:日線級別,價格依舊處於大跌後的修復階段,整體下行主結構沒有被打破,布林上軌持續向下壓制,空頭動能雖然繼續收縮,但並未形成多頭反轉信號,4小時級別,價格自低位反彈,觸及布林上軌附近承壓回落,短期反彈動能有所放緩,上方壓力區間清晰,反彈空間受限。小時線級別,前期走出一波連續反彈,衝高後收出承壓K線,多頭動能有所衰減,上方77100一帶是短期強壓力,反彈到位依舊優先高空思路。
整體盤面判斷:下跌後的反彈修復,大週期趨勢依舊偏弱,反彈高空爲主。
操作參考:比特幣反彈77100-77600附近空,下看75900-75200,跌破75000則延續順勢下看74300#比特币突破77000美元 $BTC
老高Ultimate
·1 人按讚
·4.5k 次瀏覽
Paradigm披露持有ZEC
134,382 次瀏覽
218 討論中
比特币ETF流出4.5亿美元
26,402 次瀏覽
113 討論中