

BitHappy
1.3k 貼文
BitHappy
舉報
封鎖用戶
快乐星球主理人|持续阅读与思考|探索生息、套利、空投与周期中!

Creator Awards 2024

原创之星
74 關注
25.3K+ 粉絲
30.0K+ 點讚數
2 徽章
貼文
全部
引用
影片
·
--
部分真實
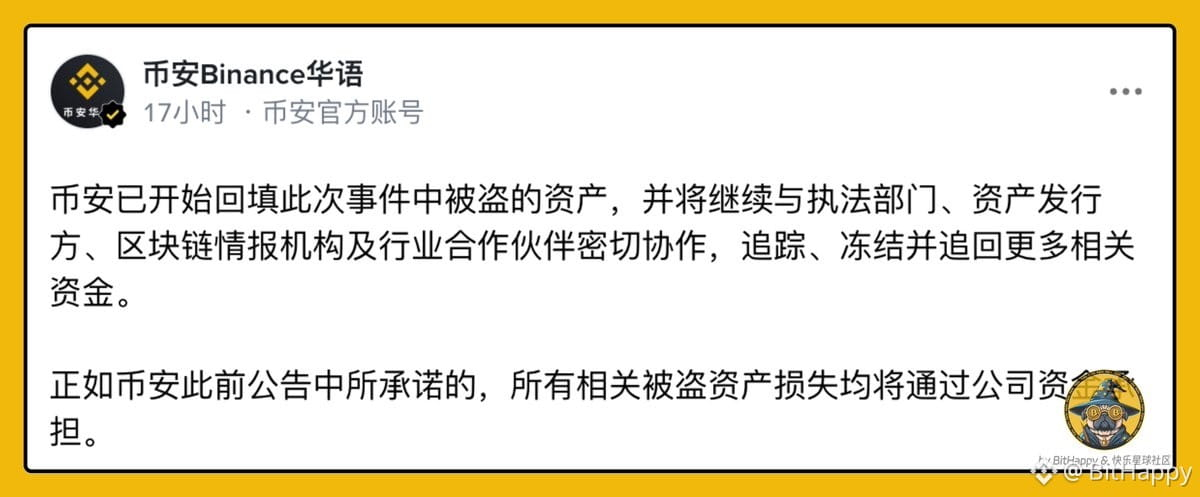
幣安補幣,是一筆提前寫在公告裏的買單~
價差能掛多久,看的是提現什麼時候恢復。
據 @PrincipiaRes 的跨所統計:事發前幣安和 OKX 上 13 個幣的價差中位數都在 3 個基點以內。
現在黑客賣過的那幾個幣,反而是幣安更貴:
1/ PEPE 高約 67 個基點;
2/ ENA 高約 24 個基點;
3/ UNI、WLD 各高約 17 個基點;
4/ TRX 方向相反,幣安便宜約 218 個基點。
同一份數據裏,幣安在兩所合計成交佔比全線下降,BTC 從約 76% 掉到約 61%。
爲什麼幣安反而更貴?因爲大家都知道要補幣。
按被盜清單估算,能定價的山寨補幣約 2.33 億美元(UNI 約 4,900 萬、ENA 約 4,200 萬、PEPE 約 3,800 萬),只佔約 13.4 億美元缺口的一成多。
這幾個幣盤子小,價格已經比黑客賣出價高了約 14% 到 38%。
意思是:補幣這件事,市場已經先替幣安定了一部分價。
平時幾秒就被搬走的價差,靠的是幣能在兩所之間自由進出。
提幣沒完全恢復,搬磚進不來、出不去,價差才掛得住。壽命綁在提現恢復的節奏上。
落到操作上:
1/ 兩邊本來就有庫存:幣安賣、OKX 買回,不用轉賬就能鎖住,恢復後再慢慢平衡;
2/ 只有一邊有貨:做不了真正對鎖,只是在賭方向;
3/ 想爲了價差新充值進幣安:等能提出來時,價差大概率已先收窄,可能還不夠來回成本。
個人認爲最好的取捨是:只用現有庫存鎖價差,不爲它新充值進幣安。
提現恢復前後也要分開看:恢復前靠「進不來」撐着;恢復後第一批搬磚單會先把它壓回去,剩下的纔是真正的補幣買盤。
之前聊黑客砸盤那一小時時說過,賺錢的不是誰看得快,而是誰的彈藥早就放在位置上。這次也一樣。
幾處要打折:價差和補幣清單都是第三方估算;被盜拆分以幣安公告爲準;基點是快照,下單前以實時價格爲準。
感興趣的話,可以先看看自己兩邊的庫存,再決定要不要做。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
2
5
5.1k
·
--
黑客砸盤那一小時,賺錢的是早就躺在 Aave 裏的錢!
不是誰看得快,是誰的彈藥提前在鏈上。
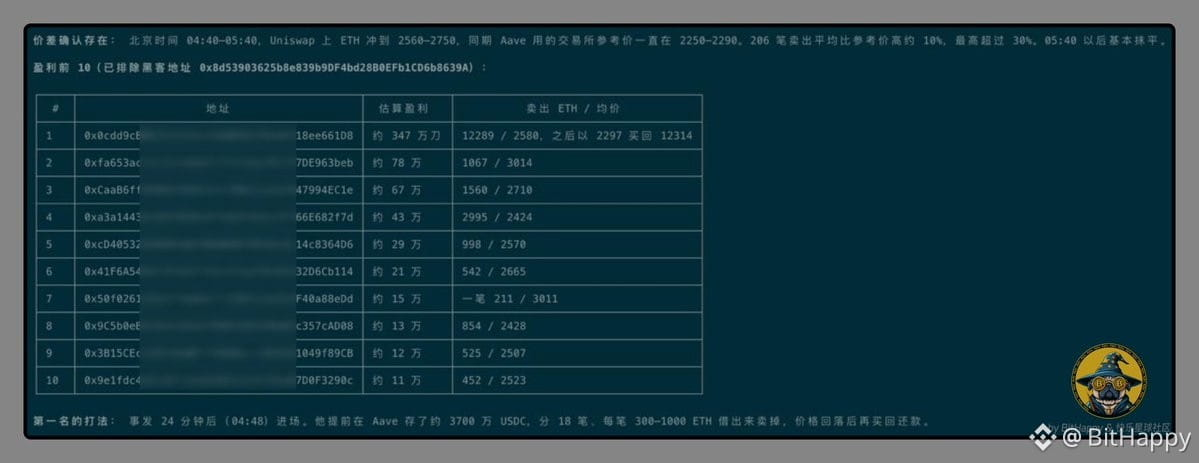
據多位老師的鏈上覆盤:
北京時間 10 月 30 日凌晨 4 點多幣安熱錢包被盜後,黑客在 DEX 把 U 換成 ETH。
Uniswap 上 ETH 被買到約 2560–2750,個別超過 3000;
Aave 的 Chainlink 預言機按交易所價,一直在約 2250–2290。
同一個 ETH,鏈上貴了約 15%–30%,價差掛了將近一小時。
幣安暫停提幣,交易所裏便宜的 ETH 搬不上鍊。
榜一做法:
1/ Aave 裏早存約 3700 萬 USDC;
2/ 事發約 24 分鐘後按預言機價借 ETH;
3/ DEX 聚合器按約 2600 賣掉,再存、再借、再賣;
4/ 價格回落後買回還款,約兩小時基本平倉。
拆開算一下:
賣出約 12,289 枚,均價約 2580;
買回均價約 2297;
價差約 283 美元;
淨利約 347 萬美元(未扣 gas);
對約 3700 萬本金約 9.4%。
前十地址合計約 636–643 萬美元。
這筆錢不是黑來的,Aave 合約也沒出問題。
本質是 CEX 和 DEX 搬磚,Aave 是「按交易所價出 ETH 的窗口」。
關鍵在於窗口開着時,錢在哪。
我就沒醒,只能拍大腿。
5:30 後價差只剩約 3%–5%,Aave 從 5:42 起凍結市場,晚到連借都借不到。
價差只留給彈藥提前在鏈上的人。
風險也要算清:
1/ 賣出靠黑客買盤,買盤一斷價差收窄;
2/ 賣掉的 ETH 買回前是裸空,大盤往上健康度會掉;
3/ Gas 很貴,羣友有消耗約 5 千美元的。
榜一分了 18 筆賣,每筆約 300–1000 ETH。
下次先問:鏈上有沒有錢,去什麼協議,能不能看懂預言機喂價。
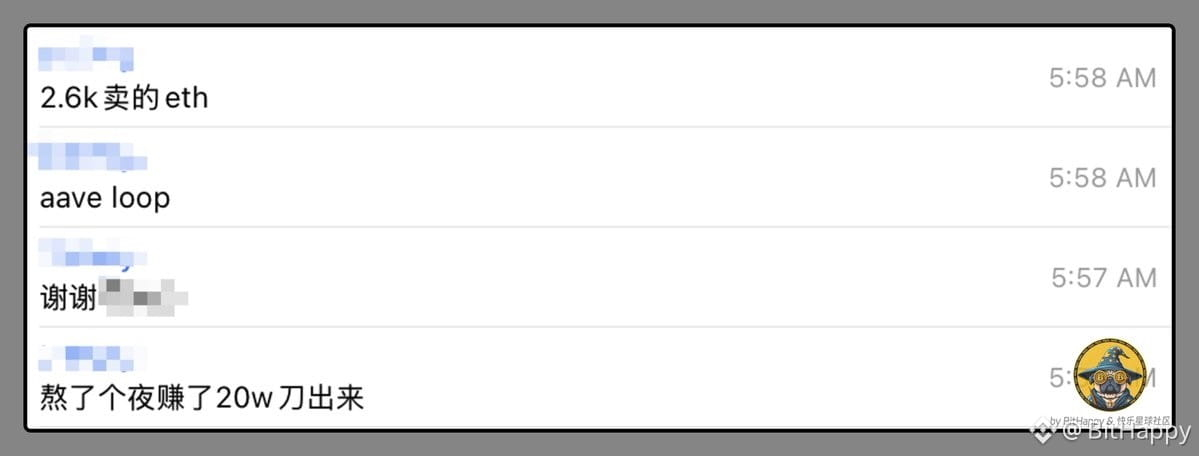
要是早上羣友沒用 50 萬美金賺 20 萬美金,我高低能多睡半小時。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
1
4.3k
·
--
又錯過 10.30!!!
早上 6.30 左右瞅了眼手機,發現監控消息爆炸,羣聊消息爆炸,就知道又出事兒了。
眼睛都還不能完全睜開,就看到羣友 50WU 本金賺 20WU 的消息(策略如圖)。
瞬間不困了。
苦苦掙扎 1 個多小時,分幣沒賺,覺也睡不着了。
直到 8 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失,有損失也沒辦法。
又接着一覺睡到 11 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失。
這回籠覺真爽,上次睡到 11 點,我好像還是小夥子!
又錯過 10.30!!!
早上 6.30 左右瞅了眼手機,發現監控消息爆炸,羣聊消息爆炸,就知道又出事兒了。
眼睛都還不能完全睜開,就看到羣友 50WU 本金賺 20WU 的消息(策略如圖)。
瞬間不困了。
苦苦掙扎 1 個多小時,分幣沒賺,覺也睡不着了。
直到 8 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失,有損失也沒辦法。
又接着一覺睡到 11 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失。
這回籠覺真爽,上次睡到 11 點,我好像還是小夥子!
早上 6.30 左右瞅了眼手機,發現監控消息爆炸,羣聊消息爆炸,就知道又出事兒了。
眼睛都還不能完全睜開,就看到羣友 50WU 本金賺 20WU 的消息(策略如圖)。
瞬間不困了。
苦苦掙扎 1 個多小時,分幣沒賺,覺也睡不着了。
直到 8 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失,有損失也沒辦法。
又接着一覺睡到 11 點左右,想了想,發現啥也做不了,也沒辦法提幣,估計也不會有啥損失。
這回籠覺真爽,上次睡到 11 點,我好像還是小夥子!
1
4.6k
·
--
真實
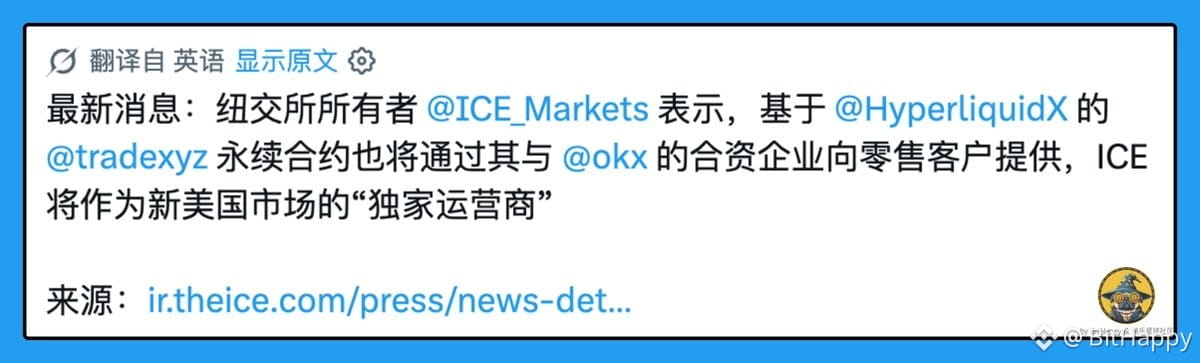
Hyperliquid 系永續要上岸美國,分發給到 ICE-OKX!
來拆分一下合規、產品、分發三層誰在幹什麼,以及 JV 的審批卡點。
按 ICE 10 月 29 日新聞稿:ICE 與 Trade[XYZ] 達成協議,擬把後者基於 Hyperliquid 部署的永續市場,做成美國受監管結構。
ICE 擔任 Trade[XYZ] 受監管市場的獨家運營商並對 Trade[XYZ] 做戰略投資。
零售側要另起專用市場與清算安排,刻意和 ICE 現有機構期貨、清算業務隔離。
稿面:機構客戶不背這套零售交易的對手方風險。
這是「能講進美國牌照敘事」的前提,不是把離岸 DEX 換張皮。
產品層仍是 Trade[XYZ] + Hyperliquid 棧:短週期、24/7,覆蓋 Crypto、股指、商品、外匯等 RWA 類永續。
美國側還要另起受監管結構,並申請支撐槓桿交易所需的批准。
KYC/AML 過線後,預期通過成爲會員的 FCM 觸達客戶。
分發層則是和 OKX 用戶最相關的一截!
稿面寫明:零售永續預期經合作方、經紀商、平臺分發,其中包括 ICE 與 OKX 的合資。
分工大致是:OKX 出全球零售入口與交易觸達,ICE 出受監管市場與清算骨架,Trade[XYZ] 出零售永續產品經驗。
OKX 這邊的增量,是「合規產品能不能接到自己的用戶池」。
JV 本身還要等 broker-dealer/FCM 等批准,審批清單還蠻多的:新市場與清算結構、槓桿相關批准、ICE-OKX JV 的 FCM/BD。
而且離岸 Hyperliquid/Trade[XYZ] 流動性,和未來美國 KYC/AML 永續,是兩條路徑。
後者主要在合規與可觸達人羣,但不等於費率更低或深度更好。
若真經 JV 上架,實用問題是:賬戶和地區怎麼切、保證金是否走 FCM 通道、和現有 OKX 合約賬戶是否隔離。
繼續等風來!
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
1
1
2.3k
·
--
STRC 改日派息已通過,接下來我們怎麼做?
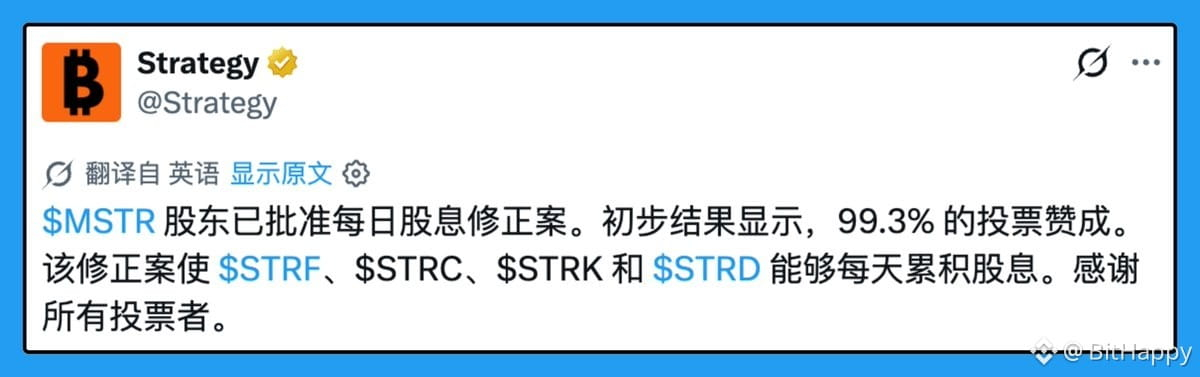
10 月 28 日特別股東大會後,Strategy 的 8-K 寫明:按初步計票,四種優先股改每日派息已獲通過。STRC 從 11 月 1 日起按日登記股息權益;STRF、STRK、STRD 從 2027 年 1 月 1 日起。落地還取決於修訂版 Certificate of Designations 遞交併生效。週末和節假日也會計息,已宣派股息通常下一工作日支付。
前天寫日派時整理過:自 2025 年 8 月起,月派除息日中位跌約 43 個基點,半月派約 22,日派大約只剩 3.3。3.3×365 仍約 12%,和年化股息對得上。少發的不是錢,是半月一次那刀固定跳空。據相關帖子,本週五是 STRC 最後一次半月除息,以交易所除息日曆爲準。
玩法按「靠什麼賺錢」拆開看。
喫除息跳空的:據相關帖子,Hyperliquid 上 STRC 永續不做股息補償,除息時現貨自然跌,裸空能喫這一截。跳空變成每天約 3 個基點後,事件型小价差基本沒了。
現貨多加永續空:同一來源量級是折價約 25 個基點、資金費約 10 個基點每 8 小時,一天約 30 個基點,約是日股息 3.3 的 9 倍。組合盈虧幾乎全看資費方向和折價怎麼迴歸;股息還在,但已經不是主角。折價和資費變化很快,數字以實時盤口爲準。
拿 STRC 或相關敞口做抵押、循環、收息的:少了半月一次約 22 個基點的固定跳空,清算距離不用專門爲除息日再留一截,按日常波動留就行。
我這邊的實操,寫「STRC 從入坑到盈利」那組覆盤時已經攤開過:高風險倉位主要落在 apyUSD、sUSDat 這類 STRC 相關生息敞口上;真正幫我輾轉騰挪的,是係數脫錨、必要時鏈上現貨配合合約開空,以及窗口變薄以後的 LP。倉位管理和風險控制,比任何單次套利都更關鍵。
落到日派:除息跳空變小以後,靠除息日製造錯位的小价差會淡;如果還在用「相關現貨 + 開空 STRC」做套保,賬要從「賺一截除息」改成「賺資費和折價迴歸」,股息腿按日只剩幾個基點;係數關係還在,脫錨窗口不會因爲改日派就消失,但靠半月跳空硬砸出來的機會會變稀。
派息頻率、結算週期、補償規則,看起來很技術,往往會悄悄換掉一個組合的利潤來源。嗯,日派之後,總覺得 STRC 有些雞肋。
系列覆盤:https://x.com/BitHappy/status/2109907286194049402
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
331
·
--
這兩天又有小夥伴討論:幣安 RWUSD 申購 USDT、贖回拿 USDC 的匯率差路徑~
重點還是看平衡點匯率,再看年化。
有帖子統計,10 月中旬以來 USDC/USDT 大致均價約 1.0011。
USDC 比 USDT 貴的這一點,對買 USDC 的人是成本;對手裏有 USDT 的人,可以變成一筆收入。
做法是:用 USDT 申購 RWUSD,馬上贖回,選 USDC 到賬。按官方說明,標準贖回 T+3 到賬,手續費 0.05%。
算一輪:
毛利約 0.11%,就是那一點溢價;
扣掉 0.05% 贖回費,淨約 0.06%;
3 天一輪,一年大約 121 輪,單利約 7.3%,複利約 7.6%。
也不上鍊,不靠利息,靠的是匯率差,對比 USDG 的 7%-10%,也不算差。
關鍵在平衡點:0.05% 的手續費,意味着 USDC/USDT 得在 1.0005 以上纔不虧。
溢價從 0.11% 收窄到 0.05%,這一輪就白跑,年化是溢價不變時的理想值,平衡點纔是底線。
還有兩個變量容易被忽略:
1/ 價格滯後:申購時看到的是 1.0011,3 天后 USDC 到賬,賣出去是什麼價,到那時才知道。
2/ 規則風險:申贖通道是產品功能,不是給套利準備的,頻繁來回要有被限的心理準備。2 月份爲了平衡 USDT 和 USDC 倉位,也上過一些 RWUSD,當時就聽說套得太多,可能被「列入限制功能」使用的名單(有幾個小夥伴被限)。
更穩的做法是:溢價明顯高於平衡點再開一輪,給 3 天的價格變化留出餘量;到賬先看當下匯率,低於平衡點就先拿着 USDC,不急着賣;
另外是認爲功能被限也無所謂。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
358
·
--
刷 Perp 積分之前,先問一句:它有沒有二級定價?
StandX 空投今天開查:有資金成本的必然是虧的。時間線上 BuTongRen6 老師曬了一組數:手續費 5000U+,總虧損 2 萬U,最後空投 900U。拆開算:
1/ 對手續費 900 ÷ 5000 ≈ 18%,對總虧損 900 ÷ 20000 = 4.5%;
2/ xiaoyon52351223 老師按積分規則倒推:5.24 第一次減半前刷的分大約返手續費的十分之一,8.10 再減半後只剩四十分之一左右。
所以與其說是空投,不如說是一筆手續費折扣,當然 StandX 也官宣失敗了。
更值得覆盤的是定價。StandX 其實有過盤前:10 月中旬 Aspecta、Predict、Polymarket 上都有它的 FDV 盤,報價在 1.8 億到 3 億多美元間跳。但盤前定價的是「將來要發的幣」,10 月 15 日官方宣佈不發幣,這個價格就沒了落點。最後積分換多少 DUSD,由項目方一方決定,事前沒有市場能鎖住比例。我自己 HODL 積分不值錢,只有手續費貢獻的纔有返現。
對比最近另外兩家:
1/ Variational:積分有 OTC,最近冒出 50U 一分的報價,不久前大家還按 7–8U 估,但真假有爭議,別直接當成交價。
2/ Predict:幣安合約 10 月 25 日上線 PREDICT 盤前合約,Aster 更早上過,Polymarket 也有 FDV 盤。積分至少有市場報價和對衝工具,只是空投比例未公佈,對衝比例只能估。
所以我現在看一個 Perp 積分,會關心三件事:
1/ 有沒有二級價格(OTC、盤前、預測市場),且對應的是不是我最終拿到的東西;
2/ 有沒有工具能提前鎖住一部分價值;
3/ 如果都沒有,就按「最多返一成手續費」算成本,虧損預算按這個上限定。
刷積分本質上是在買一張沒標價的彩票,先自己給它標個價,心態會好很多。
刷過 StandX 的小夥伴:DUSD 11 月 1 日開領、12 月 31 日截止,只認官方入口。各位老師刷過的 Perp 裏,還有哪些積分是有二級定價的?
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
907
·
--
股票不交易的週末,誰在給幣股抵押品定價?
一個月前幣安宣佈普通用戶也能把 bStocks 當保證金。到這個週末規則變了:從 10 月 24 日 00:00(UTC)起,bStocks 抵押品指數價改爲 7×24 動態更新。休市期間參考幣安自己的訂單簿,用 Impact Mid Price 做 EWMA 平滑,再加專門的漲跌幅上限,具體數值未公佈。
翻譯一下:週末抵押品值多少,看的是幣安盤口,不是正股。
而 Aave V4 在 Base 上收的是 Coinbase 的 7 只代幣化美股(不是 bStocks),用 Chainlink 24/5 價格源:週末價格停在最後一筆,恢復後休市期間的消息一次體現在價格裏。一個週末慢慢磨,一個恢復時一口吞!
偏偏新規生效的第一個週六晚上,比特幣跌破 8 萬,據 The Block 統計 4 小時多頭被清約 4.04 億美元。美股關着門,我們這邊已經清槓桿了 🤣
用幣股抵押的小夥伴,週末可能要做四件事:
1/ 週五收盤前把保證金拉到能睡着的位置;
2/ 價格提醒按幣安抵押指數價設,不按正股收盤價;
3/ 週五檢查抵押率,可能隨時調整;
4/ 別讓幣股抵押和高槓杆加密倉位在同一個全倉賬戶裏一起扛 BTC 急跌。
兩套規則並存,價差就會冒出來。我想到但還沒實操驗證的觀察點:
1/ 週末偏離與週一收斂:$SOXL 未開盤時加密端常偏離超 6%,盤前和開盤後會收斂大半;現在抵押價跟着週末盤口走,收斂單的保證金壓力得重算。
2/ 不是同一個幣:bStocks 和 Coinbase 代幣化股票跟蹤同一正股,但發行方、鏈、贖回規則不同,最多算 A ≈ B,係數和通道要自己驗證。
3/ 凍結價與鏈上成交價:Aave 週末按凍結價算抵押,Base 二級市場卻開着,折價理論上有空間,但開盤跳空清算按新價走,不是白撿的錢。
4/ 恢復報價那幾小時:Aave 價格源美東周日晚 8 點一步到位,幣安逐步過渡,兩邊抵押價可能短暫對不上,值得盯,能否做還說不準。
說白了,休市的股票,定價規則沒休息。有在兩邊都用過幣股抵押的老師嗎?有沒有盯價差?👀
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
245
·
--
Metric、Uniswap、Fables 對比:LP 的收益到底從哪來?
Metric 又刷屏了,大概率因爲邀請機制開放 🤣 我參與得早,已經虧過了~
先看三家怎麼定價:
1/ Uniswap(集中流動性):池子就是價格,成交(主要是套利)才推動價格;LP 賺手續費,出了區間就不賺。
2/ Fables:底層仍是 Uniswap v4 池,加了 Hook 按日曆自動調費率,開盤、收盤、隔夜、週末收費不同;keeper 只能臨時下調,最多 50%、最長 72 小時。
3/ Metric:池子不自己算價格,由 Price Provider 給出買價、賣價和參考價,流動性放在參考價上下的區間並隨之平移。
收益來源也不同:Uniswap 和 Fables 賺手續費(Fables 把信息不對稱時段收得更貴);Metric 對交易者 0 手續費,LP 賺的是 Edge(成交價偏離參考價的點差),再扣 curator 和 Metric 分成(默認 7.5%)。但不管哪家,真正付錢的都是需要馬上成交的人。
再說休市。$SOXL 美股未開盤時,加密端常偏離超 6%:股票停了,鏈上沒停。對 Uniswap 和 Fables,週一跳空後套利者把池子推到新價,差價由 LP 付;Fables 高費率是在給風險定價,但不保證覆蓋虧損。
Metric 文檔寫得直白:價格源停更時按最後價格繼續成交,超過 staleness 上限才停;Chainlink 股票池收到 market-closed 立即停;參考價可能滯後,BSC 上交易還可能排在報價更新前喫掉舊報價,APR 照樣算 Edge。保護存在,但不絕對。
文檔裏還有一句我很認同:Positive Edge doesn't mean you're making money. 官方例子:賺了 $50 Edge,價格漲 10% 後,比單純持有反而少了 $950。庫存變化纔是大頭。
按《聰明的投資者》的安全邊際,先看最壞虧多少,再看 APR。最近流動性極差,願意接盤股票的可以去玩。積分機制尚未官宣,據說每週發 50W 積分。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
733
·
--
用幣安 AI Pro 跑的海力士韓美價差收斂策略,現已平倉落袋!但過程不順利。
接之前的開倉,策略開得挺順,AI 還專門設計了平倉邏輯:每 5 分鐘檢測單腿虧損,超過閾值自動平。早上起來看到韓美價差收斂到 49%,賬面約有 $87 利潤。想到羣裏大朋友說這個價差也可以做波段,不一定等完全收斂,我就打算趁機平掉,後面再上波段策略。
結果在平倉這步踩坑了:
1/ 讓 AI Pro 平倉,它提示我手動點卡片上的全平按鈕,可頁面上根本沒有按鈕(圖 1)。
2/ 再讓它平,它發來一張持倉卡片,點進去卻跳到沒有持倉的合約頁面。
3/ 只好點策略下線,系統提示下線會自動平倉。下線後策略頁面的劃轉按鈕點不了,也不顯示賬戶資金,總資金沒變化(圖 2)。
4/ 讓 AI Pro 幫忙劃轉,它反而說倉位還在(圖 3)。合約頁面看不到持倉,它又說資金在子賬戶;打開子賬戶合約頁面依舊沒有持倉,我開始慌了,錢難道丟了?
5/ 去子賬戶的 AI Pro,頁面直接提示「無法確認您的賬戶狀態,工作區鎖定」(圖 4)。
這時我已經後悔,沒把流程完整走一遍就直接上實盤。最後在子賬戶交易記錄裏翻,才確認倉位已經平掉。本金沒問題,也賺了點錢,但沒能及時平倉,過程波折,甚至有些提心吊膽。
這波實操下來,AI Pro 目前有幾處要注意:
1/ 對話在主賬戶,策略資金在子賬戶,資金和倉位無法直接看到;
2/ 目前不能通過對話直接操作子賬戶倉位,只能通過策略本身;
3/ 手動操作倉位(策略下線、手動開關倉)後,AI Pro 給的倉位信息可能不準,需要自己去子賬戶確認;
4/ 策略關閉後,主賬戶 AI Pro 頁面看不到資金,也無法直接劃轉,還得去子賬戶覈對。
不知道是不是個別現象,但確實遇到了,也想請幣安官方看看。現在還在整理海力士韓美波段價差策略,這次打算模擬賬戶先行,不過模擬賬戶可能也和子賬戶機制有關。
在用 AI Pro 的大家,有沒有遇到過類似情況?
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
142
·
--
借海力士韓美價差,體驗一把幣安的 AI Pro!
海力士韓股和美股的價差與資費套利,大家已經玩了大半年。這三四天價差來回波動明顯收斂,羣裏不少人被套,開始嗷嗷叫。我的想法是:別人嗷嗷的時候往往是開單好時機,成本也比大家低一些,就想開一把嚐嚐鹹淡。正好推上有人在討論幣安 AI Pro,我想試試它能不能一次把完整策略落地。
對衝本身有門檻:兩邊倉位怎麼大致配平、價差偏離多少才進場、資金費率太高時怎麼先停或減倉、虧到閾值時怎麼保證兩邊一起平掉不留單邊。
爲了不浪費幣安的 AI Token(積分),我先和 Grok 把策略邏輯、風控參數、資費控制和同時平倉規則梳理清楚,再一次性餵給幣安 AI。結果只用一次對話,它就生成了可視化工作流並進入模擬盤,我再轉到實盤。
開單成功:一邊先掛條件單,另一邊同步開;止損自動設成兩邊一起全平,不留單邊。但開完溢價又擴大了一些,目前浮虧(含手續費)。最不完美的是做多韓股合約這邊資金費偏高,按 2WU 左右倉位估算每天約 60U。幣安目前買不到正股,只能合約之間對衝,希望後續能直接買正股。後續止損與關單情況再更新。
提示詞要點,有興趣可以拿去測試:
1/ 賬戶風控:總保證金 10,000 USDT,2 倍槓桿,名義價值約 20,000 USDT 內,逐倉;單邊最大虧損約 1,000 USDT;觸發止損必須全平兩腿,不留裸頭寸。
2/ 策略邏輯:做多 SKHYNIXUSDT(韓股跟蹤,相對便宜),做空 SKHYUSDT(ADR 跟蹤,相對貴),按名義金額等額匹配,不按 10:1 份數硬配。
3/ 建倉信號:價格比率 z 分數,基於 100 根 1h K 線滾動標準化,只在明顯偏離常態時建倉,避免在已收斂位置白付資金費。
4/ 資金費門控:按兩腿每天實際 USDT 成本設閾值(考慮結算間隔不同),過高就暫停或減倉。
5/ 止損執行:任一腿或組合虧損達閾值,用 reduce-only 觸發單同時全平。
6/ 其他:先生成可視化工作流和代碼,先模擬運行,說明開倉數量、名義價值、保證金佔用、全平條件和主要風險;數據不足不建倉。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
498
·
--
上週看仙道採訪孫哥,他提到一個判斷:Hyperliquid 拿到合規赦免後,未來 CEX 可能會逐步轉向 DEX。週末又看到大家在討論 Bitget 背景的 PopDEX,突然覺得這件事真值得深思:交易所之間或許已經形成某種潛在共識,只是都還在等。
但對新冒頭的 PopDEX 來說,光有背景遠遠不夠。現在大家普遍「不見兔子不撒鷹」,沒有足夠吸引人的點,很難真正把交易做起來。
PopDEX 自己的說法是:它是爲交易員建立的交易基礎設施,MegaPop 則是建立在真實交易基礎上的價值迴流機制。「價值迴流」本身就吸引人,因爲它通常指向回購或返現,而不是單純發積分。
核心就在 MegaPop:
1/ 每週把平臺收入的 40% 注入獎池;
2/ 用戶通過真實交易獲得獎券;
3/ 每週開獎,獎券、獎池、結果和分配全部鏈上公開;
4/ 開獎數字由比特幣區塊哈希決定,儘量避免人爲操作空間。
這意味着參與交易的用戶,是在用相對公平、隨機的方式對平臺分潤。因爲隨機開獎,也不容易被針對或被專業玩家掏空。
有一說一,不發積分、直接發穩定幣,確定性比積分高太多。至少大家明確知道自己拿到什麼,而不是等項目方後續的各種解釋。
項目方大概也擔心初期收入有限、分潤吸引力不足,所以首期會分兩次額外注入獎勵,合計約 25 萬 U。
當然這只是 40%,剩下 60% 會通過返傭和生態活動迴流。這部分目前還不夠透明,但也好理解:返傭一直是交易所(不管 CEX 還是 DEX)最核心的創新之一,不同層級用戶本來就要區分。只希望後續活動做得更清楚,並通過活動把分潤比例提高。
作爲用戶怎麼看?如果你本來就有對衝需求,或在看其他平臺,可以把一部分量放到 PopDEX 試試;如果你本來就能通過交易賺錢,那更值得試試。
總之,該做的交易照做,只是在 PopDEX 上多了每週都有機會的獎券,一旦開到超大獎勵,那就麻了!
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
87
·
--
STRC 從入坑到盈利:接下來怎麼做?
8、9 月一直帶着老婆孩子在外避暑旅遊,閱讀計劃擱置了一段時間。前幾天繼續讀,是 1949 年首版的《聰明的投資者》。
書中第四章及後面章節反覆提到:優先股在行情疲軟時會暴露諸多問題,只適合在其跌至不合理價格時購買!
這句話立馬戳到我了。1949 年的聰明人總結的避坑經驗,2026 年的我們居然還在踩。大家應該都懂。
這次覆盤按時間線與心路歷程,我分享了 4 個長期有效的套利策略,希望對經歷或沒經歷這波、但對套利感興趣的朋友有參考,也是對自己的覆盤。
但這波 STRC 戰役不僅僅是套利,還有:
1/ 對 Pendle PT/YT 的博弈,比如 mint 大量 YT-apyUSD 來回波段,YT-sUSDat 回水的天量利息派發;
2/ 對項目機制的套利,比如 sUSDat 預言機價格、鏈上價格與合約價格錯位;
3/ 對 LP 不同費率的路由爭奪,比如 0.25% 和 0.1999% 哪個更好,或直接用 0.0001% 的 LP 接貨賣貨,避開 Swap 高額抽稅;
4/ 還有最最重要的倉位管理與風險控制。
整體來說,2026 年的 STRC 一戰,是我進圈以來值得銘記的一課。時間跨度之長、手段之多,多到現在都回憶不清。
所以也提醒大家,覆盤要及時記錄。即使不馬上公開,也要先把細節記下來,方便自己迭代。
之前寫過的兩篇基礎套利模型,是爲這次總結做的鋪墊,也和實際操作是同一套邏輯:「A = B」脫錨套利模型,以及「A = B,B = C,因此 A = C」脫錨套利模型。
系列回顧:STRC 入坑始末;套利自救之一(apxUSD 與 apyUSD 脫錨套利);套利自救之二(三幣對 STRC 開空的價差套利);套利自救之三(sUSDat 互換與 LP)。
系列到這裏結束。如果有其他路徑想展開討論,歡迎留言~
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
166
·
--
STRC 從入坑到盈利:套利自救之三
前兩篇講了兩種回本路徑。回到公式,既然 apxUSD 和 sUSDat 都與 STRC 相關,就可以轉換爲:
sUSDat ≈ apxUSD × y ≈ STRC × 0.01 × y
也就是說,sUSDat 與 apxUSD 之間也能做脫錨套利。當 apxUSD 相對 sUSDat 跌超係數時(通常是 apxUSD 下跌),抄底便宜的一方,等價格收斂。
連續吃了一個多星期的錨定互換後,機會突然變少,原來有人組了 apxUSD 與 sUSDat 的 LP,匯率越來越穩。我也轉去做 LP,只在極度波動時互換,每天賺 $300-500 很簡單。隨着 LP 倉位變大、割肉 apxUSD 的人變少,機會也越來越少。到 6 月底,STRC 回到 80 左右,我已接近回本價 82。
接下來是盈利之路。核心還是同一件事:係數關係一旦錯位,就有可操作的窗口;但窗口往往很短,深度和抽水會快速喫掉利潤。進入 7 月後,前三種方式不上槓杆利潤很難超過 1%,上槓杆深度又不夠。6 月太多人割肉離場,價差頻率明顯下降。
但我一直持有 apyUSD 和 sUSDat 到 9 月中旬,最近才清空 apyUSD,不是有感情,是還有套利空間。公式繼續推導,sUSDat 與 apyUSD 也存在係數關係:
sUSDat × x ≈ STRC × y
操作上與前面基本一致,依舊是互換,依舊是 LP。最瘋狂的一天,某大戶單日拋了 200 萬 apyUSD,我一個 $20K 的 LP 錢包單日收入超過 $3000,這種窗口之後很少出現。從 7 月到 9 月,日利潤從 $1-2000 遞減到不足 $100。
遞減很好理解:存量資金有限,割肉的人只會慢慢減少。最相信的人往往受傷最深,最早的大規模流出來自 apxUSD:它從穩定幣變得不穩定,一度無法贖回(後來可贖回但抽稅嚴重),價格還追不上 STRC。
靠這些路徑,我早早回本,並實現了持續兩個月的盈利。系列套利覆盤告一段落,下一篇結合最近的閱讀計劃,聊聊這波之後我怎麼看、怎麼做。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
64
·
--
STRC 從入坑到盈利:套利自救之二
繼 apxUSD 與 apyUSD 脫錨套利後,我已看到解套希望。核心觀察是:只要係數關係存在,出現價差就有機會賺一筆,雖然窗口往往很短。爲加速價差收斂,我還發推講了這個邏輯,IP 的影響力在一定程度上也幫了我一把。可想而知當時是真沒法兒了,雖然路徑本身行之有效。
繼續看公式:apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x。由此可見 apxUSD 與 STRC 同樣存在係數關係,進一步說明三者都和 STRC 掛鉤:
apxUSD ≈ STRC × 0.01
apyUSD ≈ STRC × 0.01 × x
sUSDat ≈ STRC × 0.01 × y
所以當 apxUSD、apyUSD、sUSDat 跌超係數時,可以鏈上買入這三個代幣、交易所做空 STRC,做價差套利。這和我之前寫的「A = B,B = C,因此 A = C」模型一致。
恰好整個 6 月,STRC 相關代幣持有者都惶恐不安,無數人割肉跑路,每次割肉都會產生價差。羣裏和鏈上都能看到,有人直接離場,也有人按係數關係找機會。
問題是當時支持 STRC 合約的交易所很少。我知道的第一個是 Lighter,但深度極差,只有約 1 萬,所以 6 月上半月這條路徑利潤極其有限。有美股券商的小夥伴則可以直接在券商操作。
因爲邏輯成立,直到發文今天這樣的機會依舊存在,比如昨晚的 apyUSD。附圖是 apxUSD 走勢,本應與 STRC 保持 100:1,卻經常偏離 2-4%。只是 apxUSD 和 apyUSD 鏈上抽水太高,價差不超過 0.5% 基本沒有利潤;sUSDat 又太穩定,很少給機會。
對我還有個更重要的約束:高風險倉位已經花光,理論上不該再給 STRC 合約做空分配新資金。手裏只有 sUSDat 和 apyUSD,還能怎麼輾轉騰挪?下篇更新新的套利姿勢。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
59
·
--
STRC 從入坑到盈利:套利自救之一
上一篇講到,高風險子彈打完後浮虧至少 50%。雖然只動用了高風險倉位,但心理負擔很大:Apyx 倉位做了循環貸,算上循環已接近滿倉。後來發現,即使套在 apyUSD 上,只要抓住它和 apxUSD 的係數關係,仍能通過互換快速縮小虧損。這是第一次有效的套利。
STRC 暴跌前,官方和外界都認爲 apxUSD 是穩定幣。但它的抵押物包含 STRC,抵押不足時淨值只能跟跌。官方沒承認它不是穩定幣,更沒說錨定 STRC,但按抵押邏輯,apxUSD 與 STRC 必然存在係數關係:最差也應維持約 100:1,理論上更高,因爲抵押物不止 STRC。
apyUSD 的淨值增長與 STRC 派息關聯,底層是 apxUSD:
apyUSD ≈ apxUSD × x ≈ STRC × 0.01 × x
可實際上 apyUSD 跌幅一度是 apxUSD 的 3-4 倍:apxUSD 跌 7%,apyUSD 跌 30% 多。既然公式成立,即使已套在 apyUSD 上,也能用部分 apyUSD 抵押出 apxUSD,再換回更多 apyUSD,喫匯率差。最高時匯率差達 23%,出現過兩次,窗口只有幾小時。
可惜我手裏只有 apyUSD 和 sUSDat,apyUSD 還靠循環貸補過倉,LTV 拉到約 60%;又不想動表現更強的 sUSDat,只能用部分 apyUSD 抵押出 apxUSD 去換 apyUSD,兩天後 20% 以上的機會就沒了。
配圖上半部分是 apyUSD 的 U 本位走勢:6 月 27 日 STRC 真正跌 30% 多時,apyUSD 只跟着 apxUSD 下跌,沒怎麼超跌。下半部分是 apxUSD 本位走勢,波動小到可忽略,說明兩者錨定關係成立。也因公式成立,後續這類脫錨套利還經常給出 1%-3% 利潤。這和我之前寫的「A = B」脫錨模型是同一套思路。
可惜抄底太急,沒多少可用資金,不然僅憑 6 月第一輪下跌就能由套轉盈。到這時價格還沒回歸,但虧損已少了很多,至少看到了解套的希望。
下一篇繼續講另一個長期有效的套利路徑。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
67
·
--
STRC 從入坑到盈利:入坑始末!
現在 STRC 價格已趨於穩定,基本回錨。早先持有 STRC、sUSDat、apyUSD 的小夥伴,只要沒中途割肉,大多已經盈利。可幾個月前完全不是這樣:我按計劃只動用高風險倉位的一部分,卻在一輪輪下跌裏把這部分幾乎打光,浮虧一度超過 30%。
覆盤纔看清,關鍵不在要不要碰 STRC,而在這些代幣之間的係數關係一旦錯位,就會出現可操作的價差。所以我把入坑、被套到自救盈利拆成系列,本篇先講怎麼入坑的。
3、4 月 STRC 和 Apyx 在 X 上被頻繁討論,那時市場低迷、盜幣頻發,我觀望了很久。直到 apxUSD 上線 Kraken,我放棄了 apxUSD 的低年化(當時知道它有 STRC 敞口),把高風險倉位的 1/5 投入 apyUSD,追求約 40% 年化,
隨後 Saturn 進入視野,也有兩個代幣:穩定幣 USDat 和有 STRC 敞口的 sUSDat。sUSDat 淨值會隨 STRC 除息下跌,按規律除息後價格通常回錨。我又分配 1/5 高風險倉位做除息跌幅與迴歸,除息後再持有約 15 天,前兩個月大概有 2-3% 收益。原以爲到 10 月 TGE 前,能喫半年約 40% 年化。
6 月初 STRC 除息後沒企穩,6 月 4 日晚跌近 8%,sUSDat 同步下跌,我按脫錨邏輯繼續抄底。出乎意料的是,穩定幣 apxUSD 也跟跌,apyUSD 更誇張,一度跌 30%。萬幸之前爲做 YT 波段拆了幾層循環,纔沒被清算。認爲 STRC 不會完蛋的我繼續加倉,最終 apyUSD 和 sUSDat 各佔高風險倉位一半;含循環貸的 apyUSD 浮虧 50% 以上,而 STRC 本身只跌約 7%。
噩夢纔開始。6 月 6 日和 27 日 STRC 又兩次巨幅下跌,最低只有錨定的 68% 左右,而我的高風險倉位早已打完。倉位規劃救了我,沒讓全部資金進去;但也正因要堅決執行,只能用現有倉位輾轉騰挪,開始自救。
下一篇講第一條最有效的套利路徑:重新梳理 apxUSD 和 apyUSD 的係數關係。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
101
·
--
太久沒盯 Sui,發現以前熟悉的 Bluefin 金庫層已支持以太坊。主體仍在 Sui,變的是它孵化的 Ember 不再只服務 Sui。
新上線的 PPLUS 金庫,普通存款約 11%,再去 Suilend 或 Bluefin Lend 循環,粗算可到 30%+。我去年在 Ember 存過,熊市撤了,這次也想看看它把複雜策略收成了什麼。
PPLUS 全稱 Bitwise Premium+ RWA Vault。你存 USDC,Ember 鑄出份額,Bitwise 負責選資產、配倉、加槓桿和風控。底層是三類代幣化信貸:Huma 短久期跨境支付融資;USD_ai 以 AI GPU 爲抵押的貸款;Hastra(與 Figure 合作)優質房屋淨值債權。你存的是 Ember,Bitwise 是策略方,不是發行人或運營方。
它和更早的 PAPY 不同:PAPY 更像超抵押借貸金庫,目標約 5%–6%;PPLUS 在同類 RWA 上再加槓桿,官方目標 10%+,風險也更高。收益分三層:底層信貸利息、金庫內部槓桿利差、把 PPLUS 拿去借貸市場再抵押,第三層不是標配。目前 TVL 約 $12.84M。
兩種玩法:
1/ 常規存款,預期約 11%,Sui 或 Ethereum 都可存;
2/ 循環貸,在 Bluefin Lend 或 Suilend 存 PPLUS、借 USDC、再換 PPLUS 存回,預期 30% 以上。但金庫內部已加過槓桿,再循環就是策略槓桿疊借貸槓桿,清算線必須盯緊。
可玩性高也意味着風險高,官方提示這是槓桿信貸策略,存入資產可能部分或全部損失。
補充 Bitwise:2017 年成立的加密資產管理公司,官方口徑客戶資產超 150 億美元,40 多隻產品覆蓋美國 ETF 和歐洲 ETP。比特幣現貨 ETF BITB 約 32 億美元,Solana 質押 ETF BSOL 超 12 億美元,是目前全球最大的 SOL ETF。
換句話說,PPLUS 不是新團隊臨時做的高收益盒子,而是給傳統渠道管過 BTC、ETH、SOL 的資管機構把策略做到了鏈上。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
332
·
--
時間線上最常見的帖子不是分析,是「我賺了」。
截圖能 P,但地址一亮,又等於把進出點、加倉位置、止盈節奏全送出去。曬了怕被複制,不曬又像在演戲。成績想被看見,路徑不想被看穿,這是套利人最常見的彆扭,不是矯情。
我這十天也卡在同一處。幣股這波很香,5WU 進去,十天做到接近 9WU。每天都想發出來留個覆盤,幾次鼠標停在發送鍵上還是沒發,只在羣裏秀了幾張餘額截圖。不發地址,只剩一句「我賺了」,默認會被當吹牛;發地址,方法就不再是方法。
所以真正要拆開的,不是要不要曬,而是別人覈驗的是結果,還是你的錢包和手法。
放到機構和大戶身上,只是同一句話換了量級。個人怕方法被抄;機構怕倉位、進出時機和執行路徑在公鏈上實時可見,策略還沒跑完就被定價、被搶跑。鏈上默認透明,對散戶是社交負擔,對要上鍊的真金白銀是成本。機構要的隱私不是抹掉記錄,而是內部可審計,對外只公開該被覈驗的那一層。
驗證解決「是不是真的」,隱私決定「公開到哪一步」。兩件事拆開處理,大戶和機構纔敢把規模放上來。
8 月底獲得 YZi Labs 融資的隱私項目 Primus Labs,做的正是把這兩件事分開:證明你做成了,但不必攤開路徑。它還做不到一鍵證明「十天賺了近一倍」,但已在兩處跑通同一結構:
1/ 和 Kaito 合作是在證人:證明你參與過、交易過,不必攤開賬戶,濾掉聲量裏的假參與;
2/ 和 Unitas 合作是在證錢:證明儲備夠不夠、健不健康,不必直播操盤,讓機構在不泄密的前提下被信任。
個人要的成績單,和機構要的儲備證明,底層是同一件事:先證明是真的,再決定公開多少。商業上先把「可覈驗但不泄密」做出來,也更能解釋它後來拿到 YZi Labs 投資:先有場景,再有資本站臺。
從個人需求出發,以後在 X 上發帖可以少一點截圖,多一張證明。機構要的是同一句話的放大版:上鍊,但不廣播路徑。對 Primus 技術感興趣的小夥伴,可以去看 anymose 老師的推文。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
41
·
--
一場已經結束的規則套利覆盤~
2026 年 8 月 24 日,我參加了幣安 Agentic Wallet 的 bStocks 交易賽。當時判斷:規則可讀,能補一腿對衝,值得做。目標是排行榜前十,按我的點估計獎金 5,000 美金以上;實際大約前五十,回報 400 美金多一點。結論先放這:套利結構成立,名次和期望值判斷不成立。
規則核心是排行榜只算平倉後的已實現盈虧。小夥伴認爲只能買現貨、對衝不完整,我補了一腿:用反向標(SOXL/SOXS)當空頭,無論漲跌都能做出一條已實現盈利腿,組合上再對衝方向。我們都信心滿滿,沒有反對票。投入約四小時、佔用 15,000 美金、磨損 30 美金。網絡原因部分倉位沒及時平倉,未實現部分不計,連 600 美金都沒拿到。
收益來源:400 美金來自幣安活動獎池,不是價差。獎池有上限,按報名用戶 bStocks AUM 分檔解鎖,Top 100 再按已實現盈虧分。對衝只壓住方向,不解釋獎金從哪來,也不保證名次。
風險傳導:主風險是排行榜,不是行情。讀懂同一規則的人越多,上榜盈虧被擡得越高,前十變成前五十。我把他們寫成背景,沒寫成主變量,這是主失誤。第二層是資格與審覈,第三層是佔用、磨損、執行和對衝殘餘。真正放鬆審查的,是小範圍共識:信息和「該做」都經過小夥伴,同伴同意被當成了校正。
結果不等於決策:參加後本應拆三種可能:進前十;對衝成立但名次被擠到中後段;執行或資格出問題獎金歸零。實際是第二種,又疊了沒及時平倉。
該留下的是讀規則、補空頭腿、控制磨損,並把平倉執行寫成檢查項。該學的是:排行榜是博弈,自己賬做平不是結束。
下次額外關心三點:付費方是獎池還是價差,是獎池就看名次分佈而非一個點;佔用按「可能只剩幾百」能否接受來定;平倉能否在窗口內完成要單獨問。
讀懂規則是必要條件,不是拿到目標名次的充分條件。對衝處理方向,處理不了獎池分配,也處理不了沒平掉的倉位。
本文是「基於能力圈的 IP 成長閉環體系」的公開輸出。
以上僅爲信息分享,不構成任何投資建議。
持續進化中的 BitHappy
190
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼