

MASAB ⁰⁰⁷-国王
4k 貼文

MASAB ⁰⁰⁷-国王
 達人認證+
舉報
封鎖用戶
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
實盤交易
中頻交易者
2.8 年
1.6K+ 關注
30.3K+ 粉絲
9.9K+ 點讚數
貼文
投資組合
全部
引用
直播
·
--
真實
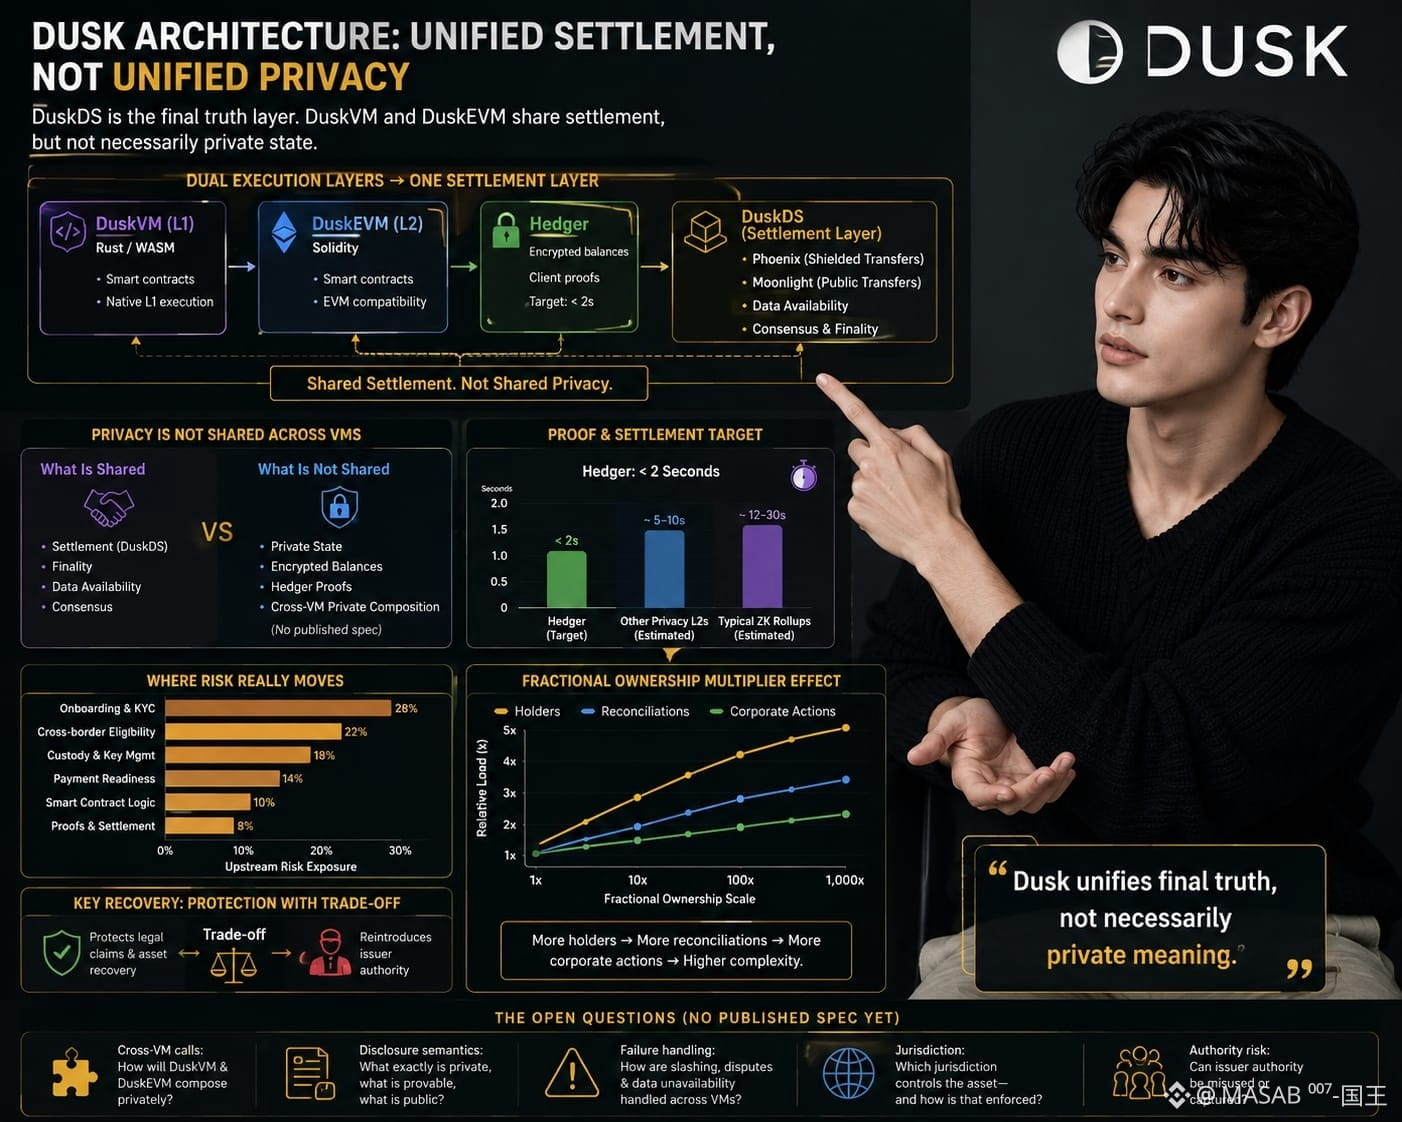
圖表保持平穩,所以我重新打開了 Dusk 的架構筆記。我一直看到“privacy(隱私)”,彷彿 DuskDS、DuskVM 和 DuskEVM 共享同一個機密狀態。
DuskVM 在 L1 上運行 Rust/WASM;DuskEVM 運行 Solidity;由 Hedger 負責添加加密餘額和麪向兩秒以內的客戶端證明。兩者都通過 DuskDS 進行結算——Phoenix 提供隱蔽轉賬,Moonlight 提供公開轉賬——並與數據可用性、共識和最終性一併協同。然而,共享結算並不等於共享隱私:我沒有找到任何已發佈的規範,說明某個 DuskVM 合約會在私有語義下與 Hedger 狀態進行組合。
Dusk 統一的是最終真相,而不一定是私有含義。
對於 RWAs(現實世界資產),機構需要的是機密持倉以及可驗證的所有權;隱藏零售端的餘額並不等於隱藏一個業務工作流。更快的證明與結算可能會把風險上游化到入職、跨境准入、託管與支付就緒中。開發者仍需在 Solidity、機密狀態與合規邏輯之間進行對賬。
分割所有權會放大持有人數量、對賬以及公司行動的複雜度。丟失密鑰的恢復能力能保護法律主張,但也會重新引入發行方權限。密碼學無法決定哪個司法轄區控制該資產——也無法判斷該權限是否明智行事。
這並非 Dusk 的獨有問題。在跨 VM 調用、披露語義與失敗處理被文檔化之前,“統一隱私”就會超出已發佈保證的邊界。圖表仍然平穩;這句話卻不是。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
圖表保持平穩,所以我重新打開了 Dusk 的架構筆記。我一直看到“privacy(隱私)”,彷彿 DuskDS、DuskVM 和 DuskEVM 共享同一個機密狀態。
DuskVM 在 L1 上運行 Rust/WASM;DuskEVM 運行 Solidity;由 Hedger 負責添加加密餘額和麪向兩秒以內的客戶端證明。兩者都通過 DuskDS 進行結算——Phoenix 提供隱蔽轉賬,Moonlight 提供公開轉賬——並與數據可用性、共識和最終性一併協同。然而,共享結算並不等於共享隱私:我沒有找到任何已發佈的規範,說明某個 DuskVM 合約會在私有語義下與 Hedger 狀態進行組合。
Dusk 統一的是最終真相,而不一定是私有含義。
對於 RWAs(現實世界資產),機構需要的是機密持倉以及可驗證的所有權;隱藏零售端的餘額並不等於隱藏一個業務工作流。更快的證明與結算可能會把風險上游化到入職、跨境准入、託管與支付就緒中。開發者仍需在 Solidity、機密狀態與合規邏輯之間進行對賬。
分割所有權會放大持有人數量、對賬以及公司行動的複雜度。丟失密鑰的恢復能力能保護法律主張,但也會重新引入發行方權限。密碼學無法決定哪個司法轄區控制該資產——也無法判斷該權限是否明智行事。
這並非 Dusk 的獨有問題。在跨 VM 調用、披露語義與失敗處理被文檔化之前,“統一隱私”就會超出已發佈保證的邊界。圖表仍然平穩;這句話卻不是。
@Dusk $DUSK #dusk
6
10
30.2k
·
--
真實
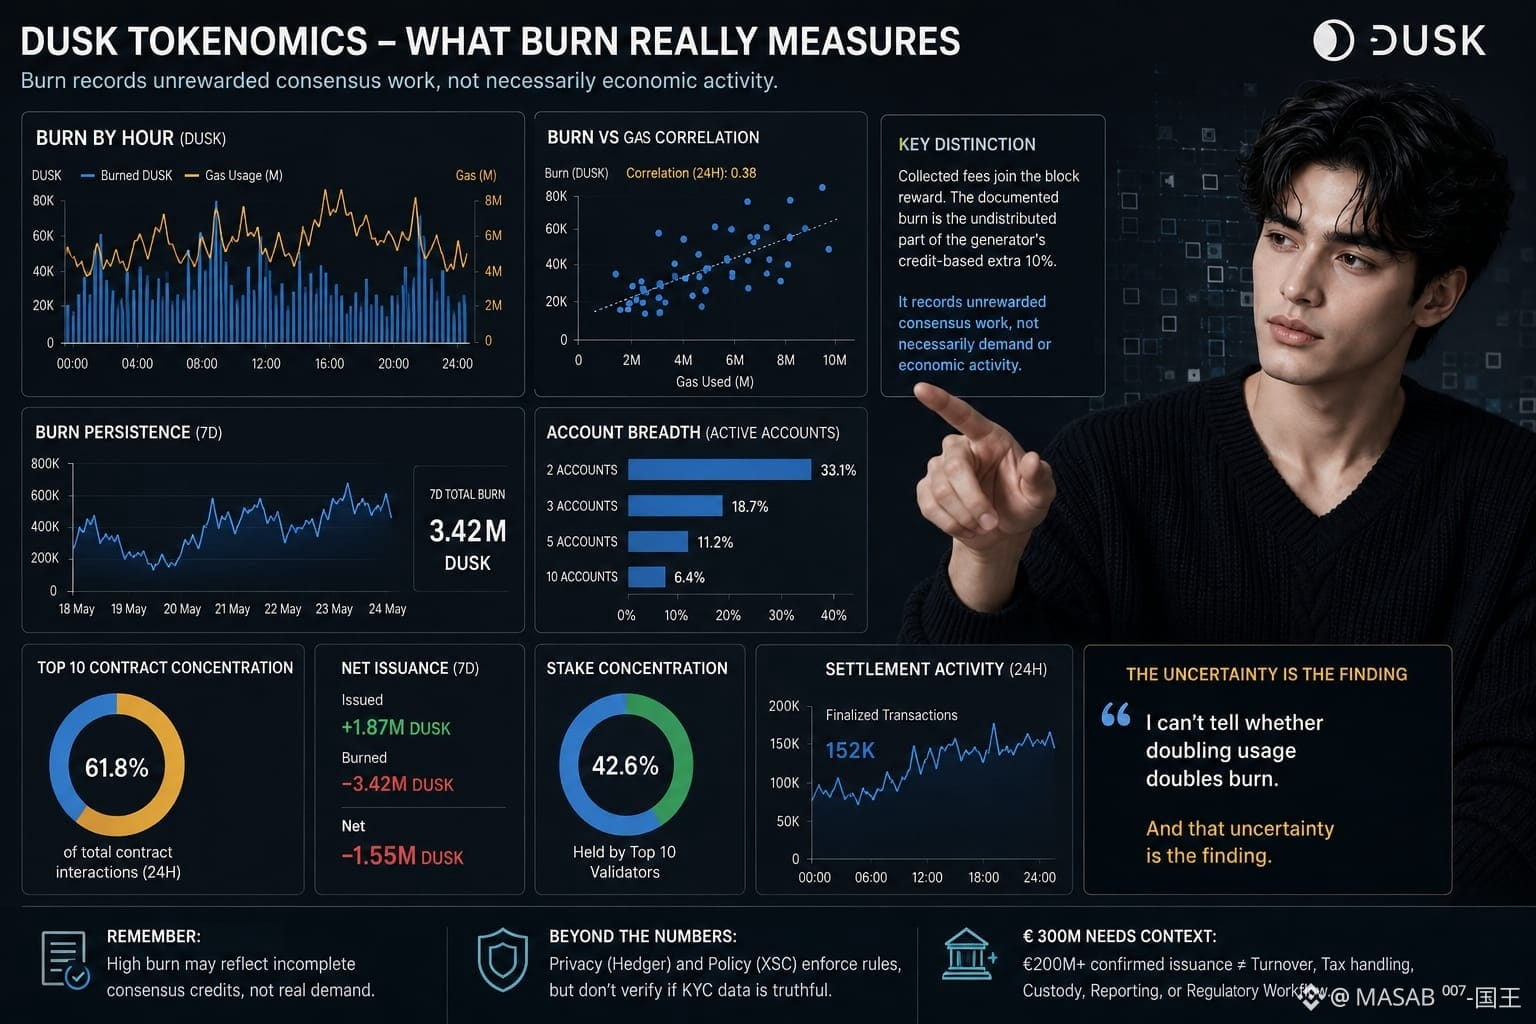
圖表很平,所以我打開了 Dusk 的代幣經濟學頁面,按小時把銷燬量映射起來。我假設繁忙區塊、高 gas 以及更多用戶會帶來更多被燒的 DUSK。但有些地方對不上。
費用是用 DUSK 支付的,但收取的費用會併入區塊獎勵。文檔中的 burn 指的是生成器基於信用的額外 10% 中未分發的部分。按區塊、epoch、合約或每百萬 gas 的 burn 並不能自動衡量需求;高 burn 可能反映共識信用未被完整計入。
它記錄的是未獲獎勵的共識工作,並不一定代表經濟活動。
這種區分一直影響着我。210M+ 的質押可以保護共識,但不能保證憑證的準確性或應用邏輯。Hedger 可以在證明計算的同時掩蓋數值,XSC 可以強制執行轉賬策略,但兩者都無法證明 KYC 數據是否真實。即使發生拒絕,也可能仍會泄露資格線索。
即便是 €300M 規模,也需要做標註:Dusk 在文中引用了 NPEX 在 2025 年的 €300M AUM;而其當前網站顯示已確認發行額爲 €200M+。這些都無法衡量週轉情況、錢包轉化、稅務處理、託管、報送、對賬,或四項監管職能是否作爲一套工作流協同運作。
我的儀表盤現在需要 burn 的持續性、gas/費用的相關性、2/3/5/10-合約賬戶的覆蓋廣度、前十集中度、淨髮行額、質押集中度以及結算活動。圖表仍然開着。我無法判斷使用量翻倍是否也會帶來銷燬量翻倍,而這種不確定性就是我得到的結論。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
圖表很平,所以我打開了 Dusk 的代幣經濟學頁面,按小時把銷燬量映射起來。我假設繁忙區塊、高 gas 以及更多用戶會帶來更多被燒的 DUSK。但有些地方對不上。
費用是用 DUSK 支付的,但收取的費用會併入區塊獎勵。文檔中的 burn 指的是生成器基於信用的額外 10% 中未分發的部分。按區塊、epoch、合約或每百萬 gas 的 burn 並不能自動衡量需求;高 burn 可能反映共識信用未被完整計入。
它記錄的是未獲獎勵的共識工作,並不一定代表經濟活動。
這種區分一直影響着我。210M+ 的質押可以保護共識,但不能保證憑證的準確性或應用邏輯。Hedger 可以在證明計算的同時掩蓋數值,XSC 可以強制執行轉賬策略,但兩者都無法證明 KYC 數據是否真實。即使發生拒絕,也可能仍會泄露資格線索。
即便是 €300M 規模,也需要做標註:Dusk 在文中引用了 NPEX 在 2025 年的 €300M AUM;而其當前網站顯示已確認發行額爲 €200M+。這些都無法衡量週轉情況、錢包轉化、稅務處理、託管、報送、對賬,或四項監管職能是否作爲一套工作流協同運作。
我的儀表盤現在需要 burn 的持續性、gas/費用的相關性、2/3/5/10-合約賬戶的覆蓋廣度、前十集中度、淨髮行額、質押集中度以及結算活動。圖表仍然開着。我無法判斷使用量翻倍是否也會帶來銷燬量翻倍,而這種不確定性就是我得到的結論。
@Dusk $DUSK #dusk
8
14
11.6k
·
--
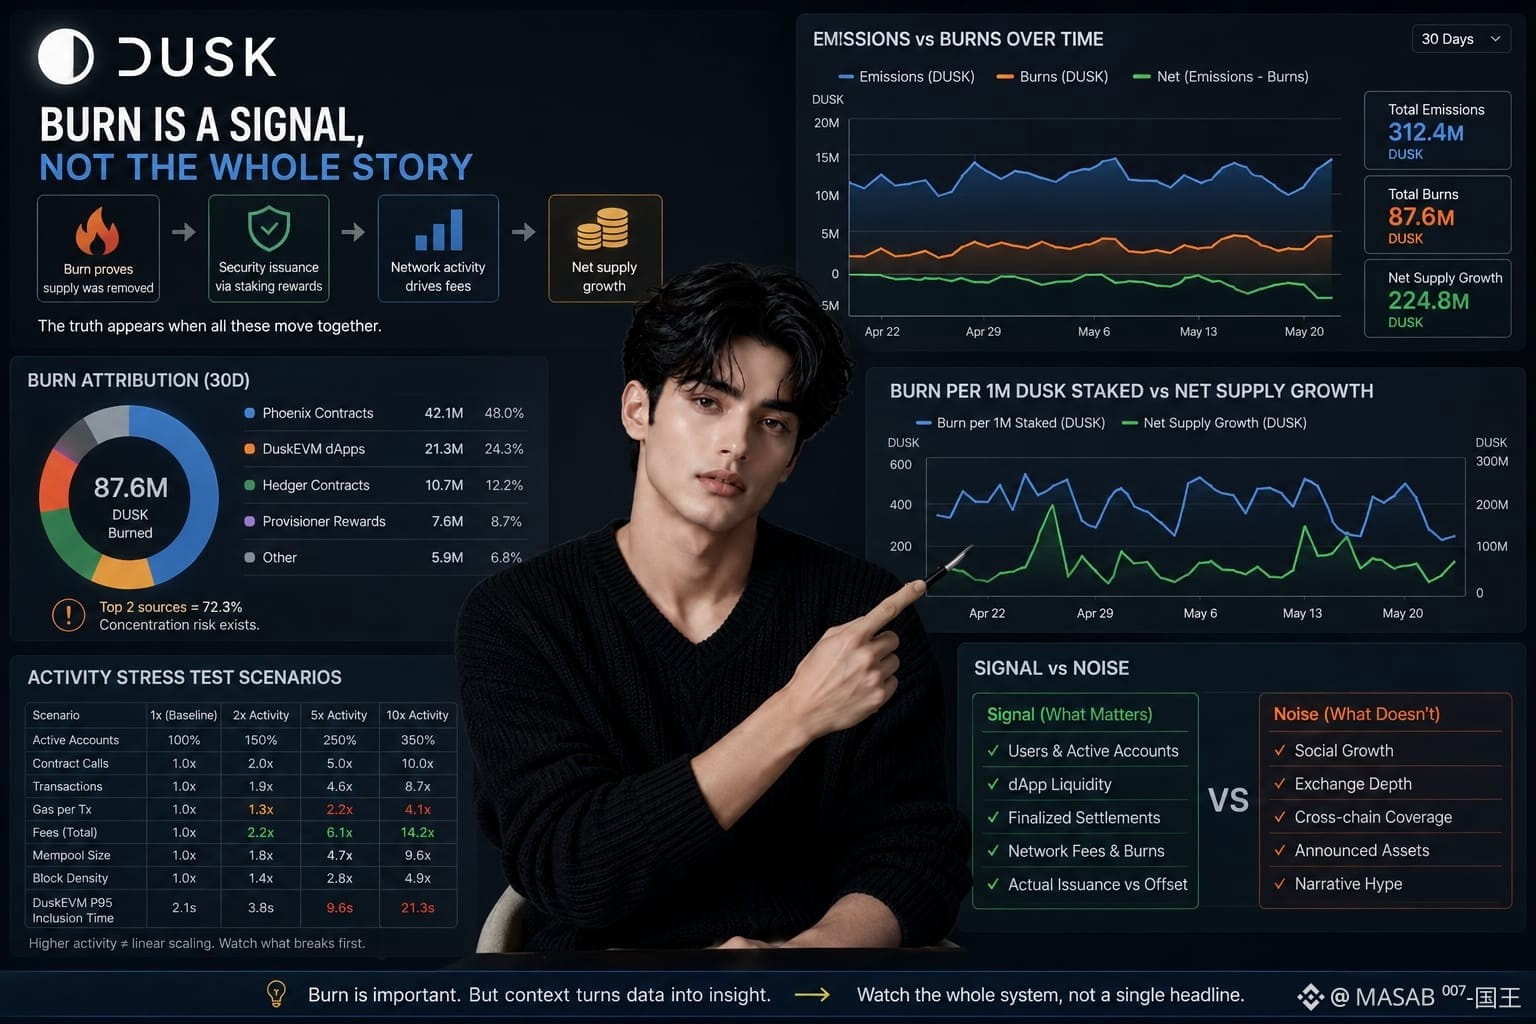
昨天,在一個盤整市場裏,我反覆看到有人用“DUSK銷燬(burn)”當作通縮的證據。我認可了這個說法,但總覺得哪裏不對。
一個Dusk儀表盤必須把每日、每週和每月的排放量與銷燬進行對比,然後按錢包、應用、epoch和區塊來歸因銷燬。如果是由某一個合約或少數幾個區塊主導,那麼“總量”所代表的含義就會和“廣泛的需求”不同。
銷燬只能證明供給被移除了,並不證明需求被分散到了哪裏,或供給具備持續性。
它的價值通常會和質押獎勵、活躍質押、出塊者獎勵(provisioner rewards)、epoch費用密度(epoch fee density)以及活動加速(activity acceleration),再加上“每質押1,000,000 DUSK 的銷燬量”和“淨供給增長”一起呈現。合在一起,這些指標才能說明:安全性發行(security issuance)是否被活動所抵消,以及更高的質押會帶來更多還是更少的供給壓力。
但這個機制仍需要壓力測試。如果活躍賬戶增加50%或合約調用翻倍,交易量和Gas會不會也翻倍?在2×、5×和10×的活動強度下,哪個會最先發生變化:每筆交易的Gas、費用(fees)、mempool規模、區塊密度,還是DuskEVM的P95入塊時間(P95 inclusion time)?
我會把社交增長、交易所深度(exchange depth)、跨鏈覆蓋和已宣佈資產,和用戶層面的情況、應用流動性、已完成的結算(finalized settlements)以及實際發行(actual issuance)區分開來。
市場仍然在平盤中。銷燬的“頭條”看起來不完整。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
昨天,在一個盤整市場裏,我反覆看到有人用“DUSK銷燬(burn)”當作通縮的證據。我認可了這個說法,但總覺得哪裏不對。
一個Dusk儀表盤必須把每日、每週和每月的排放量與銷燬進行對比,然後按錢包、應用、epoch和區塊來歸因銷燬。如果是由某一個合約或少數幾個區塊主導,那麼“總量”所代表的含義就會和“廣泛的需求”不同。
銷燬只能證明供給被移除了,並不證明需求被分散到了哪裏,或供給具備持續性。
它的價值通常會和質押獎勵、活躍質押、出塊者獎勵(provisioner rewards)、epoch費用密度(epoch fee density)以及活動加速(activity acceleration),再加上“每質押1,000,000 DUSK 的銷燬量”和“淨供給增長”一起呈現。合在一起,這些指標才能說明:安全性發行(security issuance)是否被活動所抵消,以及更高的質押會帶來更多還是更少的供給壓力。
但這個機制仍需要壓力測試。如果活躍賬戶增加50%或合約調用翻倍,交易量和Gas會不會也翻倍?在2×、5×和10×的活動強度下,哪個會最先發生變化:每筆交易的Gas、費用(fees)、mempool規模、區塊密度,還是DuskEVM的P95入塊時間(P95 inclusion time)?
我會把社交增長、交易所深度(exchange depth)、跨鏈覆蓋和已宣佈資產,和用戶層面的情況、應用流動性、已完成的結算(finalized settlements)以及實際發行(actual issuance)區分開來。
市場仍然在平盤中。銷燬的“頭條”看起來不完整。
@Dusk $DUSK #dusk
15
20
10.3k
·
--
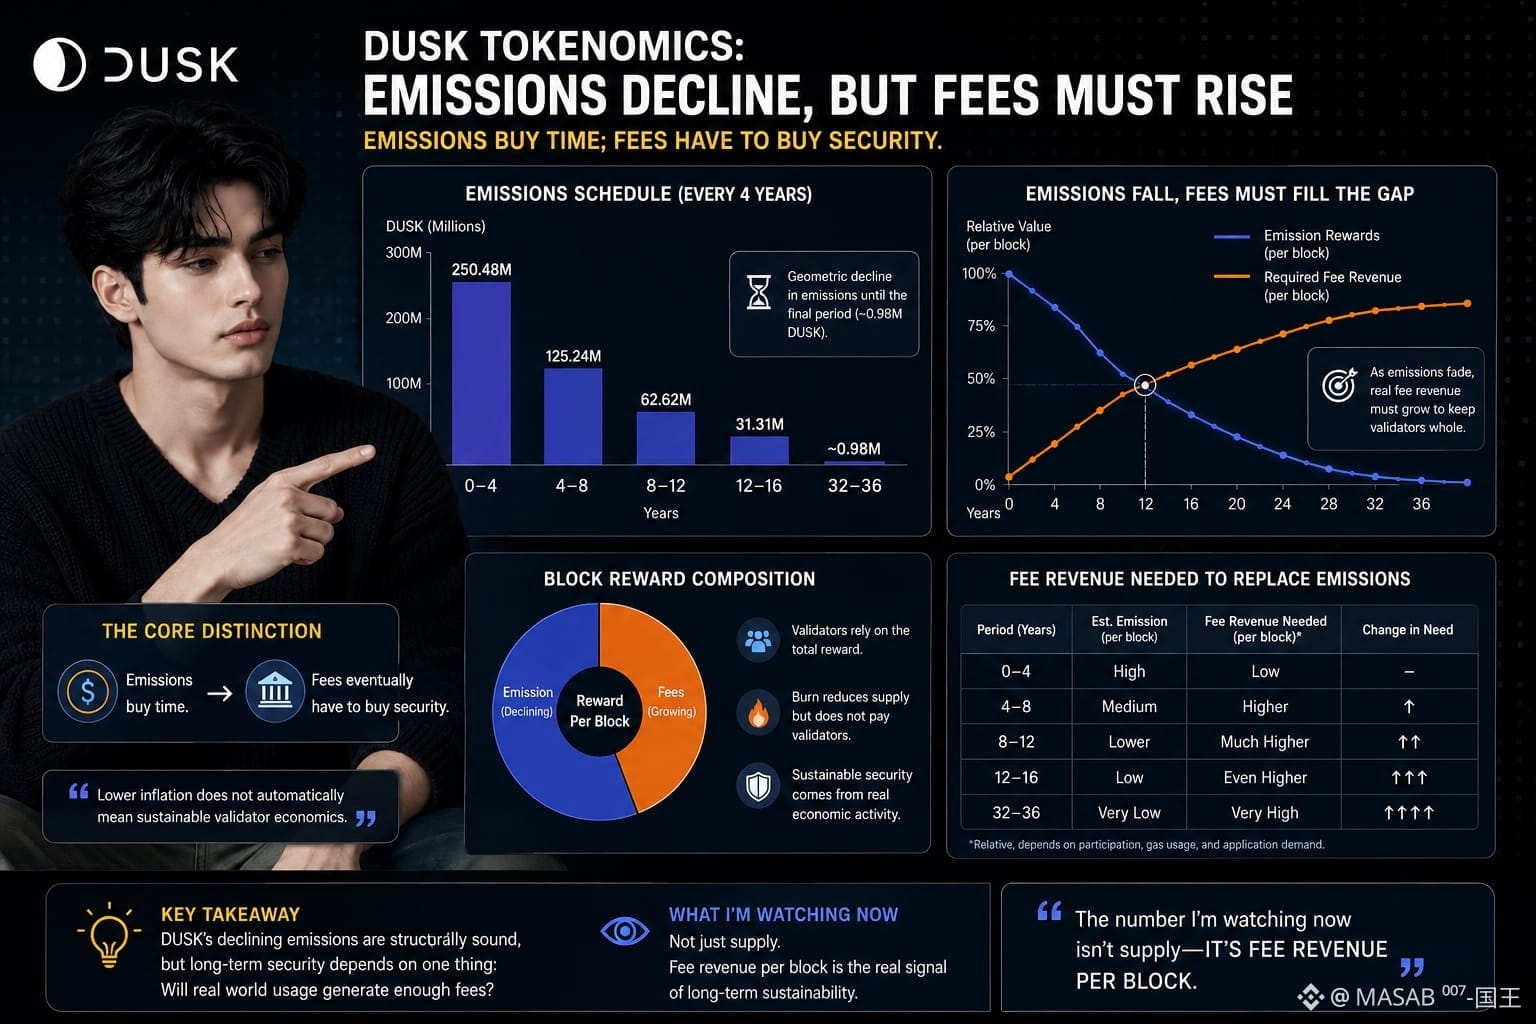
今晚在重新查看 Dusk 的代幣經濟學(tokenomics)文檔時,有一個數字不斷把我拉回去:未來前四年將釋放 250.48M DUSK,隨後爲 125.24M、62.62M、31.31M,直到最後一個四年期降至大約 0.98M。
主要的解讀很容易:排放下降……通脹回落,稀缺性改善。
但這並不是安全性問題。
Dusk 的區塊獎勵由新鑄造的 DUSK 與交易費用共同構成……因此隨着發行量呈幾何方式逐步衰減,網絡越來越需要真實的、付費的活動來替代驗證者正在流失的補貼。
排放(發行)是在爭取時間;費用最終必須用來購買安全性。
這一點很重要,因爲更低的通脹並不自動意味着驗證者經濟模型可持續。更小的獎勵池只有在燃氣(gas)、結算與應用層面的活動增長到足以補償時纔會讓人覺得“舒適”。燃燒(Burn)還會進一步複雜化:銷燬未分配的獎勵可能會降低供應,但它並不會爲確保共識的運營方提供資金。
我並不是說 Dusk 的發行安排存在缺陷。衰減型補貼在結構上是可以理解的。我只是目前還無法判斷:當發行量變得極其微小時,未來的機構級使用是否會產生足夠的費用。
tokenomics 頁籤仍然是打開的。我現在盯着的數字也不是供應——而是每個區塊的費用收入。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
今晚在重新查看 Dusk 的代幣經濟學(tokenomics)文檔時,有一個數字不斷把我拉回去:未來前四年將釋放 250.48M DUSK,隨後爲 125.24M、62.62M、31.31M,直到最後一個四年期降至大約 0.98M。
主要的解讀很容易:排放下降……通脹回落,稀缺性改善。
但這並不是安全性問題。
Dusk 的區塊獎勵由新鑄造的 DUSK 與交易費用共同構成……因此隨着發行量呈幾何方式逐步衰減,網絡越來越需要真實的、付費的活動來替代驗證者正在流失的補貼。
排放(發行)是在爭取時間;費用最終必須用來購買安全性。
這一點很重要,因爲更低的通脹並不自動意味着驗證者經濟模型可持續。更小的獎勵池只有在燃氣(gas)、結算與應用層面的活動增長到足以補償時纔會讓人覺得“舒適”。燃燒(Burn)還會進一步複雜化:銷燬未分配的獎勵可能會降低供應,但它並不會爲確保共識的運營方提供資金。
我並不是說 Dusk 的發行安排存在缺陷。衰減型補貼在結構上是可以理解的。我只是目前還無法判斷:當發行量變得極其微小時,未來的機構級使用是否會產生足夠的費用。
tokenomics 頁籤仍然是打開的。我現在盯着的數字也不是供應——而是每個區塊的費用收入。
@Dusk $DUSK #dusk
15
17
13.7k
·
--
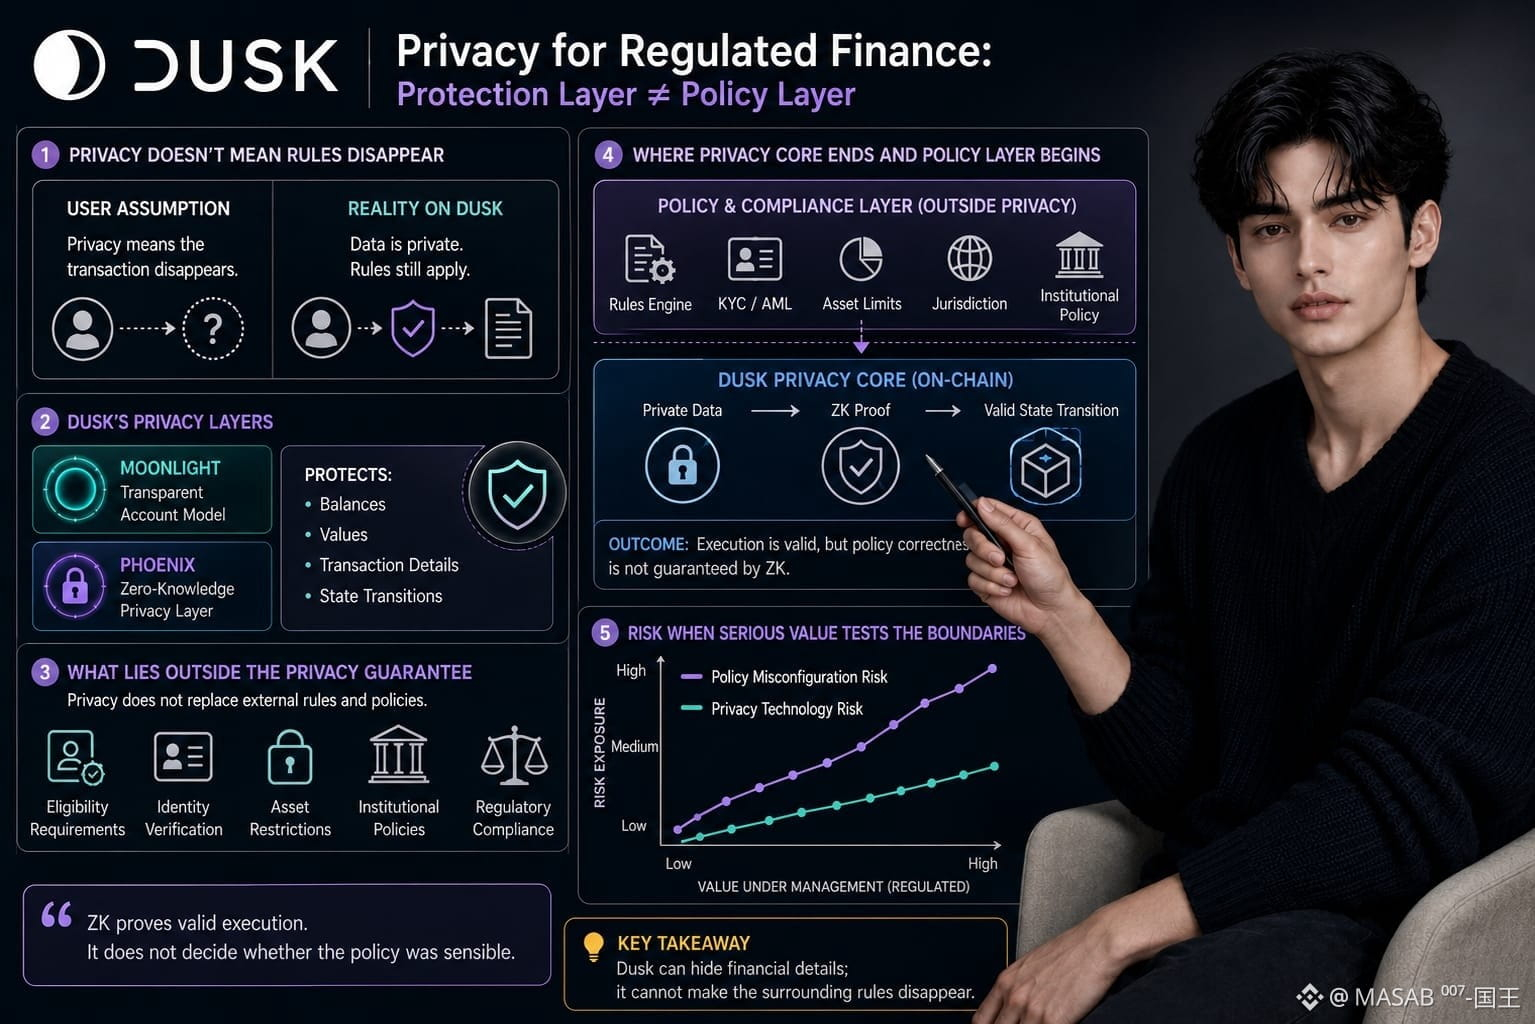
今天交易很安靜,所以我重新打開了 Dusk 的文檔……我一直看到“受監管金融的隱私”這句話,而且其中的某些內容讓我更仔細地看了下去。
起初,我以爲隱私意味着交易本身會直接從公開視野中消失。
但 Dusk 的層次比這更復雜。
Moonlight 提供的是透明的賬戶模型,而 Phoenix 則使用零知識技術來讓交易金額與餘額保持機密……重要的是:隱私並不會自動移除圍繞交易的所有合規規則。
Dusk 可以隱藏財務細節;但它無法讓那些伴隨其存在的規則憑空消失。
一開始,這種區別看起來幾乎只是語義層面的。但並不是。
加密層可以保護機密的交易數據,並驗證有效的狀態轉換。但資格要求、身份要求、資產限制以及機構政策,仍可能取決於該隱私保證之外所定義的規則。
想象一位獲得授權的投資者滿足了所有技術要求,卻在一項配置很糟糕的 pOlicy(政策)之下操作。ZK 證明可以確認執行是有效的。但它無法判斷政策本身是否合理。
這並不是 Dusk 所獨有的問題。
更難的問題在於:當嚴肅的受監管價值開始去測試這些 bOundaries(邊界)時,會發生什麼。
我的文檔標籤頁仍然打開着。“隱私”現在聽起來比今早窄得多。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
今天交易很安靜,所以我重新打開了 Dusk 的文檔……我一直看到“受監管金融的隱私”這句話,而且其中的某些內容讓我更仔細地看了下去。
起初,我以爲隱私意味着交易本身會直接從公開視野中消失。
但 Dusk 的層次比這更復雜。
Moonlight 提供的是透明的賬戶模型,而 Phoenix 則使用零知識技術來讓交易金額與餘額保持機密……重要的是:隱私並不會自動移除圍繞交易的所有合規規則。
Dusk 可以隱藏財務細節;但它無法讓那些伴隨其存在的規則憑空消失。
一開始,這種區別看起來幾乎只是語義層面的。但並不是。
加密層可以保護機密的交易數據,並驗證有效的狀態轉換。但資格要求、身份要求、資產限制以及機構政策,仍可能取決於該隱私保證之外所定義的規則。
想象一位獲得授權的投資者滿足了所有技術要求,卻在一項配置很糟糕的 pOlicy(政策)之下操作。ZK 證明可以確認執行是有效的。但它無法判斷政策本身是否合理。
這並不是 Dusk 所獨有的問題。
更難的問題在於:當嚴肅的受監管價值開始去測試這些 bOundaries(邊界)時,會發生什麼。
我的文檔標籤頁仍然打開着。“隱私”現在聽起來比今早窄得多。
@Dusk $DUSK #dusk
26
28
13.1k
·
--
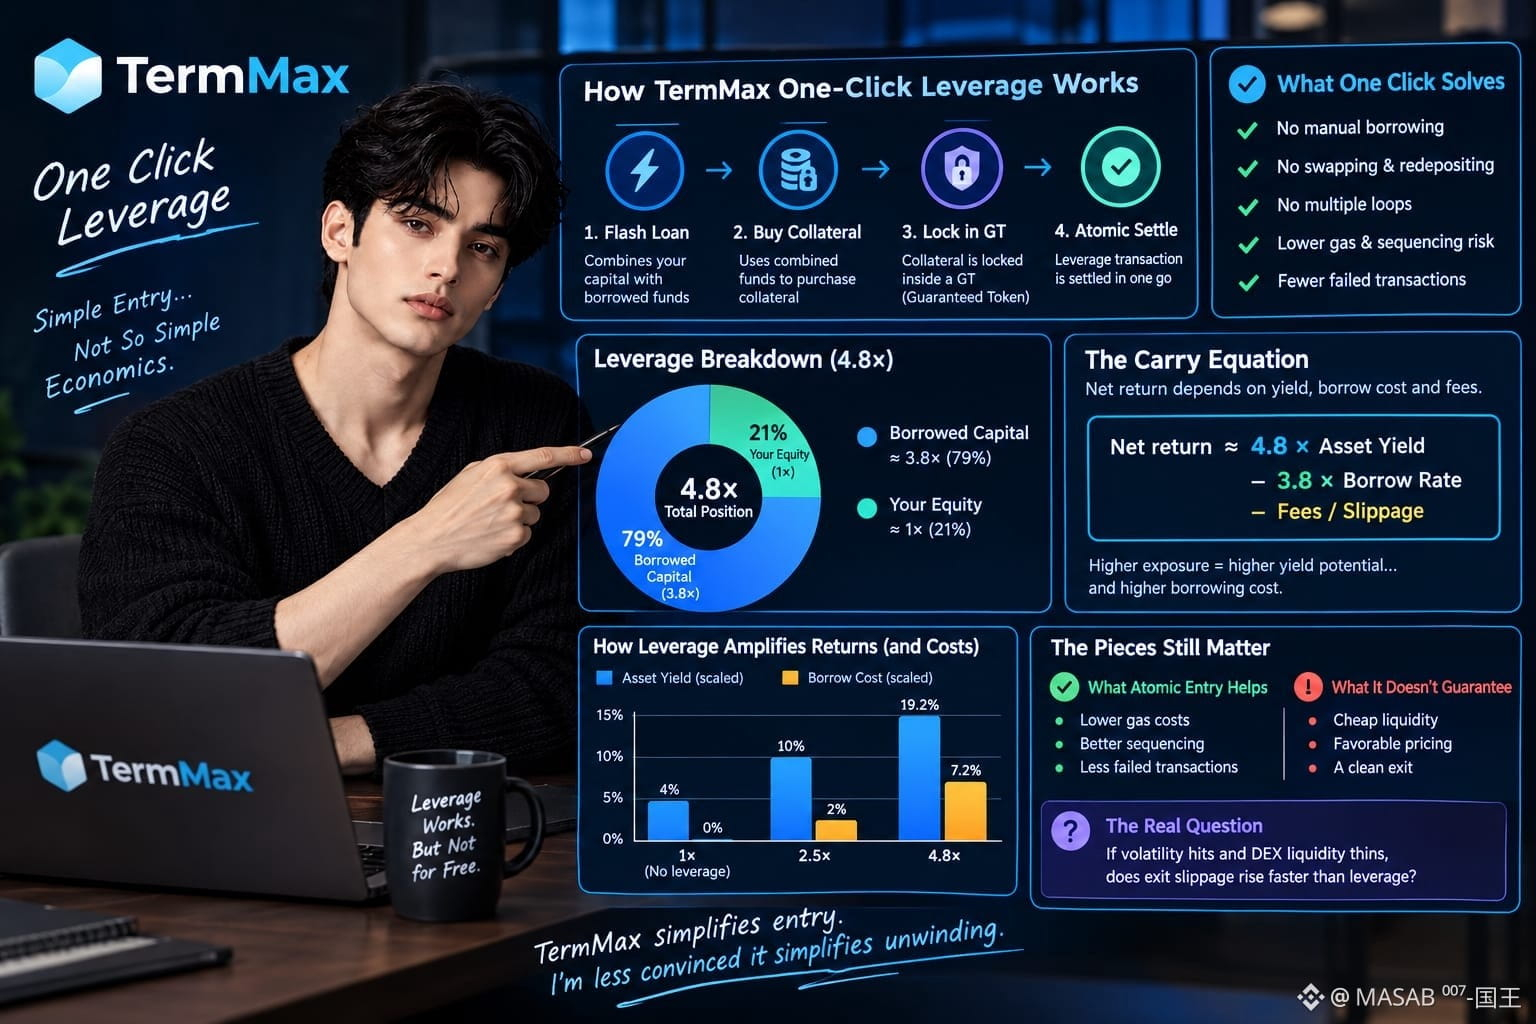
今晚我在查看 TermMax 的槓桿市場時,反覆回到“one-click leverage(單擊式槓桿)”這句話。聽起來好像難題已經被移除了。
所以我乾脆順着這個思路往下看。
TermMax 使用閃電貸,把我的資金和借入資金結合起來,購買抵押品,把抵押品鎖定在某個 GT 裏,並以原子方式結算槓桿交易。相比之下,手動借款、再換幣、重新存入以及循環多次要更麻煩。
不過,執行的簡便不等於經濟的簡便。
以 4.8× 槓桿計算,約有 3.8× 的自有權益被借入資本覆蓋。整體倉位的大約 79% 由債務資金提供……如果我在槓桿化收益型資產或 Principal Token(本金代幣),資產收益會隨着敞口放大——但固定的借款成本也會隨之放大。
一個粗略的持有收益(carry)公式是:
淨收益 ≈ 4.8 × 資產收益 − 3.8 × 借款利率 − 費用/滑點。
這就是“單擊”開始失效的地方。
原子式進入可以減少 Gas 成本、降低交易排序(sequencing)和失敗交易的風險……但它無法保證流動性便宜、價格有利,或退出同樣“乾淨利落”。借款人的執行流程會更順暢;而承接底層的“範圍流動性”仍由出借方提供。
如果波動率上升、DEX 流動性變薄,退出時的滑點會不會比槓桿的影響更快惡化?
TermMax 簡化了進入。我反而不太確信它能同樣簡化解倉(unwinding)。
#termmax @termmax
今晚我在查看 TermMax 的槓桿市場時,反覆回到“one-click leverage(單擊式槓桿)”這句話。聽起來好像難題已經被移除了。
所以我乾脆順着這個思路往下看。
TermMax 使用閃電貸,把我的資金和借入資金結合起來,購買抵押品,把抵押品鎖定在某個 GT 裏,並以原子方式結算槓桿交易。相比之下,手動借款、再換幣、重新存入以及循環多次要更麻煩。
不過,執行的簡便不等於經濟的簡便。
以 4.8× 槓桿計算,約有 3.8× 的自有權益被借入資本覆蓋。整體倉位的大約 79% 由債務資金提供……如果我在槓桿化收益型資產或 Principal Token(本金代幣),資產收益會隨着敞口放大——但固定的借款成本也會隨之放大。
一個粗略的持有收益(carry)公式是:
淨收益 ≈ 4.8 × 資產收益 − 3.8 × 借款利率 − 費用/滑點。
這就是“單擊”開始失效的地方。
原子式進入可以減少 Gas 成本、降低交易排序(sequencing)和失敗交易的風險……但它無法保證流動性便宜、價格有利,或退出同樣“乾淨利落”。借款人的執行流程會更順暢;而承接底層的“範圍流動性”仍由出借方提供。
如果波動率上升、DEX 流動性變薄,退出時的滑點會不會比槓桿的影響更快惡化?
TermMax 簡化了進入。我反而不太確信它能同樣簡化解倉(unwinding)。
#termmax @TermMax
8
11
11.6k
·
--
部分真實
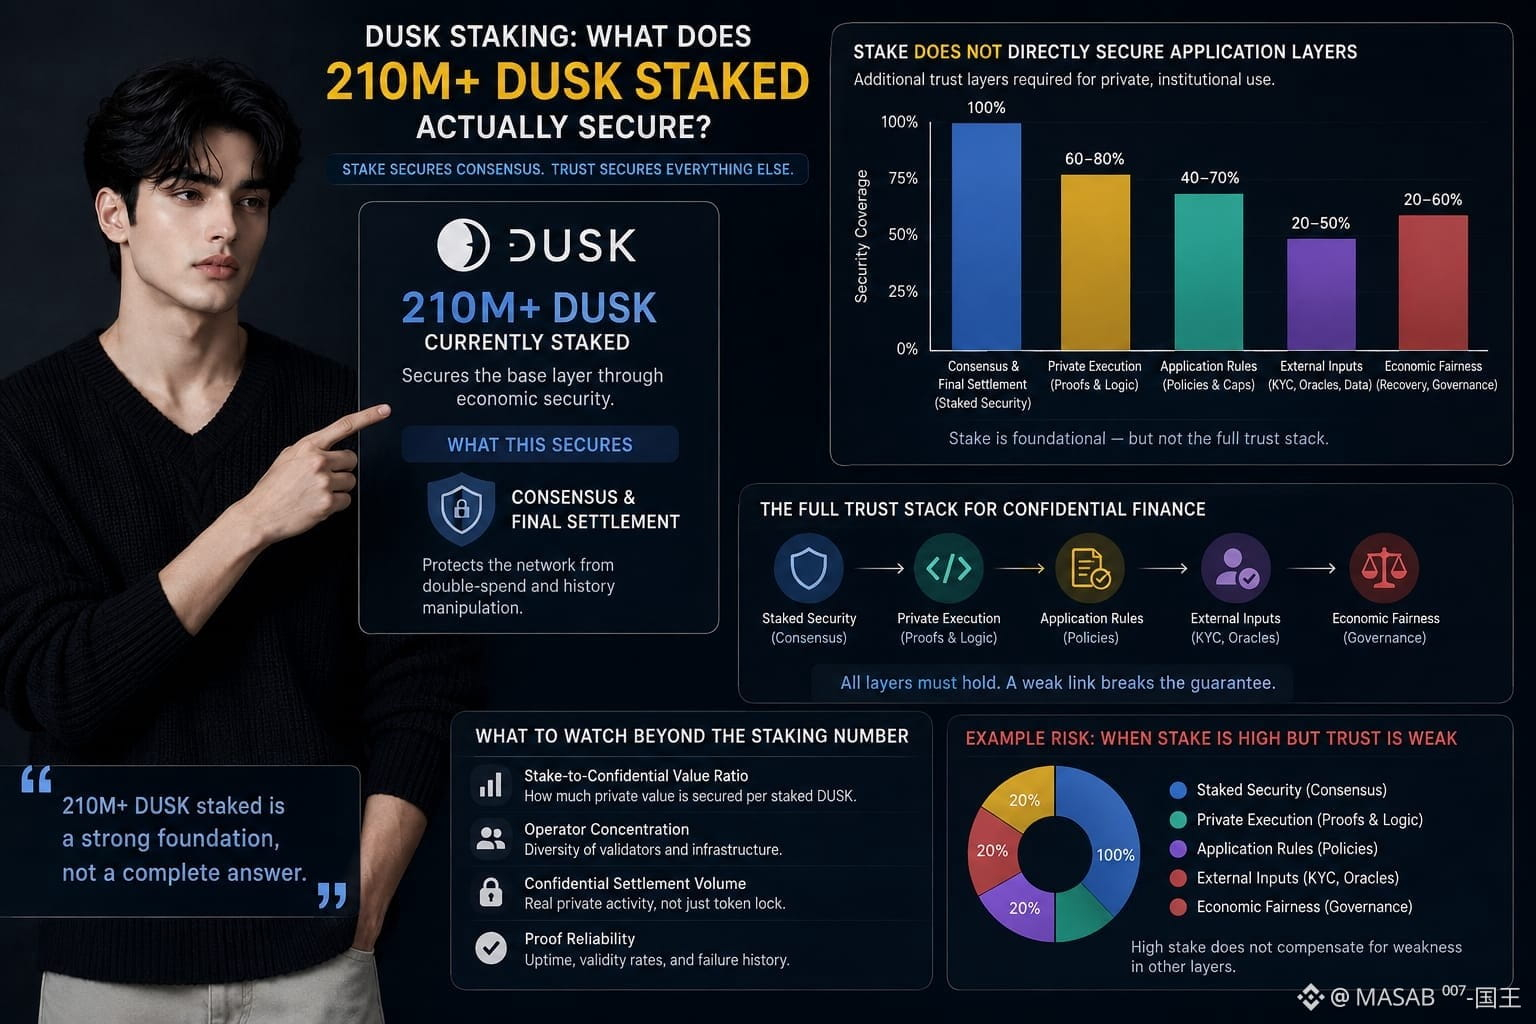
在市場平靜的時候,我又回頭查看了 Dusk 的質押數據,看到已有 210M+ DUSK 被質押,感覺依然令人安心。然後我追問:這個數字到底“保障”了什麼。
直觀的解讀很簡單:質押越多,機密的金融應用就越安全。但這個保證的範圍其實更窄。處於“活躍”狀態的質押主要用於保護基礎層的共識與最終結算。至於私有合約,它仍然依賴正確的證明邏輯、健全的應用規則;對於受監管資產,還需要可信的外部輸入,例如資格數據。
這種差別很關鍵。
Dusk 可以在不公開底層持倉的情況下,使私有狀態可驗證。這確實很有用。但一個有效的證明,並不能告訴你:KYC 提供方是否提供了錯誤的數據、策略中編碼的所有權上限是否填錯,或是某項獲授權的恢復操作在經濟上是否公平。
所以,210M 的質押度量的是一層安全,而不是整個機構信任棧。
我起初覺得這有點“吹毛求疵”。但並不是。假如私有應用要支撐的是嚴肅的現實價值,我更願意關注:質押相對於機密結算價值的比例、運營方集中度以及證明可靠性。
質押標籤頁仍然打開着。現在這個數字的感覺沒那麼像答案,更像一個問題的開端。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
在市場平靜的時候,我又回頭查看了 Dusk 的質押數據,看到已有 210M+ DUSK 被質押,感覺依然令人安心。然後我追問:這個數字到底“保障”了什麼。
直觀的解讀很簡單:質押越多,機密的金融應用就越安全。但這個保證的範圍其實更窄。處於“活躍”狀態的質押主要用於保護基礎層的共識與最終結算。至於私有合約,它仍然依賴正確的證明邏輯、健全的應用規則;對於受監管資產,還需要可信的外部輸入,例如資格數據。
這種差別很關鍵。
Dusk 可以在不公開底層持倉的情況下,使私有狀態可驗證。這確實很有用。但一個有效的證明,並不能告訴你:KYC 提供方是否提供了錯誤的數據、策略中編碼的所有權上限是否填錯,或是某項獲授權的恢復操作在經濟上是否公平。
所以,210M 的質押度量的是一層安全,而不是整個機構信任棧。
我起初覺得這有點“吹毛求疵”。但並不是。假如私有應用要支撐的是嚴肅的現實價值,我更願意關注:質押相對於機密結算價值的比例、運營方集中度以及證明可靠性。
質押標籤頁仍然打開着。現在這個數字的感覺沒那麼像答案,更像一個問題的開端。
@Dusk $DUSK #dusk
30
22
32k
·
--
真實
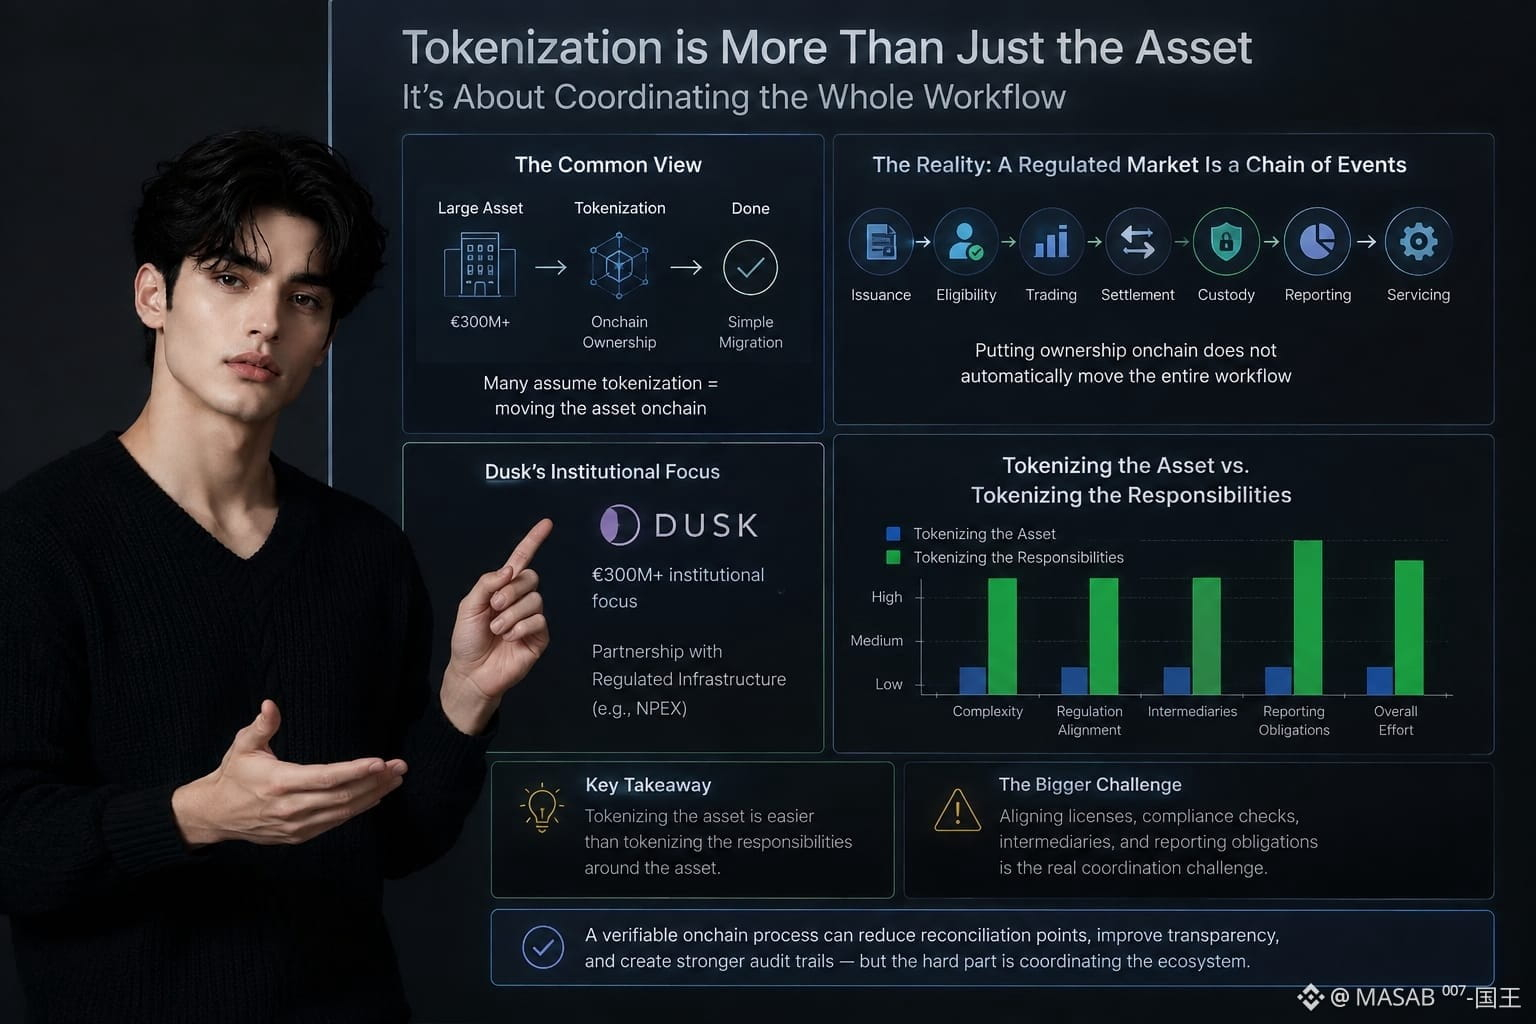
昨晚我在瀏覽代幣化(tokenization)的討論時,一直看到同一個觀點:在鏈上遷移大額資產,本質上主要是一個技術遷移問題。聽起來很合理,但當我進一步瞭解 Dusk 在 3 億歐元以上的機構化(institutional)佈局時,發現有些地方對不上。
資產本身只是其中一環。一個受監管的市場是由一連串事件構成的流程:發行、准入資格、交易、結算、託管、報送,以及後續服務。把所有權記錄放到鏈上,並不會自動把整個工作流都一起搬過去。
普通讀者可能會以爲,代幣化意味着用區塊鏈交易替換舊系統。但 Dusk 與 NPEX 這類受監管基礎設施的關聯,凸顯的是另一種挑戰:圍繞該資產去協調各項職能。
我反覆回想的區別是:
“將資產代幣化要比將圍繞資產的責任代幣化更容易。”
這並不會降低 Dusk 的價值。一個可驗證的鏈上流程,能夠減少對賬(reconciliation)的節點,提升透明度,並建立更強的審計留痕。
但我在想,真正困難的部分是否其實不在區塊鏈層。也許更大的挑戰在於讓許可證(licenses)、合規檢查(compliance checks)、中介機構(intermediaries)以及報送義務(reporting obligations)彼此對齊。
我不確定市場目前是否已經充分衡量了這種協調問題。此刻我屏幕上的“documentation(文檔)”標籤頁仍然打開着,而現在我對“鏈上資產(onchain assets)”的理解也變得不太一樣。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
昨晚我在瀏覽代幣化(tokenization)的討論時,一直看到同一個觀點:在鏈上遷移大額資產,本質上主要是一個技術遷移問題。聽起來很合理,但當我進一步瞭解 Dusk 在 3 億歐元以上的機構化(institutional)佈局時,發現有些地方對不上。
資產本身只是其中一環。一個受監管的市場是由一連串事件構成的流程:發行、准入資格、交易、結算、託管、報送,以及後續服務。把所有權記錄放到鏈上,並不會自動把整個工作流都一起搬過去。
普通讀者可能會以爲,代幣化意味着用區塊鏈交易替換舊系統。但 Dusk 與 NPEX 這類受監管基礎設施的關聯,凸顯的是另一種挑戰:圍繞該資產去協調各項職能。
我反覆回想的區別是:
“將資產代幣化要比將圍繞資產的責任代幣化更容易。”
這並不會降低 Dusk 的價值。一個可驗證的鏈上流程,能夠減少對賬(reconciliation)的節點,提升透明度,並建立更強的審計留痕。
但我在想,真正困難的部分是否其實不在區塊鏈層。也許更大的挑戰在於讓許可證(licenses)、合規檢查(compliance checks)、中介機構(intermediaries)以及報送義務(reporting obligations)彼此對齊。
我不確定市場目前是否已經充分衡量了這種協調問題。此刻我屏幕上的“documentation(文檔)”標籤頁仍然打開着,而現在我對“鏈上資產(onchain assets)”的理解也變得不太一樣。
@Dusk $DUSK #dusk
19
16
24.4k
·
--
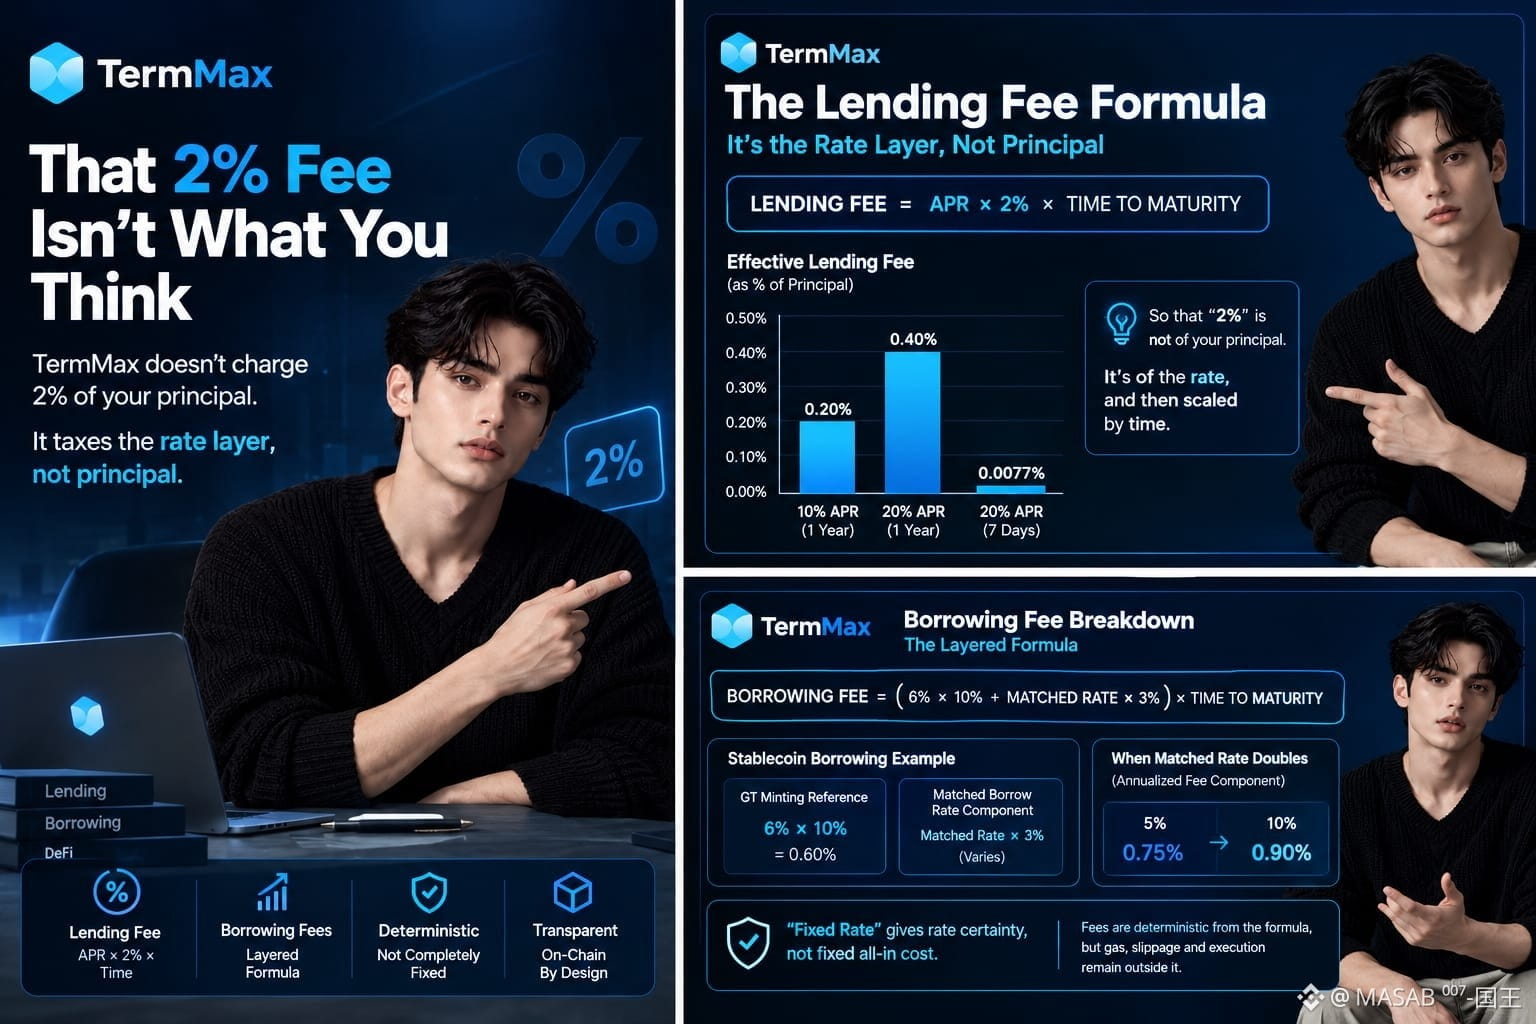
我在市場安靜的時候又回看了 TermMax 的費用頁面,其中有一行總讓我注意到:2% 的借貸費用。我的第一反應很直接——以爲 2% 的本金比例聽起來很貴。
於是我就按公式仔細推算了一下。那並不是 TermMax 收取的方式。
借貸費用率等於 APR × 2% × 到期時間。以 10% 的 APR、期限爲一年爲例,有效費用是借出金額的 0.20%。當 APR 爲 20% 時,就變成 0.40%。如果是期限爲七天、APR 爲 20% 的貸款,其費用大約只有本金的 0.0077%。
這個差別很關鍵。
TermMax 對的是“利率層”徵稅,而不是在標題百分比裏對本金徵稅。
借款的計算更“分層”。對於穩定幣,文檔中的公式把一個 6% 的 GT 鑄造參考利率 × 10%,再乘以匹配的借款利率 × 3%,然後再按期限進行縮放。如果匹配利率從 5% 翻到 10%,那麼年化費用組成從 0.75% 提升到 0.90%,再經過時間縮放。
所以,“固定利率”帶來的是利率確定性,而不是全包成本固定不變。費用本身由公式確定且可預測,但鏈上 gas、滑點和執行過程仍然不在公式之內。
我那一欄還開着。現在,這 2% 看起來完全不同了。
#termmax @termmax
我在市場安靜的時候又回看了 TermMax 的費用頁面,其中有一行總讓我注意到:2% 的借貸費用。我的第一反應很直接——以爲 2% 的本金比例聽起來很貴。
於是我就按公式仔細推算了一下。那並不是 TermMax 收取的方式。
借貸費用率等於 APR × 2% × 到期時間。以 10% 的 APR、期限爲一年爲例,有效費用是借出金額的 0.20%。當 APR 爲 20% 時,就變成 0.40%。如果是期限爲七天、APR 爲 20% 的貸款,其費用大約只有本金的 0.0077%。
這個差別很關鍵。
TermMax 對的是“利率層”徵稅,而不是在標題百分比裏對本金徵稅。
借款的計算更“分層”。對於穩定幣,文檔中的公式把一個 6% 的 GT 鑄造參考利率 × 10%,再乘以匹配的借款利率 × 3%,然後再按期限進行縮放。如果匹配利率從 5% 翻到 10%,那麼年化費用組成從 0.75% 提升到 0.90%,再經過時間縮放。
所以,“固定利率”帶來的是利率確定性,而不是全包成本固定不變。費用本身由公式確定且可預測,但鏈上 gas、滑點和執行過程仍然不在公式之內。
我那一欄還開着。現在,這 2% 看起來完全不同了。
#termmax @TermMax
1
8
9.4k
·
--
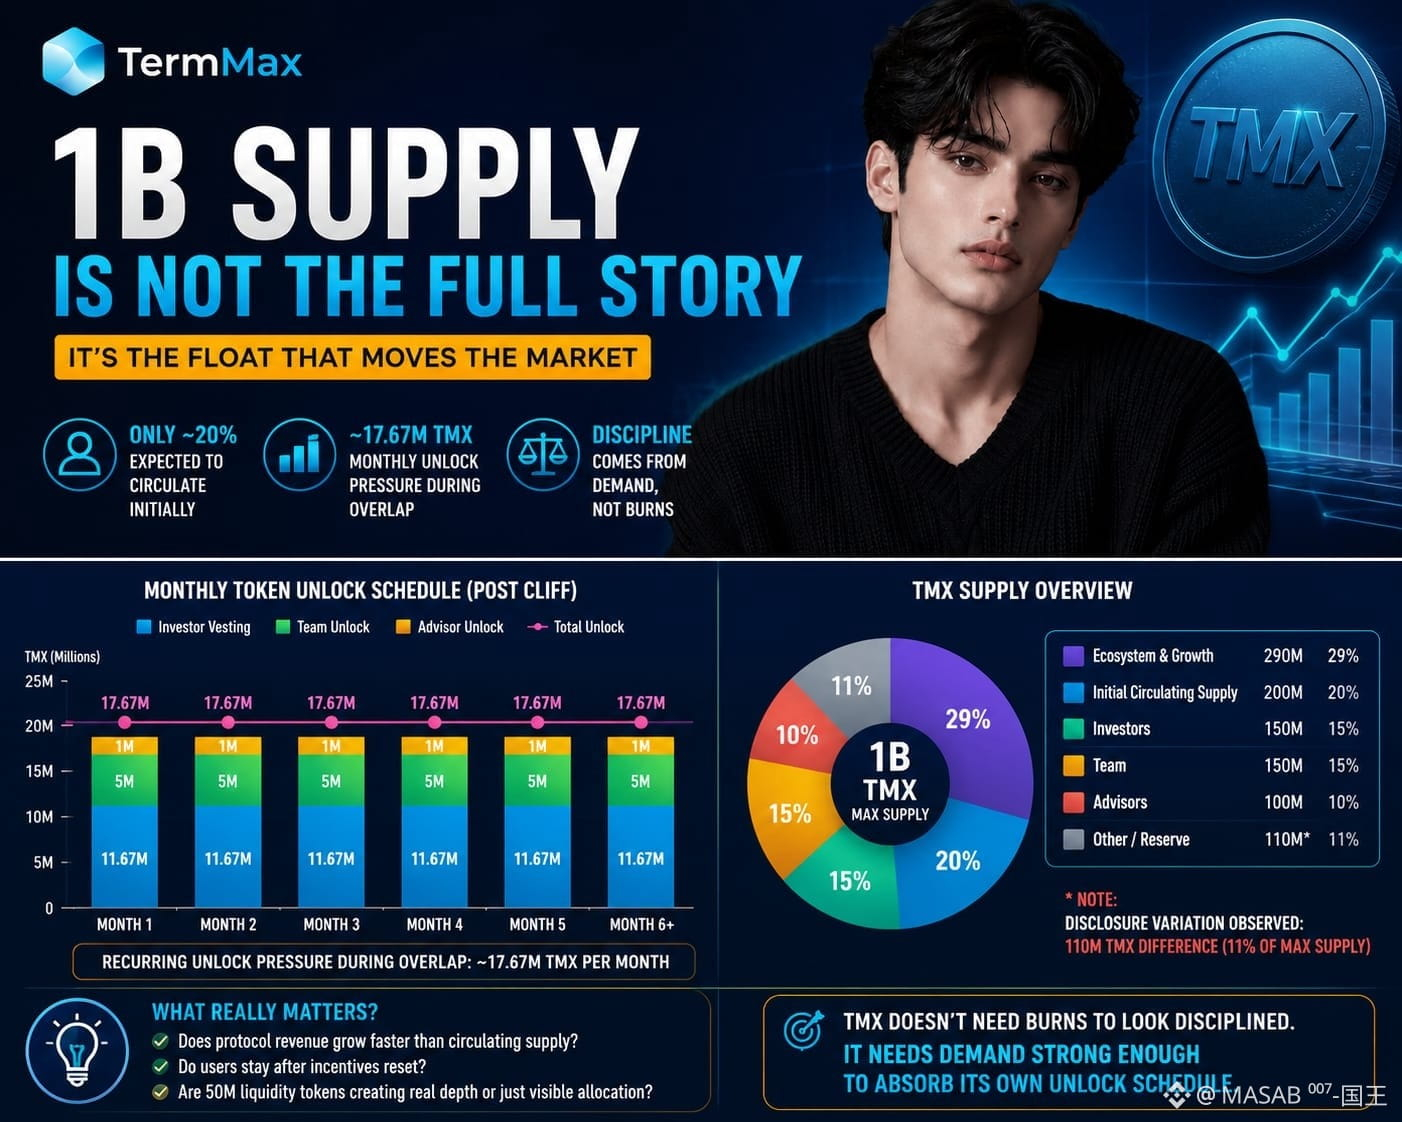
我在注意到最初預計只有約20%會流通的那一刻,就完全否定了 TMX 的 1B 固定供應。
最高供應是“乾淨”的數字。Float(流通量)纔是“行爲層面”的那一個。
接下來關鍵在於:這部分 float 擴張有多快。僅投資者歸屬(vesting)在其 cliff 之後,每月可能會帶來大約 11.67M 的 TMX。團隊解鎖再增加 5M,顧問再增加 1M。在重疊期內,這大約相當於每月經常性流入 17.67M TMX。
這並不必然是看空。歸屬是正常現象。生態系統分配也同樣正常。
但“分配”不等於“流通”,而 29% 的生態系統分配讓我更關心的是:這些代幣到底能多高效地創造持久用戶、匹配成交量,並帶來更深的流動性。
我認爲 TermMax 就會在這裏被檢驗。
協議收入的增長速度,是否快於流通供應的增長?激勵佔比高的用戶在賽季重置之後是否仍會留下?這 50M 流動性代幣是否正在創造真實的市場深度,還是主要停留在“可見的分配”上?
我也一直在關注文件變更。1.10 億 TMX 的披露差異相當於最大供應的 11%。這不是格式噪音。
TMX 不需要靠代幣銷燬來顯得自律。
它需要的是需求增長足夠強,強到能消化自身的解鎖節奏。
#termmax @termmax
我在注意到最初預計只有約20%會流通的那一刻,就完全否定了 TMX 的 1B 固定供應。
最高供應是“乾淨”的數字。Float(流通量)纔是“行爲層面”的那一個。
接下來關鍵在於:這部分 float 擴張有多快。僅投資者歸屬(vesting)在其 cliff 之後,每月可能會帶來大約 11.67M 的 TMX。團隊解鎖再增加 5M,顧問再增加 1M。在重疊期內,這大約相當於每月經常性流入 17.67M TMX。
這並不必然是看空。歸屬是正常現象。生態系統分配也同樣正常。
但“分配”不等於“流通”,而 29% 的生態系統分配讓我更關心的是:這些代幣到底能多高效地創造持久用戶、匹配成交量,並帶來更深的流動性。
我認爲 TermMax 就會在這裏被檢驗。
協議收入的增長速度,是否快於流通供應的增長?激勵佔比高的用戶在賽季重置之後是否仍會留下?這 50M 流動性代幣是否正在創造真實的市場深度,還是主要停留在“可見的分配”上?
我也一直在關注文件變更。1.10 億 TMX 的披露差異相當於最大供應的 11%。這不是格式噪音。
TMX 不需要靠代幣銷燬來顯得自律。
它需要的是需求增長足夠強,強到能消化自身的解鎖節奏。
#termmax @TermMax
18
20
7.9k
·
--
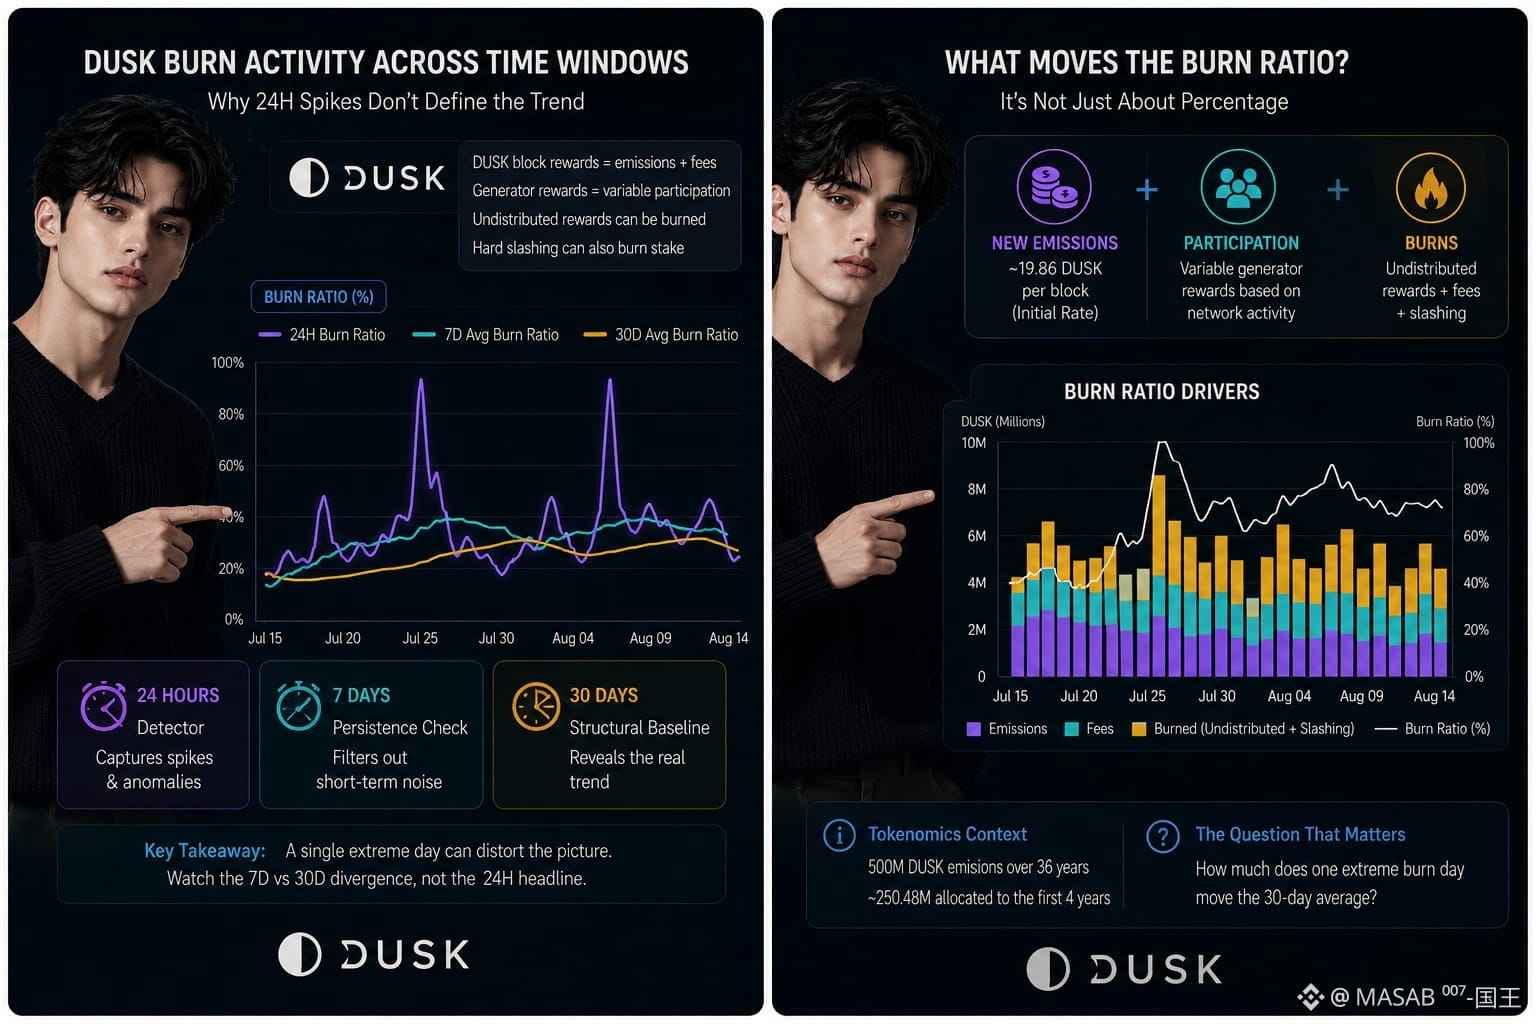
我在對比 DUSK 的燃燒活動在不同窗口下的表現時,有一件事一直讓我不安:戲劇性的 24 小時燃燒比率,可能對底層代幣經濟所反映的內容所知甚少。
原因在於機制……DUSK 的區塊獎勵會將新鑄造的代幣與交易手續費合併在一起;而生成器獎勵則包含一個可變的參與成分。任何未被分配的部分都可能被燃燒。強制性大額削減(hard slashing)也可能燃燒質押。
因此,日度數字在一定程度上衡量的是網絡行爲,而不只是“通縮”。……如果參與度在短時間內發生急劇變化,燃燒比率可能飆升,但這並不意味着存在持續的趨勢。
規模同樣重要。當前的代幣經濟學目標是在 36 年內發行 5 億 DUSK,其中約 2.5048 億分配給前四年。初始發放率大約是每區塊 19.86 DUSK。
所以我會把 24 小時當作“探測器”,7 天當作“持續性檢查”,30 天當作“結構性基線”。
但僅憑一個百分比會掩蓋變化究竟來自更少的獎勵、更多的燃燒,還是兩者都有。
令人不適的問題是:一次極端的燃燒日會讓 30 天平均值移動多少?
我接下來會關注的就是那種 7 天與 30 天之間的背離幅度。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
我在對比 DUSK 的燃燒活動在不同窗口下的表現時,有一件事一直讓我不安:戲劇性的 24 小時燃燒比率,可能對底層代幣經濟所反映的內容所知甚少。
原因在於機制……DUSK 的區塊獎勵會將新鑄造的代幣與交易手續費合併在一起;而生成器獎勵則包含一個可變的參與成分。任何未被分配的部分都可能被燃燒。強制性大額削減(hard slashing)也可能燃燒質押。
因此,日度數字在一定程度上衡量的是網絡行爲,而不只是“通縮”。……如果參與度在短時間內發生急劇變化,燃燒比率可能飆升,但這並不意味着存在持續的趨勢。
規模同樣重要。當前的代幣經濟學目標是在 36 年內發行 5 億 DUSK,其中約 2.5048 億分配給前四年。初始發放率大約是每區塊 19.86 DUSK。
所以我會把 24 小時當作“探測器”,7 天當作“持續性檢查”,30 天當作“結構性基線”。
但僅憑一個百分比會掩蓋變化究竟來自更少的獎勵、更多的燃燒,還是兩者都有。
令人不適的問題是:一次極端的燃燒日會讓 30 天平均值移動多少?
我接下來會關注的就是那種 7 天與 30 天之間的背離幅度。
@Dusk $DUSK #dusk
31
21
21.8k
·
--
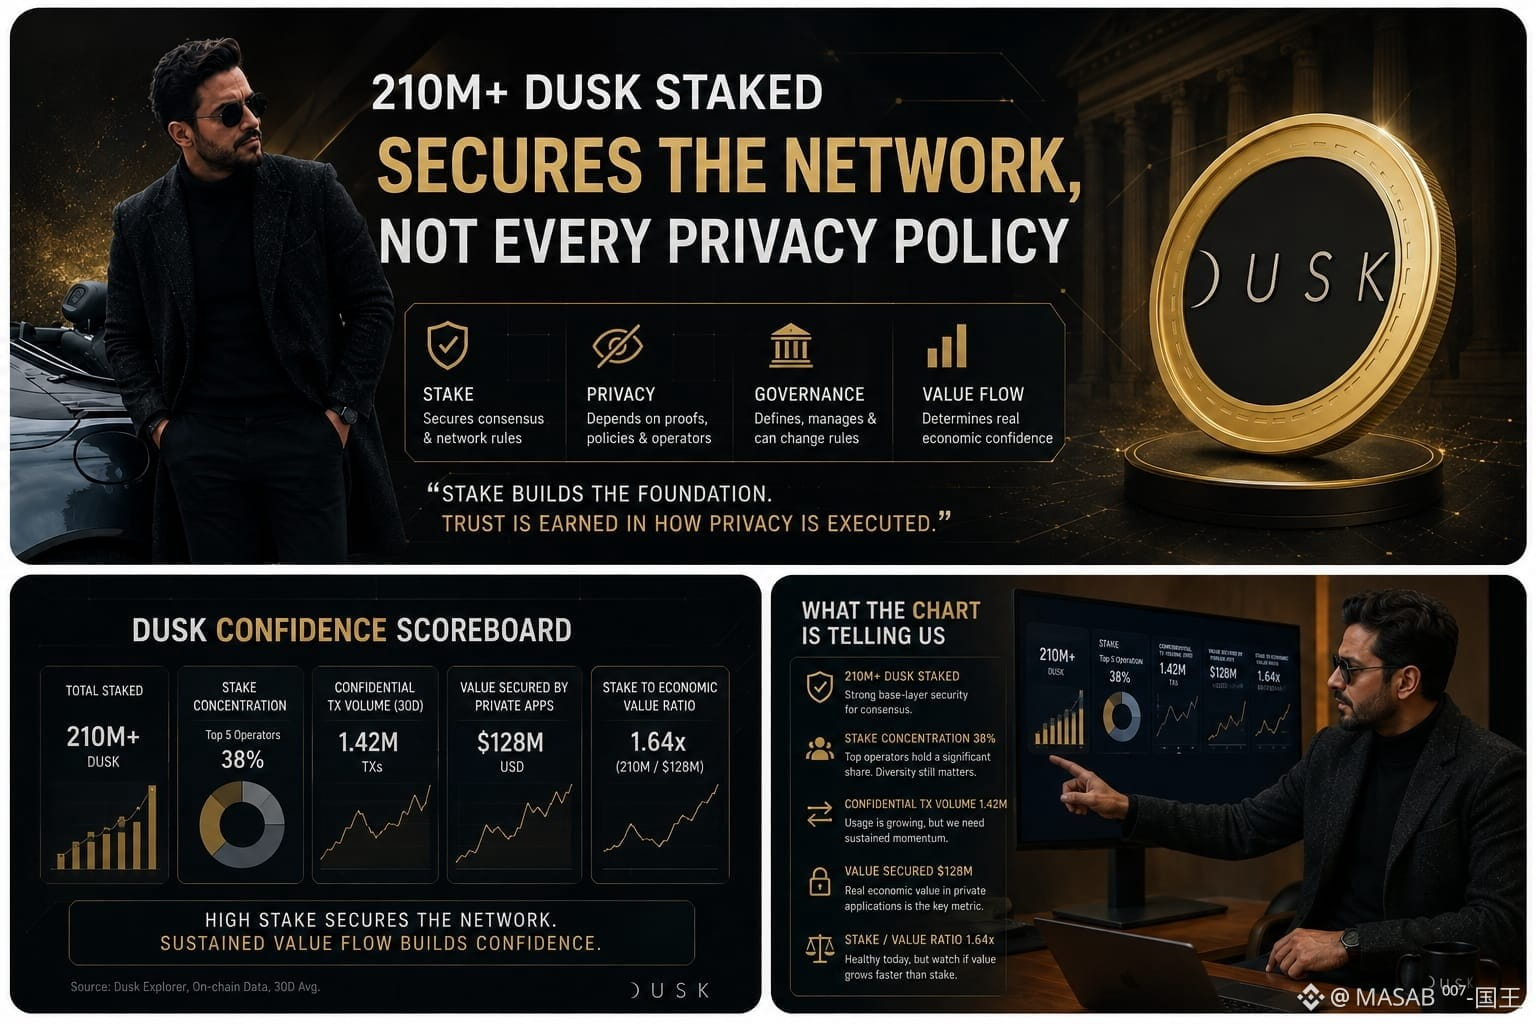
今晚市場很安靜,所以我重新翻開了 Dusk 的資料,繼續盯着一個數字:210M+ DUSK 已質押。
人們很容易把它解讀爲“機密財務應用是安全的”。但有些地方對不上。基礎層的經濟安全與隱私執行的可信度並不是自動等同的關係。
質押可以保護共識,但機密應用仍然依賴隱私證明、披露政策、運營方、治理方式,以及這些應用到底能讓多少價值真正流通其中。
於是我開始思考另一個計分板:質押集中度、運營方集中度、機密交易量、私有應用所保障的價值,以及質押與經濟價值的比率。
我反覆回到的區別是:**質押保障網絡的規則;它不會自動驗證建立在這些規則之上的每一項隱私政策。**
這並不意味着 Dusk 的隱私模型薄弱。選擇性披露確實可能非常有用:投資者可以只證明所有權、場地資格,以及監管機構僅獲得其合規所需的證據。
但問題是:這些披露規則由誰來決定?誰能更改它們?緊急情況下,獲授權的觀察者能多快拿到證據?
我還不知道,210M+ 的質押是否足以支撐高價值的機密市場。
圖表依舊很安靜。我先把這個問題留着不下結論。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
今晚市場很安靜,所以我重新翻開了 Dusk 的資料,繼續盯着一個數字:210M+ DUSK 已質押。
人們很容易把它解讀爲“機密財務應用是安全的”。但有些地方對不上。基礎層的經濟安全與隱私執行的可信度並不是自動等同的關係。
質押可以保護共識,但機密應用仍然依賴隱私證明、披露政策、運營方、治理方式,以及這些應用到底能讓多少價值真正流通其中。
於是我開始思考另一個計分板:質押集中度、運營方集中度、機密交易量、私有應用所保障的價值,以及質押與經濟價值的比率。
我反覆回到的區別是:**質押保障網絡的規則;它不會自動驗證建立在這些規則之上的每一項隱私政策。**
這並不意味着 Dusk 的隱私模型薄弱。選擇性披露確實可能非常有用:投資者可以只證明所有權、場地資格,以及監管機構僅獲得其合規所需的證據。
但問題是:這些披露規則由誰來決定?誰能更改它們?緊急情況下,獲授權的觀察者能多快拿到證據?
我還不知道,210M+ 的質押是否足以支撐高價值的機密市場。
圖表依舊很安靜。我先把這個問題留着不下結論。
@Dusk $DUSK #dusk
35
30
11.1k
·
--
在查看 DUSK 的中小企業(SME)故事中的發行人數量時,有一件事一直讓我困惑:即使底層真實市場幾乎沒有怎麼動,發行人數量仍可能上漲。
設想 DUSK 有 100 家被代幣化的中小企業,但前 10 家貢獻了全部交易量的 80%。從紙面上看,100 個發行人似乎意味着廣泛採用。實際上,這可能意味着投資者關注度、流動性以及重複活躍度都集中在一個非常小的核心上。
因此,我會比關注“標題式”的發行數量更密切地觀察:活躍 SME / 已發行 SME 的比例、中位數交易量,以及重複融資輪次。
一筆 500 萬歐元的首次融資,證明公司能夠接入這些通道。之後再進行第二次融資是另一回事。它表明發行人在 DUSK 的所有權管理、轉讓控制以及投資者工作流程中找到了足夠價值,因此願意再次回到平臺。
這就是活動與真正有意義的採用之間的分界線。
一家 SME 也許需要 DUSK 更多是爲了維持可編程的股東結構,而不是爲了日常的二級交易。這仍然很重要。但如果鏈上登記必須不斷與鏈下的法律記錄對賬,那麼運營優勢可能會很快變小。
我仍在關注的測試很簡單:發行人數量增加的背後,是不是有更多“新增發行人迴流”?還是說發行數字的增長速度快於對基礎設施的真實依賴?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
在查看 DUSK 的中小企業(SME)故事中的發行人數量時,有一件事一直讓我困惑:即使底層真實市場幾乎沒有怎麼動,發行人數量仍可能上漲。
設想 DUSK 有 100 家被代幣化的中小企業,但前 10 家貢獻了全部交易量的 80%。從紙面上看,100 個發行人似乎意味着廣泛採用。實際上,這可能意味着投資者關注度、流動性以及重複活躍度都集中在一個非常小的核心上。
因此,我會比關注“標題式”的發行數量更密切地觀察:活躍 SME / 已發行 SME 的比例、中位數交易量,以及重複融資輪次。
一筆 500 萬歐元的首次融資,證明公司能夠接入這些通道。之後再進行第二次融資是另一回事。它表明發行人在 DUSK 的所有權管理、轉讓控制以及投資者工作流程中找到了足夠價值,因此願意再次回到平臺。
這就是活動與真正有意義的採用之間的分界線。
一家 SME 也許需要 DUSK 更多是爲了維持可編程的股東結構,而不是爲了日常的二級交易。這仍然很重要。但如果鏈上登記必須不斷與鏈下的法律記錄對賬,那麼運營優勢可能會很快變小。
我仍在關注的測試很簡單:發行人數量增加的背後,是不是有更多“新增發行人迴流”?還是說發行數字的增長速度快於對基礎設施的真實依賴?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
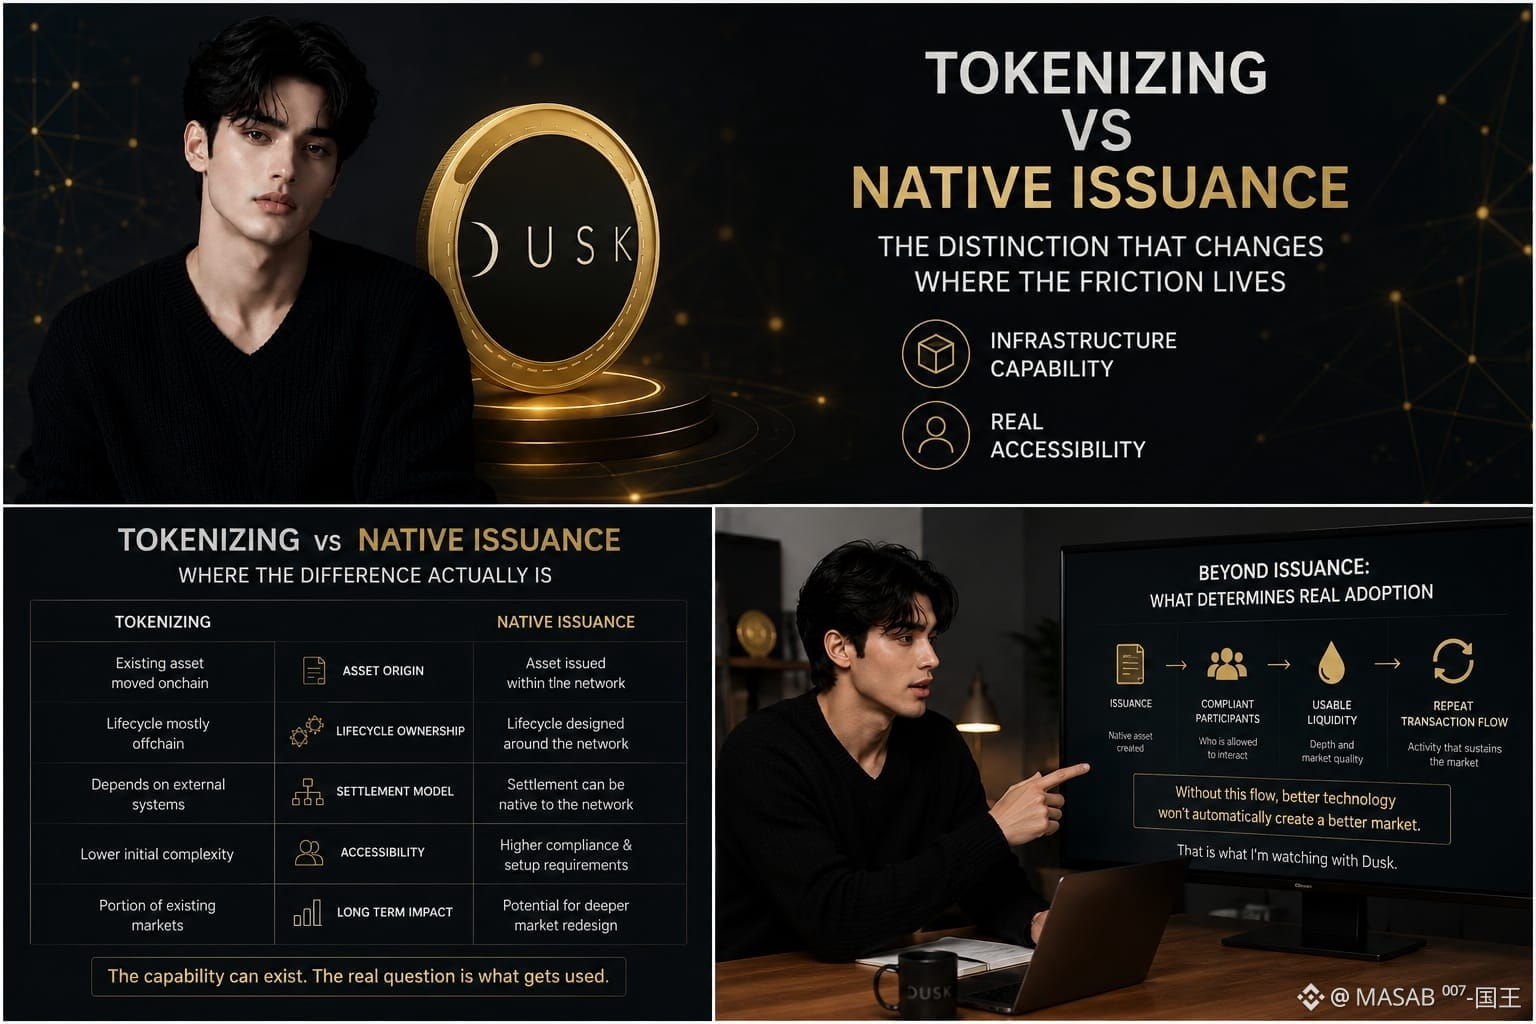
我發現自己在 Dusk 的 RWA 設計中反覆回到一個區分點:代幣可以存在於鏈上,但資產的真實生命週期仍然生活在別處。
這比聽起來更重要。通過代幣化,區塊鏈能夠提升分發或可編程性,但發行、託管、結算、服務和記錄可能仍需要獨立的系統,並進行對賬。就更狹義的意義而言,Dusk 的原生髮行模式更具雄心:資產本身可以圍繞賬本創建與管理,因此這些交接可以在一個協調的環境中完成。
不過,隱藏的一層並不是代幣。隱藏的是協調。
Dusk 將結算、訪問控制、隱私與選擇性披露整合在一起,因爲受監管證券不能簡單地變成公開區塊鏈對象。仍然有人必須界定適格性、權限、報告要求以及圍繞該資產的法律結構。Dusk 可以提供基礎設施;但它無法“製造”授權、流動性或機構參與。
因此,我認爲真正的對比在於技術能力 vs 真實可達性。支持原生髮行的網絡,與能夠證明機構會使用它的網絡是不同的。
讓人不適的部分是採用。如果發行人和交易場所把關鍵的生命週期步驟繼續放在別處,原生髮行就會變成架構層面的能力,而不是有意義的市場基礎設施。
這也是我仍在關注的部分。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
我發現自己在 Dusk 的 RWA 設計中反覆回到一個區分點:代幣可以存在於鏈上,但資產的真實生命週期仍然生活在別處。
這比聽起來更重要。通過代幣化,區塊鏈能夠提升分發或可編程性,但發行、託管、結算、服務和記錄可能仍需要獨立的系統,並進行對賬。就更狹義的意義而言,Dusk 的原生髮行模式更具雄心:資產本身可以圍繞賬本創建與管理,因此這些交接可以在一個協調的環境中完成。
不過,隱藏的一層並不是代幣。隱藏的是協調。
Dusk 將結算、訪問控制、隱私與選擇性披露整合在一起,因爲受監管證券不能簡單地變成公開區塊鏈對象。仍然有人必須界定適格性、權限、報告要求以及圍繞該資產的法律結構。Dusk 可以提供基礎設施;但它無法“製造”授權、流動性或機構參與。
因此,我認爲真正的對比在於技術能力 vs 真實可達性。支持原生髮行的網絡,與能夠證明機構會使用它的網絡是不同的。
讓人不適的部分是採用。如果發行人和交易場所把關鍵的生命週期步驟繼續放在別處,原生髮行就會變成架構層面的能力,而不是有意義的市場基礎設施。
這也是我仍在關注的部分。
@Dusk $DUSK #dusk
40
30
10.3k
·
--
真實
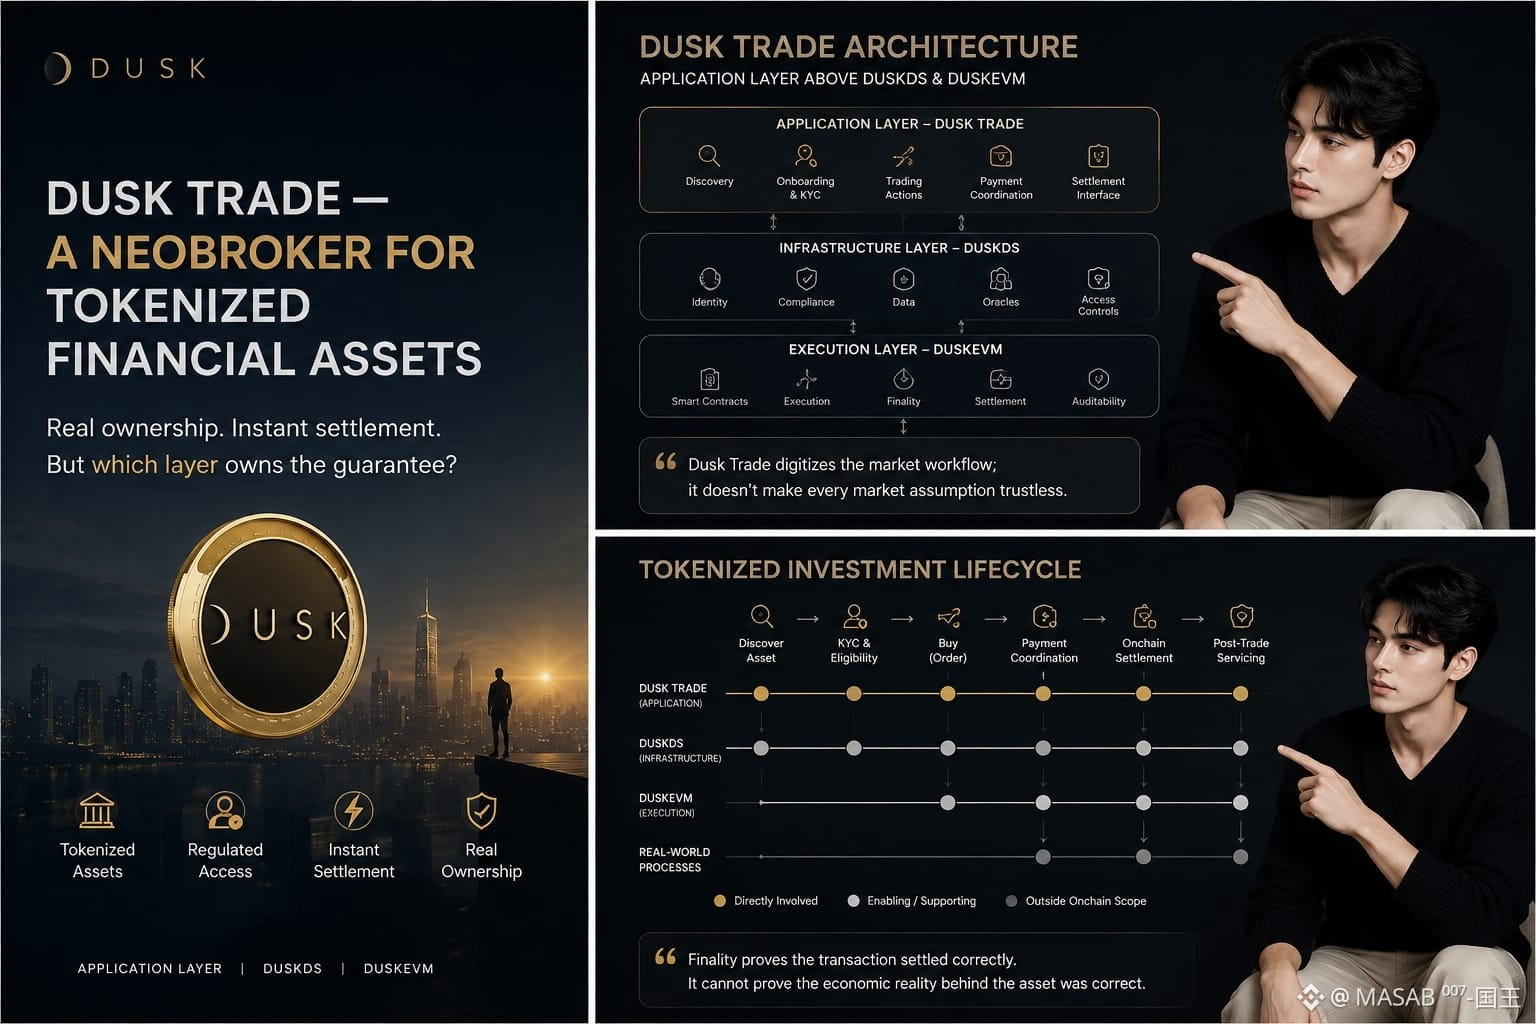
昨晚我在 Dusk Trade 上滾動瀏覽時,市場異常安靜。我反覆看到同樣的說法:代幣化資產、真實所有權、即時結算。隨後,“neobroker”讓我停下腳步,去查看界面之下。
直觀的想法很簡單:通過 Dusk Trade 購買 ETF、MMF 或債券,那麼整個投資生命週期就會變成區塊鏈原生。
但有些地方對不上。
Dusk Trade 是 DuskEVM 上的應用層。它將用戶連接到代幣化金融資產與交易工作流,而底層基礎設施負責執行和結算。這一點很重要,但它並不等同於讓每一個金融層面的假設都變成無需信任(trustless)的。
它保證的是交易本身的安全性,而不是資產背後所有假設。
這一區別很關鍵。確定性的結算可以證明已授權的交易被正確處理。但僅憑這一點,無法證明與現實世界資產相關的每一項鍊下記錄、資格判斷、披露、估值或託管/服務流程都是正確的。
我起初以爲這主要是技術層面的差異。但並不是。
如果上游數據源是錯誤的,區塊鏈就能忠實地結算出錯誤的經濟現實。
這並非 Dusk 所獨有的問題;代幣化金融把這些邊界從傳統市場那裏繼承了下來。
真正的檢驗發生在機構價值創造出攻擊更薄弱環節的激勵時。
我仍在想,在持續壓力之下,這個邊界會如何表現。這部分將是我接下來要觀察的。
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
昨晚我在 Dusk Trade 上滾動瀏覽時,市場異常安靜。我反覆看到同樣的說法:代幣化資產、真實所有權、即時結算。隨後,“neobroker”讓我停下腳步,去查看界面之下。
直觀的想法很簡單:通過 Dusk Trade 購買 ETF、MMF 或債券,那麼整個投資生命週期就會變成區塊鏈原生。
但有些地方對不上。
Dusk Trade 是 DuskEVM 上的應用層。它將用戶連接到代幣化金融資產與交易工作流,而底層基礎設施負責執行和結算。這一點很重要,但它並不等同於讓每一個金融層面的假設都變成無需信任(trustless)的。
它保證的是交易本身的安全性,而不是資產背後所有假設。
這一區別很關鍵。確定性的結算可以證明已授權的交易被正確處理。但僅憑這一點,無法證明與現實世界資產相關的每一項鍊下記錄、資格判斷、披露、估值或託管/服務流程都是正確的。
我起初以爲這主要是技術層面的差異。但並不是。
如果上游數據源是錯誤的,區塊鏈就能忠實地結算出錯誤的經濟現實。
這並非 Dusk 所獨有的問題;代幣化金融把這些邊界從傳統市場那裏繼承了下來。
真正的檢驗發生在機構價值創造出攻擊更薄弱環節的激勵時。
我仍在想,在持續壓力之下,這個邊界會如何表現。這部分將是我接下來要觀察的。
@Dusk $DUSK #dusk
40
33
7.4k
·
--
真實
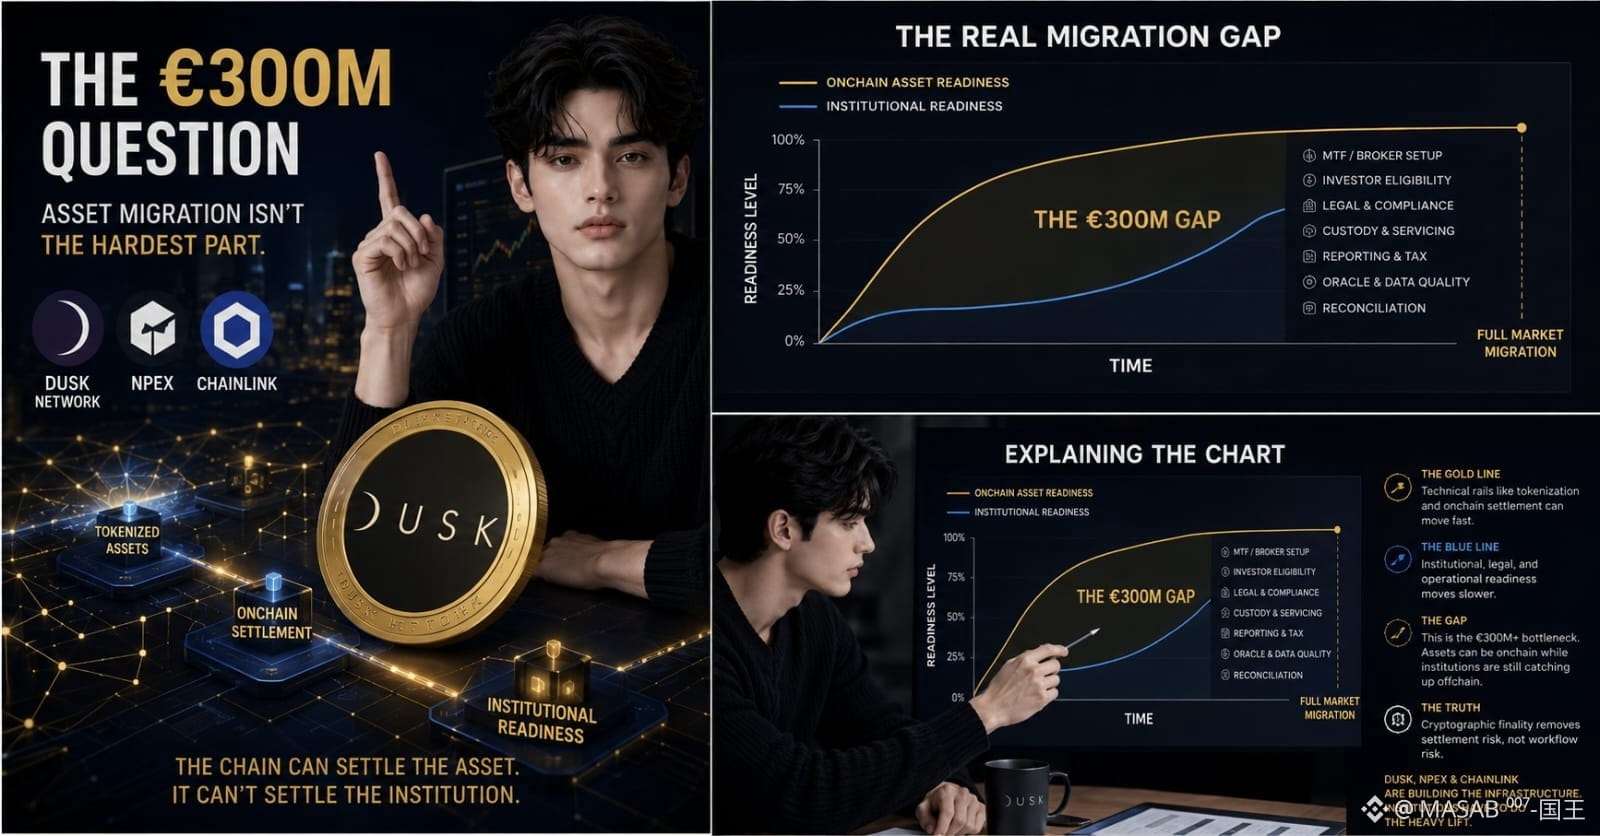
昨晚很晚的時候我在查看 Dusk 的文檔,一直回到一個數字:€300M+。聽起來像是一個資產遷移問題。但 NPEX 讓我開始思考:更難的遷移,或許是圍繞資產的一切。
Dusk 和 NPEX 目標是將受監管的發行、交易與結算放到鏈上;而 Chainlink 則通過 CCIP、DataLink 與 Data Streams,爲跨鏈互聯以及市場數據提供支持。
直覺上的假設很簡單:一旦證券完成代幣化,市場就已經向前推進了。
但我不確定這是否成立。
資產可以在鏈上,但在完成入駐、投資者資格審查、法律審查、託管、報送、以及服務與運營控制等方面,仍然依賴結算層之外的機構流程。
鏈條可以完成資產的結算;卻無法完成機構的就緒狀態。
一開始,這種區分讓我覺得有點“吹毛求疵”。然後我開始數那些會移動的環節:MTF、經紀商、ECSP,以及圍繞 NPEX 被提到的即將到來的 DLT-TSS 功能。
現在再加上預言機數據的新鮮度、合規檢查點、對賬以及外部數據依賴。
如果價格到達時已經過期,即便結算是確定性的,仍然可能完全遵循確定性地執行。
不舒服之處在於:加密意義上的最終確認可以從結算中移除不確定性,但不一定能從市場工作流中移除不確定性。
我認爲 Dusk 正在解決一個真正的瓶頸。我只是還不知道 €300M 能否比那些負責批准、服務與監督它的組織遷移得更快。
我的圖表還在打開。文檔也一樣。
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
昨晚很晚的時候我在查看 Dusk 的文檔,一直回到一個數字:€300M+。聽起來像是一個資產遷移問題。但 NPEX 讓我開始思考:更難的遷移,或許是圍繞資產的一切。
Dusk 和 NPEX 目標是將受監管的發行、交易與結算放到鏈上;而 Chainlink 則通過 CCIP、DataLink 與 Data Streams,爲跨鏈互聯以及市場數據提供支持。
直覺上的假設很簡單:一旦證券完成代幣化,市場就已經向前推進了。
但我不確定這是否成立。
資產可以在鏈上,但在完成入駐、投資者資格審查、法律審查、託管、報送、以及服務與運營控制等方面,仍然依賴結算層之外的機構流程。
鏈條可以完成資產的結算;卻無法完成機構的就緒狀態。
一開始,這種區分讓我覺得有點“吹毛求疵”。然後我開始數那些會移動的環節:MTF、經紀商、ECSP,以及圍繞 NPEX 被提到的即將到來的 DLT-TSS 功能。
現在再加上預言機數據的新鮮度、合規檢查點、對賬以及外部數據依賴。
如果價格到達時已經過期,即便結算是確定性的,仍然可能完全遵循確定性地執行。
不舒服之處在於:加密意義上的最終確認可以從結算中移除不確定性,但不一定能從市場工作流中移除不確定性。
我認爲 Dusk 正在解決一個真正的瓶頸。我只是還不知道 €300M 能否比那些負責批准、服務與監督它的組織遷移得更快。
我的圖表還在打開。文檔也一樣。
@Dusk $DUSK #dusk
42
25
9k
·
--
今晚市場很安靜,所以我乾脆重讀了 DuskEVM 的資料,而不是看圖表。我反覆看到“confidential EVM workflows(保密的 EVM 工作流)”這句話。起初我以爲它意味着,EVM 本身或許能夠以端到端的方式讓金融活動變得私密。
所以我就真的去研究其中的機制。
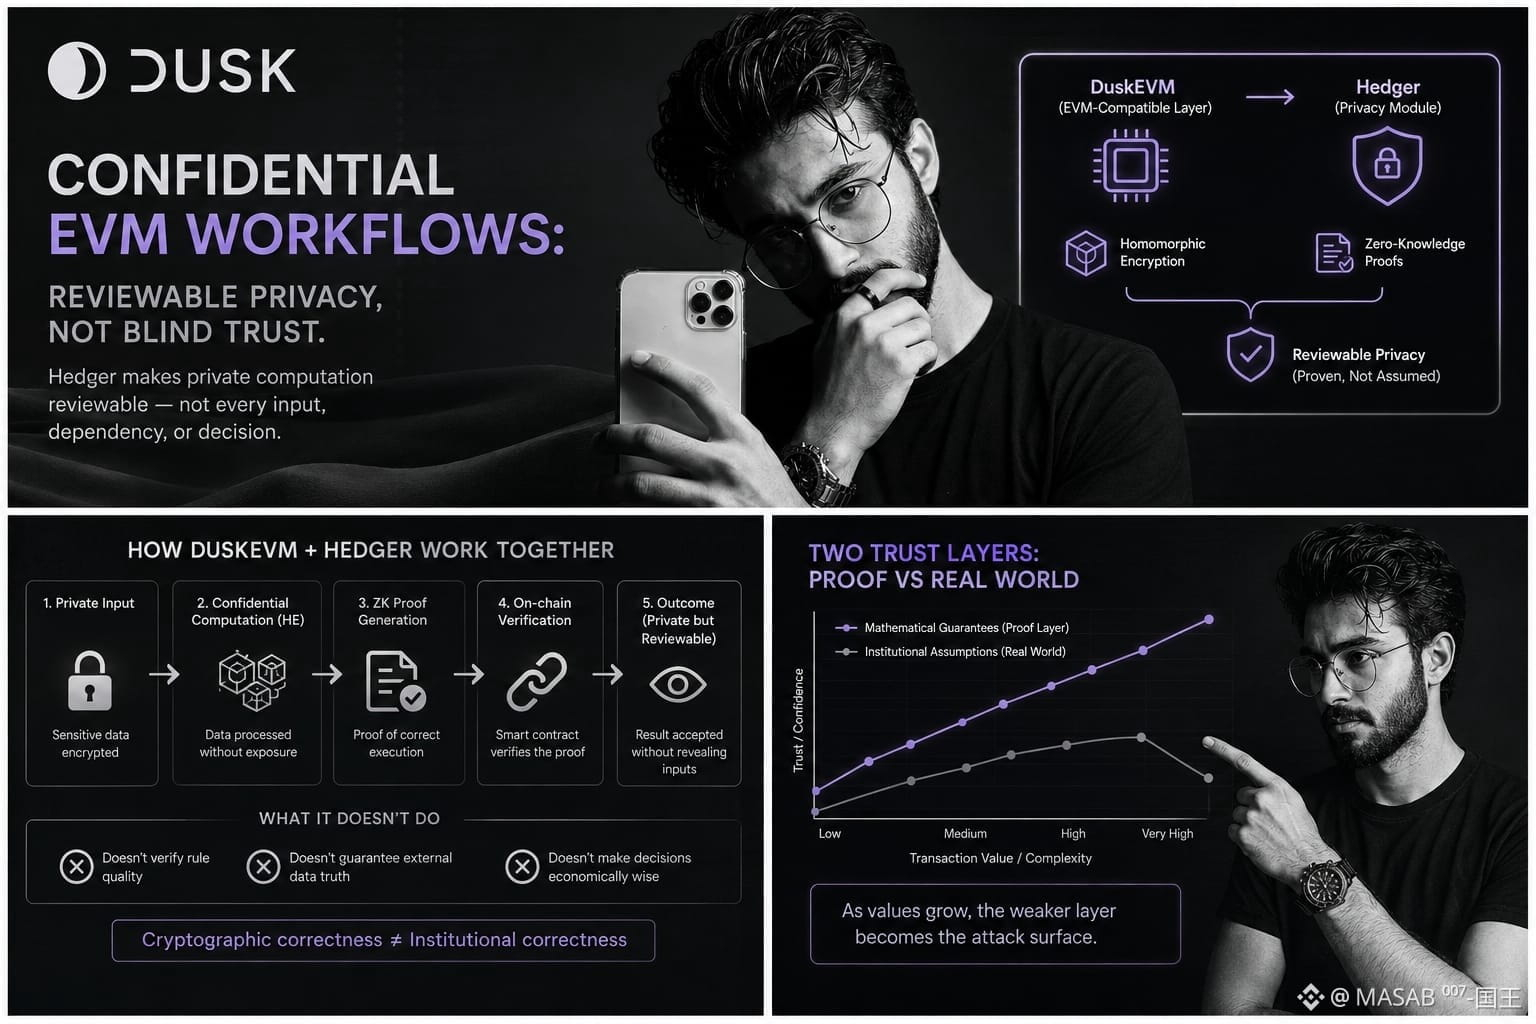
DuskEVM 是兼容 EVM 的應用層,爲 Solidity 開發者提供通往 Dusk 的熟悉路徑。真正有意思的部分是 Hedger——隱私模塊,使用同態加密和零知識證明來實現可審查的隱私。
我覺得最容易被忽略的區別是:Hedger 能讓私密計算變得可審查;但它並不會讓每一個輸入、依賴,或機構層面的決策在本質上就值得信任。
這仍然很有意義。同態加密可以讓受保護的數據在不暴露底層數值的情況下被處理,而 ZK 證明則能就計算過程或有效性提供證據。對於受監管的金融來說,這個組合的價值非常直觀:減少披露,同時並不放棄可審計性。
但我一開始覺得這個區別有點“吹毛求疵”。
不是的。密碼學正確性與機構正確性是不同的信任模型。證明可以表明某個操作遵循了預先定義的規則;但它無法知道這些規則是否合理,外部數據源是否真實可信,或者某個被授權的金融決策在經濟上是否明智。
品牌宣傳可能會讓這些層次聽起來比實際更接近。
我並不是說這隻存在於 DuskEVM。大多數嚴肅的金融基礎設施都會把數學層面的保證和證明邊界之外的假設混在一起。
真正的問題在於:當交易數值足夠大時,如果有人去攻擊那個更薄弱的層面,會發生什麼?
僅憑這個架構,我確實無法回答。
文檔頁現在還開着。我大概明天還會再讀一遍,因爲“confidential(保密)”現在讓我追問:保密是對誰而言?又被證明了什麼?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
今晚市場很安靜,所以我乾脆重讀了 DuskEVM 的資料,而不是看圖表。我反覆看到“confidential EVM workflows(保密的 EVM 工作流)”這句話。起初我以爲它意味着,EVM 本身或許能夠以端到端的方式讓金融活動變得私密。
所以我就真的去研究其中的機制。
DuskEVM 是兼容 EVM 的應用層,爲 Solidity 開發者提供通往 Dusk 的熟悉路徑。真正有意思的部分是 Hedger——隱私模塊,使用同態加密和零知識證明來實現可審查的隱私。
我覺得最容易被忽略的區別是:Hedger 能讓私密計算變得可審查;但它並不會讓每一個輸入、依賴,或機構層面的決策在本質上就值得信任。
這仍然很有意義。同態加密可以讓受保護的數據在不暴露底層數值的情況下被處理,而 ZK 證明則能就計算過程或有效性提供證據。對於受監管的金融來說,這個組合的價值非常直觀:減少披露,同時並不放棄可審計性。
但我一開始覺得這個區別有點“吹毛求疵”。
不是的。密碼學正確性與機構正確性是不同的信任模型。證明可以表明某個操作遵循了預先定義的規則;但它無法知道這些規則是否合理,外部數據源是否真實可信,或者某個被授權的金融決策在經濟上是否明智。
品牌宣傳可能會讓這些層次聽起來比實際更接近。
我並不是說這隻存在於 DuskEVM。大多數嚴肅的金融基礎設施都會把數學層面的保證和證明邊界之外的假設混在一起。
真正的問題在於:當交易數值足夠大時,如果有人去攻擊那個更薄弱的層面,會發生什麼?
僅憑這個架構,我確實無法回答。
文檔頁現在還開着。我大概明天還會再讀一遍,因爲“confidential(保密)”現在讓我追問:保密是對誰而言?又被證明了什麼?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
真實
牆上的火警看起來令人安心。你很少會去想:是誰被允許按下它?他們是否在場?以及如果第一個到達的人弄錯了,會發生什麼。
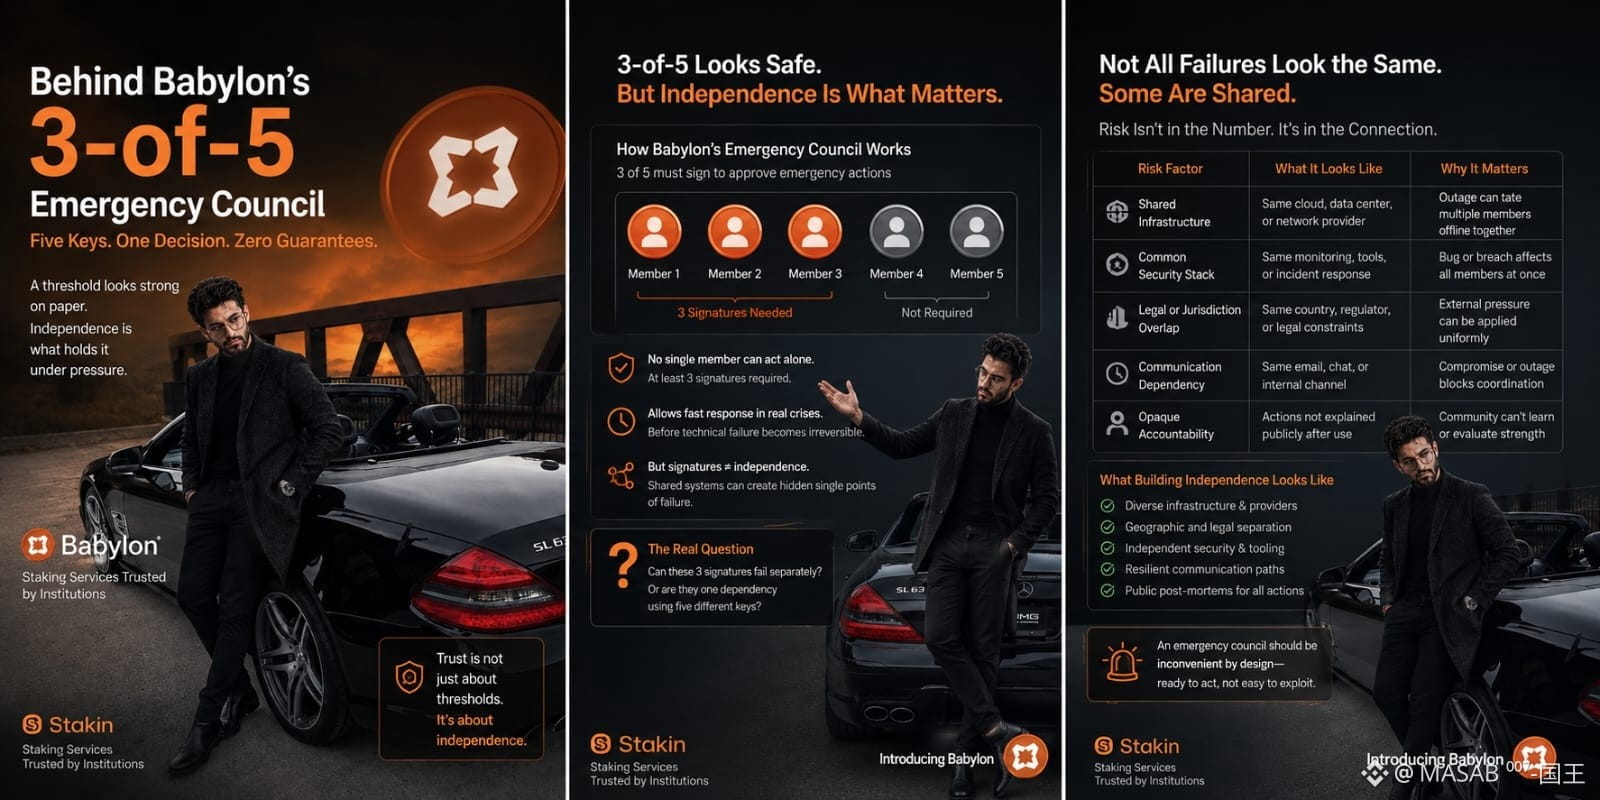
正是這樣,我開始思考巴比倫的“3-of-5”緊急委員會。這個數字聽起來很合理。任何單個成員都無法獨自行動,而三個人仍然可以在技術故障變得不可逆之前做出響應。就紙面而言,BABY 既獲得速度,也有剋制。
但這個門檻只統計簽名。它無法衡量獨立性。
三名委員會成員也許分別持有獨立的密鑰,卻仍然依賴同一家雲服務商、同一間安保公司、同一司法轄區,或同一個內部通信渠道。在正常條件下,這種聯繫是隱形的。可在壓力之下,它可能把五個所謂的決策者變成一個運作單元。一次共享的故障可能會阻止干預;一次共享的妥協也可能會爲其授權。
大多數人通過提問來評估委員會:三份簽名是否比一份簽名更安全?我認爲更艱難的問題是:這三份簽名能否各自獨立地失效。巴比倫是否測試過成員在不被事先告知的情況下離線?緊急行動之後是否會進行公開說明?社區能否看出 BABY 的危機層正在變得更強,還是隻是更方便使用?
緊急委員會應該讓人覺得不方便。它要慢到足以要求證據,但又要準備得足夠充分——當等待變得危險時,仍能採取行動。
我並不擔心巴比倫是否有緊急開關。我關注的是:五把密鑰是否代表五種真正獨立的防禦——還是一個決策披上了五個不同的名字。
@babylonlabs_io #baby $BABY
牆上的火警看起來令人安心。你很少會去想:是誰被允許按下它?他們是否在場?以及如果第一個到達的人弄錯了,會發生什麼。
正是這樣,我開始思考巴比倫的“3-of-5”緊急委員會。這個數字聽起來很合理。任何單個成員都無法獨自行動,而三個人仍然可以在技術故障變得不可逆之前做出響應。就紙面而言,BABY 既獲得速度,也有剋制。
但這個門檻只統計簽名。它無法衡量獨立性。
三名委員會成員也許分別持有獨立的密鑰,卻仍然依賴同一家雲服務商、同一間安保公司、同一司法轄區,或同一個內部通信渠道。在正常條件下,這種聯繫是隱形的。可在壓力之下,它可能把五個所謂的決策者變成一個運作單元。一次共享的故障可能會阻止干預;一次共享的妥協也可能會爲其授權。
大多數人通過提問來評估委員會:三份簽名是否比一份簽名更安全?我認爲更艱難的問題是:這三份簽名能否各自獨立地失效。巴比倫是否測試過成員在不被事先告知的情況下離線?緊急行動之後是否會進行公開說明?社區能否看出 BABY 的危機層正在變得更強,還是隻是更方便使用?
緊急委員會應該讓人覺得不方便。它要慢到足以要求證據,但又要準備得足夠充分——當等待變得危險時,仍能採取行動。
我並不擔心巴比倫是否有緊急開關。我關注的是:五把密鑰是否代表五種真正獨立的防禦——還是一個決策披上了五個不同的名字。
@BabylonLabs_io #baby $BABY
12
11
4.7k
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼