

ARIA Web3
69 貼文

ARIA Web3
舉報
封鎖用戶
15 關注
15 粉絲
44 點讚數
貼文
置頂
·
--
看漲
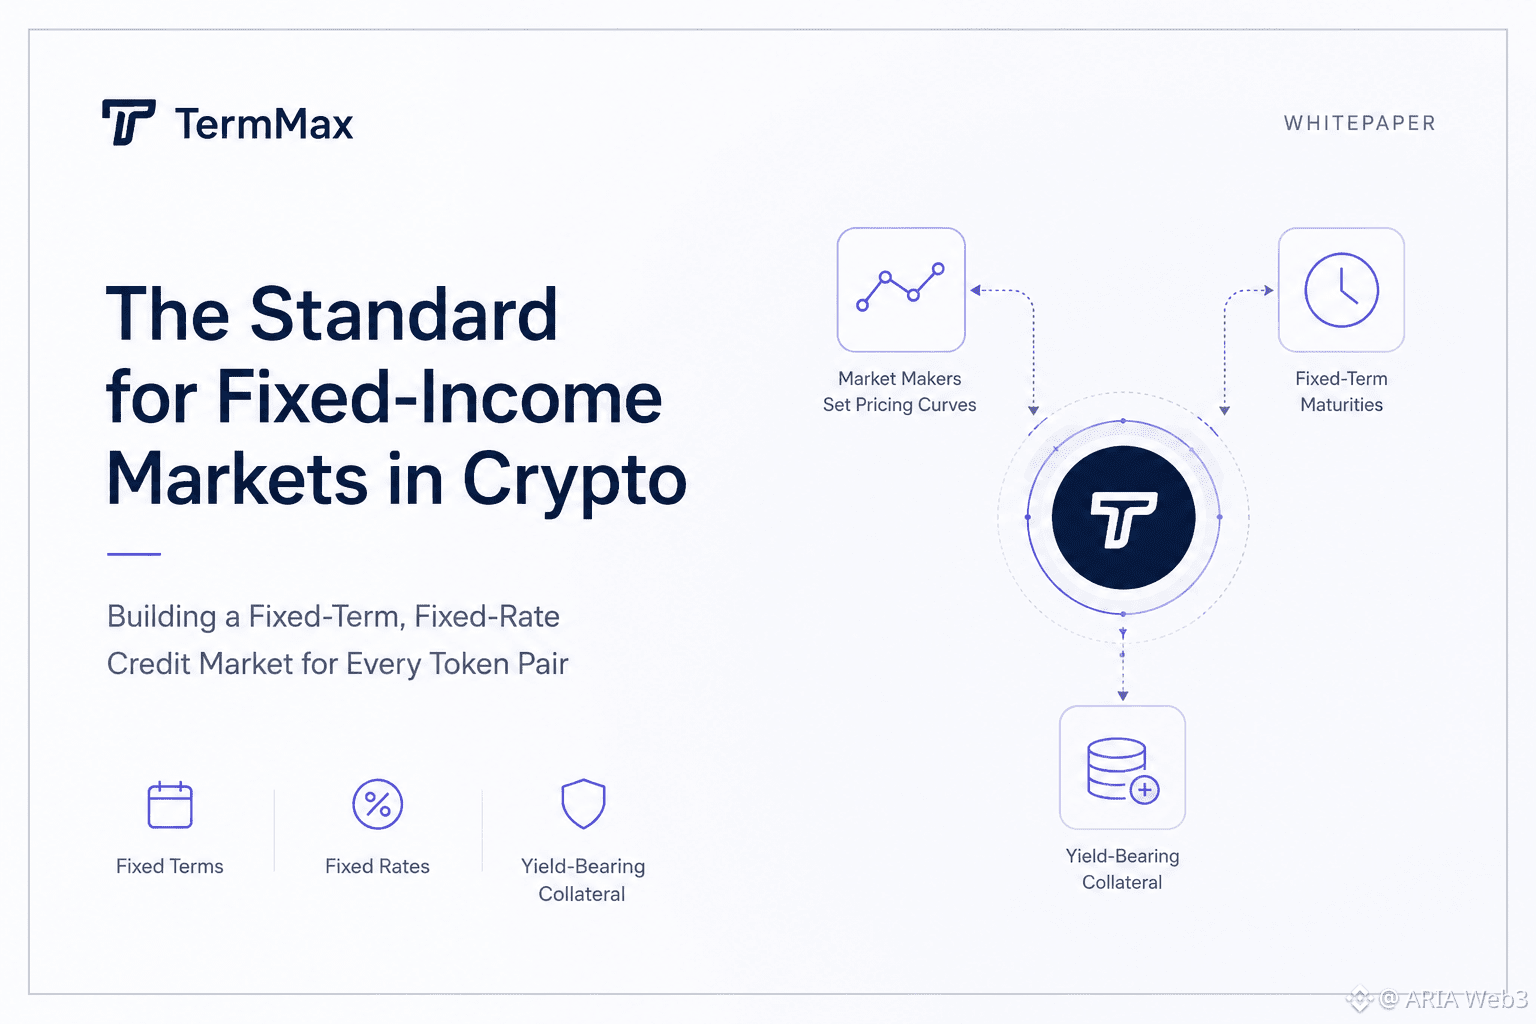
我正在翻閱 TermMax 的文檔,想弄明白他們在加密領域稱自己爲“固定收益市場的標準”是什麼意思。我的第一種猜測是:這不過又是一個在利率上競爭的借貸協議。
在查看官方願景頁面時,有一個細節引起了我的注意:他們談到爲“每一對代幣構建一整個信用市場,就像我們現實生活中一樣”。這句話讓我印象很深,它和大多數 DeFi 借貸方案的敘事方式不同。
這時我纔想通。目標並不只是借貸,而是讓每一對資產都有自己專屬的固定期限、固定利率市場,由做市商來設定定價曲線。他們還把收益型代幣用作抵押品:固定期限帶來可預期性,而抵押品本身則繼續產生收益。
讓我感到意外的是,這些限制給人的感覺非常“有意爲之”。固定到期日意味着靈活性不如開放式借貸,但正是這種取捨,才讓鏈上第一時間成爲可能的“真實信用市場”。
TGE 設定在 2026 年 8 月 25 日,這看起來就不太像一次獨立的上線,更像是把那個信用市場逐步搭建出來過程中的下一個里程碑。我仍在想,最終有多少曲線設定流程會超出策展人(curators)的範圍。
#termmax @termmax
我正在翻閱 TermMax 的文檔,想弄明白他們在加密領域稱自己爲“固定收益市場的標準”是什麼意思。我的第一種猜測是:這不過又是一個在利率上競爭的借貸協議。
在查看官方願景頁面時,有一個細節引起了我的注意:他們談到爲“每一對代幣構建一整個信用市場,就像我們現實生活中一樣”。這句話讓我印象很深,它和大多數 DeFi 借貸方案的敘事方式不同。
這時我纔想通。目標並不只是借貸,而是讓每一對資產都有自己專屬的固定期限、固定利率市場,由做市商來設定定價曲線。他們還把收益型代幣用作抵押品:固定期限帶來可預期性,而抵押品本身則繼續產生收益。
讓我感到意外的是,這些限制給人的感覺非常“有意爲之”。固定到期日意味着靈活性不如開放式借貸,但正是這種取捨,才讓鏈上第一時間成爲可能的“真實信用市場”。
TGE 設定在 2026 年 8 月 25 日,這看起來就不太像一次獨立的上線,更像是把那個信用市場逐步搭建出來過程中的下一個里程碑。我仍在想,最終有多少曲線設定流程會超出策展人(curators)的範圍。
#termmax @TermMax
1
1
85
·
--
今日直播比賽,羅馬對陣卡利亞里:羅馬顯然是奪冠熱門,獲勝概率爲74%,而卡利亞里僅爲8%。我傾向於羅馬獲勝。#BinancePick
今日直播比賽,羅馬對陣卡利亞里:羅馬顯然是奪冠熱門,獲勝概率爲74%,而卡利亞里僅爲8%。我傾向於羅馬獲勝。#BinancePick
·
--
恭喜國際米蘭獲勝!他們已經贏了,看起來顯然是奪冠熱門。我傾向於認爲國米會贏,但足球總能帶來驚喜。#BinancePick
恭喜國際米蘭獲勝!他們已經贏了,看起來顯然是奪冠熱門。我傾向於認爲國米會贏,但足球總能帶來驚喜。#BinancePick
·
--
#BinancePick 今天的比賽中,Gen.G看起來是更強的一方。IG仍有可能帶來驚喜,但我看好GEN獲勝!你預測誰會贏?
#BinancePick 今天的比賽中,Gen.G看起來是更強的一方。IG仍有可能帶來驚喜,但我看好GEN獲勝!你預測誰會贏?
·
--
#BinancePick Gen.G看起來是這場比賽中更強的一方。IG仍有可能給我們帶來驚喜,但我看好GEN獲勝!你怎麼看?
#BinancePick Gen.G看起來是這場比賽中更強的一方。IG仍有可能給我們帶來驚喜,但我看好GEN獲勝!你怎麼看?
·
--
看漲
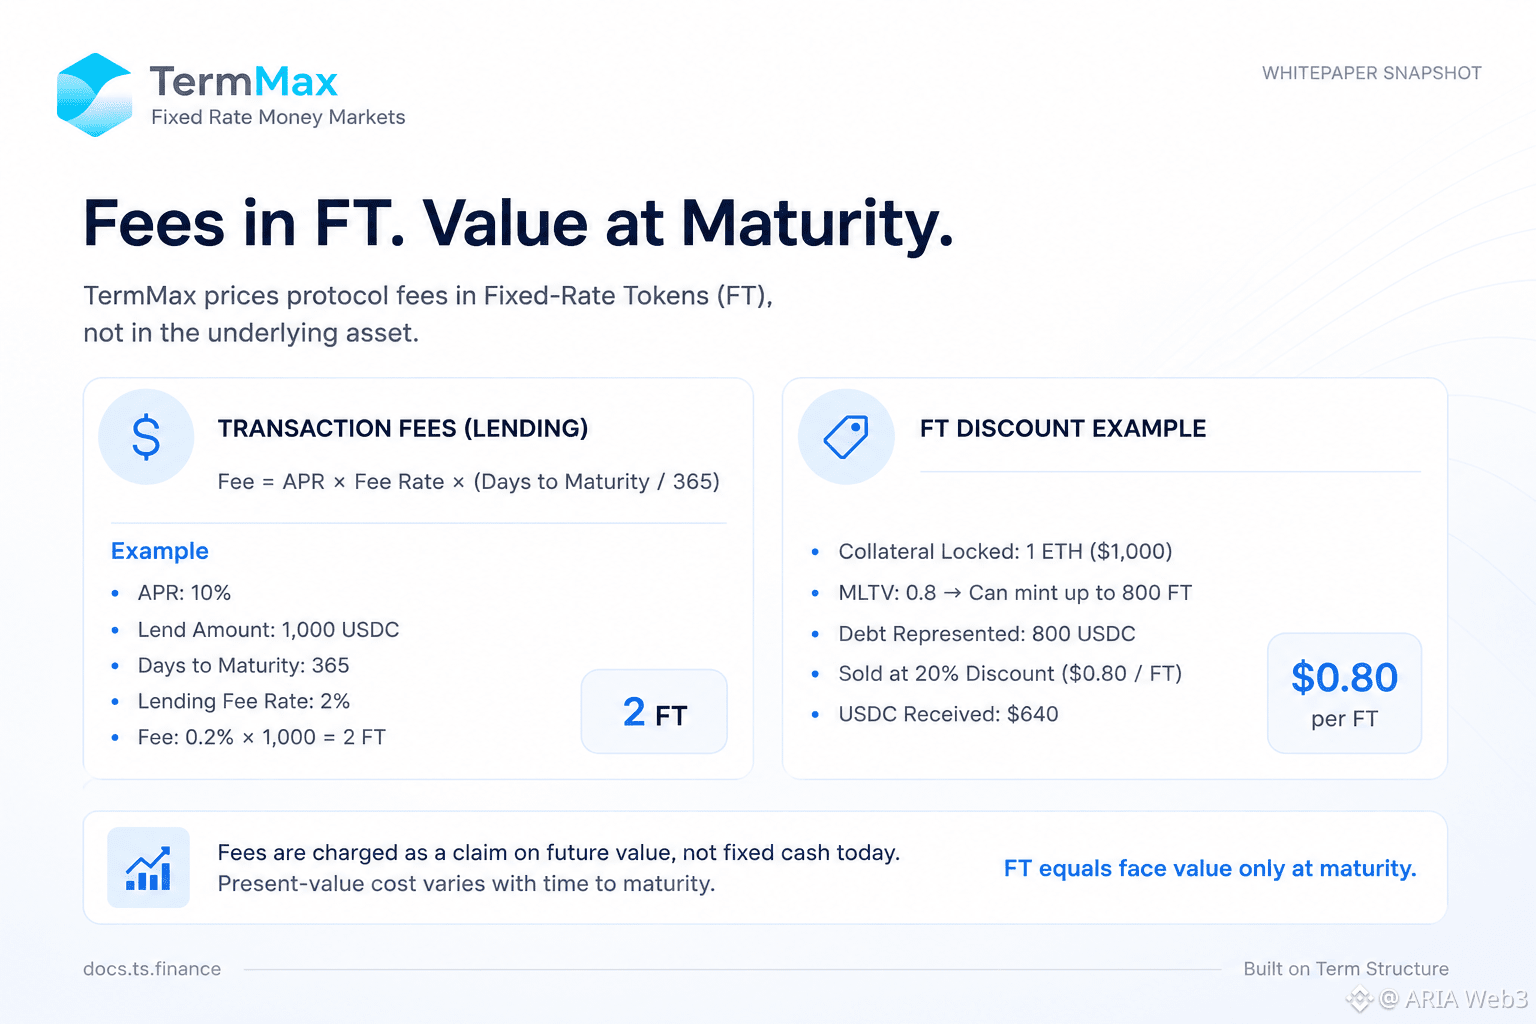
我在 docs.ts.finance 上閱讀 TermMax 的交易手續費頁面。公式很簡單——APR × 手續費率 ×(到期天數/365)——但有一個細節引起了我的注意:手續費以“FT 的單位”結算,而不是 USDC。他們自己的示例是:以 1,000 USDC、10% 的年化 APR、期限 365 天、手續費率 2% 借出,最後只需支付 2 FT。
我原以爲這只是顯示習慣。查看 Fixed-Rate Tokenization(固定利率代幣化)文檔後才發現,這更像是有意爲之。FT 是一種折價工具,只有在到期時纔等於面值。在他們的示例中,800 FT 以 20% 的折扣出售(每枚 $0.80)——也就是 $640,而不是 $800。
這時我纔想通:用 FT 給手續費定價,等於對未來價值收取一項權利,而不是用今天固定的現金來收取。兩位在到期前不同時間點支付“同樣”的 2% 手續費的放貸人,其現值成本是不同的。
感覺這不太像是漏洞,更像是把手續費與放貸人已經持有的單位綁定所帶來的權衡,而不是每次都通過 USDC 進行換算。不過,當協議在某個彙總口徑下用一種計價單位報告手續費收入時,這一點如何協調起來仍不清楚。
有人知道這在哪裏有說明嗎?#termmax @termmax
我在 docs.ts.finance 上閱讀 TermMax 的交易手續費頁面。公式很簡單——APR × 手續費率 ×(到期天數/365)——但有一個細節引起了我的注意:手續費以“FT 的單位”結算,而不是 USDC。他們自己的示例是:以 1,000 USDC、10% 的年化 APR、期限 365 天、手續費率 2% 借出,最後只需支付 2 FT。
我原以爲這只是顯示習慣。查看 Fixed-Rate Tokenization(固定利率代幣化)文檔後才發現,這更像是有意爲之。FT 是一種折價工具,只有在到期時纔等於面值。在他們的示例中,800 FT 以 20% 的折扣出售(每枚 $0.80)——也就是 $640,而不是 $800。
這時我纔想通:用 FT 給手續費定價,等於對未來價值收取一項權利,而不是用今天固定的現金來收取。兩位在到期前不同時間點支付“同樣”的 2% 手續費的放貸人,其現值成本是不同的。
感覺這不太像是漏洞,更像是把手續費與放貸人已經持有的單位綁定所帶來的權衡,而不是每次都通過 USDC 進行換算。不過,當協議在某個彙總口徑下用一種計價單位報告手續費收入時,這一點如何協調起來仍不清楚。
有人知道這在哪裏有說明嗎?#termmax @TermMax
4
5
5
·
--
看漲
我在瀏覽 Dusk Trade 的落地頁時,以爲會是典型的 RWA 訪問頁面:加入等待名單、驗證、投資。我注意到一個細節:當我從表面信息繼續往下看進文檔之後。起初我以爲產品本身會像頁面說的那樣簡單:三個步驟,別無更多。查閱官方文檔後,描述出現了變化。Dusk Trade 被定義爲位於基礎協議之上的應用層,且文檔明確指出它並不是基礎協議本身。它將市場基礎設施層面的原語轉換成覆蓋資產發現、投資者入駐、錢包連接、支付協調以及清算結算的工作流。
讓我感到意外的是:這兩份官方來源之間存在的差距。落地頁用三個步驟銷售訪問權限。文檔則介紹了資格檢查、披露邏輯,以及在任何內容最終確定之前,將資產環節與支付環節對賬的清算結算機制。直到這時我才明白:一旦考慮受衆,這種取捨就說得通。等待名單頁面需要快速將訪客轉化爲註冊用戶;而文檔則必須讓建設者和監管方確信:資格與結算究竟如何在鏈上被強制執行。只是我仍然想知道:這種複雜度在界面上線後,投資者實際會看到多少,還是它會繼續被隱藏在那簡潔的“三步流程”背後。
落地頁用三個步驟銷售訪問權限。
文檔則在其下描述了資格、披露以及清算結算邏輯。
Dusk Trade 的成功最關鍵的是什麼?
#dusk $DUSK @Dusk_Foundation
我在瀏覽 Dusk Trade 的落地頁時,以爲會是典型的 RWA 訪問頁面:加入等待名單、驗證、投資。我注意到一個細節:當我從表面信息繼續往下看進文檔之後。起初我以爲產品本身會像頁面說的那樣簡單:三個步驟,別無更多。查閱官方文檔後,描述出現了變化。Dusk Trade 被定義爲位於基礎協議之上的應用層,且文檔明確指出它並不是基礎協議本身。它將市場基礎設施層面的原語轉換成覆蓋資產發現、投資者入駐、錢包連接、支付協調以及清算結算的工作流。
讓我感到意外的是:這兩份官方來源之間存在的差距。落地頁用三個步驟銷售訪問權限。文檔則介紹了資格檢查、披露邏輯,以及在任何內容最終確定之前,將資產環節與支付環節對賬的清算結算機制。直到這時我才明白:一旦考慮受衆,這種取捨就說得通。等待名單頁面需要快速將訪客轉化爲註冊用戶;而文檔則必須讓建設者和監管方確信:資格與結算究竟如何在鏈上被強制執行。只是我仍然想知道:這種複雜度在界面上線後,投資者實際會看到多少,還是它會繼續被隱藏在那簡潔的“三步流程”背後。
落地頁用三個步驟銷售訪問權限。
文檔則在其下描述了資格、披露以及清算結算邏輯。
Dusk Trade 的成功最關鍵的是什麼?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 票 • 投票已結束
1
1
1
·
--
看漲
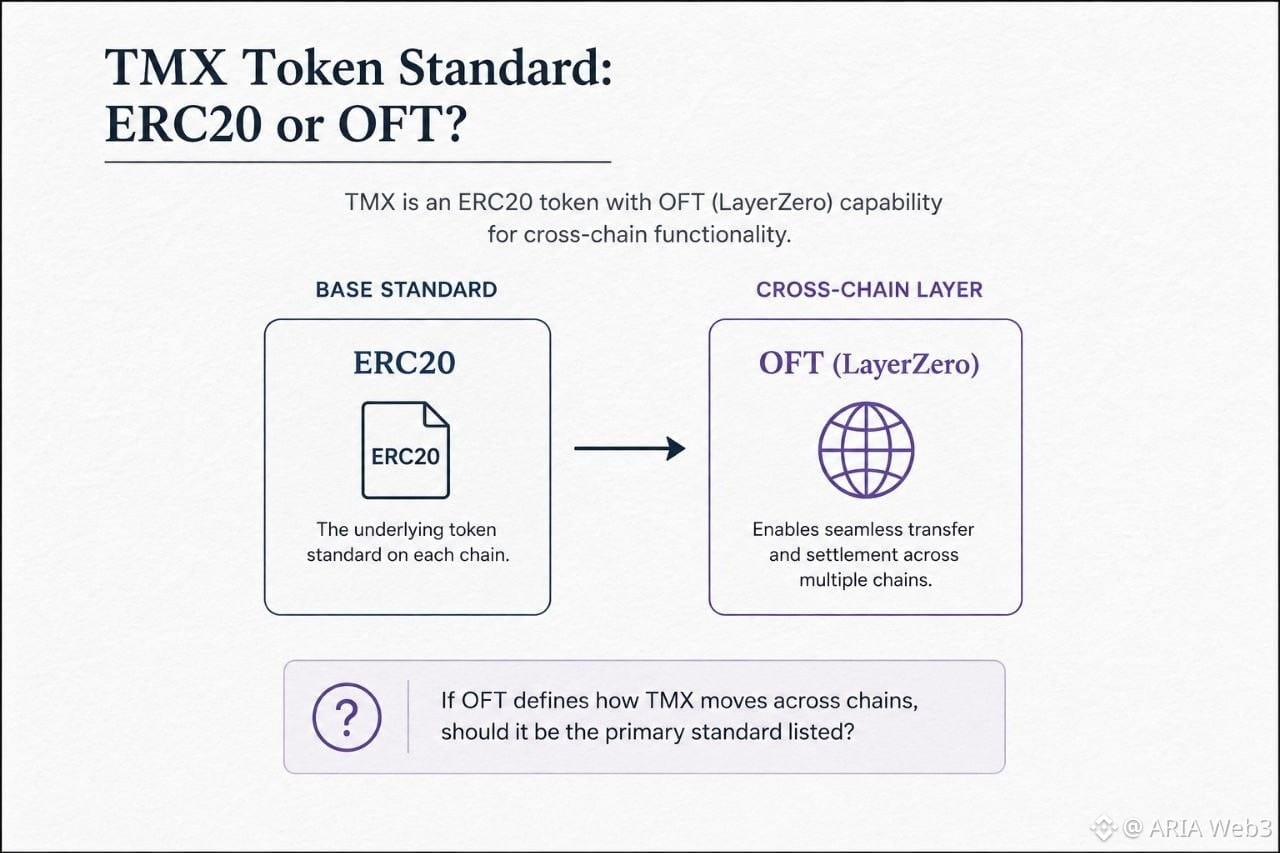
我在瀏覽 TMX 的代幣經濟學表格時,停在了 “Standard(標準)” 一欄。上面只寫着 ERC20——作爲一行獨立條目,直接列在代幣地址和總供應量旁邊,並沒有更多說明。只是幾行之前有一個細節引起了我的注意:Bridge Mechanism(橋接機制)欄描述 TMX 是一種 LayerZero OFT,即 Omnichain Fungible Token(全鏈可替代代幣),部署在以太坊和 BNB Chain 上,並且支持更多 EVM 鏈。我原以爲 OFT 會在列出的標準中替代 ERC20,因爲它是更新的跨鏈規範。
但在查看同一份白皮書的執行摘要部分後,我發現術語的一致性反而變得更不穩定。在那裏,代幣標準被寫成 ERC20(OFT on multiple blockchains),把 OFT 當作括號裏的補充說明,而不是主要分類。因此在同一份文件中,TMX 有一次被呈現爲 ERC20,並在旁邊以 OFT 作爲附註;另一次則是 ERC20 乖乖地並排放着一段完整的 OFT 描述,但兩者之間沒有明確的指向或關聯。直到這時我才意識到:這其實並不算矛盾。LayerZero 的 OFT 標準本質上是建立在 ERC20 之上的“封裝器”,通過增加跨鏈消息傳遞能力來工作,而不會改變任何單條鏈上基礎代幣的行爲。所以把它稱爲 ERC20 並沒有錯,只是如果沒有橋接機制那一行來補全上下文,就會顯得信息不完整。
不過,它仍然引出一個合理的問題:如果 OFT 定義了代幣在各條鏈之間如何移動與結算,那麼它是否應該作爲首要標準被列出,而把 ERC20 視爲底層實現細節,而不是標題式信息?
#termmax @termmax
我在瀏覽 TMX 的代幣經濟學表格時,停在了 “Standard(標準)” 一欄。上面只寫着 ERC20——作爲一行獨立條目,直接列在代幣地址和總供應量旁邊,並沒有更多說明。只是幾行之前有一個細節引起了我的注意:Bridge Mechanism(橋接機制)欄描述 TMX 是一種 LayerZero OFT,即 Omnichain Fungible Token(全鏈可替代代幣),部署在以太坊和 BNB Chain 上,並且支持更多 EVM 鏈。我原以爲 OFT 會在列出的標準中替代 ERC20,因爲它是更新的跨鏈規範。
但在查看同一份白皮書的執行摘要部分後,我發現術語的一致性反而變得更不穩定。在那裏,代幣標準被寫成 ERC20(OFT on multiple blockchains),把 OFT 當作括號裏的補充說明,而不是主要分類。因此在同一份文件中,TMX 有一次被呈現爲 ERC20,並在旁邊以 OFT 作爲附註;另一次則是 ERC20 乖乖地並排放着一段完整的 OFT 描述,但兩者之間沒有明確的指向或關聯。直到這時我才意識到:這其實並不算矛盾。LayerZero 的 OFT 標準本質上是建立在 ERC20 之上的“封裝器”,通過增加跨鏈消息傳遞能力來工作,而不會改變任何單條鏈上基礎代幣的行爲。所以把它稱爲 ERC20 並沒有錯,只是如果沒有橋接機制那一行來補全上下文,就會顯得信息不完整。
不過,它仍然引出一個合理的問題:如果 OFT 定義了代幣在各條鏈之間如何移動與結算,那麼它是否應該作爲首要標準被列出,而把 ERC20 視爲底層實現細節,而不是標題式信息?
#termmax @TermMax
10
4
10
·
--
看漲
我在閱讀關於借款範圍訂單設置器(borrowing range order setters)的章節時,有一個數字讓我停了下來:在這個例子中,Alice 鎖定 1 ETH,匹配得到 500 USDC,而她的 GT 記錄的債務最終卻是 535 FT。我的第一感覺是,她似乎借到了比拿到的還要多的東西。
重新檢查機制部分後,情況並不是這樣。那 500 USDC 資金會分別對應 500 FTs(本金)和 500 XTs(利息)。XTs 會在她自己的範圍訂單內部被兌換成額外的 35 個 FTs,這些 FTs 是從她的 GT 中鑄造出來的,這就是爲什麼她記錄的債務會變成 535。她本人從未直接接觸過 XT。
讓我感到意外的是,意識到這裏的 XT 並非閒置:它的作用是,在貸款甚至還沒結算之前,就把一個浮動的利息義務轉換成固定的義務。在這裏,不是讓利息隨着時間累積,而是在匹配的那一刻對其定價,並鎖定成額外的 FTs。權衡在於,借款訂單設置器(borrowing order setter)的 GT 債務不只是“我借了什麼”,而是“我借了什麼加上我已經同意支付的利息”。這種總義務在鏈上從第一天起就可見,而不是悄悄地隨着時間累積。這看起來是刻意的:固定利率借款需要在一開始就把完整義務鎖死,而不是之後再計算。仍然好奇的是,在同一個訂單內,定價曲線如何在更早成交(8%)與更晚成交(接近 6%)之間劃分。
#termmax @termmax
我在閱讀關於借款範圍訂單設置器(borrowing range order setters)的章節時,有一個數字讓我停了下來:在這個例子中,Alice 鎖定 1 ETH,匹配得到 500 USDC,而她的 GT 記錄的債務最終卻是 535 FT。我的第一感覺是,她似乎借到了比拿到的還要多的東西。
重新檢查機制部分後,情況並不是這樣。那 500 USDC 資金會分別對應 500 FTs(本金)和 500 XTs(利息)。XTs 會在她自己的範圍訂單內部被兌換成額外的 35 個 FTs,這些 FTs 是從她的 GT 中鑄造出來的,這就是爲什麼她記錄的債務會變成 535。她本人從未直接接觸過 XT。
讓我感到意外的是,意識到這裏的 XT 並非閒置:它的作用是,在貸款甚至還沒結算之前,就把一個浮動的利息義務轉換成固定的義務。在這裏,不是讓利息隨着時間累積,而是在匹配的那一刻對其定價,並鎖定成額外的 FTs。權衡在於,借款訂單設置器(borrowing order setter)的 GT 債務不只是“我借了什麼”,而是“我借了什麼加上我已經同意支付的利息”。這種總義務在鏈上從第一天起就可見,而不是悄悄地隨着時間累積。這看起來是刻意的:固定利率借款需要在一開始就把完整義務鎖死,而不是之後再計算。仍然好奇的是,在同一個訂單內,定價曲線如何在更早成交(8%)與更晚成交(接近 6%)之間劃分。
#termmax @TermMax

6
1
6
·
--
看漲
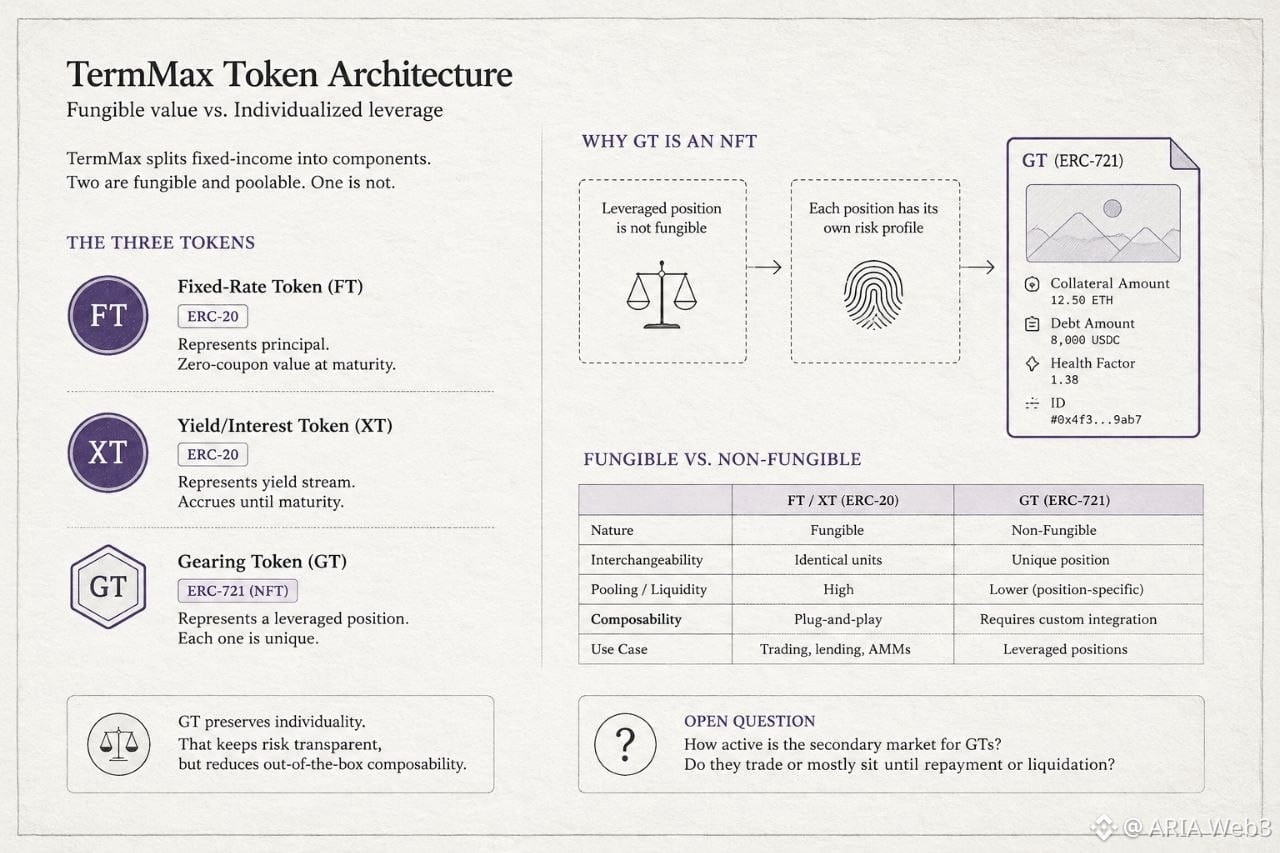
我正在閱讀 TermMax 的文檔,想了解他們是如何處理槓桿倉位的,其中有一個細節引起了我的注意:Gearing Token 並不像系統裏的其他一切那樣是 ERC-20。
我原以爲 TermMax 的三個代幣——FT、XT 和 GT——都會遵循同一標準。因爲介紹頁面幾乎是把“Gearing Token 和 Fixed-rate Token 的交易”交替使用,彷彿它們只是同一種可交易資產的不同口味。查看關於代幣組成的文檔頁面後,我的這個假設並不成立。FT 和 XT 都是 ERC-20,分別以可替代、可匯聚的形式表示本金和利息價值。至於 GT,它是一個 ERC-721 NFT。每一個都封裝了特定的抵押金額、特定的債務,以及作爲元數據存在的自身健康因子。
讓我感到意外的是,意識到原因就在這裏。槓桿倉位本質上並不是一種可替代的權利——即使兩枚面值相同的 GT,其抵押比率或清算風險也可能不同。把它做成 NFT,就能保留這種個體性,而不是把它們平均掉,混入共享池中。代價則是可組合性。可替代代幣更容易嵌入到其他協議中;而 NFT 則要求在 TermMax 之上的任何構建者投入更多定製集成工作。
不過我仍不確定這會如何影響 GT 倉位本身的二級市場流動性。有人研究過 GT 是否會被主動交易,還是主要只是一直持有,直到償還或被清算? @termmax #termmax
我正在閱讀 TermMax 的文檔,想了解他們是如何處理槓桿倉位的,其中有一個細節引起了我的注意:Gearing Token 並不像系統裏的其他一切那樣是 ERC-20。
我原以爲 TermMax 的三個代幣——FT、XT 和 GT——都會遵循同一標準。因爲介紹頁面幾乎是把“Gearing Token 和 Fixed-rate Token 的交易”交替使用,彷彿它們只是同一種可交易資產的不同口味。查看關於代幣組成的文檔頁面後,我的這個假設並不成立。FT 和 XT 都是 ERC-20,分別以可替代、可匯聚的形式表示本金和利息價值。至於 GT,它是一個 ERC-721 NFT。每一個都封裝了特定的抵押金額、特定的債務,以及作爲元數據存在的自身健康因子。
讓我感到意外的是,意識到原因就在這裏。槓桿倉位本質上並不是一種可替代的權利——即使兩枚面值相同的 GT,其抵押比率或清算風險也可能不同。把它做成 NFT,就能保留這種個體性,而不是把它們平均掉,混入共享池中。代價則是可組合性。可替代代幣更容易嵌入到其他協議中;而 NFT 則要求在 TermMax 之上的任何構建者投入更多定製集成工作。
不過我仍不確定這會如何影響 GT 倉位本身的二級市場流動性。有人研究過 GT 是否會被主動交易,還是主要只是一直持有,直到償還或被清算? @TermMax #termmax
1
1
1
·
--
看漲
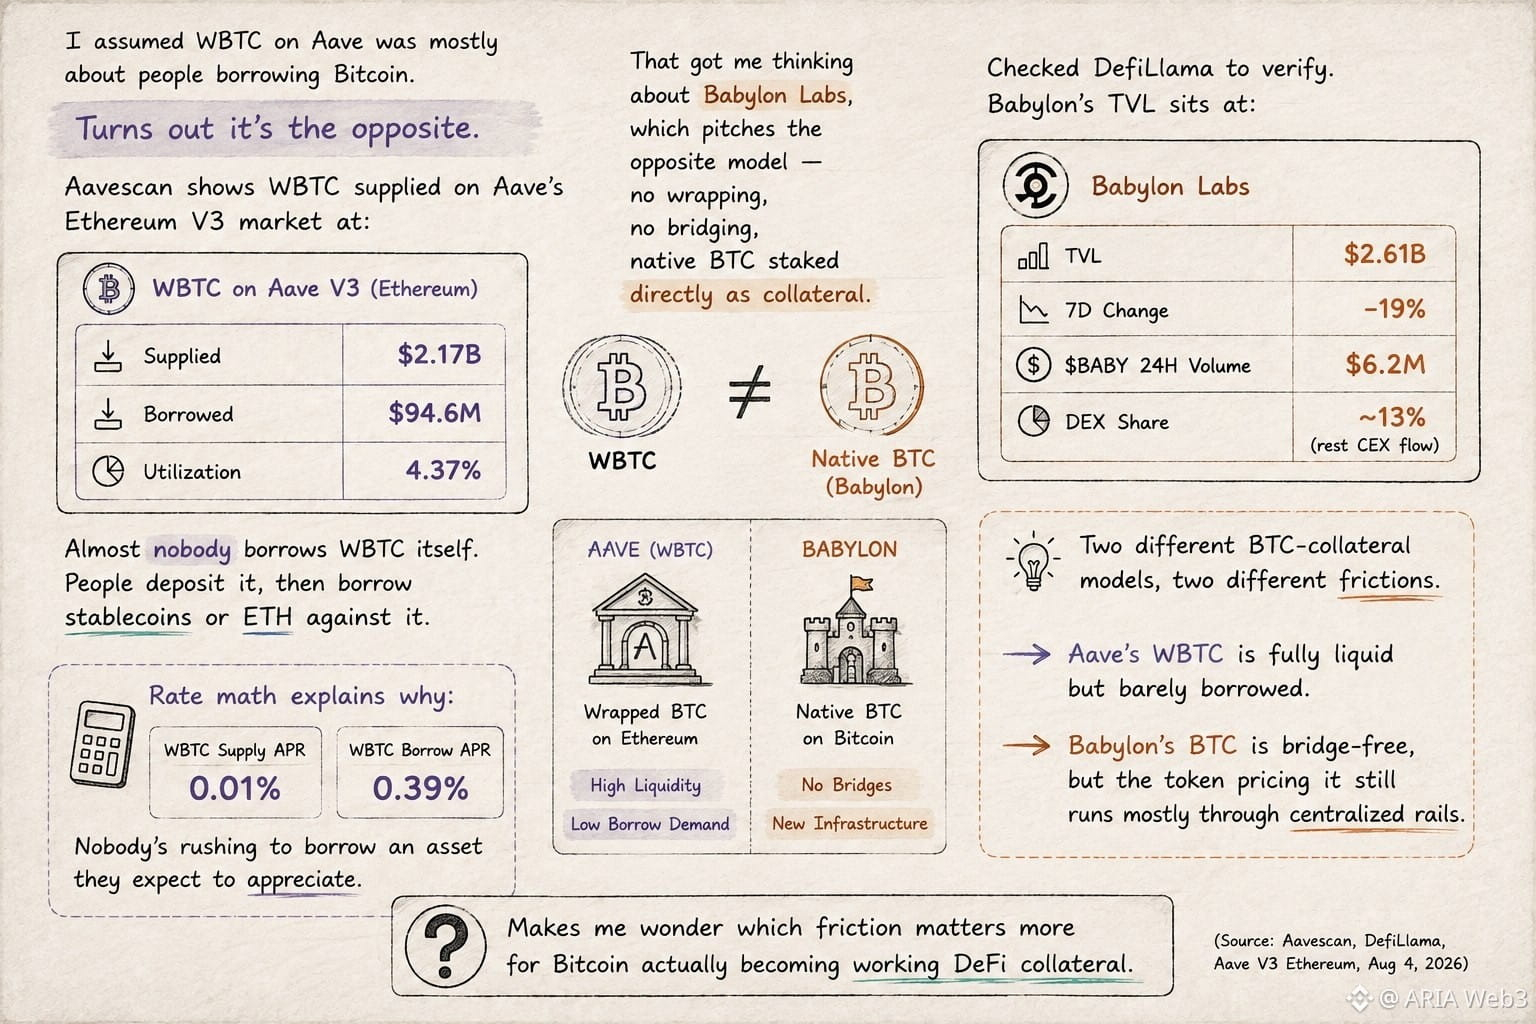
我原以爲在 Aave 上使用 WBTC 主要是因爲有人去借比特幣。
結果恰恰相反。
Aavescan 顯示,WBTC 在 Aave 的以太坊 V3 市場上的供應量爲 21.7 億美元。借出額只有 9460 萬美元。資金利用率爲 4.37%。
幾乎沒人去借用 WBTC 本身。人們會存入 WBTC,然後用它來借穩定幣或借 ETH。
這讓我想到 @babylonlabs_io ,它提出的是相反的模式——不包裝、不跨鏈,原生 BTC 直接作爲抵押品質押。
我查了 DefiLlama 來覈實。Babylon 的 TVL 爲 26.1 億美元,過去一週下降了 19%。$BABY 在過去 24 小時內做了約 620 萬美元的成交額,但只有大約 13% 的交易發生在 DEX 上——其餘都是來自中心化交易所的資金流。
兩種不同的“BTC 抵押”模型,兩種不同的摩擦。Aave 的 WBTC 是完全可流動的,但幾乎沒人借;Babylon 的 BTC 不需要橋接,但它的代幣定價仍主要依賴中心化通道。
這讓我想知道:對比特幣真正成爲可用的 DeFi 抵押品而言,哪種摩擦更關鍵。#baby
我原以爲在 Aave 上使用 WBTC 主要是因爲有人去借比特幣。
結果恰恰相反。
Aavescan 顯示,WBTC 在 Aave 的以太坊 V3 市場上的供應量爲 21.7 億美元。借出額只有 9460 萬美元。資金利用率爲 4.37%。
幾乎沒人去借用 WBTC 本身。人們會存入 WBTC,然後用它來借穩定幣或借 ETH。
這讓我想到 @BabylonLabs_io ,它提出的是相反的模式——不包裝、不跨鏈,原生 BTC 直接作爲抵押品質押。
我查了 DefiLlama 來覈實。Babylon 的 TVL 爲 26.1 億美元,過去一週下降了 19%。$BABY 在過去 24 小時內做了約 620 萬美元的成交額,但只有大約 13% 的交易發生在 DEX 上——其餘都是來自中心化交易所的資金流。
兩種不同的“BTC 抵押”模型,兩種不同的摩擦。Aave 的 WBTC 是完全可流動的,但幾乎沒人借;Babylon 的 BTC 不需要橋接,但它的代幣定價仍主要依賴中心化通道。
這讓我想知道:對比特幣真正成爲可用的 DeFi 抵押品而言,哪種摩擦更關鍵。#baby
2
2
·
--
看漲
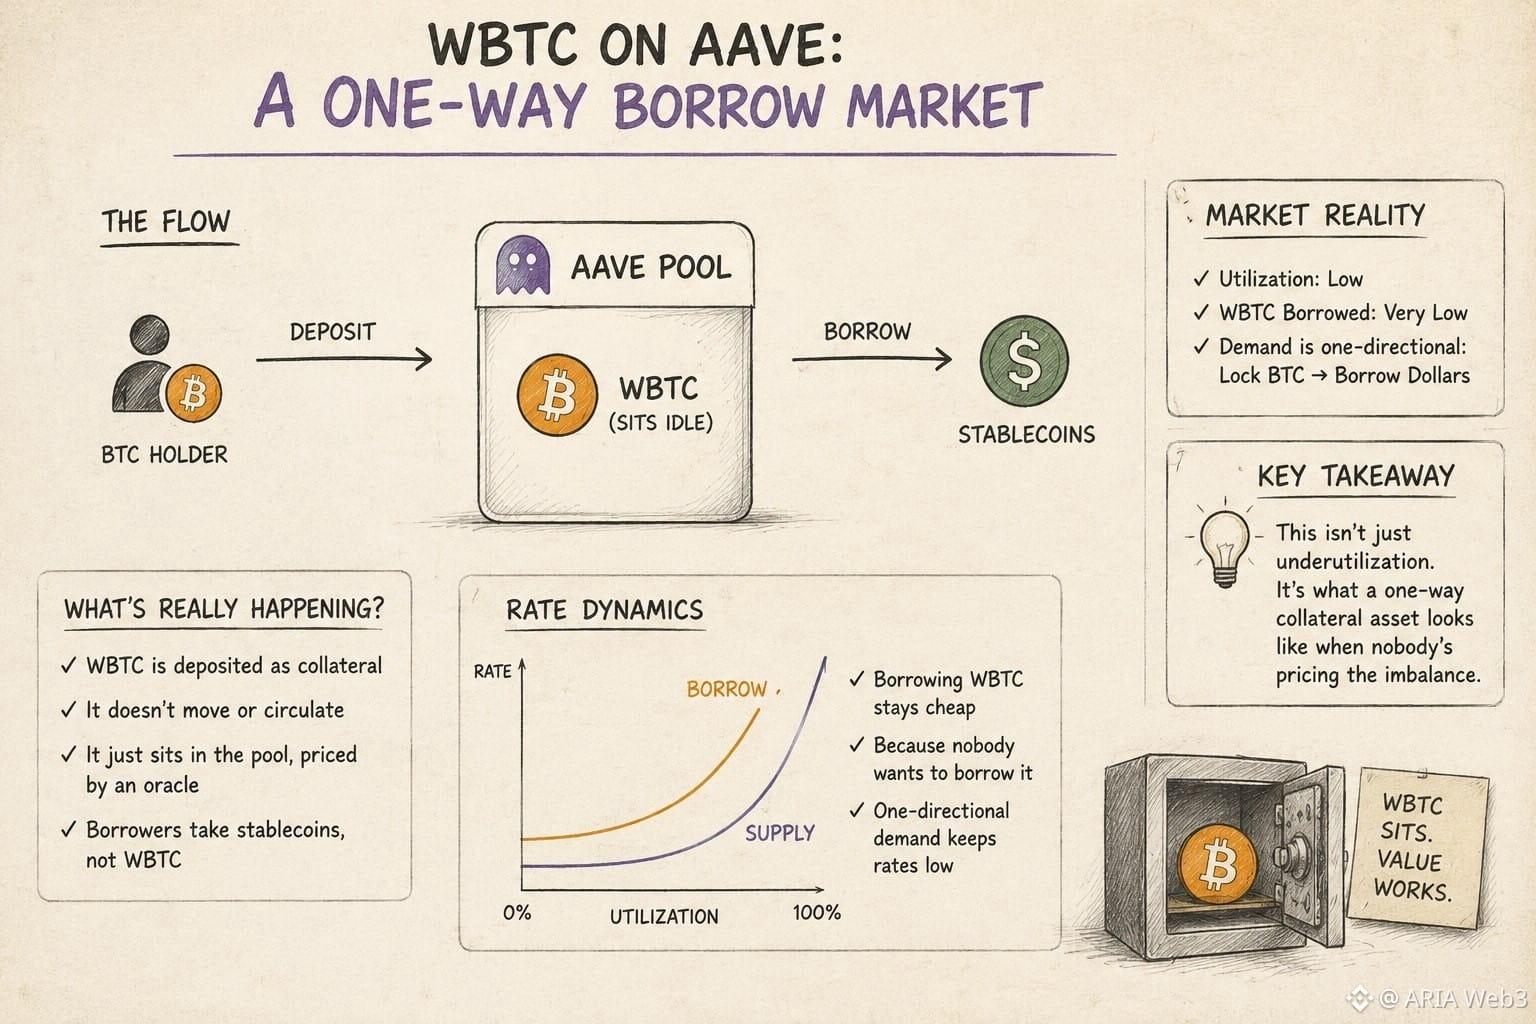
我以爲在 Aave 上用 WBTC 抵押借款意味着比特幣在“做雙重工作”——既作爲抵押品坐在那兒,又用它的價值去支撐別處的貸款。
但其實沒那麼複雜,而且更離奇。
池子裏的 WBTC 並沒有在流通。它只是被預言機定價後靜靜放着,而有人則拿它去借用別人的穩定幣。
我查了 Aave 的利率歷史,並用 Aavescan 的實時 WBTC 市場數據來確認這一點。利用率一直很低。幾乎沒人真的去借 WBTC 本身。
最引人注意的是:需求是單向的。人們把 BTC 鎖起來用來借出美元,而不是反過來。
這會塑造利率曲線。Aave 的模型會對“稀缺的一方”進行定價——而由於 BTC 持有者很少願意把 BTC 借出去,因此借入 BTC 會被設計得很便宜,而不是湊巧。
這是一個“借款”這一邊幾乎用不上的借貸市場。
讓我開始懷疑:這到底是確實的未充分利用,還是當一種單向的抵押資產在沒人給失衡定價時,會呈現出什麼樣的狀態。
#baby $BABY @babylonlabs_io
我以爲在 Aave 上用 WBTC 抵押借款意味着比特幣在“做雙重工作”——既作爲抵押品坐在那兒,又用它的價值去支撐別處的貸款。
但其實沒那麼複雜,而且更離奇。
池子裏的 WBTC 並沒有在流通。它只是被預言機定價後靜靜放着,而有人則拿它去借用別人的穩定幣。
我查了 Aave 的利率歷史,並用 Aavescan 的實時 WBTC 市場數據來確認這一點。利用率一直很低。幾乎沒人真的去借 WBTC 本身。
最引人注意的是:需求是單向的。人們把 BTC 鎖起來用來借出美元,而不是反過來。
這會塑造利率曲線。Aave 的模型會對“稀缺的一方”進行定價——而由於 BTC 持有者很少願意把 BTC 借出去,因此借入 BTC 會被設計得很便宜,而不是湊巧。
這是一個“借款”這一邊幾乎用不上的借貸市場。
讓我開始懷疑:這到底是確實的未充分利用,還是當一種單向的抵押資產在沒人給失衡定價時,會呈現出什麼樣的狀態。
#baby $BABY @BabylonLabs_io
2
2
·
--
看漲
部分真實
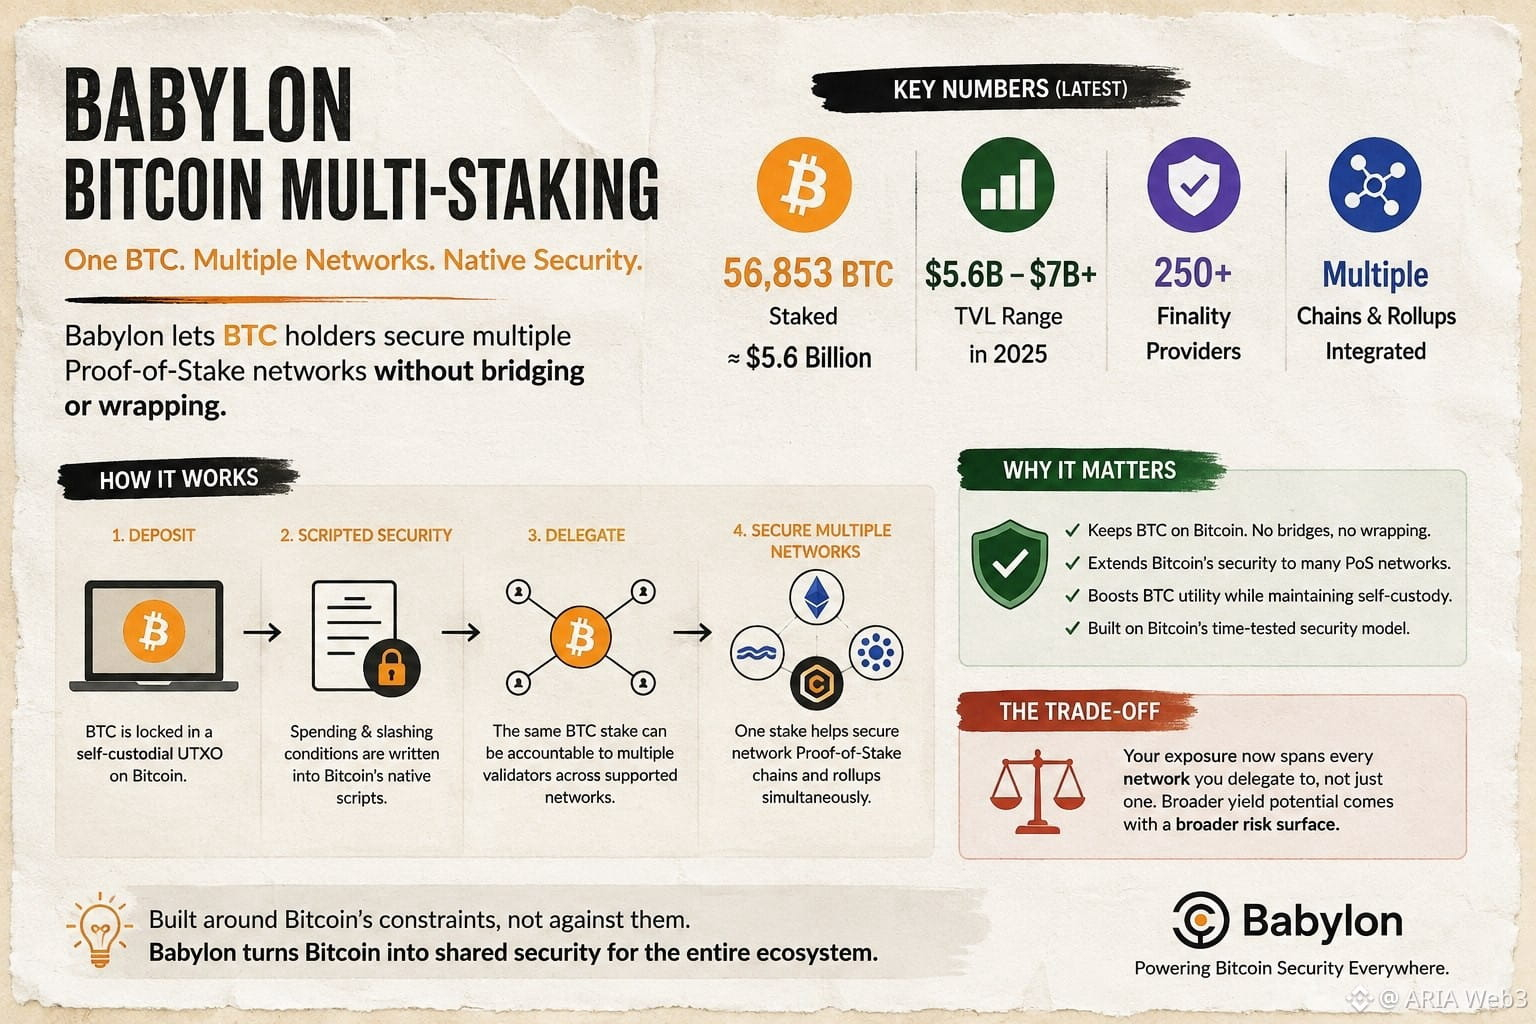
我原以爲,比特幣質押的工作方式會像典型的再質押那樣:選一條鏈,提交你的資產。所以我查看了 Babylon 的官方文檔來確認。
直到那一刻我才意識到。Babylon 目前大約保障了 56,853 BTC,按當前價值約爲 56 億美元,分佈在 250 多個最終性(finality)提供者之中。BTC 本身會以自託管的 UTXO 形式保持鎖定在比特幣鏈上:沒有跨鏈、沒有包裝,而且同一筆質押還能同時爲多個“比特幣超級增強網絡(Bitcoin Supercharged Networks)”提供支撐。
讓我感到意外的是機制本身。支出與懲罰(slashing)的條件被直接寫入比特幣的腳本層,因此一筆鎖定的倉位可以在不離開比特幣鏈的情況下,同時對多個驗證者負責。
權衡也很直白:你現在的敞口覆蓋你所委託的每一條網絡,而不只是其中一條。這就是共享安全帶來的代價——以更廣泛的收益潛力換取更廣的風險面。
今年 TVL 在 56 億美元到超過 70 億美元之間波動,我一直在想:質押者到底是如何在這種分散度上進行權衡的——是爲了追求更多獎勵,還是更謹慎地分散風險。#baby $BABY @babylonlabs_io
我原以爲,比特幣質押的工作方式會像典型的再質押那樣:選一條鏈,提交你的資產。所以我查看了 Babylon 的官方文檔來確認。
直到那一刻我才意識到。Babylon 目前大約保障了 56,853 BTC,按當前價值約爲 56 億美元,分佈在 250 多個最終性(finality)提供者之中。BTC 本身會以自託管的 UTXO 形式保持鎖定在比特幣鏈上:沒有跨鏈、沒有包裝,而且同一筆質押還能同時爲多個“比特幣超級增強網絡(Bitcoin Supercharged Networks)”提供支撐。
讓我感到意外的是機制本身。支出與懲罰(slashing)的條件被直接寫入比特幣的腳本層,因此一筆鎖定的倉位可以在不離開比特幣鏈的情況下,同時對多個驗證者負責。
權衡也很直白:你現在的敞口覆蓋你所委託的每一條網絡,而不只是其中一條。這就是共享安全帶來的代價——以更廣泛的收益潛力換取更廣的風險面。
今年 TVL 在 56 億美元到超過 70 億美元之間波動,我一直在想:質押者到底是如何在這種分散度上進行權衡的——是爲了追求更多獎勵,還是更謹慎地分散風險。#baby $BABY @BabylonLabs_io
6
1
6
·
--
看漲
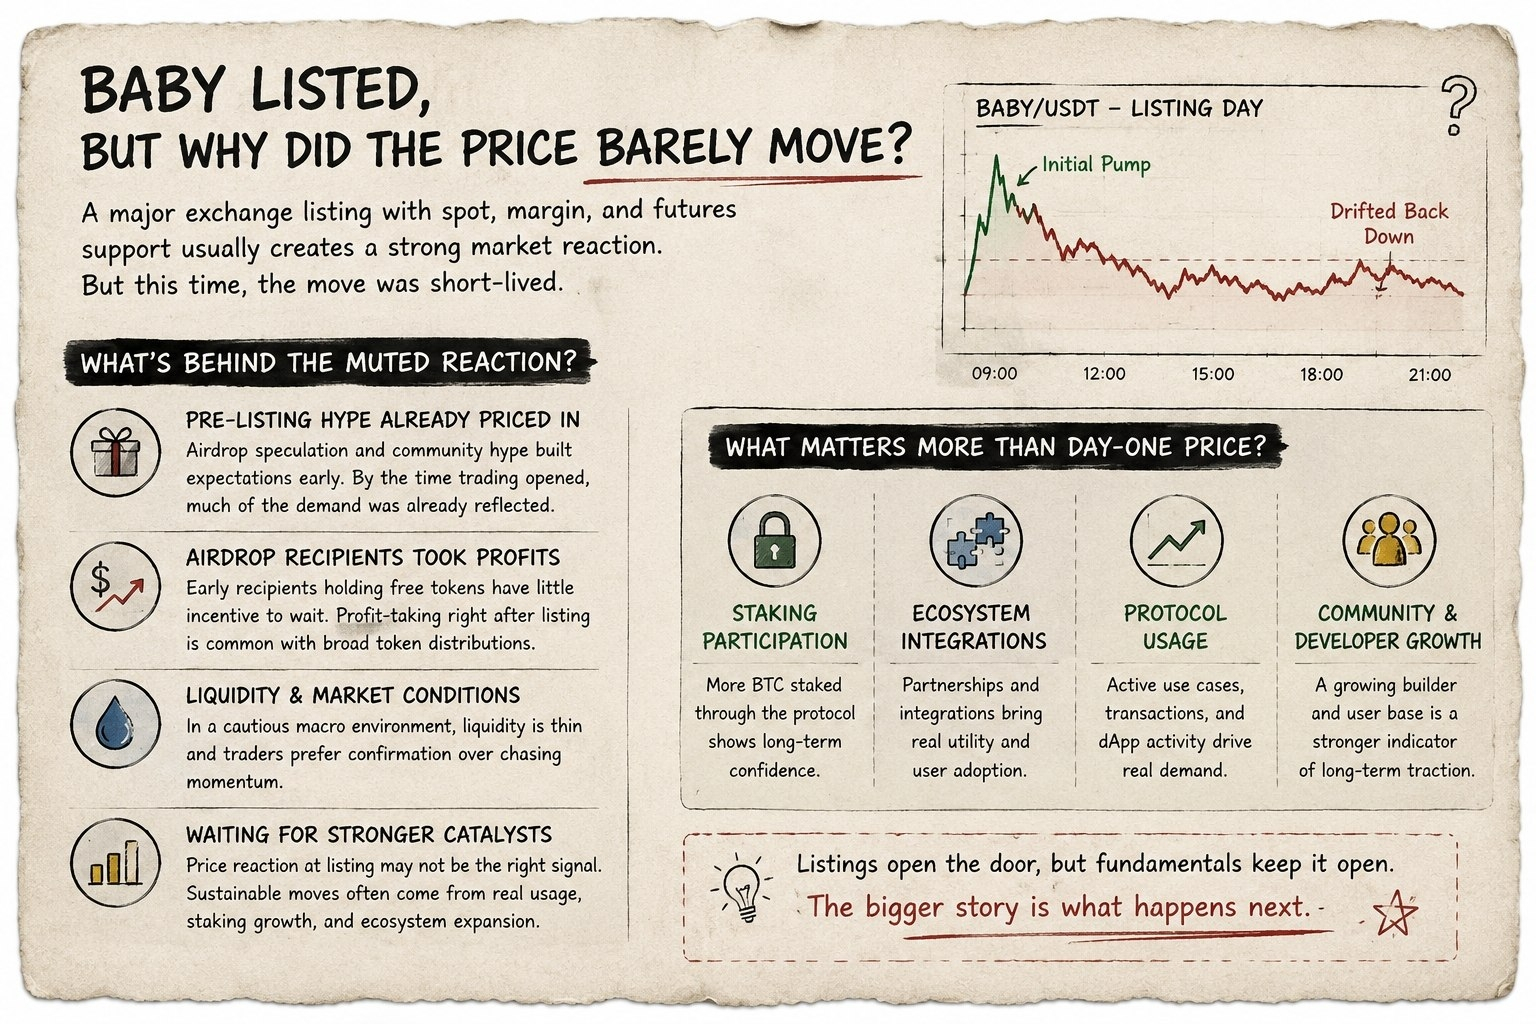
我正在瀏覽近期 BABY 的上架/掛牌數據,有個細節引起了我的注意:儘管它在一個大型交易所上線,並且同時具備現貨、槓桿和合約的完整支持,價格在最初的小幅拉昇後卻幾乎沒有太大變化,又很快回落了。我原以爲這麼重磅的上架會觸發一段持續的上漲,但這種後續乏力讓我有些困惑。
在查看了交易所公告以及上架當日期間的鏈上活動後,我發現了一種模式:大部分原本預期的需求很可能已經通過上架前的空投猜測和社區熱度提前被計入價格了。就在那時我才明白——當真正開始交易時,“買消息”的熱情已經很大程度上變成了“賣消息”。
讓我感到意外的是空投這一角度。早期獲得免費代幣的持有者,通常沒有太強的動機去等待,因此在上架後立刻出現一波獲利了結,這其實是廣泛代幣分發所帶來的常見權衡,並不是什麼這個項目獨有的缺陷。
此外,流動性狀況和整體市場情緒也同樣重要。在偏謹慎的宏觀環境下,交易者往往會選擇等待確認,而不是追逐動量。
這也讓我開始懷疑:上架時的價格反應,是否根本就是值得關注的正確信號?也許更有意義的催化因素——例如質押參與、生態集成、以及真實的協議使用——目前還沒到來。相比“首日價格走勢”,你會把什麼當作衡量長期發展更強的指標?#baby @babylonlabs_io $BABY
我正在瀏覽近期 BABY 的上架/掛牌數據,有個細節引起了我的注意:儘管它在一個大型交易所上線,並且同時具備現貨、槓桿和合約的完整支持,價格在最初的小幅拉昇後卻幾乎沒有太大變化,又很快回落了。我原以爲這麼重磅的上架會觸發一段持續的上漲,但這種後續乏力讓我有些困惑。
在查看了交易所公告以及上架當日期間的鏈上活動後,我發現了一種模式:大部分原本預期的需求很可能已經通過上架前的空投猜測和社區熱度提前被計入價格了。就在那時我才明白——當真正開始交易時,“買消息”的熱情已經很大程度上變成了“賣消息”。
讓我感到意外的是空投這一角度。早期獲得免費代幣的持有者,通常沒有太強的動機去等待,因此在上架後立刻出現一波獲利了結,這其實是廣泛代幣分發所帶來的常見權衡,並不是什麼這個項目獨有的缺陷。
此外,流動性狀況和整體市場情緒也同樣重要。在偏謹慎的宏觀環境下,交易者往往會選擇等待確認,而不是追逐動量。
這也讓我開始懷疑:上架時的價格反應,是否根本就是值得關注的正確信號?也許更有意義的催化因素——例如質押參與、生態集成、以及真實的協議使用——目前還沒到來。相比“首日價格走勢”,你會把什麼當作衡量長期發展更強的指標?#baby @BabylonLabs_io $BABY
6
2
6
·
--
真實
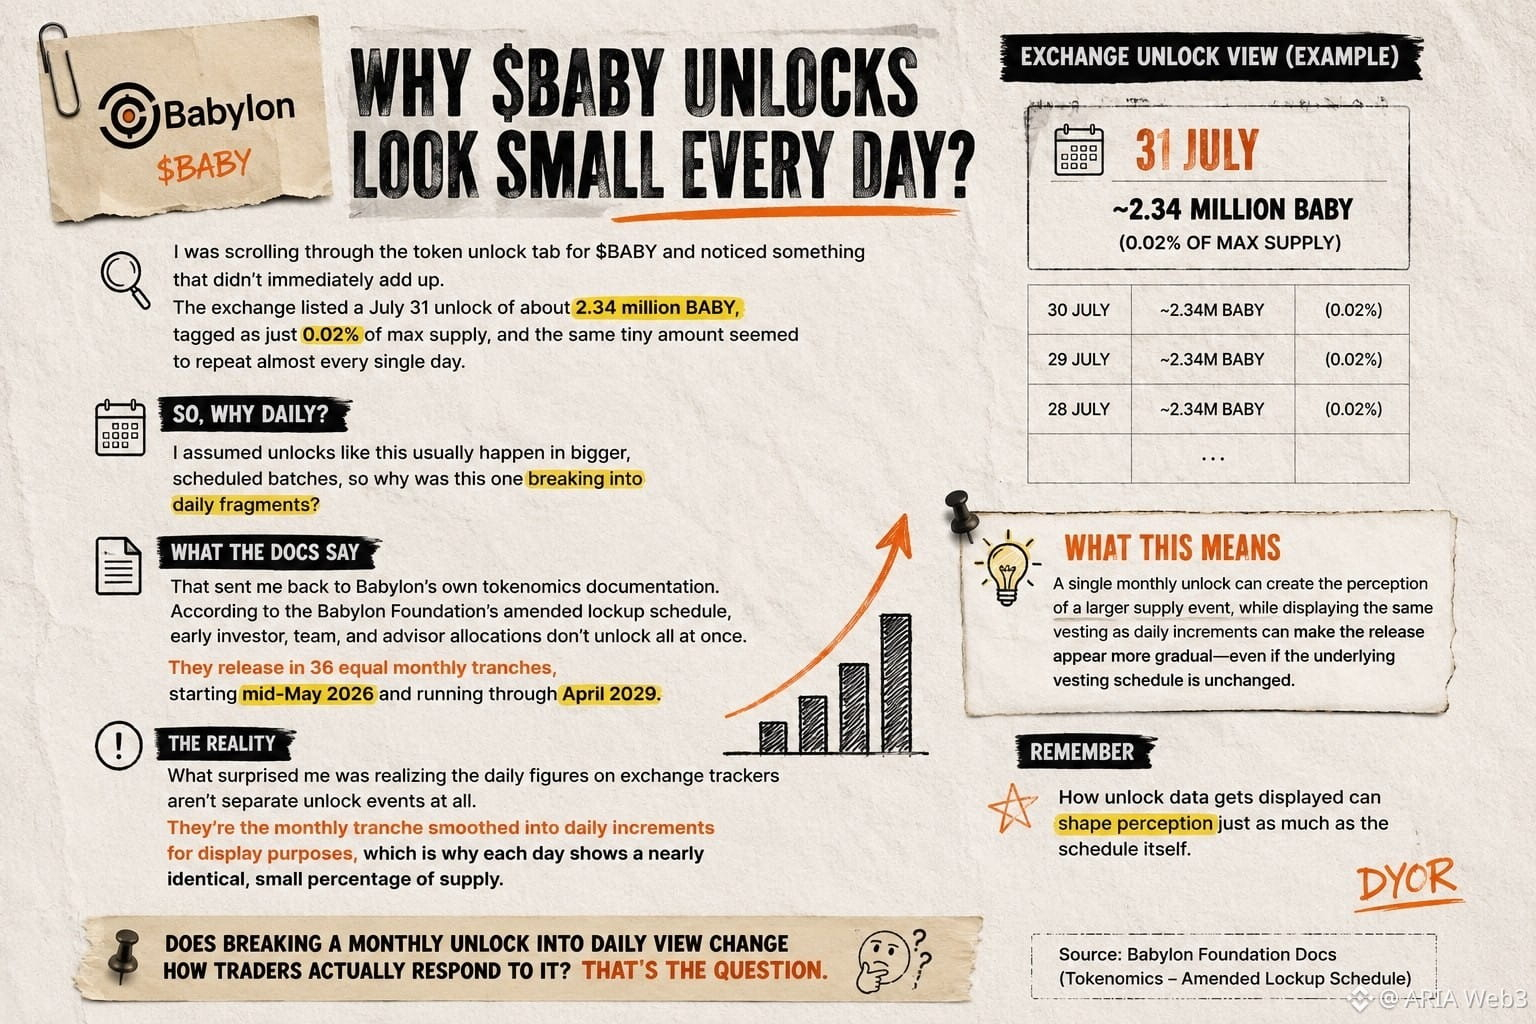
我在瀏覽 BABY 的代幣解鎖(token unlock)選項卡時注意到了一些不太對勁的地方。交易所列出的 7 月 31 日將解鎖約 233.4 萬 BABY,並標註爲僅佔最大供應量的 0.02%。而且相同的微小數量似乎幾乎每天都會重複出現。
我原以爲這種解鎖通常會在更大、按計劃的批次中進行,那爲什麼這一筆卻要拆成每天的碎片呢?
這讓我回去查了 Babylon 自己的代幣經濟(tokenomics)文檔。根據 Babylon Foundation 修訂後的鎖定(lockup)計劃,早期投資者、團隊和顧問的配額並不會一次性全部解鎖。他們會在 36 個月內以 36 期等額分期解鎖,從 2026 年 5 月中旬開始,一直持續到 2029 年 4 月。
令我意外的是,我意識到交易所跟蹤器上那些“每日數字”根本不是單獨的解鎖事件。它們只是把每月分期的解鎖金額按“每天的增量”做了平滑處理以便展示,因此每一天顯示的都是接近相同的、很小的供應占比。取捨就在這裏:單次巨大的每月“斷崖式”解鎖可能會讓市場因突然的新增供應而感到衝擊;但如果把它在視覺上切成每天的小份額,解鎖就會顯得更“逐步發生”,儘管底層的歸屬/解鎖計算邏輯完全沒有改變。
這提醒我們,解鎖數據的展示方式,可能會像計劃本身一樣影響人們的感知。把按月解鎖拆成按日展示,會改變交易者的實際反應嗎?
#baby $BABY @babylonlabs_io
我在瀏覽 BABY 的代幣解鎖(token unlock)選項卡時注意到了一些不太對勁的地方。交易所列出的 7 月 31 日將解鎖約 233.4 萬 BABY,並標註爲僅佔最大供應量的 0.02%。而且相同的微小數量似乎幾乎每天都會重複出現。
我原以爲這種解鎖通常會在更大、按計劃的批次中進行,那爲什麼這一筆卻要拆成每天的碎片呢?
這讓我回去查了 Babylon 自己的代幣經濟(tokenomics)文檔。根據 Babylon Foundation 修訂後的鎖定(lockup)計劃,早期投資者、團隊和顧問的配額並不會一次性全部解鎖。他們會在 36 個月內以 36 期等額分期解鎖,從 2026 年 5 月中旬開始,一直持續到 2029 年 4 月。
令我意外的是,我意識到交易所跟蹤器上那些“每日數字”根本不是單獨的解鎖事件。它們只是把每月分期的解鎖金額按“每天的增量”做了平滑處理以便展示,因此每一天顯示的都是接近相同的、很小的供應占比。取捨就在這裏:單次巨大的每月“斷崖式”解鎖可能會讓市場因突然的新增供應而感到衝擊;但如果把它在視覺上切成每天的小份額,解鎖就會顯得更“逐步發生”,儘管底層的歸屬/解鎖計算邏輯完全沒有改變。
這提醒我們,解鎖數據的展示方式,可能會像計劃本身一樣影響人們的感知。把按月解鎖拆成按日展示,會改變交易者的實際反應嗎?
#baby $BABY @BabylonLabs_io
4
3
4
·
--
看漲
我在我看過的每一篇 Babylon 帖子裏都讀到了“slashing(懲罰)”,於是每次都腦補同一件事:某個驗證者做出了不當行爲,然後某條規則就把他們的錢給扣了。
在我試着解釋到底是誰在執行這件事之後,這個畫面才站不住腳。
有沒有投票?爭議期?有人審查證據?
我去找那個流程,原以爲會是個委員會。
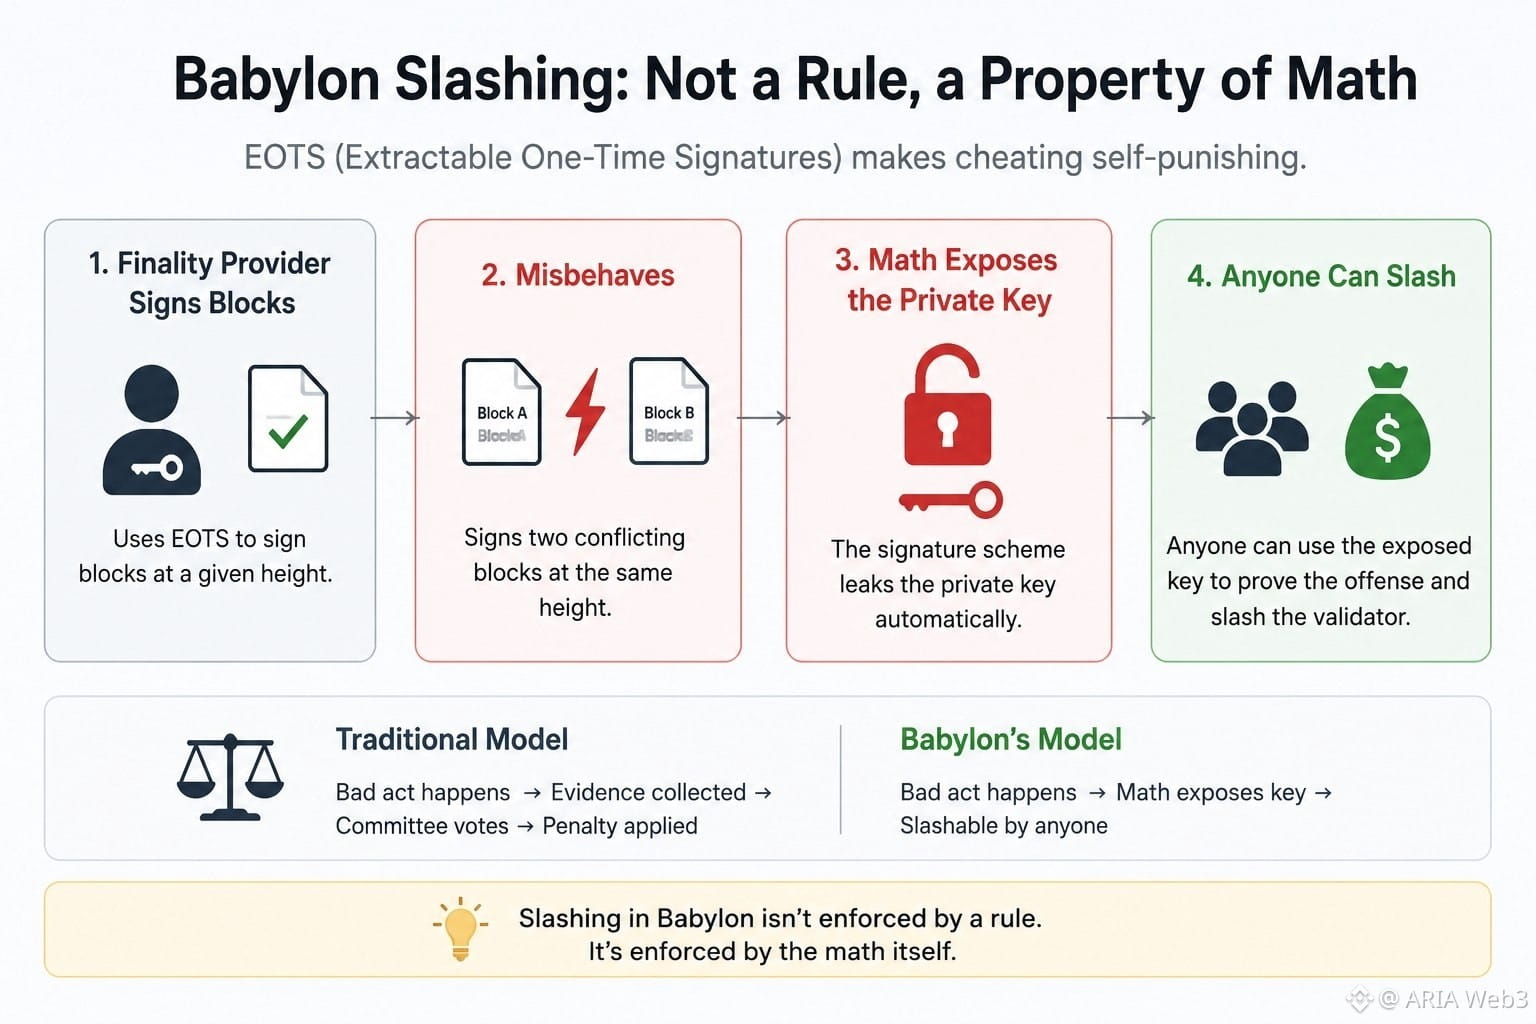
結果我找到的叫 EOTS —— 可提取的一次性簽名(Extractable One-Time Signatures)——這是 Babylon 的最終性提供者(finality providers)給區塊簽名的方式。
我以爲這只是一種更花哨的簽名方案。然後我讀了“extractable(可提取)”到底是什麼意思。
如果某個最終性提供者在同一高度上對兩個互相沖突的區塊都簽了名,那麼簽名運算本身就會泄露他們的私鑰。不是在事後作爲懲罰才發生的。它是行爲本身的直接結果。
我先停了一下。沒有法官來裁定誰有罪。作弊與暴露是同一件事。和我通常理解的“執法”不一樣——壞事發生了,接着是一個獨立的流程決定後果。這裏,做壞事本身就是把鑰匙交出去,用來懲罰自己。
當我明白這一點之後,“slashing”不再感覺像是 Babylon 通過規則去“執行”出來的東西,而更像是數學本身讓某件事必然爲真。
不過我仍然不知道它在純粹理論之外如何成立——實現漏洞、沒人預料到的邊界情況。加密在紙面上是正確的,不等於它在真實網絡壓力下能表現正確。
但我喜歡這樣一個想法:這裏的懲罰並不是一個決定,而是一種會顯露出來的事實。
#baby $BABY @babylonlabs_io
我在我看過的每一篇 Babylon 帖子裏都讀到了“slashing(懲罰)”,於是每次都腦補同一件事:某個驗證者做出了不當行爲,然後某條規則就把他們的錢給扣了。
在我試着解釋到底是誰在執行這件事之後,這個畫面才站不住腳。
有沒有投票?爭議期?有人審查證據?
我去找那個流程,原以爲會是個委員會。
結果我找到的叫 EOTS —— 可提取的一次性簽名(Extractable One-Time Signatures)——這是 Babylon 的最終性提供者(finality providers)給區塊簽名的方式。
我以爲這只是一種更花哨的簽名方案。然後我讀了“extractable(可提取)”到底是什麼意思。
如果某個最終性提供者在同一高度上對兩個互相沖突的區塊都簽了名,那麼簽名運算本身就會泄露他們的私鑰。不是在事後作爲懲罰才發生的。它是行爲本身的直接結果。
我先停了一下。沒有法官來裁定誰有罪。作弊與暴露是同一件事。和我通常理解的“執法”不一樣——壞事發生了,接着是一個獨立的流程決定後果。這裏,做壞事本身就是把鑰匙交出去,用來懲罰自己。
當我明白這一點之後,“slashing”不再感覺像是 Babylon 通過規則去“執行”出來的東西,而更像是數學本身讓某件事必然爲真。
不過我仍然不知道它在純粹理論之外如何成立——實現漏洞、沒人預料到的邊界情況。加密在紙面上是正確的,不等於它在真實網絡壓力下能表現正確。
但我喜歡這樣一個想法:這裏的懲罰並不是一個決定,而是一種會顯露出來的事實。
#baby $BABY @BabylonLabs_io
1
1
1
·
--
這周我越讀巴比倫(Babylon)的代碼,那一個小細節就越在我腦子裏揮之不去。
每一個發往比特幣的檢查點(checkpoint),實際上都會被拆成兩筆獨立的交易發出,而不是一筆。我的第一反應是冗餘,就像是萬一某些東西被孤立(orphaned)還能有個備份拷貝。結果完全不是這樣。比特幣裏的 OP_RETURN 輸出一次只能容納 80 字節,而完整的檢查點根本放不下這個空間。所以它會被拆成兩半,各自作爲兩筆 tx 發送;等兩筆都確認之後,再把它們拼回完整的檢查點。知道了就很簡單,但在此之前我從沒見過有人點出來。
讓我真正好奇的是:是誰在提交這些。
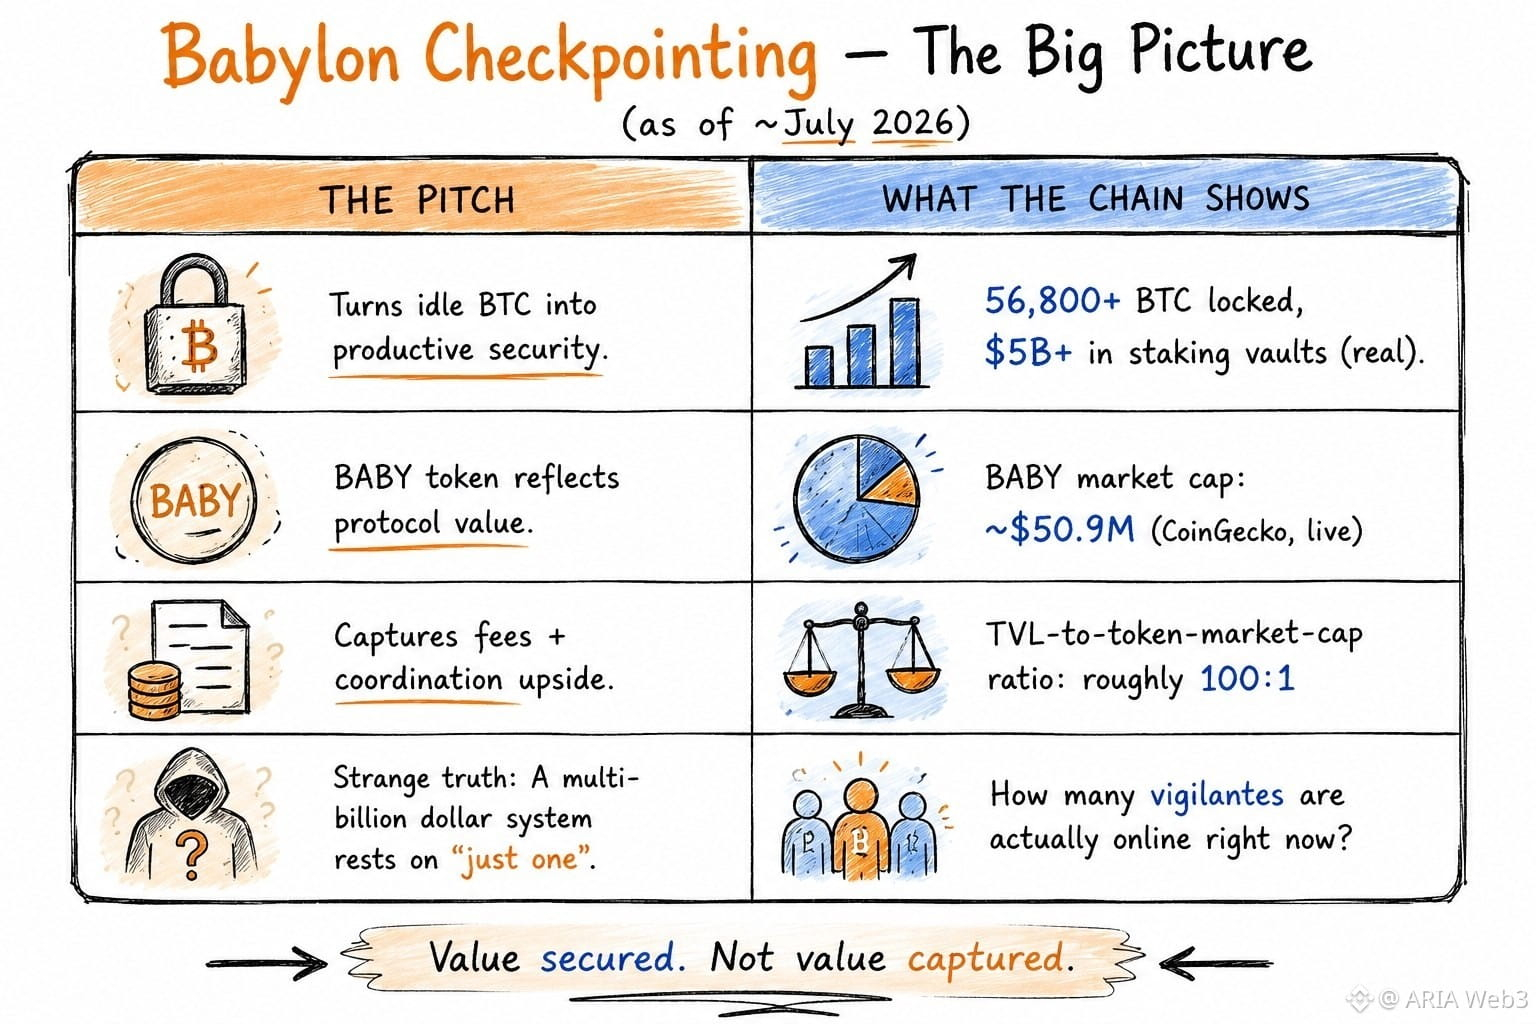
並不是驗證者(validators),也不是 @babylonlabs_io 本身,而是任何想做的人都可以。他們被稱爲“vigilantes”(義警/自發維護者)。你運行軟件,抓取檢查點,用你自己的口袋支付比特幣手續費,然後把它廣播出去。沒有保證金(bond),沒有白名單(whitelist),也沒有什麼能阻止你……就此停止不做。整個系統在任意時刻只需要有其中一個人在線且誠實。不是多數,只要一個就夠了。
知道一個價值數十億美元的質押(staking)系統安靜地依賴於這種機制,感覺很怪。讓我忍不住想:現在到底有多少義警正在運行?以及通過巴比倫質押的大多數人是否甚至知道這一部分的存在。
$BABY #baby
這周我越讀巴比倫(Babylon)的代碼,那一個小細節就越在我腦子裏揮之不去。
每一個發往比特幣的檢查點(checkpoint),實際上都會被拆成兩筆獨立的交易發出,而不是一筆。我的第一反應是冗餘,就像是萬一某些東西被孤立(orphaned)還能有個備份拷貝。結果完全不是這樣。比特幣裏的 OP_RETURN 輸出一次只能容納 80 字節,而完整的檢查點根本放不下這個空間。所以它會被拆成兩半,各自作爲兩筆 tx 發送;等兩筆都確認之後,再把它們拼回完整的檢查點。知道了就很簡單,但在此之前我從沒見過有人點出來。
讓我真正好奇的是:是誰在提交這些。
並不是驗證者(validators),也不是 @BabylonLabs_io 本身,而是任何想做的人都可以。他們被稱爲“vigilantes”(義警/自發維護者)。你運行軟件,抓取檢查點,用你自己的口袋支付比特幣手續費,然後把它廣播出去。沒有保證金(bond),沒有白名單(whitelist),也沒有什麼能阻止你……就此停止不做。整個系統在任意時刻只需要有其中一個人在線且誠實。不是多數,只要一個就夠了。
知道一個價值數十億美元的質押(staking)系統安靜地依賴於這種機制,感覺很怪。讓我忍不住想:現在到底有多少義警正在運行?以及通過巴比倫質押的大多數人是否甚至知道這一部分的存在。
$BABY #baby
16
4
16
·
--
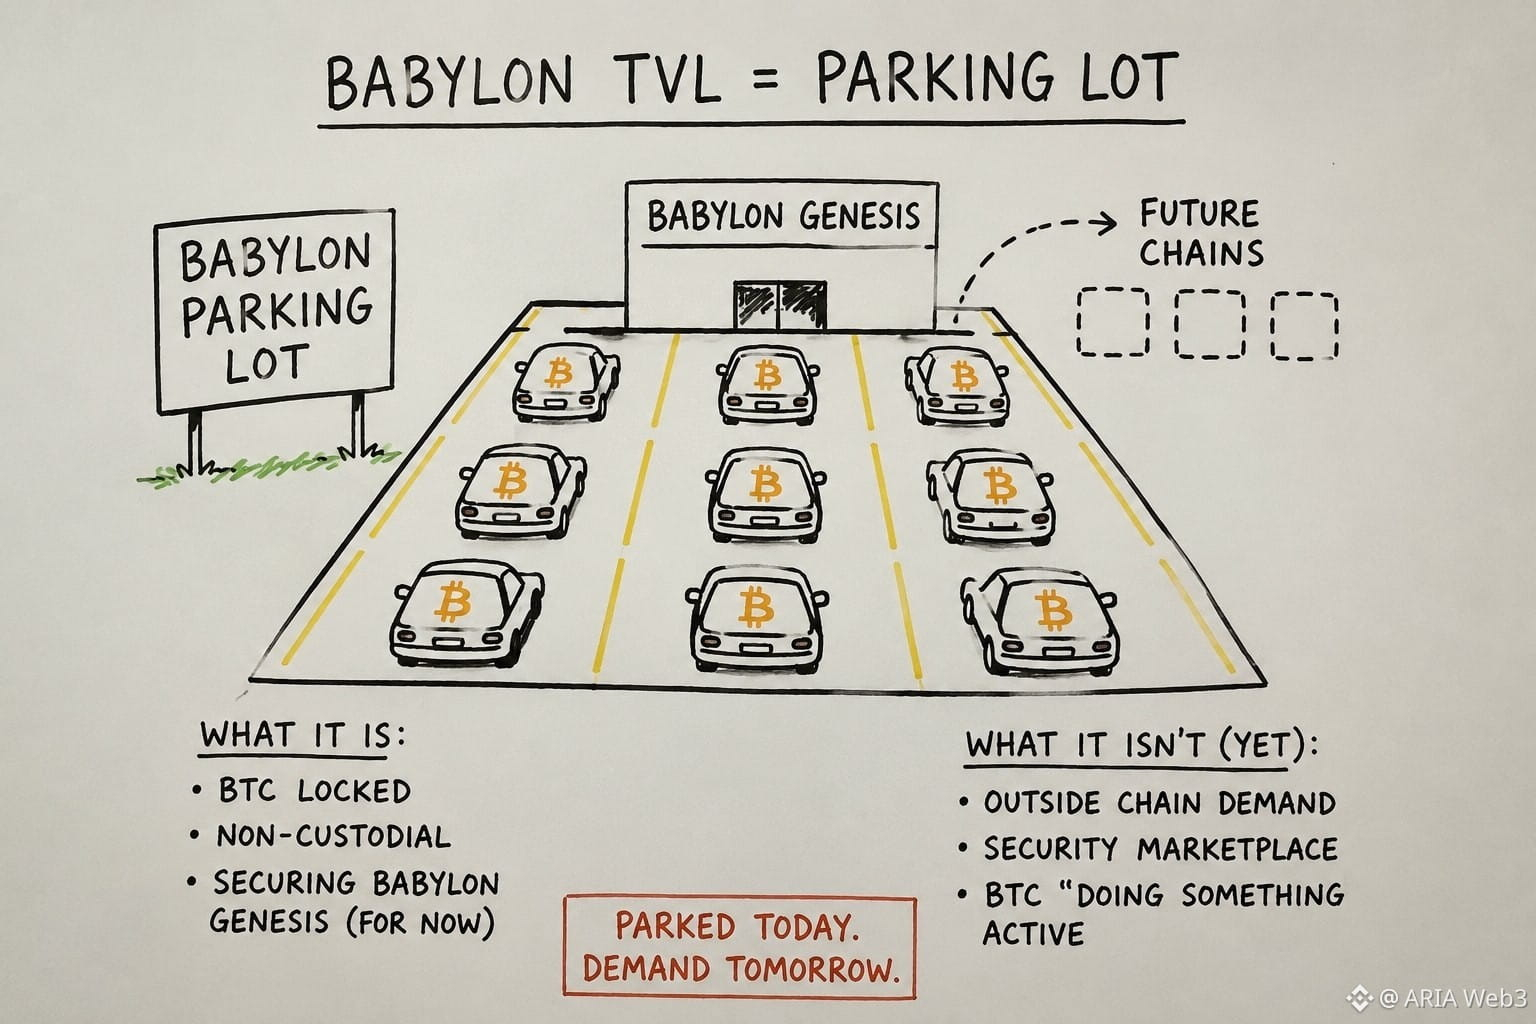
在假設 Babylon 的 TVL 圖表是需求圖表的情況下我還會繼續沿用這個說法。但它並不是。它更像是一個停車場。
多重質押(Multi-staking)——允許一次 BTC 存入就爲多個 PoS 鏈提供安全保障的功能——仍然是主要賣點。
但目前幾乎所有質押的 BTC 都支持同一條鏈:Babylon Genesis。而 Babylon Genesis 也恰好是每一個未來網絡的控制平面,供它們之後接入。於是,被解讀爲“安全需求”的數字,大多隻是資本停放在構建了這把度量尺的系統內部。並不是不誠實,只是順序問題:先引導供給、驗證機制,再讓需求追上。每一個安全(Security)市場都從這樣開始。
但這意味着 TVL 回答了一個其實沒人真正關心的問題:BTC 能否以非託管的方式被鎖定,用來給驗證者提供支持——而真正關鍵的問題不是這個。真正的問題是:外部鏈是否足夠重視這份安全性,願意爲它付費,而不是用自己的代幣通脹來買單。你能感覺到市場已經在察覺這一點。BABY 相對於它背後所停放的 BTC 的估值,並不像一種“需求型資產”那樣波動。它更像是一種代幣,仍在等待弄清楚它到底用來做什麼。令人不適的解讀是:在解決更難的密碼學問題之前,Babylon 可能還沒解決更容易的經濟學問題。大多數基礎設施押注都假設:技術是瓶頸。要是這裏從來都不是呢?
#baby $BABY @babylonlabs_io
在假設 Babylon 的 TVL 圖表是需求圖表的情況下我還會繼續沿用這個說法。但它並不是。它更像是一個停車場。
多重質押(Multi-staking)——允許一次 BTC 存入就爲多個 PoS 鏈提供安全保障的功能——仍然是主要賣點。
但目前幾乎所有質押的 BTC 都支持同一條鏈:Babylon Genesis。而 Babylon Genesis 也恰好是每一個未來網絡的控制平面,供它們之後接入。於是,被解讀爲“安全需求”的數字,大多隻是資本停放在構建了這把度量尺的系統內部。並不是不誠實,只是順序問題:先引導供給、驗證機制,再讓需求追上。每一個安全(Security)市場都從這樣開始。
但這意味着 TVL 回答了一個其實沒人真正關心的問題:BTC 能否以非託管的方式被鎖定,用來給驗證者提供支持——而真正關鍵的問題不是這個。真正的問題是:外部鏈是否足夠重視這份安全性,願意爲它付費,而不是用自己的代幣通脹來買單。你能感覺到市場已經在察覺這一點。BABY 相對於它背後所停放的 BTC 的估值,並不像一種“需求型資產”那樣波動。它更像是一種代幣,仍在等待弄清楚它到底用來做什麼。令人不適的解讀是:在解決更難的密碼學問題之前,Babylon 可能還沒解決更容易的經濟學問題。大多數基礎設施押注都假設:技術是瓶頸。要是這裏從來都不是呢?
#baby $BABY @BabylonLabs_io
6
3
6
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼
熱門話題
Uniswap与a16z寻求伊利诺伊州DeFi税收豁免
1,440 次瀏覽
69 討論中
ChainCatcher 消息,據 The Defiant 報道,Uniswap、風險投資機構 a16z 與 DeFi 教育基金(DEF)正就美國伊利諾伊州的加密稅收規則提出訴求,尋求爲去中心化金融活動爭取豁免。
上述機構主張,錢包提款與跨鏈橋接不應被納入按資產價值計算的稅項徵收範圍,同時要求取消針對私鑰記錄的保存要求。
链捕手ChainCatcher
·0 人按讚
·375 次瀏覽
港元稳定币HKDAP将上线Solana
0 次瀏覽
20 討論中
加密杠杆头寸24小时清算15亿美元
211,596 次瀏覽
775 討論中