

Mhozeez 1
90 貼文
Mhozeez 1
舉報
封鎖用戶
DeFi Contents | Trades insights | Alphas | TG - @Mhozeez | DYOR | @ston_fi STONbassador
0 關注
8 粉絲
4 點讚數
貼文
·
--
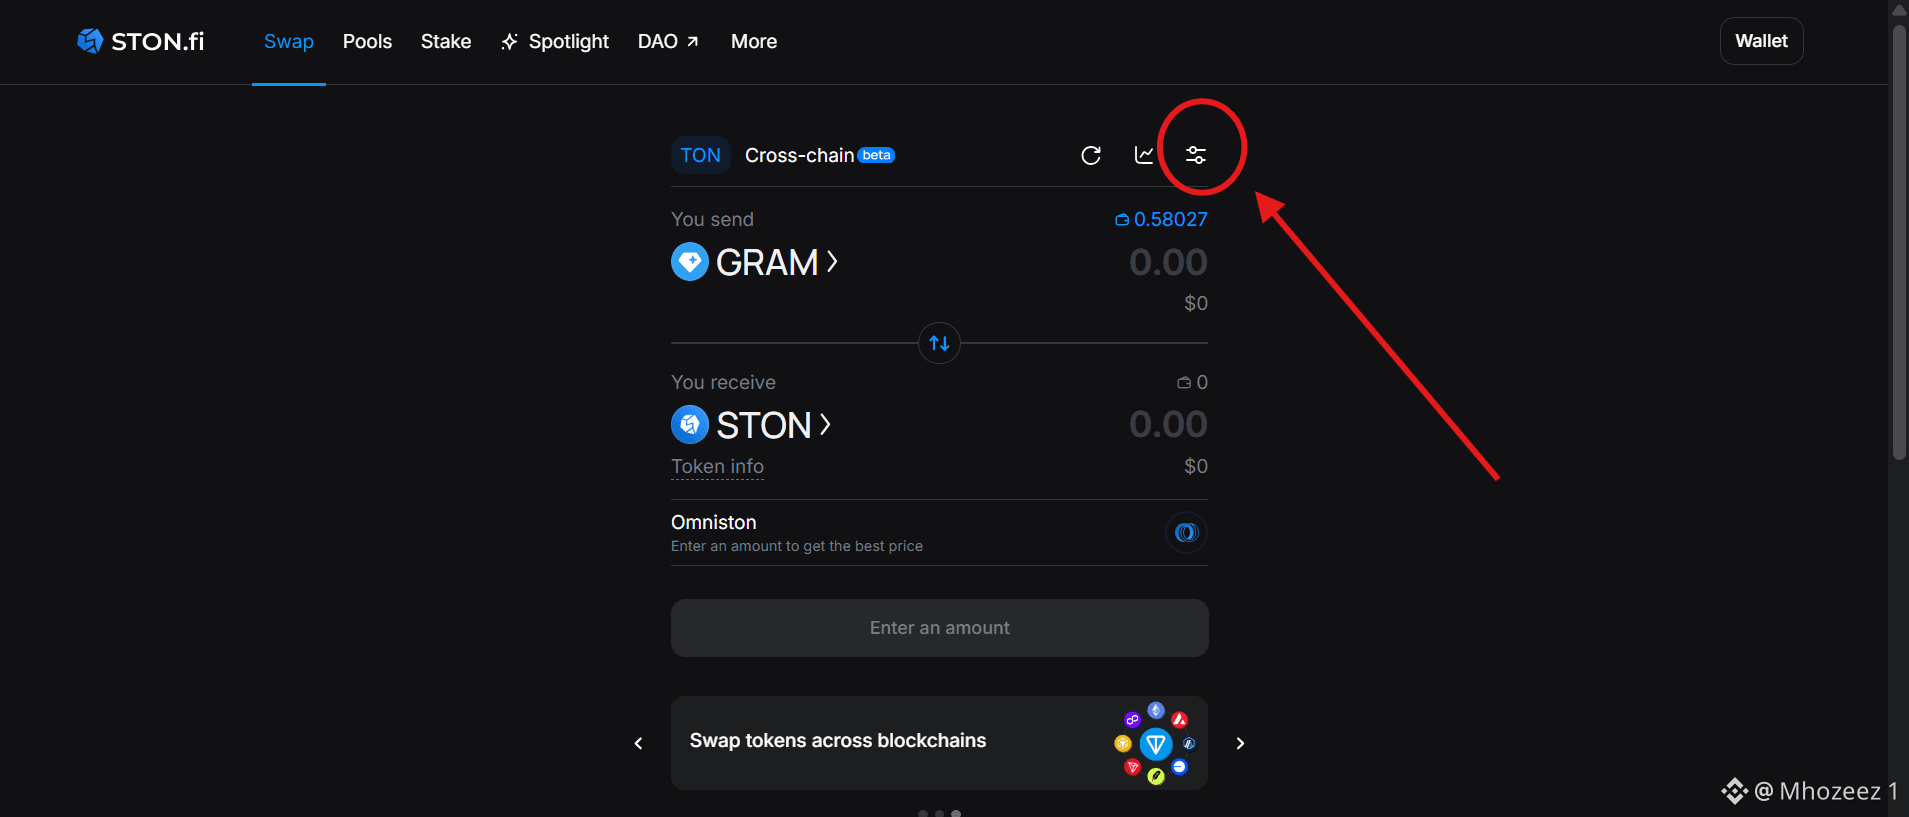
🚨跨鏈橋與跨鏈兌換的區別 ••••••••••••••••••••••••••••••••• [1] 跨鏈橋和跨鏈兌換都能將你的代幣從一條鏈轉移到另一條鏈。但它們實現這一點的方式並不相同,而這種差異恰恰會在出現問題時顯現出來。 傳統橋接通常會先在源鏈上鎖定你的資產,再在目標鏈上鑄造對應的封裝資產。這個封裝代幣代表你的原始資產,由被鎖定的資產作爲支持,但它本身並不是原生資產。這就是爲什麼你有時會在目標鏈上收到一種代幣,還得再兌換一次,才能得到你一開始真正想要的資產。 [2] 跨鏈兌換的運作方式則不同。你需要直接指定目標資產,執行層會協調兩條鏈上的結算,最終得到你指定的資產,無需再處理封裝資產這一中間步驟。 兩者的託管模式也不同。橋接通常依賴存放在橋接合約中的資金,或由託管方管理的資金;只要封裝資產仍在流通,就始終存在相應的信任假設。像 STONfi 通過 Omniston 提供的協調式跨鏈兌換,則採用全有或全無的結算機制。也就是說,要麼交易雙方都按照報價條件完成兌換,要麼兌換失敗,資金退回用戶的錢包。 $STON $GRAM
🚨跨鏈橋與跨鏈兌換的區別 ••••••••••••••••••••••••••••••••• [1] 跨鏈橋和跨鏈兌換都能將你的代幣從一條鏈轉移到另一條鏈。但它們實現這一點的方式並不相同,而這種差異恰恰會在出現問題時顯現出來。 傳統橋接通常會先在源鏈上鎖定你的資產,再在目標鏈上鑄造對應的封裝資產。這個封裝代幣代表你的原始資產,由被鎖定的資產作爲支持,但它本身並不是原生資產。這就是爲什麼你有時會在目標鏈上收到一種代幣,還得再兌換一次,才能得到你一開始真正想要的資產。 [2] 跨鏈兌換的運作方式則不同。你需要直接指定目標資產,執行層會協調兩條鏈上的結算,最終得到你指定的資產,無需再處理封裝資產這一中間步驟。 兩者的託管模式也不同。橋接通常依賴存放在橋接合約中的資金,或由託管方管理的資金;只要封裝資產仍在流通,就始終存在相應的信任假設。像 STONfi 通過 Omniston 提供的協調式跨鏈兌換,則採用全有或全無的結算機制。也就是說,要麼交易雙方都按照報價條件完成兌換,要麼兌換失敗,資金退回用戶的錢包。 $STON $GRAM
59
·
--
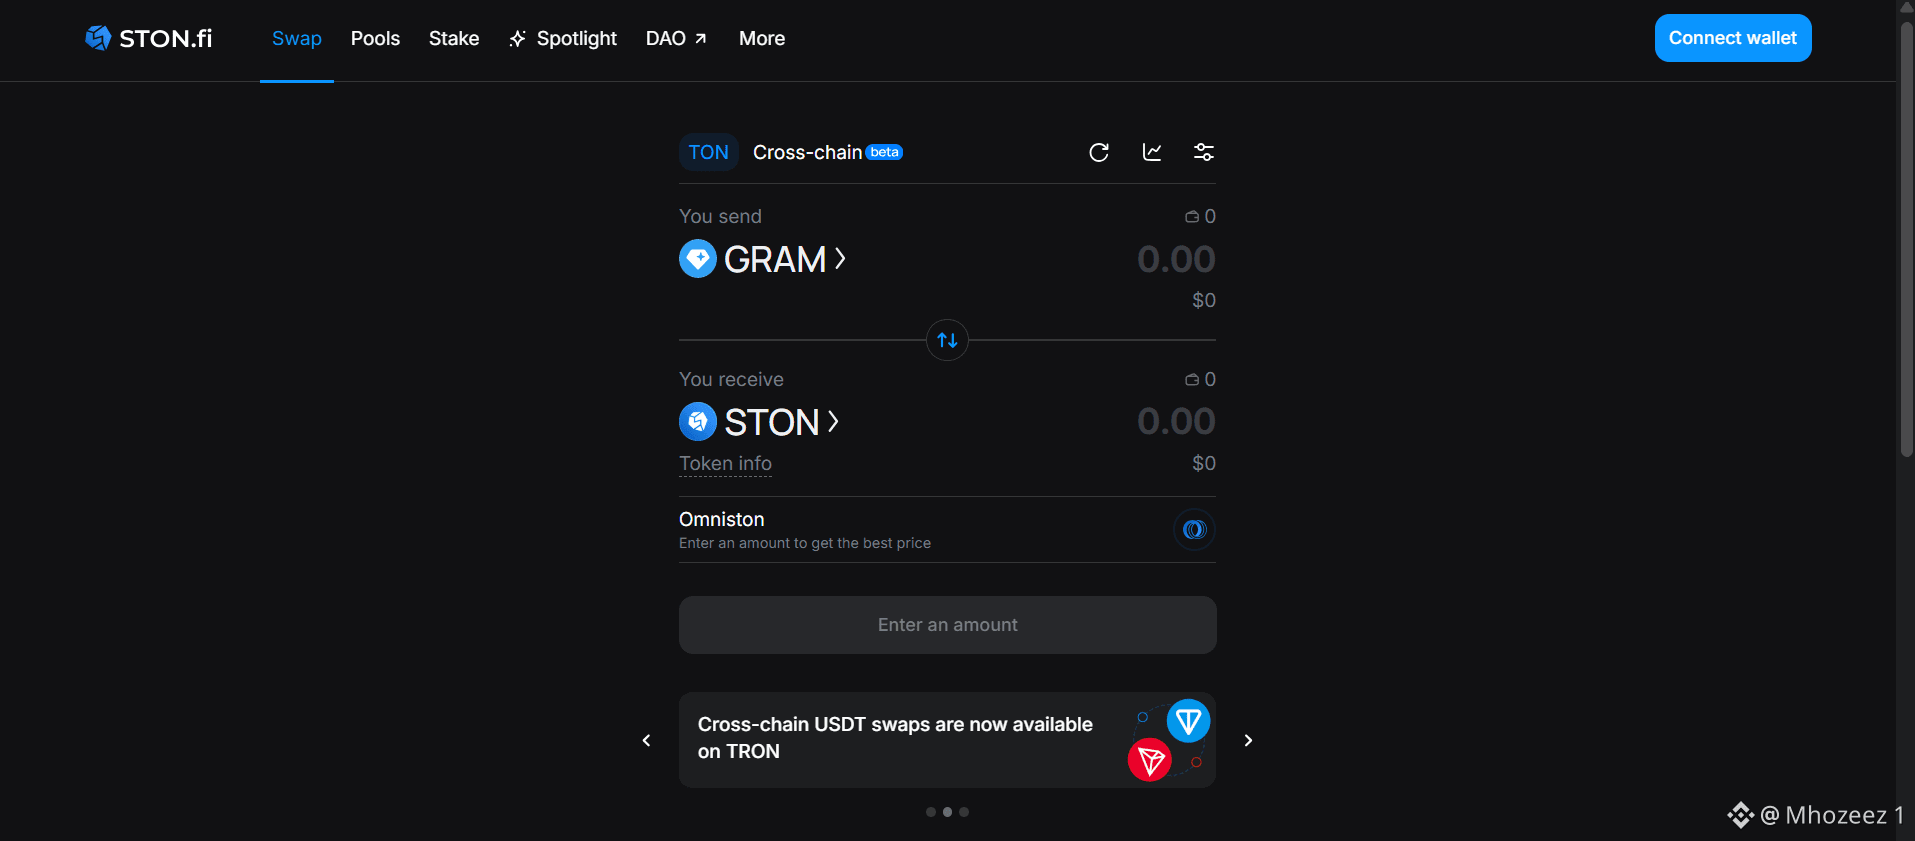
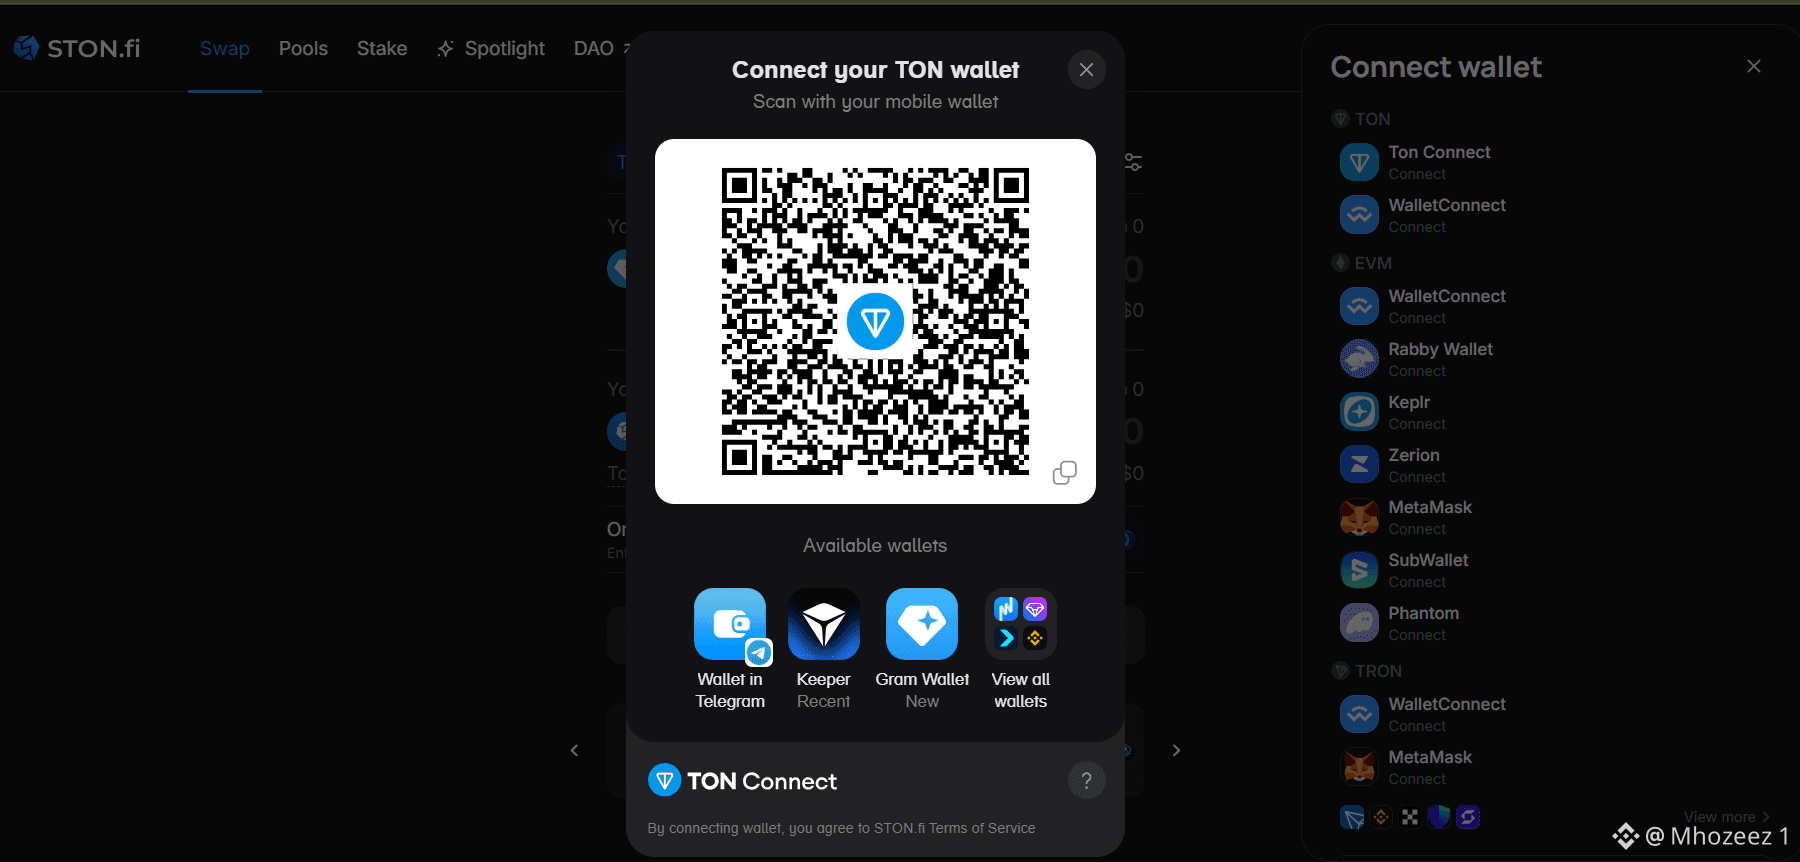
💡批准連接到你的錢包後會發生什麼 ••••••••••••••••••••••••••••••••• 以下是連接會做和不會做的事👇 將錢包連接到 DEX,並不等於交出錢包的控制權。連接時,你只是允許網站查看你的公開錢包地址,以及通常情況下的餘額。這些信息任何人都可以通過區塊鏈瀏覽器查詢該地址看到。此時尚未授權任何操作。僅憑連接無法轉移資金,網站也不能僅僅因爲能看到你的地址就代你操作。 真正重要的時刻,是你批准錢包簽名之後。每當 dApp 想要轉移你的資金、批准代幣或執行兌換時,它都會向你的錢包發送交易請求,而你的錢包會要求你檢查並簽名。這個簽名纔是真正的授權。連接開啓通信,簽名授予權限。 正是這種區別,讓釣魚網站如此容易得逞。假 dApp 可能和真網站看起來一模一樣,而連接它似乎無傷大雅,因爲從技術層面來說,通常確實如此。危險出現在你被要求籤署某些內容或批准交易的那一刻:授權範圍遠超操作所需,或交易內容與你以爲自己要做的事情不符。 在 TON 上,這一流程通過 TON Connect 實現。TON Connect 是 STONfi 和其他 TON dApp 用來連接錢包的標準,全程無需暴露助記詞。錢包始終由你掌控。網站只能請求執行某項操作,或請求你一次性簽署一項內容。 所以,在簽署授權之前,務必先了解你要連接的錢包網站是否可信。$GRAM
💡批准連接到你的錢包後會發生什麼 ••••••••••••••••••••••••••••••••• 以下是連接會做和不會做的事👇 將錢包連接到 DEX,並不等於交出錢包的控制權。連接時,你只是允許網站查看你的公開錢包地址,以及通常情況下的餘額。這些信息任何人都可以通過區塊鏈瀏覽器查詢該地址看到。此時尚未授權任何操作。僅憑連接無法轉移資金,網站也不能僅僅因爲能看到你的地址就代你操作。 真正重要的時刻,是你批准錢包簽名之後。每當 dApp 想要轉移你的資金、批准代幣或執行兌換時,它都會向你的錢包發送交易請求,而你的錢包會要求你檢查並簽名。這個簽名纔是真正的授權。連接開啓通信,簽名授予權限。 正是這種區別,讓釣魚網站如此容易得逞。假 dApp 可能和真網站看起來一模一樣,而連接它似乎無傷大雅,因爲從技術層面來說,通常確實如此。危險出現在你被要求籤署某些內容或批准交易的那一刻:授權範圍遠超操作所需,或交易內容與你以爲自己要做的事情不符。 在 TON 上,這一流程通過 TON Connect 實現。TON Connect 是 STONfi 和其他 TON dApp 用來連接錢包的標準,全程無需暴露助記詞。錢包始終由你掌控。網站只能請求執行某項操作,或請求你一次性簽署一項內容。 所以,在簽署授權之前,務必先了解你要連接的錢包網站是否可信。$GRAM
75
·
--
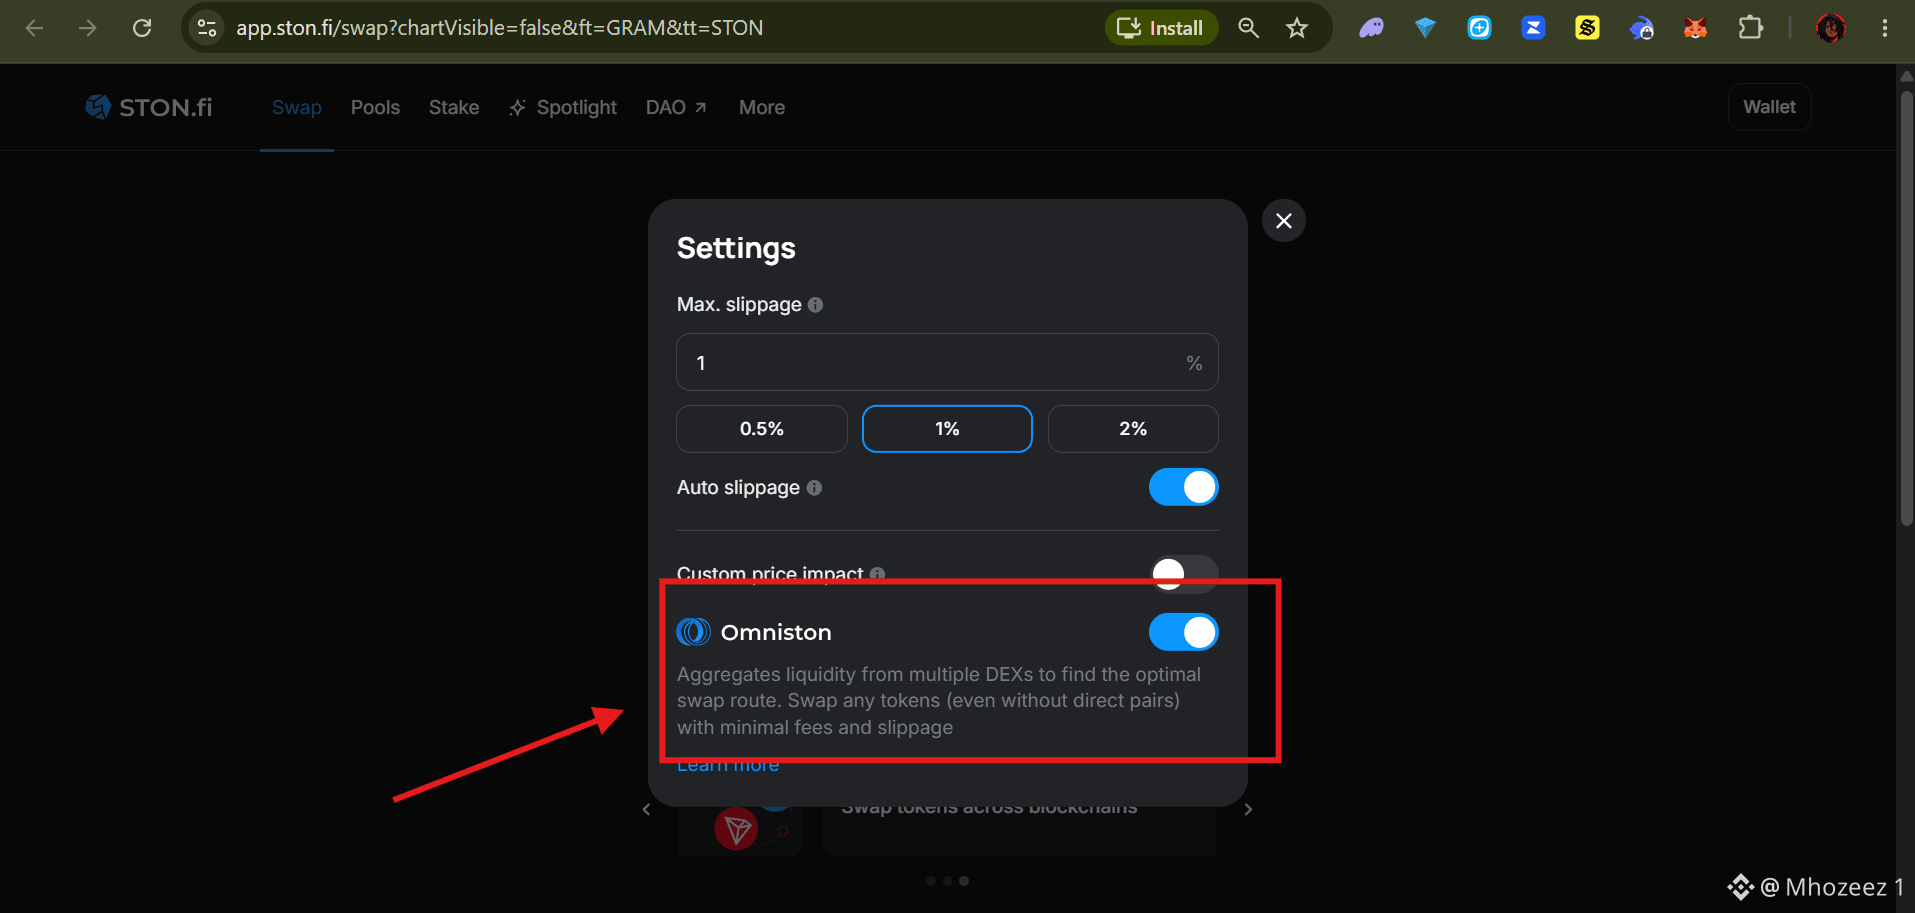
🚨爲什麼一個代幣在多個DEX上會有不同的報價 •••••••••••••••••••••• 如果你打開兩個不同的DEX,比如 STONfi 和 DEDUST 來查看同一筆交易對,你通常會看到兩個略有不同的價格。事實是:它們沒有一個是錯誤的。你所看到的價格只是分別反映了這兩個DEX各自資金池中的情況。 這是因爲 TON 的流動性並不只存在於某一個DEX,而是分散在多個DEX上,每個DEX都會運行獨立的資金池,並擁有各自不同的儲備。某個交易對在一個平臺上可能流動性不錯,而在另一個平臺上幾乎沒有;每個池子的價格都會根據池內的內容來給出交易定價,而不會參考任何其他池在“特定時間”所提供的報價。 價格對比與選擇 這就是大多數交易者會使用“手動比價”方法的地方:他們爲了選擇更好的價格而逐個平臺查看,卻沒有意識到這樣效率很低——因爲它很慢。而當你查看完第二個平臺時,第一家給出的報價可能已經發生變化。 這時 STONfi AGGREGATOR(聚合器)就派上用場了。DEX 聚合器的存在就是爲了去除這種手動比價的做法:通過一次性掃描多個已連接的流動性來源,包括那些會拆分路由或在多個資金池之間跳轉(hop)的路線,並從其連接的來源中找出當前可用的最佳結果。 在 STONfi 上,這個功能叫做 OMNIston。它會對比多個已連接 TON 來源(包括 STONfi 以及其他已集成的DEX)的流動性,並將你的兌換路由通過能夠產生最佳報價輸出的任意組合——包括手動搜索很可能會漏掉的多跳路徑。 $NEO $GRAM
🚨爲什麼一個代幣在多個DEX上會有不同的報價 •••••••••••••••••••••• 如果你打開兩個不同的DEX,比如 STONfi 和 DEDUST 來查看同一筆交易對,你通常會看到兩個略有不同的價格。事實是:它們沒有一個是錯誤的。你所看到的價格只是分別反映了這兩個DEX各自資金池中的情況。 這是因爲 TON 的流動性並不只存在於某一個DEX,而是分散在多個DEX上,每個DEX都會運行獨立的資金池,並擁有各自不同的儲備。某個交易對在一個平臺上可能流動性不錯,而在另一個平臺上幾乎沒有;每個池子的價格都會根據池內的內容來給出交易定價,而不會參考任何其他池在“特定時間”所提供的報價。 價格對比與選擇 這就是大多數交易者會使用“手動比價”方法的地方:他們爲了選擇更好的價格而逐個平臺查看,卻沒有意識到這樣效率很低——因爲它很慢。而當你查看完第二個平臺時,第一家給出的報價可能已經發生變化。 這時 STONfi AGGREGATOR(聚合器)就派上用場了。DEX 聚合器的存在就是爲了去除這種手動比價的做法:通過一次性掃描多個已連接的流動性來源,包括那些會拆分路由或在多個資金池之間跳轉(hop)的路線,並從其連接的來源中找出當前可用的最佳結果。 在 STONfi 上,這個功能叫做 OMNIston。它會對比多個已連接 TON 來源(包括 STONfi 以及其他已集成的DEX)的流動性,並將你的兌換路由通過能夠產生最佳報價輸出的任意組合——包括手動搜索很可能會漏掉的多跳路徑。 $NEO $GRAM
33
·
--
直到你檢查了纔會發現的那筆 DeFi 損失 •••••••••••••••••••••••••• 當你向某個池子提供流動性時,價格會發生變動;幾周後你再提取流動性。但大多數時候,利潤並不總是有保證,因爲有一種叫做“無常損失(impermanent loss)”的東西。它會讓你最終拿到的價值比起如果你當初只是把這兩種代幣分別持有要更少。事實是:你的錢包裏並沒有被人“偷走”任何東西。 這只是一種叫做無常損失的情況,而這是大多數新型流動性提供者看不到的“安靜成本”。 以下是它如何在對你不利—— 想象一個情景:某個池子裏有兩種代幣,並以固定比例持有。當其中一種代幣相對另一種代幣的價格發生變化時,套利交易者會通過“買入更便宜的一邊、賣出更貴的一邊”把池子的比例重新調整回市場價格。這個再平衡會改變池子裏實際持有的資產。 你最終會持有相對更多的“價格下跌的那種代幣”,以及相對更少的“價格上漲的那種代幣”。把這種組合和你只是簡單地持有最初那兩種代幣相比,二者之間的差額就是你的無常損失。 之所以叫“無常”,是因爲如果價格回到最初的位置,這個差距就會收斂。但價格並不總會回去;當你在價格已經偏離時關閉倉位,就會把損失“永久鎖定”下來。 交易手續費在一定程度上就是爲了抵消這種影響。每一次通過該池進行的兌換,都會讓流動性提供者獲得一部分收益——例如在 STONfi 中,LP 會從他們參與的每個池子裏分到由該池產生的手續費;在一個活躍的池子裏,隨時間累積的手續費收入甚至可能超過無常損失帶來的偏離。 但這不會自動發生:這取決於池子所看到的交易量有多少,以及價格實際偏離了多少。 最不容易受影響的交易對,是那些兩種資產往往會一起同向波動的,比如兩種穩定幣。最容易受影響的交易對,則是那種一邊的資產波動很大、而另一邊卻不怎麼動的。 所以,在加入任何新的池子之前,請務必根據當前市場狀況做你自己的研究,並確認你將要加入的池子。 $TAO
直到你檢查了纔會發現的那筆 DeFi 損失 •••••••••••••••••••••••••• 當你向某個池子提供流動性時,價格會發生變動;幾周後你再提取流動性。但大多數時候,利潤並不總是有保證,因爲有一種叫做“無常損失(impermanent loss)”的東西。它會讓你最終拿到的價值比起如果你當初只是把這兩種代幣分別持有要更少。事實是:你的錢包裏並沒有被人“偷走”任何東西。 這只是一種叫做無常損失的情況,而這是大多數新型流動性提供者看不到的“安靜成本”。 以下是它如何在對你不利—— 想象一個情景:某個池子裏有兩種代幣,並以固定比例持有。當其中一種代幣相對另一種代幣的價格發生變化時,套利交易者會通過“買入更便宜的一邊、賣出更貴的一邊”把池子的比例重新調整回市場價格。這個再平衡會改變池子裏實際持有的資產。 你最終會持有相對更多的“價格下跌的那種代幣”,以及相對更少的“價格上漲的那種代幣”。把這種組合和你只是簡單地持有最初那兩種代幣相比,二者之間的差額就是你的無常損失。 之所以叫“無常”,是因爲如果價格回到最初的位置,這個差距就會收斂。但價格並不總會回去;當你在價格已經偏離時關閉倉位,就會把損失“永久鎖定”下來。 交易手續費在一定程度上就是爲了抵消這種影響。每一次通過該池進行的兌換,都會讓流動性提供者獲得一部分收益——例如在 STONfi 中,LP 會從他們參與的每個池子裏分到由該池產生的手續費;在一個活躍的池子裏,隨時間累積的手續費收入甚至可能超過無常損失帶來的偏離。 但這不會自動發生:這取決於池子所看到的交易量有多少,以及價格實際偏離了多少。 最不容易受影響的交易對,是那些兩種資產往往會一起同向波動的,比如兩種穩定幣。最容易受影響的交易對,則是那種一邊的資產波動很大、而另一邊卻不怎麼動的。 所以,在加入任何新的池子之前,請務必根據當前市場狀況做你自己的研究,並確認你將要加入的池子。 $TAO
42
·
--
🚨為什麼換到的代幣數量常常比你看到的「換匯價格」更少的原因 •••••••••••••••• 你有沒有試過在 DEX 或集中式交易所上進行代幣交換,然後發現你實際常拿到的數量,往往比你原本或最初交換的金額要少?🤔 真相是:DEX 並沒有抽取什麼隱藏的手續費。你看到的價格從來就不是固定價格。那只是參考點,而真正成交的執行價格是由其他因素決定的。 讓我解釋👇 你在追蹤器、聚合器或圖表上看到的價格,是反映「最後一筆成交」發生在哪裡,也就是歷史數據。它告訴你市場曾經到過的最高或最低點在哪裡,而不是你在下單或換匯之後你自己會收到的實際數量。 你實際能拿到多少,取決於三(3)個因素:- 你的換匯被路由到的那個特定交易池 - 該交易池的流動性深度 - 以及最後:你的交易規模相對於那個特定交易池有多大 這三者沒有一個會顯示在 ticker 價格裡,這就是為什麼你腦中想像的數字和你錢包裡的數字會不同。 讓我們先搞清楚:到底是什麼決定你的換匯/交易執行價格 多數 DEX(包括 STONfi)都基於自動化做市商(AMM)模型運作。你不是透過訂單簿把買家和賣家配對,而是直接跟一個共同的交易池(同時持有兩種代幣)進行交易。這兩種代幣餘額之間的比率,決定了價格。 例如:假設某個交易池持有 100,000 USDT 和 50,000 TON。這兩個數字之間的比率,就是價格的決定因素。當你用 USDT 換 TON 時,你會把 USDT 加進交易池,並把 TON 從交易池移除。加入 5,000 USDT 後,交易池變成 105,000 USDT,同時 TON 餘額相對下降。這個比率的變動會在你換匯進行時,讓價格朝著對你不利的方向移動——因為你仍在交易池裡實際新增與移除的那部分金額,正在改變池子的狀態。這叫做「價格影響(Price Impact)」,跟市場波動完全無關。
🚨為什麼換到的代幣數量常常比你看到的「換匯價格」更少的原因 •••••••••••••••• 你有沒有試過在 DEX 或集中式交易所上進行代幣交換,然後發現你實際常拿到的數量,往往比你原本或最初交換的金額要少?🤔 真相是:DEX 並沒有抽取什麼隱藏的手續費。你看到的價格從來就不是固定價格。那只是參考點,而真正成交的執行價格是由其他因素決定的。 讓我解釋👇 你在追蹤器、聚合器或圖表上看到的價格,是反映「最後一筆成交」發生在哪裡,也就是歷史數據。它告訴你市場曾經到過的最高或最低點在哪裡,而不是你在下單或換匯之後你自己會收到的實際數量。 你實際能拿到多少,取決於三(3)個因素:- 你的換匯被路由到的那個特定交易池 - 該交易池的流動性深度 - 以及最後:你的交易規模相對於那個特定交易池有多大 這三者沒有一個會顯示在 ticker 價格裡,這就是為什麼你腦中想像的數字和你錢包裡的數字會不同。 讓我們先搞清楚:到底是什麼決定你的換匯/交易執行價格 多數 DEX(包括 STONfi)都基於自動化做市商(AMM)模型運作。你不是透過訂單簿把買家和賣家配對,而是直接跟一個共同的交易池(同時持有兩種代幣)進行交易。這兩種代幣餘額之間的比率,決定了價格。 例如:假設某個交易池持有 100,000 USDT 和 50,000 TON。這兩個數字之間的比率,就是價格的決定因素。當你用 USDT 換 TON 時,你會把 USDT 加進交易池,並把 TON 從交易池移除。加入 5,000 USDT 後,交易池變成 105,000 USDT,同時 TON 餘額相對下降。這個比率的變動會在你換匯進行時,讓價格朝著對你不利的方向移動——因為你仍在交易池裡實際新增與移除的那部分金額,正在改變池子的狀態。這叫做「價格影響(Price Impact)」,跟市場波動完全無關。
51
·
--
STONfi 的鏈上 DAO •••••••••••••••••••••• 我在不只一個 DAO 治理頁面上連上了我的錢包,次數多到我都數不清,而且大多數時候感覺像是一場安排好的活動。提案被貼出來,有很多鯨魚投票,然後在持倉較小的人還沒來得及出現之前,結果就已經被決定了。但在 STON 裡不一樣。STONfi 推出了它所稱的 TON 首個「完全鏈上」DAO。機制很簡單,因為你只需要質押 STON,就會收到 ARKENSTON——這就是你在協議治理中的實際投票權重。讓我特別注意的不是代幣名稱,而是「完全鏈上」這部分。今天許多 DeFi 的治理是透過鏈下工具進行的,透過訊號機制來表達投票;在那種情況下,投票本質上只是團隊暫時性的確認——要不要採納全看團隊,或者直接默默忽略即可。鏈上治理則意味著:投票本身會直接在協議內執行結果,而不是事後交由團隊自行決定。 在這裡,我想要坦白一點,不只是因為它很令人興奮就隨便講好話。因為治理的故事總會漏掉不舒服的部分。這裡有一種叫做「代幣加權投票」的方式。代幣加權投票就是:大額質押者擁有更大的發言權。也值得記得為什麼這件事在當下特別重要。就在幾天前,一個名為 Term Finance 的借貸協議損失了 850 萬美元,原因是一名攻擊者累積了足夠的治理權重,指示協議自身的金庫釋放資金。系統運作得完全符合它被設計的方式——而問題就出在這裡。這是極端案例,也屬於不同類型的協議,但它真實地說明了「投票權」到底意味著什麼:一旦它綁定到真正的執行,而不只是像留言建議箱那樣。 這不只是影響力,而是控制力;而控制力在兩個方向上都值得被認真對待。 這也不代表 STONfi 的 ARKENSTON 會有同樣的風險。相反地,它是一種更好、更安全的治理系統運作方式。$CMC20
STONfi 的鏈上 DAO •••••••••••••••••••••• 我在不只一個 DAO 治理頁面上連上了我的錢包,次數多到我都數不清,而且大多數時候感覺像是一場安排好的活動。提案被貼出來,有很多鯨魚投票,然後在持倉較小的人還沒來得及出現之前,結果就已經被決定了。但在 STON 裡不一樣。STONfi 推出了它所稱的 TON 首個「完全鏈上」DAO。機制很簡單,因為你只需要質押 STON,就會收到 ARKENSTON——這就是你在協議治理中的實際投票權重。讓我特別注意的不是代幣名稱,而是「完全鏈上」這部分。今天許多 DeFi 的治理是透過鏈下工具進行的,透過訊號機制來表達投票;在那種情況下,投票本質上只是團隊暫時性的確認——要不要採納全看團隊,或者直接默默忽略即可。鏈上治理則意味著:投票本身會直接在協議內執行結果,而不是事後交由團隊自行決定。 在這裡,我想要坦白一點,不只是因為它很令人興奮就隨便講好話。因為治理的故事總會漏掉不舒服的部分。這裡有一種叫做「代幣加權投票」的方式。代幣加權投票就是:大額質押者擁有更大的發言權。也值得記得為什麼這件事在當下特別重要。就在幾天前,一個名為 Term Finance 的借貸協議損失了 850 萬美元,原因是一名攻擊者累積了足夠的治理權重,指示協議自身的金庫釋放資金。系統運作得完全符合它被設計的方式——而問題就出在這裡。這是極端案例,也屬於不同類型的協議,但它真實地說明了「投票權」到底意味著什麼:一旦它綁定到真正的執行,而不只是像留言建議箱那樣。 這不只是影響力,而是控制力;而控制力在兩個方向上都值得被認真對待。 這也不代表 STONfi 的 ARKENSTON 會有同樣的風險。相反地,它是一種更好、更安全的治理系統運作方式。$CMC20
69
·
--
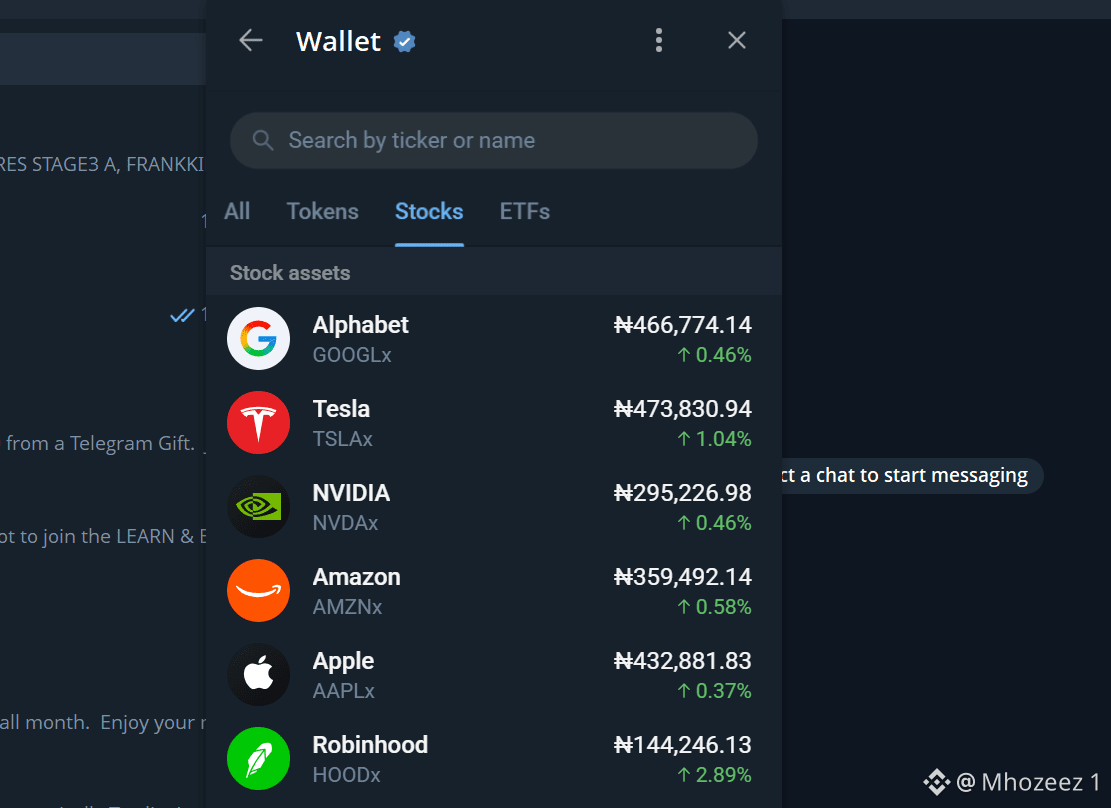
🚨你現在可以在 Telegram 上買 Apple 和 Tesla 股票 •••••••••••••••••••••••••••• 上週有個朋友把他在 STONfi 錢包裡持有一個叫 TSLAx 的東西的截圖傳給我,問我這是不是詐騙。不是。那是特斯拉股票——把股票代幣化後的版本,放在他 TON 錢包裡,和他的 USDT 也放在一起。 xStocks 登陸 STONfi,提供以代幣形式呈現的真實股票,例如 Apple、Tesla、NVIDIA、標普 500(S&P 500)以及越來越多其他標的;這些代幣由 Backed Finance 發行,並且有 Kraken 的背書予以驗證。每一個代幣都以真實持有的股票以 1:1 全額抵押。你不是在買那種只是在遠端「追蹤股價」的合成衍生品。你拿的是一種代表對真實股票的合法所有權的代幣,而且你可以用 GRAM 或 USDT 在 STONfi 上用同樣的方式把它換到手——不需要券商帳戶、不需要 KYC、也不必等三個工作天才完成交割。 我必須誠實說,剛開始真正讓我驚訝的是什麼。它不像在投資。更像是把一種代幣換成另一種代幣,因為介面字面上就是把它當作「換」來處理。你不需要填寫任何帳戶申請,也不用證明你的收入資料。你只要連上你已經有的錢包,然後交易。 這種可及性確實帶來了需要清醒看待的實際取捨。xStocks 不提供給美國、歐盟/歐洲經濟區、英國、加拿大、澳洲或比利時的居民。代幣化證券的監管條件仍會因司法管轄地而差異很大,資格也會依此進行審查。股利也不會直接支付給你;發行方會自動把股利再投入更多代幣中,並透過一個縮放係數調整,因此它的經濟機制和一般券商的股利入帳並不一樣。 這不是投資建議,叫你去買代幣化的特斯拉股票。我的意思是:我們現在竟然能夠在通訊軟體裡、在沒有券商的情況下技術性地買到股票——這對交易者來說,是股票交易方式的一個更大轉變。$CMC20 @ston_fi
🚨你現在可以在 Telegram 上買 Apple 和 Tesla 股票 •••••••••••••••••••••••••••• 上週有個朋友把他在 STONfi 錢包裡持有一個叫 TSLAx 的東西的截圖傳給我,問我這是不是詐騙。不是。那是特斯拉股票——把股票代幣化後的版本,放在他 TON 錢包裡,和他的 USDT 也放在一起。 xStocks 登陸 STONfi,提供以代幣形式呈現的真實股票,例如 Apple、Tesla、NVIDIA、標普 500(S&P 500)以及越來越多其他標的;這些代幣由 Backed Finance 發行,並且有 Kraken 的背書予以驗證。每一個代幣都以真實持有的股票以 1:1 全額抵押。你不是在買那種只是在遠端「追蹤股價」的合成衍生品。你拿的是一種代表對真實股票的合法所有權的代幣,而且你可以用 GRAM 或 USDT 在 STONfi 上用同樣的方式把它換到手——不需要券商帳戶、不需要 KYC、也不必等三個工作天才完成交割。 我必須誠實說,剛開始真正讓我驚訝的是什麼。它不像在投資。更像是把一種代幣換成另一種代幣,因為介面字面上就是把它當作「換」來處理。你不需要填寫任何帳戶申請,也不用證明你的收入資料。你只要連上你已經有的錢包,然後交易。 這種可及性確實帶來了需要清醒看待的實際取捨。xStocks 不提供給美國、歐盟/歐洲經濟區、英國、加拿大、澳洲或比利時的居民。代幣化證券的監管條件仍會因司法管轄地而差異很大,資格也會依此進行審查。股利也不會直接支付給你;發行方會自動把股利再投入更多代幣中,並透過一個縮放係數調整,因此它的經濟機制和一般券商的股利入帳並不一樣。 這不是投資建議,叫你去買代幣化的特斯拉股票。我的意思是:我們現在竟然能夠在通訊軟體裡、在沒有券商的情況下技術性地買到股票——這對交易者來說,是股票交易方式的一個更大轉變。$CMC20 @ston_fi
2
·
--
💡STONfi 為 LP 提供了多數人從未留意的安全網 •••••••••••••••••••••••••••••••••• 我第一次真正學到無常損失,是來自一個我當時確實很期待的交易池。價格在其中一邊大幅波動,我在幾週後把流動性提走時,總價值明顯落後於如果我只是把兩種代幣分別持有會得到的結果。沒有人欺騙我。這就是當你的資本在交易池內時,池中兩種資產之間的比例發生顯著變化所導致的情況。 下面是我當時不知道的事:我當時並不知道 STONfi 實際上打造了一個專門用來補償流動性提供者(LP)因這類情況所產生損失的計畫。這是平台自身發展歷程的一部分,除了常見的交換手續費與挖礦獎勵之外,STONfi 還推出了一種保護機制,旨在抵消 LP 的無常損失,並且搭配如「防狙擊保護」與「推薦分潤金庫」等進階流動性功能。 這確實是 DEX 相當少見會去建置的東西。無常損失保護並非免費——這表示協議必須預留真實的流動性,作為後盾,去幫 LP 抵擋一種風險。而在多數 DEX 中,這種風險完全被視為是由流動性提供者自己去管理。建置這類計畫,能反映出一個協議如何看待那些實際在為它提供流動性的人,而不只是把它當成交易者在其中換來換去的通道。 作為 LP,你對這種計畫怎麼看?@ston_fi $GRAM
💡STONfi 為 LP 提供了多數人從未留意的安全網 •••••••••••••••••••••••••••••••••• 我第一次真正學到無常損失,是來自一個我當時確實很期待的交易池。價格在其中一邊大幅波動,我在幾週後把流動性提走時,總價值明顯落後於如果我只是把兩種代幣分別持有會得到的結果。沒有人欺騙我。這就是當你的資本在交易池內時,池中兩種資產之間的比例發生顯著變化所導致的情況。 下面是我當時不知道的事:我當時並不知道 STONfi 實際上打造了一個專門用來補償流動性提供者(LP)因這類情況所產生損失的計畫。這是平台自身發展歷程的一部分,除了常見的交換手續費與挖礦獎勵之外,STONfi 還推出了一種保護機制,旨在抵消 LP 的無常損失,並且搭配如「防狙擊保護」與「推薦分潤金庫」等進階流動性功能。 這確實是 DEX 相當少見會去建置的東西。無常損失保護並非免費——這表示協議必須預留真實的流動性,作為後盾,去幫 LP 抵擋一種風險。而在多數 DEX 中,這種風險完全被視為是由流動性提供者自己去管理。建置這類計畫,能反映出一個協議如何看待那些實際在為它提供流動性的人,而不只是把它當成交易者在其中換來換去的通道。 作為 LP,你對這種計畫怎麼看?@ston_fi $GRAM
84
·
--
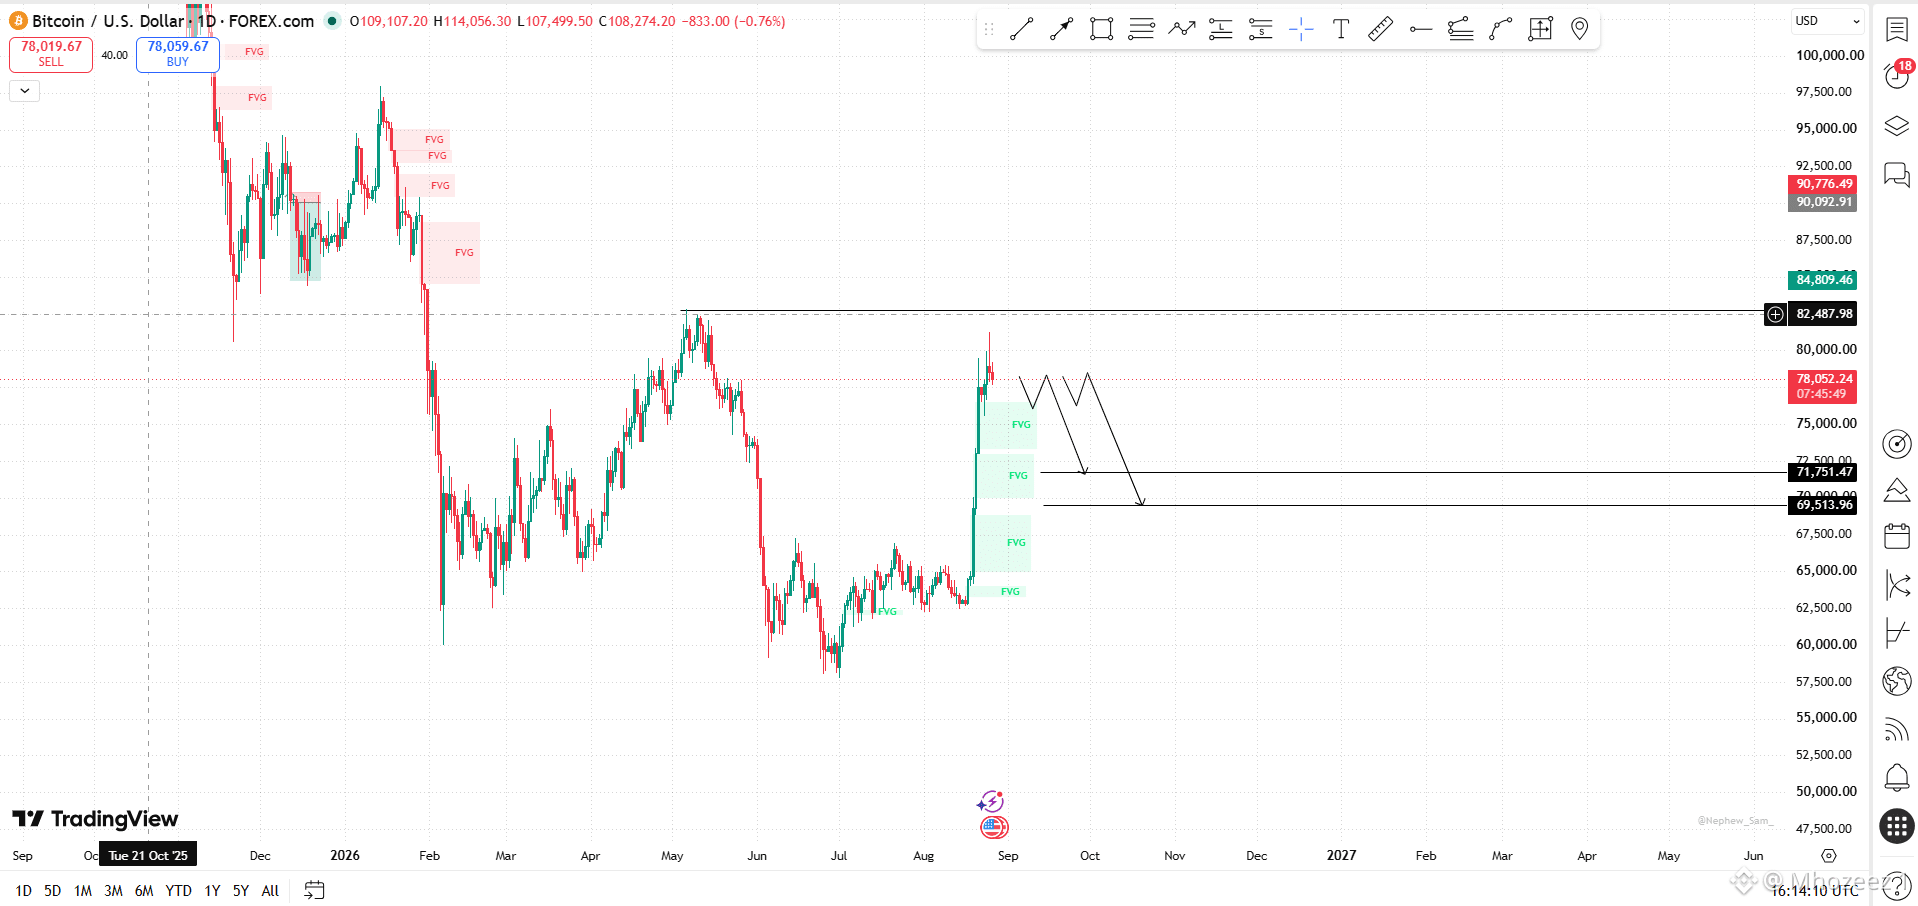
🚨比特幣在 81K 遭到拒絕 比特幣在上週從 61K 低點強勁反彈後,於 81K 附近被拋售拒絕。 BTC 下一個可能的關卡會在哪裡? 隨著越來越多的空方聚集在 79K 的高位,目前多頭正逐漸失去優勢。若這次價格回拒能夠穩固成立,我們或許會看到 BTC 大幅下挫,去測試多頭在 72K 或 69.5K 的價格區間,為新一輪需求鋪路。 你怎麼看?在留言中告訴我們👇 $BTC #Bitcoin Price Prediction: What is Bitcoins next move?#
🚨比特幣在 81K 遭到拒絕 比特幣在上週從 61K 低點強勁反彈後,於 81K 附近被拋售拒絕。 BTC 下一個可能的關卡會在哪裡? 隨著越來越多的空方聚集在 79K 的高位,目前多頭正逐漸失去優勢。若這次價格回拒能夠穩固成立,我們或許會看到 BTC 大幅下挫,去測試多頭在 72K 或 69.5K 的價格區間,為新一輪需求鋪路。 你怎麼看?在留言中告訴我們👇 $BTC #Bitcoin Price Prediction: What is Bitcoins next move?#
40
·
--
📑DEX 手續費:你的 0.3% 到底去哪裡了? •••••••••••••••••••••••••••• 你每次換幣都要付一筆費用。幾乎沒有人會問它實際上去哪裡。每次我在 DEX 上交換時,交易就會成功需要付出一小筆費用——通常大約是 0.3%,依不同交易池可能會有些微差。我以前只是把它當成「營業成本」,從來沒想過它最終落到哪裡。了解這點很值得,因為它能解釋很多 DEX 實際是怎麼被設計出來的。 這筆費用大多不會給到協議團隊。它會直接給流動性提供者,也就是那些把代幣放在交易池裡、讓你的交易得以發生的人。這就是基於 AMM 的 DEX 的核心交易:你在交換時付出一小部分分成,而這份分成就是讓別人願意把資本先停在那個交易池,而不是只是把它握在錢包裡的原因。 不同的池子會收取不同的費率,而且這也不是隨機的。像是穩定幣到穩定幣的池子(例如 USDT 到 USDC)通常費用更低,因為兩種資產之間的價格幾乎不會大幅波動,所以流動性提供者所面臨的風險較低,因而較容易得到補償。更波動或更特殊的配對通常會維持在標準費率甚至更高,因為流動性提供者在那個池子裡承擔了更多的價格風險。 有些協議也會把這筆費用的一小部分導向金庫(treasury)或代幣回購,而不是把 100% 送給流動性提供者。你最好在假設每一個基點(basis point)都會直接流向 LP 之前先確認一下。 所以本質上,費用並不是協議從你的交易中抽走一筆。它其實是你為了幾秒鐘「借用別人的流動性」所付出的價格。當你用這種角度看待它後,拿 DEX 來比較就不只是比誰的費用最低;更重要的是,誰用這套費用結構更能吸引到足夠的流動性,進而讓你在一開始就能拿到更好的價格。 $STON
📑DEX 手續費:你的 0.3% 到底去哪裡了? •••••••••••••••••••••••••••• 你每次換幣都要付一筆費用。幾乎沒有人會問它實際上去哪裡。每次我在 DEX 上交換時,交易就會成功需要付出一小筆費用——通常大約是 0.3%,依不同交易池可能會有些微差。我以前只是把它當成「營業成本」,從來沒想過它最終落到哪裡。了解這點很值得,因為它能解釋很多 DEX 實際是怎麼被設計出來的。 這筆費用大多不會給到協議團隊。它會直接給流動性提供者,也就是那些把代幣放在交易池裡、讓你的交易得以發生的人。這就是基於 AMM 的 DEX 的核心交易:你在交換時付出一小部分分成,而這份分成就是讓別人願意把資本先停在那個交易池,而不是只是把它握在錢包裡的原因。 不同的池子會收取不同的費率,而且這也不是隨機的。像是穩定幣到穩定幣的池子(例如 USDT 到 USDC)通常費用更低,因為兩種資產之間的價格幾乎不會大幅波動,所以流動性提供者所面臨的風險較低,因而較容易得到補償。更波動或更特殊的配對通常會維持在標準費率甚至更高,因為流動性提供者在那個池子裡承擔了更多的價格風險。 有些協議也會把這筆費用的一小部分導向金庫(treasury)或代幣回購,而不是把 100% 送給流動性提供者。你最好在假設每一個基點(basis point)都會直接流向 LP 之前先確認一下。 所以本質上,費用並不是協議從你的交易中抽走一筆。它其實是你為了幾秒鐘「借用別人的流動性」所付出的價格。當你用這種角度看待它後,拿 DEX 來比較就不只是比誰的費用最低;更重要的是,誰用這套費用結構更能吸引到足夠的流動性,進而讓你在一開始就能拿到更好的價格。 $STON
54
·
--
📑資金流動性在你點擊 DEX 上的「SWAP」後是如何被取得的 ••••••••••••••••••••••••••••••••••••••• 我第一次在 DEX 上換幣時,我以為對面會有某種看不見的買家,就像一般的交易所一樣。事實是沒有。只有一個池子。把它想成一個裝著兩種代幣的大共享水桶:其他使用者把代幣存進來,你是在對這個水桶交易,而不是在跟某個人交易。 以下是它運作的基本機制 假設某個池子同時持有 TON 和 USDT。當你把 TON 換成 USDT 時,你會把 TON 加進池子,並把 USDT 從池子裡取出。這會改變兩種代幣之間的比例,而這個比例就是用來決定價格的。你買進一邊買得夠多,就會發現價格會開始朝你不利的方向慢慢移動——這不是因為 app 不公平,而是因為你正在把其中一邊抽乾,池子在即時重新平衡。 最先把代幣存進池子的人,也就是「流動性提供者」,並不是白白做的。每一筆透過池子進行的交易,都會支付一筆小額手續費,而這筆手續費會在所有資金已經放在該池子裡的人之間分配。透過池子的交易量越大,提供流動性的人得到的費用就越多。 但接下來這一段,才是最讓我驚訝的: 提供流動性並不會自動帶來獲利。如果你在池子裡資金還沒動之前,兩種代幣中的其中一種價格波動很大,你最後可能得到的價值會比你如果只是把代幣分開持有還要少。這叫「無常損失(impermanent loss)」,也是理解流動性池的人與那些在池子裡吃虧的人之間,最大的差別。 總結來說,池子不是什麼黑盒子;它就是兩種代幣的餘額,以及一個用來決定它們之間匯率的公式。當你用這樣的角度看待它,後面的 DeFi 賺息/挖礦、手續費,甚至無常損失,都不再像魔法,而開始像數學。 希望你從中學到了一些東西! $GRAM @ston_fi
📑資金流動性在你點擊 DEX 上的「SWAP」後是如何被取得的 ••••••••••••••••••••••••••••••••••••••• 我第一次在 DEX 上換幣時,我以為對面會有某種看不見的買家,就像一般的交易所一樣。事實是沒有。只有一個池子。把它想成一個裝著兩種代幣的大共享水桶:其他使用者把代幣存進來,你是在對這個水桶交易,而不是在跟某個人交易。 以下是它運作的基本機制 假設某個池子同時持有 TON 和 USDT。當你把 TON 換成 USDT 時,你會把 TON 加進池子,並把 USDT 從池子裡取出。這會改變兩種代幣之間的比例,而這個比例就是用來決定價格的。你買進一邊買得夠多,就會發現價格會開始朝你不利的方向慢慢移動——這不是因為 app 不公平,而是因為你正在把其中一邊抽乾,池子在即時重新平衡。 最先把代幣存進池子的人,也就是「流動性提供者」,並不是白白做的。每一筆透過池子進行的交易,都會支付一筆小額手續費,而這筆手續費會在所有資金已經放在該池子裡的人之間分配。透過池子的交易量越大,提供流動性的人得到的費用就越多。 但接下來這一段,才是最讓我驚訝的: 提供流動性並不會自動帶來獲利。如果你在池子裡資金還沒動之前,兩種代幣中的其中一種價格波動很大,你最後可能得到的價值會比你如果只是把代幣分開持有還要少。這叫「無常損失(impermanent loss)」,也是理解流動性池的人與那些在池子裡吃虧的人之間,最大的差別。 總結來說,池子不是什麼黑盒子;它就是兩種代幣的餘額,以及一個用來決定它們之間匯率的公式。當你用這樣的角度看待它,後面的 DeFi 賺息/挖礦、手續費,甚至無常損失,都不再像魔法,而開始像數學。 希望你從中學到了一些東西! $GRAM @ston_fi
54
·
--
🚨沒有人告訴你,當你提供流動性時會發生這件事 •••••••••••••••••••••••••••••••
我第一次把流動性加到 DEX 的時候,我以為自己找到了免費的錢。投入兩個代幣,然後坐著收費用。幾週後我把它撤出來,算了一下才發現:如果我當時只是把這兩個代幣直接放在錢包裡什麼都不做,我賺得可能會更多。
沒有人提醒我為什麼不該這樣做。原來這不是什麼厄運,而是一般 AMM 的運作方式而已。 那麼到底會發生什麼?
用傳統方式提供流動性時,你的資本會被分散到整條價格曲線上。但你想想這代表什麼。90% 的資金被停放在這個資產可能永遠不會再交易到的價格區間,默默什麼都不做;而真正用來賺取手續費的,只是靠近當前價格、那一小撮流動性。
你拿著的回報,可能只是在賺你自己資本的十分之一左右,卻把這稱作「收益」。
這正是集中式流動性(concentrated liquidity)被打造來解決的問題,也是 STONfi 這一季要帶到 TON 的內容。
不是盲目地把流動性撒到各處,而是你選擇你實際預期資產會交易的價格區間。資本一樣,但範圍更精準,讓更多資金同時在工作。只要你的區間判斷是對的,你的每美元手續費收入就會大幅提升,因為你不再用資金去「補貼」那些永遠不會被觸及的價格。
為什麼這件事對 TON 特別重要?
全鏈路的流動性本來就偏薄,而且任何閒置在池子裡的一美元,都不是在幫助深度、不是在縮小價差,也不是在吸引交易者。集中式流動性不需要新增資本來解決這些問題;它只是讓本來就已經存在的資本,工作得更賣力。
我希望在我第一次做 LP 之前,有人能把這個概念講給我聽。現在 STONfi 就是在把這個修正直接內建到協議裡。
不是理財建議。自行做研究(DYOR)
#DeFi #ConcentratedLiquidity $GRAM
67
·
--
📑泳池和農場收益究竟是如何真正取得的 ••••••••••••••••••••••••••••••••••••••••• 我差點就衝進了年化報酬率(APY)25%的池子。接著我去查看那個25%到底是從哪裡來的,然後就得出了我這個看法。 最近我在 STONfi 的池子列表裡一路往下滑,看到 GRAM/JETTON 這組顯示 25.0% APY,乍看之下很漂亮,但拆開後就不是那回事了。 所以流程是這樣:其中只有 1.08 個百分點來自交易手續費,其餘 23.07 個百分點是獎勵發放。STON/USDT 也是同樣的故事:總 APY 為 14.25%,但只有 0.81% 是由費用驅動;13.44% 則是由獎勵補貼而來。 如果把鏡頭拉到協議層級,手續費的「有機」來源畫面就會更清楚。STONfi 的交易量大約是整體手續費量的 0.446%;其中協議本身會留存約 24.3% 當作收入,其餘則分配給 LP。這才是真正可持續的收益底線。 池子宣傳的 APY 只要高於這個部分,那就幾乎都屬於獎勵補貼;而這種補貼會在發放(emission)排程結束時停止。 以上並不代表這些池子不好。如果你清楚獎勵提升收益的時間點與節奏,靠獎勵加成來做 LP 策略是合理且正當的。只是意味著:池子卡片上的那個數字,不會等同於你在獎勵結束後還能拿到的實際數字。 ADYOR @ston_fi
📑泳池和農場收益究竟是如何真正取得的 ••••••••••••••••••••••••••••••••••••••••• 我差點就衝進了年化報酬率(APY)25%的池子。接著我去查看那個25%到底是從哪裡來的,然後就得出了我這個看法。 最近我在 STONfi 的池子列表裡一路往下滑,看到 GRAM/JETTON 這組顯示 25.0% APY,乍看之下很漂亮,但拆開後就不是那回事了。 所以流程是這樣:其中只有 1.08 個百分點來自交易手續費,其餘 23.07 個百分點是獎勵發放。STON/USDT 也是同樣的故事:總 APY 為 14.25%,但只有 0.81% 是由費用驅動;13.44% 則是由獎勵補貼而來。 如果把鏡頭拉到協議層級,手續費的「有機」來源畫面就會更清楚。STONfi 的交易量大約是整體手續費量的 0.446%;其中協議本身會留存約 24.3% 當作收入,其餘則分配給 LP。這才是真正可持續的收益底線。 池子宣傳的 APY 只要高於這個部分,那就幾乎都屬於獎勵補貼;而這種補貼會在發放(emission)排程結束時停止。 以上並不代表這些池子不好。如果你清楚獎勵提升收益的時間點與節奏,靠獎勵加成來做 LP 策略是合理且正當的。只是意味著:池子卡片上的那個數字,不會等同於你在獎勵結束後還能拿到的實際數字。 ADYOR @ston_fi
6
·
--
🚨STONfi 的 交換量在單一月份內下降 26% ••••••••••••••••••••••••••••••••••
觀察 STONfi 過去 30 天的數據,你會發現 DEX 交易量下降 25.7%,但 TVL 只下降 5.1%,而同一期間的費用也僅下滑 2.2%。這其中更大的原因是:如果資本真的在離開協議,你會預期 TVL 和費用會大致與交易量同步下滑,但實際並沒有。
這種組合在實務上通常意味著:LP 仍然留在原地,平均每日交易量仍維持在 258 萬美元,而且池子每 30 天仍在大約以其 TVL 的 3 倍速度周轉——如果你問我,這其實相當瘋狂。
而在兩個月前到現在,交易統計上唯一的差異是:交易的頻率與規模降溫了,比起底層流動性基礎的下降更多。這是需求面的訊號(更少/更小的換匯),而不是流動性外逃的訊號。
對於 LP 來說,這個分辨會讓判讀完全不同。如下👇:交易量下滑、但 TVL 月持穩,可解讀為「市場更安靜了」,流動性風險仍然相同,但不代表協議正在衰退。
目前在 STONfi 上有一個加成 Farm,提供合理的 APR。你只要把 STON 賺來並在 STON/USDT v2 池中進行耕作,就能將你的獎勵倍增:只要你的 farm 獎勵符合資格,就能獲得 APR 倍數,且會額外以 STON 發放獎勵。
在 STONfi 上質押 500+ STON → 你將獲得最高 1.5× 的 farm APR 質押 1,000+ STON → 你將獲得最高 2× 的 farm APR 🔗https://app.ston.fi/staking 來源 ---> DeFilama
非財務建議,請自行研究 @ston_fi $STON
28
·
--
📑了解智能合約在鏈下依賴中的弱點 ••••••••••••••••••••••••••••••••••• 智能合約本應該是無法被駭的,但它們其實有一個巨大的弱點——我會在這份內容中說明。讓我們開始吧👇 把智能合約想像成一台高科技販賣機。裡面的程式每一次都能完美運作,但它其實並不知道外部任何東西的價格。要查價格(例如現在以太坊值多少),它必須向外部來源詢問,而這個外部來源就叫做「預言機」(ORACLE)。 問題就在這裡👇 如果駭客竄改或騙過了那個外部價格資料源,智能合約就會盲目相信錯誤的數字,然後把資金或流動性直接交出去。 但從更大的角度來看,你會發現:合約本身並沒有壞掉,它只是根據自己被提供的謊言做出了回應。簡而言之,你那個安全的電腦程式,安全性只取決於你餵給它的外部資訊有多可靠。 我發現並研究了一種能揭露駭客如何騙過智能合約的方式👇 第一種方法常常來自於市場操縱,接著是閃電貸攻擊(flash loan),以及延遲(latency)相關的利用,這些都會在不違反底層智能合約程式碼的前提下,定期地突破系統。僅依賴簡單的價格平均值,或是依賴單一驗證者節點,會讓數十億資金暴露在各種微妙、達到經濟層級的攻擊之下。 有什麼解決方案能阻止這些漏洞被利用嗎?在我於 Solana、Ton、Aptos 與 Injective 上與某些 DEX 進行交易後,我發現多數這些 DEX 已經透過改進安全系統來解決「鏈下漏洞」。他們不再只停留在簡單的資料傳遞,而是轉向加密證明(cryptographic proofs)、多來源驗證(multi-source verification)以及低延遲驗證系統,讓它能在遭受目標性市場操縱時仍能存活。 一個典型例子是 STONfi,它建立在 GRAM(先前為 TON)之上。所以如果你因任何原因在 TON 上進行交易,請放心:你的資產與其解決方案是安全的、經過審計、而且運作順暢。 @ston_fi
📑了解智能合約在鏈下依賴中的弱點 ••••••••••••••••••••••••••••••••••• 智能合約本應該是無法被駭的,但它們其實有一個巨大的弱點——我會在這份內容中說明。讓我們開始吧👇 把智能合約想像成一台高科技販賣機。裡面的程式每一次都能完美運作,但它其實並不知道外部任何東西的價格。要查價格(例如現在以太坊值多少),它必須向外部來源詢問,而這個外部來源就叫做「預言機」(ORACLE)。 問題就在這裡👇 如果駭客竄改或騙過了那個外部價格資料源,智能合約就會盲目相信錯誤的數字,然後把資金或流動性直接交出去。 但從更大的角度來看,你會發現:合約本身並沒有壞掉,它只是根據自己被提供的謊言做出了回應。簡而言之,你那個安全的電腦程式,安全性只取決於你餵給它的外部資訊有多可靠。 我發現並研究了一種能揭露駭客如何騙過智能合約的方式👇 第一種方法常常來自於市場操縱,接著是閃電貸攻擊(flash loan),以及延遲(latency)相關的利用,這些都會在不違反底層智能合約程式碼的前提下,定期地突破系統。僅依賴簡單的價格平均值,或是依賴單一驗證者節點,會讓數十億資金暴露在各種微妙、達到經濟層級的攻擊之下。 有什麼解決方案能阻止這些漏洞被利用嗎?在我於 Solana、Ton、Aptos 與 Injective 上與某些 DEX 進行交易後,我發現多數這些 DEX 已經透過改進安全系統來解決「鏈下漏洞」。他們不再只停留在簡單的資料傳遞,而是轉向加密證明(cryptographic proofs)、多來源驗證(multi-source verification)以及低延遲驗證系統,讓它能在遭受目標性市場操縱時仍能存活。 一個典型例子是 STONfi,它建立在 GRAM(先前為 TON)之上。所以如果你因任何原因在 TON 上進行交易,請放心:你的資產與其解決方案是安全的、經過審計、而且運作順暢。 @ston_fi
31
·
--
📑了解智能合約中鏈下相依性的弱點 ••••••••••••••••••••••••••••••••• 智能合約本應是無法被駭的,但它們其實有一個巨大的弱點——我會在這份內容中說明。讓我們開始👇 把智能合約想像成一台高科技自動販賣機。裡面的程式碼每一次都能完美運作,但它其實不知道機器外面任何東西的價格。若要查詢價格(例如現在以太幣值多少),它必須向外部來源詢問,這個外部來源就叫做「預言機(ORACLE)」。 NOW, THATS WHERE THE PROBLEM BEGINS(問題從這裡開始)如果駭客竄改或欺騙了這個外部價格供給,智能合約就會盲目相信錯誤的數字,然後把資金或流動性交出去。但從更大的角度看,你會發現並不是程式碼本身壞掉了,它只是基於被提供的謊言而做出回應。簡而言之,你那個安全的電腦程式,只有取決於你餵給它或給它的外部資訊,它才有多安全。 這裡是我找到的一種「研究過」的方式,揭露駭客如何欺騙智能合約👇 第一種方法通常透過市場操縱、接著再用閃電貸(flash loan)攻擊,或利用延遲(latency)等方式,會在不違反底層智能合約程式碼的情況下,規律性地突破系統。只依賴簡單的價格平均值或孤立的驗證節點,會讓數十億資產暴露在細微但屬於「經濟層級」的攻擊之下。 有什麼解法能阻止這些漏洞被利用?在我於 Solana、Ton、Aptos 和 Injective 上與某些 DEX 進行交易之後,我發現其中多數 DEX 已經透過解決鏈下漏洞來強化他們的安全系統:不再停留在單純的資料傳遞,而是要跨過去到使用加密證明、多來源驗證,以及低延遲的驗證系統,讓它能抵禦針對性的市場操縱。 一個典型例子是 STONfi,它建立在 GRAM(先前版本:TON)之上。所以如果你出於任何原因在 TON 上進行交易,也請放心:你的資產與它的解決方案是安全的、經過審計且運作順暢。 @ston_fi
📑了解智能合約中鏈下相依性的弱點 ••••••••••••••••••••••••••••••••• 智能合約本應是無法被駭的,但它們其實有一個巨大的弱點——我會在這份內容中說明。讓我們開始👇 把智能合約想像成一台高科技自動販賣機。裡面的程式碼每一次都能完美運作,但它其實不知道機器外面任何東西的價格。若要查詢價格(例如現在以太幣值多少),它必須向外部來源詢問,這個外部來源就叫做「預言機(ORACLE)」。 NOW, THATS WHERE THE PROBLEM BEGINS(問題從這裡開始)如果駭客竄改或欺騙了這個外部價格供給,智能合約就會盲目相信錯誤的數字,然後把資金或流動性交出去。但從更大的角度看,你會發現並不是程式碼本身壞掉了,它只是基於被提供的謊言而做出回應。簡而言之,你那個安全的電腦程式,只有取決於你餵給它或給它的外部資訊,它才有多安全。 這裡是我找到的一種「研究過」的方式,揭露駭客如何欺騙智能合約👇 第一種方法通常透過市場操縱、接著再用閃電貸(flash loan)攻擊,或利用延遲(latency)等方式,會在不違反底層智能合約程式碼的情況下,規律性地突破系統。只依賴簡單的價格平均值或孤立的驗證節點,會讓數十億資產暴露在細微但屬於「經濟層級」的攻擊之下。 有什麼解法能阻止這些漏洞被利用?在我於 Solana、Ton、Aptos 和 Injective 上與某些 DEX 進行交易之後,我發現其中多數 DEX 已經透過解決鏈下漏洞來強化他們的安全系統:不再停留在單純的資料傳遞,而是要跨過去到使用加密證明、多來源驗證,以及低延遲的驗證系統,讓它能抵禦針對性的市場操縱。 一個典型例子是 STONfi,它建立在 GRAM(先前版本:TON)之上。所以如果你出於任何原因在 TON 上進行交易,也請放心:你的資產與它的解決方案是安全的、經過審計且運作順暢。 @ston_fi
49
·
--
🚨收益代幣化的限制 •••••••••••••••••••••••••••••••• 我一直覺得,將收益型資產拆分成本金與收益代幣,對去中心化市場的固定收益交易是一個巨大的進步。因為從紙面上看,它讓投資者能夠對沖利率、推測未來收益,並在沒有中介的情況下建立結構化金融產品。但在實際運作中,我才剛意識到這些市場會遇到嚴峻的流動性情境,於是我忍不住要問「為什麼」。 從不同角度看待它 從另一個角度看完這些之後,我才發現收益代幣化要順利運作,依賴的是薄弱的市場深度與持續、可預測的收益現金流。因而,當底層協議改變獎勵排程,或利率大幅起伏時,收益代幣的二級市場就會變得極度缺乏流動性。要在這些結構性限制之間順利導航,就需要從純粹的槓桿投機,轉向能夠承受宏觀經濟週期變動、可持續的「真實收益」機制。 哪裡最適合進行收益活動? STONfi 是一個建立在 GRAM[原名 TON] 之上的去中心化交易所,提供了其中一些最好的收益產生池,具備更深的流動性池、交易滑價幾乎為零,並搭配 TON 的低廉交易手續費。 你對這個主題有什麼看法嗎?歡迎在留言區告訴我們👇 $GRAM
🚨收益代幣化的限制 •••••••••••••••••••••••••••••••• 我一直覺得,將收益型資產拆分成本金與收益代幣,對去中心化市場的固定收益交易是一個巨大的進步。因為從紙面上看,它讓投資者能夠對沖利率、推測未來收益,並在沒有中介的情況下建立結構化金融產品。但在實際運作中,我才剛意識到這些市場會遇到嚴峻的流動性情境,於是我忍不住要問「為什麼」。 從不同角度看待它 從另一個角度看完這些之後,我才發現收益代幣化要順利運作,依賴的是薄弱的市場深度與持續、可預測的收益現金流。因而,當底層協議改變獎勵排程,或利率大幅起伏時,收益代幣的二級市場就會變得極度缺乏流動性。要在這些結構性限制之間順利導航,就需要從純粹的槓桿投機,轉向能夠承受宏觀經濟週期變動、可持續的「真實收益」機制。 哪裡最適合進行收益活動? STONfi 是一個建立在 GRAM[原名 TON] 之上的去中心化交易所,提供了其中一些最好的收益產生池,具備更深的流動性池、交易滑價幾乎為零,並搭配 TON 的低廉交易手續費。 你對這個主題有什麼看法嗎?歡迎在留言區告訴我們👇 $GRAM
57
·
--
🚨收益代幣化的限制 •••••••••••••••••••••••••••••••• 我一直覺得,將收益型資產拆分成本金與收益代幣的做法,對去中心化市場的固定收益交易來說是一個巨大的進步。因為從紙面上看,它讓投資人能夠對沖利率、推測未來收益,並在沒有中介的情況下建立結構化金融產品。但實際上,我才發現這些市場會遇到嚴苛的流動性情境,於是我開始想:''為什麼''。 從不同角度來看 在用不同角度重新檢視這些事後,我才意識到,收益代幣化要運作順暢,仰賴的是市場深度偏薄的特性,以及持續且可預測的收益流。也因此,當底層協議調整獎勵機制或利率波動劇烈時,收益代幣的二級市場就會變得高度不具流動性。要穿越這些結構性限制,就需要從純槓桿投機轉向能在變動的宏觀經濟循環中仍然站得住腳的、可持續的真實收益機制。 收益活動最適合在哪裡? STONfi 是一個建立在 GRAM(前稱 TON)之上的去中心化交易所,提供了其中一個最好的收益生成池,擁有更深的流動性池、交易時滑點很低或幾乎沒有,並且搭配 TON 的低廉交易費用與良好的交易體驗。 你對這個主題有什麼看法嗎?歡迎在留言區告訴我們👇 $GRAM
🚨收益代幣化的限制 •••••••••••••••••••••••••••••••• 我一直覺得,將收益型資產拆分成本金與收益代幣的做法,對去中心化市場的固定收益交易來說是一個巨大的進步。因為從紙面上看,它讓投資人能夠對沖利率、推測未來收益,並在沒有中介的情況下建立結構化金融產品。但實際上,我才發現這些市場會遇到嚴苛的流動性情境,於是我開始想:''為什麼''。 從不同角度來看 在用不同角度重新檢視這些事後,我才意識到,收益代幣化要運作順暢,仰賴的是市場深度偏薄的特性,以及持續且可預測的收益流。也因此,當底層協議調整獎勵機制或利率波動劇烈時,收益代幣的二級市場就會變得高度不具流動性。要穿越這些結構性限制,就需要從純槓桿投機轉向能在變動的宏觀經濟循環中仍然站得住腳的、可持續的真實收益機制。 收益活動最適合在哪裡? STONfi 是一個建立在 GRAM(前稱 TON)之上的去中心化交易所,提供了其中一個最好的收益生成池,擁有更深的流動性池、交易時滑點很低或幾乎沒有,並且搭配 TON 的低廉交易費用與良好的交易體驗。 你對這個主題有什麼看法嗎?歡迎在留言區告訴我們👇 $GRAM
70
·
--
🚨人工智慧的執行會成為好的DEX功能嗎? ••••••••••••••••••••••••••••••••• 我個人認為:手動的投資組合管理、手動的收益農場,以及基本的自動複合型策略,正迅速成為過去式。自主型AI代理正在成為去中心化平台的原生執行層,以比人類操作員更快的速度,執行高頻套利、動態風險管理,並進行重新平衡。想像一下,在不久的未來,你可以跟一個DEX協議的AI對話,讓它在你離開、去忙你的交易或對投資組合的預期期間,執行特定的操作或活動——這才是AI在DeFi產品中應有的樣子。 所以基本上,我覺得這種轉變可能正在引發應用程式設計方式的根本性改變。介面不再只是為了讓人類使用者在Web3錢包中操作而設計,而是讓軟體代理透過機器可讀的端點來解析鏈上狀態。這種轉變雖然帶來前所未有的效率,但也可能為DEX帶來新的系統性風險,例如:演算法級的連鎖失效、前跑(front-running)的代理策略,以及未被監控的自動化風險在大規模下被放大執行。 你覺得像這樣的整合,會不會成為DeFi DEXs的一次升級?歡迎在留言中告訴我們👇 $GRAM @ston_fi
🚨人工智慧的執行會成為好的DEX功能嗎? ••••••••••••••••••••••••••••••••• 我個人認為:手動的投資組合管理、手動的收益農場,以及基本的自動複合型策略,正迅速成為過去式。自主型AI代理正在成為去中心化平台的原生執行層,以比人類操作員更快的速度,執行高頻套利、動態風險管理,並進行重新平衡。想像一下,在不久的未來,你可以跟一個DEX協議的AI對話,讓它在你離開、去忙你的交易或對投資組合的預期期間,執行特定的操作或活動——這才是AI在DeFi產品中應有的樣子。 所以基本上,我覺得這種轉變可能正在引發應用程式設計方式的根本性改變。介面不再只是為了讓人類使用者在Web3錢包中操作而設計,而是讓軟體代理透過機器可讀的端點來解析鏈上狀態。這種轉變雖然帶來前所未有的效率,但也可能為DEX帶來新的系統性風險,例如:演算法級的連鎖失效、前跑(front-running)的代理策略,以及未被監控的自動化風險在大規模下被放大執行。 你覺得像這樣的整合,會不會成為DeFi DEXs的一次升級?歡迎在留言中告訴我們👇 $GRAM @ston_fi
69
·
--
使用暗池 AMM 消除滑點 ••••••••••••••••••••••••••••• 公開的記憶池與透明的訂單簿使大型機構級交易在鏈上幾乎無法乾淨地執行。傳統自動做市商(AMMs)會向所有觀察者暴露訂單流程,讓大型交易更容易遭遇搶先交易(front-running)、三明治攻擊(sandwich attacks),以及由最大可提取價值(MEV)機器人造成的巨額滑點。暗池 AMM 使用零知識證明與機密運算,在執行前隱藏訂單參數,從而恢復交易路由的隱私性。透過掩蔽交易規模與執行節點,這些平台為機構資本提供所需的裁量空間。把隱匿的訂單執行帶到鏈上,將從根本上改變市場動態;在不放棄無信任驗證的前提下,保護大型資金配置。 @ston_fi $GRAM
使用暗池 AMM 消除滑點 ••••••••••••••••••••••••••••• 公開的記憶池與透明的訂單簿使大型機構級交易在鏈上幾乎無法乾淨地執行。傳統自動做市商(AMMs)會向所有觀察者暴露訂單流程,讓大型交易更容易遭遇搶先交易(front-running)、三明治攻擊(sandwich attacks),以及由最大可提取價值(MEV)機器人造成的巨額滑點。暗池 AMM 使用零知識證明與機密運算,在執行前隱藏訂單參數,從而恢復交易路由的隱私性。透過掩蔽交易規模與執行節點,這些平台為機構資本提供所需的裁量空間。把隱匿的訂單執行帶到鏈上,將從根本上改變市場動態;在不放棄無信任驗證的前提下,保護大型資金配置。 @ston_fi $GRAM
82
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼