

币圈女菩萨
1k 貼文

币圈女菩萨
 達人認證
舉報
封鎖用戶
我瞎说我的,您随意看

人氣大咖
22 關注
522 粉絲
496 點讚數
1 徽章
貼文
·
--
Bitmine上週又買了10452枚 $ETH,同時回購了204萬股自家股票。它仍在給ETH貢獻買盤,不過公司也願意把錢花在自己的股票上。
按10月26日公告,截至25日,它持有約605萬枚ETH,佔總供應量4.95%,離5%的目標已經不遠。持續增持對ETH是好事,但這個目標沒有告訴我們,完成之後還會買多少,這份公告也沒有說到5%就停買。
管理層說,認爲公司股票相對低估時會考慮回購。我覺得這家財庫公司對ETH的支持,得繼續看它實際買了多少幣,不能光盯着持有比例接近5%。回購本身沒有給ETH增加買盤,但也不能只憑這次回購就斷言它因此少買了多少。公司同時在花錢買幣和回購,後面還會拿多少來買ETH,這份公告沒有給出安排。
Bitmine上週又買了10452枚 $ETH ,同時回購了204萬股自家股票。它仍在給ETH貢獻買盤,不過公司也願意把錢花在自己的股票上。
按10月26日公告,截至25日,它持有約605萬枚ETH,佔總供應量4.95%,離5%的目標已經不遠。持續增持對ETH是好事,但這個目標沒有告訴我們,完成之後還會買多少,這份公告也沒有說到5%就停買。
管理層說,認爲公司股票相對低估時會考慮回購。我覺得這家財庫公司對ETH的支持,得繼續看它實際買了多少幣,不能光盯着持有比例接近5%。回購本身沒有給ETH增加買盤,但也不能只憑這次回購就斷言它因此少買了多少。公司同時在花錢買幣和回購,後面還會拿多少來買ETH,這份公告沒有給出安排。
按10月26日公告,截至25日,它持有約605萬枚ETH,佔總供應量4.95%,離5%的目標已經不遠。持續增持對ETH是好事,但這個目標沒有告訴我們,完成之後還會買多少,這份公告也沒有說到5%就停買。
管理層說,認爲公司股票相對低估時會考慮回購。我覺得這家財庫公司對ETH的支持,得繼續看它實際買了多少幣,不能光盯着持有比例接近5%。回購本身沒有給ETH增加買盤,但也不能只憑這次回購就斷言它因此少買了多少。公司同時在花錢買幣和回購,後面還會拿多少來買ETH,這份公告沒有給出安排。
62
·
--
Celestica(CLS)給出的明年收入目標是400億美元,接近今年預期的兩倍,同時準備投入15億至20億美元資本開支。公司按客戶明後年的需求預測提前準備產能,但這些預測還不能當成已經鎖定的收入。
今年三季度,它的雲和互聯業務收入同比翻倍,公司整體調整後經營利潤率也從去年同期7.6%升到8.5%。這輪擴產有正在增長的業務支持。
公司還把今年自由現金流預期從6億美元下調到4.6億美元,解釋主要是爲明年的增長提前增加週轉資金投入。8月增發所得也計劃用於週轉和資本開支,我覺得這次現金流下調更像爲擴張提前花錢,和眼下已經兌現的收入、調整後利潤率增長並不矛盾。
增發增加了股份數量,後面的利潤也要由更多股份來分。如果客戶推遲部署,新增產能可能閒置,現金回收也會變慢。擴產對CLS股價的幫助,得靠後面交付增加、每股盈利跟着增長來兌現,不能只拿收入目標接近翻倍來算。
今年三季度,它的雲和互聯業務收入同比翻倍,公司整體調整後經營利潤率也從去年同期7.6%升到8.5%。這輪擴產有正在增長的業務支持。
公司還把今年自由現金流預期從6億美元下調到4.6億美元,解釋主要是爲明年的增長提前增加週轉資金投入。8月增發所得也計劃用於週轉和資本開支,我覺得這次現金流下調更像爲擴張提前花錢,和眼下已經兌現的收入、調整後利潤率增長並不矛盾。
增發增加了股份數量,後面的利潤也要由更多股份來分。如果客戶推遲部署,新增產能可能閒置,現金回收也會變慢。擴產對CLS股價的幫助,得靠後面交付增加、每股盈利跟着增長來兌現,不能只拿收入目標接近翻倍來算。
1
107
·
--
富蘭克林準備把美股股息變成 $BTC 敞口,兩隻新ETF的代碼是FBEQ和FIBT。以股票爲主的投資者,可以在同一個組合裏逐步增加比特幣配置,股息也不用再投回股票。
兩隻基金跟蹤的指數最初都配5%比特幣,之後把股票股息繼續投向比特幣。不過到了季度再平衡時,如果BTC敞口超過5%,就降回4.5%;沒有超過5%則保持不變。假如BTC相對股票漲得多了,就可能觸發減配,股息再投資也不會讓它一直積累下去。
基金會通過比特幣ETP、期貨和期權等工具取得敞口,不一定直接買幣。產品吸引多少資金、實際用了哪些工具,都會影響它對BTC現貨需求的幫助。目前這份10月22日提交的文件能確認產品設計,還不能據此算出已經新增了多少買盤。
如果能吸引到原本只買股票、又願意拿一小部分資金配置BTC的人,我覺得這個設計對比特幣的長期需求有幫助。但這種幫助得靠基金規模慢慢積累,不能因爲股息會持續投入,就忽略季度減配可能帶來的反向調整。
167
·
--
BNB Chain準備再做一條L1,按當前方案,手續費和質押繼續用 $BNB,不另發一枚可交易的新幣。我覺得這個選擇對現有持幣人更有利,新鏈如果能把交易和支付業務做起來,用幣的需求仍然會落到BNB上。
這條鏈暫時叫New L1,想接高頻交易、實時支付等對速度要求高的業務。當前開發網的出塊間隔是200毫秒,不過公共測試網和主網都還沒開放,連接BSC的橋也在開發中。暫時還拿不到公開網絡的數據,判斷它能吸引多少業務,不能只看這個速度參數。
對BNB的幫助有多大,還要分清業務從哪來。如果只是BSC原來的用戶搬過去,BNB換了一條鏈使用,總需求未必增加;吸引到新的應用和資金,才更可能增加手續費和質押需求。所以我贊成繼續用BNB,但新鏈上線之後,如果主要是在承接BSC原有的交易,就不能把兩邊的需求再算一遍。
BNB Chain準備再做一條L1,按當前方案,手續費和質押繼續用 $BNB ,不另發一枚可交易的新幣。我覺得這個選擇對現有持幣人更有利,新鏈如果能把交易和支付業務做起來,用幣的需求仍然會落到BNB上。
這條鏈暫時叫New L1,想接高頻交易、實時支付等對速度要求高的業務。當前開發網的出塊間隔是200毫秒,不過公共測試網和主網都還沒開放,連接BSC的橋也在開發中。暫時還拿不到公開網絡的數據,判斷它能吸引多少業務,不能只看這個速度參數。
對BNB的幫助有多大,還要分清業務從哪來。如果只是BSC原來的用戶搬過去,BNB換了一條鏈使用,總需求未必增加;吸引到新的應用和資金,才更可能增加手續費和質押需求。所以我贊成繼續用BNB,但新鏈上線之後,如果主要是在承接BSC原有的交易,就不能把兩邊的需求再算一遍。
這條鏈暫時叫New L1,想接高頻交易、實時支付等對速度要求高的業務。當前開發網的出塊間隔是200毫秒,不過公共測試網和主網都還沒開放,連接BSC的橋也在開發中。暫時還拿不到公開網絡的數據,判斷它能吸引多少業務,不能只看這個速度參數。
對BNB的幫助有多大,還要分清業務從哪來。如果只是BSC原來的用戶搬過去,BNB換了一條鏈使用,總需求未必增加;吸引到新的應用和資金,才更可能增加手續費和質押需求。所以我贊成繼續用BNB,但新鏈上線之後,如果主要是在承接BSC原有的交易,就不能把兩邊的需求再算一遍。
217
·
--
美聯儲這周先開會,美國GDP和PCE隨後才公佈,這個順序對 $BTC 有點麻煩。北京時間週四凌晨2點出決議,2點半開發佈會,GDP和PCE要等到當天晚上8點半。凌晨即使先漲了,晚上的數據也可能讓市場重新調整判斷。
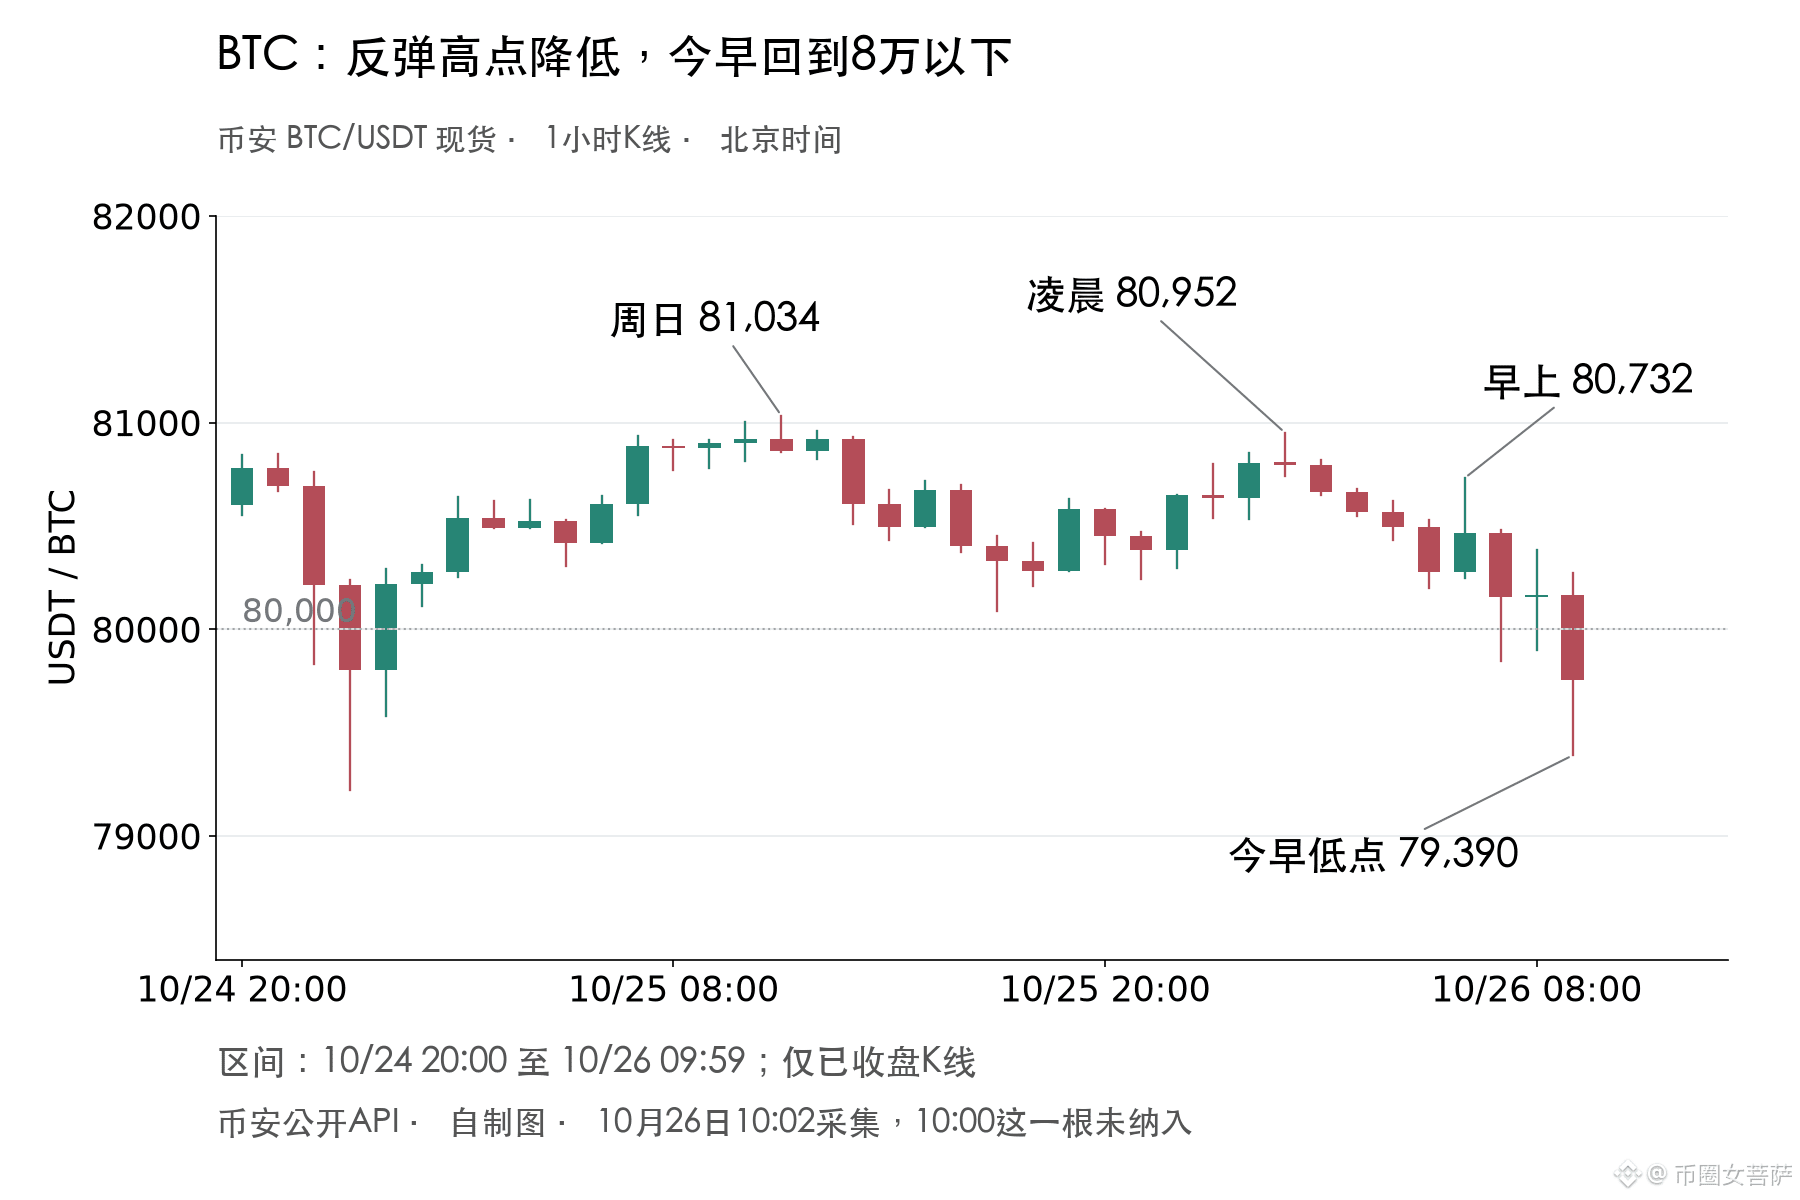
BTC眼下的反彈也沒能延續。週日回到8.1萬附近,今天凌晨最高到8.095萬,早上那次反彈只到8.073萬,隨後又跌到了7.939萬。現在還在8萬以下,我覺得接下來一兩天仍會偏弱,反彈較容易遇到賣壓。不過週六的低點還沒跌破,眼下也談不上已經加速下跌。要是能重新站穩今天凌晨8.095萬附近的反彈高點,這個短線判斷就該重看。
如果發佈會讓人覺得後面不急着繼續加息,BTC可能先跟着反彈。但晚上PCE若顯示通脹又在加速,市場剛放鬆的利率擔憂就可能回來。這兩個消息只隔十幾個小時,把凌晨那次上漲直接當成利空消化完了,我覺得太早。
BTC眼下的反彈也沒能延續。週日回到8.1萬附近,今天凌晨最高到8.095萬,早上那次反彈只到8.073萬,隨後又跌到了7.939萬。現在還在8萬以下,我覺得接下來一兩天仍會偏弱,反彈較容易遇到賣壓。不過週六的低點還沒跌破,眼下也談不上已經加速下跌。要是能重新站穩今天凌晨8.095萬附近的反彈高點,這個短線判斷就該重看。
如果發佈會讓人覺得後面不急着繼續加息,BTC可能先跟着反彈。但晚上PCE若顯示通脹又在加速,市場剛放鬆的利率擔憂就可能回來。這兩個消息只隔十幾個小時,把凌晨那次上漲直接當成利空消化完了,我覺得太早。
222
·
--
西部數據這季花了約10億美元回購股票,10月22日又宣佈把季度分紅提高17%。這筆回購有經營現金流支持,賣硬盤賺到的錢能回到股東手裏,我覺得是好事。
它賣給雲客戶的存儲容量比去年同期更多,每單位容量的平均售價也提高了約25%。而且新一代產品的成本在下降,公司整體調整後毛利率已經到了58.1%。客戶付的錢增加,生產成本又改善,這輪存儲需求已經讓西部數據賺得更多了。
本季經營現金流扣掉資本開支後,留下約13.8億美元自由現金流,足以覆蓋同期回購和已支付的股息。公司同期也償還了部分可轉債,現金餘額反而比上一季少,所以這13.8億美元也不能全當成閒錢。
公司把下一季調整後毛利率目標放在60%至61%。漲價未必能一直照這個速度延續,但如果新產品降成本的進度也能跟上,這輪需求給西部數據留下的利潤就更容易持續,股價也會多一份業績支持。
它賣給雲客戶的存儲容量比去年同期更多,每單位容量的平均售價也提高了約25%。而且新一代產品的成本在下降,公司整體調整後毛利率已經到了58.1%。客戶付的錢增加,生產成本又改善,這輪存儲需求已經讓西部數據賺得更多了。
本季經營現金流扣掉資本開支後,留下約13.8億美元自由現金流,足以覆蓋同期回購和已支付的股息。公司同期也償還了部分可轉債,現金餘額反而比上一季少,所以這13.8億美元也不能全當成閒錢。
公司把下一季調整後毛利率目標放在60%至61%。漲價未必能一直照這個速度延續,但如果新產品降成本的進度也能跟上,這輪需求給西部數據留下的利潤就更容易持續,股價也會多一份業績支持。
76
·
--
韓國原定明年1月開始徵收加密所得稅,現在又在討論延期。Newsis今天引述總統府的說法是,仍在研究,尚未決定。要是能延期,我覺得對韓國投資者繼續參與 $BTC 等資產的交易是好事。
國稅廳現行說明裏,2027年前已經持有的幣,計稅成本可以取實際買入價和2026年底市價中較高的那個。如果年底市價更高,之後算應稅收益就用這個價格作成本,不會把漲價之前的低成本一直沿用下去。所以,不能只憑明年要徵稅,就認定韓國持有人得在今年年底集中賣幣。
延期如果落地,韓國投資者可以更晚開始承擔這項稅負,有利於他們繼續交易BTC。但願意繼續交易和拿新錢買幣還有距離,單靠延期消息,我不會把它對幣價的幫助估得太大。
離原定實施只剩兩個多月,規則又可能調整,交易者安排起來也夠折騰的。如果真的延期,原來按2026年底市價計算成本的安排是否跟着改,也需要一起說清楚。
國稅廳現行說明裏,2027年前已經持有的幣,計稅成本可以取實際買入價和2026年底市價中較高的那個。如果年底市價更高,之後算應稅收益就用這個價格作成本,不會把漲價之前的低成本一直沿用下去。所以,不能只憑明年要徵稅,就認定韓國持有人得在今年年底集中賣幣。
延期如果落地,韓國投資者可以更晚開始承擔這項稅負,有利於他們繼續交易BTC。但願意繼續交易和拿新錢買幣還有距離,單靠延期消息,我不會把它對幣價的幫助估得太大。
離原定實施只剩兩個多月,規則又可能調整,交易者安排起來也夠折騰的。如果真的延期,原來按2026年底市價計算成本的安排是否跟着改,也需要一起說清楚。
1
526
·
--
美國運通10月23日公佈財報的同時宣佈裁員約3500人。看到裁員容易擔心消費轉弱,但這一季持卡人的籤賬金額還增長了8%。客戶還在花錢,美國運通卻準備從內部運營裏省錢。我覺得這次裁員得和會員權益的成本放在一起看。
美國運通第三季度卡費淨收入增長16%,既有高端卡收費提高的貢獻,也有這類卡客戶增加的貢獻。高端卡生意還有吸引力,但多收的年費也要拿出一部分支付會員權益。
這一季全公司的會員服務支出漲了36%,公司解釋主要與美國白金卡升級和客戶更多使用權益有關。雖然不能拿全公司的兩項數字直接算白金卡利潤,但服務支出增長得這麼快,還是讓我有些擔心。客戶更多使用權益,公司也要付出更多成本,漲年費帶來的利潤好處會被喫掉一部分。
裁員省錢的效果還沒體現在後面的業績裏,我暫時不會把人數直接換算成利潤增量。公司預計下季度客戶相關支出的同比增速會放緩,一部分原因是去年白金卡升級擡高了基數。如果刷卡和卡費繼續增長,支出增速放慢就能給利潤留出空間,股價也就多了一份持續盈利增長的支撐。
1
137
·
--
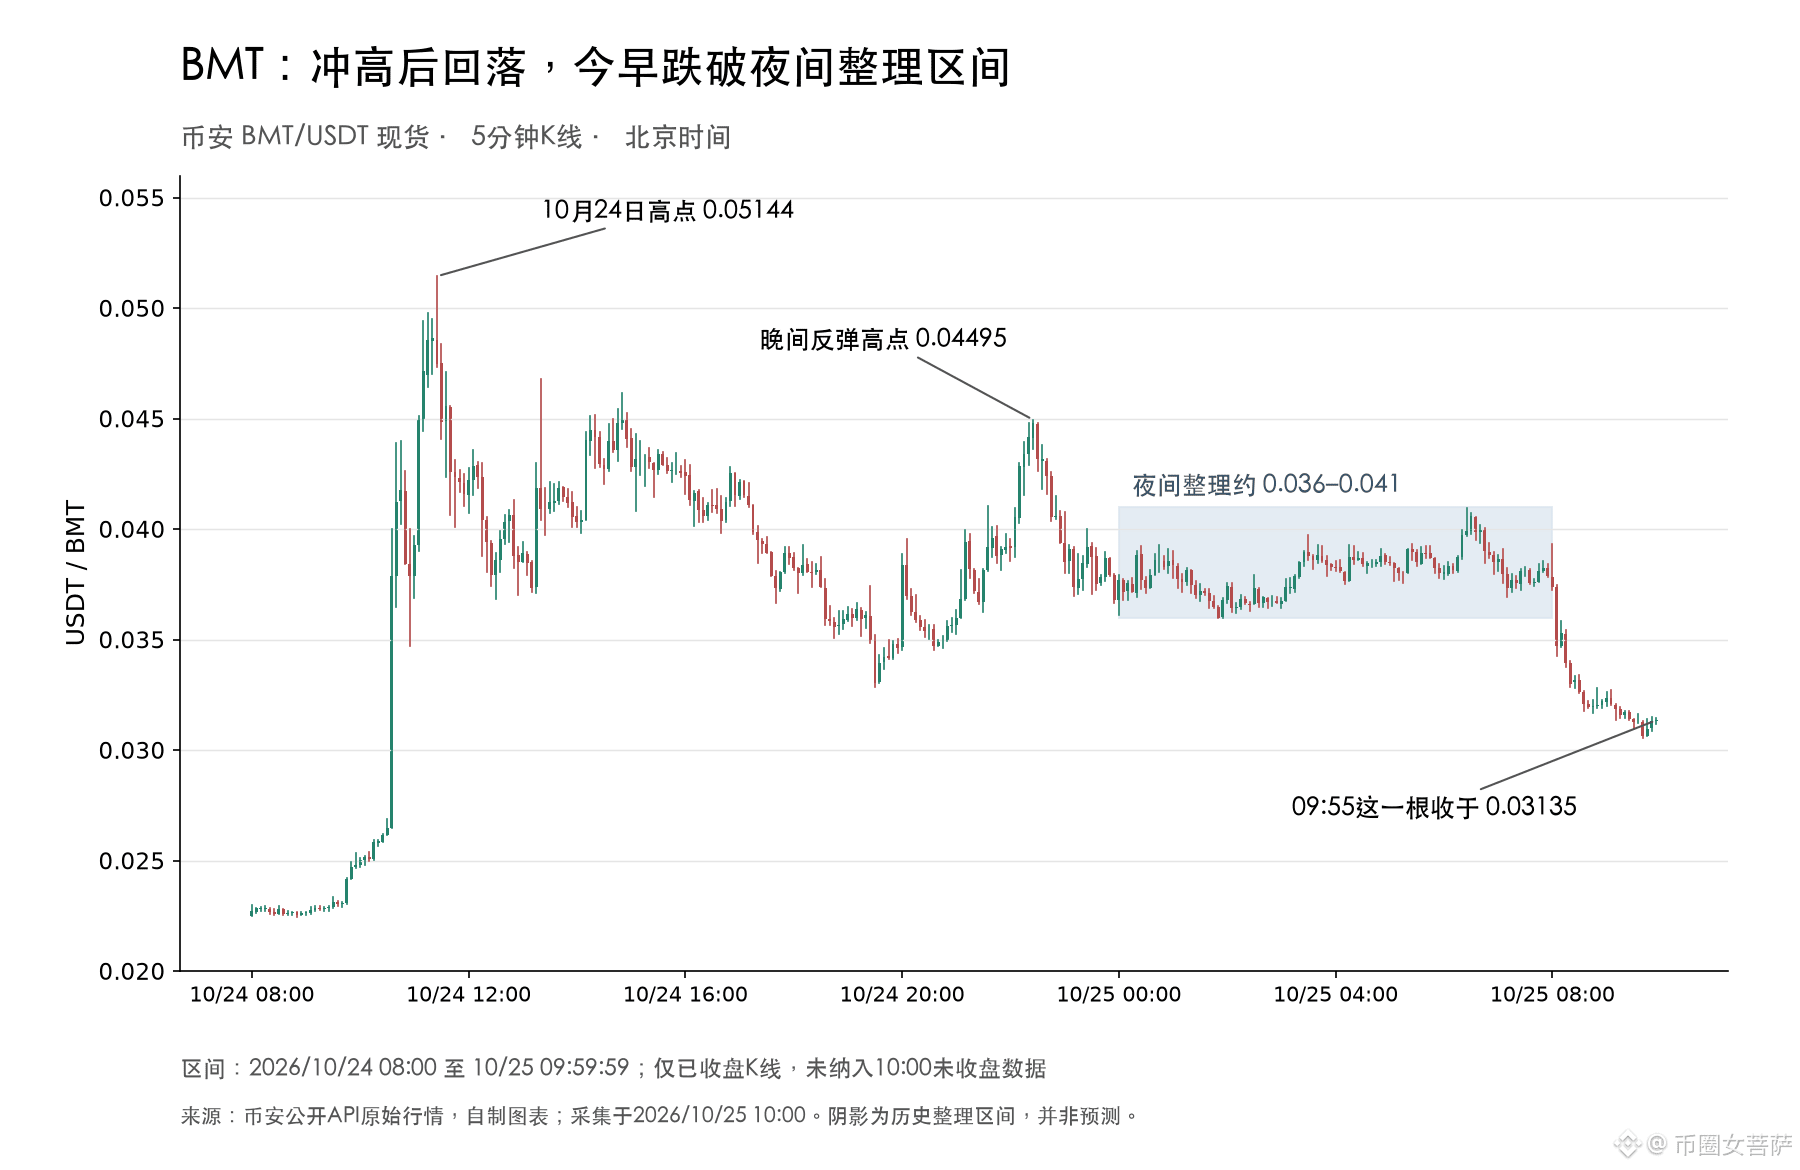
昨天Upbit給 $BMT 新增了韓元交易對,幣安現貨一度衝到0.05144 USDT,今天上午卻回到了0.031附近。從高點跌了約四成,新增買入渠道是好事,可這輪漲幅回吐得太快了。
接下來一天,我更擔心反彈還會被賣盤壓回去。昨晚十點那次反彈最高只到0.04495,沒能再碰前高;夜間在0.036至0.041附近整理,今天早上連這段區間也跌破了。先是反彈高點降低,隨後又失去整理區間,短線買盤接不住的跡象比昨天更明顯。要是能重新站穩0.036至0.037附近,這個判斷就得調整,那裏是夜間整理的下沿。
我暫時更傾向於把昨天的急漲理解爲圍繞新市場開通的一輪短期交易。韓元直接買入的渠道已經有了,但開盤後的價格反應還看不出買盤能持續跟上,今天再拿上幣消息當追漲的理由,分量就不夠了。
接下來一天,我更擔心反彈還會被賣盤壓回去。昨晚十點那次反彈最高只到0.04495,沒能再碰前高;夜間在0.036至0.041附近整理,今天早上連這段區間也跌破了。先是反彈高點降低,隨後又失去整理區間,短線買盤接不住的跡象比昨天更明顯。要是能重新站穩0.036至0.037附近,這個判斷就得調整,那裏是夜間整理的下沿。
我暫時更傾向於把昨天的急漲理解爲圍繞新市場開通的一輪短期交易。韓元直接買入的渠道已經有了,但開盤後的價格反應還看不出買盤能持續跟上,今天再拿上幣消息當追漲的理由,分量就不夠了。
236
·
--
HOKA母公司Deckers把本財年銷售目標往下調了,管理層也承認今年部分系列更新不夠受消費者和批發商歡迎,準備從明年春季開始改進。增長放緩,已經不能全怪消費者捨不得花錢。
美國運動鞋促銷越來越多,Deckers仍堅持全價銷售,美國官網生意因此承壓。我能理解它不願靠打折換銷量,扣掉退稅影響後,公司毛利率也確實比去年高。HOKA批發渠道這季還增長了9%,品牌仍有需求,接下來需要把產品更新做好,讓直銷也能跟上。
本財年每股盈利目標雖然上調了0.45美元,退稅和相關利息帶來的增益卻有約0.52美元。扣掉這筆錢,新目標還比之前略低。股價要重新獲得增長預期的支持,還得靠鞋賣得更好。公司預計HOKA明年初的新品會帶動增速回升,這比包含退稅的盈利目標更值得檢驗。
美國運動鞋促銷越來越多,Deckers仍堅持全價銷售,美國官網生意因此承壓。我能理解它不願靠打折換銷量,扣掉退稅影響後,公司毛利率也確實比去年高。HOKA批發渠道這季還增長了9%,品牌仍有需求,接下來需要把產品更新做好,讓直銷也能跟上。
本財年每股盈利目標雖然上調了0.45美元,退稅和相關利息帶來的增益卻有約0.52美元。扣掉這筆錢,新目標還比之前略低。股價要重新獲得增長預期的支持,還得靠鞋賣得更好。公司預計HOKA明年初的新品會帶動增速回升,這比包含退稅的盈利目標更值得檢驗。
DECKUS+0.18%
57
·
--
美國銀行監管機構OCC給穩定幣規則定稿時,把贖回壓力大就自動延期的條款刪了。原草案規定,24小時內贖回申請超過發行量的10%,期限就自動拉到七個自然日。最終規則保留了向監管報告的要求,但延期要由監管決定。
如果知道別人贖得多,自己就可能要多等幾天,持有人反而更有理由搶着先走。給發行人留時間處理資產的安排,可能提前引來贖回,也讓等不及的人在交易所折價賣幣。刪掉自動延期,有助於減輕這種壓力,對穩定幣守住錨定價格是好事。
這份規則10月23日刊登,只適用於OCC管轄的發行人,2027年1月18日生效。通常的贖回上限仍是兩個工作日,從收到申請並滿足合規條件後算起,要求發行人處理併發起付款,不保證銀行已經到賬。
如果知道別人贖得多,自己就可能要多等幾天,持有人反而更有理由搶着先走。給發行人留時間處理資產的安排,可能提前引來贖回,也讓等不及的人在交易所折價賣幣。刪掉自動延期,有助於減輕這種壓力,對穩定幣守住錨定價格是好事。
這份規則10月23日刊登,只適用於OCC管轄的發行人,2027年1月18日生效。通常的贖回上限仍是兩個工作日,從收到申請並滿足合規條件後算起,要求發行人處理併發起付款,不保證銀行已經到賬。
70
·
--
蘋果昨天把首款摺疊iPhone Duo送進門店,1999美元起。比起首發排隊,我更在意它給美國用戶準備的月租:選24個月,每月57.99美元起,未計稅。蘋果保留了高價,也讓想嚐鮮的人不必一次掏出近2000美元。
這是Klarna提供的租賃,到期可以還機、換新,或者另付錢買斷,付完月租並不等於買下手機。Duo的單機毛利還沒披露,售價高也未必能按同樣比例多賺錢。
不過月租如果能讓更多人從普通iPhone轉向Duo,即使賣出的總檯數變化不大,蘋果也有機會把iPhone的收入往上帶。
蘋果昨天把首款摺疊iPhone Duo送進門店,1999美元起。比起首發排隊,我更在意它給美國用戶準備的月租:選24個月,每月57.99美元起,未計稅。蘋果保留了高價,也讓想嚐鮮的人不必一次掏出近2000美元。
這是Klarna提供的租賃,到期可以還機、換新,或者另付錢買斷,付完月租並不等於買下手機。Duo的單機毛利還沒披露,售價高也未必能按同樣比例多賺錢。
不過月租如果能讓更多人從普通iPhone轉向Duo,即使賣出的總檯數變化不大,蘋果也有機會把iPhone的收入往上帶。
這是Klarna提供的租賃,到期可以還機、換新,或者另付錢買斷,付完月租並不等於買下手機。Duo的單機毛利還沒披露,售價高也未必能按同樣比例多賺錢。
不過月租如果能讓更多人從普通iPhone轉向Duo,即使賣出的總檯數變化不大,蘋果也有機會把iPhone的收入往上帶。
182
·
--
真實
$AXIS 今天又多了Bithumb的韓元現貨入口,Upbit上也已經能交易。這個新幣的交易渠道擴得挺快,接下來一兩天,我更傾向它的反彈還能延續。
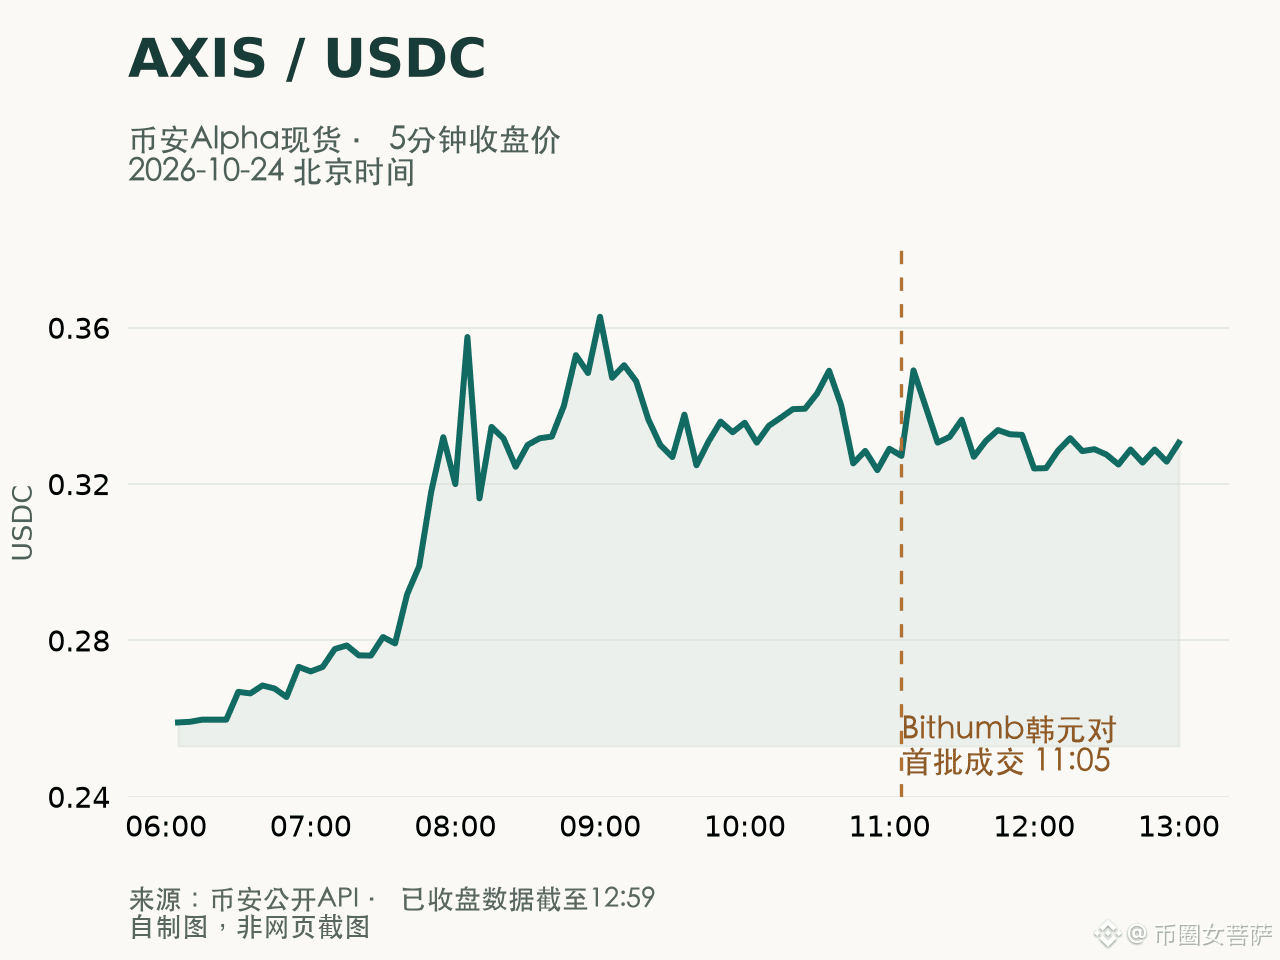
Bithumb開始成交後的前兩小時,AXIS/KRW約成交60億韓元。不過Alpha上的漲勢在Bithumb開盤前就開始了,今早一度衝到0.36 USDC附近,目前回到0.34左右。這幾小時反覆回到0.32附近後都漲了回來,後面如果再跌破這一帶,這輪反彈就容易再往下回吐。
幣安合約目前還沒查到AXIS交易對或上新公告。兩家韓所現貨、MEXC已有永續,這些進展讓我更願意留意後續的幣安合約公告,但還不足以說近期上的把握大。
$AXIS 今天又多了Bithumb的韓元現貨入口,Upbit上也已經能交易。這個新幣的交易渠道擴得挺快,接下來一兩天,我更傾向它的反彈還能延續。
Bithumb開始成交後的前兩小時,AXIS/KRW約成交60億韓元。不過Alpha上的漲勢在Bithumb開盤前就開始了,今早一度衝到0.36 USDC附近,目前回到0.34左右。這幾小時反覆回到0.32附近後都漲了回來,後面如果再跌破這一帶,這輪反彈就容易再往下回吐。
幣安合約目前還沒查到AXIS交易對或上新公告。兩家韓所現貨、MEXC已有永續,這些進展讓我更願意留意後續的幣安合約公告,但還不足以說近期上的把握大。
Bithumb開始成交後的前兩小時,AXIS/KRW約成交60億韓元。不過Alpha上的漲勢在Bithumb開盤前就開始了,今早一度衝到0.36 USDC附近,目前回到0.34左右。這幾小時反覆回到0.32附近後都漲了回來,後面如果再跌破這一帶,這輪反彈就容易再往下回吐。
幣安合約目前還沒查到AXIS交易對或上新公告。兩家韓所現貨、MEXC已有永續,這些進展讓我更願意留意後續的幣安合約公告,但還不足以說近期上的把握大。
284
·
--
Initia昨晚因爲安全事故停了主鏈和Rollup,$INIT 卻從急跌中漲了回來,幣安現貨今早在0.14美元附近。這次反彈有它的理由,但離項目脫險還差得遠。
聯合創始人Zon的初步判斷是,攻擊者利用MoveVM漏洞額外鑄造了代幣,但漏洞不涉及原生INIT。持幣人少了一層供給失控的擔憂,這是好消息。不過按Bitquery的鏈上追蹤,攻擊者已經通過跨鏈拿走約273萬美元的資產。這些跨鏈儲備出了缺口,後面誰來補、怎麼補,會影響受損用戶還願不願意把資產放回來。
Kraken的狀態頁目前仍顯示INIT充提暫停,所以接下來一兩天,我更傾向幣價還會跟着事故進展反覆。如果網絡能恢復正常,受損資金也有了具體處理方案,這個反彈才更容易延續。
聯合創始人Zon的初步判斷是,攻擊者利用MoveVM漏洞額外鑄造了代幣,但漏洞不涉及原生INIT。持幣人少了一層供給失控的擔憂,這是好消息。不過按Bitquery的鏈上追蹤,攻擊者已經通過跨鏈拿走約273萬美元的資產。這些跨鏈儲備出了缺口,後面誰來補、怎麼補,會影響受損用戶還願不願意把資產放回來。
Kraken的狀態頁目前仍顯示INIT充提暫停,所以接下來一兩天,我更傾向幣價還會跟着事故進展反覆。如果網絡能恢復正常,受損資金也有了具體處理方案,這個反彈才更容易延續。
367
·
--
SpaceX想把衛星和地面基站接成一張手機網絡,今天傳出的消息是,它正在洽談取得至少8萬個美國基站的使用權,Crown Castle也在洽談對象裏。
這個潛在新客戶,對Crown Castle來得正是時候。這家美國鐵塔公司被DISH退租拖累,三季度的租金收入同比還少了4.5%,確實需要新租戶補上來。
只是8萬個是SpaceX的全國目標,並不全屬於Crown Castle。管理層只承認在和各方談,具體租多少、什麼時候起租還沒公開。
如果SpaceX租用它的塔,新增租金和現金流就有機會補上部分缺口,股價也就多了一個上漲的理由。而且Crown Castle不用跟着爭搶手機用戶,租約開始計費就能增加收入。
這個潛在新客戶,對Crown Castle來得正是時候。這家美國鐵塔公司被DISH退租拖累,三季度的租金收入同比還少了4.5%,確實需要新租戶補上來。
只是8萬個是SpaceX的全國目標,並不全屬於Crown Castle。管理層只承認在和各方談,具體租多少、什麼時候起租還沒公開。
如果SpaceX租用它的塔,新增租金和現金流就有機會補上部分缺口,股價也就多了一個上漲的理由。而且Crown Castle不用跟着爭搶手機用戶,租約開始計費就能增加收入。
75
·
--
真實
以太坊原定10月26日在Hoodi測試網推進Glamsterdam,結果臨近升級暫停了,新日期還沒定。$ETH 的擴容進度又得等等,不過這回讓開發者停下來的原因,確實不能湊合。
新規則會調整gas計費,而一些舊合約正是靠剩餘gas判斷操作爲什麼失敗。安全研究發現,規則變了以後,有些原本可以重試的操作可能被記成永久失敗。合約一行沒改,原來的保護卻可能失效,這點讓我有些擔心。
所以這次慢下來,我倒覺得有必要,主網已經跑着的應用也得能適應新規則。目前取消的是測試網排期,主網上線日原本就沒確定,別理解成主網已經出故障了。
近期少了一個原定下週就能看到的擴容進展,單靠升級消息推動ETH上漲的理由弱了一些。但後面也不能只補一個新日期,受影響的舊合約怎麼處理、修正後測試有沒有通過,都需要一起交代。
新規則會調整gas計費,而一些舊合約正是靠剩餘gas判斷操作爲什麼失敗。安全研究發現,規則變了以後,有些原本可以重試的操作可能被記成永久失敗。合約一行沒改,原來的保護卻可能失效,這點讓我有些擔心。
所以這次慢下來,我倒覺得有必要,主網已經跑着的應用也得能適應新規則。目前取消的是測試網排期,主網上線日原本就沒確定,別理解成主網已經出故障了。
近期少了一個原定下週就能看到的擴容進展,單靠升級消息推動ETH上漲的理由弱了一些。但後面也不能只補一個新日期,受影響的舊合約怎麼處理、修正後測試有沒有通過,都需要一起交代。
5
2.5k
·
--
爲了繼續給AI擴張找錢,Meta這次連股權結構也動了。公司準備新增沒有投票權的C類股,先給現有A類、B類股東每股派一股,以後也能拿它融資、收購和給員工發股票。
這樣公司以後發C股融資時,現有股東的投票權比例不會被稀釋,小扎保住控制權也就更方便了。不過初次派股後,大家各自佔公司的份額不變,後面如果再增發C股,每個股東所佔的份額仍會被攤薄,小扎自己也一樣。新章程計劃明年1月19日生效,派股的登記日和發放日還沒定。
Meta的廣告收入還在增長,但三季度自由現金流已經是負21.2億美元。雖然賬上還有大筆現金和證券,公司已經在爲後面的AI投資準備更多融資辦法了。
我能理解Meta希望少靠手裏的現金撐擴張,不過要讓股價也跟着受益,後面的投資還得讓每股利潤增加。如果股數增加得比利潤快,每股收益反而會下降,融資更方便也就未必是普通股東的好消息。
這樣公司以後發C股融資時,現有股東的投票權比例不會被稀釋,小扎保住控制權也就更方便了。不過初次派股後,大家各自佔公司的份額不變,後面如果再增發C股,每個股東所佔的份額仍會被攤薄,小扎自己也一樣。新章程計劃明年1月19日生效,派股的登記日和發放日還沒定。
Meta的廣告收入還在增長,但三季度自由現金流已經是負21.2億美元。雖然賬上還有大筆現金和證券,公司已經在爲後面的AI投資準備更多融資辦法了。
我能理解Meta希望少靠手裏的現金撐擴張,不過要讓股價也跟着受益,後面的投資還得讓每股利潤增加。如果股數增加得比利潤快,每股收益反而會下降,融資更方便也就未必是普通股東的好消息。
77
·
--
NeoSoul昨晚宣佈要通過API接入predict.fun,讓AI替用戶研究預測市場,再按授權下單。我倒覺得 $DNA 選這個場景起步挺合適,事件有結算結果,機器人判斷錯了也能回頭查原因。
NeoTrade是它的電腦端AI交易工具,目前文檔列出的市場包括predict.fun和Polymarket。而且團隊給DNA安排的用途包括支付服務、技能和數據調用,如果用戶持續花DNA使用這些服務,才更容易給幣價帶來長期支持。可惜還沒看到這次接入帶來的付費數據,暫時算不出它能增加多少用幣需求。
DNA在Bitget和KuCoin已經能做現貨,OKX也有永續,不過Upbit、Bithumb這次沒查到DNA交易對,幣安合約也沒找到上線公告。其他所合約和Alpha的活躍成交,讓它有了繼續被交易所關注的理由,但還不足以判斷近期就會上幣安合約。
另外DNA交易賽第一期到北京時間10月27日21點結束,報名後按有效買入量排進前2000名,每人255個DNA。今天下午Alpha的DNA/USDT約0.216,這份獎勵估算約55 USDT。獎勵要等賽後發放,到賬時值多少還得按那時的幣價算。
376
·
--
這6萬多枚 $BTC 又上了廣場熱榜,不過天津法院受理沒收申請是在9月28日,公告是10月13日發的。昨天英文媒體又報道了一輪,講的仍是受理申請這件事。
而且這些幣早已被英國司法機關查扣。英國法院10月12日先明確的是,受害者對這些資產有沒有財產權,要按中國法來判斷。最終怎麼分還沒解決,這份判決也沒決定把幣賣掉。
所以單就這條消息,我覺得對BTC的短線利空被講重了。後面如果公佈了具體變現安排,再看會賣多少、怎麼賣。現在就把6萬多枚全部算成眼前的拋壓,着急了點。
被騙的錢後來變成了比特幣,漲了這麼多年,受害者還得繼續爭自己能拿回多少。這件事讓我有點不是滋味,還是希望追償能早點有結果。
這6萬多枚 $BTC 又上了廣場熱榜,不過天津法院受理沒收申請是在9月28日,公告是10月13日發的。昨天英文媒體又報道了一輪,講的仍是受理申請這件事。
而且這些幣早已被英國司法機關查扣。英國法院10月12日先明確的是,受害者對這些資產有沒有財產權,要按中國法來判斷。最終怎麼分還沒解決,這份判決也沒決定把幣賣掉。
所以單就這條消息,我覺得對BTC的短線利空被講重了。後面如果公佈了具體變現安排,再看會賣多少、怎麼賣。現在就把6萬多枚全部算成眼前的拋壓,着急了點。
被騙的錢後來變成了比特幣,漲了這麼多年,受害者還得繼續爭自己能拿回多少。這件事讓我有點不是滋味,還是希望追償能早點有結果。
而且這些幣早已被英國司法機關查扣。英國法院10月12日先明確的是,受害者對這些資產有沒有財產權,要按中國法來判斷。最終怎麼分還沒解決,這份判決也沒決定把幣賣掉。
所以單就這條消息,我覺得對BTC的短線利空被講重了。後面如果公佈了具體變現安排,再看會賣多少、怎麼賣。現在就把6萬多枚全部算成眼前的拋壓,着急了點。
被騙的錢後來變成了比特幣,漲了這麼多年,受害者還得繼續爭自己能拿回多少。這件事讓我有點不是滋味,還是希望追償能早點有結果。
165
·
--
英偉達(美股NVDA)爲了多交付AI芯片,連測試產能都要提前花錢鎖了。它10月21日公佈了向京元電子提供11億美元產能預付款的安排,支持美國新測試設施,目標是2027年4月量產。
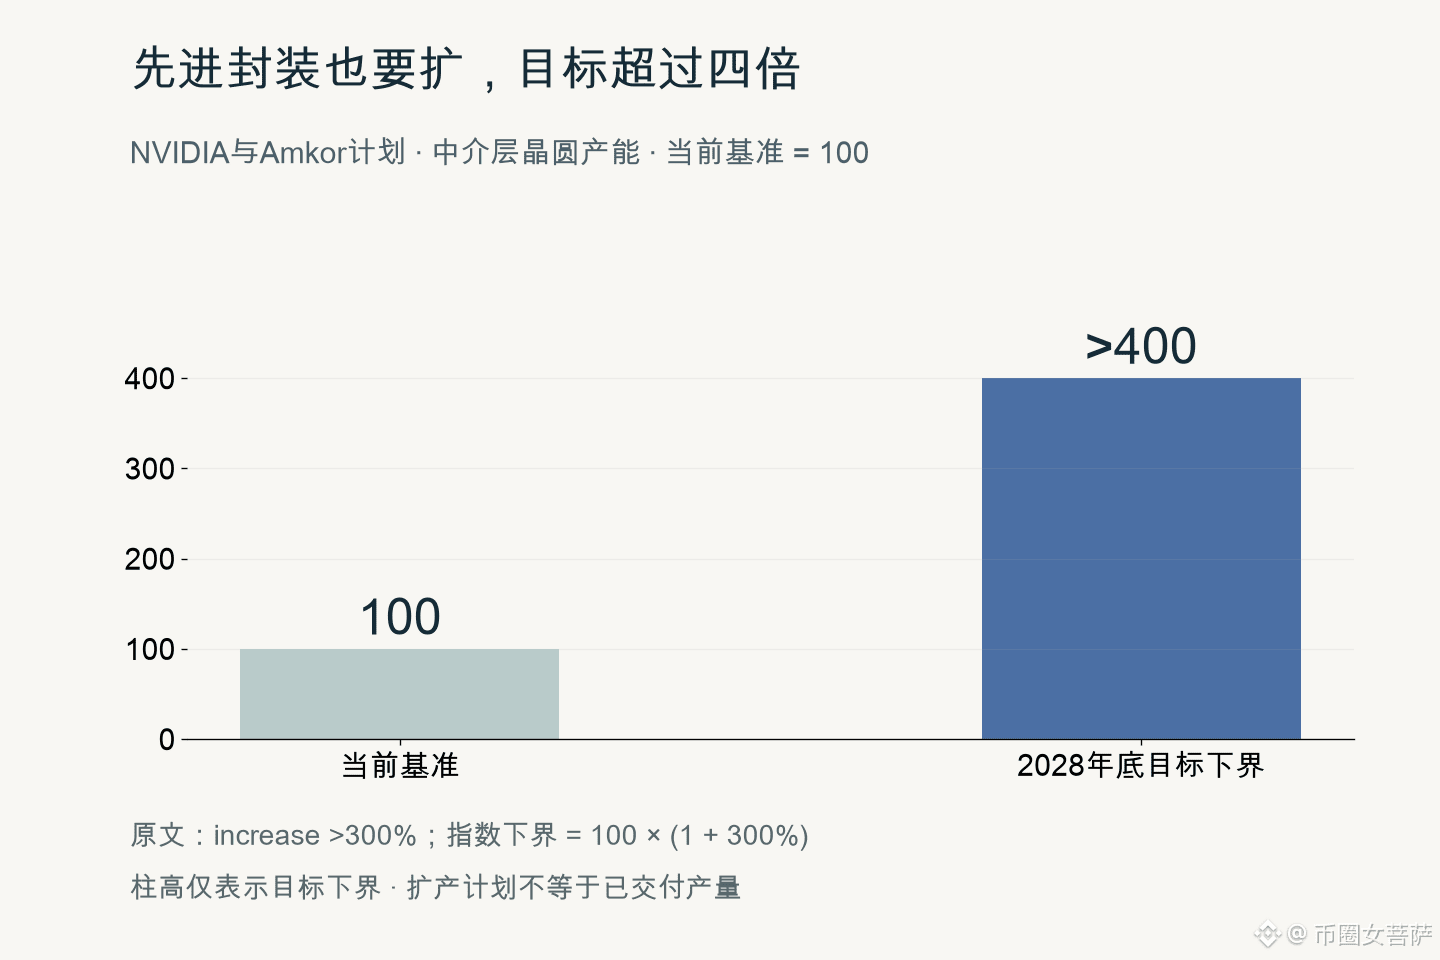
而且這次擴產涉及的供應商不只有京元電子,三星電機進入了它的基板供應鏈,Amkor也準備增加先進封裝產能。訂單接到以後,還得把這些環節都配齊,芯片才能變成客戶真正能用的產品。
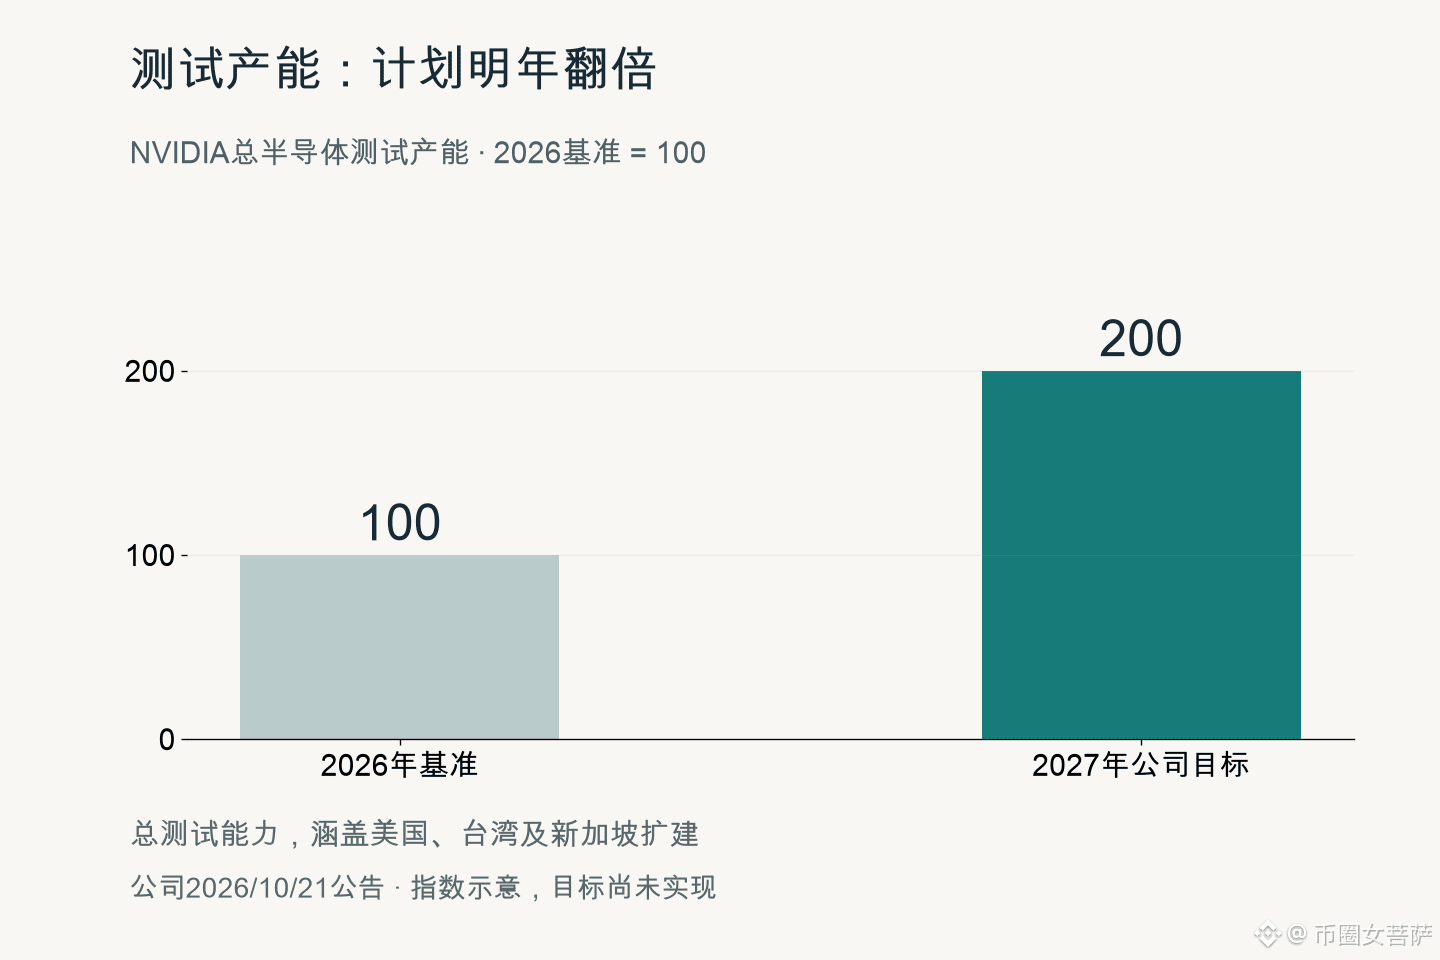
公司預計,2027年的總測試產能會比2026年翻倍。這個安排讓我對NVDA後面幾個季度的交付更有信心,如果產能按計劃跟上,就能減少有訂單卻交不出貨的麻煩,也更有利於把需求變成收入,支持股價。
不過京元這部分新設施的量產目標在明年,不能當成這個季度已經多出來的產量。預付款也會先佔用現金,如果客戶需求放慢,提前鎖產能就沒有那麼輕鬆了。
我更看重這次擴產把基板、封裝和測試一起往前推。只補好一個環節,其他地方繼續排隊,最後還是交不了貨。對於靠整套AI系統賺錢的英偉達,這種供應鏈準備比單獨公佈一家新合作伙伴更有意義。
93
登入以探索更多內容
加入幣安廣場中的全球加密貨幣用戶
⚡️ 獲取加密貨幣的最新和實用資訊。
💬 受到全球最大加密貨幣交易所的信任。
👍 發掘來自經過驗證創作者的真實見解。
電子郵件 / 電話號碼