
過去二十年,我聽過最多的一句建議是:股票跌了買黃金,經濟差了買債券。
今年這句話是廢的。
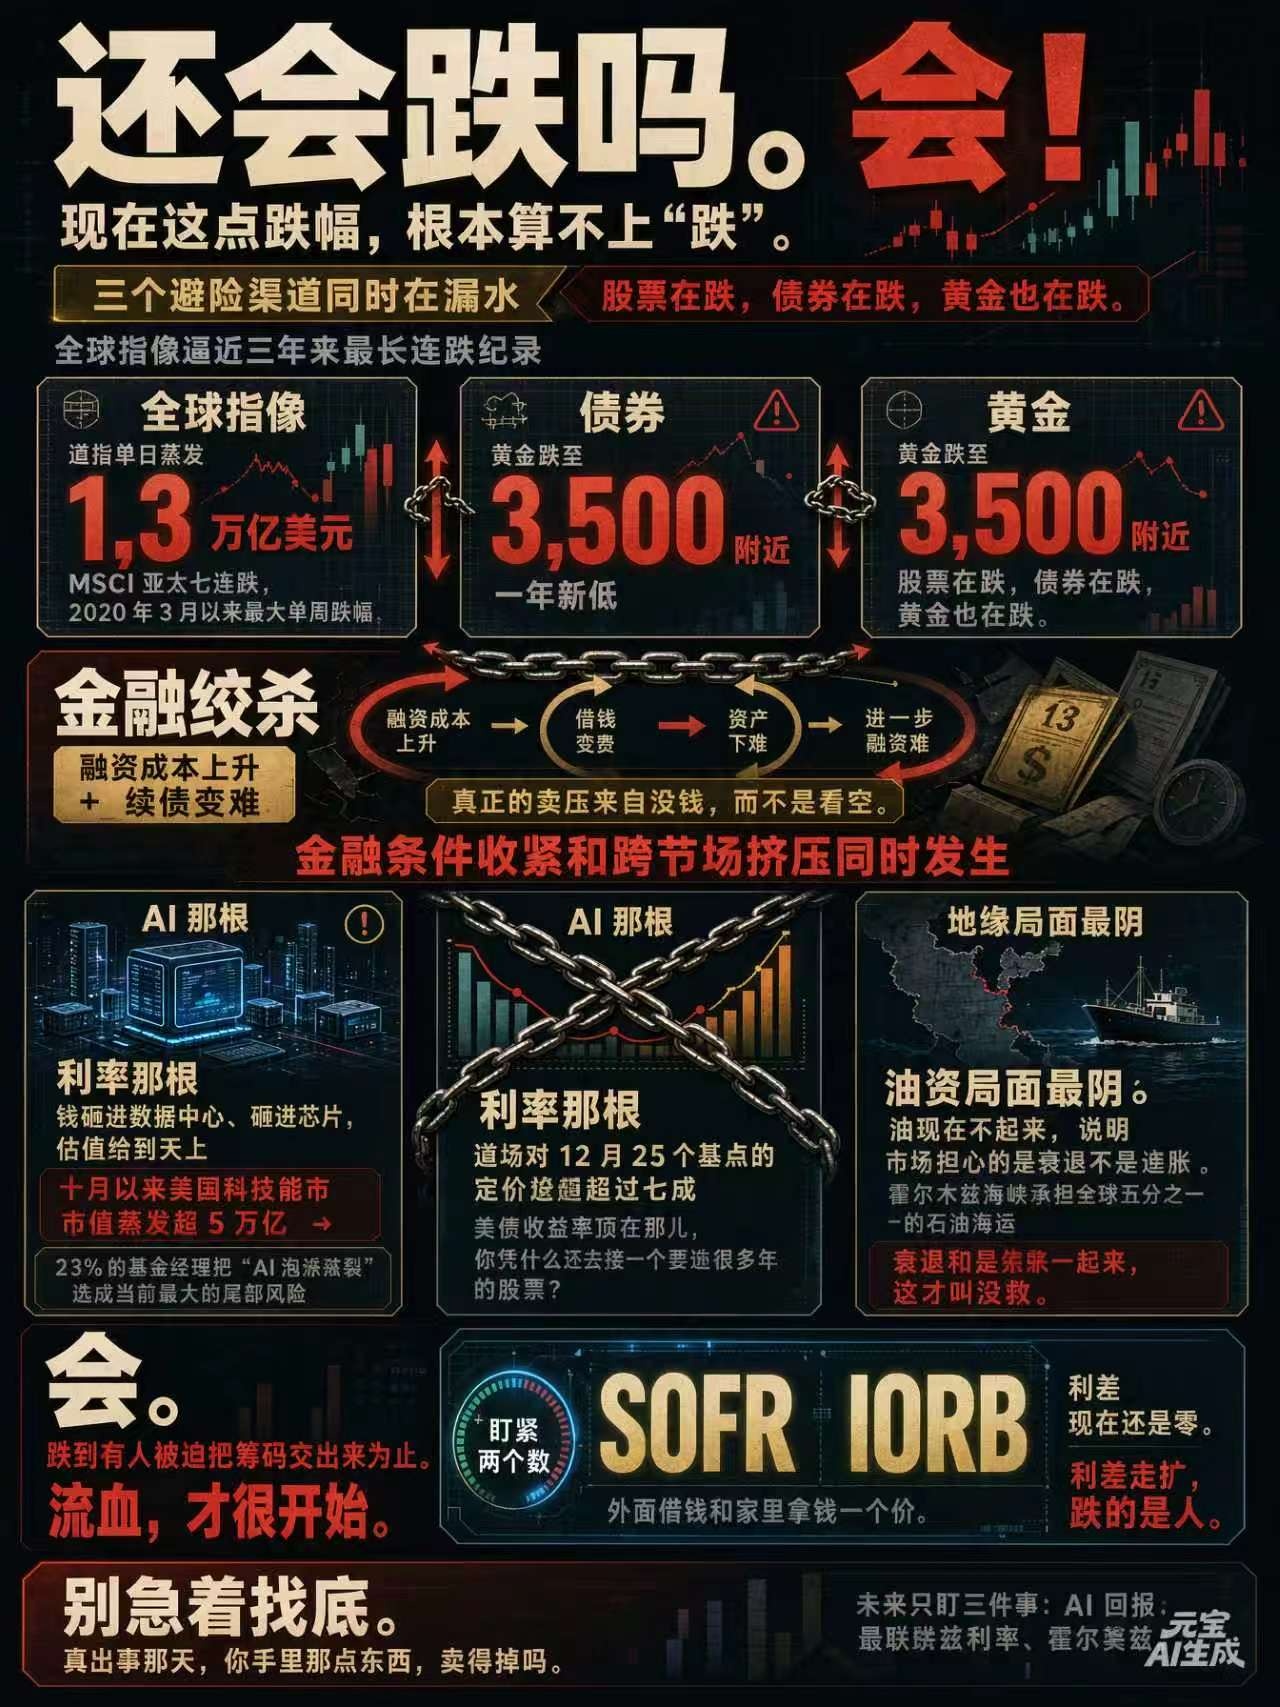
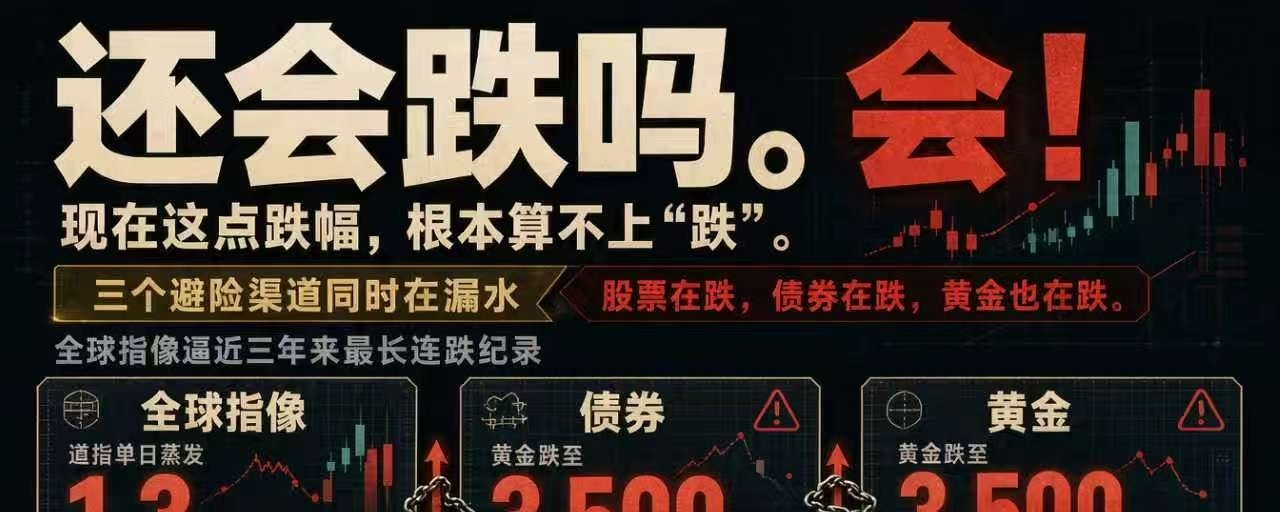
全球股指正在逼近三年來最長的連跌紀錄。
道指單日蒸發 1.3 萬億美元,MSCI 亞太七連跌,創下 2020 年 3 月以來最大的單週跌幅。
黃金跌到 3,500 附近,一年新低。
股票在跌,債券在跌,黃金也在跌。
三個避險渠道同時在漏水。
這不叫避險失靈,這叫沒有避險。
因爲所有人搶的是同一個東西:現金。
搶現金的時候,市場里根本沒有“避險資產”這回事,只有賣得掉的和賣不掉的。
能賣的先賣掉,賣不掉的掛在那兒天天跌。
真正的賣壓來自沒錢,而不是看空。
說到這兒,性質就清楚了:金融條件收緊和跨市場擠壓同時發生。
這叫金融絞殺。
金融絞殺不會一上來就砸盤,而是先讓借錢變貴,讓續債變難。
所以你看到的那點跌幅,還算不上“跌”。
這只是融資成本在往上走。
但也先別喊 2008。
信用違約和償債危機沒有同時爆發,現在還不是危機。
現在是全球空頭狂歡的時候。
手裏全是現金的那批人,等的是五折的黃金、兩三折的科技。
他們等到了。
而最難受的一句在這兒:在今天這種還不算最壞的市場裏,有些不想賣的人,已經沒有資格不賣了。
想不想賣,和能不能不賣,是兩件事。
黃金、美債、科技股,誰來接盤、誰來兜底,都止不住。
因爲拋的人不是看空,是被逼到牆角。
往上追,是三根線一起繃緊。
AI 那根:錢砸進數據中心、砸進芯片,估值給到天上,利潤什麼時候回來沒人說得清。
十月以來美國科技股市值蒸發超 5 萬億,歐洲央行 11 月的報告裏,23% 的基金經理把“AI 泡沫破裂”選成當前最大的尾部風險。
這是機構在寫報告,不是散戶在慌。
利率那根:市場對 12 月加息 25 個基點的定價已經超過七成。
美債收益率頂在那兒,你憑什麼還去接一個要還很多年的股票?
更狠的是,這輪 AI 行情本來就是降息週期裏低成本的錢堆出來的。
錢一貴,回報週期就拉長。
模型還沒跑通,融資先到期了。
地緣局面最陰:油現在起不來,說明市場擔心的是衰退不是通脹。
可霍爾木茲海峽承擔着全球五分之一的石油海運,真斷一次,油價衝高,通脹再擡頭,美聯儲不但不降息,還得加息。
衰退和通脹一起來,這才叫沒救。
三根線不是並排的三件事,是一根鏈子。
利率往上,債就往下。美元一強,金和股一起跌。融資成本一高,AI 的回報就更遠。
越扣越緊。
所以這一輪打擊的就是同一個東西:錢的價格,而不再區分股、債、金。
錢變貴了,所有拿錢堆出來的資產,都得重新稱一遍。
這次沒人給你兜底,真他媽公平。
再往上還有一層。
美國想要 AI 霸權,但不想承擔 AI 霸權所需要的全部成本:電力、能源、資金,還有全球化那本賬。
美聯儲加息,說這不歸我承擔。
各州擔心算力中心把能源成本推上來,說我也不承擔。
那行,那就把算力的頭把交椅交出來,交給有低息資金、有廉價電的地方。
它又不幹。
那就只能讓資本市場來還這筆債。
債務不會消失,只會轉移。
今天空頭的狂歡,慶祝的不是邏輯,是籌碼開始帶血。
而且真正的賣空力量,其實還沒發力。
市場到現在只做了一件事:讓借錢變貴,讓續債變難。
所以回到大家最關心的問題:還會跌嗎。
會。
跌到有人被迫把籌碼交出來爲止。
而流血,纔剛開始。
至於現在處在哪一步,別看 K 線,看兩個數:SOFR 和 IORB。
這倆的利差現在還是零。
意思是:從家裏拿錢,和從外面借錢,一個價。
等它走擴,外面借錢比家裏拿錢貴,那纔是真的流動性危機。
利差不動,跌的是價格。
利差一走擴,跌的是人。
現在還是前一種。
往後只需盯三件事:AI 的回報到底能不能兌現,美聯儲的利率往哪兒走,霍爾木茲會不會出事。
三件裏兩件走壞,就不是抄底的問題,是能不能活到下一輪的問題。
別急着找底。
先問自己一句:真出事那天,你手裏那點東西,賣得掉嗎。