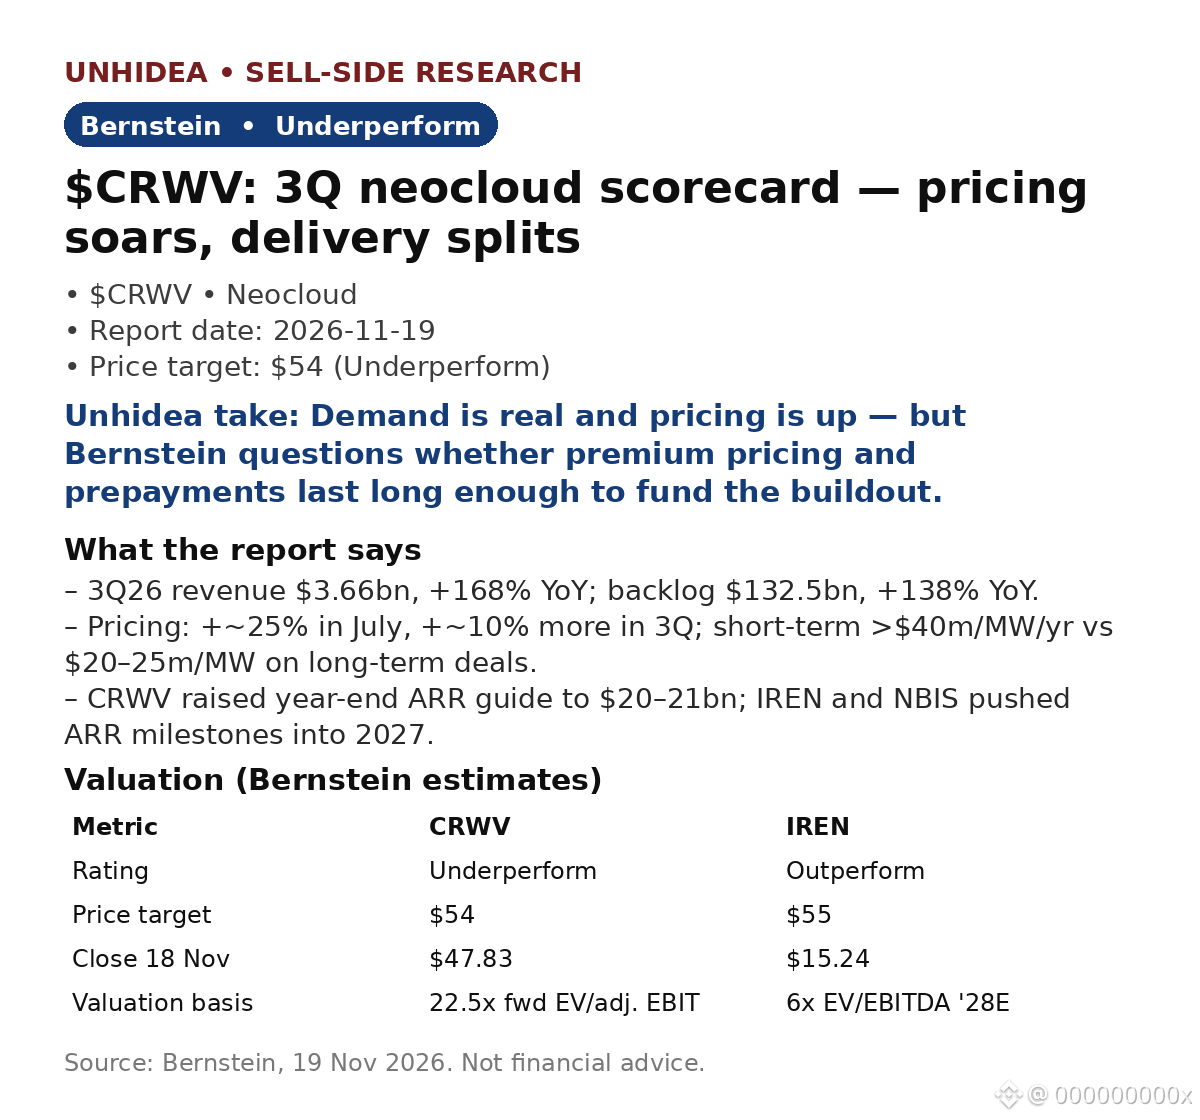
$CRWV:Bernstein維持“表現不佳”評級,目標價54美元——儘管新雲定價在7月躍升約25%,並在第三季度再漲約10%。
- 營收36.6億美元,同比增長168%,高於34.5億至36億美元的指引;積壓訂單1,325億美元,同比增長138%;截至2027年,合格需求約爲可用產能的10倍。
- 調整後EBITDA爲22.6億美元,同比增長169%,利潤率爲62%(第二季度爲59%);調整後營業利潤爲3.79億美元,利潤率10%,而第二季度爲1.28億美元/5%——比預期提前一個季度實現兩位數利潤率。
- 定價:短期合約的年價超過每兆瓦4000萬美元,而4至5年期合約爲每兆瓦2000萬至2500萬美元;Ampere/Hopper定價環比上漲30%至50%。
- 交付情況:CRWV已上線逾1.7GW,將年末ARR指引上調至200億至210億美元;IREN將其逾40億美元的運營ARR里程碑推遲至2027年初;NBIS將其逾70億美元的ARR目標推遲至2027年2月。
- 融資:CRWV 2026財年資本支出爲370億至390億美元,由約90億美元預付款提供支持;IREN將2027財年支出削減至約150億美元。但第三季度利息支出達8.46億美元,是調整後營業利潤的兩倍多。
- 11月19日股價下跌6.1%,至44.91美元;NBIS下跌9.4%。(報告發布後的市場數據。)
Unhidea觀點:積壓訂單是一種承諾,已接通電力纔是產品——CRWV按期交付,IREN和NBIS則有所延誤。關注實際上線的GW,而非已簽約的GW。
Unhidea觀點:54美元目標價較11月18日47.83美元的收盤價高出13%,但同時給予“表現不佳”評級,這是一種相對錶現判斷——如果供應追上需求、溢價定價消退,CRWV即便上漲,表現仍可能遜於市場。
風險:定價與預付款的可持續性;融資模式;交付執行。
來源:Bernstein,2026年11月19日。本文不構成財務建議。
- 營收36.6億美元,同比增長168%,高於34.5億至36億美元的指引;積壓訂單1,325億美元,同比增長138%;截至2027年,合格需求約爲可用產能的10倍。
- 調整後EBITDA爲22.6億美元,同比增長169%,利潤率爲62%(第二季度爲59%);調整後營業利潤爲3.79億美元,利潤率10%,而第二季度爲1.28億美元/5%——比預期提前一個季度實現兩位數利潤率。
- 定價:短期合約的年價超過每兆瓦4000萬美元,而4至5年期合約爲每兆瓦2000萬至2500萬美元;Ampere/Hopper定價環比上漲30%至50%。
- 交付情況:CRWV已上線逾1.7GW,將年末ARR指引上調至200億至210億美元;IREN將其逾40億美元的運營ARR里程碑推遲至2027年初;NBIS將其逾70億美元的ARR目標推遲至2027年2月。
- 融資:CRWV 2026財年資本支出爲370億至390億美元,由約90億美元預付款提供支持;IREN將2027財年支出削減至約150億美元。但第三季度利息支出達8.46億美元,是調整後營業利潤的兩倍多。
- 11月19日股價下跌6.1%,至44.91美元;NBIS下跌9.4%。(報告發布後的市場數據。)
Unhidea觀點:積壓訂單是一種承諾,已接通電力纔是產品——CRWV按期交付,IREN和NBIS則有所延誤。關注實際上線的GW,而非已簽約的GW。
Unhidea觀點:54美元目標價較11月18日47.83美元的收盤價高出13%,但同時給予“表現不佳”評級,這是一種相對錶現判斷——如果供應追上需求、溢價定價消退,CRWV即便上漲,表現仍可能遜於市場。
風險:定價與預付款的可持續性;融資模式;交付執行。
來源:Bernstein,2026年11月19日。本文不構成財務建議。