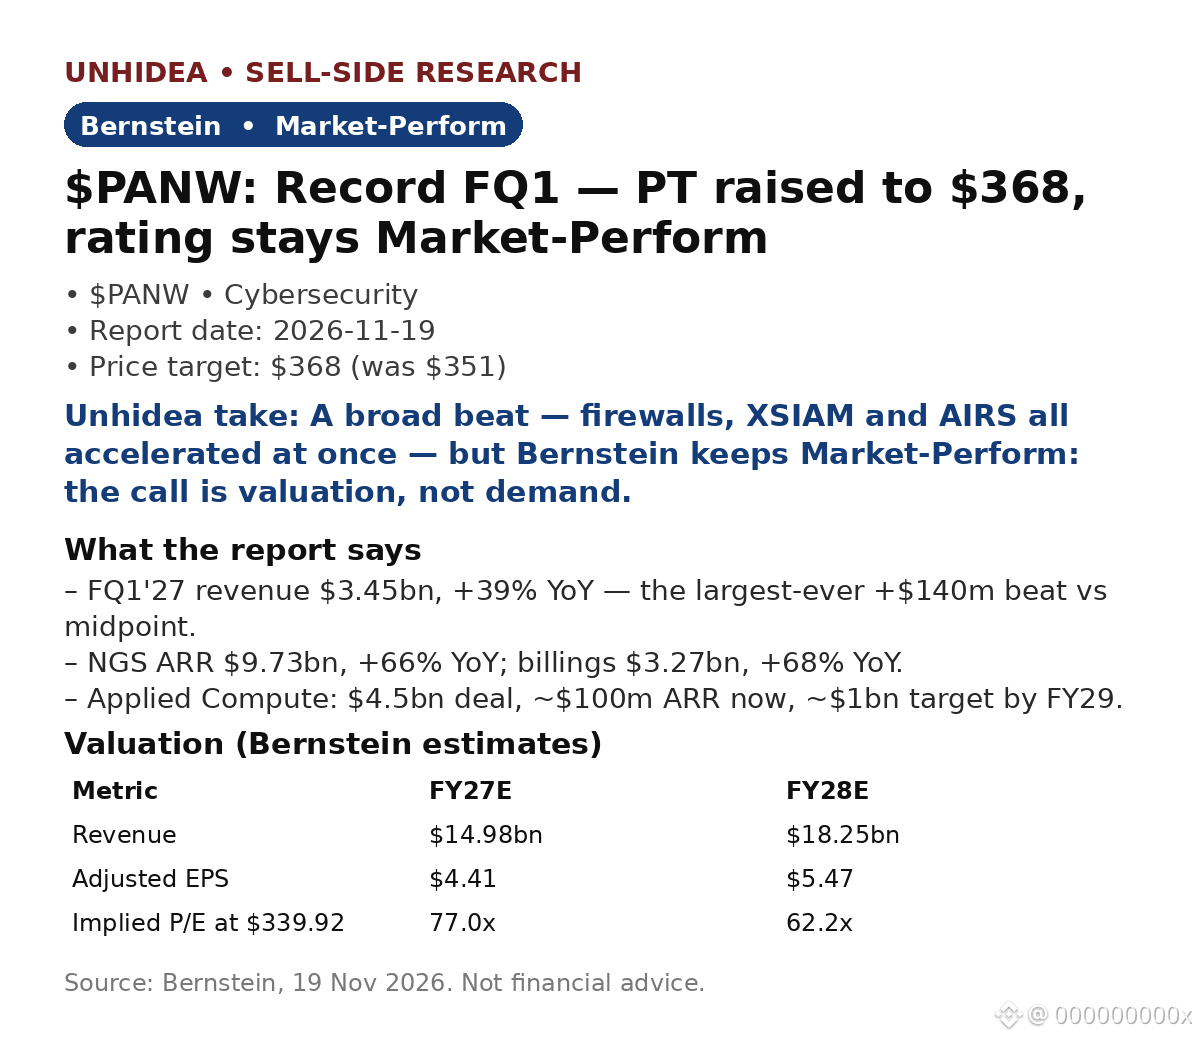
$PANW:Bernstein 在創紀錄的 2027 財年第一季度業績公佈後,將目標價上調至 $368(較 11 月 18 日 $339.92 的收盤價高 8%)——但仍維持“與市場表現一致”評級,理由僅僅是網絡安全股估值倍數已被推高。
- 營收 $3.45bn,同比增長 39%,比市場一致預期的 $3.31bn 高約 4%——超出預期中值約 $140m,創歷史新高。非 GAAP 每股收益 $1.05,同比增長 13%,高於市場一致預期的 $0.97。
- NGS 年經常性收入(ARR)$9.73bn,同比增長 66%;賬單金額 $3.27bn,同比增長 68%,高於市場一致預期的 $2.67bn。
- 防火牆訂單增長 28%;Prisma AIRS 本季度新增 $50m ARR,達到 $170m;XSIAM 增長 65% 以上,ARR 超過 $700m。
- Applied Compute:以全股票方式收購,交易金額 $4.5bn,目前對應 ARR 約 $100m,目標是在 2029 財年達到約 $1bn——交易完成前(希望在 2027 財年第三季度)不會納入業績指引。
- Palo Alto 上調 2027 財年業績指引:營收爲 $14.52–14.57bn(增長 26–27%),此前爲 $14.10–14.20bn;調整後每股收益爲 $4.26–4.30。11 月 19 日股價上漲 6.4%,收於 $361.73。(業績公佈後的市場數據。)
Unhidea 觀點:業績超預期體現在多個方面——防火牆、XSIAM 和 AIRS 同步加速增長。這體現了平臺業務的廣度,而不是單一產品的突然飆升。考驗在於:Chronosphere 併入有機增長數據後,NGS ARR 60% 以上的增速能否在 2027 財年第二季度維持?
Unhidea 觀點:Applied Compute 纔是真正的賭注——PANW 正在進軍保護 AI 模型構建本身的領域。但以 $4.5bn 收購 ARR 約 $100m 的業務,最終成敗取決於執行,而非公告本身;這究竟會成爲第二增長引擎,還是昂貴的選擇權?
風險:自由現金流低於市場一致預期($1.84bn,對比 $1.94bn);硬件和雲成本帶來利潤率壓力;交易執行風險。
來源:Bernstein,2026 年 11 月 19 日。本文不構成財務建議。
- 營收 $3.45bn,同比增長 39%,比市場一致預期的 $3.31bn 高約 4%——超出預期中值約 $140m,創歷史新高。非 GAAP 每股收益 $1.05,同比增長 13%,高於市場一致預期的 $0.97。
- NGS 年經常性收入(ARR)$9.73bn,同比增長 66%;賬單金額 $3.27bn,同比增長 68%,高於市場一致預期的 $2.67bn。
- 防火牆訂單增長 28%;Prisma AIRS 本季度新增 $50m ARR,達到 $170m;XSIAM 增長 65% 以上,ARR 超過 $700m。
- Applied Compute:以全股票方式收購,交易金額 $4.5bn,目前對應 ARR 約 $100m,目標是在 2029 財年達到約 $1bn——交易完成前(希望在 2027 財年第三季度)不會納入業績指引。
- Palo Alto 上調 2027 財年業績指引:營收爲 $14.52–14.57bn(增長 26–27%),此前爲 $14.10–14.20bn;調整後每股收益爲 $4.26–4.30。11 月 19 日股價上漲 6.4%,收於 $361.73。(業績公佈後的市場數據。)
Unhidea 觀點:業績超預期體現在多個方面——防火牆、XSIAM 和 AIRS 同步加速增長。這體現了平臺業務的廣度,而不是單一產品的突然飆升。考驗在於:Chronosphere 併入有機增長數據後,NGS ARR 60% 以上的增速能否在 2027 財年第二季度維持?
Unhidea 觀點:Applied Compute 纔是真正的賭注——PANW 正在進軍保護 AI 模型構建本身的領域。但以 $4.5bn 收購 ARR 約 $100m 的業務,最終成敗取決於執行,而非公告本身;這究竟會成爲第二增長引擎,還是昂貴的選擇權?
風險:自由現金流低於市場一致預期($1.84bn,對比 $1.94bn);硬件和雲成本帶來利潤率壓力;交易執行風險。
來源:Bernstein,2026 年 11 月 19 日。本文不構成財務建議。