市場完全誤判了中國 NAND 的拋售潮。
TrendForce 下修中國企業級 SSD 需求後,所有人都因 $SNDK / Kioxia 而恐慌。市場將此解讀為需求遭到摧毀,加上供給過剩形成惡性循環。
但群聯執行長剛剛說明了實際情況:
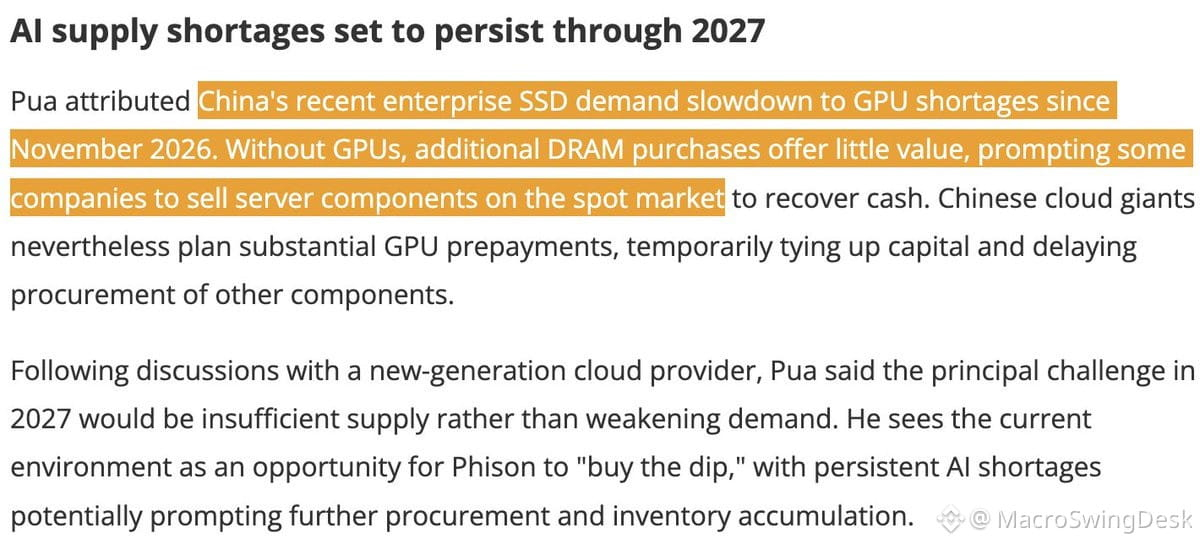
• 中國企業級 SSD 市場放緩 = 自 2024 年 11 月以來一直缺 GPU
• 沒有 GPU,多買 SSD 毫無意義
• 中國雲端巨頭正在現貨市場拋售伺服器零組件(包括 SSD),以釋出現金
• 為什麼?他們需要資金來支付大筆 GPU 預付款
• 這造成的是採購時程錯配,而非結構性需求崩潰
因此,NAND 的「疲弱」其實是:
→ 清理庫存以籌措 GPU 訂單資金
→ 延後採購,而非取消訂單
→ 暫時性供給傾銷造成的現貨價格波動
群聯執行長的實際看法是:「2027 年的主要挑戰將是供給不足,而非需求疲弱。」
他的意思是,庫存相對於預期的 2027 年需求過低,並認為這是累積 NAND 的機會。
簡單來說:這不是需求遭到摧毀,而是資金輪動受阻。中國 CSP 正在重新調配預算,優先確保 GPU,之後就會回頭採購儲存設備。
市場只看標題就拋售。實際上只是採購隊列重新洗牌。
諷刺的是,中國的瓶頸又繞回 GPU 了。
TrendForce 下修中國企業級 SSD 需求後,所有人都因 $SNDK / Kioxia 而恐慌。市場將此解讀為需求遭到摧毀,加上供給過剩形成惡性循環。
但群聯執行長剛剛說明了實際情況:
• 中國企業級 SSD 市場放緩 = 自 2024 年 11 月以來一直缺 GPU
• 沒有 GPU,多買 SSD 毫無意義
• 中國雲端巨頭正在現貨市場拋售伺服器零組件(包括 SSD),以釋出現金
• 為什麼?他們需要資金來支付大筆 GPU 預付款
• 這造成的是採購時程錯配,而非結構性需求崩潰
因此,NAND 的「疲弱」其實是:
→ 清理庫存以籌措 GPU 訂單資金
→ 延後採購,而非取消訂單
→ 暫時性供給傾銷造成的現貨價格波動
群聯執行長的實際看法是:「2027 年的主要挑戰將是供給不足,而非需求疲弱。」
他的意思是,庫存相對於預期的 2027 年需求過低,並認為這是累積 NAND 的機會。
簡單來說:這不是需求遭到摧毀,而是資金輪動受阻。中國 CSP 正在重新調配預算,優先確保 GPU,之後就會回頭採購儲存設備。
市場只看標題就拋售。實際上只是採購隊列重新洗牌。
諷刺的是,中國的瓶頸又繞回 GPU 了。