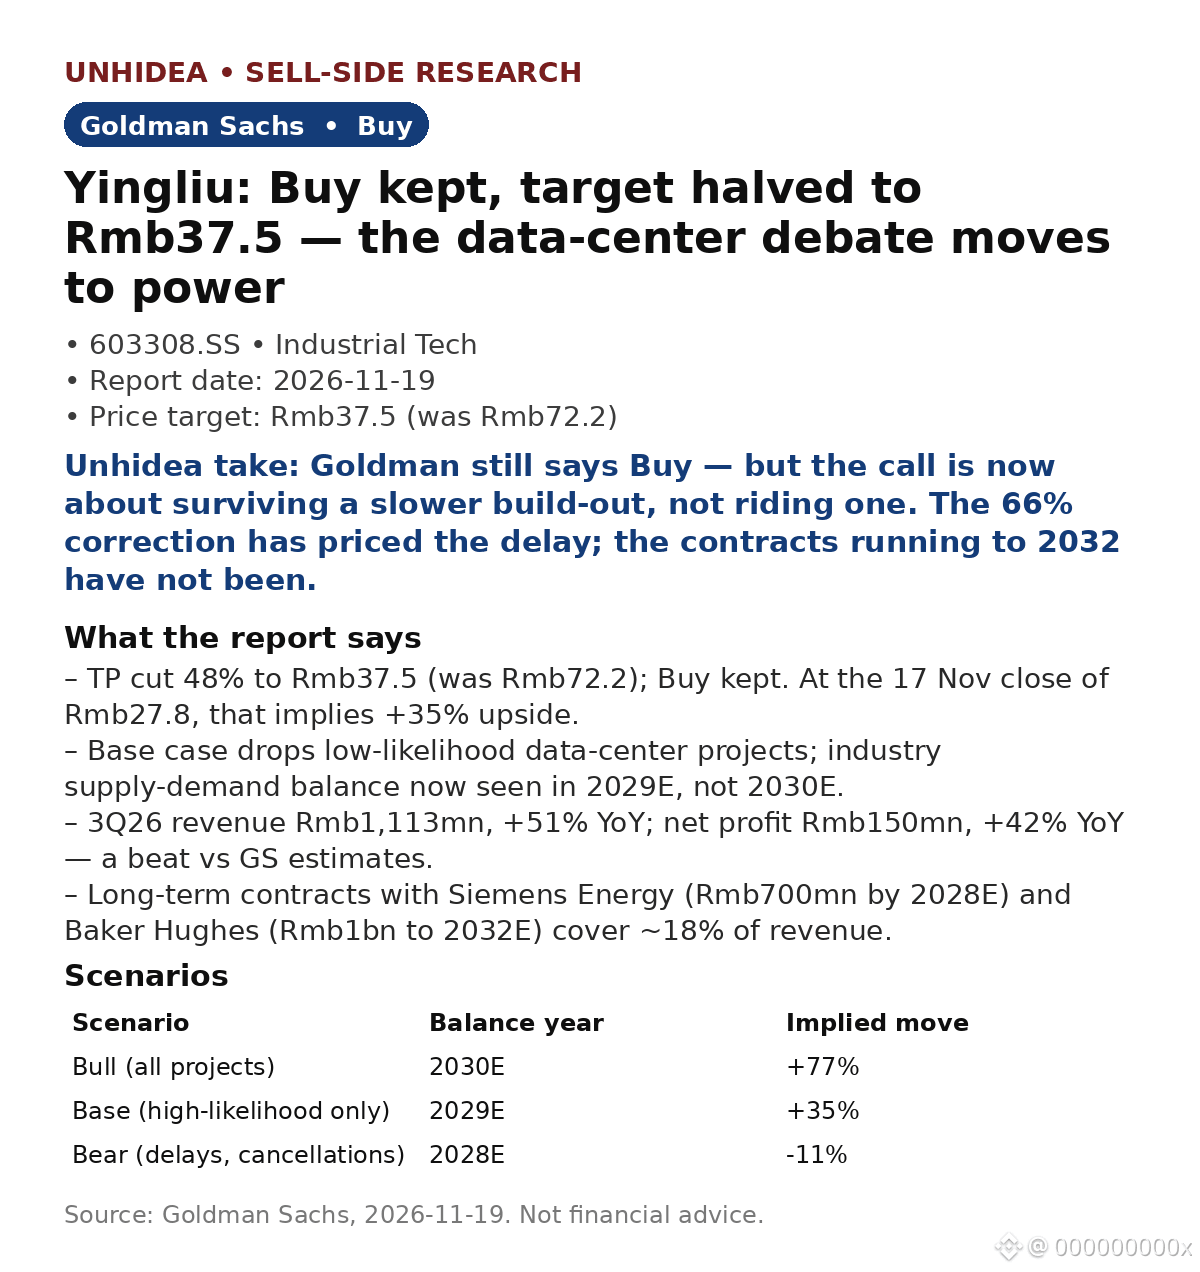
$603308.SS:高盛將目標價砍半——但維持“買入”。數據中心的爭論焦點已從芯片轉向電力。
- 高盛將英流科技的目標價下調48%至人民幣37.5元(原爲人民幣72.2元),並維持“買入”。截至11月17日收盤價人民幣27.8元,意味着還有+35%的上漲空間。此次下調是估值倍數重置——基於2029年預期盈利的25倍低谷市盈率——而不是需求崩塌。
- 高盛將美國數據中心管線拆分爲在建項目(到2030年預期爲87GW,爲當前56GW的155%)、已宣佈且高概率項目(148GW)以及低概率項目(213GW)。基準情景中剔除了最後一檔,因此行業供需平衡將在2029年到來,比原先早一年。
- 觸發因素:民主黨州長勝選以及各州收緊數據中心規則的行動。即便在高盛的悲觀情景中——高概率項目推遲一年、取消10%–40%——下行空間也只有−11%。
- 緩衝因素:與西門子能源和貝克休斯簽訂的長期合同覆蓋約18%的收入,並持續至2028–32年。而且公司剛剛交出超預期業績:26財年第三季度收入人民幣11.13億元,同比增長51%;淨利潤人民幣1.50億元,同比增長42%。
Unhidea觀點:該股已較高點回調66%——市場已經消化了延期因素。但尚未計入的是渦輪葉片纔是瓶頸:原始設備製造商(OEM)已售罄,而英流科技在全球僅佔不到1%的份額,仍有空間承接外溢需求。
Unhidea觀點:盯住電力結構,而不是芯片週期。高盛預計美國AI數據中心將有高達約60%的電力來自燃氣輪機——如果延期持續,關鍵問題是誰在繼續拿訂單。
風險:美國各州暫停令、訂單取消、原材料成本對利潤率的擠壓。
來源:高盛,2026年11月19日。報告後新聞:英偉達第三財季業績超預期——營收1158億美元,高於約1090億美元的預期,第四財季指引約1300億美元(CNBC)。非投資建議。
- 高盛將英流科技的目標價下調48%至人民幣37.5元(原爲人民幣72.2元),並維持“買入”。截至11月17日收盤價人民幣27.8元,意味着還有+35%的上漲空間。此次下調是估值倍數重置——基於2029年預期盈利的25倍低谷市盈率——而不是需求崩塌。
- 高盛將美國數據中心管線拆分爲在建項目(到2030年預期爲87GW,爲當前56GW的155%)、已宣佈且高概率項目(148GW)以及低概率項目(213GW)。基準情景中剔除了最後一檔,因此行業供需平衡將在2029年到來,比原先早一年。
- 觸發因素:民主黨州長勝選以及各州收緊數據中心規則的行動。即便在高盛的悲觀情景中——高概率項目推遲一年、取消10%–40%——下行空間也只有−11%。
- 緩衝因素:與西門子能源和貝克休斯簽訂的長期合同覆蓋約18%的收入,並持續至2028–32年。而且公司剛剛交出超預期業績:26財年第三季度收入人民幣11.13億元,同比增長51%;淨利潤人民幣1.50億元,同比增長42%。
Unhidea觀點:該股已較高點回調66%——市場已經消化了延期因素。但尚未計入的是渦輪葉片纔是瓶頸:原始設備製造商(OEM)已售罄,而英流科技在全球僅佔不到1%的份額,仍有空間承接外溢需求。
Unhidea觀點:盯住電力結構,而不是芯片週期。高盛預計美國AI數據中心將有高達約60%的電力來自燃氣輪機——如果延期持續,關鍵問題是誰在繼續拿訂單。
風險:美國各州暫停令、訂單取消、原材料成本對利潤率的擠壓。
來源:高盛,2026年11月19日。報告後新聞:英偉達第三財季業績超預期——營收1158億美元,高於約1090億美元的預期,第四財季指引約1300億美元(CNBC)。非投資建議。