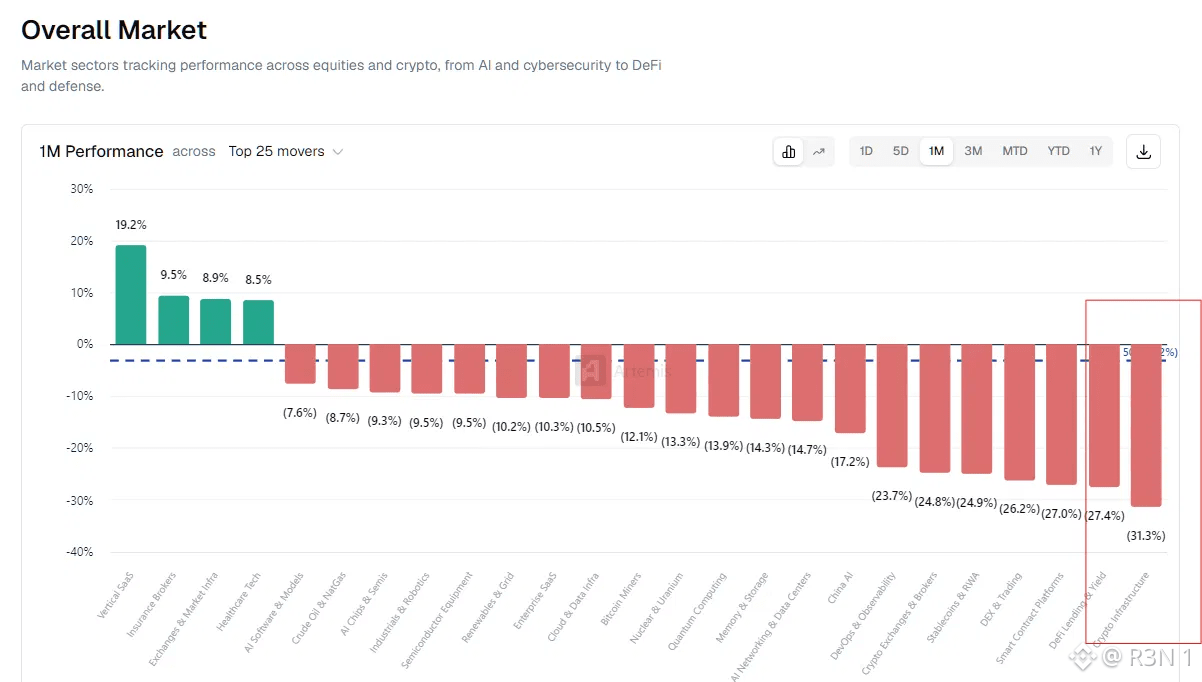
Artemis 的一個月板塊表現圖幾乎一片飄紅。加密基礎設施表現最差,下跌 31.3%;其次是 DeFi 借貸與收益(下跌 27.4%)、智能合約平臺(下跌 27.0%)、DEX 與交易(下跌 26.2%)、穩定幣與 RWA(下跌 24.9%),以及加密貨幣交易所與經紀商(下跌 24.8%)。相比之下,AI 芯片和半導體下跌約 9% 至 10%。
表現出色的幾乎都是傳統行業:垂直領域 SaaS 上漲 19.2%,保險經紀商上漲 9.5%,交易所與市場基礎設施上漲 8.9%,醫療科技上漲 8.5%。資金並非完全離開風險資產,而是正在離開加密領域。圖表將加密貨幣交易所和傳統市場基礎設施列爲兩個獨立類別,二者表現截然相反。
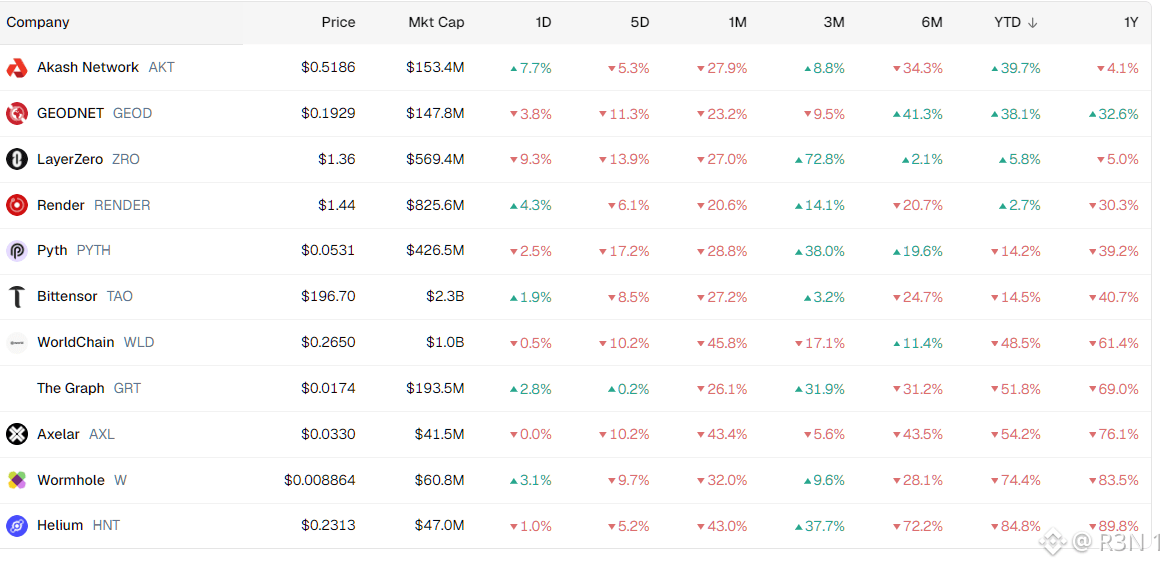
基礎設施代幣表格近距離展現了這波跌勢的衝擊。表中所有代幣一個月內均下跌 20% 至 46%:WorldCoin 下跌 45.8%,Axelar 下跌 43.4%,Helium 下跌 43.0%,Wormhole 下跌 32.0%,Pyth 下跌 28.8%,Akash 下跌 27.9%,Bittensor 下跌 27.2%,LayerZero 下跌 27.0%,The Graph 下跌 26.1%,Geodnet 下跌 23.2%,Render 下跌 20.6%。
長期表現則更加參差不齊。今年以來,Akash 上漲 39.7%,Geodnet 上漲 38.1%;與此同時,Helium 下跌 84.8%,Wormhole 下跌 74.4%。三個月前,LayerZero 還上漲了 72.8%。整個板塊的下跌掩蓋了彼此迥異的走勢。
值得注意的正是這種背離。本月,TRON 上的穩定幣餘額創下紀錄,代幣化股票持續增長,Hyperliquid 的交易量也十分龐大。價格下跌的同時,使用量仍在上升,這表明拋售主要由流動性和風險偏好驅動,而非項目本身出了問題。
風險在於,流動性不足會讓小市值代幣的跌幅超過基本面所能解釋的程度,反彈也同樣可能十分劇烈。積極的一面是,板塊普跌往往會讓優質和劣質項目一同受挫,之後走勢纔會逐漸分化。
當所有資產齊跌時,價格反映的是市場狀況;當它們以不同方式復甦時,反映的就是各個項目的情況。#BTC 價格分析# $BTC #山寨幣季節# $ETH
表現出色的幾乎都是傳統行業:垂直領域 SaaS 上漲 19.2%,保險經紀商上漲 9.5%,交易所與市場基礎設施上漲 8.9%,醫療科技上漲 8.5%。資金並非完全離開風險資產,而是正在離開加密領域。圖表將加密貨幣交易所和傳統市場基礎設施列爲兩個獨立類別,二者表現截然相反。
基礎設施代幣表格近距離展現了這波跌勢的衝擊。表中所有代幣一個月內均下跌 20% 至 46%:WorldCoin 下跌 45.8%,Axelar 下跌 43.4%,Helium 下跌 43.0%,Wormhole 下跌 32.0%,Pyth 下跌 28.8%,Akash 下跌 27.9%,Bittensor 下跌 27.2%,LayerZero 下跌 27.0%,The Graph 下跌 26.1%,Geodnet 下跌 23.2%,Render 下跌 20.6%。
長期表現則更加參差不齊。今年以來,Akash 上漲 39.7%,Geodnet 上漲 38.1%;與此同時,Helium 下跌 84.8%,Wormhole 下跌 74.4%。三個月前,LayerZero 還上漲了 72.8%。整個板塊的下跌掩蓋了彼此迥異的走勢。
值得注意的正是這種背離。本月,TRON 上的穩定幣餘額創下紀錄,代幣化股票持續增長,Hyperliquid 的交易量也十分龐大。價格下跌的同時,使用量仍在上升,這表明拋售主要由流動性和風險偏好驅動,而非項目本身出了問題。
風險在於,流動性不足會讓小市值代幣的跌幅超過基本面所能解釋的程度,反彈也同樣可能十分劇烈。積極的一面是,板塊普跌往往會讓優質和劣質項目一同受挫,之後走勢纔會逐漸分化。
當所有資產齊跌時,價格反映的是市場狀況;當它們以不同方式復甦時,反映的就是各個項目的情況。#BTC 價格分析# $BTC #山寨幣季節# $ETH